記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
ドコモ経済圏なら外せないdカード。
ポイント還元・セット割・その他も合わせた特典もまとめて紹介します。

約2万円分の特典付き

NISA積立最大3.1%還元
目次 非表示
- dカード GOLDの損益分岐点は3つある|まず自分がどれに当てはまるか
- なぜ「月9,200円」では足りないのか
- dカードお支払割を入れると分岐点は月6,519円まで下がる
- dカードの基本&メリット
- dカード GOLDで元が取れない人の5パターン
- 年間ご利用額特典は「1万円もらえる」わけではない
- ahamoユーザーはdカード GOLDで元が取れる?
- dカードは4種類|あなたに合うのはどれ?
- dカード GOLD Uは30歳で自動的にGOLDになる
- dカード積立の還元率はカードと口座で変わる
- 新NISAのクレカ積立でもポイントが貯まる
- dカード GOLDで損する人・得する人
- 新規入会特典は2026年11月1日まで増額中
- dカード×ドコモセット割でお得になる
- ドコモでんきもまとめれば、固定費もスマホ代もまるごとお得
- dカードとdポイントカード・d払い・iDの違い
- dカード GOLDを解約するときに気をつけること
- dカードの申し込み方法(GMOとくとくBB×ドコモ光経由がいちばんお得)
- dカード GOLDとGOLD Uの違いはどこ?損益分岐点で比べる
- dカード PLATINUMは誰が持つべき?
- ケータイ補償は年会費のうちいくら分の価値がある?
- 旅行保険と空港ラウンジも年会費の一部
- dカードの締め日と支払日はいつ?
- dカードの申し込み条件と用意するもの
- dカードと他社のカードはどう違う?
- dカード GOLDを1年使うといくら得する?3つのパターンで計算
- 家族カードとETCカードの年会費
- dポイントの使い道と気をつけたい有効期限
- dカードでよくある失敗5つ
- いま持っているdカードからGOLDへ上げるときの注意
- dカード GOLDは何年持ち続けるべき?
- 審査に不安があるときの選択肢
- ネット通販は「dカード ポイントモール」を経由する
- iDとタッチ決済はどう使い分ける?
- dカード GOLDの落とし穴を避ける3つの設定
- dカードのよくある質問
- dカードの注意点
- まとめ|dカード GOLDは月6,519円が分かれ目
dカード GOLDの損益分岐点は3つある|まず自分がどれに当てはまるか
dカード GOLDの年会費は11,000円(税込)です。
これを取り返せるかどうかは、いま何で支払っているかで答えが変わります。
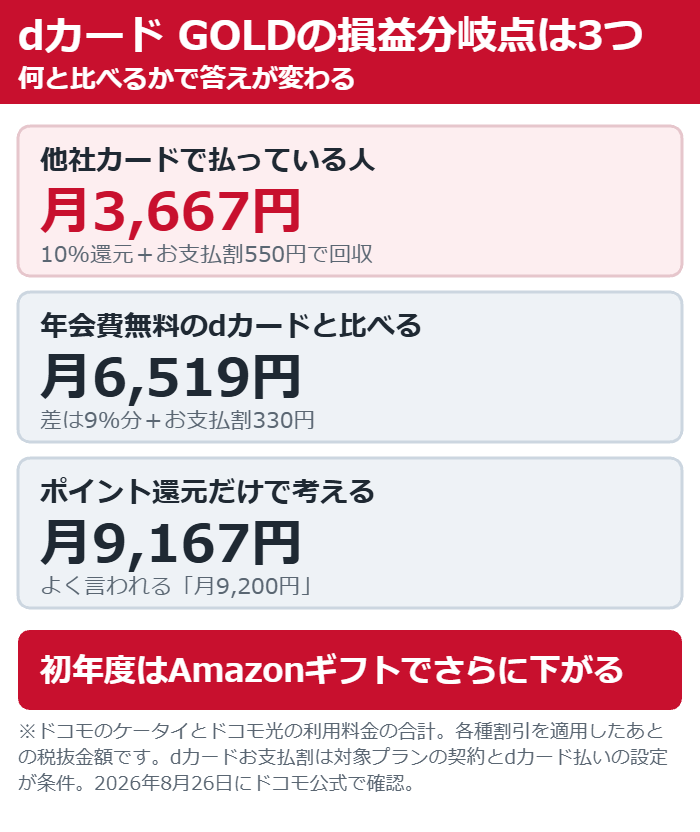
| 比べる相手 | 分岐点 | 内訳 |
|---|---|---|
| 他社カード で払っている | 月3,667円 | 10%還元+ お支払割550円 |
| 年会費無料の dカード | 月6,519円 | 差の9%+ お支払割330円 |
| ポイント 還元だけ | 月9,167円 | よく言われる 「月9,200円」 |
いちばん多い誤解が、月9,200円という数字だけがひとり歩きしていることです。
※金額はすべて2026年8月26日にドコモ公式とGMOとくとくBBで確認した内容です。キャンペーンの条件と金額は予告なく変わるため、申し込みの前に必ず最新の表示をご確認ください。
これはポイント還元だけで年会費11,000円を取り返そうとしたときの金額です。
実際にはdカードお支払割という月額の割引があり、これを入れると分岐点はもっと下がります。
他社のクレジットカードでドコモ料金を払っている人なら、月3,667円で年会費に届きます。
年会費無料のdカードと比べるなら、月6,519円が分かれ目です。
順番に計算の中身を見ていきます。
なぜ「月9,200円」では足りないのか
まず、多くの記事が書いている月9,200円という数字の出どころを確認します。
年会費11,000円を10%還元で取り返すには、年間110,000円ぶんの対象利用が必要です。
12か月で割ると月9,167円になり、これを丸めた数字が月9,200円です。
ここまでは正しいのですが、この110,000円は請求書の金額ではありません。
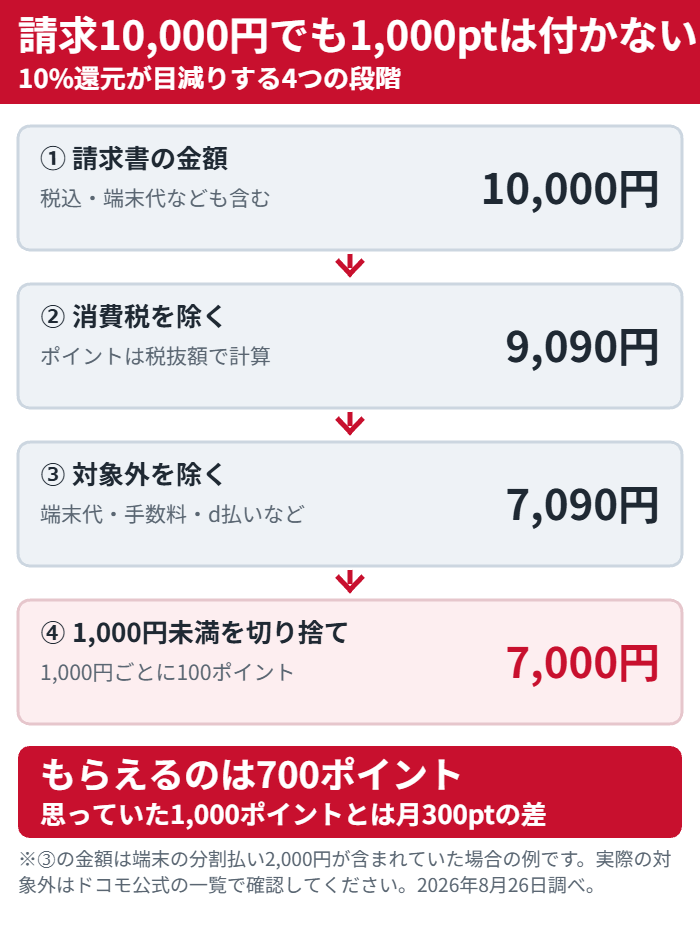
ドコモ公式は「1,000円(税抜)ごとに100ポイント」と書いています。
つまり消費税は計算に入らず、1,000円未満は切り捨てられます。
端末代金・各種手数料・d払い・コンテンツ使用料も対象から外れます。
しかも各種割引を適用したあとの金額が対象なので、家族割やセット割が効いている人ほど対象額は小さくなります。
| 項目 | 10%の対象 |
|---|---|
| 基本使用料 | 対象 |
| 通話・通信料 | 対象 |
| 付加機能 使用料 | 対象 |
| 端末代金 | 対象外 |
| 各種手数料 | 対象外 |
| d払い | 対象外 |
| 消費税 | 対象外 |
請求書が月10,000円でも、実際にもらえるのが700ポイントということは普通に起こります。
請求額で判断するなら、月10,100円くらいないと年会費には届かない計算です。
dカードお支払割を入れると分岐点は月6,519円まで下がる
ここまではポイントだけの話でした。
実はドコモには、dカードで料金を払うだけで月額が下がるdカードお支払割があります。
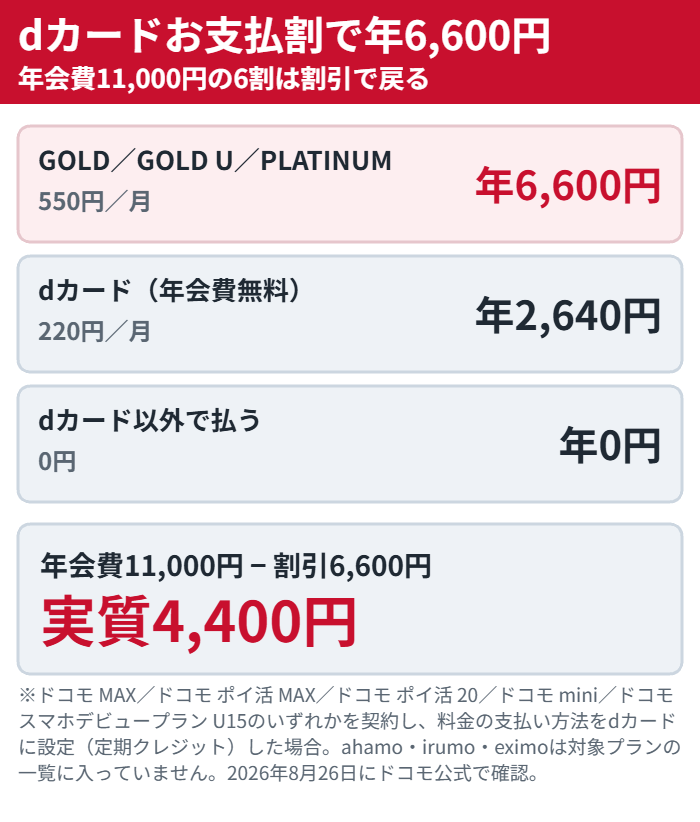
GOLD・GOLD U・PLATINUMなら月550円、年会費無料のdカードなら月220円の割引です。
年に直すとGOLDは年6,600円で、年会費11,000円の6割にあたります。
差し引きで考えると、年会費は実質4,400円ということになります。
この4,400円をポイントで取り返すなら、年間44,000円ぶんの対象利用で足ります。
12か月で割ると月3,667円です。
一方、年会費無料のdカードでもお支払割は220円もらえるので、GOLDにする増分は月330円です。
この場合はポイントの差9%と割引の差330円を足して計算し、分岐点は月6,519円になります。
| 比べ方 | 必要な月額 | 計算 |
|---|---|---|
| 他社カード から | 月3,667円 | 4,400円÷ 12÷10% |
| 無料の dカードと | 月6,519円 | 7,040円÷ 12÷9% |
| ポイント だけ | 月9,167円 | 11,000円÷ 12÷10% |
対象プランはドコモMAX・ポイ活MAX・ポイ活20・ドコモmini・スマホデビュープランU15です。
ahamo・irumo・eximoはこの一覧に入っていないので、お支払割は付きません。
年会費は実質4,400円
dカードの基本&メリット
dカードは「年会費永年無料」「100円で1%還元」「電子マネーiD搭載」が基本。
たまったdポイントは、街のお店・ネット・ドコモ料金の支払いに1ポイント=1円として使えます。
- 基本100円(税込)につき1ポイント(1%還元)が貯まる
- 電子マネーiDを搭載、かざすだけで支払いOK
- dカードアプリでポイントや利用額をかんたん管理
- 最大ポイント還元は20%
- 万一に備えるケータイ補償付き(一般カードでも1年間最大3万円)
どこで使っても1%、dポイントを“二重・三重取り”できる
dカード払いの1%に加えて、お店でdポイントカードを提示すると、ポイントの二重取りができます。
dポイントが使える・たまるお店は街にもネットにも多く、提示と支払いで2回もらえるのがdカードの基本です。
「dカード特約店」ならポイント還元がさらにアップ

dカードには、通常1%に“上乗せ”されるdカード特約店が40店舗以上。
よく使うお店をdカード払いにするだけで、もらえるdポイントがぐっと増えます。
代表的なお店は次のとおりです(決済ポイント込みの合計還元率)。
| お店 | dポイント還元(合計) |
|---|---|
| マツキヨココカラ(ドラッグストア) | 3% |
| スターバックス カード(チャージ) | 3% |
| Starbucks eGift | 7% |
| ドトール バリューカード | 4% |
| 髙島屋(百貨店) | 1.5% |
| JAL(航空券など) | 2% |
| ドコモオンラインショップ | 2% |
| ニッポンレンタカー | 1%+最大15%割引 |
| ダイソン公式オンラインストア | 1%+12%割引 |
| サカイ引越センター | 4%+20%割引 |
さらにネットショッピングは「dカードポイントモール」経由で最大数十倍のdポイントに。
なおd払いは2022年12月からdカード側のポイントが付かなくなったので、d払いとdカードの二重取りにはなりません。
dカード GOLDで元が取れない人の5パターン
ここまでの計算は、ドコモ料金が10%還元の対象になっていることが前提です。
対象から外れる条件がいくつかあり、どれか1つでも当てはまると計算が崩れます。
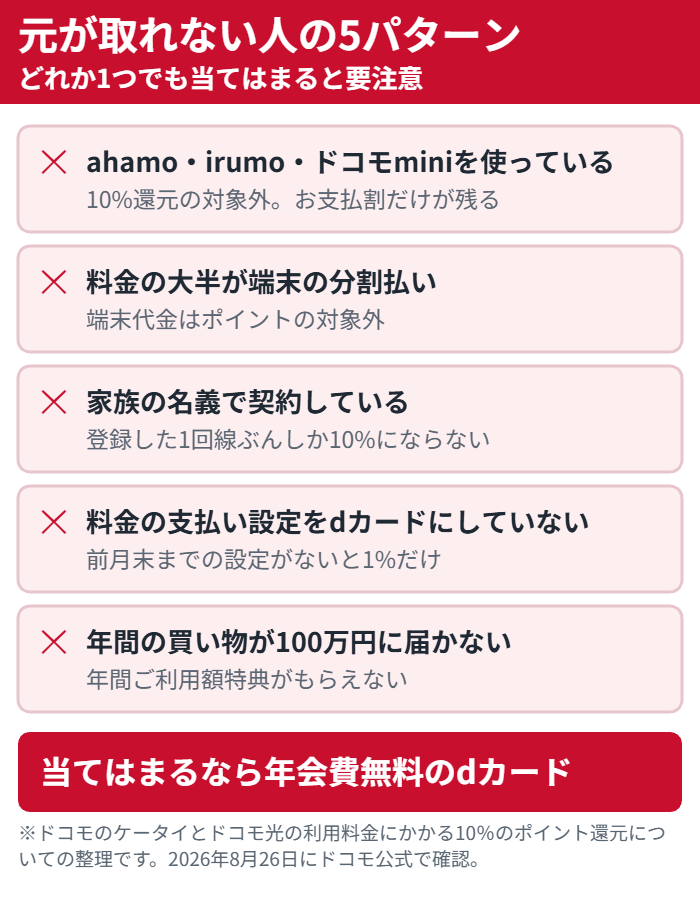
順番に5つのパターンを見ていきます。
① ahamo・irumo・ドコモminiを使っている
この3つのプランは、ドコモ公式に「一部対象外」と明記されています。
ahamo・irumo・ahamo光の利用料金は10%還元の対象になりません。
ドコモminiはお支払割の対象プランには入っていますが、10%還元のほうは対象外です。
つまりこの3つを使っている人は、ポイントで年会費を取り返す道がふさがれています。
残るのはお支払割と補償だけなので、年会費無料のdカードのほうが得になりやすくなります。
② 料金の大半が端末の分割払い
端末代金とバリューコースの分割支払金は、10%還元の対象外です。
高い端末を48回払いで買っている人ほど、請求額に対して対象になる金額が小さくなります。
請求書の合計ではなく、基本使用料と通話料の部分だけで判断してください。
③ 家族の名義で契約している
10%還元の対象は、dカード GOLDにご利用携帯電話番号として登録した1回線だけです。
家族4人ぶんの料金をまとめて払っていても、対象になるのは登録した1回線の料金だけです。
家族それぞれが元を取りたいなら、家族カードではなく本会員のカードが必要になります。
④ 料金の支払い設定をdカードにしていない
2024年1月の利用分から、請求月の前月末日時点でdカード GOLD払いの設定が必要になりました。
設定がないと、その月はdポイントクラブ会員としての1%だけになります。
カードを作っただけでは10%にならないので、届いたらすぐ支払い方法を切り替えてください。
⑤ 年間の買い物が100万円に届かない
年間ご利用額特典は、年間のお買物額累計が100万円以上でないともらえません。
毎月8.4万円ほどをdカードで払い続ける必要があるので、ハードルは低くありません。
「年会費は1万円の特典で戻る」という説明は、この条件を満たした人だけの話です。
年間ご利用額特典は「1万円もらえる」わけではない
損益分岐点の計算でよく使われるのが、この年間ご利用額特典です。
100万円以上の買い物で最大10,000円(税込)相当が進呈されます。
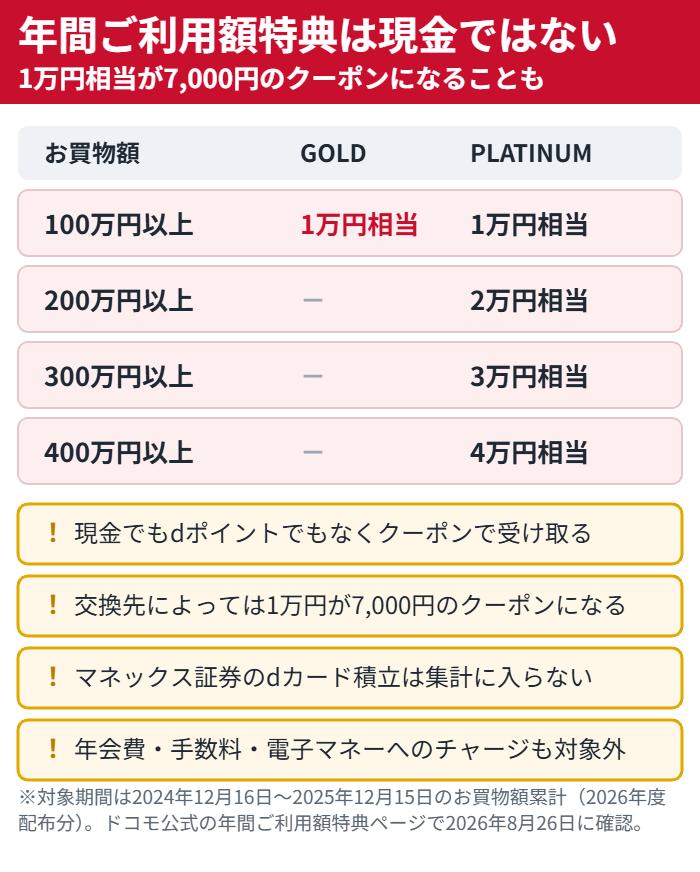
| お買物額 | GOLD | PLATINUM |
|---|---|---|
| 100万円 以上 | 1万円 相当 | 1万円 相当 |
| 200万円 以上 | - | 2万円 相当 |
| 300万円 以上 | - | 3万円 相当 |
| 400万円 以上 | - | 4万円 相当 |
ただし中身を読むと、思っているものとは違います。
※年間ご利用額特典の対象期間は2024年12月16日から2025年12月15日までのお買物額累計(2026年度配布分)です。年度ごとにクーポンの交換先も見直されます。
まず、受け取れるのは現金でもdポイントでもなくクーポンです。
しかも公式に「交換先によっては上記の特典進呈金額を下回るクーポンとなることがあります」と書かれていて、1万円が7,000円のクーポンになる例まで示されています。
集計の対象にも穴があり、マネックス証券のdカード積立は100万円の計算に入りません。
年会費・各種手数料・電子マネーやプリペイドカードへのチャージも対象外です。
一方でモバイルSuica・モバイルPASMO・モバイルICOCAへのチャージは対象になります。
100万円に少し届かない人は、ここで調整するのが現実的な方法です。
ahamoユーザーはdカード GOLDで元が取れる?
ahamoとdカード GOLDの組み合わせは、迷う人がとても多いところです。
結論から言うと、ahamoだけならdカード GOLDの元は取りにくいです。
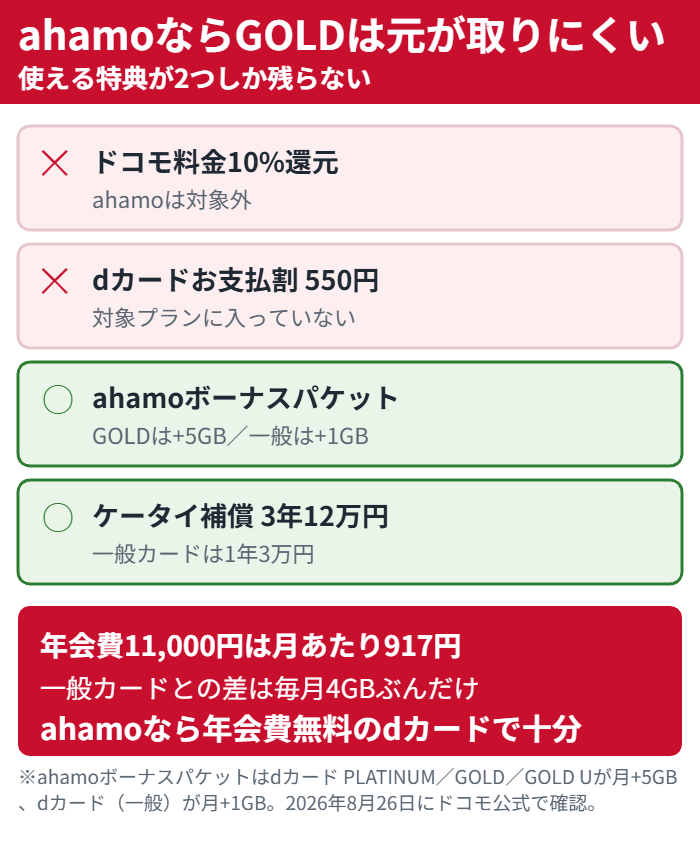
ahamoは10%還元の対象外で、dカードお支払割の対象プランにも入っていません。
残る特典はahamoボーナスパケットとケータイ補償の2つです。
| 特典 | ahamoで使えるか |
|---|---|
| ドコモ料金 10%還元 | 使えない |
| お支払割 550円 | 使えない |
| ボーナス パケット | GOLDは+5GB |
| ケータイ 補償 | 3年12万円 |
ahamoボーナスパケットは、GOLD・GOLD U・PLATINUMなら月5GB、年会費無料のdカードなら月1GBの増量です。
つまりGOLDにして増えるのは月4GBぶんだけになります。
年会費11,000円は月あたり917円なので、4GBに917円を払う計算です。
ケータイ補償は3年12万円で、年会費無料のdカードの1年3万円より手厚くなります。
端末をよく壊す人でなければ、ahamoなら年会費無料のdカードで十分です。
ただしドコモ光も契約しているなら話は別で、光の利用料金は10%還元の対象になります。
ドコモ光とセットが本命
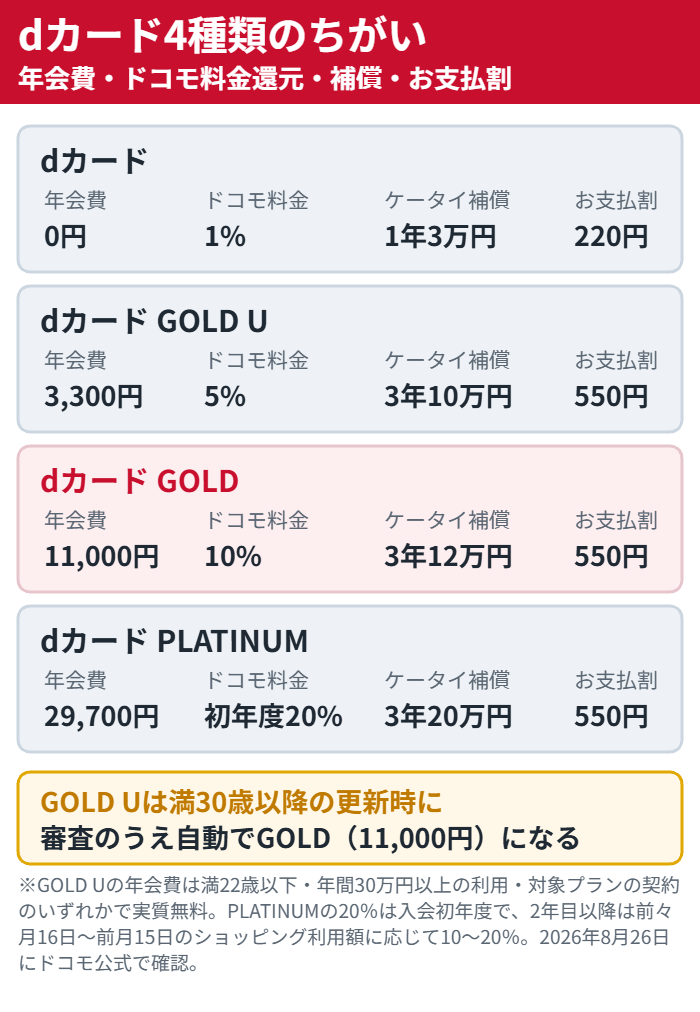
dカードは4種類|あなたに合うのはどれ?

dカードは下の4種類。
普段使いなら年会費無料のdカード、ドコモユーザーならドコモ料金が10%還元になるdカード GOLDが本命です。
| カード種類 | 街のスマホ決済pt | 年会費 | ドコモ料金 の還元 |
|---|---|---|---|
| 通常カード | 1~1.25% | 無料 | 1% |
| GOLD U | 1~2% | 3,300円 | 5% |
| GOLD | 1~2% | 11,000円 | 10% |
| PLATINUM | 1~3% | 29,700円 | 10~20% |
dカード GOLDなら“年会費の元が取れる”特典がそろう
ドコモユーザーがいちばんお得になるのがdカード GOLD(年会費11,000円・税込)。公式の主な特典は次のとおりです。
- ドコモのケータイ・ドコモ光の利用料金が10%還元(1,000円ごとに100ポイント)
- 年間ご利用額特典:前年のお買物累計が100万円以上で最大10,000円相当を進呈
- ケータイ補償:3年間で最大12万円(購入端末の盗難・紛失・全損時)
- お買物あんしん保険:年間最大300万円(購入品の破損・盗難を90日間補償)
- 国内・ハワイの主要空港ラウンジが無料
- 入会・固定費支払い・利用の特典で合計最大7,400ポイント(2026年11月1日まで増額中)
毎月のドコモ料金が税抜9,167円を超えれば、10%還元だけで年会費11,000円の元が取れる計算です。
さらに上のdカード PLATINUM(年会費29,700円)は最大20%還元・年間ご利用額特典最大40,000円相当・補償20万円・プライオリティ・パスまで。
18〜29歳なら、年会費実質無料で5%還元のdカード GOLD Uから始めるのもおすすめです。
約2万円分の特典付き
dカード GOLD Uは30歳で自動的にGOLDになる
4種類のなかで見落とされやすいのがdカード GOLD Uです。
年会費は3,300円で、条件を満たせば実質無料になります。
| 実質無料の条件 | 内容 |
|---|---|
| ① 年齢 | 満22歳以下の 契約者 |
| ② 利用額 | 年間30万円 以上 |
| ③ プラン | 対象プランの 契約あり |
③の対象プランはドコモMAX・ポイ活MAX・ポイ活20・eximo・eximoポイ活・ahamoで、これは2年目の年会費確定時点だけに適用される条件です。
問題はその先で、満30歳以降の更新時に審査のうえ自動的にdカード GOLDへ変更されます。
つまり年会費が11,000円に上がるので、そのタイミングで元が取れるかを計算し直す必要があります。
ドコモ料金の還元もGOLD Uは5%なので、10%のGOLDとは損益分岐点が変わります。
5%で年会費3,300円を取り返すなら、月5,500円の対象利用が目安です。
20代のうちに使い、30歳の手前で使い方を決め直すという選び方もあります。
dカード積立の還元率はカードと口座で変わる
新NISAのクレカ積立でも、カードのランクで還元率が変わります。
しかもNISA口座かどうかでも率が違うので、まとめて整理します。
| 積立額 | GOLD | PLATINUM |
|---|---|---|
| NISA 全額 | 1.1% | 3.1% |
| NISA以外 〜5万円 | 1.1% | 3.1% |
| NISA以外 〜7万円 | 0.6% | 2.6% |
| NISA以外 〜10万円 | 0.2% | 2.2% |
NISA口座なら上限の10万円まで率が下がりません。
NISA以外の口座は5万円を超えたところから一気に率が落ちます。
PLATINUMの3.1%は入会初年度のみで、2年目以降は通常の進呈率に変わります。
月10万円をNISA口座で積み立てるなら、GOLDで年13,200ポイントです。
これだけで年会費11,000円を上回るので、積立をする人はGOLDの元を取りやすくなります。
ただし前の章のとおり、この積立額は年間ご利用額特典の100万円には加算されません。
新NISAのクレカ積立でもポイントが貯まる
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0.2~1.1% | 無料 |
| GOLD U GOLD | 1.1% | 3,300円 11,000円 |
| PLATINUM | 2.2~3.1% | 29,700円 |
新NISAは証券会社・銀行・クレカの3点セットがお得

新NISAは証券会社だけで選ぶと半分損します。
証券会社・クレジットカード・銀行の3点をセットで揃えることで、年間で数千〜数万円分のポイントや手数料がお得になります。
①対象のクレジットカードを紐づければ、投資信託のクレカ積立でポイント還元が発生。
毎月決まった額を積み立てるだけで、放置で年間数千〜数万ポイントが貯まります。
②連携銀行を紐づければ、証券口座への入出金手数料が0円になり、さらに普通預金の金利まで優遇される仕組み。
入金・出金のたびにかかるムダな手数料を丸ごとカットできます。
ドコモセットはdカード+マネックス証券+住信SBIネット銀行
NISA積立最大3.1%還元

ドコモの銀行(旧住信SBIネット銀行)の金利と手数料の実力は、こちらの記事で詳しく解説しています。
3つを別々に選ぶより、同じ経済圏でそろえたほうがもらえるポイントは年間で数万円分変わります。
dカード GOLDで損する人・得する人
ここまでの条件を、人物像の形でまとめます。
- ドコモのケータイとドコモ光を両方契約している
- ドコモMAXなど対象プランでお支払割の550円が付く
- 毎月の対象料金が税抜6,500円を超えている
- 新NISAのクレカ積立を月5万円以上している
- 年間100万円以上をdカードで払っている
- 海外や国内の空港ラウンジをよく使う
- ahamo・irumo・ドコモminiだけを使っている
- 請求額の大半が端末の分割払い
- 家族の名義で契約していて自分の回線が小さい
- ドコモ光を契約していない
- カードをほとんど使わない
- 年間の買い物が100万円に届かない
上の6つに当てはまるほど、年会費11,000円は簡単に回収できます。
逆に下の6つが当てはまるなら、年会費無料のdカードのほうが手元に残るお金は多くなります。
自分がどちらか分からないときは、請求書の「基本使用料」と「通話料」の欄だけを足してみてください。
その合計が税抜で月6,500円を超えていれば、GOLDに切り替える価値があります。
新規入会特典は2026年11月1日まで増額中
年会費の話とは別に、いま作ると入会特典が増額されています。
ドコモの銀行の連携開始を記念したキャンペーンで、期限は2026年11月1日です。
| 特典 | 内容 |
|---|---|
| 新規入会 特典 | 入会で 最大3,000pt |
| 固定費 支払特典 | 1カテゴリ300pt 最大2,400pt |
| 利用特典 | 決済5回以上で 最大7,000pt |
内訳は新規入会特典・固定費支払特典・利用特典の3つです。
固定費支払特典は全カード共通で、1カテゴリ300ポイント、最大8カテゴリで2,400ポイントになります。
対象は電気・ガス・水道・固定電話・放送・インターネット・新聞・保険の8つです。
利用特典は対象の決済5回以上と、うちモバイルタッチ決済5回以上が条件です。
モバイルタッチ決済はスマホのVisaかMastercardのタッチ決済限定で、iD決済は含まれません。
公式のカード一覧では、一般カードが合計最大3,900ポイント、GOLD UとGOLDが合計最大7,400ポイント、PLATINUMが合計最大9,400ポイントと案内されています。
増額キャンペーンでPLATINUMは合計最大12,400ポイントまで増えます。
注意点として、2015年11月20日以降にdカードを持ったことがある人は対象外です。
カードのグレードを切り替えるアップグレード・ダウングレードでの入会も対象になりません。
入会特典は11月1日まで
dカード×ドコモセット割でお得になる
| 組み合わせ | メリット |
|---|---|
| ドコモ光セット割 | スマホ代を毎月割引(最大1,210円/月) |
| ドコモでんき | スマホ代-110円/月+電気代でdポイント還元 |
| dカード GOLD払い | 利用料金の最大10%還元+お支払割(-550円/月) |
ドコモは揃えるほどにセット割でお得になる。
ドコモスマホ+光回線+でんき+dカード払いにすると最大1,870円割引になります。
GMOとくとくBB経由で申し込むとAmazonギフト10,000円分
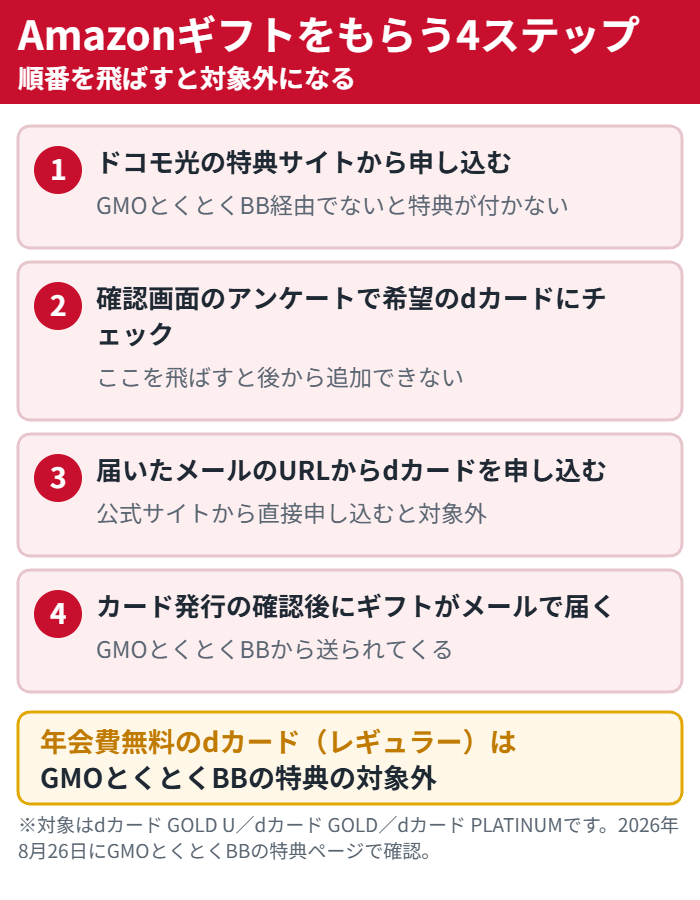
GMOとくとくBB×ドコモ光の特典サイト経由でdカード GOLD(またはGOLD U/PLATINUM)を申し込むと、限定で10,000円分のAmazonギフトコードがもらえます。
- GMOとくとくBB限定:Amazonギフトコード10,000円分(dカード GOLD/GOLD U/PLATINUMが対象)
- dカード公式の入会・利用特典:最大3,000ポイント(PLATINUMは利用額に応じて最大20,000ポイント)
- ドコモ光セット割:対象スマホの料金が毎月割引(家族の回線もまとめて対象)
- ドコモのケータイ・ドコモ光が10%還元(GOLD)・最大20%(PLATINUM)
※年会費無料の一般dカードは、GMOとくとくBBのAmazonギフト特典の対象外です。
特典を受け取るなら、dカード GOLD・GOLD U・PLATINUMのいずれかを選びましょう。
受け取りの流れは、
①申込フォームで希望のdカードをチェック → ②後日メールで届くURLからdカードを申し込み → ③カード発行
が確認された翌月末に、Amazonギフトコードがメールで届きます。
約2万円分の特典付き
ドコモ光セット割+dカード払いで固定費がまとめて安くなる
| 特典の種類 | 金額・内容 |
|---|---|
| スマホセット割 | 毎月最大1,210円引き |
| 現金キャッシュバック(1ギガ新規) | 最大85,000円 |
| 現金キャッシュバック(10ギガ新規) | 最大105,000円 |
| ドコモでんき同時申込ボーナス | +8,000円 |
| dカード申込ボーナス(Amazonギフト券) | +10,000円分 |
| 他社からの乗り換え補填(dポイント) | 最大100,000pt |
| ドコモスマホ乗り換え | 20,000pt |
ドコモセット割を揃えると、特典だけでも合計14万円分ぐらいになります。
スマホ・光回線・でんき・dカードの4つをまとめるのが前提です。
合計14万円分の特典
ドコモでんきもまとめれば、固定費もスマホ代もまるごとお得

dカード×ドコモ光の真価は、電気やスマホまでドコモでまとめるほど大きくなります。
セット割とdカード払いで、毎月の固定費をまるごとポイントに変えられます。
ドコモでんき|電気代がdポイント&スマホ代も-110円

電気を「ドコモでんき」にすると、毎月の電気代でdポイントがたまり、さらに対象スマホ料金が毎月-110円に。
支払いをdカードにすれば還元も上乗せされます。
- ドコモでんき Basic:電気代でdポイント還元(dカード払いなら最大20%)
- ドコモでんき Green:再生可能エネルギー由来の電気(+500円/月)
- セット割で対象スマホの料金が毎月-110円
- dカード GOLDならドコモ光・ドコモ料金の10%還元も対象
- 貯まったdポイントはローソン・マクドナルドなどで利用可能
電気代もdポイントに

dカードとdポイントカード・d払い・iDの違い
名前が似ているせいで、この4つは本当によく混同されます。
役割がまったく別なので、一度だけ整理しておきます。
| 名前 | 役割 |
|---|---|
| dカード | クレジット カード |
| dポイント カード | ポイントを ためる札 |
| d払い | スマホの 決済アプリ |
| iD | カードに載る 電子マネー |
dカードはクレジットカードそのもので、審査があり支払いは後払いです。
dポイントカードはポイントをためるためだけの札で、審査も年会費もありません。
d払いはスマホのアプリで、支払い元にdカードを設定して使います。
iDはdカードに最初から載っている電子マネーで、かざすだけで払えます。
dカードで払えばiDでもクレジットでも100円につき1ポイントが付きます。
d払いとdカードは二重取りにならない
よくある誤解が、d払いの支払い元をdカードにすると両方のポイントが付くというものです。
ドコモ公式には2022年12月10日から、d払いはdカード決済ポイントの進呈対象外と書かれています。
つまりd払い側のポイントは付きますが、dカード側の1%は付きません。
二重取りになるのは、お店でdポイントカードを提示してからdカードで払うときです。
d払いを使うなら、支払い元は必ずdカードにしておいてください。
dカード以外のクレジットカードや電話料金合算払いにしていると、d払いのポイントまで対象外になります。
dカード プリペイドは審査なしで作れる
クレジットカードの審査が不安な人向けに、dカード プリペイドという選択肢もあります。
年会費は永年無料で、ドコモのケータイ契約も審査も不要です。
ただしチャージ式なので、ドコモ料金の10%還元やお支払割の対象にはなりません。
dカード GOLDを解約するときに気をつけること
元が取れないと分かったら、無理に持ち続ける必要はありません。
ただし解約の前に確認しておきたいことが4つあります。
- 年間ご利用額特典の対象期間が終わっているか
- ケータイ補償を使う予定がないか
- ドコモ料金の支払い方法を先に切り替えたか
- dポイントの有効期限が近くないか
年間ご利用額特典は対象期間の買い物額で決まるので、達成しているのに解約すると受け取れなくなります。
ケータイ補償は3年間で最大12万円なので、端末を買ったばかりなら残しておく価値があります。
ドコモ料金の支払い方法をdカード GOLDのままにして解約すると、料金の支払いが止まります。
必ず先に別の支払い方法へ変更してから解約してください。
グレードを下げるダウングレードという手もあり、年会費無料のdカードに変えれば1%還元とお支払割220円は残せます。
ただしダウングレードでの入会は新規入会特典の対象外になります。
dカードの申し込み方法(GMOとくとくBB×ドコモ光経由がいちばんお得)
いちばんお得なのは、GMOとくとくBB×ドコモ光の特典サイトから申し込む方法です。
手順はかんたん3ステップ。
- 特典サイトからドコモ光を申し込み、フォームのアンケートで希望のdカード(GOLD以上)をチェックする
- 後日メールで届くURLから、dカード(GOLD/GOLD U/PLATINUM)を申し込む
- 料金の支払い方法をdカードに設定する
申し込みには、お支払い口座情報(キャッシュカード等)・本人確認書類(運転免許証等)・勤務先情報が必要です。
事前に準備しておくとスムーズです。
約2万円分の特典付き
dカード GOLDとGOLD Uの違いはどこ?損益分岐点で比べる
年会費3,300円のGOLD Uと11,000円のGOLDは、どこで逆転するのかを計算します。
ドコモ料金の還元率はGOLD Uが5%、GOLDが10%です。
| 項目 | GOLD U | GOLD |
|---|---|---|
| 年会費 | 3,300円 | 11,000円 |
| ドコモ料金 | 5% | 10% |
| 単独の 分岐点 | 月5,500円 | 月9,167円 |
| ケータイ 補償 | 3年10万円 | 3年12万円 |
それぞれ単独で年会費を取り返すなら、GOLD Uは月5,500円、GOLDは月9,167円が目安です。
問題は「どちらにするか」で、これは年会費の差と還元率の差で決まります。
年会費の差は7,700円、還元率の差は5%です。
7,700円を5%で割ると154,000円になり、12か月で割ると月12,833円です。
つまり対象のドコモ料金が月12,833円(税抜)を超えるならGOLD、下回るならGOLD Uが得になります。
さらにGOLD Uが実質無料になる条件を満たしている人は、年会費の差が11,000円になります。
この場合の分岐点は月18,333円まで上がるので、よほどの高額利用でないかぎりGOLD Uのままで十分です。
ただしGOLD Uは満30歳以降の更新時に自動でGOLDへ変わるので、その年は必ず計算し直してください。
dカード PLATINUMは誰が持つべき?
年会費29,700円のdカード PLATINUMも、計算してみると意外と持ちやすい層があります。
ドコモ料金の還元は入会初年度が20%で、2年目以降はショッピング利用額に応じて10〜20%に変わります。
| 項目 | 内容 |
|---|---|
| 年会費 | 29,700円 |
| ドコモ料金 | 初年度20% |
| 年間利用 特典 | 最大4万円 相当 |
| ケータイ 補償 | 3年20万円 |
| ラウンジ | プライオリティ パス |
初年度20%で年会費を取り返すなら、対象のドコモ料金は月12,375円(税抜)が目安です。
ただし2年目以降は10%まで下がる可能性があるので、その場合は月24,750円が必要になります。
現実的に効くのは新NISAのクレカ積立のほうです。
PLATINUMの積立還元は入会初年度3.1%で、NISA口座なら月10万円まで率が下がりません。
月10万円を積み立てると年37,200ポイントになり、これだけで年会費29,700円を超えます。
年間ご利用額特典も400万円で最大4万円相当まで伸びるので、事業の経費をまとめている人にも向いています。
逆に積立をせず、ドコモ料金も月1万円台前半なら、GOLDのほうが手元に残ります。
自分に合うカードを見る
ケータイ補償は年会費のうちいくら分の価値がある?
ポイント以外で年会費の回収に効くのが、dカードケータイ補償です。
カードのランクで補償の金額と期間が変わります。
| カード | 補償の内容 |
|---|---|
| dカード | 1年以内 最大3万円 |
| GOLD U | 3年間 最大10万円 |
| GOLD | 3年間 最大12万円 |
| PLATINUM | 3年間 最大20万円 |
対象になるのは紛失・盗難・修理不能で、画面割れなどの「修理できる故障」は対象外です。
補償は現金ではなく、同一機種・同一カラーの端末を買い直すときの費用にあてる形になります。
年会費無料のdカードは1年以内で最大3万円なので、2年目以降に壊すと何も出ません。
GOLDなら3年間で最大12万円まで伸びるので、20万円クラスの端末を使っている人には保険として大きい差になります。
折りたたみスマホや最新のiPhoneのように高い端末を持つ人ほど、この差が年会費を上回りやすくなります。
逆に3万円台の端末を使っているなら、補償を理由にGOLDを選ぶ意味はありません。
旅行保険と空港ラウンジも年会費の一部
dカード GOLDには、旅行まわりの特典もまとめて付いてきます。
金額だけ見るとかなり手厚い内容です。
| 特典 | 内容 |
|---|---|
| 海外旅行 保険 | 最大1億円 |
| 国内旅行 保険 | 最大5,000万円 |
| 空港 ラウンジ | 国内・ハワイ が無料 |
| レンタカー | ハーツの 割引優待 |
海外旅行保険は最大1億円で、治療費や損害賠償まで幅広くカバーされます。
国内旅行保険は最大5,000万円で、航空機の遅延による費用も対象です。
空港ラウンジは国内とハワイの主要空港が無料で、GOLD Uでも同じように使えます。
PLATINUMになるとプライオリティ・パスが付き、世界の空港ラウンジが対象になります。
ドコモ公式のカード一覧で年会費無料のdカードの特徴として挙げられているのは、1%還元・年会費永年無料・ケータイ補償の3つだけです。
年に2回以上飛行機に乗る人なら、ラウンジと保険だけで年会費の半分は回収できます。
dカードの締め日と支払日はいつ?
申し込む前に知っておきたいのが、締め日と支払日です。
dカードは毎月15日締め、翌月10日払いです。
| 項目 | 内容 |
|---|---|
| 締め日 | 毎月15日 |
| 支払日 | 翌月10日 |
| 休業日 | 翌営業日 |
| 支払方法 | 1回・2回 分割・リボ |
10日が金融機関の休業日にあたる場合は翌営業日にずれます。
16日に使った分は翌月15日の締めに入るので、支払いまで最長で約2か月あります。
支払い方法は1回払いのほかに、2回払い・分割払い・リボ払い・ボーナス一括払いが選べます。
お支払い月を最長6か月先まで変えられるスキップ払いもありますが、カード番号が4363・5344・5365で始まる人だけの機能です。
リボ払いと分割払いの手数料は、年間ご利用額特典の100万円の集計に入りません。
手数料を払ったうえに特典の計算からも外れるので、使わずに済ませるのが得策です。
dカードの申し込み条件と用意するもの
申し込みの前に、条件を満たしているかを確認しておきます。
dカード GOLDの入会条件は満18歳以上(高校生を除く)で、安定した継続収入があることです。
| 条件 | 内容 |
|---|---|
| 年齢 | 満18歳以上 高校生は除く |
| 収入 | 安定した 継続収入 |
| 名義 | 個人名義 |
| 口座 | 本人名義の 口座 |
卒業を迎えた高校生は、卒業年度の3月31日までは申し込めません。
個人名義であることと、本人名義の口座を支払い口座に設定することも条件になります。
申し込みにはdアカウントが必要なので、持っていない人は先に作っておいてください。
dアカウントの回線契約が法人名義、またはdポイントクラブに未入会だとdポイントがためられません。
手元に用意するのは、本人確認書類・口座情報・勤務先情報の3つです。
なおdカードは2026年7月1日付でNTTドコモ・フィナンシャルグループへ承継されました。
券面には引き続き「株式会社NTTドコモ」と印字されている場合がありますが、発行主体はドコモFGです。
dカードと他社のカードはどう違う?
ドコモを使っていない人にとっては、他社のカードのほうが得になることもあります。
代表的な2枚と立ち位置のちがいを並べておきます。
| カード | 強いところ |
|---|---|
| dカード GOLD | ドコモ料金 10%還元 |
| 三井住友 カード | 対象店で 最大20% |
| 楽天 カード | 楽天市場の 買い回り |
dカード GOLDの強みは、固定費であるドコモ料金が10%で返ってくることに尽きます。
毎月必ず発生する支払いが対象なので、意識しなくてもポイントが積み上がります。
三井住友カードとOliveは、対象のコンビニや飲食店でのタッチ決済に強いカードです。
外食やコンビニの利用が多い人は、三井住友カードとOliveの違いとクレカ積立の還元率もあわせて確認してください。
楽天カードは楽天市場での買い回りが軸なので、ネット通販が中心の人向けです。
経済圏ごとの組み方はドコモ経済圏の攻略ランキングにまとめています。
ドコモのケータイかドコモ光を使っているなら、まずdカードを1枚持つのがいちばん外れが少ない選び方です。
年会費は実質4,400円
dカード GOLDを1年使うといくら得する?3つのパターンで計算
ここまでの数字を全部入れて、1年間の収支を出してみます。
ドコモ料金・買い物・クレカ積立・お支払割・年間ご利用額特典の5つを合計した金額です。
パターン1|ドコモ料金が月4,000円のライトユーザー
ドコモ料金が税抜4,000円、買い物が月3万円、クレカ積立はなしという想定です。
| 内訳 | 年間 |
|---|---|
| ドコモ10% | 4,800pt |
| 買い物1% | 3,600pt |
| お支払割 | 6,600円 |
| 年間利用 特典 | 0円 |
| 合計 | 15,000円 |
もらえる合計は15,000円相当で、年会費11,000円を引くとプラス4,000円です。
ところが同じ条件で年会費無料のdカードを使うと、1%還元とお支払割220円で6,720円相当になります。
つまりこの層は、GOLDにすると年間2,720円ぶん損をする計算です。
パターン2|ドコモ料金が月8,000円の標準ユーザー
ドコモ料金が税抜8,000円、買い物が月5万円、クレカ積立が月3万円という想定です。
| 内訳 | 年間 |
|---|---|
| ドコモ10% | 9,600pt |
| 買い物1% | 6,000pt |
| 積立1.1% | 3,960pt |
| お支払割 | 6,600円 |
| 合計 | 26,160円 |
合計26,160円相当から年会費を引いてプラス15,160円になります。
ここまで来るとGOLDにする価値がはっきり出ます。
買い物の合計が100万円に届いていないので、年間ご利用額特典はまだ入りません。
パターン3|ドコモ料金が月12,000円のヘビーユーザー
ドコモ料金が税抜12,000円、買い物が月8万円、クレカ積立が月10万円という想定です。
| 内訳 | 年間 |
|---|---|
| ドコモ10% | 14,400pt |
| 買い物1% | 9,600pt |
| 積立1.1% | 13,200pt |
| お支払割 | 6,600円 |
| 年間利用 特典 | 10,000円 |
| 合計 | 53,800円 |
合計53,800円相当から年会費を引いてプラス42,800円です。
買い物96万円とドコモ料金の年間ぶんを足すと100万円を超えるので、年間ご利用額特典も入ります。
ただし積立の120万円はこの100万円の集計に入らないので、そこは足さずに計算しています。
自分の年間収支を試算する
家族カードとETCカードの年会費
見落とされやすいのが、追加カードの年会費です。
家族カードはカードのランクと枚数で扱いが変わります。
| カード | 家族カードの年会費 |
|---|---|
| dカード | 永年無料 |
| GOLD U | 1枚1,100円 |
| GOLD | 2枚目以降 1枚1,100円 |
| PLATINUM | 2枚目以降 1枚1,100円 |
GOLDとPLATINUMは1枚目が無料で、2枚目からは利用の有無にかかわらず1枚1,100円かかります。
GOLD Uだけは1枚目から1,100円が必要です。
注意したいのは、GOLD Uの家族カードはドコモ料金5%還元の対象外という点です。
ETCカードは初年度無料で、2年目以降は前年度に一度も利用がないと550円かかります。
ただしGOLD U・GOLD・PLATINUMの会員は、利用の有無にかかわらず2年目以降も無料です。
家族で口座をひとつにまとめられるので、家計管理の面でも使いやすくなります。
dポイントの使い道と気をつけたい有効期限
貯めたdポイントをどう使うかで、実際の価値は変わります。
dポイントには通常のポイントと期間・用途限定ポイントの2種類があります。
| 使い道 | 内容 |
|---|---|
| お店で使う | ローソンなど dポイント加盟店 |
| 料金に 充当 | ドコモの ケータイ料金 |
| d払い | 決済に そのまま使う |
| ポイント 投資 | dポイント運用 |
通常のdポイントは1ポイント1円として、街のお店・ネット・ドコモ料金の支払いに使えます。
一方で入会特典などでもらえる期間・用途限定ポイントは他社ポイントへ交換できません。
新規入会特典のポイントは進呈日から93日で期限が切れるので、もらったら早めに使ってください。
いちばん確実なのは、ドコモのケータイ料金の支払いに充てる方法です。
使い忘れて失効するくらいなら、毎月の固定費に回すほうが結果的に得になります。
dカードでよくある失敗5つ
最後に、実際につまずきやすいところを並べておきます。
- カードを作っただけでドコモ料金の支払い設定を変えていない
- GMOとくとくBBのアンケートで希望のdカードにチェックし忘れた
- 年会費無料の一般カードで申し込んでAmazonギフトの対象外になった
- 入会特典のエントリーやメール設定を期限までにしなかった
- 期間・用途限定ポイントを93日以内に使わずに失効させた
いちばん多いのが支払い設定の切り替え忘れです。
請求月の前月末日までに設定していないと、その月は1%しか付きません。
2つ目と3つ目は、Amazonギフトを取り逃す2大パターンです。
申込フォームの確認画面でチェックを入れ、届いたメールのURLからGOLD以上を申し込んでください。
4つ目のエントリーは公式特典の受け取り条件なので、忘れると数千ポイントが消えます。
どれも申し込み当日に済ませておけば防げるものばかりです。
いま持っているdカードからGOLDへ上げるときの注意
すでに年会費無料のdカードを持っている人は、アップグレードで切り替えられます。
ただし新規で作る場合ともらえるものが変わります。
| 項目 | 新規入会 | アップグレード |
|---|---|---|
| 新規入会 特典 | 対象 | 対象外 |
| カード 番号 | 新しく 発行 | 引き継ぐ |
| 手続き | dアカウント で申込 | 有効期限と コードが必要 |
ドコモ公式には、カードグレードの切替えでの入会は新規入会特典の対象外と明記されています。
アップグレードとダウングレードのどちらも同じ扱いです。
つまり入会特典の最大7,400ポイントは、はじめてdカードを作る人だけが受け取れます。
アップグレードの手続きには、いま持っているカードの有効期限とセキュリティコードが必要です。
申し込みの前に、手元にカードを用意しておいてください。
なお2015年11月20日以降にdカードを発行した履歴がある人は、いったん解約してから作り直しても新規入会特典の対象にはなりません。
dカード GOLDは何年持ち続けるべき?
入会特典は最初の1年だけですが、年会費は毎年かかります。
2年目以降も持ち続けるかどうかは、入会特典を除いた収支で判断します。
| 年 | もらえるもの |
|---|---|
| 1年目 | 入会特典+ 還元+割引 |
| 2年目 以降 | 還元+割引+ 年間利用特典 |
1年目は入会特典が乗るので、多少条件が悪くても黒字になりがちです。
本当の勝負は2年目以降で、ここからは還元とお支払割と年間ご利用額特典だけになります。
前の章の3パターンで言えば、ライトユーザーは2年目から赤字に近づきます。
標準ユーザー以上なら、2年目以降も安定してプラスが続きます。
毎年ひとつだけ確認するとしたら、請求書の基本使用料と通話料が税抜6,500円を超えているかです。
下回る年が続くようなら、年会費無料のdカードへ下げる判断をしてください。
審査に不安があるときの選択肢
dカード GOLDは満18歳以上で安定した継続収入があることが条件です。
収入の条件が気になる人には、段階を踏む方法があります。
- まず年会費無料のdカードを作って利用実績を積む
- 18〜29歳ならdカード GOLD Uから始める
- 審査が不安ならdカード プリペイドで先にdポイントをためる
dカード プリペイドは審査もドコモのケータイ契約も不要で作れるチャージ式のカードです。
年会費は永年無料で、Apple Payに設定すればiPhoneでもタッチ決済ができます。
ただしチャージ式なので、ドコモ料金の10%還元やdカードお支払割の対象にはなりません。
あくまでdポイントをためる入口として使い、条件が整ったらGOLDへ進むのが現実的な順番です。
GMOとくとくBBのAmazonギフトはGOLD以上が対象なので、そこを狙うなら最初からGOLDで申し込んでください。
年会費は実質4,400円
ネット通販は「dカード ポイントモール」を経由する
意外と使われていないのが、dカード ポイントモールです。
掲載されているショップは400以上あります。
モールを経由してからいつものネットショップで買い、dカードで支払うだけでdポイントが上乗せされます。
経由するかどうかだけの違いなので、やらないと単純に取り逃しになります。
ブラウザのお気に入りにモールを入れておき、買い物の前に必ず通る習慣にするのが確実です。
街のお店で使うdカード特約店と役割が違うので、両方を使い分けてください。
特約店は「そのお店でdカードを使う」、ポイントモールは「そのサイトへ入る前に経由する」という違いです。
iDとタッチ決済はどう使い分ける?
dカードには電子マネーのiDが最初から載っています。
iDマークのあるお店なら、カードでもスマホでもかざすだけで支払いができます。
| 支払い方 | ポイント |
|---|---|
| クレジット | 100円で 1ポイント |
| iD | 100円で 1ポイント |
| タッチ決済 | 100円で 1ポイント |
どの方法で払っても、通常の還元は100円につき1ポイントで変わりません。
ただし新規入会特典の利用特典だけは条件が違います。
「モバイルタッチ決済5回以上」の条件はスマホのVisaのタッチ決済とMastercardのタッチ決済に限定されていて、iD決済は含まれません。
入会特典を満額もらいたい人は、最初の数か月だけタッチ決済を意識して使ってください。
ふだんの使い勝手ではiDのほうが対応店舗が多いので、特典を取り終えたらiDに戻して問題ありません。
dカード GOLDの落とし穴を避ける3つの設定
特典を取りこぼす人の多くは、申し込み直後の設定でつまずいています。
やることは3つだけなので、申し込んだその日に済ませてください。
- dカード新規入会特典にWebエントリーする
- 「dカードお得情報メール」を「通知する」に設定する
- ドコモ料金の支払い方法をdカードに変更する
1つ目のエントリーは、申込日から入会月の翌月10日までが期限です。
2つ目のお得情報メールは入会月の当月末までに設定し、特典が進呈されるまで「通知する」のまま維持する必要があります。
途中で「通知しない」に変えると、それだけで特典の対象から外れます。
3つ目の支払い方法の変更は、請求月の前月末日までに済ませないとその月は1%しか付きません。
あわせてdポイントクラブへの入会も確認しておいてください。
dアカウントの回線契約が法人名義、またはdポイントクラブ未入会だとそもそもdポイントがためられません。
この3つを申し込み当日にまとめてやっておけば、あとは放置していてもポイントが積み上がります。
dカードのよくある質問
最後に、申し込みの前によく聞かれる点を16問にまとめました。
金額はすべて2026年8月26日時点のドコモ公式とGMOとくとくBBの表示にもとづいています。
- dカード GOLDの損益分岐点はいくらですか?
- 何と比べるかで3通りあります。他社カードでドコモ料金を払っている人が切り替えるなら月3,667円、年会費無料のdカードと比べるなら月6,519円、ポイント還元だけで考えるなら月9,167円です。いずれも各種割引を適用したあとの税抜金額で、端末代金は含みません。
- dカード GOLDはいくら使えば元が取れますか?
- ドコモ料金だけで考えるなら上の分岐点が目安です。買い物で取り返すなら、年間ご利用額特典がもらえる年間100万円が一つの区切りになります。新NISAのクレカ積立を月10万円するだけでも、GOLDのNISA口座なら年13,200ポイントになり年会費を上回ります。
- dカード GOLDの落とし穴は何ですか?
- 10%還元の対象が思ったより狭いことです。消費税・端末代金・各種手数料・d払い・コンテンツ使用料はすべて対象外で、しかも1,000円未満は切り捨てられます。請求10,000円でも実際は700ポイントということが普通に起こります。
- ahamoでもdカード GOLDの10%還元は使えますか?
- 使えません。ahamo・irumo・ahamo光の利用料金は対象外です。ahamoはdカードお支払割の対象プランにも入っていないため、残る特典はahamoボーナスパケット月+5GBとケータイ補償だけになります。
- 家族の分の料金も10%還元になりますか?
- なりません。対象はdカード GOLDにご利用携帯電話番号として登録した1回線だけです。家族全員ぶんを取りたい場合は、家族カードではなく本会員のカードをそれぞれ作る必要があります。
- 年間ご利用額特典は現金でもらえますか?
- 現金でもdポイントでもなく、クーポンで受け取ります。ドコモ公式には「交換先によっては上記の特典進呈金額を下回るクーポンとなることがあります」と書かれていて、1万円が7,000円のクーポンになる例が示されています。
- dカード GOLD Uは30歳になったらどうなりますか?
- 満30歳以降の更新時に、審査のうえ自動的にdカード GOLDへ変更されます。年会費は3,300円から11,000円に上がるので、そのタイミングで元が取れるかを計算し直してください。
- dカードとd払いを併用すると二重取りできますか?
- 2022年12月10日から、d払いの支払いにdカードを設定してもdカード側の決済ポイントは付かなくなりました。二重取りになるのは、お店でdポイントカードを提示してからdカードで支払うときです。
- 端末代金も10%還元の対象ですか?
- 対象外です。バリューコースの分割支払金も含めてポイントは付きません。請求書のうち基本使用料・通話料・付加機能使用料の部分だけが対象になります。
- 年会費無料のdカードでもAmazonギフトはもらえますか?
- もらえません。GMOとくとくBBの特典の対象はdカード GOLD U・dカード GOLD・dカード PLATINUMの3種類で、dカード(レギュラー)は対象外と明記されています。
- GMOとくとくBB経由で申し込むと公式の入会特典はどうなりますか?
- GMOとくとくBBの特典ページには、ドコモ公式の特典とGMOとくとくBB限定のAmazonギフトカードの両方が案内されています。ただし公式特典にはWebエントリーとお得情報メールの設定という条件があるので、申し込み後にdカードのサイトで手続きを済ませてください。
- 新規入会特典はいつまでですか?
- ドコモの銀行の連携開始を記念した増額キャンペーンが2026年11月1日までです。この期間はPLATINUMで合計最大12,400ポイントまで増えます。
- dカード積立は年間ご利用額特典の100万円に入りますか?
- 入りません。マネックス証券のdカード積立とTHEO+ docomoは、年間ご利用額特典のお買物額累計の対象外です。年会費・各種手数料・電子マネーやプリペイドカードへのチャージも同じく対象外になります。
- 100万円に少し届かないときはどうすればいいですか?
- モバイルSuica・モバイルPASMO・モバイルICOCAへのチャージは集計の対象です。定期券の購入も含まれるので、通勤で電車を使う人はここで調整できます。楽天EdyやnanacoやWAONへのチャージは対象外です。
- dカード GOLDの解約はいつでもできますか?
- いつでもできますが、先にドコモ料金の支払い方法を別のカードや口座に変えてください。そのままにすると料金の支払いが止まります。年間ご利用額特典の対象期間を達成しているなら、受け取ってから解約したほうが得です。
- dカードの家族カードは年会費がかかりますか?
- dカードとdカード GOLDの家族カードは1枚目が無料です。dカード GOLD Uの家族カードは1枚1,100円、GOLDとPLATINUMは2枚目以降が1枚1,100円かかります。ETCカードはGOLD U以上なら2年目以降も無料です。
年会費は実質4,400円
dカードの注意点
- 年会費無料の一般dカードは、GMOとくとくBBのAmazonギフト特典の対象外(GOLD/GOLD U/PLATINUMが対象)
- Amazonギフトコードは、メールで届くURLからの手続きが必須。フォーム入力だけでは対象外です
- ギフトコードはカード発行が確認された翌月末にメールで届きます
- dカード GOLDは年会費11,000円(税込)。ドコモ料金が高い人ほど10%還元で元が取れます
- ドコモのケータイ・ドコモ光の10%還元は、ahamo/irumo/端末代金・事務手数料など一部対象外です
- 特典の内容・金額は時期によって変わります。最新の条件は必ず特典サイトで確認してください
- クレカ積立の還元率はカード種類や口座で変わります(NISA口座ならGOLDは10万円まで1.1%)
- マネックス証券のdカード積立は、年間ご利用額特典の100万円の集計に入りません
- 年間ご利用額特典は現金ではなくクーポンで、交換先によっては額面を下回ります
- dカード GOLD Uは満30歳以降の更新時に、審査のうえ自動的にdカード GOLDへ変わります
- 住信SBIネット銀行は2026年8月3日にドコモSMTBネット銀行へ名称変更されました
まとめ|dカード GOLDは月6,519円が分かれ目
この記事の要点をまとめます。
- 損益分岐点は比べる相手で3通り(月3,667円/月6,519円/月9,167円)
- 10%還元の対象は税抜・割引後・1,000円未満切り捨てで、端末代と手数料は対象外
- dカードお支払割の月550円で、年会費11,000円は実質4,400円になる
- ahamo・irumo・ドコモminiは10%還元の対象外
- 年間ご利用額特典は現金ではなくクーポンで、額面を下回ることがある
- マネックス証券のdカード積立は年間100万円の集計に入らない
- dカード GOLD Uは満30歳以降の更新時に自動でGOLDへ変わる
- 新規入会特典は2026年11月1日まで増額中(GOLDは合計最大7,400ポイント)
判断は請求書の基本使用料と通話料を足して、税抜6,500円を超えるかどうかの一点で足ります。
超えているなら、GMOとくとくBB経由でGOLD以上を申し込むのがいちばん取りこぼしがありません。
dカードは、年会費無料でも1%還元+特約店+新NISA積立と“普段使い”で十分お得。
そのうえで、ドコモ光とセットにしてGMOとくとくBB経由でdカード GOLDを申し込めば、Amazonギフト10,000円分+ドコモ料金10%還元まで一気に効いてきます。
合計14万円分の特典