記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
給料は「余ったら貯金」ではなく、給料日に先取りで4つに分けるのが続くやり方です。
分け方の目安は、固定費4割・生活費3割・特別費1割・先取り2割です。
先取りの2割は、生活費の6か月分が貯まるまでは預金に置き、そのあとは新NISAの積立に回します。
| 口座 | 割合 | 払うもの |
|---|---|---|
| 固定費 | 4割 | 家賃・スマホ 電気・保険 |
| 生活費 | 3割 | 食費・日用品 交際費 |
| 特別費 | 1割 | 年払い・帰省 家電 |
| 先取り | 2割 | 貯金 →新NISAの積立 |
※50/30/20の法則を4つの口座に合わせた目安
固定費が4割を超えている人は、振り分ける前にスマホと電気を見直すと先取りを増やせます。
先取りのうち新NISAに回す分は、SBI証券で毎月の積立にしておけば手間がかかりません。
先取りは新NISAへ
給料の振り分けとは?余ったら貯金では貯まらない理由
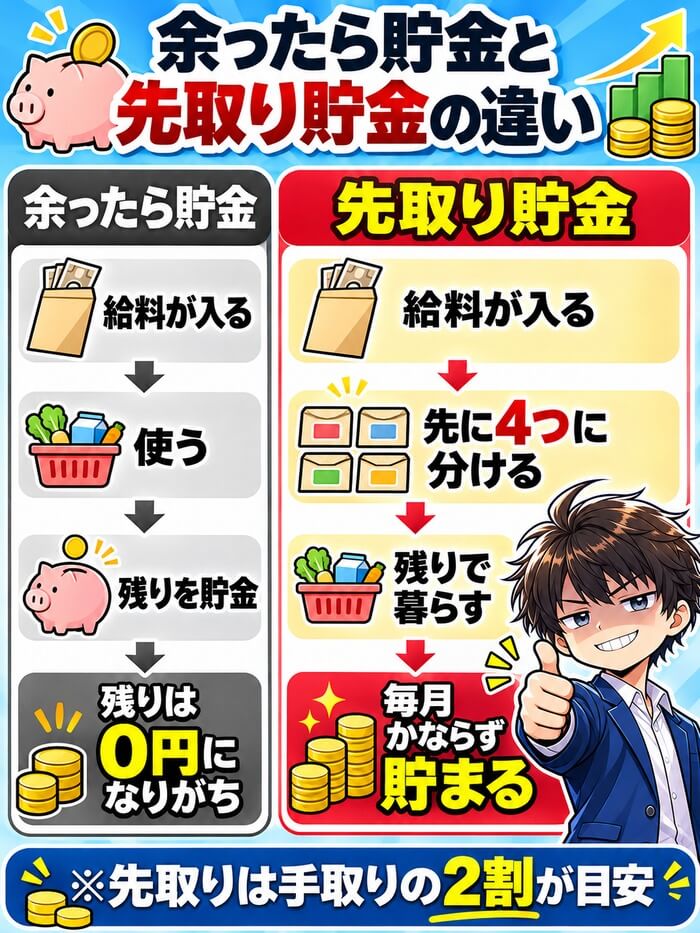
給料の振り分けとは、給料日に手取りを使い道ごとの口座や袋に分けておくことです。
先に使ってから残りを貯金に回すと、多くの月で残りは0円になります。
給料日に先取りで分けてしまえば、使えるお金が最初から決まるので使いすぎが起きにくくなります。
振り分けるメリットは3つ
1つ目は、何にいくら使っているかが口座ごとに見えることです。
2つ目は、先取りした分に手を付けないので貯金が自動で増えることです。
3つ目は、年払いの保険や車検などの特別費で慌てなくなることです。
銀行を分けておくと、1つの銀行につき元本1,000万円までという預金保険の枠も超えにくくなります。
デメリットは管理の手間と振込手数料
口座を増やすと、全部でいくらあるかが分かりにくくなります。
銀行によっては他の銀行へ移すたびに振込手数料がかかるので、無料の回数がある銀行を選びます。
口座は4つまでにして、残高をまとめて見られる家計簿アプリを使うと手間が減ります。
給料の振り分け方|給料日にやる5ステップ
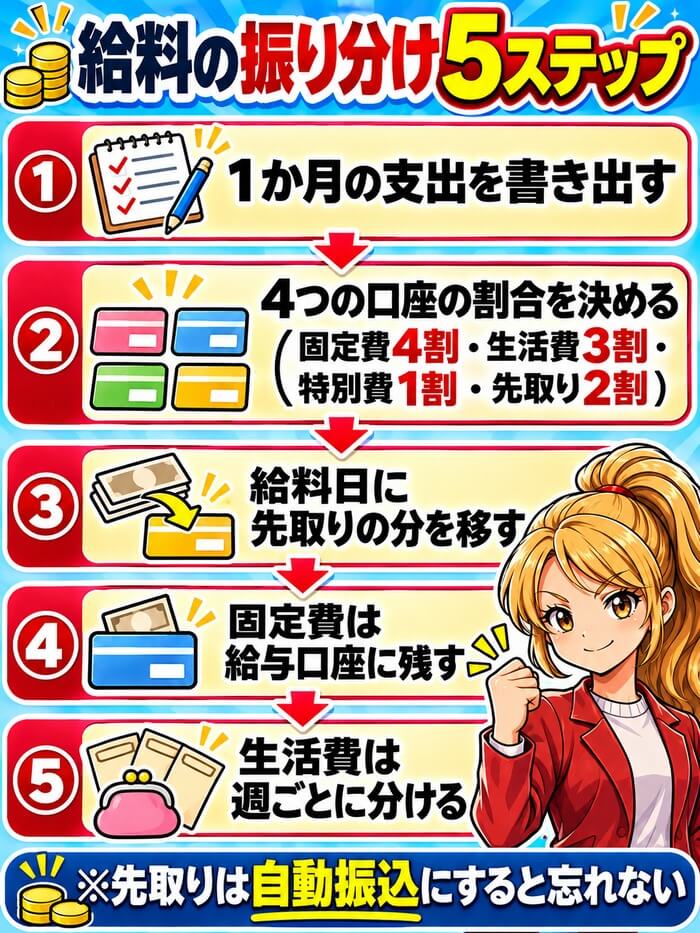
ステップ1|1か月の支出を書き出す
最初に、先月の固定費と生活費を家計簿アプリや通帳で書き出します。
固定費は家賃・スマホ・電気やガス・保険・サブスクなど、毎月ほぼ同じ額が出ていくお金です。
生活費は食費・日用品・交際費・服など、月によって変わるお金です。
1年に1回の出費は12で割って、特別費として月の額にします。
ステップ2|4つの口座の割合を決める
割合の目安は、固定費4割・生活費3割・特別費1割・先取り2割です。
家賃が高くて固定費が4割を超える人は、まず先取り1割から始め、固定費を下げた分だけ上げていきます。
よく知られた「50/30/20の法則」は、必要な支出5割・好きに使うお金3割・貯蓄2割に分ける考え方で、それを口座に合わせたのがこの割合です。
ステップ3|給料日に先取りの分を移す
給料が入ったら、何かを払う前に先取りの分を貯金用の口座へ移します。
毎回手で移すと忘れるので、銀行の定額自動振込や証券会社の積立で、給料日の翌日に自動で動くようにします。
ステップ4|固定費は給与口座に残す
家賃やスマホ代など引き落としのある固定費は、給与口座にそのまま残しておきます。
引き落とし口座を1つにまとめておくと、残高不足で引き落とせない失敗を防げます。
ステップ5|生活費は週ごとに分ける
生活費は1か月分を4~5週に分けて、週の予算の中で使います。
週の終わりに残った分は特別費か先取りに回すと、月末の使い切りを防げます。
週ごとに区切ると、月の途中で使いすぎに気付けるのも利点です。
面倒なら口座は2つから始めてもいい
4つに分けるのが面倒なら、「先取り」と「それ以外」の2つから始めても効果があります。
先取りさえ給料日に移せば、残りは自由に使っても貯金は減りません。
慣れてきたら、特別費を分けて3つにします。
積立も自動にする
手取り別の振り分け額|18万・22万・25万・30万円
| 手取り | 固定費 | 生活費 | 先取り |
|---|---|---|---|
| 18万円 | 7.2万円 | 5.4万円 | 3.6万円 |
| 22万円 | 8.8万円 | 6.6万円 | 4.4万円 |
| 25万円 | 10万円 | 7.5万円 | 5万円 |
| 30万円 | 12万円 | 9万円 | 6万円 |
※残りの1割(1.8万~3万円)は特別費
手取り22万円なら、固定費8.8万円・生活費6.6万円・特別費2.2万円・先取り4.4万円が目安です。
一人暮らしで家賃が7万円を超えると固定費が4割に収まらないので、ほかの固定費を下げて合わせます。
実家暮らしで家賃がない人は、固定費が少ない分を先取りに足して3~4割を目指せます。
一人暮らしの例(手取り22万円・家賃6.5万円)
| 費目 | 月の額(例) |
|---|---|
| 家賃 | 6.5万円 |
| 電気・ガス・水道 | 1万円 |
| スマホ(楽天モバイル) | 0.2万円 |
| 保険・サブスク | 0.7万円 |
| 固定費の合計 | 8.4万円 |
| 食費 | 3.5万円 |
| 日用品・交通・交際 | 2万円 |
| 服・美容・趣味 | 1.1万円 |
| 生活費の合計 | 6.6万円 |
※特別費2.2万円と先取り4.4万円は別口座
固定費を8.4万円に抑えれば、固定費の口座の8.8万円の中に0.4万円の余りが出ます。
余った分は月末に先取りへ移すと、先取りは月4.8万円になります。
スマホを大手の高いプランのままにすると、この例でも固定費が4割を超えやすくなります。
特別費は1年分を12で割って積み立てる
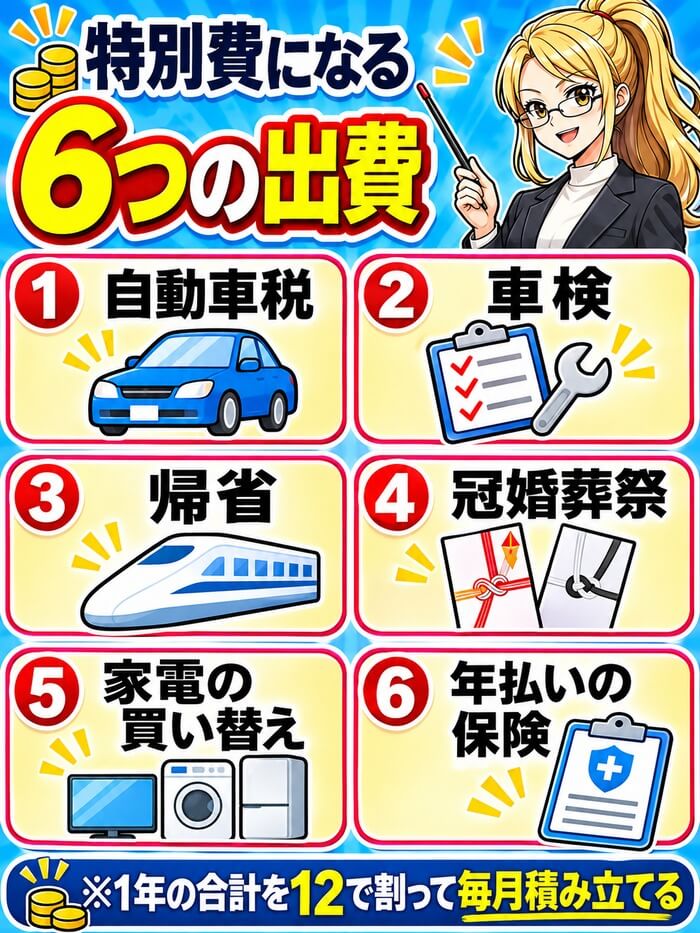
特別費は、1年に1回~数回だけ出ていくお金です。
自動車税・車検・帰省・冠婚葬祭・家電の買い替え・年払いの保険などを書き出し、1年の合計を12で割った額を毎月の特別費にします。
特別費の口座から出すと決めておけば、先取りした貯金を崩さずに済みます。
夫婦の振り分けは共通の口座を1つ作る
夫婦で分けるときは、それぞれの給与口座から共通の生活費の口座へ決まった額を移します。
移す額は、手取りの比率で分けると不公平感が出にくくなります。
先取りの分はそれぞれの名前の新NISAで積み立てると、2人分の非課税の枠を使えます。
振り分ける前に固定費を下げる|浮いた分を先取りへ
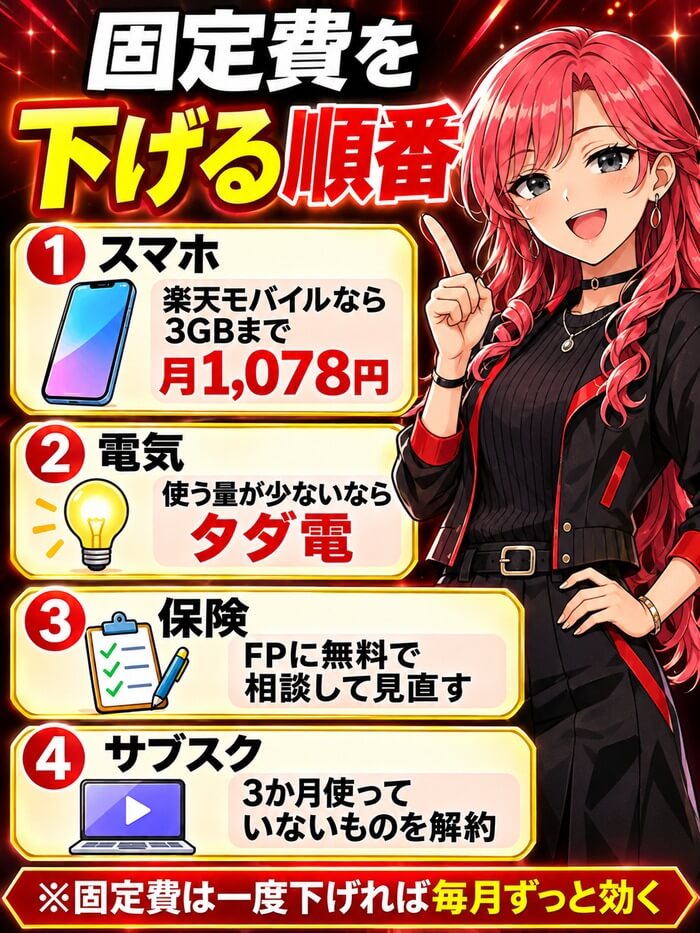
振り分けの割合が守れない人の多くは、固定費が高すぎることが原因です。
固定費は一度下げれば毎月ずっと効くので、食費を削るより先に見直すほうが楽です。
見直す順番は、スマホ・電気・保険・サブスクの順です。
| 見直し(例) | 浮く額(月) |
|---|---|
| スマホ 月7,000円 →楽天モバイル 2,178円 | 4,822円 |
| 電気 月70kWh →タダ電 0円 | 約2,000円 |
| 月1,000円の サブスクを1つ解約 | 1,000円 |
| 合計 | 約7,800円 |
※電気代は月70kWhで約2,000円の例。年にすると約9.4万円
この例なら、固定費を3つ見直すだけで月約7,800円、年に約9.4万円が浮きます。
浮いた分をそのまま先取りの口座に足せば、生活の質を落とさずに貯める額が増えます。
スマホは楽天モバイルで月1,078円から
楽天モバイルは使ったデータの量で料金が決まり、3GBまでなら月1,078円です。
20GBまで2,178円、無制限でも3,278円なので、大手の高いプランから乗り換えると月数千円下がります。
三木谷キャンペーンのページから乗り換えると、14,000ポイントももらえます。
実質1年無料
家賃は手取りの3割までが目安
固定費の中でいちばん大きいのは家賃なので、手取りの3割までに抑えると4割の枠に収まりやすくなります。
手取り22万円なら家賃は6.6万円までで、それを超える人は更新のときに引っ越しも考えます。
家賃を1万円下げれば、ほかの固定費を全部見直すのと同じくらい先取りを増やせます。
電気・保険・サブスクも順に見直す
電気は、月71kWhまで電気代が0円になるタダ電が、使う量の少ない一人暮らしに向いています(超えた分は1kWh70円)。
保険は入りすぎていることが多いので、FPの無料相談で必要な保障だけに絞ります。
サブスクは、3か月使っていないものから解約します。
固定費を下げる順番と1つずつの下げ方は、固定費の見直しランキングにまとめています。
先取りしたお金は新NISAの積立へ|貯金とどう分ける?
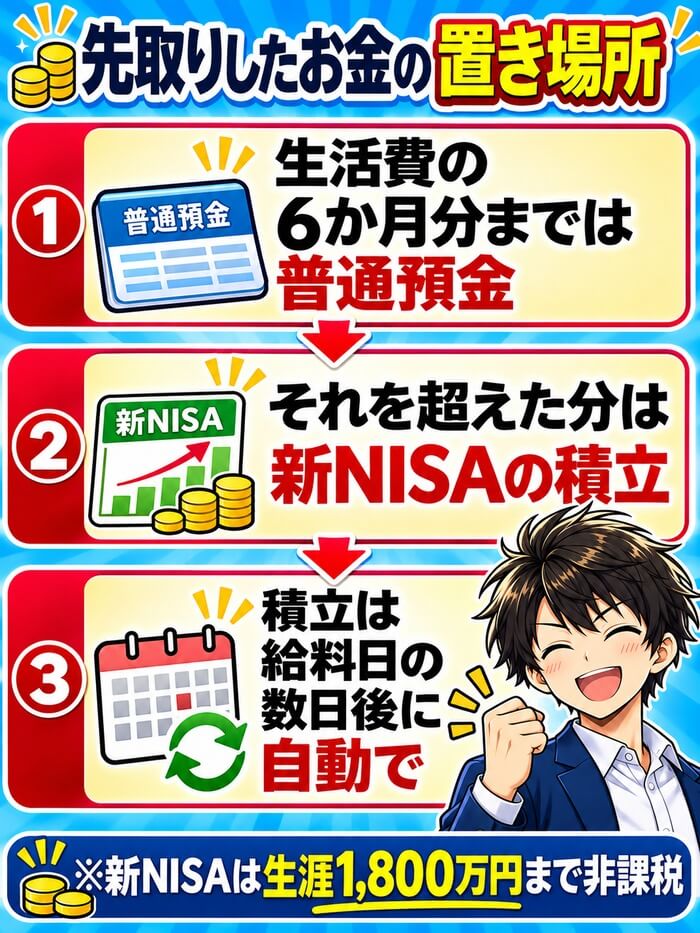
先取りしたお金は、まず生活費の6か月分が貯まるまで普通預金に置きます。
それを超えた分は、すぐに使う予定のない長期のお金なので新NISAで積み立てます。
新NISAはつみたて投資枠が年120万円、成長投資枠が年240万円で、生涯1,800万円まで利益に税金がかかりません。
| 毎月の積立 | 10年後 | 20年後 |
|---|---|---|
| 1万円 | 約140万円 | 約328万円 |
| 3万円 | 約419万円 | 約985万円 |
| 5万円 | 約699万円 | 約1,642万円 |
※年3%で増えた場合の試算。元本は月1万円で20年240万円
先取りの4.4万円のうち3万円を回せば、20年後は約985万円の計算です(年5%なら約1,233万円)。
固定費を見直して浮いた月7,800円だけでも、20年で約256万円になります。
積立は証券会社で金額と日にちを決めておけば、毎月自動で買い付けされます。
生活費の6か月分はいくら?
生活費の6か月分は、固定費と生活費を足した1か月の支出の6倍です。
手取り22万円の例なら、固定費8.4万円と生活費6.6万円で月15万円なので、約90万円が目安です。
90万円が貯まるまでは先取りを預金に置き、超えた月から新NISAの積立に切り替えます。
SBI証券ならクレカ積立でポイントも付く
SBI証券は、カードで積み立てると最大4%のポイントが付きます(カードの年間の利用額で変わる)。
給料日の数日後を積立日にしておけば、先取りしたお金がそのまま新NISAに入ります。
貯金が増えた後のお金の分け方は、貯金500万円を超えたらで書いています。
クレカ積立で最大4%
給料を振り分ける口座の作り方|4つの役割
| 口座 | 役割 | 選び方 |
|---|---|---|
| 給与 | 固定費の 引き落とし | 今のまま |
| 生活費 | 食費・日用品 | デビット カード付き |
| 貯金 | 先取り 特別費 | 金利が高い 銀行 |
| 証券 | 新NISAの 積立 | クレカ積立が できる |
口座は、給与・生活費・貯金・証券の4つにすると管理しやすくなります。
貯金の口座は、普通預金の金利が高いネット銀行にすると利息も増えます。
生活費の口座にデビットカードを付ければ、口座の残高がそのまま使える額になります。
給料を2つの口座に分けて振り込めるか
勤め先が対応していれば、給料の一部を別の口座に振り込んでもらえることがあります。
できるかどうかは会社によるので、総務や給与の担当に確かめます。
対応していない会社なら、銀行の定額自動振込で給料日の翌日に移せば同じことができます。
自動で振り分ける3つの機能
| 機能 | できること |
|---|---|
| 定額 自動振込 | 決まった日に 別の銀行へ送る |
| 定額 自動入金 | 別の銀行から 自動で引き出す |
| 積立の 設定 | 決まった日に 投資信託を買う |
定額自動振込は、給与口座のある銀行から毎月決まった額を送る機能です。
定額自動入金は、移したい先の銀行が給与口座から自動で引き出す機能で、銀行によっては手数料がかかりません。
3つを組み合わせれば、給料日のあと何もしなくても4つの口座に分かれる形にできます。
銀行の選び方は手数料・金利・アプリ
毎月お金を動かすなら、他の銀行への振込手数料が無料になる回数がある銀行を選びます。
貯金の口座は金利、生活費の口座はアプリの見やすさで選ぶと続けやすいです。
金利の高い銀行は、銀行おすすめランキングで比べています。
NISAの口座は無料
袋分けとキャッシュレス、どちらで振り分ける?
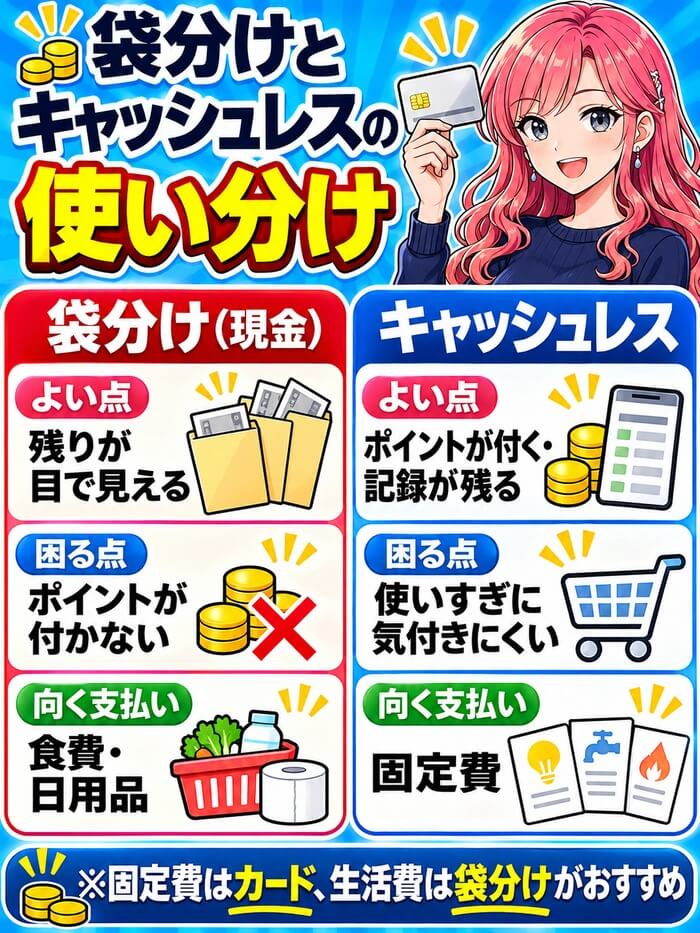
現金の袋分けは、袋の中身が減っていくのが見えるので使いすぎを止めやすいやり方です。
ただ、カードやスマホ決済のポイントが付かないので、キャッシュレスと分けて使うのがおすすめです。
固定費はカードや口座引き落とし、食費などの生活費だけ袋分けにすると、ポイントと管理の両方が取れます。
袋分けのやり方とそろえる物
給料日に生活費の分を引き出し、食費・日用品・交際費などの袋に分けます。
袋は100円ショップのファイルや封筒で足りるので、5~6項目から始めます。
月末に残ったお金は特別費の袋か先取りへ回します。
キャッシュレスなら口座とアプリで分ける
キャッシュレスで分けるなら、生活費の口座にデビットカードを付けて、その口座の残高だけで暮らします。
家計簿アプリに口座とカードをつなげば、使った額が自動で記録されます。
給料の振り分けでよくある失敗3つ
| 失敗 | 防ぎ方 |
|---|---|
| 生活費を 少なく見積もる | 先月の実際の 額で決める |
| 先取りしすぎて 途中で崩す | 1割から始めて 少しずつ上げる |
| 特別費を作らず 貯金を崩す | 年の出費を 12で割って積む |
いちばん多い失敗は、生活費を理想の額で決めてしまい毎月足りなくなることです。
最初の3か月は先月の実際の額で決め、うまくいったら少しずつ減らします。
先取りを多くしすぎて途中で崩すと、崩すのが当たり前になるので、無理のない額から始めます。
給料の振り分けを続けるコツ
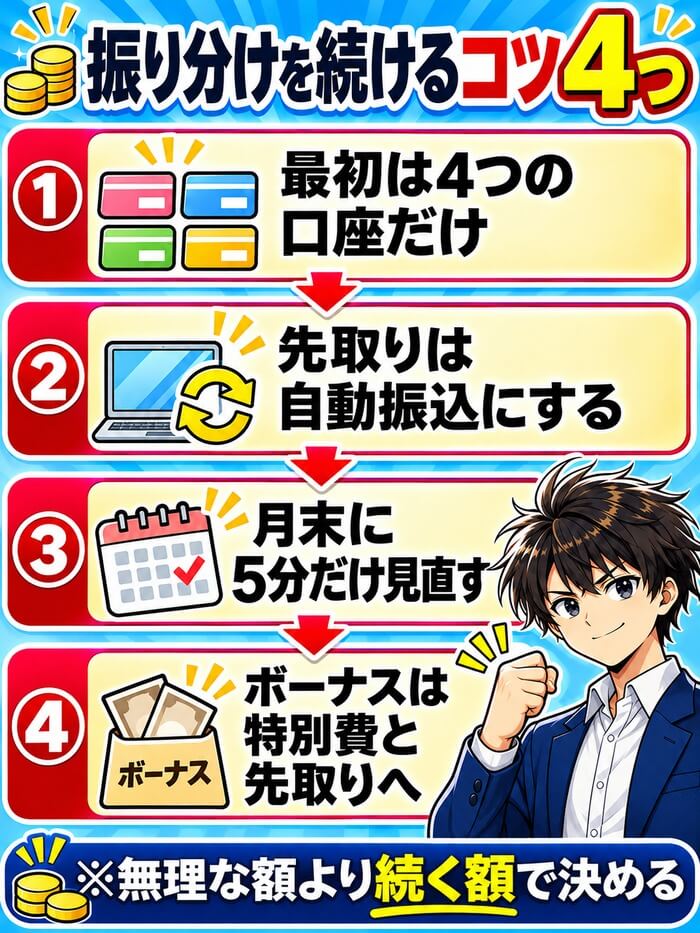
振り分けが続かない人は、項目を細かく分けすぎていることが多いです。
最初は4つの口座だけで始めて、慣れてから生活費の中を分けます。
月末に5分だけ、口座ごとの残りを見て翌月の割合を直します。
収入が月で変わる人とボーナスの扱い
収入が月ごとに大きく変わる人は、少ない月の手取りで割合を決めると崩れにくくなります。
ボーナスは月の振り分けに入れず、特別費と先取りにそのまま回します。
お金が貯まらない理由が分からない人や、給料日前に足りなくなる人ほど効果が出ます。
振り分けが向いている人・向いていない人
| 向いている人 | 向いていない人 |
|---|---|
| 給料日前に 足りなくなる | もう毎月 2割貯まっている |
| 何に使ったか 分からない | 口座を 増やしたくない |
| 貯金が 続かない | 予算どおりに 使えている |
すでに毎月2割以上貯まっている人は、口座を増やさず積立だけ自動にすれば十分です。
口座を増やすのが面倒な人は、先取りとそれ以外の2つから始めます。
給料の振り分けでよくある質問
- 給料の振り分けの割合はどれくらいがいいですか?
- 固定費4割・生活費3割・特別費1割・先取り2割が目安です。家賃が高い人は先取り1割から始め、固定費を下げた分だけ増やします。
- 先取り貯金はいくらから始めればいいですか?
- 手取りの1割から始め、慣れたら2割を目指します。手取り22万円なら2.2万~4.4万円です。
- 振り分ける口座はいくつ必要ですか?
- 給与・生活費・貯金・証券の4つで足ります。増やしすぎると全体の残高が分かりにくくなります。
- 給料を2つの口座に分けて振り込んでもらえますか?
- 勤め先が対応していればできることがあります。できない会社なら、銀行の定額自動振込で給料日の翌日に移せば同じことができます。
- 50/30/20の法則とは何ですか?
- 手取りを、必要な支出5割・好きに使うお金3割・貯蓄2割に分ける考え方です。この記事の4つの口座の割合は、これを口座に合わせた目安です。
- 固定費が高くて割合が守れないときはどうすればいいですか?
- スマホ・電気・保険・サブスクの順に見直します。例ではスマホと電気とサブスクの3つで月約7,800円下がりました。
- 先取りしたお金は貯金とNISAのどちらに入れますか?
- 生活費の6か月分が貯まるまでは普通預金、それを超えた分を新NISAの積立に回します。
- 夫婦の給料はどう振り分ければいいですか?
- それぞれの給与口座から共通の生活費の口座へ、手取りの比率で決めた額を移します。先取りはそれぞれの名前の新NISAで積み立てます。
給料の振り分けまとめ|固定費を下げて先取りを新NISAへ
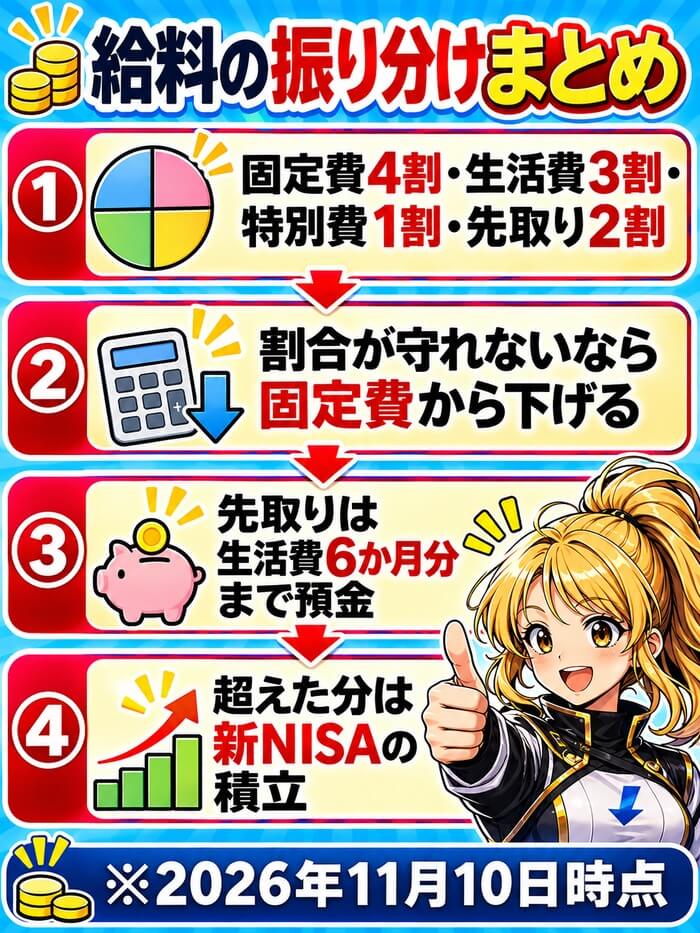
給料は給料日に、固定費4割・生活費3割・特別費1割・先取り2割の4つに分けます。
割合が守れないときは、振り分ける前にスマホ・電気・保険・サブスクの順に固定費を下げます。
先取りは生活費の6か月分までは預金、それを超えた分は新NISAの積立に回します。
積立を自動にしておけば、給料日に分けるだけで毎月お金が増えていきます。
先取りは新NISAへ