記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
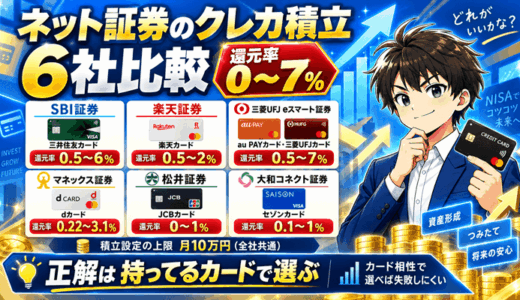
| 証券会社 | クレカ積立 ポイント | キャンペーン |
|---|---|---|
| SBI証券 | 0~6% Vポイント | NISA開設と クイズで2,000円 投信積立で 抽選最大10万円 |
| 楽天証券 | 0.5~2% 楽天 ポイント | マネー本・雑誌 毎月10冊無料 日経新聞も無料 投信積立で 抽選最大1万円 |
| マネックス 証券 | 0.2~3.1% dポイント | 口座開設と クイズで最大 2,000pt 投信買付で 抽選最大10万円 |
| 三菱UFJ eスマート 証券 | 0.55~7% グローバル ポイント | 口座開設と 投信5万円で 5,000円 NISA開設でも 最大5,000円 |
| 松井証券 | 0~1% J-POINT | NISA開設と クイズで最大 2,000pt 投信を持つと 最大1%還元 テスタさんの 限定動画も |
| 銀行・ 対面証券 | 基本なし | 手数料が高く アプリも 使いづらい 使う必要なし |
新NISA口座開設におすすめの証券会社ランキング
順位は、手数料・投資信託の数・クレカ積立の還元率・アプリの使いやすさを合わせた総合力と、口座開設数の多さで付けています。
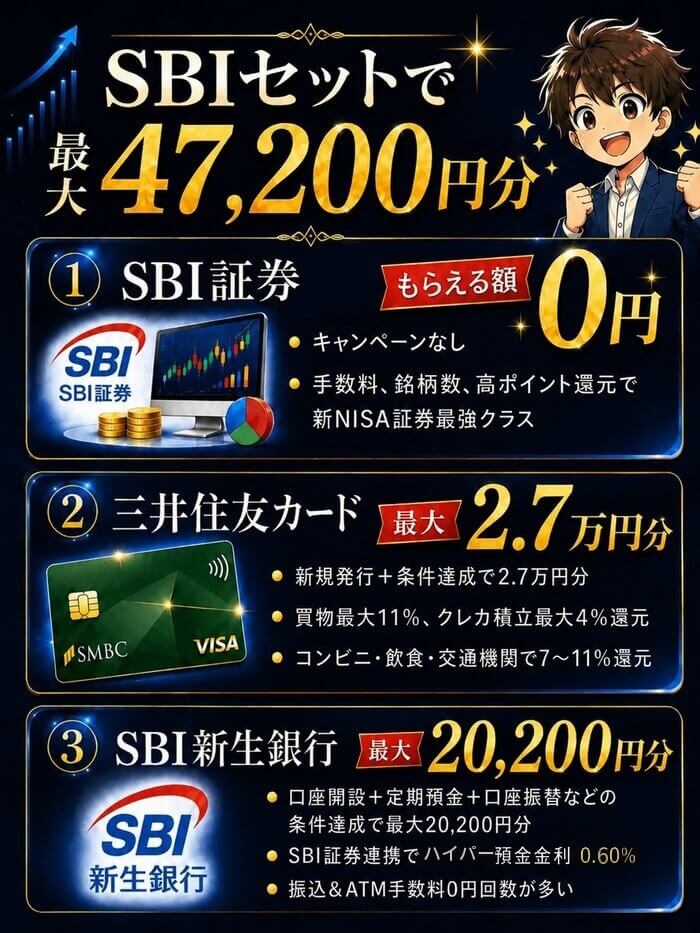
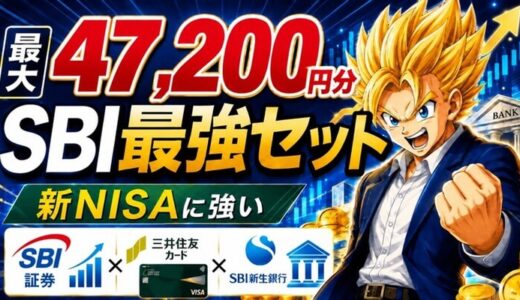
1位:SBI証券セット|最大47,200円分
| 三井住友カード | クレカ積立pt カード利用額で変動 | 年会費 |
|---|---|---|
| 通常カード | 0~0.5% | 無料 |
| ゴールド | 0~1% | 5,500円 年100万利用で無料 |
| プラチナ | 1~3% | 33,000円 |
| Infinite | 1~4% | 99,000円 |
手数料・ポイント・銘柄数・サービス・連携・特典のすべてがトップクラス。
SBIセットのレベルも高い!
総合力No.1

| Oliveカード | クレカ積立pt カード利用額と口座残高で変動 | 年会費 |
|---|---|---|
| 通常カード | 0~2.5% | 無料 |
| ゴールド | 0~3% | 5,500円 年100万利用で無料 |
| プラチナ | 1~5% | 33,000円 |
| Infinite | 1~6% | 99,000円 |
※Olive残高は口座に100万~500万で0.1~0.5%アップ

Oliveの方がクレカ積立ポイントが高そうに見えますが、Olive限定上乗せ特典の0.5%アップには口座残高500万以上
2%アップには3,000万円以上などの条件を満たす資産運用特典が必要になります。
総合力No.1
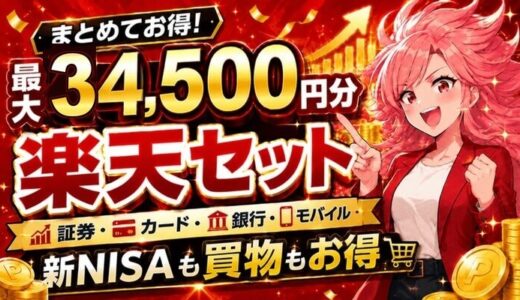
2位:楽天証券セット|最大34,500円分
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0.5% | 無料 |
| ゴールド | 0.75% | 2,200円 |
| プレミアム | 1% | 11,000円 |
| ブラック | 2% | 33,000円 |
SBIと楽天が証券会社の二強。
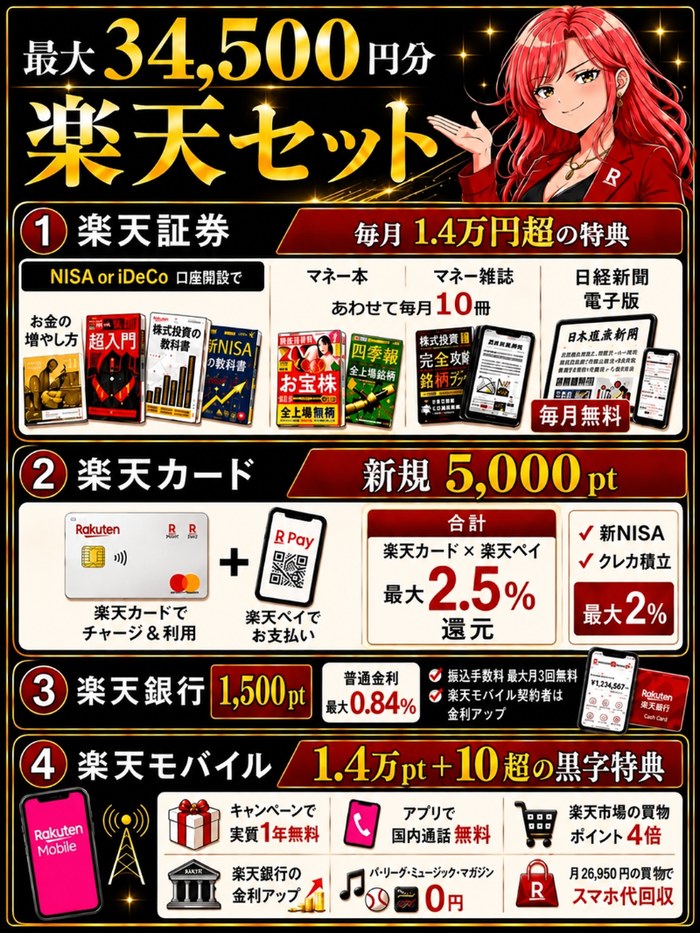
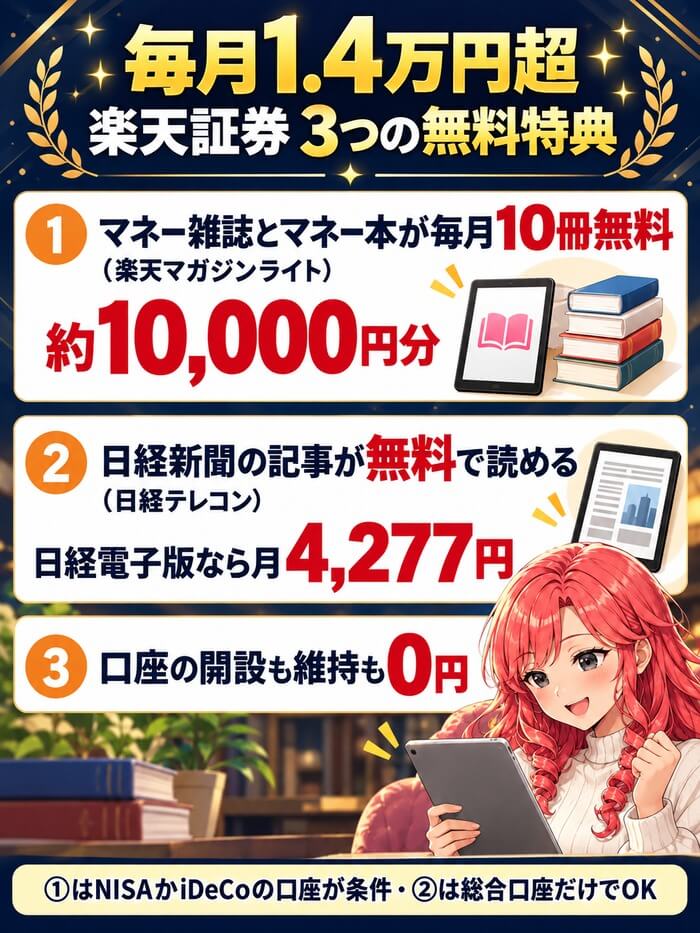
ただし、マネー雑誌・本・日経新聞が無料。
さらに、楽天モバイルも揃えると楽天銀行の普通金利も最大0.84%にパワーアップ。
資産運用の4点セットだけでも楽天市場の買物ポイント+7倍。
楽天証券の不正アクセスへの対策は、楽天証券のセキュリティは甘い?の記事で確かめられます。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.84%
- 楽天モバイル:実質1年無料+10を超える特典付き
毎月1.4万円超の特典
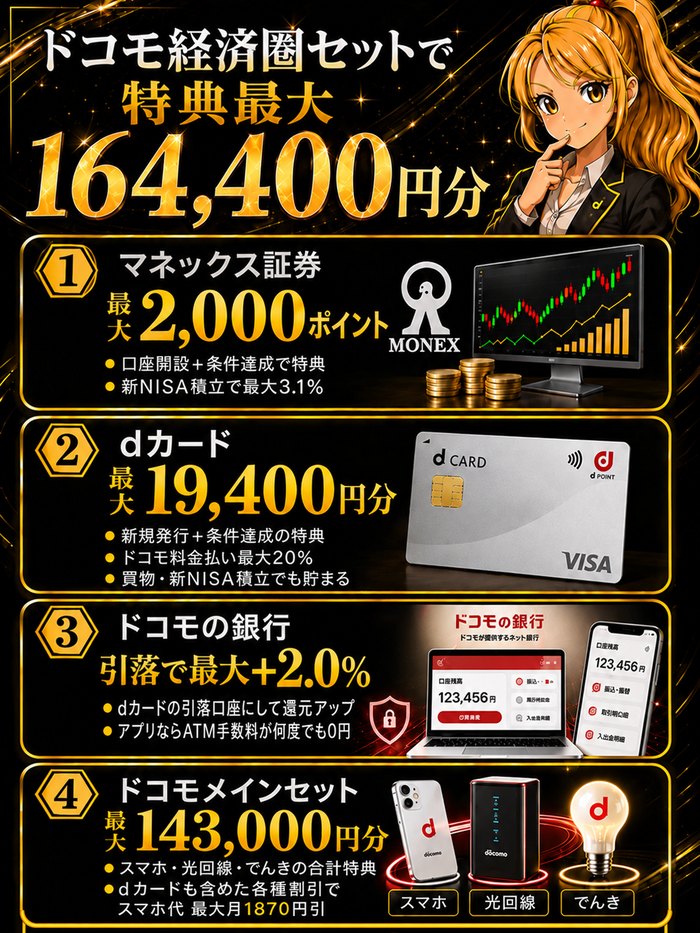
3位:マネックス証券セット|最大164,400円分
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0.2~1.1% | 無料 |
| ゴールド U ゴールド | 1.1% | 3,300円 11,000円 |
| プラチナ | 2.2~3.1% | 29,700円 |
SBI証券・楽天証券の影に隠れてますが、総合力では二強にせまる勢い。
特にキャンペーン時はクレカ積立ポイント還元力はSBI証券を上回る。
各社の今のキャンペーンは、証券口座の特典を並べた一覧にまとめています。
以下のカードと揃えると(銀行は複数あるので一番おすすめを紹介)
新NISA積立が強い
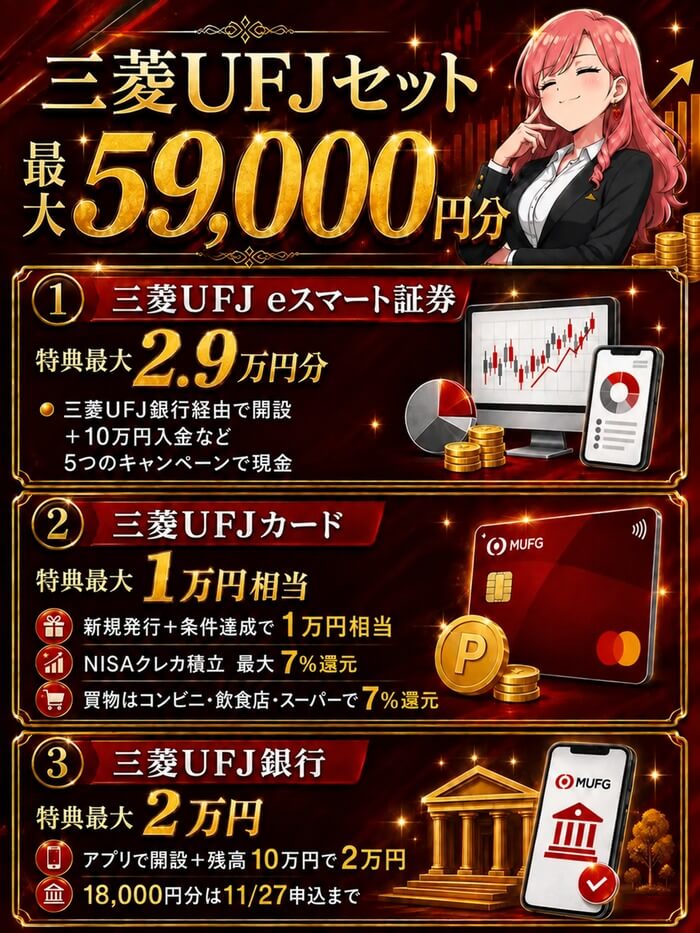
4位:三菱UFJ eスマート証券セット|最大5.9万円分
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0.55% | 無料 |
| ゴールド | 1.1~2% | 11,000円 |
| プラチナ | 1.1~7% | 22,000円 |
高いポイント還元率と銀行金利の条件のゆるさを両立した、バランス型の証券会社です。
元auカブコム証券は三菱UFJグループになり、信用格付けは主要ネット証券でいちばん高い「AA」です(R&IとJCRの格付け・同社調べ)。
三菱UFJセットの特典は次のとおりです。
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- 三菱UFJカード:新規発行+条件達成で10,000円相当
- 三菱UFJ銀行:アプリで口座開設+残高10万円で20,000円(11/27まで)
つみたて金額に左右されず、ポイント還元率が高いのが魅力です。
最大12,000円もらえる
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0.5% | 無料 |
| ゴールド | 1~2% | 11,000円 |
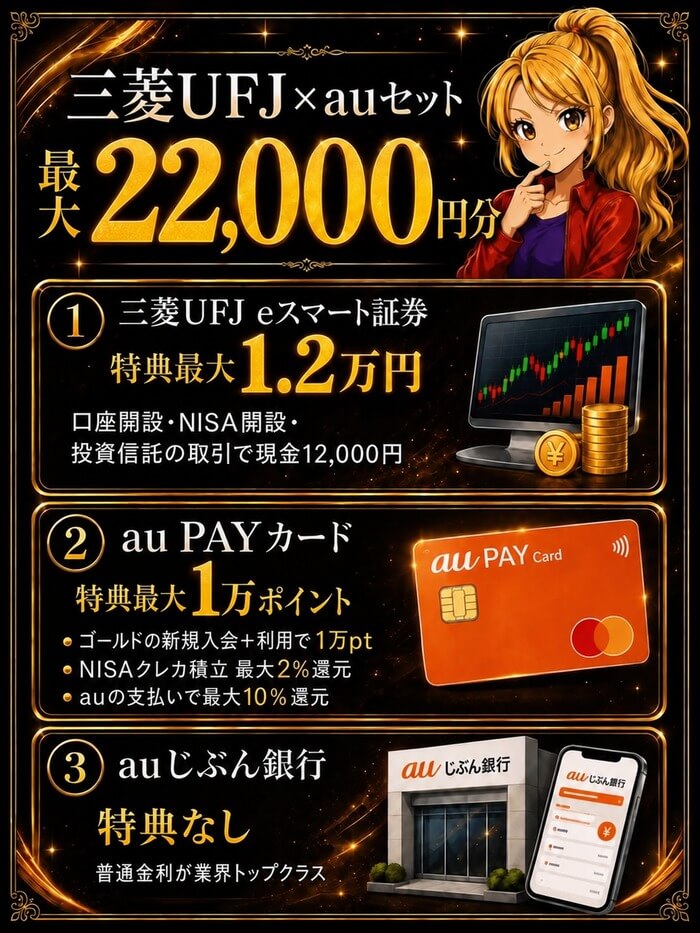
auも組み合わせ三菱UFJ×auセットもあり。
三菱UFJセットと同じような条件ですが、au経済圏でまとめればセット割とクレカ積立ポイントアップもついてくる。
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- au PAYカード:ゴールドの新規入会+利用で最大1万pt
- auじぶん銀行:普通金利が業界トップクラス
最大12,000円もらえる
5位:松井証券セット|最大2.6万円分
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0~0.5% | 無料 |
| プレミアムカード ゴールド・プラチナなど | 0.5~1% | 11,000~27,500円 |
追う立場の松井証券はポイント還元率で勝負!
投資信託を持っているだけで、残高に応じて最大1%のポイントが付きます。
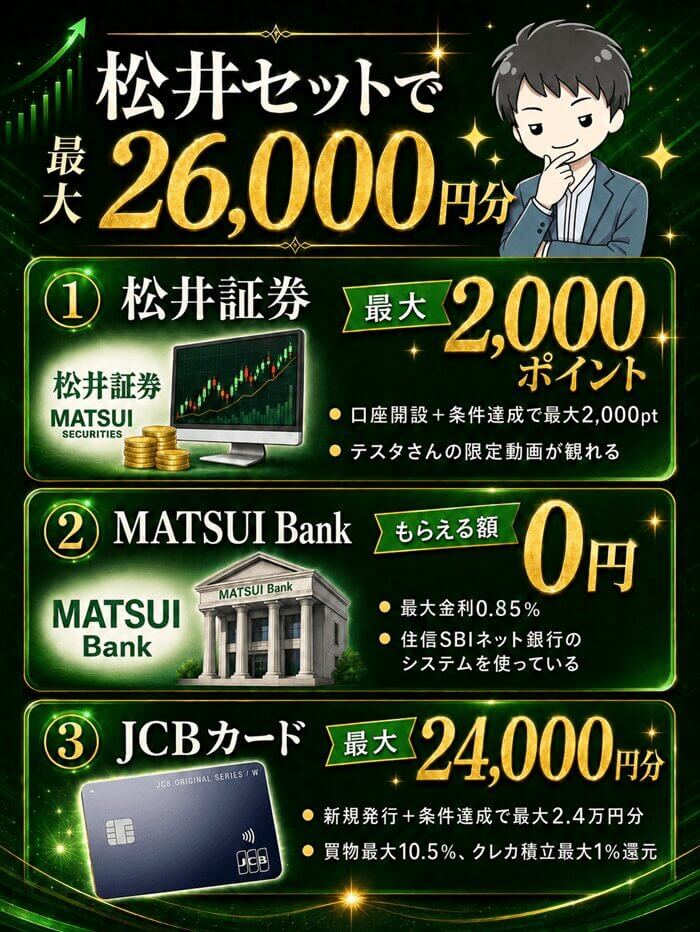
以下が松井証券セット↓
- 松井証券:口座開設+条件達成で2,000pt
- JCBカード:新規発行+条件達成で最大2.4万円分
- MATSUI Bank:金利最大0.85%
また、株式投資で100億かせいだテスタさんの限定動画がみれるなど、特典にも力を入れています。
口座開設で限定動画が見れる
使っているカード・ポイントで選ぶ証券会社
クレカ積立のポイントは、ふだん使っているカードとポイントに合わせるといちばん貯まります。
三菱UFJ eスマート証券は、三菱UFJカードとau PAYカードのどちらでも積み立てられます。
カードにこだわりがなければ、積み立てられるカードの種類が多いSBI証券を選んでおけば迷いません。
新NISA積立で資産を増やす正解セット(iDeCoにも対応)
証券会社・クレカ・銀行の正解セットの総合力で選ぶならSBIセットです。
特に新NISA積立ポイントが頭一つ抜けているのが見逃せません。
総合力トップクラス
新NISAはネット証券が基本

銀行や対面証券は人件費がかかる分、手数料が高い。

この手数料の差が10年・20年と運用を続けると何百万の差になります。
新NISAはかならずネット証券で行いましょう。
銀行との違いは、10項目で比べた記事で確認できます。
証券会社・クレカ・銀行は揃えるとお得
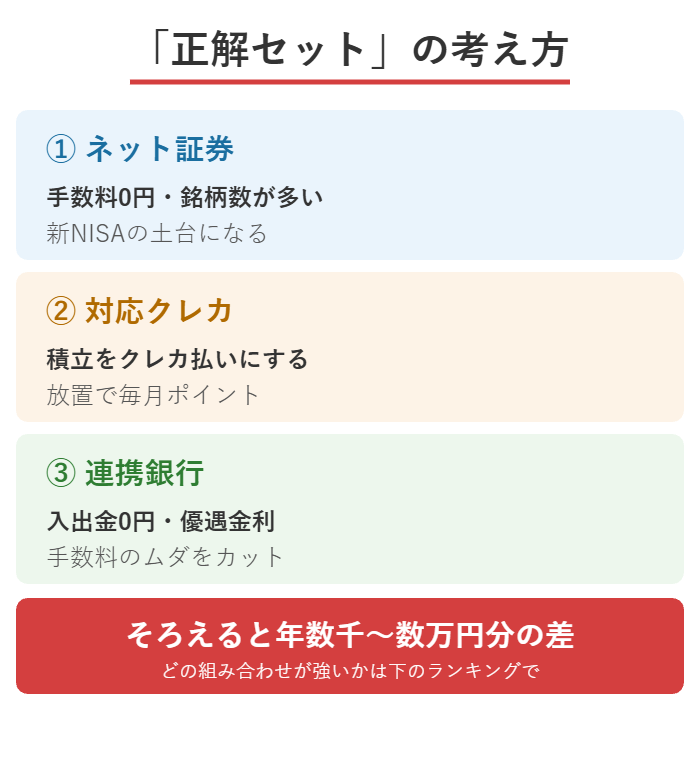

新NISAは証券会社だけで選ぶと半分損します。
証券会社・クレジットカード・銀行の3点をセットで揃えることで、年間で数千〜数万円分のポイントや手数料がお得になります。
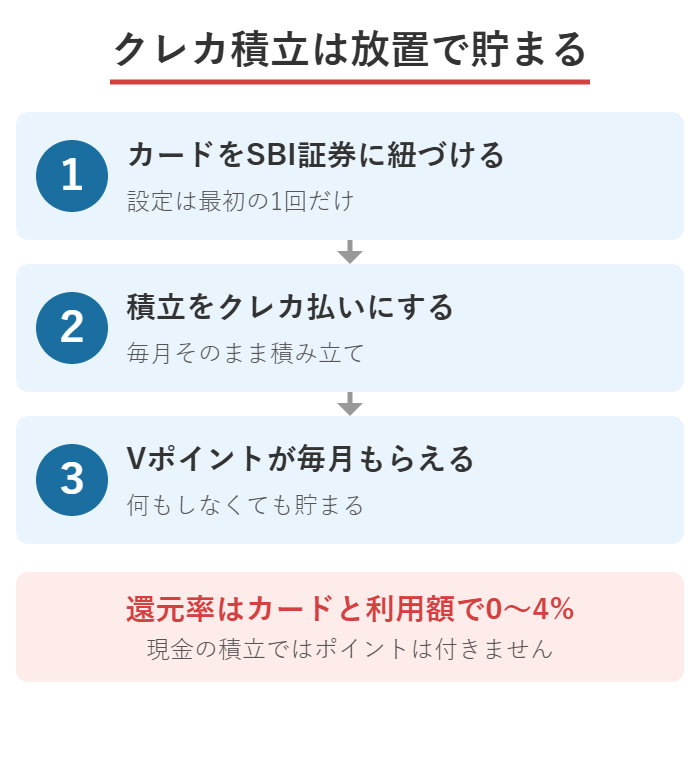
①対象のクレジットカードを紐づければ、投資信託のクレカ積立でポイント還元が発生。
毎月決まった額を積み立てるだけで、放置で年間数千〜数万ポイントが貯まります。
②連携銀行を紐づければ、証券口座への入出金手数料が0円になり、さらに普通預金の金利まで優遇される仕組み。
入金・出金のたびにかかるムダな手数料を丸ごとカットできます。

積み立てる投資信託は全世界株式オルカン

新NISA積立で一番人気のオルカンは手数料が安く、1つの投資信託で全世界約2,500銘柄に分散投資ができる。
さらに30年の平均利回り8%と、リスクを抑えて結果も出しています。
こどもNISAで買えるゼロカンとオルカンの比較も参考にしてください。
S&P500と迷っている人は、オルカンとS&P500はどっちがいいかを先に読んでください。
「オルカンはやめとけ」という声が気になる人は、3年持てばどの日に買っても黒字だったという計算を先に読んでおくと安心です。
口座開設の流れ|どの証券会社もスマホ完結・0円
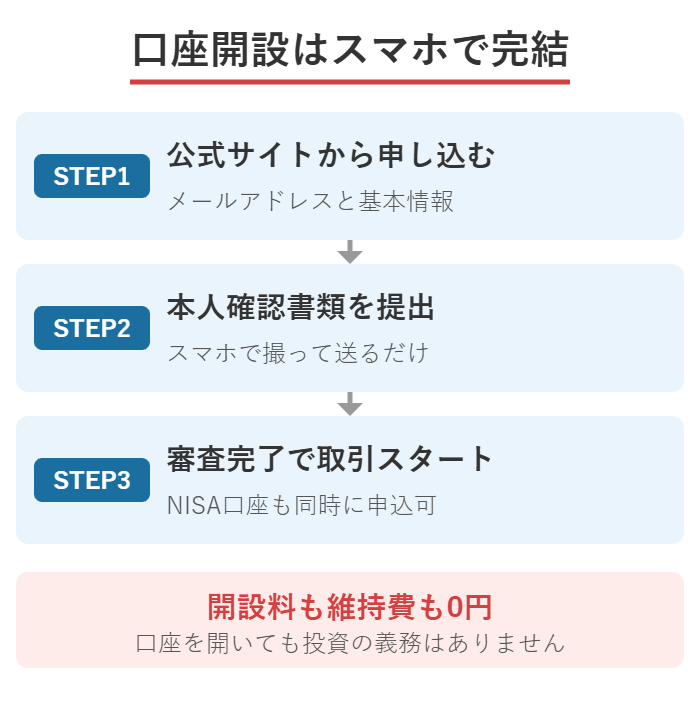
ランキングのどの証券会社も、口座開設はスマホだけで完結します。
用意するのは本人確認書類とマイナンバーだけで、書類はカメラで撮って送ります。
どこも開設料・維持費は0円なので、迷ったら作ってから比べても損はありません。
NISA口座は1人1つだけなので、メインをどこにするかだけ決めておきましょう。
SBI証券は入口で条件が変わるので、仲介口座と直接開設の違いも見ておくと迷いません。
口座ができたあとの入れ方は、新NISAの一括と積立の比べ方で解説しています。
よくある質問
- 結局どこで口座を作るのがおすすめですか?
- 総合力ならランキング1位のSBI証券セットです。楽天経済圏の人は2位の楽天証券セットが合います。
- NISA口座は複数の証券会社で作れますか?
- NISA口座は全金融機関を通じて1人1つだけです。年単位で金融機関の変更はできます。
- ふつうの証券口座なら複数持ってもいいですか?
- 問題ありません。複数開設して使い分けている人も多く、開設や維持は無料です。
- クレカ積立とは何ですか?
- 投資信託の毎月の積立をクレジットカード払いにする仕組みです。積立額に応じてポイントが付きます。
- 銀行の連携は必須ですか?
- 必須ではありませんが、連携すると証券口座への入出金手数料が0円になり、普通預金の金利も優遇されます。
- 口座開設にお金はかかりますか?
- かかりません。この記事で紹介した証券会社は、開設料も維持費も0円です。
- 特典はいつ・どうやってもらえますか?
- 各社のキャンペーンページでのエントリーや条件達成が必要な場合が多いです。申し込み前に各社の特典条件を確認してください。
- 新NISAを使うと何が得になりますか?
- 投資で出た利益と配当に、ふつうは約20%かかる税金がかかりません。非課税で持てる期間にも期限がありません。
- つみたて投資枠と成長投資枠は何が違いますか?
- つみたて投資枠は年120万円まで、国が選んだ投資信託を積み立てる枠です。成長投資枠は年240万円まで、株や投資信託を自由に買える枠です。2つ合わせて1,800万円まで非課税で持てます(成長投資枠はそのうち1,200万円まで)。
- 売ったら非課税の枠は戻りますか?
- 売った商品を買ったときの金額の分だけ、翌年に枠が戻ります。1年に使える枠(合計360万円)は変わりません。
- 銀行と証券会社のどちらで作るべきですか?
- ネット証券がおすすめです。銀行のNISAは投資信託しか買えず、手数料が高い商品も多いからです。
- 毎月いくらから積み立てられますか?
- SBI証券や楽天証券なら、投資信託の積立は月100円から設定できます。クレカ積立の上限は、どの証券会社も月10万円です。
- NISAでも元本割れしますか?
- します。NISAは税金がかからないだけで、投資信託や株の値下がりはそのまま受けます。長く積み立てて、買う時期を分けるのが基本です。
- NISAで出た損は、ほかの口座の利益と相殺できますか?
- できません。NISA口座の損は、特定口座などの利益と通算できず、翌年以降への繰り越しもできません。
- つみたてNISAなど旧NISAの商品は新NISAへ移せますか?
- 移せません。旧NISAの商品は非課税の期間が終わるまでそのまま持ち、終わると課税される口座へ移ります。
- 株の配当金を非課税で受け取るには?
- 配当金の受け取り方を「株式数比例配分方式」にして、証券口座で受け取ります。銀行口座で受け取る方式にすると、NISAでも配当金に税金がかかります。
- 18歳未満でもNISA口座を作れますか?
- 作れません。新NISAを使えるのは、口座を作る年の1月1日に18歳以上の人です。
- 何から始めればいいですか?
- まず証券口座を作り、クレカと銀行をあとから紐づける順番が迷いません。積み立てる投資信託は全世界株式(オルカン)が定番です。
新NISA口座開設おすすめランキング|資産を増やす証券会社の正解セットまとめ
SBI証券は手数料・銘柄数・ポイント・銀行との連携力・サービスのすべてが最高レベル。
口座開設数No.1のアドバンテージを活かして、今後も他証券の追撃をかわしていきそうです。
- 総合力でSBI証券と楽天証券が頭一つ抜けた存在
- 積立でも高配当株でもトップクラス
総合力No.1