記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
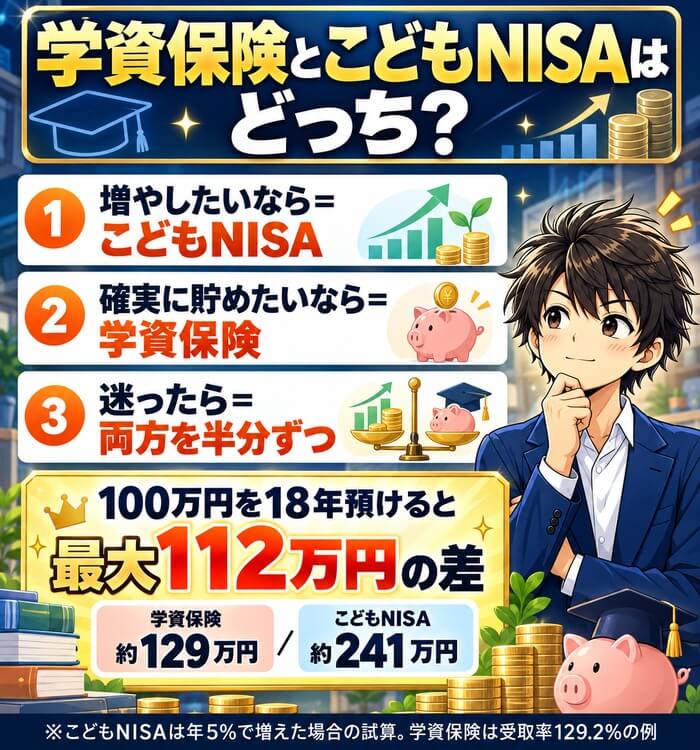
増やしたいならこどもNISA、確実に貯めたいなら学資保険です。
100万円を18年預けた場合、学資保険は約129万円、こどもNISAは年5%で増えると約241万円で、差は最大112万円になります。
ただしこどもNISAは元本割れすることがあるので、迷ったら両方を半分ずつ使うのが安全です。
| 比べる点 | 学資保険 | こどもNISA |
|---|---|---|
| 増え方 | 約1.3倍 (一例) | 運用しだい |
| 元本割れ | 途中解約で ある | ある |
| 引き出し | 決めた時期 | 原則 12歳から |
| 親に万一 | 払込が 免除 | 保障なし |
| 利益の税金 | 条件付きで かかる | かからない |
※学資保険は明治安田の受取率129.2%の例。2026年10月3日確認。
学資保険は、受け取る金額が契約のときに決まるのが強みです。
こどもNISAは、運用の成績で受け取る金額が変わります。
18年という長い期間を使えるなら、増える可能性が高いのはこどもNISAです。
増やすならNISA
目次 非表示
- 結論|増やすならこどもNISA、確実に貯めるなら学資保険
- 学資保険とこどもNISAの違いを7項目で比較
- こどもNISAの基本|年60万円・上限600万円
- 学資保険の基本|18歳から受け取る貯蓄型の保険
- 100万円を18年預けると最大112万円の差
- こどもNISAのメリットは4つ
- こどもNISAのデメリットは3つ
- 学資保険のメリットは4つ
- 学資保険のデメリットは3つ
- 物価が上がると学資保険の価値はどうなるか
- 学資保険とこどもNISAは併用できる
- 子どもの年齢別の選び方
- 教育費はいくらかかる?大学までで約1,037万円
- 児童手当をこどもNISAに回すと元本は約234万円
- 家庭の状況別の選び方
- 兄弟がいる家庭の考え方
- 学資保険の受取率を上げる3つの方法
- こどもNISAは使う3年前から現金に移す
- 学資保険とこどもNISAでよくある失敗3つ
- 親のNISAで教育費を貯める方法との違い
- 贈与税は年110万円まで|親や祖父母が出すお金の注意点
- こどもNISAを始めるならSBI証券
- 学資保険は無料相談で受取率を比べてから決める
- 学資保険とこどもNISAでよくある質問
- まとめ|増やす分はこどもNISA、確実に貯める分は学資保険
結論|増やすならこどもNISA、確実に貯めるなら学資保険
| こんな家庭 | 選ぶ方法 |
|---|---|
| 教育費を 大きく増やしたい | こどもNISA |
| 使う時期まで 10年以上ある | こどもNISA |
| 決まった額を 確実に用意したい | 学資保険 |
| 親に万一のときも 備えたい | 学資保険 |
| どちらも 捨てがたい | 両方を半分ずつ |
学資保険とこどもNISAは、役割が違います。
こどもNISAは「増やす」ため、学資保険は「確実に用意する」ための方法です。
どちらか1つに決める必要はなく、両方を使うこともできます。
こどもNISAが合う家庭
- 教育費を物価の上昇より大きく増やしたい
- 使う時期まで10年以上ある
- 値下がりしても積み立てを続けられる
こどもNISAは、時間を味方にできる家庭に合います。
子どもが小さいほど運用の期間が長くなり、増える可能性も高くなります。
学資保険が合う家庭
- 大学の入学金など、決まった額を確実に用意したい
- 親に万一のことがあっても教育費を残したい
- 自分で運用するのは不安
学資保険は、受け取る金額が決まっている安心感があります。
契約者に万一のことがあると、その後の保険料が免除されます。
迷ったら両方を半分ずつ使う
どちらか決められないときは、半分ずつ使う方法があります。
月2万円なら、学資保険に1万円、こどもNISAに1万円という分け方です。
必ず使うお金は学資保険、増やしたいお金はこどもNISAと分けると、どちらの強みも使えます。
増やす分はNISAで
学資保険とこどもNISAの違いを7項目で比較
| 項目 | 学資保険 | こどもNISA |
|---|---|---|
| 運用する人 | 保険会社 | 自分で選ぶ |
| 受け取る額 | 契約時に 決まる | 運用で 変わる |
| 元本割れ | 途中解約で ある | ある |
| 引き出し | 決めた時期 | 原則 12歳から |
| 利益の税金 | 一時所得 | 非課税 |
| 所得控除 | 生命保険料 控除 | なし |
| 親に万一 | 払込が 免除 | 保障なし |
※学資保険の中身は商品によって違います。
いちばん大きな違いは、受け取る額が決まっているかどうかです。
学資保険は契約のときに金額が決まり、こどもNISAは運用の成績で変わります。
税金と保障の扱いも違うので、順番に見ていきます。
運用するのは保険会社か自分か
学資保険は、払った保険料を保険会社が運用します。
こどもNISAは、自分で投資信託を選んで積み立てます。
全世界の株式に投資するファンドを1本選べば、あとは自動で積み立てられます。
受け取る時期の決まり方が違う
学資保険は、契約のときに決めた時期に受け取ります。
大学の入学に合わせて18歳から受け取る形が一般的です。
こどもNISAは、原則として12歳から条件付きで引き出せます。
利益にかかる税金が違う
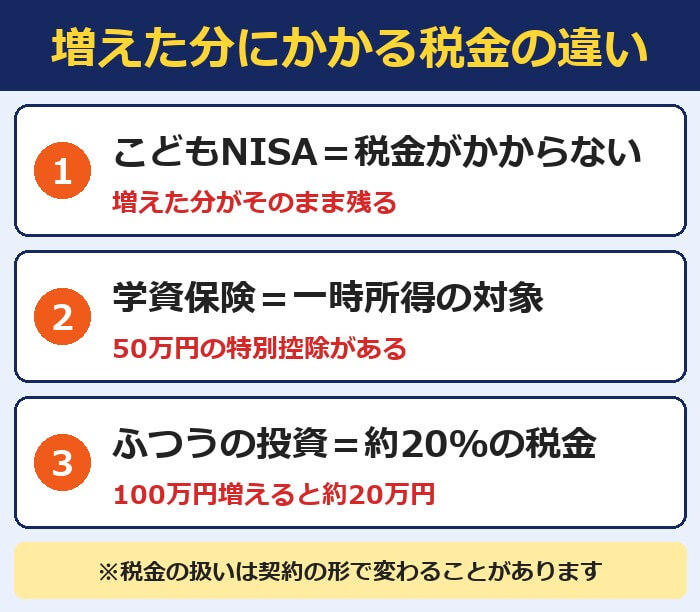
こどもNISAは、運用で増えた分に税金がかかりません。
学資保険は、増えた分が一時所得の対象になります。
一時所得には50万円の特別控除があるので、増えた分が50万円以下なら税金はかかりません。
所得控除は学資保険だけ
学資保険の保険料は、生命保険料控除の対象です。
年末調整や確定申告で、所得税と住民税が少し安くなります。
こどもNISAには、この控除はありません。
利益は非課税
こどもNISAの基本|年60万円・上限600万円
| 項目 | 内容 |
|---|---|
| 対象 | 0~17歳 |
| 使える枠 | つみたて投資枠だけ |
| 1年に買える額 | 60万円 |
| 持てる上限 | 600万円 |
| 非課税の期間 | 無期限 |
| 引き出し | 原則12歳から |
| 始まる時期 | 2027年1月 |
※各証券会社の公式サイトより。
こどもNISAは、0歳から17歳までが対象の新しい制度です。
1年に60万円まで投資信託を買えて、増えた分に税金がかかりません。
制度が始まるのは2027年1月で、予約は2026年10月1日から始まっています。
前の制度との違いは、ジュニアNISAとこどもNISAの違い6つで確かめられます。
こどもNISAは金融機関を変更できない
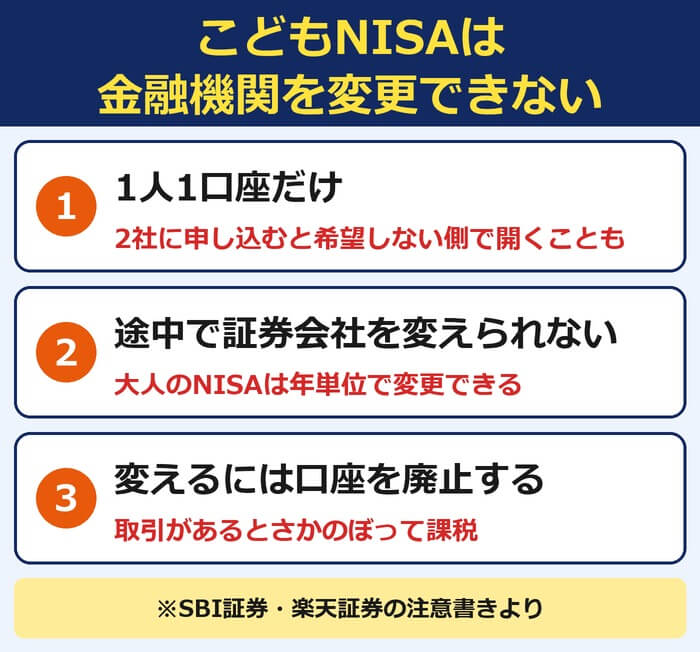
こどもNISAは、1人1口座しか作れません。
大人のNISAと違って、あとから金融機関を変更できません。
最初に選んだ証券会社で18歳まで続けるので、口座選びが大切です。
学資保険の基本|18歳から受け取る貯蓄型の保険
| 項目 | 内容 |
|---|---|
| 目的 | 教育資金の準備 |
| 払う人 | 親など(契約者) |
| 受け取る時期 | 18歳からが一般的 |
| 親に万一のとき | その後の保険料が免除 |
※中身は商品によって違います。
学資保険は、教育資金を貯めるための保険です。
毎月か毎年、決まった保険料を払い、決まった時期に教育資金を受け取ります。
貯金に、親に万一のときの保障が付いた形です。
明治安田の例は18歳から4年間毎年受け取る
明治安田の「つみたて学資」は、子どもが18歳から21歳になるまでの4年間、毎年受け取る仕組みです。
大学の学費を払う時期に合わせて受け取れます。
受け取り方は商品によって違うので、契約の前に確かめましょう。
保険は無料で相談
100万円を18年預けると最大112万円の差
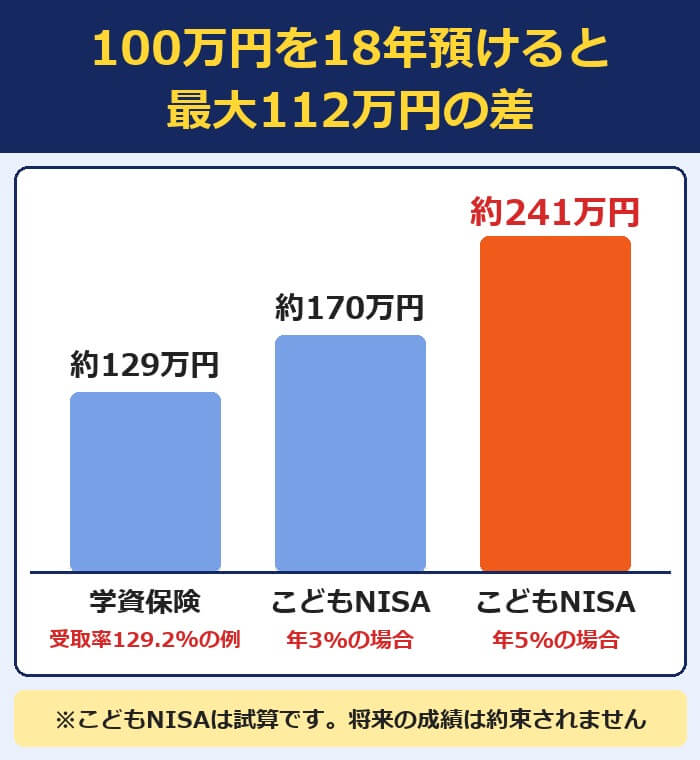
100万円を18年預けると、学資保険は約129万円になります。
こどもNISAは、年3%で増えれば約170万円、年5%で増えれば約241万円です。
差は年3%で約41万円、年5%で約112万円になります。
学資保険の受取率は最大129.2%の例がある
明治安田の「つみたて学資」は、受取率が最大129.2%です。
これは、子どもが0歳のときに保険料を一括で払った場合の一例です。
受取率は、払った保険料に対して受け取る総額の割合です。
月払いにすると、受取率はこれより低くなります。
月1万円を18年積み立てると元本216万円がいくらになるか
| 増え方 | 18年後 | 元本との差 |
|---|---|---|
| 年3% | 約286万円 | +約70万円 |
| 年5% | 約347万円 | +約131万円 |
※こどもNISAで月1万円を18年積み立てた場合の試算。
こどもNISAで月1万円を18年積み立てると、元本は216万円です。
年3%で増えれば約286万円、年5%で増えれば約347万円になります。
運用の成績しだいなので、これより少なくなることもあります。
18年のあいだに値下がりした場合はどうなるか
積み立ての最後に30%値下がりしたとします。
年5%で増えていた場合は約243万円で、元本の216万円を上回ります。
年3%で増えていた場合は約200万円で、元本を下回ります。
使う時期が近づいたら、少しずつ現金に移しておくと安心です。
増やすならNISA
こどもNISAのメリットは4つ
| メリット | 中身 |
|---|---|
| 利益が非課税 | 増えた分に 税金がかからない |
| 増える可能性 | 物価の上昇に ついていける |
| 少額から | 100円から 積み立てできる |
| 18歳のあと | 大人のNISAに 引き継がれる |
増えた分に税金がかからない
投資で増えた分には、ふつう約20%の税金がかかります。
こどもNISAなら、この税金がかかりません。
100万円増えた場合、約20万円の税金が0円になります。
物価が上がっても増える可能性がある
教育費は、物価と一緒に上がっていきます。
受け取る額が決まっている学資保険は、物価が上がると実質の価値が下がります。
株式に投資するこどもNISAは、物価の上昇についていける可能性があります。
100円から積み立てできる
こどもNISAは、100円から積み立てできます。
1年に買える上限は60万円で、月5万円までです。
家計に合わせて、金額はいつでも変えられます。
18歳のあとは大人のNISAに引き継がれる
こどもNISAで買った分は、18歳になると大人のNISAに自動で引き継がれます。
大学の費用に使わなかった分は、そのまま子どもの資産として残せます。
学資保険は満期で受け取って終わりなので、ここが大きな違いです。
こどもNISAのデメリットは3つ
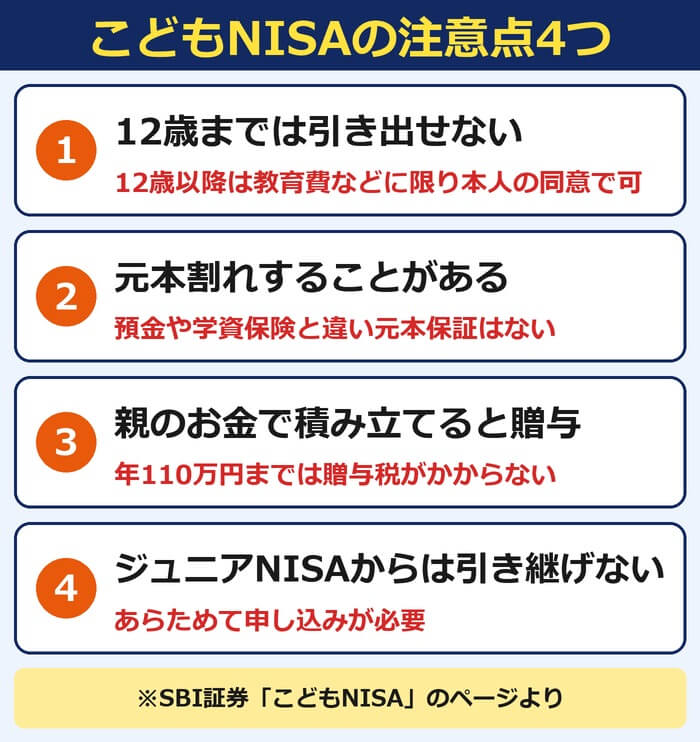
こどもNISAには、3つの注意点があります。
どれも、使う時期まで時間がある家庭なら対策できます。
元本割れすることがある
こどもNISAで買う投資信託は、値下がりすることがあります。
預金や学資保険と違って、元本は保証されていません。
入学金など必ず使うお金は、現金や学資保険で用意するほうが安全です。
12歳までは引き出せない
こどもNISAは、原則として12歳になるまで引き出せません。
12歳からは、子どものための使いみちであること、子どもが同意していることなどを条件に引き出せます。
中学受験の費用など、12歳より前に使うお金には向きません。
親に万一のときの保障がない
こどもNISAには、保障の機能がありません。
親に万一のことがあると、積み立てはそこで止まります。
保障も欲しい家庭は、学資保険との併用か、親の生命保険で備えます。
100円から積立
学資保険のメリットは4つ
| メリット | 中身 |
|---|---|
| 受け取る額が 決まっている | 計画を 立てやすい |
| 親に万一 | その後の保険料が 免除される |
| 所得控除 | 生命保険料控除を 使える |
| 強制的に 貯まる | 引き出しにくい |
受け取る額が契約のときに決まる
学資保険は、いつ・いくら受け取るかが契約のときに決まります。
大学の入学金のように、必ず使うお金を用意するのに向いています。
運用の成績を気にする必要がありません。
親に万一のことがあると保険料が免除される
契約者である親が亡くなったり、所定の重い障害の状態になったりすると、その後の保険料は免除されます。
保険料を払わなくても、教育資金は予定どおり受け取れます。
これは、こどもNISAにはない学資保険だけの強みです。
生命保険料控除を使える
学資保険の保険料は、生命保険料控除の対象です。
所得税と住民税が少し安くなります。
すでにほかの生命保険で控除の上限まで使っている家庭は、追加の効果はありません。
引き出しにくいので確実に貯まる
学資保険は、途中で解約すると損をしやすい仕組みです。
そのぶん手を付けにくいので、貯金が苦手な家庭でも確実に貯まります。
保険はFPに無料相談
学資保険のデメリットは3つ
| デメリット | 中身 |
|---|---|
| 増えにくい | 物価の上昇に 弱い |
| 途中解約 | 元本割れ しやすい |
| 受け取る時期 | あとから 変えにくい |
大きくは増えにくい
学資保険の受取率は、いちばん高い例でも約1.3倍です。
18年以上かけてこの倍率なので、年率に直すと1%台です。
物価が毎年2%上がると、受け取る額の実質の価値は目減りします。
途中で解約すると元本割れしやすい
学資保険は、途中で解約すると払った保険料より少ない額しか戻らないことがあります。
満期まで払い続けられる金額で契約するのが大切です。
受け取る時期をあとから変えにくい
受け取る時期は、契約のときに決めます。
中学や高校で急にお金が必要になっても、予定より早く受け取るのは難しい仕組みです。
物価が上がると学資保険の価値はどうなるか
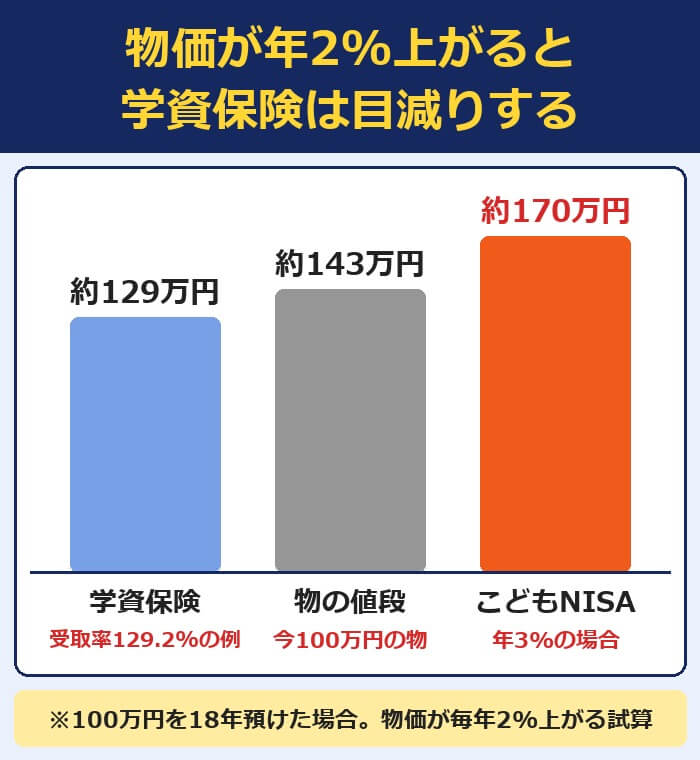
物価が毎年2%上がると、今100万円の物は18年後に約143万円になります。
学資保険で100万円が約129万円に増えても、物の値段のほうが高くなります。
受け取る額が決まっている学資保険は、物価の上昇に弱い方法です。
教育費も物価と一緒に上がる
大学の学費も、物価と一緒に上がっていくと考えておくほうが安全です。
増える可能性のあるこどもNISAを組み合わせると、物価の上昇に備えられます。
学資保険とこどもNISAは併用できる
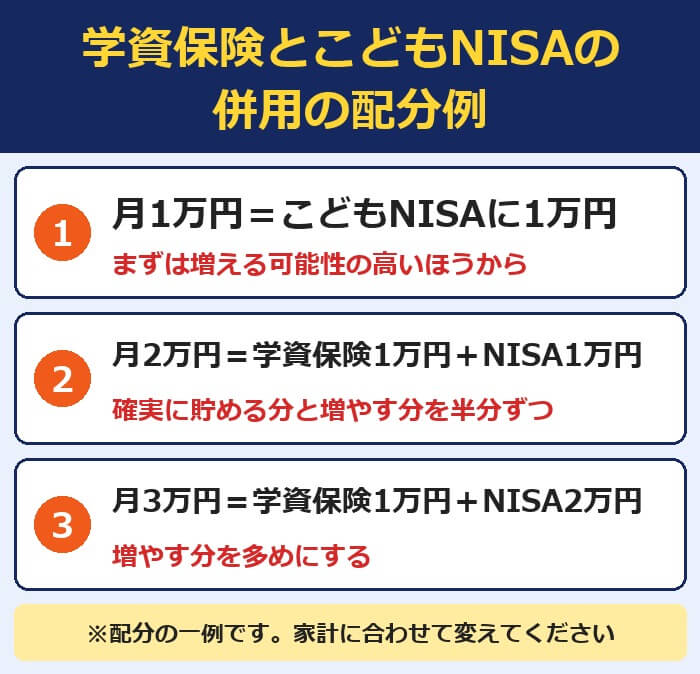
学資保険とこどもNISAは、両方同時に使えます。
必ず使うお金は学資保険、増やしたいお金はこどもNISAと分けるのが基本です。
予算が月1万円なら、まずは増える可能性の高いこどもNISAからで十分です。
併用の配分の決め方
配分は、「必ず使う額」を先に決めると考えやすくなります。
大学の入学金と1年目の授業料を学資保険で用意し、残りをこどもNISAに回す形です。
こどもNISAの割合を増やすほど、増える可能性と値下がりの幅の両方が大きくなります。
すでに学資保険に入っている家庭はこどもNISAを足す
すでに学資保険に入っている家庭は、解約する必要はありません。
途中で解約すると損をしやすいので、そのまま続けます。
そのうえで、余裕のある分をこどもNISAに積み立てます。
祖父母からの援助はこどもNISAに回しやすい
祖父母からお祝いや援助をもらったときは、こどもNISAに入れておく方法があります。
学資保険は途中で金額を増やしにくいですが、こどもNISAは年60万円の範囲で自由に足せます。
子どもの名義で残せるので、何に使ったかも分かりやすくなります。
親の保障は生命保険で備える方法もある
学資保険の強みは、親に万一のときの保障です。
この保障は、掛け捨ての生命保険でも用意できます。
保障は生命保険、貯める分はこどもNISAに全額という組み合わせも選べます。
家計ごと無料相談
子どもの年齢別の選び方
| 子どもの年齢 | おすすめ |
|---|---|
| 0~2歳 | 両方を使える |
| 3~6歳 | こどもNISAを 中心に |
| 7歳以上 | こどもNISAと 預金 |
どちらが合うかは、子どもの年齢でも変わります。
学資保険は、子どもの年齢が上がるほど入れる商品が減り、受取率も下がります。
0~2歳は両方を使える
0歳から2歳は、学資保険の条件がいちばん良い時期です。
明治安田の「つみたて学資」は、出生予定日の140日前から契約できます。
こどもNISAも18年近く運用できるので、両方の強みを使えます。
3~6歳はこどもNISAを中心に
3歳から6歳は、大学まで12年から15年あります。
運用の期間は十分にあるので、こどもNISAを中心にします。
学資保険は、入れる商品と受取率を確かめてから決めます。
7歳以上はこどもNISAと預金を組み合わせる
7歳以上は、大学まで10年前後です。
運用の期間が短くなるので、こどもNISAと預金を組み合わせます。
高校生になったら、使う分を少しずつ現金に移しておきましょう。
教育費はいくらかかる?大学までで約1,037万円
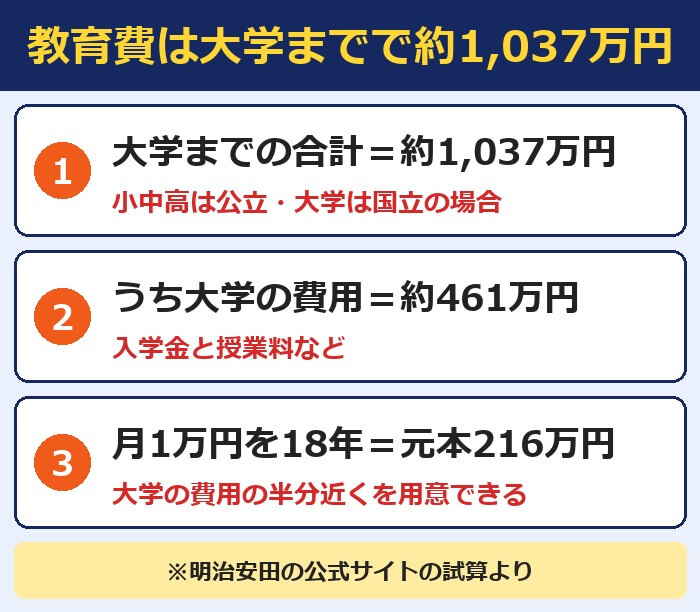
子ども1人が大学を卒業するまでにかかる費用は、約1,037万円です。
このうち、大学の入学金と授業料などが約461万円を占めます。
私立に進むと、この金額よりさらに多くかかります。
まとまったお金が要るのは大学の4年間
小学校から高校までの費用は、毎月の家計から払う家庭が多くなります。
まとまったお金が要るのは、18歳からの4年間です。
学資保険もこどもNISAも、この時期に向けて準備する方法です。
月1万円でも18年で大学の費用の半分近くになる
月1万円を18年積み立てると、元本だけで216万円です。
大学の費用の約461万円に対して、半分近くを用意できます。
こどもNISAで年5%で増えれば約347万円になり、4分の3まで届きます。
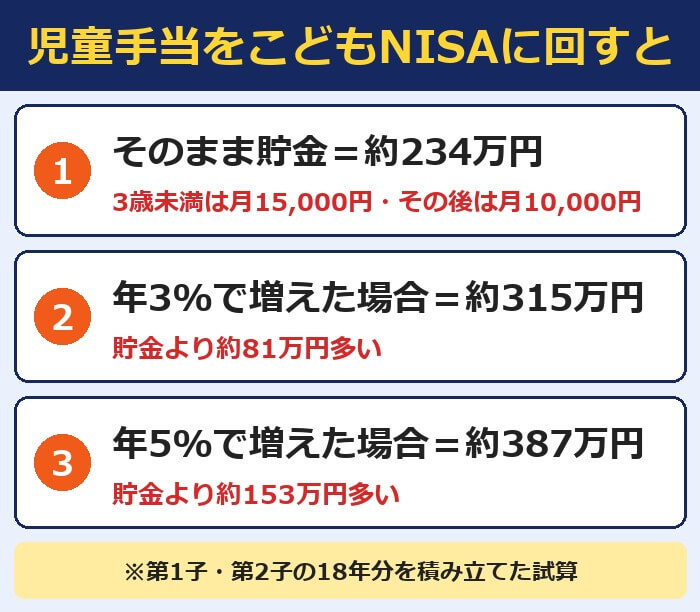
児童手当をこどもNISAに回すと元本は約234万円
| 子どもの年齢 | 児童手当(月額) |
|---|---|
| 3歳未満 | 15,000円 |
| 3歳から高校生まで | 10,000円 |
| 18年の合計 | 約234万円 |
※第1子・第2子の場合。こども家庭庁の公式サイトより。
教育費の元手として使いやすいのが、児童手当です。
3歳未満は月15,000円、3歳から高校生までは月10,000円がもらえます。
18年の合計は約234万円です。
年5%で増えると約387万円になる
児童手当をそのままこどもNISAで積み立てると、年3%で約315万円になります。
年5%で増えれば約387万円で、大学の費用の約461万円に近づきます。
家計から新しくお金を出さなくても、教育費の準備ができます。
児童手当は「ないもの」として積み立てる
児童手当は、生活費の口座に入るといつの間にか使ってしまいがちです。
振り込まれたら、そのまま積み立てに回す仕組みにしておきましょう。
こどもNISAは12歳まで引き出せないので、使い込みを防ぐ効果もあります。
児童手当を増やす
家庭の状況別の選び方
| 家庭の状況 | おすすめ |
|---|---|
| 共働き | こどもNISAを 中心に |
| 片働き | 学資保険も 足す |
| 貯金が苦手 | 学資保険で 強制的に貯める |
共働きの家庭はこどもNISAを中心に
共働きの家庭は、どちらかに万一のことがあってももう1人の収入があります。
保障の必要が小さいので、こどもNISAを中心にして増やすことを優先できます。
片働きの家庭は学資保険も足す
片働きの家庭は、働いている親に万一のことがあると収入が止まります。
保険料が免除される学資保険を足しておくと、教育費が途切れません。
貯金が苦手な家庭は学資保険で強制的に貯める
あるとつい使ってしまう家庭は、引き出しにくい方法が向いています。
学資保険は途中で解約しにくいので、確実に貯まります。
こどもNISAも12歳まで引き出せないので、同じ効果があります。
兄弟がいる家庭の考え方
| 項目 | 内容 |
|---|---|
| こどもNISAの枠 | 子ども1人につき 600万円 |
| 児童手当 | 第3子以降は 月30,000円 |
| 学資保険 | 子ども1人ずつ 契約する |
※児童手当はこども家庭庁の公式サイトより。
こどもNISAの枠は、子ども1人ごとにあります。
2人なら合わせて1,200万円まで非課税で持てます。
学資保険も、子ども1人ずつ契約する形です。
下の子ほど運用の期間を長く取れる
兄弟で同じ時期に始めると、下の子のほうが運用の期間が長くなります。
上の子は預金や学資保険を厚めに、下の子はこどもNISAを厚めにする分け方もあります。
第3子以降は児童手当が月30,000円になる
第3子以降の児童手当は、月30,000円です。
18年の合計は約648万円で、こどもNISAの上限の600万円を超えます。
児童手当だけで、こどもNISAの枠をほぼ使い切れる計算です。
学資保険の受取率を上げる3つの方法
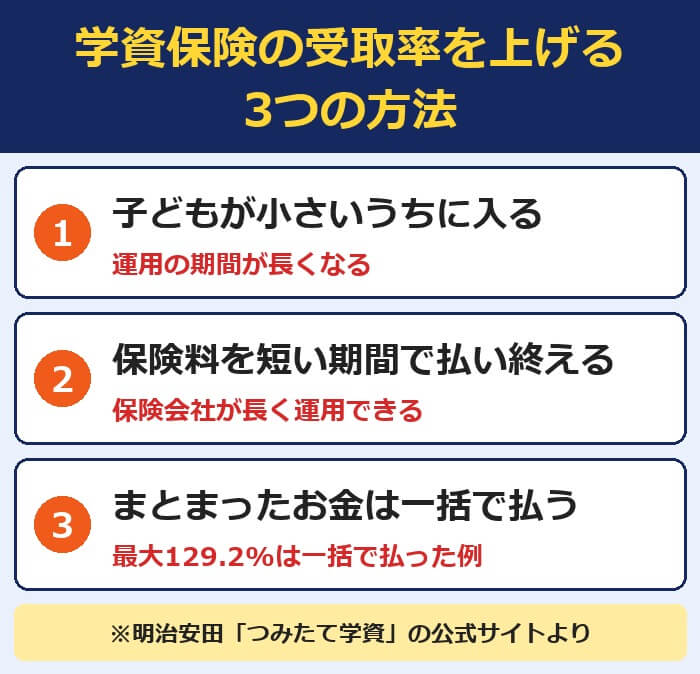
子どもが小さいうちに入る
学資保険は、子どもが小さいほど受取率が高くなります。
保険会社が運用できる期間が長くなるからです。
保険料を短い期間で払い終える
保険料を払う期間を短くすると、受取率が上がります。
明治安田の「つみたて学資」は、子どもが0歳から2歳なら10歳までに払い終える形も選べます。
毎月の保険料は高くなるので、家計に無理のない範囲で選びます。
まとまったお金があるなら一括で払う
受取率がいちばん高くなるのは、一括で払う方法です。
明治安田の最大129.2%も、一括で払った場合の例です。
受取率は比べて選ぶ
こどもNISAは使う3年前から現金に移す
| 時期 | やること |
|---|---|
| 15歳ごろ | 大学で使う額を 決める |
| 16~17歳 | 使う分を少しずつ 売って現金にする |
| 18歳 | 残りは大人の NISAで持ち続ける |
こどもNISAのいちばんの心配は、使う直前の値下がりです。
これは、使う3年ほど前から少しずつ現金に移すことで防げます。
入学金の分は高校のうちに現金にしておく
入学金と1年目の授業料は、払う時期が決まっています。
この分は、高校のうちに現金にしておくと安心です。
使わない分は売らずに持ち続ける
大学の2年目以降に使う分は、急いで売る必要はありません。
使わなかった分は、18歳のあとも大人のNISAでそのまま持ち続けられます。
学資保険とこどもNISAでよくある失敗3つ
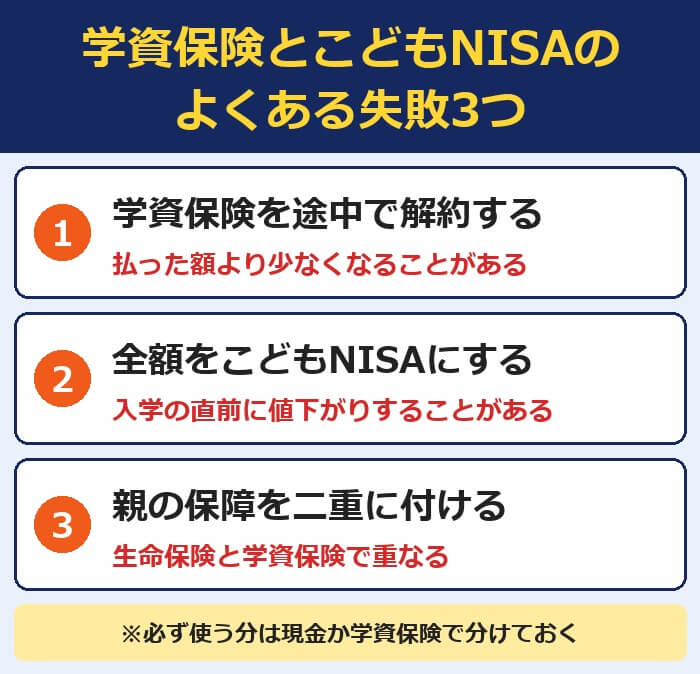
学資保険を途中で解約してしまう
保険料が家計の負担になって、途中で解約する失敗です。
払った額より少ない額しか戻らないことがあるので、無理のない保険料で契約します。
全額をこどもNISAにして入学の直前に値下がりする
教育費の全部をこどもNISAで用意して、入学の直前に値下がりする失敗です。
必ず使う分は、現金か学資保険で分けて用意しておきます。
親の保障を二重に付けてしまう
親の生命保険と学資保険で、保障が重なることがあります。
すでに十分な生命保険がある家庭は、貯める分をこどもNISAに回すほうが効率的です。
分けて備える
親のNISAで教育費を貯める方法との違い
| 項目 | 親のNISA | こどもNISA |
|---|---|---|
| 名義 | 親 | 子ども |
| 引き出し | いつでも | 原則 12歳から |
| 1年に 買える額 | 360万円 | 60万円 |
教育費は、親のNISAで貯めることもできます。
親のNISAはいつでも引き出せるので、中学や高校の費用にも使えます。
ただし、親の老後の資金と同じ枠を使うことになります。
どちらから使うかは、親のNISAとこどもNISAはどっちが先かの記事で詳しく比べています。
親の枠が余っているなら親のNISAが先でもよい
親のNISAの枠が余っている家庭は、親のNISAから使う方法もあります。
引き出しの自由度が高いのが親のNISAの強みです。
子どもの名義で残したいならこどもNISA
子どもの資産として名義を分けて残したいなら、こどもNISAが向いています。
親の枠を使わずに、子ども1人につき600万円まで非課税で持てます。
贈与税は年110万円まで|親や祖父母が出すお金の注意点
| 項目 | 金額 |
|---|---|
| 贈与税がかからない額 | 年110万円まで |
| こどもNISAの上限 | 年60万円 |
| 数え方 | 子どもが1年に 受けた贈与の合計 |
親や祖父母のお金でこどもNISAを積み立てると、子どもへの贈与になります。
贈与税は、子どもが1年に受け取った合計が110万円までならかかりません。
こどもNISAの上限は年60万円なので、これだけなら110万円に収まります。
学資保険は契約者と受取人で税金が変わる
学資保険は、誰が保険料を払い、誰が受け取るかで税金の種類が変わります。
親が払って親が受け取る形なら、増えた分が一時所得の対象です。
契約の形は、申し込みのときに確かめましょう。
こどもNISAを始めるならSBI証券
こどもNISAは、SBI証券で始めるのがおすすめです。
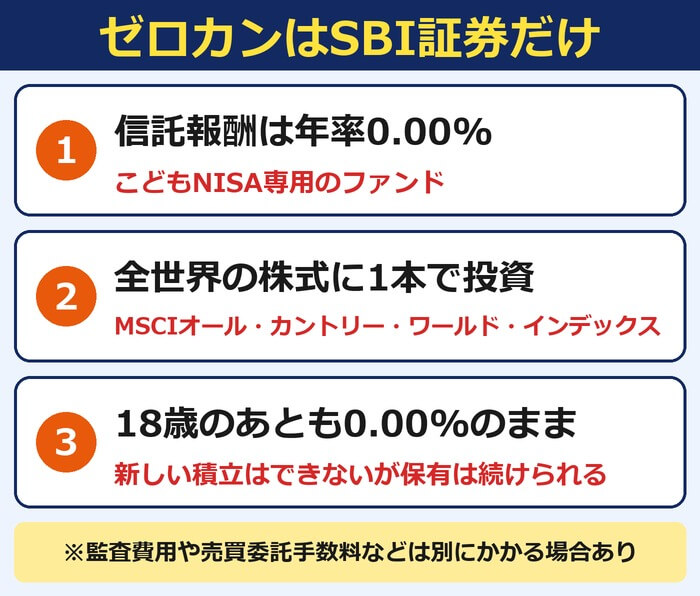
信託報酬が年0.00%の専用ファンド「ゼロカン」を買えるのは、SBI証券だけだからです。
こどもNISAは金融機関を変更できないので、最初の証券会社選びが大切です。
ゼロカンは全世界の株式に1本で投資できる
ゼロカンは、全世界の株式に1本で投資できるファンドです。
人気のオルカンと同じ指数に連動し、信託報酬だけが0.00%になっています。
中身は、ゼロカンとオルカンの違いの記事で詳しく紹介しています。
予約すると現金2,000円がもらえる
SBI証券では、こどもNISAを予約してクイズに答えると現金2,000円がもらえます。
予約の期限は2026年12月30日です。
ほかの証券会社の特典は、こどもNISAの証券会社比較の記事にまとめています。
ゼロカンはSBIだけ
学資保険は無料相談で受取率を比べてから決める
| 項目 | 保険ガーデン |
|---|---|
| 相談料 | 無料 |
| 相談できること | 保険・家計・ 教育資金 |
| 扱う保険 | 複数の保険会社 |
| 特典 | 相談した全員に プレゼント |
※保険の無料相談サイト「ガーデン」の公式サイトより。
学資保険は、保険会社や払い方で受取率が大きく変わります。
1社だけ見て決めると、もっと条件のいい商品を見逃すことがあります。
複数の保険会社を扱う無料相談を使うと、まとめて比べられます。
保険ガーデンは教育資金や家計もまとめて相談できる
保険ガーデンは、FP(お金の専門家)に無料で相談できるサービスです。
保険だけでなく、家計の見直しや子どもの教育資金も相談できます。
無料相談を利用すると、全員にプレゼントがあります。
今の保険を見直して学資に回す方法もある
今入っている保険を見直すと、保険料が下がることがあります。
浮いた分を、学資保険やこどもNISAの積み立てに回せます。
新しくお金を用意しなくても、教育費の準備を始められます。
相談は無料
学資保険とこどもNISAでよくある質問
- 学資保険とこどもNISAはどっちがいいですか?
- 増やしたいならこどもNISA、決まった額を確実に用意したいなら学資保険です。迷ったら、両方を半分ずつ使う方法があります。
- 学資保険とこどもNISAは併用できますか?
- できます。必ず使うお金は学資保険、増やしたいお金はこどもNISAと分けるのが基本です。
- こどもNISAは元本割れしますか?
- することがあります。投資信託は値下がりすることがあり、元本は保証されていません。使う時期が近づいたら、少しずつ現金に移しておくと安心です。
- 学資保険はどれくらい増えますか?
- 商品と払い方で変わります。明治安田の「つみたて学資」は、0歳で保険料を一括で払った場合の一例で受取率が最大129.2%です。
- すでに学資保険に入っています。解約してこどもNISAにしたほうがいいですか?
- 解約する必要はありません。途中で解約すると損をしやすいので、学資保険は続けて、余裕のある分をこどもNISAに積み立てるのがおすすめです。
- こどもNISAはいつから始められますか?
- 2027年1月からです。SBI証券など各社で、2026年10月1日から予約を受け付けています。
- こどもNISAはいつ引き出せますか?
- 原則として12歳からです。子どものための使いみちであること、子どもが同意していることなどが条件です。
- 学資保険の利益に税金はかかりますか?
- 増えた分は一時所得の対象です。50万円の特別控除があるので、増えた分が50万円以下なら税金はかかりません。
- こどもNISAは月いくらから始められますか?
- SBI証券なら100円から積み立てできます。1年に買える上限は60万円です。
- 学資保険は何歳まで入れますか?
- 商品によって違います。子どもの年齢が上がるほど入れる商品が減り、受取率も下がるので、早めに確かめましょう。
- 児童手当は学資保険とこどもNISAのどっちに回すのがいいですか?
- 増やしたいならこどもNISAです。児童手当の18年の合計は約234万円で、年5%で増えれば約387万円になります。確実に貯めたい分は学資保険に回します。
- 親のNISAとこどもNISAはどっちを先に使うべきですか?
- 親の枠が余っていて引き出しの自由度を優先するなら親のNISA、子どもの名義で残したいならこどもNISAです。
- こどもNISAで教育費を貯めるときのコツはありますか?
- 使う3年ほど前から、使う分を少しずつ現金に移すことです。入学金の分は高校のうちに現金にしておくと安心です。
- 学資保険とこどもNISAはどっちが安全ですか?
- 元本割れしにくいのは学資保険です。ただし、受け取る額が決まっているので、物価が上がると実質の価値は目減りします。
- こどもNISAはどの証券会社で始めるのがいいですか?
- 迷ったらSBI証券です。信託報酬0.00%の専用ファンド「ゼロカン」を買えるのはSBI証券だけです。
- 学資保険は途中でやめられますか?
- やめられますが、途中で解約すると払った保険料より少ない額しか戻らないことがあります。
- 学資保険の代わりにこどもNISAだけでも大丈夫ですか?
- 使う時期まで10年以上あり、値下がりしても続けられる家庭なら、こどもNISAだけでも準備できます。入学金など必ず使う分は、現金でも用意しておくと安心です。
- 学資保険とこどもNISAはどちらを先に始めるべきですか?
- 学資保険は子どもの年齢が上がると条件が悪くなるので、入るなら早めに決めます。こどもNISAは2027年1月から買えるので、年内に口座を用意しておきましょう。
- 教育費はいくら貯めればいいですか?
- 大学の費用は国立の場合で約461万円が目安です。月1万円を18年積み立てると元本だけで216万円になります。
- 祖父母からもらったお金は学資保険とこどもNISAのどっちに入れるべきですか?
- あとから金額を足しやすいのはこどもNISAです。年60万円の範囲で自由に積み立てられます。贈与税は、子どもが1年に受け取った合計が110万円までならかかりません。
まとめ|増やす分はこどもNISA、確実に貯める分は学資保険
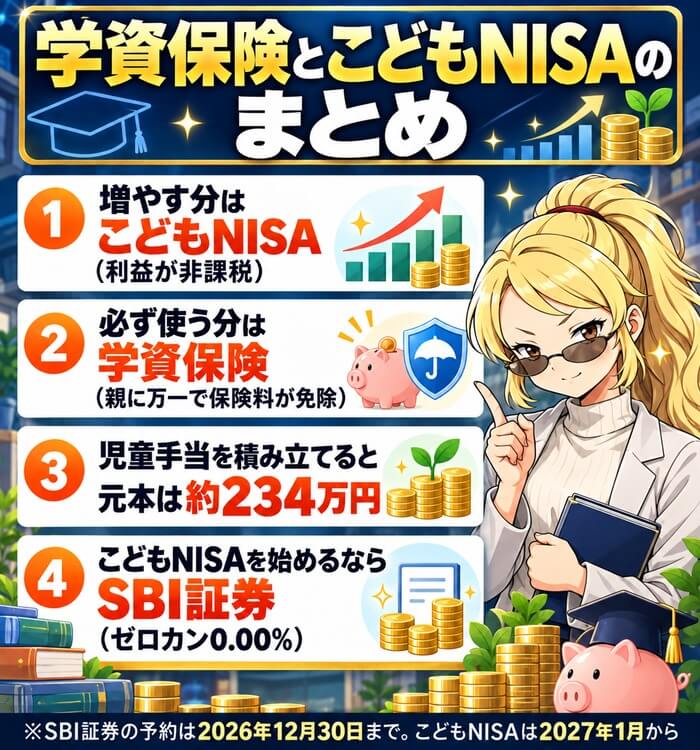
学資保険とこどもNISAは、役割が違います。
100万円を18年預けると、学資保険は約129万円、こどもNISAは年5%で約241万円で、差は最大112万円です。
増やしたいお金はこどもNISA、必ず使うお金は学資保険と分けましょう。
こどもNISAを始めるなら、信託報酬0.00%のゼロカンを買えるSBI証券がおすすめです。
予約は12月30日まで