記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
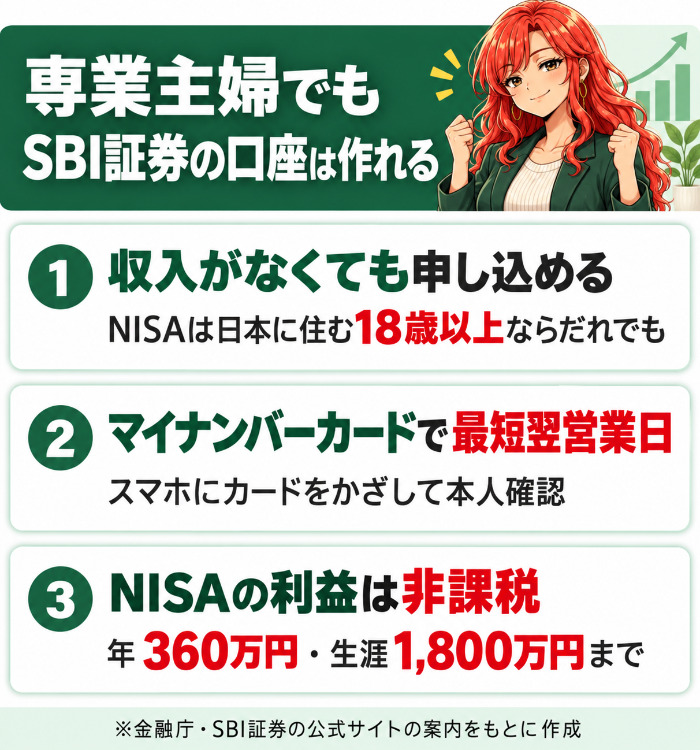
結論から書くと、専業主婦でもSBI証券の口座は作れるので、スマホとマイナンバーカードがあれば最短で翌営業日から取引できます。
口座開設のあとの初期設定で、職業や世帯主との続柄、年収と金融資産などを入力します。
NISAの利益には税金がかからないので、扶養の範囲を気にせずに少しずつ積み立てられます。
この記事では、SBI証券の公式サイトと金融庁・国税庁の案内をもとに、申し込む前に準備することを順番に説明します。
スマホで申し込む
目次 非表示
- 専業主婦でもSBI証券の口座は作れる
- 初期設定で入力する4つの項目
- 職業と勤務先の書き方|パートの場合も
- 世帯主の欄は夫の情報を入れる
- 必要書類はマイナンバーカードが一番早い
- 申し込みでつまずきやすい3つのこと
- SBI証券の口座開設の手順4ステップ
- NISA口座も一緒に申し込む
- 毎月いくら積み立てる?専業主婦の目安
- 扶養から外れないための注意点
- パートで働く主婦の場合
- 夫のお金で投資すると贈与税に注意
- 夫婦で口座を作るときのポイント
- クレカ積立は自分名義の三井住友カードで
- SBI証券と三井住友カードとSBI新生銀行の3点セット
- 専業主婦がSBI証券を選ぶ理由
- 専業主婦がSBI証券で始めるときの注意点
- こんな専業主婦にSBI証券が向いている
- SBI証券の口座開設で専業主婦によくある質問
- まとめ|専業主婦もSBI証券でNISAを始められる
専業主婦でもSBI証券の口座は作れる
SBI証券の口座は、会社で働いていない専業主婦でも申し込めます。
NISAは日本に住む18歳以上の人ならだれでも開設できるので、収入があるかどうかは条件に入っていないです。
金融庁のNISA特設サイトでも、国内に住む18歳以上の人ならどなたでも開設できると案内されています。
口座を作れるかどうかは、働いているかではなく、日本に住んでいて本人確認ができるかで決まります。
SBI証券のコラムでも専業主婦の加入を案内している
SBI証券のiDeCoのコラムでは、専業主婦をはじめとして収入がない人も加入できると書かれています。
iDeCoもNISAもは、働いていない人でも使える国の制度です。
SBI証券自身が、専業主婦を含めた収入のない人に向けて、制度の使い方をコラムで紹介しているということです。
申し込みで確かめられるのは本人かどうか
口座開設の申し込みでは、マイナンバーと本人確認書類を出して、申し込んだ人が本人かを確かめます。
提出した書類の審査が終わると取引パスワードのお知らせが届くなので、書類がそろっていれば手続きは進みます。
書類に不備がなければ、職業が専業主婦でも同じ流れで手続きが進みます。
信用取引は別の基準がある
SBI証券のよくある質問では、信用取引口座は年齢75歳未満の成人などの開設基準があると案内されています。
NISAで投資信託を積み立てる人は、信用取引の口座を申し込む必要はないです。
専業主婦がこれから投資を始めるなら、まずは総合口座とNISA口座だけで十分です。
0から始めるなら
初期設定で入力する4つの項目
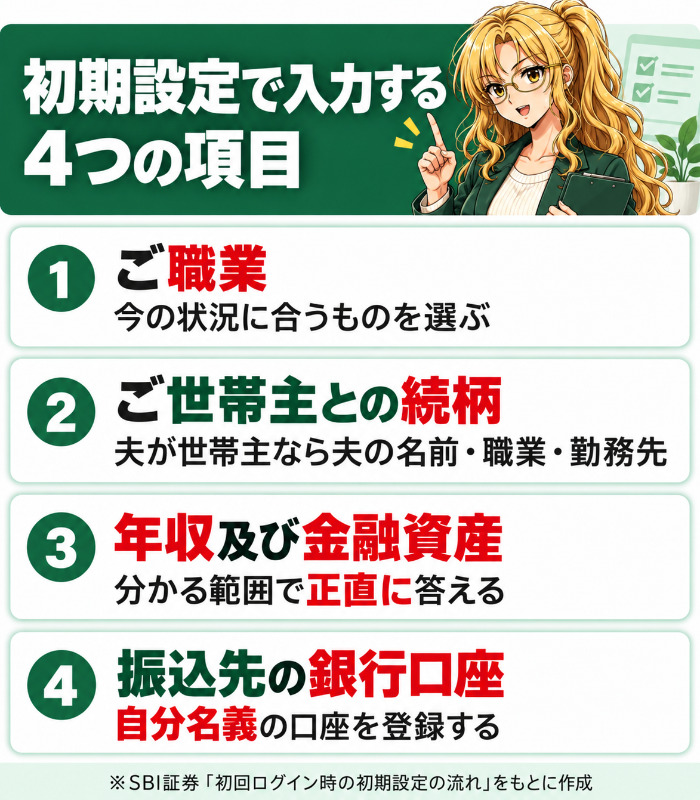
SBI証券では、口座開設のあと初めてログインしたときに、職業や勤務先などを登録する初期設定があります。
迷いやすいのは職業・世帯主・年収と金融資産・投資の質問で、専業主婦は勤務先の欄が少なくなります。
初期設定はお取引を始めるまでに済ませる必要があるので、入力する内容を先に知っておくと手が止まりません。
| 項目 | 専業主婦の書き方 |
|---|---|
| ご職業 | 今の状況に 合うもの |
| 世帯主との続柄 | 夫など |
| 年収・金融資産 | 自分の分 |
| 主な収入源 | 世帯の収入 など |
※表はSBI証券の「初回ログイン時の初期設定の流れ」の項目をもとにした目安です。
ご職業は今の状況をそのまま選ぶ
SBI証券の案内では、初期設定でEメールアドレスと国籍、ご職業の登録が必須です。
勤務先の証券コードや部署名は職業によって登録が必須になる項目で、働いていない人は勤務先を入力しない形になります。
SBI証券のよくある質問でも、勤務先の書き方は働き方ごとに案内されています。
ご世帯主について
初期設定には、ご世帯主との続柄を登録する欄があります。
続柄によっては世帯主の名前・生年月日・職業・勤務先の登録が必須で、夫が世帯主なら夫の情報を用意しておきます。
住民票の世帯主と同じ人を選ぶと迷いません。
年収及び金融資産
投資に関する質問では、年収及び金融資産の回答が必須です。
証券会社は投資の経験や資産に合う取引かを確かめるので、分かる範囲で正直に答えます。
主たる資金の性格と主な収入源
ほかにも、ご投資の方針、主たる資金の性格、主な収入源、お取引の動機、資産運用期間を答えます。
へそくりや貯金で積み立てる人は、余裕資金で長く運用する方針を選ぶと答えやすいです。
答えに正解はないので、自分の考えに近いものを選びます。
入力は5分ほど
職業と勤務先の書き方|パートの場合も
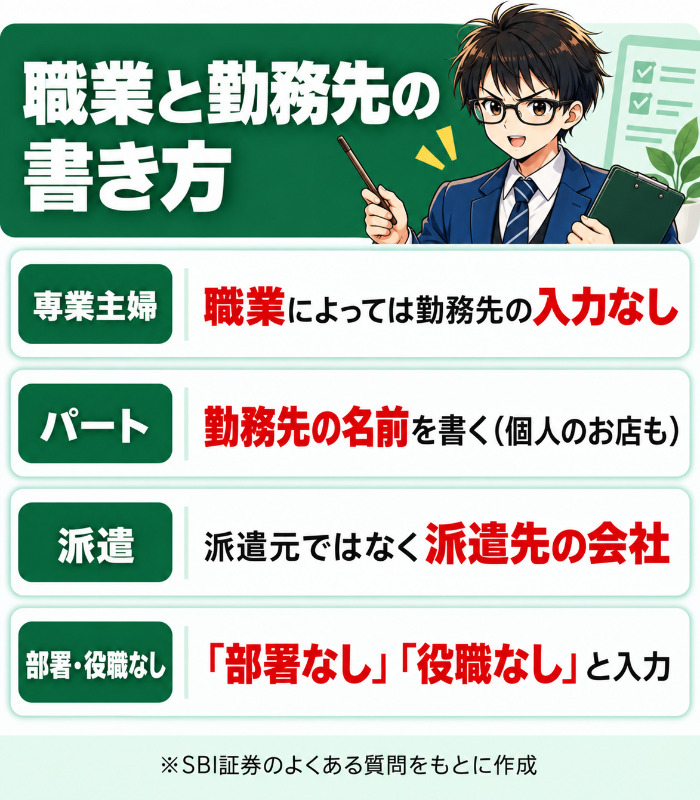
職業の欄は、申し込むときの自分の働き方に合わせて選びます。
パートやアルバイトをしている人は勤務先の登録が必要で、完全な専業主婦とパート主婦で書き方が変わります。
迷ったときは、SBI証券のよくある質問に載っている書き方の例を見ながら入力します。
| 働き方 | 勤務先の欄 |
|---|---|
| 専業主婦 | 職業によって 不要 |
| パート | 勤務先の 会社名 |
| 派遣 | 派遣先の 会社名 |
| 部署がない | 部署なし |
パートやアルバイトは勤務先の名前を書く
SBI証券のよくある質問では、アルバイトやパート従業員は勤務先に応じた登録をするよう案内されています。
上場していない会社や個人経営のお店も、勤務先の名前を登録します。
たとえば個人経営の本屋さんで働いている場合も、そのお店の名前を登録する例が載っています。
派遣で働いている人は派遣先を書く
派遣社員や派遣スタッフの場合は、派遣元ではなく派遣先の会社を登録します。
派遣会社の名前ではないは、実際に働いている会社です。
よくある質問では、派遣元がSBI派遣会社で派遣先がSBIホールディングスなら、SBIホールディングスを登録する例が示されています。
部署や役職がない場合
勤め先に部署や役職がない場合は、「部署なし」「役職なし」や「従業員」などと登録します。
パートで役職がない人が多いので、空欄にせず「役職なし」と入れます。
「一般社員(職員)」や「社員」と書いても登録できます。
夫が上場企業に勤めているとインサイダー登録がある
本人か世帯主が上場企業に勤めている場合は、勤め先の会社名と内部者区分を登録します。
夫の会社の株を買うときは、インサイダー取引にならないように登録が必要です。
SBI証券では、登録した会社の銘柄を内部者登録銘柄として扱います。
書き方が分かったら
世帯主の欄は夫の情報を入れる
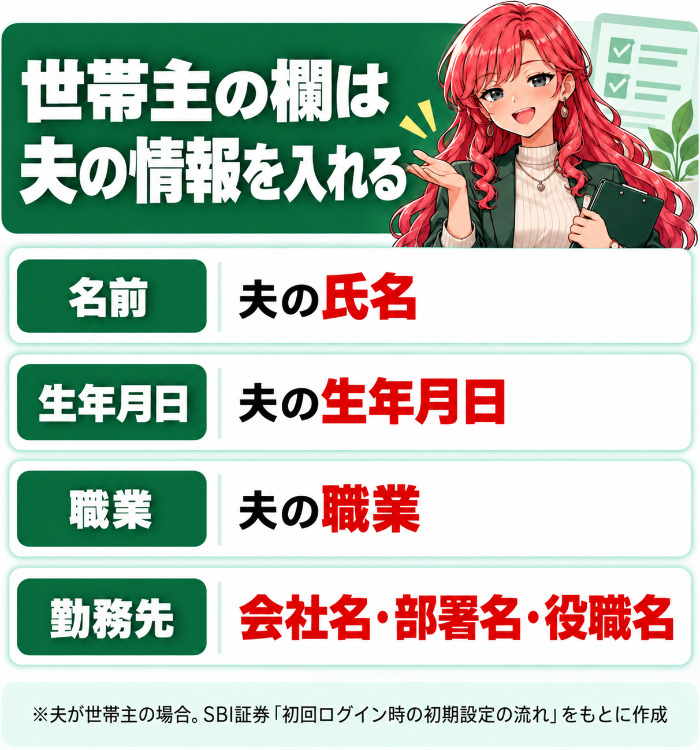
専業主婦の多くは、夫が世帯主になっています。
世帯主との続柄を選ぶと夫の名前・生年月日・職業を登録するので、夫の勤務先の名称や部署名も入力します。
世帯主の情報は、自分の職業や勤務先と同じく初期設定の画面で入力します。
| 世帯主の項目 | 用意するもの |
|---|---|
| 名前 | 夫の氏名 |
| 生年月日 | 夫の生年月日 |
| 職業 | 夫の職業 |
| 勤務先 | 会社名・部署 ・役職 |
夫の勤務先は事前に確かめておく
夫の勤務先の正式な会社名や部署名が分からないと、初期設定の途中で手が止まります。
上場企業なら証券コードの入力もあるので、申し込む前に夫の会社名と部署を聞いておきます。
口座を作ったあとで勤務先が変わったときは、SBI証券で登録内容の変更の手続きをします。
振込先の口座は自分名義の銀行口座
初期設定では、出金したお金の振込先になる金融機関の口座も登録します。
SBI証券の登録事項変更届出書でも口座名義人は本人に限ると案内されているので、夫名義ではなく自分名義の口座を用意します。
SBI新生銀行を同時に申し込んだ場合は、初回ログインのときはほかの銀行の口座を登録し、手続きが終わってから変更します。
ネットで口座開設なら郵送物を待たなくていい
「ネットで口座開設」を選ぶと、ユーザーネームとログインパスワードがその場で発行されます。
取引パスワードを「メールで受け取る」を選んだ人は、簡易書留を自宅で受け取る必要がないです。
郵送で口座開設を選ぶと、書類のやり取りがあるぶん時間がかかります。
準備ができたら
必要書類はマイナンバーカードが一番早い
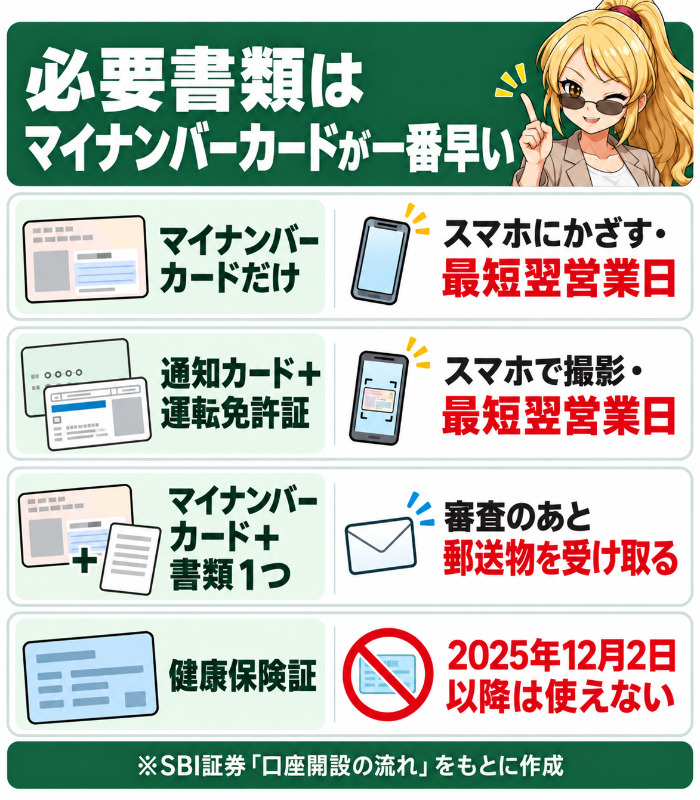
本人確認に使う書類は、マイナンバー確認書類と本人確認書類の組み合わせで選びます。
マイナンバーカードとNFC対応のスマホがあれば、カードをかざすだけで、取引開始まで最短翌営業日です。
書類の組み合わせによって、郵送物を受け取るかどうかと、取引を始められる日が変わります。
| 組み合わせ | 取引まで |
|---|---|
| マイナンバー カードだけ | 最短翌営業日 |
| 通知カード +運転免許証 | 最短翌営業日 |
| マイナンバー カード+書類1つ | 郵送物を 受け取る |
| 通知カード +書類2つ | 郵送物を 受け取る |
※SBI証券の「口座開設の流れ」の案内をもとにした表です。
マイナンバーカードをスマホにかざす
マイナンバーカードとNFC対応のスマホを持っている人は、スマホにカードをかざして本人確認ができます。
書類を撮影する手間がないので、いちばん早く終わります。
運転免許証がない専業主婦の場合
運転免許証を持っていない人は、マイナンバーカードに住民票の写しや日本国パスポートなどを組み合わせられます。
スマホで撮影できない組み合わせは、審査のあと郵送物を受け取ってから取引できます。
本人確認書類は、運転免許証・運転経歴証明書・日本国パスポート・住民票の写し・健康保険資格確認書・印鑑証明書から選びます。
健康保険証は使えない
SBI証券の案内では、健康保険証は2025年12月2日以降は本人確認書類に使えません。
資格確認書は、カード型やはがき型など書面のものだけ使えます。
Webで交付された資格確認書は使えないので注意します。
カード1枚で完了
申し込みでつまずきやすい3つのこと
SBI証券のよくある質問には、口座開設の途中で手が止まりやすい点が載っています。
住所の郵便番号・ゆうちょ銀行の口座番号・郵送物の送り先で、先に知っておけば申し込みの途中で止まらないです。
どれも入力の前に確かめておけば、すぐに解決できます。
郵便番号で住所が出てこないとき
郵便番号は、日本郵政グループにデータがある番号だけ登録できます。
個別に設定された郵便番号などで住所が表示されない場合は、近くの郵便番号を選んで登録します。
SBI証券の例では、会社に個別に割り当てられた郵便番号は住所検索の結果に表示されないと案内されています。
ゆうちょ銀行は振込用の番号で登録する
ゆうちょ銀行を振込先に登録するときは、店番3桁と口座番号7桁の振込用の口座番号を使います。
通帳に書かれている記号5桁・番号8桁は、そのままでは登録できないです。
振込用の番号が分からない場合は、ゆうちょ銀行に問い合わせます。
郵送物は登録した住所にしか届かない
SBI証券では、書類などの郵送物を登録した住所以外に送ることはできません。
引っ越しをしたときは、すぐに住所変更の手続きをします。
郵送物をなるべく減らしたい人は、ネットで口座開設を選びます。
先に確かめて申込
SBI証券の口座開設の手順4ステップ
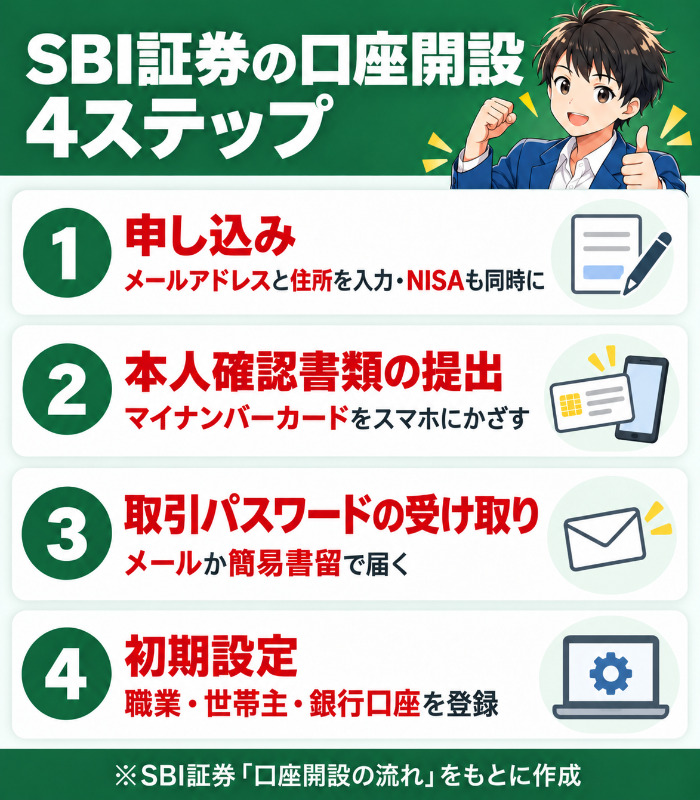
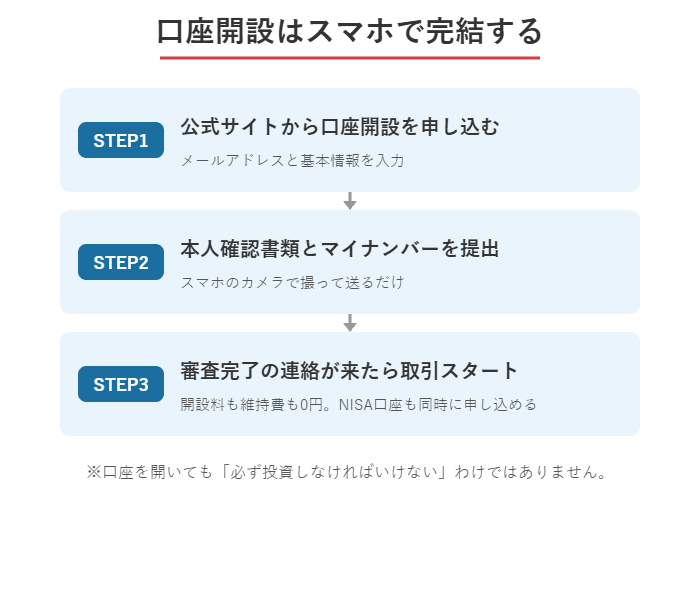
SBI証券の口座開設は、申し込みから取引開始まで4つのステップです。
申し込み・本人確認書類の提出・取引パスワードの受け取り・初期設定で、ネットで口座開設を選ぶとスマホで完結します。
どのステップも、パソコンがなくてもスマホから進められます。
- メールアドレスを登録して認証コードを入力する
- 住所などを入力し、NISA口座と特定口座も同時に申し込む
- 本人確認書類を提出する
- 取引パスワードを受け取り、初期設定をする
ステップ1|メールアドレスと住所を入力する
メールアドレスを登録すると認証コードが届くので、入力してから氏名や住所を入れます。
NISA口座と特定口座は、この画面で同時に申し込めます。
口座開設の方法は、SBI証券がおすすめしている「ネットで口座開設」を選びます。
NISAも同時に
ステップ2|本人確認書類を出す
申し込みのときに発行されたユーザーネームとパスワードでログインし、「本人確認書類の提出」から進みます。
マイナンバーカードをスマホにかざす方法なら、その場で提出が終わります。
提出する書類と方法によって、そのあとの流れが変わります。
ステップ3|取引パスワードを受け取る
提出した書類の審査が終わると、取引パスワードのお知らせがメールか簡易書留で届きます。
メールを選んだ人は、届いたURLから好きな取引パスワードを設定します。
郵送を選んだ人には、取引パスワードが書かれた郵送物が簡易書留郵便(転送不要)で届きます。
ステップ4|初期設定をする
ログインして「初期設定する」から、職業や世帯主、銀行口座、投資の質問を入力します。
初期設定が終わると、取引を始められます。
初期設定のあとには、iDeCoや信用取引などの口座もあわせて申し込めます。
4ステップで完了
NISA口座も一緒に申し込む
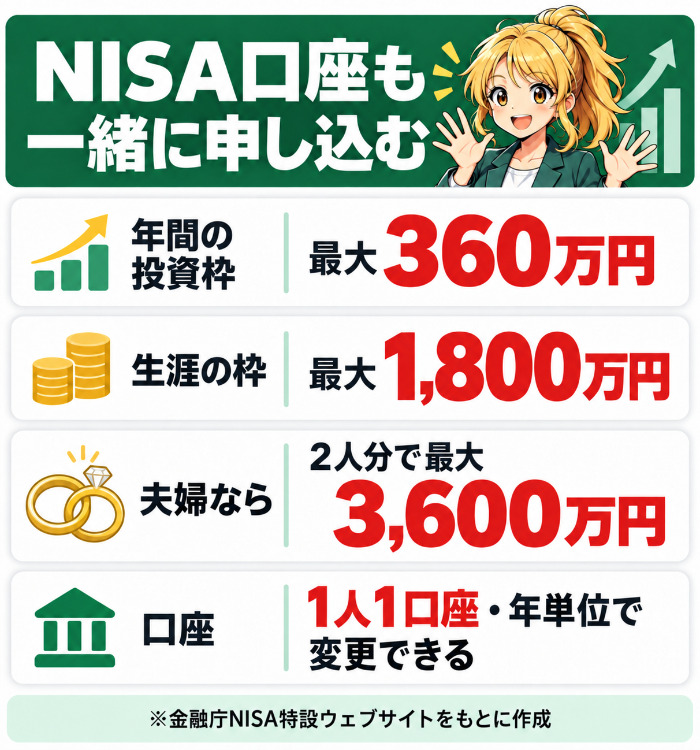
専業主婦が投資を始めるなら、利益に税金がかからないNISA口座を使います。
年間の投資枠は最大360万円で、生涯で使える非課税の枠は最大1,800万円です。
つみたて投資枠と成長投資枠は併用でき、売ったぶんの枠は再び使えます。
| NISAの決まり | 内容 |
|---|---|
| 年間の投資枠 | 最大360万円 |
| 生涯の枠 | 最大1,800万円 |
| 保有期間 | 無期限 |
| 口座 | 1人1口座 |
※金融庁のNISA特設ウェブサイトの内容です。
50代で初めて口座を作る人は、50代のNISAの積立シミュレーションで毎月の金額の目安を確かめられます。
夫婦でNISAを使えば枠は2人分
NISA口座は1人につき1口座なので、夫と妻がそれぞれ口座を作れます。
1人1,800万円の枠が2人分なので、夫婦で合わせて最大3,600万円まで非課税で持てます。
子どもの教育費や老後の資金を、夫婦それぞれの口座で分けて積み立てることもできます。
夫のお金を妻の口座に入れるときの贈与税は、NISAを夫婦で始めるときの贈与税の目安で金額ごとに確かめられます。
NISAの金融機関は年単位で変えられる
金融庁の案内では、NISAの金融機関の変更は年単位で可能です。
銀行でNISAを始めてしまった人は、翌年からSBI証券に移せます。
銀行と証券会社の違いは、新NISAを銀行と証券会社で比べた記事で比べています。
配当金は株式数比例配分方式を選ぶ
SBI証券の初期設定では、NISAを申し込んだ人に配当金の受け取り方法「株式数比例配分方式」の選択が表示されます。
NISAで持つ国内株の配当金を非課税で受け取るための方式なので、株を買う予定がある人は選んでおきます。
初期設定で選ばなかった場合も、ログイン後の「お客さま情報 設定・変更」から変更できます。
妻の枠も使う
毎月いくら積み立てる?専業主婦の目安
積立額に決まりはないので、家計に合わせて決めます。
月1万円を20年積み立てると元本は240万円で、NISAなら増えたぶんに税金がかからないです。
下の表は、利益を含まない積み立てた元本だけの金額です。
| 毎月 | 10年 | 20年 |
|---|---|---|
| 5,000円 | 60万円 | 120万円 |
| 1万円 | 120万円 | 240万円 |
| 3万円 | 360万円 | 720万円 |
※毎月の金額×12か月×年数で計算した元本で、運用で増えたり減ったりしたぶんは含みません。
100円から積み立てられる
三井住友カードのつみたて投資は、100円から設定できます。
少ない金額から始められるので、へそくりの一部から試せます。
慣れてきたら、あとから金額を増やせます。
生活費と近いうちに使うお金は分ける
生活費や、近いうちに使う予定のお金は積み立てに回さないようにします。
急な出費に備えて手元にお金を残すので、残ったお金で積み立てます。
子どもの進学など、使う時期が決まっているお金は分けて考えます。
月3万円でもNISAの枠には余裕がある
月3万円を積み立てても年間36万円なので、年間360万円の枠には十分な余裕があります。
つみたて投資枠だけでも年120万円なので、専業主婦の積み立てで枠が足りなくなることは少ないです。
新NISAで積み立てる銘柄は、新NISA積立の正解セットの記事を参考にしてください。
少額から始める
扶養から外れないための注意点
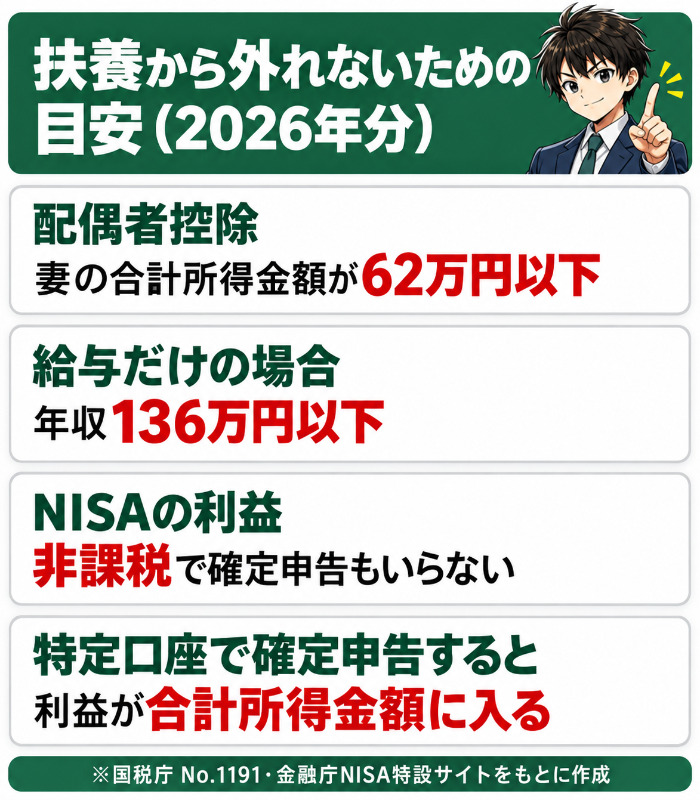
専業主婦が気になるのは、投資の利益で夫の扶養から外れないかという点です。
2026年分から配偶者控除を受けられるのは妻の合計所得金額が62万円以下で、給与だけなら年収136万円以下です。
ここでは、夫の税金の配偶者控除の目安と、投資の利益の税金の関係を整理します。
| 年分 | 合計所得 | 給与だけ |
|---|---|---|
| 2026年分 | 62万円以下 | 136万円以下 |
| 2025年分 | 58万円以下 | 123万円以下 |
※国税庁のタックスアンサー「No.1191 配偶者控除」の金額です。
NISAの利益には税金がかからない
金融庁の案内では、NISA口座で投資した商品から得られる売却益や配当金は非課税です。
NISAの枠の中で積み立てる人は、確定申告をしなくてよいです。
ふつうは株や投資信託の利益に約20%の税金がかかるので、そのぶんをまるごと受け取れます。
特定口座(源泉徴収あり)は原則確定申告がいらない
NISAの枠を超えて投資する分は、特定口座(源泉徴収あり)を選ぶと証券会社が税金を差し引きます。
SBI証券のよくある質問でも原則確定申告は必要ないで、ほかの証券会社と損益通算するときなどは確定申告が必要です。
特定口座では、1年間の取引の利益の計算も証券会社が行います。
- 一般口座での譲渡益がある
- ほかの証券会社の取引と損益通算する
- 譲渡損失の繰越控除を使う
- 貸株サービスで金利や配当金相当額を受け取った
確定申告をすると扶養の計算に入る
特定口座の利益を確定申告すると、その利益は合計所得金額の計算に入ります。
扶養の範囲にいたい人なら、NISAの枠の中で投資するのが安心です。
パートの収入がある人は、給与の額と合わせて考えます。
NISAで始める
パートで働く主婦の場合
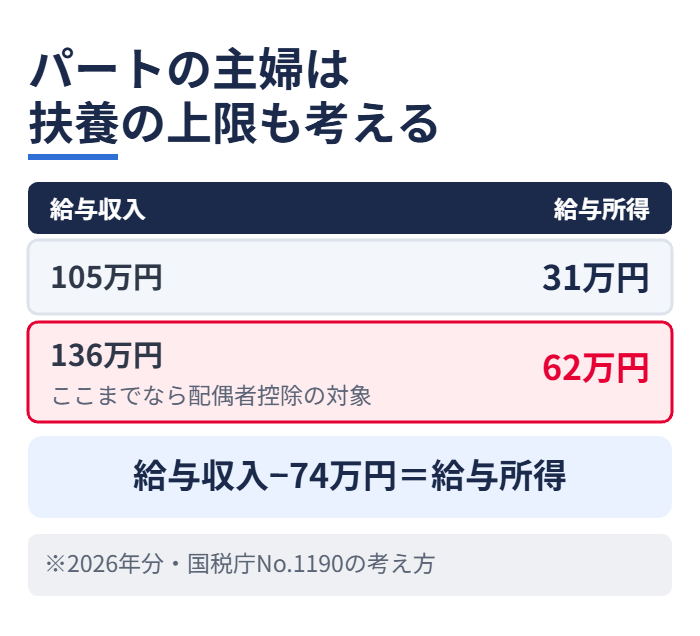
パートで給与の収入がある人は、職業と勤務先の書き方に加えて、扶養の上限も考えます。
2026年分は給与だけなら年収136万円以下で、配偶者控除の対象になります。
投資の利益を確定申告する場合は、給与所得と合わせた合計所得金額で判断します。
給与収入から給与所得を計算する
国税庁の例では、給与収入が105万円なら給与所得控除の74万円を引いて、給与所得は31万円です。
給与所得31万円は62万円以下なので、配偶者控除が受けられます。
| 給与収入 | 給与所得 |
|---|---|
| 105万円 | 31万円 |
| 136万円 | 62万円 |
※2026年分の給与所得控除74万円で計算した、国税庁のタックスアンサー「No.1190」の考え方です。
パートの人も投資はNISAの中で
パートの給与と投資の利益を分けて考えるには、NISAを使うのが分かりやすい方法です。
NISAの利益は非課税なので、給与の扶養の計算に足さなくてよいです。
勤務先の書き方は、この記事の職業と勤務先の見出しで説明したとおりです。
パートでも始める
夫のお金で投資すると贈与税に注意
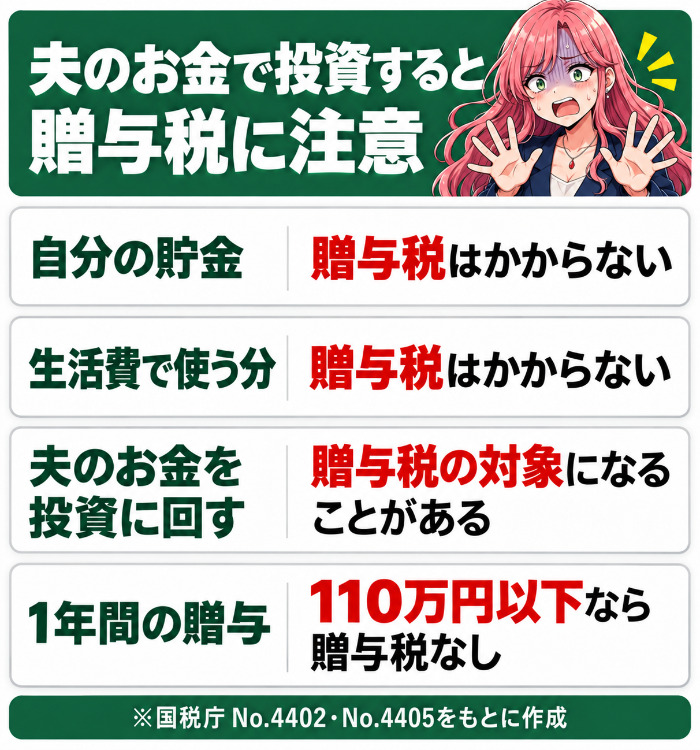
夫の給料から生活費として受け取ったお金を、妻名義の口座で投資に回すときは贈与税に注意します。
生活費として受け取ったお金は贈与税がかからないで、預金したり株式の買入れに充てたりすると贈与税がかかります。
ここでは国税庁の案内をもとに、贈与税がかからない場合とかかる場合を分けます。
| お金の出どころ | 贈与税 |
|---|---|
| 自分の貯金 | かからない |
| 生活費で使う分 | かからない |
| 夫のお金を 投資に回す | 年110万円を 超えるとかかる |
※国税庁のタックスアンサー「No.4405」「No.4402」をもとにした目安です。
生活費の名目でも投資に回すと課税の対象
国税庁の案内では、生活費や教育費の名目で贈与を受けても、それを株式などの買入資金に充てると贈与税がかかります。
夫からもらった生活費の残りで投資するので、夫から妻への贈与として扱われることがあります。
贈与税がかからない生活費や教育費は、必要な都度直接充てるためのものに限られます。
1年間の贈与が110万円以下なら贈与税はかからない
贈与税は、1年間に受けた贈与の合計から基礎控除の110万円を引いた残りにかかります。
1年間の贈与の合計が110万円以下なら、贈与税はかからず申告もいらないです。
110万円を超えた年は、贈与税の申告が必要です。
結婚前の貯金や自分で稼いだお金で始める
結婚前の貯金やパートで稼いだお金は、もともと自分のお金です。
妻名義の口座で投資する資金は、自分のお金から出すと説明しやすいです。
どのお金を入金したかを、通帳などで分かるようにしておくと安心です。
自分の貯金から
夫婦で口座を作るときのポイント
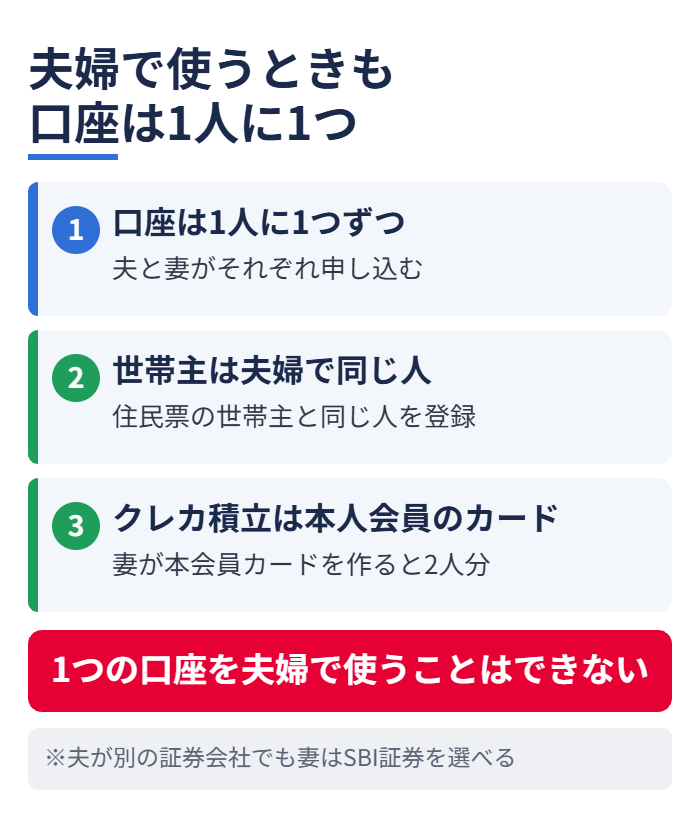
夫婦でSBI証券を使う場合も、口座は1人に1つずつ作ります。
夫と妻がそれぞれ申し込むので、1つの口座を夫婦で使うことはできないです。
それぞれの口座で、自分のお金を自分の名義で運用します。
世帯主の欄は夫婦で同じ人を登録する
夫が世帯主なら、妻の初期設定でも夫の情報を世帯主として登録します。
住民票の世帯主と同じ人なので、夫婦で世帯主の情報をそろえます。
クレカ積立はそれぞれ自分のカードで
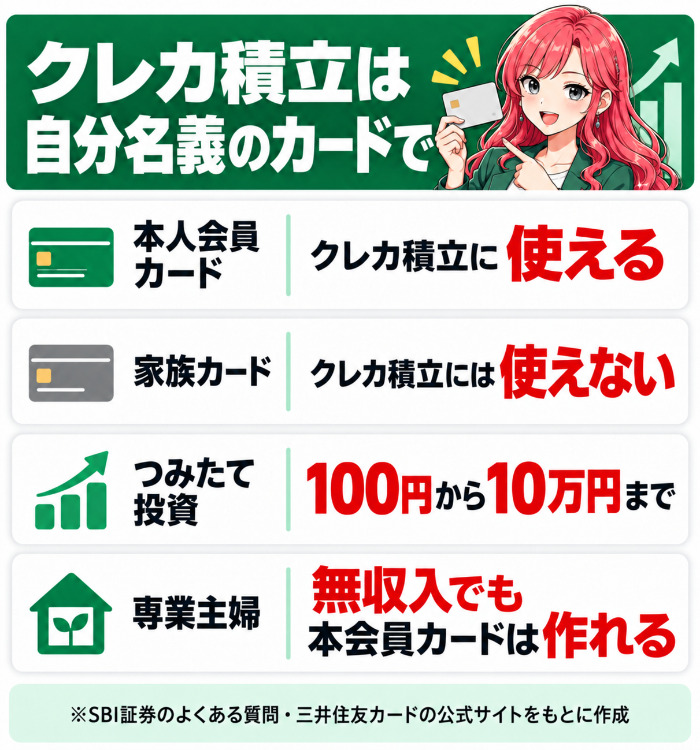
夫婦で家族カードを使っていても、クレカ積立に使えるのは本人会員のカードです。
妻が自分の本会員カードを作ると、夫婦2人分のクレカ積立ができます。
2人分をまとめると、ポイントも2人分貯まります。
夫と別の証券会社でもよい
NISAは1人1口座なので、夫が別の証券会社を使っていても、妻はSBI証券を選べます。
夫が楽天証券を使っている家庭は、妻がSBI証券を使うと2社のクレカ積立を使い分けられます。
2社を使い分ける考え方は、SBI証券と楽天証券を両方持つ記事で紹介しています。
私の口座を作る
クレカ積立は自分名義の三井住友カードで
SBI証券では、三井住友カードで投資信託を積み立てるとVポイントが貯まります。
三井住友カードのつみたて投資は月10万円までで、家族カードはクレカ積立の対象外です。
つみたて投資は100円から設定できます。
| カード | クレカ積立 |
|---|---|
| 本人会員カード | 使える |
| 家族カード | 使えない |
| デビット プリペイド | 使えない |
※SBI証券のよくある質問で案内されている対象外のカードの一部です。
専業主婦でも本会員のクレジットカードは作れる
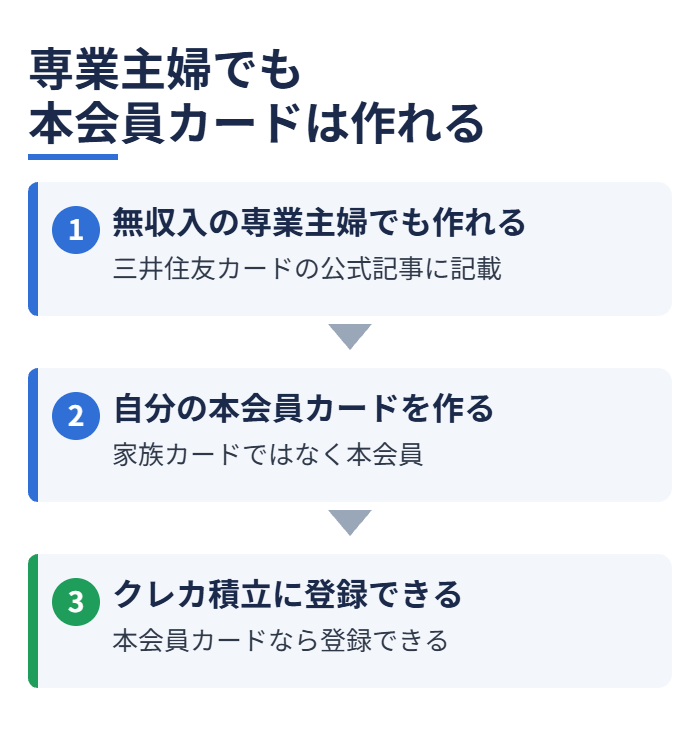
三井住友カードの公式サイトの記事では、無収入の専業主婦でもクレジットカードを作ることができると書かれています。
本会員カードはクレカ積立に登録できるので、家族カードではなく自分の本会員カードを作ります。
三井住友カードとOliveの違いは、三井住友カードとOliveの違いの記事で比べています。
クレカ積立の設定は3ステップ
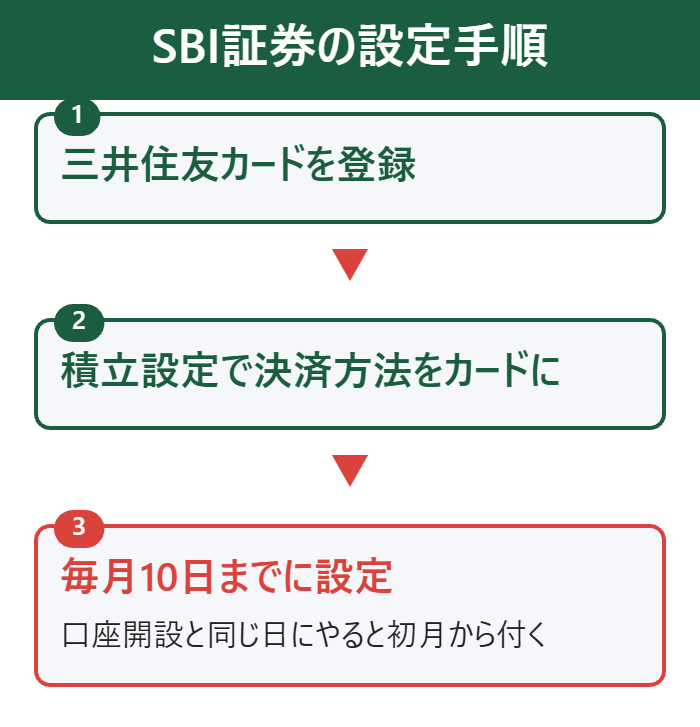
SBI証券にログインし、積み立てる投資信託を選んで、決済方法にクレジットカードを選びます。
毎月10日が締切なので、10日までに設定すると翌月から積み立てが始まります。
毎月10日の締切に注意
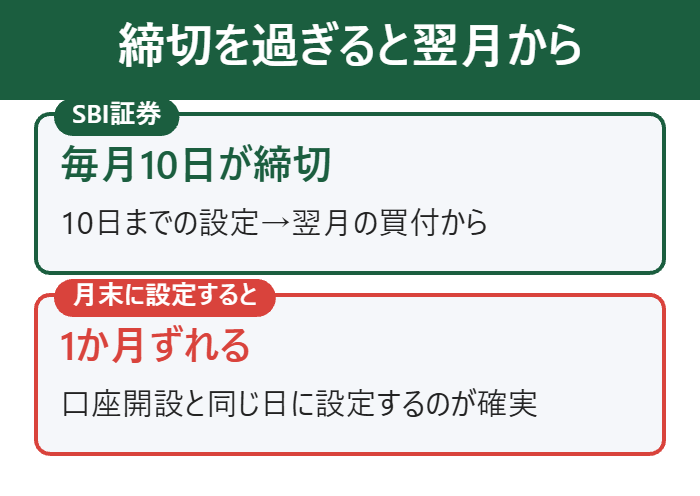
クレカ積立は、設定や変更の締切が毎月10日です。
11日以降に設定した人は、翌々月からの積み立てになります。
付与率は年間の利用額の条件つき
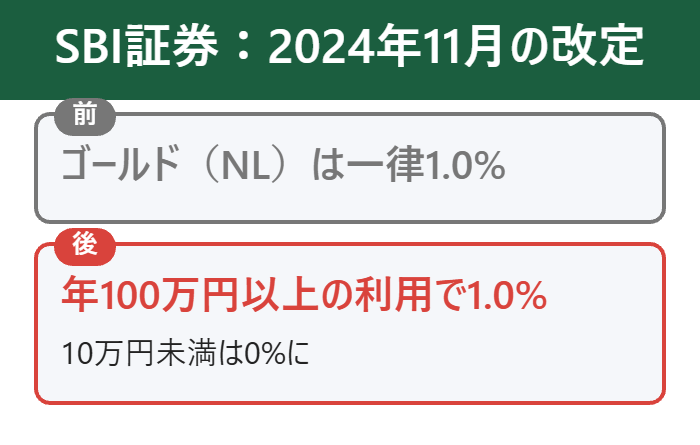
SBI証券のクレカ積立のポイントは、2024年11月の買付から年間のカード利用額で付与率が変わります。
三井住友カードNLは年10万円以上の利用で0.5%なので、家族の買い物もこのカードにまとめると条件を満たしやすいです。
カードごとの付与率は、ネット証券のクレカ積立を比べた記事にまとめています。
カードも自分名義
SBI証券と三井住友カードとSBI新生銀行の3点セット
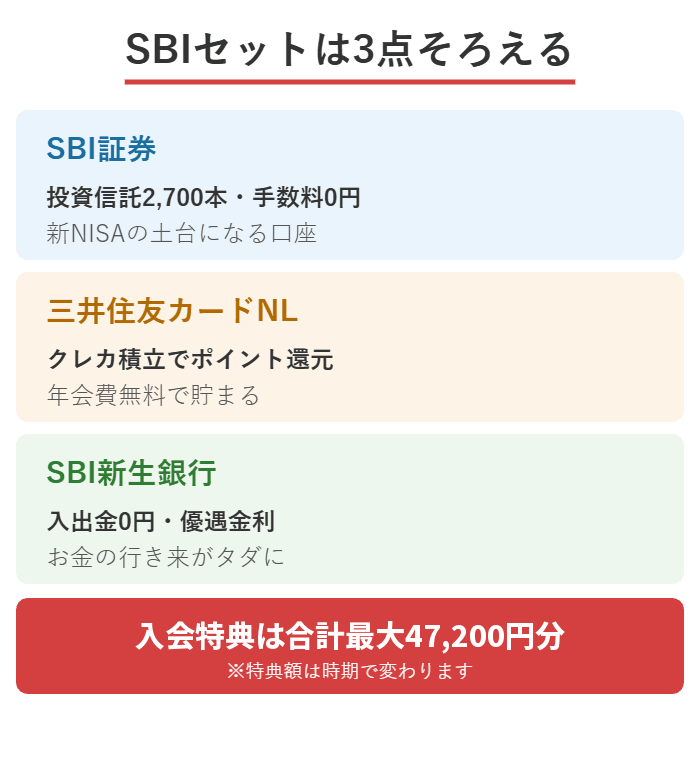
SBI証券は、三井住友カードとSBI新生銀行を組み合わせると使いやすくなります。
証券口座で積み立て、カードでポイントを貯め、銀行で入出金をまとめるので、3つの役割を分けるとお金の流れが分かりやすいです。
3点セットの申し込み
3つをまとめて申し込むためのリンクです。
SBI証券の口座を作ったあとから、カードと銀行は必要になった順番に申し込んでもよいです。
Vポイント以外のポイントも選べる
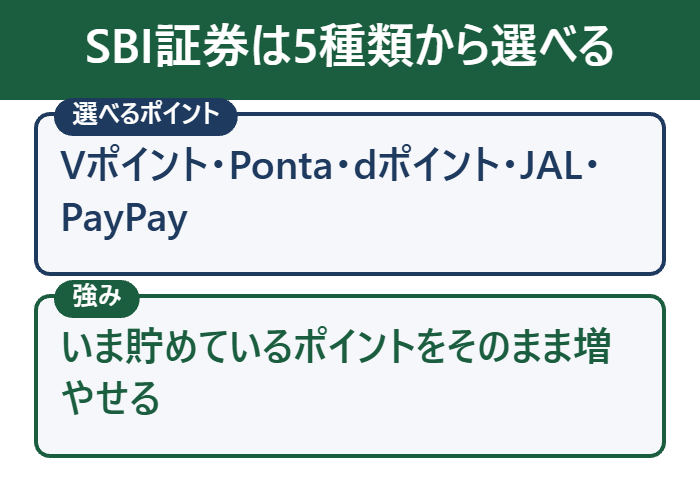
SBI証券の通常の口座では、貯めるポイントをVポイント・Pontaポイント・dポイント・JALのマイル・PayPayポイントから選べます。
普段の買い物で使っているポイントを選べるので、家計のポイントをまとめやすいです。
ただし、三井住友カード経由で開設した口座はVポイントに限られます。
三井住友カードやOliveを持っている人はSBI証券
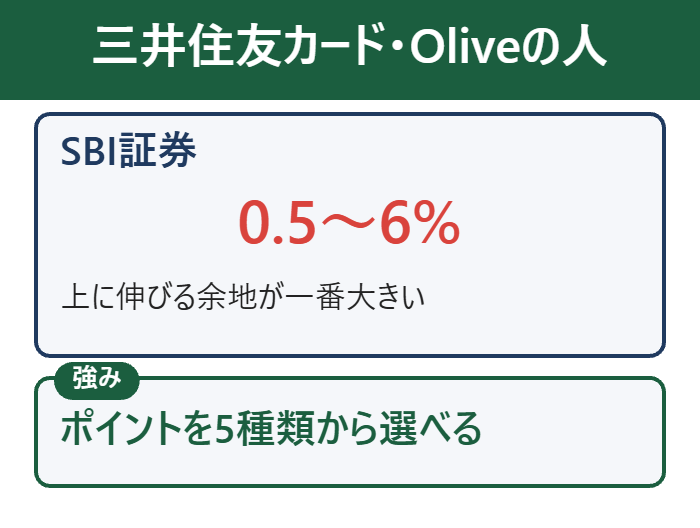
すでに三井住友カードやOliveを持っている人は、そのカードでクレカ積立ができるSBI証券が合います。
夫の家族カードを使っている人は、自分の本会員カードを作るとクレカ積立に使えます。
SBI経済圏の全体の使い方は、SBI経済圏とVポイントの攻略記事にまとめています。
3点そろえるなら
専業主婦がSBI証券を選ぶ理由
専業主婦がSBI証券を選ぶ理由を、口座開設と使いやすさの面でまとめます。
スマホで申し込みから取引開始まで完結で、少ない金額からNISAで積み立てられます。
| 理由 | 内容 |
|---|---|
| 申し込み | スマホで完結 |
| 本人確認 | カードを かざすだけ |
| NISA | 同時に 申し込める |
| ポイント | 5種類から 選べる |
理由1|スマホで申し込みが終わる
ネットで口座開設を選べば、郵送物を待たずに手続きを進められます。
家事や育児の合間に申し込めるので、窓口に行く時間がない人に合います。
理由2|NISAと特定口座を一度に申し込める
総合口座の申し込み画面で、NISA口座と特定口座を同時に申し込めます。
手続きが1回で終わるので、申し込み忘れがないです。
理由3|クレカ積立でポイントが貯まる
三井住友カードで積み立てると、積立額に応じてVポイントが貯まります。
毎月の積立額が同じなら、現金で積み立てるよりポイントの分だけ得です。
理由4|普段のポイントで投資できる
SBI証券では、貯めたポイントを投資信託などの買付に使えます。
買い物で貯まったポイントを投資に回せるので、現金を出さずに投資を始められます。
ポイントで試す
専業主婦がSBI証券で始めるときの注意点
口座を作る前に知っておきたい注意点を、4つにまとめます。
投資信託は元本が保証されないで、生活費ではなく余裕資金で始めます。
- 投資信託は値下がりすることがある
- 夫のお金を投資に回すと贈与になることがある
- クレカ積立は家族カードでは使えない
- NISAの枠を超える取引は確定申告が必要な場合がある
値下がりしても困らない金額で積み立てる
投資信託は、値上がりすることもあれば、値下がりすることもあります。
少ない金額からでも積み立てられるので、まずは月数千円から始めます。
毎月決まった金額を積み立てると、買う時期が分散されます。
iDeCoは所得税の節税メリットがない
SBI証券のiDeCoのコラムでは、無収入の専業主婦は所得税を払っていないので、掛金の所得控除の節税メリットはないと書かれています。
iDeCoのお金は原則60歳まで引き出せないので、専業主婦はまずNISAから始めます。
専業主婦(夫)がどちらを先に使うかは、NISAとiDeCoはどっち?の記事でも比べています。
口座番号とパスワードは自分で管理する
口座を作ると、ユーザーネームやログインパスワード、取引パスワードが発行されます。
夫と共有するものではないので、自分だけが分かる場所に保管します。
少額で始める
こんな専業主婦にSBI証券が向いている
ここまでの内容を、SBI証券が向いている人でまとめます。
へそくりや結婚前の貯金を少しずつ増やしたい人なら、SBI証券のNISA口座です。
- 銀行に預けたままの貯金がある
- スマホとマイナンバーカードで手続きを済ませたい
- 三井住友カードかOliveを持っている、または作る予定
- Vポイント・Ponta・dポイントなど普段のポイントで投資したい
ほかの証券会社と比べたい人
SBI証券のほかにも、ネット証券にはそれぞれ得意なカードやポイントがあります。
楽天カードや楽天ポイントを中心に使っている人は、楽天証券と比べてから決めます。
新NISAの口座で毎月いくら積み立てるといくらになるかは、新NISAの始め方の記事にある月5万円の試算で確かめられます。
子どもの将来のお金も準備したい人は、こどもNISAで選ぶ証券会社の比較が参考になります。
子どものこどもNISAは、こどもNISAのおすすめ証券会社で5社を比べています。
今日から始める
SBI証券の口座開設で専業主婦によくある質問
- 専業主婦でもSBI証券の口座は作れますか?
- 作れます。NISAは日本に住む18歳以上の人ならだれでも開設でき、SBI証券のコラムでも専業主婦をはじめ収入がない人も加入できると案内されています。
- 職業の欄には何と書けばいいですか?
- 申し込むときの自分の状況に合う職業を選びます。パートやアルバイトをしている人は勤務先の登録が必要です。
- 世帯主の欄には夫の情報を書きますか?
- 夫が世帯主なら、続柄に応じて夫の名前・生年月日・職業・勤務先を登録します。
- パートの勤務先に部署や役職がない場合は?
- SBI証券のよくある質問では「部署なし」「役職なし」や「従業員」などと登録するよう案内されています。
- 必要な書類は何ですか?
- マイナンバー確認書類と本人確認書類です。マイナンバーカードとNFC対応のスマホがあれば、カードをかざすだけで最短翌営業日から取引できます。
- 運転免許証がなくても口座は作れますか?
- 作れます。マイナンバーカードに住民票の写しやパスポートなどを組み合わせられます。
- 通知カードでも口座開設できますか?
- できます。通知カードと運転免許証ならスマホで撮影して提出でき、ほかの書類なら2種類を組み合わせます。
- 健康保険証は使えますか?
- SBI証券の案内では、健康保険証は2025年12月2日以降は使えません。資格確認書は書面のものだけ使えます。
- 口座開設にはどれくらいかかりますか?
- ネットで口座開設を選び、マイナンバーカードをスマホにかざす方法なら、取引開始まで最短翌営業日です。
- ゆうちょ銀行の口座を振込先にできますか?
- できます。店番3桁と口座番号7桁の振込用の口座番号で登録します。通帳の記号・番号では登録できません。
- 郵便番号を入れても住所が出てきません。
- 個別に設定された郵便番号などは登録できない場合があるので、近くの郵便番号を選んで登録します。
- 初期設定をしないとどうなりますか?
- 初期設定はお取引を始めるまでに行う必要があるので、終わるまで取引は始められません。
- 夫に知られずに口座を作れますか?
- ネットで口座開設を選び、取引パスワードをメールで受け取れば郵送物を待たずに手続きできます。ただし世帯主の情報は登録します。
- 夫が上場企業に勤めている場合は何が必要ですか?
- 本人か世帯主が上場企業に勤めている場合は、勤め先の会社名と内部者区分をインサイダー登録で登録します。
- 振込先の銀行口座は夫名義でもいいですか?
- SBI証券の届出書の案内では、振込先の口座名義人は本人に限られます。自分名義の口座を登録します。
- 投資の利益で扶養から外れますか?
- NISAの利益は非課税で確定申告もいりません。特定口座の利益を確定申告すると合計所得金額の計算に入るので、2026年分は62万円以下かを確かめます。
- パートの収入があっても扶養のままでいられますか?
- 2026年分は給与だけなら年収136万円以下で配偶者控除の対象です。投資はNISAの中で行うと給与と分けて考えられます。
- 夫のお金で投資すると贈与税がかかりますか?
- 生活費として受け取ったお金でも、株式などの買入資金に充てると贈与税の対象になります。1年間の贈与が110万円以下なら贈与税はかかりません。
- 贈与税の申告が必要になるのはどんなときですか?
- 1年間に受けた贈与の合計が110万円を超えたときです。110万円以下なら申告はいりません。
- NISAは夫婦で別々に作れますか?
- 作れます。NISAは1人1口座なので、夫婦それぞれに最大1,800万円の枠があります。
- 積み立てはいくらからできますか?
- 三井住友カードのつみたて投資は100円から、月10万円まで設定できます。
- 夫の家族カードでクレカ積立はできますか?
- できません。家族カードはクレカ積立の対象外なので、自分の本会員カードを作ります。
- 専業主婦でも三井住友カードは作れますか?
- 三井住友カードの公式サイトの記事では、無収入の専業主婦でもクレジットカードを作ることができると書かれています。
- ポイントは何が貯まりますか?
- 通常の口座ではVポイント・Pontaポイント・dポイント・JALのマイル・PayPayポイントから選べます。三井住友カード経由の口座はVポイントに限られます。
- 専業主婦もiDeCoに入ったほうがいいですか?
- iDeCoには加入できますが、無収入の場合は所得税の節税メリットがなく、原則60歳まで引き出せません。まずはNISAから始める人が多いです。
- NISAを銀行で始めてしまった場合は?
- NISAの金融機関は年単位で変更できるので、翌年からSBI証券に移せます。
- NISA口座は総合口座と一緒に申し込めますか?
- 総合口座の申し込み画面で、NISA口座と特定口座を同時に申し込めます。
まとめ|専業主婦もSBI証券でNISAを始められる
SBI証券の口座開設で専業主婦が知っておきたいことをまとめます。
- 専業主婦でもSBI証券の口座は作れる
- 職業は今の状況、世帯主の欄は夫の情報を入れる
- マイナンバーカードとスマホなら最短翌営業日
- NISAの利益は非課税で確定申告もいらない
- 夫のお金を投資に回すと贈与税に注意
- クレカ積立は自分名義の本会員カードで
自分の貯金からNISAの枠の中で少しずつ積み立てるが、専業主婦の失敗しない始め方です。
初期設定で迷わないためは、申し込む前に夫の勤務先の名前と部署を確かめておきます。
NISAを始める