記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
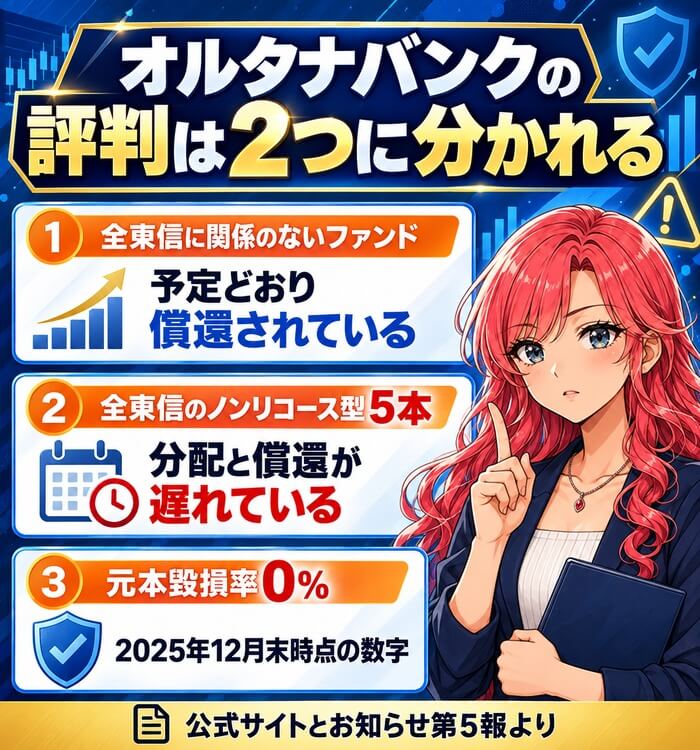
オルタナバンクの評判は、全東信の破産の前とあとで分けて見る必要があります。
公式が出している元本毀損率0%は、2025年12月31日時点の数字です。
全東信に貸していたノンリコース型の5ファンドは、損失の金額がまだ決まっていません。
※オルタナバンクの公式サイト(運用実績・お知らせ第5報・2026年10月4日に確認)より。
ほかのファンドへの影響はないと、公式は説明しています。
はじめての人は、初回投資の特典の現金3,000円をもらえる1万円から試すのが安全です。
初回投資で3,000円
目次 非表示
- オルタナバンクの評判をまとめると
- オルタナバンクの良い口コミ3つ
- オルタナバンクの悪い口コミ3つ
- 口コミを読むときに気を付ける2つ
- 「やばい」と言われる理由は全東信の破産
- 全東信の件の流れ
- お金はどこを通って貸付先に届くか
- 全東信のファンドに投資している人がやること
- オルタナバンクは元本割れする?元本毀損率0%は2025年末の数字
- 「怪しい」と言われるほかの2つの理由
- オルタナバンクの基本情報
- 利回りと運用期間はファンドの型で決まる
- 分配金の受け取り方は4種類
- 短期と中長期のファンドの割合
- 1万円を入れるといくら残るか
- 申込額と利用者の伸び
- オルタナバンクのメリット4つ
- オルタナバンクのデメリット5つ
- 損を減らすファンドの選び方4つ
- 初回投資応援プログラムで現金3,000円
- いまは見送るという選択もある
- オルタナバンクの始め方3ステップ
- オルタナバンクでよくある失敗3つ
- オルタナバンクが向いている人・向いていない人
- ほかのサービスと分けて持つ
- 新NISA・高配当株との違い
- この記事に出てくる言葉の意味
- よくある質問
- まとめ|全東信の件を知ったうえで1万円から
オルタナバンクの評判をまとめると
| 良い評判 | 悪い評判 |
|---|---|
| 遅延なく償還された | 全東信の破産で 不安になった |
| 3年使って順調に 運用が終わった | 償還まで長い |
| 利回りが7%台で 仕上がった | 途中で解約できない |
※XとYahoo!ファイナンスの利用者の声より(2026年7月から9月)。
良い評判は、予定どおり償還されたという声が中心です。
悪い評判は、2026年の全東信の破産に集まっています。
同じサービスでも、どのファンドに入れたかで結果が分かれています。
良い声は償還の実績に集まる
Xには、無事に償還されたという投稿が2026年9月にも続いています。
3年間使って、遅延なく運用が終わったという人もいます。
全東信に関係のないファンドは、ふつうに償還されています。
悪い声は全東信の破産に集まる
Yahoo!ファイナンスには、「正直かなりやばいですよね」という質問が2026年7月に出ています。
全東信の倒産を見て、入金を見送ったという内容です。
ほかのファンドにも影響が出るのでは、という不安が書かれています。
公式はほかのファンドへの影響はないと説明している
公式のお知らせ(第5報)には、対象の6ファンド以外に影響はないと書かれています。
運営会社のグループの事業の継続にも、現時点で重大な影響はないという説明です。
ただし、これは運営会社の説明です。
1万円から始められる
オルタナバンクの良い口コミ3つ
| 良い口コミ | 時期 |
|---|---|
| 3年間、遅延なく 運用が終わった | 2026年7月 |
| 元本と分配金が 無事に償還された | 2026年9月 |
| 累計2,100万円で 仕上がり7.5% | 2026年9月 |
※Xの個人の投稿より。個人の結果で、同じ結果になるとは限りません。
良い口コミは、実際に償還された人の報告です。
3つとも、2026年の7月から9月の投稿です。
3年間、遅延なく運用が終わった
3年間投資して、遅延などなく順調に運用が終わったという投稿です。
償還があって、運用額が0円になったと書かれています。
長く使った人の結果として参考になります。
19か月のファンドが無事に償還された
運用が終わって、元本と分配金が償還されたという投稿です。
残りの運用期間の19か月は長かった、とも書かれています。
途中で引き出せない長さは、良い口コミの中にも出てきます。
累計2,100万円を入れて仕上がりは7.5%
2023年の秋から累計2,100万円を入金した人の投稿です。
分配金の見込みを単純に割ると、仕上がりは7.5%になると書かれています。
大きな金額の例で、少額の人が同じ額を受け取れるわけではありません。
1万円から始められる
オルタナバンクの悪い口コミ3つ
| 悪い口コミ | 出どころ |
|---|---|
| 全東信が倒産したので 入金を見送った | Yahoo! ファイナンス |
| 早く手じまいしたい | X |
| 運用期間が長かった | X |
※Yahoo!ファイナンスの質問(2026年7月11日)とXの個人の投稿より。
悪い口コミは、全東信の破産のあとに増えています。
償還された人の中にも、新しい投資を止めている人がいます。
全東信の倒産を見て入金を見送った
Yahoo!ファイナンスの質問には、30万円を入金する前に全東信が倒産したので見送ったと書かれています。
回収がうまくいかなければ、ほかのファンドにも影響が出るのではという不安です。
回答には、長期と分散が基本なら気にしすぎなくてよいという意見が付いています。
償還されたが今年は新しく入れていない
無事に償還されたが、今年に入ってからは出資していないという投稿です。
残りのファンドも早く手じまいしたいと書かれています。
償還されていても、不安を感じている人がいることが分かります。
運用期間の途中で引き出せない
オルタナバンクのファンドは、運用期間の途中で解約できません。
良い口コミの人も、19か月は長かったと書いています。
使う予定のあるお金は、入れないでください。
口コミを読むときに気を付ける2つ
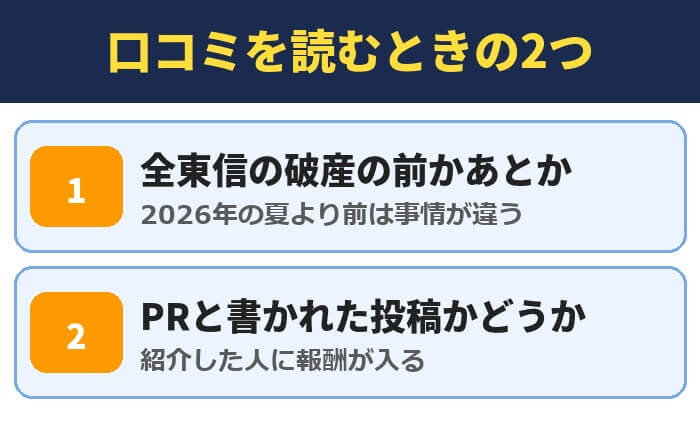
口コミは、書かれた時期と書いた人の立場を見て読みます。
全東信の破産の前かあとかを見る
2026年の夏より前の口コミは、全東信の件を知らずに書かれています。
「元本割れゼロ」という口コミは、時期を確かめます。
PRと書かれた投稿は紹介の投稿
Xには、PRと書かれたオルタナバンクの投稿があります。
紹介した人に報酬が入る投稿です。
この記事のボタンも同じ仕組みなので、悪い話も合わせて書いています。
ファンドを見てみる
「やばい」と言われる理由は全東信の破産
| ファンドの型 | 本数 | いまの状況 |
|---|---|---|
| リコース型 | 1本 | 予定どおり 終了 |
| ノンリコース 型 | 5本 | 分配と償還が 遅れている |
※オルタナバンクの公式のお知らせ(第5報・2026年9月8日)より。
2026年に、ファンドの貸付先だった株式会社全東信が破産手続を開始しました。
全東信に貸していたファンドは、6本です。
このうち5本は、分配と償還が遅れています。
リコース型の1本は予定どおり終わった
リコース型のID943は、当初の予定どおり2026年7月31日に運用を終えました。
分配は、8月12日に行われています。
リコース型は、全東信から回収できなくても運営側に返済の義務がある形です。
ノンリコース型の5本は損失の金額が決まっていない
ノンリコース型は、返済のもとが全東信から回収したお金に限られます。
公式は、最終的な損失額と回収率を現時点で示せないと書いています。
破産の手続きが終わるまで、時期も金額も決まりません。
「担保付き」は全東信への貸付の担保ではなかった
募集ページの「担保付き」は、運営側の会社どうしの貸付に付いた担保でした。
全東信への貸付そのものは、無担保だったと公式が説明しています。
担保が何に付いているかまで読まないと、分からない仕組みです。
公式は全東信が粉飾決算をしていたと認識している
公式は、お知らせの第4報で、全東信が継続的に粉飾決算を行っていたと認識していると書いています。
審査で見抜けなかったということです。
審査があっても、貸付先の破産は起こります。
損失は確定申告でほかの雑所得と通算できる
公式によると、損失は雑所得に当たるほかの所得と損益通算ができます。
還付を受けるには、自分で確定申告をする必要があります。
くわしくは、税務署か税理士に確かめてください。
貸付型をもう1社
全東信の件の流れ
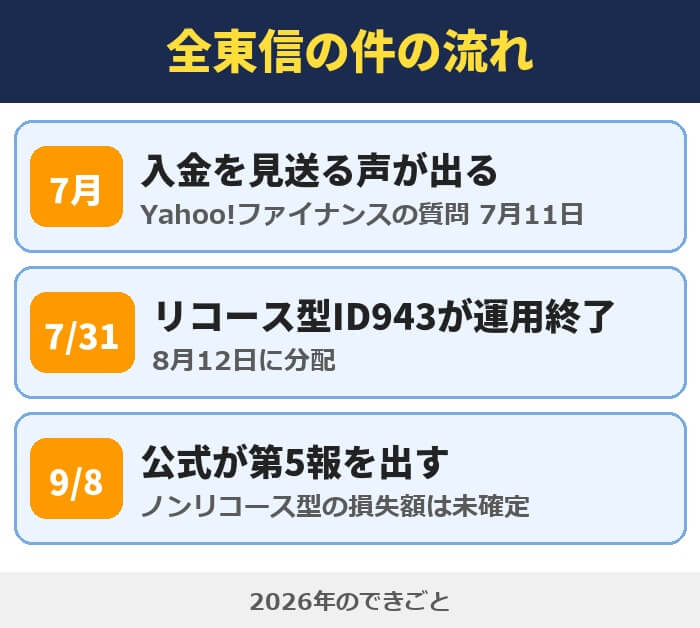
全東信の件は、2026年の夏に表に出ました。
公式は、第5報までお知らせを出しています。
損失の金額は、破産の手続きが終わるまで決まりません。
7月にはすでに不安の声が出ていた
Yahoo!ファイナンスの質問は、2026年7月11日のものです。
この時点で、全東信の倒産を見て入金を見送ったと書かれています。
見通しは破産の手続きしだい
公式は、分配と償還の時期を現時点で示せないと書いています。
破産管財人による調査と配当の手続きに、時間がかかるためです。
重要な情報が分かりしだい、案内するとしています。
お金はどこを通って貸付先に届くか
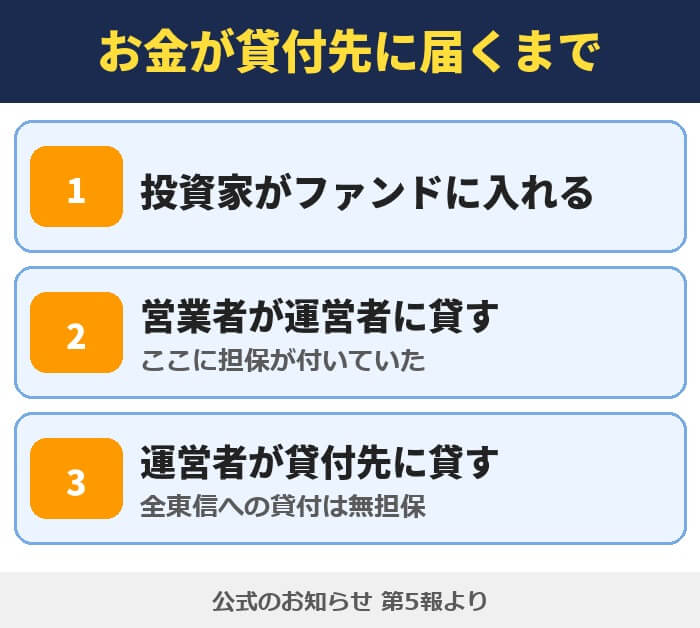
ファンドに入れたお金は、2つの会社を通って貸付先に届きます。
公式のお知らせには、営業者と運営者という2つの名前が出てきます。
営業者と運営者と貸付先
| 役割 | 会社 |
|---|---|
| 営業者 | SAMURAI CAPITAL MANAGEMENT1号 |
| 運営者 | SAMURAI ASSET FINANCE |
| 貸付先 | 全東信など |
※オルタナバンクの公式のお知らせ(第5報)より。
投資家のお金は、営業者から運営者へ貸し付けられます。
運営者が、最終的な貸付先へ貸します。
全東信のファンドの担保は、営業者から運営者への貸付に付いていました。
審査は2段階
審査は、運営者による貸付の審査と、SAMURAI証券による商品の審査の2段階です。
それでも、全東信の粉飾決算は見抜けませんでした。
審査の数が多くても、破産を防げるとは限りません。
ファンドを見てみる
全東信のファンドに投資している人がやること
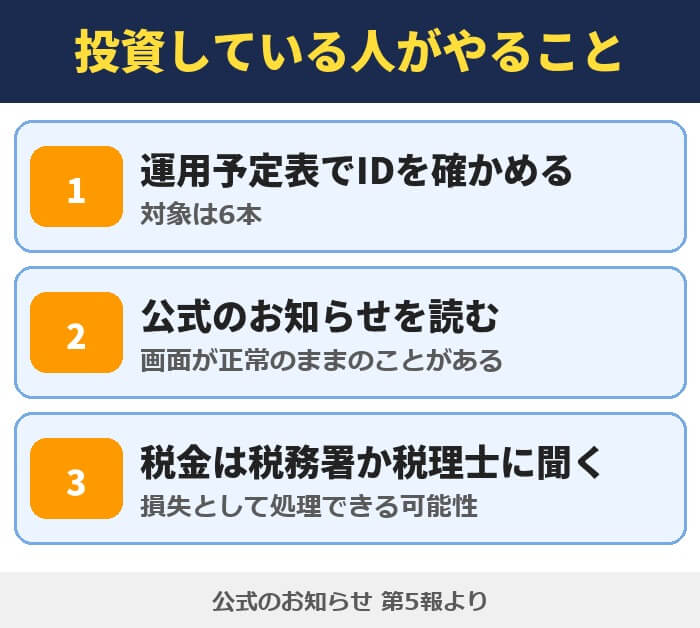
対象のファンドに投資している人は、マイページで状況を確かめます。
公式のお知らせに、3つの案内があります。
運用予定表でファンドのIDを確かめる
マイページの運用予定表で、投資しているファンドのIDと残高が分かります。
対象は、ID889・918・943・991・992・1006の6本です。
画面が「正常」のままでもお知らせを読む
償還の期日を過ぎても、画面の表示が「正常」のままのことがあります。
公式は、表示の反映に日数がかかる場合があると説明しています。
実際の状況は、お知らせで確かめます。
税金のことは税務署か税理士に聞く
公式は、ファンドの終了を待たずに損失として処理できる可能性があると書いています。
判断は、税務署か税理士に相談します。
不動産に投資する
オルタナバンクは元本割れする?元本毀損率0%は2025年末の数字
| 指標 | 数値 | 集計の範囲 |
|---|---|---|
| 元本毀損率 | 0% | 2025年 12月末時点 |
| 目標利回り 達成率 | 99.4% | 2022年から 2025年に償還 |
| 延長した ファンド | 2本 | 延長の期間内に 全額償還 |
※オルタナバンクの公式サイト「運用実績」(2026年10月4日に確認)より。
公式の元本毀損率0%は、2025年12月31日時点の数字です。
全東信の5ファンドは損失の金額が決まっていないので、この数字にはまだ入っていません。
「元本割れゼロ」とだけ書いている記事は、時点が古いことがあります。
目標利回りに届かなかったファンドは2本
目標利回りに届かなかったファンドは、2本です。
1本は米ドル建てで、円高が進んだことが理由でした。
もう1本は、早く償還されたことで目標を下回りました。
どちらも元本は減っていません。
延長した2本は全額償還された
延長になった2本は、どちらも不動産担保ローンのファンドです。
延長の期間内に返済され、元本は全額戻りました。
延長のあいだの利息も、契約どおり支払われています。
延長と遅延は意味が違う
| 言葉 | 意味 |
|---|---|
| 延長 | 借り手との合意で 返済の期日を変える |
| 遅延 | 期日を過ぎても 支払いが終わっていない |
※オルタナバンクの公式サイトの定義より。
公式は、延長と遅延を分けて定義しています。
延長は合意のうえで期日を変えること、遅延は期日を過ぎても払われていない状態です。
全東信のノンリコース型は、分配と償還が遅れている状態です。
1万円から始められる
「怪しい」と言われるほかの2つの理由
| 理由 | 中身 |
|---|---|
| 名前が変わった | SAMURAI FUNDから 2023年1月に変更 |
| 業界の過去 | 2018年から2019年に 他社が行政処分 |
全東信のほかにも、怪しいと言われる理由が2つあります。
どちらも、オルタナバンクが処分を受けたという話ではありません。
サービスの名前が変わっている
オルタナバンクは、もとはSAMURAI FUNDという名前でした。
2023年1月に、いまの名前に変わっています。
運営会社はSAMURAI証券で、変わっていません。
ソーシャルレンディングの業界に過去の事件がある
ソーシャルレンディングは、2018年から2019年に大手の事業者が行政処分を受けました。
お金が戻らなくなった事件があり、業界ごと警戒されています。
登録のある業者か、実績を数字で出しているかの2つを確かめます。
初回投資で3,000円
オルタナバンクの基本情報
| 項目 | 中身 |
|---|---|
| 運営会社 | SAMURAI証券 |
| 種類 | 貸付型クラウド ファンディング |
| 最低投資額 | 1万円 |
| 目標利回り | 4%から12% (税引前) |
| 累計の申込額 | 800億円を突破 (2026年7月9日) |
| 累計の案件数 | 787件 |
※オルタナバンクの公式サイト(2026年10月4日に確認)より。
オルタナバンクは、1万円から企業への貸付に投資できるサービスです。
累計の申込額は、2026年7月に800億円を超えました。
運営は、証券会社のSAMURAI証券です。
ソーシャルレンディングの仕組み

ソーシャルレンディングは、集めたお金を企業に貸す仕組みです。
企業が払う利息の一部が、投資した人に分配されます。
株のように会社の一部を買うのではなく、お金を貸して利息を受け取ります。
運営は第一種の登録がある証券会社
SAMURAI証券は、第一種・第二種金融商品取引業の登録業者です。
登録番号は、関東財務局長(金商)第36号です。
登録があることは、損をしないという意味ではありません。
預けたお金は信託保全で分けて管理される
2025年4月に、信託保全が始まりました。
預けたお金が、会社の資産と分けて管理されます。
信託保全は、ファンドの元本を保証するものではありません。
株のような毎日の値動きはない
目標利回りは、募集のときに決まっています。
運用のあいだに、価格が上下することはありません。
そのかわり、途中で売ることもできません。
1万円から始められる
利回りと運用期間はファンドの型で決まる
| 型 | 目標利回り | 運用期間 |
|---|---|---|
| 超短期 | 9.9%から 12% | 1か月 |
| 短期 | 4%から 6% | 2から 7か月 |
| 中長期 | 7.5%から 8.5% | 13から 24か月 |
※公式が開示している2022年から2025年の実績より。利回りは税引前です。
目標利回りは、ファンドの型で大きく違います。
12%が狙えるのは、運用期間が1か月の超短期だけです。
利回り12%でも1か月なら利息は約1%
10万円を利回り12%で1か月運用すると、税引前の利息は約1,000円です。
年12%でも、1か月なら投資額の約1%です。
数字の大きさだけで選ばないでください。
はじめての1本は短期の型
はじめての人は、2から7か月の短期の型が合います。
目標利回りは4%から6%と控えめです。
償還されるところまで、短い期間で確かめられます。
中長期は1年以上引き出せない
中長期の型は、13から24か月のあいだ引き出せません。
利回りは7.5%から8.5%です。
1年以内に使う予定のあるお金は、入れないでください。
分配金の受け取り方は4種類
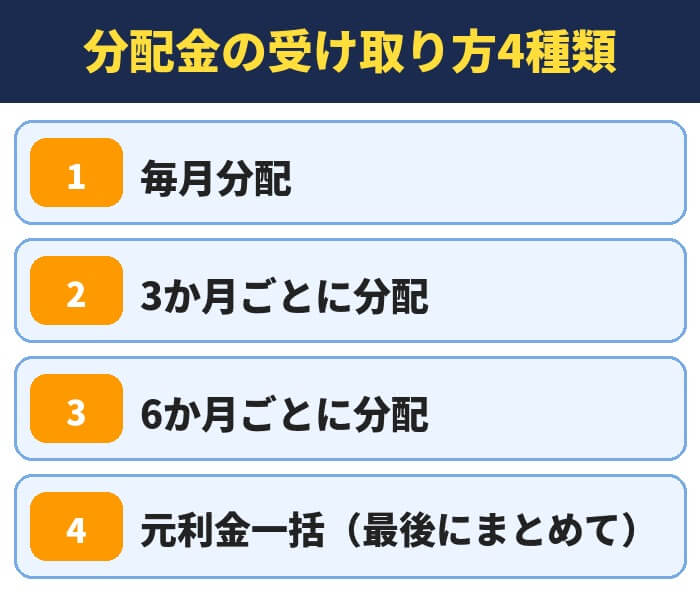
ファンドによって、分配金が入る時期が違います。
申し込む前に、どの型かを確かめます。
運用の途中でお金がほしい人は毎月分配
運用の途中でもお金が入ってほしい人は、毎月分配の型が合います。
元利金一括は、最後にまとめて受け取ります。
管理が楽なのは、元利金一括です。
ファンドを見てみる
短期と中長期のファンドの割合
| 時期 | 短期 | 中長期 |
|---|---|---|
| 2022年 | 91% | 9% |
| 2024年 | 49% | 51% |
| 2025年12月末 | 67% | 33% |
※オルタナバンクの公式サイトの開示より。短期は運用期間が12か月以内です。
2022年は、短期のファンドが91%でした。
2025年12月末は、短期が67%で中長期が33%です。
1年を超えるファンドも、いつも並んでいます。
期間で選べるようになった
中長期のファンドが増えて、期間で選べるようになりました。
長いファンドほど、引き出せない期間も長くなります。
1万円を入れるといくら残るか
| 条件 | 上:税引前 下:手取り |
|---|---|
| 1万円 5%・6か月 | 250円 199円 |
| 10万円 12%・1か月 | 1,000円 796円 |
| 10万円 8%・18か月 | 12,000円 9,550円 |
※分配金にかかる20.42%の源泉徴収を引いた金額です。
1万円を利回り5%で6か月運用すると、手取りは199円です。
分配金には、20.42%の源泉徴収がかかります。
1万円なら利息より特典のほうが大きい
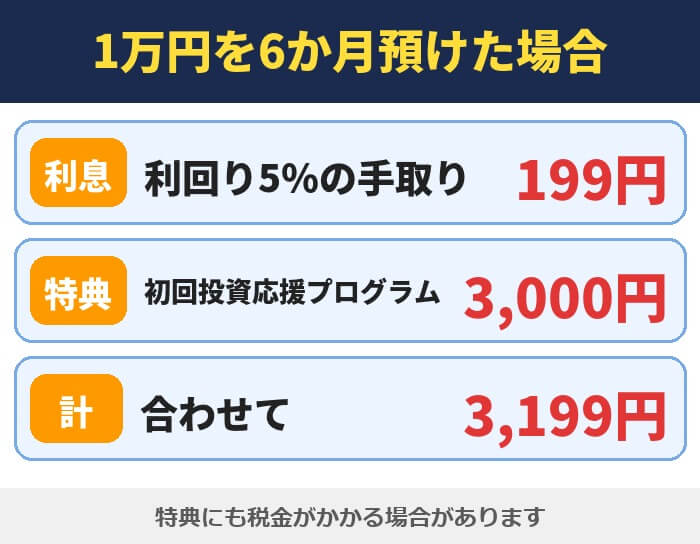
1万円の初回投資なら、利息の199円より特典の3,000円のほうが大きくなります。
合わせて3,199円です。
特典の3,000円にも、税金がかかる場合があります。
金額を増やすのは1本償還されてから
金額を増やすのは、1本が償還されてからにします。
分配と償還が予定どおりに行われるかを、自分の目で確かめます。
最初から大きな金額を入れないでください。
初回投資で3,000円
申込額と利用者の伸び
| 時期 | 累計の申込額 |
|---|---|
| 2022年11月 | 100億円 |
| 2024年4月 | 300億円 |
| 2025年4月 | 500億円 |
| 2026年2月 | 700億円 |
| 2026年7月 | 800億円 |
※オルタナバンクの公式サイト「運用実績」より。旧サービスのファンドを含みます。
累計の申込額は、2022年11月の100億円から2026年7月に800億円まで増えました。
口座数と顧客数は、2022年12月から2025年12月で約3倍です。
利用者が増えていることと、安全かどうかは別の話です。
金融資産が300万円以上の人が72%
| 項目 | 割合 |
|---|---|
| 40代 | 30.8% |
| 30代 | 26.6% |
| 50代 | 23.8% |
| 金融資産 1,000万円以上 | 37% |
| 金融資産 300万円以上 | 72% |
※オルタナバンクの公式サイトのデータより。
利用者は、30代から50代が8割を超えます。
金融資産が300万円以上の人が72%です。
余ったお金の置き場所として使われています。
オルタナバンクのメリット4つ
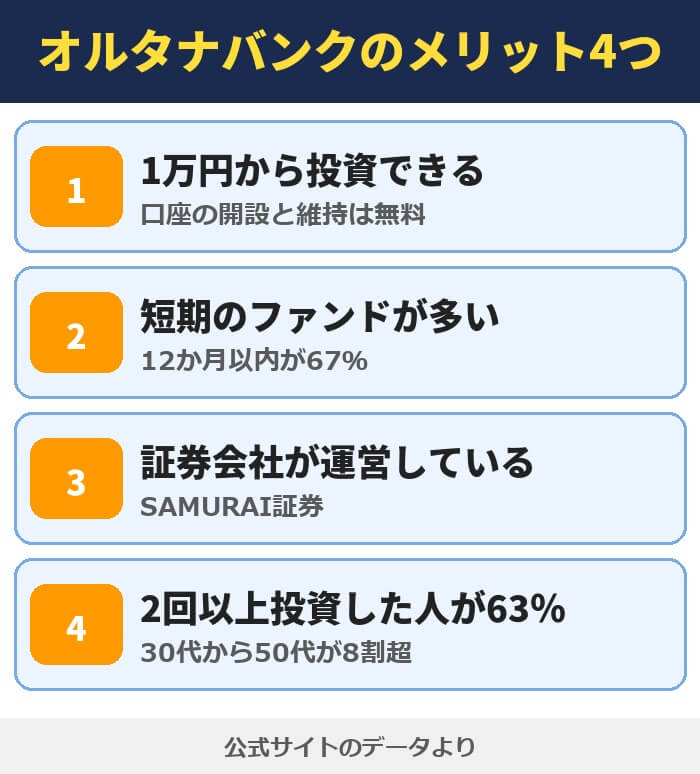
メリットは、少額と短期で試せることです。
4つとも、公式サイトで確かめられる内容です。
1万円から投資できる
最低投資額は、1万円です。
口座の開設と維持に、費用はかかりません。
少額で仕組みを確かめられます。
運用期間が12か月以内のファンドが多い
2025年12月末の時点で、12か月以内の短期ファンドが67%です。
数か月で結果が出ます。
長くお金を預けたくない人に向いています。
証券会社が運営している
運営のSAMURAI証券は、日本証券業協会に加入しています。
審査は、貸付の審査と商品の審査の2段です。
それでも全東信の粉飾は見抜けなかったので、審査があれば安全とは言えません。
2回以上投資した人が63%
公式のデータでは、2回以上投資した人が63%です。
年代は、40代が30.8%でいちばん多くなっています。
30代から50代で、8割を超えます。
1万円から始められる
オルタナバンクのデメリット5つ
| デメリット | 対処 |
|---|---|
| 元本保証ではない | 少額から始める |
| 貸付先が破産する ことがある | 1つのファンドに 集めない |
| 途中で解約できない | 使う予定のない お金だけ入れる |
| 入出金の手数料は 自己負担 | まとめて入出金する |
| 利益に税金がかかる | 年20万円を超えたら 確定申告 |
いちばんのデメリットは、元本が保証されていないことです。
全東信の件で、実際に遅れが起きています。
元本保証ではない
公式は、元本毀損のリスクがあると明記しています。
貸付先の信用や為替のリスクもあります。
過去の実績は、これからの結果を約束するものではありません。
貸付先が破産することがある
全東信のように、貸付先が破産することがあります。
ノンリコース型は、回収できた分しか戻りません。
1つのファンドや1つの貸付先に集めないことが対策です。
途中で解約できない
運用期間の途中では、解約できません。
募集が終わった日から8日間は、クーリング・オフが使えます。
募集の期間中なら、申し込みを取り消せます。
入出金の手数料は自己負担
口座の開設・維持とファンドの申込の手数料は、無料です。
デポジット口座への入金と出金の手数料は、自己負担です。
少額を何度も出し入れすると、利益が減ります。
利益に税金がかかる
| 立場 | 確定申告が必要になる目安 |
|---|---|
| 会社員 | 給与以外の所得が 年20万円を超える |
| 自営業 | 金額にかかわらず 申告する |
※住民税は20万円以下でも申告が必要です。
分配金は雑所得で、新NISAのように非課税にはなりません。
会社員は、給与以外の所得が年20万円を超えると確定申告が必要です。
初回投資で3,000円
損を減らすファンドの選び方4つ
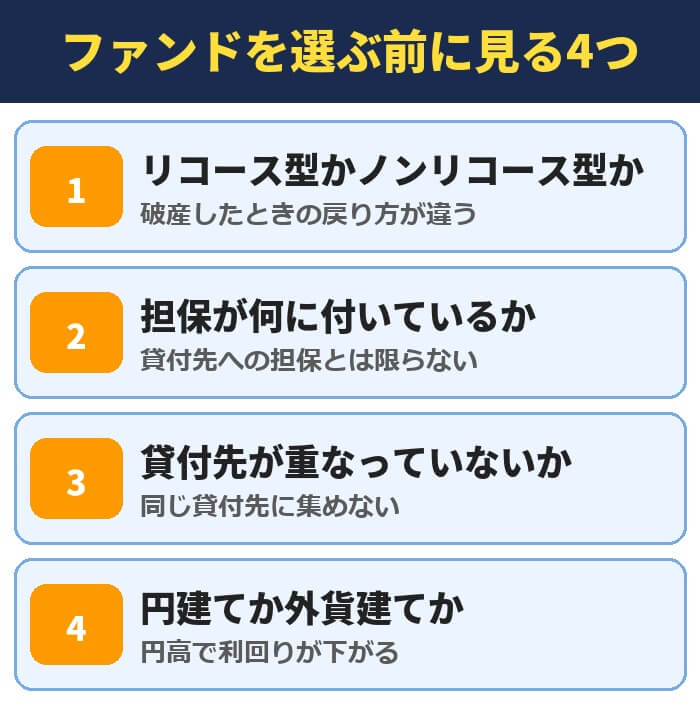
全東信の件で分かったのは、ファンドの型で結果が分かれることです。
申し込む前に、4つを確かめます。
リコース型かノンリコース型かを見る
| 型 | 貸付先が破産したとき |
|---|---|
| リコース型 | 運営側に返済の 義務がある |
| ノンリコース型 | 回収できた分 しか戻らない |
※オルタナバンクの公式のお知らせ(第5報)の説明より。
全東信の6本のうち、予定どおり終わったのはリコース型の1本だけでした。
ファンドの名前の近くに、型が書かれています。
申し込む前に、どちらの型かを必ず確かめてください。
担保が何に付いているかを読む
「担保付き」でも、貸付先への貸付に担保があるとは限りません。
全東信のファンドの担保は、運営側の会社どうしの貸付に付いていました。
契約の前に渡される書面で確かめます。
1つの貸付先に集めない
同じ貸付先のファンドに重ねて入れないでください。
全東信に貸していたファンドは、6本ありました。
貸付先と国を分けて持ちます。
海外のファンドは為替の影響を受ける
海外のファンドは、円高が進むと円での利回りが下がります。
目標に届かなかった2本のうち1本は、米ドル建てでした。
円建てと外貨建てを混ぜて持ちます。
ファンドを見てみる
初回投資応援プログラムで現金3,000円
| 項目 | 中身 |
|---|---|
| 特典 | 現金3,000円 |
| 特典コード | 2610-NO-07 |
| 期間 | 2026年10月1日から 12月31日 |
| 対象 | はじめて投資した人 |
※オルタナバンクの公式サイトのキャンペーンページ(2026年10月4日に確認)より。
いまの特典は、はじめて投資した人への現金3,000円です。
期間は、2026年12月31日までです。
特典の中身は定期的に変わります。
口座を作るだけではもらえない
新規口座開設プログラムは、いま中断しています。
口座を作るだけでは、もらえません。
ファンドに投資して、運用が始まることが条件です。
12月31日までに運用が始まったファンドが対象
対象は、2026年12月31日までに運用が始まったファンドへの初回投資です。
申し込んだファンドが成立しなかったときは、2番目のファンドが初回の扱いになります。
前にオルタナバンクかSAMURAI FUNDで投資した人は対象外です。
特典が届く時期
| 初回投資の時期 | 届く時期 |
|---|---|
| 10月中 | 11月下旬ごろ |
| 11月中 | 12月下旬ごろ |
| 12月中 | 2027年1月下旬ごろ |
※デポジット口座に反映されます。時期は前後することがあります。
特典は、投資した月の翌月の下旬ごろにデポジット口座へ入ります。
受け取った金額には、税金がかかる場合があります。
12月31日まで
いまは見送るという選択もある
| 選択 | 向いている人 |
|---|---|
| 1万円で試す | 特典をもらって 仕組みを確かめたい人 |
| 見送る | 損失額の発表を 待ってから決めたい人 |
全東信の損失の金額が出るまで、見送るのも1つの選択です。
Yahoo!ファイナンスで質問した人も、入金を見送っています。
急いで大きな金額を入れる理由はありません。
特典は内容が変わることがある
現金3,000円の特典は、2026年12月31日までです。
公式は、特典の内容は定期的に変わると書いています。
待つあいだに、特典が変わることはあります。
試すなら失ってもよい金額にする
試す人は、なくなっても生活に困らない金額にします。
最低の1万円で、償還されるところまで確かめます。
オルタナバンクの始め方3ステップ
| 手順 | やること |
|---|---|
| 1 | 口座開設を申し込む |
| 2 | 本人確認書類と マイナンバーを出す |
| 3 | 入金して ファンドに投資する |
口座の開設から投資まで、スマホで進められます。
専用のアプリはなく、ブラウザから使います。
2段階認証が必要
2025年12月から、2段階認証が必須になっています。
ログインのメールが届くようにしておきます。
口座は先に作っておく
利回りの高い超短期のファンドは、早く完売することがあります。
口座の確認には日数がかかることがあるので、先に作っておきます。
口座を作るだけなら、費用はかかりません。
口座開設は無料
オルタナバンクでよくある失敗3つ
| 失敗 | 防ぎ方 |
|---|---|
| 利回りだけで選んだ | 型と担保を読む |
| 1つの貸付先に 集めた | 貸付先を分ける |
| 使う予定のお金を 入れた | 余ったお金だけ 入れる |
失敗は、申し込む前の確認で防げます。
3つとも、全東信の件から分かったことです。
利回りの数字だけで選んだ
利回りが高いファンドには、高い理由があります。
リコース型かどうかと、担保が何に付いているかを先に読みます。
同じ貸付先のファンドに重ねて入れた
全東信に貸していたファンドは、6本ありました。
同じシリーズに重ねて入れていた人は、影響が大きくなります。
ファンドの説明で、貸付先を確かめます。
使う予定のあるお金を入れた
運用が終わるまで、お金は引き出せません。
償還が遅れることもあります。
使う予定のあるお金は、入れないでください。
口座開設は無料
オルタナバンクが向いている人・向いていない人
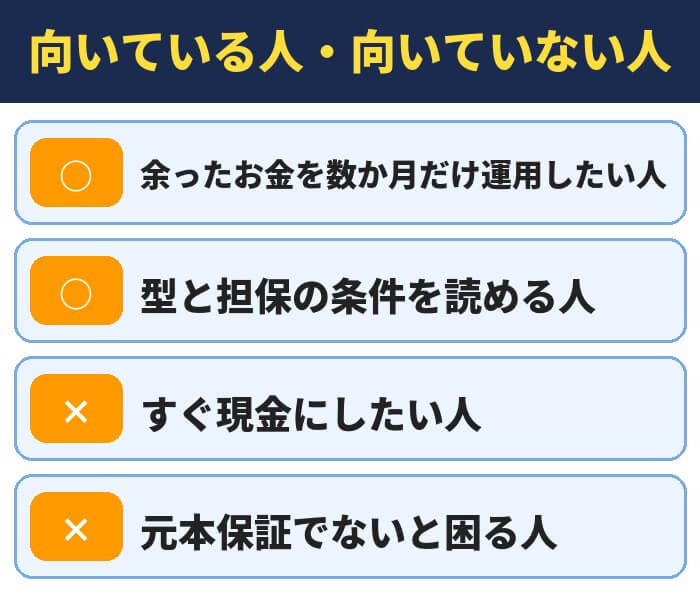
向いているのは、余ったお金を数か月だけ運用したい人です。
元本が減ることを受け入れられない人には向きません。
生活費の備えと新NISAを先に用意した人
先に、生活費の備えと新NISAを用意します。
オルタナバンクは、そのあとの余ったお金の置き場所です。
生活費を入れないでください。
型と担保の条件を読める人
全東信の件のように、型と担保の中身で結果が分かれます。
条件を読まずに利回りだけで決める人には向きません。
すぐ現金にしたい人には向かない
運用期間の途中で引き出せないので、すぐ現金にしたい人には向きません。
元本保証でないと困る人にも向きません。
ほかのサービスと分けて持つ
| サービス | 運営 | 種類 |
|---|---|---|
| オルタナ バンク | SAMURAI 証券 | 貸付型 |
| クラウド バンク | 日本クラウド 証券 | 貸付型 |
| COZUCHI | LAETOLI | 不動産 |
※各社の公式サイトより。
1つのサービスに集めず、運営会社と種類を分けて持つ方法があります。
Yahoo!ファイナンスで質問した人も、複数のサービスを使っていました。
どのサービスも、元本は保証されていません。
クラウドバンクは証券会社が運営する貸付型
クラウドバンクは、日本クラウド証券が運営しています。
累計の応募総額は3,335億円です(2026年8月)。
同じ貸付型で、運営会社を分けられます。
貸付型をもう1社
COZUCHIは不動産に投資するサービス
COZUCHIは、不動産に投資するクラウドファンディングです。
累計の投資額は約1,413億円です(2026年7月末)。
貸付型とは仕組みが違うので、種類を分けられます。
不動産クラウドファンディングの注意点は不動産クラウドファンディングはやめとけと言われる理由にまとめています。
不動産に投資する

新NISA・高配当株との違い
| 項目 | 新NISA | オルタナ バンク |
|---|---|---|
| 期間 | 15年以上 | 数か月から 2年 |
| 値動き | ある | ない |
| 途中の 引き出し | できる | できない |
| 税金 | 非課税 | かかる |
オルタナバンクは、新NISAの代わりにはなりません。
新NISAは長く増やす場所、オルタナバンクは数か月だけ置く場所です。
値動きがないかわりに引き出せない
新NISAは、いつでも売れます。
オルタナバンクは値動きがないかわりに、運用が終わるまで引き出せません。
目的が違うので、分けて考えます。
この記事に出てくる言葉の意味
| 言葉 | 意味 |
|---|---|
| 貸付型クラウド ファンディング | 集めたお金を 企業に貸す仕組み |
| リコース型 | 運営側に返済の 義務がある |
| ノンリコース型 | 回収できた分 しか戻らない |
| デポジット口座 | 投資の前にお金を 入れておく口座 |
| 償還 | 運用が終わって 元本が戻ること |
リコースとノンリコースの違いは、とくに大事です。
全東信の件では、ここで結果が分かれました。
オルタナ(ALTERNA)とは別のサービス
名前が似ているALTERNAは、三井物産デジタル・アセットマネジメントのサービスです。
オルタナバンクとは、運営も仕組みも違います。
毎月分配型は運用の途中で分配金が入る
毎月分配型は、運用の途中で毎月分配金が入るファンドです。
3か月ごとや、最後にまとめて受け取る型もあります。
よくある質問
- オルタナバンクは元本割れしたことがありますか?
- 公式の元本毀損率は0%ですが、2025年12月31日時点の数字です。2026年に破産した全東信に貸していたノンリコース型の5ファンドは、損失額が確定していません。
- 全東信の破産でどうなりましたか?
- 公式のお知らせ(第5報・2026年9月8日)によると、リコース型の1本は予定どおり終了し、ノンリコース型の5本は分配と償還が遅れています。
- ほかのファンドにも影響がありますか?
- 公式は、対象の6ファンド以外には全東信への貸付を含んでいないので影響はないと説明しています。
- オルタナバンクは怪しい会社ですか?
- 運営は第一種・第二種金融商品取引業の登録があるSAMURAI証券です。ただし登録があっても、貸付先が破産することはあります。
- いくらから始められますか?
- 1万円からです。
- 手数料はかかりますか?
- 口座の開設・維持とファンドの申込手数料は無料です。デポジット口座への入出金の手数料は自己負担です。
- 途中で解約できますか?
- できません。募集が終わった日から8日間はクーリング・オフが使えます。
- いまのキャンペーンは何ですか?
- 初回投資応援プログラムで現金3,000円です。期間は2026年10月1日から12月31日で、特典コードは2610-NO-07です。
- 口座を作るだけで特典はもらえますか?
- もらえません。新規口座開設プログラムは中断していて、ファンドに投資して運用が始まることが条件です。
- 確定申告は必要ですか?
- 分配金は雑所得です。会社員は、給与以外の所得が年20万円を超えると確定申告が必要です。
- 損失が出たら税金はどうなりますか?
- 公式によると、雑所得に当たるほかの所得と損益通算ができます。還付を受けるには確定申告が必要です。
- スマホのアプリはありますか?
- 専用のアプリはありません。スマホのブラウザから使います。
- オルタナバンクに元本割れのリスクはありますか?
- あります。元本は保証されていません。公式の元本毀損率0%は2025年12月31日時点の数字です。全東信に貸し付けたノンリコース型の5ファンドは分配と償還が遅れていて、損失の金額はまだ決まっていません(2026年10月11日に公式のお知らせと運用実績を確認)。
まとめ|全東信の件を知ったうえで1万円から
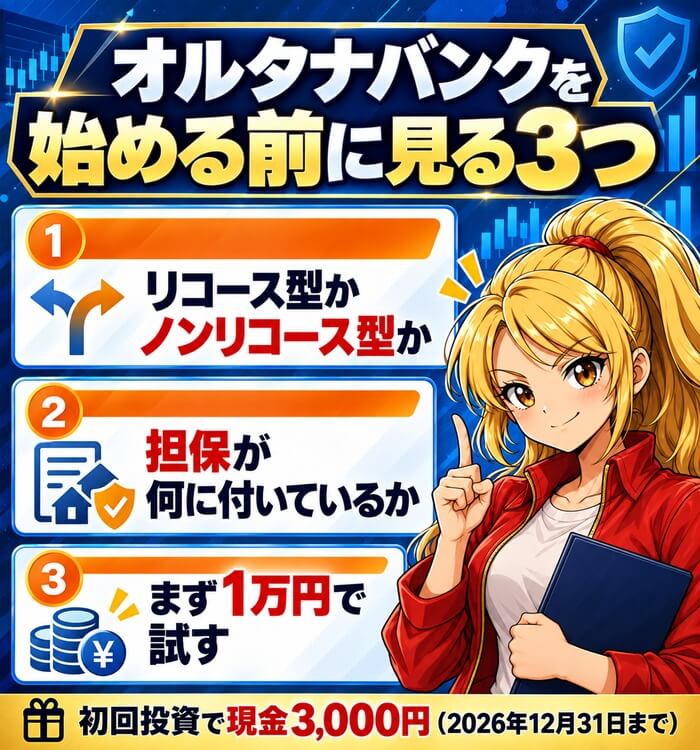
オルタナバンクの評判は、全東信の破産のあとで割れています。
公式の元本毀損率0%は、2025年12月末時点の数字です。
ノンリコース型の5ファンドは、損失の金額が決まっていません。
はじめる人は、型と担保を確かめて1万円から試してください。
初回投資で3,000円