記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
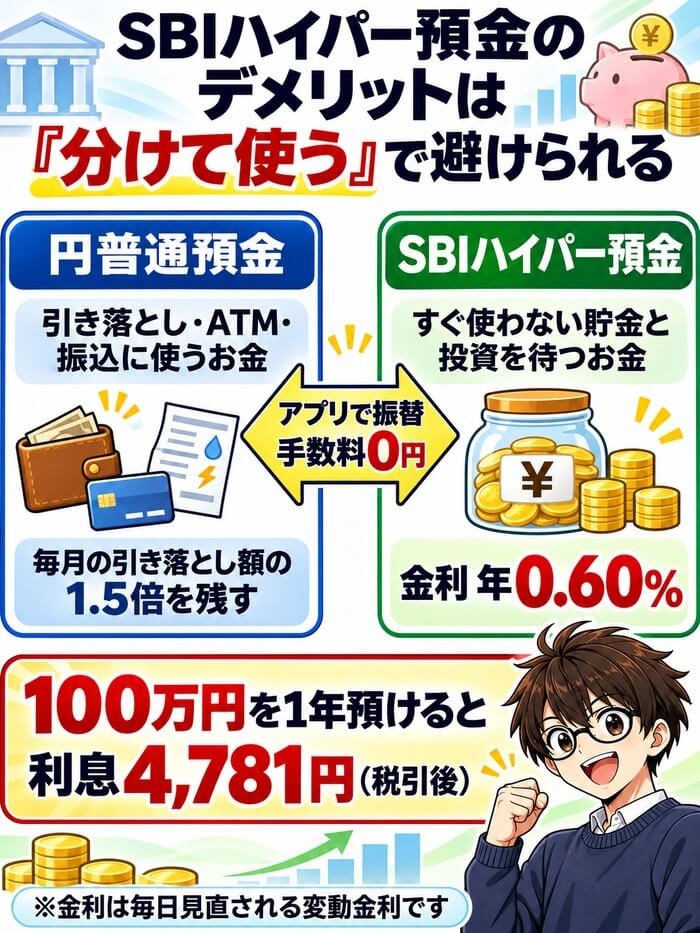
SBIハイパー預金のデメリットは7つありますが、お金の置き場所を分けるだけでほとんど避けられます。
引き落としと現金で使うお金は円普通預金に残し、すぐには使わないお金だけをハイパー預金へ移せば困りません。
そのうえで金利は年0.60%とメガバンクの年0.50%より高く、100万円を1年預けると税引後で4,781円の利息になります。
申し込むにはSBI証券の口座が要るので、まだの人は先に作っておくと、11月16日から始まった金利の上乗せにも間に合います。
口座開設は0円
SBIハイパー預金とは|SBI証券とつながる円預金
| 項目 | 内容 |
|---|---|
| 銀行 | SBI新生銀行 |
| 金利 | 年0.60%(毎日見直し) |
| 利息 | 毎月12日に入金 |
| 預金保険 | 対象(1,000万円まで) |
| 入れ方 | 円普通預金から振替 |
| 出し方 | 円普通預金へ振替 |
| 必要な口座 | SBI証券とSBI新生銀行 |
| 申し込みの費用 | 0円 |
※金利は11月16日時点
SBIハイパー預金は、SBI新生銀行が2025年9月23日に始めた、SBI証券とつながる円預金です。
預けたお金はそのままSBI証券で株や投資信託を買うお金として使え、売ったお金も自動で戻ってきます。
ふつうの預金と同じく元本保証で、金利は同じ銀行の円普通預金より高い年0.60%です。
その便利さと金利の高さの代わりに、ふつうの銀行口座ならできることがいくつかできず、それがデメリットになります。
口座開設は0円
SBIハイパー預金のデメリット7つと対処法
| デメリット | 対処法 |
|---|---|
| ①ATMや振込で直接入出金できない | 使う前に円普通預金へ振り替える |
| ②引き落としの口座にできない | 引き落とし分は円普通預金に残す |
| ③円普通預金へ戻す自動振替がない | 使う日の前日までに手で戻す |
| ④ハイブリッド預金と同時に使えない | 先に休止し 1~2営業日待つ |
| ⑤SBI証券の口座が要る | 開設は0円で投資はしなくてよい |
| ⑥金利は毎日見直しの変動金利 | 月に1回ほかの銀行と比べる |
| ⑦証券口座の乗っ取りで預金も動く | パスキーと二段階認証を設定する |
公式サイトと公式のよくある質問で確かめると、ハイパー預金のデメリットは上の7つです。
どれも「損をする」ものではなく、使うときに一手間かかるという種類の不便です。
7つのうち6つは設定と使い方で防げて、残る金利の変動もほかの銀行より高い水準が続いています。
ひとつずつ、困る場面と対処を見ていきます。
①ATMや振込で直接入出金できない
ハイパー預金には、ATMで引き出す・ほかの銀行から振り込むといった直接の入出金ができません。
入れるときは一度SBI新生銀行の円普通預金に入れてから振り替え、出すときもハイパー預金から円普通預金へ振り替えてからATMや振込に使います。
振替はSBI新生銀行のアプリかパワーダイレクトから手数料0円で、すぐに反映されます。
毎月の給料から決まった額を移したい人は、円普通預金からハイパー預金への「定額自動振替」を毎日・毎週・毎月から選んで設定できます。
たとえばコンビニのATMで1万円を下ろしたいときは、アプリでハイパー預金から円普通預金へ振り替えてから、キャッシュカードで引き出します。
急に現金が要る場面だけアプリで1回振り替える、と覚えておけば十分です。
②クレカや公共料金の引き落としの口座にできない
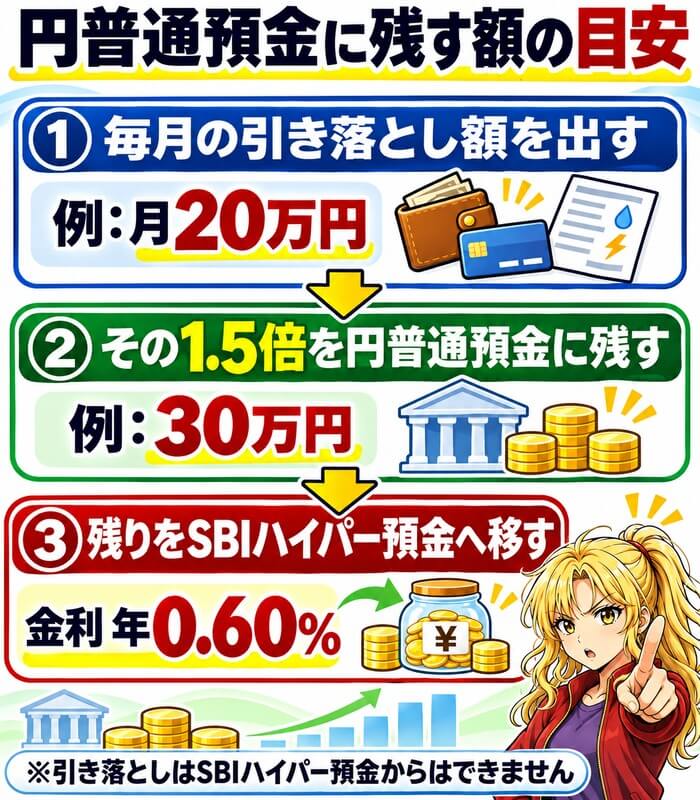
ハイパー預金は、クレジットカードや公共料金、携帯電話料金の引き落としの口座に指定できません。
引き落としは円普通預金からだけ行われるので、金利につられて全部をハイパー預金へ移すと、円普通預金の残高が足りずに引き落としができなくなります。
防ぐには、毎月の引き落とし額の1.5倍くらいを円普通預金に残し、余った分だけをハイパー預金へ移してください。
月20万円が引き落とされる家なら、円普通預金に30万円を残す計算です。
③円普通預金へ戻す自動振替がない
円普通預金からハイパー預金へは自動で移せますが、逆のハイパー預金から円普通預金への自動振替はありません。
公式のよくある質問でも「都度お振り替えをお願いします」と案内されています。
たとえば27日にカードの引き落としがあるなら、26日までに戻しておけば間に合います。
給料日の前に引き落としが集中する家は、引き落とし日の前日までにアプリで戻すことをカレンダーに入れておくと忘れません。
④SBIハイブリッド預金と同時に使えない
ドコモSMTBネット銀行(旧・住信SBIネット銀行)のSBIハイブリッド預金を使っている人は、そのままではハイパー預金を申し込めません。
先にハイブリッド預金を休止すると、営業日の15時までなら翌営業日の26時ごろ、それ以降や休日なら翌々営業日の26時ごろから申し込めます。
つまり切り替えには1~2営業日かかります。
金曜の15時を過ぎてから休止すると、申し込めるのは翌週の火曜の深夜になる点にも気をつけてください。
2つの預金の違いと、どちらを選ぶかはSBI証券に住信SBIネット銀行は必要かの記事で、金利と使い勝手を並べて比べています。
金利0.60%へ切り替え
⑤SBI証券の口座がないと使えない
ハイパー預金は、SBI証券の口座とSBI新生銀行の口座の両方を持っている人だけが申し込めます。
投資をしない人には面倒に見えますが、SBI証券の口座は開設も維持も0円で、口座を作っても株や投資信託を買う義務はありません。
預金だけに使うなら、証券口座は「ハイパー預金の鍵」と考えて作るだけで足ります。
注意したいのは、SBI証券の口座ができてもハイパー預金は同時には開かれず、あらためてSBI新生銀行で申し込む必要があることです。
また、ハイパー預金で上がるダイヤモンドステージは、開設した月の翌々月からの適用です。
口座開設は0円
⑥金利は毎日見直される変動金利
ハイパー預金の金利は、毎日見直される変動金利です。
今の年0.60%がずっと続く約束はなく、日本銀行の政策金利が下がれば一緒に下がります。
ただし、いまは同じ銀行の円普通預金より高く設定されていて、10月13日には年0.55%から年0.60%へ引き上げられています。
仮に年0.10%下がって年0.50%になっても、100万円の1年の利息は税引後で3,984円と、メガバンクと同じ水準は残ります。
月に1回、普通預金の金利が高い銀行の一覧と比べて、差が逆転していないかを見ておけば安心です。

⑦証券口座が乗っ取られると預金まで動く
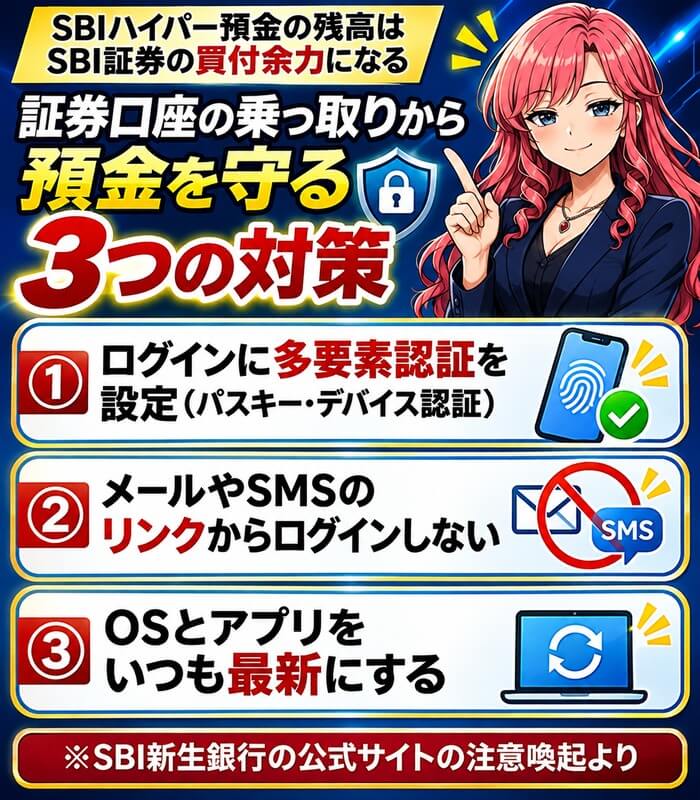
SBI新生銀行の公式サイトには、ハイパー預金を使う人への注意として「証券口座の認証情報が盗まれると、意図しない買付で預金残高にも影響が及ぶ」と書かれています。
ハイパー預金の残高はそのままSBI証券の買付余力になるので、証券口座に入られると銀行のお金まで株の購入に使われてしまうわけです。
防ぐ方法は、SBI証券のログインにパスキーやデバイス認証などの多要素認証を設定し、メールやSMSのリンクからログインしないことです。
公式は、OSとアプリを最新にすること、複雑なパスワードと多要素認証を使うことも勧めています。
証券口座を2つに分けて被害を小さくする考え方は、証券口座を複数持つメリットの記事で、乗っ取り対策の設定と一緒にまとめています。
番外:SBI新生銀行はペイジーで払えない
ハイパー預金そのものの弱点ではありませんが、SBI新生銀行はペイジー(Pay-easy)に対応していません。
税金や国民年金保険料をネットバンキングから払いたい人は、ペイジーが使えるほかの銀行の口座を残しておく必要があります。
公式のよくある質問でも、対応しておらず取り扱いの予定もないと案内されています。
SBI新生銀行はお金を増やす置き場所、給料と支払いはほかの銀行、と分けるとこの弱点も気になりません。
デメリットより大きい3つのメリット
| 預ける額 | ハイパー預金 (年0.60%) | メガバンク (年0.50%) |
|---|---|---|
| 10万円 | 478円 | 398円 |
| 50万円 | 2,390円 | 1,992円 |
| 100万円 | 4,781円 | 3,984円 |
| 300万円 | 14,343円 | 11,952円 |
| 500万円 | 23,905円 | 19,920円 |
※1年の税引後の利息・11月16日時点
7つのデメリットを見ても、ハイパー預金を使う人が多いのは、上の表のとおり同じ100万円で年797円多い利息がもらえるからです。
500万円なら差は年3,985円になり、残高が多いほど差が広がります。
ここからは、金利のほかに得られる2つのメリットも含めて、3つを順に見ていきます。
金融メディアの報道では、サービス開始の2025年9月23日から約3か月で残高が1兆円を超えるほど使われています。
メガバンクより高い年0.60%の金利が付く
ハイパー預金の金利は年0.60%で、同じSBI新生銀行の円普通預金(ダイヤモンドステージで年0.55%、ほかは年0.50%)より高く設定されています。
ドコモSMTBネット銀行のSBIハイブリッド預金の年0.51%と比べても年0.09%高く、SBI証券と組める預金の中では一番の金利です。
利息は毎日の残高で日割りして積み上げられ、毎月11日までの分が税引き後に12日に入ります。
元本保証で預金保険の対象なので、株と違ってお金が減る心配もありません。
投資に回す前の待機資金でも、生活防衛資金でも、置いておくだけで利息が増えていきます。
口座開設は0円
SBI証券への入金がいらなくなる
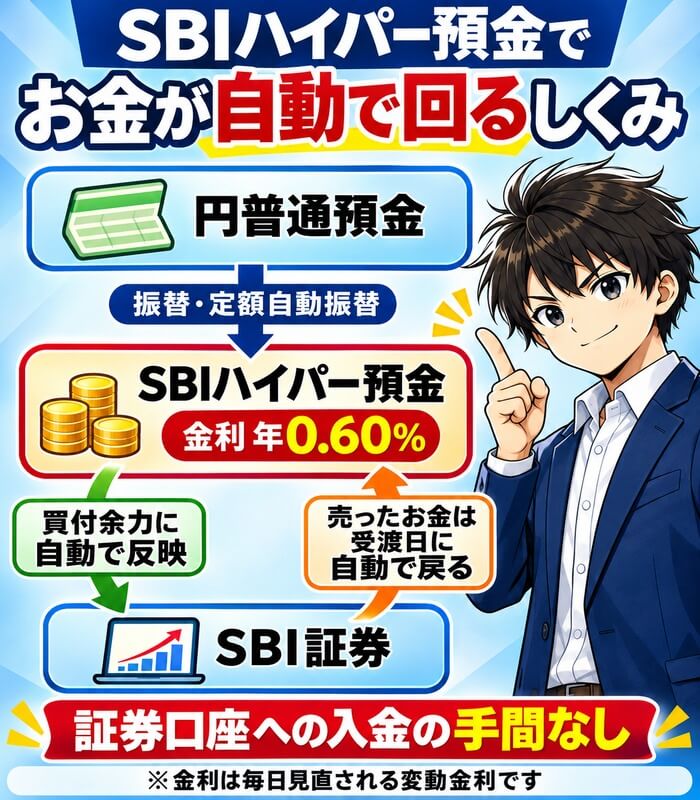
ハイパー預金の残高は、そのままSBI証券の買付余力に自動で反映されます。
株や投資信託を買うたびに銀行から証券口座へ入金する手間がなく、売ったお金も受渡日にハイパー預金へ自動で戻ります。
証券口座に置いたままのお金には利息が付きませんが、ハイパー預金なら投資を待っているあいだも年0.60%の利息が付き続けます。
毎月の積立の日に入金を忘れて買えなかった、という失敗もなくなります。
証券口座に100万円を置いたままにすると1年の利息は0円ですが、ハイパー預金なら同じ100万円で税引後4,781円になります。
ダイヤモンドステージでATMと振込が無料
| 特典 | ダイヤモンド | スタンダード |
|---|---|---|
| ATM出金 | 何回でも 0円 | 月5回 まで0円 |
| 他行振込 | 月10回 まで0円 | 月1回 まで0円 |
| 普通預金 の金利 | 年0.55% | 年0.50% |
※ステップアッププログラムの公式の表から
ハイパー預金を開くと、SBI新生銀行のステップアッププログラムで一番上のダイヤモンドステージになります。
セブン銀行やローソン銀行のATMの出金が何回でも0円になり、ほかの銀行への振込も月10回まで無料です。
月に8回ATMを使い、3回振り込む人なら、一番下のスタンダードと比べて月758円の差になります。
なお、ダイヤモンドステージはSBI証券との口座振替契約を登録するだけでもなれるので、ステージだけが目当てならハイパー預金は必須ではありません。
口座開設は0円
金利の上乗せキャンペーン2つ|どちらが得か計算
| キャンペーン | 100万円 | 300万円 |
|---|---|---|
| NISAで年5%(92日) | 10,120円 | 10,120円 |
| 総残高で+1%(90日) | 1,980円 | 5,940円 |
| 総残高で+2%(90日) | 3,960円 | 11,790円 |
| 総残高で+3%(90日) | 5,940円 | 17,730円 |
| 総残高で+4%(90日) | 7,920円 | 23,580円 |
※上乗せ分の税引後・公式の計算方法
いまハイパー預金には、金利を上乗せするキャンペーンが2つ同時に行われています。
1つはSBI証券でNISA口座を開くと年5%が92日間付くもので、対象は100万円までです。
もう1つは11月16日に始まった「総残高に応じて上乗せ金利がアップ」で、全員の残高の合計が増えるほど、年1%から最大年4%まで上がります。
この2つは同時にはもらえず、条件を両方満たした人には特典額が一番高いほうだけが付きます。
上の表のとおり、100万円までならNISAの年5%が必ず上回り、300万円を預けるなら総残高が年2%に届いた時点で逆転します。
NISAで年5%上乗せ(2027年1月31日まで)
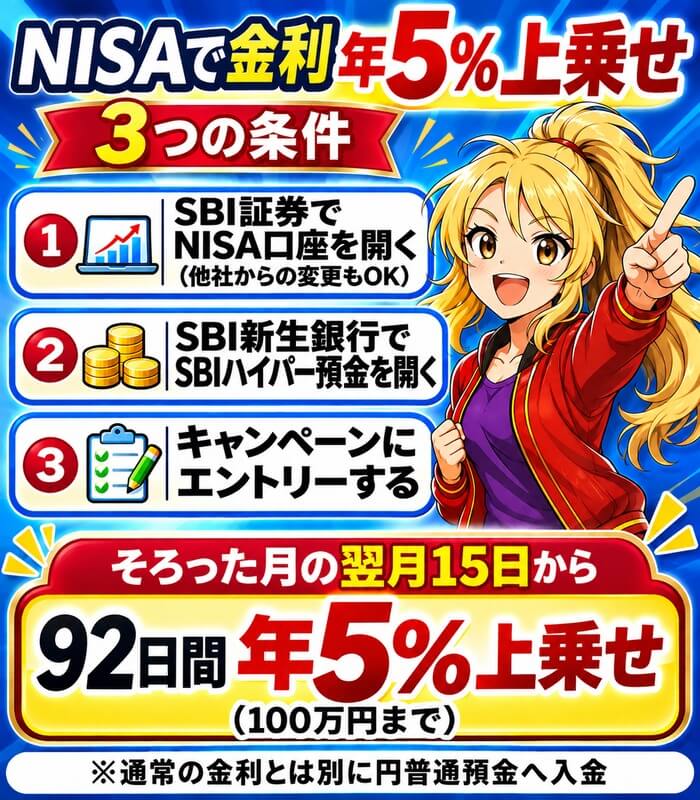
SBI証券でNISA口座を開き、ハイパー預金を開設して、キャンペーンにエントリーすると、3つがそろった月の翌月15日から92日間、年5.00%が上乗せされます。
他社からSBI証券へNISAを移す「金融機関の変更」も対象です。
対象の残高は100万円までで、100万円を92日間預けた場合の上乗せ分は税引後で10,120円です。
上乗せ分の利息は、ふだんの利息とは別に円普通預金へ入ります。
期限は2027年1月31日までで、NISA口座の開設は税務署の確認があり時間がかかるので、早めに申し込むのが安全です。
まだNISA口座がない人は、SBI証券の口座とNISA口座を同時に申し込めば、両方の条件を一度に満たせます。
NISAで年5%上乗せ
総残高に応じて最大+年4%(2027年2月13日まで)
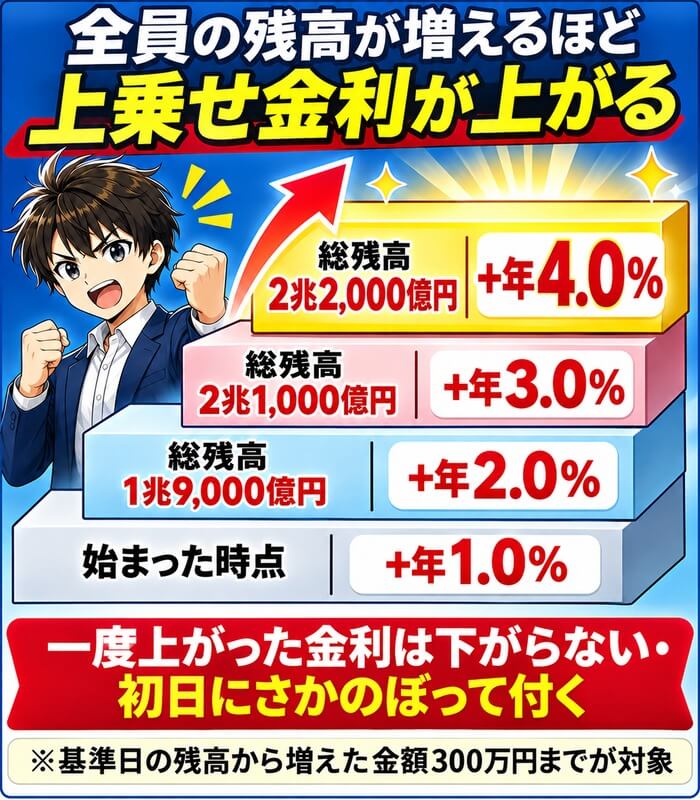
11月16日から2027年2月13日までは、11月10日の残高から増えた金額に上乗せ金利が付きます。
始まった時点は年1.0%で、全員の残高の合計が1兆9,000億円で年2.0%、2兆1,000億円で年3.0%、2兆2,000億円で最大年4.0%に上がります。
一度上がった金利は下がらず、キャンペーンの初日までさかのぼって付きます。
対象は増えた金額の300万円までで、これから口座を開く人は11月10日の残高を0円として数えます。
たとえば11月10日に200万円あった人が期間中に350万円へ増やすと、上乗せが付くのは増えた150万円の分です。
エントリーは期間中に1回だけで、途中でエントリーしても初日からの分が付きます。
上乗せ分の利息は2027年7月末までに円普通預金へ入るので、それまでにハイパー預金をやめると受け取れません。
どちらを選ぶ?迷ったら両方にエントリー
NISAの年5%と総残高の上乗せは、両方にエントリーしておけば、条件を満たした中で特典額の高いほうが自動で付きます。
100万円までの人は、NISA口座を開くことが一番の近道です。
300万円を預けられる人は、総残高の上乗せが年2%以上に届けば、NISAの1万120円より多く受け取れます。
どちらもエントリーをしないと付かないので、口座を開いたらエントリーの画面まで済ませてください。
11月18日まで|アンソロピックのIPOは当選確率が上がる
SBI証券では、AIのClaudeを作るアンソロピックの新規公開株(IPO)を11月18日10時59分まで受け付けています。
11月17日23時59分の時点でハイパー預金の残高が10万円以上ある人は、通常の抽選のあとの追加抽選に参加できます。
ただし、ハイパー預金の円の買付余力はこのIPOの購入代金には使えず、米ドルの買付余力を別に用意する必要があります。
申し込むかどうかは、目論見書でリスクを読んでから決めてください。
SBIハイブリッド預金とどっちがいい?
| 比べる所 | ハイパー 預金 | ハイブリッド 預金 |
|---|---|---|
| 銀行 | SBI 新生銀行 | ドコモSMTB ネット銀行 |
| 金利 | 年0.60% | 年0.51% |
| 100万円の 1年の利息 | 4,781円 | 4,063円 |
| 買付余力 への反映 | 自動 | 自動 |
| ATMで 直接入出金 | できない | できない |
| 上乗せの 特典 | あり | なし |
※利息は税引後・同時には使えない
SBI証券と組める預金は、ハイパー預金とSBIハイブリッド預金の2つで、仕組みはほとんど同じです。
違いは金利で、100万円なら1年の利息が718円ハイパー預金のほうが多くなります。
いま上乗せキャンペーンがあるのもハイパー預金だけです。
給料の受け取りやドコモの銀行のスマプログラムをメインで使っていて、口座を増やしたくない人だけはハイブリッド預金のままでも困りません。
ハイブリッド預金から切り替える手順
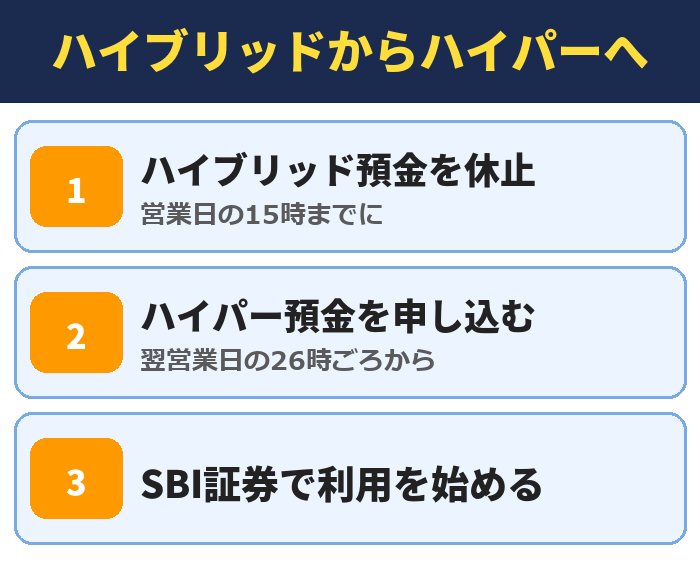
切り替えは、ドコモSMTBネット銀行でハイブリッド預金を休止し、SBI新生銀行でハイパー預金を申し込み、SBI証券で利用を始める3つの手順です。
休止は営業日の15時までに済ませると、翌営業日の26時ごろからハイパー預金を申し込めます。
申し込みのあとは、SBI証券で利用開始の手続きをすれば切り替えは終わりです。
金利0.60%へ切り替え
よくある勘違いを公式で確かめた
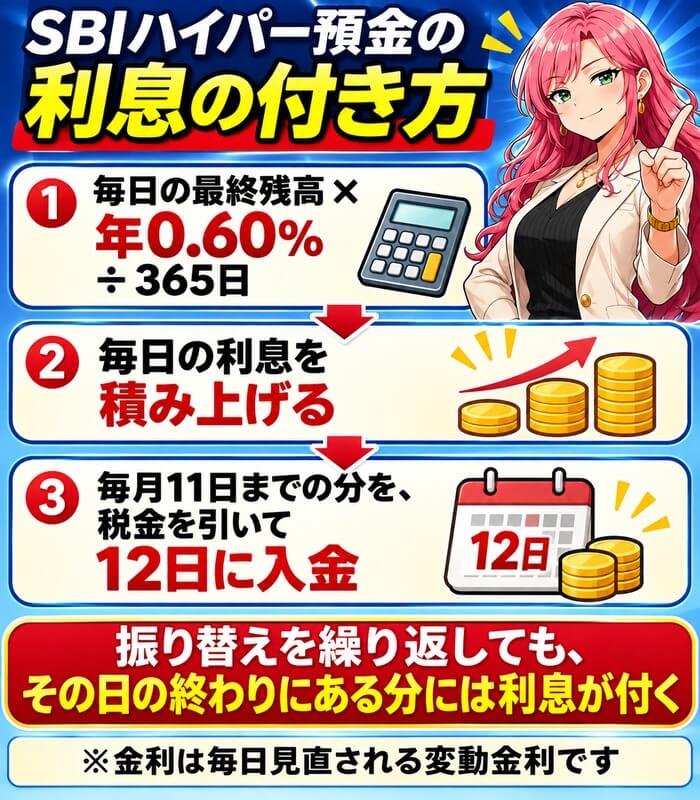
ハイパー預金について、上位の記事やQ&Aサイトでよく見かける疑問を、公式の説明で確かめました。
中でも多いのが、利息の付き方と定期預金との比べ方です。
振り替えを繰り返すと利息は付かない?
付きます。
ハイパー預金の利息は、毎日の最終残高に金利をかけて1年を365日として日割りで計算し、毎日積み上げる仕組みです。
毎月11日までの分が、税金を引いて12日に入ります。
円普通預金と行き来しても、その日の終わりにハイパー預金にあった分には利息が付くので、損はしません。
円定期預金とどっちがいい?
1年使わないお金なら、SBI新生銀行のパワーダイレクト円定期預金(1年もの・30万円から)の年1.40%のほうが高く、100万円で税引後11,155円になります。
ただし定期は満期まで引き出しにくく、SBI証券の買付余力にもなりません。
ハイパー預金から定期へは直接は移せないので、一度円普通預金へ振り替えてから預け入れます。
1年は確実に使わない分を定期に、投資の待機資金と予備のお金をハイパー預金に、と分けるのが損のない使い方です。
SBI新生銀行の円普通預金のままではだめ?
だめではありませんが、ハイパー預金のほうが100万円で年399円多く利息がもらえます。
円普通預金はダイヤモンドステージでも年0.55%で、100万円の1年の利息は税引後4,382円です。
その代わり円普通預金は引き落としとATMにそのまま使えるので、使うお金は円普通預金、ためるお金はハイパー預金と分けるのが一番得になります。
残高より出金できる額が少ないのはなぜ?
SBI証券で株を買った・出金を指示したといった取引があると、受渡日までその分が拘束されるためです。
出金できる額は、ハイパー預金の残高から拘束された額を引いた金額で表示されます。
受渡日に精算が済むと残高が減り、表示が合います。
内訳はSBI新生銀行では確認できないので、SBI証券の取引の画面で見てください。
SBI新生銀行が潰れたら預金はどうなる?
ハイパー預金は預金保険の対象で、ほかの円預金と合わせて元本1,000万円までとその利息が守られます。
1,000万円を超えて預ける人は、超える分をほかの銀行へ分けておくと安心です。
銀行ごとの金利と使い方は、新NISAをSBI証券で始める理由の記事で、銀行・証券・カードの組み合わせとして紹介しています。
口座開設は0円
SBIハイパー預金の始め方4ステップ
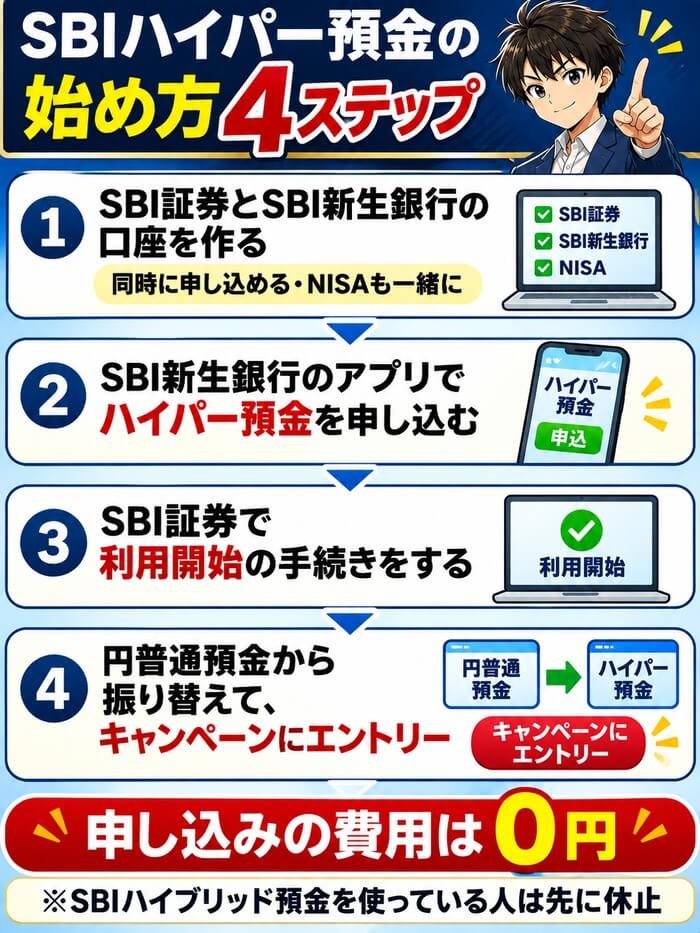
ハイパー預金は、SBI証券の口座とSBI新生銀行の口座ができていれば、スマホのアプリから申し込めます。
まだ口座がない人は、SBI証券の口座開設の画面でSBI新生銀行の口座も同時に申し込むと、手続きが1回で済みます。
①SBI証券とSBI新生銀行の口座を作る
SBI証券の口座開設はスマホと本人確認書類だけで申し込めて、費用は0円です。
申し込みの途中でSBI新生銀行の口座も選べるので、同時に開いておきます。
NISAで年5%の上乗せを狙う人は、ここでNISA口座も一緒に申し込んでください。
NISAも一緒に開く
②SBI新生銀行のアプリでハイパー預金を申し込む
SBI新生銀行のアプリかパワーダイレクトにログインし、「SBIハイパー預金を申し込む」から規定を読んで同意します。
スマホ認証などの本人確認が済めば申し込みは完了で、費用はかかりません。
ハイブリッド預金を使っている人は、ここでエラーが出るので先に休止してください。
申し込みのあとSBI証券での手続きが済むまでは、振替ができない時間があります。
③SBI証券で利用開始の手続きをする
SBI証券にログインし、案内に沿ってハイパー預金の利用開始の手続きをします。
利用開始日の翌営業日の0時30分以降に、SBI証券にあったお金が自動でハイパー預金へ移ります。
SBI証券の口座の初期設定が終わっていないと、ハイパー預金から円普通預金へ戻せないので、初期設定も済ませておきます。
④円普通預金から振り替えてエントリーする
最後に、円普通預金からハイパー預金へお金を振り替えます。
毎月決まった額を移したい人は、定額自動振替を設定しておくと手間がかかりません。
金利の上乗せキャンペーンは、エントリーするまで付かないので、振り替えたらキャンペーンのページからエントリーを済ませます。
口座開設は0円
SBIハイパー預金が向いている人・向かない人
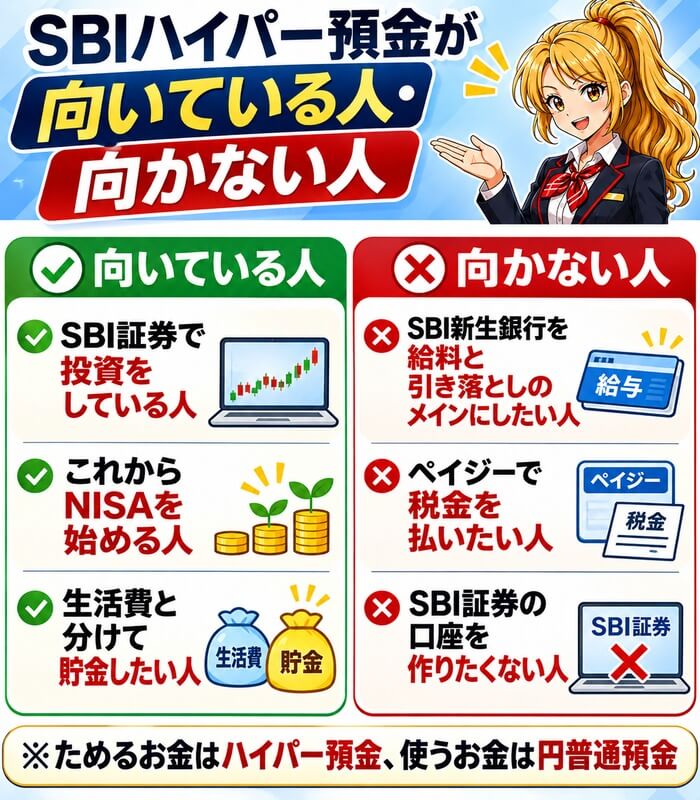
ハイパー預金が向いているのは、SBI証券で投資をしている人と、これからNISAを始める人です。
投資を待っているお金にも利息が付き、入金の手間もなくなるので、デメリットより得のほうが大きくなります。
投資をしない人でも、生活費と分けた貯金の置き場所として、メガバンクより高い金利で使えます。
反対に、SBI新生銀行を給料と引き落としのメインの口座にしたい人には、ハイパー預金だけでは不便です。
ペイジーにも対応していないので、支払い用の口座はほかの銀行に残しておきます。
SBI証券とSBI新生銀行に三井住友カードを加えた3つをそろえると、入会特典とクレカ積立のポイントも合わせて受け取れます。
3つで特典を受け取る
よくある質問
- SBIハイパー預金の金利はいくらですか?
- 11月16日時点で年0.60%(税引後0.4781%)です。毎日見直される変動金利で、100万円を1年預けると税引後で4,781円の利息になります。
- SBIハイパー預金は元本割れしますか?
- しません。元本保証の円預金で、預金保険の対象です。ほかの円預金と合わせて元本1,000万円までとその利息が守られます。
- 利息はいつ入りますか?
- 毎日の最終残高で日割り計算した利息を積み上げ、毎月11日までの分が税引き後に12日に入ります。
- いくらから預けられますか?
- 円普通預金から1円以上1円単位で振り替えられます。振り替えられる金額の上限もありません。
- 投資をしなくても使えますか?
- 使えます。SBI証券の口座は必要ですが、株や投資信託を買わなくても、預金として年0.60%の利息が付きます。
- SBIハイブリッド預金と同時に使えますか?
- 使えません。先にドコモSMTBネット銀行でハイブリッド預金を休止すると、1~2営業日後からハイパー預金を申し込めます。
- 未成年でも申し込めますか?
- 18歳未満でも申し込めます。SBI証券のこども口座(未成年口座)が必要で、親がSBI証券の口座を持っていない場合は先に親の口座を作ります。
- ハイパー預金をやめるとお金はどうなりますか?
- パワーダイレクトから休止できます。休止すると元金はSBI証券の口座へ、利息は円普通預金へ移ります。元金を銀行に残したい人は、休止の前に円普通預金へ振り替えてください。
- SBI新生コネクトとの違いは何ですか?
- SBI新生コネクトは2026年10月16日に終わったサービスで、いまSBI証券とSBI新生銀行をつなぐ預金はハイパー預金です。
- 利息に税金はかかりますか?確定申告は要りますか?
- 利息からは20.315%の税金が引かれて入るので、確定申告はいりません。
まとめ|分けて使えばデメリットより得が大きい
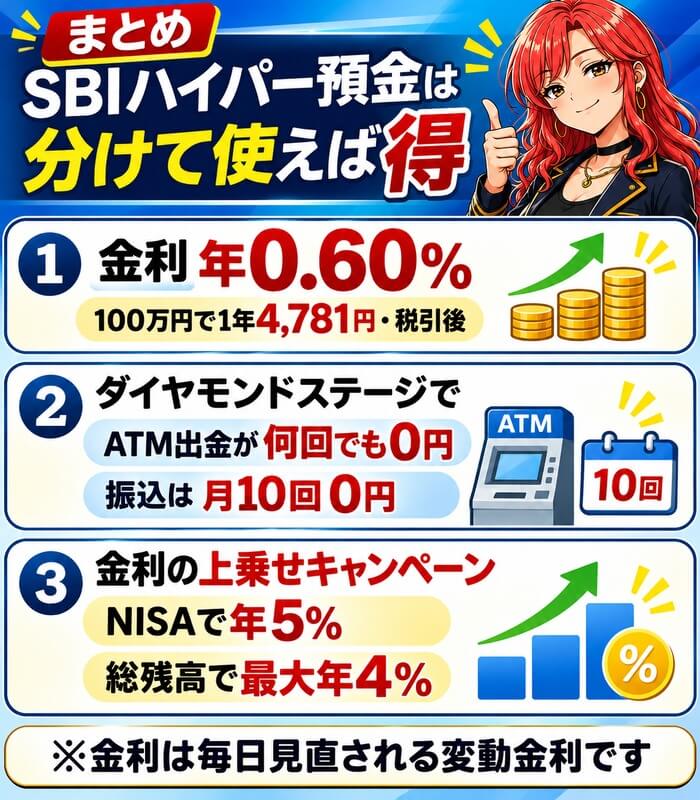
SBIハイパー預金のデメリットは、ATMで直接使えない・引き落としに使えない・自動で戻せないなど、使うときの一手間が中心です。
引き落としと現金のお金を円普通預金に残し、残りをハイパー預金へ移すだけで、7つのうちほとんどは避けられます。
そのうえで金利は年0.60%と高く、いまはNISAで年5%、総残高で最大年4%の上乗せも受けられます。
使い始めるにはSBI証券の口座が要るので、上乗せの期限に間に合うよう、口座開設から先に申し込んでおきましょう。
口座開設は0円