
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
老後や学費など15年以上先の資金をカンタンに貯めたいなら積立。
配当金を毎年もらって今の生活をラクにしたいなら高配当株がおすすめ。
月3万円を20年つづけた場合、積立は1,233万円、高配当株は株720万円と配当288万円で、差は225万円でした。
| 証券会社 | 提携クレカ | NISA積立pt | 連携銀行 | 最大金利 |
|---|---|---|---|---|
| SBI証券 | 三井住友カード Olive |
0~6% | SBI新生銀行 三井住友銀行 |
0.55% 0.40% |
| 楽天証券 | 楽天カード | 0.5~2% | 楽天銀行 | 0.74% |
| マネックス証券 | dカード | 0.2~3.1% | ドコモの銀行 | 0.41% |
| 三菱UFJ eスマート |
三菱UFJカード au PAY カード |
0.55~7% | 三菱UFJ銀行 auじぶん銀行 |
0.40% 0.75% |
| 松井証券 | JCBカード | 0~1% | MATSUI Bank | 0.75% |
最強口座で新NISA投資へ
目次 非表示
- 【積立投資VS高配当株】新NISAでやるならどっち?
- インデックス投資と高配当株を10項目で比較【早見表】
- インデックス投資と高配当株、月3万円を20年つづけたら差は225万円
- 配当金の税金は?新NISAと課税口座で年5.85万円の差
- どちらを選ぶべき?向いている人のタイプ別診断
- インデックス投資と高配当株はどっちが向いている?10問診断
- 積立と高配当株は併用でいい|年代別のおすすめ比率
- 積立と高配当株を両方やってわかった5つの違い
- 高配当株で失敗する5つのパターンと避け方
- 出口はどうする?取り崩しと配当金のちがい
- おすすめの証券口座~間違うと800万以上の差がつく
- 新NISAにおすすめの証券会社ランキング
- 資産運用をサポートするおすすめセット
- 積立投資と高配当株のよくある質問
- 新NISAで積立投資VS高配当株、どっちが最適?3分でわかる比較まとめ
【積立投資VS高配当株】新NISAでやるならどっち?
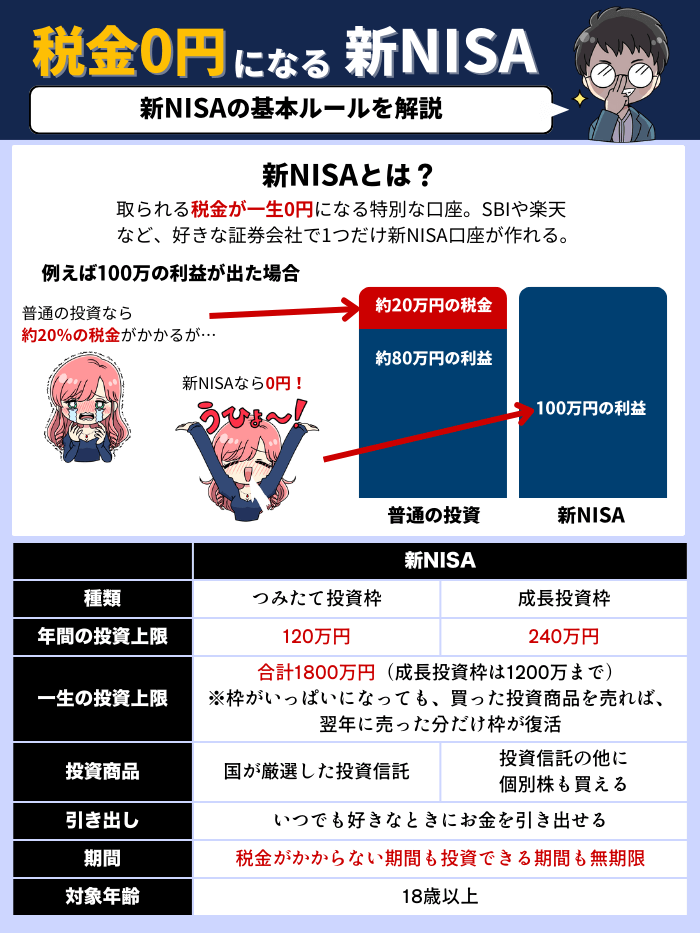
新NISAの基本はこちら↓
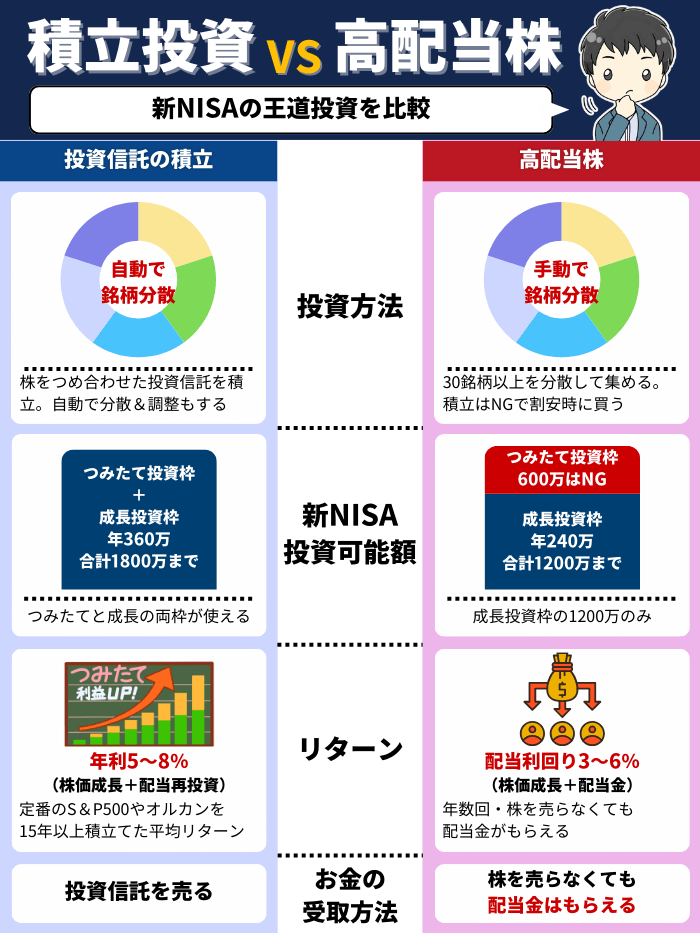
積立投資はつみたて投資枠と成長投資枠の両方OKな一方、高配当株は成長投資枠のみしかできない点は注意。
| 高配当株 | つみたて投資 | |
|---|---|---|
| 利回り | 3~6% | 5~8% |
| 買える枠 | 成長枠のみ 年240万まで 合計1,200万 | 両方の枠OK 年360万まで 合計1,800万 |
| 投資商品 | 個別株 | 投資信託 |
| 投資法 | タイミング投資 | 毎月の積立 |
| 月3万収入に 必要資金 | 約720万 利回り5%で計算 | 約510万 利回り7%で計算 |
未来のお金を貯めるつみたて投資
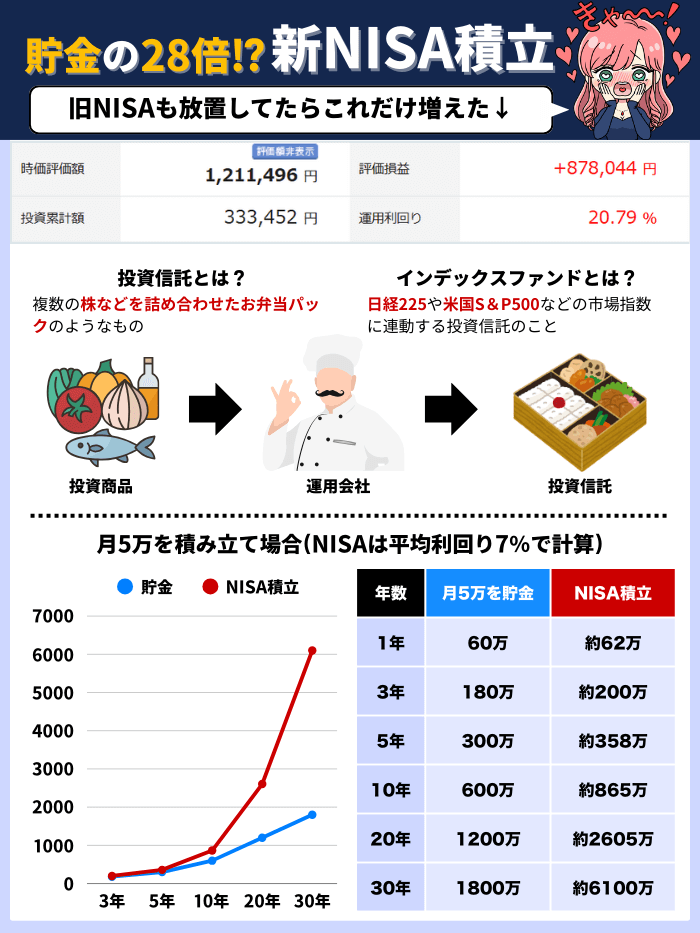
つみたて貯金感覚で初心者でもカンタンにできるのが積立投資。
選ぶ証券会社を投資信託を間違わず、15年以上の長期つみたてを行えば、過去ほとんど結果を出しています。
No.1証券会社
さらにくわしく積立投資を知りたいならこちらの記事↓
配当金で今の生活をラクにする高配当株
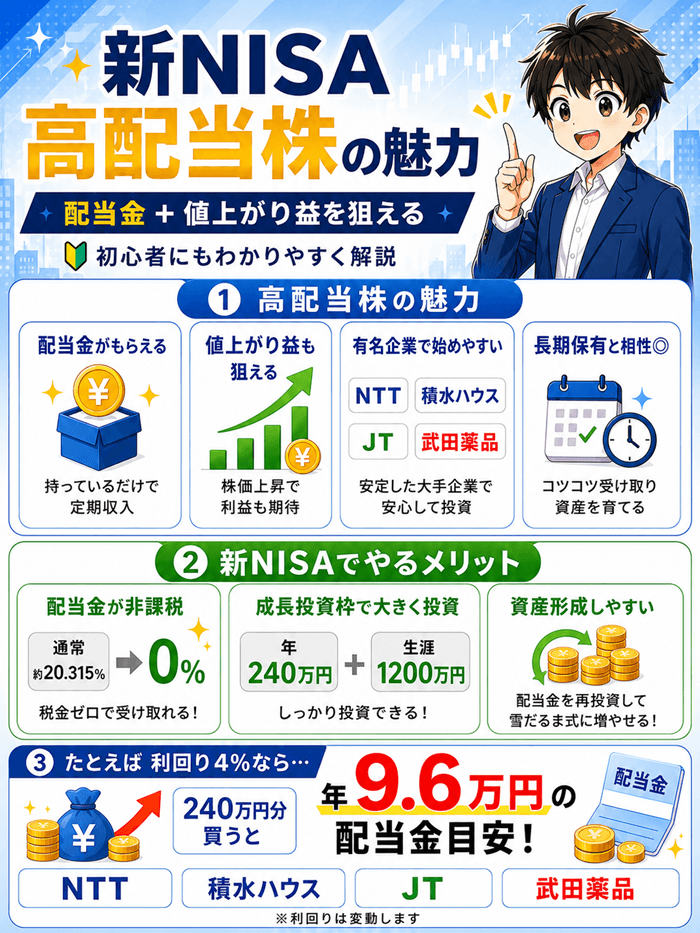
配当金を出す企業の中でも、利回り3~6%の高配当株を30~50銘柄あつめておこなう投資法。
あつめるのは大変ですが、あつめた後は調子の悪い銘柄を入れ替えるぐらい。
積立投資よりも大変ですが、配当金が毎年はいってくる魅力があります。
高配当株でも一番
高配当株のくわしい記事はこちら↓

インデックス投資と高配当株を10項目で比較【早見表】
積立投資はインデックス投資とも呼ばれ、オルカンやS&P500といった投資信託を毎月おなじ額だけ買っていく方法です。
買う銘柄をひとつ決めたら、あとは証券会社が毎月かってに買い付けてくれます。
米国株を手数料0円で買いたい人は、Woodstockの口座開設に必要なものも見ておいてください。
いっぽう高配当株は、配当利回り3〜6%の会社の株を自分で集めて、年に1〜2回の配当金を受け取る方法です。
配当金というのは、会社が稼いだお金の一部を株主に配るお金のことです。
同じ新NISAで買えるものでも、増え方も手間もまったくの別物になります。
迷ったときに見返せるように、ちがいを10項目の早見表にしました。
| 項目 | 積立投資 | 高配当株 |
|---|---|---|
| 買うもの | 投資信託 | 個別株 |
| 利回り | 年3〜7% 値上がり分 | 年3〜6% 配当 |
| 使える枠 | 1,800万まで | 成長枠のみ 1,200万 |
| お金が入る | 売ったとき | 年1〜2回 自動で入る |
| 銘柄数 | 1〜2本 | 30〜50銘柄 |
| 手間 | 最初の設定 だけ | 入れ替えを 毎年 |
| 向く時期 | 15年以上先 | いますぐ |
| 暴落したとき | 評価額が減る | 配当は続く ことが多い |
| 税金 | 売るまで かからない | 受け取るたび 20.315% |
| 向いている人 | ほったらかし したい人 | 使えるお金を 増やしたい人 |
表で見ると、増やす力は積立投資、いまの生活を助ける力は高配当株にあることがわかります。
どちらが優れているかではなく、お金を使うタイミングがちがうだけです。
15年以上あとに使うお金なら積立投資、来年から使いたいお金なら高配当株が近道になります。
ここから先は、この差を20年分の金額にして見ていきます。
インデックス投資と高配当株、月3万円を20年つづけたら差は225万円
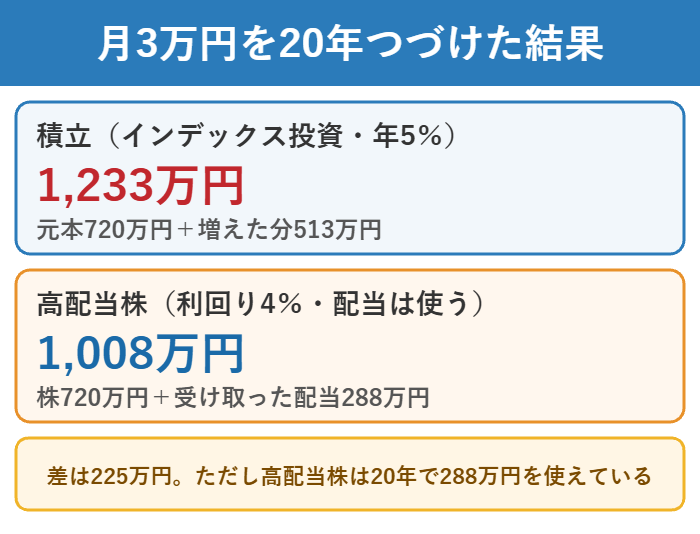
いちばん知りたいのは「結局どっちがお金が増えるのか」という点だと思います。
条件をそろえて計算しました。
どちらも月3万円、積立投資は年5%で値上がりし、高配当株は利回り4%の配当を受け取って生活費に使う前提です。
積立投資を20年つづけると、元本720万円が1,233万円になります。
高配当株は株が720万円のまま、受け取った配当が288万円で、合計1,008万円です。
差は225万円ですが、高配当株は20年のあいだに288万円を使えている点がちがいます。
使わずに残っているお金だけを比べると積立投資の勝ちですが、使ったお金を足すと差はぐっと縮まります。
5年ごとに並べると、差が開くのは後半だとわかります。
| 年数 | 積立の評価額 | 高配当の資産 +累計配当 | その年の 年間配当 |
|---|---|---|---|
| 5年 | 204万円 | 198万円 | 7.2万円 |
| 10年 | 465万円 | 432万円 | 14.4万円 |
| 15年 | 801万円 | 702万円 | 21.6万円 |
| 20年 | 1,233万円 | 1,008万円 | 28.8万円 |
| 30年 | 2,496万円 | 1,728万円 | 43.2万円 |
10年目までの差は33万円しかありません。
ところが30年つづけると、積立2,496万円に対して高配当は1,728万円で、差は768万円まで広がります。
複利というのは、増えたお金がさらに増えていく動きのことです。
時間が長いほどこの動きが効くので、若い人ほど積立投資が有利になります。
逆に20年目の配当は年28.8万円で、月にすると2.4万円が毎年入ってきます。
この2.4万円をスマホ代や光熱費にあてられるのが高配当株の強みです。
株価の値上がりは高配当株にも起きますが、ここでは配当だけで比べています。
どっちも1つの口座でOK
配当を再投資すれば差はほとんど消える
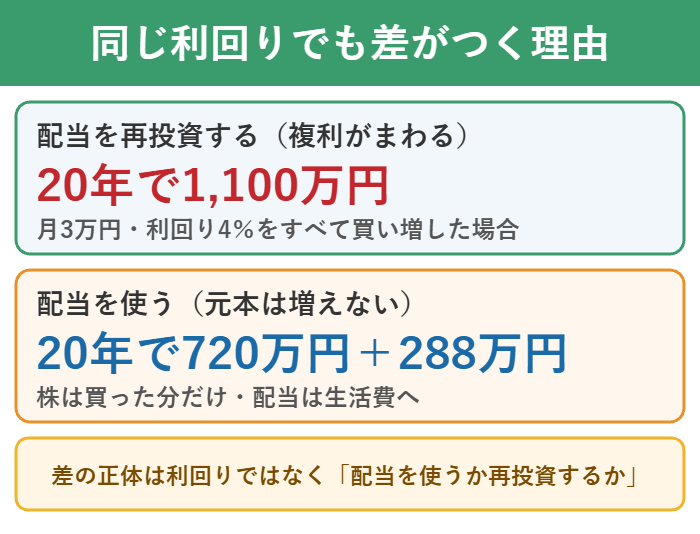
高配当株の合計額が負けるのは、配当を使ってしまうからです。
受け取った配当をそのまま株の買い増しに回すと、20年後は1,100万円になります。
積立の1,233万円との差は133万円まで縮まります。
つまり差の正体は利回りではなく、配当を使うか再投資するかのちがいです。
生活費に回した時点で増えるスピードは落ちますが、それは損ではなく使った結果です。
30代までは再投資して、50代から使いはじめるという切り替え方もできます。
配当を自動で買い付けてくれる機能はないので、入ってきた配当で自分で買い増します。
1株から買えるので、配当が2万円でも数銘柄を買い足せます。
この買い増しをつづけると、持っている株数が毎年ふえていきます。
株数がふえると次の年の配当もふえるので、雪だるまのように配当が育ちます。
配当金の税金は?新NISAと課税口座で年5.85万円の差
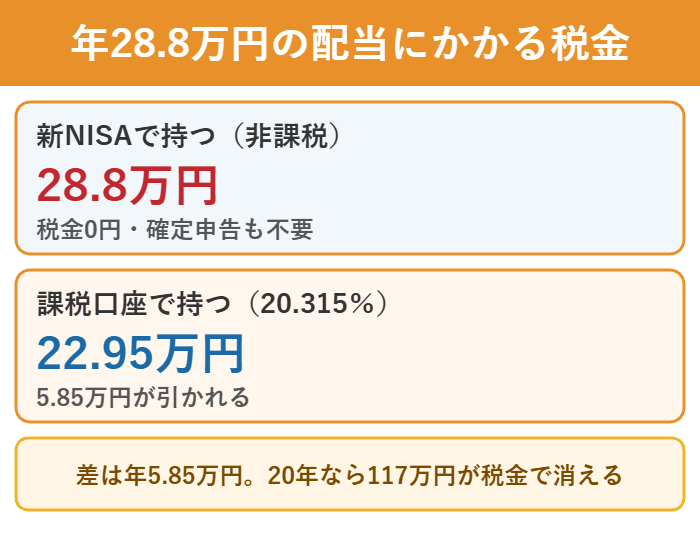
配当金には20.315%の税金がかかります。
内訳は所得税15%、復興特別所得税0.315%、住民税5%です。
年28.8万円の配当を税金がかかる口座で受け取ると、手取りは22.95万円になります。
新NISAで持っていれば、28.8万円がまるごと残ります。
差は年5.85万円、20年つづけると117万円です。
| 受け取り方 | 年間の配当 | 手取り | 20年の差 |
|---|---|---|---|
| 新NISA | 28.8万円 | 28.8万円 | — |
| 課税口座 | 28.8万円 | 22.95万円 | −117万円 |
高配当株を成長投資枠で買う理由はここにあります。
ただしNISAで買っても、配当の受け取り方の設定を「株式数比例配分方式」にしていないと税金が引かれます。
これは配当を証券口座で受け取る設定のことで、郵便局や銀行で受け取る設定のままだと非課税になりません。
設定は口座を開いたあとに1回変えるだけなので、最初にすませておきます。
いっぽう積立投資は売るまで税金がかからないので、この論点そのものがありません。
売ったときの利益も新NISAなら非課税なので、税金で悩む場面がほとんどないです。
税金がかかる口座では、配当が振り込まれる時点ですでに引かれています。
自分で確定申告をしなくていい代わりに、あとから取り戻すこともできません。
受け取り方の設定はSBI証券でも楽天証券でも、口座開設の申込画面でえらべます。
あとから変えることもできるので、いま課税口座で受け取っている人も直せます。
どちらを選ぶべき?向いている人のタイプ別診断
それぞれの違いを再びこの図解で比較↓
- 15年以上先の資金を堅実に貯めたい
- リターンがより多く欲しい(配当金を自動で投資に回す分、リターンが多くなる)
- 投資に手間や時間をかけたくない
- 未来より今の生活をラクにしたい人
- 分析や銘柄えらびが好きな人
- 株主優待も欲しい(配当の他に特典をくれる企業もある)
株主優待はこんな投資↓


高配当株が「やめとけ・おすすめしない」と言われる理由
実は「高配当株 やめとけ」と検索されるほど、高配当株には否定的な声もあります。
理由は損をしやすいからではなく、積立投資よりも手間がかかるからです。
利回り3~6%の銘柄を30~50銘柄あつめる必要があり、あつめた後も調子の悪い銘柄の入れ替えが欠かせません。
逆にいえば、銘柄選びを楽しめる人・配当金で今の生活をラクにしたい人には向いている投資法です。
| 向いている人 | 向いていない人 |
|---|---|
| 配当金で今の生活をラクにしたい | ほったらかしで増やしたい |
| 銘柄選びを楽しめる | 面倒なことが嫌い |
| 30~50銘柄を管理できる | 15年以上先の資金を貯めたい |
インデックス投資と高配当株はどっちが向いている?10問診断
向き不向きは、性格とお金を使いたい時期で決まります。
次の10問のうち、当てはまる数が多いほうが向いている投資法です。
| 積立投資が向いている人 | 高配当株が向いている人 |
|---|---|
| 投資に時間をかけたくない | 会社を調べるのが好き |
| 使うのは15年以上あと | 来年から使えるお金がほしい |
| 画面を見ない自信がある | 入金があるとやる気が出る |
| 1本で完結させたい | 30銘柄以上を持てる |
| 配当より総額を増やしたい | 株主優待にも興味がある |
積立側が6個以上ならインデックス投資だけで十分です。
投資信託を1本買って毎月の積立設定をすませたら、あとはやることがありません。
高配当側が6個以上なら、成長投資枠で高配当株を始める価値があります。
ただし最初から30銘柄を集める必要はなく、1株ずつ10銘柄からで問題ないです。
半々になった人は、両方を持つのがいちばん失敗しにくい選び方になります。
比率は次の年代別の目安に合わせます。
どちらにも当てはまる質問は、あえて入れていません。
それでも決められないときは、お金を使いたい時期だけで選んでも外しません。
積立と高配当株は併用でいい|年代別のおすすめ比率
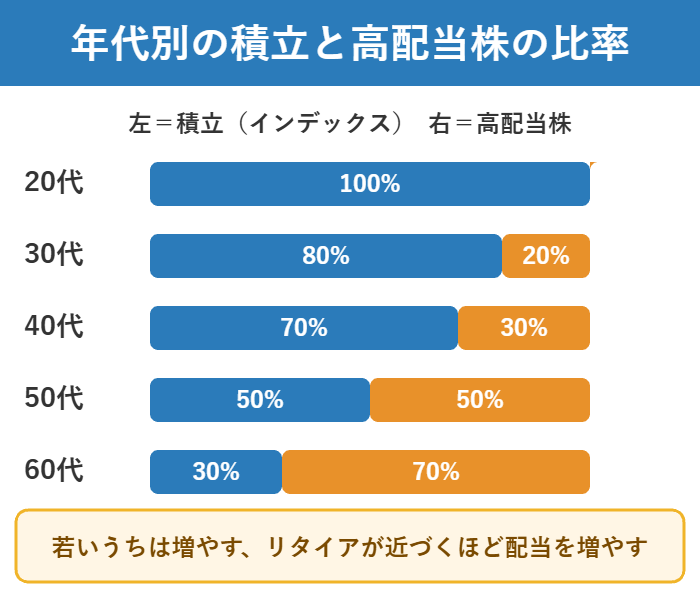
併用するときに迷うのが比率です。
目安は、お金を使う時期までの年数が長いほど積立を厚くすることです。
20代は積立100%で問題ありません。
使うのが40年後なら、複利がいちばん効くからです。
30代は80対20、40代は70対30が目安になります。
50代は50対50、60代は30対70まで配当を増やしていきます。
| 年代 | 積立 | 高配当株 | 理由 |
|---|---|---|---|
| 20代 | 100% | 0% | 時間が最大の武器 |
| 30代 | 80% | 20% | 配当の練習を始める |
| 40代 | 70% | 30% | 教育費と並行する |
| 50代 | 50% | 50% | 使う時期が近い |
| 60代 | 30% | 70% | 売らずに暮らす |
年360万円の枠を毎年すべて使い切る必要はありません。
配当金で月3万円をもらう計算は配当金で月3万円もらうにはいくら必要かの記事にありますが、月3万円の積立でも20年で1,233万円になるので、続けられる額のほうが大事です。
高配当株は成長投資枠の1,200万円が上限なので、残りの600万円は積立で埋めることになります。
枠の使い方は新NISA高配当株の完全ガイドでくわしく書いています。
この比率は毎年見直す必要はありません。
10年に1度、誕生日のタイミングで見直すくらいで十分です。
40代で教育費が重なる時期は、無理に高配当株を増やさないほうが安全です。
配当を使わずに買い増しへ回せば、そのまま積立と同じ働きをします。
比率を守ることより、積み立てを止めないことのほうが結果に効きます。
毎月2万円分の特典つき
積立と高配当株を両方やってわかった5つの違い
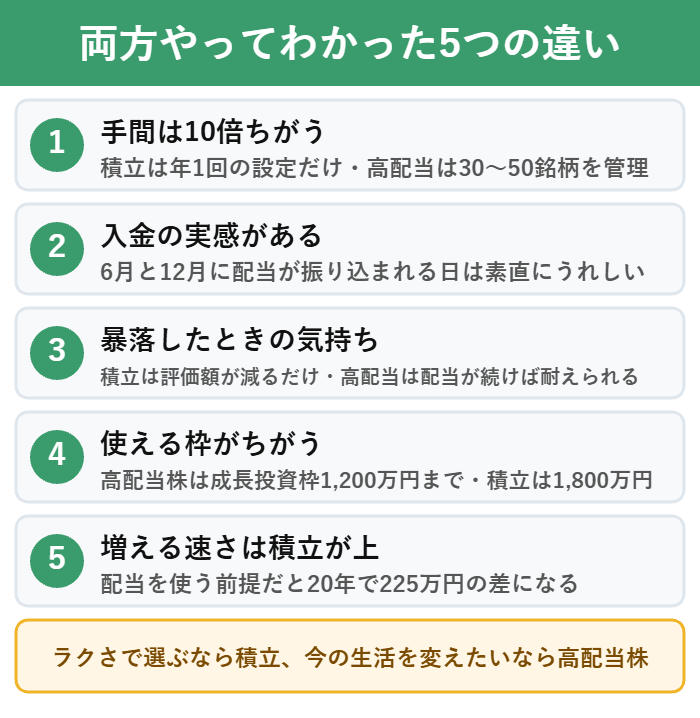
ここからは実際に両方をやっている立場での話です。
新NISAのつみたて投資枠でオルカンを積み立てながら、成長投資枠で高配当株を10銘柄持っています。
高配当株のほうは10銘柄で買値29,224円、年間の配当が1,194円、買値ベースの利回りは4.09%です。
金額は小さいですが、配当が振り込まれる感覚は積立にはないものです。
いっぽうで銘柄をえらぶ時間は、積立の設定にくらべて10倍以上かかりました。
積立は最初に投資信託を1本えらんで設定したら、そのあと一度も触っていません。
高配当株は決算のたびに配当が減っていないかを見る必要があります。
減配というのは、会社が配る配当を前より減らすことです。
手間をお金で買うと考えるなら、時給が高いのは積立投資です。
それでも配当が入った口座を見たときの安心感は、数字では説明しにくい部分があります。
実際に買った10銘柄の中身と成績は高配当株ポートフォリオを公開した記事で全部出しています。
配当が入るのは6月と12月に集中しています。
年2回の入金でも、給料以外にお金が入る日があるのは思っていたより効きました。
積立のほうは評価額が上下しても、見ていないので気持ちが動きません。
この気持ちが動かないことこそ、積立の最大の長所です。
高配当株で失敗する5つのパターンと避け方
高配当株で損をする人には、はっきりした共通点があります。
1つ目は利回りだけで選ぶことです。
利回りが8%を超える銘柄は、株価が下がったせいで利回りが高く見えているだけのことが多いです。
2つ目は業種のかたよりです。
銀行や商社ばかりを持つと、その業種が悪くなったときに配当がまとめて減ります。
3つ目は減配で慌てて売ることです。
減配は必ず起きるものなので、30〜50銘柄に分けて1銘柄の影響を小さくします。
4つ目は成長投資枠を1年で使い切ることです。
成長投資枠は年240万円しかないので、使い切ると翌年まで買い増せません。
5つ目は売り買いをくり返すことです。
新NISAは売った枠が戻るのは翌年なので、その年のうちに買い直せません。
この5つを避けるだけで、高配当株はかなり安全な投資になります。
どれも知っていれば避けられるものばかりです。
とくに多いのが1つ目と3つ目です。
買う前に連続で増配している年数を見ておくと、この2つはかなり防げます。
出口はどうする?取り崩しと配当金のちがい
最後に考えるのが、貯めたお金をどうやって使うかです。
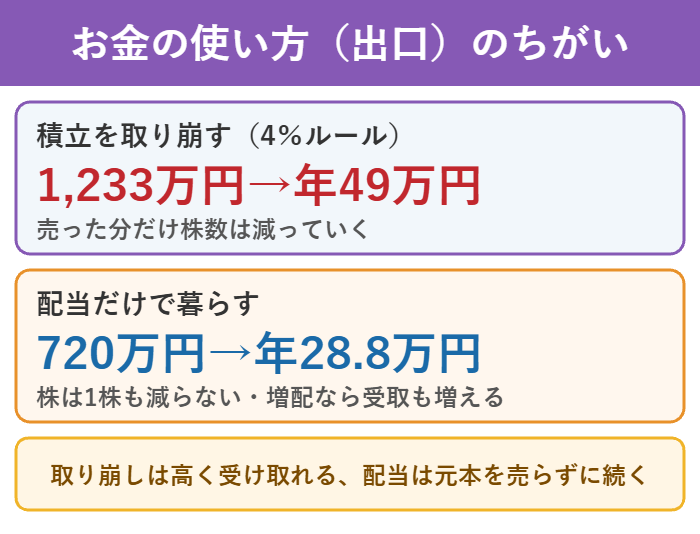
積立投資は必要な分だけ売って使います。
毎年4%ずつ売る方法なら、1,233万円から年49万円を受け取れます。
ただし売った分だけ持っている株数は減っていきます。
値下がりしている年に売ると、減り方が大きくなる点も気をつけるところです。
高配当株は株を売らずに、配当だけで年28.8万円を受け取ります。
持っている株数は1株も減りません。
配当を増やす会社を持っていれば、受け取る額はほうっておいても増えていきます。
これを増配といい、10年で配当が2倍になった会社もあります。
どちらも正解ですが、売る判断をしたくない人には配当のほうが向いています。
積立で増やして、60代から高配当株に移すという順番でも間に合います。
取り崩す方法は、毎年決めた割合だけ売るのがコツです。
金額で決めてしまうと、下がった年に多く売ることになります。
配当で暮らす場合は、減配した年の生活費をどうするかを決めておきます。
生活費の全部を配当でまかなおうとせず、半分を目安にすると崩れません。
新NISAは口座選びが9割
おすすめの証券口座~間違うと800万以上の差がつく

証券会社や銀行窓口の対面型は、手数料が高いのでゼッタイに使ってはダメ。
新NISAをやるなら手数料が圧倒的に安いネット証券です。
銀行とどれだけ違うかは、手数料とポイントを比べた記事で確かめられます。
積立投資におすすめの投資信託
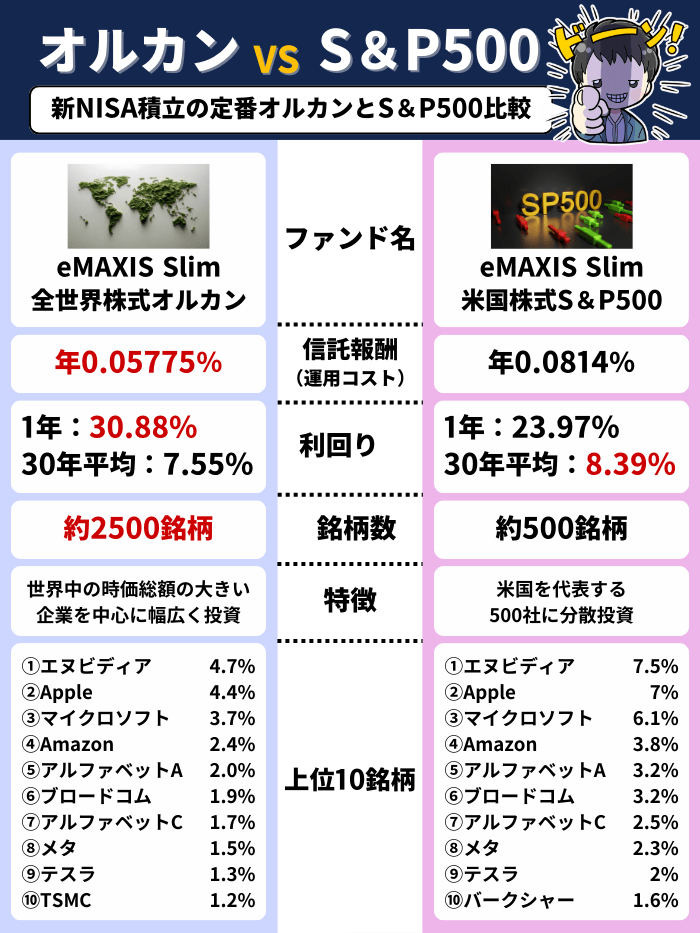
ネット証券なら投資信託つみたての手数料0円、おすすめ銘柄のオルカンとS&P500はどこも取り扱っているので差はない。
比較するのはポイントと使いやすさです。
積立投資におすすめ
投資信託のくわしい記事はこちら↓

新NISAにおすすめの証券会社ランキング
1位:総合力が高い「SBI証券」
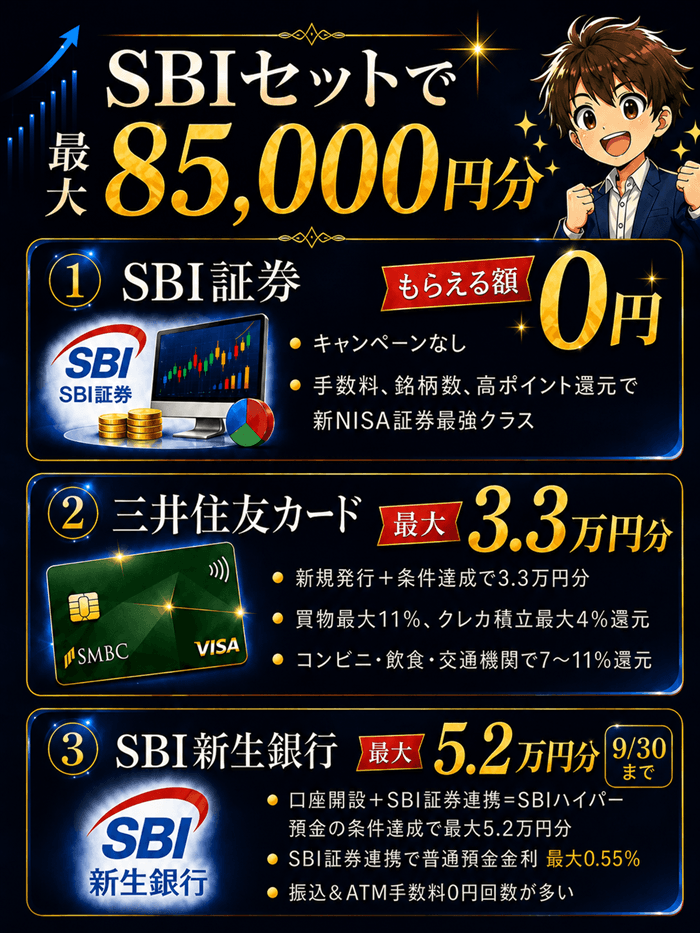
手数料・ポイント・銘柄数・サービス・連携のすべてがトップクラス。
迷ったらSBI証券を口座開設しておけばOK。
以下の銀行とクレカ
を揃えることで、よりポイントと連携力がパワーアップします。
総合力トップクラス
2位:毎月2万円はお得「楽天証券」
SBIと楽天が証券会社の二強。
ただし、マネー雑誌・本・日経新聞が無料。
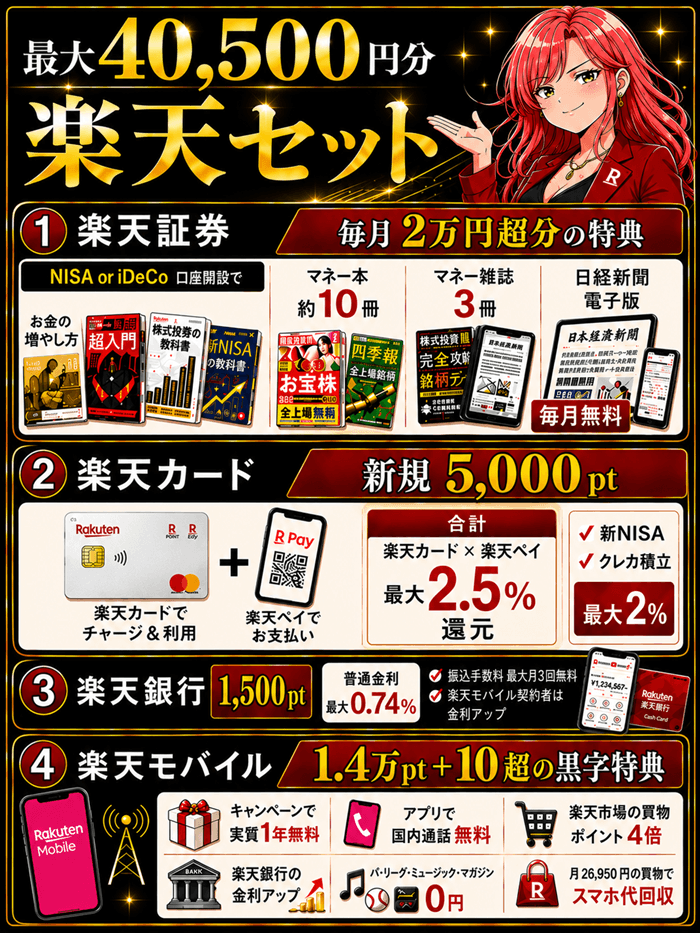
楽天証券×楽天銀行×楽天モバイルを揃えると、普通金利もアップします。
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
資産運用の4点セットだけでも楽天市場の買物ポイント+7倍。
4点セットが揃えば、毎月2万円以上は得できる。
毎月2万円はお得な特典

3位:ドコモ経済圏の「マネックス証券」

SBI証券・楽天証券の影に隠れてますが、総合力では二強にせまる勢い。
特にドコモ経済圏のポイント還元力はSBI証券を上回る。
以下のカードと揃えると(銀行は複数あるので一番おすすめを紹介)
また、連続増配年数がみれるなど、PCツールの分析力はSBIや楽天証券を超えます。
新NISA積立が強い
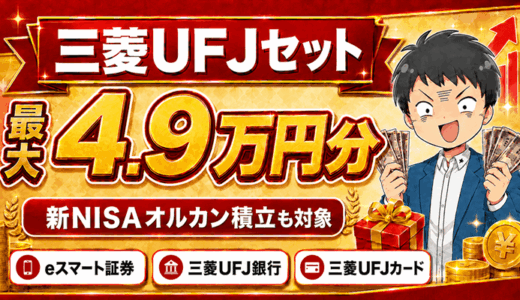
4位:最大4.9万円分の特典「三菱UFJ eスマート証券」

高いポイント還元率と銀行金利の条件がゆるいバランス力の高い。
元auカブコム証券は三菱UFJになって信用格付けネット証券No.1へ。
三菱UFJセットで揃えると特典がエグイ↓
- 三菱UFJ eスマート証券:口座開設+条件達成で最大1.2万円(9/30まで)
- 三菱UFJカード:新規発行+条件達成で最大3万円相当(9/30まで)
- 三菱UFJ銀行:アプリで口座開設+条件達成で2,000円
つみたて金額に左右されず、ポイント還元率が高いのが魅力です。
バランス力が高い
5位:無料動画特典あり「松井証券」
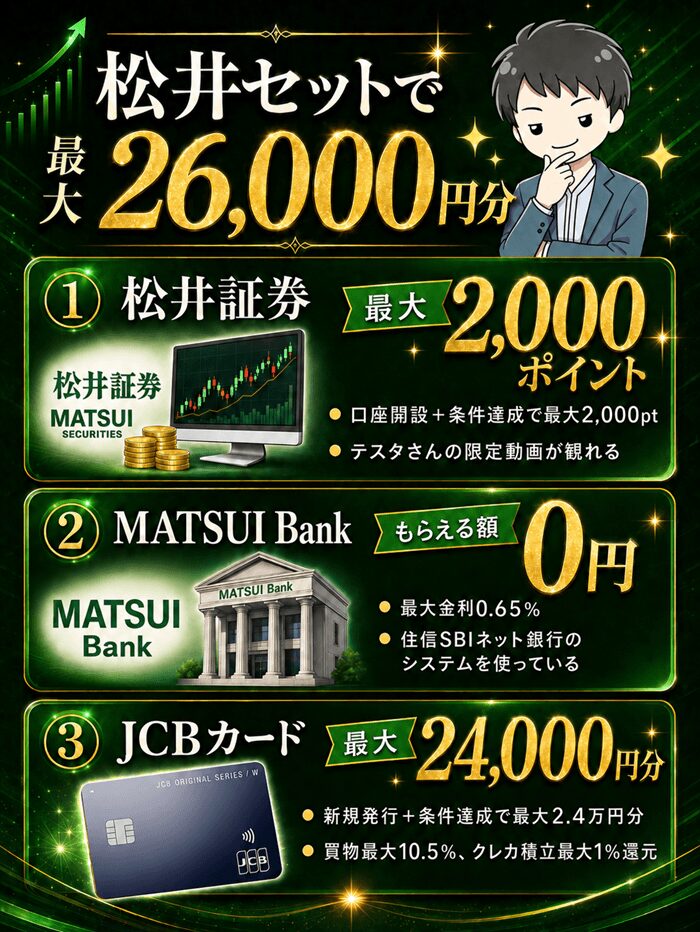
追う立場の松井証券はポイント還元率で勝負!
キャンペーンも絡めることで業界トップのポイントへ。
以下が松井証券セット↓
また、株式投資で100億かせいだテスタさんの限定動画がみれるなど、特典にも力を入れています。
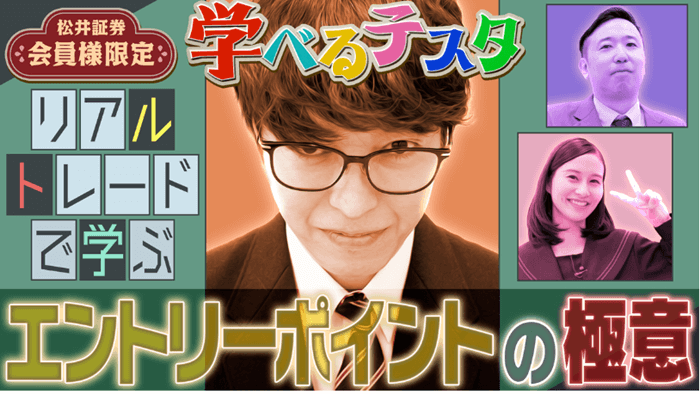
限定動画も見れる
資産運用をサポートするおすすめセット
新NISAだけじゃない、投資全般に役立つツール&サービス。
特典付きの新NISA無料講座【ABCash】
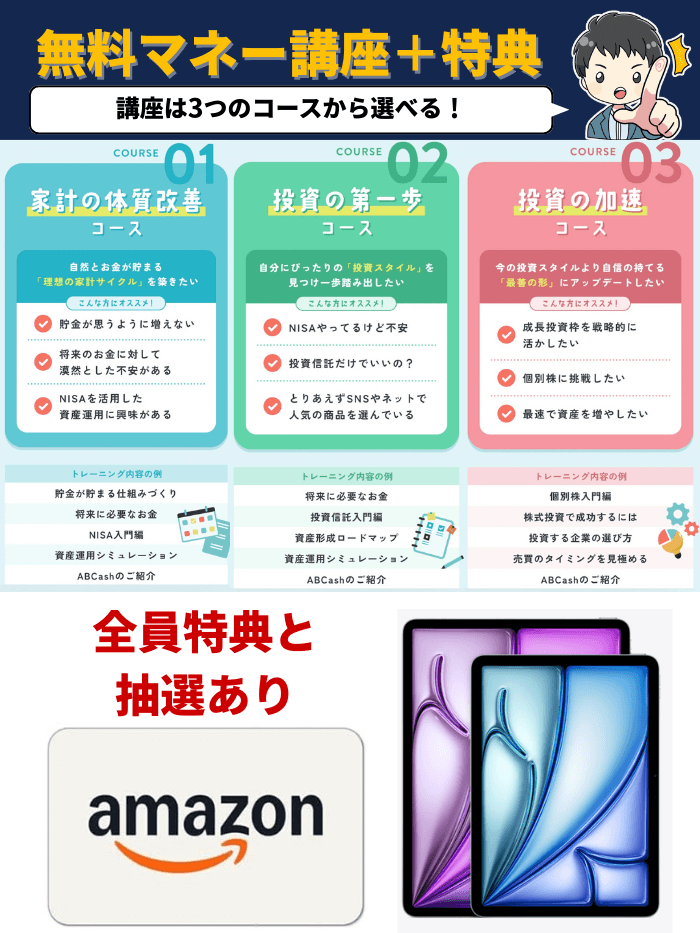
- プロから学べる無料オンライン講座
- キャンペーン時は無料講座参加で特典がもらえる
- 3つの無料講座から選べる
キャンペーンをチェックする
【5000円付き】6つの攻めの分散投資ができる
6つの投資を1つのアプリで出来るのがTOSSY。
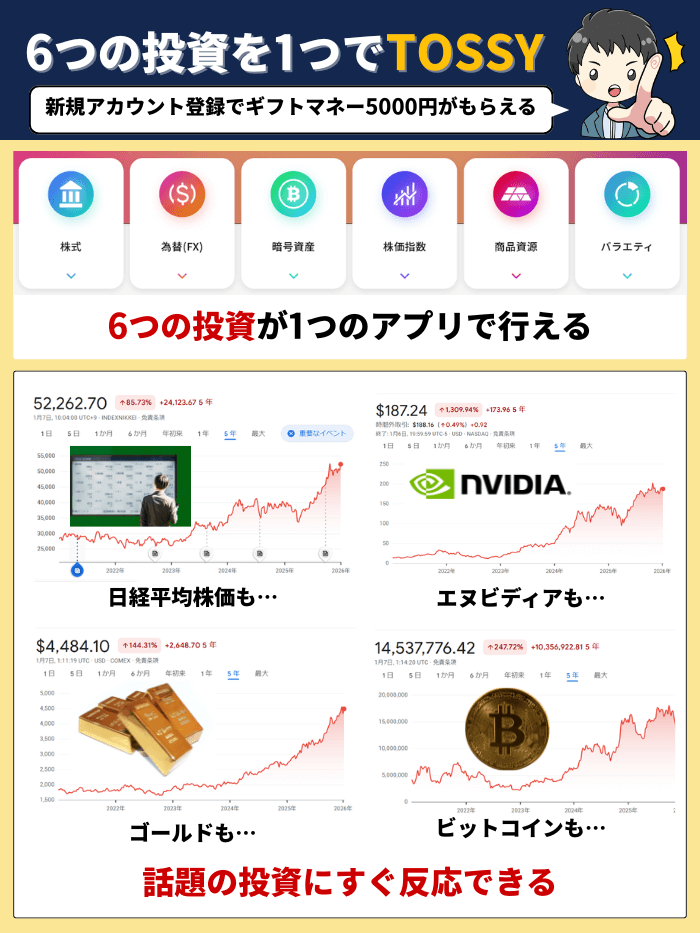
ゴールド・エヌビディア・ビットコイン・日経平均株価指数…
最近だけでも相場が急上昇して話題になった投資はこんなにある。
6つの投資ができるTOSSYなら、これらの流れに即乗ることができます。
まずは5000円から
節約+投資管理で資産を増やすマネーフォワード ME
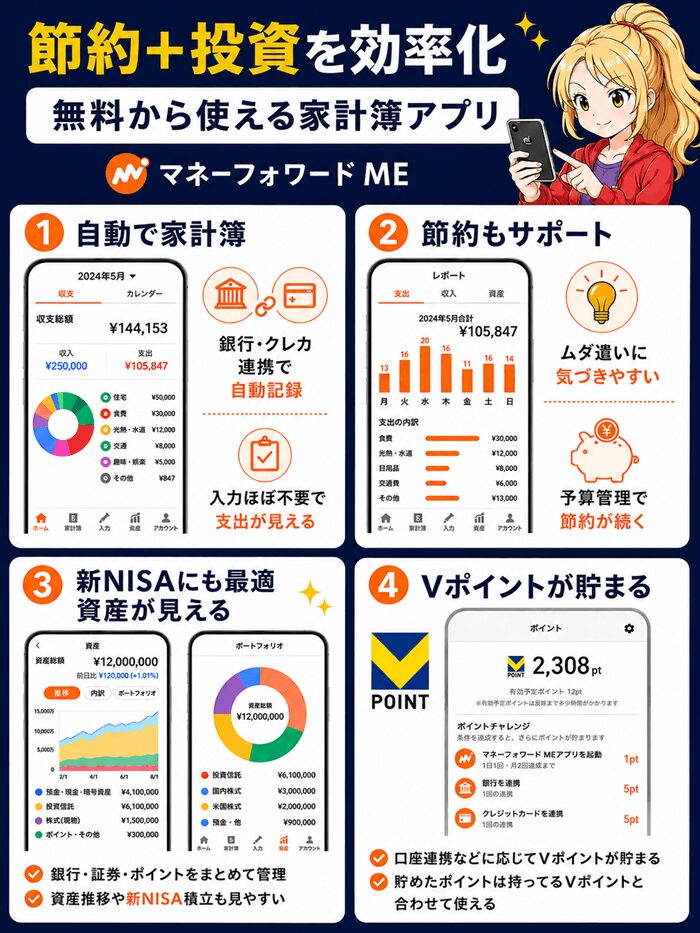
節約と投資管理が同時にできる。
何人もの有名人も愛用している家計簿アプリです。
無料から使える家計簿アプリ
資産を守る【Macbook】
- PCは作業スピードと正確性がスマホの3倍
- 詐欺メールを見破る力がスマホの24倍
- WindowsはMacの10倍以上狙われやすい
資産を守る力が上がる
積立投資と高配当株のよくある質問
どっちを選ぶか迷ったときに、よく聞かれる点をまとめました。
14問すべてに答えているので、気になるところだけ開いて読めます。
- 積立投資と高配当株はどっちがいいですか?
- 老後や学費など15年以上先の資金づくりなら積立投資、配当金を毎年もらって今の生活をラクにしたいなら高配当株です。迷ったら、初心者でもカンタンな積立投資から始めるのが基本です。
- 高配当株は新NISAで買うべきですか?
- 新NISAで買えば配当金が非課税になるため相性は良いです。ただし高配当株は成長投資枠のみで、つみたて投資枠では買えない点に注意してください。
- 高配当株はなぜ「やめとけ」と言われるのですか?
- 利回り3~6%の銘柄を30~50銘柄あつめる手間がかかり、あつめた後も調子の悪い銘柄の入れ替えが必要だからです。面倒なことが嫌いな人には向いていません。
- 積立投資と高配当株は両方やってもいいですか?
- 両方できます。積立投資はつみたて投資枠と成長投資枠の両方で可能、高配当株は成長投資枠のみなので、つみたて投資枠で投資信託・成長投資枠で高配当株と分けて併用できます。
- 積立投資と高配当株はどっちが儲かりますか?
- 月3万円を20年つづけた場合、積立投資が1,233万円、高配当株が株720万円と配当288万円で合計1,008万円になり、積立投資のほうが225万円多くなります。ただし高配当株は20年のあいだに288万円を使えているので、実際の差はもっと小さいです。
- 積立と高配当株は両方やってもいいですか?
- 両方でかまいません。20代は積立100%、30代は80対20、40代は70対30、50代は50対50、60代は30対70が目安です。
- 高配当株は新NISAのどの枠で買えますか?
- 成長投資枠だけです。上限は1,200万円なので、残りの600万円は投資信託の積立で埋めることになります。
- 新NISAなら配当金に税金はかかりませんか?
- 配当の受け取り方を株式数比例配分方式にしていれば非課税です。銀行や郵便局で受け取る設定のままだと20.315%が引かれます。
- 高配当株は何銘柄あつめればいいですか?
- 最終的には30〜50銘柄が目安です。ただし最初から揃える必要はなく、業種を分けて1株ずつ10銘柄からで問題ありません。
- 積立はオルカンとS&P500のどちらがいいですか?
- どちらか1本で十分です。オルカンは6割が米国なので、S&P500の値動きの大部分は取り込めます。
- 配当利回りは何%を目安にすればいいですか?
- 3〜6%が目安です。8%を超える銘柄は株価が下がって利回りが高く見えているだけのことが多く、減配のリスクがあります。
- 途中で積立から高配当株に変えられますか?
- 変えられます。積立をやめても持っている投資信託はそのままなので、次の月から高配当株を買う形で問題ありません。
- 月いくらから始められますか?
- 投資信託は100円から、高配当株も1株から買えるので数百円で始められます。月3万円が難しければ月1万円でも20年で411万円になります。
- 証券会社はどこで開けばいいですか?
- 手数料・ポイント・銘柄数の総合力でSBI証券が最有力です。楽天経済圏を使っているなら楽天証券でも差はほとんどありません。
新NISAで積立投資VS高配当株、どっちが最適?3分でわかる比較まとめ
新NISAは初心者でもカンタンなつみたて投資を選んでおけば基本OK。
高配当株は今の生活はラクになるが、面倒なことが嫌いな人には向いてません。
つみたて投資で選ぶ投資信託は、オルカンとFANG+の組み合わせの記事で解説しています。
- 新NISA最強の口座
総合力が高い【SBI証券】は手数料が安く高ポイント還元 - 1万円分もらえる投資アプリ
はじめるだけで5000円分のギフトがもらえる【投資アプリTOSSY】 【黒字買物】LYPプレミアム会員
PayPay5000円分+ポイント還元23.5%の特典付き- スマホ代が実質1年無料
【楽天モバイル】社長特別キャンペーンで14,000ポイントがもらえる - iPhoneが最大4万円引き
通話とギガ込みで月1,059円で使える - 未経験でも正社員になれる
書類選考なしで優良企業と面接できる

