記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
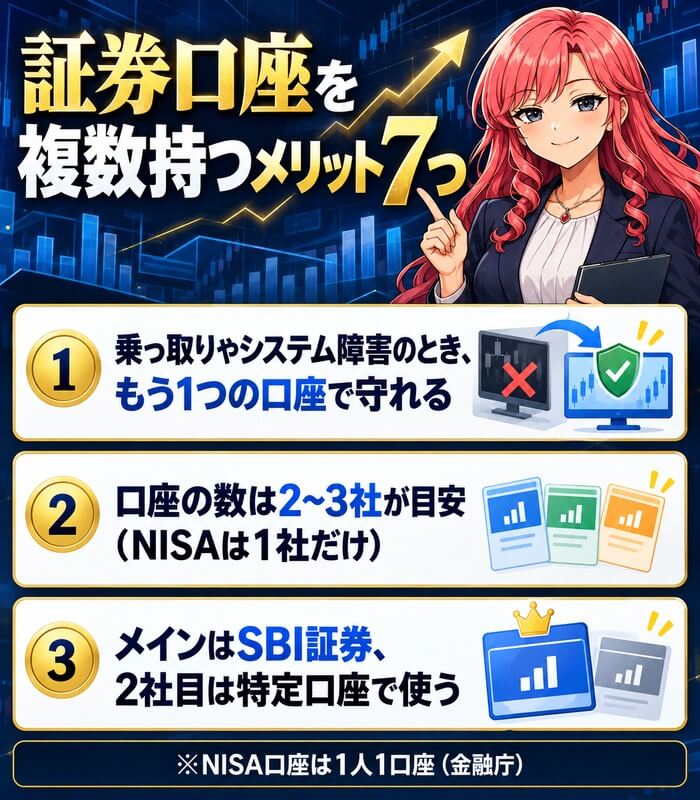
証券口座を複数持つメリットは、乗っ取りやシステム障害への備え・IPOの抽選・クレカ積立のポイントなど7つあります。
口座の数は2〜3社が目安で、NISAとクレカ積立はメインの1社、もう1社は特定口座で使うのが分かりやすい分け方です。
メインは、手数料0円で取扱商品の多いSBI証券にしておくと、あとから足す口座を選びやすくなります。
金融庁によると、2025年1月から2026年9月までに証券口座への不正アクセスは19,252件あり、不正な取引は10,642件ありました(暫定値)。
1社の口座が乗っ取られても、ほかの会社の口座の資産には手が届かないので、口座を分けておくこと自体が備えになります。
ただし口座が増えると、確定申告やパスワードの管理の手間も増えるので、デメリットも合わせて書きます。
国内株の手数料0円
目次 非表示
- 結論|証券口座を複数持つべき人と1つでいい人
- 投資スタイル別|証券口座は何社持てばいい?
- 証券口座を複数持つメリット7つ
- 乗っ取りに備えて証券口座を分ける考え方
- 証券口座を複数持つデメリット4つと対策
- 2社目の証券口座を開く手順
- 証券口座を分けるときにやってはいけないこと4つ
- 証券口座の使い分け方|メインとサブの役割
- おすすめの証券口座の組み合わせ4つ
- メインの口座はSBI証券がおすすめな理由
- NISA口座は1つだけ|金融機関を変える手順
- 複数の口座で同じ株を持つと株主優待はどうなる?
- 証券会社が倒産したら資産はどうなる?
- 使わなくなった証券口座はどうする?
- 証券口座を複数持つときのよくある質問
- まとめ|メインはSBI証券、2社目は目的で選ぶ
結論|証券口座を複数持つべき人と1つでいい人
| あなたのタイプ | 口座の数 | 分け方 |
|---|---|---|
| NISAだけで 積立をする | 1〜2社 | NISAはSBI証券 2社目は備え |
| NISAの枠を 超えて投資 | 2社 | 2社目は 特定口座 |
| IPOに 申し込みたい | 2〜3社 | 抽選の回数を 増やす |
| クレカ積立を 月10万円超 | 2社 | カードを 2社で分ける |
| 管理が 苦手 | 1社 | パスキーと 通知で守る |
NISAで毎月決まった額を積み立てるだけなら、口座は1社でも足ります。
それでも、乗っ取りやシステム障害に備えて2社目を特定口座で開いておくと、いざというときに別の口座で売買できます。
IPOに申し込みたい人やクレカ積立が月10万円を超える人は、2〜3社に分けると得をします。
口座が1つで十分な人
NISAのつみたて投資枠で、毎月決まった投資信託を積み立てるだけの人は、口座は1つでも困りません。
売買をほとんどしないので、システム障害の日にすぐ売る必要がないからです。
その場合も、パスキー認証と注文の通知を設定して、1つの口座をしっかり守ることが大切です。
複数持ったほうがいい人
NISAの年間の枠を超えて投資する人や、個別株をよく売買する人は、2社目があると便利です。
IPOに申し込みたい人は、口座の数がそのまま抽選に申し込める回数になります。
資産が数百万円を超えてきた人は、乗っ取りに備えてお金の置き場所を分ける意味が大きくなります。
証券口座はいくつまで持てる?
証券口座は、1つの証券会社で1人1口座が基本で、会社を分ければ複数の会社に口座を開けます。
ただしNISA口座だけは、同じ年に使えるのは1つの金融機関の1口座だけです(金融庁)。
口座の開設と維持は、SBI証券・楽天証券・マネックス証券のどこも0円です。
口座の開設も維持も0円
投資スタイル別|証券口座は何社持てばいい?
| 投資スタイル | 目安 | 理由 |
|---|---|---|
| NISAで 積み立てるだけ | 1〜2社 | 売買しない 2社目は備え |
| NISA+ 個別株 | 2社 | 障害の日も 売買できる |
| IPOを 狙う | 2〜3社 | 抽選の回数 が増える |
| 米国株・ 外国株 | 2社 | 扱う国と 銘柄が違う |
| 資産が 1,000万円超 | 2〜3社 | 乗っ取りの 被害を分ける |
口座の数は、投資のしかたと資産の大きさで決めると迷いません。
NISAで積み立てるだけの人は1社でも足りますが、資産が大きくなるほど分ける意味が大きくなります。
3社を超えると管理の手間のほうが大きくなるので、多くても3社までにしておきます。
NISAで積み立てるだけの人は1〜2社
毎月決まった投資信託を積み立てるだけなら、ふだん使う口座は1つです。
2社目は、メインの会社が止まったときや乗っ取りに備えた予備の口座として持っておきます。
予備の口座はお金を入れなくても開いておけるので、先に作っておくと慌てずに済みます。
個別株やIPOもする人は2〜3社
個別株を売買する人は、システム障害の日に売れないと困るので、2社に分けておくと安心です。
IPOに申し込む人は、取扱いの多いSBI証券に加えて、当選確率が平等な楽天証券などを足すと申し込める回数が増えます。
どちらも、NISAはメインの1社にまとめ、2社目は特定口座で使います。
資産が大きくなった人は置き場所を分ける
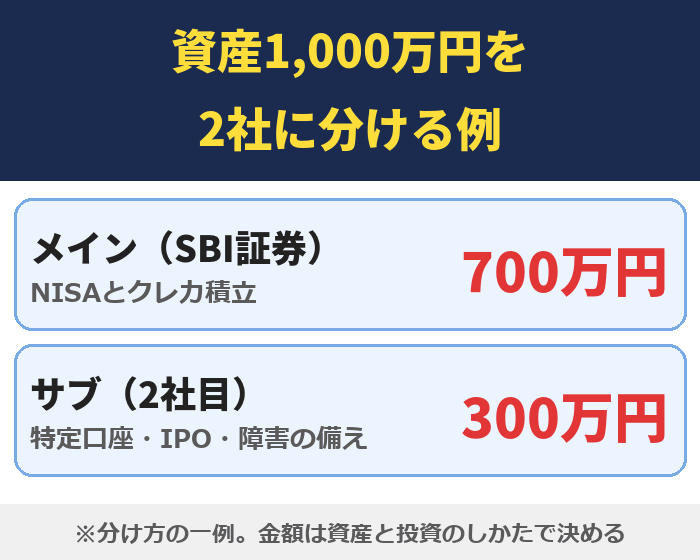
資産が1,000万円を超えてくると、1つの口座が乗っ取られたときの被害も大きくなります。
2〜3社に分けておけば、1社あたりの資産が小さくなり、被害の上限も下がります。
日本投資者保護基金の補償も1人あたり1,000万円までなので、大きな資産ほど分けて置く考え方が合います。
メインはSBI証券
証券口座を複数持つメリット7つ
| メリット | 向いている人 |
|---|---|
| ①乗っ取りの被害を 1社で止める | まとまった 資産がある |
| ②システム障害でも 売買できる | 株を よく売買する |
| ③IPOの抽選が 増える | IPOに 申し込みたい |
| ④クレカ積立が 月25万円まで | 積立が 月10万円超 |
| ⑤商品と手数料を 使い分ける | 米国株や 外国株も買う |
| ⑥口座開設の 特典を受け取る | 新しく 口座を開く |
| ⑦投資情報と ツールが増える | 銘柄を 自分で選ぶ |
7つのメリットのうち、だれにでも関係するのは①乗っ取りと②システム障害への備えです。
③〜⑦は、IPOや米国株、クレカ積立など、自分が使うものに合わせて選べば十分です。
ここからは、1つずつ向いている人と使い方を書きます。
①乗っ取りの被害を1つの口座で止められる
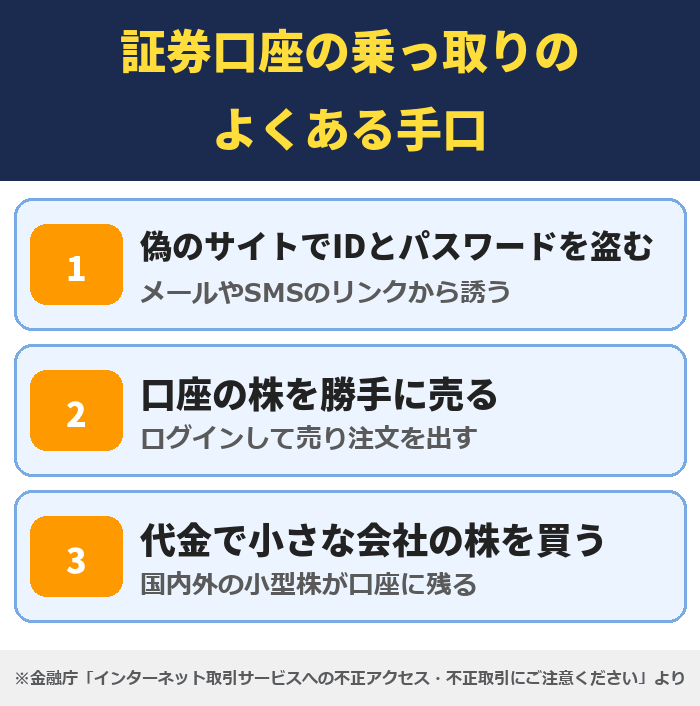
2025年の春には、偽のサイトでIDとパスワードを盗まれ、口座の株を勝手に売買される被害が多くの証券会社で起きました。
金融庁のまとめでは、不正アクセスがいちばん多かったのは2025年4月の5,490件で、2025年5月には16社で不正な取引がありました。
1社の口座が乗っ取られても、別の会社の口座にはログインできないので、被害はその口座の中で止まります。
不正な取引の多くは、口座の株を勝手に売って、その代金で国内外の小さな会社の株を買うというものでした(金融庁)。
つまり、乗っ取られた口座の中のお金と株だけが、不正な売買の対象になります。
②システム障害のときも別の口座で売買できる
証券会社のシステムに障害が起きると、その会社の口座では注文も入金もできなくなります。
2つ目の口座にお金を入れておけば、相場が大きく動く日でも別の口座で売り買いできます。
NISAの口座は1つなので、特定口座の2社目を「止まったとき用」に持っておく形です。
障害はいつ起きるか分からないので、2社目には少しでもお金を入れておくと、入金を待たずに注文できます。
ふだんは使わなくても、ログインできるかどうかを年に数回は確かめておきます。
2社目に入れておくお金の考え方
2社目に入れるお金は、生活費や緊急用の貯金とは分けて考えます。
障害の日に売買したい株があるなら、その1回分の注文に足りる額を入れておけば十分です。
IPOに申し込む人は、申し込む株数ぶんのお金を抽選の前に入れておく必要がある会社が多いので、その分も見ておきます。
③IPOの抽選に申し込める回数が増える
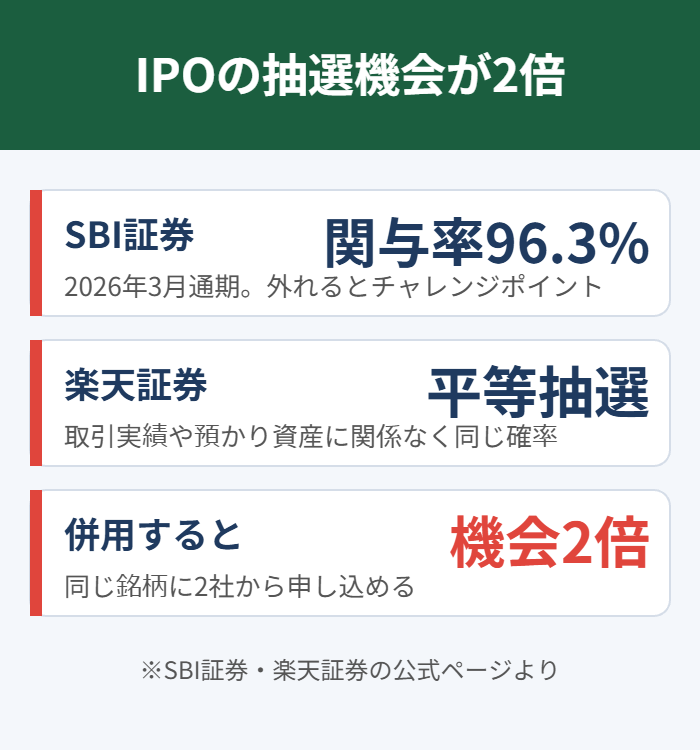
IPO(新しく上場する株)は、証券会社ごとに抽選があるので、口座が2つあれば同じ銘柄に2回申し込めます。
SBI証券は2026年3月通期のIPO関与率が96.3%で、外れるたびにIPOチャレンジポイントが貯まります。
楽天証券は、取引の実績や預かり資産に関係なく当選確率が平等なので、初めての人でも同じ確率で申し込めます。
同じ銘柄に2社から申し込めば、どちらかで当たるチャンスが増えます。
申し込むには、抽選の前に申し込む分のお金を口座に入れておく必要がある会社が多いので、各社の条件を見ておきます。
IPO関与率96.3%
④クレカ積立のポイントを2社でもらえる
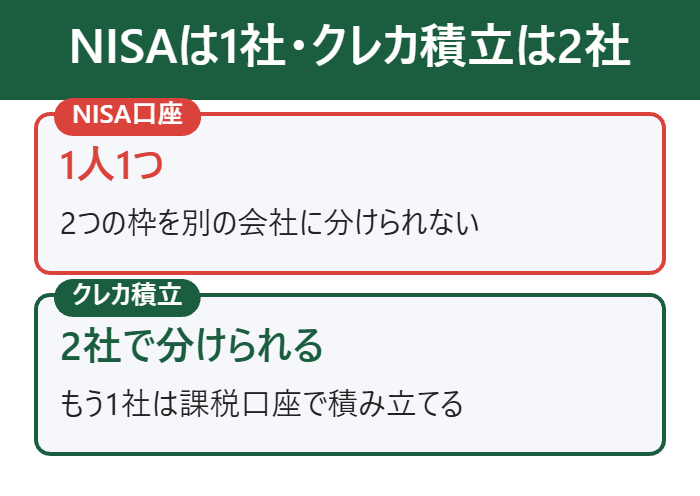
クレカ積立は1社あたり月10万円までですが、2社に分けると月25万円分までポイントが付きます。
SBI証券は三井住友カードで月10万円、楽天証券は楽天カードで月10万円と楽天ペイ残高で月5万円です。
NISAはどちらか1社で使い、もう1社は特定口座でクレカ積立をする形になります。
6社の還元率を比べたい人は、ネット証券のクレカ積立の比較を見てください。
三井住友カード(NL)は、年間のカードの利用が10万円以上なら積立額の0.5%がVポイントで付きます。
NISAのつみたて投資枠を月10万円積み立てると、年6,000ポイントです。
積立の金額そのものはカードの利用額に入らないので、ふだんの支払いで年10万円使うのが条件です。
| 分け方 | 積み立てる額 | 1年のポイント |
|---|---|---|
| SBI証券だけ | 月10万円 | 6,000 |
| SBI証券 +楽天証券 | 月25万円 | 15,000 |
※どれも還元率0.5%の年会費無料のカードで計算(三井住友カード(NL)・楽天カード・楽天ペイ残高)
1社だけなら年6,000ポイントですが、楽天証券も使うと年15,000ポイントになり、年9,000ポイント増えます。
楽天証券の分は、楽天カードで月10万円、楽天ペイ残高で月5万円の合計月15万円です。
NISAのつみたて投資枠は年120万円なので、月10万円を超える分は特定口座での積立になります。
積立でVポイント
⑤得意な商品と手数料を使い分けられる
国内株の売買手数料は、SBI証券も楽天証券も条件を満たせば0円です。
違いが出るのは取扱商品で、SBI証券は投資信託が2,600本超、外国株は9か国を扱っています。
米国株や中国株なども買いたい人は、外国株の多い会社を1つ持っておくと選べる銘柄が広がります。
SBI証券は、NISAでの米国株の売買手数料と、米ドルと円のリアルタイム為替の手数料も0円です。
投資信託は2社とも主要な商品をそろえているので、オルカンやS&P500ならどちらで買っても同じです。
⑥口座開設のキャンペーン特典を受け取れる
証券会社は、新しく口座を開いた人に向けたキャンペーンを時期ごとに行っています。
2社目を開くときにキャンペーンの時期に合わせれば、特典を2社分受け取れます。
特典の中身と条件は会社と時期で変わるので、申し込む前に公式のページで確かめてください。
特典の多くは「口座を開いて何円以上入金する」「何回取引する」といった条件付きです。
特典のためだけに口座を増やすと管理が大変になるので、使い道のある2社目で受け取るのがおすすめです。
⑦投資情報とツールを両方使える
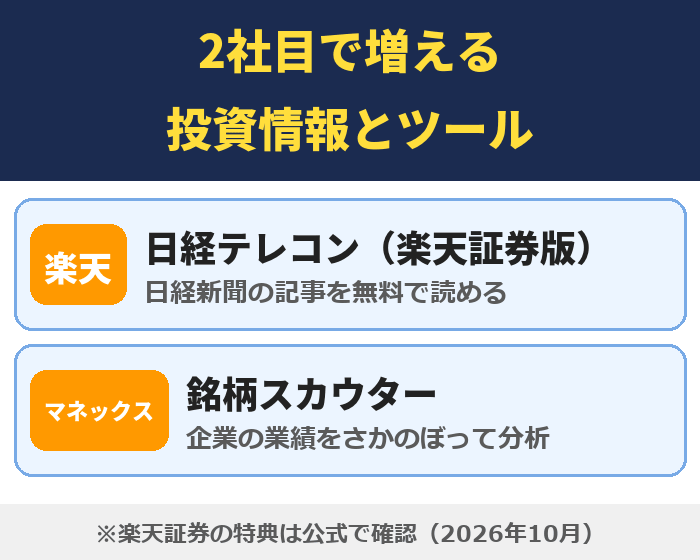
楽天証券は、口座があれば日経新聞の記事を読める「日経テレコン(楽天証券版)」を無料で使えます。
マネックス証券には、企業の業績を過去までさかのぼって分析できる「銘柄スカウター」があります。
個別株を自分で選ぶ人ほど、2社の情報を合わせて使うと銘柄選びの材料が増えます。
アプリの使い勝手は人によって合う・合わないがあるので、2社を使い比べて気に入ったほうをメインにする方法もあります。
2社目は特定口座で
乗っ取りに備えて証券口座を分ける考え方
| 時期 | 不正アクセス | 不正な取引 のあった会社 |
|---|---|---|
| 2025年4月 | 5,490件 | 10社 |
| 2025年5月 | 3,404件 | 16社 |
| 2025年12月 | 382件 | 7社 |
| 2026年9月 | 37件 | 2社 |
| 合計(2025年1月 〜2026年9月) | 19,252件 | - |
※金融庁「インターネット取引サービスへの不正アクセス・不正取引の被害状況」(2026年10月9日更新・暫定値)
不正アクセスの件数は、2025年4月の5,490件から、2026年9月には37件まで減りました。
各社がログインの多要素認証を必須にし、パスキー認証も広がってから減っています。
それでも被害は0にはなっていないので、口座を分けたうえで、1社ずつの守りも固めておきます。
1社にまとめた場合と2社に分けた場合の違い

| 置き方 | 1つの口座の 資産 | 補償が50%なら 戻らないおそれ |
|---|---|---|
| 1社に 600万円 | 600万円 | 最大300万円 |
| 2社に 300万円ずつ | 300万円 | 最大150万円 |
※試算。補償の割合は会社と時期で違い、実際の損失は不正な売買の中身で決まる
資産600万円を1社に置いていると、その口座が乗っ取られたときに600万円すべてが不正な売買の対象になります。
2社に300万円ずつ分けておけば、乗っ取られた口座の中の300万円だけが対象です。
補償が被害額の50%だった場合で比べると、戻らないおそれのある額は最大300万円から150万円に下がります。
補償は会社ごとに違う
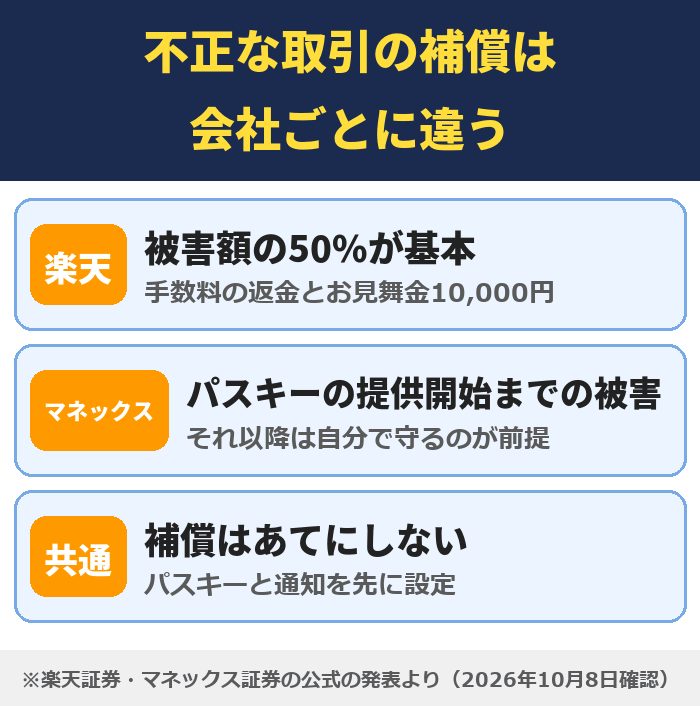
不正な取引の被害の補償は、証券会社ごとに決め方が違います。
楽天証券は、2024年末から起きた被害について被害額の50%を基本に補償すると発表しました。
どの会社も、パスキーなどを自分で設定して守ることを前提にしているので、補償をあてにしないことが大切です。
楽天証券の補償と対策の中身は、楽天証券のセキュリティの記事にまとめています。
2つ目の口座はパスキーが強い会社を選ぶ
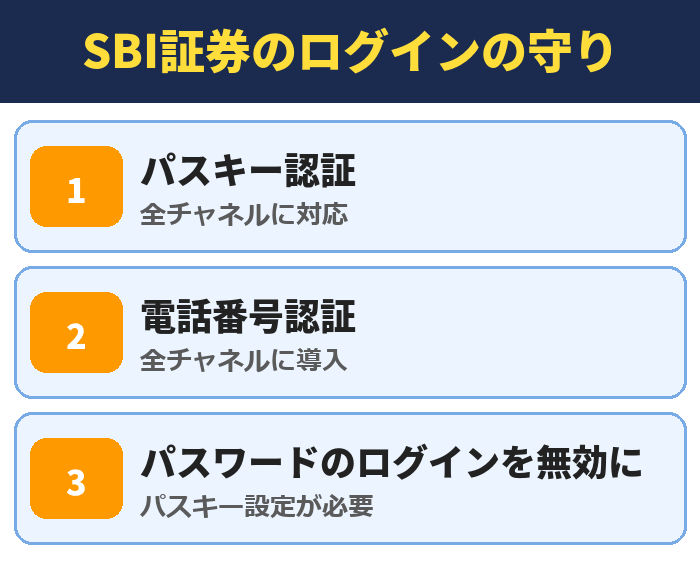
SBI証券は、パスキー認証を設定すると、パスワードでのログインを自分で無効にできます。
マネックス証券は、2026年6月30日からログインのパスキー認証が必須になりました。
どちらも偽のサイトにパスワードを入れる心配が減るので、2つ目の口座の候補になります。
3社のログインの守りを比べる
| 比べる点 | SBI | 楽天 | マネックス |
|---|---|---|---|
| パスキー | 対応 | 対応 | 必須 |
| パスワード のログイン | 無効に できる | 追加認証 が必須 | 使えない |
※各社の公式のセキュリティのページより(2026年10月8日確認)
3社ともパスキー認証に対応していて、パスワードを使わずにログインできます。
マネックス証券はパスキーが必須で、SBI証券はパスキーを設定するとパスワードでのログインを止められます。
楽天証券は、パスキーを使わない場合は絵文字の追加認証が必須で、パスキーの必須化を順番に進めると案内しています。
分けたあとにやる設定3つ
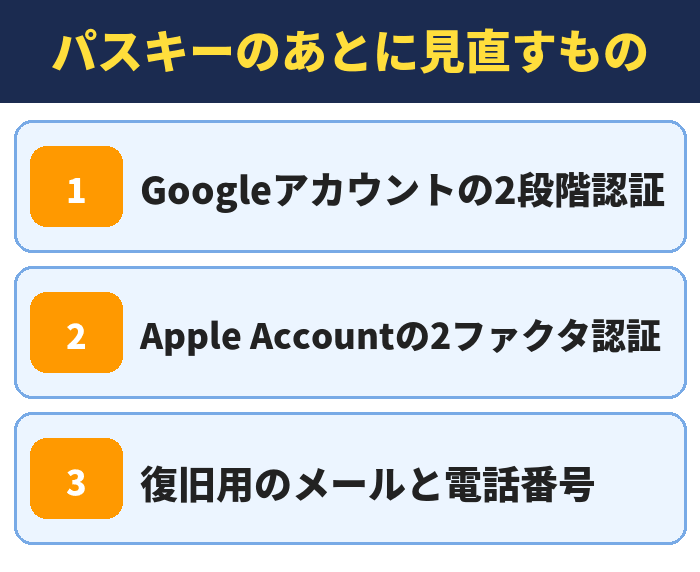
パスキーを保存しているGoogleやAppleのアカウントを盗まれると、証券口座にも入られるおそれがあります。
GoogleとAppleのアカウントにも2段階認証をかけ、復旧用のメールと電話番号を確かめておきます。
証券口座の側では、注文や出金のたびにメールが届く通知の設定も入れておきます。
ログインを強く守る
乗っ取られたかもしれないときにやること
身に覚えのないログインや取引に気づいたら、すぐにその証券会社の問い合わせ窓口に連絡します。
あわせて、ブックマークから正しいサイトを開いてパスワードを変更し、ほかの口座も同じパスワードを使っていないか確かめます。
金融庁の金融サービス利用者相談室(平日10時〜17時・0570-016811)でも相談を受け付けています。
証券口座を複数持つデメリット4つと対策
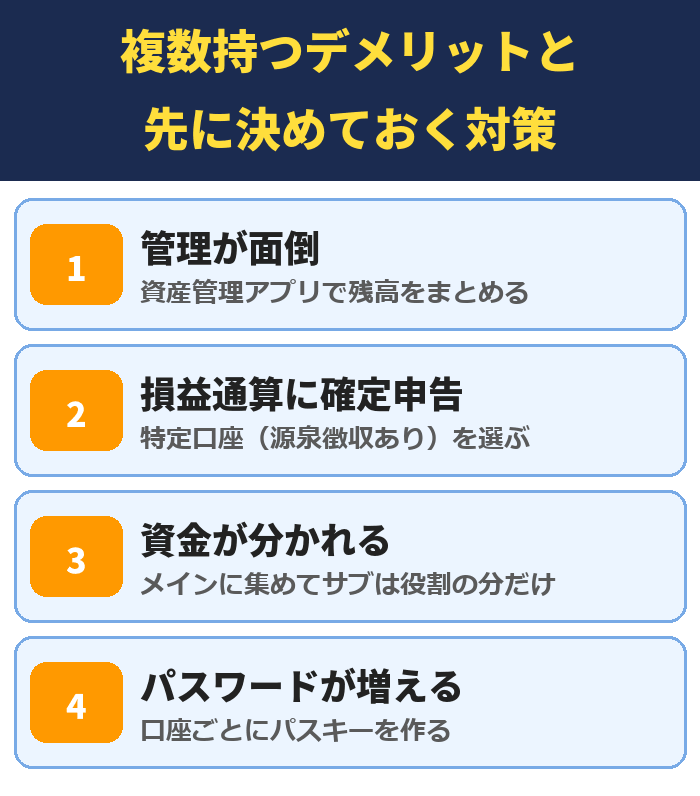
口座を増やすと、管理と税金の手間が増えるのがデメリットです。
どれも、口座の種類と道具の選び方で手間を小さくできます。
4つとも先に対策を決めておけば、2〜3社なら困りません。
管理が面倒になる
口座ごとにログインして残高を見るのは、口座が増えるほど手間になります。
資産管理のアプリにつなぐと、複数の証券口座の残高をまとめて見られます。
口座は2〜3社までにしておくと、管理しきれなくなる心配もありません。
月に1回、給料日のあとなどに全部の口座の残高を見る日を決めておくと、放置する口座が出ません。
損益通算には確定申告がいる
特定口座(源泉徴収あり)を選べば、口座ごとの利益の税金は証券会社が払ってくれるので、ふつうは確定申告がいりません。
ただし、A社の利益とB社の損失を相殺(損益通算)するには、確定申告が必要です。
損益通算しても引ききれない損失は、確定申告をすれば翌年以後3年間繰り越せます(国税庁)。
| 口座 | 1年の損益 | 源泉徴収 された税金 |
|---|---|---|
| A社 | +30万円 | 60,945円 |
| B社 | -20万円 | 0円 |
| 通算すると | +10万円 | 20,315円 |
※税率20.315%で計算。確定申告で差の40,630円が戻る
たとえばA社で30万円の利益、B社で20万円の損失が出た年は、A社で60,945円の税金が先に引かれています。
確定申告で2社の損益を通算すると、利益は10万円になり、税金は20,315円で済みます。
差の40,630円が戻るので、損失が出た年だけは確定申告をしたほうが得です。
資金が分かれて買い時を逃しやすい
お金を2つの口座に分けると、片方の口座だけでは買いたい株に足りないことがあります。
メインの口座にお金を集め、2社目には決まった役割の分だけ入れておくと迷いません。
SBI証券は13の銀行から手数料0円で即時入金できるので、足りないときはすぐに入れられます。
サブの口座には、IPOの申し込みや障害のときの売買に使う分だけを入れておけば十分です。
IDとパスワードが増える
口座が増えるほど、IDとパスワードの数も増えます。
同じパスワードを使い回すと、1社から漏れたときにほかの口座も入られるおそれがあります。
パスキー認証を使えばパスワードの入力そのものが減るので、口座ごとにパスキーを作ってください。
まずメインの1社から
2社目の証券口座を開く手順

- 公式サイトから総合口座を申し込む
- マイナンバーカードで本人確認をする
- 口座の種類は「特定口座(源泉徴収あり)」を選ぶ
- NISA口座は申し込まない
- 口座ができたらパスキーと通知を設定する
2社目は、スマホとマイナンバーカードがあれば公式サイトから申し込めます。
口座の種類は特定口座(源泉徴収あり)にしておくと、利益が出ても確定申告をしなくて済みます。
NISAはメインの会社で使っているはずなので、2社目ではNISAを申し込まないことが大切です。
うっかりNISAを2社で申し込んだら
NISAを2つの金融機関で申し込むと、税務署の確認で2つ目は使えなくなり、手続きに時間がかかります。
もし2つ目のNISAで買っていた場合、その商品は特定口座か一般口座に移されます(金融庁)。
申し込みの画面でNISAにチェックが入っていないか、送る前に確かめてください。
証券口座を分けるときにやってはいけないこと4つ
| やってはいけない | 理由 |
|---|---|
| NISAを2社で 申し込む | 2つ目は 使えない |
| パスワードを 使い回す | 1社から漏れると 全部入られる |
| 使わない口座を 放っておく | 不正に 気づけない |
| 配当の受け取り方を 口座ごとに変える | NISAの配当が 課税になる |
口座を分ける目的は守りを固めることなので、分け方を間違えると逆に危なくなります。
とくにパスワードの使い回しは、口座を分けた意味をなくしてしまいます。
配当の受け取り方は、下の株主優待の章でくわしく書きますが、全部の口座で同じ方式にそろえます。
パスキーで守れる
証券口座の使い分け方|メインとサブの役割
| 目的 | メイン | サブ |
|---|---|---|
| NISAで積立 | SBI証券 | - |
| クレカ積立を 増やす | SBI証券 三井住友カード | 楽天証券 楽天カード |
| IPO | SBI証券 | 楽天証券 マネックス証券 |
| 乗っ取りや 障害の備え | SBI証券 | マネックス証券 (パスキー必須) |
| 情報と ツール | SBI証券 | 楽天証券 マネックス証券 |
※メインはNISAとクレカ積立を置く口座、サブは特定口座で使う口座
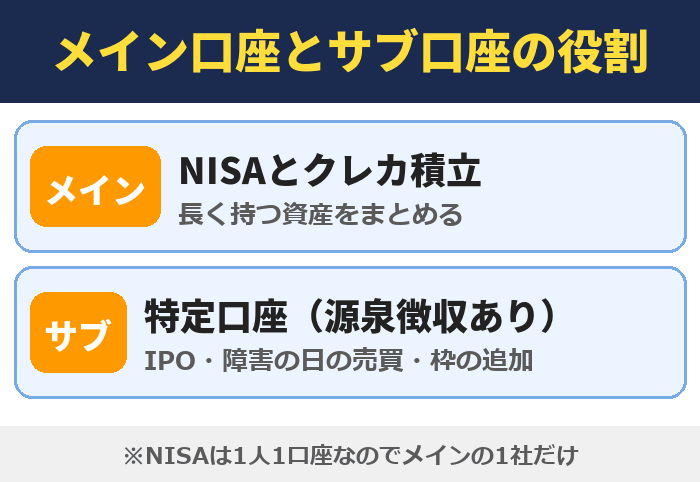
メインの口座には、NISAとクレカ積立、生活のお金と分けた長く持つ資産を置きます。
サブの口座は特定口座で、IPOの申し込みや、メインが止まったときの売買に使います。
目的が1つしかない人は、サブは1社で十分です。
メイン口座に置くもの
メイン口座には、NISAのつみたて投資枠と成長投資枠、クレカ積立をまとめます。
長く持つ資産をメインに集めると、どれだけ増えたかが1つの画面で分かります。
メインは、手数料が安く取扱商品の多い会社を選ぶと、あとから困りません。
サブ口座に置くもの
サブ口座は特定口座(源泉徴収あり)にして、IPOの申し込みやメインが止まったときの売買に使います。
クレカ積立の枠を増やしたい人は、サブでも特定口座のクレカ積立ができます。
サブに入れるお金は、使う目的の分だけにしておくと管理が楽です。
NISAもIPOも1社で
おすすめの証券口座の組み合わせ4つ
| 組み合わせ | 向いている人 |
|---|---|
| SBI証券 ×楽天証券 | 楽天カードも 持っている |
| SBI証券 ×マネックス証券 | 乗っ取りに 備えたい |
| SBI証券 ×松井証券 | 投資信託を 長く持つ |
| SBI証券だけ | 管理を 楽にしたい |
どの組み合わせも、メインはSBI証券にして、サブを目的で選ぶ形です。
楽天カードを持っている人は楽天証券、パスキーが必須の会社を選びたい人はマネックス証券が合います。
管理を楽にしたい人は、SBI証券1社にパスキーと通知を設定するだけでも守れます。
SBI証券×楽天証券|クレカ積立を月25万円まで
楽天証券は、楽天カードと楽天ペイ残高で月15万円までクレカ積立ができるので、SBI証券と合わせると月25万円分にポイントが付きます。
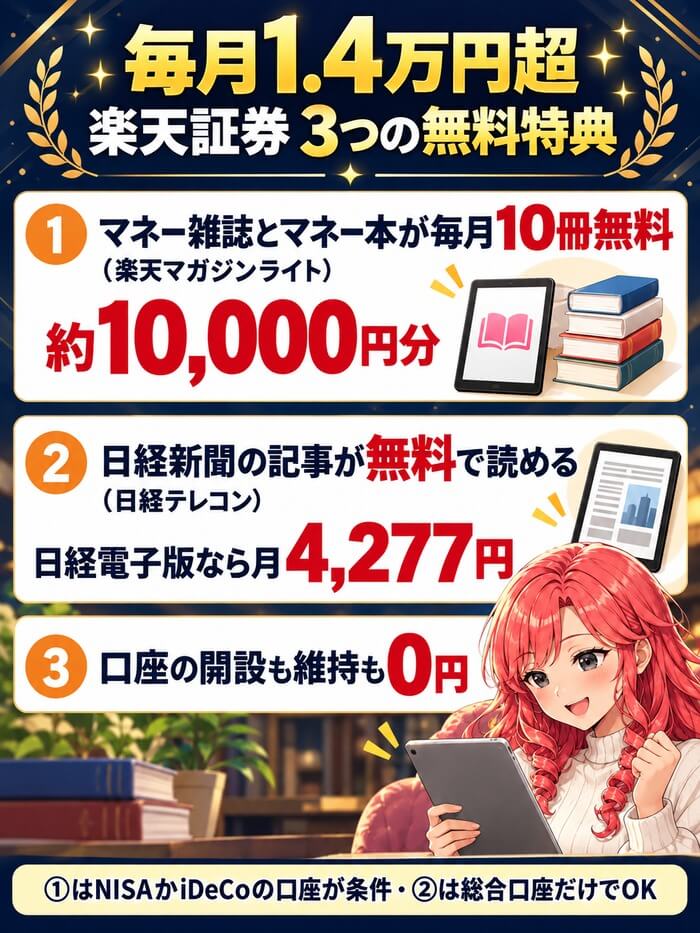
さらに、マネー雑誌とマネー本が毎月10冊無料、日経新聞の記事も無料で読めて、合わせると毎月1.4万円分を超える特典があります。
雑誌の特典はNISAかiDeCoの口座が条件なので、楽天証券でNISAを使わない人は日経テレコンを中心に使います。
2社のNISAの置き方は、SBI証券と楽天証券を両方使う記事でくわしく書いています。
毎月1.4万円分が無料
楽天証券の3つの無料特典と条件
| 特典 | 中身 | 条件 |
|---|---|---|
| マネー雑誌と マネー本 | 毎月10冊 約10,000円分 | NISAか iDeCoの口座 |
| 日経新聞の 記事 | 日経テレコン 楽天証券版 | 総合口座 だけでよい |
| 口座 | 開設も 維持も0円 | なし |
※楽天証券の公式(2026年10月確認)。日経電子版なら月4,277円
楽天証券の雑誌の特典は「楽天マガジンライト【楽天証券版】」で、NISAかiDeCoの口座を持っていて申し込んだ人が使えます。
日経テレコンはアプリのiSPEEDから開けて、総合口座だけでも使えます。
サブとして持つだけでも、日経新聞の記事を無料で読めるのが楽天証券の強みです。
SBI証券×マネックス証券|パスキー必須で守る
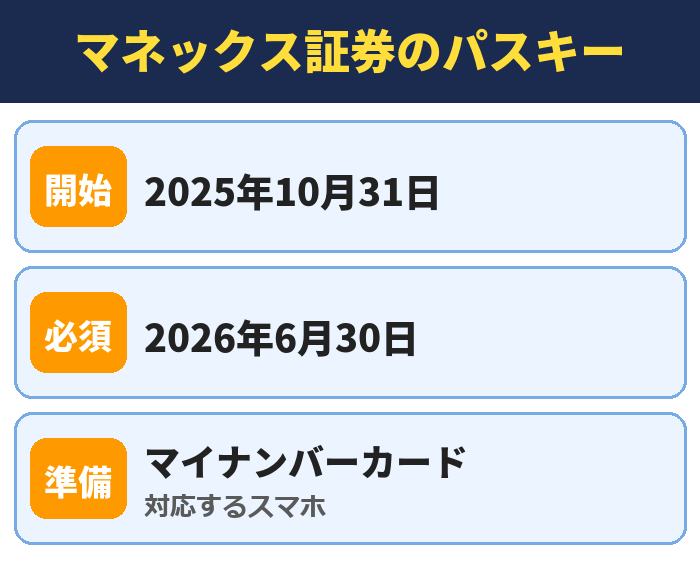
マネックス証券は、2026年6月30日からログインのパスキー認証が必須になりました。
パスキーの登録と本人確認には、マイナンバーカードと読み取りに対応したスマホを使います。
パスワードでのログインができないので、乗っ取りに備えたい2社目に向いています。
初めてログインするときにパスキーを作るので、口座を開いたらスマホとマイナンバーカードを手元に置いて進めます。
パスキーが必須
SBI証券×松井証券|投資信託の残高にポイント
松井証券は、1日の約定代金の合計が50万円までなら国内株の手数料が0円で、25歳以下は金額にかかわらず無料です。
投資信託を持っているだけで、残高に最大1%のポイントが付くサービスもあります。
SBI証券の国内株はすでに手数料0円なので、松井証券を足す理由は投資信託の残高ポイントが中心です。
残高に最大1%
ネット証券×対面証券|相談しながら使う
店舗や担当者のいる対面の証券会社は、ネット証券より手数料が高めですが、資産の相談をしながら売買できます。
大手の対面証券は新しく上場する会社の主幹事を務めることが多く、IPOの配分も多めです。
ふだんの積立はネット証券のメインで行い、相談やIPOだけ対面証券を使うという分け方もあります。
SBI証券だけ|1社で守る人の設定
口座を増やしたくない人は、SBI証券1社でもパスキー認証と通知を設定すれば守りは固くなります。
パスキーを設定したあとにパスワードでのログインを無効にしておけば、偽のサイトにだまされても入られにくくなります。
あとから2社目を足すときも、メインがSBI証券なら組み合わせを選びやすいです。
メインの口座はSBI証券がおすすめな理由
| 比べる点 | SBI証券 |
|---|---|
| 国内株の手数料 | 0円(ゼロ革命) |
| 投資信託 | 2,600本超 |
| 外国株 | 9か国 |
| IPO関与率 | 96.3% (2026年3月通期) |
| クレカ積立 | 三井住友カード 月10万円まで |
※SBI証券の公式ページ(2026年9月確認)
SBI証券は、インターネットコースで報告書を電子交付にすると、国内株の売買手数料が0円になります。
NISAでの米国株の売買手数料と、米ドルと円のリアルタイム為替の手数料も0円です。
SBIグループの証券口座数は、国内で初めて1,600万口座を超えました。
国内株の手数料0円の条件
SBI証券の「ゼロ革命」は、インターネットコースで各種の報告書を電子交付にするだけで、国内株の売買手数料が約定金額にかかわらず0円になる仕組みです。
少しずつ買い足す人でも、手数料を気にせずに注文できます。
NISAの成長投資枠で株を買う人にとっても、手数料0円は大きな助けになります。
外れても貯まるIPOチャレンジポイント
SBI証券のIPOに申し込んで外れると、IPOチャレンジポイントが1ポイント貯まります。
ポイントを使って申し込むと、次のIPOで当たりやすくなる仕組みです。
IPOを長く続ける人ほど得をするので、IPOの口座はSBI証券を外さないのが基本です。
パスワードでのログインを止められる
SBI証券は、パスキー認証を設定したあとに、パスワードでのログインを自分で無効にできます。
電話番号認証もすべてのチャネルで入っているので、ログインの守りは3社の中でも固い部類です。
メインの口座に大きな資産を置くなら、この設定まで済ませておきます。
投資信託2,600本超
NISA口座は1つだけ|金融機関を変える手順
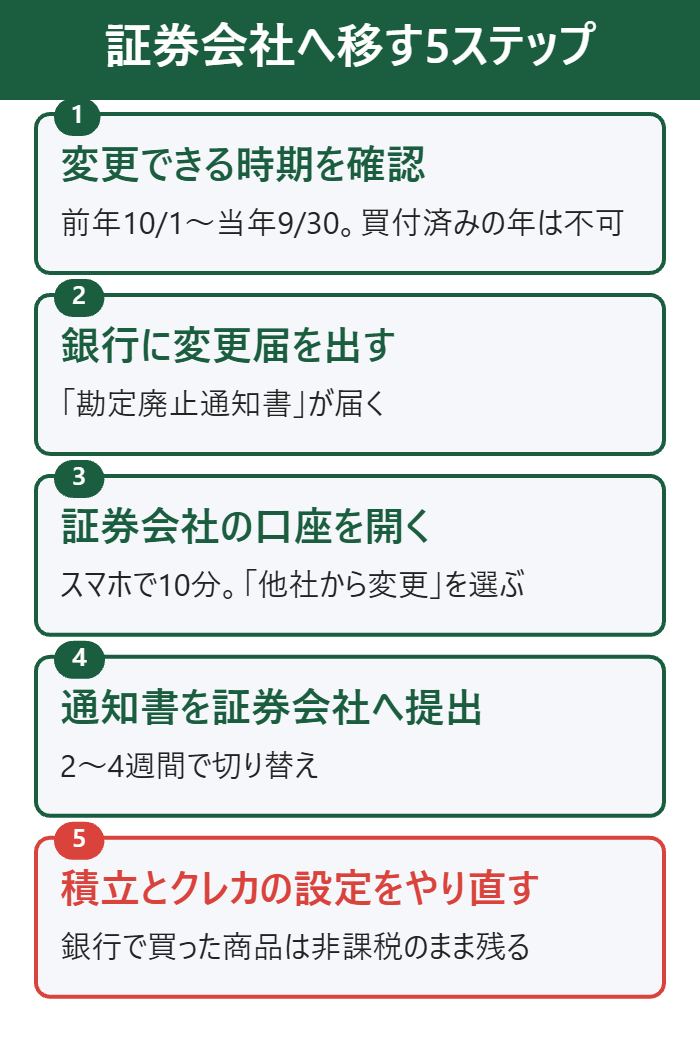
NISA口座は1人1口座で、つみたて投資枠と成長投資枠を別の金融機関に分けることはできません(金融庁)。
NISAを開く金融機関は1年単位で変えられます。
変えられる時期は前年の10月1日から当年の9月30日までで、その年にNISAで買い付けたあとはその年のうちに変えられません。
変えるときは、今の金融機関で変更の届け出をして「勘定廃止通知書」を受け取り、新しい証券会社に出します。
今のNISAで買った商品はそのまま非課税で持ち続けられます。
口座を複数持つ人は、NISAはメインの1社にまとめておくと迷いません。
NISAはメインとサブのどちらに置く?
NISAは、クレカ積立をする会社に置くと、積み立てた分のポイントがNISAでも付きます。
三井住友カードを使う人はSBI証券、楽天カードを使う人は楽天証券にNISAを置くのが自然な分け方です。
迷ったら、取扱商品の多いSBI証券にNISAを置き、楽天証券は特定口座でクレカ積立をする形にします。
NISAはSBI証券に
複数の口座で同じ株を持つと株主優待はどうなる?
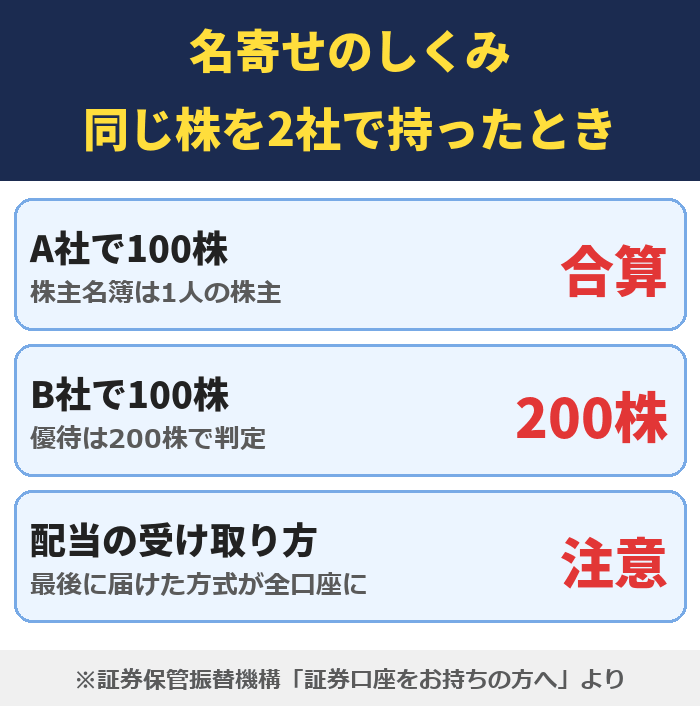
同じ人が複数の証券会社で同じ銘柄を持つと、証券保管振替機構が1人の株主としてまとめ(名寄せ)、株数が合算されます。
そのため、株主優待は口座ごとではなく、合わせた株数で決まります。
口座を分けても優待が2倍になるわけではないので、優待目当てに分ける意味はありません。
配当金の受け取り方は最後の届け出がすべての口座に
配当金の受け取り方は、最後に届け出た証券会社の方式が、名寄せされたすべての口座に当てはまります。
NISAで株の配当を非課税にするには「株式数比例配分方式」が必要です。
2社目で別の受け取り方を届け出ると、NISAの配当が課税に変わることがあるので、どの口座でも同じ方式にしてください。
証券会社が倒産したら資産はどうなる?
| 仕組み | 中身 |
|---|---|
| 分別管理 | 会社の財産と 分けて管理 |
| 投資者保護基金 | 返せない分を 1,000万円まで補償 |
※日本投資者保護基金「投資者保護基金制度とは」より
証券会社は、お客さんの資産と会社自身の財産を分けて管理すること(分別管理)が法律で決められています。
分別管理が守られていれば、証券会社が倒産しても資産は基本的に返ってきます。
分別管理がうまくいかなかった場合でも、日本投資者保護基金が1人あたり1,000万円まで補償します。
口座の分け方を見直すタイミング
口座の分け方は、年に1回、NISAの枠の使い方を決める年末ごろに見直すと忘れません。
クレカ積立の還元率や手数料の決まりは各社がたびたび変えるので、改定の知らせが届いたときも見直す時期です。
使っていない口座が出てきたら、残すか解約するかをそのときに決めます。
使わなくなった証券口座はどうする?
| どうするか | 向いている人 |
|---|---|
| 残しておく | IPOや障害の 備えに使う |
| 解約する | 今後も 使う予定がない |
SBI証券・楽天証券・マネックス証券は口座の維持にお金がかからないので、使わない口座を残しても損はしません。
ただ、ログインしない口座ほど、不正なログインがあっても気づきにくくなります。
残すなら通知の設定を入れ、使う予定がなければ株や投資信託を移すか売ってから解約します。
解約する前にやること
口座に株や投資信託が残っていると解約できないので、売るか、ほかの証券会社に移します。
特定口座で売った年は、年間取引報告書がその会社から届くので、確定申告で使う人は保管しておきます。
NISAを置いている口座を解約すると、その年のNISAの枠の扱いが変わるので、NISAの口座は残すのが安全です。
証券口座を複数持つときのよくある質問
- 証券口座は何社まで持てますか?
- 1つの証券会社では1人1口座が基本で、会社を分ければ複数の会社に口座を開けます。管理の手間を考えると2〜3社が目安です。
- NISA口座も複数持てますか?
- 持てません。NISA口座は1人1口座で、同じ年に使えるのは1つの金融機関だけです(金融庁)。
- 口座を持っているだけでお金はかかりますか?
- SBI証券・楽天証券・マネックス証券は、口座の開設も維持も0円です。
- 複数の口座で確定申告は必要ですか?
- 特定口座(源泉徴収あり)なら、口座ごとの税金は証券会社が払うので、ふつうは不要です。別の会社の利益と損失を相殺したいときは確定申告をします。
- 同じ銘柄を2社で買うと株主優待は2倍もらえますか?
- もらえません。名寄せで1人の株主として株数が合算されるので、優待は合わせた株数で決まります。
- 乗っ取りに備えるには何社に分ければいいですか?
- メインのほかに1社、合わせて2社あれば、1社が乗っ取られても別の口座の資産は守れます。どちらの口座にもパスキー認証と通知を設定してください。
- 不正な取引の被害は補償されますか?
- 会社ごとに違います。楽天証券は2024年末から起きた被害について被害額の50%を基本に補償すると発表しています。補償をあてにせず、パスキーなどで防ぐことが前提です。
- 使わなくなった口座は解約したほうがいいですか?
- 維持費はかからないので残してもかまいませんが、ログインしない口座ほど不正に気づきにくくなります。残す場合も通知の設定はしておきます。
- 証券会社が倒産したらどうなりますか?
- 分別管理が守られていれば資産は基本的に返ってきます。返せない分は日本投資者保護基金が1人あたり1,000万円まで補償します。
- 持っている株をほかの証券会社に移せますか?
- 移管(他社への振替)の手続きで移せます。手数料や必要な日数は証券会社ごとに違うので、移す元の会社の案内を確かめてください。NISAで買った株を別の会社のNISAに移すことはできません。
- 家族の口座と分けて管理してもいいですか?
- できますが、口座は必ず本人の名義で開きます。家族の名義の口座を自分のお金で使うことは認められていないので、家族の口座は家族本人が開いて使います。
- 2社目でうっかりNISAを申し込んだらどうなりますか?
- 2つ目のNISAは使えず、そこで買っていた商品は特定口座か一般口座に移されます(金融庁)。2社目の申し込みではNISAにチェックを入れないでください。
- IPOは何社から申し込めますか?
- 口座を持っている会社ごとに申し込めます。SBI証券は外れるたびにIPOチャレンジポイントが貯まり、楽天証券は当選確率が平等です。
まとめ|メインはSBI証券、2社目は目的で選ぶ
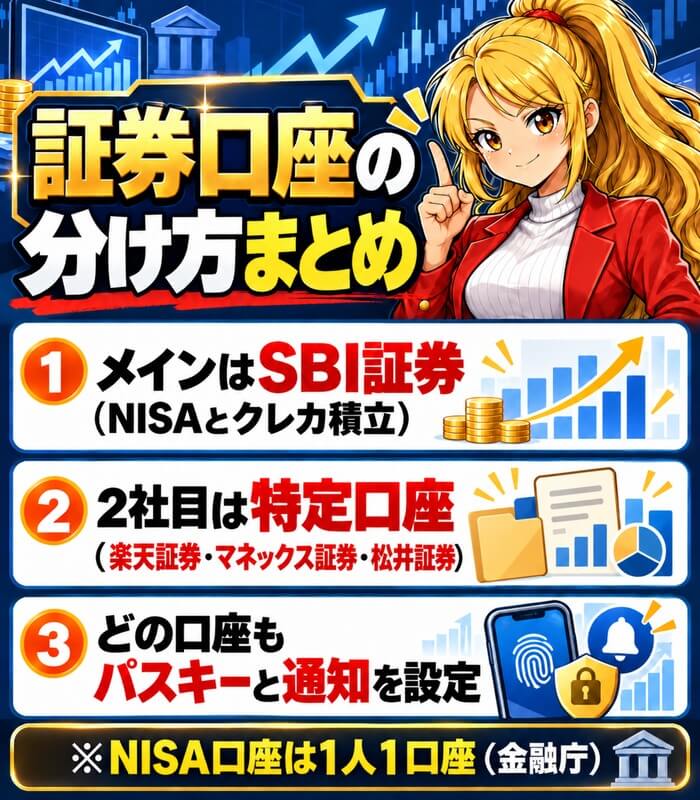
証券口座を複数持つと、乗っ取りやシステム障害への備え、IPO、クレカ積立など7つのメリットがあります。
NISAとクレカ積立はメインのSBI証券にまとめ、2社目は楽天証券かマネックス証券を特定口座で使う形が分かりやすいです。
どの口座にもパスキー認証と通知を設定して、自分の資産を守ってください。
国内株の手数料0円