記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
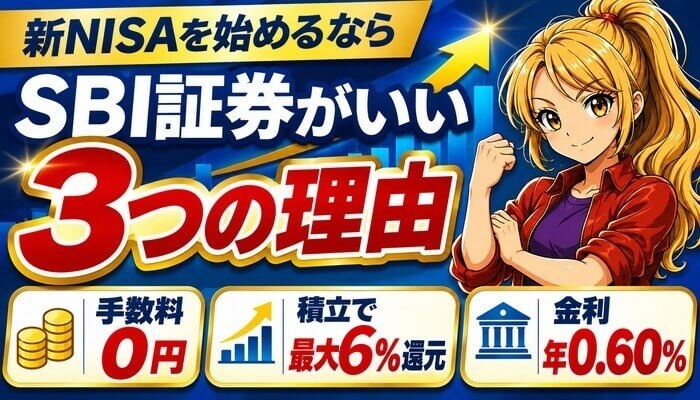
新NISAを始めるなら、SBI証券を選んでおけば失敗しにくいです。
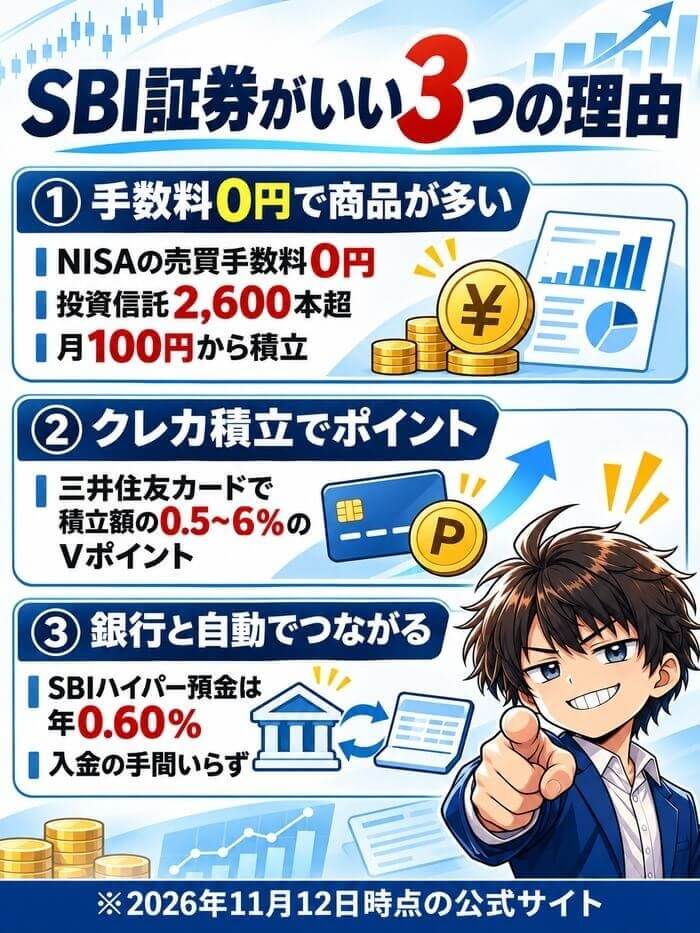
理由は、手数料が0円で商品が多いこと、三井住友カードの積立でポイントが貯まること、SBI新生銀行とつなぐと入金の手間がなくなることの3つです。
さらに証券・カード・銀行の3つをそろえると、入会の特典は合計で最大48,200円分になります。
たとえば毎月3万円をオルカンで20年積み立てると、年5%で増えた場合の利益は約513万円です。
ふつうの口座なら約104万円の税金がかかるところ、NISAなら1円もかかりません。
この記事では、口座開設から積立の設定、銘柄の選び方まで、SBI証券で新NISAを一から始める手順を順番に説明します。
NISA開設で2,000円
目次 非表示
- 新NISAを始めるならSBI証券がいい3つの理由
- 新NISAの基本|2つの枠と1,800万円の上限
- SBI証券で新NISAを始めるデメリット・注意点
- 楽天証券とどっち?SBI証券との違い
- SBI証券で新NISAを始める5ステップ
- SBI証券の口座開設のやり方
- 口座ができたらやる初期設定
- 三井住友カードとSBI新生銀行をセットでそろえる
- SBI証券のNISAで積立を設定するやり方
- 銘柄の選び方|迷ったらオルカン1本
- 積立を始めたあとにやること
- SBI証券のアプリの使い分け
- SBI証券の新NISAでよくある失敗5つ
- SBI証券で今もらえるNISAのキャンペーン
- よくある質問
- まとめ|新NISAはSBI証券でオルカンの積立から
新NISAを始めるならSBI証券がいい3つの理由
SBI証券は、ネット証券の中で口座の数がいちばん多い会社です。
グループ全体の口座は1,600万を超えています(2026年10月15日時点・SBI証券の公式サイト)。
人が多く集まる理由は、新NISAで大事な「コスト」「ポイント」「お金の出し入れ」の3つがそろっているからです。
理由①手数料0円で、買える商品がとても多い
| 項目 | SBI証券 |
|---|---|
| NISAの売買手数料 | 0円(株・投資信託) |
| 米国株・海外ETF | NISAなら0円 |
| 投資信託の本数 | 2,600本超 |
| 積立の最低額 | 月100円から |
| 積立の頻度 | 毎日・毎週・毎月 |
※投資信託の本数はNISAの対象外も含む
SBI証券では、NISAで投資信託や日本の株を買うときの売買手数料が0円です。
NISAなら、米国株や海外ETFの売買手数料も0円になります。
投資信託は2,600本超あり、オルカンやS&P500のような人気の投資信託はどれも買えます。
積立は月100円から始められるので、最初は少ない額でお試しできます。
現金で積み立てるなら、毎日・毎週・毎月の3つから選べるのもSBI証券の強みです。
理由②三井住友カードのクレカ積立でポイントが2重に貯まる
| カード | 積立のポイント |
|---|---|
| 三井住友カード(NL) | 0.5% |
| ゴールド(NL) | 0.75~1.0% |
| プラチナプリファード | 1.0~3.0% |
| Visa Infinite | 最大4.0% |
| Oliveアカウント を契約 | 最大+2.0% (合計最大6.0%) |
※カードの利用額と円預金の残高で決まる
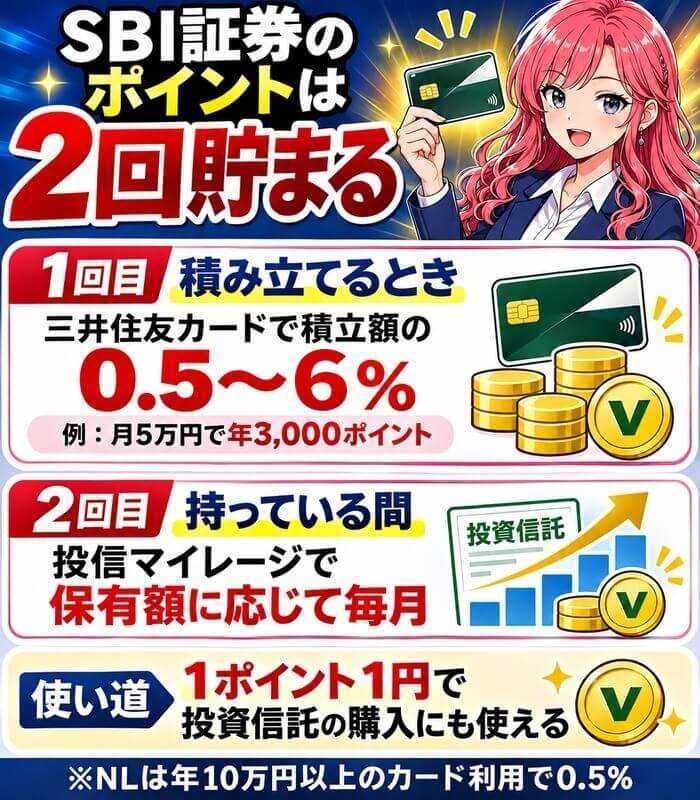
SBI証券では、三井住友カードで投資信託を積み立てると、積立額に応じてVポイントが貯まります。
年会費無料の三井住友カード(NL)なら、年10万円以上のカード利用で積立額の0.5%です。
Oliveアカウントを契約すると、円預金の残高に応じて上乗せが付き、率は最大6%まで上がります。
月5万円を積み立てると、NLの0.5%でも毎月250ポイント、1年で3,000ポイントになります。
さらに投資信託を持っているだけで、保有額に応じたポイントも毎月もらえます(投信マイレージ)。
積立のときと持っている間の2回、ポイントが貯まる仕組みです。
クレカ積立に使えるカードは、三井住友カードのほかにJCBやオリコ、アプラスなど9種類ありますが、率が高くて人が多いのは三井住友カードです。
| 毎月の額 | NL 0.5% | ゴールド 1.0% |
|---|---|---|
| 1万円 | 600pt | 1,200pt |
| 3万円 | 1,800pt | 3,600pt |
| 5万円 | 3,000pt | 6,000pt |
| 10万円 | 6,000pt | 12,000pt |
※1年間の積立のポイント・ゴールドはNL
20年続けると、月5万円の積立でもNLで6万ポイント、ゴールドNLなら12万ポイントです。
現金で積み立てるとポイントは付かないので、同じ額を買うならカードのほうが得です。
積立でVポイント
理由③SBI新生銀行とつなぐと入金いらずで金利も高い
| お金の置き場所 | 100万円の1年の利息 |
|---|---|
| SBIハイパー預金 (年0.60%) | 4,781円 |
| 三井住友銀行 (年0.50%) | 3,984円 |
| NISA開設の上乗せ (3か月・年5%) | 10,042円 |
※税引後・2026年11月12日時点の金利
SBI新生銀行のSBIハイパー預金は、SBI証券とつなぐ専用の円預金です。
この預金の残高は、そのままSBI証券で投資信託や株を買うお金として使えます。
つまり、証券口座へお金を移す作業がいりません。
金利は年0.60%で、メガバンクの普通預金(年0.50%)より高めです。
さらにSBI証券でNISA口座を開くと、3か月間は年5%が上乗せされ、100万円なら約1万円の利息が増えます(2027年1月31日まで)。
ドコモSMTBネット銀行のSBIハイブリッド預金でも同じようにつなげますが、金利は年0.51%(2026年10月16日時点)で、SBI新生銀行のほうが高めです。
IPOやポイントの選び方でも強い
| 強み | 中身 |
|---|---|
| 選べるポイント | V・Ponta・d・ JALのマイル・PayPay |
| IPOの取り扱い | 76社 |
| 外れたときの得点 | IPOチャレンジ ポイントが貯まる |
SBI証券は、新しく上場する会社の株(IPO)の取り扱いが多い証券会社です。
SBI証券の公式サイトでは、IPOの取り扱いは76社です(2025年12月12日時点)。
抽選に外れてもIPOチャレンジポイントが貯まり、ポイントを多く使った人から当たる枠もあります。
IPOの株は、NISAの成長投資枠で買えば値上がりした分に税金がかかりません。
貯めるポイントも5種類から選べるので、ふだん使っているポイントをそのまま増やせます。
手数料0円で始める
新NISAの基本|2つの枠と1,800万円の上限
| 枠 | 上限と買えるもの |
|---|---|
| つみたて 投資枠 | 年120万円 投資信託の積立だけ |
| 成長投資枠 | 年240万円 株・投資信託・ETF |
| 合計 | 年360万円 生涯で1,800万円まで |
※成長投資枠は生涯1,200万円まで
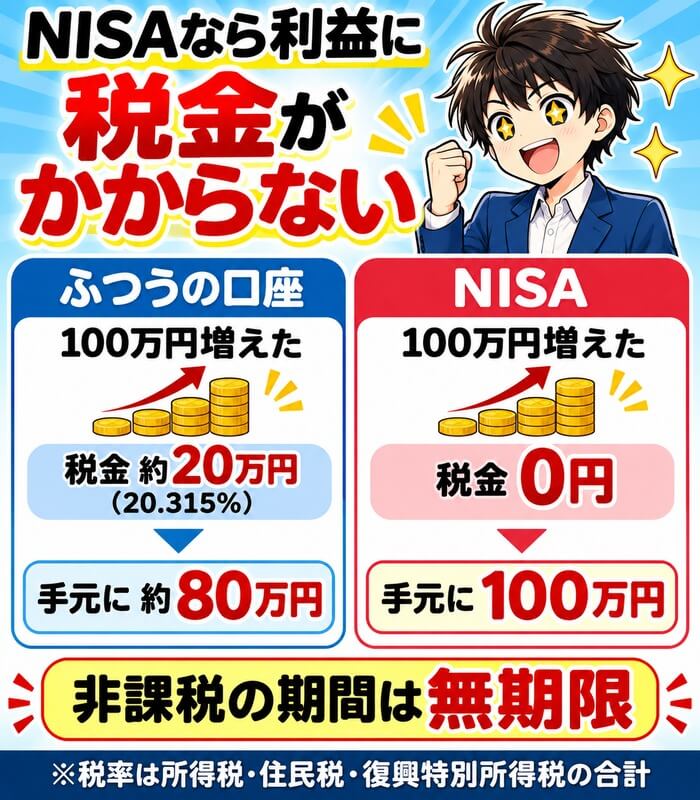
新NISAは、投資で増えた利益に税金がかからない国の制度です。
ふつうの口座では、利益の20.315%が税金で引かれます。
NISAの口座で買えば、この税金が0円になり、非課税の期間も無期限です。
枠はつみたて投資枠と成長投資枠の2つで、合わせて1年に360万円まで使えます。
一生で使える枠は1,800万円で、売った分の枠は次の年に戻ります。
つみたて投資枠と成長投資枠の違い
つみたて投資枠は、国が長く持つのに向いていると決めた投資信託を、積立で買うための枠です。
SBI証券のつみたて投資枠で買えるのは投資信託だけで、ETFは成長投資枠で買います。
成長投資枠は、日本や米国の株、投資信託、ETFをまとめて買えます。
初めての人は、つみたて投資枠で投資信託を毎月積み立てるところから始めれば十分です。
まとまったお金があるときや、株を買いたいときに成長投資枠を使います。
NISAの口座は1人1つ・変えられるのは年に1回
NISAの口座は、1人1つしか作れません。
ほかの証券会社や銀行ですでにNISAを持っている人は、SBI証券へ金融機関の変更をして移します。
変更は年単位で、その年のNISAの枠を1円も使っていなければ、すぐに手続きできます。
一度でもその年に買っていると、変更できるのは翌年分からです。
あとで変えるのは手間なので、最初の1社をよく選ぶのが大事です。
NISAとiDeCoの違い
| 項目 | NISA | iDeCo |
|---|---|---|
| 引き出し | いつでも OK | 原則60歳 まで不可 |
| 税金 | 利益が 非課税 | 掛金も 所得控除 |
| 年の上限 | 360万円 | 働き方で 決まる |
NISAはいつでも引き出せるのに対し、iDeCoは原則60歳まで引き出せません。
iDeCoは掛金が所得から引かれて税金が安くなりますが、使えるのは原則60歳からです。
初めての人は、自由に使えるNISAから先に始めるのがおすすめです。
くわしい比べ方は、NISAとiDeCoはどっちが得かの記事で計算しています。
NISAで非課税になるといくら得か
| 毎月の額 | 20年後 | かからない税金 |
|---|---|---|
| 1万円 | 約411万円 | 約35万円 |
| 3万円 | 約1,233万円 | 約104万円 |
| 5万円 | 約2,055万円 | 約174万円 |
※年5%で毎月複利の計算・元本は240万・720万・1,200万円
毎月3万円を20年積み立てて年5%で増えると、元本720万円が約1,233万円になります。
増えた約513万円には、ふつうの口座なら約104万円の税金がかかります。
NISAなら、この約104万円がまるごと手元に残ります。
年5%は仮の数字で、実際の増え方は年によって上下します。
NISAは0円で開設
SBI証券で新NISAを始めるデメリット・注意点
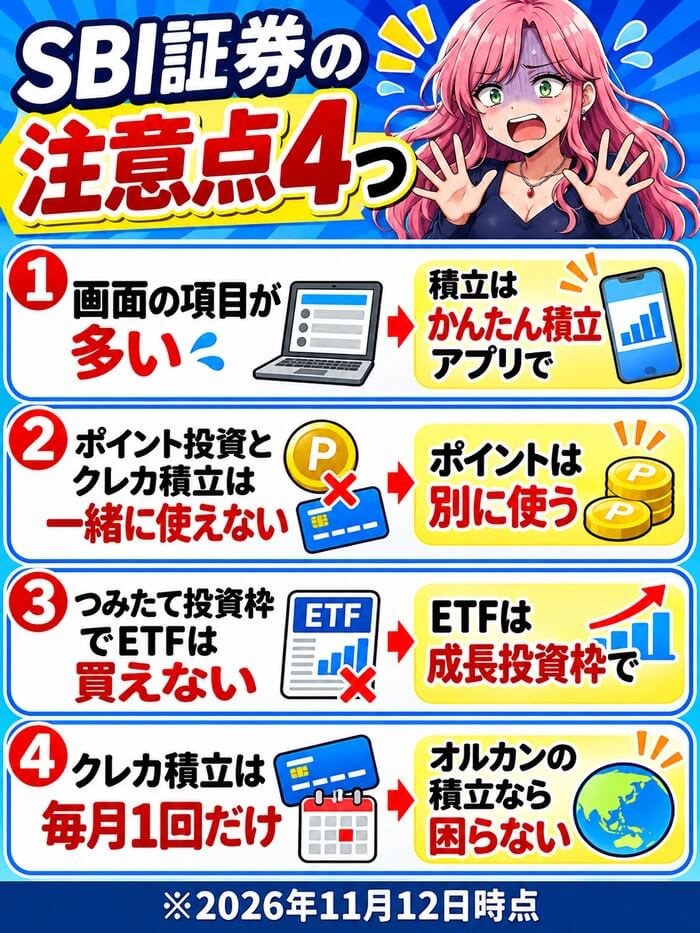
SBI証券にも、始める前に知っておきたい点が4つあります。
どれも使い方で避けられるものなので、先に読んでおけば困りません。
画面の項目が多くて迷いやすい
SBI証券は商品が多いぶん、パソコンの画面に並ぶ項目も多めです。
積立だけなら、スマホのかんたん積立アプリを使うと、投資信託の積立に絞った画面で迷わず操作できます。
株アプリは日本の株の売買用で、投資信託の積立はできないので注意してください。
ポイント投資とクレカ積立は一緒に使えない
貯まったVポイントやPontaポイントは、1ポイント1円で投資信託や株を買うお金として使えます。
ただし、ポイントで払えるのは現金で買うときだけで、クレカ積立とは組み合わせられません。
積立はカードで続け、貯まったポイントは別にスポットで投資信託を買うのに使うと、無駄なく使えます。
つみたて投資枠でETFは買えない・クレカ積立は月1回
SBI証券のつみたて投資枠で買えるのは投資信託だけで、ETFを積み立てたいときは成長投資枠を使います。
クレカ積立は毎月の1回だけで、毎日や毎週の積立、年2回の増額(ボーナス月)はできません。
とはいえ、オルカンのような投資信託をカードで毎月買うなら、どちらも困ることはありません。
NISAそのものの注意点
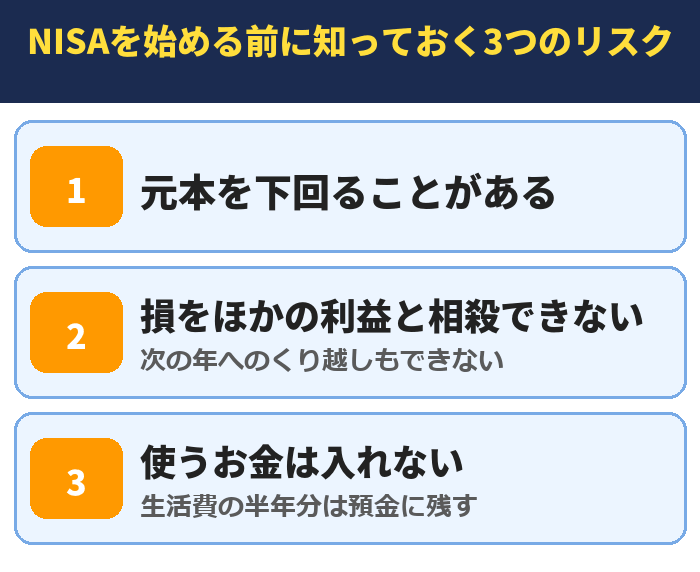
NISAで買った商品も、値下がりすれば元本を下回ることがあります。
NISAの口座で出た損は、ほかの口座の利益と相殺できず、翌年へのくり越しもできません。
生活費の半年分は預金に残し、10年以上使わないお金をNISAに回すと、下がったときも売らずに待てます。
迷ったらSBI証券
楽天証券とどっち?SBI証券との違い
| 項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 国内株の 手数料 | 0円 | 0円 |
| クレカ 積立 | 三井住友 0.5~6% | 楽天 0.5~2% |
| ポイント | 5種類 | 楽天 ポイント |
| 保有の ポイント | ほぼ全部の 投信 | 一部の 投信 |
| つなぐ 銀行 | SBI新生 年0.60% | 楽天銀行 |
※2026年11月12日時点・投信は投資信託
SBI証券とよく比べられるのが楽天証券です。
手数料はどちらも0円なので、差が出るのはポイントとカードです。
SBI証券は、Vポイント・Pontaポイント・dポイント・JALのマイル・PayPayポイントの5つから貯めるポイントを選べます。
楽天証券は楽天ポイントだけですが、楽天市場や楽天カードをよく使う人は貯まりやすいです。
決め方は、楽天経済圏の人は楽天証券、それ以外の人はSBI証券でまず間違いありません。
どちらか迷う人は、SBI証券と楽天証券を両方持つときの使い分けも参考にしてください。
楽天ポイント派は
SBI証券で新NISAを始める5ステップ
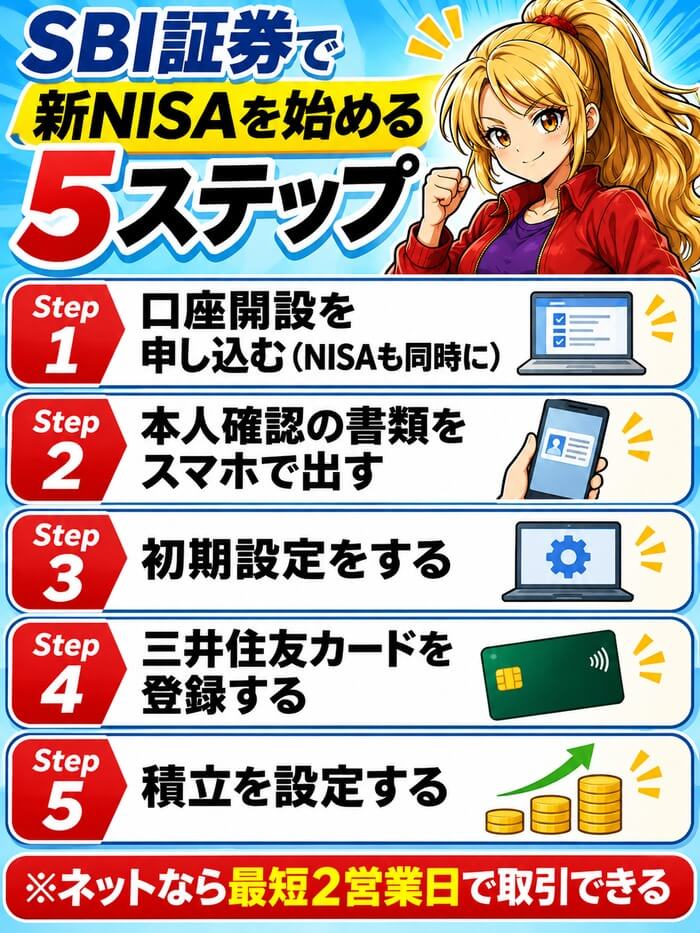
- 口座開設を申し込む(NISAも同時に申し込む)
- 本人確認の書類をスマホで出す
- 口座ができたら初期設定をする
- 三井住友カードを登録する
- 投資信託の積立を設定する
SBI証券で新NISAを始める流れは、この5つだけです。
ネットで申し込めば、早ければ2営業日で取引を始められます。
NISAの口座は税務署の審査に2週間ほどかかりますが、審査中でも仮開設の口座でNISAの買い付けができます。
次の章から、1つずつ画面の流れに沿って説明します。
SBI証券の口座開設のやり方
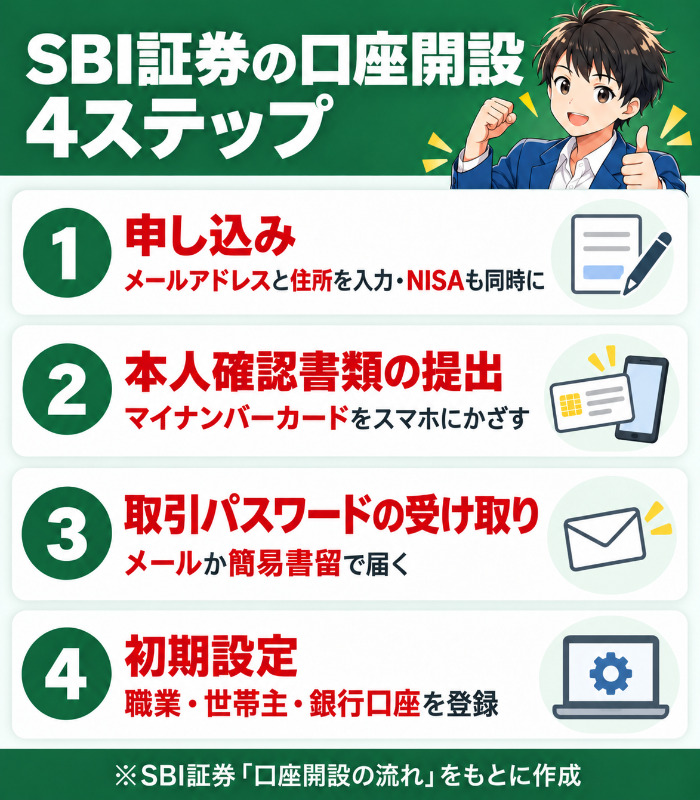
SBI証券でNISAを始めるには、まず総合口座を作ります。
NISAの口座だけを作ることはできませんが、総合口座の申し込みの画面で一緒に申し込めます。
用意するもの
| もの | 使うところ |
|---|---|
| マイナンバー カード | 本人確認 (スマホで撮る) |
| メールアドレス | 申し込みと認証コード |
| 銀行口座 | 出金先の登録 |
| スマホ | 書類の撮影と申し込み |
※マイナンバーカードがない人は通知カードと運転免許証など
いちばん早いのは、マイナンバーカードをスマホで撮って出す方法です。
マイナンバーカードがない人は、通知カードと運転免許証などの組み合わせでも申し込めます。
職業の欄で迷いやすい専業主婦の人は、専業主婦の職業と世帯主の書き方を先に見ておくと安心です。
申し込みの手順
- SBI証券の口座開設のページでメールアドレスを入れる
- 届いた6桁の認証コードを入れる
- 名前・住所・生年月日などの基本情報を入れる
- NISAは「申し込む」を選ぶ
- 「ネットで口座開設」を選び、本人確認の書類を出す
申し込みは、メールアドレスの登録から始まります。
基本情報の画面で、NISAの申し込み・特定口座・銀行の同時申し込み・貯めるポイントをまとめて選びます。
「ネットで口座開設」を選ぶと、ユーザーネームとパスワードがその場で出るので、スクリーンショットで控えておきます。
あとは本人確認の書類を出せば、申し込みは10分ほどで終わります。
スマホで10分
迷いやすい4つの選択
| 選ぶもの | おすすめ |
|---|---|
| 特定口座 | 開設する (源泉徴収あり) |
| NISA | 申し込む |
| 銀行の同時申込 | SBI新生銀行 |
| 貯めるポイント | 三井住友カードを 使うならVポイント |
特定口座は「源泉徴収あり」を選ぶと、NISA以外で利益が出ても確定申告がいりません。
銀行の同時申し込みでは、SBI新生銀行を選ぶと、あとでハイパー預金をつなぐ手間が減ります。
貯めるポイントは、三井住友カードで積み立てるならVポイントにそろえると、ポイントが1か所に貯まります。
ポイントはあとから変えられるので、ここで悩みすぎなくて大丈夫です。
何日で使える?仮開設と本開設
| 手続き | 取引できるまで |
|---|---|
| ネットで口座開設 | 最短2営業日 |
| 郵送で口座開設 | 1週間ほど |
| NISAの 税務署の審査 | 2週間ほど (仮開設中も買える) |
ネットで申し込むと、書類の確認が終わりしだい口座ができ、最短2営業日で取引できます。
NISAの口座は、SBI証券が税務署に確認する間も「仮開設」の状態で買い付けができます。
ほかでNISAの口座を持っていたと分かると、買った分は課税の口座の扱いになるので、NISAの二重の申し込みはしないでください。
ほかの会社でNISAを持っている人の乗り換え
ほかの会社のNISAから移る人は、申し込みの画面で「他社から乗り換える」を選びます。
SBI証券は、NISAの金融機関の変更の手続きをネットで受け付けています。
今の会社でその年のNISAの枠を使っていないことが条件で、使っていれば翌年分からの変更になります。
移すのは「これから買う分」で、今まで買った商品は今の会社にそのまま残ります。
NISAの乗り換えも
口座ができたらやる初期設定
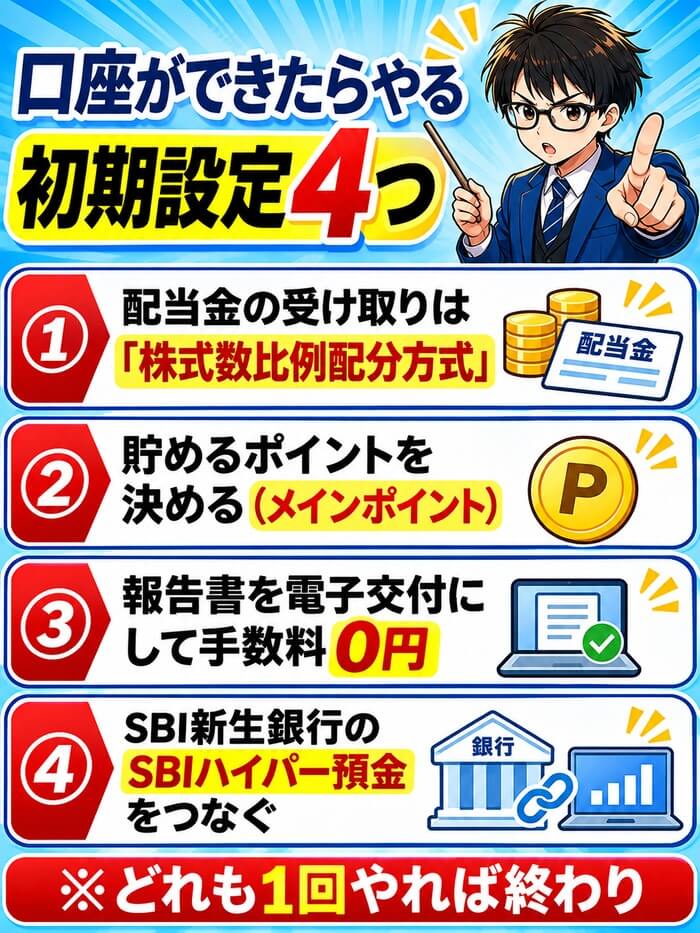
口座開設の完了の知らせが届いたら、最初に4つの設定をしておきます。
どれも1回やれば終わりで、あとはほったらかしで大丈夫です。
配当金の受け取りは株式数比例配分方式に
NISAで買った日本の株やETFの配当金を非課税で受け取るには、受け取り方を「株式数比例配分方式」にしておく必要があります。
ほかの受け取り方のままだと、NISAの口座でも配当金に20.315%の税金がかかります。
投資信託の積立だけなら関係ありませんが、あとで株を買うときのために先に変えておきます。
貯めるポイントを決める
SBI証券のポイントは、決めておかないと1ポイントも付きません。
口座開設のときに選んでいなければ、ログインしてメインポイントの設定から選びます。
三井住友カードで積み立てるならVポイントにすると、カードのポイントと持つだけのポイントが同じ所に貯まります。
報告書を電子交付にして手数料0円
日本の株の売買手数料を0円にするには、取引の報告書の受け取りを郵送から電子交付に変えておきます。
NISAの口座の売買はもともと0円ですが、特定口座で買うときのために設定しておくと安心です。
郵送の書類も減るので、手間も減ります。
SBI新生銀行のハイパー預金をつなぐ
SBI新生銀行の口座ができたら、SBIハイパー預金を開いてSBI証券とつなぎます。
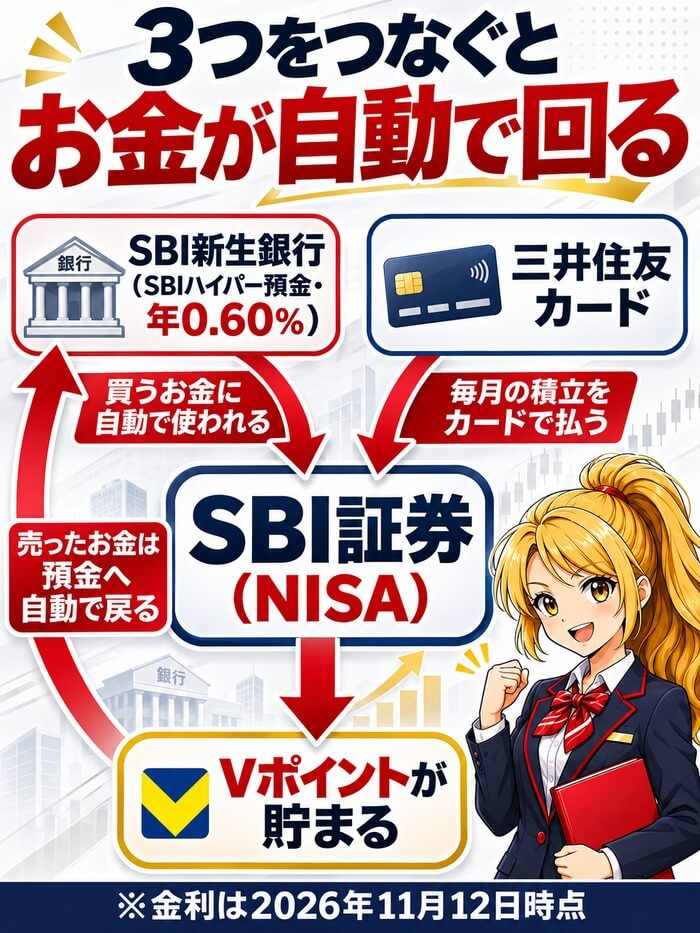
つなぐと、預金の残高がSBI証券の買付に自動で使われ、売ったお金も自動で預金へ戻ります。
クレカ積立だけの人には必須ではありませんが、現金で積み立てる人や株も買う人には便利です。
銀行の選び方は、SBI証券に住信SBIネット銀行は必要かの記事でくわしく比べています。
三井住友カードとSBI新生銀行をセットでそろえる
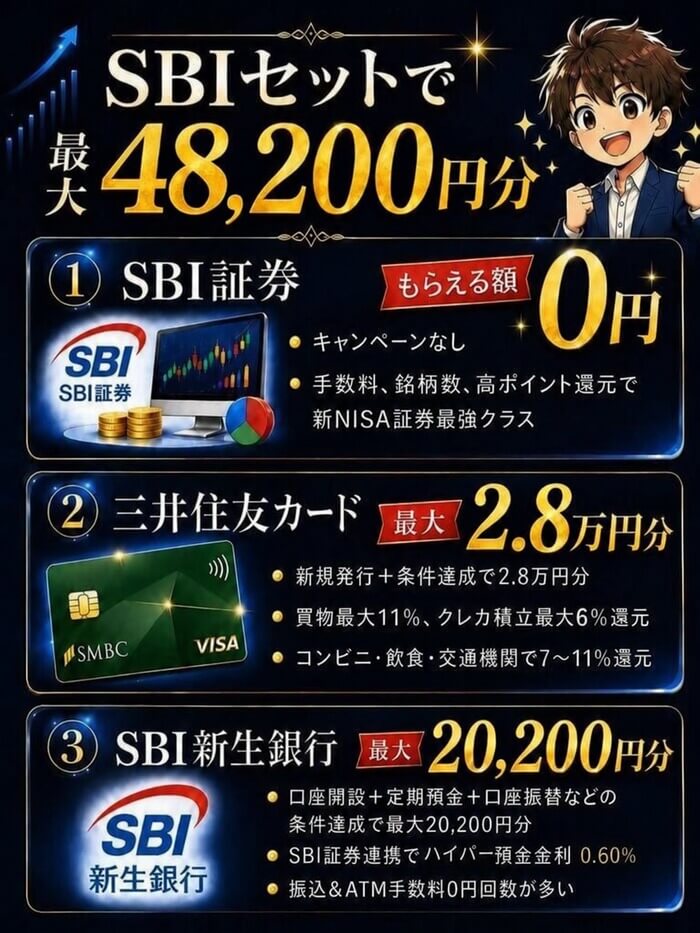
SBI証券で新NISAを始めるなら、三井住友カードとSBI新生銀行を一緒にそろえると得です。
カードは積立のポイント、銀行はお金の置き場所の役目で、3つがそろうとお金の流れが全部自動になります。
入会の特典も、三井住友カードが最大28,000円分、SBI新生銀行が最大20,200円相当で、合計最大48,200円分です。
| そろえるもの | 役目と特典 |
|---|---|
| SBI証券 | NISAの口座 NISA開設で2,000円 |
| 三井住友 カード | クレカ積立 最大28,000円分 |
| SBI新生 銀行 | お金の置き場所 最大20,200円相当 |
※特典はそれぞれの条件の達成が必要
三井住友カードはクレカ積立のポイント用
三井住友カード(NL)は年会費が永年無料で、SBI証券のクレカ積立に使えます。
積立のポイントは、年10万円以上のカード利用で積立額の0.5%です。
積立の額そのものは、この年10万円の集計に入らない点に注意してください。
ふだんの買い物で年100万円使う人は、ゴールド(NL)にすると率が1.0%になり、年会費も翌年から永年無料です。
さらにゴールド(NL)は、年100万円の利用ごとに毎年10,000ポイントがもらえます。
カードの選び方は、三井住友カードとOliveの違いでくわしく比べています。
積立でポイント

SBI新生銀行はお金の置き場所用
SBI新生銀行は、SBI証券とつなぐSBIハイパー預金の金利が年0.60%です。
SBI証券の口座とつなぐだけで、ふつうの円普通預金も年0.55%の最上位のランクになります(2026年10月13日時点)。
今はSBI証券でNISAを開いてハイパー預金を作り、エントリーすると、3か月は年5%が上乗せされます(2027年1月31日まで)。
新しく口座を開いた人は、ウェルカムプログラムにエントリーして条件を満たすと、最大20,200円相当の特典ももらえます。
特典はエントリーしないともらえないので、口座ができたらすぐエントリーしてください。
3つそろえて1年目にもらえる目安
| もらえるもの | 目安 |
|---|---|
| NISA開設の現金 | 2,000円 |
| クレカ積立のポイント (月3万円・NL) | 1,800pt |
| ハイパー預金の利息 (50万円・1年) | 2,390円 |
| 年5%の上乗せ (50万円・3か月) | 5,021円 |
| 合計 | 約11,200円分 |
※税引後・カードと銀行の入会特典は別
毎月3万円をカードで積み立て、待機のお金50万円をハイパー預金に置いた場合の1年目の目安です。
入会の特典を入れなくても、1年目に約1万円分が手元に増えます。
2年目からも、積立のポイントと預金の利息は毎年続きます。
申し込む順番
- SBI証券の口座開設とNISAを申し込む(SBI新生銀行も同時に)
- SBI新生銀行でハイパー預金を開き、キャンペーンにエントリーする
- 三井住友カード(NL)を申し込む
- カードが届いたらSBI証券に登録して積立を設定する
最初にSBI証券を申し込み、同じ画面でSBI新生銀行も一緒に申し込むのが早いです。
三井住友カードは、届くまでの間にSBI証券の口座ができるので、同じ日に申し込んでおくと待ち時間がありません。
3つの特典の中身と条件は、SBIセットの特典の記事にまとめています。
3つで最大4.8万円分
SBI証券のNISAで積立を設定するやり方
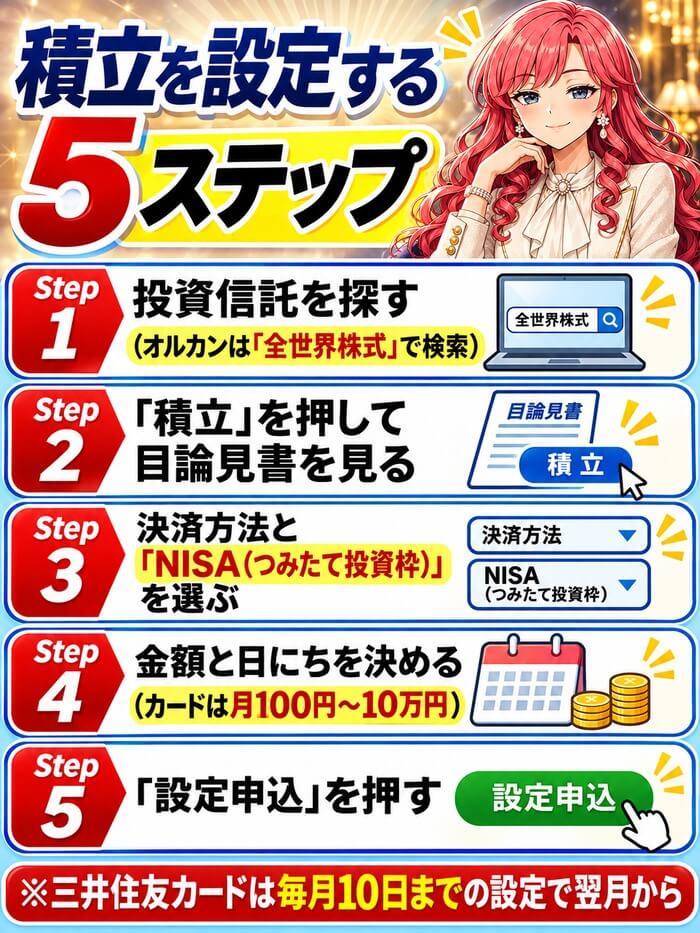
- ログインして投資信託を探す(オルカンなら「全世界株式」で検索)
- 「積立」を押して目論見書を見る
- 決済方法と「NISA(つみたて投資枠)」を選ぶ
- 積立の金額と日にちを決める
- 内容を見て「設定申込」を押す
積立の設定は、スマホでもパソコンでも同じ流れで、5分ほどで終わります。
預り区分は必ず「NISA(つみたて投資枠)」を選んでください。
「特定」のままだと、NISAではなく税金がかかる口座で買うことになります。
三井住友カードで積み立てる場合
| 項目 | 三井住友カードの積立 |
|---|---|
| 金額 | 月100円~10万円 |
| 頻度 | 毎月だけ |
| 買う日 | 10日~13日から選ぶ |
| 締め切り | 毎月10日までの設定で 翌月から |
※買う日は設定の画面に出る候補から選ぶ
カードで積み立てるには、先にSBI証券の画面で三井住友カードを登録します。
登録には三井住友カードの会員サイト(Vpass)のIDが必要です。
毎月10日までに設定すると、翌月の分からカードで買い付けが始まります。
買う日は10日から13日の中で選べ、どの日を選んでも増え方の差はわずかでした。
くわしくは、NISAの積立日のおすすめで実際の値段を使って比べています。
現金で積み立てる場合
カードを使わない人は、SBI証券の口座のお金か、つないだ銀行の預金から積み立てます。
現金なら、毎日・毎週・毎月から選べ、年2回だけ多めに買うボーナス月の設定もできます。
買う日の前の日までに、口座にお金を入れておく必要があります。
残高が足りないとその月は買われないので、ハイパー預金をつないでおくと入れ忘れがありません。
いくらから始める?
| 毎月の額 | 1年の元本 | 20年の元本 |
|---|---|---|
| 100円 | 1,200円 | 2.4万円 |
| 1万円 | 12万円 | 240万円 |
| 3万円 | 36万円 | 720万円 |
| 5万円 | 60万円 | 1,200万円 |
最初は、生活に困らない額で始めるのがいちばんです。
値動きに慣れるまでは月1万円、慣れたら月3万円や5万円に増やす人が多いです。
金額はいつでも変えられるので、始めることを先にしてください。
月100円から積立
銘柄の選び方|迷ったらオルカン1本
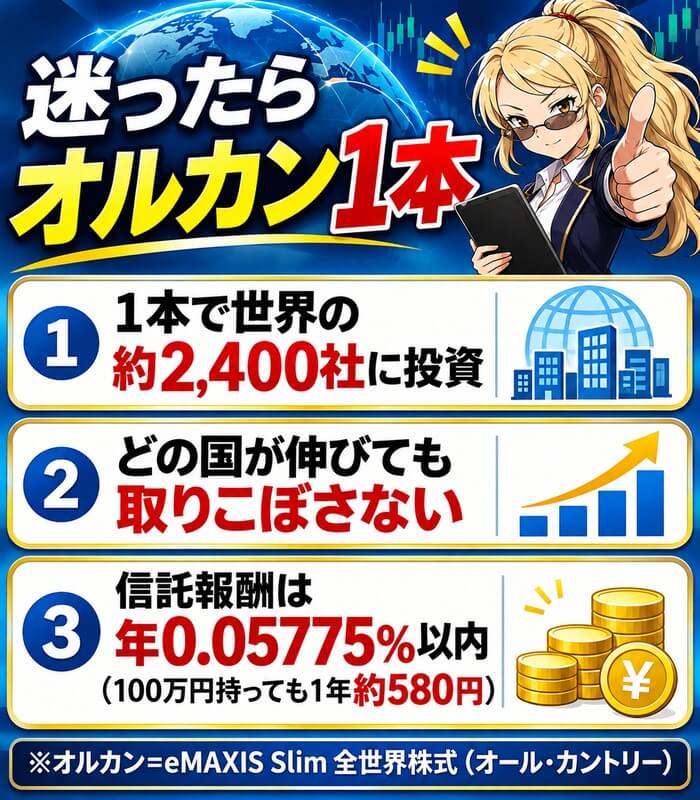
SBI証券で新NISAを始めるなら、最初の1本はオルカン(eMAXIS Slim 全世界株式(オール・カントリー))で十分です。
1本で日本を含む世界の株にまとめて投資でき、どの国が伸びても取りこぼしません。
信託報酬は年0.05775%以内で、100万円持っても1年のコストは約580円です。
選ぶ基準は3つ
| 基準 | 見るところ |
|---|---|
| 中身 | 世界かアメリカの 株式のインデックス |
| コスト | 信託報酬が年0.1%前後 までのもの |
| 人気 | 純資産が 100億円以上 |
長く積み立てるなら、世界やアメリカの株式の値動きにそのまま連動するインデックスの投資信託を選びます。
毎年かかる信託報酬は、低いほど手元に残るお金が増えます。
集まったお金(純資産)が大きい投資信託は、途中で終わってしまう心配が小さくなります。
SBI証券で人気の投資信託
| 投資信託 | 信託報酬(年) |
|---|---|
| オルカン (全世界株式) | 0.05775% |
| eMAXIS Slim 米国株式(S&P500) | 0.0814% |
| SBI・V・ S&P500 | 0.0938% |
| SBI・ 全世界株式 | 0.1102% |
| eMAXIS Slim バランス(8資産) | 0.143% |
※税込・各運用会社の公表値
世界にまとめて投資するならオルカン、アメリカに絞るならS&P500の投資信託が人気です。
値動きを小さくしたい人は、株と債券などに分けて投資するバランス型もあります。
どれも1本で数百から数千の会社に分けて投資できるので、何本も組み合わせる必要はありません。
オルカンとS&P500で迷う人は、オルカンとS&P500はどっちかの記事も読んでみてください。
オルカンが向いている人
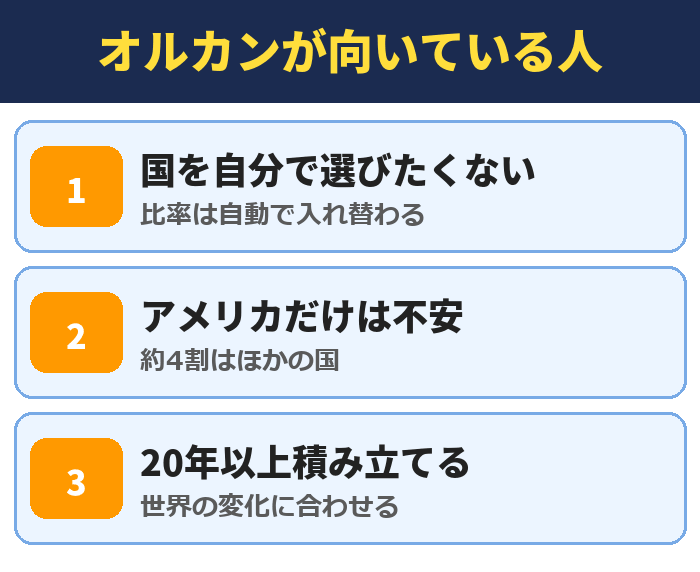
国を自分で選びたくない人や、アメリカだけに投資するのは不安な人にはオルカンが向いています。
オルカンの中身の6割ほどはアメリカの会社ですが、比率は世界の株の値段に合わせて自動で入れ替わります。
20年以上かけて積み立てる人ほど、世界全体の成長をそのまま受け取れます。
オルカンを積立
FANG+など値動きの大きい投資信託は少しだけ
アメリカの大きなIT企業10社に集中して投資するFANG+のような投資信託も人気です。
ここ数年は大きく増えましたが、10社だけなので、下がるときの下がり方もオルカンより大きくなります。
信託報酬も年0.7755%と、オルカンの10倍以上です。
組み合わせるなら、土台はオルカン、FANG+は2割までにしておくと、下がったときも続けやすくなります。
比率の決め方は、オルカンとFANG+の組み合わせの記事で計算しています。

成長投資枠で株やETFを買うには
成長投資枠では、日本の株、米国株、ETF、投資信託を買えます。
SBI証券なら、日本の株は1株から買えるS株(単元未満株)も手数料0円です。
NISAの成長投資枠で買う米国株と海外ETFも、売買手数料は0円です。
最初はつみたて投資枠でオルカンを積み立て、慣れてから成長投資枠を使う順番で大丈夫です。
積立を始めたあとにやること
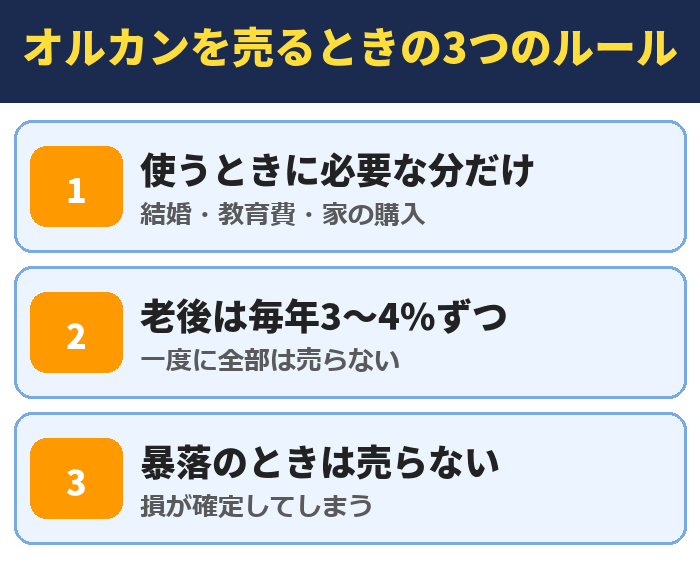
積立を始めたら、あとはほとんど何もしなくて大丈夫です。
やることは、ときどき増え方を見ることと、下がっても止めないことだけです。
増え方を見る・金額を変える
増え方は、かんたん積立アプリや資産を一覧で見られるSBI証券Plusで確かめられます。
金額の変更や積立の解除は、ログインして「積立設定」の一覧から選んでいつでも行えます。
投資信託を変えたいときは、今の設定を解除してから、新しい投資信託で設定し直します。
止めた分の投資信託は、売らないかぎりそのまま持ち続けられます。
下がったときは積立を止めない
株の値段が大きく下がると、不安になって積立を止めたくなります。
でも、下がった月は同じ金額で多くの口数を買えるので、あとで値段が戻ったときの増え方が大きくなります。
使う予定のない長いお金なら、下がったときこそ積立を続けるのが大事です。
くわしくは、オルカンはやめとけと言われる理由で、持つ期間ごとの結果を実際の値段で確かめています。
売るときは使う分だけ
NISAのお金は、結婚や家の購入など、使うときに必要な分だけ売ります。
全部を一度に売る必要はなく、残りはNISAの中で増え続けます。
売った分の枠は、翌年に戻ってまた使えます。
ほったらかしで積立
SBI証券のアプリの使い分け
| アプリ | できること |
|---|---|
| かんたん積立アプリ | 投資信託の積立・ NISAの残高の確認 |
| SBI証券 株アプリ | 日本の株の売買 |
| SBI証券Plus | 資産の一覧と 増え方の確認 |
SBI証券には、目的ごとに分かれたスマホのアプリがあります。
新NISAで投資信託を積み立てるだけなら、かんたん積立アプリ1つで足ります。
株アプリは日本の株の売買用で、投資信託の積立の設定はできません。
SBI証券Plusは、持っている投資信託や株の増え方をまとめて見るためのアプリです。
アプリで迷ったら、まずかんたん積立アプリだけ入れると覚えておけば大丈夫です。
アプリで積立
SBI証券の新NISAでよくある失敗5つ
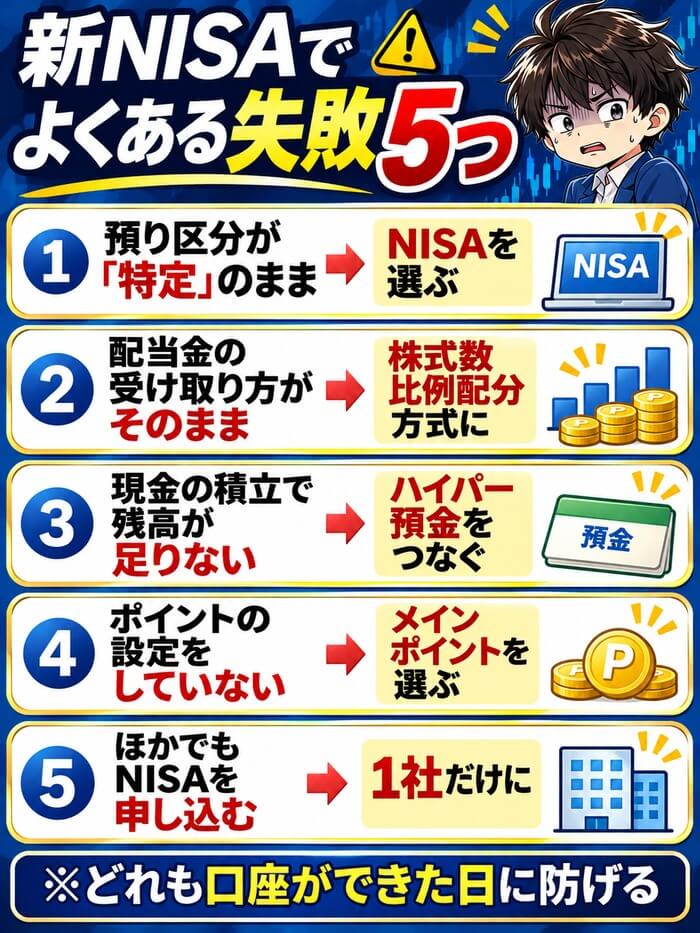
いちばん多いのは、積立の画面で預り区分を「特定」のまま設定してしまう失敗です。
この場合、NISAの枠は使われず、増えた利益に税金がかかります。
設定が終わったら、積立設定の一覧で「NISA」になっているかを1回だけ見ておきましょう。
配当金の受け取り方とポイントの設定も、口座ができた日に済ませておけば忘れません。
設定は1回だけ
SBI証券で今もらえるNISAのキャンペーン
| キャンペーン | 中身と期限 |
|---|---|
| NISAは SBIでGO! | 現金2,000円 12/31の申し込みまで |
| 投信積立 応援 | 抽選で最大10万円 12/30まで |
| ハイパー預金 の上乗せ | 3か月 年5% 2027/1/31まで |
※どれもエントリーが必要・11月12日時点
今SBI証券でNISAを始めると、3つのキャンペーンに参加できます。
NISAはSBIでGO!は、12月31日までにNISAを申し込み、クイズに答えてエントリーすると、口座の開設後に現金2,000円がもらえます。
2,000円が入るのは2027年2月末の予定で、NISAの口座の開設は2027年1月15日までに終える必要があります。
投信積立応援は、エントリーして積立を始めると、抽選で最大10万円が当たります。
どれもエントリーを忘れるともらえないので、口座ができたらキャンペーンのページでまとめてエントリーしてください。
12/31まで2,000円
よくある質問
- SBI証券の口座開設にお金はかかりますか?
- かかりません。口座の開設も維持も0円で、口座を作ったあとに投資をしなくても費用はかかりません。
- 口座開設からNISAで買えるまで何日かかりますか?
- ネットで申し込むと、最短2営業日で取引できます。NISAは税務署の審査に2週間ほどかかりますが、その間も仮開設の状態で買い付けができます。
- NISAの口座だけを作れますか?
- 作れません。総合口座と一緒に申し込みます。総合口座の申し込みの画面で、NISAも「申し込む」を選べば同時に手続きできます。
- ほかの証券会社のNISAからSBI証券に移せますか?
- 移せます。その年のNISAの枠を使っていなければすぐに変更でき、使っていれば翌年分からの変更です。今まで買った商品は元の会社に残ります。
- いくらから積み立てられますか?
- 月100円からです。三井住友カードの積立は月10万円まで、現金の積立はつみたて投資枠の上限の範囲で設定できます。
- 三井住友カードの積立のポイントが0になることはありますか?
- あります。三井住友カード(NL)は、積立とは別のカード利用が年10万円未満だと積立のポイントが0%になります。積立の額は年10万円の集計に入りません。
- クレカ積立の引き落としはいつですか?
- 三井住友カードのいつもの引き落とし日に、ほかの買い物と一緒に引き落とされます。カードの支払いなので、買う日に銀行にお金がなくても積立はされます。
- SBI証券が倒産したら預けたお金はどうなりますか?
- 投資信託や株は、SBI証券のお金とは分けて管理する決まりがあり、会社が倒産してもお客さんの資産として守られます。
- スマホだけで始められますか?
- 始められます。口座開設はスマホで本人確認まで終わり、積立の設定もかんたん積立アプリでできます。
- NISAで損をすることはありますか?
- あります。値下がりすれば元本を下回ることがあり、NISAの損はほかの口座の利益と相殺できません。10年以上使わないお金で積み立てると、下がった時期を待てます。
- 積立の銘柄はあとから変えられますか?
- 変えられます。今の積立の設定を解除して、新しい投資信託で設定し直します。それまでに買った分は売らなければそのまま持ち続けられます。
- 積立のお金はどこから引き落とされますか?
- カードで積み立てるなら、三井住友カードの引き落とし口座からです。現金なら、SBI証券の口座のお金か、つないだSBIハイパー預金やSBIハイブリッド預金から使われます。
- NISAの口座を作って何もしないとどうなりますか?
- 何も起きません。口座の維持費はかからないので、作っておいて、始めたくなったときに積立を設定しても大丈夫です。
- 積立を一時的に止められますか?
- 止められます。積立設定の一覧から解除すれば翌回から買われなくなり、それまでに買った分はそのまま持ち続けられます。再開するときは、もう一度設定します。
- 三井住友カード経由で口座を作るとどうなりますか?
- 三井住友カードのサイトから口座を作ると仲介の口座になり、貯めるポイントはVポイントに固定されます。ほかのポイントを選びたい人は、SBI証券のサイトから直接作ってください。
- 毎月1万円を20年積み立てるといくらになりますか?
- 年5%で増えたとすると、元本240万円が約411万円になります。増えた約171万円にはNISAなら税金がかかりません。年5%は仮の数字で、結果は年によって変わります。
まとめ|新NISAはSBI証券でオルカンの積立から
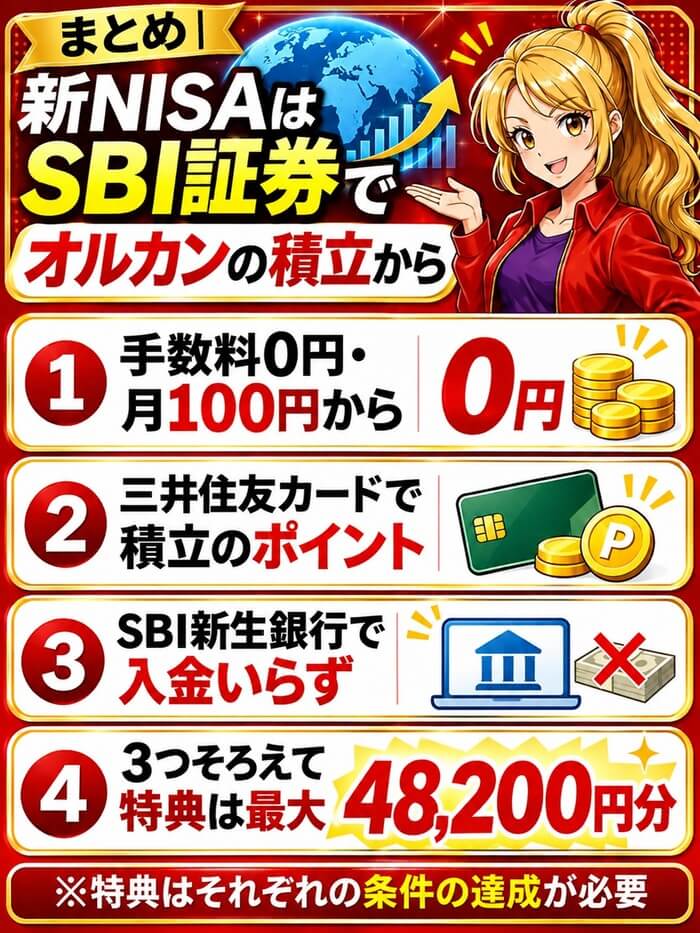
新NISAを始めるならSBI証券がいい理由は、手数料0円・クレカ積立のポイント・銀行との自動のつながりの3つです。
口座開設は0円でスマホだけで終わり、早ければ2営業日で取引できます。
最初の1本はオルカンにして、三井住友カードで毎月積み立てれば、あとはほったらかしで大丈夫です。
12月31日までにNISAを申し込むと、現金2,000円ももらえます。
今日から新NISA