記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
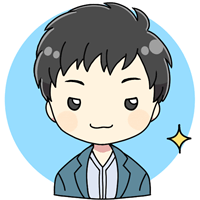
ゼロカンを買うには、SBI証券のこどもNISAで積立を設定します。
順番は、親の総合口座、こども口座とこどもNISAの申し込み、口座の開設、積立の設定の4ステップです。
こどもNISAの口座は2027年1月から順に開設されるので、いま進められるのは申し込みまでです。
親がほかの証券会社でNISAをしていても、NISAは移さずにSBI証券の総合口座を作れば申し込めます。
予約で現金2,000円
目次 非表示
- ゼロカンはいつから買える?|積立の設定は12月中の予定
- ゼロカンを買えるのはSBI証券のこどもNISAだけ
- 親の口座で変わる|ゼロカンを買うまでの3パターン
- 手順1|親のSBI証券の総合口座を作る
- 手順2|こども口座とこどもNISAを申し込む
- 手順3|2027年1月からこどもNISAの口座が開く
- 手順4|ゼロカンの積立を設定する
- 積立を止めないためのお金の準備
- ゼロカンは月いくら積み立てる?|100円から月5万円まで
- ゼロカンで信託報酬はいくら浮く?|月1万円で約2万円
- ゼロカンを買う前に確かめる6つのこと
- ゼロカンを買ったあとに確かめる4つのこと
- こどもNISAの予約で現金2,000円がもらえる
- ゼロカンの買い方でよくある質問
- まとめ|ゼロカンは親の口座から順に進める
ゼロカンはいつから買える?|積立の設定は12月中の予定
| 時期 | できること |
|---|---|
| 今から | 親の口座・こども口座・ こどもNISAの申し込み |
| 11月17日 | ゼロカンの設定日 (この日には買えない) |
| 12月中(予定) | 積立の設定が始まる |
| 12月30日 | 現金2,000円の予約の締切 |
| 12月31日 | クイズとエントリーの締切 |
| 2027年1月から | こどもNISAの 口座が順に開く |
ゼロカンが作られるのは2026年11月17日ですが、この日に買えるわけではありません。
SBI証券の特集ページには、積立の設定を始めるのは12月中の予定と書かれています。
当初募集はないので、設定日より前に申し込む形でもありません。
買い付けはこどもNISAの取り扱いが始まってからで、口座は2027年1月から順に開きます。
いま進めるのは申し込みまで
こどもNISAの申し込みは、すでに受け付けが始まっています。
本人確認の審査のあとに税務署へ申請する流れなので、書類は早めにそろえると安心です。
積立の設定が始まる12月中の日付は、まだ公式に出ていません。
まず親の口座から
ゼロカンを買えるのはSBI証券のこどもNISAだけ
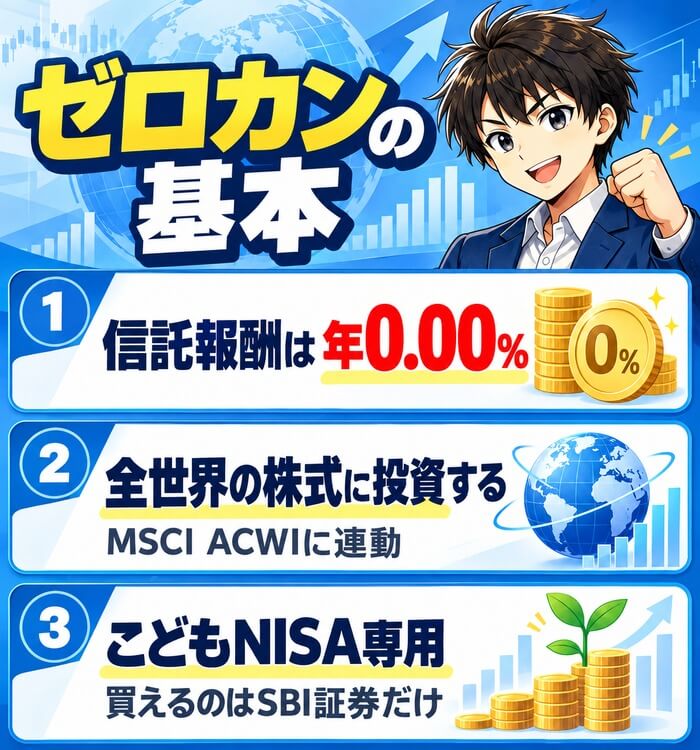
ゼロカンの正式な名前は、SBI・ゼロ・オールカントリー・インデックス・ファンドです。
全世界の株式の指数に連動をめざす投資信託で、信託報酬は年0.00%です。
買えるのはSBI証券のこどもNISAだけで、楽天証券などでは買えません(2026年10月1日の発表時点)。
こどもNISAは金融機関を変更できないので、ゼロカンを買うなら最初からSBI証券で申し込みます。
ゼロカン1本で全世界の株式に投資する
連動をめざすのは、MSCIオール・カントリー・ワールド・インデックスという指数です。
日本をふくむ47か国・地域の株式に、1本で分けて投資できます(2026年6月末時点)。
組み合わせを考える必要がないので、子どもの積立を1本で済ませたい家庭に向いています。
世界の株価や為替が下がれば、ゼロカンの値段も下がる点は覚えておきましょう。
信託報酬0%はSBIグループの「ゼロ革命」の第4弾
SBIグループは、ゼロカンを「ゼロ革命」の第4弾として発表しました。
買うときと売るときの手数料もかからず、持っているあいだの信託報酬も0%です。
買う人の費用を下げる代わりに、貸株の収益の一部は運用する側が受け取る仕組みです。
親のNISAでは買えない|親はSBIオールカントリー
| 項目 | ゼロカン | SBIオール カントリー |
|---|---|---|
| 信託報酬 | 年0.00% | 年0.055% |
| 買える口座 | こども NISAだけ | すべての口座 |
| 買い方 | 積立だけ | 積立 スポット |
| 投信 マイレージ | 対象外 | 年0.0155% 相当 |
| 指数 | 同じ | 同じ |
親が同じ指数に投資したいときは、SBIオールカントリーを選びます。
2本は同じマザーファンドに投資するので、違いは買える口座と信託報酬です。
オルカンとの差まで比べたい人は、ゼロカンとオルカンで何が違うのかをまとめた記事が参考になります。
親のNISAは他社のままでいい
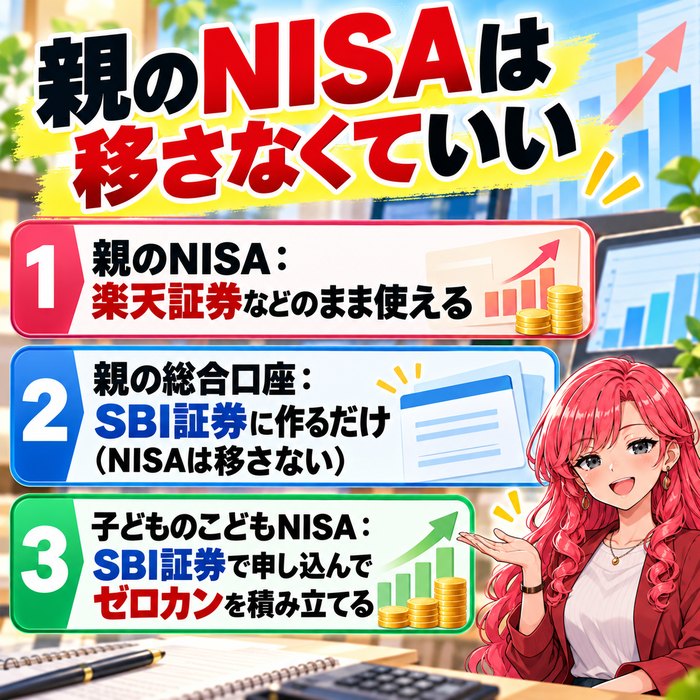
親が楽天証券などでNISAをしていても、NISAを移す必要はありません。
必要なのはSBI証券の総合口座だけで、NISAはそのまま使い続けられます。
親の総合口座は、子どもの口座を管理するために作るものです。
子どものこどもNISAだけをSBI証券で持つ形になります。
NISAは移さなくてOK
親の口座で変わる|ゼロカンを買うまでの3パターン
| 今の口座 | やること |
|---|---|
| 親も子も SBI証券なし | 親の総合口座を作る →こども口座と こどもNISAを申し込む |
| 親だけ SBI証券あり | 親の口座でログイン →こども口座と こどもNISAを申し込む |
| こども口座 あり | こども口座でログイン →こどもNISAだけ申し込む |
手順が変わるのは、親と子どもの口座の有無です。
親も子どももSBI証券の口座がなければ、親の総合口座から始めます。
親がすでに口座を持っていれば、親の口座にログインしてこども口座を申し込みます。
すでにこども口座があれば、こども口座にログインしてこどもNISAだけを申し込みます。
ジュニアNISAがあっても新しく申し込む
ジュニアNISAの口座があっても、こどもNISAは自動では開設されません。
ジュニアNISAの残高をこどもNISAへ移すこともできません。
こども口座にログインして、こどもNISAだけを申し込みます。
ジュニアNISAの残高は、子どもが18歳になるまで非課税のまま持てます。
手順1|親のSBI証券の総合口座を作る
| 項目 | 内容 |
|---|---|
| 作る人 | 親権者 |
| 費用 | 口座開設と維持は0円 |
| 他社のNISA | そのまま使える |
| すでに口座がある | この手順は不要 |
親の総合口座は、子どもの口座を管理するために必要です。
親権者の口座がないと、こども口座を申し込めません。
すでにSBI証券の口座がある人は、もう一度作らずに手順2へ進んでください。
下のボタンの先は、親の総合口座を申し込むページです。
親もSBI証券でNISAを始めるなら現金2,000円
親も新しくSBI証券でNISAを始める人には、「NISAはSBIでGO!キャンペーン」があります。
NISA口座の開設とクイズの回答、エントリーで現金2,000円です(インターネットコース)。
期間は2026年12月31日までで、親のNISAを移さない人は対象になりません。
手順1は親の口座
手順2|こども口座とこどもNISAを申し込む
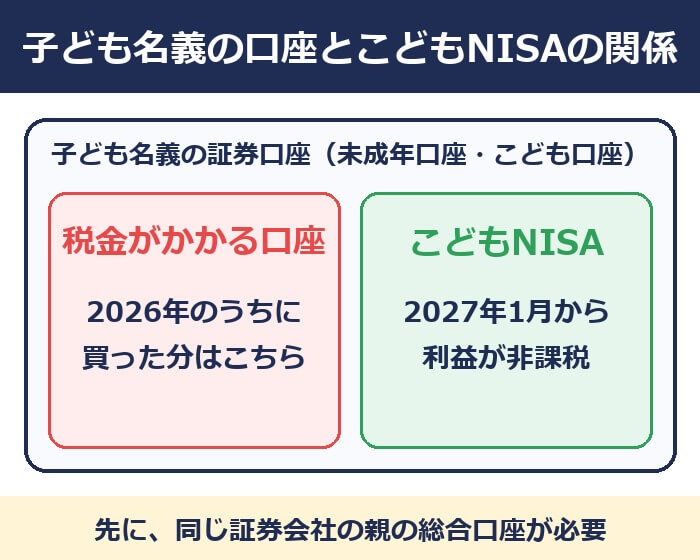
親の口座でログインしたら、こども口座とこどもNISAを同時に申し込みます。
申し込みの画面で、NISA口座の開設を選ぶのを忘れないでください。
こども口座は子ども名義の総合口座で、管理するのは親権者です。
こどもNISAは、そのこども口座の中に非課税の口座として作られます。
必要な書類は3種類
| 書類 | 例 |
|---|---|
| 子どもの 本人確認 | マイナンバーカード・ 健康保険資格確認書 など1点 |
| 子どもの マイナンバー | マイナンバーカード・ マイナンバー入りの 住民票など |
| 親子の続柄 | 世帯全員の住民票か 戸籍謄本 |
書類で手間がかかるのは、続柄が分かる住民票か戸籍謄本です。
組み合わせは提出の方法や世帯の状況で変わるので、申し込みの画面で確かめてから取り寄せます。
親の本人確認書類も必要になることがあります。
提出はアップロードか、書類を取り寄せて郵送する方法です。
書類の出し直しになりやすい3つの例
- 登録した名前や住所と、書類の内容が違う
- 写真がぼやけていて文字が読めない
- 書類の有効期限が切れている
審査で止まると、そのぶん口座の開設が遅れます。
提出する前に、文字が読めるかと有効期限を確かめましょう。
2009年1月3日以降に生まれた子どもが対象
2027年に口座を作るなら、対象は2009年1月3日以降に生まれた子どもです。
年齢は、口座を開設する年の1月1日時点で判定されます。
高校生の子どもは、積み立てられる期間が短くなる点も見ておきましょう。
親の口座ができたら
手順3|2027年1月からこどもNISAの口座が開く
| 順番 | 動く人 | やること |
|---|---|---|
| 1 | 親 | 書類を出す |
| 2 | SBI証券 | 本人確認を審査 |
| 3 | SBI証券 | 税務署へ申請 |
| 4 | 税務署 | 確認 |
| 5 | SBI証券 | 2027年1月から順に開設 |
書類を出したあとは、SBI証券と税務署の手続きを待ちます。
こどもNISAの口座は2027年1月から順に開設される予定です。
こども口座は、SBI証券の審査だけで先に開きます。
こどもNISAは税務署の確認もあるので、こども口座より少し遅くなります。
こども口座が使えるまでの目安
こども口座は、Webで書類を出すと最短3営業日ほど、郵送だと2週間ほどが目安とされています。
先にこども口座ができても、ゼロカンはこどもNISAの口座で買う商品です。
税金がかかる普通の預りで買う商品ではないので、こどもNISAの口座が開くのを待ちます。
手順4|ゼロカンの積立を設定する
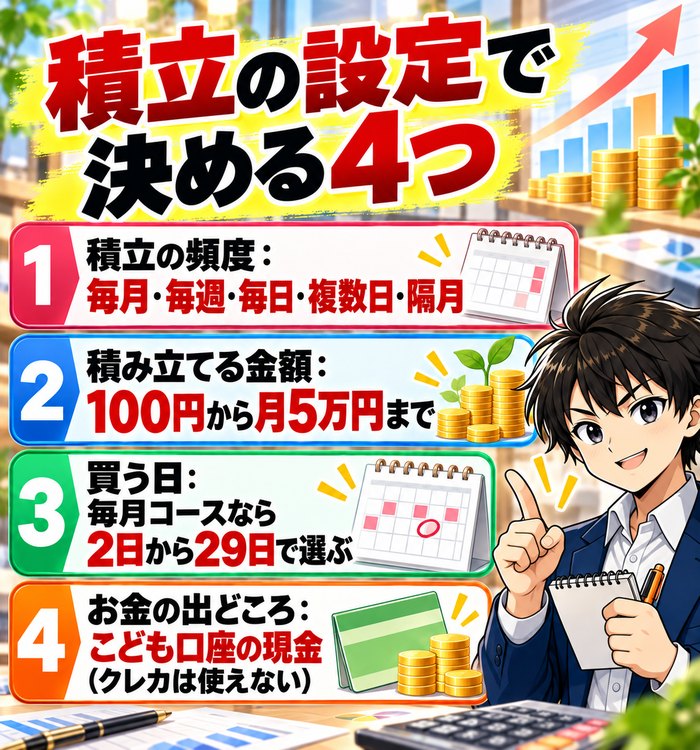
積立の設定は、こども口座にログインして行います。
下の流れは、SBI証券の今の投資信託の積立の操作ガイドをもとにしたものです。
ゼロカンの設定画面はまだ公開されていません。
12月に受け付けが始まったら、実際の画面と見比べてください。
- こども口座でログインする(SBI証券Plusなら親子の口座を切り替えられる)
- ゼロカンの詳細画面で「積立」を押す
- 目論見書を確認して同意する
- 預り区分でNISAのつみたて投資枠を選ぶ
- 積立の頻度、買う日、金額を入れて確定する
積立の頻度は5種類
選べるのは、毎月・毎週・毎日・複数日・隔月の5種類です。
迷ったら、管理がいちばん簡単な毎月で十分です。
毎月コースの買う日は、2日から29日までの中から選びます。
どの日がいいかは、オルカンなどで積立日ごとに増え方を計算した記事で比べています。
金額と買う日はあとから変えられる
SBI証券の積立は、設定したあとでも追加や変更、解除ができます。
毎日23時50分から翌2時30分のうち1時間ほどは、設定を変えられない時間があります。
発注された分の変更はできないので、変えるなら買う日の前に済ませておきましょう。
分配金は再投資のまま
新しく買うファンドの分配金は、再投資の設定になります。
設定の画面では選べず、買ったあとに変更できる仕組みです。
子どもの資産を育てる目的なら、再投資のままで問題ありません。
積立を止めないためのお金の準備
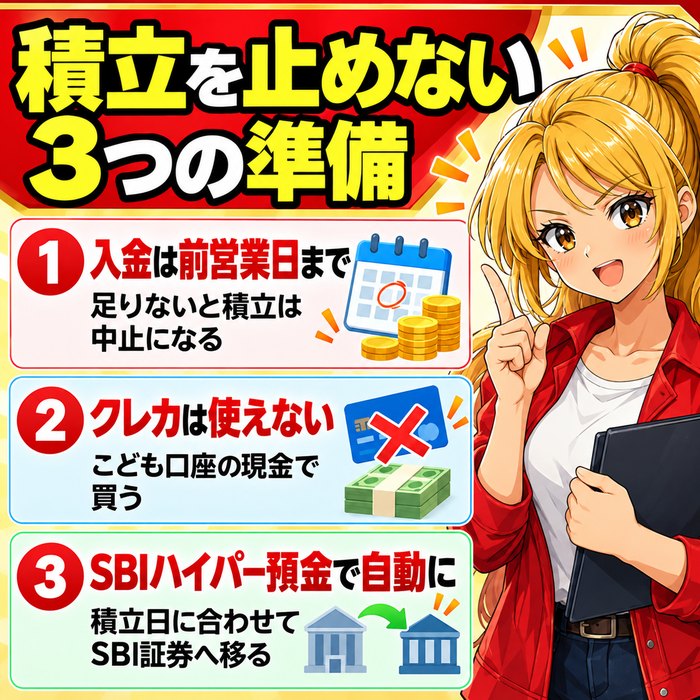
こどもNISAの積立は、こども口座の現金から買います。
現金で買うときは、前営業日までの入金が必要です。
お金が足りないと、その回の自動の買い付けは中止になります。
入金を忘れやすい家庭は、先に自動で入る仕組みを作っておきましょう。
クレカ積立は使えない
SBI証券の公式の質問集には、未成年口座ではクレジットカード決済を使えないと書かれています。
クレカ積立は本人名義のカードが必要で、18歳未満は一般的にカードを作れないためです。
クレカ積立のポイントを取りたい人は、親自身のNISAで使ってください。
親のカードは親のNISAへ
親の銀行口座から入金できる|祖父母の口座はできない
| 振り込む口座の名義 | 入金 |
|---|---|
| 子ども本人 | できる |
| 登録した親権者 | できる |
| 祖父母など | できない |
こども口座へは、登録した親権者の銀行口座から入金できます。
祖父母などほかの人の名義からは入金できません。
祖父母のお金を入れるときは、いったん親か子どもの口座に移してから入金します。
振込人の名前が違うと、銀行で組み戻しの手続きが必要になります。
手数料0円の即時入金は銀行で条件が違う
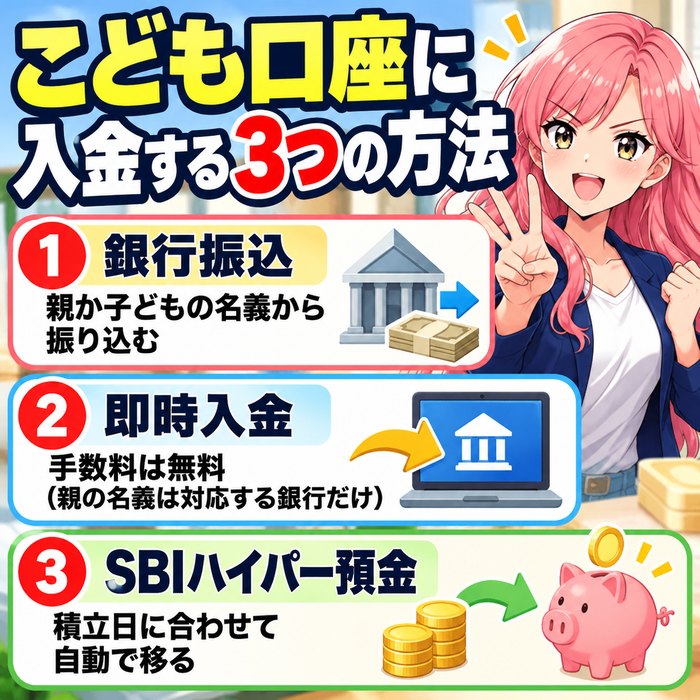
即時入金は、振込手数料が無料の入金方法です。
親の名義で使えるのは、みずほ銀行・楽天銀行・セブン銀行・りそな銀行・埼玉りそな銀行・関西みらい銀行です。
親の名義からの入金は、反映まで原則1~2時間かかり、営業日だけ反映されます。
積立の前営業日のぎりぎりに入金すると間に合わないことがあるので、余裕をもって入れましょう。
引き出すお金は子ども名義の銀行口座に入る
こども口座のお金は、親の名義の銀行口座には出金できません。
出金するときは、子ども名義の銀行口座を登録します。
12歳を過ぎて教育費に使うことも考えるなら、子どもの銀行口座も作っておくと安心です。
SBIハイパー預金なら入金を自動にできる
SBIハイパー預金は、SBI新生銀行とSBI証券をつなぐ預金です。
子ども名義でも使え、預けたお金は積立日に合わせて自動でSBI証券へ移ります。
金利は年0.60%(税引前・2026年10月16日時点)で、待っているあいだも利息が付きます。
銀行の選び方は、SBI証券につなぐ銀行を比べた記事にまとめています。
まず親の口座を作る
子ども名義のポイントでも買える
SBI証券では、子ども名義でもポイントを貯められます。
貯めたポイントは、投資信託の買い付けに使えます。
ただしゼロカンは投信マイレージの対象外なので、持っているだけでポイントは付きません。
ゼロカンは月いくら積み立てる?|100円から月5万円まで
| 毎月 | 18年の積立額 | 600万円に 届くまで |
|---|---|---|
| 1万円 | 216万円 | 届かない |
| 2万円 | 432万円 | 届かない |
| 3万円 | 600万円 (上限) | 約17年 |
| 5万円 | 600万円 (上限) | 10年 |
※運用の増減をふくまない積立額だけの計算です。
金額は100円以上1円単位で決められるのが、SBI証券の今の積立の基本です。
こどもNISAの枠は年60万円で、毎月に直すと月5万円が上限です。
総額の上限は600万円なので、月5万円なら10年で埋まります。
月3万円なら0歳から始めて約17年で届くので、高校卒業までにほぼ埋まる計算です。
児童手当をそのまま積み立てると18年で234万円
| 子どもの年齢 | 児童手当 | 合計 |
|---|---|---|
| 0~2歳(3年) | 月1.5万円 | 54万円 |
| 3~17歳(15年) | 月1万円 | 180万円 |
| 18年の合計 | 234万円 |
※第1子・第2子の児童手当の額で、運用の増減をふくまない計算です。
金額に迷ったら、児童手当をそのまま積み立てる方法が分かりやすいです。
第1子と第2子なら、18年で234万円を積み立てられます。
SBI証券のこどもNISAのページでも、児童手当やお年玉を子どもの資産として管理する使い方が挙げられています。
生活費と分けて自動で入金すれば、手当が入るたびに操作しなくて済みます。
始める年齢で積み立てられる年数が変わる
| 2027年の 年齢 | 買える年数 | 月5万円の 積立額 |
|---|---|---|
| 0歳 | 18年 | 600万円(上限) |
| 6歳 | 12年 | 600万円(上限) |
| 12歳 | 6年 | 360万円 |
| 15歳 | 3年 | 180万円 |
※1月1日時点で18歳になる年の前年までとして計算した目安です。
ゼロカンを新しく買えるのは、1月1日時点で17歳以下のあいだです。
始める年齢が上がるほど、積み立てられる年数は短くなります。
12歳を過ぎた子どもなら、月の額を増やせるかも考えておきましょう。
祖父母のお金を入れるときは贈与になる
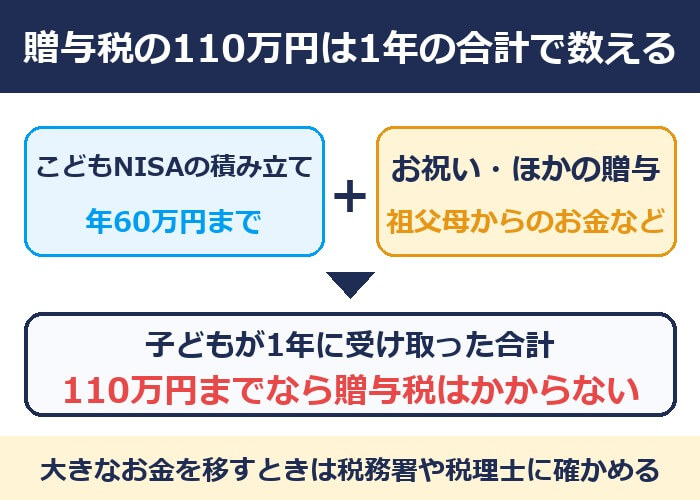
祖父母がお金を出すときも、口座の開設と管理は親権者が行います。
お金は子どもに贈与されたものとして扱うので、年110万円の基礎控除の範囲を意識してください。
ほかのお祝いと合わせて年110万円を超えそうなときは、税務署や税理士に確かめましょう。
月100円から積立OK
ゼロカンで信託報酬はいくら浮く?|月1万円で約2万円
| 積み立て方 | オルカンとの差 |
|---|---|
| 月1万円×18年 | 約2.0万円 |
| 月2.7万円×18年 | 約5.3万円 |
| 月5万円×10年 | 約8.4万円 |
※年5%で増えると仮定し、信託報酬の差だけで計算した目安です。
オルカンの信託報酬と比べると、月1万円を18年で約2万円の差になります。
大きな金額ではありませんが、同じ指数で信託報酬だけが安いので、買える家庭には素直に得です。
ただし差が小さいので、親子の口座を分ける手間と比べて決めても問題ありません。
親が楽天証券で楽天ポイントをためている家庭は、口座を増やす手間も考えましょう。
ゼロカンを買う前に確かめる6つのこと
| 注意点 | 内容 |
|---|---|
| 途中で 終わるとき | 純資産10億円未満や 制度の改廃が条件 |
| 買い方 | 積立だけ (一括では買えない) |
| 引き出し | 12歳になるまで 原則できない |
| 金融機関 | 変更できない |
| 18歳から | 新しく買えない (持っている分は 0.00%のまま) |
| 費用と 値動き | 信託報酬以外の 費用はかかる 元本割れもある |
こどもNISAの投資は積立のみで、まとまったお金を一度に入れることはできません。
12歳になるまでは原則として引き出せないので、近いうちに使うお金は入れないでください。
12歳以降は、教育費などの目的で本人の同意があれば手続きをして引き出せます。
監査の費用や売買の手数料、保管の費用は信託報酬とは別にかかります。
くわしくはゼロカンのデメリットを8つに分けて確かめた記事で説明しています。
値下がりするリスクもある
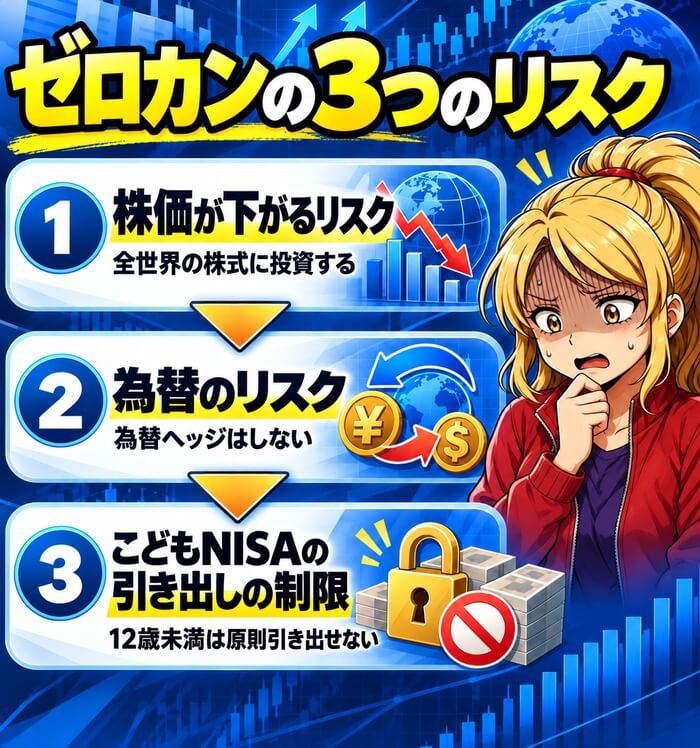
信託報酬が0.00%でも、値上がりが約束されているわけではありません。
世界の株価が下がれば、積み立てた額より減ることもあります。
為替ヘッジをしていないので、円高になると値下がりの原因にもなります。
教育費のように使う時期が近いお金は、別に預金で分けておくと安心です。
18歳からは大人のNISAへ移る
1月1日時点で18歳になる年から、ゼロカンの追加の買い付けはできません。
持っている分は大人のNISAへ移り、信託報酬0.00%のまま持ち続けられます。
同じ指数で続けるなら、SBIオールカントリーを新しく積み立てます。
ゼロカンを買ったあとに確かめる4つのこと
| 時期 | 確かめること |
|---|---|
| 毎月 | 買い付けができたか 入金が足りているか |
| 毎年 | 年60万円の枠と 総額600万円の残り |
| 2027年 11月から | 最初の決算と 運用報告書で 実際の費用を見る |
| 18歳のとき | 大人のNISAへの移行 パスワードの受け取り |
積立を設定したら、最初の数か月は買い付けができたかを確かめてください。
ゼロカンの最初の決算は2027年11月4日で、そのあとの運用報告書で実際の費用が分かります。
子どもが18歳になると、口座は大人の口座に移り、パスワードは子ども本人あてに郵送されます。
新しいパスワードが届くまでは取引できないので、住所の登録も確かめておきましょう。
こどもNISAの予約で現金2,000円がもらえる
| 条件 | 期限 |
|---|---|
| こどもNISAの予約 | 2026年12月30日 |
| クイズに正解して こども口座でエントリー | 2026年12月31日 |
| こどもNISAの口座開設 | 2027年1月4日~ 1月29日 |
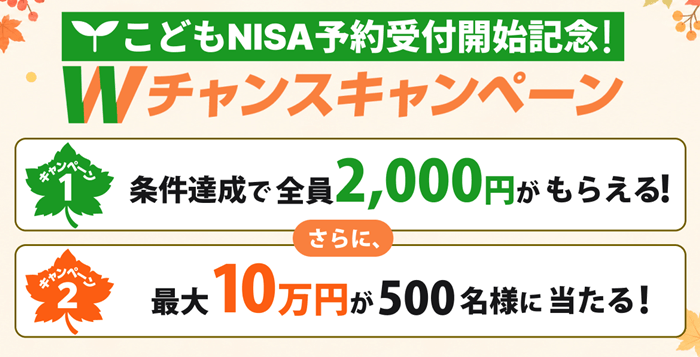
SBI証券の「こどもNISA予約受付開始記念!Wチャンスキャンペーン」では、現金2,000円がもらえます。
親が同じ順番で申し込むので、親の総合口座を早めに作るのが近道です。
口座が1月29日までに開設されることも条件なので、書類は余裕をもって出しましょう。
12月30日まで予約
ゼロカンの買い方でよくある質問
- ゼロカンはいつから買えますか?
- 設定日は2026年11月17日ですが、買えるのはこどもNISAの取り扱いが始まってからです。積立の設定は12月中に始まる予定で、口座は2027年1月から順に開設されます。
- ゼロカンはSBI証券以外でも買えますか?
- 買えません。取り扱いはSBI証券だけです(2026年10月1日の発表時点)。
- 親が楽天証券でNISAをしていても買えますか?
- 買えます。親のNISAは移さず、SBI証券の総合口座だけを作れば、子どものこどもNISAを申し込めます。
- ゼロカンを一括で買えますか?
- 買えません。こどもNISAは積立だけの制度で、ゼロカンも積立専用です。
- ゼロカンはクレカ積立で買えますか?
- 買えません。SBI証券の未成年口座ではクレジットカード決済を使えません。こども口座の現金で買います。
- ゼロカンは月いくらから買えますか?
- SBI証券の投資信託の積立は、おおむね100円以上1円単位で設定できます。こどもNISAの枠は年60万円なので、毎月なら月5万円までです。
- 親のNISAでゼロカンを買えますか?
- 買えません。こどもNISA専用です。親が同じ指数に投資するなら、信託報酬0.055%のSBIオールカントリーを選びます。
- 18歳になったらどうなりますか?
- 新しく買えなくなります。持っている分は大人のNISAへ移り、信託報酬0.00%のまま持ち続けられます。
- 親の銀行口座から入金できますか?
- できます。こども口座へは、子ども本人か登録した親権者の名義から入金できます。
- 祖父母の銀行口座から入金できますか?
- できません。いったん親か子どもの口座に移してから入金します。お金は子どもへの贈与として扱います。
- ゼロカンの積立は途中でやめられますか?
- SBI証券の積立は、設定の変更や解除ができます。こどもNISAの資産は12歳になるまで原則として引き出せません。
まとめ|ゼロカンは親の口座から順に進める
| 手順 | やること | 時期 |
|---|---|---|
| 1 | 親の総合口座を作る | 今から |
| 2 | こども口座と こどもNISAを申し込む | 今から |
| 3 | こどもNISAの口座が開く | 2027年1月 から順に |
| 4 | ゼロカンの積立を設定 | 12月中の 開始予定 |
ゼロカンを買う道は、SBI証券のこどもNISAの1つだけです。
親のNISAは移さず、親の総合口座を作るところから始めてください。
クレカ積立は使えないので、こども口座の現金か、SBIハイパー預金からの自動の入金で準備します。
予約の特典は12月30日までなので、今のうちに申し込みまで進めておきましょう。
まず親の口座から