記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
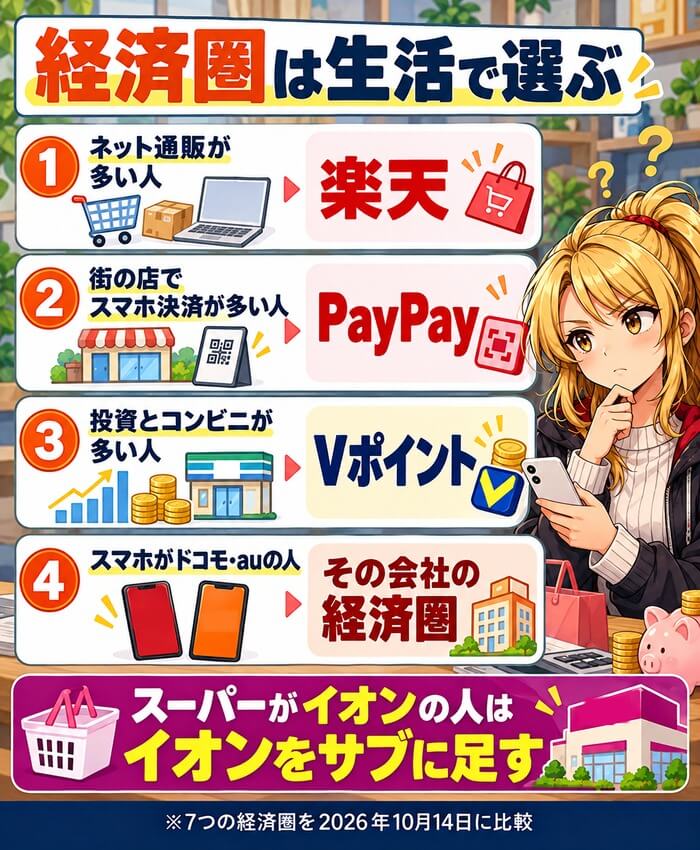
経済圏は、いちばんお金を使う場所とスマホの会社で選ぶのが近道です。
この記事では、楽天・PayPay・Vポイント・ドコモ・au・イオン・JCBの7つを、カードの還元率・クレカ積立・銀行の金利で比べました。
使っている人がいちばん多いのは楽天で、共通ポイントを活用している人の58.8%が楽天ポイントを使っています。
| 経済圏 | カードの 還元率 | クレカ積立 |
|---|---|---|
| 楽天 | 1% | 0.5% |
| PayPay | 1% | 0.7% |
| Vポイント | 0.5% | 0.5% |
| ドコモ | 1% | 1.1% |
| au | 1% | 0.5% |
| イオン | 0.5% | - |
| JCB | 1% | 最大0.5% |
※年会費無料のカードの数字(ドコモの積立だけdカード GOLD)。2026年10月14日確認。
数字だけなら差は小さく、決め手は自分の生活と重なるかどうかです。
ネット通販が多い人は楽天、街の店でスマホ決済が多い人はPayPay、投資を軸にする人はVポイントが合います。
スマホがドコモやauの人は、その会社の経済圏から始めると通信料でもポイントが貯まります。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
利用者は楽天が最多
目次 非表示
- 経済圏おすすめ比較表|7つを同じ軸で並べた
- 経済圏おすすめランキング|使っている人が多い順
- 経済圏はどこがいい?失敗しない選び方4つ
- あなたに合う経済圏の診断|7つの質問
- 楽天経済圏のメリット・デメリット
- PayPay経済圏のメリット・デメリット
- Vポイント経済圏(SBI経済圏)のメリット・デメリット
- ドコモ経済圏のメリット・デメリット
- au経済圏のメリット・デメリット
- イオン経済圏のメリット・デメリット
- JCB経済圏のメリット・デメリット
- 家計の支出に当てはめると年に何ポイント貯まる?
- モデルケースで比較|一人暮らしと家族でいくら貯まる?
- 生活スタイル別のおすすめ経済圏
- 経済圏は1つに絞る?併用する?
- 経済圏選びで失敗しないための注意点6つ
- 経済圏は何から始める?3ステップ
- この記事の調べ方
- 経済圏でよくある質問
- まとめ|経済圏はいちばんお金を使う場所で選ぶ
経済圏おすすめ比較表|7つを同じ軸で並べた
| 経済圏 | ポイント | 中心のカード |
|---|---|---|
| 楽天 | 楽天ポイント | 楽天カード |
| PayPay | PayPay ポイント | PayPayカード |
| Vポイント | Vポイント | 三井住友カード (NL) |
| ドコモ | dポイント | dカード |
| au | Pontaポイント | au PAYカード |
| イオン | WAON POINT | イオンカード |
| JCB | J-POINT | JCBカードW |
※どのカードも年会費は無料です(2026年10月14日)。
経済圏とは、買い物・スマホ・銀行・投資を同じグループのサービスにまとめて、1つのポイントを貯める使い方です。
楽天・PayPay・Vポイント・ドコモ・auの5つは、5大経済圏と呼ばれます。
この記事では、スーパーに強いイオンと、優待店に強いJCBを足した7つを比べます。
ポイント経済圏のしくみ
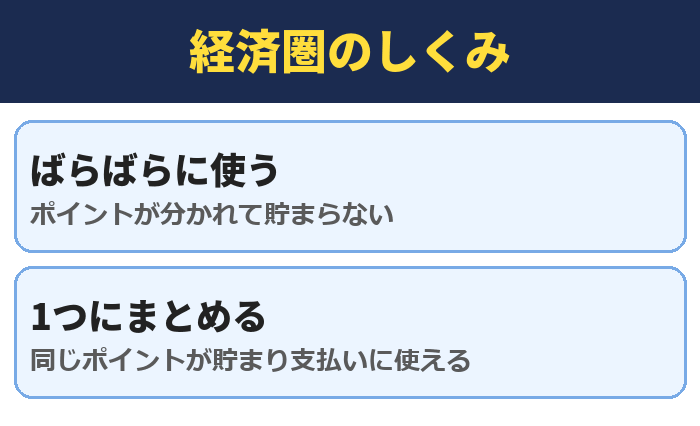
ふつうは、カード・スマホ・銀行で別々のポイントが少しずつ貯まります。
1つの経済圏に寄せると、どの支払いでも同じポイントが貯まり、そのポイントをまた支払いに使えます。
MMD研究所の調査では、経済圏を意識している人は62.6%でした。
3人に2人が、どこかの経済圏を意識して支払い先を選んでいることになります。
クレカ積立と銀行の金利で比べる
| 経済圏 | クレカ積立と 銀行の金利(最大) |
|---|---|
| 楽天 | 積立0.5%(楽天証券) 金利0.74%(楽天銀行) |
| PayPay | 積立0.7%(PayPay証券) 金利0.70%相当(PayPay銀行) |
| Vポイント | 積立0.5%(SBI証券) 金利0.55%(SBI新生銀行) |
| ドコモ | 積立1.1%(マネックス証券) 金利0.51%(ドコモの銀行) |
| au | 積立0.5%(eスマート証券) 金利0.61%(auじぶん銀行) |
※ドコモの積立はdカード GOLDのNISA口座。金利は条件を満たした時の最大。
投資と預金で比べると、クレカ積立はドコモ、銀行の金利は楽天がいちばん高い数字です。
ドコモの1.1%は年会費11,000円のdカード GOLDの数字で、NISA口座なら月10万円まで率が下がりません。
三井住友カード(NL)の0.5%は、カードを年に10万円以上使った人の数字です。
イオンとJCBは、買い物の割引とポイントが中心の経済圏なので、この表には入れていません。
スマホ・ネット通販・街の店で比べる
| 経済圏 | スマホと 強い買い物 |
|---|---|
| 楽天 | 楽天モバイル 楽天市場 |
| PayPay | ソフトバンク・ワイモバイル Yahoo!ショッピング |
| Vポイント | スマホの決まりなし コンビニ・飲食店 |
| ドコモ | ドコモ・ahamo d払いの店 |
| au | au・UQ mobile Pontaの店 |
| イオン | イオンモバイル イオン・マックスバリュ |
| JCB | スマホの決まりなし スターバックスなどの優待店 |
※強い買い物は、各社の公式がポイントを上乗せしている所です。
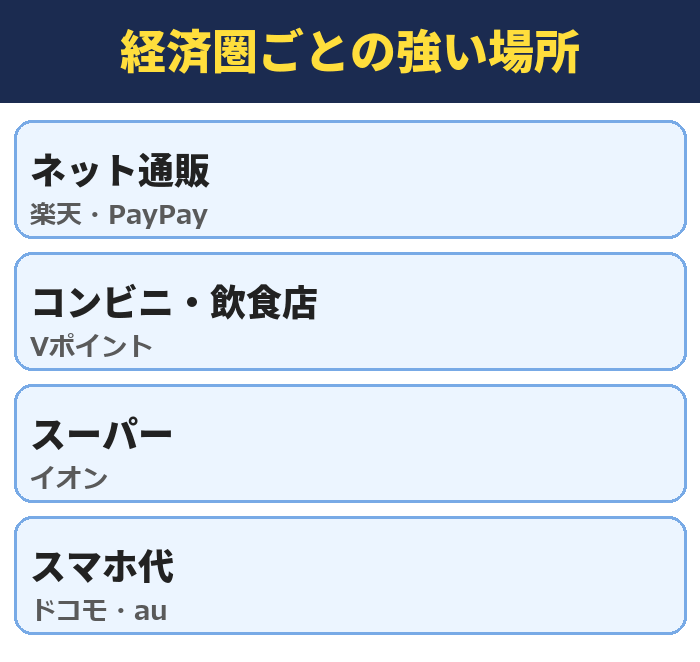
スマホの会社が決まっている人は、その会社の経済圏がいちばん始めやすいです。
VポイントとJCBはスマホの会社を選ばないので、どの回線の人でも使えます。
買い物では、楽天は楽天市場、PayPayはYahoo!ショッピング、イオンはスーパーと、強い場所がはっきり分かれています。
積立でポイント
買い物の還元率を一覧で比べる
| 経済圏 | ふだんの買い物と 上がる場所 |
|---|---|
| 楽天 | 1% 楽天市場は最大18.5倍 |
| PayPay | 1%(最大1.5%) Yahoo!ショッピング最大5% |
| Vポイント | 0.5% コンビニ・飲食店は7% |
| ドコモ | 1% ドコモの料金は10%(GOLD) |
| au | 1% auじぶん銀行の金利0.61% |
| イオン | 0.5% イオンの店は1%・月2回5%OFF |
| JCB | 1% 優待店は最大10.5% |
※年会費無料のカードの数字。ドコモの10%だけdカード GOLD。
ふだんの買い物の還元率は、0.5%か1%のどちらかです。
差が出るのは、経済圏ごとの「上がる場所」をどれだけ使うかです。
たとえば月2万円をコンビニで払う人は、Vポイントの7%で月1,400ポイントになります。
同じ2万円を1%のカードで払うと200ポイントなので、差は月1,200ポイントです。
経済圏おすすめランキング|使っている人が多い順
| 順位 | 経済圏 | 活用している人 |
|---|---|---|
| 1位 | 楽天 | 58.8% |
| 2位 | PayPay | 41.7% |
| 3位 | Vポイント | 41.1% |
| 4位 | ドコモ | 40.4% |
| 5位 | au | 38.4% |
| 6位 | イオン | 調査に数字なし |
| 7位 | JCB | 調査の対象外 |
※MMD研究所「2026年7月ポイント経済圏のサービス利用に関する調査」(25,000人)。
順位は、MMD研究所が2026年7月に25,000人へ聞いた「現在活用している共通ポイント」の割合で付けました。
1位は楽天ポイントの58.8%で、2位のPayPayポイントより17.1ポイント高い数字です。
イオンとJCBは同じ質問に数字がないので、5つのあとに置いています。
順位は使っている人の多さで、自分に合うかどうかは下の選び方で確かめてください。
1位:楽天経済圏|ネット通販に強い
楽天経済圏は、楽天市場の買い物でポイントが大きく増えます。
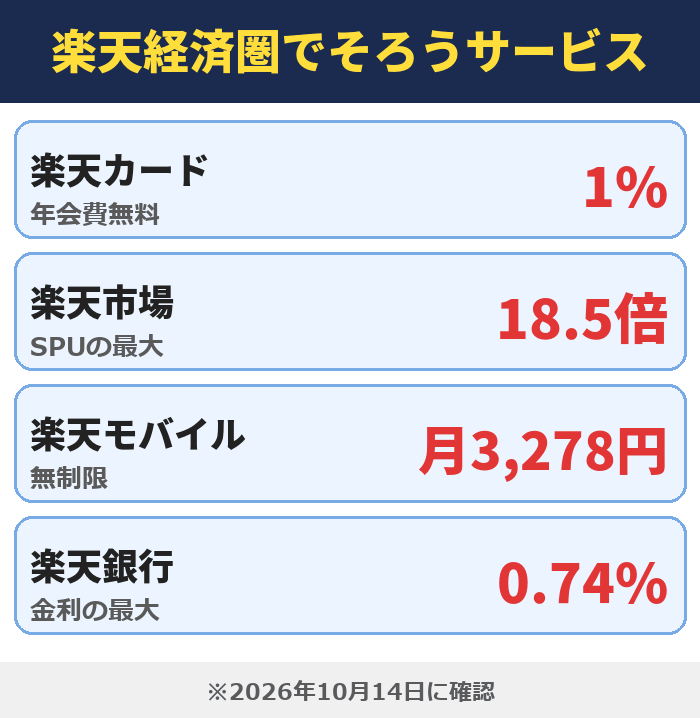
楽天カードや楽天モバイルを使うほど倍率が上がるSPUは、最大18.5倍です。
銀行・証券・スマホ・電気までそろっていて、生活の支払いを1つにまとめやすい経済圏です。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
SPUは最大18.5倍
2位:PayPay経済圏|街の店のスマホ決済に強い
PayPay経済圏は、街の店でのスマホ決済が中心です。
PayPayカードは年会費無料で基本1%、条件を満たすと最大1.5%まで上がります。
ソフトバンクとワイモバイルの人は、スマホ代もPayPayカードでまとめられるので相性がよい経済圏です。
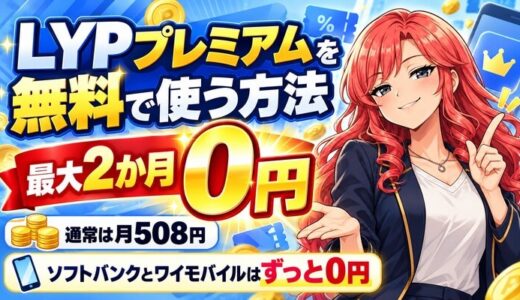
Yahoo!ショッピングでよく買う人は、LYPプレミアムに入ると会員の特典でポイントが+2%上乗せされます(上限は月5,000ポイント)。
最大2か月は0円
3位:Vポイント経済圏|投資とコンビニに強い
Vポイント経済圏は、三井住友カードとSBI証券の組み合わせが軸です。
対象のコンビニと飲食店では、スマホのタッチ決済で7%のポイントが付きます。
スマホの会社を選ばないので、ほかの経済圏と合わせて使う人も多いです。
投資とコンビニに強い
4位:ドコモ経済圏|ドコモとahamoの人向け
ドコモ経済圏は、ドコモとahamoのスマホ代を軸にdポイントを貯めます。
dカード GOLDなら、ドコモの料金の10%がポイントで戻ります。
ahamoは30GBで月額2,970円(税込)です。
※2026/12/1より料金改定。詳しくはahamoサイトへ。
- ドコモmini:スマホがセット割の中心
- ドコモ光:セット割で月1,210円割引+最大11万8千円相当の特典
- dカード:dカード払いで月220~550円割引
- ドコモでんき:電気もセット割で月110円割引
30GBで2,970円
5位:au経済圏|銀行の金利に強い
au経済圏は、auじぶん銀行の金利とPontaポイントが強みです。
au PAYとau PAYカードと証券会社をつなぐと、普通預金の金利は最大年0.61%になります。
auとUQ mobileの人は、スマホ代の支払いでもPontaポイントが貯まります。
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- au PAYカード:ゴールドの新規入会+利用で最大1.5万pt
- auじぶん銀行:普通金利が業界トップクラス
金利は最大0.61%
6位:イオン経済圏|スーパーの買い物に強い
イオン経済圏は、イオンとマックスバリュの買い物で得をします。
イオンカードなら対象の店でポイントが2倍の1%になり、毎月20日と30日は買い物代金が5%OFFです。
ポイントより、買い物そのものが安くなるのが特徴です。
20日と30日は5%OFF

7位:JCB経済圏|スターバックスなどの優待店に強い
JCB経済圏は、年会費無料のJCBカードWを軸にJ-POINTを貯めます。
いつでもポイント2倍の1%で、優待店では最大10.5%まで上がります。
入会できるのは18歳から39歳までで、スマホや銀行のサービスはありません。
この記事ではJCBの申込先は紹介していないので、気になる人はJCBの公式サイトで確かめてください。
- 松井証券:口座開設+条件達成で2,000pt
- JCBカード:新規発行+条件達成で最大2.4万円分
- MATSUI Bank:金利最大0.75%
経済圏はどこがいい?失敗しない選び方4つ
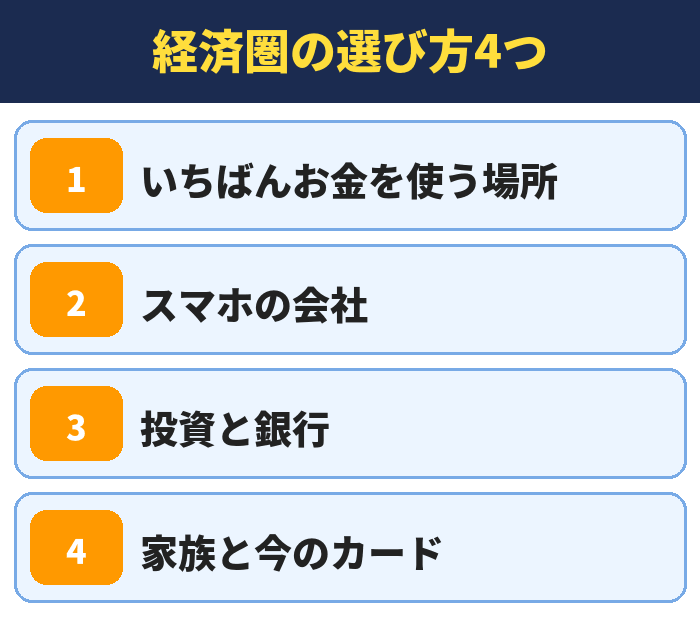
経済圏は、4つの順番で見ると選びやすくなります。
還元率の高さより、自分の支払いと重なる場所が多いかどうかが大事です。
重なる場所が多いほど、何もしなくてもポイントが貯まるようになります。
①いちばんお金を使う場所で選ぶ
まず、毎月いちばんお金を使っている場所を書き出します。
ネット通販が多い人は楽天かPayPay、スーパーが多い人はイオンが合います。
コンビニと飲食店が多い人は、タッチ決済で7%が付くVポイントが向いています。
②スマホの会社に合わせる
スマホ代は毎月かならず払うので、スマホの会社に経済圏を合わせると取りこぼしが減ります。
ドコモとahamoはドコモ、auとUQ mobileはau、ソフトバンクとワイモバイルはPayPay、楽天モバイルは楽天です。
ポイントのためだけに回線を替えるのは、料金とつながりやすさを比べてからにしてください。
③投資と銀行をどこまでまとめるか決める
新NISAの積立をするなら、クレカ積立のポイントも比べます。
月5万円を積み立てると、0.5%なら年3,000ポイント、1.1%なら年6,600ポイントです。
預金が多い人は、銀行の金利が高い楽天・PayPay・auも候補になります。
④家族と今のカードを確かめる
経済圏は、家族で同じ所に寄せると効果が大きくなります。
スマホの家族割やカードの家族カードで、ポイントを1つにまとめられるからです。
すでに持っているカードのポイントが使える経済圏なら、貯めた分をそのまま生かせます。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
あなたに合う経済圏の診断|7つの質問
| 質問 | 「はい」の人 |
|---|---|
| 楽天市場で月に 1回以上買う | 楽天 |
| 支払いはほぼ スマホ決済 | PayPay |
| 新NISAやコンビニの 支払いが多い | Vポイント |
| スマホが ドコモ・ahamo | ドコモ |
| スマホが au・UQ mobile | au |
| 買い物はイオンか マックスバリュ | イオン |
| スタバやセブン‐ イレブンをよく使う | JCB |
※上から順に見て、最初に「はい」になった所がメインの候補です。
上の表を上から順に見て、最初に当てはまった所がメインの候補です。
2つ以上当てはまった人は、1つ目をメイン、2つ目をサブにします。
どれにも当てはまらない人は、使っている人がいちばん多い楽天から始めると、使える店やサービスで困りにくいです。
楽天経済圏のメリット・デメリット
| 項目 | 中身 |
|---|---|
| カード | 楽天カード 年会費無料・1% |
| 通販 | 楽天市場 SPU最大18.5倍 |
| スマホ | 楽天モバイル 無制限で月3,278円 |
| 積立 | 楽天証券 0.5% |
| 銀行 | 楽天銀行 最大0.74% |
※公式ページとこのサイトの確認済みの数字(2026年10月14日)。
楽天経済圏は、サービスの数がいちばん多い経済圏です。
カード・通販・スマホ・証券・銀行が1つのIDでつながります。
楽天市場の買い物は、使うサービスが増えるほど倍率が上がり、最大18.5倍になります。
メリット:楽天市場のポイントが大きく増える
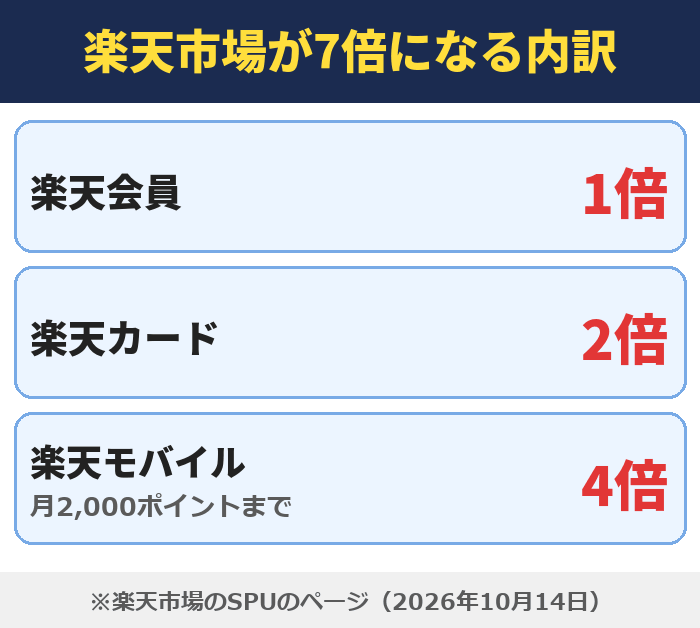
楽天モバイルを契約すると、楽天市場のポイントが+4倍になります。
楽天会員の1倍と楽天カードの2倍を足すと、合計は7倍です。
セールの買い回りを重ねると、さらに上乗せされます。
デメリット:決まりの変更が多い
楽天経済圏は、ポイントの決まりがよく変わります。
楽天モバイルの+4倍は月2,000ポイントまでで、楽天市場のふるさと納税はSPUの対象外です。
変更についていくのが大変だと感じて、ほかへ移る人もいます。
やめた人の理由は楽天経済圏をやめた理由と乗り換え先にまとめています。
楽天の始め方|3ステップ
- 楽天カードを作る
- 楽天銀行を引き落とし口座にする
- 楽天モバイルか楽天証券を足す
楽天は、楽天カードから始めます。
楽天銀行を引き落とし口座にすると、楽天市場の倍率が+0.3倍上がります。
スマホを替えられる人は楽天モバイル、投資をする人は楽天証券を足します。
向いている人:ネット通販が生活の中心の人
向いているのは、楽天市場で日用品や食品をまとめて買う人です。
月に3万円以上買う人は、楽天モバイルの+4倍だけで月1,200ポイントが上乗せされます。
楽天市場をほとんど使わない人は、ほかの経済圏のほうが合います。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
楽天市場が+4倍
PayPay経済圏のメリット・デメリット
| 項目 | 中身 |
|---|---|
| カード | PayPayカード 年会費無料・1% |
| 通販 | Yahoo!ショッピング 毎日最大5% |
| スマホ | ソフトバンク ワイモバイル |
| 積立 | PayPay証券 0.7% |
| 銀行 | PayPay銀行 最大0.70%相当 |
※公式ページで10月10日に確認。銀行はポイント分をふくむ数字です。
PayPay経済圏は、PayPayのアプリが中心です。
支払い・カード・銀行・証券がアプリからつながります。
Yahoo!ショッピングでは、毎日最大5%のポイントが付きます。
メリット:使える店が多く、ポイントを使いやすい
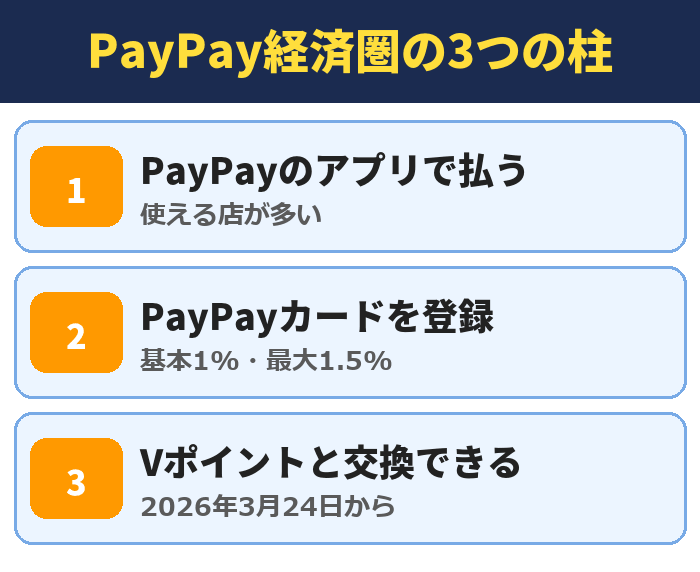
PayPayは小さな店でも使えることが多く、貯めたポイントをすぐ支払いに回せます。
PayPayカードで払うPayPayクレジットなら、条件を満たすと最大1.5%になります。
2026年3月24日からは、PayPayポイントとVポイントを同じ価値で交換できるようになりました。
デメリット:還元率を上げる条件を追うと疲れる
最大1.5%にするには、毎月の回数と金額の条件があります。
条件を満たすために買い物を増やすと、節約になりません。
ふだんの支払いをPayPayに寄せるだけにして、基本の1%で考えるのが無理のない使い方です。
PayPayの始め方|3ステップ
- PayPayのアプリを入れる
- PayPayカードを作ってアプリに登録する
- Yahoo!ショッピングとPayPay銀行を足す
PayPayは、アプリとPayPayカードの2つで始められます。
MMD研究所の調査でも、PayPay経済圏を意識したきっかけは「QR・バーコード決済」が42.6%で最多でした。
通販はYahoo!ショッピング、預金はPayPay銀行を足していきます。
向いている人:ソフトバンクとワイモバイルの人
向いているのは、ソフトバンクかワイモバイルを使っている人です。
スマホ代をPayPayカードで払うと、毎月の料金でもポイントが貯まります。
ソフトバンクとワイモバイルの人は、対象のプランならLYPプレミアムを追加料金なしで使えます。
ほかの会社のスマホの人も、ウェブ版から登録すると最大2か月は無料で、そのあとは月508円です。
Yahoo!ショッピングでは、会員の特典でポイントが+2%上乗せされます(上限は月5,000ポイント)。
買い物で+2%上乗せ
Vポイント経済圏(SBI経済圏)のメリット・デメリット
| 項目 | 中身 |
|---|---|
| カード | 三井住友カード(NL) 年会費無料・0.5% |
| コンビニ | 対象の店で タッチ決済7% |
| スマホ | 決まりなし |
| 積立 | SBI証券 0.5% |
| 銀行 | SBI新生銀行0.55% 三井住友銀行0.40% |
※公式ページとこのサイトの確認済みの数字(2026年10月14日)。
Vポイント経済圏は、三井住友カード・SBI証券・銀行の3つで作ります。
SBI経済圏とも呼ばれ、投資をする人に選ばれています。
基本の還元率は0.5%ですが、対象のコンビニと飲食店では7%になります。
メリット:コンビニと飲食店で7%
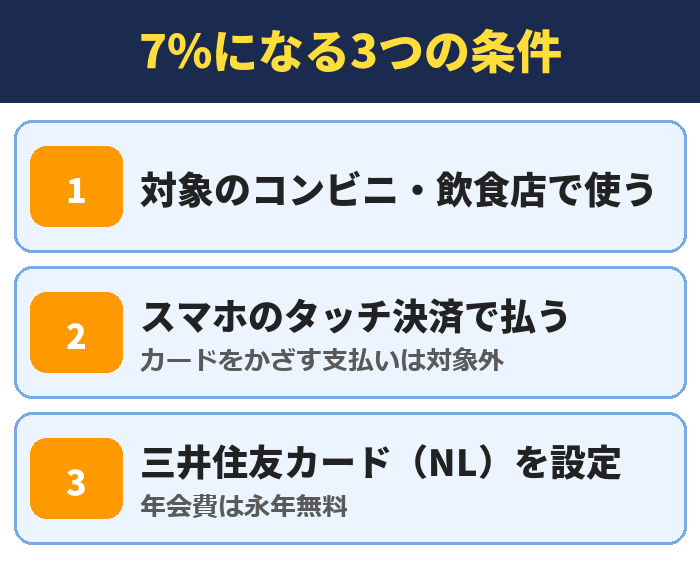
7%になるのは、スマホのタッチ決済かモバイルオーダーで払った時です。
家族の登録やアプリの利用を重ねると、最大20%まで上がります。
カードを年に100万円使うと、ゴールドカードに年会費永年無料で切り替える案内が届きます。
デメリット:ふだんの買い物は0.5%
対象の店のほかでは、還元率は0.5%です。
カードそのものをかざした支払いは7%の対象にならず、スマホに設定する手間がかかります。
ネット通販のモールがないので、買い物はほかの経済圏と合わせる人が多いです。
Vポイントの始め方|3ステップ
- 三井住友カード(NL)を作る
- スマホにカードを設定してタッチ決済を使う
- SBI証券でクレカ積立を始める
Vポイントは、三井住友カード(NL)から始めます。
スマホにカードを設定すると、対象の店で7%のタッチ決済が使えます。
新NISAをする人は、SBI証券のクレカ積立を足します。
向いている人:新NISAとコンビニをよく使う人
向いているのは、新NISAの積立をしたい人と、コンビニをよく使う人です。
SBI証券・三井住友カード・SBI新生銀行をそろえると、特典は最大47,200円分あります。
くわしい始め方はSBI経済圏の攻略ランキングにまとめています。
特典は最大4.7万円分
ドコモ経済圏のメリット・デメリット
| 項目 | 中身 |
|---|---|
| カード | dカード 年会費無料・1% |
| スマホ | ドコモ・ahamo ドコモ光 |
| 通信料 | dカード GOLDで 10% |
| 積立 | マネックス証券 GOLDは1.1% |
| 銀行 | ドコモの銀行 0.51% |
※このサイトの確認済みの数字(2026年10月14日)。GOLDの年会費は11,000円です。
ドコモ経済圏は、ドコモの回線を使う人のための経済圏です。
スマホ・光回線・カード・証券・銀行でdポイントが貯まります。
dカード GOLDなら、ドコモの料金の10%がポイントで戻ります。
メリット:スマホ代と積立でポイントが貯まる
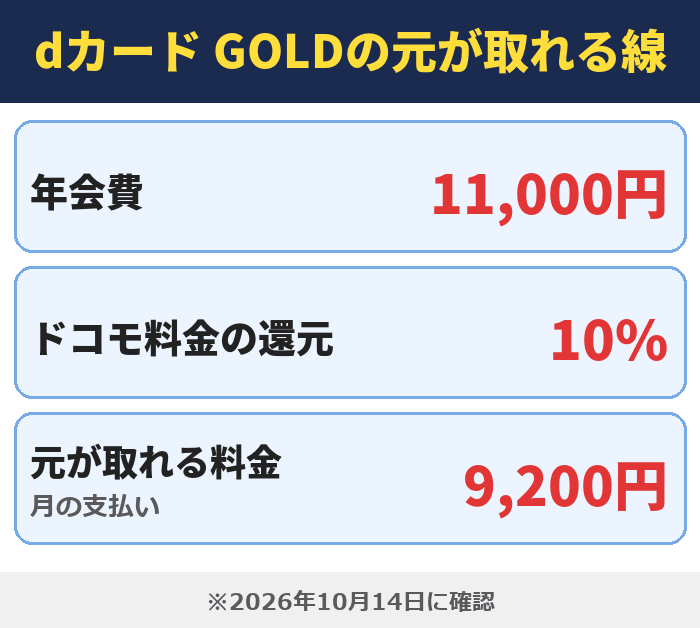
dカード GOLDは、月9,200円の料金を払う人なら年会費の元が取れます。
マネックス証券のクレカ積立は、dカード GOLDのNISA口座で1.1%です。
月5万円の積立なら、年に6,600ポイントが貯まります。
積立は1.1%
ドコモの始め方|3ステップ
- dカードを作る
- スマホ代と光回線の支払いをdカードにする
- マネックス証券とドコモの銀行を足す
ドコモは、dカードでスマホ代を払う所から始めます。
年会費無料のdカードでも、買い物は1%のポイントが付きます。
ドコモの料金が月9,200円をこえる人は、dカード GOLDに替えると得になります。
デメリット:ドコモの回線がないと強みが出ない
10%の還元は、ドコモの料金に付くものです。
ahamoは還元の形が違うので、dカード GOLDを持つ前に公式の説明を確かめてください。
ドコモの回線を使わない人は、サブの経済圏として使うのが現実的です。
向いている人:家族でドコモを使っている人
向いているのは、家族でドコモを使い、家の光回線もドコモ光にできる人です。
スマホと光回線をまとめると、スマホ代が月1,210円安くなります。
1人で使う人は、30GBで月額2,970円(税込)のahamoが候補です。
※2026/12/1より料金改定。詳しくはahamoサイトへ。
- ドコモmini:スマホがセット割の中心
- ドコモ光:セット割で月1,210円割引+最大11万8千円相当の特典
- dカード:dカード払いで月220~550円割引
- ドコモでんき:電気もセット割で月110円割引
30GBで2,970円
au経済圏のメリット・デメリット
| 項目 | 中身 |
|---|---|
| カード | au PAYカード 年会費無料・1% |
| スマホ | au UQ mobile |
| 積立 | eスマート証券 0.5% |
| 銀行 | auじぶん銀行 通常0.41% |
| 金利の優遇 | まとめて最大 0.61% |
※公式ページで確認(金利は2026年8月1日時点の表示)。
au経済圏は、Pontaポイントが貯まる経済圏です。
au PAY・au PAYカード・auじぶん銀行・三菱UFJ eスマート証券を組み合わせます。
いちばんの強みは、auじぶん銀行の金利です。
メリット:つなぐだけで金利が上がる
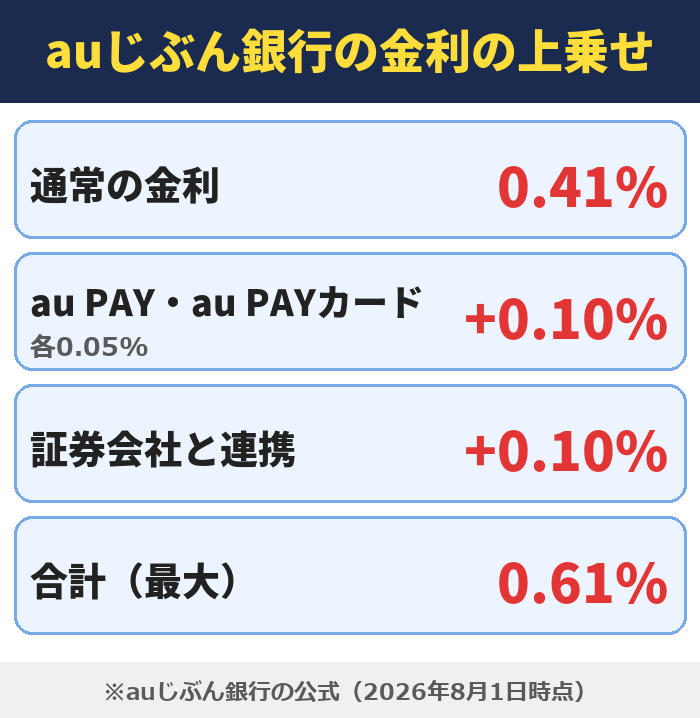
auじぶん銀行の普通預金は、通常でも年0.41%です。
au PAYで0.05%、au PAYカードの引き落としで0.05%、証券会社との連携で0.10%が上乗せされます。
3つともつなぐと、合計は最大年0.61%です。
100万円を1年預けると、税引き前で6,100円の利息になります。
auの始め方|3ステップ
- auじぶん銀行の口座を作る
- au PAYとau PAYカードを銀行につなぐ
- 三菱UFJ eスマート証券をつなぐ
auは、auじぶん銀行の口座から始めます。
つなぐサービスが1つ増えるたびに、金利が0.05%から0.10%上がります。
MMD研究所の調査では、au経済圏を意識したきっかけは「モバイル通信」が23.6%で最多でした。
デメリット:ネット通販の柱が弱い
au経済圏には、楽天市場やYahoo!ショッピングのような大きな通販のモールがありません。
クレカ積立もau PAYカードで0.5%と、ドコモやPayPayより低めです。
買い物でたくさん貯めたい人には、物足りない経済圏です。
向いている人:預金が多い人とauの人
向いているのは、預金を置いておく銀行を探している人です。
auやUQ mobileの人は、スマホ代でもPontaポイントが貯まります。
銀行だけ使い、買い物はほかの経済圏に任せる使い方もできます。
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- au PAYカード:ゴールドの新規入会+利用で最大1.5万pt
- auじぶん銀行:普通金利が業界トップクラス
金利は最大0.61%
三菱UFJ銀行を使う人は三菱UFJのセットもある
三菱UFJ eスマート証券は、三菱UFJグループの証券会社です。
ふだん三菱UFJ銀行や三菱UFJカードを使っている人は、同じグループの3つをそろえる形でも始められます。
預金の金利を重く見る人はauのセット、今の銀行を変えたくない人は三菱UFJのセットが合います。
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- 三菱UFJカード:新規発行+条件達成で10,000円相当
- 三菱UFJ銀行:アプリで口座開設+残高10万円で20,000円(11/27まで)
イオン経済圏のメリット・デメリット
| 項目 | 中身 |
|---|---|
| カード | イオンカード 年会費無料・0.5% |
| 対象の店 | ポイント2倍の1% |
| 20日・30日 | 買い物代金が 5%OFF |
| 毎月10日 | AEON Payで ポイント10倍 |
| 55歳以上 | 毎月15日も 5%OFF |
※イオンカードの公式ページ(2026年10月14日)。
イオン経済圏は、WAON POINTが貯まる経済圏です。
イオン・マックスバリュ・ダイエーなどの対象の店で、ポイントがいつでも2倍になります。
毎月20日と30日のお客さま感謝デーは、買い物代金が5%OFFです。
メリット:食費がそのまま安くなる
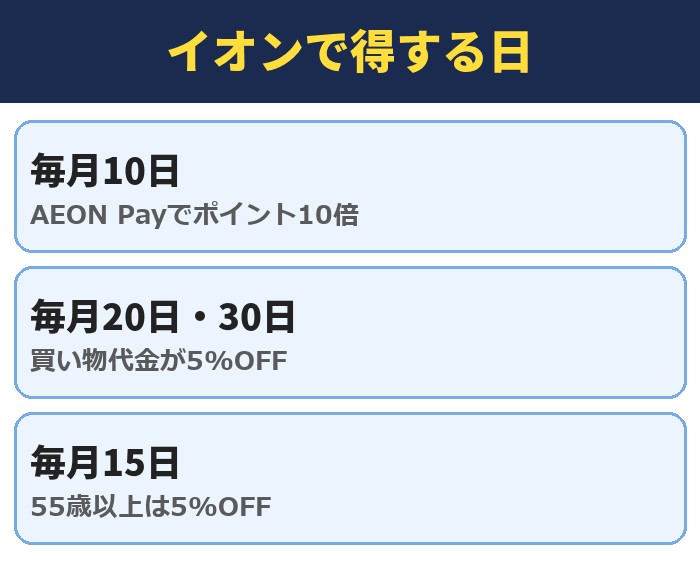
5%OFFは、ポイントではなく値引きです。
月に4万円の食費のうち1万円を感謝デーに買うと、年に6,000円安くなります。
イオンシネマの映画料金も、いつでも300円引きになります。
イオンの始め方|3ステップ
- イオンカードを作る
- 20日と30日にまとめて買う
- AEON Payをスマホに入れる
イオンは、イオンカード1枚で始められます。
毎月20日と30日に買い物を寄せるだけで、5%OFFになります。
毎月10日は、AEON Payのスマホ決済でポイントが基本の10倍です。
デメリット:イオンの店を使わないと0.5%
イオングループのほかの店では、還元率は0.5%のままです。
近くにイオンの店がない人は、強みを生かせません。
投資や銀行の金利で選ぶ人には、向いていません。
向いている人:スーパーがイオンかマックスバリュの人
向いているのは、ふだんのスーパーがイオングループの人です。
カードを年に50万円使うと、年会費無料のゴールドカードの対象になります。
映画をよく観る人の選び方はイオンカード(ミニオンズ)の注意点にまとめています。
20日と30日は5%OFF
JCB経済圏のメリット・デメリット
| 項目 | 中身 |
|---|---|
| カード | JCBカードW 年会費無料・1% |
| 入会 | 18歳から39歳まで |
| 優待店 | 最大10.5% |
| ポイント | J-POINT 1ポイント最大1円 |
| 積立 | 最大0.5% |
※JCBの公式ページ(2026年10月14日)。
JCB経済圏は、JCBカードWでJ-POINTを貯める使い方です。
J-POINTは2026年1月13日に始まった新しいポイントで、1ポイントが最大1円分になります。
カードはいつでもポイント2倍で、優待店では最大10.5%まで上がります。
メリット:優待店でポイントが増える
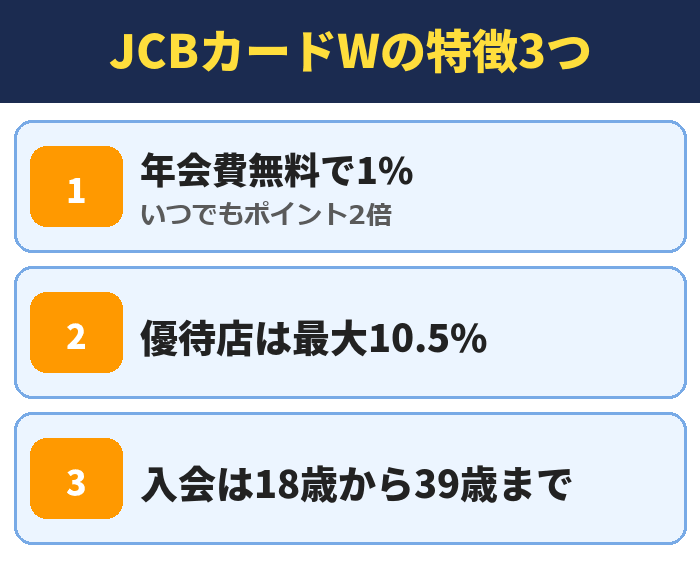
優待店には、スターバックスやセブン‐イレブンなどがあります。
スターバックスは、カードへのオンライン入金やオートチャージが対象です。
J-POINTはAmazonの買い物にそのまま使えます。
JCBの始め方|3ステップ
- JCBカードWを作る
- よく使う優待店を公式で確かめる
- 貯まったJ-POINTを支払いに使う
JCBは、JCBカードWを作るだけで始められます。
どこで使っても1%で、優待店ではさらに上がります。
優待店と倍率は入れ替わるので、使う前に公式で確かめてください。
デメリット:スマホと銀行がない
JCBには、スマホや銀行のサービスがありません。
JCBカードWに入会できるのは39歳までです。
生活をまるごとまとめる経済圏ではなく、サブの1枚として使う形になります。
向いている人:優待店をよく使う39歳までの人
向いているのは、スターバックスなどの優待店をよく使う人です。
J-POINTはAmazonの支払いに使えるので、Amazonで買うことが多い人にも合います。
40歳以上の人は入会できないので、ほかの経済圏から選んでください。
- 松井証券:口座開設+条件達成で2,000pt
- JCBカード:新規発行+条件達成で最大2.4万円分
- MATSUI Bank:金利最大0.75%
家計の支出に当てはめると年に何ポイント貯まる?
| 還元率 | 1か月 | 1年 |
|---|---|---|
| 0.5% | 1,570 | 18,840 |
| 1% | 3,140 | 37,680 |
| 1.5% | 4,710 | 56,520 |
※単位はポイント。消費支出 月314,001円(総務省 家計調査 2025年平均)で計算。
総務省の家計調査では、2人以上の世帯の消費支出は月314,001円です。
全部を1%のカードで払うと、年に37,680ポイント貯まります。
0.5%のカードとの差は、年に18,840ポイントです。
家賃のようにカードで払えない支出もあるので、実際はこの半分ほどが目安になります。
クレカ積立は月5万円で年3,000から6,600ポイント
| 組み合わせ | 率 | 1年 |
|---|---|---|
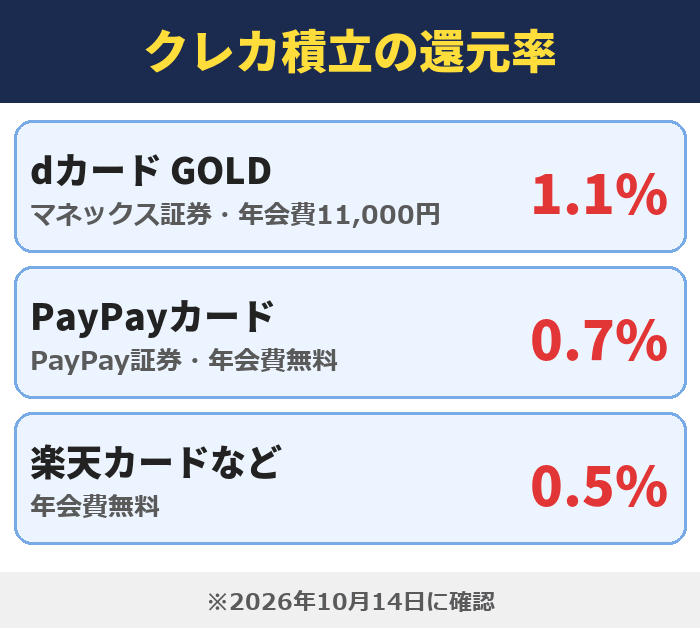
| マネックス証券 dカード GOLD | 1.1% | 6,600 |
| PayPay証券 PayPayカード | 0.7% | 4,200 |
| 楽天証券 楽天カード | 0.5% | 3,000 |
| SBI証券 三井住友カード(NL) | 0.5% | 3,000 |
| eスマート証券 au PAYカード | 0.5% | 3,000 |
※単位はポイント。月5万円を1年。dカード GOLDは年会費11,000円。
クレカ積立で比べると、月5万円の積立で年に3,000から6,600ポイントの差が出ます。
いちばん高いのはdカード GOLDですが、年会費が11,000円かかります。
年会費無料のカードだけで比べると、PayPayカードの0.7%がいちばん高い数字です。
投資信託は値下がりすることもあるので、ポイントの率だけで積立の金額を決めないでください。
積立でポイント
銀行は100万円で年4,000円から7,400円
| 銀行 | 金利(最大)と 100万円の利息 |
|---|---|
| 楽天銀行 | 0.74% 7,400円 |
| PayPay銀行 | 0.70%相当 7,000円 |
| auじぶん銀行 | 0.61% 6,100円 |
| SBI新生銀行 | 0.55% 5,500円 |
| ドコモの銀行 | 0.51% 5,100円 |
| 三井住友銀行 | 0.40% 4,000円 |
※税引き前の1年ぶん。PayPay銀行はポイント分をふくみます。
100万円を1年預けた時の利息は、4,000円から7,400円です。
いちばん高い楽天銀行と三井住友銀行の差は、年に3,400円あります。
金利は条件を満たした時の最大なので、自分が条件に合うかを公式で確かめてください。
銀行ごとの条件は銀行おすすめランキングにまとめています。
年会費のあるカードは何が変わる?
| カード | 年会費 | 変わる所 |
|---|---|---|
| 楽天ゴールド カード | 2,200円 | 積立0.75% |
| 楽天プレミアム カード | 11,000円 | 積立1% |
| 三井住友カード ゴールド(NL) | 5,500円 | 積立 最大1.0% |
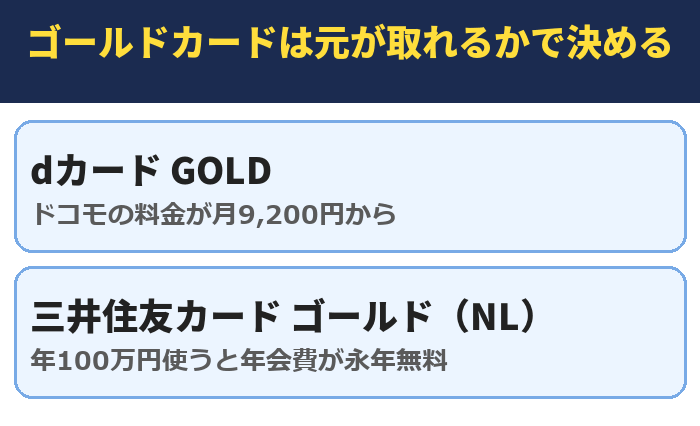
| dカード GOLD | 11,000円 | ドコモ料金10% 積立1.1% |
| dカード PLATINUM | 29,700円 | 積立 最大3.1% |
※三井住友カード ゴールド(NL)は年100万円の利用で翌年から年会費が永年無料。
年会費のあるカードは、クレカ積立と通信料の率が上がります。
月10万円を積み立てる人なら、0.5%と1.1%の差は年に7,200ポイントです。
三井住友カード ゴールド(NL)は、年に100万円使うと翌年から年会費がかかりません。
最初は年会費無料のカードで始め、使う金額が増えてから切り替えれば間に合います。
積立は1.1%
モデルケースで比較|一人暮らしと家族でいくら貯まる?
| 経済圏 | 1か月 | 1年 |
|---|---|---|
| Vポイント | 2,200 | 26,400 |
| PayPay | 1,710 | 20,520 |
| 楽天 | 1,650 | 19,800 |
※単位はポイント。支払い月15万円(コンビニと飲食店2万円)・積立月3万円。
一人暮らしの例では、Vポイントがいちばん多く貯まりました。
コンビニと飲食店の2万円に7%が付き、残りの13万円が0.5%、積立の3万円が0.5%という計算です。
PayPayは支払い1%と積立0.7%、楽天は支払い1%と積立0.5%で計算しています。
コンビニをほとんど使わない人は、Vポイントが月900ポイントまで下がり、順位が逆になります。
家族の例|楽天市場とドコモの料金で比べる
| 経済圏 | 1か月 | 1年 |
|---|---|---|
| 楽天 | 4,300 | 51,600 |
| ドコモ (GOLD) | 3,850 | 46,200 |
| ドコモ (年会費を 引いた後) | 2,933 | 35,200 |
※単位はポイント。支払い月25万円。GOLDはdカード GOLD。
家族の例では、楽天市場で月3万円買う家庭なら楽天が上でした。
楽天は、楽天市場の3万円が7倍、残りの22万円が1%という計算で、楽天モバイルの契約が前提です。
ドコモは、料金の1.5万円が10%、残りの23.5万円が1%で、年会費の11,000円を引くと年35,200ポイントになります。
楽天市場を使わない家庭は楽天が月2,500ポイントに下がるので、ドコモのほうが上になります。
計算から分かること
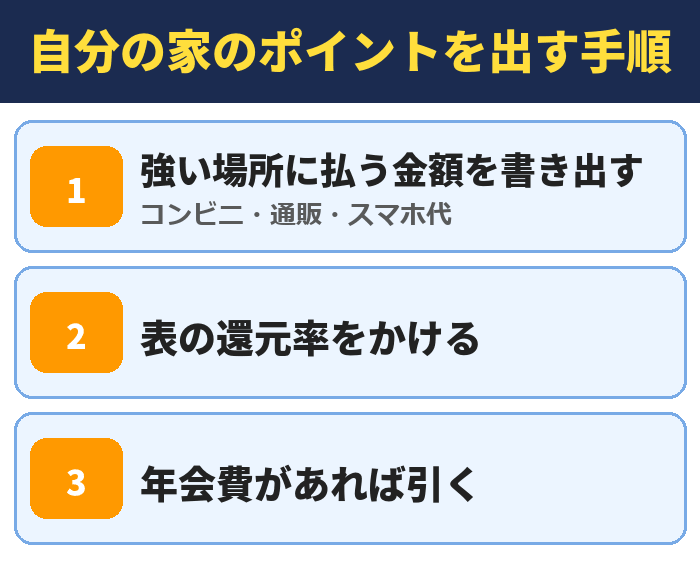
2つの例で分かるのは、強い場所を使う金額で順位が入れ替わることです。
コンビニ・楽天市場・ドコモの料金のどれにいくら払っているかを、先に書き出してください。
その金額に上の表の率をかけると、自分の家の年のポイントが出せます。
投資とコンビニに強い
生活スタイル別のおすすめ経済圏
| 生活スタイル | 候補 |
|---|---|
| 一人暮らし | Vポイント PayPay |
| 家族 | イオン・楽天 ドコモ・au |
| 投資・新NISA | Vポイント ドコモ・楽天 |
| ネット通販 | 楽天 PayPay |
| スーパー・日用品 | イオン |
※候補は、上の比較表の数字から選びました。
経済圏は、暮らし方で向き不向きが変わります。
自分に近い所を1つ選び、その候補から始めてください。
2つの暮らし方に当てはまる人は、メインとサブに分けます。
一人暮らしはコンビニと積立で選ぶ
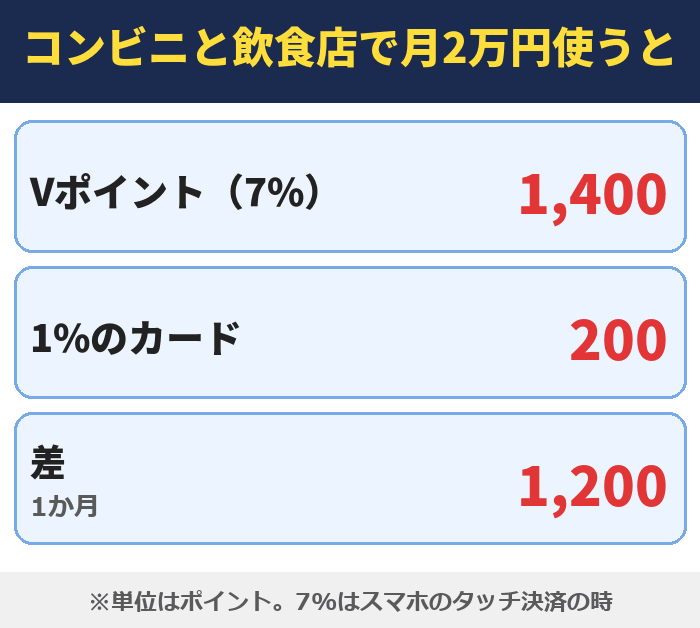
一人暮らしは、コンビニと外食の支払いが多くなります。
対象の店で7%が付くVポイントか、使える店が多いPayPayが合います。
月に2万円をコンビニと飲食店で使う人は、7%なら月1,400ポイントです。
家族はスマホと食費で選ぶ
家族は、スマホ代と食費がいちばん大きな支出です。
家族でドコモやauを使っているなら、その会社の経済圏が合います。
スーパーがイオンなら、食費が5%OFFになるイオンをサブに足します。
投資と新NISAはクレカ積立で選ぶ
投資を軸にする人は、証券会社から先に決めます。
年会費無料のカードで始めたい人は、SBI証券か楽天証券が候補です。
ドコモの人は、dカード GOLDの1.1%があるマネックス証券が合います。
スマホの会社で選ぶ
スマホの会社が決まっている人は、同じグループの経済圏を選びます。
スマホ代をカードで払うだけで、毎月ポイントが貯まるからです。
これから回線を選ぶ人は、料金が月3,278円で無制限の楽天モバイルも候補になります。
ネット通販はよく使うモールで選ぶ
ネット通販は、いちばん使うモールで選びます。
楽天市場なら楽天、Yahoo!ショッピングならPayPayです。
モールを1つに決めると、ポイントが分かれずに貯まります。
スーパーと日用品はイオン
食料品と日用品が中心なら、イオンが合います。
ポイントが2倍になるうえ、月に2回は5%OFFになるからです。
ドラッグストアやコンビニが中心の人は、VポイントかPayPayが候補です。
20代と学生は年会費無料の1枚から
20代と学生は、年会費無料のカード1枚で十分です。
JCBカードWは18歳から39歳までしか入会できないので、若いうちに作れるカードです。
スマホ代を安くしたい人は、30GBで月額2,970円(税込)のahamoや、無制限で月3,278円の楽天モバイルから選びます。
※ahamoは2026/12/1より料金改定。詳しくはahamoサイトへ。
55歳以上はイオンの5%OFFが月3回
55歳以上の人は、イオンのG.G感謝デーが使えます。
毎月15日もイオンの買い物が5%OFFになり、20日と30日と合わせて月3回です。
JCBカードWは39歳までの入会なので、55歳以上の人は選べません。
無制限で3,278円
経済圏は1つに絞る?併用する?
| 組み合わせ | メイン | サブ |
|---|---|---|
| 通販+投資 | 楽天 | Vポイント |
| 街の店+投資 | PayPay | Vポイント |
| スマホ+食費 | ドコモ | イオン |
| 預金+買い物 | 楽天 | au(銀行だけ) |
※メインに支出の7割から8割を寄せ、サブは1つか2つまでにします。
経済圏は、メイン1つとサブ1つから始めるのが扱いやすいです。
1つに全部まとめると、決まりが変わった時の影響を大きく受けます。
3つ以上に分けると、どのポイントも中途半端になって使い忘れが増えます。
併用の例:楽天とVポイント
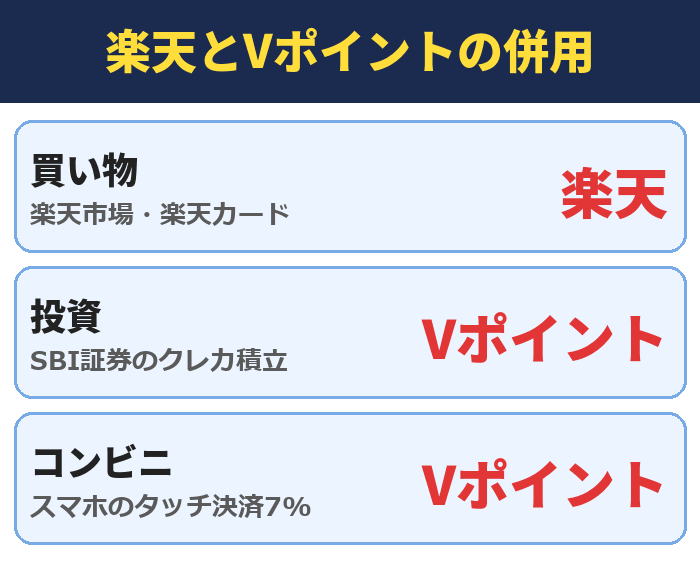
多い組み合わせは、買い物は楽天、投資はVポイントです。
楽天市場のポイントはそのまま貯め、新NISAの積立とコンビニの支払いでVポイントを貯めます。
2つの使い分けは楽天経済圏とSBI経済圏はどっちがいいかの比較でくわしく比べています。
PayPayポイントとVポイントは同じ価値で交換できるので、PayPayとVポイントの組み合わせも使いやすいです。
ポイントの管理が苦手な人は1つに絞る
アプリやカードを増やすのが苦手な人は、1つに絞るほうが得をします。
使わないカードの管理や、ポイントの期限切れが起きにくいからです。
絞るなら、サービスの数がいちばん多い楽天がまとめやすいです。
経済圏を乗り換える時の4つの手順
- 新しい経済圏のカードを作る
- スマホ代・電気代・サブスクの支払いを新しいカードへ移す
- 前の経済圏のポイントを期限の前に使い切る
- 使わなくなったカードと口座を整理する
乗り換えは、支払いを移すだけで始められます。
前のカードや口座はすぐに解約せず、ポイントを使い切ってから整理します。
Vポイントの期限は、最後に貯めたり使ったりした日から1年です。
新NISAの口座を移す時は、年ごとの手続きの期間があるので早めに確かめてください。
経済圏選びで失敗しないための注意点6つ
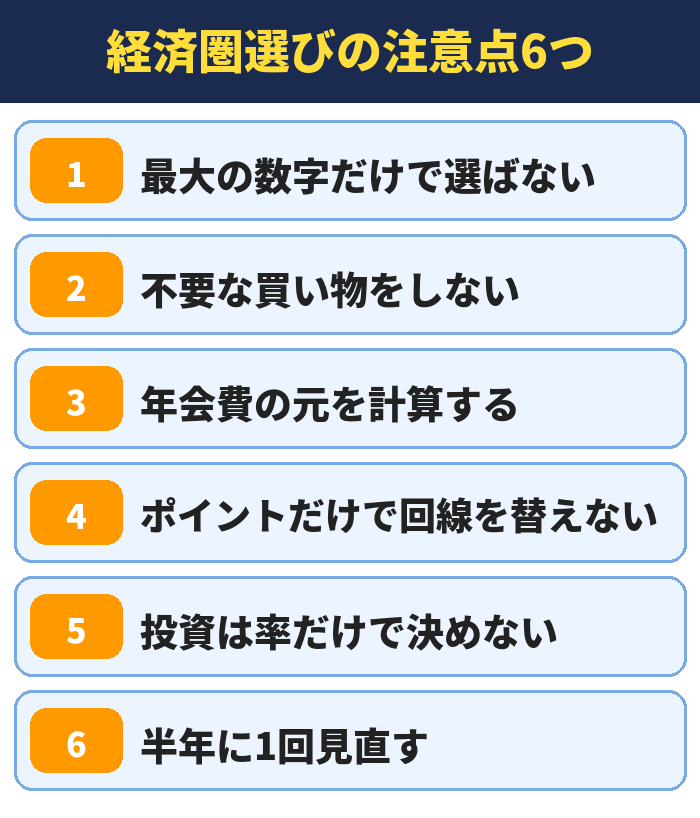
経済圏は、選び方を間違えるとかえって損をします。
始める前に、次の6つを確かめてください。
どれも、ポイントより支払う金額を先に見るという話です。
還元率の最大の数字だけで選ばない
「最大」の数字には、条件が付いています。
Vポイントの7%はスマホのタッチ決済だけ、JCBの10.5%は優待店だけです。
自分のふだんの払い方で何%になるかを見てください。
ポイントのために不要な買い物をしない
ポイントは値引きの一種です。
倍率を上げるために買う予定のない物を買うと、出費のほうが大きくなります。
買う予定の物を、得な日にまとめるだけにします。
年会費のあるカードは元が取れるか計算する
ゴールドカードは、年会費より多く戻るかを先に計算します。
dカード GOLDは年会費11,000円で、ドコモの料金が月9,200円なら元が取れます。
料金が月5,000円の人は、戻るのは年6,000ポイントで5,000円の損になります。
ポイントのためだけにスマホを替えない
スマホは、料金とつながりやすさで選びます。
ポイントが増えても、つながりにくくて困るなら意味がありません。
経済圏との相性は、最後の決め手として使います。
投資はポイントの率だけで決めない
クレカ積立のポイントは、買う時に付くおまけです。
投資信託そのものは値下がりすることがあり、元本は保証されません。
積立の金額は、無理のない額から決めてください。
決まりが変わるので半年に1回見直す
経済圏のポイントの決まりは、よく変わります。
2026年も、ポイントの交換や金利の変更がありました。
半年に1回、使っているカードと銀行の公式のお知らせを確かめてください。
積立でポイント
よくある失敗の例
| 失敗 | 起きること |
|---|---|
| 倍率のために まとめ買い | 使わない物が増える |
| 年会費の元が 取れない | ポイントより 年会費が高い |
| 3つ以上に分ける | ポイントの 期限が切れる |
| 回線だけ替える | つながりにくくて 困る |
※上の6つの注意点を、起きやすい形にまとめました。
失敗に共通するのは、ポイントを先に見てしまうことです。
先に見るのは、毎月の支払いの金額と、年会費や料金です。
ポイントは、その支払いを変えずに貯まる分だけを数えてください。
経済圏は何から始める?3ステップ
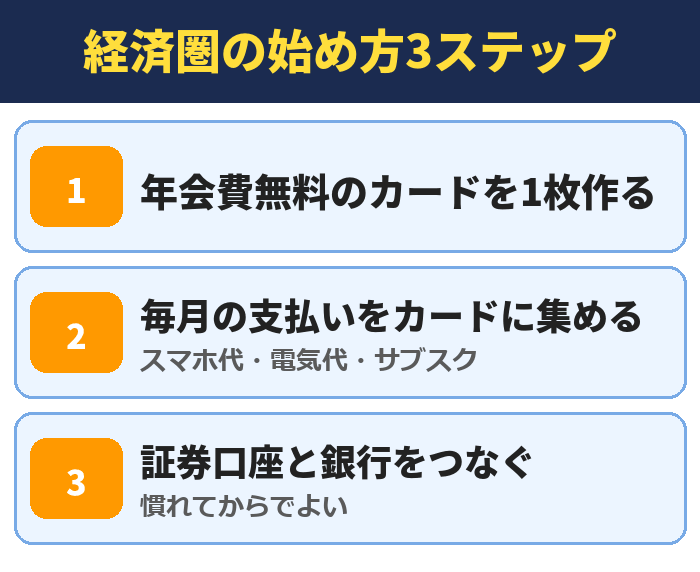
- 年会費無料のカードを1枚作る
- スマホ代と毎月の支払いをそのカードに集める
- 慣れたら証券口座と銀行をつなぐ
始めるのは、年会費無料のカード1枚からで十分です。
スマホ代・電気代・サブスクの支払いを集めるだけで、毎月ポイントが貯まります。
証券口座と銀行は、慣れてから足せば間に合います。
きっかけになるサービスは経済圏ごとに違う
MMD研究所の調査では、経済圏を意識したきっかけは経済圏ごとに違いました。
楽天はネット通販、PayPayはスマホ決済、auはスマホ、イオンは電子マネーがいちばん多い答えです。
すでに使っているサービスがあるなら、その経済圏から始めるのが自然です。
セットで始めると特典が大きい
証券・カード・銀行をまとめて申し込むと、特典が重なります。
SBI証券・三井住友カード・SBI新生銀行のセットは、最大47,200円分です。
特典の条件は時期で変わるので、申し込む前に公式のページで確かめてください。
特典は最大4.7万円分
この記事の調べ方
| 調べたこと | 出どころ |
|---|---|
| 使っている人の割合 | MMD研究所 (2026年7月の調査) |
| カードの還元率 | 各社の公式ページ |
| クレカ積立 | 証券会社の公式 このサイトの記事 |
| 銀行の金利 | 各銀行の公式 このサイトの比較表 |
| 家計の支出 | 総務省 家計調査 (2025年平均) |
※2026年10月14日に確認。PayPayは10月10日に確認した数字です。
この記事の数字は、公式のページと公的な調査で確かめたものです。
順位は、使っている人の割合という1つの物差しで付けました。
自分で全部の経済圏を長く使った体験談ではなく、公開されている数字をもとに書いています。
経済圏でよくある質問
- 経済圏はどこが一番おすすめですか?
- 使っている人がいちばん多いのは楽天です(MMD研究所の2026年7月の調査で58.8%)。ただし合う経済圏は生活で変わります。ネット通販は楽天、街の店はPayPay、投資はVポイント、スマホがドコモやauならその会社の経済圏が候補です。
- 5大経済圏とはどれですか?
- 楽天・PayPay・Vポイント(SBI)・ドコモ・auの5つです。この記事では、イオンとJCBを足した7つを比べています。
- 楽天経済圏とPayPay経済圏はどっちがいいですか?
- ネット通販が多い人は楽天、街の店でスマホ決済が多い人はPayPayが合います。スマホがソフトバンクかワイモバイルの人はPayPay、楽天モバイルの人は楽天がまとめやすいです。
- 経済圏は1つに絞ったほうがいいですか?
- メイン1つとサブ1つまでが扱いやすいです。3つ以上に分けると、ポイントが分かれて使い忘れが増えます。管理が苦手な人は1つに絞ってください。
- イオン経済圏は入れる価値がありますか?
- ふだんのスーパーがイオンやマックスバリュならあります。対象の店でポイントが2倍になり、毎月20日と30日は買い物代金が5%OFFです。
- 経済圏は途中で乗り換えても大丈夫ですか?
- 大丈夫です。カードや口座は残したまま、支払いを新しい経済圏へ移せます。貯めたポイントは期限の前に使い切ってください。
- 一人暮らしにおすすめの経済圏はどれですか?
- コンビニと外食が多い人はVポイント、スマホ決済が中心の人はPayPayが合います。
- 家族におすすめの経済圏はどれですか?
- 家族で同じスマホの会社を使っているなら、その会社の経済圏です。スーパーがイオンなら、イオンをサブに足します。
- 経済圏のメリットとデメリットは何ですか?
- メリットは、支払いをまとめるだけでポイントが貯まることです。デメリットは、使うサービスが決まってくることと、ポイントの決まりが変わることです。
- ポイントのために無駄づかいしないコツはありますか?
- 買う予定の物だけを、得な日にまとめて買うことです。倍率を上げるための買い物はしないと決めておきます。
- 趣味に特化した経済圏はありますか?
- あります。JCBカードWはスターバックスなどの優待店で還元率が上がります。生活の支払いは別の経済圏にまとめ、趣味の支払いだけ分ける使い方ができます。
- 経済圏に年会費はかかりますか?
- 年会費無料のカードで始めればかかりません。楽天カード・PayPayカード・三井住友カード(NL)・dカード・au PAYカード・イオンカード・JCBカードWは年会費無料です。
- クレカ積立はどの経済圏が得ですか?
- 年会費無料のカードではPayPay証券とPayPayカードの0.7%がいちばん高い数字です。dカード GOLDとマネックス証券ならNISA口座で1.1%ですが、年会費が11,000円かかります。
- 銀行の金利が高い経済圏はどこですか?
- 最大の数字では楽天銀行の0.74%がいちばん高く、PayPay銀行の0.70%相当、auじぶん銀行の0.61%が続きます。どれも条件を満たした時の数字です。
- スマホがドコモでも楽天経済圏は使えますか?
- 使えます。楽天カードと楽天市場だけでもポイントは貯まります。楽天市場の+4倍は楽天モバイルの契約が条件です。
- ポイントは別の経済圏へ移せますか?
- PayPayポイントとVポイントは、2026年3月24日から同じ価値で交換できます。ほかのポイントは、交換の率や条件を公式で確かめてください。
- Vポイント経済圏とSBI経済圏は同じですか?
- 同じ使い方を指します。三井住友カードとSBI証券を組み合わせてVポイントを貯めるので、どちらの名前でも呼ばれます。
まとめ|経済圏はいちばんお金を使う場所で選ぶ
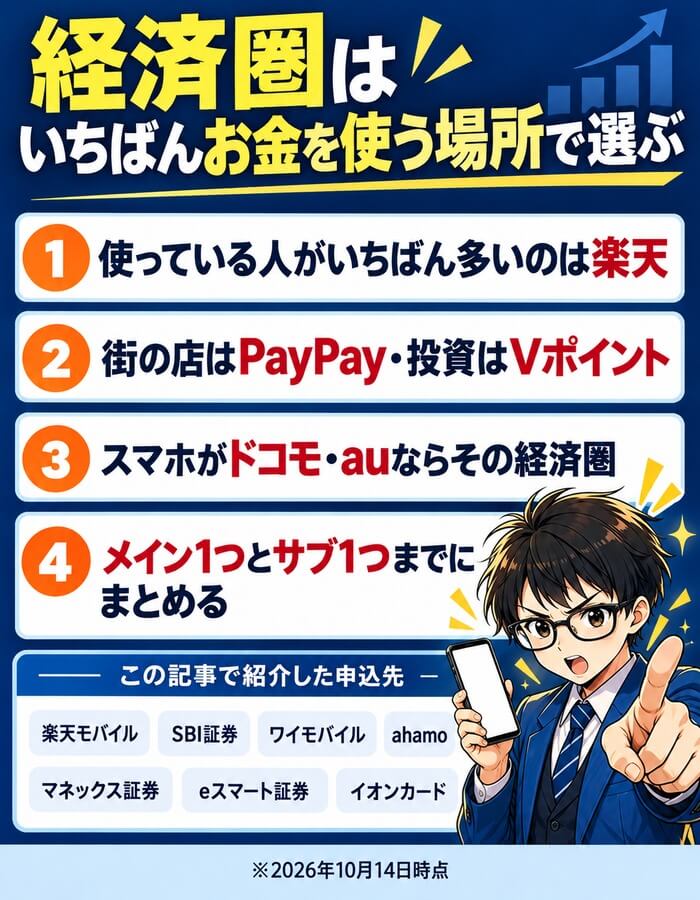
経済圏は、いちばんお金を使う場所とスマホの会社で選びます。
使っている人がいちばん多いのは楽天で、街の店はPayPay、投資はVポイント、スーパーはイオンが強みです。
スマホがドコモやauの人は、その会社の経済圏から始めると通信料でもポイントが貯まります。
まずは年会費無料のカード1枚から始め、メイン1つとサブ1つまでにまとめてください。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
利用者は楽天が最多
積立でポイント
最大2か月は0円
- ドコモmini:スマホがセット割の中心
- ドコモ光:セット割で月1,210円割引+最大11万8千円相当の特典
- dカード:dカード払いで月220~550円割引
- ドコモでんき:電気もセット割で月110円割引
30GBで2,970円
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- au PAYカード:ゴールドの新規入会+利用で最大1.5万pt
- auじぶん銀行:普通金利が業界トップクラス
金利は最大0.61%
20日と30日は5%OFF