記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
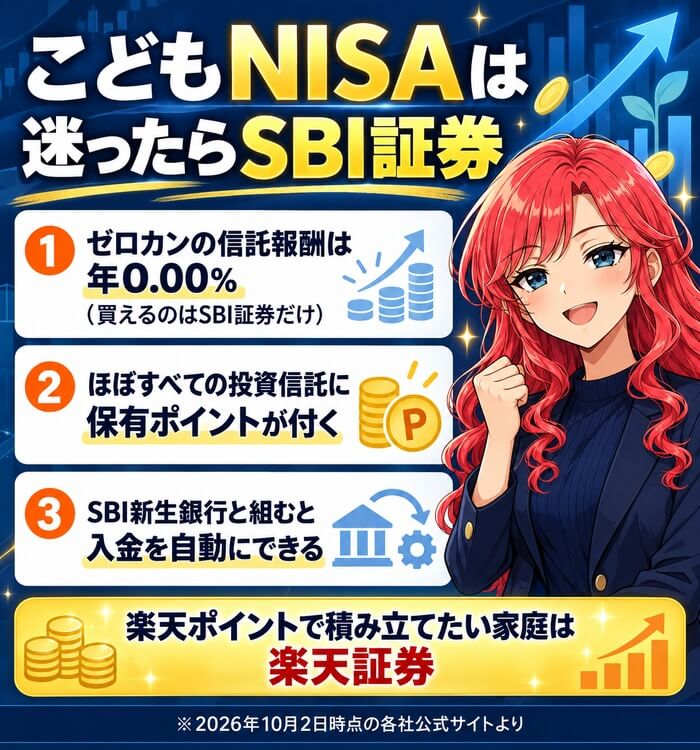
こどもNISAは、迷ったらSBI証券を選ぶのが正解です。
信託報酬が年0.00%のこどもNISA専用ファンド「ゼロカン」を買えるのは、SBI証券だけだからです。
こどもNISAは金融機関の変更ができないので、最初にどこで作るかがそのまま18歳まで続きます。
| こんな家庭 | 選ぶ証券会社 |
|---|---|
| コストをいちばん 低くしたい | SBI証券 |
| 好きなファンドで ポイントも欲しい | SBI証券 |
| 楽天ポイントで 積み立てたい | 楽天証券 |
| 家族の資産を 1つの画面で見たい | 楽天証券 |
※2026年10月2日に両社の公式サイトで確かめた内容です。
600万円を年0.05775%のファンドで持つと、信託報酬は年3,465円かかります。
ゼロカンならこの信託報酬が0円で、18歳になったあとも持っている分は0.00%のままです。
楽天ポイントで積み立てたい家庭と、親が楽天証券で家族の資産をまとめたい家庭は、楽天証券が合います。
ゼロカンはSBIだけ
楽天ポイントで積立
目次 非表示
- 結論|こどもNISAはSBI証券、楽天ポイント派は楽天証券
- こどもNISAは金融機関を変更できない
- SBI証券と楽天証券のこどもNISAを9項目で比較
- 信託報酬0.00%のゼロカンを買えるのはSBI証券だけ
- ポイントの違い|SBIはほぼ全部、楽天は対象ファンドだけ
- 入金と積立のしかたの違い
- 予約の特典の違い|SBIは2,000円、楽天は1,000円
- 親子の口座の管理のしやすさ
- 親の口座がない人は総合口座の開設から始める
- こどもNISAの申し込み手順
- こどもNISAの注意点4つ
- こどもNISAはマネックス証券とSBI証券どっち?
- SBI証券が向いている人・楽天証券が向いている人
- よくある質問
- まとめ|こどもNISAは信託報酬0%のSBI証券で予約する
結論|こどもNISAはSBI証券、楽天ポイント派は楽天証券
| 比べる点 | 有利な証券会社 |
|---|---|
| 専用ファンドの 信託報酬 | SBI証券 (ゼロカン0.00%) |
| ポイントが付く ファンドの数 | SBI証券 (ほぼ全部) |
| 子ども名義の 銀行との連携 | SBI証券 (SBIハイパー預金) |
| 楽天ポイントで 積立 | 楽天証券 |
| 家族の資産を まとめて確認 | 楽天証券 (今冬に開始予定) |
こどもNISAで買えるのは投資信託の積立だけなので、差が出るのはコストとポイントです。
この2つで有利なのがSBI証券で、楽天証券は楽天ポイントを使う家庭に向いています。
どちらも口座開設料と投資信託の売買手数料は0円です。
迷ったらSBI証券を選ぶ理由は3つ
- 信託報酬0.00%のゼロカンを買えるのはSBI証券だけ
- eMAXIS Slimなど人気のファンドにも保有ポイントが付く
- SBI新生銀行と組むと入金を自動にできる
1つめのゼロカンは、ほかの証券会社では買えません。
2つめの保有ポイントは、持っているだけで毎月付くので、18年続くこどもNISAでは差が積み上がります。
3つめの自動入金は、毎月の入金の手間をなくす仕組みです。
楽天証券が合うのは楽天ポイントで積み立てたい家庭
楽天証券は、楽天市場や楽天カードで貯めた楽天ポイントを1ポイント1円で積立に使えます。
対象のファンドを持つと、残高に応じて毎月楽天ポイントも付きます。
親の口座から子どもの資産をまとめて見られるサービスも、今冬に始まる予定です。
ふだんの買い物を楽天に寄せている家庭は、楽天経済圏とSBI経済圏の比較も参考にしてください。
楽天証券のログインの守りが気になる人は、楽天証券のセキュリティは甘い?の記事も読んでみてください。
親のNISAと同じ会社にそろえなくてもよい
こどもNISAは、親のNISAとは別の口座です。
親が楽天証券でNISAをしていても、子どもはSBI証券でこどもNISAを開けます。
ただし、こども口座を作るには、その証券会社に親の総合口座が必要です。
親の口座を2社に持つ使い方は、SBI証券と楽天証券を両方持つメリットの記事にまとめています。
親のNISAとどちらを先に使うかは、こどもNISAと親のNISAどっちが先の記事で整理しています。
親の口座から始める
こどもNISAは金融機関を変更できない
こどもNISAで証券会社を選ぶときにいちばん大事なのは、あとから変えられないことです。
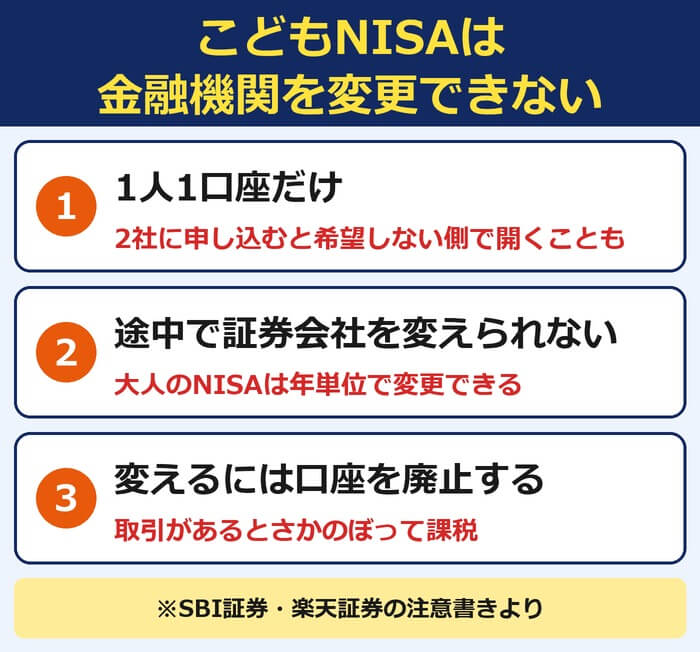
大人のNISAは年単位で金融機関を変更できますが、こどもNISAにはこの仕組みがありません。
SBI証券も楽天証券も、公式サイトの注意書きに同じ内容を書いています。
SBI証券と楽天証券のほかの会社も含めた比較は、こどもNISAの証券会社5社の比較にまとめています。
1人1口座で、途中の変更はできない
| 項目 | こどもNISA | 大人のNISA |
|---|---|---|
| 口座の数 | 1人1口座 | 1人1口座 |
| 金融機関 の変更 | できない | 年単位で できる |
| 他社への 移管 | できない | できない |
こどもNISAは、1人につき1つの金融機関でしか開けません。
2社に申し込むと、希望していない側で口座が開くことがあると、楽天証券は案内しています。
重ねて申し込んだときは、使わない側でキャンセルの手続きをしてください。
変えるには口座を廃止するしかない
別の証券会社へ移りたいときは、今のこどもNISA口座を廃止してから作り直します。
ただしSBI証券の注意書きでは、その口座で取引があった場合、さかのぼって課税されるとされています。
持っている投資信託を、ほかの金融機関へ移すこともできません。
こども口座は何社でも作れる
こどもNISAの土台になるこども口座(未成年口座)は、何社でも作れます。
1社に決めなければいけないのは、その中に作るこどもNISAだけです。
画面の使いやすさを確かめたい人は、こども口座だけ両方に作ってから決める方法もあります。
長く使うならSBI証券
SBI証券と楽天証券のこどもNISAを9項目で比較
| 項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 専用 ファンド | ゼロカン (0.00%) | なし |
| 保有 ポイント | ほぼ全部の 投資信託 | 対象の ファンドだけ |
| 貯まる ポイント | 5種類から 選べる | 楽天 ポイント |
| 積立の 頻度 | 毎日・毎週 毎月ほか | 毎日・毎月 |
| 最低 積立額 | 100円 | 100円 |
| 銀行との 連携 | SBIハイパー 預金 | マネーブリッジ は使えない |
| 予約の 特典 | 現金2,000円 +抽選 | 現金1,000円 |
| 親子の 管理 | アプリで 切り替え | まとめて確認 (今冬予定) |
| 売買 手数料 | 0円 | 0円 |
※2026年10月2日時点の両社の公式サイトより。
9項目のうち、SBI証券が有利なのは専用ファンド・保有ポイント・銀行との連携・特典の4つです。
楽天証券が有利なのは、親子の管理と楽天ポイントの使いやすさです。
最低積立額と売買手数料は、どちらも同じです。
制度の中身はどちらも同じ
| 項目 | こどもNISAの決まり |
|---|---|
| 対象 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税で 持てる上限 | 600万円 |
| 買い方 | 投資信託の 積立だけ |
| 引き出し | 12歳から (条件あり) |
| 18歳以降 | 大人のNISAへ 自動で移行 |
こどもNISAは2027年1月に始まる制度で、年60万円・総額600万円まで非課税で運用できます。
月5万円ずつ積み立てると、10年で上限の600万円に届きます。
この枠や税金の決まりは国の制度なので、証券会社による差はありません。
違いが出るのは商品・ポイント・入金・特典
証券会社で変わるのは、買えるファンドと、ポイントの付き方です。
入金のしかたと、予約のときにもらえる特典も会社ごとに違います。
とくにゼロカンは、こどもNISAのために作られたSBI証券だけの商品です。
専用ファンドはSBI
信託報酬0.00%のゼロカンを買えるのはSBI証券だけ
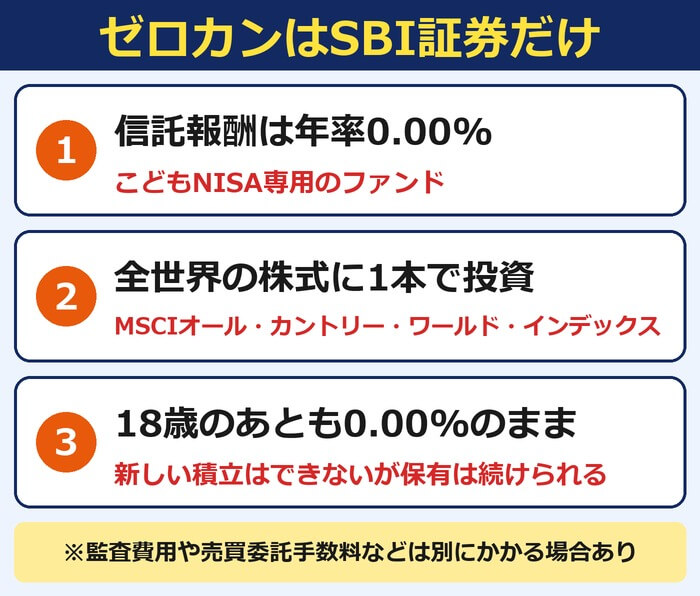
ゼロカンは、SBI証券が2026年10月1日に発表したこどもNISA専用のファンドです。
正式な名前は「SBI・ゼロ・オールカントリー・インデックス・ファンド」です。
信託報酬は年率0.00%で、こどもNISAで買えるのはSBI証券だけです。
ゼロカンは全世界の株式に1本で投資できる
ゼロカンは、MSCIオール・カントリー・ワールド・インデックス(配当込み・円換算ベース)に連動するファンドです。
人気のeMAXIS Slim 全世界株式(オール・カントリー)と同じ指数です。
1本で日本を含む世界中の株式に分けて投資できます。
ゼロカンの中身やオルカンとの差は、ゼロカンとオルカンの違いの記事で詳しく比べています。
買う前に知っておきたい注意点は、ゼロカンのデメリット8つで確かめられます。
600万円を持つと信託報酬の差は年3,465円
| ファンド | 信託報酬 (年率) | 600万円の 1年のコスト |
|---|---|---|
| ゼロカン | 0.00% | 0円 |
| SBIオール カントリー | 0.055% | 3,300円 |
| eMAXIS Slim 全世界株式 | 0.05775% | 3,465円 |
※残高600万円×信託報酬で計算した目安です。
信託報酬は、ファンドを持っているあいだ毎日差し引かれる費用です。
残高600万円なら、eMAXIS Slim 全世界株式との差は年3,465円です。
残高が増えるほど差は広がり、18年より長く持つほど効いてきます。
18歳になっても持っている分は0.00%のまま
子どもが18歳になると、こどもNISAは大人のNISAのつみたて投資枠へ自動で移ります。
ゼロカンは18歳以降の新しい積立はできませんが、持っている分は信託報酬0.00%のまま続けられます。
大学の費用で使わなかった分を、そのまま老後まで持つこともできます。
SBIオールカントリーは年0.055%で全口座に対応
同じ日に発表されたSBIオールカントリーは、大人のNISAや課税口座でも買えるファンドです。
信託報酬は年率0.055%で、同じ指数に連動する公募投信の中で最低水準と案内されています。
募集は2026年10月19日から11月16日まで、設定日は11月17日です。
親の積立に使うファンドは、オルカンとゴールドの組み合わせ方の記事で紹介しています。
「ゼロ」は信託報酬だけで、ほかの費用はかかる
ゼロカンの「ゼロ」は、信託報酬が0.00%という意味です。
監査費用や売買委託手数料、外国での保管費用などは別にかかる場合があると、SBI証券は説明しています。
取り扱いの開始は、こどもNISAの開始日に合わせるとされています。
ゼロカンを買うなら
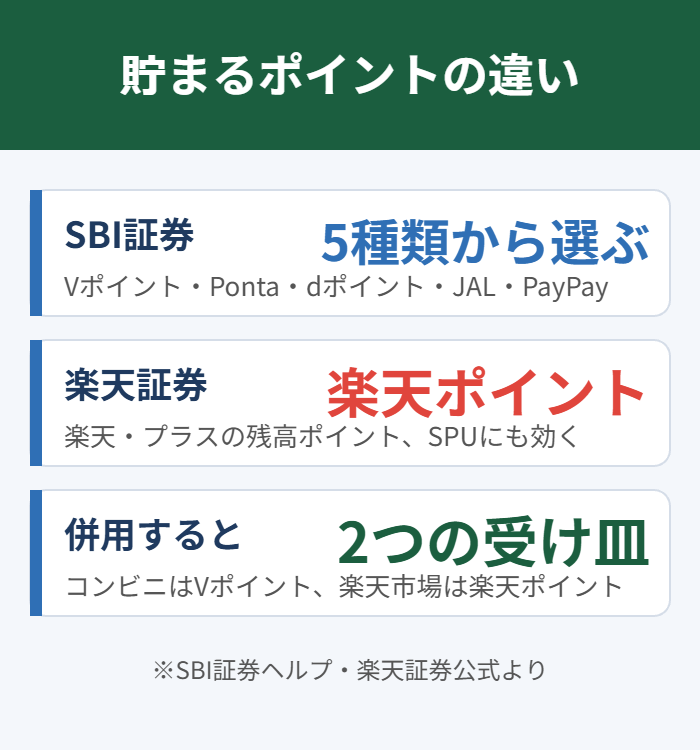
ポイントの違い|SBIはほぼ全部、楽天は対象ファンドだけ
投資信託を持っているだけで毎月もらえるのが、保有ポイントです。
SBI証券は「投信マイレージ」、楽天証券は「投信残高ポイントプログラム」という名前です。
どちらも子ども名義の口座でポイントが貯まります。
SBI証券は人気のファンドにも保有ポイントが付く
| ファンド | 年率 | 600万円で 1年に付く数 |
|---|---|---|
| eMAXIS Slim 全世界株式 (SBI証券) | 0.0175% | 1,050 ポイント |
| 楽天・プラス・ オールカントリー (楽天証券) | 0.017% | 1,020 ポイント |
※残高600万円×年率で計算した目安です。
SBI証券の投信マイレージは、ほぼすべての投資信託が対象です。
eMAXIS Slim 全世界株式なら年率0.0175%で、600万円を持つと1年に1,050ポイント付きます。
ファンドによって年率は違うので、買う前に対象の一覧で確かめてください。
楽天証券は楽天・プラスシリーズなどが対象
楽天証券の残高ポイントは、楽天・プラスシリーズなど対象のファンドに限られます。
楽天・プラス・オールカントリーは年率0.017%、楽天・プラス・S&P500は年率0.028%です。
対象でないファンドを選ぶと、残高ポイントは付きません。
SBI証券は貯めるポイントを5種類から選べる
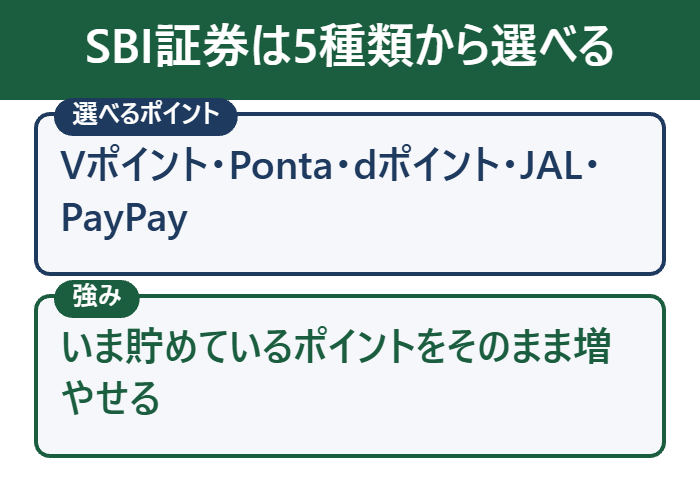
SBI証券は、貯めるポイントをVポイント・Pontaポイント・dポイント・JALのマイル・PayPayポイントから1つ選びます。
このうち投資信託の買い付けに使えるのは、VポイントとPontaポイントです。
楽天証券で貯まるのは楽天ポイントだけです。
貯めたポイントで積立できるのはどちらも同じ
ポイントで投資信託を買えるのは、SBI証券も楽天証券も同じです。
楽天証券は楽天ポイントを1ポイント1円で積立に使えます。
買い物で貯めた楽天ポイントを子どもの積立に回したい家庭は、楽天証券が使いやすいです。
ほぼ全部にポイント
楽天ポイントが貯まる
入金と積立のしかたの違い
| 項目 | SBI証券 | 楽天証券 |
|---|---|---|
| クレカ 積立 | 使えない | ― |
| 銀行との 連携 | SBIハイパー 預金 | マネーブリッジ は使えない |
| 親の口座 から入金 | 銀行の 自動振込で | リアルタイム 入金で |
| 積立の 頻度 | 毎日・毎週 毎月ほか | 毎日・毎月 |
※楽天証券のクレカ積立は公式ページで確認できませんでした。
こどもNISAは積立でしか買えないので、毎月の入金をどうするかが続けやすさを決めます。
SBI証券は銀行と組んで入金を自動にする形、楽天証券は親の口座から入金する形です。
どちらも月100円から積み立てられます。
SBI証券のこどもNISAはクレカ積立を使えない
SBI証券のこどもNISAでは、クレジットカードによる積立は使えません。
三井住友銀行と三井住友カードが、2026年10月1日の発表で使えないと明記しています。
クレカ積立でポイントを取りたい人は、親自身のNISAで使ってください。
SBI証券はSBIハイパー預金で入金を自動にできる
SBIハイパー預金は、SBI新生銀行とSBI証券をつなぐ預金です。
子ども名義でも使え、預けたお金は積立日に合わせて自動でSBI証券へ移ります。
金利は年0.55%(税引前・2026年8月24日時点)で、積立を待つあいだも利息が付きます。
親の口座からの定額自動振込と組み合わせると、毎月の作業がなくなります。
楽天証券は親の名義でもリアルタイム入金できる
楽天証券のこども口座は、子ども名義の預金口座から入金するのが基本です。
ただし親権者が取引する場合は、リアルタイム入金に限って登録した親権者の名義でも入金できます。
子ども名義の銀行口座をまだ作っていない家庭でも、始めやすい仕組みです。
楽天証券のこども口座はマネーブリッジを使えない
楽天証券は、こども口座で使えないサービスにマネーブリッジを挙げています。
マネーブリッジは楽天銀行と楽天証券をつなぐ仕組みで、大人の口座では自動の入出金に使われています。
子どもの口座では、積立日の前に自分で入金しておく必要があります。
入金を自動にできる
予約の特典の違い|SBIは2,000円、楽天は1,000円
こどもNISAの予約は、どちらも2026年10月1日に始まりました。
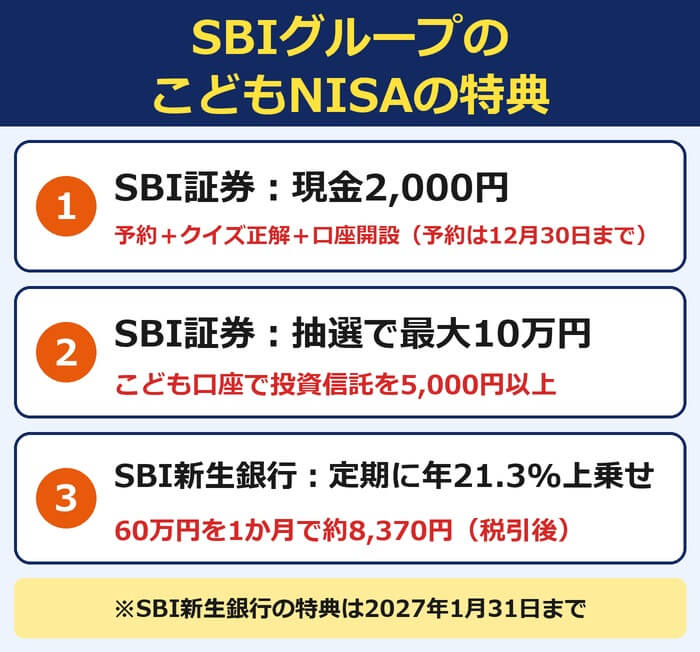
もれなくもらえる現金は、SBI証券が2,000円、楽天証券が子ども1人につき1,000円です。
どちらも、クイズに答えてエントリーするのが条件です。
SBI証券は2,000円と、抽選で最大10万円
| 特典 | 条件 | 期限 |
|---|---|---|
| 現金 2,000円 | 予約+クイズ +口座開設 | 予約は 12月30日 |
| 抽選で 最大10万円 | 投資信託を 5,000円以上 | 12月30日 |
※エントリーはこども口座から。入金は2027年2月末頃です。
SBI証券は、こどもNISAを予約してクイズに全問正解し、口座が開くと現金2,000円をもらえます。
エントリーはこども口座から行い、親の口座からのエントリーは対象外です。
さらに、こども口座で投資信託を合計5,000円以上買うと、抽選で500名に最大10万円が当たります。
SBI新生銀行は子ども名義の定期預金に年21.3%を上乗せ
| 項目 | 内容 |
|---|---|
| 対象 | 2027年1月1日に 17歳以下の子ども |
| 上乗せの 金利 | 年21.3% (税引後16.9729%) |
| 上限 | 初回の60万円まで (1か月もの) |
| 60万円の 上乗せ利息 | 約8,370円 (税引後) |
| 期間 | 2027年1月31日まで |
※60万円×16.9729%×30日÷365日で計算しました。
SBI新生銀行は、子ども名義の1か月もの円定期預金に年21.3%(税引前)を上乗せしています。
上限の60万円を預けると、上乗せの利息は税引後で約8,370円です。
子どものSBIハイパー預金を開いてから預けるのが条件で、SBI証券のこども口座も必要です。
銀行口座とSBIハイパー預金の開設で、あわせて最大2,000円の現金ももらえます。
楽天証券は子ども1人につき1,000円
楽天証券は、こども口座を新しく開いてこどもNISAを申し込むと、子ども1人につき1,000円をもらえます。
クイズに正解して、親の楽天IDでエントリーするのが条件です。
楽天銀行の特典も合わせると、家族4人で最大10,000円になります。
ジュニアNISAを持っている人は、このキャンペーンの対象外です。
予約の特典は12月30日と31日まで
SBI証券の予約は2026年12月30日まで、クイズとエントリーは12月31日までです。
楽天証券のキャンペーンは12月31日23時59分までです。
親の口座がない人は、口座開設に日数がかかるので早めに始めてください。
特典が多いのはSBI
親子の口座の管理のしやすさ
| 項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 子どもの 口座を見る | アプリで 切り替え | 親の口座で まとめて確認 |
| 始まる 時期 | 提供中 | 今冬の予定 |
| 使う アプリ | SBI証券Plus | iGrow |
子どもが2人以上いる家庭では、口座の切り替えが手間になります。
SBI証券は親子口座の切り替え機能、楽天証券はまとめて見られるサービスで対応しています。
楽天証券のサービスは、まだ始まっていません。
SBI証券はアプリで親子の口座を切り替える
SBI証券のアプリ「SBI証券Plus」には、親子口座の切り替え機能があります。
ホーム画面から、親の口座にひもづくこども口座へ切り替えられます。
子どもごとにログインし直す手間はかかりません。
楽天証券は親の口座でまとめて見られる予定
楽天証券は、親の口座の中で子どもの資産残高や保有状況をまとめて見られるサービスを予定しています。
提供は今冬の予定で、家族全員の資産の合計や推移も見られるとされています。
始まる日はまだ発表されていません。
取引するのはどちらも親権者
こども口座のIDとパスワードは、親権者が管理します。
楽天証券では、子どもが15歳未満のあいだは親権者が取引し、15歳以上は子ども本人も取引できます。
SBI証券でも、子どもの口座は登録した親権者が管理します。
親子の口座を切替
親の口座がない人は総合口座の開設から始める
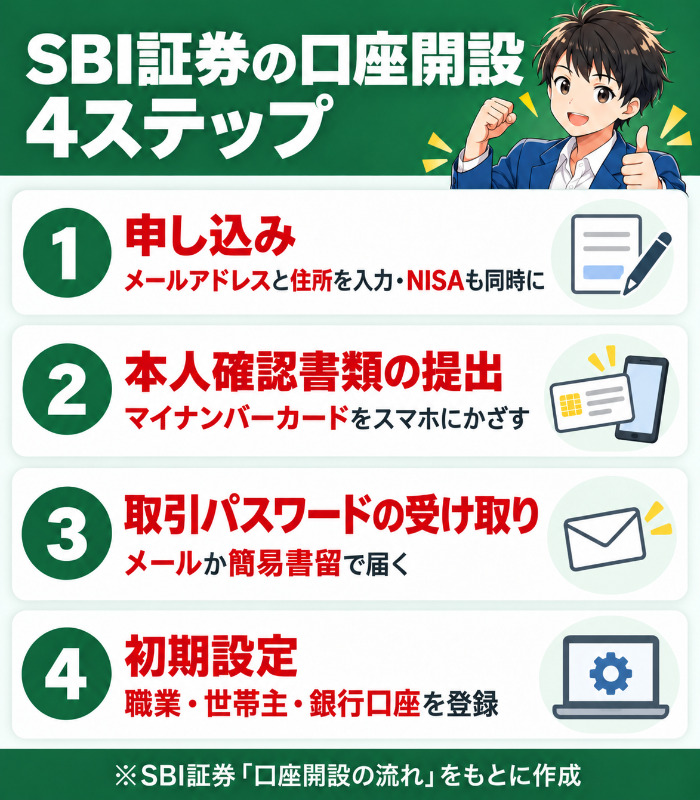
こども口座は、親の総合口座がある証券会社でしか作れません。
親がSBI証券の口座を持っていない人は、先に親の総合口座を開きます。
楽天証券でも同じで、登録する親権者の総合口座が先に必要です。
こども口座は親の口座にログインして申し込む
SBI証券のこども口座は、親の口座にログインして申し込みます。
こども口座の開設と同時に、こどもNISAも申し込めます。
親の口座がまだない状態では、こども口座の申し込みに進めません。
親の口座はマイナンバーカードがあれば最短翌営業日
SBI証券の総合口座は、マイナンバーカードと対応のスマホがあれば最短翌営業日に開きます。
こども口座は、申し込みから取引まで最短3営業日程度です。
10月以降は手続きが混み合うと、SBI証券は案内しています。
申し込みの入力で迷うところは、SBI証券の口座開設の書き方の記事にまとめています。
まず親の口座を開く
親のNISAはクレカ積立でポイントが貯まる
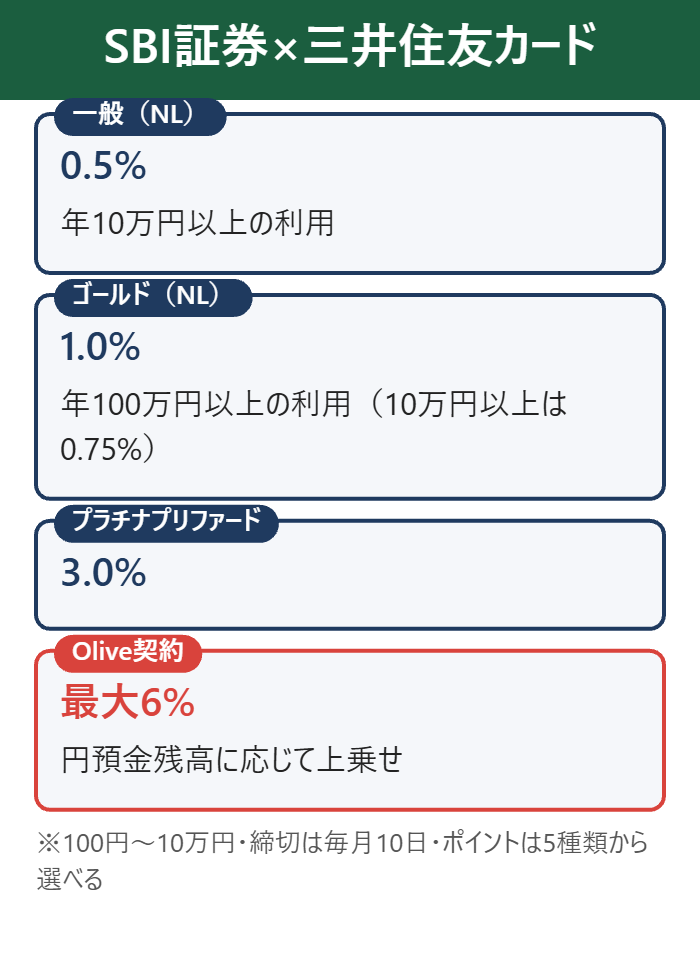
親自身のSBI証券の口座では、三井住友カードでクレカ積立が使えます。
三井住友カード(NL)なら、年10万円以上の利用で積立額の0.5%がVポイントで貯まります。
こどもNISAではクレカ積立を使えないので、ポイントは親のNISAで取るのが合理的です。
親はクレカ積立で
こどもNISAの申し込み手順
| 順番 | SBI証券 | 楽天証券 |
|---|---|---|
| 1 | 親の総合口座 を開く | 親の総合口座 を開く |
| 2 | こども口座 を開く | 子どもの情報 を入力 |
| 3 | こどもNISA を申し込む | 住民票を アップロード |
| 4 | 2027年1月に 口座が開く | 2027年1月に 口座が開く |
申し込みは、どちらも親の口座から進めます。
こども口座とこどもNISAは、同時に申し込めます。
すでにこども口座を持っている人は、こどもNISAの申し込みだけで済みます。
SBI証券は3ステップ
- 親の総合口座を開く(持っている人は不要)
- 親の口座にログインして、こども口座を開く
- こども口座にログインして、こどもNISAを申し込む
こども口座を開くときに、NISA口座も同時に申し込むことができます。
本人確認書類を出すと、SBI証券が審査して税務署へ開設を申請します。
予約が済むと、こども口座のメッセージボックスに「予約完了」のお知らせが届きます。
楽天証券は4ステップ
- 親の総合口座にログインする
- 子どもの氏名・生年月日などを入力する
- 世帯全員の住民票の写しをアップロードする
- 申込完了の通知をメールで受け取る
楽天証券は、登録する親権者の口座から申し込みます。
情報を入力するときに、こどもNISAの「口座開設する」にチェックを入れてください。
登録親権者ではない家族の口座からは申し込めません。
必要な書類は住民票とマイナンバー
| 証券会社 | 必要な書類 |
|---|---|
| SBI証券 | 世帯全員の住民票か戸籍謄本 子どものマイナンバー確認書類 親の本人確認書類 |
| 楽天証券 | 世帯全員の住民票の写し (子どものマイナンバーと 続柄の記載が必須) |
※SBI証券は親権者が1人の場合の書類です。
どちらも、親子の続柄が分かる書類が必要です。
楽天証券は、子どものマイナンバーと続柄が載った世帯全員の住民票の写しを1枚出します。
健康保険証は、2025年12月2日から本人確認書類として使えません。
口座が開くのは2027年1月
こどもNISAの口座は、2027年1月から順に開きます。
いまの申し込みは予約で、税務署の確認が済んでから取引できるようになります。
ゼロカンの取り扱いも、こどもNISAの開始日に合わせて始まります。
予約は12月30日まで
こどもNISAの注意点4つ
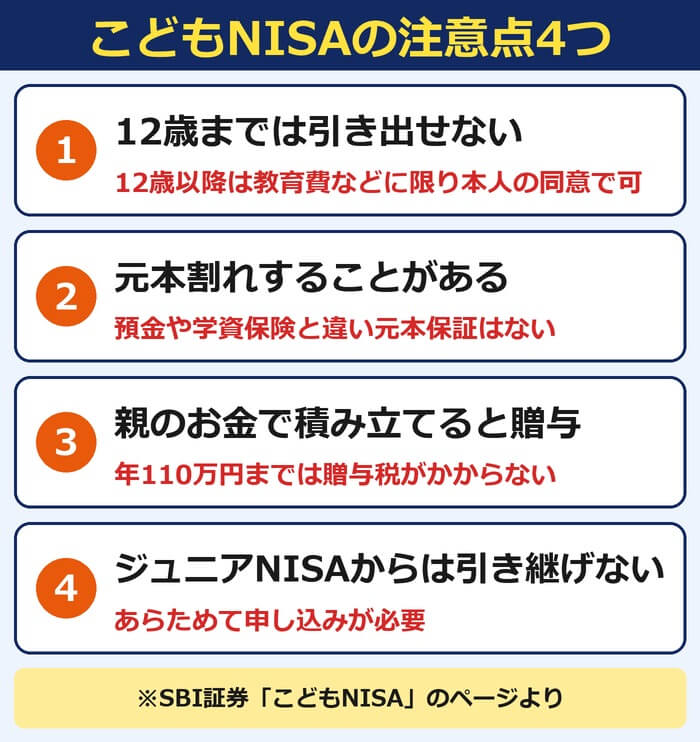
こどもNISAには、証券会社に関係なく共通の注意点があります。
とくに引き出しの決まりは、大人のNISAと大きく違います。
申し込む前に4つだけ確かめてください。
12歳になるまでは引き出せない
こどもNISAのお金は、12歳になるまで原則として引き出せません。
12歳以降は、子どもの教育費や生活費に充てる目的で、子ども本人の同意があれば引き出せます。
決まりに反して引き出すと口座が廃止され、それまでの利益に税金がかかります。
元本割れすることがある
こどもNISAで買うのは投資信託なので、預金や学資保険と違って元本は保証されません。
使う時期に値下がりしていると、積み立てた額より減ることがあります。
入学金など使う日が決まっているお金は、預金にも分けておくと安心です。
元本割れが心配な家庭は、学資保険とこどもNISAの比較も参考にしてください。
親のお金で積み立てると贈与になる
親や祖父母のお金で積み立てると、子どもへの贈与にあたります。
贈与税には年110万円の基礎控除があり、こどもNISAの年60万円はこの範囲に収まります。
ほかにも贈与を受けている場合は、合計の額で考えてください。
ジュニアNISAからは引き継げない
ジュニアNISAの口座があっても、こどもNISAは自動では開きません。
ジュニアNISAで持っている資産を、こどもNISAへ移すこともできません。
あらためて、こどもNISAの申し込みが必要です。
ジュニアNISAの残高をどうするかは、ジュニアNISAは復活する?こどもNISAとの違いでくわしく説明しています。
長く持つなら0%
こどもNISAはマネックス証券とSBI証券どっち?
| 項目 | マネックス証券 | SBI証券 |
|---|---|---|
| ゼロカン | 買えない | 買える |
| 予約の特典 | なし | 現金2,000円 +抽選 |
| 向いている 家庭 | dポイントを 貯めたい | 迷ったら こちら |
※2026年10月3日時点の両社の公式サイトより。
マネックス証券とSBI証券で迷ったら、SBI証券がおすすめです。
信託報酬0.00%のゼロカンを買えるのはSBI証券だけで、予約の特典も現金2,000円が付きます。
マネックス証券には、2026年10月3日の時点でこどもNISA専用の特典が見つかりませんでした。
dポイントを貯めたい家庭はマネックス証券も候補になり、5社の違いはこどもNISAの証券会社を5社で比べた記事にまとめています。
予約は12月30日まで
SBI証券が向いている人・楽天証券が向いている人
| タイプ | SBI証券 | 楽天証券 |
|---|---|---|
| コスト | いちばん 低くしたい | こだわらない |
| ポイント | Vポイントなど を貯めたい | 楽天ポイント を使いたい |
| 入金 | 自動に したい | 自分で 入金できる |
| 親の口座 | これから 作る | 楽天証券を 持っている |
ここまでの違いを、家庭のタイプでまとめました。
決め手がない人は、コストが低いSBI証券を選んでおけば後悔しにくいです。
楽天のサービスをよく使う家庭は、楽天証券のほうが続けやすくなります。
SBI証券が向いている人
- 信託報酬をできるだけ低くしたい人
- eMAXIS Slimなど好きなファンドでポイントも欲しい人
- 毎月の入金を自動にしたい人
- 三井住友カードやOliveを使っている人
SBI証券は、コストとポイントの両方を取りたい人に向いています。
ゼロカンは18歳のあとも0.00%のまま持てるので、長く持つ家庭ほど合います。
三井住友カードとSBI新生銀行をあわせて使う方法は、SBIセットの特典の記事にまとめています。
迷ったらSBI証券
楽天証券が向いている人
- 楽天ポイントで積み立てたい人
- 楽天市場や楽天カードをよく使う人
- 家族の資産を親の口座でまとめて見たい人
- 親が楽天証券の口座を持っている人
楽天証券は、楽天ポイントを生活の中で使っている家庭に向いています。
ポイントを取るなら、楽天・プラスシリーズなど対象のファンドを選んでください。
楽天のサービスのそろえ方は、楽天経済圏の始め方の記事で紹介しています。
楽天をよく使う人は
よくある質問
- こどもNISAはSBI証券と楽天証券のどっちがいいですか?
- 迷ったらSBI証券です。信託報酬0.00%のゼロカンを買えるのはSBI証券だけで、ほぼすべての投資信託に保有ポイントが付きます。楽天ポイントで積み立てたい家庭は楽天証券が合います。
- こどもNISAはあとから証券会社を変更できますか?
- できません。こどもNISAは1人1口座で、大人のNISAのような金融機関の変更はできません。変えるには口座を廃止する必要があり、取引があった場合はさかのぼって課税されます。
- ゼロカンは楽天証券でも買えますか?
- 買えません。SBI証券は、ゼロカンをこどもNISAで買えるのはSBI証券だけと案内しています(2026年10月1日時点)。
- ゼロカンにも保有ポイントは付きますか?
- SBI証券のファンド紹介ページには、ゼロカンの保有ポイントについての記載がありません。取り扱いが始まってから、投信マイレージの対象一覧で確かめてください。
- こどもNISAでクレカ積立はできますか?
- SBI証券のこどもNISAでは使えません。三井住友銀行と三井住友カードが2026年10月1日の発表で明記しています。クレカ積立は親自身のNISAで使えます。
- 親がSBI証券の口座を持っていなくても申し込めますか?
- 先に親の総合口座が必要です。親の口座を開いてから、親の口座にログインしてこども口座を申し込みます。楽天証券も同じです。
- 親のNISAが楽天証券でも、子どもはSBI証券にできますか?
- できます。こどもNISAは親のNISAとは別の口座です。ただし、SBI証券に親の総合口座を開く必要があります。
- こどもNISAの申し込みはいつからですか?
- SBI証券も楽天証券も、2026年10月1日から予約を受け付けています。口座が開いて取引できるのは2027年1月からです。
- 2社に申し込むとどうなりますか?
- 楽天証券は、希望していない金融機関でこどもNISAが開くことがあると案内しています。使わない側でキャンセルの手続きをしてください。こども口座だけなら何社でも作れます。
- こどもNISAはいくらから積み立てできますか?
- SBI証券も楽天証券も月100円からです。上限は年60万円で、月5万円が目安です。
- こどもNISAのお金はいつ引き出せますか?
- 12歳になるまでは原則として引き出せません。12歳以降は、子どもの教育費や生活費に充てる目的で、本人の同意があれば引き出せます。
- ジュニアNISAを持っていても、こどもNISAを開けますか?
- 開けます。ただし自動では開かないので、あらためて申し込みが必要です。ジュニアNISAの資産をこどもNISAへ移すことはできません。
- 子供NISAとこどもNISAは同じですか?
- 同じ制度です。SBI証券や楽天証券の案内は「こどもNISA」の表記ですが、「子供NISA」「子どもNISA」と書かれることもあります。
まとめ|こどもNISAは信託報酬0%のSBI証券で予約する
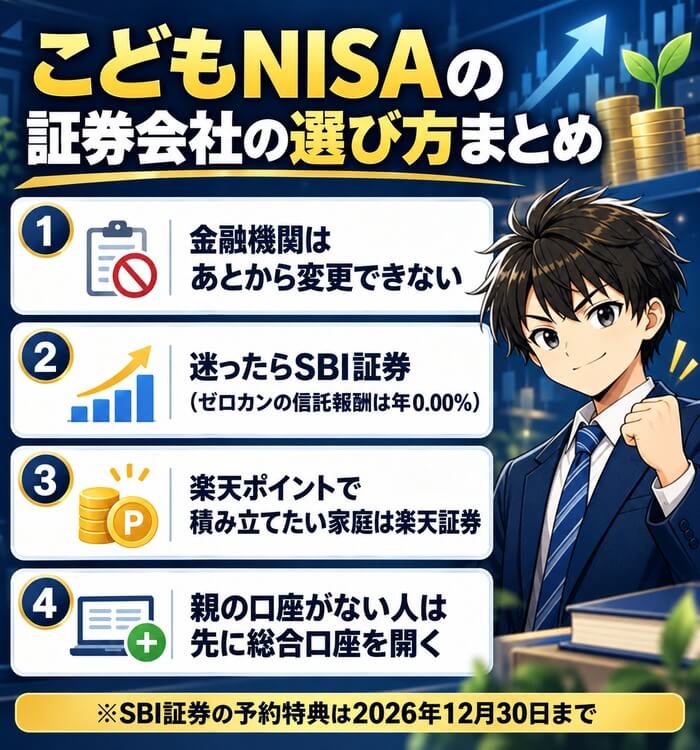
こどもNISAは、金融機関をあとから変更できません。
迷ったら、信託報酬0.00%のゼロカンを買えるSBI証券を選んでください。
楽天ポイントで積み立てたい家庭は、楽天証券が合います。
親の口座がない人は、先に総合口座を開くところから始めます。
予約は12月30日まで