記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
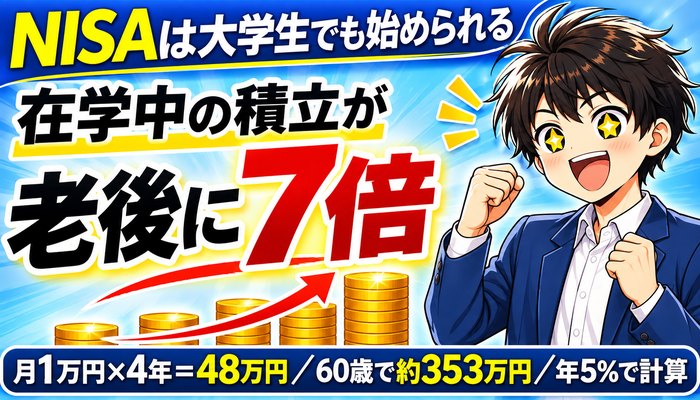
NISAは、口座を開く年の1月1日に18歳以上なら、大学生でもひとりで始められます。
NISAの利益は親の扶養を決める所得に入らないので、利益が出ても親の税金の扶養は外れません。
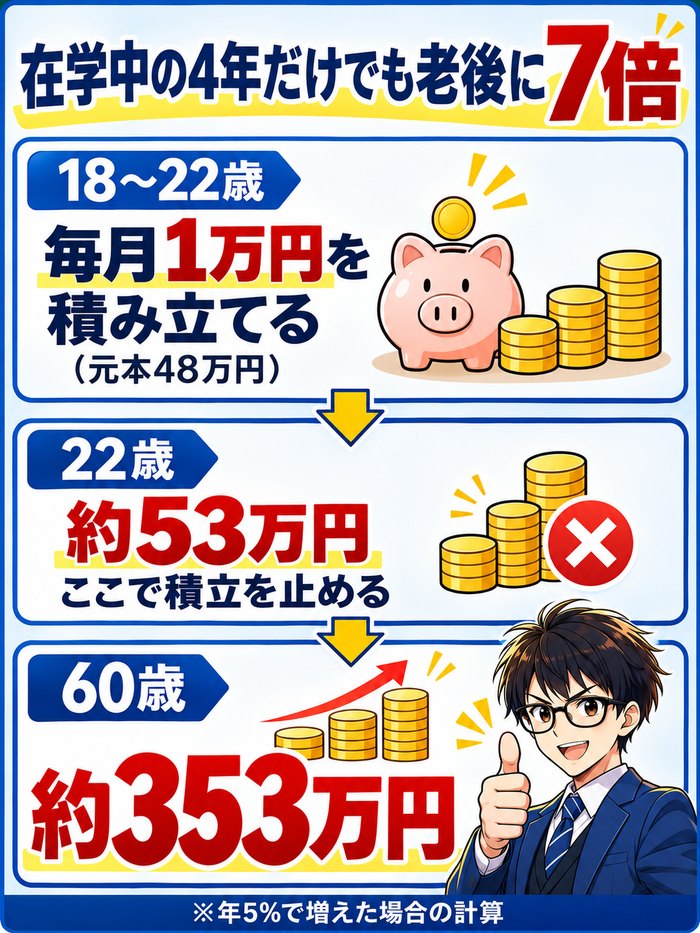
年5%で増えた場合、大学の4年間だけ月1万円(合計48万円)を積み立てて止めても、60歳には約353万円になります。
NISAは月100円から
大学生のNISAの答え|始める前に知りたい7つ
| 疑問 | 答え |
|---|---|
| 大学生でも? | 1月1日に18歳以上ならOK |
| 親の同意は? | いらない(話すと安心) |
| 親の扶養は? | 税金の扶養は外れない |
| 毎月いくら? | バイト代の1~2割 |
| いくらから? | SBI証券なら100円 |
| どの枠で? | つみたて投資枠 |
| 何を買う? | 全世界株式を1本 |
大学生がNISAで迷うのは、年齢と親の扶養と金額の3つです。
どれも先に答えが決まっているので、口座を作ってから少額で始めても困りません。
この記事では、上の表の7つを順に説明します。
大学生でもNISAは始められる|条件は1月1日に18歳
| 誕生日 | 始められる時期 |
|---|---|
| 4月2日~1月2日 | 大学1年の4月から |
| 1月3日~4月1日 | 大学1年の1月から |
※年齢は誕生日の前日に1つ上がるため
NISAは、日本に住んでいて、口座を開く年の1月1日に18歳以上の人が使えます(金融庁)。
学生か社会人かは関係なく、大学生でも社会人と同じ枠が使えます。
NISA口座は1人1つまでなので、最初に選ぶ証券会社で長く使うつもりで選びましょう。
早生まれは1年生の1月から
1年生の多くは入学した年の1月1日に18歳なので、入学してすぐ始められます。
早生まれの人は1月1日にまだ17歳なので、1年生の1月から始められます。
浪人して入学した人は、1年生のときにはもう18歳を過ぎているので、すぐに始められます。
早生まれの人も、証券会社の総合口座だけ先に作っておけば、年が明けてすぐNISAの積立を始められます。
親の同意はいらない
18歳からは成人なので、親の同意なしで証券口座とNISA口座を作れます。
2022年4月に成人の年齢が20歳から18歳に下がったので、大学1年生でもひとりで手続きできます。
ただし、学費や生活費を親が出しているなら、始める前にひとこと話しておくと安心です。
話し方のコツは、後の「親に話すときは3つを伝える」で紹介します。
用意するのはマイナンバーと自分の銀行口座
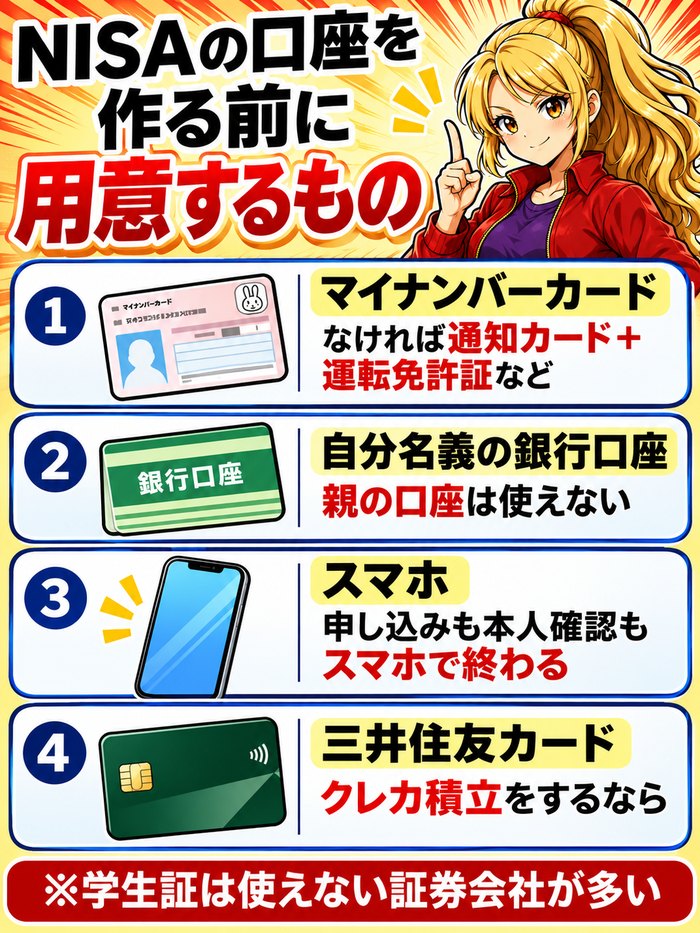
口座を作るときは、マイナンバーカードか、通知カードと運転免許証などの本人確認書類を使います。
お金を入れたり引き出したりするのは本人名義の銀行口座なので、親の口座ではなく自分の口座を用意しましょう。
学生証は本人確認書類に使えない証券会社が多いので、マイナンバーカードを作っておくと手続きが早く終わります。
20代のNISA口座は半年で7.6%増えた
| 年代 | 口座数 | 半年の増え方 |
|---|---|---|
| 18・19歳 | 13.4万 | -12.1% |
| 20代 | 336.8万 | +7.6% |
| 30代 | 494.6万 | +4.7% |
| 40代 | 538.2万 | +4.3% |
| 50代 | 553.2万 | +5.4% |
※2025年12月末と6月末の比較(金融庁)
金融庁の調べでは、2025年12月末の20代のNISA口座は約337万で、半年で7.6%増えました。
増え方はどの年代よりも大きく、20代から始める人が一番のびています。
18・19歳が減っているのは、口座を持った人が20歳になって20代に移ったためです。
口座開設は無料
大学生がNISAを始めるメリット4つ
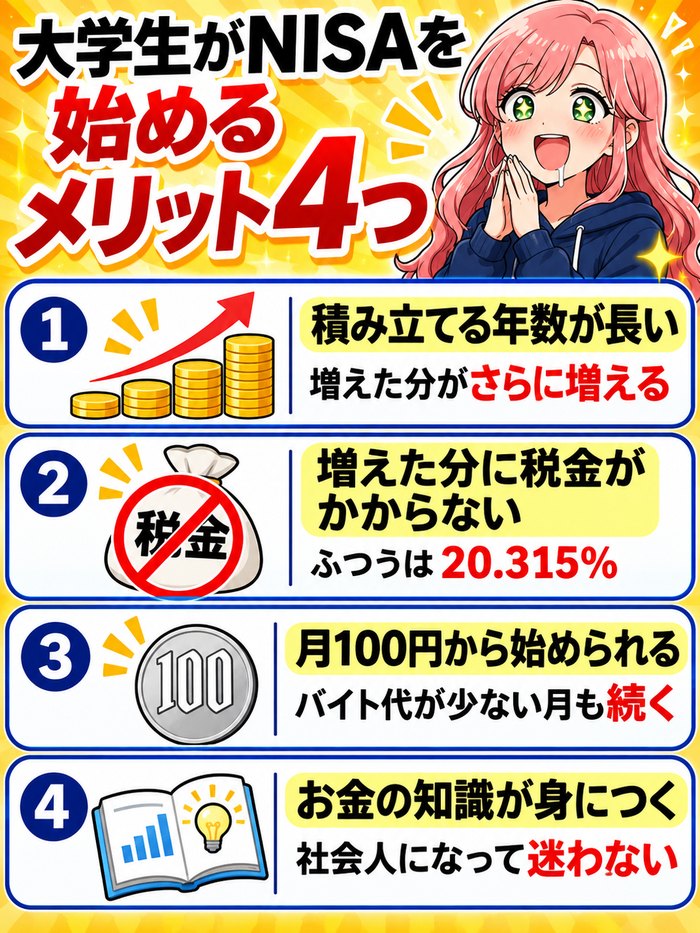
①積み立てる年数が長い
同じ月1万円でも、何歳から始めるかで60歳のときの額が大きく変わります。
| 始める年齢 | 元本 | 60歳の額 |
|---|---|---|
| 19歳 | 492万円 | 1,616万円 |
| 23歳 | 444万円 | 1,281万円 |
| 25歳 | 420万円 | 1,136万円 |
| 30歳 | 360万円 | 832万円 |
※月1万円を年5%で60歳まで積み立てた計算
19歳で始めた人は、社会人になる23歳で始めた人より約336万円多くなります。
元本の差は48万円なのに、60歳の額の差は約7倍に広がるのが、長く持つことの強みです。
この差は、増えた分がさらに増える「複利」によるもので、年数が長いほど大きくなります。
社会人になってからでも遅くはありませんが、学生のうちの4年は後から取り戻せない年数です。
②増えた分に税金がかからない
ふつうの口座では、増えた分に20.315%の税金がかかります。
| 月の額 | 60歳の額 | かからない税金 |
|---|---|---|
| 3,000円 | 106万円 | 19万円 |
| 5,000円 | 177万円 | 31万円 |
| 3万円 | 1,059万円 | 186万円 |
※在学中の4年だけ積み立て、60歳まで年5%で持った計算
在学中に月1万円を積み立てて60歳まで持つと、増えた分は約305万円です。
ふつうの口座なら約62万円の税金がかかりますが、NISAなら約62万円がまるごと手元に残ります。
学生のうちに買った分は、社会人になってから積み立てる分よりも長く持てるので、税金がかからない効果も大きくなります。
③月100円から始められる
SBI証券なら、投資信託を月100円から積み立てられます。
バイト代が少ない月でも続けられるので、金額より続けることを優先できます。
積立の額はいつでも変えられ、止めることもできるので、テスト期間や長い休みでバイトが減る月は額を下げれば足ります。
④お金の知識が社会人になって役立つ
自分のお金で投資をすると、金利や円安のニュースが自分のこととして分かるようになります。
社会人になると、会社の確定拠出年金やiDeCoなどお金の判断が増えるので、学生のうちに慣れておくと迷いません。
面接で「学生のうちに始めたこと」を話せるのも、学生ならではの強みです。
100円から積立できる
大学生のNISAはもったいない?デメリット5つ
知恵袋では「社会人になってからでも十分では?」という声もあります。
始めてから困らないように、先にデメリットを知っておきましょう。
どれも始め方で避けられるものなので、避け方と一緒に紹介します。
①元本割れすることがある
投資信託は値動きがあるので、買った額より減る時期があります。
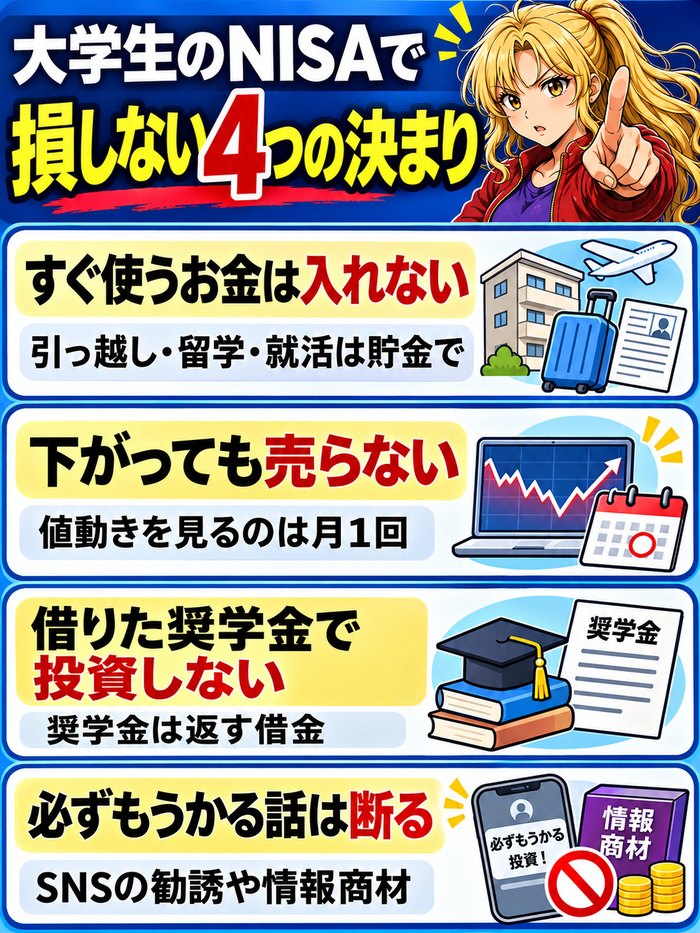
全世界株式でも1年で2~3割下がった年があるので、下がっても売らずに続けるつもりで始めましょう。
毎月同じ額を積み立てると、値段が下がった月には多く買えるので、続けていれば下がった時期も無駄になりません。
アプリで毎日の値動きを見ると不安になりやすいので、確かめるのは月に1回くらいで十分です。
②すぐ使うお金には向かない
引っ越し、留学、就活のスーツや交通費など、大学生は数か月先にまとまったお金が要る場面が多いです。
使う時期が決まっているお金は、値下がりした時に売ることになるので、NISAではなく貯金で用意しましょう。
NISAはいつでも売れますが、下がった時に売ると損が決まってしまいます。
③学生のうちは枠を使い切れない
NISAの枠は1年で360万円、生涯で1,800万円あります。
学生のうちに使えるのはほんの一部ですが、使わなかった年の枠は持ち越せません。
ただ、生涯の枠は社会人になってから埋めれば足りるので、学生のうちは続ける習慣を作ることを優先しましょう。
④SNSの投資詐欺に狙われやすい
大学生は、SNSやサークルの知り合いから「必ずもうかる」「月10万円稼げる」と誘われることがあります。
必ずもうかる投資はありません。
高い情報商材や、友だちを紹介するともうかる話は断り、金融庁に登録された証券会社だけを使いましょう。
⑤借りた奨学金で投資しない
貸与型の奨学金は、卒業後に返す借金です。
値下がりしても返す額は変わらないので、奨学金をNISAに回すのはやめましょう。
NISAは月100円から
大学生はNISAに毎月いくら?|バイト代別の目安
| 月のバイト代 | 積立の目安 |
|---|---|
| 3万円 | 3,000円~6,000円 |
| 5万円 | 5,000円~1万円 |
| 8万円 | 8,000円~1.6万円 |
| 10万円 | 1万円~2万円 |
※バイト代の1~2割で計算
大学生の積立は、バイト代の1~2割を目安にしましょう。
毎月の額はあとから変えられるので、少なめから始めて慣れたら増やすのが続けるコツです。
実家暮らしで生活費がかからない人は2割、ひとり暮らしで家賃や食費をバイト代から出す人は1割が目安です。
先に生活費の3か月分を貯金で残す
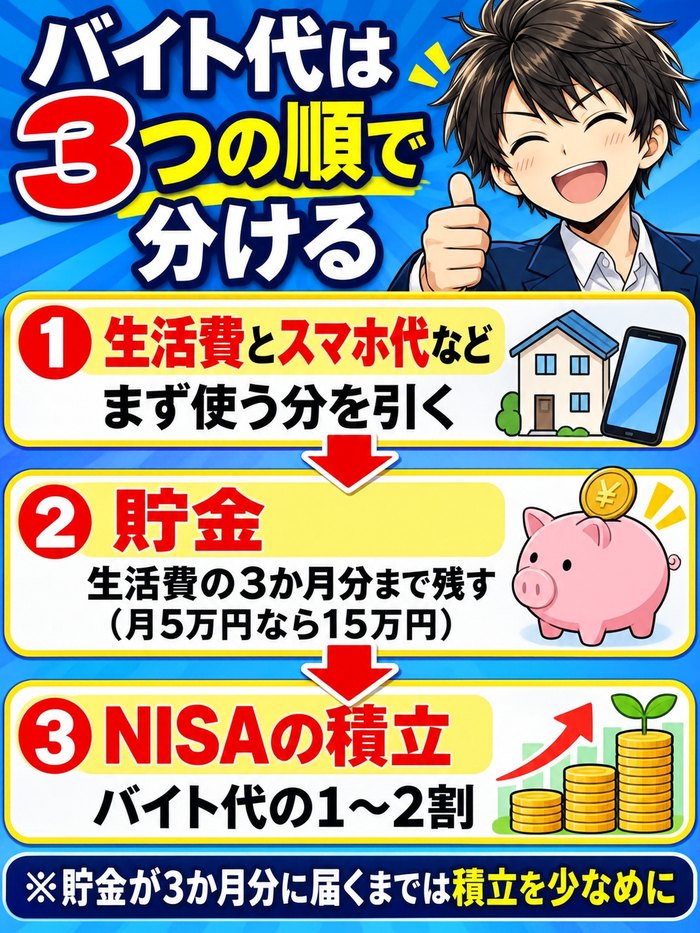
積立を始める前に、生活費の3か月分を貯金で残しておきましょう。
月の出費が5万円なら15万円が目安で、急な出費をNISAから出さずに済みます。
貯金が目安に届くまでは、月1,000円など小さい額で積立を始めて、残りを貯金に回しても構いません。
学年で額を変えてもいい
| 時期 | 月の目安 |
|---|---|
| 1・2年生 | 1,000円~3,000円 |
| 3・4年生 | 3,000円~1万円 |
| 内定後 | 1万円~ |
※就活でお金が要る年は少なめに
1・2年生は授業やサークルに慣れる時期なので、少ない額で続けることを優先しましょう。
就活が終わって内定が出たら、社会人の生活に向けて積立を増やすのがおすすめです。
就職したら、給料日の後に積立の額を見直して、手取りの1~2割まで増やしていきましょう。
20代の多くは年60万円以下
| 1年の買付額 | 20代の割合 |
|---|---|
| 0円(買っていない) | 35.7% |
| 60万円以下 | 47.9% |
| 60万円超~120万円 | 7.5% |
| 120万円超 | 8.9% |
※2025年の1年間(金融庁)
金融庁の調べでは、20代のNISA口座のうち約半分は1年の買付額が60万円以下でした。
月にすると5万円以下で、少ない額で続けている人が多数派です。
口座を作ったまま買っていない人も約36%いるので、作ったら最初の積立まで設定しておきましょう。
スマホで積立設定
大学生のNISAと親の扶養|利益では外れない
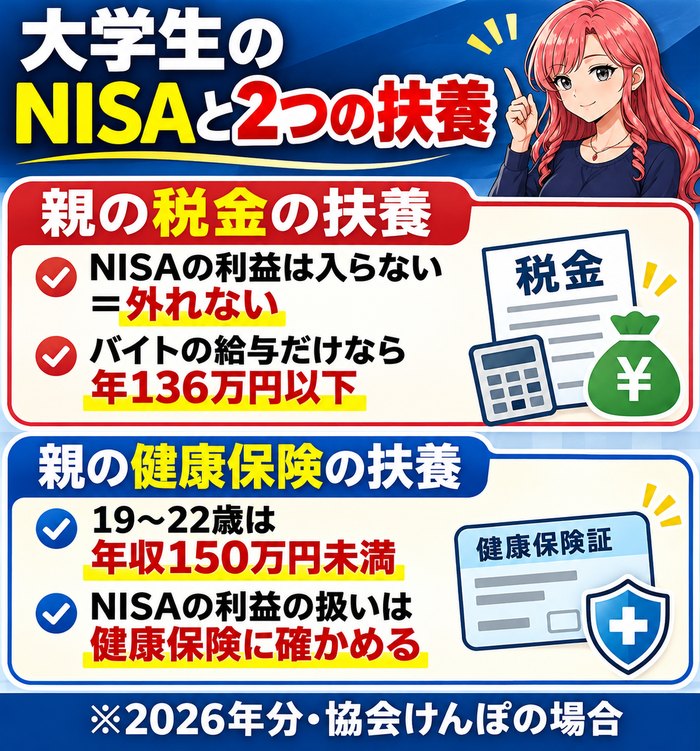
大学生が気にする「扶養」には、親の税金の扶養と、親の健康保険の扶養の2つがあります。
NISAで気をつけるのは健康保険の扶養だけで、税金の扶養はNISAの利益では外れません。
親の税金の扶養はNISAでは外れない
親の扶養控除は、子どもの合計所得金額で決まります。
NISAの利益は合計所得金額に入らないので、利益がいくら出ても親の扶養控除は外れません。
2026年分の線は合計所得62万円以下で、バイトの給与だけなら年136万円以下です。
19~22歳には、線を少し超えても控除が段階的に残るしくみ(特定親族特別控除)もあります。
健康保険の扶養は19~22歳なら150万円未満
健康保険の扶養は、19歳以上23歳未満なら年収150万円未満が線です(協会けんぽ)。
NISAの配当や売却益を年収に入れるかは決まった書き方がないので、心配なら親の健康保険に確かめましょう。
分配金を出さない投資信託を選んで、学生のうちは売らずに持っておけば、毎年の収入はほぼ増えません。
くわしくはNISAで扶養は外れるかの解説でまとめています。
扶養のままNISAへ
大学生はつみたて投資枠から|買うのは1本でいい
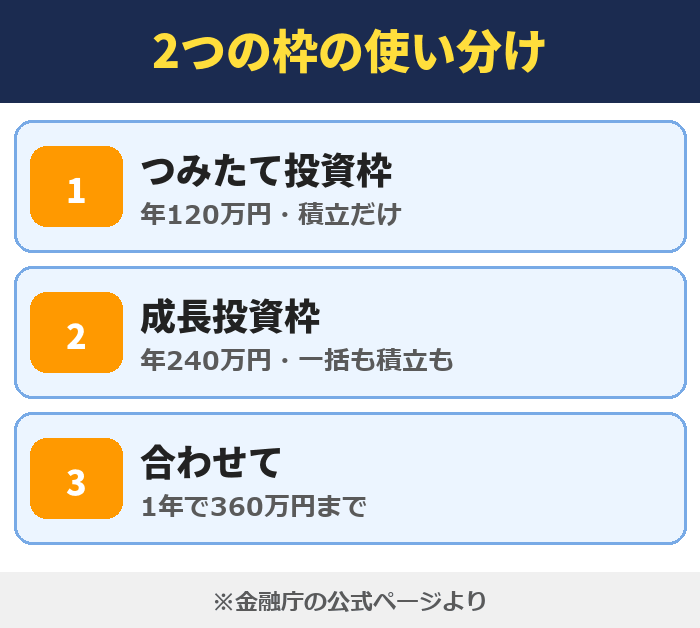
NISAにはつみたて投資枠と成長投資枠の2つの枠があります。
つみたて投資枠は、金融庁が長く持つのに向くと決めた投資信託だけを買えるので、初めての大学生はこちらから始めましょう。
投資信託はまとめて買える詰め合わせ
投資信託は、集めたお金でたくさんの会社の株をまとめて買う商品です。
1本買うだけで何百社、何千社に分けて投資できるので、1社が倒産しても大きく減りにくいのが強みです。
運用の手数料(信託報酬)は毎日少しずつ引かれるので、手数料が年0.1%前後の低いものを選びましょう。
成長投資枠は慣れてからでいい
成長投資枠では個別の株も買えますが、1社の株は値動きが大きく、1株数万円からのものも多いです。
学生のうちは、つみたて投資枠だけで十分です。
全世界株式かS&P500の投資信託を1本
| 投資信託 | 向いている人 |
|---|---|
| 全世界株式 | 1本で世界に分けたい人 |
| S&P500 | アメリカの成長に任せたい人 |
※どちらも信託報酬が低いインデックス型
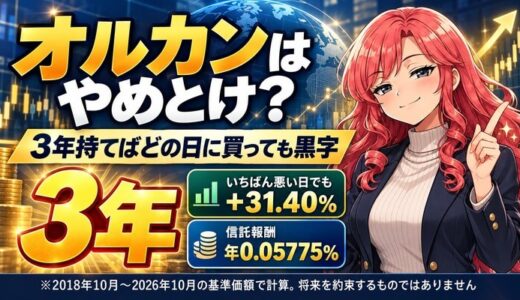
迷ったら、世界中の株に1本で分けて投資できる全世界株式(オルカン)を選びましょう。
何本も買うと管理が大変なので、学生のうちは1本に絞るのがおすすめです。
オルカンを3年持った場合の結果も参考にしてください。
毎月分配型は選ばない
毎月分配金が出る投資信託は、受け取った分が増える力に回りません。
分配金は健康保険の扶養で年収に入りやすいので、分配金を出さない投資信託を選びましょう。
オルカンやS&P500の人気の投資信託は、分配金を出さずに中で増やし続ける形なので、学生に向いています。
オルカンも100円から
大学生のNISA口座はSBI証券がいい理由
| 項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 最低額 | 100円 | 100円 |
| 国内株 | 手数料0円 | 手数料0円 |
| カード | 三井住友 | 楽天 |
| 積立の率 | 0.5%~ | 0.5%~ |
| ポイント | 5種類 | 楽天だけ |
※積立の率は年会費無料のカードの場合
大学生の口座は、100円から積み立てられて手数料が0円のネット証券から選びましょう。
SBI証券は口座数が多く、三井住友カードのクレカ積立でポイントも貯まるので、最初の1社に向いています。
NISA口座は1人1つなので、最初に選ぶ証券会社が大事です。
三井住友カード(NL)は学生でも作れる
三井住友カード(NL)は年会費が永年無料で、満18歳以上なら高校生を除いて学生でも申し込めます。
SBI証券のクレカ積立に使うと、積立額の0.5%がVポイントで貯まります。
貯まったVポイントは、SBI証券で投資信託を買う代金にも使えます。
カードを年10万円使わないと0%
| 積立の額 | 年10万円以上使う | 使わない |
|---|---|---|
| 月5,000円 | 300pt | 0pt |
| 月1万円 | 600pt | 0pt |
| 月3万円 | 1,800pt | 0pt |
※1年間のポイント(三井住友カード(NL))
0.5%がもらえるのは、積立とは別にカードを年10万円以上使った年だけです。
積立の額は年10万円に数えないので、月8,400円ほどはふだんの買い物でカードを使う必要があります。
スマホ代やサブスクをカード払いにすれば、学生でも届きやすい額です。
25歳以下はサブスクと携帯代でもポイント
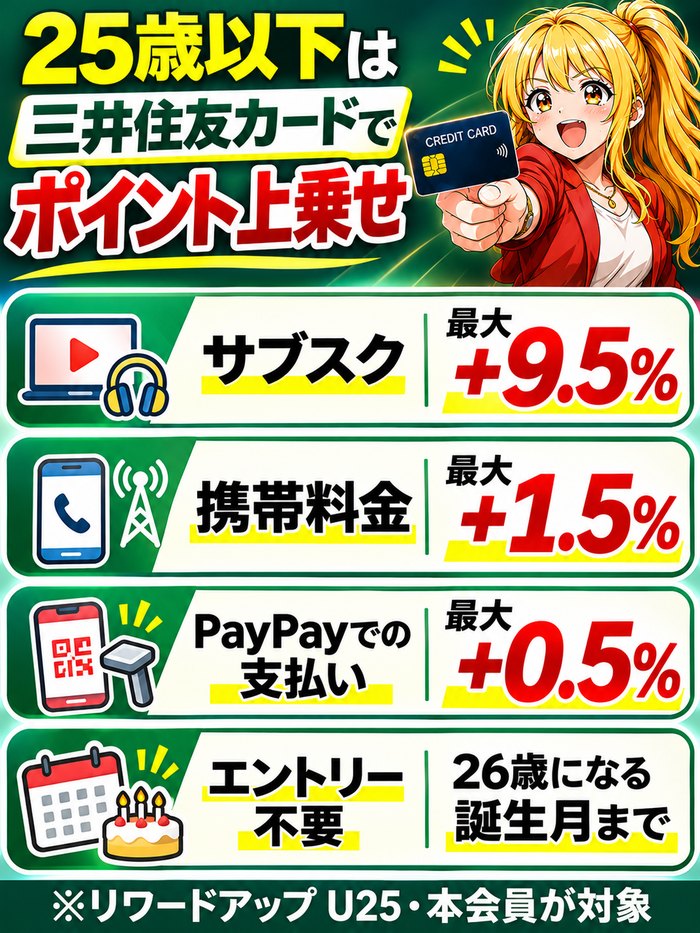
三井住友カードには、25歳以下の本会員が対象のリワードアップ U25があり、エントリーなしで使えます。
Netflixなどのサブスクは最大9.5%、携帯料金は最大1.5%、PayPayでの支払いは最大0.5%が上乗せされます。
26歳になる誕生月までの利用が対象なので、学生のうちに作ると長く使えます。
学生でも作れる
楽天証券・マネックス証券・三菱UFJ eスマート証券との違い
楽天証券は楽天カードでクレカ積立ができ、楽天ポイントを貯めている人に向いています。
マネックス証券のマネックスカードは、2026年10月の買付分からカードの買い物の額でポイントの率が変わる形になりました。
三菱UFJ eスマート証券は三菱UFJカードのクレカ積立が0.55%で、口座開設とNISA口座の開設のキャンペーンで最大12,000円を受け取れます(投資信託を5万円買うなどの条件があります)。
NISAで投資信託を積み立てるだけなら、大手のネット証券はどこも手数料が0円です。
学生がNISAで積み立てるなら、カードのポイントと口座の使いやすさで選び、迷ったら口座数が多いSBI証券から始めましょう。
ほかの証券会社も
お金の入れ方はクレカ積立がいちばん楽
クレカ積立なら、毎月の積立がカードの支払いと一緒に引き落とされるので、証券口座にお金を入れる手間がありません。
現金で積み立てるときは、銀行から証券口座へ入金しておく必要があり、残高が足りないと買えません。
SBI証券がいい理由はSBI証券で新NISAを始める理由でくわしく比べています。
NISAは月100円から
大学生のNISAの始め方|スマホで5ステップ
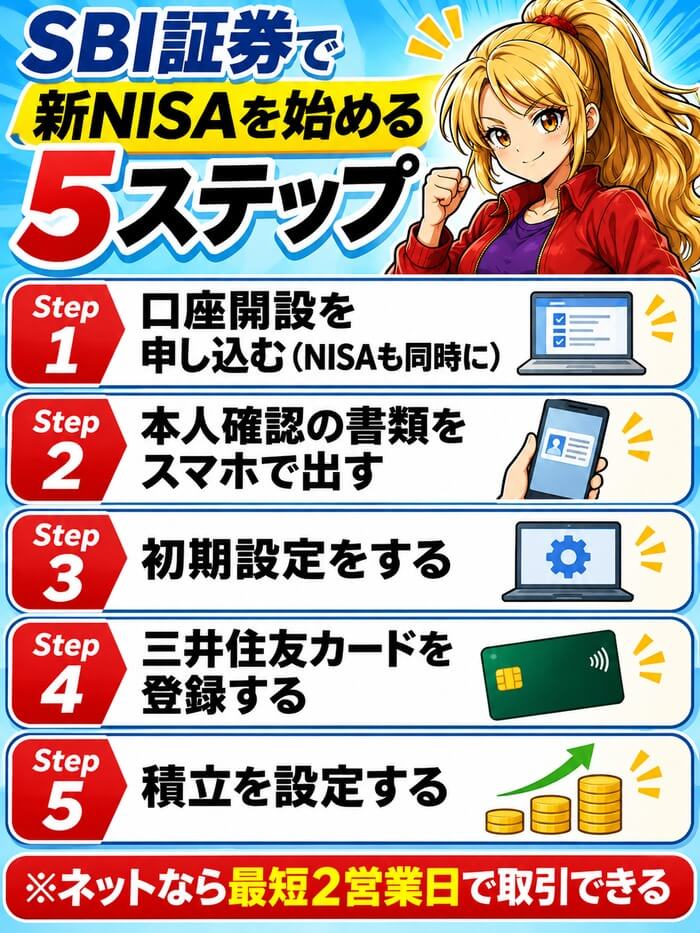
- SBI証券の口座開設をNISAと一緒に申し込む
- マイナンバーカードなどをスマホで出す
- 初期設定をして自分の銀行口座を登録する
- 三井住友カードを登録する
- つみたて投資枠で投資信託と金額を決める
口座開設はスマホだけで終わり、お金はかかりません。
NISA口座は税務署の確認があるので、申し込みから使えるまで少し時間がかかります。
NISA口座ができるまでの間に、積立の金額と投資信託を決めておきましょう。
卒業して就職したら積立を増やす
就職しても、学生のときに作ったNISA口座をそのまま使えます。
会社に確定拠出年金があるときは、会社の制度とNISAの両方を使うと、税金の面でさらに有利です。
給料が入るようになったら、手取りの1~2割まで積立を増やすと、生涯の枠を無理なく埋めていけます。
親に話すときは3つを伝える
- 国の制度で、増えた分に税金がかからない
- バイト代の1割で、学費や生活費には手をつけない
- 世界中の株に分けて、長く持つ
親が投資に不安を持っていても、金額と目的が決まっていれば話はまとまりやすいです。
「いくらを、何に、いつまで」を先に伝えると、反対されにくくなります。
口座開設は無料
大学生のNISAのよくある質問
- NISAを親にばれずに始められる?
- 18歳以上なら親の同意はいらず、手続きもスマホで終わります。ただし学費や生活費を親が出しているなら、始める前に話しておくと安心です。
- 18歳未満や高校生はNISAを使えない?
- NISAは1月1日に18歳以上の人だけが使えます。18歳未満は、2027年1月から始まる「こどもNISA」で、親が手続きして積み立てる形になります。
- NISAの利益で確定申告はいる?
- NISAの利益には税金がかからないので、確定申告はいりません。バイトの給与の確定申告にも、NISAの利益は書きません。
- 卒業までに売ってもいい?
- NISAはいつでも売れます。売った分の枠は次の年に戻りますが、値下がりした時に売ると損が決まるので、すぐ使うお金は貯金で残しておきましょう。
- 就職したら証券会社を変えたほうがいい?
- NISA口座は年単位で別の証券会社に移せますが、移す必要はありません。社会人になってからは、同じ口座で積立の額を増やせば十分です。
- 留学するとNISAはどうなる?
- 海外に引っ越す前に手続きをすれば、条件つきでNISA口座を残せる場合があります。留学が決まったら、出国の前に証券会社に確かめましょう。
まとめ|大学生のNISAは月の少額から
| やること | 中身 |
|---|---|
| 口座 | SBI証券でNISAと一緒に開く |
| 枠 | つみたて投資枠 |
| 買うもの | 全世界株式の投資信託1本 |
| 金額 | バイト代の1~2割 |
| カード | 三井住友カード(NL) |
大学生でも、1月1日に18歳以上ならNISAを始められます。
利益が出ても親の税金の扶養は外れないので、バイト代の1~2割で積立を始めましょう。
在学中の4年間だけでも、月1万円が60歳で約353万円になる計算なので、早く始めるほど有利です。
NISAは月100円から