
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
3点セットの詳細はこちら↓
目次 非表示
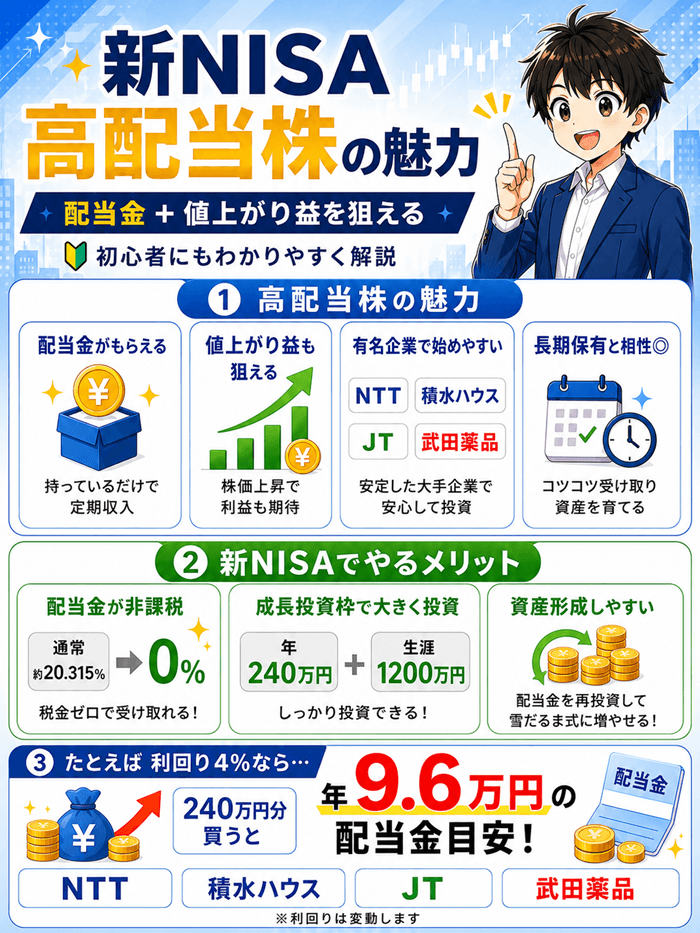
- 新NISAで高配当株を買うメリット
- 新NISAで高配当株を買う前に押さえる制度の数字
- NISAで買ったのに配当金から税金が引かれる人がいる
- 高配当株のメリット&注意点
- NISAで高配当株を買うときの落とし穴4つ
- 配当利回りの読み方|3つの利回りを使い分ける
- 高配当株の選び方5つのポイント
- 減配しそうな銘柄を先に外す4つの見方
- 業種を分けて買う|1業種に寄せない
- 今月からこれを買えばOK!初心者向け高配当株32選
- 新NISAにおすすめの証券会社ランキング
- 資産運用をサポートするおすすめセット
- NISAの成長投資枠だけで配当はいくらまで増やせるか
- 新NISAで高配当株を始める5ステップ
- 個別株と高配当ETF・投資信託はどちらがいいか
- 配当が入る月をならす|決算月の組み合わせ
- 新NISA高配当株でよくある勘違い5つ
- 株価が大きく下がったときどうするか
- 配当金は再投資と生活費のどちらに回すか
- 積立と高配当株にNISAの枠をどう配分するか
- 高配当株の用語を1分で確認する
- 配当金にかかる税金の仕組み|課税口座と比べる
- 1年のうちいつ動くか|高配当株のスケジュール
- 高配当株を始めた人が後から後悔すること3つ
- 新NISA高配当株のよくある質問
- 初心者でも失敗しない新NISA高配当株の完全ガイドまとめ
新NISAで高配当株を買うメリット
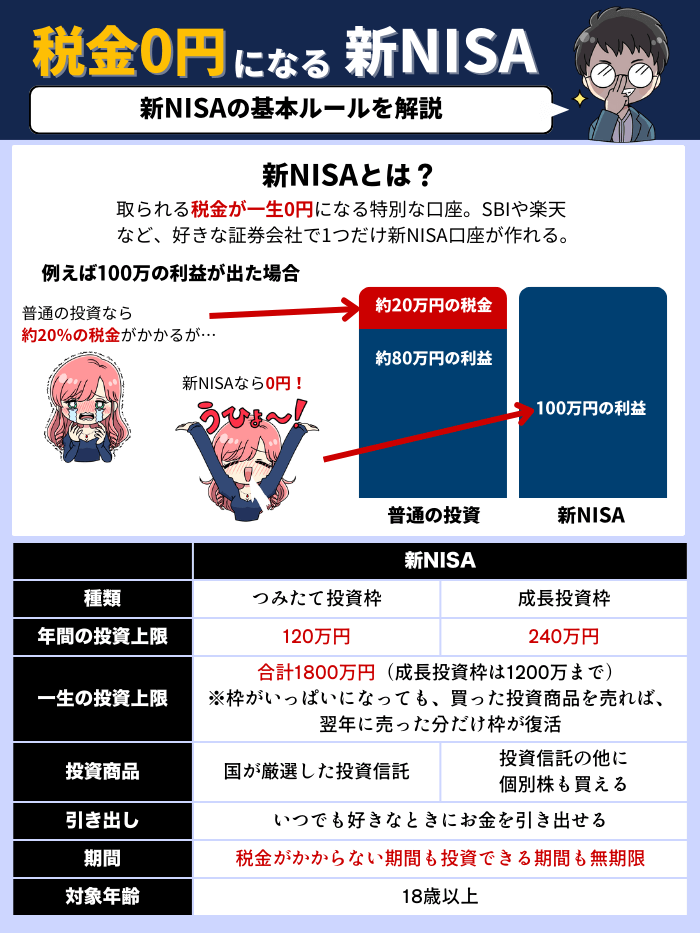
新NISAのお得なルール
新NISAで高配当株を買う前に押さえる制度の数字
高配当株の話に入る前に、新NISAの枠の数字だけ先に確認しておきます。
ここを知らないと買える金額と、売ったあとに枠が戻るタイミングを間違えます。
※2026年8月28日に金融庁のNISA特設サイトで確認した内容です。
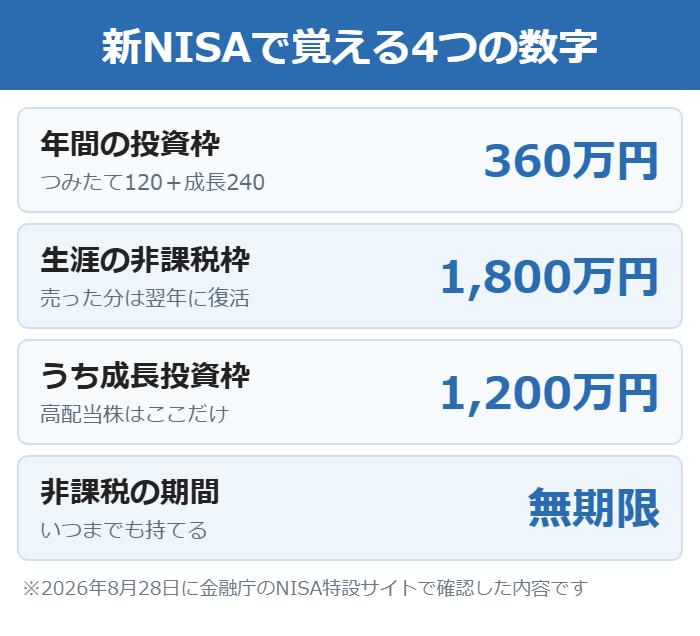
覚えるのは4つの数字だけです。
| 項目 | 内容 |
|---|---|
| 年間の投資枠 | 最大360万円 つみたて120万+成長240万 |
| 生涯の非課税枠 | 最大1,800万円 |
| うち成長投資枠 | 1,200万円まで |
| 非課税で持てる期間 | 無期限 |
| 口座 | 1人1口座 |
| 対象年齢 | 18歳以上 |
高配当株を買えるのは成長投資枠
個別の高配当株は、つみたて投資枠では買えません。
買えるのは年240万円・生涯1,200万円までの成長投資枠のほうです。
つみたて投資枠は投資信託が中心で、個別株は対象外です。
高配当株を本気でやるなら、成長投資枠1,200万円が上限だと考えてください。
売っても枠はその年には戻らない
新NISAは売却した分の枠が復活しますが、戻るのは翌年です。
しかも戻るのは買ったときの値段(簿価)ぶんで、売却額ではありません。
100万円で買った株が150万円になって売っても、翌年に戻る枠は100万円です。
年内に売って買い直す、という使い方はできません。
対象外になる銘柄もある
成長投資枠でも、整理銘柄と監理銘柄は対象から外されています。
上場廃止のおそれがある銘柄が該当します。
投資信託も信託期間20年未満のものや毎月分配型は対象外です。
証券会社の画面でNISAの対象かどうかは表示されるので、注文前に確認できます。
金融機関の変更は年単位
NISA口座は1人1口座で、金融機関を変えられるのは年単位です。
その年にすでにNISAで買っていると、その年は変更できません。
高配当株を1株から買いたいなら、単元未満株を扱う証券会社を最初に選んでおくのが安全です。
あとから移すのは手間がかかるので、最初の選択が効きます。
銀行から移す手順は、証券会社へ移すときの流れで書いています。
NISAで買ったのに配当金から税金が引かれる人がいる
新NISAで高配当株を買えば、配当金にかかる20.315%がゼロになります。
ただし配当金の受け取り方を「株式数比例配分方式」にしていないと、NISA口座の株でも課税されます。
ここを知らずに損をしている人が本当に多いところです。
設定は証券会社の画面から数分で変えられます。
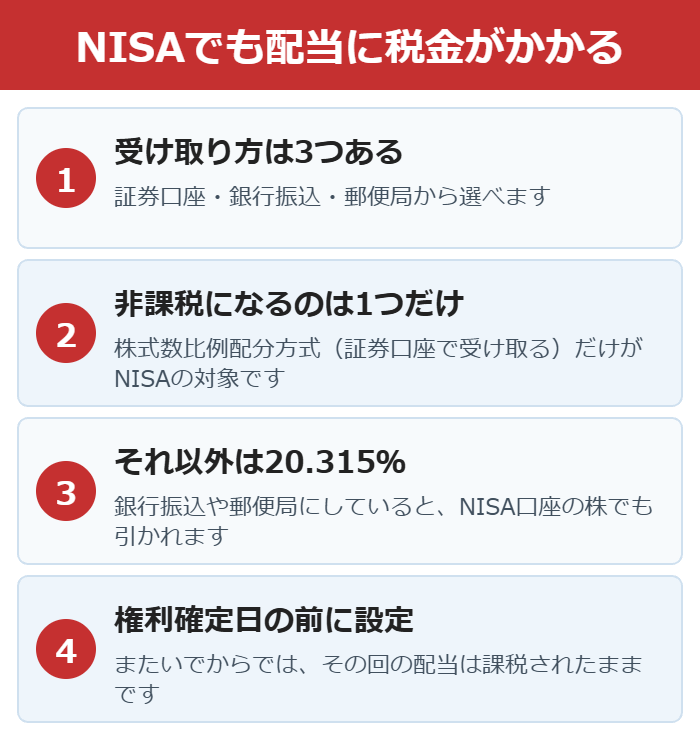
受け取り方は3つあり、非課税になるのは1つだけ
配当金の受け取り方は、証券口座・銀行振込・郵便局の3つから選べます。
このうち証券口座で受け取る株式数比例配分方式だけがNISAの非課税の対象です。
銀行振込や郵便局での受け取りにしていると、NISAで買っていても20.315%が引かれます。
設定は口座単位ではなく、証券会社をまたいで全部同じ方式になります。
| 受け取り方 | 受け取り先 | NISAの非課税 |
|---|---|---|
| 株式数比例配分方式 | 証券口座 | 対象になる |
| 登録配当金受領口座方式 | 銀行口座 | 対象外 |
| 配当金領収証方式 | 郵便局など | 対象外 |
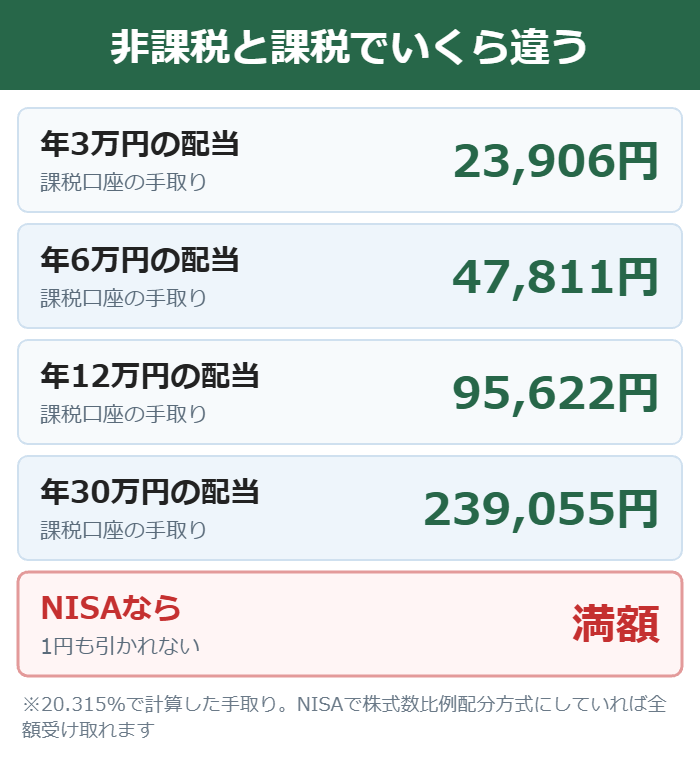
年12万円の配当なら差は24,378円
配当金にかかる税率は20.315%です。
年12万円の配当なら、設定ひとつで24,378円変わります。
金額が増えるほど差も比例して増えていきます。
最初のうちに直しておくのがいちばん安く済みます。
| 年間の配当金 | 非課税なら | 課税されると |
|---|---|---|
| 3万円 | 30,000円 | 23,906円 |
| 6万円 | 60,000円 | 47,811円 |
| 12万円 | 120,000円 | 95,622円 |
| 30万円 | 300,000円 | 239,055円 |
※20.315%で計算した手取りです。1円未満は切り捨てています。
権利確定日をまたぐ前に設定する
設定を変えるタイミングにも注意が要ります。
権利確定日をまたいでからでは、その回の配当は課税されたままです。
銘柄を買う前に済ませておけば、最初の配当から非課税で受け取れます。
口座を開いたその日にやってしまうのが確実です。
外国株の配当は現地の税金が残る
米国株など外国の高配当株をNISAで買った場合、日本の税金はゼロになります。
ただし現地で引かれる税金(米国株なら10%)は残ります。
課税口座なら外国税額控除で取り戻せますが、NISAではこの控除が使えません。
米国の高配当株をNISAで持つと、10%は取り戻せないことになります。
NISA口座も同時に
高配当株のメリット&注意点
高配当株の基本的なポイントをまとめました。
高配当株の最大のメリット
- 株をもっているだけで毎年お金がはいってくる
- 不労所得なので働かなくても資産が増える
- 銀行預金の利息より圧倒的に高い
高配当株は売買しなくても、それとも別に利回り3~6%の配当金が毎年数回はいってくるのが魅力です。
新NISA積立投資との比較
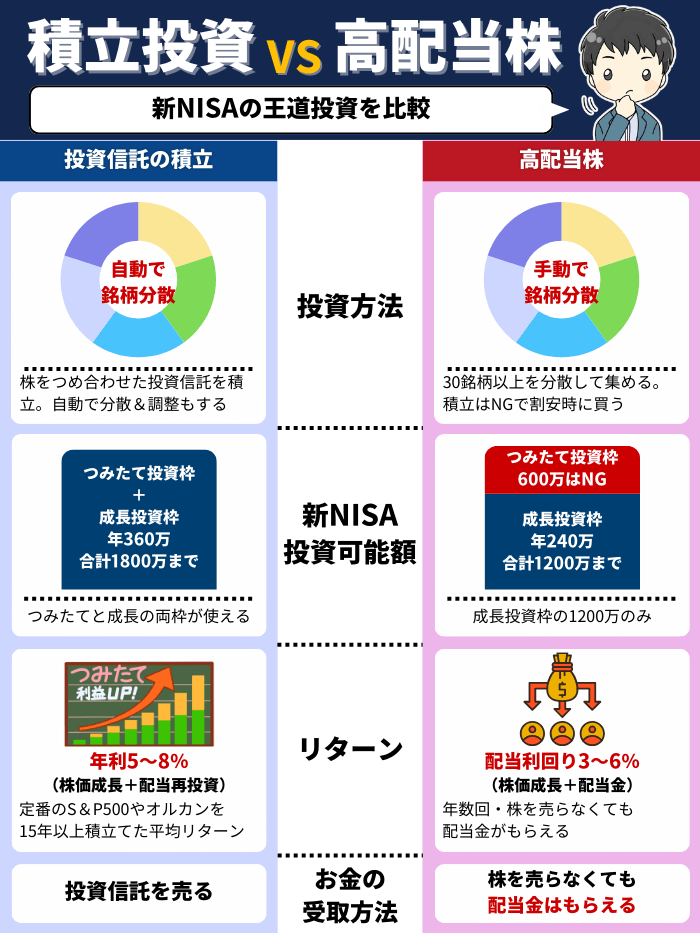
新NISAではインデックス投資信託の積立と高配当株の2つが定番です。
積立投資と高配当株のくわしい比較はこちら↓
高配当株でいくら受け取れるかの具体的な金額は、利回り別に必要な投資額をまとめた記事で早見表にしています。

高配当株のリスク
- 配当金が減る可能性(減配)がある
- 銘柄選びを間違えると、もらえる配当金以上に株価が下がる
- リスクを抑えられるには分散投資が必要
高配当株にも弱点はあるで注意。
NISAで高配当株を買うときの落とし穴4つ
非課税は大きなメリットですが、NISAだからこそ不利になる場面もあります。
4つとも「損が出たとき」に効いてくるのが共通点です。
知らずに買うと、あとから取り返せません。
先に読んでおけば、どれも避けられます。
| 落とし穴 | 課税口座なら | NISAだと |
|---|---|---|
| 損益通算 | 他の利益と 相殺できる | できない |
| 繰越控除 | 3年間 繰り越せる | できない |
| 外国税額控除 | 取り戻せる | 使えない |
| 枠の復活 | 関係なし | 翌年まで戻らない |
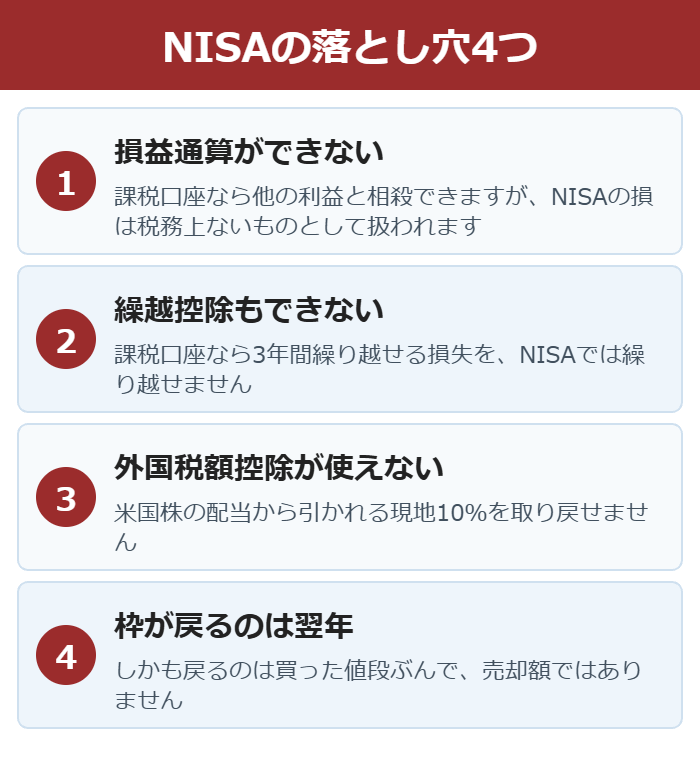
落とし穴1|損が出ても損益通算できない
課税口座なら、ある銘柄の損を別の銘柄の利益と相殺して税金を減らせます。
NISA口座の損は、そもそも税務上ないものとして扱われます。
だから他の口座の利益と相殺できません。
値下がりしそうな銘柄をNISAに入れると、そのぶん不利になります。
落とし穴2|損失の繰越控除もできない
課税口座では、その年で相殺しきれなかった損を3年間繰り越せます。
NISAではこの繰越もできません。
大きく下がったときの救済手段がないということです。
配当が続きそうな銘柄を選ぶこと自体が、いちばんの対策になります。
落とし穴3|外国税額控除が使えない
米国株の配当は現地で10%が引かれます。
米国株を手数料0円で買う口座は、開設に必要なものを見れば作れます。
課税口座なら確定申告で取り戻せますが、NISAでは取り戻せません。
日本株の高配当株なら、この問題は起きません。
NISAの成長投資枠は日本株、米国株は課税口座、という分け方も成り立ちます。
落とし穴4|売った枠が戻るのは翌年
売却した分の枠は復活しますが、使えるようになるのは翌年です。
しかも戻るのは買った値段ぶんで、売却額ではありません。
年内に売って別の銘柄に乗り換える、という使い方はできません。
NISAで買うのは、長く持つつもりの銘柄だけにしてください。
配当利回りの読み方|3つの利回りを使い分ける
配当利回りには見方が3つあり、混ぜて考えると判断を間違えます。
証券会社の画面に出ているのは、これから買う人の利回りです。
自分がもらえる利回りとは別物になります。
この3つを分けて見られるかで、高配当株の見え方が変わります。
| 呼び方 | 計算 | 使いどころ |
|---|---|---|
| 表面利回り | 1株配当÷いまの株価 | 買うかどうかの判断 |
| 買値ベース利回り | 1株配当÷自分の買値 | 自分の成績 |
| 税引き後利回り | 配当×0.79685÷買値 | 課税口座での手取り |
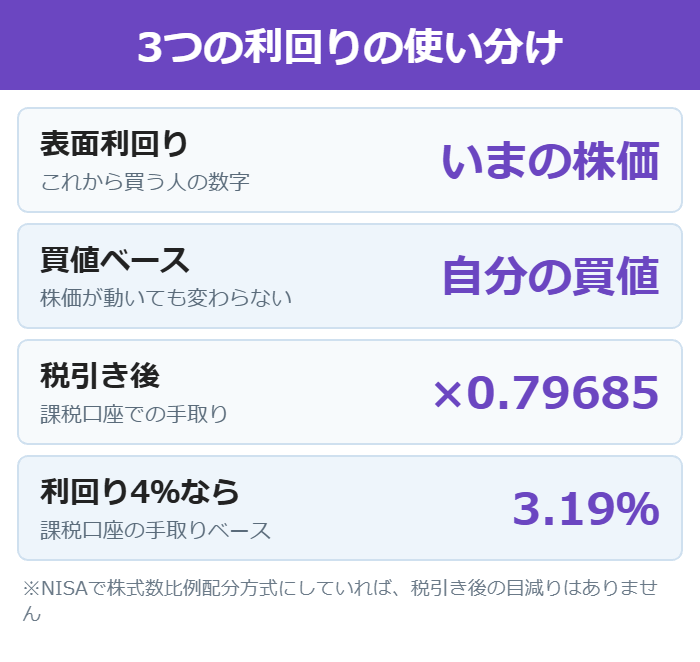
表面利回りは「これから買う人」の数字
証券会社やYahoo!ファイナンスに出ている配当利回りが、これにあたります。
株価が上がると下がり、株価が下がると上がります。
つまり利回りが高く見えるときは、株価が下がっているときでもあります。
利回りが跳ね上がっている銘柄は、下がった理由を先に調べてください。
買値ベースの利回りは、あとから上がっていく
自分が買った値段で計算した利回りは、株価が動いても変わりません。
安いときに買えば、その高い利回りをずっと受け取れます。
増配があれば買値ベースの利回りはさらに上がります。
高配当株が長期向きだと言われるのは、この性質があるからです。
NISAなら税引き後の計算が要らない
課税口座では配当から20.315%が引かれるので、実質の利回りは約0.8倍になります。
利回り4%の銘柄でも、手取りベースでは3.19%です。
NISAならこの目減りがありません。
高配当株こそNISAの成長投資枠に入れる価値があるのはここが理由です。
| 表面利回り | 課税口座の手取り | NISAの手取り |
|---|---|---|
| 3.0% | 2.39% | 3.0% |
| 4.0% | 3.19% | 4.0% |
| 5.0% | 3.98% | 5.0% |
| 6.0% | 4.78% | 6.0% |
高配当株の選び方5つのポイント
- 配当利回り3~5%程度をねらう
- 長期間で高配当か?ひんぱんに減配してないか?
- 現在と過去の業績を分析して長期保有できるか?
- 銘柄は複数買ってリスク分散
- 一気に暴落しないように業種も分散する
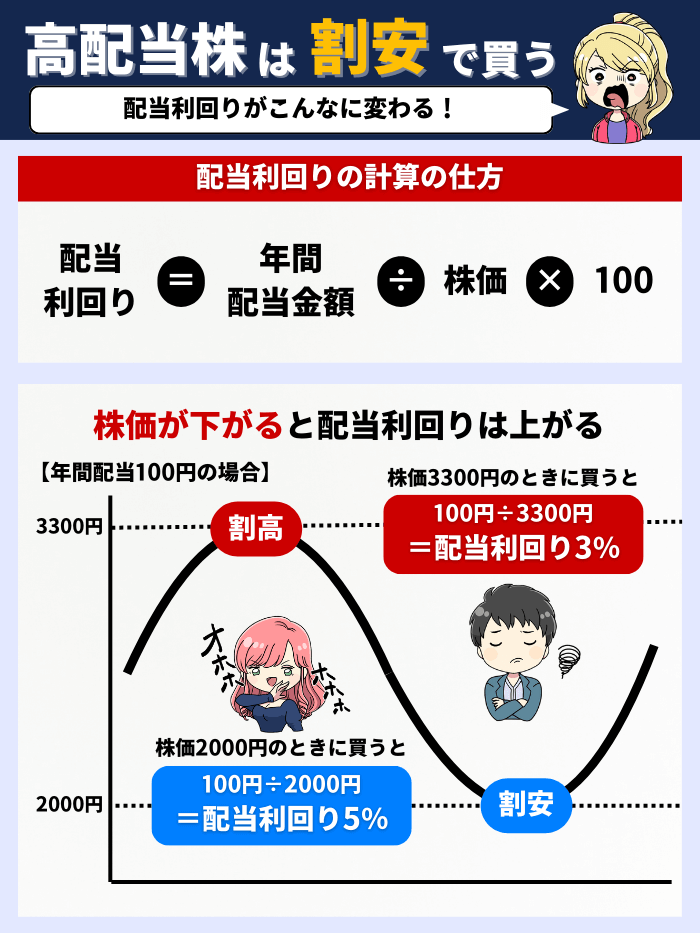
高配当株は割安で買うと配当利回りが有利に
【SBI証券】と【楽天証券】で高配当株を探す方法
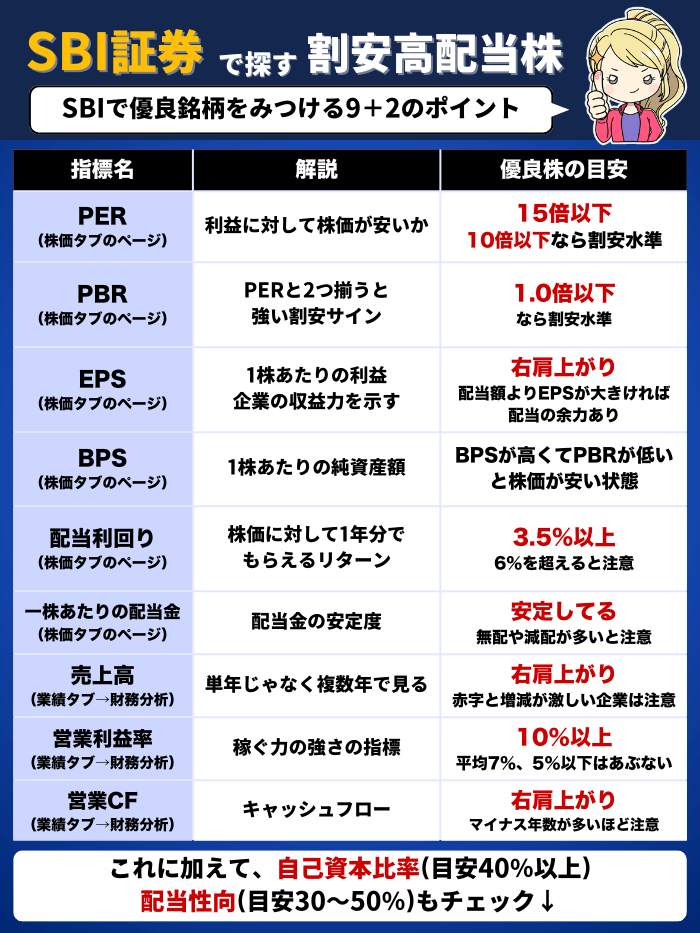
高配当株投資をするなら、手数料の安さと銘柄数の多さでSBI証券が一番。
SBI証券の株価ページでみれるこの6つの指標でざっくりと分析。
ここで絞った銘柄を下のIR BANKでさらに分析して優良株をみつけるのが基本です。
SBIで高配当株を探す
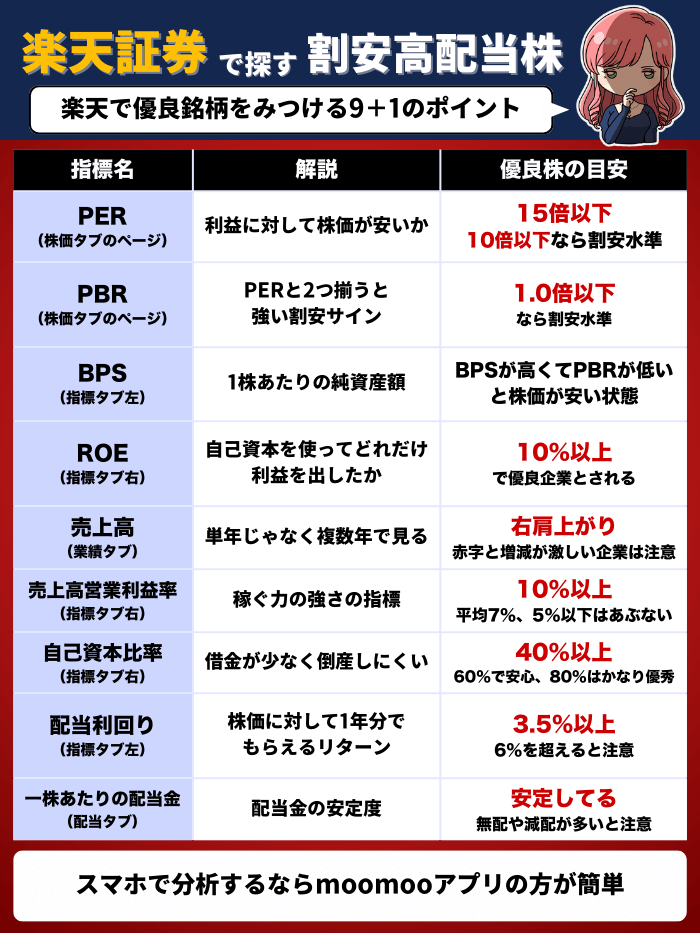
楽天で高配当株を探す

減配しそうな銘柄を先に外す4つの見方
高配当株でいちばん痛いのは、値下がりではなく減配です。
配当が減れば、買値ベースの利回りもそのまま下がります。
しかも減配が発表されると株価も同時に下がることが多いです。
買う前に外せるものは外しておくのが最大の対策になります。
| 見る指標 | 危ないライン | 意味 |
|---|---|---|
| 配当性向 | 80%を超える | 利益のほとんどを配当に回している |
| 配当利回り | 6%を大きく超える | 株価が下がりすぎている可能性 |
| 連続増配年数 | 1〜2年 | 実績が浅い |
| 営業利益 | 数年連続で減少 | 配当を出す原資が減っている |
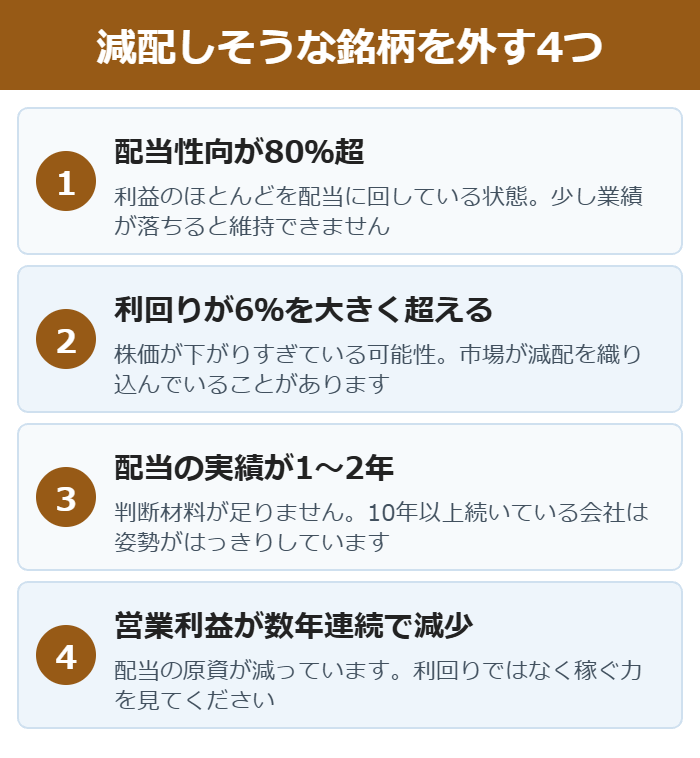
見方1|配当性向が高すぎないか
配当性向は、利益のうち何%を配当に回しているかを示す数字です。
80%を超えていると、少し業績が落ちただけで配当を維持できなくなります。
逆に30〜50%くらいなら、増配の余地も残っています。
利回りの高さより先に、配当性向を見るのが順番です。
見方2|利回りが高すぎないか
配当利回りは、株価が下がるほど自動的に高くなります。
6%を大きく超えている銘柄は、市場が減配を織り込んでいる可能性があります。
日本株なら3.5%前後が現実的な水準です。
利回りランキングの上位から選ぶのが、いちばん危ない買い方です。
見方3|配当の実績が続いているか
連続増配や、減配せずに配当を出し続けている年数を見ます。
10年以上続いている会社は、配当を守る姿勢がはっきりしています。
逆に1〜2年しか実績がない銘柄は、判断材料が足りません。
累進配当や配当性向の目標を公表している会社なら、さらに読みやすくなります。
見方4|本業の利益が減っていないか
配当の原資は利益なので、営業利益が数年連続で減っていれば危険信号です。
利益が減っているのに配当だけ維持している状態は長く続きません。
借入や資産の取り崩しで配当を出している場合もあります。
利回りではなく、稼ぐ力が続いているかで選んでください。
業種を分けて買う|1業種に寄せない
高配当株は、業種がかたよりやすいという特徴があります。
銀行・保険・商社・海運は高配当が多いので、放っておくと金融だらけになります。
同じ業種は同じ理由で下がるので、分散の意味が薄れます。
1業種1銘柄から始めるのが、いちばん分かりやすい形です。
高配当が多い業種と、その弱点
| 業種 | 高配当の理由 | 弱いとき |
|---|---|---|
| 銀行・保険 | 安定した収益基盤 | 金利が下がる局面 |
| 商社 | 資源価格の恩恵 | 資源価格が下がる局面 |
| 海運 | 市況が良いとき | 運賃相場の下落 |
| 通信 | 安定したストック収益 | 設備投資がかさむ局面 |
| 化学・素材 | 景気に連動 | 景気後退局面 |
※業種の傾向であって、個別の銘柄がすべて当てはまるわけではありません。
同じ理由で下がる銘柄をまとめて持たないのが分散の本質です。
業種の数を増やすほど、1つの減配で受けるダメージは小さくなります。
何銘柄まで増やせばいいか
最終的には30銘柄・10業種以上が目安です。
ただし最初から30銘柄を揃える必要はありません。
業種を分けた10銘柄を1株ずつ買って、あとから株数を足していく形で十分です。
形を先に作って、金額はあとからという順番になります。
業種の偏りを自分で数えるのが面倒なら、業種の偏りを自動で見る資産形成アドバンスコースを使うと保有株の業種内訳がそのまま出ます。
今月からこれを買えばOK!初心者向け高配当株32選

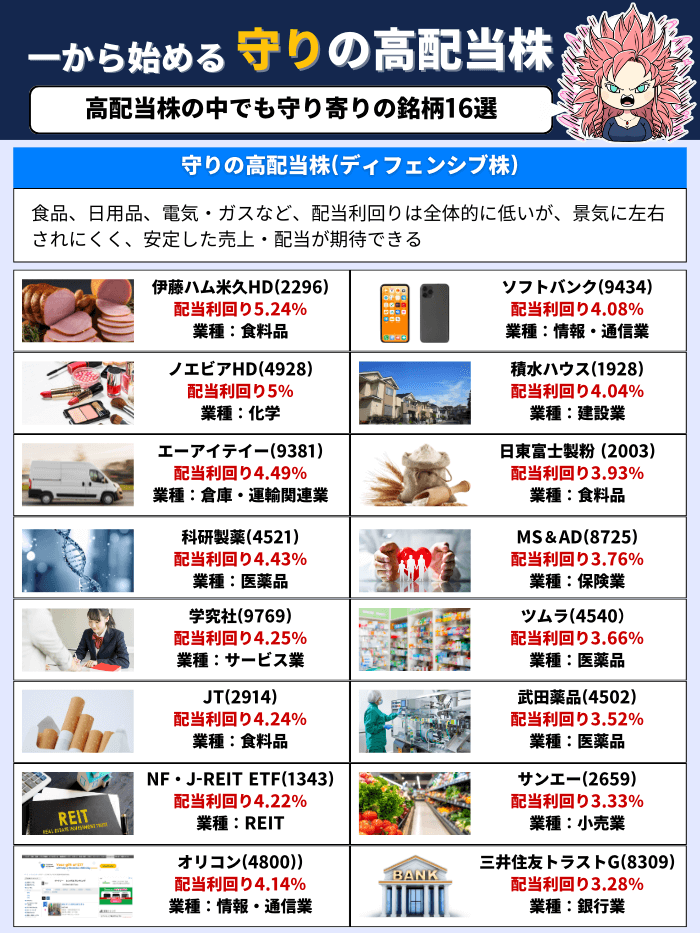
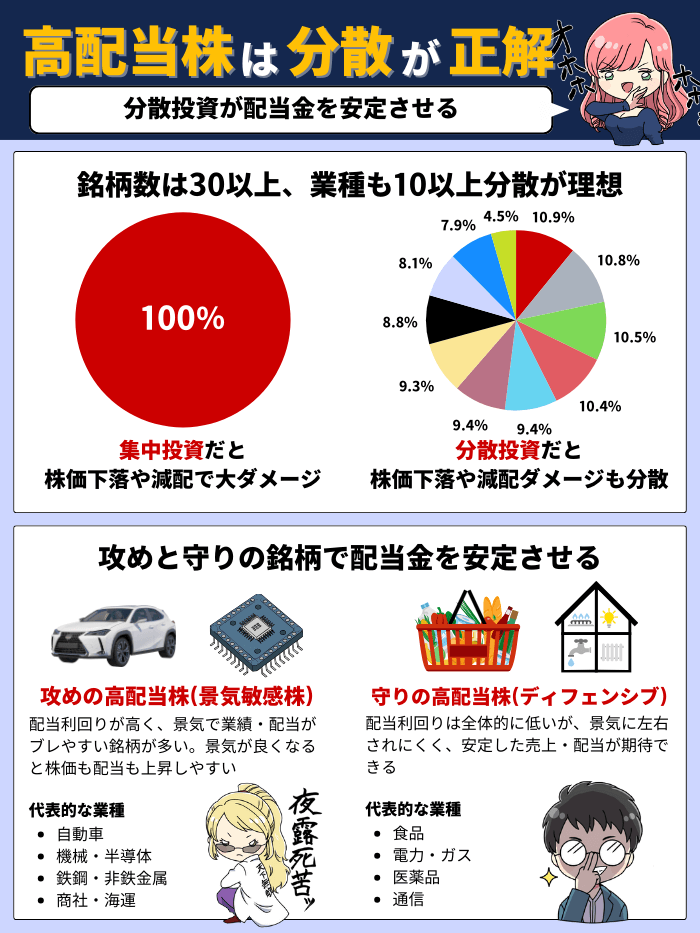
分析とかむずかしい!どれを買えばいいかよくわからない!という人のために、今から高配当株をはじめるならのテーマで厳選しました。
新NISAにおすすめの証券会社ランキング
1位:総合力が高い「SBI証券」
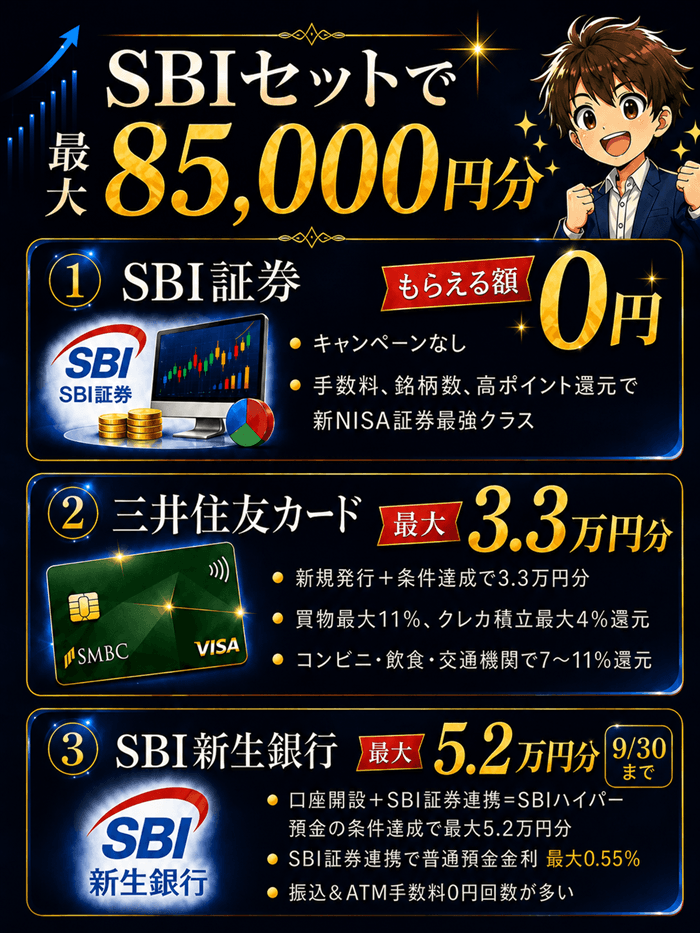
手数料・ポイント・銘柄数・サービス・連携のすべてがトップクラス。
迷ったらSBI証券を口座開設しておけばOK。
以下の銀行とクレカ
を揃えることで、よりポイントと連携力がパワーアップします。
総合力トップクラス
2位:毎月2万円はお得「楽天証券」
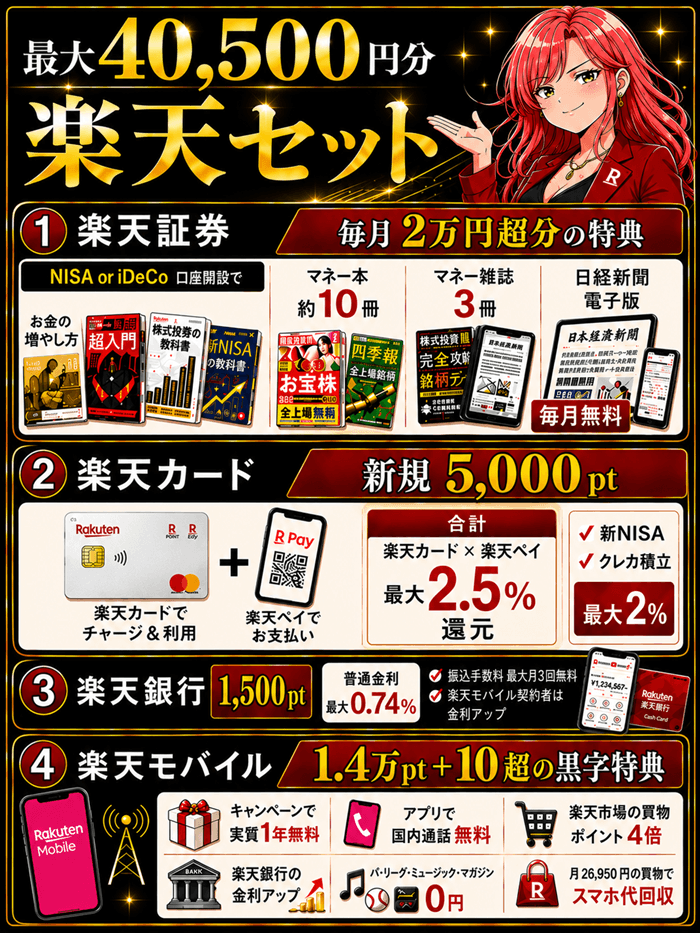
SBIと楽天が証券会社の二強。
ただし、マネー雑誌・本・日経新聞が無料。
楽天証券×楽天銀行×楽天モバイルを揃えると、普通金利もアップします。
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
資産運用の4点セットだけでも楽天市場の買物ポイント+7倍。
4点セットが揃えば、毎月2万円以上は得できる。
毎月2万円はお得な特典
3位:ドコモ経済圏の「マネックス証券」

SBI証券・楽天証券の影に隠れてますが、総合力では二強にせまる勢い。
特にドコモ経済圏のポイント還元力はSBI証券を上回る。
以下のカードと揃えると(銀行は複数あるので一番おすすめを紹介)
また、連続増配年数がみれるなど、PCツールの分析力はSBIや楽天証券を超えます。
新NISA積立が強い
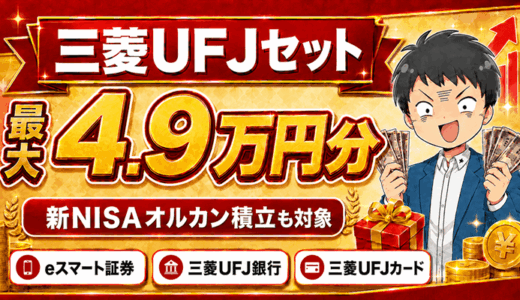
4位:最大4.9万円分の特典「三菱UFJ eスマート証券」

高いポイント還元率と銀行金利の条件がゆるいバランス力の高い。
元auカブコム証券は三菱UFJになって信用格付けネット証券No.1へ。
三菱UFJセットで揃えると特典がエグイ↓
- 三菱UFJ eスマート証券:口座開設+条件達成で最大1.2万円(9/30まで)
- 三菱UFJカード:新規発行+条件達成で最大3万円相当(9/30まで)
- 三菱UFJ銀行:アプリで口座開設+条件達成で2,000円
つみたて金額に左右されず、ポイント還元率が高いのが魅力です。
バランス力が高い
5位:無料動画特典あり「松井証券」
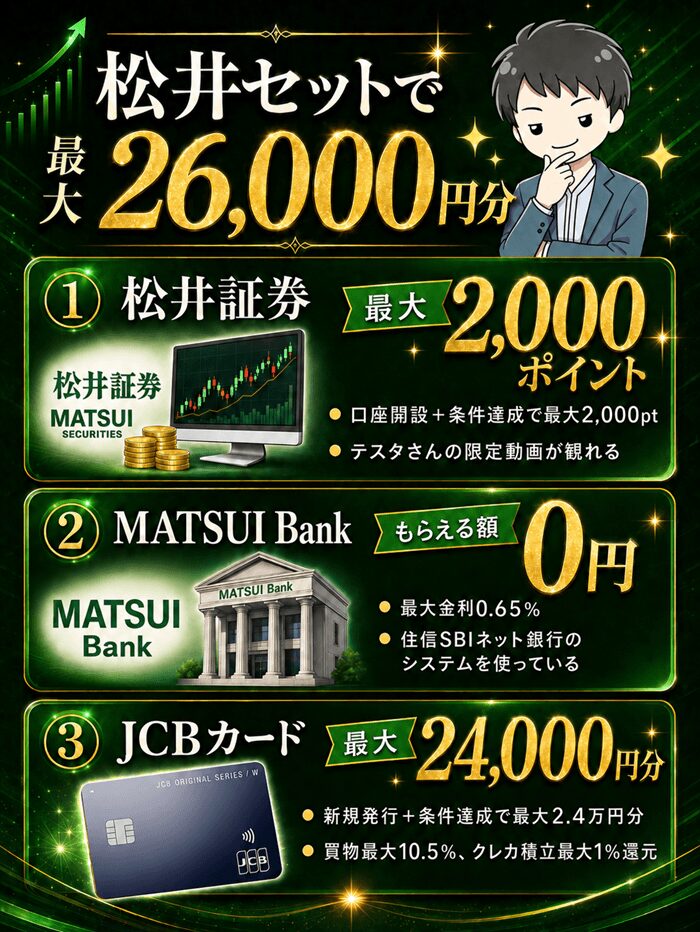
追う立場の松井証券はポイント還元率で勝負!
キャンペーンも絡めることで業界トップのポイントへ。
以下が松井証券セット↓
また、株式投資で100億かせいだテスタさんの限定動画がみれるなど、特典にも力を入れています。
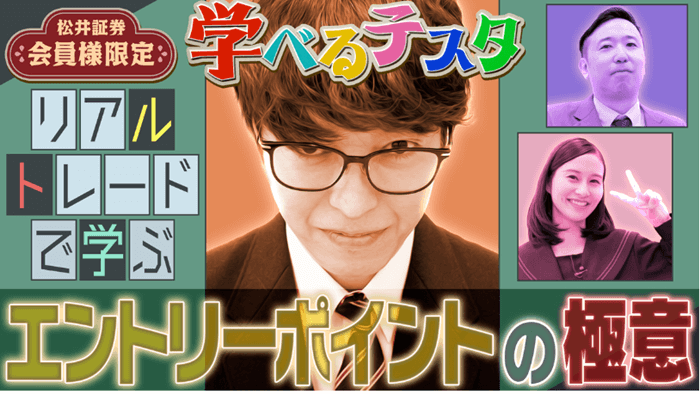
限定動画も見れる
資産運用をサポートするおすすめセット
新NISAだけじゃない、投資全般に役立つツール&サービス。
特典付きの新NISA無料講座【ABCash】
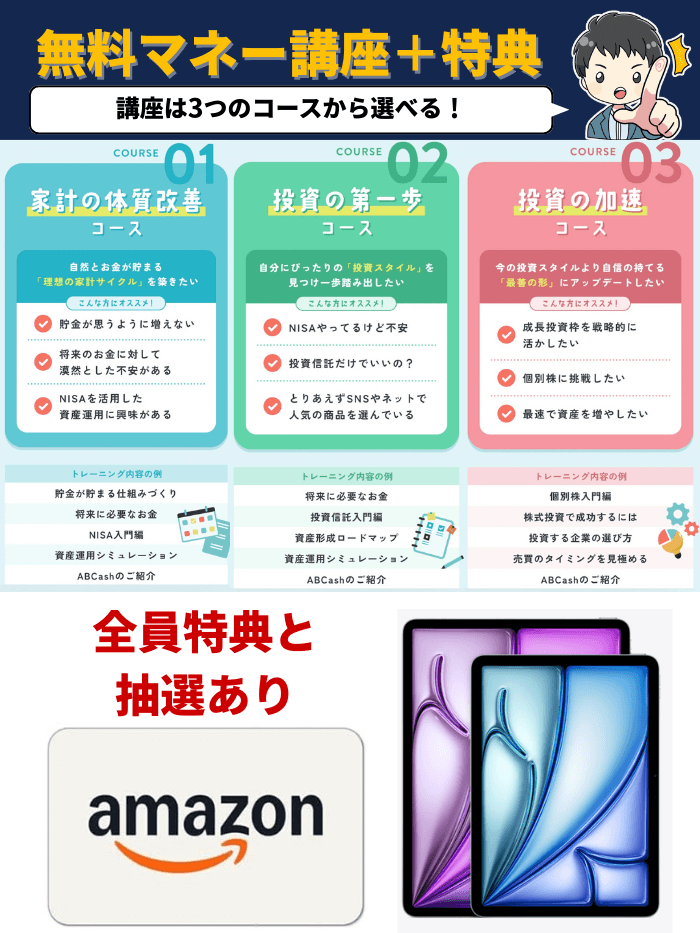
- プロから学べる無料オンライン講座
- キャンペーン時は無料講座参加で特典がもらえる
- 3つの無料講座から選べる
キャンペーンをチェックする
【5000円付き】6つの攻めの分散投資ができる
6つの投資を1つのアプリで出来るのがTOSSY。
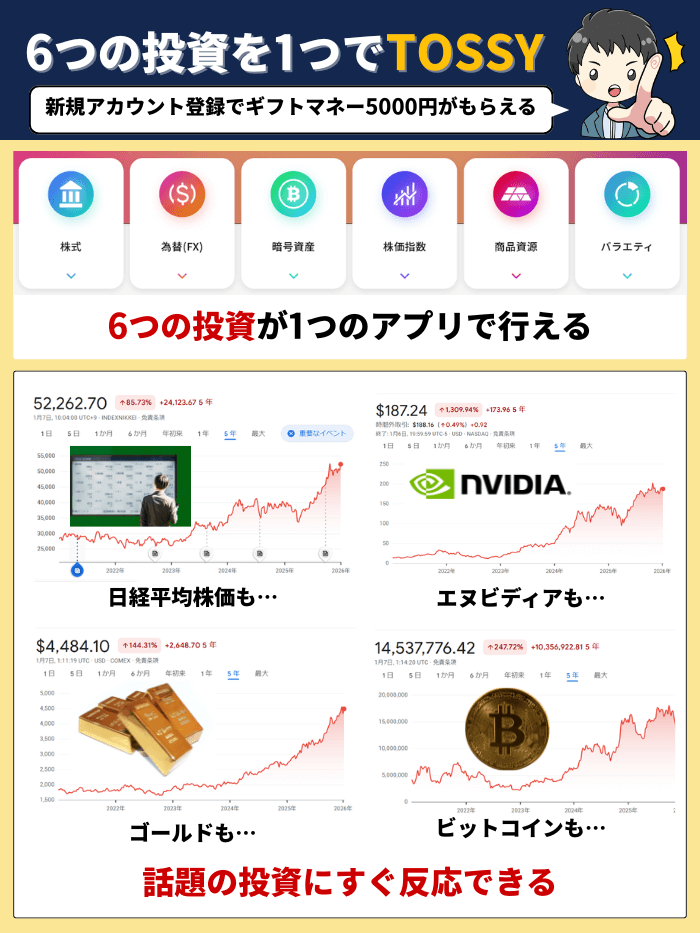
ゴールド・エヌビディア・ビットコイン・日経平均株価指数…
最近だけでも相場が急上昇して話題になった投資はこんなにある。
6つの投資ができるTOSSYなら、これらの流れに即乗ることができます。
まずは5000円から
節約+投資管理で資産を増やすマネーフォワード ME
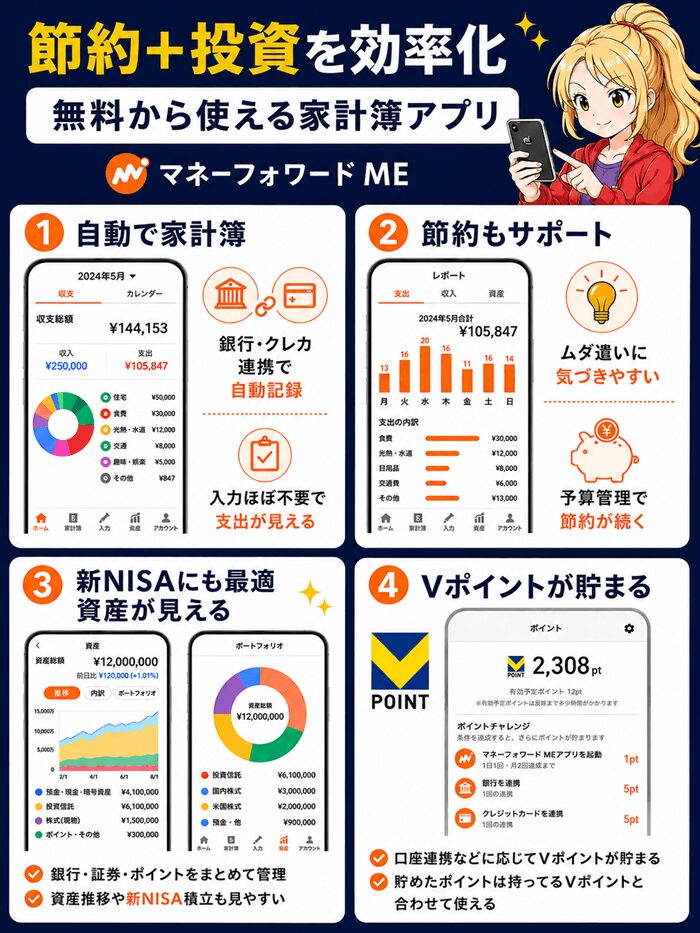
節約と投資管理が同時にできる。
何人もの有名人も愛用している家計簿アプリです。
無料から使える家計簿アプリ
資産を守る【Macbook】
- PCは作業スピードと正確性がスマホの3倍
- 詐欺メールを見破る力がスマホの24倍
- WindowsはMacの10倍以上狙われやすい
資産を守る力が上がる
NISAの成長投資枠だけで配当はいくらまで増やせるか
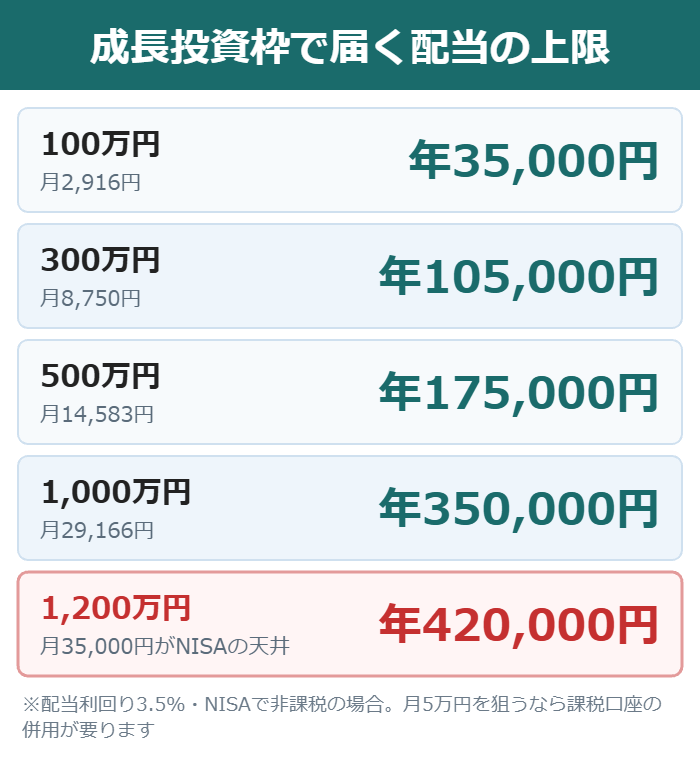
高配当株をNISAで買う場合、上限は成長投資枠の1,200万円です。
つまり非課税で受け取れる配当にも、自動的に天井ができます。
利回り3.5%で1,200万円を埋めた場合、配当は年42万円です。
月にすると3.5万円が、NISAだけで届く上限ということになります。
| 投資額 | 年間の配当 | 月あたり |
|---|---|---|
| 100万円 | 35,000円 | 2,916円 |
| 300万円 | 105,000円 | 8,750円 |
| 500万円 | 175,000円 | 14,583円 |
| 1,000万円 | 350,000円 | 29,166円 |
| 1,200万円 | 420,000円 | 35,000円 |
※配当利回り3.5%・NISAで非課税の場合。実際の利回りは銘柄と株価で変わります。
月5万円を超えたいなら課税口座も使う
月5万円の配当がほしい場合、必要な元本は約1,715万円です。
成長投資枠1,200万円では足りないので、超えた分は課税口座になります。
課税口座の配当には20.315%がかかるので、そこは割り切って考えます。
必要な元本の詳しい計算は、配当金で月3万円もらうにはいくら必要かの記事にまとめています。
NISAと課税口座でいくら差が出るか
同じ1,000万円を利回り3.5%で運用した場合を比べます。
NISAなら年35万円、課税口座なら年278,897円で、差は71,103円です。
20年続ければ142万円の差になります。
高配当株こそ、先にNISAの枠を使い切る価値があるという理由がここです。
| 口座 | 年間の配当 | 20年の差 |
|---|---|---|
| NISA | 350,000円 | - |
| 課税口座 | 278,897円 | 約142万円の損 |
新NISAで高配当株を始める5ステップ
ここまでの内容を、実際に手を動かす順番に並べます。
つまずくのは2番目の配当の受け取り方の設定だけです。
1株から買えるので、数百円から始められます。
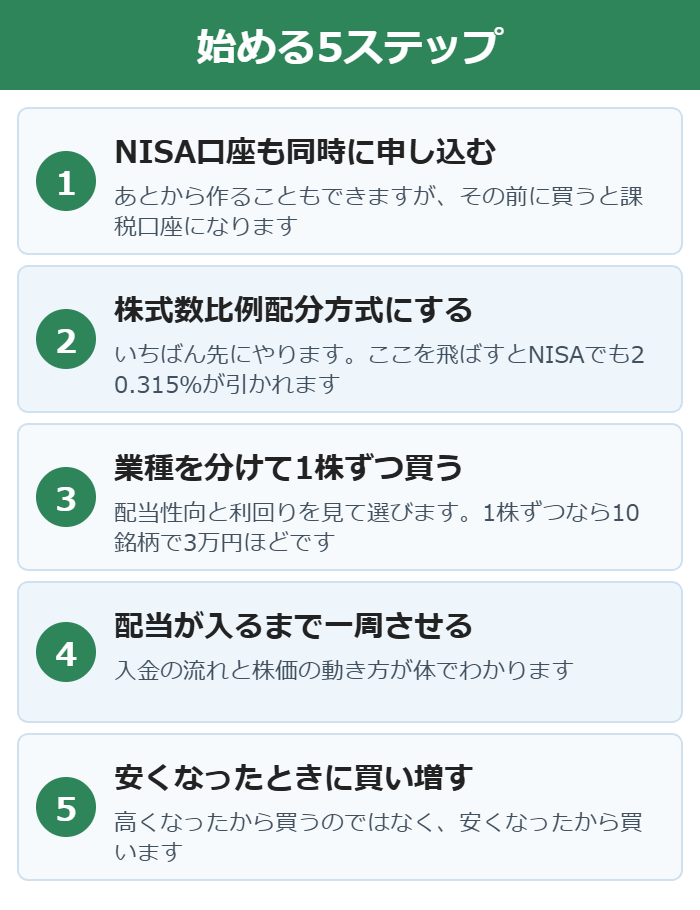
- 証券口座を開くときにNISA口座も同時に申し込む
- 配当金の受け取りを株式数比例配分方式にする
- 配当性向と業種を見て10銘柄を1株ずつ買う
- 配当が振り込まれるまで一周させる
- 株価が下がって利回りが上がったときに買い増す
ステップ1|NISA口座を同時に申し込む
口座開設の申し込み画面で、NISA口座も一緒に申し込みます。
あとから作ることもできますが、その前に買うと課税口座になります。
1株から買いたいなら、単元未満株を扱う証券会社を選んでください。
金融機関の変更は年単位なので、最初の選択が効きます。
ステップ2|受け取り方を株式数比例配分方式にする
口座ができたら、いちばん先にこの設定をします。
ここを飛ばすとNISAで買っても20.315%が引かれます。
銘柄を買う前に済ませておけば、最初の配当から非課税です。
権利確定日をまたいでからでは間に合いません。
ステップ3|業種を分けて1株ずつ買う
配当性向が高すぎないか、利回りが跳ね上がっていないかを見て選びます。
同じ業種を続けて買わないことだけ意識すれば、あとは金額次第です。
1株ずつなら、10銘柄そろえても3万円ほどに収まります。
利回りの高さより先に、業種が重なっていないかを見てください。
ステップ4|配当が入るまで一周させる
配当は決算月の末日に持っていれば、2〜3か月後に振り込まれます。
一周させると、入金の流れと株価の動き方が体でわかります。
この段階では金額の小ささは気にしなくて構いません。
仕組みを確かめてから金額を上げるのが失敗しない順番です。
ステップ5|安くなったときに買い増す
積立と違い、高配当株は毎月同じ額を買う必要がありません。
株価が下がって利回りが上がったときにまとめて買うのが基本です。
買値が下がるほど、自分の買値ベースの利回りは上がります。
高くなったから買うのではなく、安くなったから買うと覚えてください。
1株から買える
個別株と高配当ETF・投資信託はどちらがいいか
高配当を狙う方法は、個別株のほかにETFや投資信託もあります。
どちらが得かではなく、手間をどこまでかけたいかで決まります。
NISAの成長投資枠なら、どちらも買えます。
迷ったら投資信託から始めて、慣れてから個別株を足すのが失敗しにくい順番です。
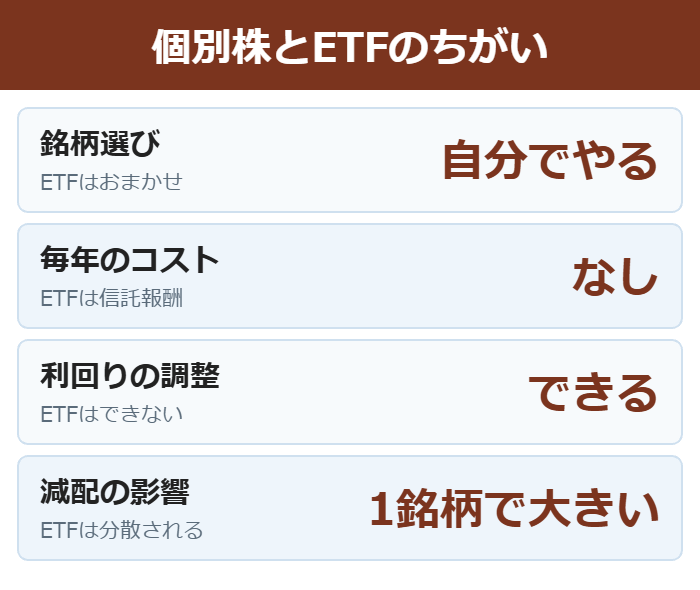
| 項目 | 個別株 | ETF・投資信託 |
|---|---|---|
| 銘柄選び | 自分でやる | おまかせ |
| 分散 | 自分で業種を分ける | 最初から分散済み |
| 利回りの調整 | 自分でできる | できない |
| コスト | 売買手数料 | 信託報酬が毎年かかる |
| 減配リスク | 1銘柄の影響が大きい | 分散されて小さい |
| 分配の月 | 銘柄ごとにバラバラ | 年4回など決まっている |
個別株が向いている人
自分で銘柄を選ぶ手間をかけられる人には個別株が向いています。
安いときにまとめて買えば、買値ベースの利回りを自分で引き上げられるのが最大の利点です。
信託報酬のような毎年かかるコストもありません。
1株から買えるので、金額の小ささは理由になりません。
ETF・投資信託が向いている人
銘柄を選ぶ時間をかけたくない人には、こちらが向いています。
最初から数十から数百の銘柄に分散されているので、1社の減配で受ける影響が小さくなります。
そのかわり信託報酬が毎年かかり、利回りを自分で調整することもできません。
土台を投資信託にして、余裕が出たら個別株を足すという組み合わせもよく使われます。
分配金にも同じ設定が要る
ETFの分配金も、受け取り方の設定は株式と同じです。
株式数比例配分方式にしていないと、NISAでも課税されます。
投資信託の分配金は自動で証券口座に入るので、この問題は起きません。
ETFを買うなら、株式と同じように設定を先に確認してください。
配当が入る月をならす|決算月の組み合わせ
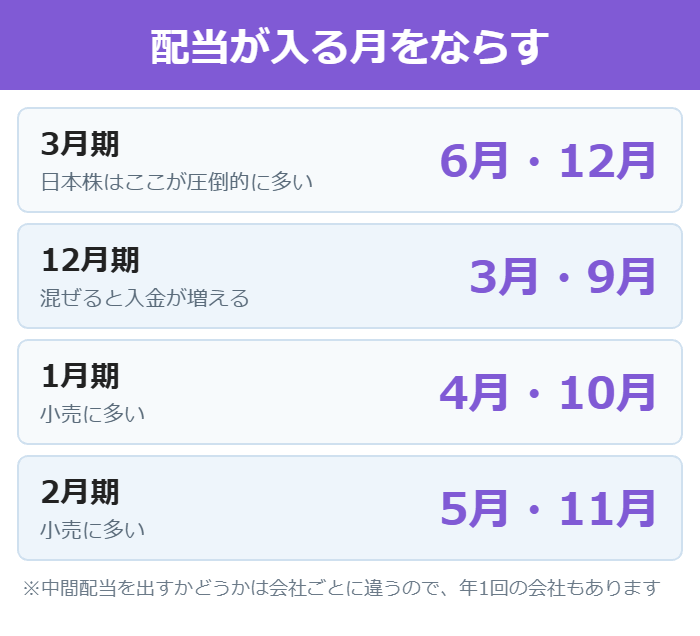
日本株は3月期の会社が圧倒的に多く、何も考えずに買うと配当が特定の月に集中します。
年2回しか入金がない状態になりやすいということです。
決算月の違う銘柄を混ぜると、入金の回数を増やせます。
生活の実感としては、回数が多いほうが続けやすくなります。
| 決算期 | 権利確定月 | 入金の目安 |
|---|---|---|
| 3月期 | 3月末・9月末 | 6月ごろ・12月ごろ |
| 12月期 | 12月末・6月末 | 3月ごろ・9月ごろ |
| 1月期 | 1月末・7月末 | 4月ごろ・10月ごろ |
| 2月期 | 2月末・8月末 | 5月ごろ・11月ごろ |
※中間配当を出すかどうかは会社ごとに違うので、年1回の会社もあります。
3月期に偏るとどうなるか
3月期の会社だけで揃えると、配当が入るのは6月ごろと12月ごろの2回だけです。
年間の配当額が同じでも、入金の回数は2回になります。
毎月の生活費の足しにしたい人には、この形は使いにくいです。
決算月を意識して選ぶだけで、入金の回数は倍以上に増やせます。
毎月もらう形は作れるのか
決算月の違う銘柄を組み合わせれば、理屈のうえでは毎月受け取る形も作れます。
ただしそのために利回りの低い銘柄や業種の重なる銘柄を入れると本末転倒です。
まずは業種の分散を優先して、決算月は後から整える順番にしてください。
毎月にこだわるなら、分配月が決まっているETFを混ぜるほうが早いです。
権利付最終日を逃さない
配当をもらう権利は、決算月の末日に株主名簿に載ることで確定します。
株の受け渡しには2営業日かかるので、末日の2営業日前までに買っておく必要があります。
この日を権利付最終日と呼びます。
翌日は配当の分だけ株価が下がりやすいので、その日だけを狙って買う意味はありません。
新NISA高配当株でよくある勘違い5つ
検索でよく見かける誤解を、制度の数字で潰しておきます。
どれも損に直結するので、買う前に確認してください。
5つとも設定と知識だけで防げます。
| よくある思い込み | 実際は |
|---|---|
| NISAなら配当は必ず非課税 | 受け取り方の設定次第で課税される |
| つみたて枠でも個別株が買える | 買えるのは成長投資枠だけ |
| 売ればすぐ枠が戻る | 戻るのは翌年・買値ぶんだけ |
| 利回りが高いほど得 | 株価が下がっているだけの場合がある |
| 1株では配当がもらえない | 1株でも持ち分に応じてもらえる |
勘違い1|NISAなら配当は必ず非課税
受け取り方が株式数比例配分方式でなければ、NISAでも20.315%が引かれます。
銀行振込や郵便局の受け取りにしている人は、いま課税されています。
設定は数分で変えられます。
口座を作った日のうちに確認するのが確実です。
勘違い2|つみたて投資枠でも個別株が買える
つみたて投資枠で買えるのは、金融庁の基準を満たした投資信託などです。
個別の高配当株は成長投資枠でしか買えません。
成長投資枠は年240万円・生涯1,200万円までです。
高配当株の非課税枠は1,200万円が天井だと考えてください。
勘違い3|売ればすぐ枠が戻る
売却した分の枠が復活するのは翌年です。
しかも戻るのは買ったときの値段ぶんで、売却額ではありません。
年内に売って買い直す、という使い方はできません。
短期で売買するつもりなら、NISAではなく課税口座のほうが向いています。
勘違い4|利回りが高いほど得
配当利回りは株価が下がるほど自動的に上がります。
利回りランキングの上位には、減配のリスクが高い銘柄が並びます。
6%を大きく超えている銘柄は、下がった理由を先に調べてください。
配当性向とセットで見れば、この勘違いは起きません。
勘違い5|1株では配当がもらえない
1株でも、持ち分に応じて配当は受け取れます。
100株が必要なのは株主優待のほうです。
だから数百円からでも配当をもらう体験ができます。
まず1株買って一周させるのがいちばん理解が早い方法です。
株価が大きく下がったときどうするか
高配当株を長く持っていれば、必ず暴落の場面に出会います。
そのとき売るかどうかを決める基準は、株価ではなく配当です。
基準を先に決めておけば、慌てて売らずに済みます。
とくにNISAでは損切りしても税務上の救済がありません。
売らない場面|配当が続いているとき
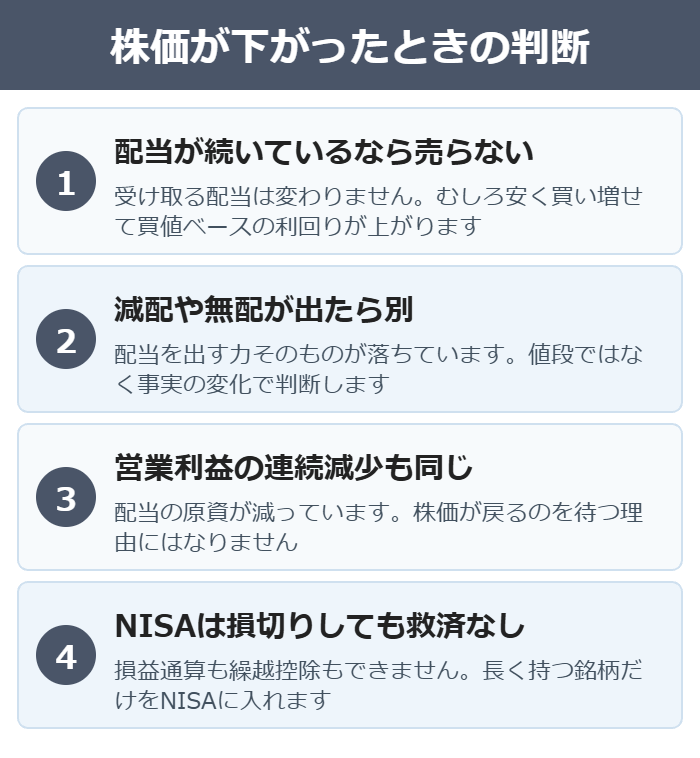
株価が下がっても配当が維持されているなら、受け取る配当は変わりません。
むしろ同じ銘柄を安く買い増せるので、買値ベースの利回りは上がります。
含み損はあくまで途中経過です。
配当が続いているかぎり、下落は買い増しの機会になります。
売る場面|配当が続かない理由が出たとき
減配や無配の発表、営業利益の連続した減少が出たときは話が別です。
配当を出す力そのものが落ちているなら、持ち続ける理由がなくなります。
このときは値段ではなく、事実の変化で判断します。
株価が戻るのを待って売る、という考え方はしません。
NISAでは損切りしても救済がない
課税口座なら損を他の利益と相殺できますが、NISAではできません。
繰越控除も使えないので、損はそのまま損になります。
だからNISAに入れるのは、長く持つつもりの銘柄だけにします。
迷う銘柄は課税口座で試すという分け方もできます。
配当金は再投資と生活費のどちらに回すか
配当が入りはじめると、次に迷うのが使い道です。
再投資すれば増えるスピードが上がり、使えば生活が少し楽になります。
どちらが正しいということはありません。
目的から逆算して先に決めておくと、毎回悩まずに済みます。
| 使い道 | 向いている人 | 効果 |
|---|---|---|
| そのまま再投資 | 資産を増やしたい | 増えるスピードが上がる |
| 生活費に使う | いま楽になりたい | 手取りが増える実感 |
| 半分ずつ | どちらも欲しい | 続けやすい |
再投資すると増え方はどう変わるか
配当を使わずに同じ銘柄を買い増すと、翌年はその分だけ配当も増えます。
利回り3.5%で500万円なら、年17.5万円の配当がそのまま元本に乗ります。
翌年の配当はその増えた元本にかかるので、少しずつ加速していきます。
NISAなら税金で目減りしないぶん、再投資に回せる額も大きくなります。
生活費に使うのも間違いではない
高配当株の目的が「いまの生活を少し楽にすること」なら、使って構いません。
配当は元本を取り崩さずに受け取れるお金なので、使っても株数は減りません。
毎月の固定費のうち1つを配当でまかなう、という決め方も分かりやすいです。
使う前提なら、配当が入る月をならしておくと生活に合わせやすくなります。
迷ったら半分ずつにする
決めきれないなら、半分を再投資して半分を使う形でも十分です。
続けられる形がいちばん強いので、無理に全額を再投資しなくても構いません。
金額が増えてきたら比率を見直せばいいだけです。
積立と高配当株にNISAの枠をどう配分するか
新NISAはつみたて投資枠と成長投資枠の両方を使えます。
土台を投資信託の積立、余力を高配当株という順番が現実的です。
高配当株だけに寄せると、値上がりで増える力が弱くなります。
増やす役と、受け取る役を分けて考えてください。
| 枠 | 買えるもの | 役割 |
|---|---|---|
| つみたて投資枠 年120万円 | 投資信託 | 増やす |
| 成長投資枠 年240万円 | 個別株・ETF・投信 | 受け取る |
| 合計 年360万円 | - | 両方使える |
まず積立を埋める理由
投資信託の積立は、値上がり益で資産そのものを増やす役目です。
配当を出さないぶん、税金が引かれずに複利で伸びます。
高配当株は配当を受け取るたびに現金化されるので、増えるスピードでは劣ります。
若いうちほど積立の比率を高くするのが基本の考え方です。
高配当株を増やすタイミング
生活費のうち一部を配当でまかないたくなった時期が、比率を上げるタイミングです。
配当は使っても元本が減らないので、取り崩しより気持ちの負担が軽くなります。
退職が近い人ほど、高配当株の比率を上げる意味が出てきます。
年齢と目的で比率は変わってよいということです。
両方の枠を同じ年に使える
つみたて投資枠と成長投資枠は併用できます。
積立をしながら、同じ年に高配当株を買っても問題ありません。
合計で年360万円まで、生涯で1,800万円までが上限です。
積立側の考え方は、新NISA積立の正解セットにまとめています。
高配当株の用語を1分で確認する
銘柄のページに出てくる言葉が分かれば、危ない銘柄はその場で外せます。
とくに配当性向・権利落ち・累進配当の3つは覚えておいてください。
お金・配当・制度の3つに分けて並べます。
この3表だけで、証券会社の画面はほぼ読めるようになります。
配当まわりの用語
| 用語 | 意味 |
|---|---|
| 配当利回り | 1株配当÷株価。株価が下がると上がる |
| 1株配当 | 1株あたりに支払われる年間の配当 |
| 配当性向 | 利益のうち配当に回した割合 |
| 累進配当 | 減配せず維持か増配を続ける方針 |
| 連続増配 | 何年続けて配当を増やしたか |
| タコ足配当 | 利益ではなく資産を取り崩して出す配当 |
配当性向は30〜50%なら健全、80%超は危険という目安で見ます。
累進配当を公表している会社は、減配しない方針を明言していることになります。
タコ足配当は利回りが高く見えるだけなので、営業利益とセットで確認してください。
売買まわりの用語
| 用語 | 意味 |
|---|---|
| 権利確定日 | この日に持っていれば配当がもらえる |
| 権利付最終日 | 権利確定日の2営業日前。ここまでに買う |
| 権利落ち日 | 翌営業日。配当の分だけ株価が下がりやすい |
| 単元未満株 | 1株から買える仕組み |
| 指値・成行 | 値段を決めて買うか、いまの値段で買うか |
権利付最終日だけを狙って買っても、翌日に株価が下がるので得はしません。
単元未満株を使えば、10銘柄を1株ずつでも3万円ほどに収まります。
はじめは指値で、自分が納得できる値段を決めて買うのが安全です。
制度まわりの用語
| 用語 | 意味 |
|---|---|
| 成長投資枠 | 個別株を買える枠。年240万・生涯1,200万 |
| つみたて投資枠 | 投資信託などの枠。年120万 |
| 株式数比例配分方式 | 証券口座で配当を受け取る方式。NISAの非課税に必須 |
| 損益通算 | 利益と損を相殺すること。NISAではできない |
| 外国税額控除 | 現地の税金を取り戻す制度。NISAでは使えない |
株式数比例配分方式だけは、口座を作った日に設定しておいてください。
損益通算と外国税額控除が使えないのは、NISAの数少ない弱点です。
この2つを知っていれば、NISAに入れる銘柄と課税口座に回す銘柄を分けられます。
配当金にかかる税金の仕組み|課税口座と比べる
NISAの非課税がどれだけ効くのかは、課税口座の仕組みを知ると分かりやすくなります。
上場株式の配当には20.315%がかかります。
この内訳と、確定申告での扱いを整理しておきます。
※税率は2026年8月時点のものです。個別の事情による扱いは税務署や税理士に確認してください。
| 内訳 | 税率 |
|---|---|
| 所得税 | 15% |
| 復興特別所得税 | 0.315% |
| 住民税 | 5% |
| 合計 | 20.315% |
引かれるタイミングは受け取るとき
課税口座の配当は、振り込まれる前に自動で差し引かれます。
自分で計算して納める必要はありません。
だから何もしなければ、そのまま手取りが約8割になります。
NISAならこの差し引きが起きません。
確定申告では3つの選び方がある
課税口座の配当は、申告のしかたを3つから選べます。
何もしなければ申告不要制度が適用されるので、多くの人は手続きをしていません。
申告分離課税を選ぶと、株の売却損と配当を相殺できます。
総合課税を選ぶと配当控除が使えますが、課税所得によって有利か不利かが変わります。
| 選び方 | 特徴 |
|---|---|
| 申告不要 | 何もしなくてよい 20.315%で完結 |
| 申告分離課税 | 売却損と相殺できる |
| 総合課税 | 配当控除が使える 所得によって有利不利が分かれる |
NISAならこの選択自体が要らない
NISA口座の配当は非課税なので、申告の選び方を考える必要がありません。
損益通算する相手もいないので、手続きがゼロになります。
確定申告の手間を減らしたい人にも、NISAは向いています。
ただし株式数比例配分方式にしていることが前提です。
利回りに直すとどれくらい違うか
課税口座では、配当利回りが実質0.79685倍になります。
利回り4%の銘柄でも、手取りベースでは3.19%です。
同じ銘柄をNISAで持てば4%のまま受け取れます。
この0.8倍の差が、持ち続けるほど積み上がっていきます。
| 表面利回り | 課税口座 | NISA |
|---|---|---|
| 3.0% | 2.39% | 3.0% |
| 3.5% | 2.79% | 3.5% |
| 4.0% | 3.19% | 4.0% |
| 5.0% | 3.98% | 5.0% |
| 6.0% | 4.78% | 6.0% |
売却益にも同じ税率がかかる
配当だけでなく、株を売って出た利益にも20.315%がかかります。
NISAならこちらも非課税です。
高配当株は長く持つ前提なので売却益は主役ではありませんが、いざ売るときに効いてきます。
配当も売却益も非課税になるのが、NISAの成長投資枠の強みです。
1年のうちいつ動くか|高配当株のスケジュール
高配当株は毎月同じ額を積み立てる投資ではないので、動く時期があります。
決算の発表と権利確定日の前後だけ意識しておけば十分です。
日本株は3月期の会社が多いので、そのサイクルを軸に考えます。
年に数回、見るタイミングを決めておくと続けやすくなります。
| 時期 | 起きること | やること |
|---|---|---|
| 2月〜3月 | 3月期の本決算が近づく | 権利付最終日を確認 |
| 4月〜5月 | 本決算と配当の発表 | 増配・減配をチェック |
| 6月 | 配当が振り込まれる | 受け取り方の設定を確認 |
| 9月 | 中間の権利確定 | 買い増すなら2営業日前まで |
| 10月〜11月 | 中間決算の発表 | 業績の変化をチェック |
| 12月 | 中間配当が振り込まれる | 年内の枠の残りを確認 |
※3月期の会社の場合です。決算月が違う銘柄は時期がずれます。
決算発表のあとが判断のタイミング
増配や減配は、決算の発表と同時に出てくることがほとんどです。
配当が続くかどうかの答え合わせは、年2回の決算発表で行われます。
株価だけを毎日見る必要はありません。
決算のあとに配当性向と営業利益を確認するだけで、持ち続けるかの判断はできます。
年末はNISAの枠の残りを確認する
NISAの年間投資枠は1月から12月までで区切られます。
使い切らなかった枠は翌年に持ち越せません。
12月に枠が余っていれば、買い増しを検討するタイミングです。
ただし枠を使い切ることが目的になると、割高な銘柄を買ってしまいます。
権利確定日の直前だけを狙わない
配当をもらう権利は権利付最終日までに買えば確定します。
ただし翌日には配当の分だけ株価が下がりやすいので、直前に買っても得はしません。
配当をもらったぶん株価が下がるなら、損得はほぼ変わらないという考え方です。
買うタイミングは権利日ではなく、株価が下がって利回りが上がったときです。
見るのは年4回で足りる
決算発表が年2回、配当の入金が年2回です。
この4回だけ確認すれば、高配当株の管理は回ります。
毎日株価を見ても、配当が増えるわけではありません。
手間が少ないことこそ、高配当株を長く続けられる理由です。
高配当株を始めた人が後から後悔すること3つ
制度や選び方を間違えなくても、始めたあとの行動でつまずく人がいます。
3つとも「待てなかった」ことが原因です。
先に知っておけば避けられます。
高配当株は待つことが仕事だと考えてください。
| 後悔 | 原因 | 対策 |
|---|---|---|
| 高値でまとめて買った | 利回りが高い時期を待てなかった | 買い増しは下がったときだけ |
| 下がって売ってしまった | 含み損に耐えられなかった | 売る基準を配当で決めておく |
| 枠を使い切ろうとした | 年末に急いで買った | 枠より価格を優先する |
後悔1|利回りが低いときにまとめて買った
株価が上がっている時期は、配当利回りが下がっている時期でもあります。
そこでまとめて買うと、買値ベースの利回りが低いまま固定されます。
しかも買値が高いので、含み損にもなりやすくなります。
買い増しは利回りが上がったときだけ、と決めておくのが唯一の対策です。
後悔2|含み損に耐えられず売った
配当が続いているのに株価だけを見て売ると、配当を受け取る権利まで手放すことになります。
NISAでは損切りしても損益通算ができないので、税金の面でも救済がありません。
売る基準を株価ではなく配当に置いておけば、この後悔は起きません。
減配や無配が出たときだけ売ると先に決めてください。
後悔3|年末に枠を使い切ろうとした
NISAの年間投資枠は翌年に持ち越せないので、12月に焦る人がいます。
枠を埋めることが目的になると、割高な銘柄を買ってしまいます。
枠は毎年また与えられますが、高い値段で買った事実は残ります。
使い切れなかった枠より、高値づかみのほうが損は大きいと考えてください。
新NISA高配当株のよくある質問
制度まわりでつまずきやすいところをまとめました。
制度の数字は2026年8月28日に金融庁のNISA特設サイトで確認したものです。
個別の銘柄をすすめるものではないので、最終的な判断はご自身でお願いします。
- NISAで高配当株を買うと配当金は非課税ですか?
- 受け取り方を株式数比例配分方式にしていれば非課税です。銀行振込や郵便局での受け取りにしていると、NISA口座の株でも20.315%が引かれます。
- 高配当株はつみたて投資枠で買えますか?
- 買えません。個別株を買えるのは成長投資枠だけで、年240万円・生涯1,200万円までです。
- NISAで買える高配当株の上限はいくらですか?
- 成長投資枠の1,200万円までです。利回り3.5%で埋めても配当は年42万円、月3.5万円が上限になります。
- 売ったら枠はすぐ戻りますか?
- 戻るのは翌年です。しかも戻るのは買ったときの値段ぶんで、売却額ではありません。
- NISAで損が出たらどうなりますか?
- 損益通算も繰越控除もできません。NISAの損は税務上ないものとして扱われます。
- 米国の高配当株はNISAで買うべきですか?
- 日本の税金はゼロになりますが、現地で引かれる10%は残り、外国税額控除も使えません。日本株を成長投資枠、米国株を課税口座にする分け方もあります。
- 配当利回りは何%が目安ですか?
- 日本株なら3.5%前後が現実的です。6%を大きく超える銘柄は、株価が下がりすぎている可能性を先に疑ってください。
- 配当性向は何%までが安全ですか?
- 30〜50%なら増配の余地も残ります。80%を超えると、少し業績が落ちただけで配当を維持できなくなります。
- 何銘柄くらい持てばいいですか?
- 最終的には30銘柄・10業種以上が目安です。ただし業種を分けた10銘柄を1株ずつから始めれば十分です。
- 1株でも配当はもらえますか?
- もらえます。100株必要なのは株主優待のほうで、配当は1株から持ち分に応じて受け取れます。
- いつ買うのがいいですか?
- 株価が下がって利回りが上がったときです。積立と違い、高配当株は割安になったタイミングでまとめて買います。
- 配当金はいつ振り込まれますか?
- 決算月の末日に株を持っていれば、2〜3か月後です。3月期の会社なら6月ごろと12月ごろになります。
- 権利確定日はいつまでに買えばいいですか?
- 決算月末日の2営業日前までです。この日を権利付最終日と呼びます。
- 減配されたら売るべきですか?
- 業績が一時的に落ちただけか、稼ぐ力そのものが落ちたのかで判断します。配当が続かない理由が出たときが売る理由です。
- 積立投資と高配当株はどちらを優先すべきですか?
- 土台は投資信託の積立で、余ったお金の置き場所として高配当株を足す順番が現実的です。
- NISA口座は途中で証券会社を変えられますか?
- 年単位で変更できます。ただしその年にすでにNISAで買っていると、その年は変更できません。
- 整理銘柄や監理銘柄は買えますか?
- 成長投資枠の対象から外されています。上場廃止のおそれがある銘柄が該当します。
- 配当利回りが高い順に買うのはダメですか?
- おすすめしません。利回りは株価が下がるほど自動的に高くなるので、上位には減配のリスクが高い銘柄が並びます。
- ETFや投資信託ではダメですか?
- 手間をかけたくないならそちらが向いています。個別株は自分で選ぶ手間がかかるかわりに、業種と利回りを自分で調整できます。
- NISAの枠を高配当株で埋めてしまっていいですか?
- 人によります。配当を非課税で受け取れる効果は大きいですが、損が出ても救済がないので、長く持つつもりの銘柄だけにしてください。
- 配当利回りが同じなら、どちらを選んでもいいですか?
- 配当性向と営業利益の推移を見て、配当を出す力が続きそうなほうを選びます。利回りが同じでも、片方は無理をして配当を出している場合があります。
- 1年のうちいつ見ればいいですか?
- 決算発表が年2回、配当の入金が年2回で、この4回だけで足ります。毎日株価を見ても配当は増えません。
- NISAの年間投資枠が余ったらどうなりますか?
- 翌年に持ち越せず消えます。ただし枠を埋めるために割高な銘柄を買うと、そちらのほうが損は大きくなります。
- 配当は再投資と生活費のどちらに回すべきですか?
- 目的次第です。資産を増やしたいなら再投資、いまの生活を楽にしたいなら使って構いません。決めきれないなら半分ずつでも続けられます。
- 高配当株だけでNISAの枠を埋めていいですか?
- 増やす力は投資信託の積立のほうが強いので、土台を積立にして余力を高配当株に回す順番が現実的です。年齢と目的で比率は変えて構いません。
初心者でも失敗しない新NISA高配当株の完全ガイドまとめ
新NISAを活用すれば、誰でも高配当株で安定した資産形成を税金0円でおこえる。
毎年はいる配当金が今の生活をラクにしてくれます。
3点セットの詳細はこちら↓

