記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
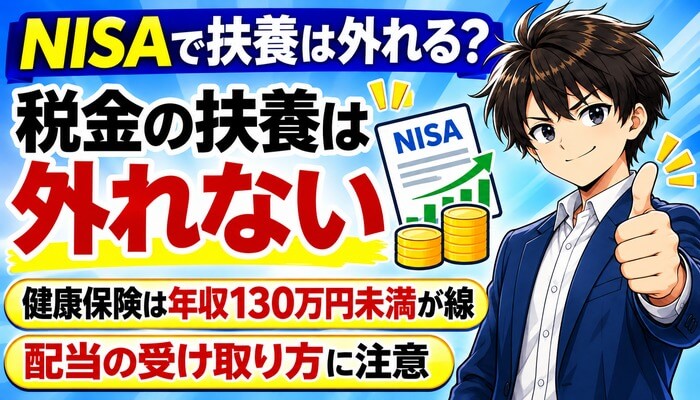
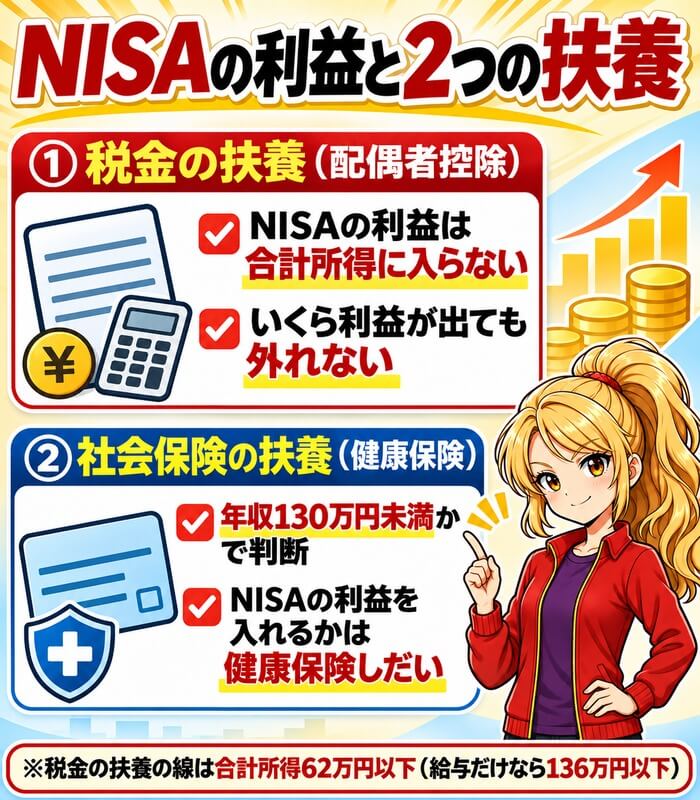
NISAの利益は合計所得金額に入らないので、税金の扶養は利益がいくら出ても外れません。
一方、健康保険の扶養はこれから1年に見込まれる収入で決まり、NISAの利益を入れるかは加入している健康保険で違います。
分配金を出さない投資信託を選んで、売るのを何年かに分ければ、扶養を気にせずにNISAを続けられます。
口座開設は無料
NISAと扶養の答え|税金と健康保険の比較表
| 項目 | 税金 | 健康保険 |
|---|---|---|
| 変わるもの | 夫の税金 | 妻の保険料 |
| 決め方 | 合計所得 | 見込みの年収 |
| 線 | 62万円以下 | 130万円未満 |
| NISAの利益 | 入らない | 保険しだい |
| 確かめる先 | いらない | 健康保険 |
税金の扶養の線は2026年分の金額で、給与だけなら年収136万円以下です。
健康保険の線は、60歳以上なら180万円未満、19歳以上23歳未満(配偶者を除く)なら150万円未満です。
同じ「扶養」でも、税金と健康保険は決め方も線も別です。
NISAで気をつけるのは健康保険のほうだけです。
税金の扶養はNISAの利益では外れない
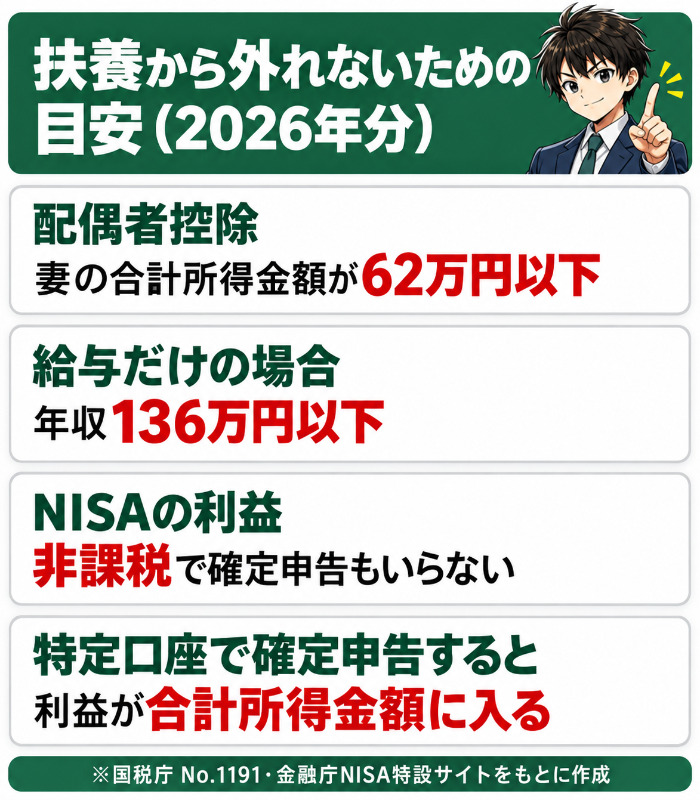
日本証券業協会のNISAのQ&Aには、NISAの配当や譲渡益は合計所得金額に含まれないと書かれています。
配偶者控除や扶養控除は合計所得金額で決まるので、NISAで100万円の利益が出ても夫の税金は変わりません。
NISAの利益のために、確定申告や年末調整で何かをする必要もありません。
税金の扶養の線は2026年分から62万円
| 年分 | 合計所得 | 給与だけなら |
|---|---|---|
| 2024年分 | 48万円以下 | 103万円以下 |
| 2025年分 | 58万円以下 | 123万円以下 |
| 2026年分 | 62万円以下 | 136万円以下 |
※配偶者控除の線(国税庁 No.1191)
国税庁によると、配偶者控除の線は2026年分から合計所得62万円以下に上がりました。
パートの給与だけなら、年収136万円以下まで夫の配偶者控除が使えます。
この線にNISAの利益は入らないので、パートの年収だけで考えれば足ります。
配偶者特別控除もNISAの利益では変わらない
2026年分の配偶者特別控除は、妻の合計所得が62万円超133万円以下のときに使えます。
この線にもNISAの利益は入らないので、パートの給与の所得だけで決まります。
NISA以外の口座の利益は確定申告すると入る
特定口座(源泉徴収あり)の利益は、確定申告をしなければ合計所得金額に入りません。
損益通算などで確定申告をすると、その利益は合計所得金額に入るので、扶養の人は気をつけましょう。
学生の子どもの扶養控除も外れない
親の扶養控除も合計所得金額で決まるので、学生の子どもがNISAで利益を出しても親の扶養控除は外れません。
子どもの扶養控除の線も、2026年分から合計所得62万円以下です。
配当の受け取り方を間違えると課税される
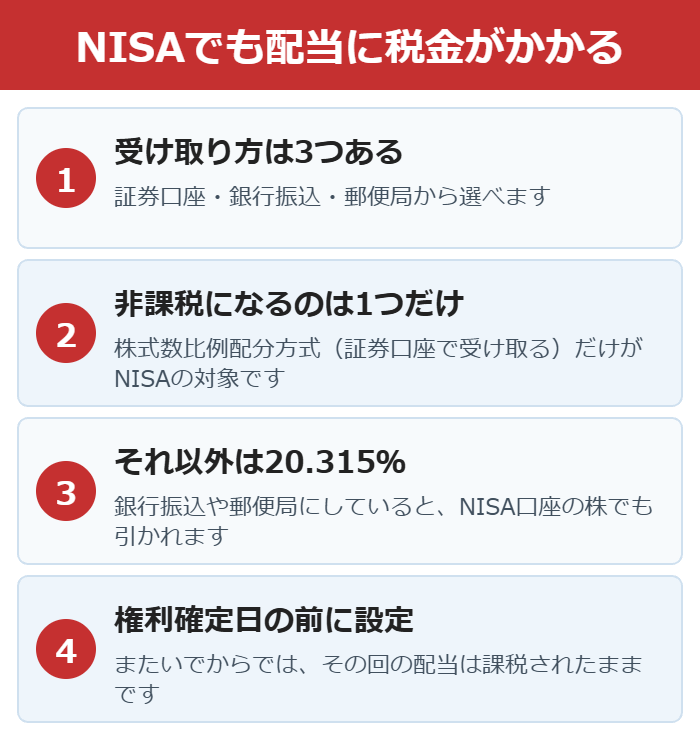
NISAの株の配当は、証券会社で受け取る株式数比例配分方式にしないと非課税になりません。
銀行や郵便局で受け取ると、NISAの株でも20.315%が差し引かれます。
設定は、配当の基準日より前に済ませておきましょう。
口座開設は無料
健康保険の扶養は加入している健康保険で決まる
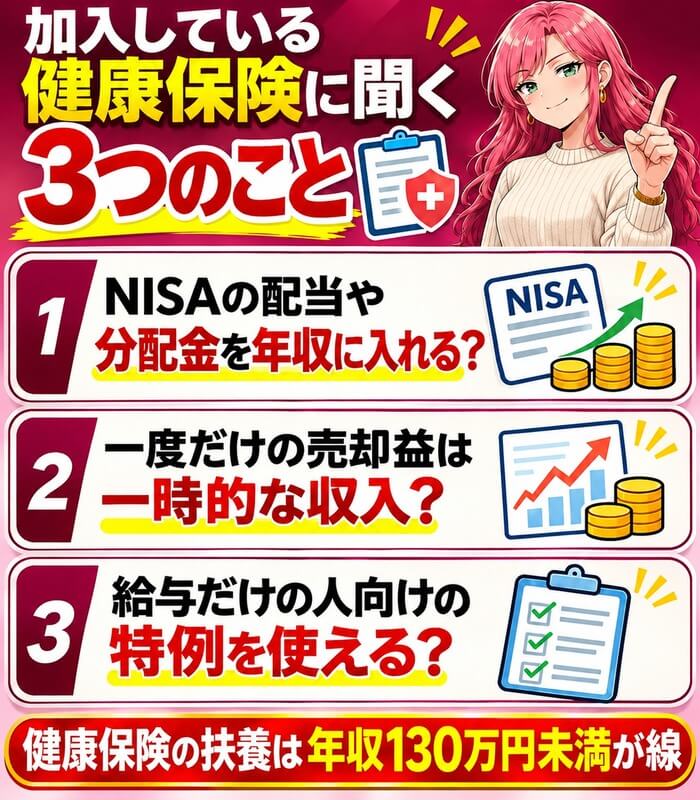
健康保険の扶養は、年収130万円未満で、同居なら夫の年収の半分未満であることが条件です(協会けんぽ)。
ここでいう年収は税金の所得とは違い、これから1年に見込まれる収入で見ます。
協会けんぽと日本年金機構のページには、NISAの配当や売却益をどう扱うかの決まった書き方がありません。
NISAの利益を年収に入れるかは、加入している健康保険(協会けんぽか、会社の健康保険組合か)に聞くのが確実です。
毎年入る配当と一度だけの売却益は分かれやすい
共済組合の中には、扶養の年収を「将来に向けて続けて入る収入」で見て、一時的な収入は含めないと書いている所もあります(兵庫県市町村職員共済組合)。
その考え方なら、毎年入る配当や分配金は年収に入りやすく、一度だけの売却益は入りにくくなります。
2026年4月からの特例は給与だけの人向け
2026年4月からは、労働契約で決まった給与から見込む年収が130万円未満なら、原則として扶養に入れるようになりました(日本年金機構)。
ただし、この取り扱いは「給与収入のみである」と申し立てる人が対象です。
NISAで配当や分配金を受け取っている人は、この特例を使えるかを加入している健康保険に確かめましょう。
106万円の壁は2026年10月になくなった
勤め先の社会保険に入るかの線だった「月8.8万円(年収約106万円)」は、2026年10月に撤廃されました(厚生労働省)。
勤め先の社会保険に入るかは働く時間などで決まり、NISAの利益は関係ありません。
外れると保険料を自分で払う
健康保険の扶養から外れると、国民健康保険と国民年金に入るか、勤め先の社会保険に入ります。
扶養の中なら払わずに済んだ保険料を自分で払うので、手取りが減ります。
NISAの配当だけで130万円を超える?|投資額の目安
| 利回り | 1,800万円の 年の配当 | 130万円に なる投資額 |
|---|---|---|
| 2% | 36万円 | 6,500万円 |
| 3% | 54万円 | 約4,333万円 |
| 4% | 72万円 | 3,250万円 |
| 5% | 90万円 | 2,600万円 |
※税引き前の年の配当の計算
NISAの生涯の枠1,800万円を全部配当の出る株にしても、利回り4%なら年の配当は72万円です。
NISAの枠の中だけなら、利回りが7.2%を超えないかぎり、配当だけで130万円には届きません。
気をつけたいのは、パートの給与と合わせたときです。
パートの年収ごとの「あといくら」
| パートの年収 | 130万円まで | 利回り4%の 投資額 |
|---|---|---|
| 0円 | 130万円 | 3,250万円 |
| 60万円 | 70万円 | 1,750万円 |
| 100万円 | 30万円 | 750万円 |
| 120万円 | 10万円 | 250万円 |
パートで年収120万円の人は、配当が年10万円を超えると130万円に届きます。
利回り4%の株なら250万円分で届くので、パートで働きながら配当の多い株を買う人は持つ額に気をつけましょう。
これは、配当を年収に入れる健康保険のときの計算です。
月100円から
売る年数で1年の利益はこう変わる|月3万円を20年の例
| 売る年数 | 1年に 売る額 | うち利益 |
|---|---|---|
| 1年で全部 | 約1,233万円 | 約513万円 |
| 5年に分ける | 約247万円 | 約103万円 |
| 10年に分ける | 約123万円 | 約51万円 |
※月3万円を20年・年5%で積み立てた例(売る間の値動きは入れていない)
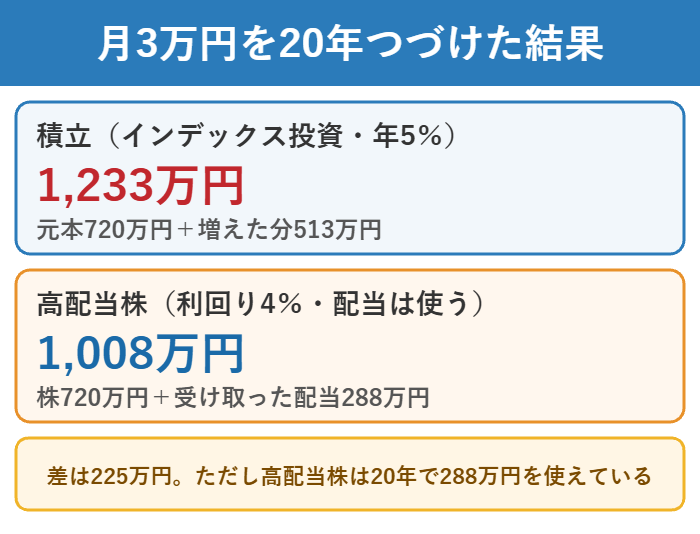
月3万円を20年積み立てると、元本720万円が年5%で約1,233万円になり、利益は約513万円です。
1年で全部売ると、利益の513万円がその年に入るので、売却益を年収に入れる健康保険なら扶養の線を大きく超えます。
10年に分けて売れば、1年の利益は約51万円まで小さくなります。
税金の扶養はどの売り方でも変わらないので、気にするのは健康保険のほうだけです。
ケース別|心配な人・心配ない人
| こんな人 | 扶養の心配 |
|---|---|
| 積立だけ (分配金なし) | ほぼない |
| パート+ 配当の多い株 | 健康保険に確認 |
| 大きく売る年がある | 売る年を分ける |
| 学生の子ども | 税金は心配なし 保険は150万円未満 |
分配金を出さない投資信託を積み立てるだけなら、売るまで毎年入るお金はないので、扶養の心配はほとんどありません。
心配がいるのは、配当を受け取る人と、まとめて売る年がある人です。
月100円から
扶養内でNISAを続ける3つのコツ
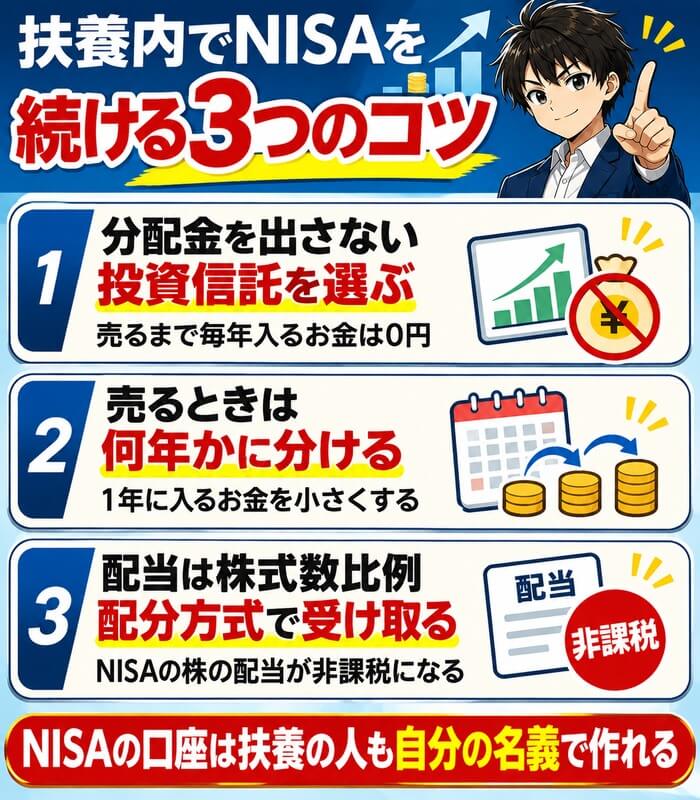
分配金を出さない投資信託を選ぶ
全世界株式などの投資信託には、分配金を出さずに中で増やすものが多くあります。
分配金が出なければ、売るまで毎年入るお金は0円なので、健康保険の年収の心配がいりません。
売るときは何年かに分ける
大きな利益が出ても、1年に売る額を分ければ、その年に入るお金は小さくなります。
教育費や家の頭金など使う時期が決まっているお金は、数年前から少しずつ売っておくと安心です。
配当は株式数比例配分方式で受け取る
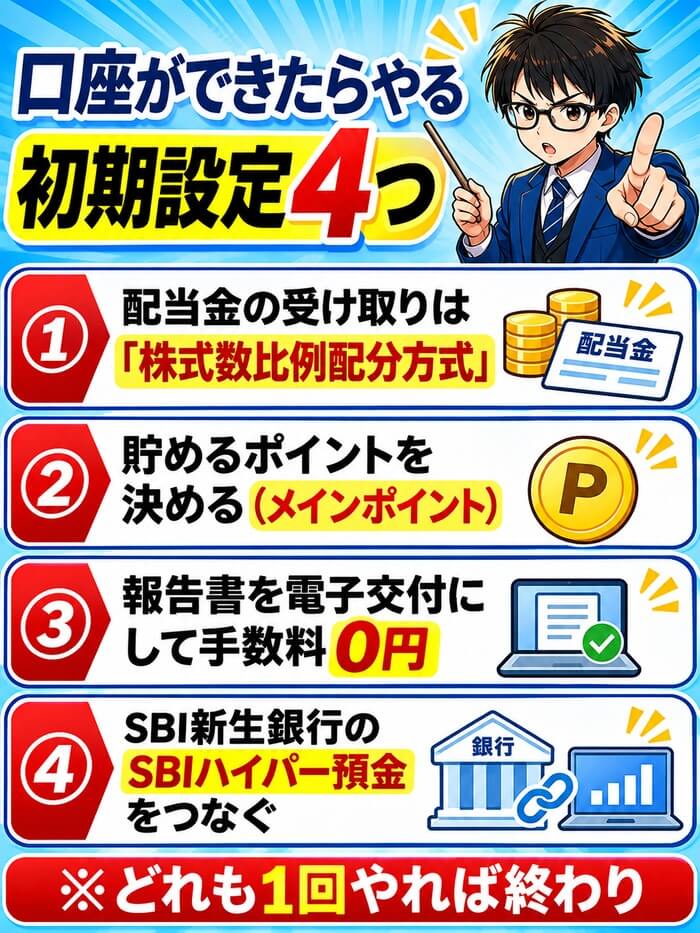
株の配当を受け取るなら、証券会社の口座で受け取る株式数比例配分方式にしておきます。
SBI証券なら、口座ができたあとの初期設定で選べます。
月100円から
夫のお金で妻のNISAを買うときは贈与税に注意
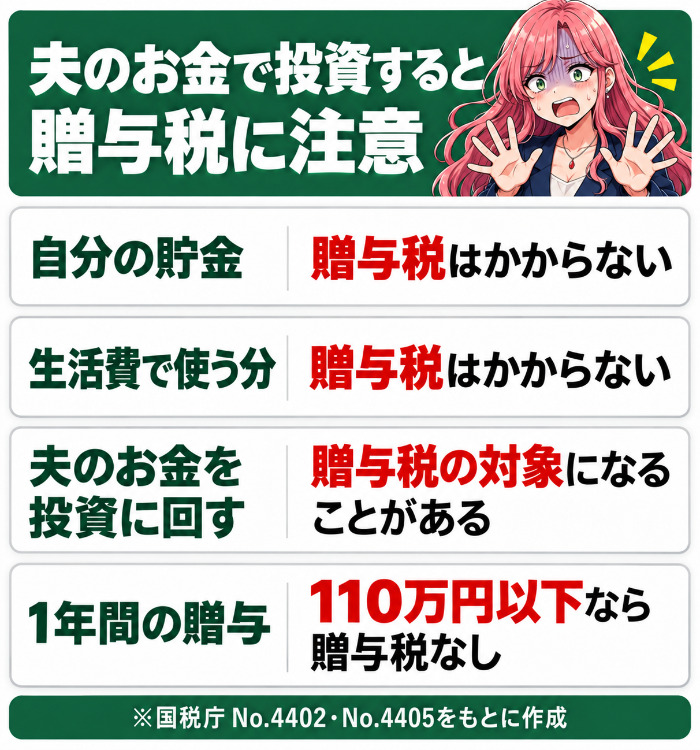
夫婦でも、お金を相手の名義に移すと贈与になります。
国税庁によると、生活費として受け取ったお金でも、預金したり株式の買入れに充てたりすると贈与税がかかります。
1年間にもらったお金の合計が110万円以下なら、贈与税はかからず申告もいりません。
夫からもらう額ごとの贈与税
| 1年にもらう額 | 贈与税 |
|---|---|
| 110万円 | 0円 |
| 200万円 | 9万円 |
| 360万円 | 27.5万円 |
| 500万円 | 53万円 |
※夫婦の贈与は一般税率(国税庁 No.4408)
NISAの1年の枠の360万円を夫からもらって入れると、贈与税は27.5万円です。
贈与税を払うより、夫が自分のNISAで買うほうが家族全体で得です。
自分の貯金から入れれば贈与にならない
独身のときの貯金やパートの給与など、自分のお金で買えば贈与の心配はありません。
夫からもらって入れる分は、年110万円までにしておきましょう。
夫は自分のNISAを先に使う
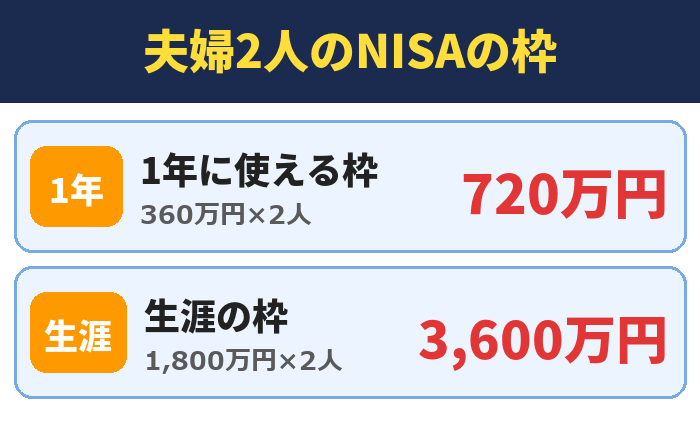
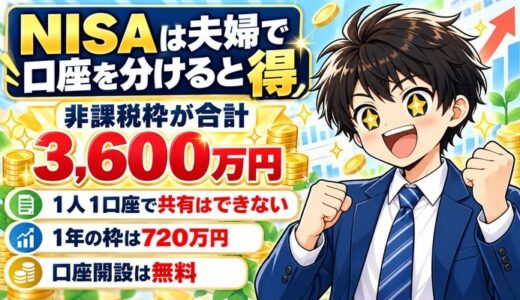
NISAの口座は1人に1つで、夫婦それぞれが作れば生涯の枠は合計3,600万円です。
夫の給料で投資するなら、まず夫の名義のNISAを使うと贈与の心配がありません。
夫婦での分け方は夫婦でNISAの口座を分けるときの順番にまとめました。
扶養内の人がNISAを始めるならSBI証券
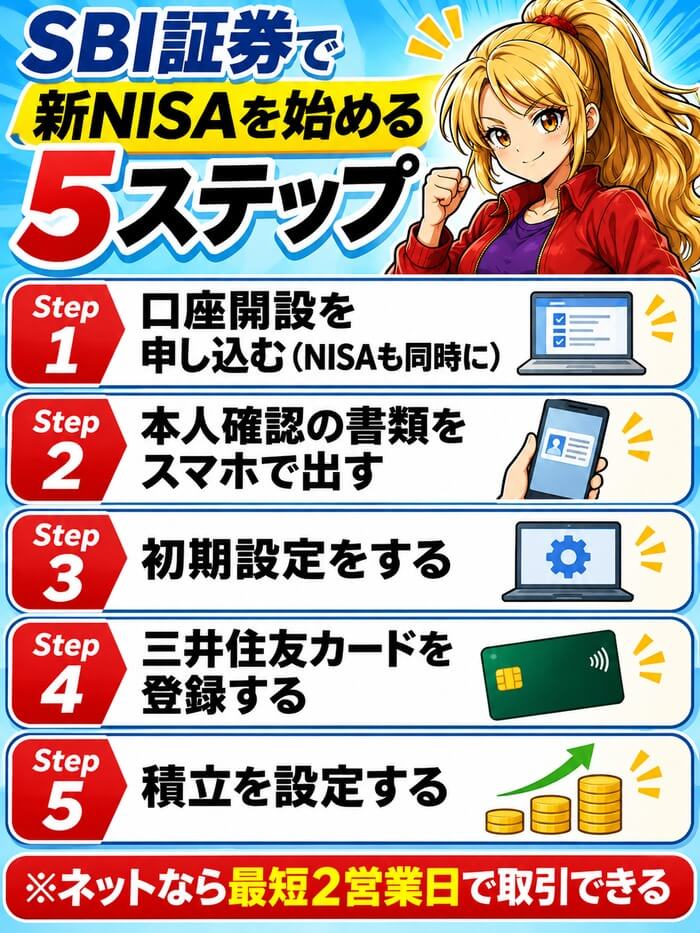
SBI証券は、扶養内の専業主婦やパートの人も自分の名義で口座を作れます。
NISAの口座も同時に申し込めて、投資信託は月100円から積み立てられます。
職業の欄の書き方は専業主婦がSBI証券の口座を作るときの書き方にまとめました。
- SBI証券の口座開設を申し込む(NISAの口座も同時に選ぶ)
- 本人確認の書類をスマホで出す
- 口座ができたら、配当の受け取りを株式数比例配分方式にする
- 分配金を出さない投資信託で積立を設定する
専業主婦もOK
NISAと扶養のよくある質問
- NISAで100万円の利益が出たら、夫の年末調整に影響しますか?
- しません。NISAの利益は合計所得金額に入らないので、配偶者控除はそのまま使えます。
- 売っていない値上がり分も収入になりますか?
- 売っていない値上がり分は、まだ受け取ったお金ではありません。気にするのは、受け取った配当や分配金と、売って受け取ったお金です。
- NISAの利益で確定申告はいりますか?
- いりません。NISAの配当や譲渡益は非課税なので、確定申告をする必要はありません。
- パートの年末調整で、NISAの利益を書きますか?
- 書きません。NISAの利益は合計所得金額に入らないので、年末調整の書類に書く所はありません。
- 夫の口座から妻のNISAに毎月入れても大丈夫ですか?
- 1年の合計が110万円以下なら贈与税はかかりません。それを超えるなら、夫は自分のNISAで買うのがおすすめです。
- 学生の子どもがNISAで利益を出すと、親の扶養は外れますか?
- 税金の扶養控除は外れません。健康保険の扶養は、19歳以上23歳未満なら年収150万円未満かで判断します。
- 健康保険の扶養は、いつ見直されますか?
- 協会けんぽは毎年、扶養の家族の資格の確認をしています。心配なら、加入している健康保険に聞きましょう。
まとめ|NISAで気にするのは健康保険の扶養だけ
| 扶養 | 外れる? | やること |
|---|---|---|
| 税金 | 外れない | なし |
| 健康保険 | 保険しだい | 分配金なし・ 分けて売る |
| 夫のお金 | - | 年110万円まで |
NISAの利益は、税金の扶養にはいくら出ても影響しません。
健康保険の扶養は、配当や分配金を年収に入れるかを加入している健康保険に確かめるのが確実です。
分配金を出さない投資信託を少しずつ積み立てれば、扶養の中でもNISAを続けられます。
口座開設は無料