記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
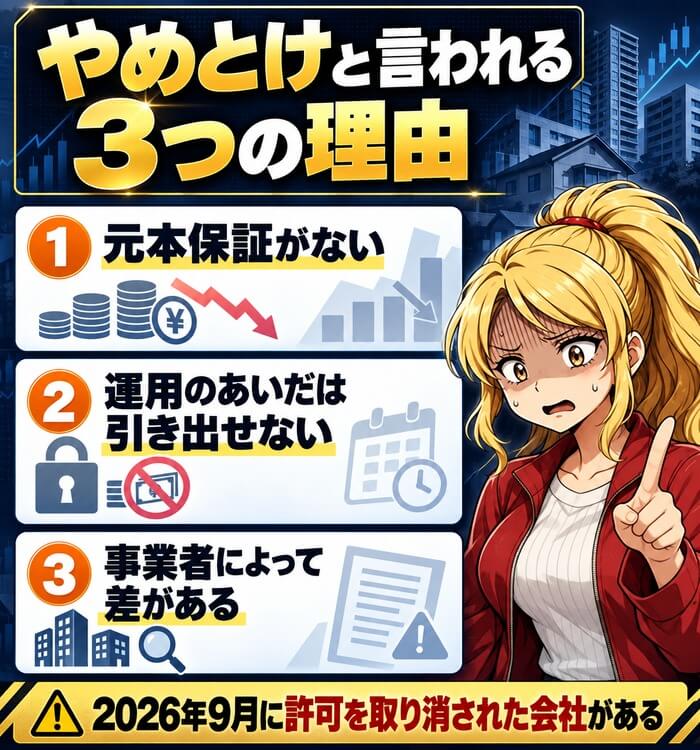
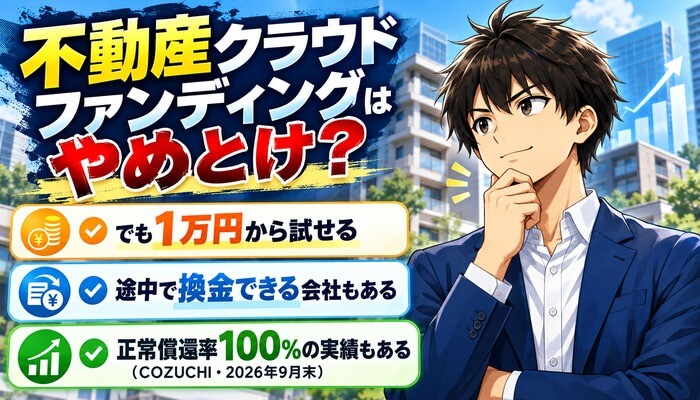
不動産クラウドファンディングが「やめとけ」と言われるのは、元本が保証されないからです。
運用のあいだは引き出せないファンドが多く、事業者によって安全性に差があります。
2026年9月には、同じ法律の商品を扱う会社が事業の許可を取り消されました。
※各社の公式サイトと会社の発表(2026年10月4日に確認)より。
ただし、事業者の実績と仕組みを確かめれば、少額から試せます。
COZUCHIは、運用が終わったファンドの正常償還率が100%です(2026年9月末時点)。
1万円から試せる
目次 非表示
- 不動産クラウドファンディングが「やめとけ」と言われる7つの理由
- 2026年9月に「みんなで大家さん」が許可を取り消された
- 不動産クラウドファンディングの仕組み
- 優先劣後方式で損失はどう分けられるか
- 想定利回りの読み方
- 短期運用型と中長期運用型の違い
- それでも選ばれる5つの理由
- デメリット5つと対処
- やめておいたほうがいい人
- 向いている人
- 失敗する人に共通する4つ
- ファンドのページで見る5つ
- 「元本毀損ゼロ」「正常償還率100%」の読み方
- 事業者を選ぶ7つのチェック
- COZUCHIの実績と特徴
- 抽選に当たらないときの考え方
- トモタクは1万円から先着で申し込める
- COZUCHIとトモタクはどちらが合うか
- 運用が早く終わる早期償還もある
- 始めたあとに月1回確かめること
- こんな言葉が出てきたら疑う
- 貸付型のクラウドファンディングとの違い
- いくらまで入れてよいか
- 預金・NISAとの役割の分け方
- REIT・現物の不動産との比較
- 税金は雑所得で確定申告が要ることがある
- 始め方4ステップ
- リスクを抑える5つの方法
- 分配や償還が遅れたときにやること
- 申し込む前のチェックリスト
- よくある3つの誤解
- 事業者の公式サイトを調べる順番
- 始める前によくある3つの不安
- 結局やるべきか、やめるべきか
- この記事の数字の出どころ
- この記事に出てくる言葉の意味
- よくある質問
- まとめ|やめとけの理由を知ったうえで1万円から
不動産クラウドファンディングが「やめとけ」と言われる7つの理由
| 理由 | 中身 |
|---|---|
| 元本保証がない | 元本割れの おそれがある |
| 途中で引き出せない | 運用が終わるまで 待つ |
| 事業者に差がある | 許可の取り消しも 起きている |
| 利回りは約束 ではない | 想定を下回る ことがある |
| 人気のファンドは 買えない | 抽選や先着で 外れる |
| 税金の優遇がない | NISAは使えない |
| 所有権がない | 不動産は自分の 物にならない |
理由は7つあります。
いちばん大きいのは、元本が保証されないことです。
1つずつ、実際の例と一緒に見ていきます。
元本保証がなく元本割れのおそれがある
不動産クラウドファンディングは、元本が保証されていません。
COZUCHIの公式サイトには、出資法で元本を保証する行為は禁止されていると書かれています。
「元本保証」と書いている事業者があれば、それだけで疑ってください。
運用のあいだは引き出せない
多くのファンドは、運用が終わるまで解約できません。
運用期間は、数か月から3年ほどです。
使う予定のあるお金を入れると、必要なときに引き出せません。
事業者によって安全性に差がある
事業者は、規模も実績もばらばらです。
2026年9月には、同じ法律の商品を扱う会社が事業の許可を取り消されました。
くわしくは、次の章でまとめています。
利回りは約束ではない
表示されている利回りは、想定です。
Xには、想定14%のファンドが1.2%で終わったという投稿があります。
元本は減らなかったそうですが、利回りは大きく下がりました。
想定の高いファンドほど、外れたときの差も大きくなります。
人気のファンドは抽選や先着で買えない
人気のファンドは、抽選か先着です。
COZUCHIは、応募が募集額を超えると抽選になります。
申し込んでも、投資できるとは限りません。
1万円から出資できる
税金の優遇がない
不動産クラウドファンディングは、NISAの対象ではありません。
分配金には税金がかかります。
税金のくわしい話は、あとの章でまとめています。
不動産の所有権は得られない
多くのファンドは匿名組合という形で、不動産の所有権は事業者にあります。
投資家は、不動産を自分の物にできません。
現物の不動産投資のような、ローンを使った運用もできません。
2026年9月に「みんなで大家さん」が許可を取り消された
| 日付 | できごと |
|---|---|
| 2026年8月18日 | 大阪府と東京都が 聴聞を実施 |
| 2026年9月1日 | 2社が許可の 取り消し処分を受ける |
※「みんなで大家さん」の公式サイトのお知らせ(2026年9月1日)より。
2026年9月1日に、「みんなで大家さん」の関連2社が許可の取り消し処分を受けました。
営業者は大阪府から、販売の会社は東京都から処分を受けています。
不動産クラウドファンディングと同じ、不動産特定共同事業法の商品です。
指摘されたのは財務と書面と償還の遅れ
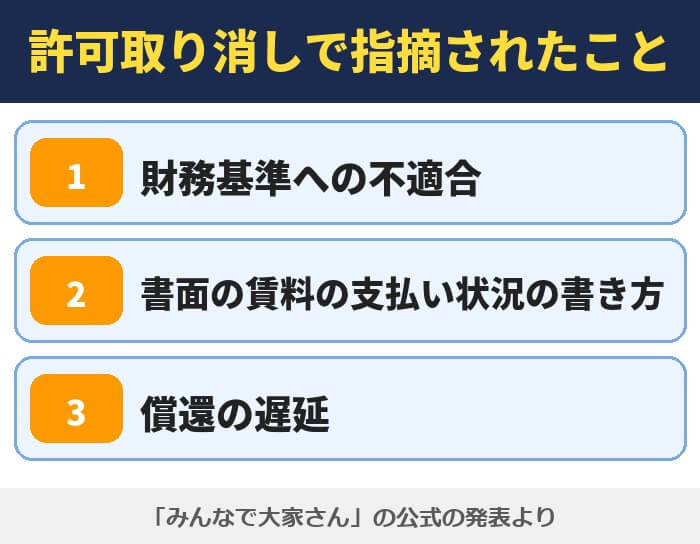
会社の発表によると、大阪府が理由にあげたのは財務基準への不適合などです。
契約の前に渡す書面の賃料の支払い状況の書き方も指摘されました。
償還の遅延と、資金調達の計画の遅れも理由に入っています。
分配と償還の遅れが長く続いていた
会社は発表の中で、分配と償還の遅延について出資者におわびしています。
許可の取り消しの前から、遅れが長く続いていました。
会社は、処分の事実関係のすべてに同意しているわけではないとも書いています。
この件から分かる3つのこと
| 分かること | 中身 |
|---|---|
| 許可があっても安全 とは限らない | 処分を受けた会社も 許可を持っていた |
| 書面の中身が大事 | 賃料の支払い状況の 書き方が問題になった |
| 遅延は実際に起きる | 分配も償還も 遅れることがある |
許可は、安全の保証ではありません。
処分を受けた2社も、許可を持っていました。
事業者の実績と情報の出し方を、自分で確かめる必要があります。
ファンドを見てみる
不動産クラウドファンディングの仕組み
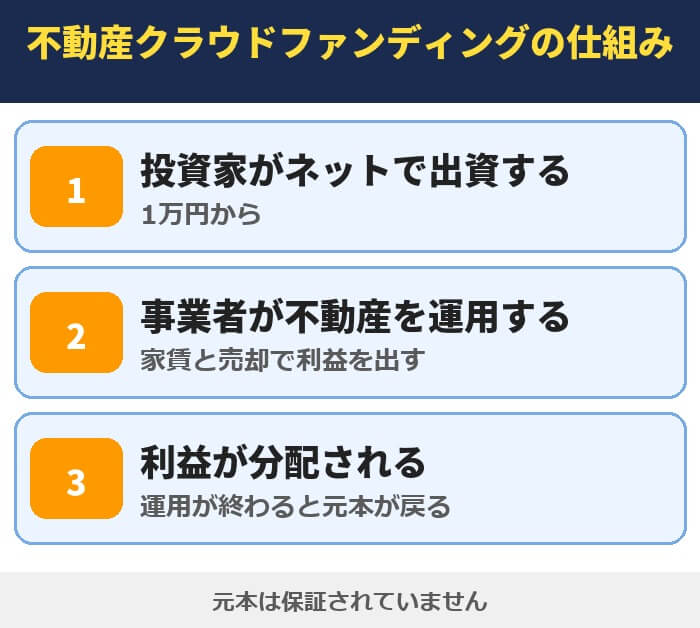
不動産クラウドファンディングは、ネットで集めたお金で不動産を運用する仕組みです。
家賃や売却の利益が、投資した人に分配されます。
事業には国や都道府県の許可が要る
事業者は、不動産特定共同事業の許可を受けています。
COZUCHIの運営会社は、東京都知事の許可第60号です。
許可の番号は、公式サイトの下に書かれています。
匿名組合型と任意組合型がある
| 型 | 所有権 | 最低額の目安 |
|---|---|---|
| 匿名組合型 | 事業者 | 1万円から |
| 任意組合型 | 投資家が 共同で持つ | 高額に なりやすい |
ネットで少額から買えるファンドの多くは、匿名組合型です。
所有権は事業者にあります。
この記事で扱うのは、匿名組合型です。
利益は家賃と売却の2つ
利益のもとは、家賃と不動産を売ったときの利益です。
COZUCHIは、売却の利益を狙う短期運用型と、毎月の配当を狙う中長期運用型に分けています。
どちらの型かで、運用期間が変わります。
1万円から試せる
優先劣後方式で損失はどう分けられるか
| 出資 | 出す人 | 損失の順番 |
|---|---|---|
| 優先出資 | 投資家 | あとから 負担する |
| 劣後出資 | 事業者 | 先に 負担する |
多くのファンドは、優先劣後方式を使っています。
不動産の価値が下がったとき、先に損をするのは事業者です。
投資家の元本が守られやすくなる仕組みです。
事業者の出資分を超えると投資家も損をする
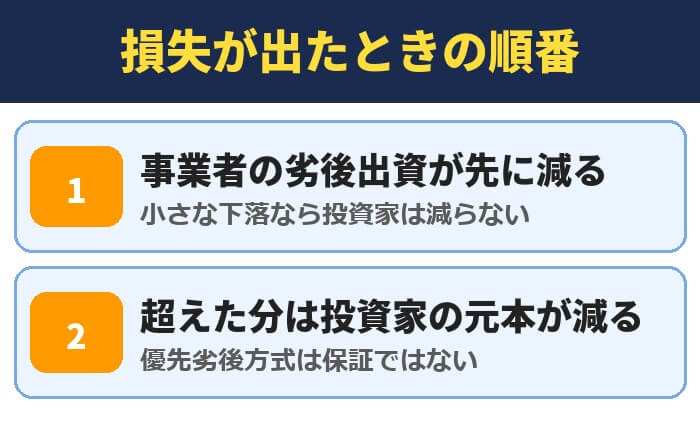
下落が事業者の出資分を超えると、投資家の元本も減ります。
優先劣後方式は、元本の保証ではありません。
事業者の出資分より大きく下がるかどうかは、物件しだいです。
事業者が出す割合はファンドごとに違う
事業者が出す割合は、ファンドごとに違います。
割合が大きいほど、投資家の元本は守られやすくなります。
ファンドの説明のページで確かめます。
トモタクは共同出資分から補う
トモタクの公式サイトには、不動産の価値の下落には当社の共同出資分から補うと書かれています。
空室には、グループ会社とのマスターリース契約で備えるという説明です。
仕組みがあっても、元本が保証されるわけではありません。
1万円から出資できる
想定利回りの読み方
| 条件 | 受け取る割合 |
|---|---|
| 年5%・6か月 | 約2.5% |
| 年5%・1年 | 5% |
| 年12%・1か月 | 約1% |
※税金を引く前の割合です。計算の例です。
想定利回りは、1年あたりの数字です。
運用期間が6か月なら、受け取る割合は半分になります。
年12%でも、1か月なら約1%です。
利回りの数字と運用期間を、かけ合わせて考えます。
利回りと期間をかけて金額に直す
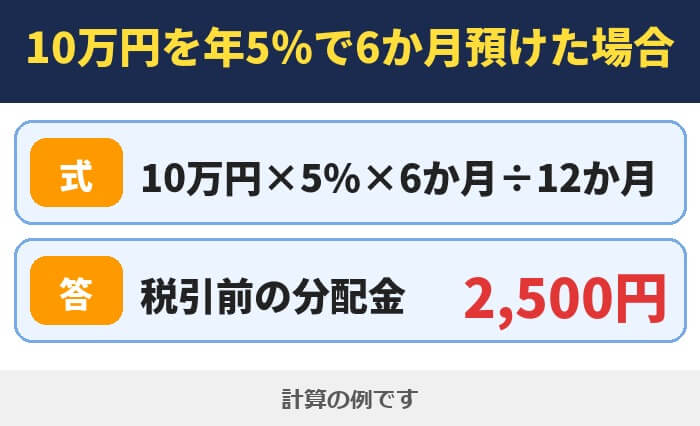
10万円を年5%で6か月預けると、税引前の分配金は2,500円です。
金額に直すと、増える大きさが分かります。
数字の大きさだけで比べると、判断をまちがえます。
想定はあくまで計画の数字
想定利回りは、事業者が立てた計画の数字です。
家賃が入らなかったり、売却の価格が下がったりすると下回ります。
想定を上回ることもありますが、当てにしないでください。
家賃で稼ぐ型と売却で稼ぐ型
| 型 | 利益のもと | 結果のぶれ |
|---|---|---|
| インカム ゲイン型 | 家賃 | 小さめ |
| キャピタル ゲイン型 | 売却の利益 | 大きめ |
家賃で稼ぐインカムゲイン型は、結果のぶれが小さめです。
売却で稼ぐ型は、売れる価格で結果が大きく変わります。
想定14%が1.2%で終わったという投稿も、想定の高いファンドの例でした。
ファンドを見てみる
短期運用型と中長期運用型の違い
| 項目 | 短期運用型 | 中長期運用型 |
|---|---|---|
| 狙い | 売却の利益 | 毎月の配当と 売却の利益 |
| 最低額 | 1万円 | 10万円 |
| 換金の 手数料 | 3.3から 5.5% | 無料 |
※COZUCHIの公式サイトの説明より。
COZUCHIには、短期運用型と中長期運用型の2つがあります。
短期は売却の利益、中長期は毎月の配当と売却の利益を狙います。
最低額も、換金の手数料も違います。
はじめての人は金額の小さい短期運用型
短期運用型は、1万円から投資できます。
はじめての人が仕組みを確かめるのに向いた金額です。
売却の結果で、利回りがぶれやすい型でもあります。
毎月の配当がほしい人は中長期運用型
中長期運用型は、毎月の配当を狙う型です。
最低額は10万円で、運用期間は年単位です。
換金の手数料が無料なので、途中で現金にしやすい型です。
会員登録は無料
それでも選ばれる5つの理由
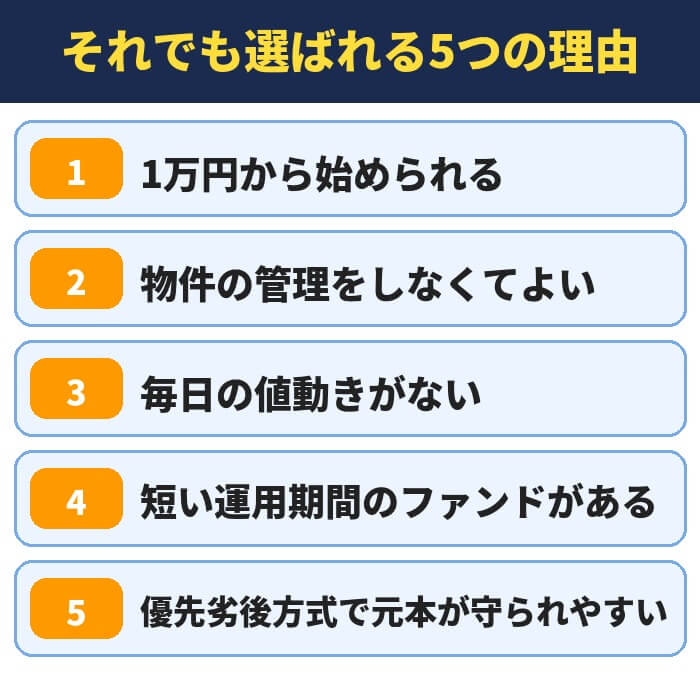
やめとけと言われる一方で、選ばれる理由もあります。
5つにまとめました。
1万円から始められる
COZUCHIの短期運用型は、1万円から投資できます。
中長期運用型は10万円からです。
現物の不動産のような、大きなお金は要りません。
物件の管理をしなくてよい
物件の管理と運用は、事業者が行います。
入居者の対応や修理を、自分でする必要はありません。
仕事が忙しい人でも、続けやすい投資です。
株のような毎日の値動きがない
運用のあいだ、価格が毎日変わることはありません。
COZUCHIは、株やFXより値動きが小さいミドルリスク・ミドルリターンと説明しています。
値動きがないことと、損をしないことは別です。
短い運用期間のファンドがある
運用期間が数か月のファンドもあります。
Xには、5万円を入れて半年で約3千円増えたという投稿があります。
個人の結果で、同じ結果になるとは限りません。
優先劣後方式で元本が守られやすい
損失は、先に事業者が負担します。
小さな下落なら、投資家の元本は減りません。
事業者の出資分を超える下落では、投資家の元本も減ります。
1万円から試せる
デメリット5つと対処
| デメリット | 対処 |
|---|---|
| 分配金が減ることが ある | 想定の低い ファンドも混ぜる |
| 大きくは増えない | 長く増やす分は NISAで持つ |
| 希望のファンドが ないことがある | 会員登録を先に 済ませておく |
| 損失をほかの投資と 相殺しにくい | 少額にとどめる |
| 事業者が倒産する おそれがある | 事業者を分ける |
デメリットは、先に対処を決めておくと小さくできます。
5つとも、少額と分散が基本です。
分配金は減ったり止まったりする
分配金は、確定していません。
家賃が入らなければ、減ることがあります。
分配が止まることもあります。
大きなリターンは狙いにくい
ローンを使えないので、大きなリターンは狙いにくい投資です。
利回りは、年に数%が中心です。
大きく増やしたい人には、物足りない数字です。
希望のファンドがいつもあるとは限らない
ファンドは、いつも募集しているわけではありません。
募集が始まっても、すぐ埋まることがあります。
会員登録を先に済ませて、募集のお知らせを受け取ります。
損失をほかの投資と相殺しにくい
分配金は雑所得で、株の損失とは相殺できません。
損をしたときの税金の助けが少ない投資です。
だからこそ、少額にとどめます。
事業者が倒産するおそれがある
事業者が倒産すると、お金が戻るまでに時間がかかります。
全額が戻らないこともあります。
1つの事業者に集めないことが対策です。
1万円から試せる
やめておいたほうがいい人
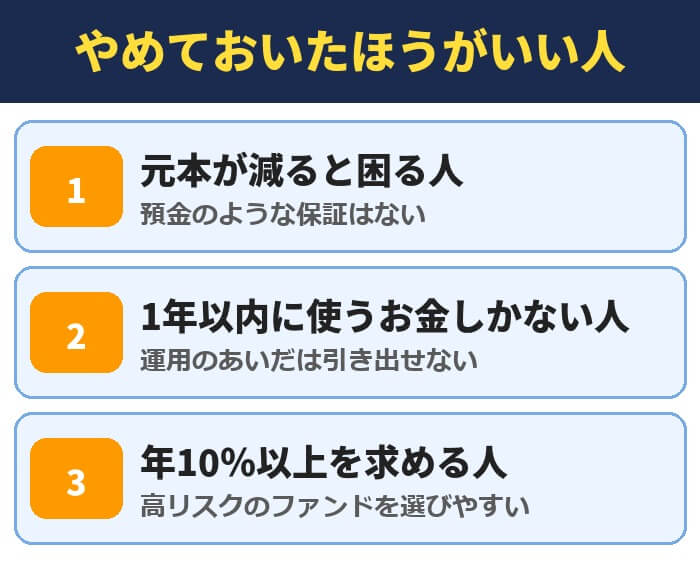
次の3つに当てはまる人は、やめておいたほうが安全です。
無理に始める必要はありません。
やめておくのも、正しい判断の1つです。
元本が減ると困る人
元本が少しでも減ると困る人には向きません。
預金のような保証はありません。
減ると困るお金は、預金に置いてください。
1年以内に使うお金しかない人
1年以内に使うお金を入れると、必要なときに引き出せません。
生活費の備えを先に用意します。
備えができてから、余ったお金で考えます。
年10%以上を求める人
年10%を超える利回りを求める人は、高リスクのファンドを選びがちです。
想定14%が1.2%で終わった例もあります。
高い利回りには、それだけのリスクがあります。
向いている人
| 向いている人 | 理由 |
|---|---|
| 余ったお金がある人 | 引き出せなくても 困らない |
| 少額で試したい人 | 1万円から始められる |
| 管理に時間を かけたくない人 | 運用は事業者に 任せられる |
向いているのは、余ったお金を少額で試したい人です。
NISAや預金とは別に持つ投資です。
3つとも当てはまる人だけ、始めてください。
NISAと生活費の備えを先に用意した人
先に、生活費の備えとNISAを用意します。
そのあとの余ったお金で始めます。
順番を逆にしないでください。
事業者の説明を読める人
ファンドの説明と契約の前の書面を読める人に向いています。
読まずに利回りだけで選ぶ人は、やめておいたほうが安全です。
分からない点を事業者に聞ける人にも向いています。
会員登録は無料
失敗する人に共通する4つ
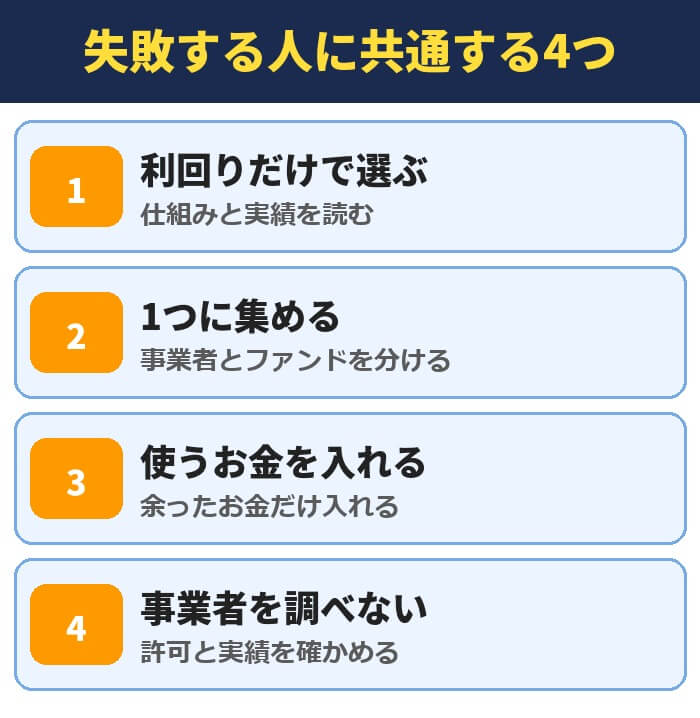
失敗は、申し込む前に防げます。
共通点は4つです。
1つずつ、防ぎ方と一緒に見ていきます。
利回りの高さだけで選ぶ
利回りが高いファンドには、高い理由があります。
開発の途中の土地など、見通しが変わりやすい物件のことがあります。
理由を読んで、納得できないファンドは見送ります。
1つの事業者に集める
1つの事業者に集めると、その会社に何かあったときに全部が止まります。
「みんなで大家さん」では、分配と償還が長く遅れました。
事業者を2社から3社に分けておきます。
使う予定のあるお金を入れる
運用が延びることもあります。
使う予定のあるお金は、入れないでください。
運用が延びても困らないお金だけを入れます。
事業者の実績を確かめない
運用が終わったファンドの結果を、公式サイトで確かめます。
実績を出していない事業者は避けます。
数字に時点が書かれているかも見ます。
ファンドを見てみる
ファンドのページで見る5つ
| 見るところ | 確かめること |
|---|---|
| 想定利回り | 高すぎないか |
| 運用期間 | お金を使う予定より 短いか |
| 物件 | 場所と種類が 書かれているか |
| 劣後出資 | 事業者が何% 出しているか |
| 分配の時期 | 毎月か最後に まとめてか |
申し込む前に、ファンドのページで5つを確かめます。
物件の中身が書かれていないファンドは避けます。
分からない言葉は、事業者に問い合わせて聞けます。
想定利回りがほかより高すぎないか
同じ事業者のほかのファンドと比べて、高すぎないかを見ます。
高い理由が説明されていないファンドは避けます。
開発の計画が入るファンドは、結果がぶれやすくなります。
物件の場所と種類が書かれているか
物件の場所と種類が分かるかを見ます。
マンションなのか、ホテルなのか、土地なのかでリスクが変わります。
家賃が入っている物件のほうが、見通しを立てやすくなります。
分配が毎月か最後にまとめてか
分配の時期は、毎月の型と最後にまとめて受け取る型があります。
途中でお金が入るほうが、安心しやすくなります。
ファンドのページに書かれています。
ファンドを見てみる
「元本毀損ゼロ」「正常償還率100%」の読み方
| 言葉 | 意味 |
|---|---|
| 正常償還率 | 運用が終わったファンドの うち元本が減らずに 戻った割合 |
| 元本毀損ゼロ | 元本が減ったファンドが ない |
※COZUCHIの公式サイトの定義より。
COZUCHIは、正常償還率を運用が終わったファンドの割合と定義しています。
運用中のファンドは、この数字に入っていません。
いつの時点の数字かも、一緒に確かめます。
運用中のファンドは数字に入っていない
正常償還率は、終わったファンドだけの数字です。
いま運用しているファンドが、同じ結果になるとは限りません。
実績は判断の材料の1つとして使います。
時点の書かれていない数字は確かめる
実績の数字には、いつの時点かが書かれています。
COZUCHIの数字は、2026年9月末時点です。
時点が古い数字や、時点のない数字は公式サイトで確かめます。
ファンドを見てみる
事業者を選ぶ7つのチェック
| チェック | 見るところ |
|---|---|
| 許可 | 許可の番号が 書かれているか |
| 実績 | 運用が終わった ファンドの結果 |
| 事業者の出資 | 劣後出資の割合 |
| 情報の開示 | 物件の場所と 運用の報告 |
| 途中の換金 | できるかどうかと 手数料 |
| 運用期間 | 自分の予定と 合うか |
| 行政処分 | 過去に受けて いないか |
事業者は、7つで確かめます。
とくに大事なのは、実績と情報の開示です。
7つとも、公式サイトで確かめられます。
許可の番号が書かれているか
公式サイトの下に、不動産特定共同事業の許可番号が書かれています。
番号がない事業者は避けます。
番号があることは、最低限の条件です。
運用が終わったファンドの結果を出しているか
運用が終わったファンドの数と結果を見ます。
COZUCHIは、総ファンド数148件と公表しています(2026年9月末時点)。
件数が多いほど、実績の数字を信じやすくなります。
事業者がどれだけ出資しているか
事業者の劣後出資の割合を見ます。
割合が大きいほど、投資家の元本は守られやすくなります。
割合が書かれていないファンドは、事業者に聞きます。
ファンドを見てみる
物件の場所と運用の報告が出ているか
物件の場所や中身が分かるかを見ます。
「みんなで大家さん」では、書面の賃料の支払い状況の書き方が問題になりました。
運用の報告を定期的に出しているかも見ます。
途中で換金できるか
途中で換金できる事業者は少数です。
COZUCHIは、マイページから買取の申し込みができます。
手数料と支払いまでの日数も確かめます。
運用期間が自分の予定と合うか
運用期間は、数か月から3年ほどです。
お金を使う予定より短いファンドを選びます。
運用が延びることも考えて、余裕を持たせます。
過去に行政処分を受けていないか
事業者の名前と「行政処分」で検索します。
処分の記録は、都道府県の発表で確かめられます。
処分を受けたあとに、どう直したかも見ます。
1万円から試せる
COZUCHIの実績と特徴
| 項目 | 中身 |
|---|---|
| 運営会社 | LAETOLI株式会社 |
| 総ファンド数 | 148件 |
| 累計の投資額 | 約1,413億円 |
| 正常償還率 | 100% |
| 最低投資額 | 短期 1万円 中長期 10万円 |
| 手数料 | 購入と運用は無料 |
※COZUCHIの公式サイト(2026年9月末時点の実績)より。
COZUCHIは、サービス開始から元本の毀損が一度もないと公表しています。
累計の投資額は約1,413億円です。
これは過去の実績で、これからの結果を約束するものではありません。
運用の途中で換金できる
| 型 | 支払いまで | 手数料 |
|---|---|---|
| 短期運用型 | 最短 約7週間 | 3.3から 5.5% |
| 中長期運用型 | 最短 約2週間 | 無料 |
※COZUCHIの公式サイトより。申し込みが多いときは留保されることがあります。
COZUCHIは、マイページからいつでも買取の申し込みができます。
中長期運用型は、手数料が無料です。
運用の終了が近いときなど、受け付けられない場合もあります。
応募が多いと抽選になる
応募が募集額を超えると、抽選になります。
一部のファンドは、応募額の一部が当たる部分当選の方式です。
全員が当選するとは限りません。
会員登録にお金はかからない
会員登録には、お金がかかりません。
出資が確定したときに、はじめて入金します。
登録だけなら、費用はかかりません。
会員登録は無料

抽選に当たらないときの考え方
| 方式 | 例 |
|---|---|
| 抽選 | COZUCHI |
| 先着順 | トモタクの 一部のファンド |
※各社の公式サイトより。
人気のファンドは、申し込んでも買えないことがあります。
COZUCHIは抽選、トモタクは先着順のファンドがあります。
買えないこと自体は、損ではありません。
余ったお金の範囲で応募する
COZUCHIは、応募額を増やしても当選の割合は上がらないと説明しています。
余ったお金の範囲で応募します。
当たったときに払えない金額で応募しないでください。
落選でポイントが付く仕組みがある
COZUCHIには、落選したときにポイントが付く仕組みがあります。
多くの人に投資の機会を持ってもらうための施策と説明されています。
買えないからと条件の悪いファンドを選ばない
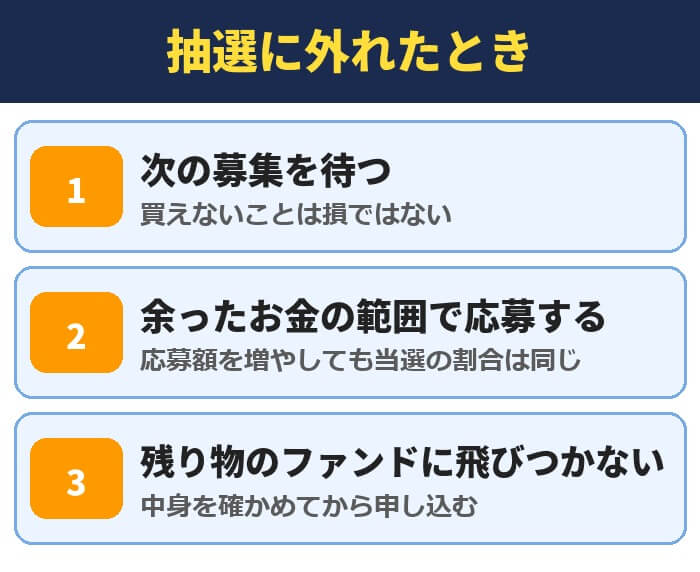
買えない日が続くと、残っているファンドに申し込みたくなります。
中身を確かめずに申し込むのは、失敗のもとです。
次の募集を待つほうが安全です。
トモタクは1万円から先着で申し込める
| 項目 | 中身 |
|---|---|
| 運営会社 | 株式会社 イーダブルジー |
| 許可番号 | 東京都知事 第133号 |
| 最低投資額 | 1万円から |
| 空室への備え | マスターリース契約 |
| 申し込み | 先着順のファンド がある |
※トモタクの公式サイト(2026年10月4日に確認)より。
トモタクは、1口1万円から出資できるファンドがあります。
空室には、グループ会社とのマスターリース契約で備えています。
先着順のファンドは、募集の開始時刻に申し込みます。
事業者を分けるための2社目に
COZUCHIとは運営会社が違います。
事業者を分けるときの2社目になります。
元本は、どちらも保証されていません。
1万円から出資できる
COZUCHIとトモタクはどちらが合うか
| こんな人 | 合うサービス |
|---|---|
| 途中で換金できる ほうがいい | COZUCHI |
| 実績の数字を 重く見る | COZUCHI |
| 抽選ではなく先着で 申し込みたい | トモタク |
| 事業者を分けたい | 両方 |
途中で換金できることを重く見るなら、COZUCHIです。
先着で申し込みたい人は、トモタクが合います。
事業者を分けるために、両方に登録しておく方法もあります。
COZUCHIは実績と換金のしやすさ
COZUCHIは、累計の投資額が約1,413億円です。
運用の途中で買取の申し込みができます。
人気のファンドは抽選なので、当たらないこともあります。
トモタクは先着順とマスターリース
トモタクは、先着順のファンドがあります。
空室には、マスターリース契約で備えています。
募集の開始時刻は、公式サイトのファンド一覧に書かれています。
会員登録は無料
運用が早く終わる早期償還もある
| できごと | 投資家への影響 |
|---|---|
| 早期償還 | 運用した日数分の 分配金になる |
| 運用の延長 | お金が戻る日が うしろにずれる |
不動産が早く売れると、運用が予定より早く終わることがあります。
分配金は、運用した日数の分です。
受け取る金額は、予定より少なくなります。
早く終わっても元本が減るわけではない
早期償還は、元本が戻るのが早まるだけです。
Xにも、早期償還で入金されたという投稿があります。
戻ったお金は、次のファンドに回せます。
延びることもあるので契約の書面を読む
売却が遅れると、運用が延びることがあります。
延長の決まりは、契約の前に渡される書面に書かれています。
申し込む前に、延長の条件を確かめます。
始めたあとに月1回確かめること
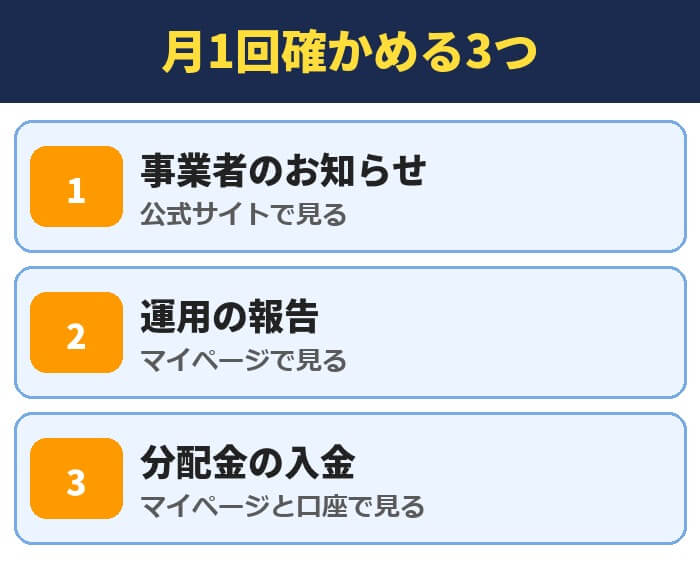
始めたあとは、月に1回だけ確かめます。
見るのは3つです。
毎日見る必要はありません。
お知らせに遅延や処分の話が出ていないか
公式サイトのお知らせを見ます。
遅延や行政処分の話が出ていたら、新しい入金を止めます。
分配金が予定どおりに入っているか
分配金が予定の日に入っているかを見ます。
入っていないときは、事業者に問い合わせます。
会員登録は無料
こんな言葉が出てきたら疑う
| 言葉 | 疑う理由 |
|---|---|
| 元本保証 | 法律で禁止 されている |
| 必ずもうかる | 利回りは想定で 約束ではない |
| すぐ申し込まないと 損をする | 急ぐ理由がない |
「元本保証」という言葉が出てきたら、まず疑ってください。
COZUCHIの公式サイトにも、元本を保証する行為は出資法で禁止されていると書かれています。
急がせる勧誘にも、応じる必要はありません。
断って困ることはない
ファンドは、次々に募集されます。
1本を見送っても、困ることはありません。
迷ったら、見送るほうが安全です。
貸付型のクラウドファンディングとの違い
| 項目 | 不動産型 | 貸付型 |
|---|---|---|
| お金の行き先 | 不動産 | 企業への貸付 |
| 利益のもと | 家賃と売却 | 利息 |
| 例 | COZUCHI トモタク | クラウドバンク オルタナバンク |
クラウドファンディングには、企業にお金を貸す貸付型もあります。
不動産型は、お金の行き先が不動産です。
どちらも元本は保証されていません。
貸付型は貸付先の破産で遅れることがある
貸付型のオルタナバンクでは、2026年に貸付先が破産し、5つのファンドで分配と償還が遅れています。
くわしくはオルタナバンクの評判にまとめています。
不動産型でも貸付型でも、遅れは起こります。
種類を分けて持つ方法もある
不動産型と貸付型を分けて持つ方法があります。
クラウドバンクは、証券会社が運営する貸付型です。
貸付型も見てみる
いくらまで入れてよいか
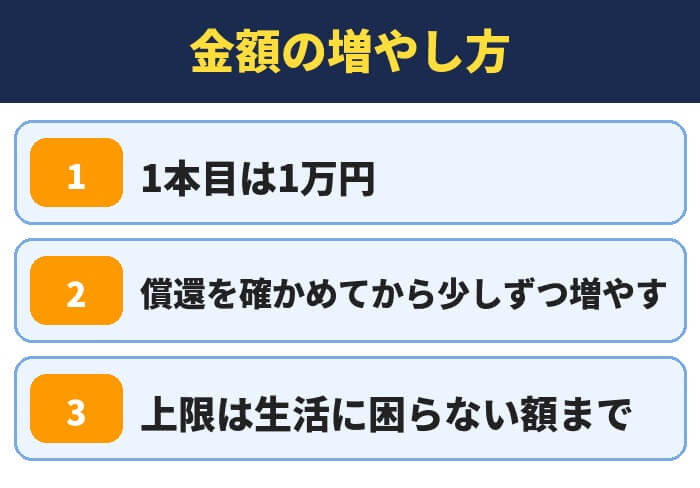
金額は、なくなっても生活に困らない額までにします。
最初は1万円です。
増やすのは、1本が償還されてからにします。
生活費の備えには手を付けない
急な出費に使う生活費の備えは、預金に置いておきます。
不動産クラウドファンディングは、すぐ現金にできません。
増やすのは償還を確かめてから
1本目が予定どおりに償還されるかを確かめます。
分配金が予定どおりに入るかも見ます。
確かめてから、金額と本数を増やします。
預金・NISAとの役割の分け方
| 置き場所 | 役割 |
|---|---|
| 預金 | 生活費の備え |
| NISA | 長く増やす |
| 不動産クラウド ファンディング | 余ったお金を 数か月から数年置く |
不動産クラウドファンディングは、預金やNISAの代わりにはなりません。
役割を分けて使います。
順番は、預金、NISA、そのあとです。
預金の代わりにはならない
預金は、いつでも引き出せます。
不動産クラウドファンディングは、運用が終わるまで待つ必要があります。
元本も保証されていません。
NISAの代わりにもならない
NISAは、利益に税金がかかりません。
不動産クラウドファンディングの分配金には、税金がかかります。
長く増やすお金は、NISAを先に使います。
1万円から出資できる
REIT・現物の不動産との比較
| 項目 | クラファン | REIT | 現物 |
|---|---|---|---|
| 最低額 | 1万円 | 数万円 から | 数百万円 から |
| 売りやすさ | 低い | 高い | 低い |
| 値動き | ない | ある | ない |
| NISA | 対象外 | 対象 | 対象外 |
※クラファンは不動産クラウドファンディングの略です。金額は目安です。
すぐ売れることを重く見るなら、REITのほうが合います。
REITは、NISAでも買えます。
目的に合わせて選びます。
すぐ売りたい人はREIT
REITは、株と同じようにいつでも売れます。
そのかわり、価格は毎日動きます。
値動きを受け入れられる人に向いています。
値動きを見たくない人はクラウドファンディング
値動きを見たくない人は、不動産クラウドファンディングが合います。
そのかわり、運用が終わるまで引き出せません。
すぐ使わないお金で始めます。
自分の物件を持ちたい人は現物
自分の物件を持ちたい人は、現物の不動産です。
大きなお金と、管理の手間がかかります。
ローンを使えるのは、現物だけです。
1万円から試せる
税金は雑所得で確定申告が要ることがある
| 立場 | 確定申告が必要になる目安 |
|---|---|
| 会社員 | 給与以外の所得が 年20万円を超える |
| 自営業 | 金額にかかわらず 申告する |
※住民税は20万円以下でも申告が必要です。
匿名組合型の分配金は、雑所得です。
受け取るときに、20.42%が源泉徴収されます。
NISAのような非課税の枠はありません。
1万円を年5%で6か月預けると手取りは199円
| 条件 | 上:税引前 下:手取り |
|---|---|
| 1万円 5%・6か月 | 250円 199円 |
| 10万円 4.5%・3年 | 13,500円 10,743円 |
※20.42%の源泉徴収を引いた金額です。計算の例です。
1万円を年5%で6か月預けると、手取りは199円です。
少額では、増える金額も小さくなります。
増える金額より、仕組みを確かめることが最初の目的です。
税金のことは税務署か税理士に確かめる
税金の扱いは、人によって変わります。
くわしくは、税務署か税理士に確かめてください。
分配金の明細は、保存しておきます。
始め方4ステップ
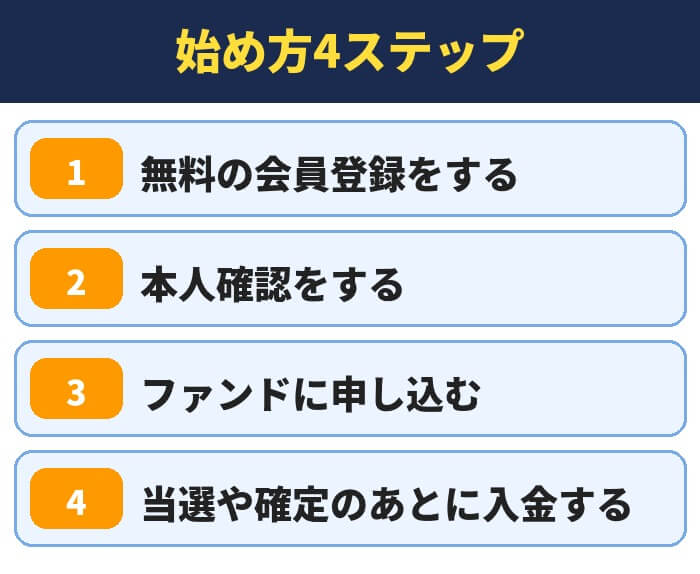
会員登録は、無料です。
COZUCHIは、出資が確定したときに入金します。
4つとも、スマホで進められます。
会員登録を先に済ませておく
募集が始まってからでは、本人確認が間に合わないことがあります。
登録だけ先に済ませておきます。
登録しても、投資する義務はありません。
最初は1万円のファンドを1本
最初は、1万円のファンドを1本だけにします。
償還されるところまで確かめてから、金額を増やします。
分配金が予定どおりに入るかも見ます。
会員登録は無料
リスクを抑える5つの方法
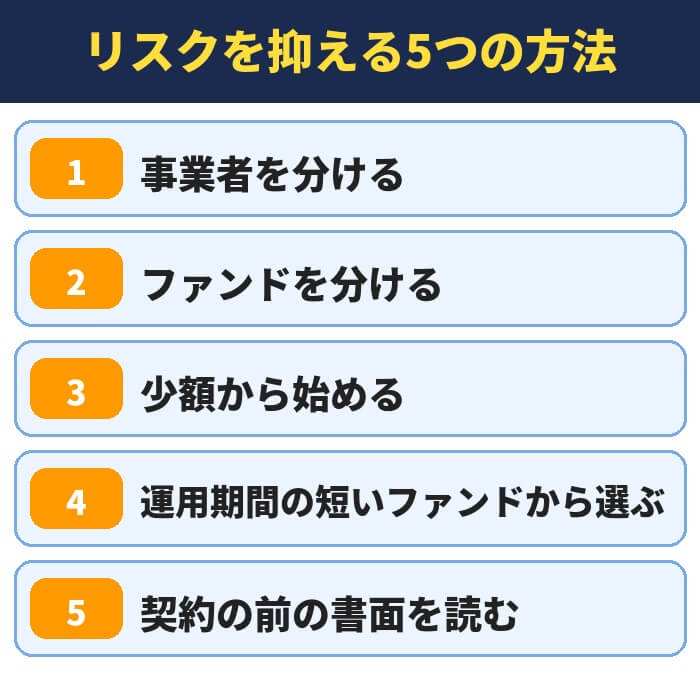
リスクは、ゼロにはできません。
5つの方法で小さくします。
どれも、今日からできることです。
事業者を分ける
1つの事業者に集めないでください。
2社から3社に分けます。
1社に何かあっても、全部は止まりません。
ファンドを分ける
同じ事業者の中でも、ファンドを分けます。
物件の種類と地域が違うものを選びます。
同じ物件のファンドに重ねて入れないでください。
少額から始める
最初は、1万円からです。
なくなっても困らない金額にします。
金額を増やすのは、あとからでもできます。
運用期間の短いファンドから選ぶ
はじめは、運用期間の短いファンドを選びます。
結果が早く分かります。
長いファンドは、慣れてからにします。
契約の前の書面を読む
契約の前に渡される書面を読みます。
リスクと手数料が書かれています。
読んで分からないところは、事業者に聞きます。
1万円から出資できる
分配や償還が遅れたときにやること
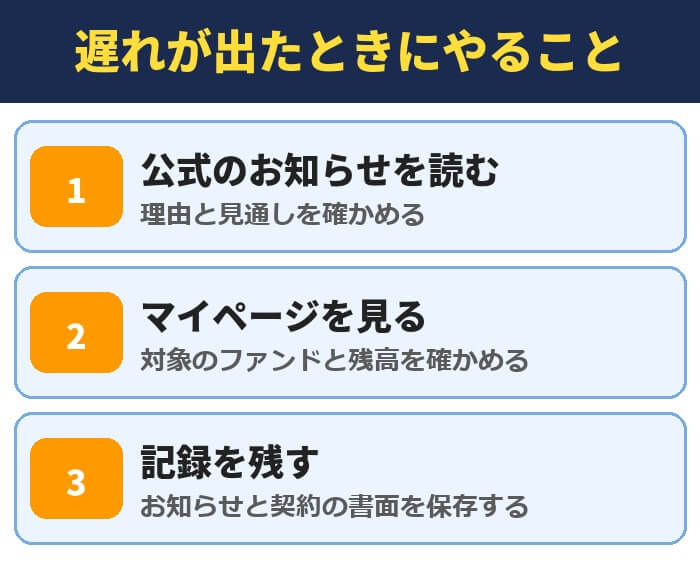
遅れが出たら、まず公式のお知らせを読みます。
理由と見通しが書かれています。
SNSのうわさだけで動かないでください。
新しい入金は止めて様子を見る
遅れが出ている事業者には、新しく入金しないで様子を見ます。
ほかのファンドが予定どおりに償還されるかを確かめます。
税金の扱いは税務署か税理士に聞く
損失が出たときの税金の扱いは、契約の形で変わります。
自分で決めずに、税務署か税理士に確かめてください。
申し込む前のチェックリスト
| 確かめること | チェック |
|---|---|
| 余ったお金か | □ |
| 許可番号を見たか | □ |
| 実績の時点を見たか | □ |
| 運用期間は合うか | □ |
| 劣後出資の割合を見たか | □ |
| 書面を読んだか | □ |
申し込む前に、6つを確かめます。
1つでも確かめていないものがあれば、申し込みを待ちます。
急いで申し込む理由はありません。
1つでも引っかかったら見送る
説明を読んで分からないところがあるファンドは、見送ります。
次のファンドは、また募集されます。
1万円から試せる
よくある3つの誤解
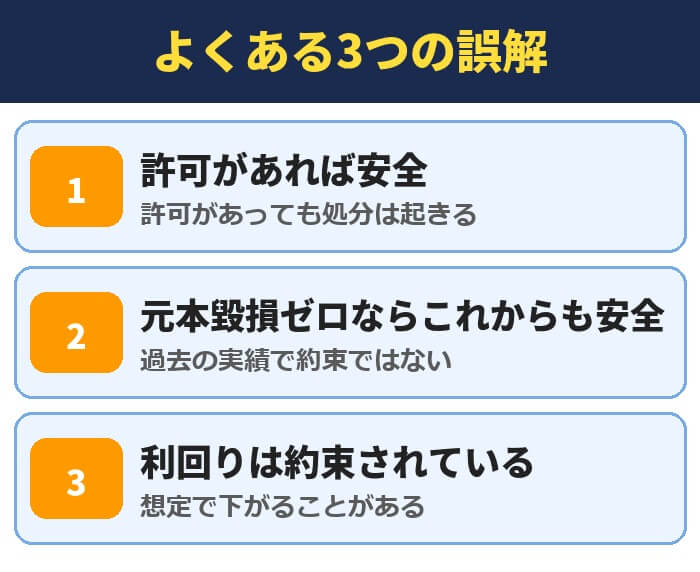
許可と実績は、安全の保証ではありません。
3つとも、よくまちがえられる点です。
広告の言葉を、そのまま受け取らないでください。
許可があれば安全という誤解
許可は、事業をしてよいという意味です。
損をしないという意味ではありません。
処分を受けた会社も、許可を持っていました。
元本毀損ゼロはこれからも続くという誤解
元本毀損ゼロは、過去の実績です。
COZUCHIも、将来の運用の成果を保証するものではないと書いています。
実績は、事業者を比べる材料として使います。
利回りは約束されているという誤解
利回りは、想定です。
結果が想定を下回ることがあります。
上回ることもありますが、当てにしないでください。
ファンドを見てみる
事業者の公式サイトを調べる順番
| 順番 | 見るページ | 確かめること |
|---|---|---|
| 1 | 会社の概要 | 許可の番号 |
| 2 | ファンドの一覧 | 終わったファンドの 数と結果 |
| 3 | お知らせ | 遅延や処分の 話がないか |
| 4 | よくある質問 | 途中の換金と 手数料 |
事業者は、公式サイトの4つのページで調べられます。
かかる時間は、10分ほどです。
会員登録の前に、ここまで確かめておきます。
調べて分からないところは、問い合わせの窓口で聞けます。
お知らせのページは過去の分まで読む
お知らせは、過去の分まで読みます。
遅延や運用の延長があったときに、どう説明したかが分かります。
悪い知らせを隠さずに出している事業者のほうが、信じられます。
よくある質問で元本と換金の説明を読む
よくある質問には、元本の保証と途中の換金の説明があります。
COZUCHIは、元本保証はしていないとはっきり書いています。
あいまいな書き方の事業者は、避けたほうが安全です。
始める前によくある3つの不安
| 不安 | 答え |
|---|---|
| お金が全部 なくなるのでは | 減ることはある 少額にとどめる |
| だまされるのでは | 許可と実績を 自分で確かめる |
| 税金が面倒では | 源泉徴収される 年20万円が目安 |
不安は、確かめ方を知ると小さくなります。
それでも不安が残る人は、始めなくてかまいません。
投資をするかどうかは、自分で決めてください。
お金が減るのがこわい人は金額を小さくする
減るのがこわい人は、金額を小さくします。
最低の1万円なら、減っても生活には響きません。
こわさが消えないなら、預金のままにしておきます。
だまされるのがこわい人は急がない
急がされて申し込むと、確かめる時間がなくなります。
確かめる時間を取れば、あやしい話は見分けられます。
元本保証や高すぎる利回りを言う相手からは、離れてください。
1万円から試せる
結局やるべきか、やめるべきか
| 質問 | はい | いいえ |
|---|---|---|
| 生活費の備えは あるか | 次へ | やめておく |
| 数年使わない お金か | 次へ | やめておく |
| 減っても 受け入れられるか | 1万円から | やめておく |
3つの質問に、すべて「はい」と答えられる人だけが始めます。
1つでも「いいえ」があれば、やめておくのが正しい判断です。
始める場合も、最初は1万円にします。
やめておくことは、損ではありません。
すべて「はい」なら1万円から
すべて「はい」の人は、1万円のファンドを1本から始めます。
事業者は、許可と実績を確かめて選びます。
償還されるところまで見てから、次を考えます。
1つでも「いいえ」ならいまはやめておく
1つでも「いいえ」がある人は、いまはやめておきます。
生活費の備えとNISAを先に整えます。
整ったあとで、もう一度考えれば間に合います。
1万円から試せる
この記事の数字の出どころ
| 内容 | 出どころ | 時点 |
|---|---|---|
| COZUCHIの 実績 | 公式サイト | 2026年 9月末 |
| トモタクの 仕組み | 公式サイト | 2026年 10月4日 |
| 許可の 取り消し | 会社の発表 | 2026年 9月1日 |
| 利用者の声 | Xの投稿 | 2026年 9月 |
この記事の数字は、各社の公式サイトと会社の発表から取りました。
時点は、表のとおりです。
数字は変わるので、申し込む前に公式サイトで確かめてください。
この記事に出てくる言葉の意味
| 言葉 | 意味 |
|---|---|
| 不動産特定 共同事業 | お金を集めて不動産を 運用する事業 |
| 匿名組合 | 事業者にお金を預けて 利益を受け取る契約 |
| 優先出資 | 投資家が出すお金 |
| 劣後出資 | 事業者が出すお金 |
| 償還 | 運用が終わって 元本が戻ること |
| マスターリース | 会社がまとめて 借り上げる契約 |
ファンドの説明に出てくる言葉を、6つまとめました。
先に知っておくと、説明が読みやすくなります。
分からない言葉が出てきたら、ここに戻って確かめてください。
事業者のよくある質問のページにも、言葉の説明があります。
よくある質問
- 不動産クラウドファンディングはなぜやめとけと言われるのですか?
- 元本が保証されず、運用のあいだは引き出せないファンドが多いからです。事業者によって安全性に差があることも理由です。
- 元本割れすることはありますか?
- あります。COZUCHIの公式サイトにも、元本保証はしていないと書かれています。
- みんなで大家さんはどうなりましたか?
- 2026年9月1日に、関連する2社が大阪府と東京都から不動産特定共同事業の許可の取り消し処分を受けました。会社の公式サイトで発表されています。
- 許可のある事業者なら安全ですか?
- 許可は安全の保証ではありません。処分を受けた会社も許可を持っていました。実績と情報の開示を確かめてください。
- 途中で解約できますか?
- 多くのファンドはできません。COZUCHIは買取の申し込みができ、短期運用型は3.3から5.5%の手数料がかかり、中長期運用型は無料です。
- いくらから始められますか?
- COZUCHIの短期運用型とトモタクは1万円からです。
- NISAで買えますか?
- 買えません。不動産に投資する商品でNISAの対象になるのはREITです。
- 税金はかかりますか?
- かかります。匿名組合型の分配金は雑所得で、20.42%が源泉徴収されます。
- 利回りは約束されていますか?
- 約束されていません。表示されているのは想定の利回りです。
- 事業者が倒産したらどうなりますか?
- お金が戻るまでに時間がかかり、全額が戻らないこともあります。事業者を分けて持つことが対策です。
- 優先劣後方式なら元本は減りませんか?
- 下落が事業者の出資分を超えると、投資家の元本も減ります。保証ではありません。
- 想定利回りはどう読めばいいですか?
- 1年あたりの数字です。年5%で運用期間が6か月なら、受け取る割合は約2.5%です。
- 正常償還率100%とは何ですか?
- COZUCHIの定義では、運用が終わったファンドのうち、元本が減らずに償還されたファンドの割合です。運用中のファンドは入っていません。
- 抽選に当たりやすくする方法はありますか?
- COZUCHIは、応募額を増やしても当選の割合は上がらないと説明しています。余ったお金の範囲で応募してください。
- いくらまで入れてよいですか?
- なくなっても生活に困らない金額までにします。最初は1万円で、1本が償還されてから増やします。
- 分配や償還が遅れたらどうすればいいですか?
- まず公式のお知らせで理由と見通しを確かめます。遅れが出ている事業者への新しい入金は止めて様子を見ます。
- 短期運用型と中長期運用型はどちらがいいですか?
- COZUCHIの短期運用型は1万円から、中長期運用型は10万円からです。はじめての人は、金額の小さい短期運用型で仕組みを確かめられます。
- 早期償還とは何ですか?
- 不動産が早く売れて、運用が予定より早く終わることです。分配金は運用した日数分になり、元本が減るわけではありません。
- COZUCHIとトモタクはどちらがいいですか?
- 途中で換金できることと実績を重く見るならCOZUCHI、先着順で申し込みたいならトモタクが合います。事業者を分けるために両方を使う方法もあります。
- 始めたあとは何を確かめればいいですか?
- 月に1回、事業者のお知らせ・運用の報告・分配金の入金の3つを確かめます。
- 「元本保証」と言われたらどうすればいいですか?
- 疑ってください。COZUCHIの公式サイトにも、元本を保証する行為は出資法で禁止されていると書かれています。
- 事業者はどうやって調べればいいですか?
- 公式サイトの会社の概要で許可の番号を、ファンドの一覧で終わったファンドの結果を、お知らせで遅延や処分の話がないかを確かめます。
- 少額でも意味はありますか?
- 1万円を年5%で6か月預けた手取りは199円です。増える金額は小さいですが、仕組みを確かめる目的なら意味があります。
- 貸付型のクラウドファンディングとは何が違いますか?
- お金の行き先が違います。不動産型は不動産、貸付型は企業への貸付です。どちらも元本は保証されていません。
- 運用期間が延びることはありますか?
- あります。売却が遅れると延びることがあり、延長の決まりは契約の前に渡される書面に書かれています。
- 会員登録にお金はかかりますか?
- かかりません。COZUCHIは、出資が確定したときにはじめて入金します。
- 何社くらいに分ければいいですか?
- 2社から3社が目安です。1社に何かあっても、全部が止まらないようにします。
- 預金の代わりになりますか?
- なりません。運用が終わるまで引き出せず、元本も保証されていません。生活費の備えは預金に置いてください。
- やめておいたほうがいいのはどんな人ですか?
- 元本が減ると困る人、1年以内に使うお金しかない人、年10%以上の利回りを求める人です。
- 「みんなで大家さん」と同じことは起きますか?
- 起きないとは言えません。許可があっても処分は起きるので、事業者の実績と情報の開示を自分で確かめてください。
- REITとはどう違いますか?
- REITは証券取引所でいつでも売れて、NISAでも買えます。そのかわり価格が毎日動きます。
まとめ|やめとけの理由を知ったうえで1万円から
不動産クラウドファンディングが「やめとけ」と言われるのは、元本が保証されないからです。
2026年9月には、同じ法律の商品を扱う会社が許可を取り消されました。
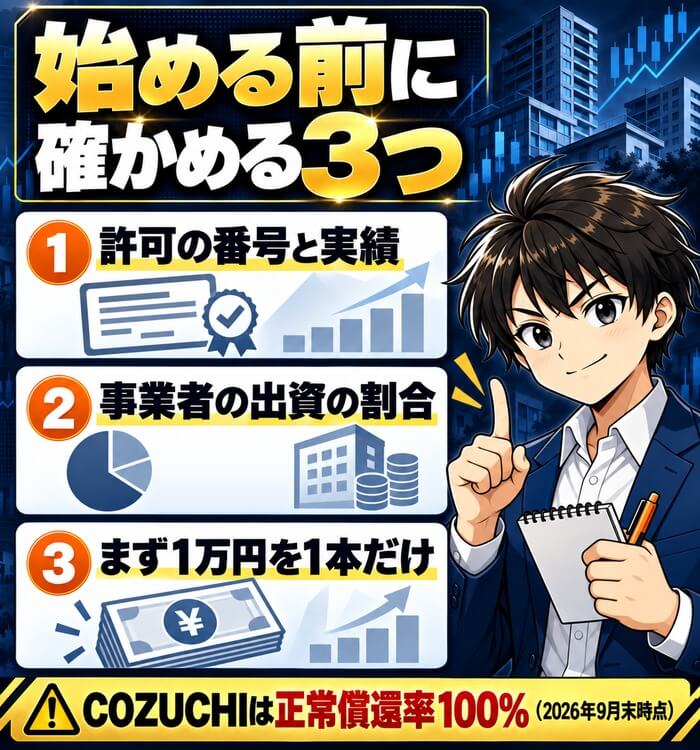
始める人は、許可・実績・情報の開示を確かめます。
最初は1万円のファンドを1本だけにしてください。
1万円から試せる