記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
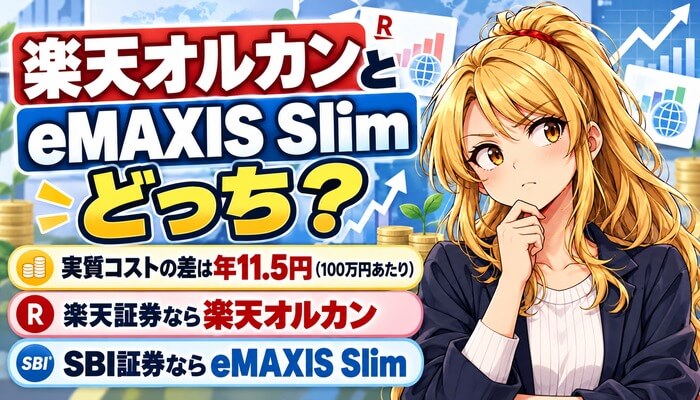
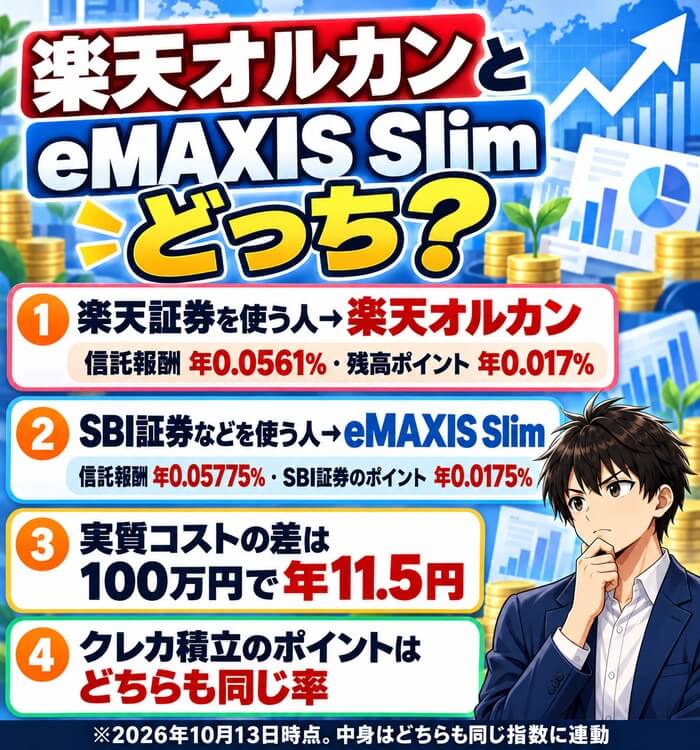
楽天オルカンとeMAXIS Slimは、使う証券会社で選べば失敗しません。
楽天証券を使う人は楽天オルカン、SBI証券などほかの会社を使う人はeMAXIS Slimが向いています。
ポイントまで入れた実質コストの差は、100万円を持っていても年11.5円です。
| 項目 | 楽天 オルカン | eMAXIS Slim |
|---|---|---|
| 信託報酬 | 年0.0561% | 年0.05775% |
| 残高の ポイント | 年0.017% (楽天証券) | 年0.0175% (SBI証券) |
| 実質 コスト | 年0.0391% | 年0.04025% |
| 買える 場所 | 楽天証券 だけ | ほぼ全社 |
※2026年10月13日時点。実質コストは信託報酬からポイントを引いた数字。
中身はどちらも同じ指数に連動していて、1年のリターンは+33.0%と+33.1%でほぼ同じです(2026年8月末)。
クレカ積立のポイントは、どちらを選んでも同じ率でもらえます。
100円から積立
残高でポイント
目次 非表示
- 楽天オルカンとeMAXIS Slimはどっち?証券会社で決める
- 楽天オルカンとeMAXIS Slimの基本を比べる
- コストの違い|信託報酬の差は100万円で年16.5円
- ポイントを入れた実質コスト|組み合わせで比べる
- クレカ積立のポイントは2本とも同じ
- 月5万円を積み立てたら1年でもらえるポイントは?
- 中身とリターンに差はある?
- 純資産の差は約13倍|規模と実績はeMAXIS Slim
- 30年積み立てたら差はいくら?
- 楽天オルカンの注意点3つ
- 楽天オルカンとeMAXIS Slimのよくある誤解3つ
- eMAXIS Slimから楽天オルカンへ乗り換えるべき?
- ケース別|今の状況ならどうする?
- 新NISAではどの枠で買う?
- 楽天オルカンが向いている人・eMAXIS Slimが向いている人
- 楽天証券で楽天オルカンを買う方法
- SBI証券でeMAXIS Slimを買う方法
- ほかの全世界株式の投資信託との違い
- 楽天オルカンとeMAXIS Slimのよくある質問
- まとめ|証券会社で選べば失敗しない
楽天オルカンとeMAXIS Slimはどっち?証券会社で決める
| 証券会社 | 選ぶ投信 | 理由 |
|---|---|---|
| 楽天証券 | 楽天 オルカン | 残高ポイント 年0.017% |
| SBI証券 | eMAXIS Slim | ポイント 年0.0175% |
| そのほか | eMAXIS Slim | 他社で 買える |
| まだない | カードで 選ぶ | 楽天か 三井住友 |
結論は、使っている証券会社に合わせて選ぶことです。
2本は同じ指数に連動する投資信託で、値動きはほぼ同じです。
違いが出るのは、持っているだけでもらえるポイントと、買える場所です。
楽天証券を使う人は楽天オルカン
楽天証券で積み立てる人は、楽天オルカンを選ぶのが得です。
信託報酬が年0.00165ポイント安く、残高に応じて年0.017%の楽天ポイントももらえます。
楽天証券でeMAXIS Slimを持っても、残高ポイントは付きません。
2つを合わせた差は年0.01865%で、1,000万円なら年1,865円です。
SBI証券などほかの会社を使う人はeMAXIS Slim
SBI証券を使う人は、eMAXIS Slimを選びます。
楽天オルカンは、楽天証券でしか買えないからです。
SBI証券でeMAXIS Slimを持つと、残高に応じて年0.0175%のポイントがもらえます。
楽天オルカンの0.017%とほぼ同じ率なので、証券会社を変える必要はありません。
まだ口座がない人は持っているカードで選ぶ
これから口座を作る人は、持っているカードで選ぶと決めやすくなります。
楽天カードがある人は楽天証券、三井住友カードがある人はSBI証券です。
どちらもない人は、eMAXIS Slimを買えるSBI証券から始める方法があります。
eMAXIS Slimはほとんどの証券会社で買えるので、あとで会社を変えても同じ投資信託を続けられます。
eMAXIS Slimを積立
楽天オルカンを積立
楽天オルカンとeMAXIS Slimの基本を比べる
| 項目 | 楽天 オルカン | eMAXIS Slim |
|---|---|---|
| 運用会社 | 楽天投信 投資顧問 | 三菱UFJ アセット |
| 設定日 | 2023年 10月27日 | 2018年 10月31日 |
| 純資産 | 1兆 260億円 | 13兆 8,964億円 |
| 基準価額 | 20,047円 | 38,905円 |
| 指数 | MSCI ACWI | MSCI ACWI |
※純資産と基準価額は2026年8月末の月次レポート。
2本とも、全世界の株式にまとめて投資する投資信託です。
連動をめざす指数は、どちらもMSCI オール・カントリー・ワールド・インデックス(MSCI ACWI)です。
違うのは、運用している会社と始まった時期、そして純資産の大きさです。
楽天オルカンは2023年に始まった楽天の投資信託
楽天オルカンの正式な名前は、楽天・プラス・オールカントリー株式インデックス・ファンドです。
楽天投信投資顧問が運用していて、2023年10月27日に始まりました。
信託報酬は年0.0561%で、同じ指数に連動する投資信託の中でも低い水準です。
販売しているのは、楽天証券だけです(2026年8月末の月次レポート)。
eMAXIS Slimは純資産13兆円をこえる定番
eMAXIS Slimの正式な名前は、eMAXIS Slim 全世界株式(オール・カントリー)です。
三菱UFJアセットマネジメントが運用していて、2018年10月31日に始まりました。
純資産は約13.9兆円で、日本の投資信託の中でも最大級です。
「オルカン」は、もともとこの投資信託の愛称です。
名前が似た別の投資信託に注意
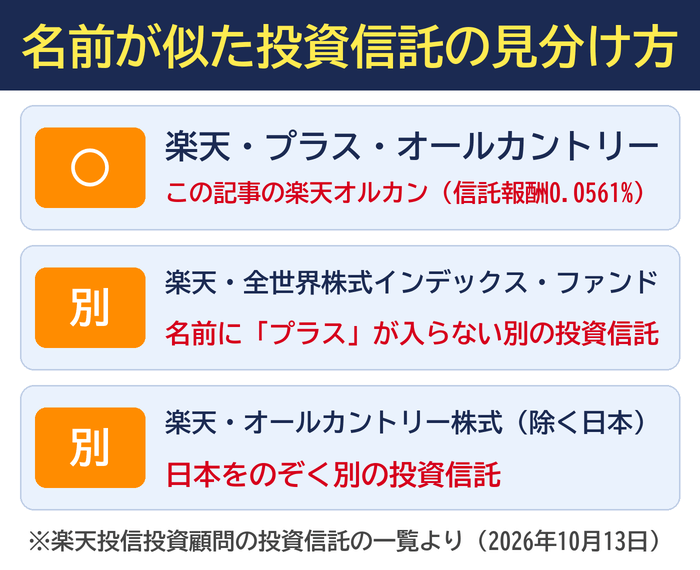
楽天投信投資顧問には、名前が似た別の投資信託があります。
「楽天・全世界株式インデックス・ファンド」と「楽天・オールカントリー株式(除く日本)インデックス・ファンド」です。
この記事で比べているのは、名前に「プラス」が入る楽天・プラス・オールカントリーです。
買うときは、名前と信託報酬の0.0561%を確かめてください。
信託報酬0.0561%
コストの違い|信託報酬の差は100万円で年16.5円
| 金額 | 楽天 オルカン | eMAXIS Slim |
|---|---|---|
| 100万円 | 561円 | 577.5円 (+16.5円) |
| 500万円 | 2,805円 | 2,887.5円 (+82.5円) |
| 1,000万円 | 5,610円 | 5,775円 (+165円) |
| 1,800万円 | 10,098円 | 10,395円 (+297円) |
※信託報酬の率で計算した1年の目安です。
信託報酬は、楽天オルカンが年0.0561%、eMAXIS Slimが年0.05775%です。
差は年0.00165ポイントで、100万円を持っていても年16.5円しか変わりません。
NISAの上限の1,800万円まで持っても、1年の差は297円です。
隠れコストを入れた総経費率は0.08%と0.07%
| 項目 | 楽天 オルカン | eMAXIS Slim |
|---|---|---|
| 総経費率 | 0.08% | 0.07% |
| 運用管理 費用 | 0.06% | 0.06% |
| その他 費用 | 0.02% | 0.01% |
| 対象の 期間 | 25年7月~ 26年7月 | 25年4月~ 26年4月 |
※それぞれの交付運用報告書より。売買委託手数料などはふくみません。
信託報酬のほかにかかる費用まで入れた総経費率は、楽天オルカンが0.08%、eMAXIS Slimが0.07%です。
直近の決算では、eMAXIS Slimのほうが0.01ポイント低くなりました。
信託報酬だけなら楽天オルカンが安く、総経費率ではeMAXIS Slimが安いという結果です。
決算の時期が違うので、差はごく小さいと見てください。
その他の費用は毎年変わる
その他の費用は、監査の費用や外国での保管の費用などです。
運用の状況で変わるので、あらかじめ率は決まっていません。
買うときの手数料と、売るときの信託財産留保額は、2本とも0円です。
最新の数字は、年に1回出る運用報告書で確かめられます。
総経費率0.07%
ポイントを入れた実質コスト|組み合わせで比べる
| 組み合わせ | 実質コスト |
|---|---|
| 楽天証券× 楽天オルカン | 年0.0391% (100万円で年391円) |
| SBI証券× eMAXIS Slim | 年0.04025% (100万円で年402.5円) |
| 楽天証券× eMAXIS Slim | 年0.05775% (100万円で年577.5円) |
※信託報酬から残高ポイントを引いた数字(2026年10月13日時点)。
持っているだけでもらえるポイントまで入れると、いちばん安いのは楽天証券×楽天オルカンです。
ただし、SBI証券×eMAXIS Slimとの差は、100万円で年11.5円です。
楽天証券でeMAXIS Slimを持つ組み合わせだけ、残高ポイントが付かないので高くなります。
実質コストは信託報酬からポイントを引いて出す
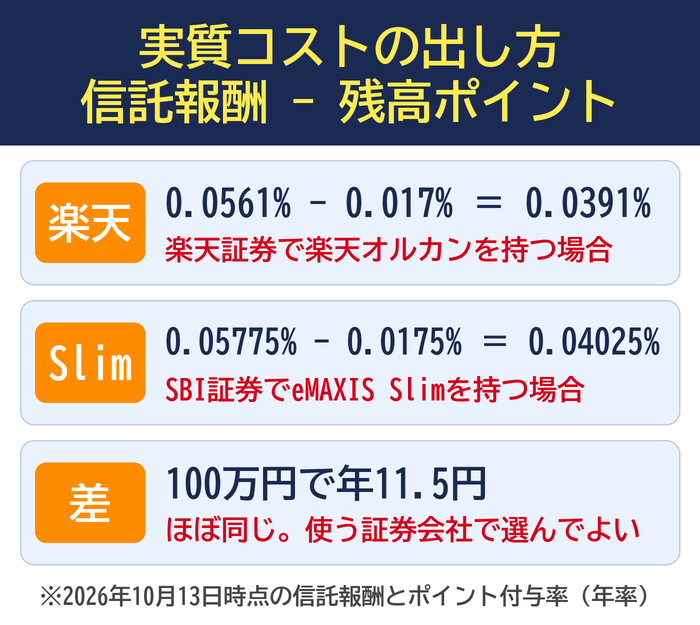
実質コストは、信託報酬から残高ポイントの率を引いて出します。
楽天オルカンは0.0561%から0.017%を引いて、0.0391%です。
eMAXIS SlimをSBI証券で持つと、0.05775%から0.0175%を引いて0.04025%になります。
ポイントは現金ではありませんが、投資信託の購入に使えます。
金額別|持っている額が増えると差はいくら?
| 金額 | SBI×Slim との差 | 楽天×Slim との差 |
|---|---|---|
| 100万円 | 11.5円 | 186.5円 |
| 500万円 | 57.5円 | 932.5円 |
| 1,000万円 | 115円 | 1,865円 |
| 1,800万円 | 207円 | 3,357円 |
※楽天証券×楽天オルカンと比べた1年の差。Slimは eMAXIS Slimの略です。
楽天証券×楽天オルカンを基準にすると、SBI証券×eMAXIS Slimとの差は1,800万円でも年207円です。
楽天証券でeMAXIS Slimを持っている人は、1,800万円で年3,357円の差になります。
楽天証券を使う人だけは、これから買う分を楽天オルカンにする意味があります。
ポイントの率は変わることがある
残高ポイントの率は、証券会社が決めています。
SBI証券の一覧には、付与率は今後変わる場合があると書かれています。
楽天証券のプログラムも、ずっと同じ率とは限りません。
率が変わっても、信託報酬の差は100万円で年16.5円なので、あわてて買い替える必要はありません。
実質コスト0.0391%
ポイント年0.0175%
クレカ積立のポイントは2本とも同じ
| カード | 楽天証券 | SBI証券 |
|---|---|---|
| 無料 | 楽天カード 0.5% | 三井住友NL 最大0.5% |
| 金 | ゴールド 0.75% | ゴールドNL 最大1.0% |
| 上位 | プレミアム 1.0% | プラチナ プリファード 最大3.0% |
※無料=年会費無料、金=ゴールド。SBI証券は年間の利用額で変わります。
クレカ積立のポイントは、楽天オルカンでもeMAXIS Slimでも同じ率です。
もらえる率は、買う投資信託ではなくカードの種類で決まります。
カードで積み立てられるのは、どちらの証券会社も月10万円までです。
楽天証券は楽天カードで0.5%
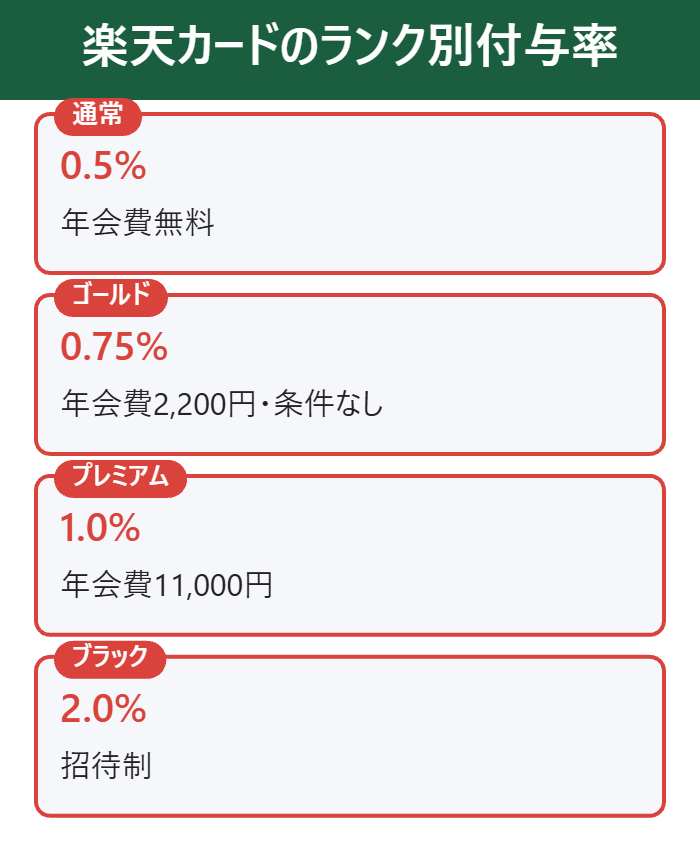
楽天証券では、楽天カードで積み立てると0.5%の楽天ポイントがもらえます。
楽天ゴールドカードは0.75%、楽天プレミアムカードは1.0%です。
2本とも代行手数料が年0.4%未満の投資信託なので、同じ率が使われます。
楽天キャッシュでの積立は月5万円までで、0.5%のポイントが付きます。
積立で0.5%還元
SBI証券は三井住友カードで最大0.5%から
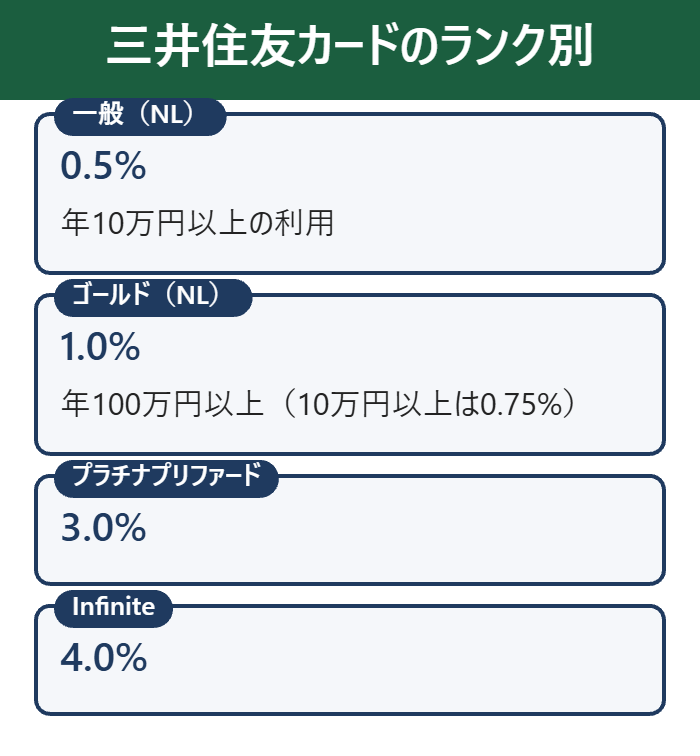
SBI証券では、三井住友カードで積み立てるとVポイントがもらえます。
年会費無料の三井住友カード(NL)は、年10万円以上の利用で0.5%です。
三井住友カード ゴールド(NL)は、年100万円以上の利用で1.0%になります。
カードごとの条件は、ネット証券のクレカ積立の比較でくわしくまとめています。
積立でVポイント
月1万円から10万円でもらえるポイント
| 毎月の 積立 | 0.5%の カード | 1.0%の カード |
|---|---|---|
| 1万円 | 年600 | 年1,200 |
| 3万円 | 年1,800 | 年3,600 |
| 5万円 | 年3,000 | 年6,000 |
| 10万円 | 年6,000 | 年12,000 |
※1年でもらえるポイント。楽天オルカンでもeMAXIS Slimでも同じです。
月5万円を0.5%のカードで積み立てると、1年で3,000ポイントです。
月10万円なら、1年で6,000ポイントになります。
1.0%のカードなら、月10万円で年12,000ポイントです。
投資信託の実質コストの差より、カードのポイントのほうがずっと大きくなります。
楽天証券は楽天キャッシュと合わせて月15万円まで
楽天証券では、楽天カードの月10万円と楽天キャッシュの月5万円を合わせて、月15万円までポイントの付く積立ができます。
どちらも0.5%なら、月15万円の積立で1年に9,000ポイントです。
NISAのつみたて投資枠は月10万円までなので、残りの5万円は成長投資枠か特定口座で買います。
月10万円まで積立
年会費無料で積立
月5万円を積み立てたら1年でもらえるポイントは?
| ポイント | 楽天 オルカン | eMAXIS Slim |
|---|---|---|
| クレカ 積立 | 3,000 | 3,000 |
| 残高 (1年目) | 約56 | 約58 |
| 残高 (10年後) | 約1,320 | 約1,359 |
※月5万円・年5%の試算。楽天オルカンは楽天証券、eMAXIS SlimはSBI証券。
月5万円を積み立てた場合、1年目にもらえるポイントはどちらも約3,050ポイントです。
ほとんどがクレカ積立のポイントで、残高ポイントは1年目だと約56ポイントしかありません。
10年後には残高が増えて、残高ポイントは年1,300ポイント台になります。
残高ポイントは持っている額が増えるほど効いてくる
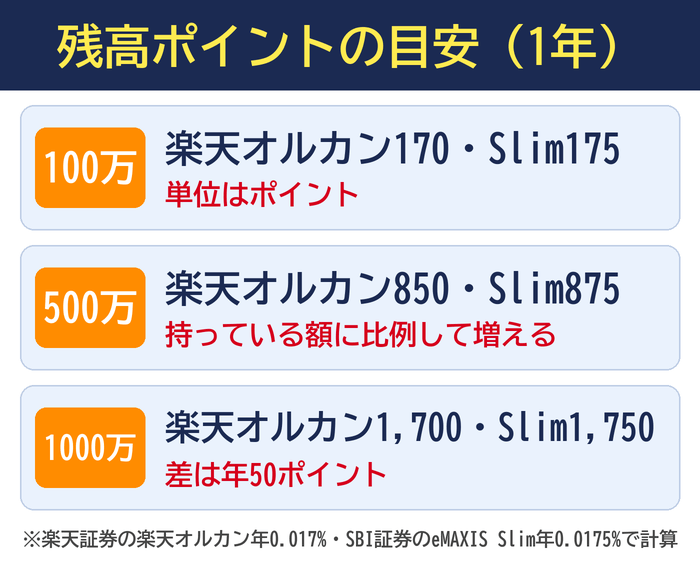
残高ポイントは、持っている金額にかかります。
積立を始めたばかりの時期は、ほとんど差になりません。
残高が1,000万円になると、楽天オルカンは年1,700ポイント、eMAXIS SlimはSBI証券で年1,750ポイントです。
長く持つ人ほど、残高ポイントの付く組み合わせを選ぶ意味が出てきます。
中身とリターンに差はある?
| 期間 | 楽天 オルカン | eMAXIS Slim |
|---|---|---|
| 1か月 | +3.6% | +3.7% |
| 3か月 | +3.1% | +3.1% |
| 6か月 | +12.6% | +12.6% |
| 1年 | +33.0% | +33.1% |
※2026年8月末の月次レポート。期間の合計で、年率に直していません。
2本のリターンは、ほぼ同じです。
2026年8月末までの1年は、楽天オルカンが+33.0%、eMAXIS Slimが+33.1%でした。
同じ指数に連動しているので、大きな差は出ません。
連動する指数は同じMSCI ACWI
2本が連動をめざすのは、MSCI オール・カントリー・ワールド・インデックスです。
先進国と新興国の株式をまとめた指数で、日本もふくまれます。
指数の1年のリターンは+33.1%で、2本とも0.1ポイント以内の差におさまっています。
国と銘柄の比率もほぼ同じ
| 項目 | 楽天 オルカン | eMAXIS Slim |
|---|---|---|
| 日本 | 5.1% | 5.1% |
| 先進国 (日本以外) | 83.1% | 83.1% |
| 新興国 | 11.8% | 11.8% |
| 1位の銘柄 | NVIDIA 4.6% | NVIDIA 4.7% |
※2026年8月末の月次レポート。
投資している国と銘柄の比率も、ほぼ同じです。
日本をのぞく先進国が83.1%、日本が5.1%、新興国が11.8%という分け方は、2本でそろっています。
上位の銘柄は、どちらもNVIDIA、Apple、Microsoftの順です。
eMAXIS Slimが投資している銘柄は、2,409銘柄です。
楽天オルカンは一部を先物で運用している
楽天オルカンは、資産の93.5%を株式、6.6%を株式の先物で運用しています(2026年8月末)。
先物は、指数の動きに合わせるために使われます。
設定からのリターンは+100.5%で、指数の+100.6%とほぼ同じでした。
指数からのずれは、今のところ小さくおさまっています。
基準価額が違うのは始まった時期が違うから
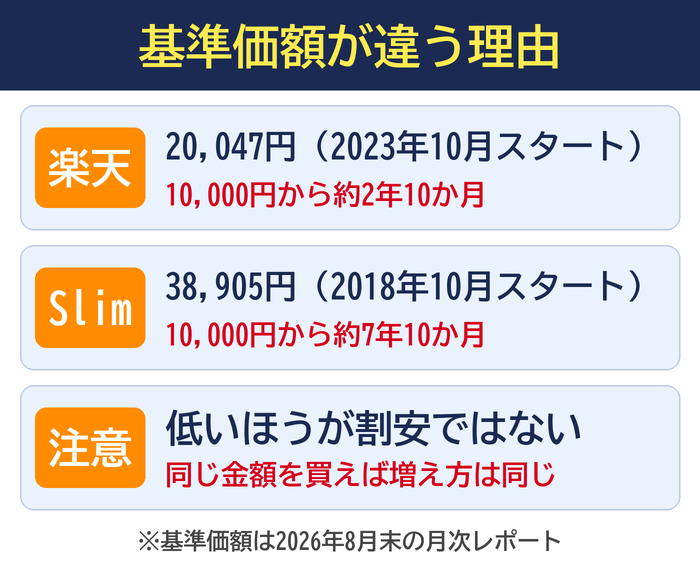
基準価額は、楽天オルカンが20,047円、eMAXIS Slimが38,905円です(2026年8月末)。
どちらも10,000円から始まっていて、早く始まったeMAXIS Slimのほうが高くなっています。
基準価額が低いほうが割安というわけではありません。
同じ金額を買えば、そのあとの増え方は同じです。
100円から積立
純資産の差は約13倍|規模と実績はeMAXIS Slim
| 項目 | 楽天 オルカン | eMAXIS Slim |
|---|---|---|
| 純資産 | 約1.0兆円 | 約13.9兆円 |
| 運用の 期間 | 約2年 10か月 | 約7年 10か月 |
| 3年の リターン | まだない | +92.0% (年率約24.3%) |
| 買える 場所 | 楽天証券 | ほぼ全社 |
※2026年8月末の月次レポート。
規模と実績では、eMAXIS Slimが上です。
純資産は楽天オルカンの約1.0兆円に対して、eMAXIS Slimは約13.9兆円あります。
運用の期間も、eMAXIS Slimのほうが5年長くなっています。
楽天オルカンも1兆円をこえている
楽天オルカンの純資産は、1兆260億円です(2026年8月末)。
始まってから約3年で、1兆円をこえました。
月次レポートには、口数が10億口を下回ったときなどに運用を終えることがあると書かれています。
今の規模なら、途中で運用が終わる心配は小さいと言えます。
eMAXIS Slimは3年で+92.0%の実績がある
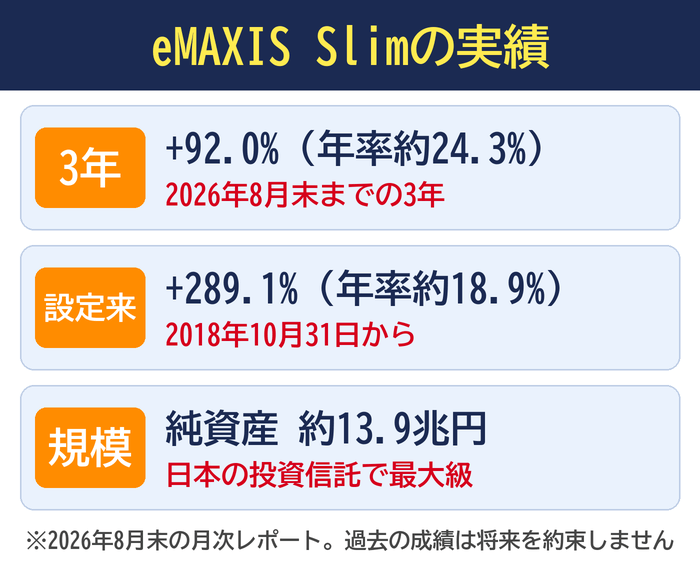
eMAXIS Slimは、3年の合計で+92.0%(年率約24.3%)のリターンを出しています。
設定からの合計は+289.1%(年率約18.9%)です。
2020年3月の急落も経験したうえでの実績です。
過去の成績は、これからの成績を約束するものではありません。
純資産の伸びは楽天オルカンのほうが速い
純資産の伸びる速さでは、楽天オルカンが上です。
楽天証券のファンドページでは、純資産の前年比は楽天オルカンが+101.1%、eMAXIS Slimが+76.76%でした(2026年10月9日)。
お金が入り続けている投資信託は、運用が安定しやすくなります。
どちらも資金が入り続けているので、規模の面で心配はいりません。
純資産13.9兆円
30年積み立てたら差はいくら?
| 組み合わせ | 30年後 |
|---|---|
| 楽天証券× 楽天オルカン | 約4,161万円 |
| SBI証券× eMAXIS Slim | 約4,160万円 (差は約0.9万円) |
| 楽天証券× eMAXIS Slim | 約4,147万円 (差は約14.3万円) |
※月5万円を30年、年5%(月複利)で運用し、実質コストの差だけを引いた試算。
月5万円を30年積み立てて年5%で運用できた場合、金額は約4,161万円になります。
楽天証券×楽天オルカンとSBI証券×eMAXIS Slimの差は、30年で約0.9万円です。
楽天証券でeMAXIS Slimを選んだ場合だけ、差が約14.3万円に広がります。
結果を決めるのは続けた年数
30年で約0.9万円の差は、元本1,800万円の0.05%ほどです。
2本のどちらを選ぶかより、積立を続けることのほうが結果を大きく左右します。
試算は年5%で動かないと仮定したもので、実際の成績は毎年変わります。
積立の始め方は、新NISAの始め方で手順をまとめています。
楽天オルカンの注意点3つ
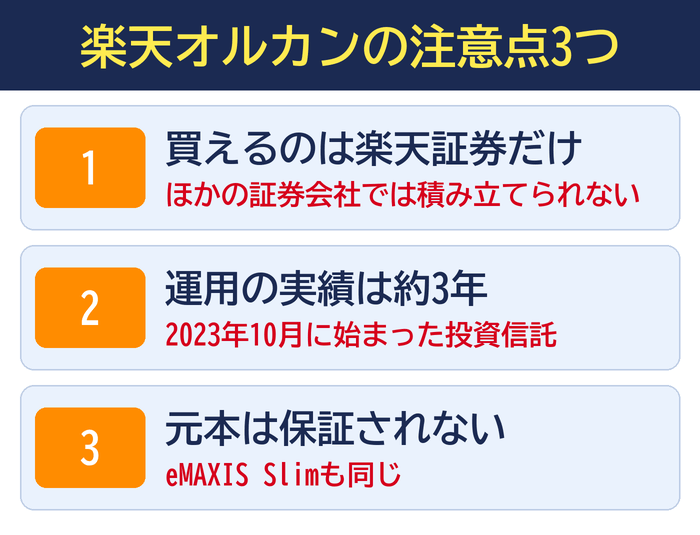
楽天オルカンを選ぶ前に、3つの注意点を知っておきましょう。
いちばん大きいのは、楽天証券でしか買えないことです。
買えるのは楽天証券だけ
楽天オルカンを販売しているのは、楽天証券だけです。
SBI証券やマネックス証券では、積み立てられません。
将来、NISAの口座をほかの証券会社へ移すと、楽天オルカンは買い足せなくなります。
持っている分は、楽天証券の口座でそのまま持ち続けることになります。
運用の実績は約3年
楽天オルカンは、2023年10月に始まった投資信託です。
eMAXIS Slimとちがい、2020年の急落は経験していません。
ただし、設定からのリターンは指数とほぼ同じで、運用は安定しています。
元本は保証されない
楽天オルカンもeMAXIS Slimも、元本は保証されていません。
株式に投資するので、買ったときより値下がりすることがあります。
外国の資産が中心なので、円高になると円での価値が下がります。
生活に使うお金ではなく、しばらく使わないお金で積み立ててください。
SBI証券でも買える
楽天オルカンとeMAXIS Slimのよくある誤解3つ
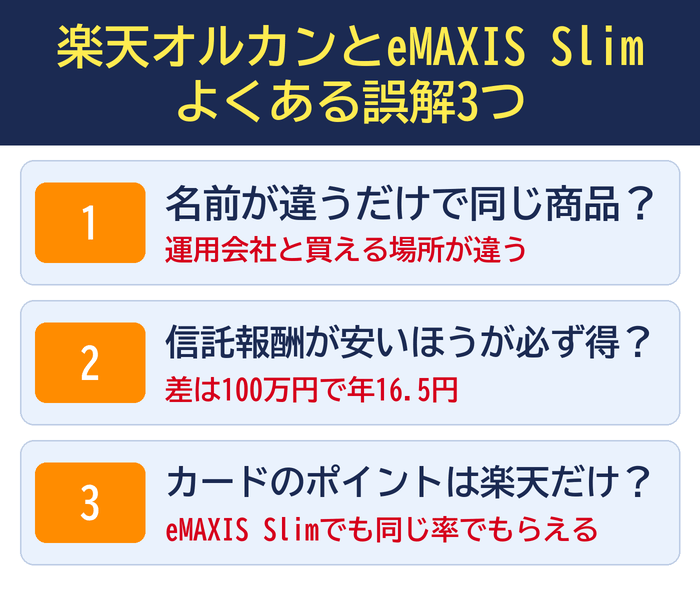
2本を比べるときに、よくある誤解が3つあります。
知らないまま選ぶと、もらえるはずのポイントを逃すことがあります。
誤解1|名前が違うだけで同じ商品
2本は、別の会社が運用している別の投資信託です。
連動する指数は同じですが、買える場所と残高ポイントの決まりが違います。
楽天証券でeMAXIS Slimを買うと、残高ポイントは付きません。
誤解2|信託報酬が安いほうが必ず得
信託報酬は楽天オルカンが安いですが、差は100万円で年16.5円です。
総経費率では、eMAXIS Slimのほうが0.01ポイント低くなっています。
費用だけで決めず、使う証券会社に合わせて選ぶほうが確実です。
誤解3|クレカ積立のポイントは楽天オルカンだけ
クレカ積立のポイントは、eMAXIS Slimを買っても同じ率でもらえます。
楽天カードの0.5%は、投資信託の種類ではなくカードで決まるからです。
楽天オルカンだけに付くのは、年0.017%の残高ポイントです。
残高でポイント
eMAXIS Slimから楽天オルカンへ乗り換えるべき?
| 持ち方 | 売るとどうなる | おすすめ |
|---|---|---|
| NISA | 枠が戻るのは 翌年 | 買う先だけ 変える |
| 特定口座 | 利益に 約20%の税金 | 売らずに 持つ |
| これから 買う分 | 税金も手数料も かからない | 設定を 変える |
持っているeMAXIS Slimを売って買い替える必要はありません。
変えるなら、これから買う分だけで十分です。
対象になるのは、楽天証券でeMAXIS Slimを積み立てている人です。
NISAで持っている分は売らない
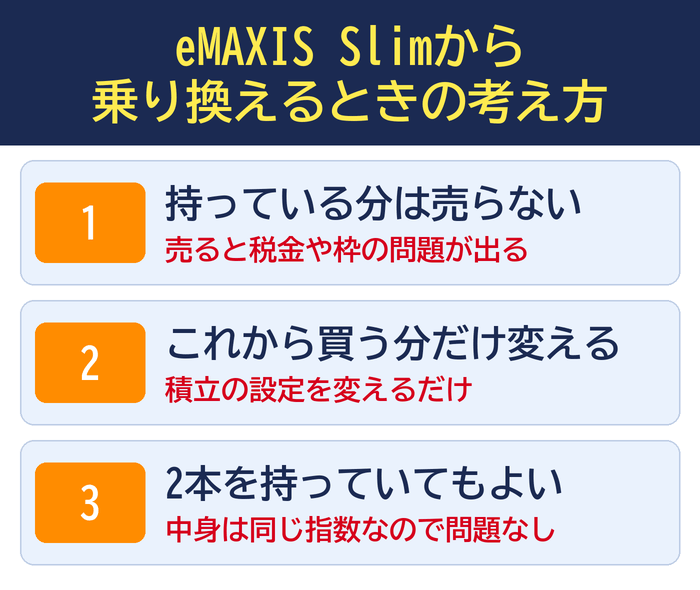
NISAで買った分を売ると、その枠が戻るのは翌年です。
売った年のうちは、同じ枠で買い直せません。
実質コストの差は1,000万円でも年1,865円なので、売ってまで替える理由は小さいです。
特定口座は売ると利益に税金がかかる
特定口座で持っている分を売ると、利益に約20%の税金がかかります。
税金で減った分を、コストの差で取り戻すには長い年数がかかります。
特定口座の分は、売らずにそのまま持つのが基本です。
2本を併用しても問題ない
eMAXIS Slimと楽天オルカンを両方持っても、問題はありません。
中身が同じなので、分散が広がることも、かたよることもありません。
NISAの非課税の枠は、2本の合計で数えます。
2社を使う考え方は、SBI証券と楽天証券を両方持つメリットでまとめています。
積立の設定を変える
ケース別|今の状況ならどうする?
| 今の状況 | やること |
|---|---|
| 楽天証券で eMAXIS Slimを積立中 | 買う先を 楽天オルカンに |
| SBI証券で eMAXIS Slimを積立中 | そのまま 続ける |
| 楽天証券で 楽天オルカンを積立中 | そのまま 続ける |
| これから 口座を作る | カードで 証券会社を選ぶ |
今の状況ごとに、やることを整理しました。
設定を変える意味があるのは、楽天証券でeMAXIS Slimを積み立てている人だけです。
ほかの人は、今の積立をそのまま続けて問題ありません。
楽天証券でeMAXIS Slimを積立中の人
楽天証券でeMAXIS Slimを積み立てている人は、買う先を楽天オルカンに変えると得です。
信託報酬が少し下がり、年0.017%の残高ポイントも付くようになります。
持っている分は売らずに、積立の設定だけ変えてください。
差は1,000万円で年1,865円なので、急ぐ必要はありません。
SBI証券でeMAXIS Slimを積立中の人
SBI証券でeMAXIS Slimを積み立てている人は、そのまま続けてください。
楽天証券×楽天オルカンとの差は、100万円で年11.5円です。
NISAの口座を移す手間に見合う差ではありません。
NISAの口座を移してまで変える必要はない
NISAの口座は、1年に1回だけ証券会社を変えられます。
ただし、変更には手続きが要り、時間もかかります。
2本の実質コストの差は小さいので、投資信託のためだけに口座を移す必要はありません。
口座を移すなら、クレカ積立のカードや使っているポイントで決めるほうが納得できます。
新NISAではどの枠で買う?
| 枠 | 1年の上限 | 2本の対象 |
|---|---|---|
| つみたて 投資枠 | 120万円 | どちらも対象 |
| 成長 投資枠 | 240万円 | どちらも対象 |
| 生涯の枠 | 1,800万円 | 合計で数える |
※対象かどうかは楽天証券のファンドページ(2026年10月9日)で確認。
楽天オルカンもeMAXIS Slimも、つみたて投資枠と成長投資枠の両方で買えます。
毎月の積立は、つみたて投資枠から使うのが基本です。
年120万円なので、月10万円まで積み立てられます。
利益に税金がかからない
NISAで買った分は、利益に税金がかかりません。
ふつうの口座では、利益に約20%の税金がかかります。
2本のコストの差より、NISAを使うかどうかの差のほうがずっと大きくなります。
まとまったお金を一度に入れるか迷う人は、NISAの一括と積立の比較を参考にしてください。
NISAも同時に申込
NISAで積立
楽天オルカンが向いている人・eMAXIS Slimが向いている人
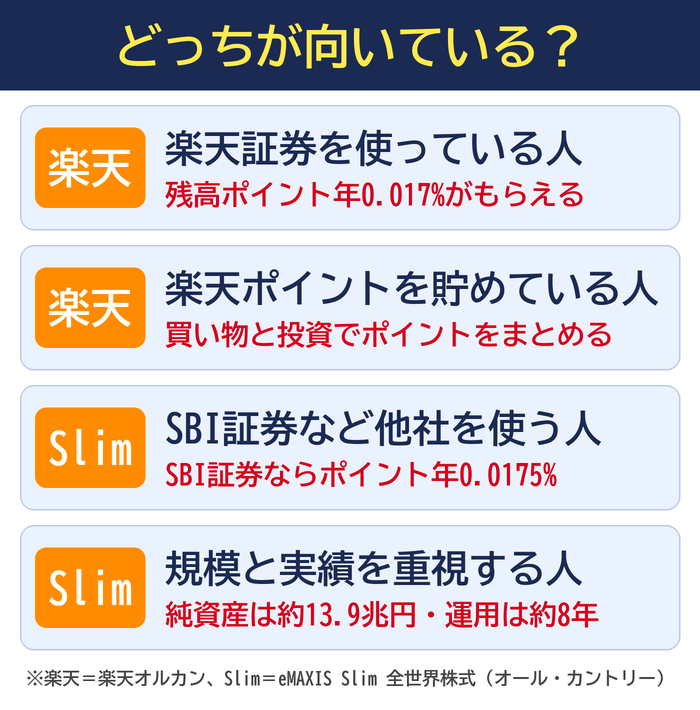
ここまでの違いを、向いている人でまとめます。
迷ったときは、今使っている証券会社を基準にしてください。
楽天オルカンが向いている人
楽天オルカンは、楽天証券で積み立てる人に向いています。
楽天カードや楽天市場を使っていて、楽天ポイントを貯めている人にも合います。
残高ポイントの年0.017%は、持っているかぎり毎月もらえます。
楽天ポイントが貯まる
eMAXIS Slimが向いている人
eMAXIS Slimは、SBI証券などほかの証券会社を使う人に向いています。
純資産が約13.9兆円あり、約8年の実績を重く見る人にも合います。
ほとんどの証券会社で買えるので、将来証券会社を変えても同じ投資信託を続けられます。
実績は約8年
楽天証券で楽天オルカンを買う方法
| 順 | やること |
|---|---|
| 1 | 楽天証券の口座と NISAを申し込む |
| 2 | 楽天カードを登録する |
| 3 | 「楽天・プラス」で 投資信託を検索する |
| 4 | 金額と支払い方法を 決めて設定する |
※画面の表示は変わることがあります。
楽天オルカンは、4つの手順で積み立てを始められます。
投資信託は100円から買えます。
検索するときは、名前に「プラス」が入っているかを確かめてください。
口座とNISAは同時に申し込める
楽天証券の口座は、スマホから申し込めます。
NISAの口座も、同じ申し込みの中で一緒に作れます。
NISAの口座は1人1つなので、ほかの会社にある人は変更の手続きが要ります。
積立は楽天カードか楽天キャッシュで設定する
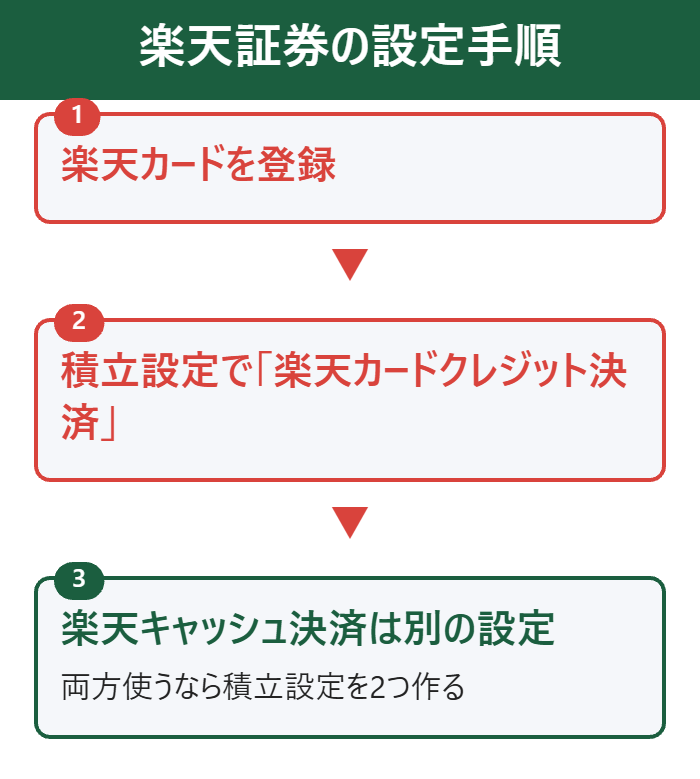
積立の設定では、支払い方法に楽天カードクレジット決済を選びます。
カードで積み立てられるのは、月10万円までです。
楽天キャッシュの積立は別の設定で、月5万円まで使えます。
両方を使う人は、積立の設定を2つ作ります。
楽天証券は毎月1.4万円超の特典が無料
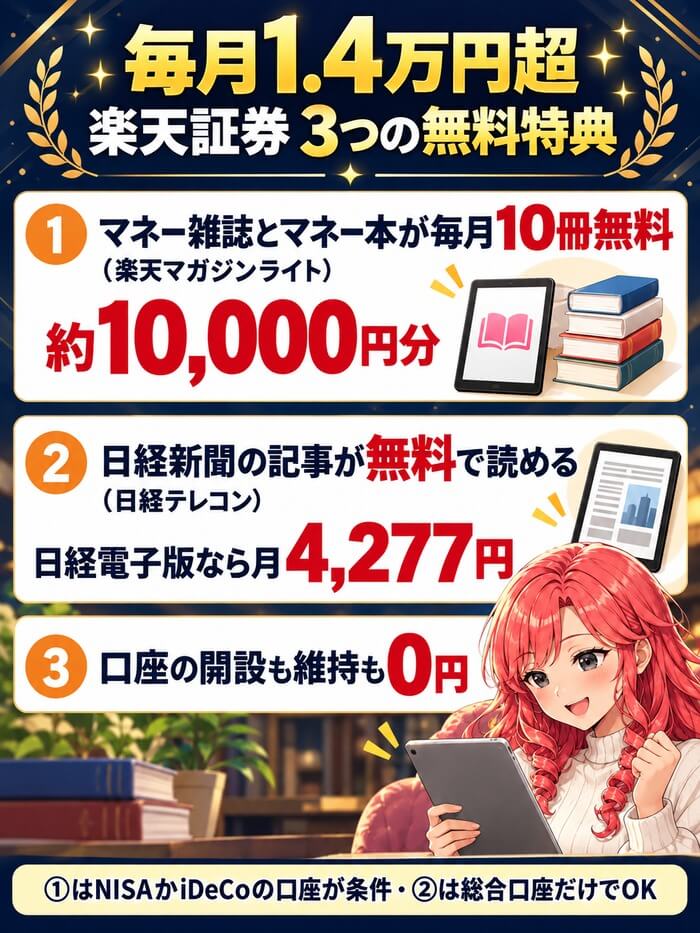
楽天証券には、口座を持っている人が使える3つの無料特典があります。
マネー雑誌とマネー本が毎月10冊読めて、日経新聞の記事も無料で読めます。
合わせると、毎月1.4万円超の価値があります。
雑誌の特典はNISAかiDeCoの口座が条件で、内容は楽天マガジンライトの解説にまとめています。
毎月1.4万円分が無料
楽天ポイントと楽天銀行を合わせて使う
楽天証券では、楽天ポイントで投資信託を買えます。
ポイントを1ポイント以上使って月3万円以上の投資信託を買うと、楽天市場のポイントが+0.5倍になります。
条件は、楽天ポイントコースとマネーブリッジの設定です。
マネーブリッジは楽天銀行と口座をつなぐ設定で、証券口座への入金が自動になります。
楽天のサービスをまとめて使う順番は、楽天経済圏の始め方で紹介しています。
SBI証券でeMAXIS Slimを買う方法
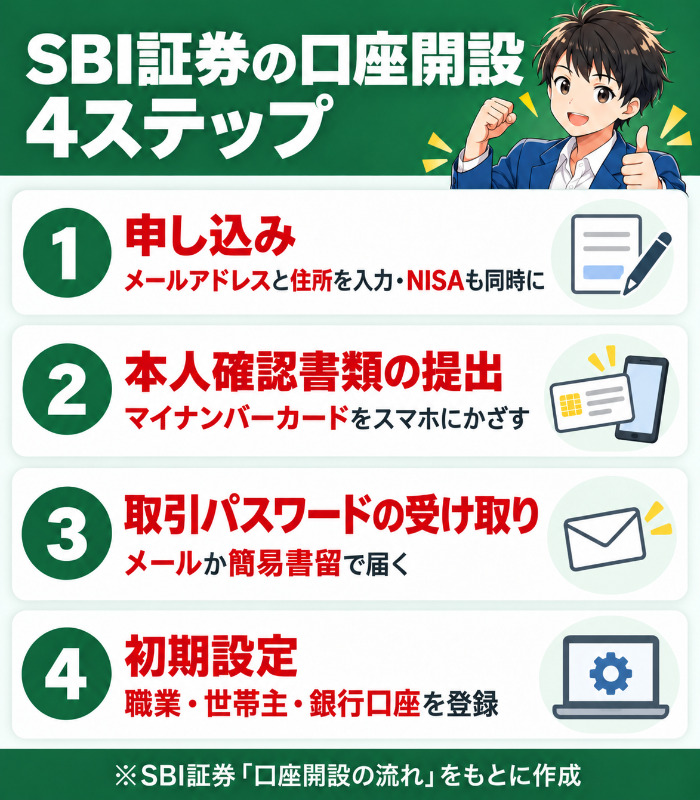
SBI証券の口座は、4つのステップで作れます。
NISAの口座も、同じ申し込みの中で一緒に申し込めます。
投資信託は100円から積み立てられます。
「オール・カントリー」で検索して積立を設定する
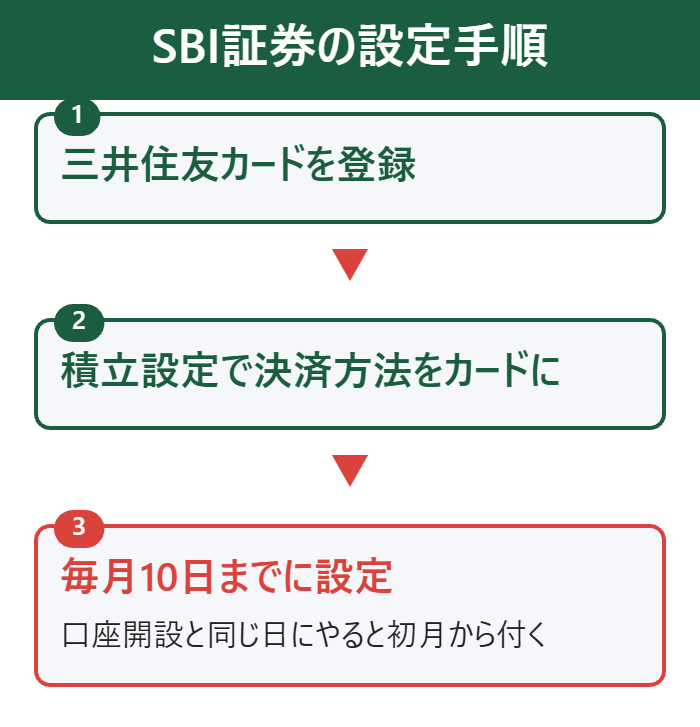
口座ができたら、投資信託の検索で「オール・カントリー」と入れます。
似た名前の投資信託があるので、信託報酬が年0.05775%のものを選んでください。
支払いを三井住友カードにすると、積立の金額に応じてVポイントが貯まります。
口座の種類は、NISAのつみたて投資枠を選びます。
持っているだけで年0.0175%のポイント
SBI証券では、eMAXIS Slimを持っているだけで年0.0175%のポイントがもらえます。
投信マイレージというサービスです。
100万円なら年175円分、1,000万円なら年1,750円分です。
付与率は、SBI証券の一覧(2026年10月5日時点)で確かめました。
持つだけでポイント
積立でVポイント
ほかの全世界株式の投資信託との違い
| 投資信託 | 信託報酬 | 買える場所 |
|---|---|---|
| ゼロカン | 年0% | SBI証券 (こども用) |
| 楽天 オルカン | 年0.0561% | 楽天証券 |
| eMAXIS Slim | 年0.05775% | ほぼ全社 |
※2026年10月13日時点。ゼロカンはこどもNISAで買う投資信託です。
全世界の株式に投資する投資信託は、ほかにもあります。
信託報酬がいちばん低いのは、こどもNISA用のゼロカンです。
大人のNISAで選ぶなら、楽天オルカンかeMAXIS Slimの2本が中心になります。
子どもの分はゼロカン
2027年に始まるこどもNISAでは、SBI証券でゼロカンが買えます。
信託報酬は年0%です。
違いはゼロカンとオルカンの違いにまとめています。
アメリカだけに投資したい人はS&P500
アメリカの株式だけに投資したい人には、S&P500の投資信託もあります。
オルカンの約6割はアメリカなので、値動きは大きくは離れません。
選び方はオルカンとS&P500の比較でくわしく書いています。
土台から始める
楽天オルカンとeMAXIS Slimのよくある質問
- 楽天オルカンとeMAXIS Slimはどっちがおすすめですか?
- 楽天証券を使う人は楽天オルカン、SBI証券などほかの証券会社を使う人はeMAXIS Slimです。ポイントまで入れた実質コストの差は、100万円で年11.5円です。
- 楽天オルカンはSBI証券で買えますか?
- 買えません。販売しているのは楽天証券だけです(2026年8月末の月次レポート)。
- 楽天オルカンは100円から買えますか?
- 買えます。楽天証券では、100円以上1円単位で積み立てられます。
- 積立日はいつがいいですか?
- 積立日による成績の差は、長い期間で見ると小さくなります。給料日のあとなど、口座にお金がある日を選べば十分です。
- 積立の金額は途中で変えられますか?
- 変えられます。証券会社の積立設定の画面から、金額も買う投資信託も変更できます。
- 特定口座とNISAはどちらで買えばいいですか?
- 先にNISAを使います。NISAで買った分の利益には税金がかかりません。年360万円、生涯1,800万円の枠をこえる分を特定口座で買います。
- 確定申告は必要ですか?
- NISAの利益は非課税なので、確定申告は要りません。特定口座(源泉徴収あり)も、証券会社が税金を納めるので基本は不要です。
- 含み損が出たらどうすればいいですか?
- あわてて売らず、積立を続けるのが基本です。価格が下がった月は、同じ金額で多く買えます。生活に必要なお金は投資に回さないでください。
- 証券会社がつぶれたら投資信託はどうなりますか?
- 投資信託の資産は信託銀行で分けて管理されているので、証券会社や運用会社がつぶれても守られます。
- eMAXIS Slimから楽天オルカンへ乗り換える方法は?
- 持っている分は売らず、積立の設定で買う投資信託を楽天オルカンに変えます。楽天証券で積み立てている人が対象です。
- 楽天・オールカントリーと楽天・プラス・オールカントリーは同じですか?
- 名前が似た別の投資信託があります。この記事の楽天オルカンは、名前に「プラス」が入る信託報酬0.0561%の投資信託です。
まとめ|証券会社で選べば失敗しない
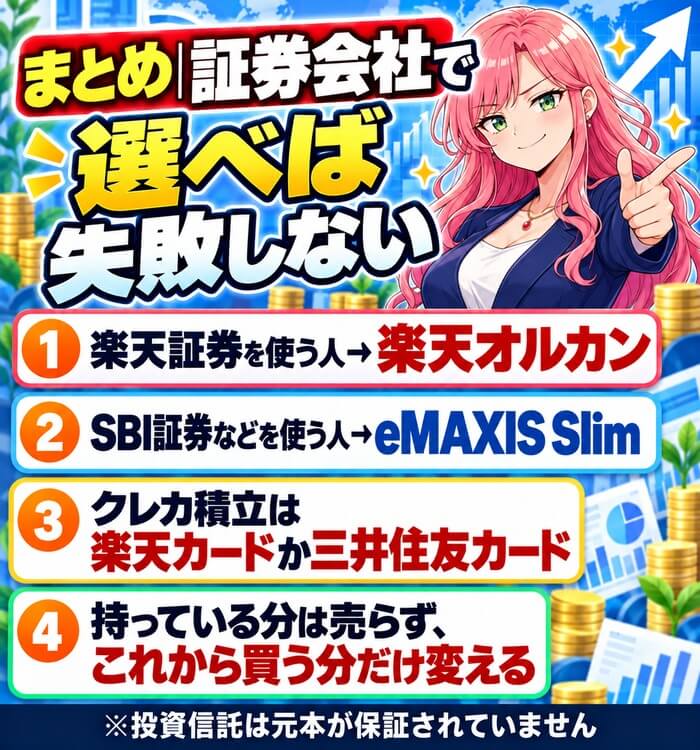
楽天オルカンとeMAXIS Slimは、使う証券会社で選べば失敗しません。
楽天証券を使う人は楽天オルカン、SBI証券などを使う人はeMAXIS Slimです。
ポイントまで入れた実質コストの差は、100万円で年11.5円しかありません。
クレカ積立のポイントは、どちらを選んでも同じ率でもらえます。
持っているeMAXIS Slimは売らずに、これから買う分だけ変えれば十分です。
100円から積立
残高でポイント
積立でVポイント
積立で0.5%還元