記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
ソーシャルレンディング(投資クラウドファンディング)は、集めたおカネを企業や不動産に貸して、その利息を分配してもらう資産運用です。
選ぶときに見るべきなのは利回りの高さではなく、預けた元本が約束どおり返ってきた実績のほうです。
この記事では元本毀損率・正常償還率・分配遅延の件数を公式サイトで確認できた5社だけを、2026年8月28日に調べた数字で並べています。
楽天ポイントがもらえる
目次 非表示
- ソーシャルレンディングは利回りではなく「返ってきたか」で選ぶ
- 5社の元本割れ・償還の実績を1枚で比較【2026年8月】
- そもそもソーシャルレンディング(投資クラファン)とは
- ランキングをつけた4つの基準
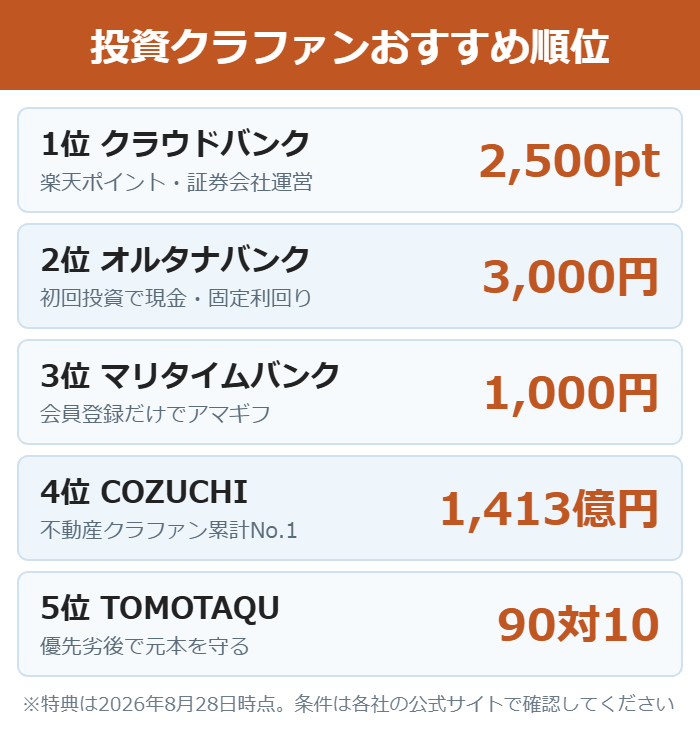
- 1位|クラウドバンク|証券会社が運営・楽天ポイント2,500pt
- 2位|オルタナバンク|元本毀損率0%・固定利回り最大12%
- 3位|マリタイムバンク|正常償還率100%・分配遅延0件
- 4位|COZUCHI|累計1,413億円で元本毀損ゼロの不動産クラファン
- 5位|TOMOTAQU|優先劣後90対10とマスターリースで守る
- 1万円・10万円・100万円を入れたら、いくら手元に残るのか
- 元本割れや遅延が起きるのはどんなときか
- 損をしないための始め方4ステップ
- ソーシャルレンディングのデメリットと注意点5つ
- 向いている人・向いていない人
- ソーシャルレンディングの用語を1分で確認する
- ソーシャルレンディングのよくある質問
- まとめ|ソーシャルレンディングは返ってきた実績で選ぶ
ソーシャルレンディングは利回りではなく「返ってきたか」で選ぶ
ソーシャルレンディングの比較記事は、たいてい想定利回りの高い順に並んでいます。
ところが投資家が損をするのは利回りが低かったときではなく、元本そのものが返ってこなかったときです。
しかもこの業界は2018年から2019年にかけて、大手の事業者が相次いで行政処分を受けた過去があります。
だから最初に見るべきなのはその会社が過去に何本のファンドを償還し、そのうち何本で元本が削れたかという1点になります。
この記事の結論を先に3行で
返ってきた実績と運営の登録で並べると、上位3社はクラウドバンク・オルタナバンク・マリタイムバンクになります。
この3社はいずれも金融庁に登録された金融商品取引業者が運営していて、実績を数字で公開しています。
不動産だけで選びたい人は、累計投資額が最大で元本毀損ゼロのCOZUCHIが第一候補です。
- 迷ったら1位のクラウドバンク(証券会社運営・楽天ポイント2,500pt)
- 高い利回りを短期で狙うならオルタナバンク(固定利回り4〜12%)
- 不動産で安定させたいならCOZUCHI(累計1,413億円・元本毀損ゼロ)
元本割れの実績を公開している会社だけを選んだ
5社を選ぶときの最低条件にしたのが、元本の毀損実績を自社サイトで数字として出しているかどうかです。
利回りだけを大きく出して、償還がどうなったかを書いていない会社はこの記事では扱っていません。
数字を出せる会社は、出しても困らない実績があるから出していると考えるのが自然です。
逆に集計期間や対象の注記が細かく書いてある会社ほど、数字の作り方が誠実だと判断できます。
利回りが高い会社ほど安全とは限らない
固定利回り12%のような数字は、たいてい運用期間1ヶ月の超短期ファンドに付いています。
年利換算の見かけが大きいだけで、実際に手元に増える金額は数千円ということも珍しくありません。
一方で利回りが高いほど貸付先の信用力は下がるのが原則です。
この記事では利回りの最大値ではなく、実際に償還されたファンドの平均利回りを優先して並べています。
5社の元本割れ・償還の実績を1枚で比較【2026年8月】
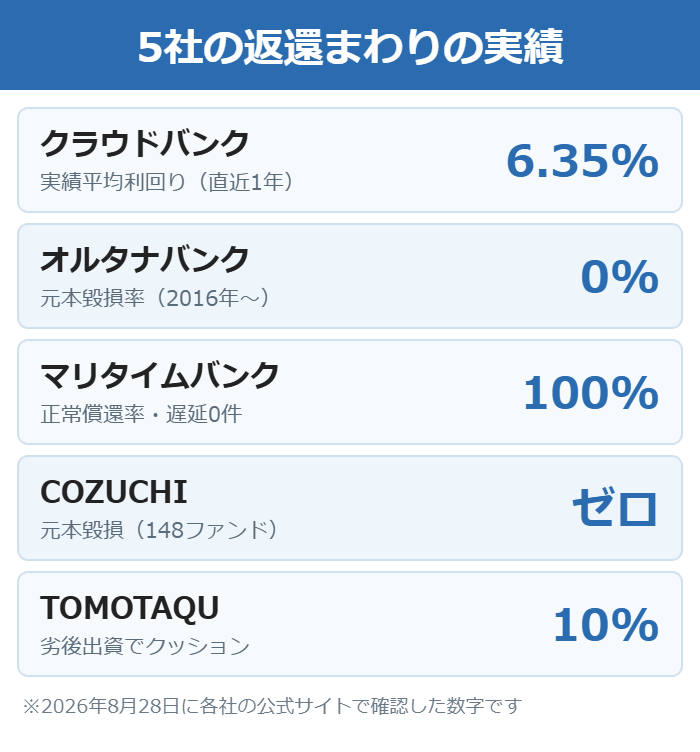
まず各社が自分のサイトで公開している、返還まわりの数字だけを抜き出して並べます。
利回りの最大値ではなく、何年ぶんの実績を根拠にした数字なのかまで揃えて見るのがポイントです。
同じ「元本割れゼロ」でも、集計している期間と対象の広さがまったく違うことが分かります。
返還まわりの実績と、その集計対象
| サービス | 公開されている実績 | 集計の対象 |
|---|---|---|
| クラウドバンク | 実績平均利回り 6.35% | 2026年3月末 までの1年 |
| オルタナバンク | 元本毀損率0% 達成率99.5% | 2016年12月 〜2025年12月 |
| マリタイムバンク | 正常償還率100% 分配遅延0件 | 2022年3月 〜現在 |
| COZUCHI | 元本毀損ゼロ 148ファンド | 2026年7月末 時点 |
| TOMOTAQU | 優先劣後90対10 マスターリース | 仕組みで 元本を保護 |
※各社の公式サイトおよびキャンペーンページで2026年8月28日に確認した内容です。
クラウドバンクの平均利回りには注記があり、運用中のファンドと償還が遅延しているファンドは計算に含まれていません。
高い平均利回りを見たときは、分母から何が外されているかを必ず読むようにしてください。
累計の規模と、いくらから始められるか
| サービス | 累計の実績 | 最低投資額 |
|---|---|---|
| クラウドバンク | 応募3,335億円 | 1万円 |
| オルタナバンク | 申込800億円 | 1万円 |
| マリタイムバンク | 募集358億円 | 10万円 |
| COZUCHI | 投資1,413億円 | 1万円 |
| TOMOTAQU | ファンド130号超 | 1万円 |
累計の金額がいちばん大きいのはクラウドバンクで、2026年8月時点で3,335億円を集めています。
不動産だけで見るとCOZUCHIの1,413億円が最大で、不動産クラウドファンディングの累計投資額ではNo.1を掲げています。
マリタイムバンクだけは最低10万円からなので、少額で試したい人は後回しでかまいません。
不動産クラウドファンディングの注意点は不動産クラウドファンディングはやめとけと言われる理由にまとめています。
運営会社の登録・許可は必ず見る
| サービス | 運営会社 | 登録・許可 |
|---|---|---|
| クラウドバンク | 日本クラウド証券 | 第一種・第二種 金商第115号 |
| オルタナバンク | SAMURAI証券 | 第一種・第二種 金商第36号 |
| マリタイムバンク | 日本マリタイム バンク | 第二種 金商第3308号 |
| COZUCHI | LAETOLI | 不特法 都知事第60号 |
| TOMOTAQU | イーダブルジー | 不特法 都知事第133号 |
お金を貸すタイプは第二種金融商品取引業の登録が必須で、クラウドバンクとオルタナバンクはさらに条件の厳しい第一種も持っています。
不動産タイプの2社は金融商品取引業ではなく、不動産特定共同事業法の許可を都道府県から受けて運営しています。
登録番号は各社の会社概要ページに書いてあるので、はじめて使う会社では必ず確認してください。
そもそもソーシャルレンディング(投資クラファン)とは
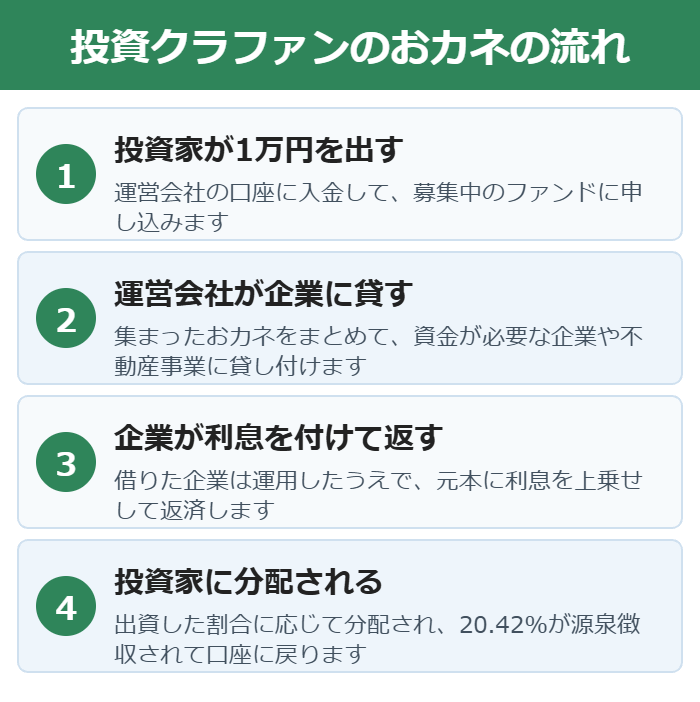
ソーシャルレンディングは、運営会社が個人から集めたおカネを企業や不動産事業に貸し出す仕組みです。
借りた側が払う利息を出資額に応じて分けてもらうので、株のように毎日の値動きを見る必要がありません。
投資クラウドファンディング、略して投資クラファンと呼ばれることもあります。
会社によって貸付型・融資型・不動産クラファンなど名前が変わりますが、おカネを貸して利息をもらう点は同じです。
株や投資信託と決定的に違うところ
株は会社の一部を買うので、企業の価値が上がれば売却益が出ますし、下がれば含み損になります。
ソーシャルレンディングは貸したおカネと利息が返ってくるかどうかだけで、値上がり益はありません。
そのかわり相場が下がっても分配額は変わらないので、値動きのストレスがないのが最大の違いです。
上限が決まっているぶん、うまくいっても資産が2倍になるようなことは起きません。
貸付型と不動産型は根拠になる法律が違う
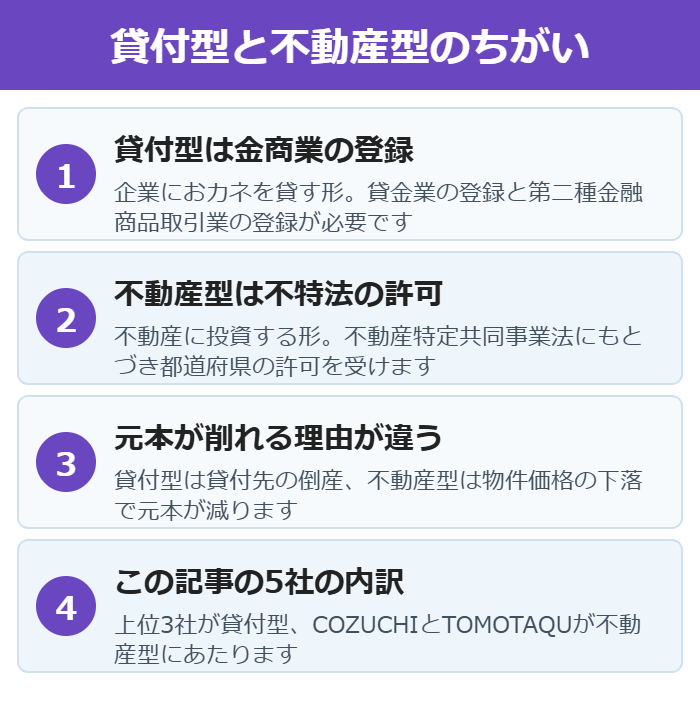
企業におカネを貸す貸付型は、貸金業の登録と第二種金融商品取引業の登録が必要になります。
不動産に投資する不動産クラファンは、不動産特定共同事業法という別の法律にもとづく許可制です。
この記事の5社でいえば上位3社が貸付型、COZUCHIとTOMOTAQUが不動産型にあたります。
どちらが安全という話ではなく、元本が削れるときの理由が違うと理解しておけば十分です。
新NISA・高配当株と並べるとこうなる
| 項目 | 新NISA積立 | 高配当株 | 投資クラファン |
|---|---|---|---|
| 利回りの目安 | 年5〜7% | 年3〜5% | 年4〜12% |
| 必要な資金 | 100円〜 | 数百円〜 | 1万円〜 |
| 増えるまで | 15年以上 | 持ち続ける | 数ヶ月〜数年 |
| 値動き | 大きい | 中くらい | なし |
| 元本保証 | なし | なし | なし |
| 手間 | ほぼなし | 銘柄選び | ファンド選び |
新NISAは時間を味方につける仕組みなので、結果が出るまでに15年以上かかります。
高配当株は毎年配当が入りますが、減配や株価の下落を自分で見張る必要があります。
投資クラファンは数ヶ月から数年で1回の答えが出るので、待ち時間の短さが取り柄です。
どれか1つを選ぶのではなく、新NISAを土台にして余ったおカネの置き場所として使うのが現実的です。

ランキングをつけた4つの基準
順位は利回りの高さではなく、次の4つを上から順に見て決めています。
とくに1つ目の返還実績と2つ目の登録で差がつき、上位3社と下位2社が分かれました。
特典の大きさは同じくらいの実力なら上に来るという程度の扱いにしています。
基準1|元本が削れた実績を数字で出しているか
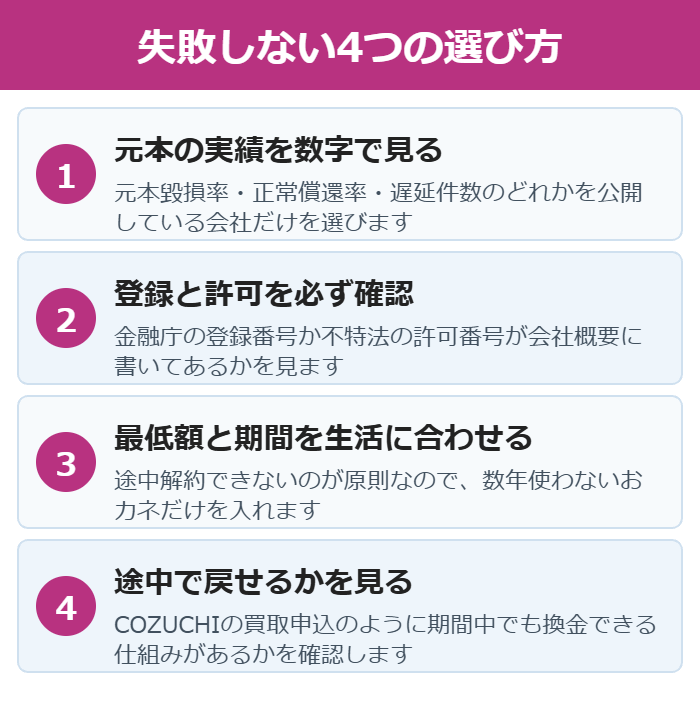
元本毀損率、正常償還率、分配遅延の件数のうち、どれか1つでも数字で公開しているかを見ました。
公開している会社は集計期間と対象の注記まで書いてあるので、数字の意味を読者が確かめられます。
この基準だけでオルタナバンク・マリタイムバンク・COZUCHIの3社が抜けています。
クラウドバンクは毀損率そのものではなく償還が終わったファンドの平均利回りを公開する形でした。
基準2|運営が金融庁の登録や自治体の許可を受けているか
無登録の業者に貸したおカネは、返ってこなくても取り戻す手段がほとんどありません。
5社はすべて登録済みですが、第一種金融商品取引業まで持っているのはクラウドバンクとオルタナバンクの2社だけです。
第一種は自己資本規制比率という財務の健全性の基準があり、120%を下回ると金融庁が監督命令を出せます。
同じ登録業者でも財務にかかる縛りの強さが違うということです。
基準3|最低投資額と運用期間が生活に合うか
最低額は1万円が主流ですが、マリタイムバンクだけは10万円からです。
運用期間は1ヶ月から24ヶ月超まで幅があり、途中で解約できないのが原則なので生活費とは完全に分けます。
はじめての1本は半年以内で終わるファンドを選ぶと、入金から償還までの流れを短く体験できます。
基準4|途中で現金に戻せるかどうか
貸付型の3社は、運用期間の途中でおカネを引き出すことができません。
COZUCHIだけは買取申込という仕組みがあり、条件を満たせば期間の途中でも換金できます。
ただし短期運用型と中長期運用型で仕組みが違うので、投資する前にファンドごとの説明を読んでください。
急にお金が必要になる可能性があるなら、この一点だけでCOZUCHIを上位に置くという選び方もあります。
1位|クラウドバンク|証券会社が運営・楽天ポイント2,500pt
クラウドバンクは2014年に始まった老舗で、運営するのは日本クラウド証券という証券会社です。
累計の応募総額は2026年8月時点で3,335億円と、この5社では最大規模になります。
募集の取り扱いを第一種金融商品取引業者が行っているため、財務の健全性に法律の縛りがかかっているのが最大の強みです。
| 項目 | クラウドバンクの内容 |
|---|---|
| 実績平均利回り | 6.35%(直近1年) 6.04%(直近3年) |
| 最低投資額 | 1万円 |
| 累計応募総額 | 3,335億円 |
| 特典 | 楽天ポイント 合計2,500pt |
| 運営 | 日本クラウド証券 金商第115号 |
| 口座開設 | 最短3営業日 |
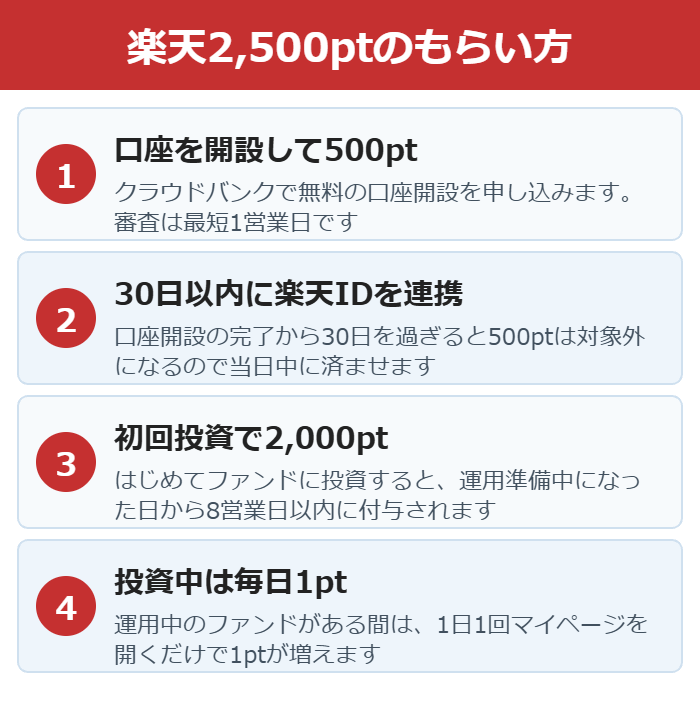
実績平均利回り6.35%の中身
公式が出している6.35%は、2026年3月末までの1年間に運用が終わったファンドの税引前の実績です。
3年で区切ると6.04%なので、直近のほうが少し利回りが高いという並びになっています。
ただしこの数字には注記があり、運用中のファンドと償還が遅延しているファンドは含まれていません。
つまり遅れている案件を除いた数字なので、実際の期待値はこれよりわずかに下がると考えておきます。
楽天ポイントは3段階でもらえる
クラウドバンクの特典は楽天ポイントで、条件の違う3つに分かれています。
- 口座開設でもれなく500ポイント
- はじめてファンドに投資すると2,000ポイント
- 投資中は1日1回マイページを開くと1ポイント
口座開設と初回投資をあわせると2,500ポイントが確定でもらえる計算です。
注意点は、口座開設が完了してから30日以内に楽天IDの連携を済ませることです。
連携が30日を過ぎると500ポイントは対象外になるので、開設したその日に連携まで終わらせてください。
※投資の特典を受け取るには、投資を申し込む前に楽天ポイントの連携を完了させておく必要があります。
担保をつけて元本を守る設計
クラウドバンクは融資先ごとに担保などを設定して、返済が滞ったときの回収手段を用意しています。
担保がある場合は売却などで現金化し、その資金を投資家に償還する流れになります。
担保があっても全額が返る保証はありませんが、無担保よりは回収の可能性が上がります。
ファンドの詳細ページに担保の有無が書かれているので、申し込む前に必ず確認するのが基本です。
クラウドバンクの弱点
弱点は、元本毀損率そのものを数字で出していないことです。
平均利回りは公開していますが、遅延中のファンドを分母から外しているため、返還の実績としては読み取りにくくなっています。
また特典が楽天ポイントなので、楽天IDを持っていない人には手間が増える点も人によってはマイナスです。
楽天ポイントがもらえる
2位|オルタナバンク|元本毀損率0%・固定利回り最大12%
オルタナバンクはSAMURAI証券が運営する貸付型で、ここも第一種金融商品取引業者です。
特徴は募集の時点で利回りが決まっている固定利回りで、4〜12%の範囲から自分で選べます。
累計申込額は2026年7月に800億円を突破し、案件数は700件を超えました。
この記事の5社では返還まわりの数字をいちばん細かく公開している会社です。
| 項目 | オルタナバンクの内容 |
|---|---|
| 固定利回り | 4〜12% 実績平均5.5% |
| 元本毀損率 | 0% |
| 目標利回り 達成率 | 99.5% |
| 運用期間 | 1〜24ヶ月超 |
| 最低投資額 | 1万円 |
| 運営 | SAMURAI証券 金商第36号 |
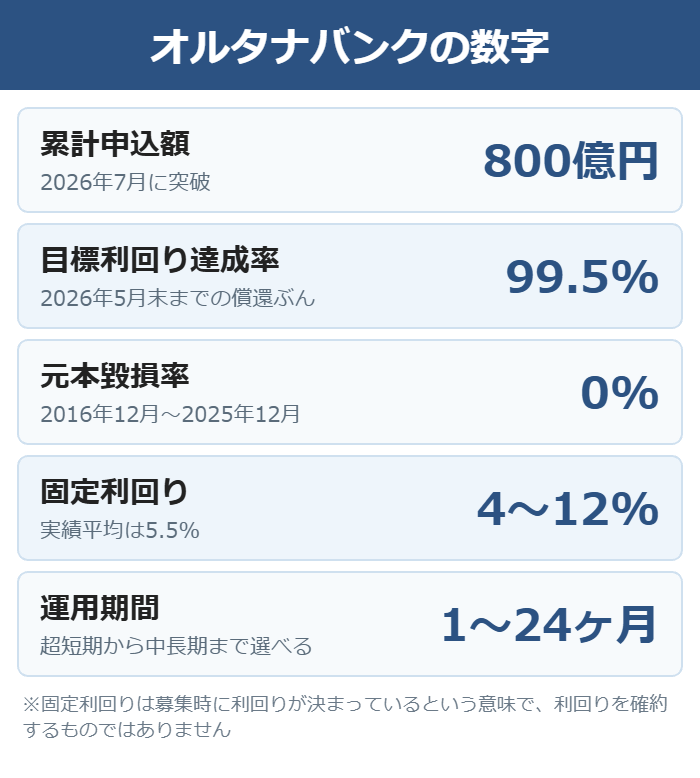
元本毀損率0%と達成率99.5%の意味
元本毀損率0%は、2025年12月31日時点の数字で、2026年に破産した全東信のファンドの損失はまだ入っていません。
目標利回り達成率99.5%のほうは、募集時に示した利回りに届かなかったファンドがわずかにあることを示しています。
元本は戻っているが利息が予定より少なかった、という結果が混ざっているわけです。
元本と利回りは別々に評価するという読み方ができるのが、この会社の数字の良いところです。
現金3,000円は口座開設ではなく初回投資でもらう
よくある誤解が、口座を開くだけで現金3,000円がもらえるという説明です。
公式サイトのキャンペーンページを見ると、新規口座開設プログラムは現在中断中と書かれています。
いま開催しているのは初回投資応援プログラムで、はじめて投資した金額に応じて特典が出る形です。
特典の内容は定期的に入れ替わるので、投資する前に公式のキャンペーンページで最新の内容を確かめてください。
※投資したファンドが成立しなかった場合はプログラムの対象外となり、次に投資したファンドが初回投資として扱われます。
利回り12%が狙えるのは超短期だけ
12%に近い数字が付くのは、運用期間が1ヶ月前後の超短期ファンドに限られます。
1万円を年利12%の1ヶ月ファンドに入れても、受け取れる利息は100円前後にしかなりません。
腰を据えて運用するなら6〜12ヶ月で4〜6%のファンドのほうが、金額としては大きくなります。
利回りの数字ではなく、期間と金額をかけ算した結果で選ぶのが正しい使い方です。
オルタナバンクの弱点
貸付先だった企業が破産した実例が、公式サイトのお知らせに載っています。
公式は続報のなかで、その貸付先が継続的に粉飾決算を行っていたと認識していると書いています。
公式の第5報(2026年9月8日)によると、全東信に貸していたノンリコース型の5ファンドは分配と償還が遅れていて、損失額は確定していません。
この件の顛末はオルタナバンクの評判をまとめた記事で詳しく書いているので、投資前に一度目を通してください。
元本毀損率0%の実績
3位|マリタイムバンク|正常償還率100%・分配遅延0件
日本マリタイムバンクは、国内では珍しい船舶専門の投資クラウドファンディングです。
2022年3月のサービス開始から正常償還率100%・分配遅延0件を維持しています。
累計の募集金額は358億円を超え、公開したファンドは54件、そのうち40件が運用を終えました。
返還まわりの数字がいちばん分かりやすいのがこの会社です。
| 項目 | マリタイムバンクの内容 |
|---|---|
| 正常償還率 | 100% |
| 分配遅延 | 0件 |
| 累計募集金額 | 358億9,373万円 |
| ファンド数 | 公開54件 運用終了40件 |
| 最低投資額 | 10万円 |
| 特典 | 会員登録で アマギフ1,000円 |
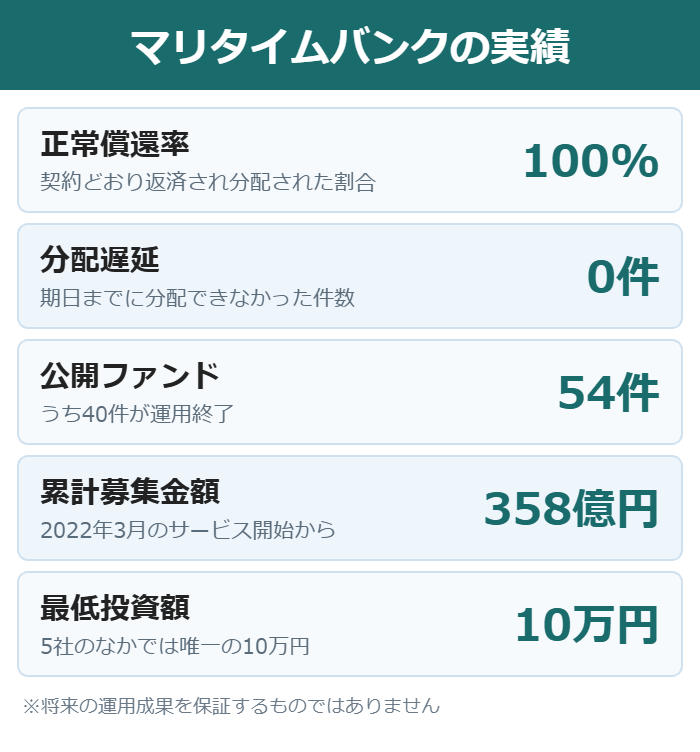
サービス開始から54ファンドで遅延0件
正常償還とは、船会社から契約どおりの返済がされて予定どおり分配された状態を指します。
分配遅延の件数は、契約締結前交付書面に定めた分配期日までに分配できなかった件数のことです。
この2つを定義まで書いたうえで100%と0件を出しているのは、5社のなかでもここだけでした。
運用が終わったファンドが40件あるので、実績としての母数も十分にあります。
いま募集しているファンドの想定利回りは4.88%
過去には9%台のファンドもありましたが、現在運用中のファンドはいずれも想定利回り4.88%です。
運用期間は12ヶ月から24ヶ月と長めで、利回りの高さを狙う会社ではありません。
その分だけ船舶という実物資産が裏付けになっていて、値動きの影響を受けにくい設計です。
マイページでは自分が出資した船を3D画像で見られて、世界のどこを航行しているか毎日更新されます。
会員登録だけでAmazonギフト1,000円分
マリタイムバンクは会員登録が完了しただけで、Amazonギフトカード1,000円分がもらえます。
投資が条件になっていないので、ファンドを買わなくても損をしません。
募集は抽選型のファンドが多いため、先に登録だけ済ませておくと申し込みに間に合います。
マリタイムバンクの弱点
最低投資額が10万円と、他の4社の10倍になるのが最大のハードルです。
また運用期間が1年から2年と長いので、その間はおカネが完全に拘束されます。
サービス開始が2022年3月と新しいため、不況をまたいだ実績はまだありません。
少額で試したい人は1位か2位から始めて、慣れてから10万円を動かすほうが安全です。
無料登録でアマギフ
4位|COZUCHI|累計1,413億円で元本毀損ゼロの不動産クラファン
COZUCHIは運営がLAETOLI株式会社で、不動産特定共同事業法の許可を受けた不動産クラウドファンディングです。
2026年7月末時点で総ファンド数148件・累計投資額およそ1,413億円という規模になっています。
サービス開始からこれまで元本の毀損が一度もなく、不動産クラウドファンディングの累計投資額ではNo.1を掲げています。
| 項目 | COZUCHIの内容 |
|---|---|
| 累計投資額 | 約1,413億円 |
| 総ファンド数 | 148件 |
| 元本毀損 | これまでゼロ |
| 最低投資額 | 1万円 |
| 途中換金 | 買取申込で可能 |
| 運営 | LAETOLI 都知事第60号 |
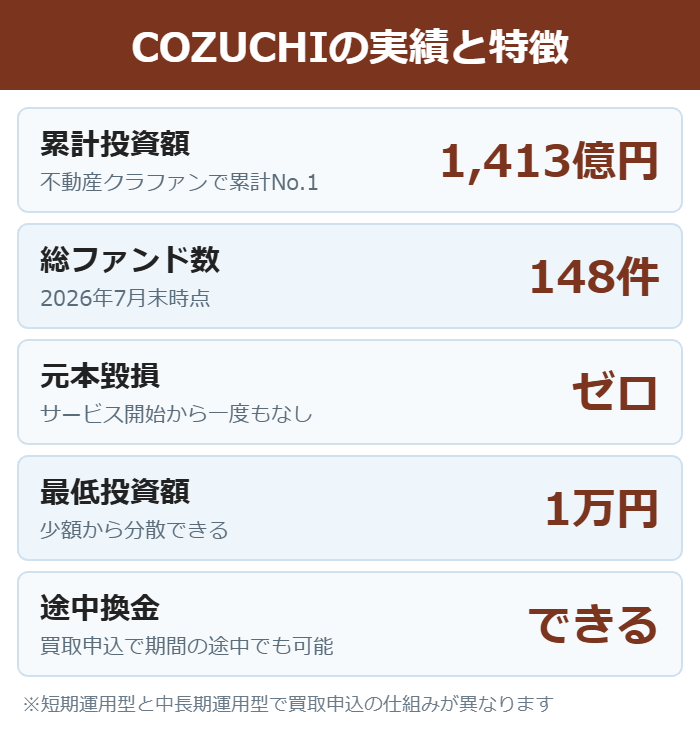
148ファンドで元本毀損ゼロ
元本毀損ゼロという実績は、2026年7月末時点の集計として公式サイトに明記されています。
148件という母数は不動産クラファンとしてはかなり多く、一度の成功で作った数字ではありません。
物件の選定と目利きのノウハウを積み上げてきた結果という説明になっています。
もちろん将来の運用成果を保証するものではないので、過去の実績として読んでください。
途中で買取申込ができるのはこの1社だけ
貸付型の3社は運用期間の途中でおカネを引き出せませんが、COZUCHIには買取申込という仕組みがあります。
必要になったときに申し込めば、運用期間の途中でも現金に戻せる可能性があります。
ただし短期運用型と中長期運用型で仕組みが違うので、投資する前にファンドごとの条件を読んでください。
急な出費の可能性がある人は、この一点だけでCOZUCHIを最初の1社にする価値があります。
ミドルリスク・ミドルリターンという位置づけ
公式は不動産クラファンを、株やFXより値動きが小さく、定期預金や債券より高い利回りを狙える投資と説明しています。
実際に日経平均と比べると不動産価格の変動は小さく緩やかで、リーマンショックやコロナショックでも下落は限定的でした。
毎日の値動きを気にせずに、利回りだけを受け取る形になります。
COZUCHIの弱点
現時点では口座開設や投資でもらえるキャンペーンがありません。
特典を目的に口座を作るなら、1位から3位のほうが先に手取りが増えます。
また人気のファンドは抽選になることが多く、申し込んでも必ず投資できるとは限りません。
登録だけ先に済ませて、良いファンドが出たときに動けるようにしておくのが現実的です。
元本毀損ゼロの実績
5位|TOMOTAQU|優先劣後90対10とマスターリースで守る
TOMOTAQUは株式会社イーダブルジーが運営する不動産クラウドファンディングで、2026年8月で6周年を迎えました。
特徴は元本を守る仕組みが2段構えになっていることで、優先出資90%・劣後出資10%の優先劣後構造を全ファンドで採用しています。
さらにグループ会社とのマスターリース契約で、空室が出ても賃料収入が止まらない設計にしています。
| 項目 | TOMOTAQUの内容 |
|---|---|
| 優先劣後 | 優先90% 劣後10% |
| 空室対策 | グループ会社の マスターリース |
| 最低投資額 | 1万円〜 ファンドで変動 |
| 運用期間 | 数ヶ月〜2年程度 |
| 特典 | TQポイント とアマギフ |
| 運営 | イーダブルジー 都知事第133号 |
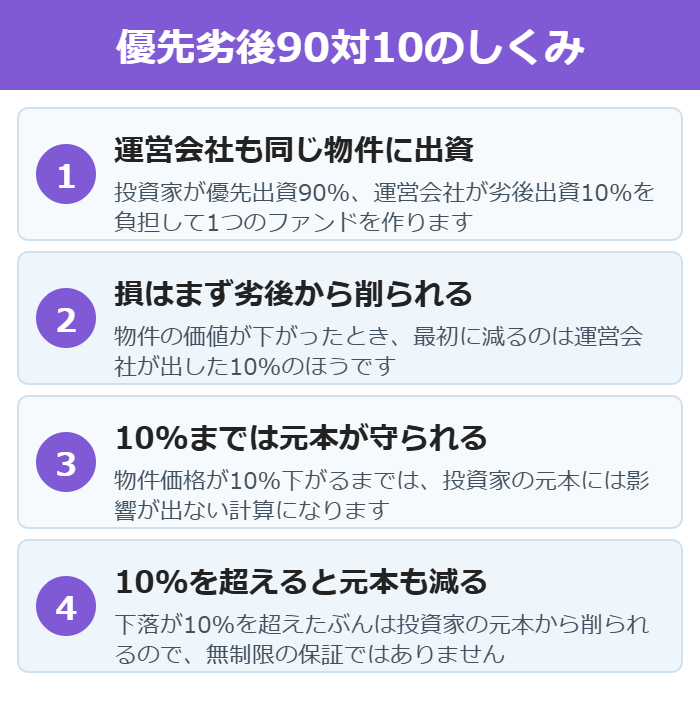
優先劣後10%がどう効くのか
優先劣後構造とは、運営会社も自分のおカネを同じファンドに入れておく仕組みのことです。
物件の価値が下がって損が出たときは、まず運営会社の劣後出資10%から削られます。
つまり物件価格が10%下がるまでは、投資家の元本には影響が出ない計算になります。
10%を超える下落が起きたときは投資家の元本も削れるので、無制限の保証ではありません。
6周年キャンペーンは30万円以上が条件
2026年8月18日から、6周年を記念した特典プログラムが始まっています。
対象ファンドへ合計30万円以上を出資した人全員に、Amazonギフトカード2,000円分またはトモタクポイント2,400ptが出ます。
60万円以上を出資すると、クラフトビールや厚切り牛タンなど6種類のギフトから1つを選べます。
少額では特典の対象にならないので、この会社は資金に余裕ができてからで十分です。
トモタクポイントは出資にしか使えない
新規に会員登録するとトモタクポイントが付与され、1ポイント1円として使えます。
ただし規約を読むとファンドへの出資のときにしか使えず、現金化も他のポイントへの交換もできません。
有効期限は付与された日から2年で、期限を過ぎたぶんは失効します。
付与されるポイント数はそのつど公式サイトで告知される形なので、登録前に最新の案内を確認してください。
TOMOTAQUの弱点
元本毀損率や償還率といった実績の数字を、公式サイトで見つけることができませんでした。
守る仕組みの説明は手厚いのですが、結果としてどうだったかの数字が前に出ていません。
特典の条件も30万円からと重いので、この記事では5位という評価になりました。
不動産クラファンを1社だけ選ぶなら、実績が数字で出ているCOZUCHIのほうが先です。
1万円からはじめる
1万円・10万円・100万円を入れたら、いくら手元に残るのか
利回りの話は金額に直すと一気に現実的になります。
分配金は受け取るときに20.42%が源泉徴収されるので、税引き後の金額まで出しました。
※所得税15%と復興特別所得税を合わせた税率です。住民税や確定申告の扱いは人によって変わります。
下の表は年利6%または5.5%で1年間運用した場合の、受け取れる利息のイメージです。
| 投資額 | 年利 | 1年の利息 | 税引き後 |
|---|---|---|---|
| 1万円 | 6.0% | 600円 | 477円 |
| 10万円 | 6.0% | 6,000円 | 4,775円 |
| 50万円 | 5.5% | 27,500円 | 21,885円 |
| 100万円 | 5.5% | 55,000円 | 43,769円 |
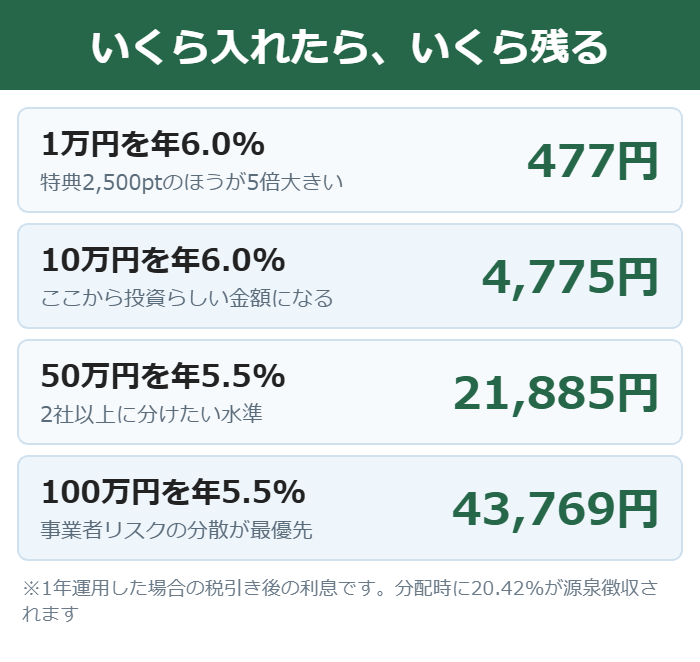
1万円なら利息より特典のほうが10倍大きい
1万円を年6%で1年運用しても、手元に残るのは477円です。
ところがクラウドバンクの楽天ポイントは口座開設と初回投資だけで2,500ポイントなので、利息の5倍以上を先にもらえます。
マリタイムバンクにいたっては会員登録だけでアマギフ1,000円分です。
つまり最初の1年は特典を取りにいくのが正解で、利回りの差は誤差になります。
| サービス | 特典 | 条件 |
|---|---|---|
| クラウドバンク | 楽天2,500pt | 開設と初回投資 |
| オルタナバンク | 現金3,000円 | 初回投資 |
| マリタイムバンク | アマギフ1,000円 | 会員登録のみ |
| COZUCHI | なし | - |
| TOMOTAQU | アマギフ2,000円 | 30万円以上の出資 |
10万円をまとめて入れる前に1本償還させる
10万円を年6%で1年回すと税引き後で4,775円になり、ようやく投資らしい金額になります。
ただしいきなり10万円を入れるより、まず1万円で入金から償還までを一周させるほうが安全です。
入金の手数料、分配のタイミング、出金までの日数は会社ごとに違います。
一周してから金額を上げるだけで、思っていたのと違ったという失敗はほぼ防げます。
100万円は1社に集中させない
100万円を年5.5%で1年運用すると、税引き後でおよそ43,769円です。
この規模になると気にすべきなのは利回りではなく、事業者そのものが止まったときのリスクになります。
ソーシャルレンディングには預金保険のような制度がないので、1社に集中させると全額が同じ運命をたどります。
2社から3社に分け、運用期間もずらしておくのが定石です。

元本割れや遅延が起きるのはどんなときか
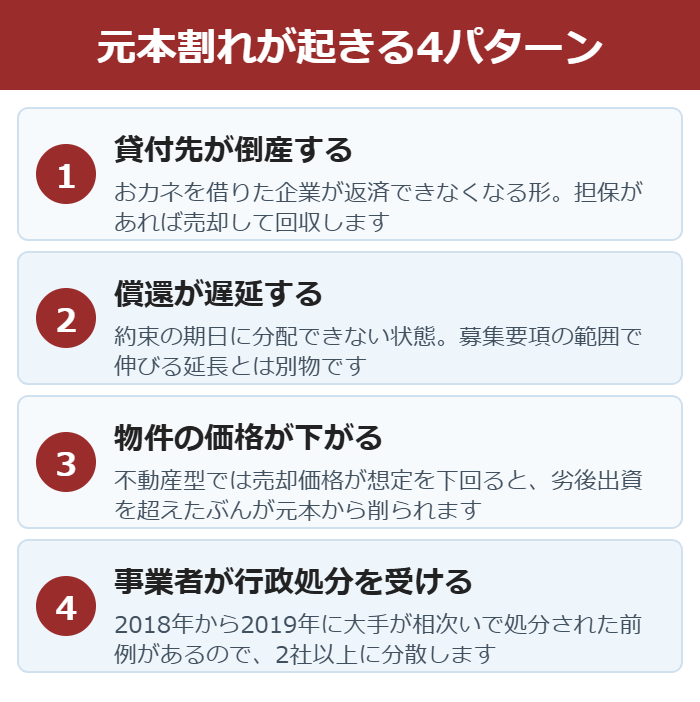
ソーシャルレンディングで損が出る原因は、大きく分けて4つしかありません。
どれも貸した相手か、その担保か、事業者そのものに問題が起きたときです。
順番に見ておくと、ファンドの説明ページのどこを読めばいいかが分かります。
1|貸付先が倒産する
いちばん分かりやすいのが、おカネを借りた企業が倒産して返済できなくなるパターンです。
実際にオルタナバンクでは、貸付先だった企業が破産手続を開始した事例が公式サイトに載っています。
担保や保証が付いていれば、そこから回収して投資家に返す流れになります。
だからファンドを選ぶときは担保の有無と、その担保が何なのかを必ず読んでください。
2|「延長」と「遅延」はまったく別物
償還の予定日が動いたとき、募集要項に書かれた範囲で期間が伸びるのが延長です。
一方で約束した期日までに分配ができなかった状態が遅延で、こちらは異常事態にあたります。
マリタイムバンクが公開している分配遅延0件は、この後者の意味での件数です。
お知らせの見出しに延長と書いてあるだけで慌てて売り抜けようとする必要はありません。
3|不動産型は価格が下がると劣後分から削られる
不動産クラファンでは物件を売ったときの価格が、想定より下がることがあります。
優先劣後構造ならまず運営会社の劣後出資から損が引かれるので、一定の下落までは投資家に影響しません。
TOMOTAQUは劣後10%なので、物件価格が10%下がるまでは元本が守られる計算です。
劣後の割合が大きいファンドほどクッションが厚いので、募集ページで必ず確認します。
4|事業者そのものが行政処分を受ける
2018年から2019年にかけて、ソーシャルレンディングの大手事業者が相次いで行政処分を受けました。
投資家のおカネが返ってこなくなった事件が実際に起きたため、業界ごと警戒されているのが今も続いています。
この記事の5社はいずれも処分を受けた会社ではありませんが、リスクの種類としては残ります。
だからこそ登録番号の確認と、2社以上への分散が最後の防御になります。
損をしないための始め方4ステップ
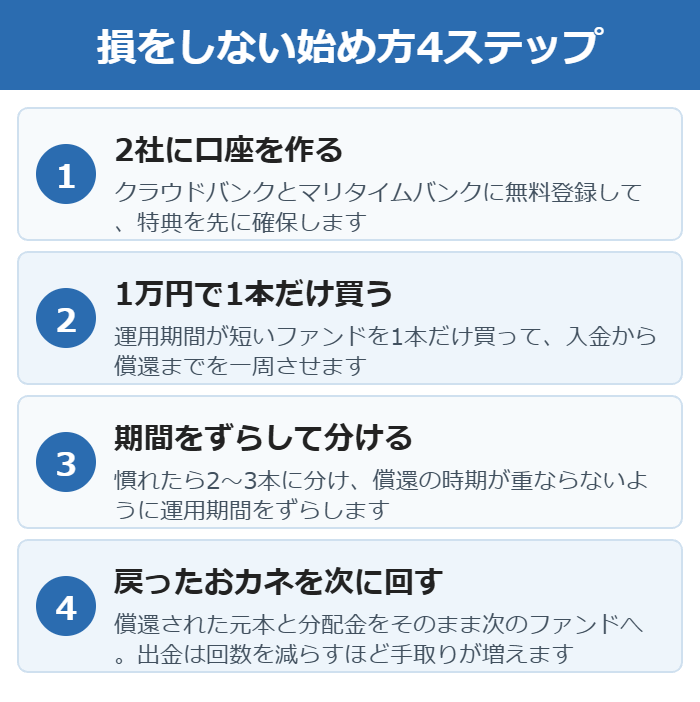
はじめての人が迷わないように、順番を決めておきます。
大事なのは最初の1本を小さく、短く終わらせることです。
この4ステップなら、最悪でも失うのは1万円と数ヶ月の時間で済みます。
ステップ1|2社に口座を作って特典を確保する
まずクラウドバンクとマリタイムバンクの2社に無料で登録します。
マリタイムバンクは会員登録だけでアマギフ1,000円分なので、投資しなくても損をしません。
クラウドバンクは口座開設の完了から30日以内に楽天IDを連携して、500ポイントを確保します。
口座開設は無料で、維持費もかかりません。
- クラウドバンクに口座開設して楽天IDを連携する
- マリタイムバンクに会員登録してアマギフを受け取る
- 必要ならオルタナバンクも追加する
ステップ2|最短のファンドで1周させる
次に1万円だけ入金して、運用期間が短いファンドを1本だけ買います。
目的は儲けることではなく、入金から分配、出金までの流れを自分の目で確かめることです。
この1周でクラウドバンクの2,000ポイントも確定します。
やってみて合わなければ、ここでやめても損失はほぼゼロです。
ステップ3|期間をずらして2〜3本に分ける
1周が終わったら、金額を増やしつつ運用期間の違うファンドに分けます。
同じ時期に償還が集中しないようにすると、おカネが一度に止まる時間を短くできます。
会社も2社以上に分けておくと、事業者リスクを小さくできます。
利回りより、期間と会社の分散のほうが効きます。
ステップ4|償還されたおカネを次に回す
償還されると元本と分配金がデポジット口座に戻ってきます。
そのまま次のファンドに入れれば、利息が利息を生む形になります。
出金の手数料は自己負担なので、頻繁に出し入れしないほうが手取りは増えます。
ソーシャルレンディングのデメリットと注意点5つ
良いところだけを並べても判断はできないので、弱点も5つまとめておきます。
とくに途中解約できない点と、税金の扱いは先に知っておかないと後で困ります。
新NISAの投資信託とはまったく別のルールで動く商品だと考えてください。
1|運用期間の途中で解約できない
貸付型のファンドは、いったん投資すると運用が終わるまで引き出せません。
生活費や近いうちに使う予定のあるおカネは絶対に入れないのが大前提です。
COZUCHIの買取申込のように途中換金の仕組みがある会社もありますが、例外だと考えてください。
2|利益は雑所得で、税率が上がることがある
匿名組合契約から受け取る分配金は、個人の場合は雑所得として扱われます。
株式や投資信託の譲渡所得と比べると、所得が多い人ほど負担が重くなるのが特徴です。
分配時に20.42%が源泉徴収されますが、それで完結するとは限りません。
会社員でも給与以外の所得が年20万円を超えると確定申告が必要になるので、金額が増えてきたら注意します。
税金の面だけを見れば、まず新NISAの正解セットで非課税の枠を使い切るほうが有利です。
3|人気のファンドは抽選や先着で埋まる
利回りの高いファンドや期間の短いファンドは、募集開始からすぐ満額になります。
抽選型のファンドも多いので、申し込んでも必ず投資できるとは限りません。
先に口座を作っておかないと、良い案件が出たときに間に合わないという結果になります。
登録だけ先に済ませておくのが、この商品での基本動作です。
4|分配のタイミングは会社ごとに違う
毎月分配のファンドもあれば、償還のときにまとめて分配されるファンドもあります。
毎月おカネが入ってくる形を期待していると、1年間まったく入金がないということも起こります。
募集ページの分配方式の欄を、投資する前に必ず読んでください。
毎月の現金収入がほしいなら、高配当株で配当金を狙う方法と組み合わせるほうが向いています。
5|元本保証ではない
元本毀損ゼロや正常償還率100%は、あくまで過去の実績です。
将来の運用成果を保証するものではないと、どの会社も注記しています。
銀行預金のような預金保険の対象でもありません。
最悪の場合は元本が戻らない前提で、失っても生活が変わらない金額だけを入れてください。
向いている人・向いていない人
ここまでの内容をふまえると、向き不向きはかなりはっきり分かれます。
値動きを見たくない人と、待てる人には向いています。
逆に短期でおカネを大きくしたい人には向きません。
| タイプ | 向いている人 | 向いていない人 |
|---|---|---|
| 資金 | 余剰資金がある | 生活費しかない |
| 期間 | 数ヶ月〜数年待てる | すぐ使う予定がある |
| 性格 | 値動きを見たくない | 自分で銘柄を選びたい |
| 目的 | 預金より少し増やす | 短期で大きく増やす |
- 預金に置いたままのおカネがある人
- 新NISAの積立をすでに始めている人
- 株の値動きでストレスを感じる人
- 口座開設の特典を確実に取りにいきたい人
- 近いうちに使う予定のあるおカネしかない人
- 元本が減る可能性を受け入れられない人
- 毎月必ず現金が入る仕組みを求めている人
ソーシャルレンディングの用語を1分で確認する
募集ページに出てくる言葉が分からないと、リスクの大きさを読み違えます。
とくに遅延と延長、優先劣後、雑所得の3つは、意味を知らないと判断を間違えるところです。
ここだけ読んでおけば、5社どのファンドの説明ページも読めるようになります。
用語をおカネ・リスク・制度の3つに分けて並べました。
おカネまわりの用語
| 用語 | 意味 |
|---|---|
| 匿名組合 | 投資家が出資して運営会社が事業を行う契約。利益は分配金として受け取る |
| 分配金 | 出資額に応じて受け取る利益。20.42%が源泉徴収される |
| 償還 | 運用が終わって元本が戻ってくること |
| デポジット口座 | 入金したおカネと戻ってきた元本が置かれる口座 |
| 実績平均利回り | 償還が終わったファンドの利回りを平均した数字 |
分配金は毎月受け取る形と、償還のときにまとめて受け取る形の2種類があります。
実績平均利回りは「償還が終わったファンドだけ」を集計した数字なので、運用中のファンドは入っていません。
この違いを知らないと、実際の期待値より高い数字を信じてしまうことになります。
リスクまわりの用語
| 用語 | 意味 |
|---|---|
| 遅延 | 約束した期日までに分配できていない異常な状態 |
| 延長 | 募集要項の範囲で運用期間が伸びること。異常ではない |
| 優先劣後 | 運営会社も出資し、損失は運営会社の劣後分から先に削られる仕組み |
| 劣後出資 | 運営会社が負担する部分。この割合まで価格が下がっても投資家の元本は守られる |
| 担保 | 返済が滞ったときに売却して回収するための資産 |
| 元本毀損率 | これまで償還したファンドで元本が削れた割合 |
お知らせに延長と書いてあるだけなら、募集時に想定された範囲の動きです。
遅延はそれとは違い、約束した期日に払えなかったという事実を意味します。
マリタイムバンクが公開している分配遅延0件は、この後者の件数です。
制度まわりの用語
| 用語 | 意味 |
|---|---|
| 第一種金融商品取引業 | 証券会社の登録。自己資本規制比率などの財務基準が課される |
| 第二種金融商品取引業 | ファンドの募集を扱う登録。貸付型には必須 |
| 不動産特定共同事業法 | 不動産クラファンの根拠になる法律。都道府県の許可制 |
| 自己資本規制比率 | 証券会社の財務の健全性を示す指標。120%を下回ると監督命令の対象 |
| 雑所得 | 分配金の所得区分。株式の譲渡所得より負担が重くなることがある |
この記事の5社では、クラウドバンクとオルタナバンクだけが第一種まで持っています。
COZUCHIとTOMOTAQUは不動産特定共同事業法にもとづく都道府県の許可を受けています。
どちらも無登録の業者とは扱いがまったく違うので、番号の有無は必ず確認してください。
数字を読むときの注意
各社が出している実績は、集計期間と対象がそれぞれ違います。
同じ「元本割れゼロ」でも、9年ぶんの実績と3年ぶんの実績では重みが違います。
注記が細かく書いてある会社ほど、数字の作り方は誠実だと考えていいです。
注記が一切ない大きな数字こそ疑うのが、この商品での基本姿勢になります。
公式サイトのどこを見ればいいか
まず会社概要ページで登録番号か許可番号を確認します。
次に運用実績ページで、元本毀損率か正常償還率、そして集計期間を見ます。
最後にファンドの募集ページで担保の有無、運用期間、分配方式の3つを読みます。
この3ページだけで、その会社に預けていいかはほぼ判断できます。
ソーシャルレンディングのよくある質問
最後に、はじめる前によく聞かれることをまとめました。
元本と税金まわりの質問が圧倒的に多いので、そこから並べています。
個別のファンドの条件は変わるので、最終的な判断は各社の募集ページで確認してください。
- ソーシャルレンディングはやめとけと言われるのはなぜ?
- 2018年から2019年にかけて大手事業者が相次いで行政処分を受け、投資家のおカネが返ってこなくなった事件が実際に起きたためです。いまは登録業者かどうかと、返還実績を数字で公開しているかの2点で見分けられます。
- 元本割れしたことがある会社はどれ?
- この記事の5社では、公開されている範囲で元本が毀損した実績は確認できませんでした。ただしオルタナバンクでは貸付先の企業が破産した事例が公式サイトに掲載されています。
- 元本割れゼロなら安全ということ?
- 違います。元本割れゼロはあくまで過去の実績で、各社とも将来の運用成果を保証するものではないと明記しています。
- 預金保険の対象になりますか?
- なりません。銀行預金と違い、事業者が破綻したときに国が補償する制度はありません。
- いくらから始められますか?
- クラウドバンク・オルタナバンク・COZUCHI・TOMOTAQUは1万円から、マリタイムバンクは10万円からです。
- 途中で解約できますか?
- 貸付型は原則できません。COZUCHIには買取申込という仕組みがあり、条件を満たせば期間の途中でも換金できる可能性があります。
- 利益に税金はかかりますか?
- かかります。分配金を受け取るときに20.42%が源泉徴収され、個人の場合は雑所得として扱われます。
- 確定申告は必要ですか?
- 会社員の場合、給与以外の所得が年20万円を超えると必要になります。金額が小さいうちは源泉徴収で完結することが多いです。
- 新NISAの枠は使えますか?
- 使えません。ソーシャルレンディングは新NISAの対象外の商品です。
- どの会社から始めるのがいい?
- 証券会社が運営していて特典も大きいクラウドバンクが第一候補です。投資せずに特典だけ確保したいならマリタイムバンクの会員登録が先です。
- 何社に分けるべきですか?
- 2社から3社が目安です。1社に集中させると、その事業者が止まったときに全額が同じ影響を受けます。
- 利回りが高いファンドほど危ない?
- 原則としてそのとおりです。利回りが高いほど貸付先の信用力は低くなります。ただし運用期間が1ヶ月の超短期は、年利換算で高く見えるだけの場合もあります。
- クラウドバンクの楽天ポイントはいつもらえる?
- 口座開設ぶんの500ポイントは開設完了メールの送信から4営業日以内、初回投資の2,000ポイントはファンドが運用準備中になった日から8営業日以内です。
- 楽天IDの連携はいつまでにすればいい?
- 口座開設が完了してから30日以内です。30日を過ぎると500ポイントは対象外になります。
- オルタナバンクの現金3,000円は口座開設でもらえる?
- もらえません。新規口座開設プログラムは中断中で、いまは初回投資応援プログラムとして初回の投資額に応じた特典が出る形です。
- マリタイムバンクのアマギフに投資は必要?
- 必要ありません。会員登録の完了だけでAmazonギフトカード1,000円分がもらえます。
- 分配金は毎月もらえますか?
- ファンドによります。毎月分配のファンドもあれば、償還時にまとめて分配されるファンドもあるので、募集ページの分配方式を確認してください。
- 優先劣後構造とは何ですか?
- 運営会社も同じファンドに出資し、損が出たときは運営会社の劣後出資から先に削られる仕組みです。TOMOTAQUは劣後10%を採用しています。
- 償還が延長されたら失敗ですか?
- 違います。募集要項の範囲で期間が伸びる延長と、約束の期日に分配できない遅延は別物です。
- 手数料はかかりますか?
- 口座開設と維持は無料の会社がほとんどですが、入出金の振込手数料は自己負担になることが多いです。
まとめ|ソーシャルレンディングは返ってきた実績で選ぶ
ソーシャルレンディングは、利回りの数字ではなく元本が約束どおり返ってきた実績で選ぶ商品です。
その基準で並べると、証券会社が運営して累計3,335億円を集めたクラウドバンクが1位になりました。
元本毀損率0%を公開しているオルタナバンク、正常償還率100%で遅延0件のマリタイムバンクが続きます。
不動産で選ぶなら累計1,413億円で元本毀損ゼロのCOZUCHIが第一候補です。
そして1万円の運用で増えるのは年477円ですが、口座開設の特典は1,000円から3,000円あります。
つまり最初の1年は利回りではなく、特典を確実に取りにいくのがいちばん手取りが増えます。
- 1位はクラウドバンク|証券会社運営で楽天2,500pt
- 2位はオルタナバンク|元本毀損率0%と固定利回り4〜12%
- 3位はマリタイムバンク|正常償還率100%で登録だけアマギフ1,000円
- 不動産で選ぶならCOZUCHI|累計1,413億円で元本毀損ゼロ
- 1万円の利息477円より、特典のほうが5倍大きい
待つだけで増える置き場所を他にも探しているなら、不労所得の種類を利回りと最低額で比べた記事もあわせて読んでみてください。
同じ貸して増やす仕組みでも、暗号資産の場合は返還の条件がまったく違うので、暗号資産レンディングの出金停止の実例のほうも確認しておくと判断を間違えません。
楽天2,500ポイント付き