記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
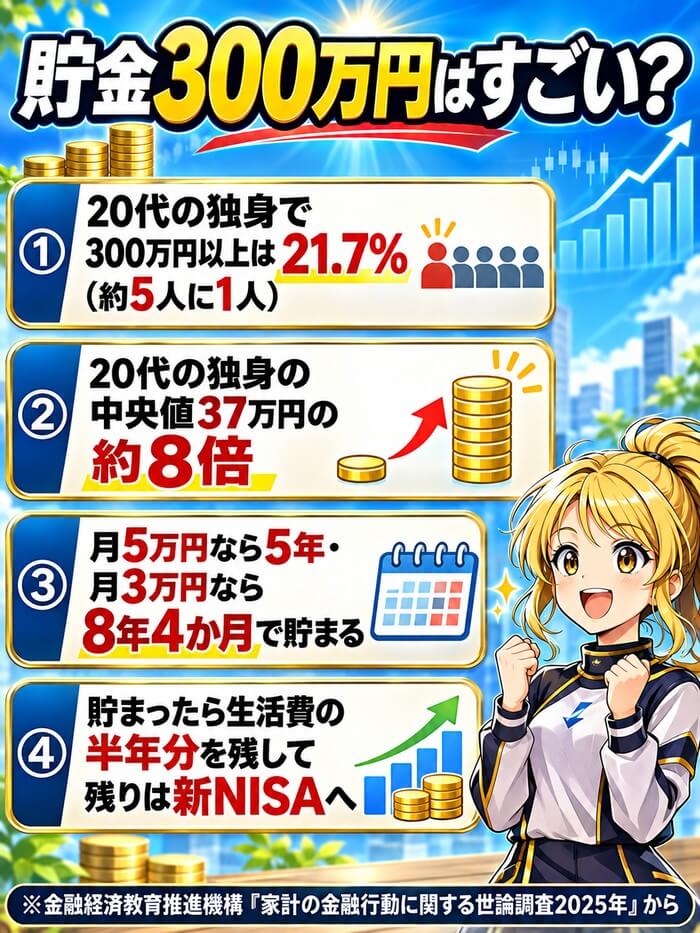
貯金300万円は、一人暮らしの20代なら上位2割に入る金額です。
超えたらやることは、生活費の半年分を普通預金に残す、5年以内に使うお金を分ける、残りを新NISAで積み立てるの3つだけです。
300万円に毎月3万円を足していくと、預金だけでは1,000万円まで19年6か月かかりますが、年5%で増やせれば10年6か月で届きます。
NISAはSBI証券で
貯金300万円は多い?年代別・世帯別の割合
| 単身 | 300万円以上 | 中央値 |
|---|---|---|
| 20代 | 21.7% | 37万円 |
| 30代 | 31.4% | 100万円 |
| 40代 | 37.4% | 100万円 |
| 50代 | 40.7% | 120万円 |
| 60代 | 51.7% | 300万円 |
| 70代 | 59.0% | 500万円 |
| 全体 | 40.5% | 130万円 |
※金融資産のない世帯も含む(2025年)
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年」から、金融資産が300万円以上ある人の割合を年代ごとに計算しました。
一人暮らしの20代で300万円以上を持っているのは21.7%なので、およそ5人に1人です。
30代から50代でも3割から4割ほどなので、50代までは300万円あれば多いほうといえます。
60代になると半分を超え、70代では約6割が300万円以上を持っているので、老後の世代にとっては平均的な額です。
一人暮らしの20代なら中央値の約8倍
中央値は、全員を金額の順に並べたときに真ん中に来る人の額です。
一人暮らしの20代の中央値は37万円なので、300万円はその約8倍にあたります。
30代と40代の中央値も100万円なので、300万円を持っていれば真ん中の人の3倍です。
一方で、一人暮らしの世帯の30.1%は金融資産をまったく持っていません。
2人以上の世帯では30代で半分を超える
| 2人以上 | 300万円以上 | 中央値 |
|---|---|---|
| 20代 | 34.6% | 125万円 |
| 30代 | 52.0% | 311万円 |
| 40代 | 57.9% | 500万円 |
| 50代 | 62.4% | 700万円 |
| 60代 | 73.6% | 1,400万円 |
| 70代 | 75.2% | 1,178万円 |
| 全体 | 64.1% | 720万円 |
※金融資産のない世帯も含む(2025年)
夫婦や家族で暮らす世帯では、30代で300万円以上を持つ人が52.0%と半分を超えます。
30代の中央値は311万円なので、夫婦で300万円なら30代のちょうど真ん中です。
20代の家族なら上位3割台に入りますが、40代からは300万円未満のほうが少なくなります。
子どもの教育費や家の頭金がかかる時期なので、家族の世帯は300万円を通過点と考えてください。
年収が上がるほど300万円以上の人が増える
| 年収 | 単身 | 2人以上 |
|---|---|---|
| 300万円未満 | 34.7% | 38.3% |
| 300~500万円 | 48.5% | 60.8% |
| 500~750万円 | 57.9% | 68.1% |
| 750~1,000万円 | 81.5% | 77.6% |
※金融資産300万円以上の割合(2025年)
年収300万円未満の一人暮らしで300万円以上を持つ人は34.7%なので、年収が低いうちに300万円を貯めた人は3人に1人です。
年収300万~500万円では半分近くになり、年収500万円を超えると300万円以上が多数派になります。
年収が高い人ほど貯金も多いので、年収500万円以上で300万円なら、平均より少し下と考えてください。
平均ではなく中央値で比べる理由
一人暮らしの世帯の平均は919万円ですが、これは一部のお金持ちが数字を引き上げているためです。
中央値は130万円なので、ふつうの人と比べるなら中央値を見てください。
また、調査の「金融資産」には、預貯金のほかに株や投資信託、貯蓄型の保険も入っています。
家や車、仕事で使うための預金は入っていないので、手元の貯金と投資の合計で比べるのが近い見方です。
口座開設は無料
貯金300万円を超えたらやること3つ|優先順位
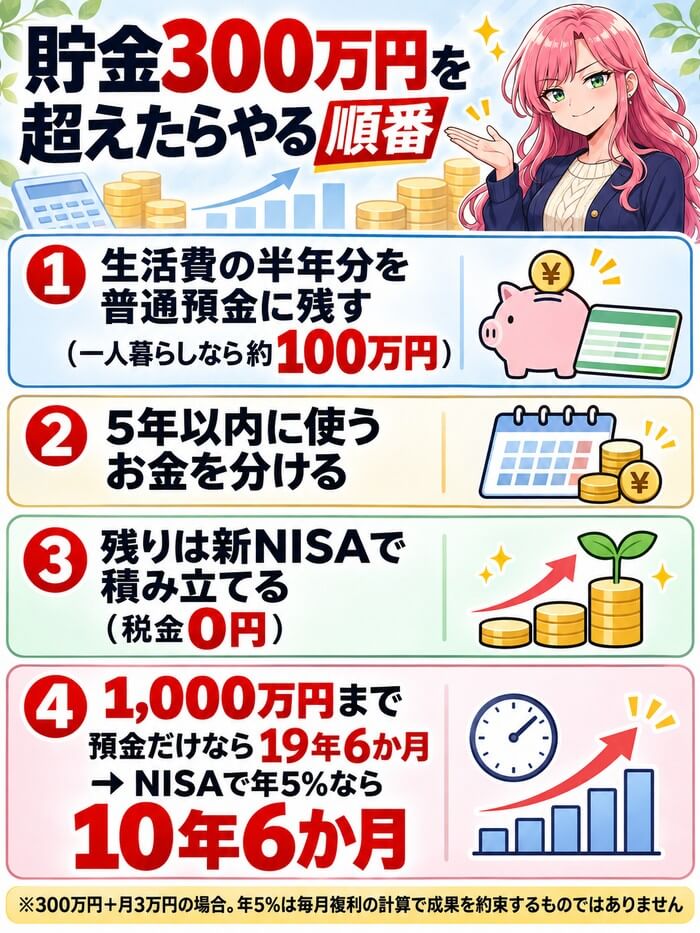
300万円が貯まったら、全部を同じ口座に置いたままにせず、使う時期ごとに置き場所を分けます。
順番は生活費の半年分を残す、5年以内に使うお金を分ける、残りを新NISAで積み立てるの3つです。
この順番を守れば、相場が下がったときにも投資を売らずに済み、預金より大きく増やせる可能性が高くなります。
①生活費の半年分を普通預金に残す(生活防衛資金)
| 毎月の生活費 | 残す半年分 | NISAに回せる額 |
|---|---|---|
| 15万円 | 90万円 | 210万円 |
| 20万円 | 120万円 | 180万円 |
| 25万円 | 150万円 | 150万円 |
| 30万円 | 180万円 | 120万円 |
※300万円から半年分を残した場合
生活防衛資金は、病気や失業で収入が止まったときに暮らしを守るためのお金です。
目安は生活費の3か月から6か月分で、会社員なら3か月分、自営業なら6か月分以上あると安心です。
総務省の家計調査2025年では、一人暮らしの毎月の支出は173,042円なので、半年分は約104万円です。
300万円のうち100万~120万円を普通預金に残せば、残りの180万~200万円を増やすほうに回せます。
毎月の生活費に使う口座とは分けて、ふだんは手を付けない口座に置いてください。
働き方で変わる生活防衛資金の目安
| 働き方 | 目安 | 理由 |
|---|---|---|
| 会社員の独身 | 3か月分 | 失業給付や傷病手当金がある |
| 共働きの夫婦 | 3か月分 | 片方の収入が残る |
| 片働きの家族 | 6か月分 | 収入が1つだけ |
| 自営業・フリーランス | 6か月~1年分 | 失業給付も傷病手当金もない |
会社員は、病気で休んでも健康保険から給料の約3分の2が最長1年6か月もらえる傷病手当金があります。
自営業やフリーランスの人はこの傷病手当金も失業給付もないので、生活費の6か月から1年分を残してください。
子どもがいる家族や、家賃の高い所に住んでいる人は、半年分より多めに残すと安心です。
反対に、実家暮らしで生活費が少ない人は、残す額が少なくて済むぶん、早くから新NISAに回せます。
生活防衛資金は金利の高い普通預金に置く
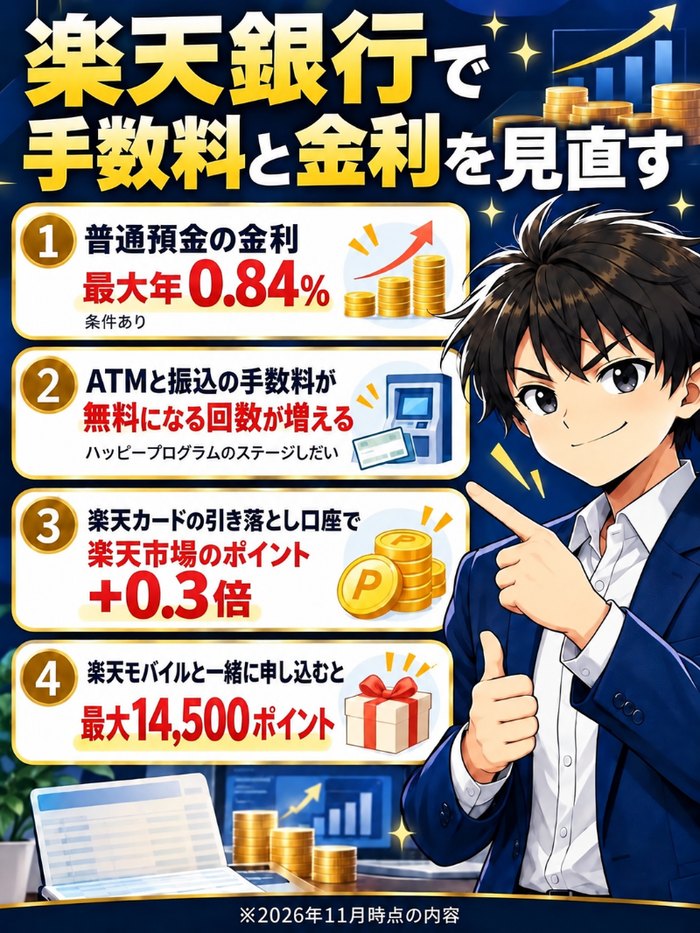
生活防衛資金はすぐに引き出せることが一番なので、定期預金や投資ではなく普通預金に置きます。
楽天銀行は、楽天モバイルのRakuten最強プランを使っている人なら、300万円までの普通預金の金利が最大年0.76%になります。
Rakuten最強U-NEXTを使っている人は最大年0.84%で、メガバンクの年0.50%より高い金利です。
楽天モバイルと楽天銀行の両方でエントリーなどの条件があるので、申し込む前に特典の流れを確かめてください。
| 預け先 | 金利 | 1年の利息 |
|---|---|---|
| メガバンク | 年0.50% | 11,940円 |
| 楽天銀行 最強プラン | 年0.76% | 18,150円 |
| 楽天銀行 最強U-NEXT | 年0.84% | 20,070円 |
※300万円・税引後・楽天モバイル契約者
300万円を1年置くと、メガバンクより約6,000円から8,000円多く利息がもらえます。
楽天銀行のボーナス金利は残高300万円までが一番高いので、300万円を超えた人の生活防衛資金の置き場所に合っています。
金利は最大0.84%

②5年以内に使うお金を分ける
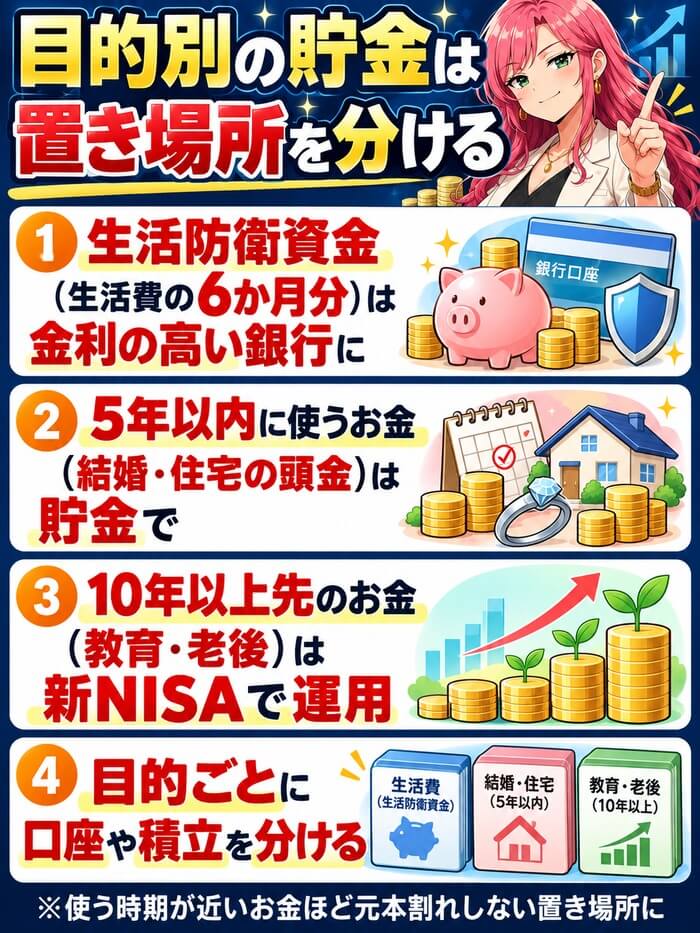
結婚式や引っ越し、車の買い替えなど、5年以内に使う予定のお金は投資に回さずに預金で持ちます。
株や投資信託は数年で2割から3割下がることがあるので、使う時期が近いお金は値下がりしない場所に置くのが決まりです。
お金は「使う」「守る」「増やす」の3つに分けると、どこに置けばいいかが決まります。
| 分け方 | 例 | 置き場所 |
|---|---|---|
| 使う | 結婚・引っ越し・車 | 普通預金 |
| 守る | 生活防衛資金・数年先の学費 | 普通預金・個人向け国債 |
| 増やす | 10年以上先の老後 | 新NISA |
守るお金は、元本割れせず1年たてば引き出せる個人向け国債(変動10年)に置く方法もあります。
増やすお金は、10年以上使わない老後のお金や子どもの大学の費用などで、ここを新NISAに回します。
③残りを新NISAで積み立てる
| 枠 | 1年の上限 | 使い方 |
|---|---|---|
| つみたて 投資枠 | 120万円 | 毎月の積立 |
| 成長 投資枠 | 240万円 | まとまったお金 |
| 合計 | 360万円 | 生涯で 1,800万円まで |
新NISAは、投資で増えた分にかかる20.315%の税金が0円になる国の制度です。
1年に入れられるのは合わせて360万円までなので、300万円なら1年で全部を入れることもできます。
一度に入れるのが怖い人は、半分を一度に、残りを1年かけて毎月入れるなど、2つに分けると気持ちが楽になります。
買うのは、全世界の株やアメリカの株にまとめて投資できる手数料の安い投資信託が基本です。
新NISAで買う投資信託の選び方
新NISAで買える投資信託はたくさんありますが、初めての人は全世界株かアメリカ株のインデックス型から選べば十分です。
インデックス型は、世界やアメリカの株価の平均と同じ動きをめざす投資信託で、1本で数百から数千の会社にまとめて投資できます。
持っている間ずっとかかる手数料の信託報酬は、年0.1%台以下の安いものを選んでください。
信託報酬が年1%違うと、300万円を20年持ったときに100万円以上の差になることがあります。
テーマ型やアクティブ型と呼ばれる投資信託は手数料が高いものが多いので、最初の1本には向いていません。
新NISAの口座はSBI証券で作る
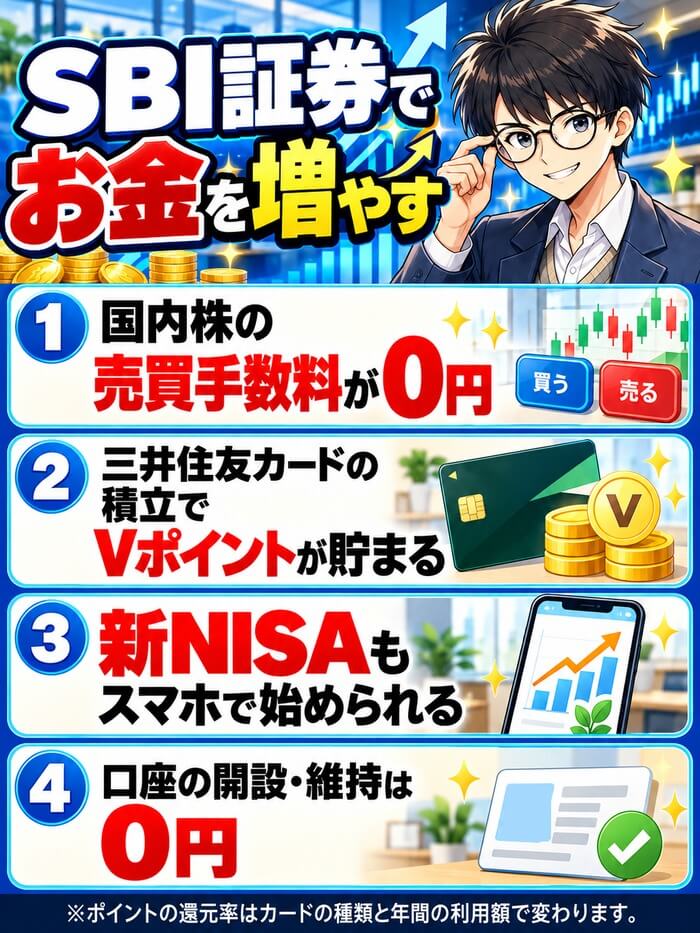
新NISAの口座は1人1つの金融機関でしか作れないので、最初に選ぶ証券会社が大事です。
SBI証券は国内株の売買手数料が0円で、投資信託は100円から積み立てられます。
三井住友カードで積み立てると、カードの種類と利用額に応じてVポイントがたまるので、同じ額を積み立ててもポイントの分だけ得をします。
口座を作るのも持っておくのも無料で、スマホのアプリから申し込めます。
100円から積立OK
300万円を新NISAに入れる3つの入れ方
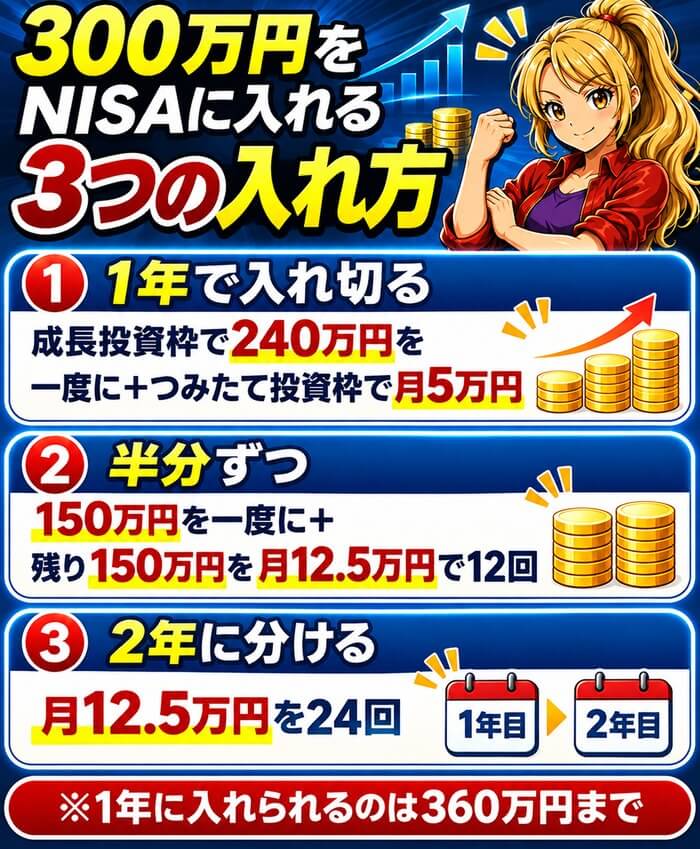
早く入れるほど増える期間が長くなるので、長く持つなら一度に入れるほうが有利です。
ただし、入れた直後に値下がりすると不安で売ってしまう人もいるので、迷ったら半分ずつにしてください。
一括と積立のどちらが得かは、NISAは一括と積立のどっちが得かを比べた記事で詳しく書いています。
iDeCoは60歳まで使わないお金だけにする
iDeCo(個人型確定拠出年金)は、積み立てたお金が全部所得から引かれるので、所得税と住民税が安くなる制度です。
そのかわり、原則として60歳になるまで引き出せません。
300万円を超えたばかりの人は、まず新NISAを使い、それでも余裕があればiDeCoを足す順番が安全です。
貯蓄型の保険は途中で解約すると元本割れに注意
終身保険や学資保険などの貯蓄型の保険は、保障と貯金を一度にできるのが良いところです。
ただし、保険料の中に保険会社の手数料が入っているので、途中で解約すると払った額より少なく戻ることがあります。
増やすことが目的なら、保障は掛け捨ての保険で安く持ち、増やす分は新NISAで積み立てるほうが、お金を自由に動かせます。
今入っている保険を続けるか迷うときは、後で紹介する無料の相談で見てもらうのが早いです。
預金と新NISAで10年後・20年後はいくら違う?
| 置き場所 | 10年後 | 20年後 |
|---|---|---|
| 普通預金 (年0.50%) | 312万円 | 325万円 |
| 楽天銀行 (年0.76%) | 319万円 | 338万円 |
| 新NISA (年3%) | 405万円 | 546万円 |
| 新NISA (年5%) | 494万円 | 814万円 |
※一度に入れた場合・預金は税引後
300万円を普通預金に20年置いても、増えるのは25万円ほどです。
新NISAで年5%で増やせれば、20年後には814万円になり、預金との差は約489万円になります。
年3%の控えめな増え方でも、20年後には546万円で、預金より200万円以上多くなります。
物の値段が毎年2%上がると、20年後の300万円の価値は今の約200万円分まで下がるので、預金だけで持つのは損になりやすいです。
新NISAで払わずに済む税金はいくら?
| 毎月の積立 | 期間 | 0円になる税金 |
|---|---|---|
| 3万円 | 10年 | 61万円 |
| 3万円 | 20年 | 209万円 |
| 5万円 | 10年 | 75万円 |
| 5万円 | 20年 | 278万円 |
※300万円を入れてから年5%で増えた場合
300万円を入れてから毎月3万円を年5%で積み立てると、10年で約300万円、20年で約1,027万円増えます。
ふつうの口座ならこの20.315%が税金で引かれますが、新NISAなら20年で約209万円の税金が0円です。
毎月5万円なら20年で約278万円になるので、積み立てる額が大きいほど新NISAを使う意味が大きくなります。
NISAで税金0円
貯金300万円を1,000万円にする4ステップ
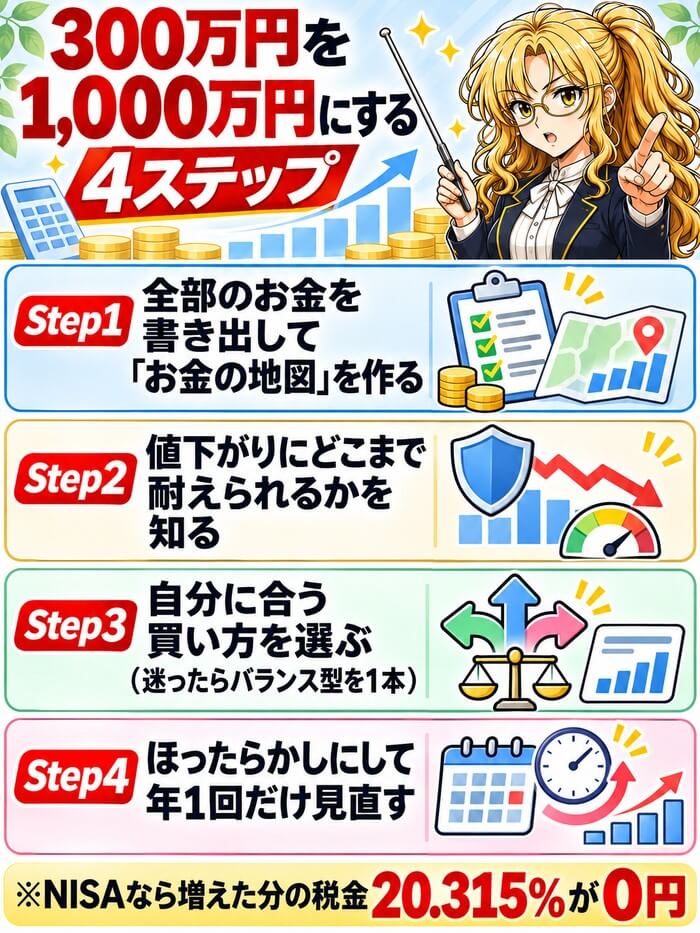
300万円を1,000万円にするには、あと700万円を増やす必要があります。
預金だけで毎月3万円ずつ貯めると19年6か月かかりますが、年5%で増やせれば10年6か月で届きます。
次の表は、300万円から始めて毎月の積立額ごとに、1,000万円に届くまでの期間を計算したものです。
| 毎月の積立 | 預金だけ | 年5%で運用 |
|---|---|---|
| 1万円 | 58年4か月 | 16年8か月 |
| 3万円 | 19年6か月 | 10年6か月 |
| 5万円 | 11年8か月 | 7年9か月 |
| 7万円 | 8年4か月 | 6年1か月 |
| 10万円 | 5年10か月 | 4年8か月 |
※300万円から始め毎月複利で計算
毎月5万円を積み立てられれば、7年9か月で1,000万円に届きます。
月1万円だと16年以上かかるので、積立額を増やすことが一番の近道です。
Step1 全部のお金を書き出して「お金の地図」を作る
最初に、普通預金、定期預金、証券口座、保険、会社の積立など、持っているお金を全部書き出します。
それぞれを「毎月の生活費」「生活防衛資金」「5年以内に使う」「10年以上使わない」の4つに分けると、投資に回せる額がはっきりします。
家計簿アプリで銀行と証券口座をつなぐと、残高が1つの画面にまとまるので書き出す手間がかかりません。
この一覧が、これからの置き場所を決めるお金の地図になります。
Step2 値下がりにどこまで耐えられるかを知る
投資を始める前に、値下がりしたときにどこまで我慢できるかを決めておきます。
たとえば180万円を投資して3割下がると、一時的に54万円減ることになります。
世界の株は2008年の金融危機のときに半分ほどまで下がったので、そのくらいの下げは何年かに一度来ると考えてください。
若くて収入が安定している人ほど下がっても待てるので、株の割合を多くしても大丈夫です。
反対に、5年以内に家を買う予定がある人や、収入が不安定な人は、株の割合を少なくして値動きを小さくします。
自分で決められないときは、「300万円のうちいくら減ったら眠れなくなるか」を金額で考えると、投資に回す額の上限が分かります。
下がったときに眠れなくなりそうな人は、次の表の保守型から始めてください。
Step3 自分に合う買い方を選ぶ
| 型 | 買うもの | 向いている人 |
|---|---|---|
| 積極型 | 全世界株・米国株 | 長く待てる20代・30代 |
| バランス型 | 株と債券を自動で配分 | 迷っている人 |
| 保守型 | 債券を多めに入れる | 値下がりが怖い人 |
迷ったら、株と債券の割合を自動でそろえてくれるバランス型を1本だけ選べば十分です。
20代や30代で10年以上待てるなら、手数料の安い全世界株の投資信託を中心にすると増える力が強くなります。
何本も買うと中身が重なってしまうので、1本か2本にしぼってください。
Step4 ほったらかしにして年1回だけ見直す
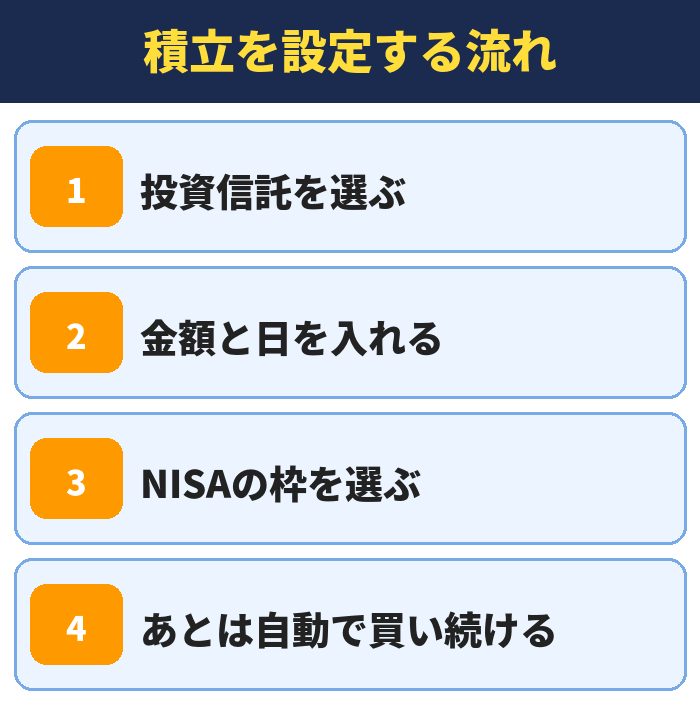
積立を設定したら、あとは毎月自動で買い続けるので、値動きを毎日見る必要はありません。
値下がりしても売らずに買い続けると、安いときに多く買えるので、長く続けるほど平均の買値が下がります。
年に1回だけ、株と預金の割合が決めたとおりかを確かめ、ずれていたら積立額や預金の額で直します。
結婚や出産で生活費が変わったときも、生活防衛資金が足りているかを見直してください。
500万円を超えたときの分け方は、貯金500万円を超えたらどうするかの記事で続きを書いています。
NISA口座は無料
貯金300万円があると助かる場面と、ないと困る場面
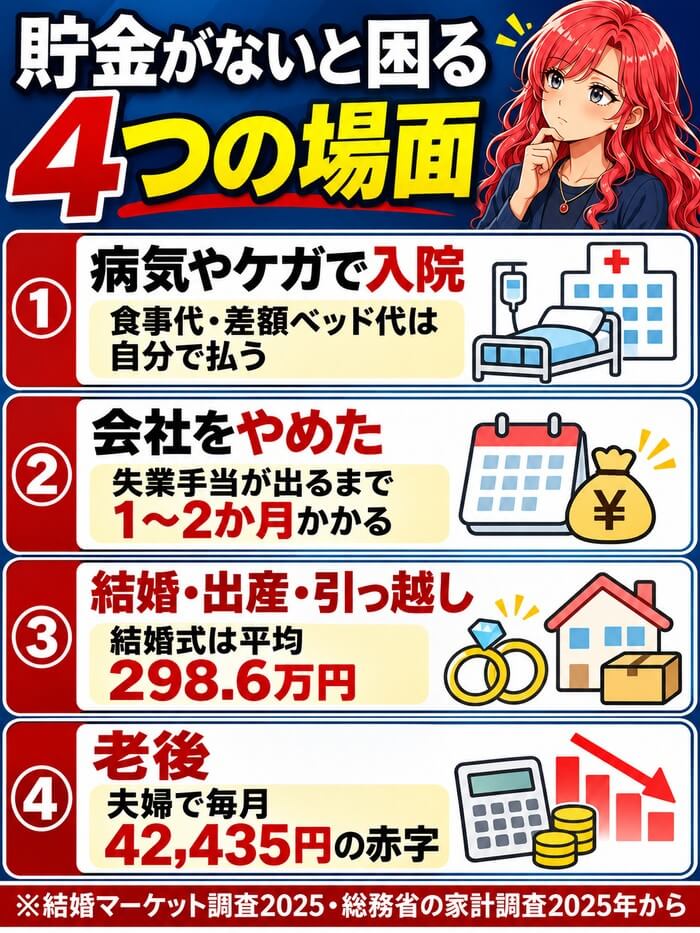
貯金300万円があると、急な出費で借金をせずに済み、仕事や住む場所を選び直す余裕もできます。
反対に貯金がないと、病気や退職のときにカードローンやリボ払いに頼ることになり、利息でさらにお金が減ります。
どんな場面でいくらかかるかを知っておくと、300万円のうちいくらを残せばいいかが決まります。
病気やケガで入院したとき
健康保険には、1か月の医療費が上限を超えると払い戻される高額療養費制度があります。
年収約370万~770万円の人なら、医療費が100万円かかっても自己負担は約8万7,000円で済みます。
ただし、食事代や差額ベッド代は対象外で、払い戻しまでに数か月かかるので、その間のお金は自分で用意します。
がんなどで長く治療が続くと、毎月の自己負担が何か月も重なるので、医療保険に入っていない人ほど手元のお金が頼りになります。
会社をやめたとき
会社を辞めると雇用保険の失業給付がもらえますが、自分から辞めた場合は7日の待期と原則1か月の給付制限があります。
給付が始まっても、もらえる額は前の給料の5割から8割ほどです。
次の仕事が決まるまでの数か月を乗り切れるように、生活費の3か月から6か月分を手元に残しておきます。
この生活費は、辞める前から金利の高い普通預金に置いておくと、待っている間も利息で少しずつ増えます。
300万円まで高金利
結婚・出産・家を買うとき
| できごと | かかるお金の目安 |
|---|---|
| 結婚式(挙式と披露宴) | 298.6万円 |
| 家を買うときの手持ち金 | 551.2万円 |
| 学費(幼稚園~高校・公立) | 614万円 |
| 学費(幼稚園~高校・私立) | 1,969万円 |
※出典は結婚マーケット調査2025など
結婚式は挙式と披露宴の両方をすると平均298.6万円かかり、招待する人数が多いほど高くなります。
出産は健康保険から出産育児一時金の50万円が出ますが、妊婦健診や入院の個室代などで自己負担が出ることがあります。
家を買うときは頭金と諸費用で平均551.2万円の手持ち金を使っているので、300万円は頭金の半分ほどです。
頭金が少ないと借りる額が増え、35年の返済で払う利息も大きくなるので、家を考えている人は300万円を投資に回しすぎないようにしてください。
親の介護が始まったとき
生命保険文化センターの2024年度の調査では、介護の費用は一時的なものが平均47.2万円、毎月の費用が平均9.0万円でした。
介護の期間は平均4年7か月なので、毎月の費用だけで合計約500万円になります。
親の年金と貯金で足りないときに備えて、介護が始まる前に親とお金の話をしておくと安心です。
老後のお金
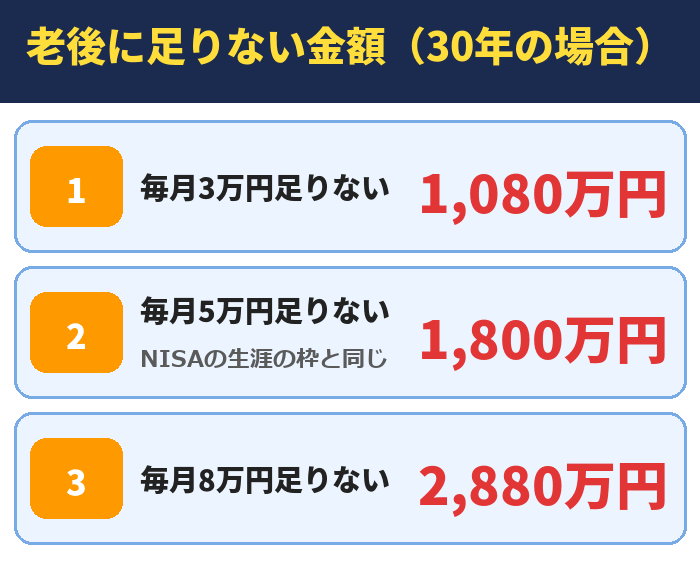
総務省の家計調査2025年では、夫婦の高齢者の無職世帯は毎月42,435円の赤字です。
65歳から30年続くと約1,528万円が足りない計算になり、一人暮らしの高齢者も毎月29,980円が足りません。
老後のお金は使う時期が20年以上先なので、預金ではなく新NISAで増やすのに一番向いているお金です。
老後の2,000万円を65歳までに用意するには
| 今の年齢 | 預金だけ | 年5%で運用 |
|---|---|---|
| 25歳 | 月3.5万円 | 0円 |
| 30歳 | 月4万円 | 月2,500円 |
| 35歳 | 月4.7万円 | 月8,000円 |
| 40歳 | 月5.7万円 | 月1.6万円 |
| 45歳 | 月7.1万円 | 月2.9万円 |
| 50歳 | 月9.4万円 | 月5.1万円 |
※300万円から65歳で2,000万円にする額
今300万円ある人が65歳までに2,000万円を用意するには、30歳なら預金だけで毎月4万円、年5%で増やせれば毎月2,500円で届く計算です。
25歳なら300万円を年5%で40年増やすだけで2,000万円を超えるので、早く始めるほど毎月の負担が軽くなります。
50歳からでも年5%なら毎月5.1万円で、預金だけより4万円以上少なくて済みます。
どの備えにいくら残すかは、保険の相談サイトのガーデンでお金のプロに無料で見てもらえます。
FPに無料で相談
貯金300万円を超えた人がやりがちな失敗5つ
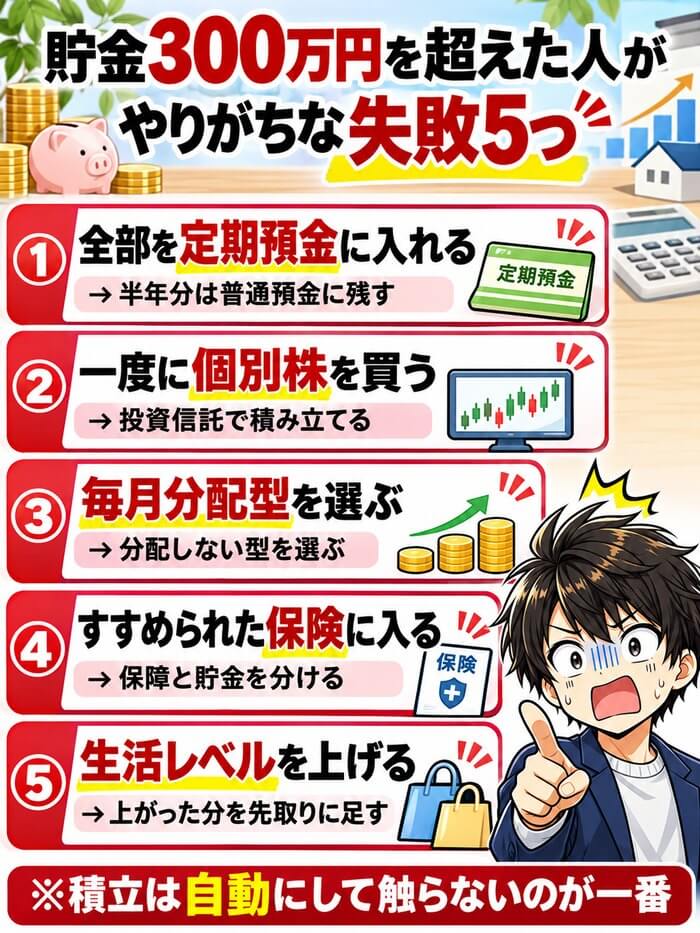
全部を定期預金に入れてしまう
定期預金は普通預金より金利が少し高いものの、途中で解約すると金利が大きく下がることがあります。
生活防衛資金まで定期預金に入れると、急な出費のときに引き出しにくくなるので、半年分は普通預金に残してください。
一度に個別株を買ってしまう
貯金が増えると、ニュースで見た会社の株を一度に買いたくなりますが、1社だけだとその会社が不調になると大きく下がります。
初めての人は、何千社にまとめて投資できる投資信託を毎月積み立てるほうが値下がりの影響を小さくできます。
毎月分配型の投資信託を選んでしまう
毎月お金が振り込まれる分配型は安心に見えますが、出したお金の分だけ投資信託の中身が減るので、複利で増える力が弱くなります。
新NISAのつみたて投資枠では毎月分配型は買えないので、分配金を出さずに中で増やす型を選んでください。
すすめられるままに保険に入ってしまう
銀行の窓口などで貯金があることを知られると、外貨建ての保険などをすすめられることがあります。
こうした保険は手数料が高いものが多く、10年以上解約できないと考えて入る必要があるので、保障と貯金は分けて考えるのが基本です。
貯金が増えて生活レベルを上げてしまう
300万円を超えた安心から、外食や買い物が増えると、毎月の貯金額が少しずつ減っていきます。
給料が上がったときほど、上がった分を先取りの額に足すと、生活レベルを上げずに貯金を増やせます。
続けるコツは、増やした分を新NISAの積立額に自動で回すことです。
積立は自動でOK
300万円を貯めるには?毎月の額と年代別の貯め方
| 貯める期間 | 預金だけ | 年5%で積立 |
|---|---|---|
| 3年 | 月8.4万円 | 月7.8万円 |
| 5年 | 月5万円 | 月4.5万円 |
| 7年 | 月3.6万円 | 月3万円 |
| 10年 | 月2.5万円 | 月2万円 |
※0円から始めてボーナスを使わない場合
まだ300万円に届いていない人や、もう一度300万円を貯めたい人は、期限から毎月の額を決めます。
5年で貯めるなら毎月5万円、10年なら毎月2万5,000円が必要です。
新NISAで年5%で増やしながら貯めれば、毎月の額を1割から2割少なくできます。
ただし、5年以内に使う予定のお金なら、値下がりしても困らないように預金で貯めてください。
20代・30代・40代の貯め方
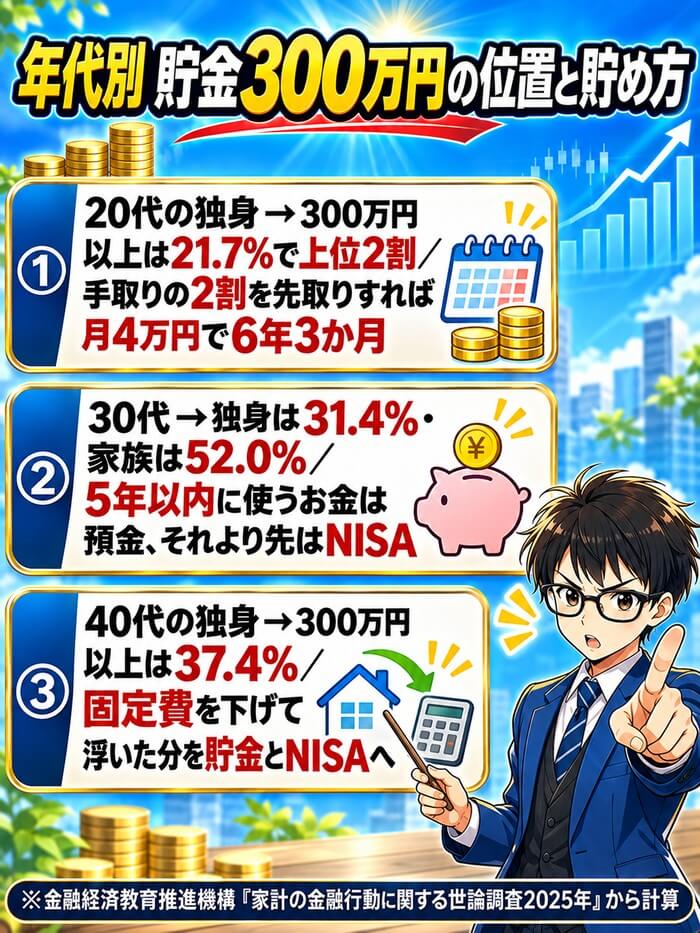
20代は収入が少ない一方で家賃以外の固定費も小さいので、手取りの2割を先取りする習慣を作る時期です。
手取り20万円なら毎月4万円で、6年3か月で300万円に届きます。
30代は結婚や出産、家の購入が重なるので、5年以内に使うお金は預金、それより先のお金は新NISAに分けて貯めます。
40代は教育費や住宅ローンが大きくなるので、スマホや保険などの固定費を下げて浮いたお金を回すのが近道です。
20代で実家暮らしなら家賃がかからないぶん、手取りの3割から4割を貯めることもでき、3年ほどで300万円に届く人もいます。
30代の共働きなら、片方の給料をまるごと貯めるつもりで暮らすと、子どもが生まれて収入が減ったときにも生活レベルを落とさずに済みます。
40代で300万円がまだない人は、まず生活防衛資金を作り、教育費の山が来る前に毎月の積立を決めてください。
先取り貯金で自動的に貯める
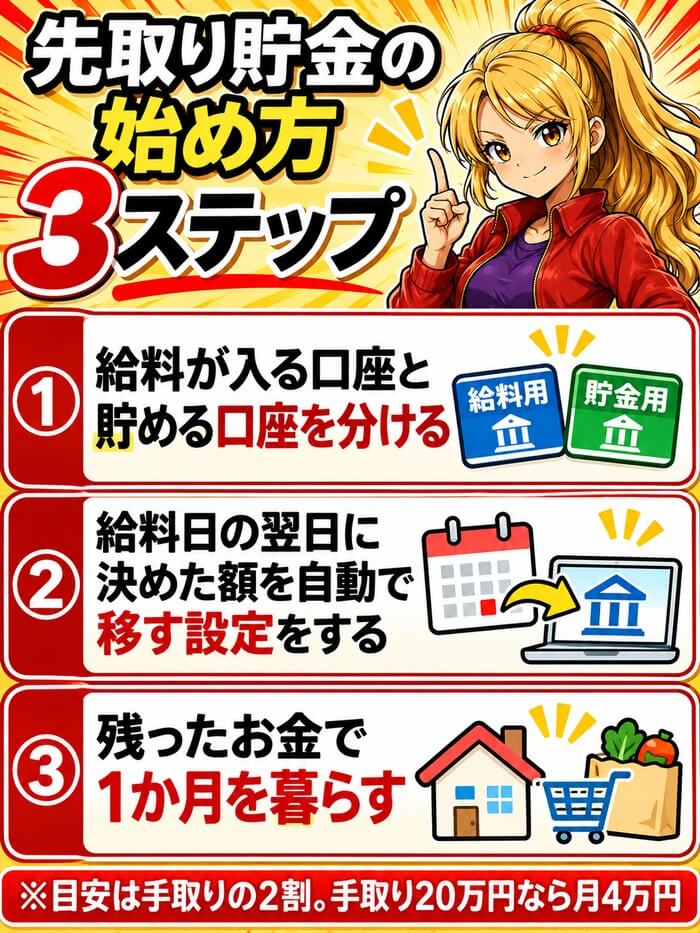
余ったら貯金しようと思っていると、お金は残りません。
給料が入った翌日に決めた額を貯める口座へ自動で移す設定をすれば、意思の力に頼らずに貯まります。
住信SBIネット銀行の定額自動振替なら、手数料0円で毎月決まった日に別の銀行の口座からお金を移せます。
給料の振り分け方は、手取り別の割合を出した給料の振り分け方で詳しく書いています。
固定費を下げて貯金に回す
毎月の支出を減らすなら、一度見直せばずっと効くスマホ代や保険などの固定費から手を付けます。
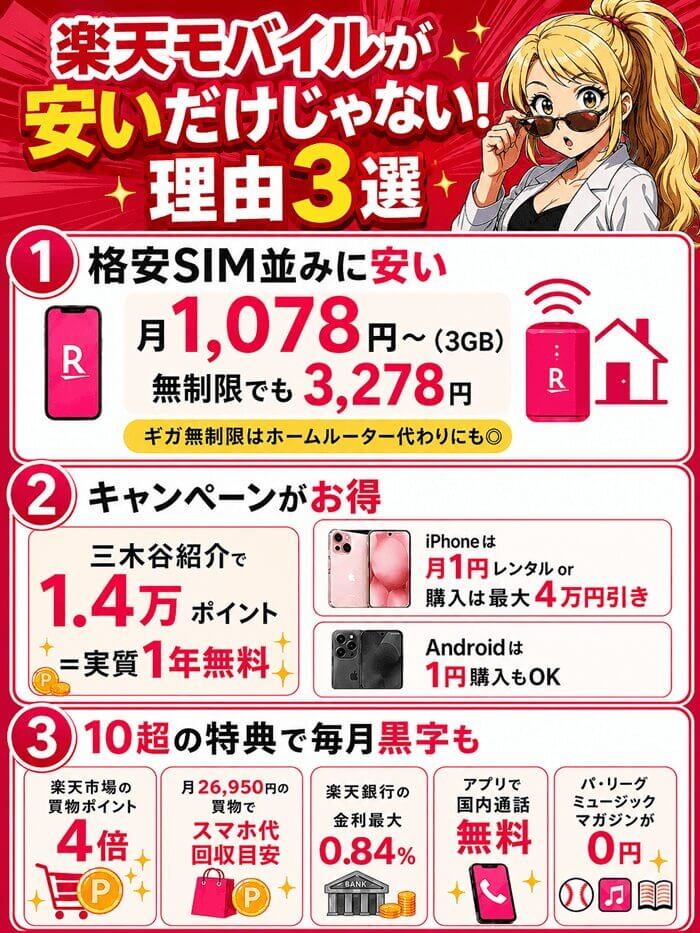
大手のスマホから楽天モバイルに乗り換えると、データを3GBまでしか使わない月は1,078円、使い放題でも3,278円です。
大手のキャリアで毎月7,000円ほど払っている人なら、使い放題のままでも月3,700円ほど、年4万円以上が浮きます。
月に5,000円下がれば年6万円になり、そのまま新NISAに回せば300万円への近道になります。
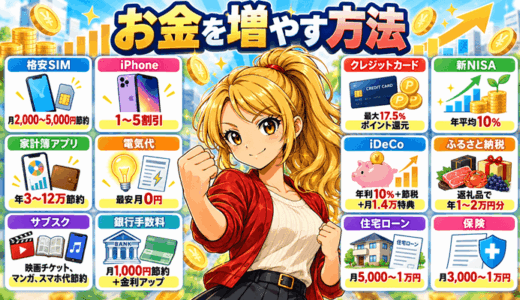
ほかの固定費の下げ方は、毎月5万円を貯める固定費の見直し方にまとめています。
乗り換えで1.4万pt
家計の収支を書き出して使いすぎを見つける
先取りと固定費の見直しをしたら、毎月の残りのお金で暮らせているかを家計簿で確かめます。
家計簿アプリで銀行やクレジットカードをつなげば、自動で費目ごとに分けてくれるので、つける手間がかかりません。
食費や交際費などの変わる支出は、1か月の予算を決めて週ごとに確かめると使いすぎに早く気づけます。
お金を貯めやすい3つの時期
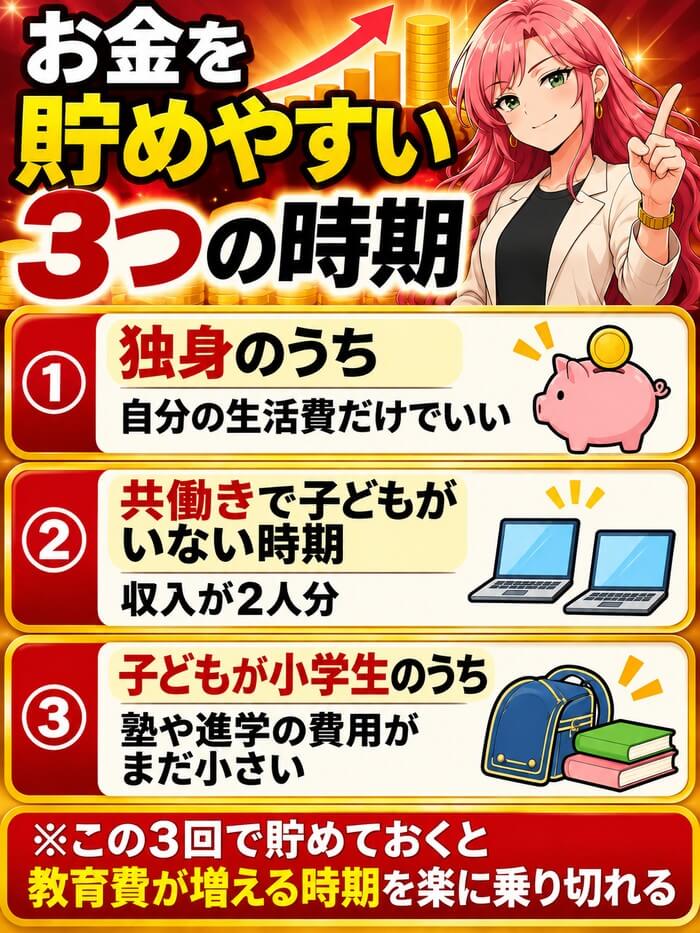
一生のうちでお金を貯めやすいのは、独身のうち、共働きで子どもがいない時期、子どもが小学生のうちの3つです。
この3つの時期に多めに貯めておくと、教育費が増える中学生から大学生の時期を楽に乗り切れます。
今がどの時期かを考えて、貯めやすい時期は先取りの額を増やすようにしてください。
目的と期限を決めてライフプラン表を作る
300万円という金額だけを目標にすると、途中で何のために貯めているのか分からなくなります。
「3年後の結婚式に150万円」「10年後の家の頭金に300万円」のように、目的と期限と金額を決めます。
これを年ごとに並べたものがライフプラン表で、いつ、いくら必要かが一目で分かるようになります。
自分で作るのが難しいときは、次に紹介する無料の相談でFPに作ってもらえます。
迷ったら保険と家計をFPに無料で相談する
| 相談できること | 内容 |
|---|---|
| 家計とライフプラン | いつ・いくら必要かを表にする |
| 保険の見直し | 保障が重なっていないかを見る |
| 貯蓄型保険とNISA | どちらで貯めるかを比べる |
保険の無料相談サイトのガーデンでは、お金のプロのFP(ファイナンシャルプランナー)が今の保険と家計を見て、見直し方を無料で提案してくれます。
300万円を超えて「次に何をすればいいか分からない」という人や、貯蓄型の保険に入っていて続けるか迷っている人に向いています。
相談はFPと会って1時間から2時間ほどで、相談を最後まで受けた人は一等米3キロがもらえます。
学生の人や、今治療中の病気がある人は申し込めないなどの条件があるので、申し込む前に公式サイトで確かめてください。
家計の見直しが無料
貯金300万円に関するよくある質問
- 貯金300万円で何年暮らせますか?
- 毎月の生活費が15万円なら1年8か月、20万円なら1年3か月、30万円なら10か月です。家賃などの支出がそのまま続く前提の計算なので、仕事を辞める前に毎月の支出を書き出しておくと正確に分かります。
- 貯金が1,000万円を超えると、銀行が破綻したときはどうなりますか?
- 預金保険制度で守られるのは、1つの銀行につき元本1,000万円までとその利息です。1,000万円を超えた分は戻らないことがあるので、銀行を分けるか、新NISAで投資信託として持つ方法があります。
- 貯金300万円を超えたら税務署にばれますか?
- 預金が300万円を超えただけで、銀行から税務署に知らせが行くことはありません。ただし、親などから1年に110万円を超えるお金をもらったときは贈与税の申告が必要です。
- 貯金300万円に税金はかかりますか?
- 預金の残高に税金はかかりません。かかるのは利息で、20.315%が引かれた額が振り込まれます。新NISAで増えた分には税金がかかりません。
- 20代後半で貯金300万円は少ないですか?
- 少なくありません。一人暮らしの20代で300万円以上を持っている人は21.7%で、中央値は37万円です(金融経済教育推進機構「家計の金融行動に関する世論調査2025年」)。
- 25歳の貯金の中央値はいくらですか?
- 調査は年代ごとなので25歳だけの数字はありませんが、一人暮らしの20代の中央値は37万円、2人以上の世帯の20代は125万円です。
- 300万円を貯めるには何年かかりますか?
- 毎月3万円なら8年4か月、毎月4万円なら6年3か月、毎月5万円なら5年です。新NISAで年5%で増やしながらなら、毎月5万円で4年6か月ほどです。
- 20代から貯金は必要ですか?毎月いくら貯めればいいですか?
- 必要です。目安は手取りの2割で、手取り20万円なら毎月4万円です。早く始めるほど新NISAで増える期間も長くなります。
- 300万円を一度に新NISAに入れてもいいですか?
- 1年に入れられるのは360万円までなので、一度に入れられます。長く持つなら一度に入れるほうが有利ですが、値下がりが怖い人は半分ずつ入れてください。
- 貯金300万円の次の目標はいくらにすればいいですか?
- 次は500万円、その次は1,000万円を目安にしてください。300万円に毎月5万円を足して年5%で増やせば、7年9か月で1,000万円に届きます。
まとめ|貯金300万円は「残す・分ける・増やす」の順番で
| やること | 置き場所 | 300万円の例 |
|---|---|---|
| 生活費の半年分を残す | 普通預金 | 120万円 |
| 5年以内に使うお金 | 普通預金・国債 | 使う予定の額 |
| 10年以上使わないお金 | 新NISA | 残りの全部 |
※生活費が月20万円の場合
貯金300万円は、一人暮らしの20代なら上位2割、30代の家族でもちょうど真ん中に入る金額です。
超えたら、生活費の半年分を普通預金に残し、5年以内に使うお金を分けて、残りを新NISAで積み立ててください。
300万円に毎月5万円を足して年5%で増やせば、7年9か月で1,000万円に届きます。
口座開設は無料