記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
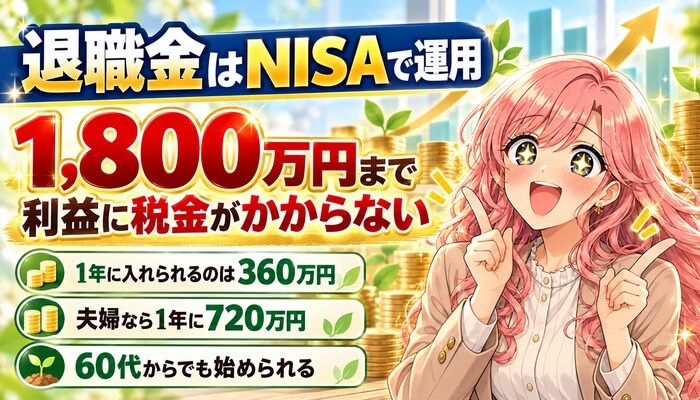
退職金は、NISAで運用できます。
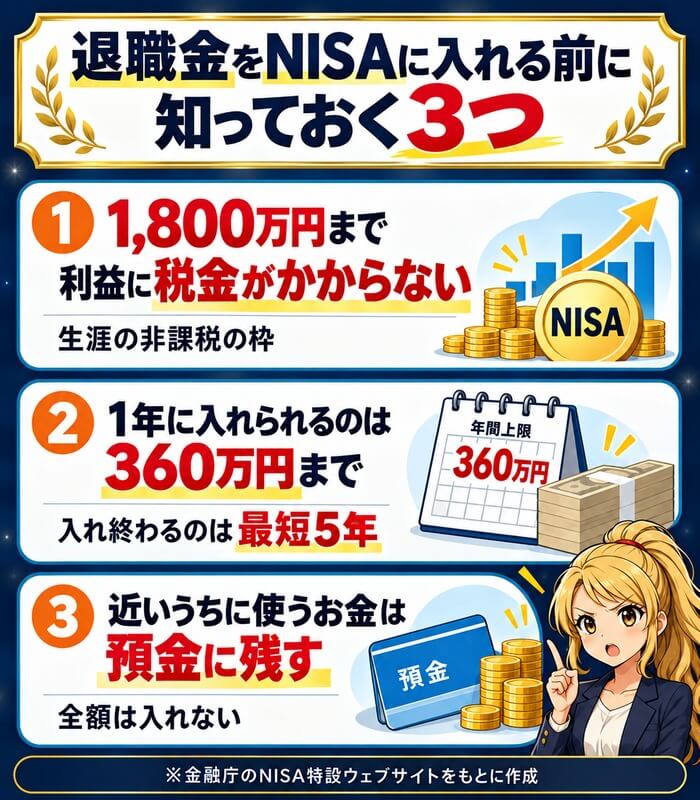
生涯で1,800万円まで、増えた分に税金がかかりません。
ただし1年に入れられるのは360万円までなので、数年に分けて入れます。
| 入れる金額 | 1人の場合 | 夫婦の場合 |
|---|---|---|
| 360万円 | 1年 | 1年 |
| 720万円 | 2年 | 1年 |
| 1,080万円 | 3年 | 2年 |
| 1,800万円 | 5年 | 3年 |
※NISAに入れ終わるまでの最短の年数。1人1年360万円までで計算。
1,800万円を入れ終わるまで、いちばん早くて5年かかります。
夫婦それぞれの口座を使えば、3年で入れられます。
全額は入れずに、近いうちに使うお金は預金に残してください。
口座開設は無料
目次 非表示
- 退職金はNISAで運用できる?1,800万円まで非課税
- 退職金は一度にNISAへ入れられない|年360万円まで
- 退職金は全額をNISAに入れない|3つに分ける
- 一括と分割はどっち?退職金のNISAへの入れ方
- 退職金の平均はいくら?定年では約1,896万円
- 退職金の相場|辞め方と制度でいくら違う?
- 預金のままとNISAで20年後はいくら違う?
- 老後にいくら足りない?不足する金額から運用額を決める
- NISAで増やしながら取り崩すと何年もつ?
- 退職金でNISAの商品を選ぶ時の考え方
- NISA以外の置き場所と比べる|預金・国債・iDeCo
- 退職金の運用でよくある失敗4つ
- 値下がりした時にいくら減るかを先に知っておく
- 安定・バランス・成長|退職金の3つの配分の例
- 住宅ローンが残っている人は完済とNISAのどっち?
- 退職金が入る前の50代にしておく準備3つ
- 退職金のNISAはSBI証券で始める|口座開設の流れ
- この記事の計算と調べ方
- 退職金とNISAでよくある質問
- まとめ|退職金は使う時期で分けてNISAへ
退職金はNISAで運用できる?1,800万円まで非課税
| 決まり | 中身 |
|---|---|
| 1年の枠 | 360万円 |
| 成長投資枠 | 年240万円 |
| つみたて投資枠 | 年120万円 |
| 生涯の枠 | 1,800万円 |
| 年齢の上限 | なし |
| 持てる期間 | 期限なし |
※金融庁のNISA特設ウェブサイトより。
NISAは、日本に住む18歳以上の人なら年齢の上限なく使えます。
買った商品の利益には、期限なしで税金がかかりません。
60代で退職金を受け取ってからでも、口座を作って始められます。
60代からでも口座を作れる
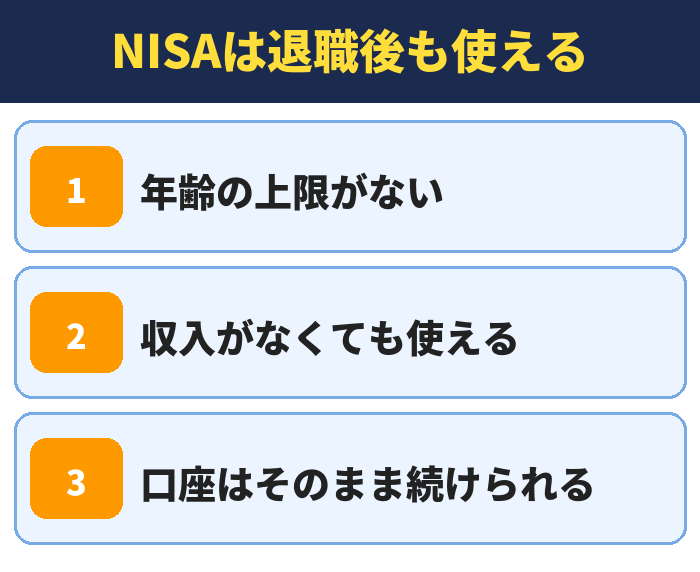
NISAには、年齢の上限がありません。
退職して収入がなくなっても、口座はそのまま使えます。
現役の時から積み立てている人は、退職後も同じ口座で続けられます。
利益に税金がかからない
ふつうの口座では、利益に20.315%の税金がかかります。
1,000万円を年3%で20年運用できたと仮定すると、利益は約806万円で税金は約164万円です。
NISAなら、この税金がかかりません。
NISAは退職金の代わりにもなる
退職金が少ない会社で働く人は、自分で積み立てる方法があります。
月3万円を25年積み立てると、年3%の仮定で約1,338万円です。
40代から始める場合は、40代からのNISAの始め方を見てください。
年齢の上限なし
退職金は一度にNISAへ入れられない|年360万円まで
| 使う枠 | 1年の上限 | 生涯の上限 |
|---|---|---|
| 成長投資枠 | 240万円 | 1,200万円 |
| つみたて投資枠 | 120万円 | 1,800万円 |
| 2つの合計 | 360万円 | 1,800万円 |
※つみたて投資枠だけで1,800万円を使うこともできます。
NISAには、1年に入れられる金額の上限があります。
2つの枠を合わせて、1年に360万円までです。
退職金が2,000万円あっても、1年目に入れられるのは360万円です。
1,800万円を入れ終わるのは最短5年
毎年360万円ずつ入れると、5年で1,800万円になります。
60歳で始めた人は、64歳の年に枠を使い切ります。
入れるのを待っている間のお金は、預金に置いておきます。
成長投資枠はまとめて買える
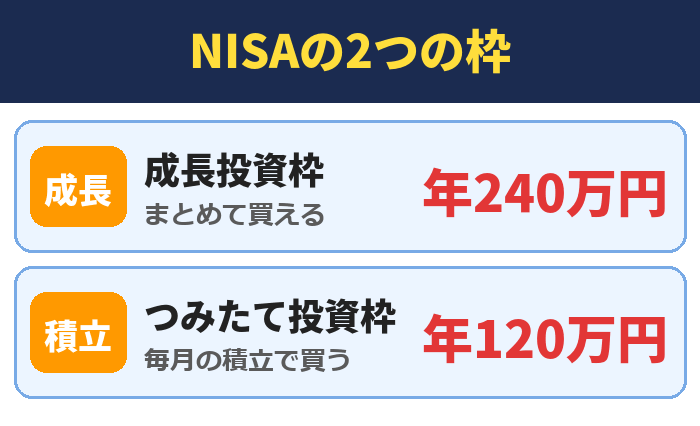
成長投資枠は、好きな時にまとめて買える枠です。
1年に240万円まで、生涯では1,200万円まで使えます。
退職金のようなまとまったお金は、この枠から入れていきます。
つみたて投資枠は毎月の積立に使う
つみたて投資枠は、積立でしか買えません。
1年に120万円、毎月にすると10万円までです。
成長投資枠と合わせて使うと、1年に360万円まで入れられます。
夫婦なら1年に720万円まで入れられる
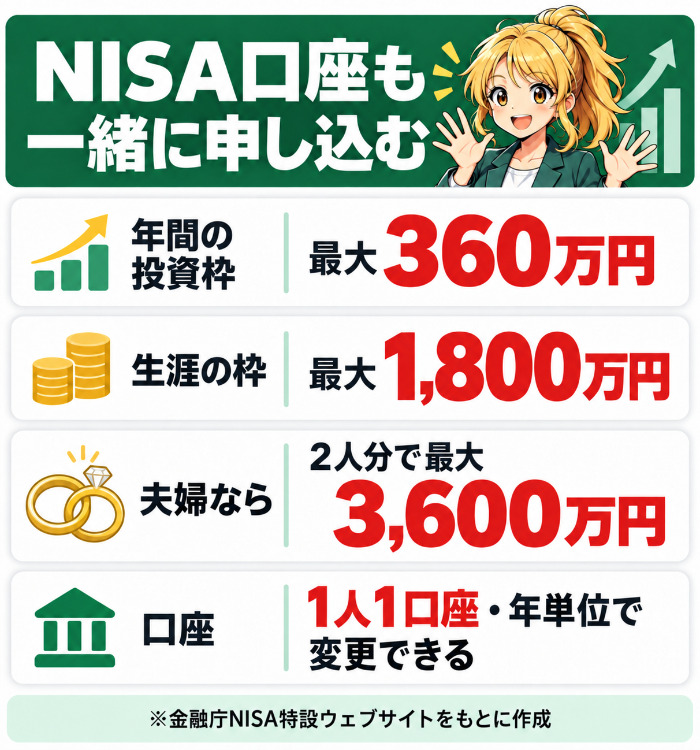
NISAの口座は、1人に1つです。
夫婦それぞれの口座を使うと、1年に720万円まで入れられます。
相手の口座にお金を移す時は、夫婦でNISAの口座を分ける時の贈与の注意点を先に確かめてください。
1年目の枠を使う
退職金は全額をNISAに入れない|3つに分ける
退職金は、老後の生活を支える大切なお金です。
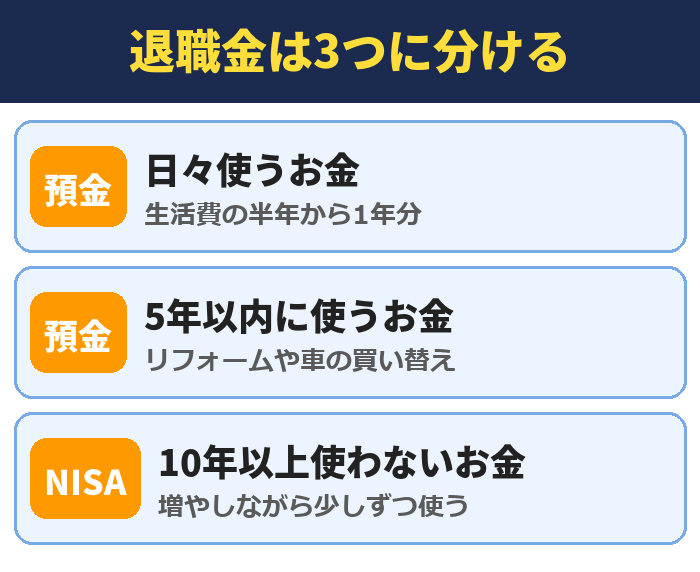
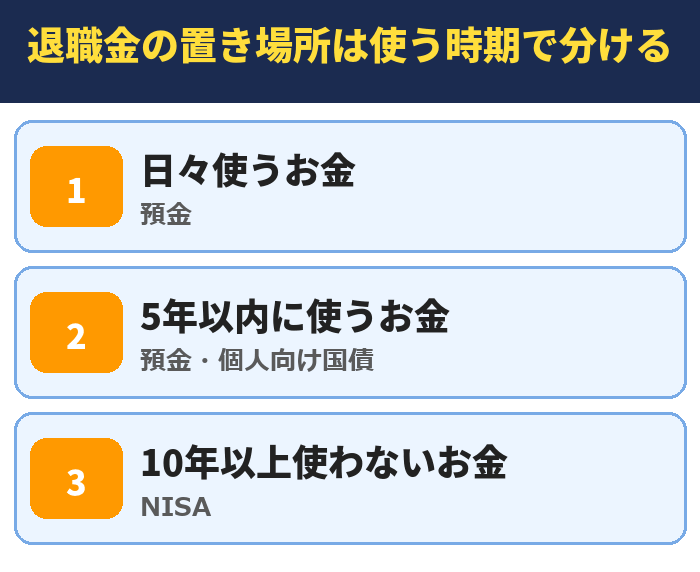
全額をNISAに入れずに、使う時期で3つに分けます。
日々使うお金は預金に置く
生活費の半年から1年分は、すぐに出せる預金に置きます。
年金が始まるまで収入が減る人は、その期間の生活費も足します。
このお金があると、値下がりした時に売らずに待てます。
5年以内に使うお金も預金に置く
家のリフォームや車の買い替えなど、5年以内に使うお金も預金です。
株式の投資信託は、数年では元本を下回ることがあります。
住宅ローンを退職金で返す人は、その分も先に取り分けます。
10年以上使わないお金をNISAに入れる
| 分け方 | 金額の例 | 置き場所 |
|---|---|---|
| 日々使う お金 | 500万円 | 預金 |
| 5年以内に 使うお金 | 300万円 | 預金 |
| 10年以上 使わないお金 | 1,200万円 | NISA |
※退職金2,000万円の場合の例。金額は家庭ごとに変わります。
残った10年以上使わないお金を、NISAで運用します。
退職金が2,000万円なら、1,200万円をNISAに回す分け方が一例です。
金額は、年金の見込みと毎月の生活費から決めてください。
使わないお金で運用
一括と分割はどっち?退職金のNISAへの入れ方
| 入れ方 | 1,800万円を 入れ終わるまで |
|---|---|
| 年の初めに 360万円ずつ | 5年 |
| 毎月 30万円ずつ | 5年 |
| 毎月 15万円ずつ | 10年 |
※毎月30万円は、つみたて投資枠10万円と成長投資枠20万円の合計。
NISAでは、退職金を一度に全部入れることはできません。
選べるのは、1年分の360万円をまとめて入れるか、毎月に分けるかです。
どちらを選んでも、1,800万円を入れ終わるのは最短で5年です。
早く入れるほど運用の期間は長くなる
長い目で見ると、早く入れるほうが運用の期間は長くなります。
年の初めにまとめて入れると、その年の1年分を丸ごと運用できます。
ただし、入れた直後に下がると気持ちの負担が大きくなります。
下がるのが不安な人は毎月に分ける
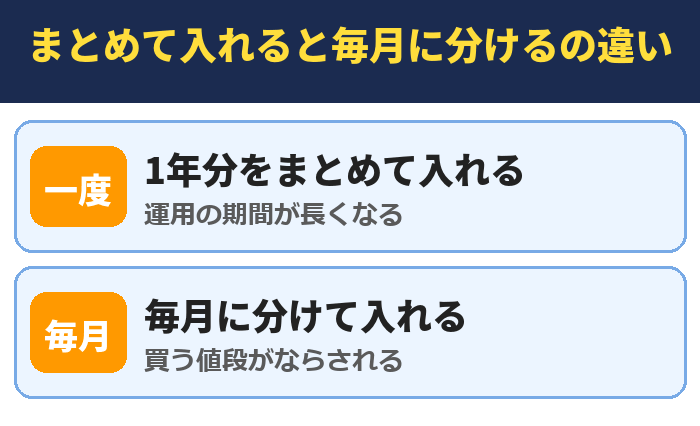
値下がりが不安な人は、毎月に分けて入れます。
高い時も安い時も買うので、買う値段がならされます。
くわしい比べ方は、NISAの一括と積立の違いで計算しています。
入れるペースは途中で変えられる
入れるペースは、いつでも変えられます。
最初の1年は毎月に分けて、慣れたらまとめて入れる方法もあります。
使わなかった枠は翌年に持ち越せないので、1年ごとの上限を確かめてください。
毎月の積立もできる
退職金の平均はいくら?定年では約1,896万円
| 学歴と職種 | 定年の退職金 |
|---|---|
| 大学・大学院卒 (管理・事務・技術) | 1,896万円 |
| 高校卒 (管理・事務・技術) | 1,682万円 |
| 高校卒 (現業) | 1,183万円 |
※厚生労働省「令和5年就労条件総合調査」より。勤続20年以上かつ45歳以上の定年退職者。
厚生労働省の調査では、大学卒の定年の退職金は平均1,896万円です。
この金額は、NISAの生涯の枠の1,800万円とほぼ同じです。
退職金の大半を、非課税の枠の中で運用できる計算になります。
退職金の税金は退職所得控除で軽くなる
| 勤続年数 | 退職所得控除 |
|---|---|
| 20年 | 800万円 |
| 30年 | 1,500万円 |
| 38年 | 2,060万円 |
| 40年 | 2,200万円 |
※国税庁 No.1420の式で計算。
退職金には、退職所得控除という大きな控除があります。
勤続38年の人は、2,060万円までの退職金に所得税がかかりません。
控除をこえた分も、半分にしてから税金を計算します。
NISAに入れても退職金の税金は変わらない
NISAは、運用で出た利益に税金がかからない制度です。
退職金そのものにかかる税金を減らす制度ではありません。
退職金の税金は受け取る時に決まり、そのあとの運用の利益をNISAが非課税にします。
退職金の相場|辞め方と制度でいくら違う?
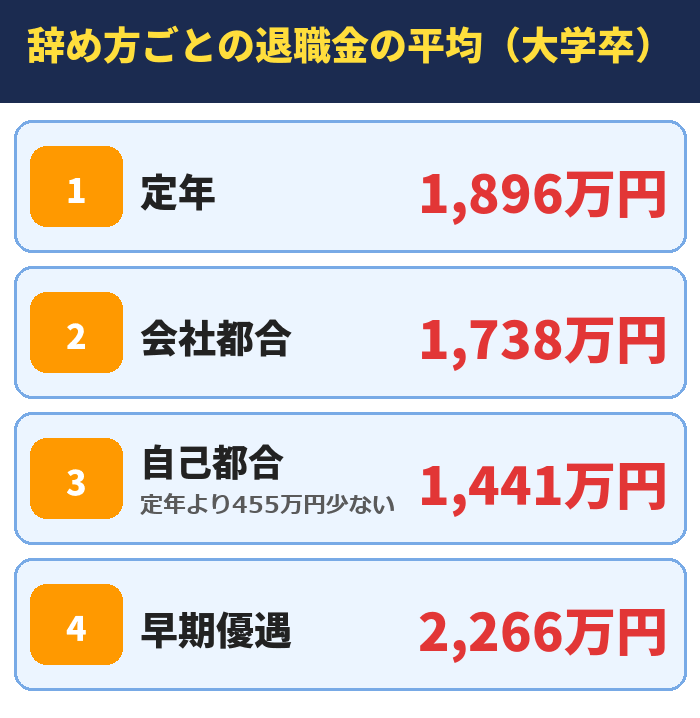
| 辞め方 | 大学卒の平均 |
|---|---|
| 定年 | 1,896万円 |
| 会社都合 | 1,738万円 |
| 自己都合 | 1,441万円 |
| 早期優遇 | 2,266万円 |
※厚生労働省の令和5年の調査。勤続20年以上・45歳以上の管理・事務・技術職。
退職金は、辞め方で金額が変わります。
自己都合は1,441万円で、定年より455万円少なくなります。
早めに辞める予定の人は、NISAに入れられる金額も少なめに見ておきます。
退職金の制度がある会社は74.9%
| 会社の人数 | 制度がある会社 |
|---|---|
| 1,000人以上 | 90.1% |
| 300人から999人 | 88.8% |
| 100人から299人 | 84.7% |
| 30人から99人 | 70.1% |
※厚生労働省「令和5年就労条件総合調査」より。
退職金の制度がある会社は、全体の74.9%です。
30人から99人の会社では70.1%で、およそ3割の会社には制度がありません。
自分の会社に制度があるかは、就業規則の退職金の規程で確かめられます。
一時金と年金の両方がある会社は2,261万円
| 会社の制度 | 定年の平均 |
|---|---|
| 一時金だけ | 1,623万円 |
| 年金だけ | 1,801万円 |
| 両方 | 2,261万円 |
※同じ調査の大学卒・定年の平均。年金は一時金に直した金額。
退職金を一時金だけで出す会社の平均は、1,623万円です。
一時金と年金の両方がある会社は2,261万円で、638万円多くなります。
NISAに入れるお金は、一時金で受け取る分から考えます。
一時金と年金は税金のかかり方が違う
| 受け取り方 | 税金とNISAとの相性 |
|---|---|
| 一時金 | 退職所得控除で軽くなる NISAにまとめて入れられる |
| 年金 | 公的年金等控除の対象 毎月の積立に回せる |
※国税庁「退職金を受け取ったとき」「公的年金等の課税関係」より。
一時金は、退職所得控除で税金が軽くなります。
年金で受け取ると、国の年金と合わせて公的年金等控除の対象です。
どちらが得かは金額と勤続年数で変わるので、会社の担当に試算を頼んでください。
退職金の確定申告は原則いらない
会社に「退職所得の受給に関する申告書」を出していれば、確定申告は原則いりません。
出していないと、退職金の20.42%が引かれて支払われます。
その場合は、確定申告をすると払いすぎた税金が戻ります。
口座は先に作れる
預金のままとNISAで20年後はいくら違う?
| 運用の期間 | 預金のまま | 年3%の仮定 |
|---|---|---|
| 10年 | 1,000万円 | 約1,344万円 |
| 15年 | 1,000万円 | 約1,558万円 |
| 20年 | 1,000万円 | 約1,806万円 |
※1,000万円の場合。預金の利息は0円として計算。
1,000万円を年3%で運用できたと仮定すると、20年後は約1,806万円です。
預金のままの場合とくらべて、約806万円の差になります。
年3%は仮定の数字で、値下がりする年もあります。
物価が上がると預金の価値は下がる
預金は金額が減りませんが、物価が上がると買えるものが減ります。
物価が毎年2%上がると、2,000万円で買えるものは20年後に約1,346万円分になります。
老後が長くなるほど、物価の影響は大きくなります。
預金の良さは元本が減らないこと
預金には、元本が減らないという大きな良さがあります。
近いうちに使うお金は、預金が向いています。
NISAと預金のどちらかにしぼらず、使う時期で分けてください。
年3%は将来を約束する数字ではない
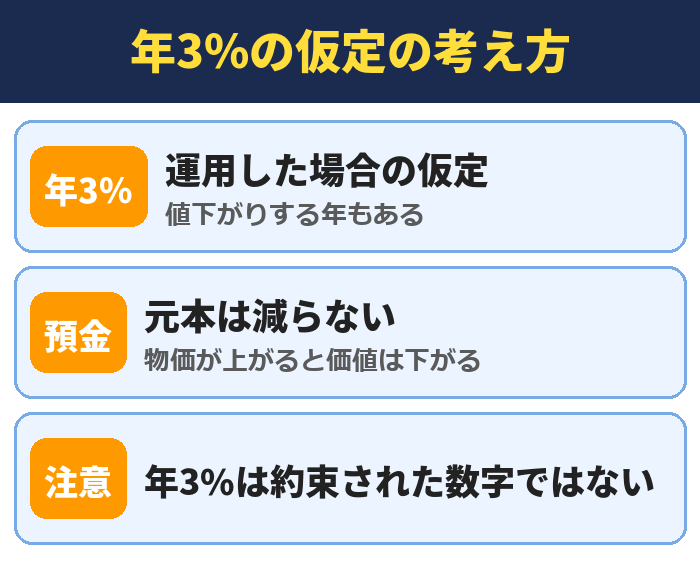
この記事の年3%は、計算のための仮定です。
株式が入った投資信託は、1年で2割から3割下がる年もあります。
増える年と減る年があることを、先に知っておいてください。
老後にいくら足りない?不足する金額から運用額を決める
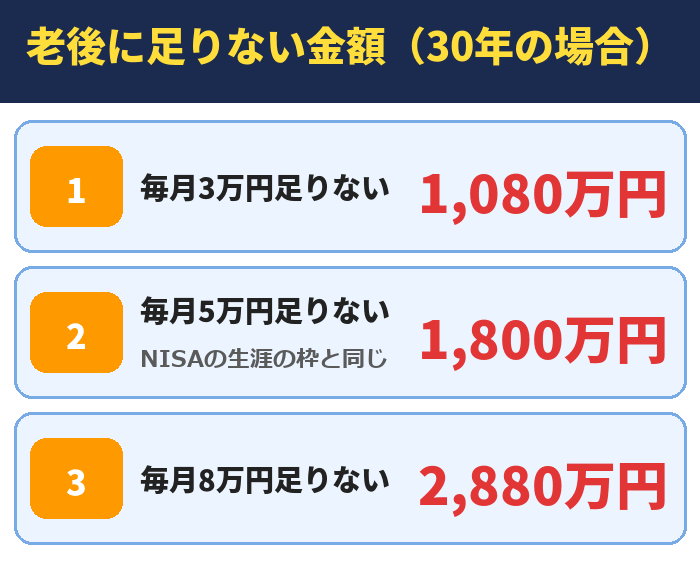
| 毎月の 不足 | 20年 | 25年 | 30年 |
|---|---|---|---|
| 3万円 | 720万 | 900万 | 1,080万 |
| 5万円 | 1,200万 | 1,500万 | 1,800万 |
| 8万円 | 1,920万 | 2,400万 | 2,880万 |
※単位は円。毎月の不足×12か月×年数で計算。運用の利益は入れていません。
運用する金額は、老後に足りない金額から決めます。
年金で毎月5万円足りない人は、30年で1,800万円が必要です。
NISAの生涯の枠と同じ金額なので、退職金をNISAで運用する意味が大きくなります。
毎月の不足は生活費から年金を引いて出す
毎月の不足は、生活費から年金の金額を引いて出します。
年金の見込みは、毎年届くねんきん定期便で確かめられます。
住宅ローンや保険の支払いが終わる年も、合わせて書き出してください。
60代から始めても運用できる年数は20年以上ある
NISAには、年齢の上限がありません。
65歳で始めても、85歳までなら20年運用できます。
使う予定のないお金なら、60代からでも積立の効果は出ます。
NISAで増やしながら取り崩すと何年もつ?
| 毎月の取り崩し | 預金のまま | 年3%の仮定 |
|---|---|---|
| 8万円 | 18年9か月 | 27年7か月 |
| 10万円 | 15年 | 20年 |
| 15万円 | 10年 | 11年11か月 |
※1,800万円を取り崩す場合。自分で計算。
退職金は、取り崩して使うことを前提に運用します。
1,800万円から毎月10万円を使うと、預金のままでは15年でなくなります。
年3%で運用しながら使えたと仮定すると、20年もちます。
使う分だけ売る
NISAは、使う分だけ売れます。
売っても、利益に税金はかかりません。
残したお金は、非課税のまま運用を続けられます。
売った分の枠は翌年に戻る
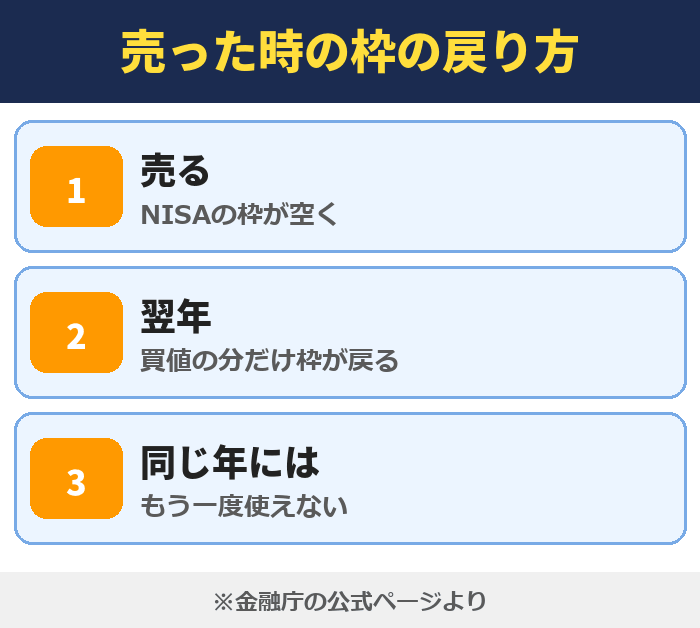
NISAで売った分の枠は、翌年に戻ります。
戻るのは、買った時の金額の分です。
急な出費で売っても、あとから入れ直せます。
年金で足りない分を取り崩す
取り崩す金額は、年金で足りない分を目安にします。
毎月の生活費から年金の金額を引くと、必要な金額が分かります。
使う金額が少ないほど、お金は長くもちます。
運用しながら使う
退職金でNISAの商品を選ぶ時の考え方
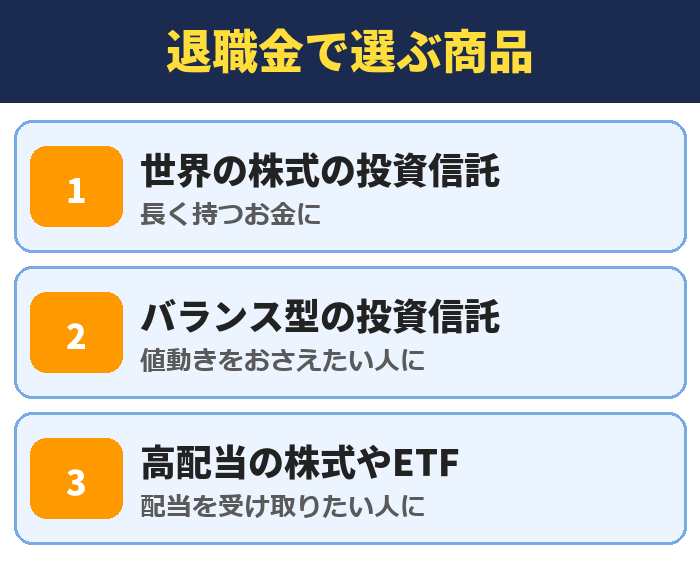
退職金の運用では、大きく減らさないことを優先します。
現役の時とくらべて、値下がりから戻るのを待つ時間が短いからです。
商品は多くても2本か3本にしぼります。
世界の株式に広く投資する投資信託
長く持つお金には、世界中の株式に分けて投資する投資信託が向いています。
1本で数千社に分けて投資できます。
代表的な2本の違いは、オルカンとS&P500をくらべた記事にまとめました。
値動きをおさえたい人はバランス型
値下がりが不安な人は、債券も入ったバランス型を選びます。
株式だけの商品より、値動きが小さくなります。
そのかわり、長い目で見た増え方はゆるやかです。
配当を受け取りたい人は高配当の株式やETF
成長投資枠では、株式やETFも買えます。
配当を証券口座で受け取る方式にしておくと、配当に税金がかかりません。
1つの会社に片寄らないよう、数を分けて持ってください。
投資信託は100円から
NISA以外の置き場所と比べる|預金・国債・iDeCo
| 置き場所 | 良い点(○)と弱い点(×) |
|---|---|
| NISA | ○利益が非課税・いつでも売れる ×元本を下回ることがある |
| 預金 | ○元本が減らない ×物価が上がると価値が下がる |
| 個人向け 国債 | ○最低0.05%の金利がつく ×1年たつまで換金できない |
| iDeCo | ○掛金が所得控除になる ×まとめて入れられない |
※個人向け国債は財務省、iDeCoはiDeCo公式サイトより(2026年10月10日)。
まとまった退職金を入れられるのは、NISA・預金・個人向け国債です。
iDeCoは毎月の掛金に上限があり、退職金をまとめて入れることはできません。
使う時期が近いお金は預金と国債、10年以上先のお金はNISAに分けます。
iDeCoの上限と受け取る時の税金は、NISAとiDeCoはどっち?の記事で説明しています。
個人向け国債は1万円から買えて元本が減らない
個人向け国債の変動10年は、1万円から買えます。
金利は半年ごとに変わり、下がっても年0.05%はつく決まりです。
買って1年たてば、いつでも換金できます。
保険や外貨の商品は手数料と為替を確かめる
窓口では、外貨建ての保険をすすめられることがあります。
外貨の商品は、円に戻す時の為替で受け取る金額が変わります。
しくみと手数料が分からない商品は、その場で決めないでください。
迷ったら相談先を2つ以上にする
退職金の相談は、銀行・証券会社・FPでできます。
売る側の窓口は、自分の会社の商品をすすめるのがふつうです。
1つの窓口だけで決めず、2つ以上で同じ質問をして比べてください。
自分で選べる
退職金の運用でよくある失敗4つ
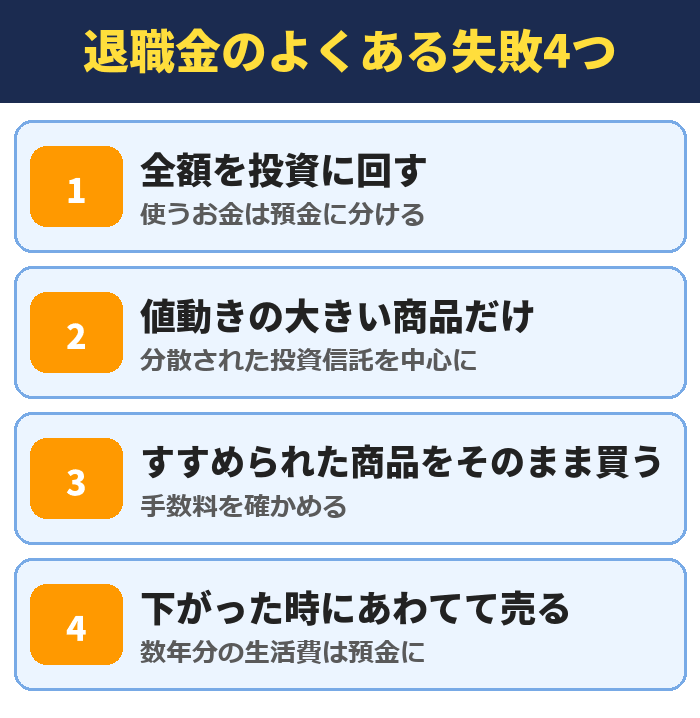
退職金の失敗は、急いで決めることから起きます。
次の4つを先に知っておけば、防げます。
全額を投資に回してしまう
退職金の全額を投資に回すと、生活費が足りなくなることがあります。
値下がりしている時に売ると、損が決まります。
使う予定のあるお金は、先に預金へ分けてください。
値動きの大きい商品だけを買う
短い期間で増やそうとして、1つの国や業種だけに入れる人がいます。
大きく増える年もありますが、半分になる年もあります。
広く分散された投資信託を中心にします。
すすめられた商品をそのまま買う
退職金が入ると、金融機関から商品の案内が来ることがあります。
すすめられた商品は、手数料を自分で確かめてから決めます。
分からない商品は、買わないのが安全です。
下がった時にあわてて売る
値下がりした時に全部を売ると、戻った時の利益を受け取れません。
数年分の生活費を預金に置いておけば、売らずに待てます。
始める前に、下がった時にどうするかを決めておきます。
値下がりした時にいくら減るかを先に知っておく
| 入れた金額 | 2割下がる | 3割下がる |
|---|---|---|
| 600万円 | 480万円 | 420万円 |
| 1,200万円 | 960万円 | 840万円 |
| 1,800万円 | 1,440万円 | 1,260万円 |
始める前に、値下がりした時の金額を見ておきます。
1,200万円が3割下がると、840万円になります。
この金額を見ても生活に困らないかどうかが、入れる金額を決める目安です。
下がっても困らない金額にする
入れる金額は、3割下がっても生活が変わらない範囲にします。
不安な人は、金額を半分にして始めます。
慣れてから増やしても、遅くありません。
株式の割合を年齢に合わせて下げる
年齢が上がったら、株式の割合を少しずつ下げます。
バランス型の投資信託や預金の割合を増やします。
70代からは、使う分を数年分まとめて現金にしておくと安心です。
少ない金額から開始
安定・バランス・成長|退職金の3つの配分の例
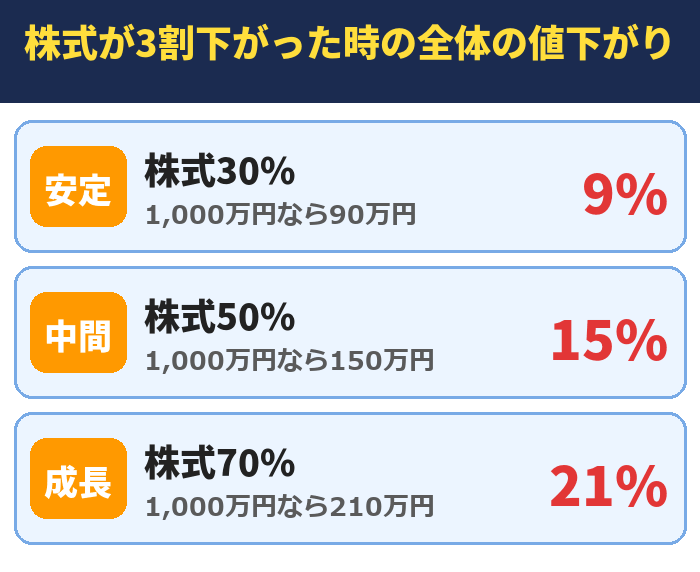
| 型 | 株式 | 3割下がると |
|---|---|---|
| 安定 | 30% | 全体で9%の下げ |
| バランス | 50% | 全体で15%の下げ |
| 成長 | 70% | 全体で21%の下げ |
※株式だけが3割下がり、残りは変わらないと仮定して自分で計算。
値下がりの大きさは、株式の割合で決まります。
株式を30%にした安定型なら、株式が3割下がっても全体では9%の下げです。
1,000万円なら、安定型は90万円、成長型は210万円の値下がりになります。
取り崩しが近い人ほど安定型に寄せる
60代で5年以内に使い始める人は、安定型かバランス型が合います。
値下がりした年に取り崩すと、回復を待てないためです。
使い始めるまで10年以上ある分だけ、成長型に回します。
1本で分散できるバランス型の投資信託もある
自分で割合を決めにくい人は、バランス型の投資信託が使えます。
株式と債券が1本の中で分けられています。
NISAのつみたて投資枠でも、バランス型の投資信託を選べます。
少ない金額から開始
住宅ローンが残っている人は完済とNISAのどっち?
| 100万円の使い方 | 10年後に増える分 |
|---|---|
| 繰上返済 (金利0.5%) | 約5万円 |
| 繰上返済 (金利1%) | 約10万円 |
| 繰上返済 (金利2%) | 約22万円 |
| NISA (年3%の仮定) | 約34万円 |
※複利で計算した目安。繰上返済は減る利息の分。
退職金で住宅ローンを返すか、NISAに入れるかで迷う人がいます。
金利1%のローンに100万円を返すと、10年で減る利息は約10万円が目安です。
同じ100万円を年3%で運用できたと仮定すると、増える分は約34万円です。
退職後の返済が重い人は完済を優先する
退職後は、毎月の収入が減ります。
年金から返すのが苦しい人は、完済して毎月の支払いをなくします。
繰上返済は、確実に利息が減る方法です。
金利が低く残りが少ない人はNISAに回す
金利が1%前後で残りが少ない人は、返済を続けながらNISAに回す方法もあります。
ただしNISAは、値下がりする年があります。
迷う人は、半分ずつに分けてください。
退職金が入る前の50代にしておく準備3つ
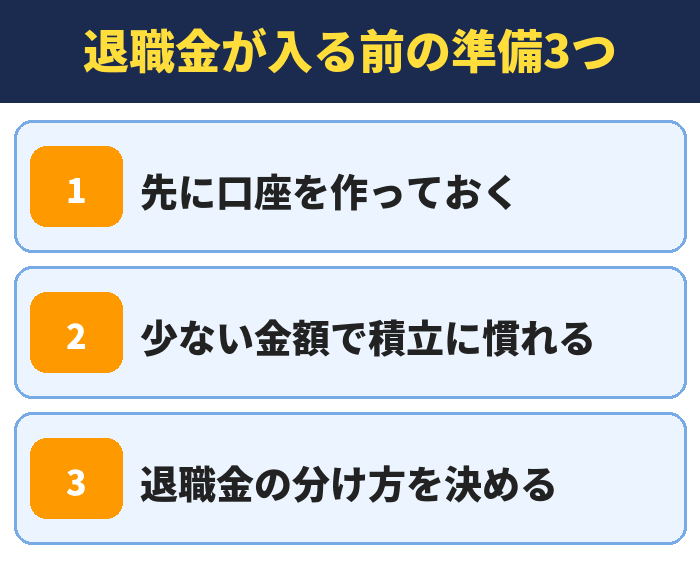
退職金を受け取ってからあわてて決めると、失敗しやすくなります。
50代のうちに、次の3つを済ませておきます。
先に口座を作っておく
NISAの口座は、退職の前に作っておきます。
口座があれば、退職金が入った年の枠をすぐに使えます。
口座開設は無料で、作っただけでは費用はかかりません。
少ない金額で積立に慣れておく
退職金を入れる前に、月1万円などの少ない金額で積み立てます。
値動きを自分のお金で体験しておくと、大きな金額を入れた時に落ち着いていられます。
50代から始める時の金額は、50代からのNISAの始め方にまとめました。
退職金の分け方を決めておく
退職金の見込みが分かったら、3つの分け方を先に決めます。
会社の人事や就業規則で、金額と受け取り方を確かめます。
一時金と年金のどちらで受け取るかも、この時に考えます。
退職前に口座開設
退職金のNISAはSBI証券で始める|口座開設の流れ
| 項目 | SBI証券 |
|---|---|
| 口座開設 | 無料 |
| 積立の金額 | 100円から |
| 積立の頻度 | 毎月・毎週・毎日 |
| クレカ積立 | 月10万円まで |
NISAの口座は、1人1つしか作れません。
SBI証券は口座開設が無料で、投資信託は100円から買えます。
スマホとマイナンバーカードがあれば、店に行かずに申し込めます。
口座開設は3ステップ
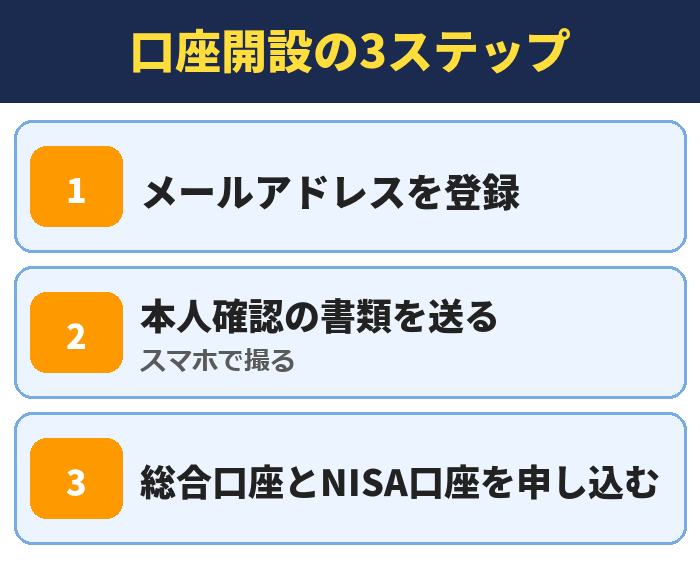
申し込みは、公式サイトから進めます。
総合口座とNISA口座は、同時に申し込めます。
ほかの金融機関でNISAを使っている人は、金融機関を変える手続きが必要です。
成長投資枠で投資信託をまとめて買う
口座ができたら、銀行の口座から証券口座へお金を移します。
買いたい投資信託を選び、NISAの成長投資枠を指定して金額を入れます。
毎月に分けたい人は、積立の設定を選びます。
口座開設は無料
クレカ積立ならポイントも貯まる
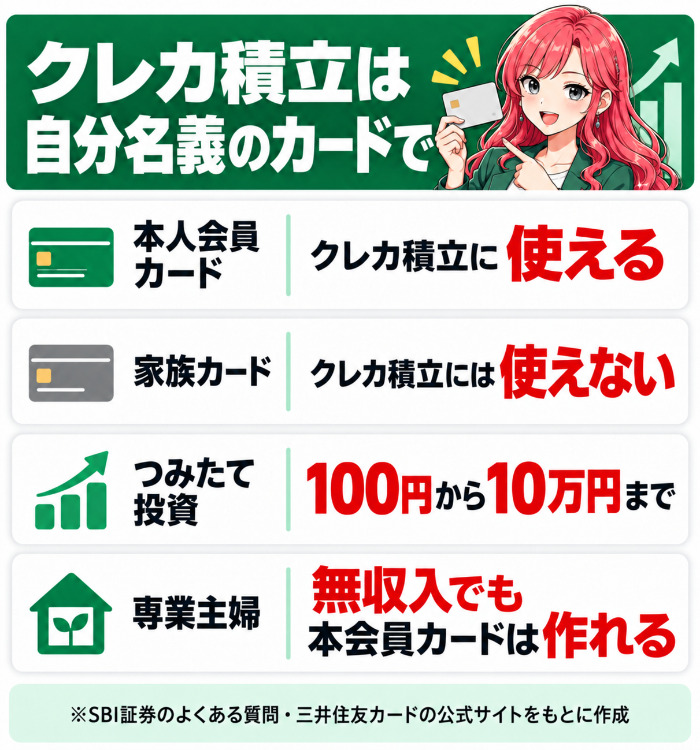
SBI証券は、三井住友カードで投資信託を積み立てられます。
積立の金額は、月10万円までです。
使えるのは口座と同じ名義のカードなので、夫婦で使う時はそれぞれのカードを用意します。
積立でポイント
この記事の計算と調べ方
| 内容 | 出どころ |
|---|---|
| NISAの枠と 決まり | 金融庁の 公式ページ |
| 退職金の平均 | 厚生労働省の調査 (令和5年) |
| 退職所得控除 | 国税庁 No.1420 |
| 金額の計算 | 年3%の仮定で 自分で計算 |
※公式ページは2026年10月10日に確認しました。
制度の決まりと統計は、金融庁・厚生労働省・国税庁の公式ページで確かめました。
運用の金額は、年3%で増えると仮定して計算しています。
年3%は将来を約束する数字ではない
年3%は、計算のための数字です。
実際の成績は、買う商品と時期で変わります。
投資の判断は、自分の責任でしてください。
退職金とNISAでよくある質問
- 退職金はNISAで運用できますか?
- できます。NISAは日本に住む18歳以上なら年齢の上限なく使えます。生涯で1,800万円まで、買った商品の利益に税金がかかりません。
- 退職金をNISAに一括で入れられますか?
- 全額を一度には入れられません。NISAに入れられるのは1年に360万円までで、1,800万円を入れ終わるまで最短で5年かかります。
- 退職金は全額をNISAに入れてもいいですか?
- 全額は入れないでください。生活費の半年から1年分と、5年以内に使うお金は預金に残します。10年以上使わないお金をNISAで運用します。
- 退職金はつみたて投資枠でも運用できますか?
- できます。つみたて投資枠は1年に120万円、毎月10万円まで積み立てられます。成長投資枠の年240万円と合わせると、1年に360万円まで入れられます。
- NISAは退職金の代わりになりますか?
- 退職金が少ない人が、自分で老後のお金を作る方法として使えます。月3万円を25年積み立てると、年3%の仮定で約1,338万円です。将来の成績を約束する数字ではありません。
- NISAに入れると退職金の税金は安くなりますか?
- なりません。NISAは運用で出た利益が非課税になる制度です。退職金そのものの税金は、退職所得控除を使って受け取る時に計算します。
- 退職金はどこに預けるのがいいですか?
- 使う時期で分けます。近いうちに使うお金は預金、10年以上使わないお金はNISAが向いています。どちらか1つにしぼる必要はありません。
- 退職したらNISAの積立はどうなりますか?
- 退職しても、NISAの口座はそのまま使えます。積立を続けることも、金額を下げることも、止めて持ちつづけることもできます。
- 60歳からNISAを始めても遅くないですか?
- 遅くありません。NISAは期限なしで持てるので、60歳から始めても80代まで非課税で運用できます。使う分だけ少しずつ売れます。
- 退職金で買うNISAの商品は何がいいですか?
- 世界の株式に広く投資する投資信託か、債券も入ったバランス型が中心です。大きく減らさないことを優先し、商品は2本か3本にしぼります。
- 夫婦で退職金をNISAに入れられますか?
- 夫婦それぞれの口座を使えば、1年に合計720万円まで入れられます。相手の口座にお金を移す時は、年110万円をこえると贈与税がかかります。
- NISAで運用している退職金は、いつでも引き出せますか?
- 引き出せます。NISAの商品はいつでも売れて、利益に税金はかかりません。売った分の枠は、買った時の金額の分だけ翌年に戻ります。
- 退職金の運用で元本割れすることはありますか?
- あります。投資信託や株式は値下がりして、入れたお金を下回ることがあります。3割下がっても生活が変わらない金額で始めてください。
まとめ|退職金は使う時期で分けてNISAへ
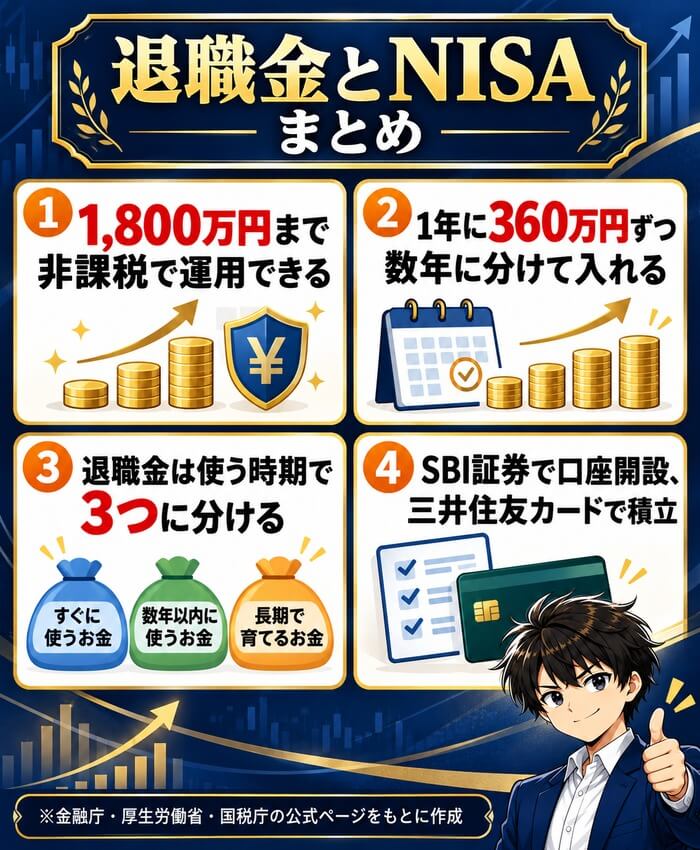
退職金は、1,800万円までNISAで非課税のまま運用できます。
1年に入れられるのは360万円までなので、数年に分けて入れます。
近いうちに使うお金は預金に残し、10年以上使わないお金から始めてください。
口座開設は無料
積立でポイント