記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
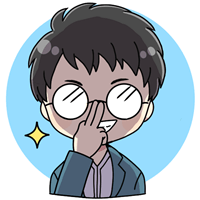
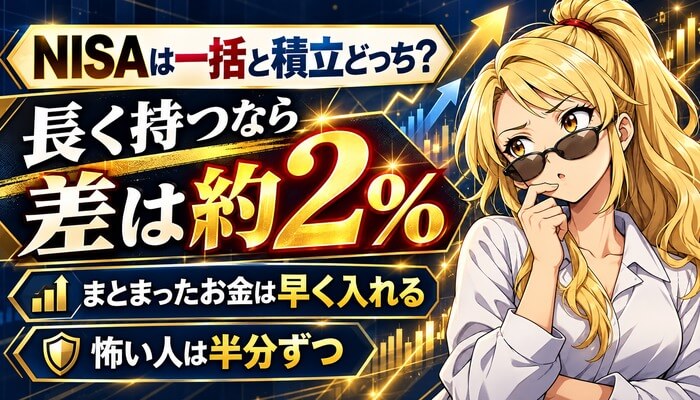
新NISAは、まとまったお金があるなら一括のほうが増えやすくなります。
年5%で増えると仮定すると、240万円を一括で入れた場合と12か月に分けた場合の差は、20年後に約14万円です。
ただし、買った直後に下がると、一括は気持ちの負担が大きくなります。
| 項目 | 一括 | 積立 |
|---|---|---|
| 増えやすさ | 高い | やや低い |
| 下がった時 | 負担が大きい | 負担が小さい |
| 使う枠 | 成長投資枠 | 両方の枠 |
| 向く人 | まとまった お金がある | 毎月の給料 から出す |
毎月の給料から出す人は、迷わず積立でかまいません。
新NISAは、つみたて投資枠が積立だけ、成長投資枠が一括も積立もできるしくみです。
100円から積立
目次 非表示
- NISAは一括と積立どっち?タイプ別の答え
- 一括投資と積立投資の違い
- 新NISAで一括ができる枠・できない枠
- 240万円を一括と積立で比べるといくら違う?
- 買ったあとに下がったらどうなる?
- 1,800万円を5年で埋めるか30年かけるか
- 一括投資のメリットとデメリット
- 積立投資のメリットとデメリット
- 一括が向いている人・積立が向いている人
- 迷ったら分けて入れる|3つの分け方
- 年の初めにまとめて入れると有利になる?
- 毎月の積立額はいくらにする?20年後の金額
- 毎月・毎週・毎日の積立はどれがいい?
- 一括で入れる前のチェックリスト
- 特定口座のお金を新NISAへ移す時の考え方
- 値下がりした時の過ごし方
- 積立を長く続ける3つのコツ
- この記事の計算と調べ方
- 年代とお金の出どころで選ぶ
- 一括と積立でよくある失敗4つ
- SBI証券で一括と積立をする方法
- 一括でも積立でも買う投資信託は同じ
- 知っておきたいリスクと注意点
- NISAの一括と積立のよくある質問
- まとめ|まとまったお金は早く入れる・怖い人は分ける
NISAは一括と積立どっち?タイプ別の答え
| こんな人 | 答え |
|---|---|
| まとまったお金が あって20年持てる | 一括 |
| 下がるのが怖い | 分けて入れる |
| 毎月の給料 から出す | 積立 |
| 投資が はじめて | 積立 |
| 退職金を 入れたい | 分けて入れる |
答えは、お金の出どころと気持ちで決まります。
計算の上では一括が有利ですが、途中で売ってしまうと意味がなくなります。
続けられる形を選ぶことが、いちばん大事です。
まとまったお金があって長く持てる人は一括
すでにまとまったお金があり、20年ほど使う予定がない人は一括が向いています。
お金が市場にある期間が長いほど、増える力が働くからです。
下がっても売らないと決められる人向けの方法です。
下がるのが怖い人は分けて入れる
下がるのが怖い人は、6か月から12か月に分けて入れます。
買う時期がばらけるので、高い時にまとめて買うことを避けられます。
一括と積立の中間の方法です。
毎月の給料から出す人は積立
毎月の給料から出す人は、積立しか選べません。
手元にないお金は、一括で入れられないからです。
迷う必要はないので、今月から始めてください。
設定は1回だけ
一括投資と積立投資の違い
| 項目 | 一括 | 積立 |
|---|---|---|
| 買い方 | 1回でまとめて | 毎月など 決まった日に |
| 買う値段 | 買った日の 値段だけ | いろいろな 値段の平均 |
| 手間 | 1回 | 設定すれば 自動 |
一括は1回でまとめて買う方法、積立は決まった日に同じ金額を買い続ける方法です。
違いは、買う値段が1つか、平均かです。
一括は買った日の値段で決まる
一括は、買った日の値段がそのまま自分の買値になります。
そのあと上がれば全部が利益になり、下がれば全部が含み損になります。
結果が、買った日に大きく左右されます。
積立は買う値段が平均される
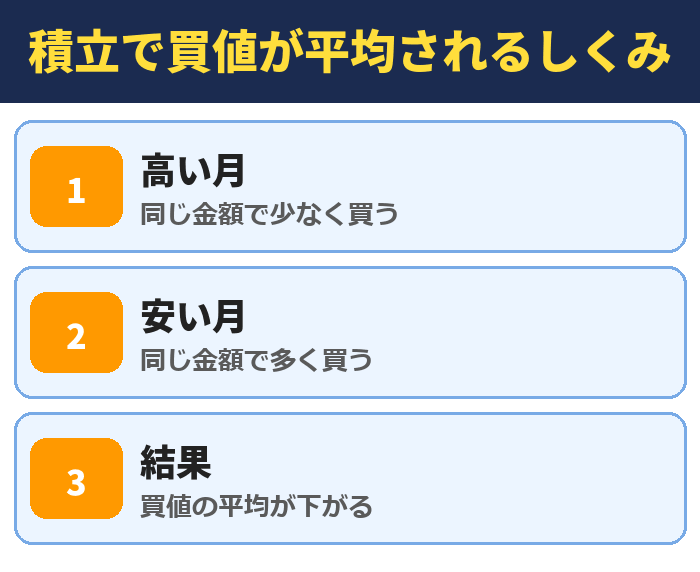
積立は、高い月も安い月も同じ金額を買います。
安い月には多く買えるので、買値の平均が下がります。
このしくみを、ドルコスト平均法と呼びます。
積立は続けるのが楽
積立は、最初に設定すれば自動で買い続けます。
値動きを見て迷う場面がありません。
投資がはじめての人でも、続けやすい方法です。
新NISAで一括ができる枠・できない枠
| 枠 | 1年の上限 | 一括 |
|---|---|---|
| つみたて 投資枠 | 120万円 | できない |
| 成長投資枠 | 240万円 | できる |
| 合計 | 360万円 | - |
※生涯の上限は1,800万円。成長投資枠はそのうち1,200万円まで(金融庁)。
新NISAで一括ができるのは、成長投資枠です。
1年の上限は240万円です。
つみたて投資枠は、名前のとおり積立だけに使えます。
つみたて投資枠は積立だけ
つみたて投資枠は、年120万円までを積立で買う枠です。
毎月なら、月10万円までです。
買えるのは、国の基準に合った投資信託だけです。
成長投資枠は一括も積立もできる
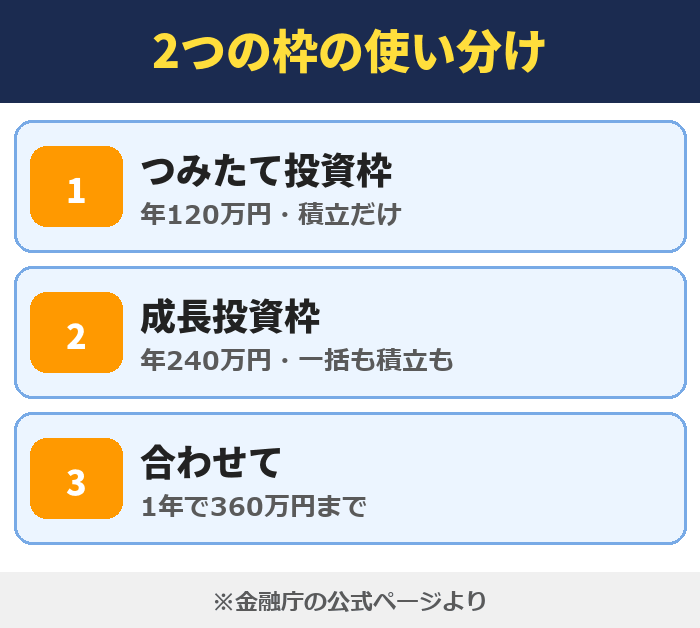
成長投資枠は、年240万円までを一括でも積立でも買えます。
オルカンやS&P500の投資信託も、この枠で買えます。
つみたて投資枠と合わせると、1年で360万円まで入れられます。
1,800万円は最短5年で埋まる
生涯の上限は1,800万円です。
毎年360万円ずつ入れると、5年で埋まります。
急いで埋める必要はなく、自分のペースでかまいません。
両方の枠が使える
240万円を一括と積立で比べるといくら違う?
| 時点 | 一括 | 12回に 分ける |
|---|---|---|
| 1年後 | 252.0万円 | 246.5万円 (差5.5万円) |
| 10年後 | 390.9万円 | 382.3万円 (差8.6万円) |
| 20年後 | 636.8万円 | 622.8万円 (差14.0万円) |
※年5%で増え続けると仮定した計算です。将来の成績を約束するものではありません。
240万円を年の初めに一括で入れると、1年後は252.0万円です。
月20万円ずつ12回に分けると246.5万円で、差は5.5万円です。
この差は、そのまま持ち続けると20年後に14.0万円になります。
差が出るのはお金が働く時間が違うから
差が出る理由は、お金が市場にある時間です。
12回に分けると、最後の20万円は11か月おくれて入ります。
そのおくれの分だけ、増える時間が短くなります。
20年で見ると差は約2%
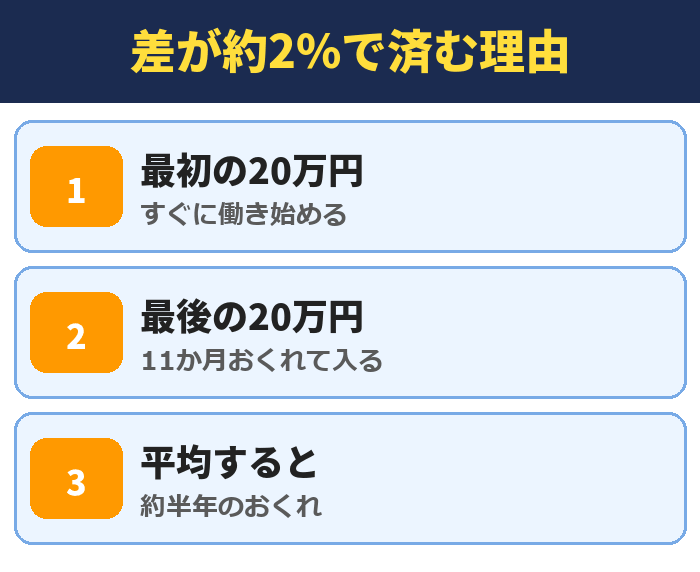
20年後の差の14.0万円は、一括の結果の約2%です。
思ったより小さいと感じる人も多いはずです。
1年かけて分けても、長い目で見れば大きな損にはなりません。
上がり続けるとは限らない
この計算は、毎年同じ割合で増えると仮定しています。
実際の値動きは、上がる年も下がる年もあります。
下がった場合の結果は、次の章で見ます。
買ったあとに下がったらどうなる?
| 値動き | 一括 | 12回に 分ける |
|---|---|---|
| 3割下がって 元に戻る | 240.0万円 | 285.5万円 |
| 1年で3割 上がる | 312.0万円 | 275.9万円 |
※240万円を入れて1年後の金額。値段が毎月同じ幅で動くと仮定した計算です。
買ったあとに下がって戻る値動きでは、積立のほうが増えます。
半年で3割下がって元に戻ると、12回に分けた場合は285.5万円になります。
一括は、元の240.0万円に戻るだけです。
下がって戻ると積立が勝つ
下がっている間に買った分は、安い値段で多く買えています。
この例では、買値の平均が約16%下がります。
値段が戻った時に、その分が利益になります。
上がり続けると一括が勝つ
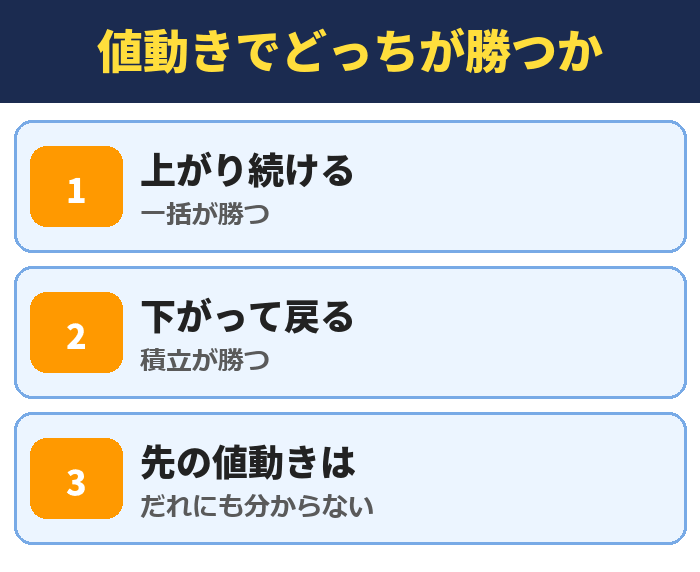
1年で3割上がる値動きでは、一括が312.0万円になります。
12回に分けた場合は275.9万円です。
あとから買う分ほど、高い値段で買うことになるからです。
一括は途中の含み損が大きい
下がって戻る例では、一括は半年後に168万円まで減っています。
72万円の含み損を見ても、売らずにいられるかが分かれ目です。
ここで売ってしまうと、損が確定します。
少額から始める
1,800万円を5年で埋めるか30年かけるか
| 入れ方 | 30年後 |
|---|---|
| 年360万円を 5年 | 7,073万円 |
| 月30万円を 5年 | 6,917万円 |
| 月5万円を 30年 | 4,093万円 |
※年5%で増え続けると仮定。年360万円は毎年1月に一括で入れた場合です。
1,800万円の枠は、早く埋めるほど30年後の金額が大きくなります。
5年で埋めると7,073万円、30年かけると4,093万円です。
同じ1,800万円でも、約3,000万円の差が出ます。
早く埋めるほど増える時間が長い
5年で埋めると、残りの25年は1,800万円がまるごと働きます。
30年かけると、最後のほうのお金はほとんど増える時間がありません。
この時間の差が、金額の差になります。
一括と毎月の差は小さい
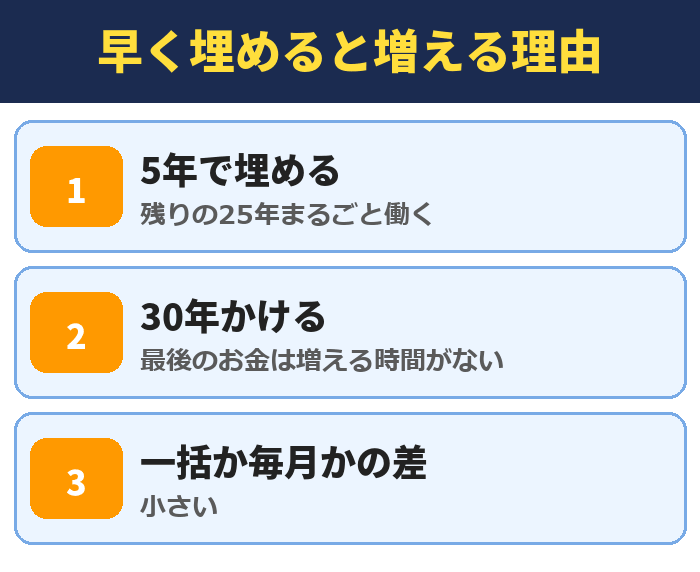
同じ5年でも、年に1回の一括と毎月30万円の積立では、差は156万円です。
5年で埋めるか30年かけるかの差に比べると、ずっと小さくなります。
大事なのは、一括か積立かより、どれだけ早く入れられるかです。
無理に埋めなくていい
枠を埋めるために、生活のお金まで入れる必要はありません。
月5万円を30年続けても、1,800万円が4,093万円になります。
自分が続けられる金額を優先してください。
早く始めるほど有利
一括投資のメリットとデメリット
| メリット | デメリット |
|---|---|
| 増える時間が 長い | 直後に下がると 含み損が大きい |
| 手間が1回で 終わる | 買う時期を 選べない |
| 上がる時に 強い | 気持ちの負担が 大きい |
一括のいちばんの強みは、増える時間が長いことです。
弱みは、買った直後に下がると含み損が大きくなることです。
メリットは増える時間の長さ
一括は、入れた日から全部のお金が働きます。
年5%なら、240万円は1年で12万円増えます。
待っている間のお金は、増えません。
デメリットは直後の下落
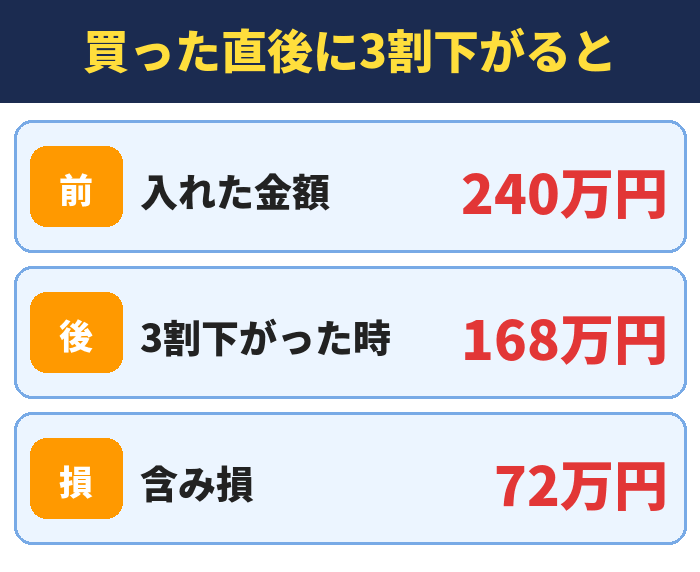
買った直後に3割下がると、240万円は168万円になります。
元に戻るまで、数年かかることもあります。
その間、売らずに持ち続ける覚悟がいります。
買う時期は当てられない
いちばん安い日に買うことは、だれにもできません。
安くなるのを待っている間に、上がってしまうこともあります。
時期を当てようとしないことが、長く続けるコツです。
積立投資のメリットとデメリット
| メリット | デメリット |
|---|---|
| 買値が 平均される | 上がる時は 一括に負ける |
| 少額から 始められる | 入れ終わるまで 時間がかかる |
| 自動で 続けられる | 枠を使い切り にくい |
積立の強みは、買値が平均されることと、少額から始められることです。
弱みは、上がり続ける時に一括より増えにくいことです。
メリットは下がった時に多く買えること
積立は、下がった月に多く買えます。
下がることが、次の利益の準備になります。
値下がりを怖がらずにすむのが、いちばんの良さです。
100円から始められる
SBI証券の投資信託は、100円から積み立てられます。
まとまったお金がなくても、今月から始められます。
金額は、あとからいつでも変えられます。
デメリットは上がる時に置いていかれること
相場が上がり続ける時は、あとから買う分ほど高い値段になります。
1年で3割上がる例では、一括より約36万円少なくなりました。
手元にお金があるのに待たせておくと、この差が出ます。
100円から積立
一括が向いている人・積立が向いている人
向き不向きは、お金の出どころと性格で決まります。
自分がどちらに近いかを、3つずつ確かめてください。
一括が向いている人
一括が向いているのは、20年使わないお金がある人です。
値下がりを見ても売らないと決められる人にも合います。
手続きを1回で終わらせたい人にも向いています。
積立が向いている人
積立が向いているのは、毎月の給料から出す人です。
投資がはじめてで、値動きに慣れていない人にも合います。
自動で続けたい人にも向いています。
迷う人は分けて入れる
どちらとも言えない人は、分けて入れる方法を選びます。
半分を一括、残りを12か月の積立にする形です。
上がっても下がっても、後悔が小さくなります。
迷ったら分けて入れる|3つの分け方
| 分け方 | 中身 |
|---|---|
| 半分ずつ | 半分を一括 半分を12か月で |
| 12回に 分ける | 毎月同じ額を 1年かけて |
| つみたて枠を 先に | 月10万円の積立 残りを成長枠で |
迷った時は、分けて入れるのがいちばん続けやすい方法です。
分け方は3つあります。
半分を一括・半分を積立にする
240万円なら、120万円を一括で入れます。
残りの120万円は、月10万円ずつ12か月で入れます。
上がっても下がっても、半分は良い結果になります。
12回に分けて1年で入れる
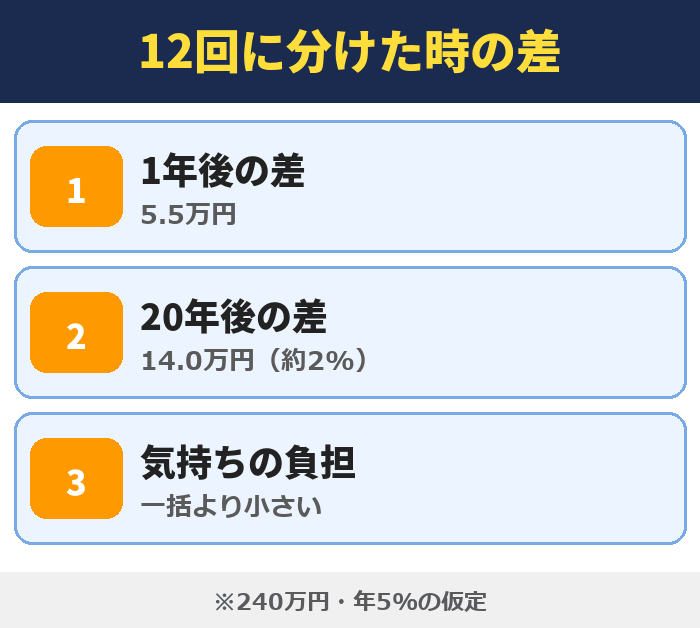
全部を12回に分ける方法もあります。
一括との差は、20年後で約2%でした。
気持ちの負担が小さい割に、失うものは多くありません。
つみたて投資枠から先に使う
枠で分ける方法もあります。
まずつみたて投資枠で月10万円の積立を設定します。
残りのお金を、成長投資枠で一括か分けて入れます。
2つの枠を合わせると、1年で360万円まで入れられます。
半分ずつでもOK
年の初めにまとめて入れると有利になる?
| 入れ方 | 20年後 |
|---|---|
| 毎年1月に 120万円 | 4,166万円 |
| 毎月10万円 | 4,075万円 |
| 差 | 92万円 |
※年120万円を20年続けた場合。年5%で増え続けると仮定した計算です。
毎年の1月にまとめて入れると、毎月の積立より少し増えやすくなります。
年120万円を20年続けると、差は92万円です。
入れるお金が、平均で半年早く働くからです。
差は全体の約2%
92万円は、4,166万円の約2%です。
20年かけての差としては、大きくありません。
1月にまとまったお金がない人は、毎月の積立で十分です。
ボーナスの月に多く入れる方法もある
SBI証券の積立には、ボーナスの月に金額を増やす設定があります。
毎月は少なめにして、年に2回多く入れる形です。
給料とボーナスの両方から出す人に合います。
年の途中から始める人は残りの月で割る
年の途中から始める人は、残りの枠を残りの月で割ります。
毎月の積立にボーナスの月の設定を足すと、残りの枠も使えます。
使わなかった枠は、翌年に持ちこせません。
毎月の積立額はいくらにする?20年後の金額
| 毎月の額 | 入れた合計 | 20年後 |
|---|---|---|
| 1万円 | 240万円 | 407万円 |
| 3万円 | 720万円 | 1,222万円 |
| 5万円 | 1,200万円 | 2,037万円 |
| 7万5,000円 | 1,800万円 | 3,056万円 |
※年5%で増え続けると仮定した計算です。
積立の金額は、続けられる額で決めます。
月3万円を20年続けると、入れた720万円が1,222万円になる計算です。
金額より、途中でやめないことのほうが結果に効きます。
手取りの1割から始める
はじめての人は、手取りの1割を目安にします。
手取りが25万円なら、月2万5,000円です。
慣れてきたら、少しずつ上げていきます。
ボーナスは半分を一括で入れてもいい
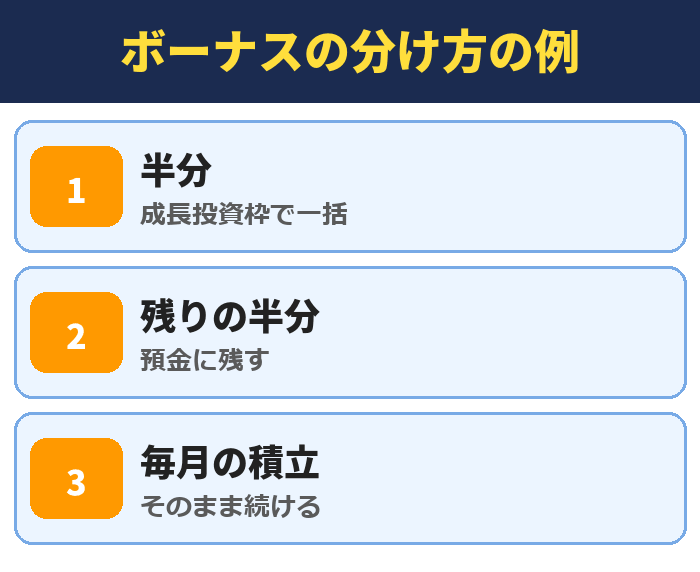
ボーナスのような臨時のお金は、半分を成長投資枠で一括で入れる方法があります。
残りの半分は、預金に残します。
毎月の積立とは別に考えると、決めやすくなります。
金額はいつでも変えられる
積立の金額は、いつでも変えられます。
家計が苦しい月は、下げてもかまいません。
やめずに少額でも続けることが大事です。
毎月・毎週・毎日の積立はどれがいい?
| 買う頻度 | 向いている人 |
|---|---|
| 毎月 | 給料日に合わせたい人 |
| 毎週 | 買う日を分けたい人 |
| 毎日 | もっと細かく 分けたい人 |
積立の頻度は、毎月で十分です。
毎週や毎日にしても、長い目で見た結果はほとんど変わりません。
頻度を細かくしても結果は大きく変わらない
買う日を細かく分けると、買値の平均はなだらかになります。
ただ、20年のような長い期間では、差はごくわずかです。
頻度より、金額と続ける年数のほうが結果に効きます。
クレカ積立は毎月だけ
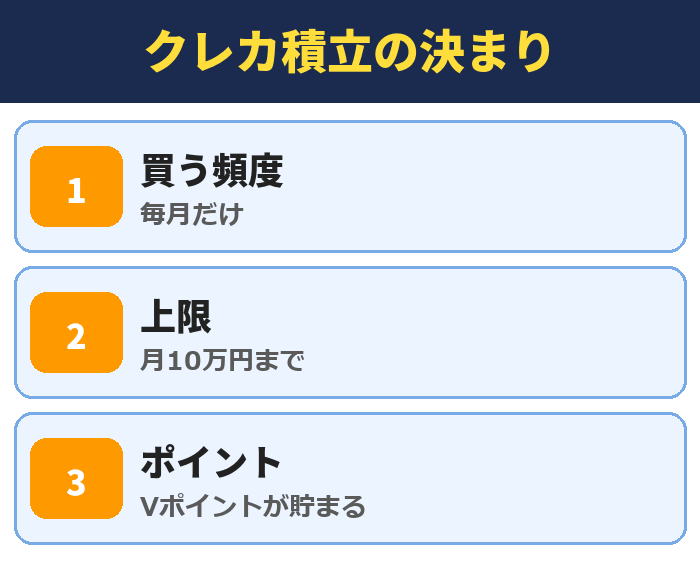
三井住友カードのクレカ積立は、毎月の積立だけです。
ポイントを貯めたい人は、毎月を選びます。
毎週や毎日にしたい分は、現金での積立になります。
迷ったら給料日のあとの毎月にする
迷ったら、給料日のあとの毎月にします。
口座にお金がある日に引き落とされるので、残高不足になりません。
設定は1回で、あとは自動です。
毎月の設定でOK
一括で入れる前のチェックリスト
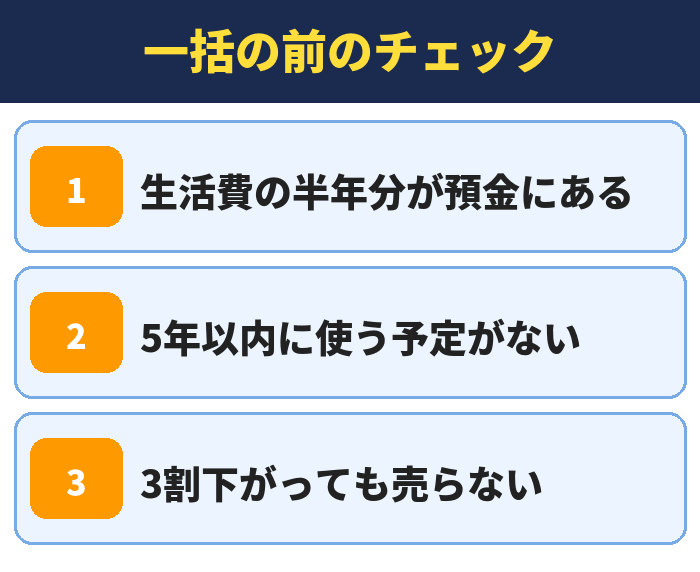
一括で入れる前に、4つを確かめます。
1つでも当てはまらないなら、分けて入れるほうが安全です。
生活費の半年分が預金にあるか
まず、生活費の半年分が預金に残るかを確かめます。
急な出費のたびに売ると、非課税の枠がムダになります。
残らない人は、入れる金額を減らします。
5年以内に使う予定がないか
次に、5年以内に使う予定がないかを確かめます。
家や車、学費に使うお金は、入れません。
使う時に下がっていると、損をして売ることになります。
3割下がっても売らないと言えるか
最後に、3割下がった時を想像します。
240万円なら、72万円の含み損です。
それでも売らないと言えない人は、半分ずつに分けてください。
特定口座のお金を新NISAへ移す時の考え方
| やること | 注意点 |
|---|---|
| 特定口座で売る | 利益に税金が かかる |
| NISAで買い直す | 一括で買う形 になる |
特定口座で持っている投資信託は、そのままNISAへは移せません。
一度売って、NISAで買い直す形になります。
売ると利益に約20%の税金がかかる
特定口座で売ると、利益に約20%の税金がかかります。
100万円の利益なら、税金は約20万円です。
税金を払っても移したほうが得かは、これから持つ年数で変わります。
新しく入れるお金を先にNISAへ回す
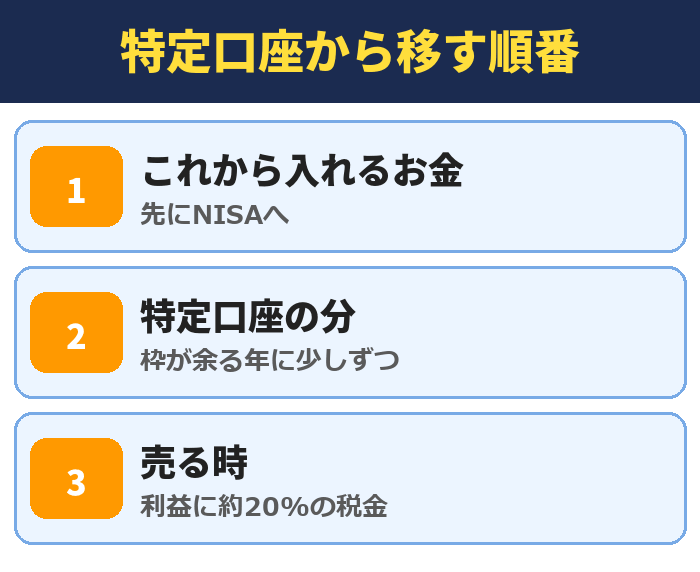
まずは、これから入れるお金をNISAに回します。
特定口座の分は、NISAの枠が余る年に少しずつ移します。
急いで全部を売る必要はありません。
値下がりした時の過ごし方
| やること | 理由 |
|---|---|
| 積立を止めない | 安く多く買える |
| 口座を見る 回数を減らす | 売りたい気持ちを おさえる |
| 生活費の預金を 確かめる | 売らずに済む |
値下がりした時は、何もしないのが正解になることが多くあります。
積立を止めないことが、いちばん大事です。
積立は止めずに続ける
下がっている時の積立は、安い値段で多く買えています。
ここで止めると、積立のいちばんの良さを捨てることになります。
金額を下げてでも、続けてください。
一括で入れた人は見る回数を減らす
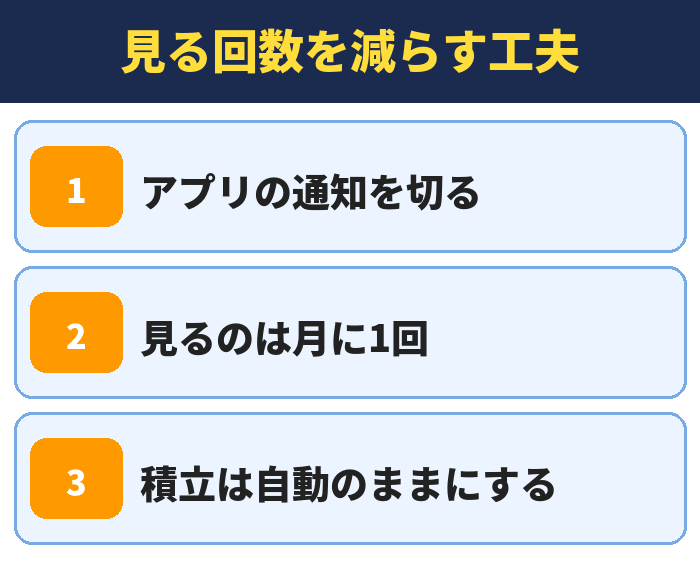
一括で入れた人は、口座を見る回数を減らします。
毎日見ていると、含み損の金額に気持ちが引っぱられます。
月に1回見るくらいで十分です。
追加で入れるなら余ったお金だけ
下がった時に追加で入れるのは、余ったお金がある人だけにします。
生活費をけずって入れると、次の出費で売ることになります。
むりに買い足す必要はありません。
積立を長く続ける3つのコツ
積立は、続けた人だけが結果を受け取れます。
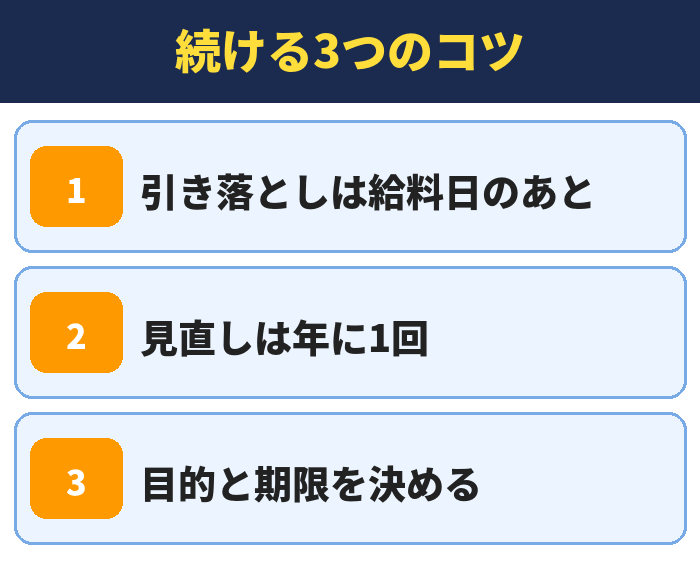
続けるコツは3つです。
引き落としを給料日のあとにする
引き落としの日は、給料日のあとにします。
先に積立の分が出ていくので、残ったお金で暮らす形になります。
余ったら入れる、という形だと続きません。
増やす時は年に1回だけ見直す
金額を見直すのは、年に1回で十分です。
昇給やボーナスのあとに、少しだけ上げます。
値動きを見て金額を変えるのは、おすすめしません。
目的と期限を決めておく
何のために、いつまで続けるかを先に決めておきます。
老後のお金なら、60代まで売らないと決められます。
目的があると、下がった時にも続けやすくなります。
今月から始める
この記事の計算と調べ方
| 内容 | 出どころ |
|---|---|
| NISAの枠 | 金融庁の 公式ページ |
| 金額の計算 | 年5%の仮定で 自分で計算 |
| 値動きの例 | 毎月同じ幅で 動く仮定 |
※金融庁のページは2026年10月7日に確認しました。
NISAの枠の数字は、金融庁の公式ページで確かめました。
金額は、年5%で増え続けるという仮定を置いて計算しています。
年5%は将来を約束する数字ではない
年5%は、計算のための数字です。
実際の成績は、買う投資信託と時期で変わります。
投資の判断は、自分の責任でしてください。
年代とお金の出どころで選ぶ
| タイプ | 入れ方 |
|---|---|
| 20代・30代 | 毎月の積立 |
| 40代・50代で 貯金がある | 半分ずつ |
| 退職金 | 1年から2年に 分ける |
| 相続や ボーナス | 半分ずつか 12回に分ける |
年代とお金の出どころでも、合う入れ方は変わります。
若い人ほど積立、まとまったお金がある人ほど分けて入れる形が合います。
20代・30代は毎月の積立
20代と30代は、毎月の積立が中心になります。
持っているお金より、これからかせぐお金のほうが大きいからです。
金額は、収入が増えたら上げていきます。
40代・50代で貯金がある人は半分ずつ
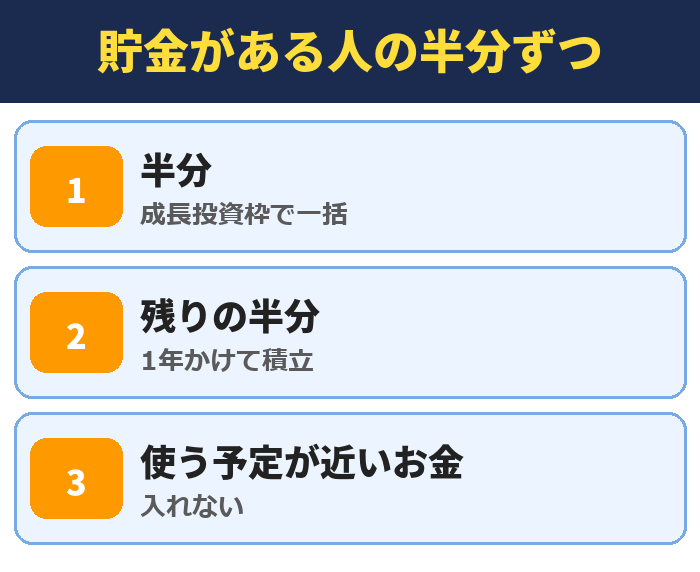
40代と50代で貯金がある人は、半分を一括で入れます。
残りの半分は、1年かけて積立で入れます。
使う予定が近いお金は、入れないでおきます。
50代の人の始め方は、50代からのNISAの記事でくわしく解説しています。
退職金は1年から2年に分ける
退職金のような大きなお金は、1年から2年に分けて入れます。
一度に入れて大きく下がると、取り戻す時間が足りなくなるからです。
生活費の数年分は、預金に残しておきます。
NISAに入れられるのは1年に360万円までなので、退職金をNISAへ入れ終わるまでの年数も確かめてください。
一括と積立でよくある失敗4つ
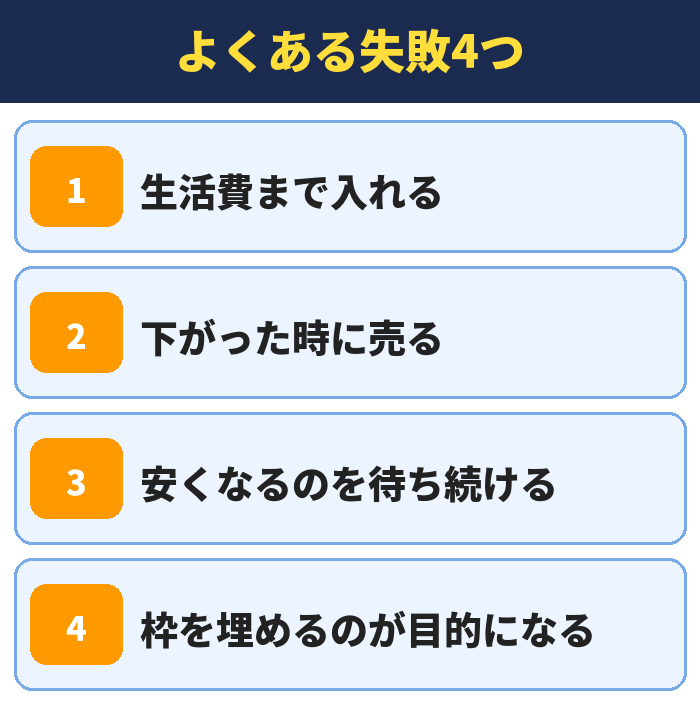
失敗の多くは、お金の入れすぎと途中で売ることです。
入れ方より、続け方で結果が決まります。
生活費まで入れてしまう
1つ目は、生活費まで入れてしまうことです。
急にお金が必要になると、下がっている時でも売ることになります。
生活費の半年分は、預金に残します。
下がった時に売ってしまう
2つ目は、下がった時に売ってしまうことです。
売ったあとに値段が戻っても、利益は戻りません。
下がる年があることを、先に知っておきます。
安くなるのを待ち続ける
3つ目は、安くなるのを待ち続けることです。
待っている間に上がると、高い値段で買うことになります。
時期を決められない人は、今日から積立で始めます。
枠を埋めることが目的になる
4つ目は、枠を埋めることが目的になることです。
年360万円を入れるために、無理をする必要はありません。
余ったお金で続けるのが基本です。
無理のない金額で
SBI証券で一括と積立をする方法
| 買い方 | 使う枠 | 設定 |
|---|---|---|
| 積立 | つみたて 投資枠 | 毎月・毎週・ 毎日から選ぶ |
| 積立 | 成長投資枠 | 同じ |
| 一括 | 成長投資枠 | 金額を入れて 注文 |
SBI証券は、一括も積立も同じ画面から注文できます。
積立は、毎月・毎週・毎日から買う日を選べます。
口座の開設は無料です。
積立は投資信託を選んで金額を入れる
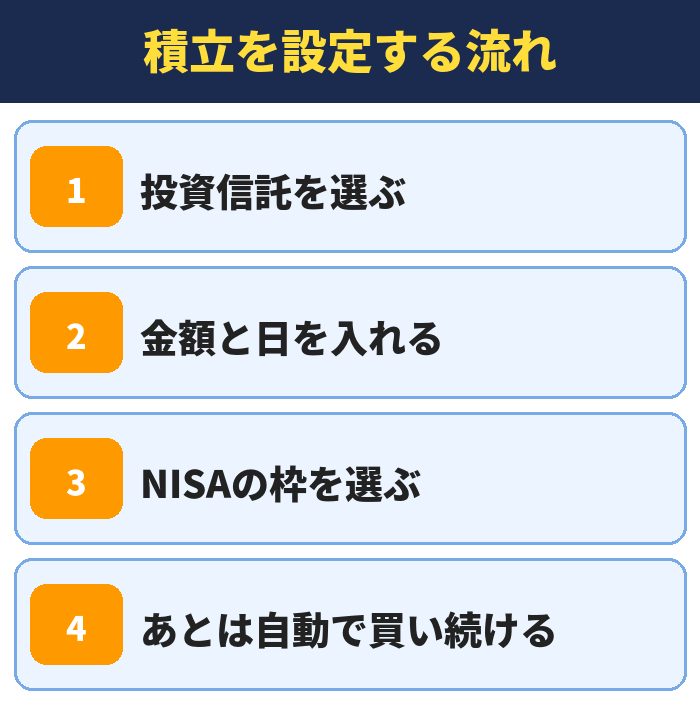
積立は、買いたい投資信託を選んで金額と日を入れます。
一度設定すると、あとは自動で買い続けます。
金額の変更や停止も、同じ画面からできます。
一括は成長投資枠で金額を入れて注文する
一括は、成長投資枠を選んで金額を入れて注文します。
1年の上限は240万円です。
注文の画面で、NISAの枠の残りを確かめられます。
クレカ積立ならポイントも貯まる
三井住友カードで積み立てると、Vポイントが貯まります。
クレカ積立は、月10万円までです。
年会費無料のカードは、年10万円以上使うと積立額の0.5%が貯まります。
口座開設は無料
積立でポイント
一括でも積立でも買う投資信託は同じ
| 投資信託 | 中身 |
|---|---|
| オルカン | 世界の株式 |
| S&P500 | アメリカの 約500社 |
一括でも積立でも、買う投資信託は同じでかまいません。
人気なのは、オルカンとS&P500です。
どちらを選ぶかはオルカンとS&P500はどっちがいいかで比べています。
1本にしぼると管理が楽
買う投資信託は、1本でかまいません。
オルカンは、1本で世界の約2,400銘柄に投資できます。
本数を増やしても、中身が重なるだけになりがちです。
手数料の低いものを選ぶ
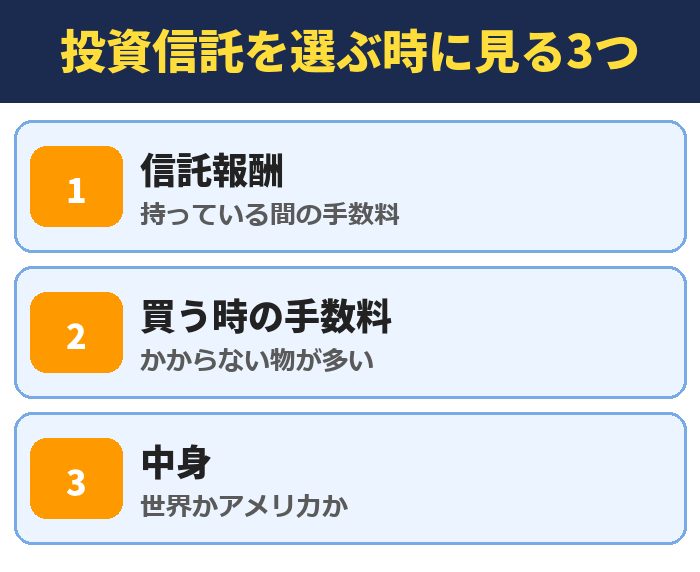
長く持つほど、手数料の差が効いてきます。
持っている間かかる信託報酬が、低いものを選びます。
買う時の手数料がかからないものも多くあります。
知っておきたいリスクと注意点
| 注意点 | 中身 |
|---|---|
| 元本割れ | 値下がりすると 減る |
| 枠の復活 | 売った翌年に 買値の分だけ |
| 計算の前提 | 年5%は仮定 |
NISAで買う投資信託は、元本が保証されていません。
この記事の金額は、年5%で増え続けると仮定した計算です。
値下がりすると元本を下回る
投資信託は、値下がりすると入れた金額より少なくなります。
1年で2割から3割下がる年もあります。
長く持つことで、取り戻せる可能性が高くなります。
売ると枠が戻るのは翌年
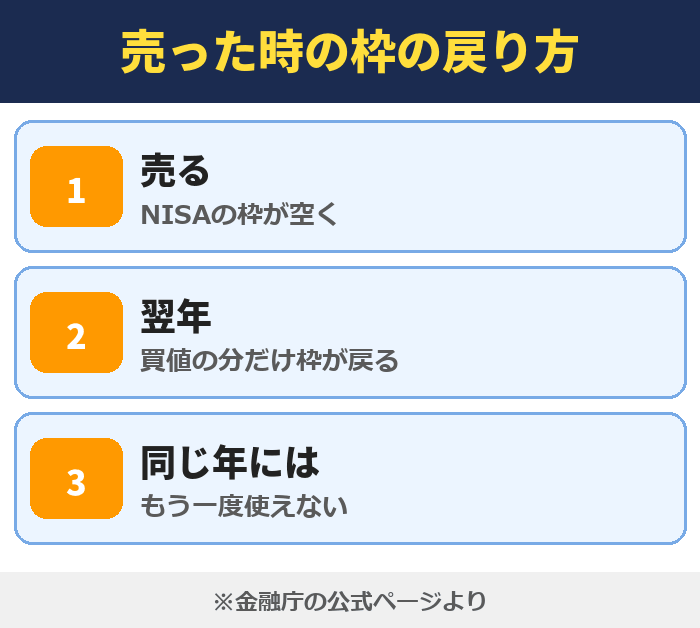
NISAで買った物を売ると、買値の分だけ枠が戻ります。
戻るのは、翌年です。
同じ年のうちに、もう一度使うことはできません。
計算どおりに増えるとは限らない
年5%という数字は、計算のための仮定です。
実際は、もっと増える年も、減る年もあります。
余ったお金で、長く続けてください。
まずは口座から
NISAの一括と積立のよくある質問
- NISAは一括と積立のどっちがいいですか?
- まとまったお金があって長く持てる人は、早く入れる一括のほうが増えやすくなります。毎月の給料から出す人や、下がるのが怖い人は積立が向いています。迷う人は、半分ずつに分ける方法があります。
- 新NISAで一括投資はできますか?
- 成長投資枠ならできます。1年の上限は240万円です。つみたて投資枠は、積立だけに使えます。
- 一括と積立ではどのくらい差が出ますか?
- 年5%で増え続けると仮定すると、240万円を一括で入れた場合と12回に分けた場合の差は、1年後で5.5万円、20年後で14.0万円です。
- 一括で買った直後に下がったらどうなりますか?
- 3割下がると、240万円は168万円になります。売らずに持ち続ければ、値段が戻った時に元に戻ります。下がるのが怖い人は、分けて入れてください。
- 積立のほうが得になるのはどんな時ですか?
- 買ったあとに下がって、そのあと戻る値動きの時です。半年で3割下がって元に戻る例では、12回に分けた場合は285.5万円、一括は240.0万円でした。
- 1,800万円の枠は早く埋めたほうがいいですか?
- 年5%で増え続けると仮定すると、5年で埋めた場合の30年後は7,073万円、30年かけた場合は4,093万円です。早いほど増えやすくなりますが、生活のお金まで入れる必要はありません。
- 年の初めにまとめて入れると有利ですか?
- 少し有利になります。年120万円を20年続けた場合、毎年1月に入れると4,166万円、毎月10万円ずつだと4,075万円で、差は92万円です(年5%の仮定)。
- つみたて投資枠で一括投資はできますか?
- できません。つみたて投資枠は積立だけです。ボーナスの月に金額を増やす設定を使うと、年の途中からでも枠を使いやすくなります。
- 退職金は一括で入れてもいいですか?
- 1年から2年に分けて入れるのが無難です。一度に入れて大きく下がると、取り戻す時間が足りなくなることがあります。生活費の数年分は預金に残してください。
- 一括と積立は両方できますか?
- できます。つみたて投資枠で毎月積み立てながら、成長投資枠で一括で買うこともできます。2つの枠を合わせて、1年で360万円まで入れられます。
- 積立はいくらから始められますか?
- SBI証券の投資信託は、100円から積み立てられます。金額は、あとからいつでも変えられます。
- 積立の途中で一括に変えられますか?
- 変えられます。積立を続けたまま、成長投資枠で追加の買い付けができます。その年の枠の残りは、注文の画面で確かめられます。
まとめ|まとまったお金は早く入れる・怖い人は分ける
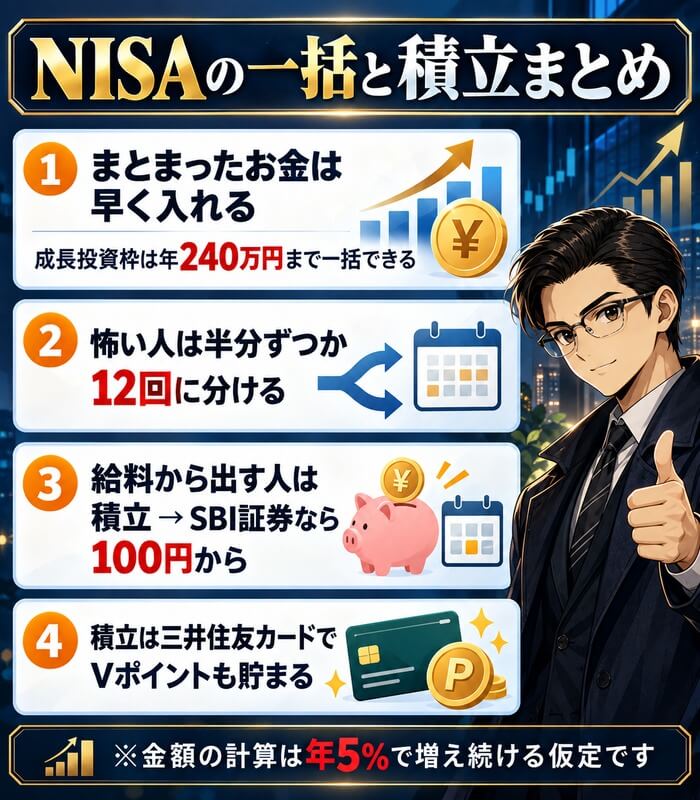
新NISAは、まとまったお金があるなら一括のほうが増えやすくなります。
下がるのが怖い人は、半分ずつか12回に分けて入れてください。
毎月の給料から出す人は、今月から積立を始めれば十分です。
口座開設は無料
積立でポイント