記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
- 還元率が高い:カードによって3~5倍違う
- 年会費無料だけにこだわらない:高還元ならそれ以上のリターンも
- 新NISA口座との相性:特定のカードで還元率が上がる証券会社も
結論だけ先に言うと、買物の量が多いなら楽天カード、SBI証券で新NISAをやるなら三井住友カードNLです。
この記事では10枚を買物と積立の両面で比べて、迷いやすい2枚の使い分けまでまとめました。
タッチ決済で還元率アップ
クレジットカード比較表~買物ポイント還元・NISA積立還元
| カード名 | 買物ポイント還元 | NISA積立還元 |
|---|---|---|
| 三井住友カード | 0.5~17.5% | 0~4% |
| Olive | 0.5~20% | 0~6% |
| 楽天カード | 1~2.5% 楽天ペイとセットで | 0.5~2% |
| 三菱UFJカード | 0.5~20% | 0.5~1% |
| dカード | 1~20% | 0.2~3.1% |
| au Payカード | 1~10% | 0.5~2% |
| JCBカード | 1~10.5% | 0~1% |
| PayPayカード | 1~1.5% | 0.7% |
| Amazonマスターカード | 1~7% | なし |
| イオンカード | 0.5~5% | なし |
クレカ・証券会社を揃える新NISAがお得になる
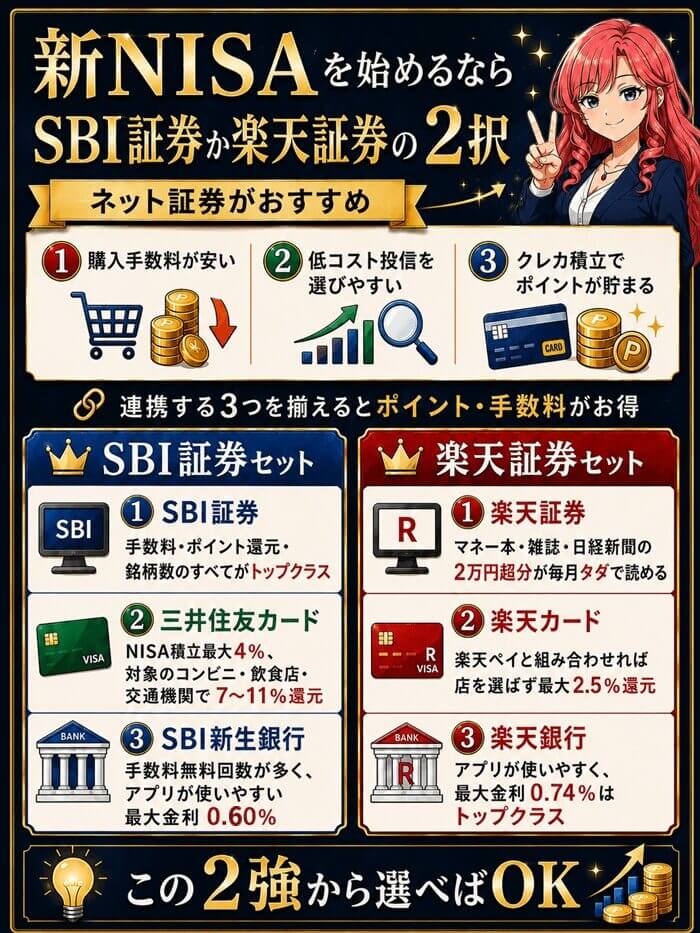
SBI証券×三井住友カードなど、対象のクレジットカードと証券会社を組み合わせると新NISAはクレカ積立ポイントが貯まる。
クレカ積立ポイントは最大4%還元。
長期運用では何百万も差がつきます。

【買物×新NISA積立ポイント】コスパ最強クレカランキング
ポイント還元率・使いやすさ・新NISA積立との相性の総合力で順位付けしました。
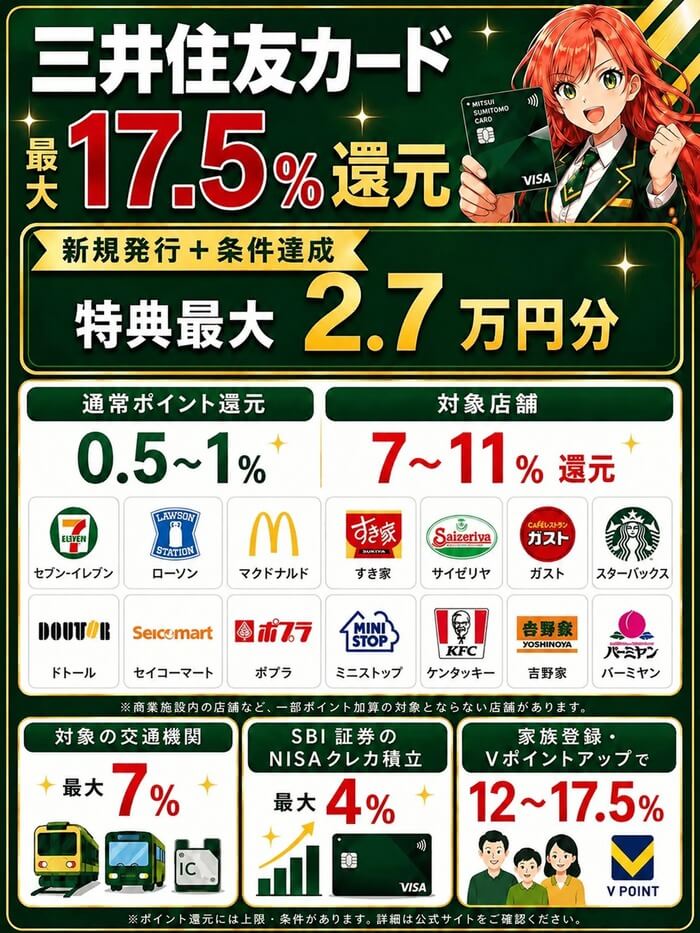
1位:コンビニと飲食店に強い「三井住友カードNL」
| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 0.5% | 無料 |
| ゴールド | 0.5% | 5,500円 年100万利用で無料 |
| プラチナ | 1~10% 100万ごとの利用で1万pt 最大4万ptまで | 33,000円 |
| Infinite | 1~20% 400万以上の利用で4万pt 700万以上なら11万pt | 99,000円 |
| カード共通 | 7~11% | 対象のコンビニ 飲食店・交通機関 |
| カード共通 | 12~17.5% | 家族登録、Vポイントアップ |
通常還元率は楽天カードに負けるが、コンビニや飲食店で使えば最大7%まで上がる。
さらにコンビニでもセブンイレブンなら最大11%までアップする。
タッチ決済で還元率アップ

| カード種類 | クレカ積立pt カード利用額で変動 | 年会費 |
|---|---|---|
| 通常カード | 0~0.5% | 無料 |
| ゴールド | 0~1% | 5,500円 年100万利用で無料 |
| プラチナ | 1~3% | 33,000円 |
| Infinite | 1~4% | 99,000円 |
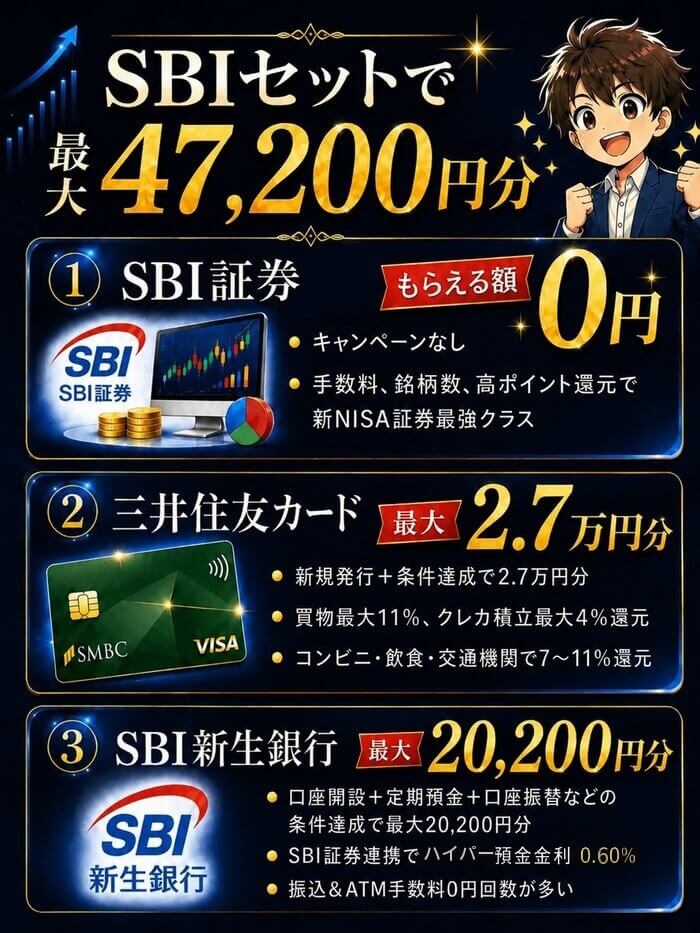
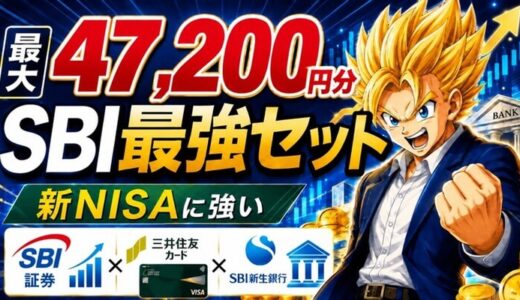
手数料・ポイント・銘柄数・サービス・連携・特典のすべてがトップクラス。
SBIセットのレベルも高い!
総合力No.1
SBI証券の詳細はこちらの記事を↓
三井住友カード(NL)の還元の仕組みや種類ごとの選び方は、三井住友カードのメリット徹底解説にまとめています。
2位:三井住友銀行セットが弱点「Olive」

| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 0.5% | 無料 |
| ゴールド | 0.5% | 5,500円 年100万利用で無料 |
| プラチナ | 1~10% 100万ごとの利用で1万pt 最大4万ptまで | 33,000円 |
| Infinite | 1~20% 400万以上の利用で4万pt 700万以上なら11万pt | 99,000円 |
| カード共通 | 8~12% | 対象のコンビニ 飲食店・交通機関 |
| カード共通 | 13~20% | 家族登録、Vポイントアップ |
Oliveは三井住友銀行が提供する口座・クレカ・Vポイント・保険が一体になった新サービス。
三井住友カードの強みをそのまま受け継ぎながら、給与受取・取引条件次第で最大20%還元まで狙えます。
SBI証券のNISAクレカ積立では最大3.5%還元と、積立面でもトップクラスも手数料と金利がイマイチな三井住友銀行がセットなのがネックです。
三井住友銀行がセット

| カード種類 | クレカ積立pt カード利用額とOlive残高で変動 | 年会費 |
|---|---|---|
| 通常カード | 0~2.5% | 無料 |
| ゴールド | 0~3% | 5,500円 年100万利用で無料 |
| プラチナ | 1~5% | 33,000円 |
| Infinite | 1~6% | 99,000円 |
※Olive残高は口座に100万~500万で0.1~0.5%アップ
手数料・ポイント・銘柄数・サービス・連携・特典のすべてがトップクラス。
SBIセットのレベルも高い!
総合力No.1
SBI証券の詳細はこちらの記事を↓
3位:通常ポイント還元率が高い「楽天カード」

| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 1% | 無料 |
| ゴールド | 1% | 2,200円 |
| プレミアム | 1% | 11,000円 |
| ブラック | 1% | 33,000円 |
| カード共通 | 1.5~2.5% | 楽天ペイにチャージ して使う |
最大ポイント還元率は上位より低いですが、通常カードでも2.5%還元がすぐ狙える。
楽天クレカでチャージして楽天ペイを使えば、常にポイント還元率1.5%。
さらに楽天ポイントカードが使えるお店なら提示で+1%、合計2.5%還元です。

楽天経済圏でまとめれば買物ポイントは最大18倍まで上がります。
楽天ペイを使えば最大2.5%
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0.5% | 無料 |
| ゴールド | 0.75% | 2,200円 |
| プレミアム | 1% | 11,000円 |
| ブラック | 2% | 33,000円 |
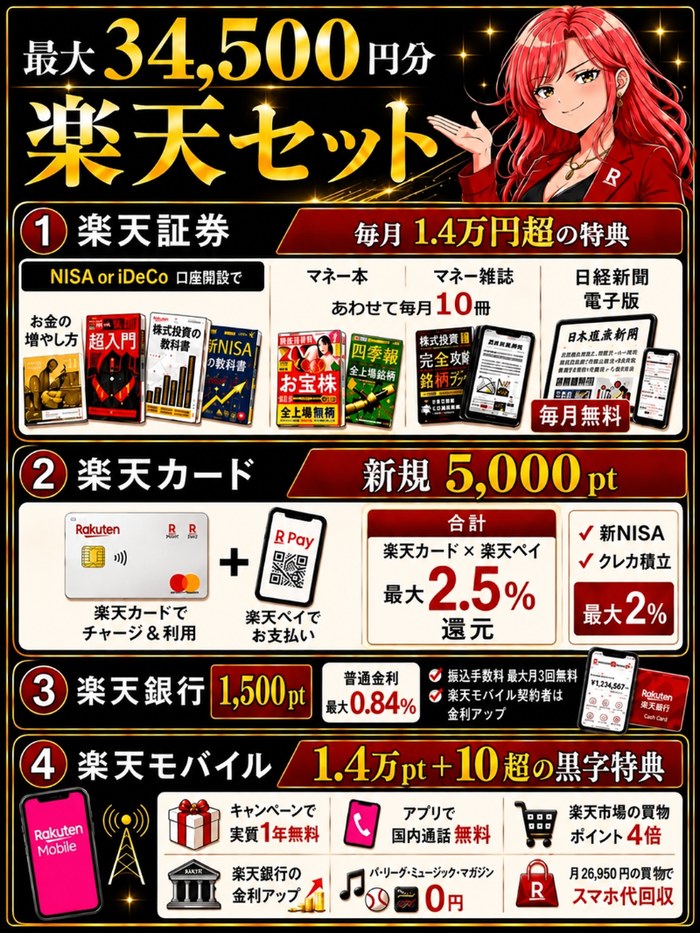
楽天証券のNISA口座開設するだけで、マネー雑誌・本・日経新聞が無料。
さらに、楽天モバイルも揃えると楽天銀行の普通金利も最大0.84%にパワーアップ。
この4点セットだけでも楽天市場の買物ポイント+7倍になります。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.84%
- 楽天モバイル:実質1年無料+10を超える特典付き
毎月1.4万円超の特典
楽天証券の詳細はこちらの記事を↓
楽天経済圏の詳細はこちらの記事を↓
4位:スーパー・コンビニ・飲食店に強い「三菱UFJカード」

| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 0.5% | 無料 |
| ゴールド | 1% | 11,000円 |
| プラチナ | 1% | 22,000円 |
| カード共通 | 7% | 対象のコンビニ・自販機 スーパー・飲食店 |
| カード共通 | 最大20% | 複数の条件達成で |
三菱UFJカードはMUFGグループの信頼感と高還元率が魅力。
対象のコンビニ・飲食店・スーパーで使えば最大20%還元まで到達。
最大20%は上位クラス
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0.55% | 無料 |
| ゴールド | 1.1~2% | 11,000円 |
| プラチナ | 1.1~7% | 22,000円 |
こちらはau&Pontaに強いわけでなく、コンビニ・飲食店に強い三井住友カードに似た特徴です。
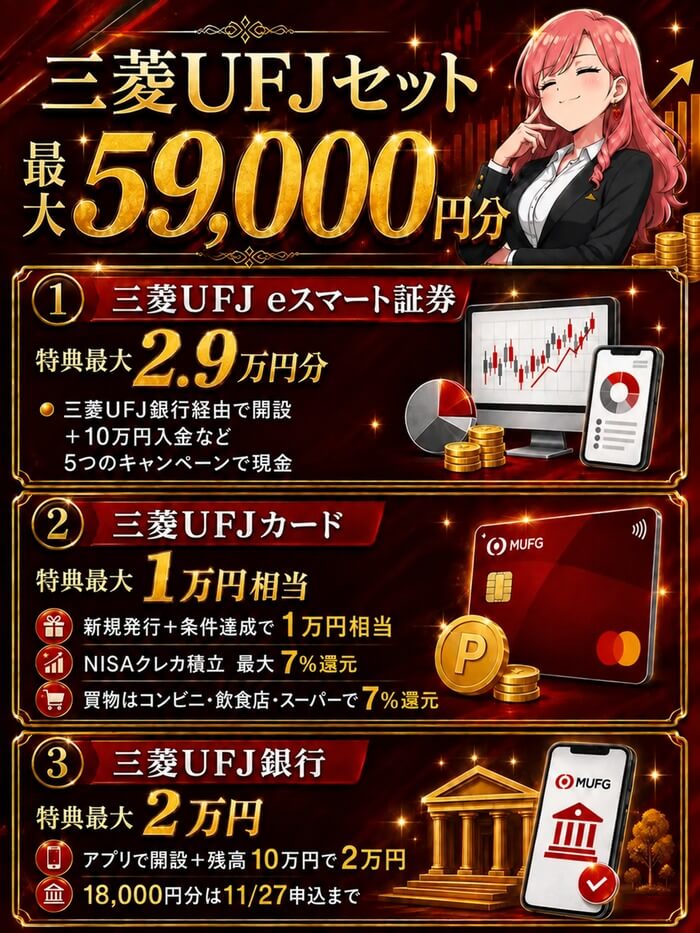
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- 三菱UFJカード:新規発行+条件達成で10,000円相当
- 三菱UFJ銀行:アプリで口座開設+残高10万円で20,000円(11/27まで)
最大12,000円もらえる
5位:ドコモ経済圏最強「dカード」

| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 1~1.25% | 無料 |
| GOLD U | 1~2% | 3,300円 |
| GOLD | 1~2% | 11,000円 |
| PLATINUM | 1~3% | 29,700円 |
| ドコモ料金支払い | 1~20% | ドコモスマホ・光回線 支払いのpt還元 |
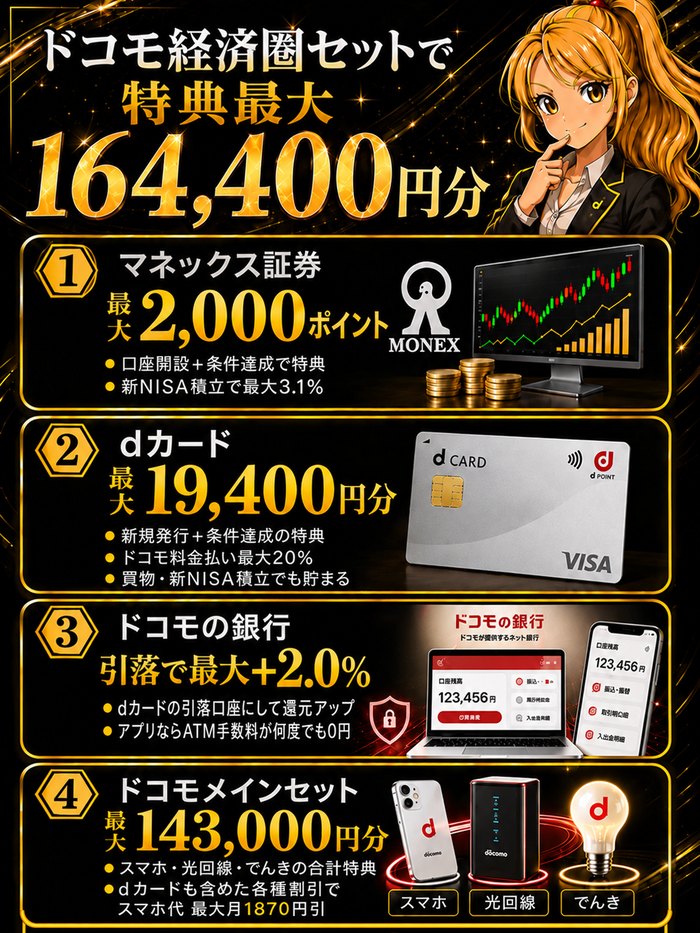
dカードはドコモ経済圏の中心になるクレカ。
d払いやdポイント加盟店と組み合わせれば最大20%還元も可能。
ドコモ経済圏に強い

| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0.2~1.1% | 無料 |
| ゴールド U ゴールド | 1.1% | 3,300円 11,000円 |
| プラチナ | 2.2~3.1% | 29,700円 |
dカードのドコモグループはマネックス証券×ドコモSMTBネット銀行(前・住信SBIネット銀行)と連携できます。
dカードの特約店や4種類の選び方は、dカードのメリットと選び方まとめで詳しく解説しています。
新NISA積立が強い
6位:au&Ponta経済圏の核「au PAYカード」

| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 1% | 無料 |
| ゴールド | 1~10% | 11,000円 |
au PAYカードはau経済圏・Pontaポイント経済圏で使える万能カード。
au PAYやローソン・じゃらんなどPonta加盟店と組み合わせれば最大10%還元。
au経済圏に強い
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0.5% | 無料 |
| ゴールド | 1~2% | 11,000円 |
高いポイント還元率と銀行金利の条件がゆるいバランス力の高い。
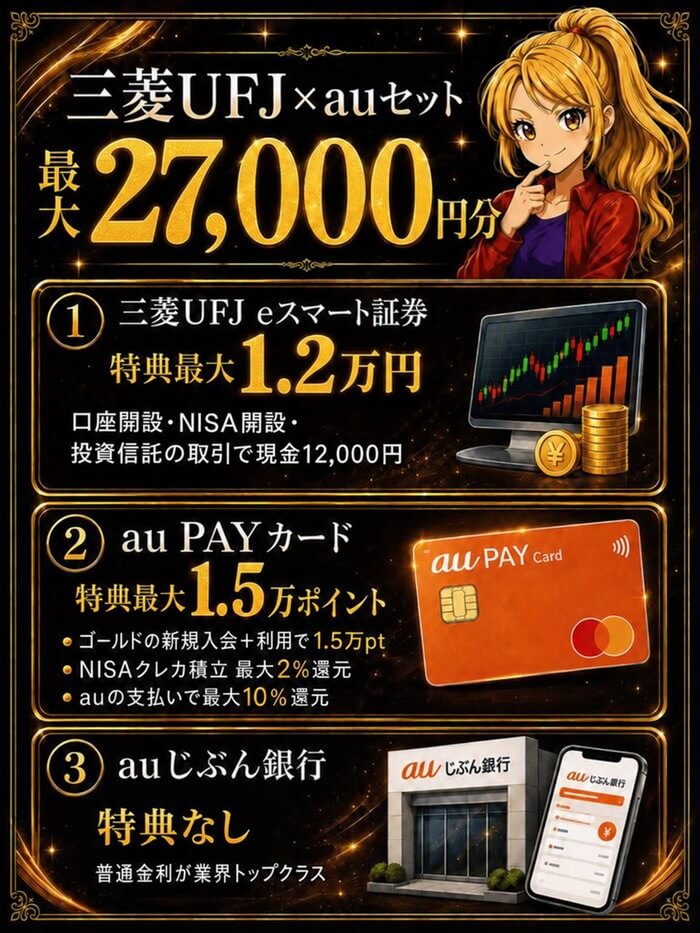
元auカブコム証券は三菱UFJになって信用格付けネット証券No.1へ。
三菱UFJですが、セットはauで揃えます↓
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- au PAYカード:ゴールドの新規入会+利用で最大1.5万pt
- auじぶん銀行:普通金利が業界トップクラス
最大12,000円もらえる
7位:Amazon・スタバに強い「JCBカード」

| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 1% | 無料 |
| プレミアムカード ゴールド・プラチナなど | 1% | 11,000~27,500円 |
| カード共通 | 10~10.5% | 対象の優待店 交通機関 |
JCBカードは日本発の国際ブランドで、Amazon・スターバックスなどで還元率が跳ね上がります。
JCB優待店+キャンペーンを組み合わせれば最大10.5%還元が狙える。
JCBカードWかSが◎
| カード種類 | クレカ積立pt | 年会費 |
|---|---|---|
| 通常カード | 0~0.5% | 無料 |
| プレミアムカード ゴールド・プラチナなど | 0.5~1% | 11,000~27,500円 |
JCBカード以外の特典は控えめなのがざんねん。
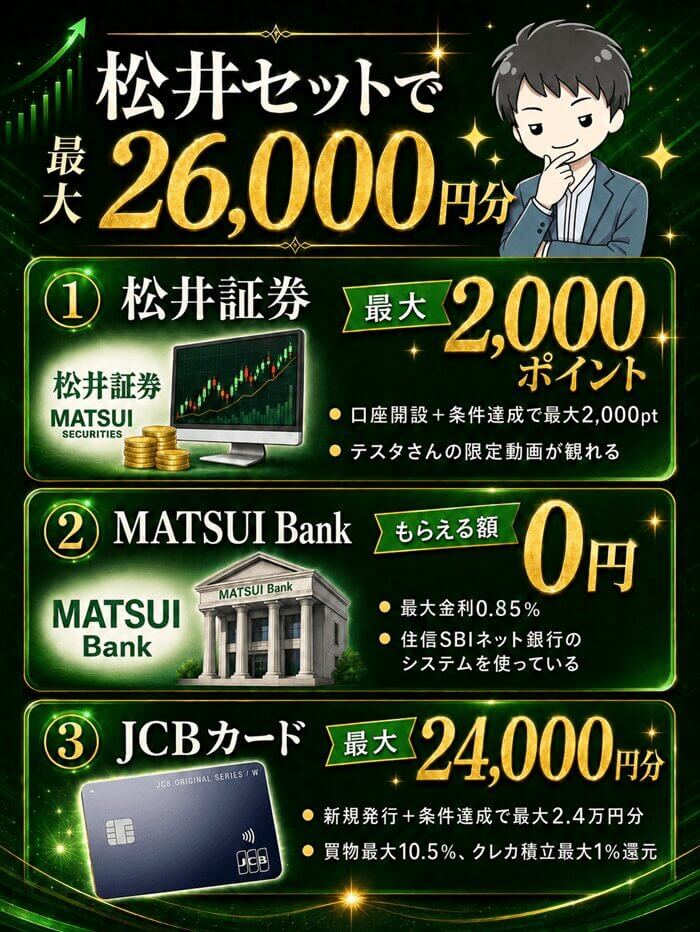
- 松井証券:口座開設+条件達成で2,000pt
- JCBカード:新規発行+条件達成で最大2.4万円分
- MATSUI Bank:金利最大0.85%
また、株式投資で100億かせいだテスタさんの限定動画がみれるなど、特典にも力を入れています。
口座開設で限定動画が見れる
8位:PayPay利用者の定番「PayPayカード」

| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 1~1.5% | 無料 |
| ゴールド | 1.5% 年100万利用で1.1万pt特典 | 11,000円 |
| カード共通 | 0.7% | NISAクレカ積立 |
PayPayカードはPayPay残高に直接チャージできる唯一のクレカ。
Yahoo!ショッピング・LOHACOでは還元率がさらにアップ。
PayPay証券のNISAクレカ積立にも対応し、最大0.7%還元が得られます。
ポイント還元控えめ
PayPayとVポイントは等価交換できるので、PayPayセットを揃えるよりSBIセットで揃えた方がお得です。

もらえる特典もSBIセット方がお得です↓
| カード種類 | クレカ積立pt (カード利用額で変動) | 年会費 |
|---|---|---|
| 通常カード | 0~0.5% | 無料 |
| ゴールド | 0~1% | 5,500円 年100万利用で無料 |
| プラチナ | 1~3% | 33,000円 |
| Infinite | 1~4% | 99,000円 |
総合力No.1
9位:Amazon利用者向け「Amazonマスターカード」

| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 1% | 無料 |
| Amazonでの買物 | 1.5% | Amazonプライム会員は2% |
| コンビニ | 1.5% | 条件達成で最大7% |
AmazonマスターカードはAmazon利用で最大7%還元と、Amazonヘビーユーザーには最強の一枚。
Amazonプライム会員との組み合わせでさらに還元率がアップします。
NISAクレカ積立には非対応なので、投資信託の積立はSBI証券などと別のカードで対応を。
キャンペーン中
10位:イオン特化型「イオンカード」

| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 0.5% | 無料 |
| ゴールド | 0.5% | 無料 |
| ミニオンズ | 0.5% 映画がお得 | 無料 |
| カード共通 | 1% | イオングループ店舗 |
| カード共通 | 3.5% | イオンモール経由 |
| カード共通 | 2.5% | 毎月10日ありが10デー |
| カード共通 | 5%OFF | 毎月20・30日の感謝デー |
通常ポイント還元率は低いですが、イオングループでの買物なら常に1%。
さらにイオングループ限定で、毎月10日はポイント5倍、20日・30日の感謝デーは5%OFFに。

イオンカード(ミニオンズ)は普通のイオンカードと同じ年会費無料+ポイント還元0.5%~。
つまり、イオンカードに映画館特典がついたお得クレカです。


楽天カードと三井住友カードNLはどっちがいい?
クレカ選びで最後まで残るのが、この2枚のどちらにするかです。
結論から言うと、普段の買物が多いなら楽天カード、SBI証券で新NISAをやるなら三井住友カードNLです。
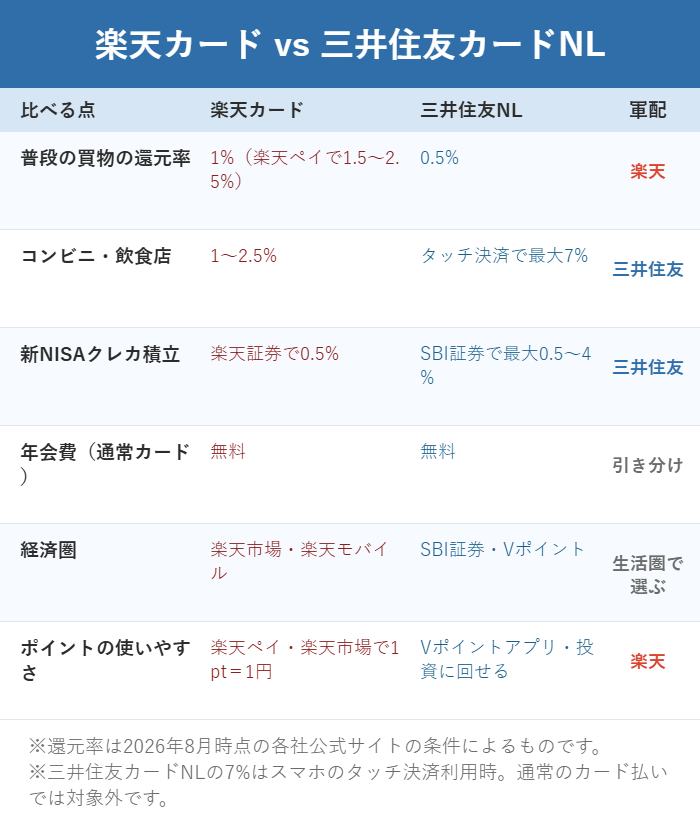
6つの項目で正面から比べました。
買物で比べると楽天カードが勝つ
通常の還元率は楽天カードが1%、三井住友カードNLが0.5%と2倍の差があります。
さらに楽天カードは、楽天ペイにチャージして払えば1.5%、ポイントカード提示できる店なら合計2.5%まで上がります。
この「どこの店でも高い」が楽天カードの強さで、店を選ばず貯まります。
スーパー・ドラッグストア・ネット通販と、生活費の大半をカードで払う人ほど差が開きます。
コンビニ・飲食店と新NISA積立は三井住友カードNLが勝つ
三井住友カードNLは、対象のコンビニ・飲食店でスマホのタッチ決済を使うと最大7%になります。
セブンイレブンやマクドナルドをよく使う人なら、この一点だけで楽天カードを逆転します。
もう1つの武器が新NISAで、SBI証券のクレカ積立は最大0.5〜4%還元です。
楽天カード×楽天証券の0.5%と比べて、カードのランクを上げたときの伸びしろが大きく違います。
迷ったら2枚持ちで役割を分ける
実はこの2枚は、得意な場面がまったく重なっていません。
だから1枚に絞らず、役割を分けて2枚持つのがいちばん取りこぼしがない答えになります。
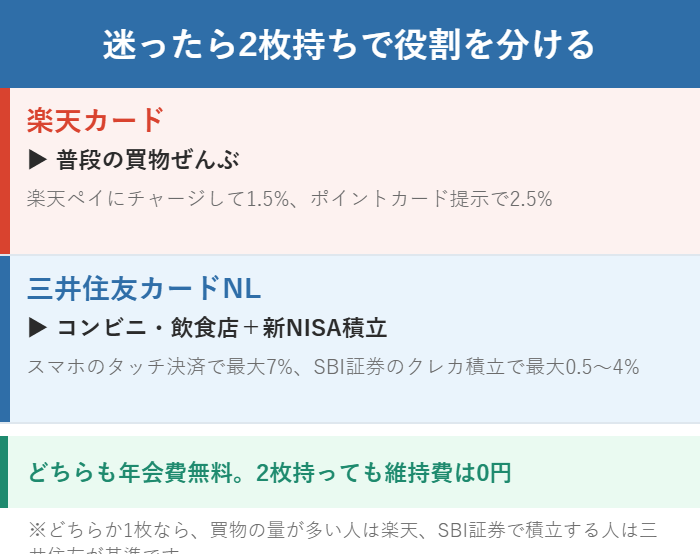
| 場面 | 使うカード | 還元率 |
|---|---|---|
| 普段の買物ぜんぶ | 楽天カード(楽天ペイ経由) | 1.5〜2.5% |
| コンビニ・飲食店 | 三井住友カードNL(タッチ決済) | 最大7% |
| 新NISAクレカ積立 | 三井住友カードNL×SBI証券 | 最大0.5〜4% |
| 楽天市場の買物 | 楽天カード | 3%〜(SPUで上乗せ) |
どちらも年会費無料なので、2枚持っても維持費は0円です。
国際ブランドを楽天=Mastercard、三井住友=Visaのように分けておくと、片方が使えない店でも困りません。
「最大20%還元」に飛びつく前に知る3つのこと
カードの広告には「最大7%」「最大20%」という大きな数字が並びます。
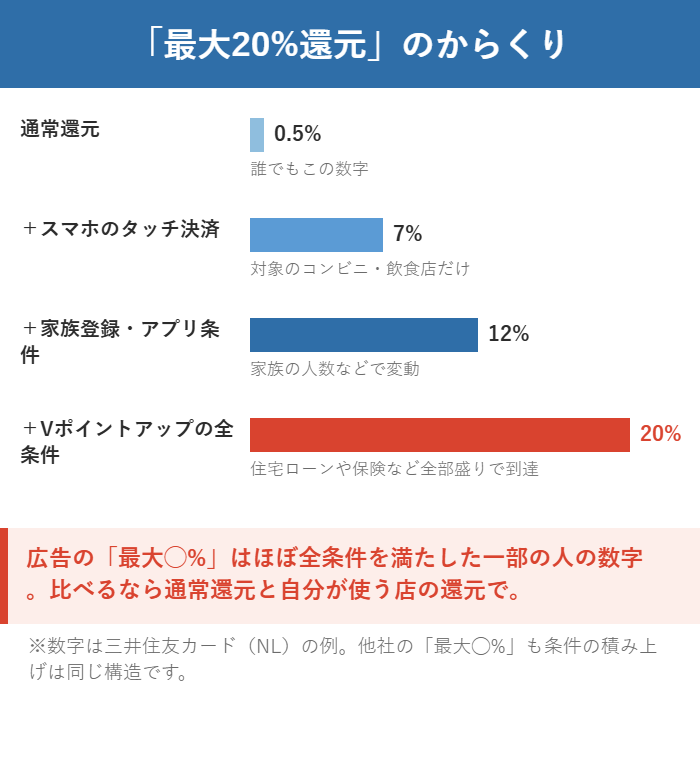
この最大◯%は条件を全部積み上げた一部の人の数字で、誰でも受け取れるわけではありません。
からくりを知ってから選ぶと、期待外れがなくなります。
1|最大還元は「条件の積み上げ」でできている
たとえば三井住友カードNLの20%は、タッチ決済・家族登録・アプリ条件・住宅ローンや保険まで含めた全条件を満たしたときの到達点です。
何も条件を満たさなければ、通常還元の0.5%しか付きません。
どのカードの「最大◯%」も構造は同じなので、広告の数字どうしで比べるのは意味がありません。
2|比べるのは通常還元と「自分が使う店」の還元
カードの実力は、通常還元率と、自分がよく行く店での還元率の2つで決まります。
コンビニに月1回しか行かない人にとって、コンビニ7%は絵に描いた餅です。
先月の支出を思い出して、金額が大きい店で強いカードを選んでください。
3|ポイントは「使えて1pt=1円」ではじめて価値になる
貯まっても使い道がないポイントは、還元率が高くても意味がありません。
楽天ポイントは楽天ペイで、Vポイントはアプリや投資で、1pt=1円で日常的に消化できます。
交換先が限られるポイントは、実質的な還元率を割り引いて考えてください。
クレジットカードのよくある質問
何枚持つのが正解?
メイン1枚+サブ1枚の2枚が管理と還元のバランスがいい枚数です。
3枚を超えると、どの支払いがどのカードか分からなくなり、年会費や引き落とし口座の管理も増えます。
増やすのは、今の2枚でカバーできない店が出てきたときだけで充分です。
2枚目はどう選べばいい?
1枚目と得意な場面がかぶらないカードを選びます。
楽天カードがメインなら、コンビニと積立に強い三井住友カードNLがきれいに埋まります。
国際ブランドもVisaとMastercardで分けておくと、使えない店がほぼなくなります。
年会費のかかるカードは損?
損かどうかは年会費を特典が上回るかだけで決まります。
三井住友ゴールドNLは年100万円使えば年会費が無料になり、続けるほど得になります。
計算せずに持つのが一番損なので、年間利用額を見てから判断してください。
買物と新NISA積立は同じカードにすべき?
同じカードにする必要はありません。
むしろ買物は楽天、積立は三井住友×SBI証券のように分けたほうが合計の還元は増えます。
積立は一度設定すれば自動なので、分けても手間は増えません。
クレカを作りすぎると審査に響く?
短期間に何枚も申し込むと、審査に通りにくくなることがあります。
目安として1か月に1枚まで、半年で3枚以内に抑えるのが無難です。
使っていないカードの解約は問題ないので、増やす前に整理するのがおすすめです。
ポイントはどう使うのが一番得?
有効期限が切れる前に、1pt=1円で日常の支払いに充てるのが確実です。
楽天ポイントは楽天ペイ、Vポイントはアプリでそのまま使えます。
ポイント投資に回せば、現金を減らさず新NISAの入金力を上げられます。
買物と新NISA積立でポイントが貯まるコスパ最強クレカランキングまとめ
現金払いからクレカ払いに変える年間5万円分ぐらいのポイントはカンタンに貯まる。
その中でも高還元で使いやすいクレジットカードを選びましょう!
楽天ペイを使えば最大2.5%還元