記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
ジュニアNISAは、そのままの形では復活しません。
代わりに、0歳から17歳の子どもが使える「こどもNISA」が2027年1月に始まります。
年60万円まで積み立てられて、利益に税金がかからない制度です。
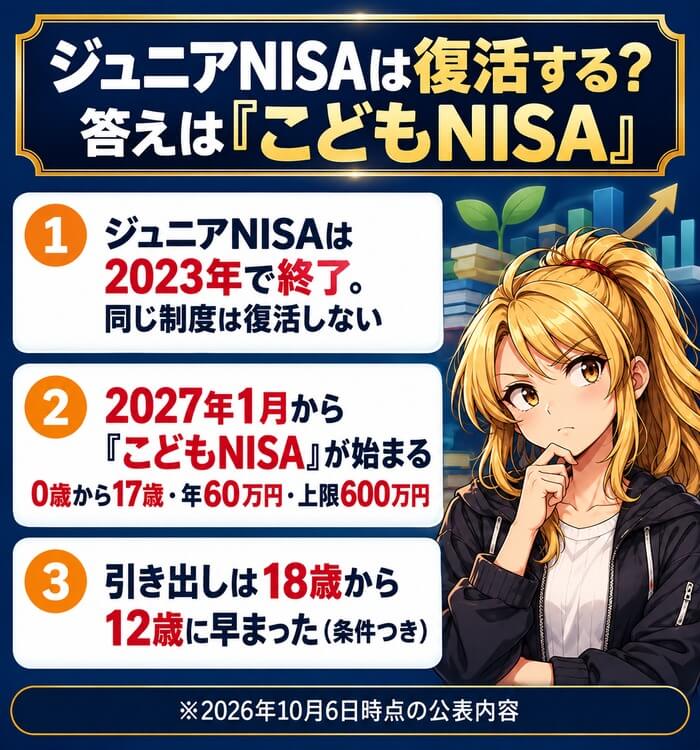
ジュニアNISAとのいちばんの違いは、引き出せる年齢です。
ジュニアNISAは18歳まで原則引き出せませんでしたが、こどもNISAは条件つきで12歳から引き出せます。
証券会社の予約の受付は2026年10月から始まっていて、申し込むにはまず親の口座が必要です。
親の口座が先に必要
目次 非表示
- ジュニアNISAは復活する?2027年1月から「こどもNISA」が始まる
- ジュニアNISAとこどもNISAの違い6つ
- 「ジュニアNISAの復活」と言い切れない3つの理由
- ジュニアNISAを持っている人はどうなる?
- ジュニアNISAの残高は引き出す?そのまま持つ?
- こどもNISAの引き出しルール|節目は12歳と18歳
- こどもNISAで買える商品と積み立て方
- こどもNISAはいくら増える?積み立ての試算
- こどもNISAの注意点5つ
- こどもNISAはどこで始める?迷ったらSBI証券
- こどもNISAの始め方|4つの手順
- こどもNISAの開始までのスケジュール
- こどもNISAと親のNISAはどっちが先?
- こどもNISAと学資保険・預金の違い
- 祖父母がお金を出すときの注意
- こどもNISAが向いている家庭・向いていない家庭
- ジュニアNISAとこどもNISAでよくある勘違い
- ジュニアNISAの復活でよくある質問
- まとめ|ジュニアNISAは復活せず、2027年1月からこどもNISAが始まる
ジュニアNISAは復活する?2027年1月から「こどもNISA」が始まる
| 項目 | 内容 |
|---|---|
| 制度の名前 | こどもNISA |
| 始まる時期 | 2027年1月 |
| 使える年齢 | 0歳から17歳 |
| 1年に投資できる額 | 60万円 |
| 非課税で持てる上限 | 600万円 |
| 予約の受付 | 2026年10月から |
※財務省「令和8年度税制改正の大綱」と証券会社の公式サイトをもとに作成(2026年10月6日時点)。
「ジュニアNISAが復活する」という話の正体は、こどもNISAという新しい制度です。
2025年12月26日に閣議決定された税制改正の大綱で、制度の中身が示されました。
始まるのは2027年1月です。
名前も中身もジュニアNISAとは違うので、同じ制度が戻ってくるわけではありません。
ジュニアNISAは2023年で終了した
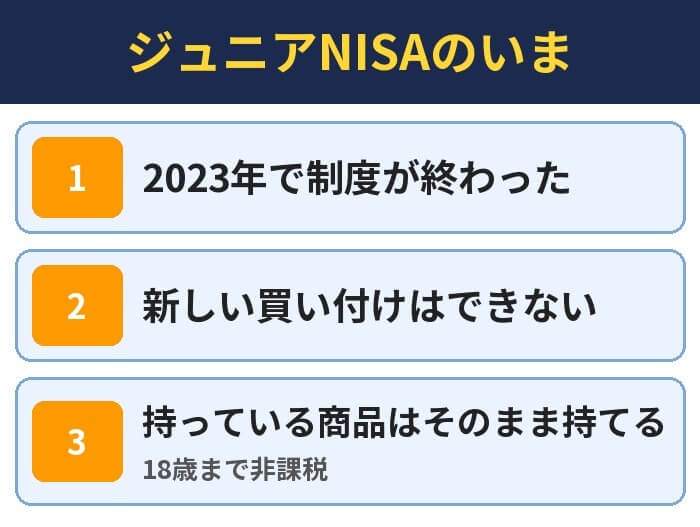
ジュニアNISAは、2016年4月に始まった未成年向けの非課税制度です。
大人の一般NISAやつみたてNISAといっしょに、2023年で制度が終わりました。
2024年からは、ジュニアNISAで新しく投資することはできなくなっています。
それまでに買った商品は、いまもそのまま持ち続けられます。
2027年1月からこどもNISAが始まる
こどもNISAは、0歳から17歳の子どもの名義で口座を作れる制度です。
2024年に始まった大人のNISAは18歳以上が対象でしたが、この年齢の下限がなくなりました。
法令上の名前は「未成年者特定累積投資勘定」で、こどもNISAは通称です。
ひと言でいえば、大人のNISAのつみたて投資枠の子ども版にあたります。
予約の受付は2026年10月から始まっている
証券会社は、2026年10月からこどもNISAの申し込みを受け付けています。
10月から12月に申し込むと、口座が開設されるのは2027年1月以降です。
開設には、証券会社の審査のほかに税務署の審査もあります。
1月から積み立てを始めたい家庭は、年内に申し込みを済ませておくと安心です。
この記事の調べ方
この記事の制度の中身は、金融庁のNISA特設サイトと、証券会社の公式サイトで確かめました。
ジュニアNISAのいまの扱いは金融庁、こどもNISAの決まりは楽天証券とSBI証券の公式の説明をもとにしています。
確かめた日は2026年10月6日です。
制度が始まる前なので、細かい手続きは今後変わる可能性があります。
予約は受付中
ジュニアNISAとこどもNISAの違い6つ
| 項目 | ジュニアNISA | こどもNISA |
|---|---|---|
| 1年の投資枠 | 80万円 | 60万円 |
| 持てる上限 | 400万円 | 600万円 |
| 非課税の期間 | 最長5年 | 無期限 |
| 買える商品 | 株式と投資信託 | 投資信託だけ |
| 引き出し | 18歳まで原則不可 | 12歳から条件つきで可 |
| 対象の年齢 | 18歳未満 (2022年までは20歳未満) | 18歳未満 |
※SBI証券と楽天証券の公式の説明をもとに作成。ジュニアNISAは2023年で終了。
ジュニアNISAとこどもNISAの違いを、6つにまとめました。
1年に投資できる額は80万円から60万円に減りましたが、持てる上限は400万円から600万円に増えています。
非課税の期間は、最長5年から無期限になりました。
全体として、長く積み立てる人に向いた制度に変わっています。
①1年の投資枠は80万円から60万円に
1年に投資できる額は、ジュニアNISAの80万円から60万円に減りました。
毎月同じ額を積み立てるなら、月5万円までです。
児童手当をそのまま回す家庭なら、60万円の枠で足ります。
まとまったお金を一度に入れたい家庭には、少し物足りない枠です。
②持てる上限は400万円から600万円に
非課税で持てる上限は、400万円から600万円に増えました。
年60万円ずつ積み立てると、10年で上限に届きます。
この600万円は、買ったときの金額で数えます。
値上がりして600万円をこえても、上限をこえたことにはなりません。
③非課税の期間は5年から無期限に
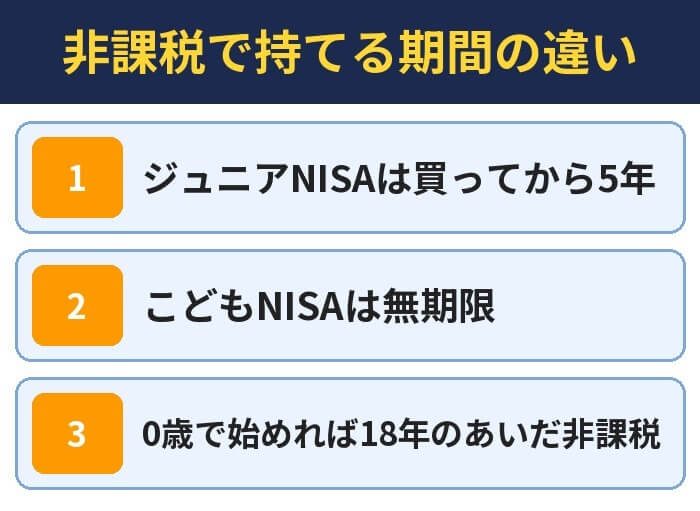
ジュニアNISAは、買ってから5年で非課税の期間が終わる仕組みでした。
こどもNISAは、非課税で持てる期間が無期限です。
5年ごとに移しかえる手続きを考えなくてよくなりました。
0歳で始めれば、18年のあいだ非課税のまま持ち続けられます。
④買える商品は投資信託だけに
ジュニアNISAでは、個別の株も買えました。
こどもNISAで買えるのは、つみたて投資枠の対象になっている投資信託だけです。
買い方も、毎月などの積み立てに限られます。
株主優待がほしくて子どもの名義で株を買う、という使い方はできません。
⑤引き出しは18歳から12歳に早まった
いちばん大きな違いは、引き出せる年齢です。
ジュニアNISAは、制度が終わる前は18歳まで原則引き出せませんでした。
こどもNISAは、条件を満たせば12歳から引き出せます。
中学や高校の入学金にも使えるようになりました。
⑥18歳になると大人のNISAへ自動で移る
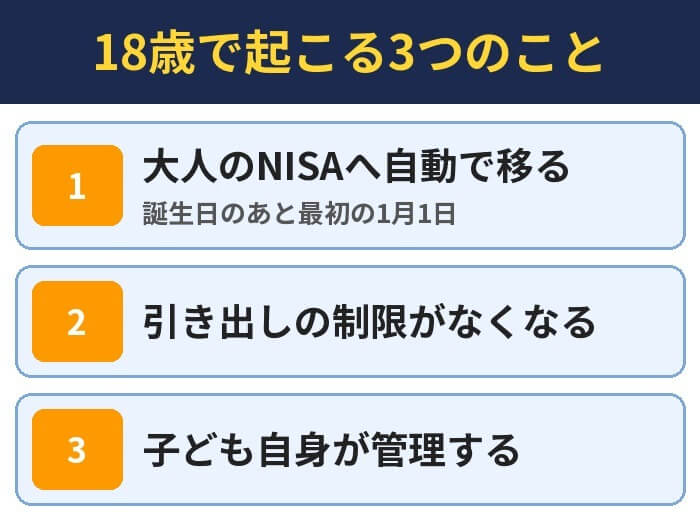
こどもNISAの口座は、18歳になると大人のNISAへ自動で移ります。
移るのは、18歳の誕生日のあと最初の1月1日です。
親が手続きをする必要はありません。
移ったあとは、子ども自身が自分のNISAとして管理します。
12歳から引き出せる
「ジュニアNISAの復活」と言い切れない3つの理由
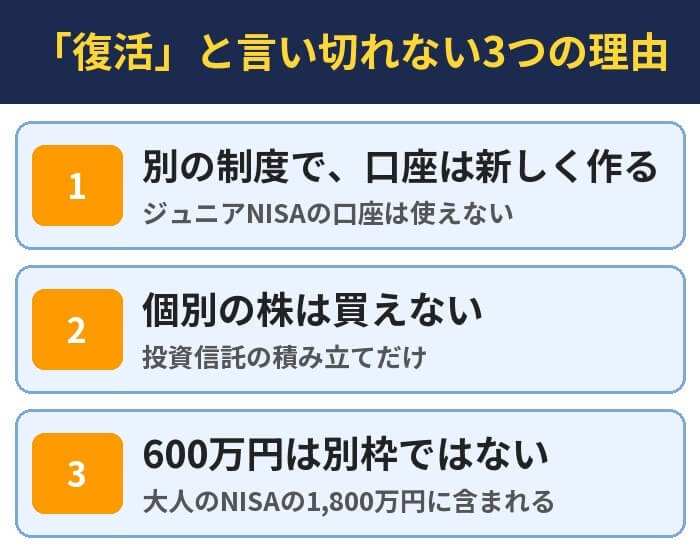
こどもNISAは、ジュニアNISAの後継にあたる制度です。
ただし、同じ制度が戻ってくると思っていると、3つの点でずれが出ます。
申し込む前に知っておきたい違いを、順番に説明します。
別の制度なので口座は新しく作る
ジュニアNISAの口座を持っていても、こどもNISAの口座は自動では作られません。
こどもNISAは別の制度なので、新しく申し込む必要があります。
ジュニアNISAの口座がある子どもでも、こどもNISAは申し込めます。
口座は1人につき1つで、複数の金融機関で作ることはできません。
個別の株は買えない
こどもNISAには、大人のNISAの成長投資枠にあたるものがありません。
買えるのは投資信託だけで、個別の株やETFは対象外です。
ジュニアNISAで子どもの名義の株を持っていた家庭は、同じ使い方ができません。
値動きの大きい商品をさけて、長く積み立てることを前提にした制度です。
600万円は別枠ではなく生涯枠の先取り
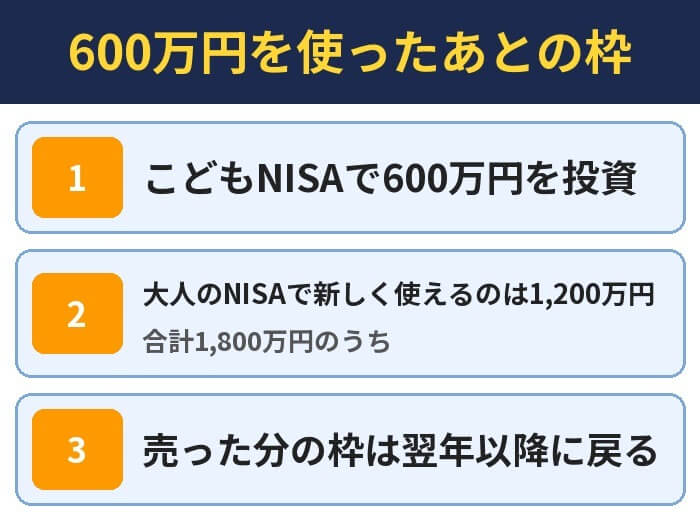
こどもNISAの600万円は、子どもに追加でもらえる枠ではありません。
18歳までに投資した額は、大人のNISAの1,800万円の枠に含まれます。
こどもNISAで600万円を使うと、大人になってから新しく使える枠は1,200万円です。
売った分の枠は翌年以降に戻るので、使い切りというわけではありません。
0歳から始められる
ジュニアNISAを持っている人はどうなる?
| 気になること | 答え |
|---|---|
| いまの残高 | 18歳まで非課税で持てる |
| 途中の引き出し | 全額ならいつでも非課税 |
| こどもNISAへ移す | できない |
| こどもNISAの開設 | 新しく申し込めばできる |
| 新しい買い付け | ジュニアNISAではできない |
※金融庁のNISA特設サイトと楽天証券の公式の説明をもとに作成(2026年10月6日時点)。
すでにジュニアNISAの口座を持っている家庭は、何もしなくても損はしません。
持っている商品は、子どもが18歳になるまで非課税のまま持てます。
こどもNISAを使いたいときは、ジュニアNISAとは別に新しく申し込みます。
2つの口座を同時に持つことになります。
残高は18歳まで非課税で持ち続けられる
ジュニアNISAで買った商品は、5年の非課税期間が終わると継続管理勘定に自動で移ります。
継続管理勘定は、子どもが18歳になるまで非課税で持つための置き場所です。
移すための手続きはいりません。
ただし、この中で新しく商品を買うことはできません。
全額ならいつでも非課税で引き出せる
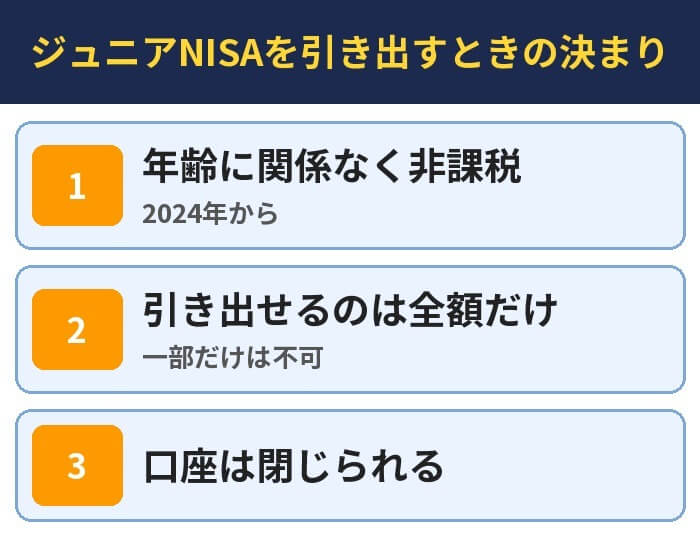
2024年からは、ジュニアNISAの残高を年齢に関係なく非課税で引き出せます。
以前あった「18歳まで原則引き出せない」という決まりは、なくなりました。
ただし、引き出せるのは全額だけです。
一部だけを引き出すことはできず、引き出すとジュニアNISAの口座は閉じられます。
残高をこどもNISAへ移すことはできない
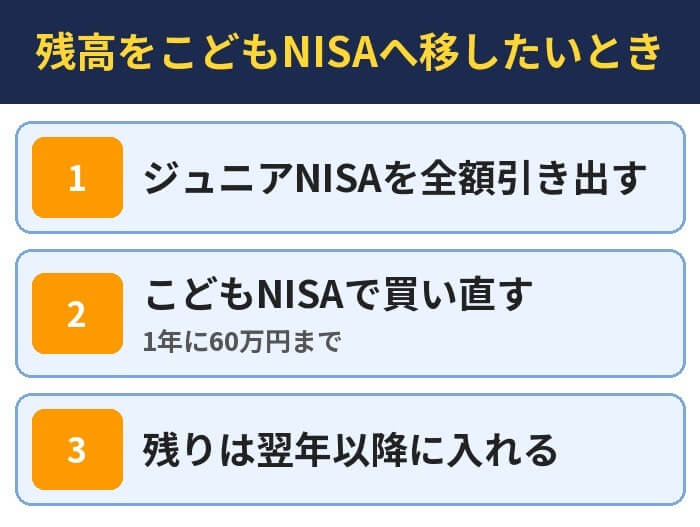
ジュニアNISAの残高を、こどもNISAへそのまま移すことはできません。
移したいときは、ジュニアNISAを全額引き出してから、こどもNISAで買い直すことになります。
こどもNISAに入れられるのは年60万円までなので、残高が多いと1年では入れ直せません。
値上がりしている商品は、そのまま18歳まで持っておくほうが手間がかかりません。
こどもNISAは新しく申し込める
ジュニアNISAの口座がある子どもも、こどもNISAを新しく申し込めます。
こどもNISAは、ジュニアNISAとは別の口座として管理されます。
ただし、こどもNISAは18歳まで金融機関を変更できません。
どの会社で開くかは、こどもNISAの条件を見て決めましょう。
2つを併用できる
ジュニアNISAの残高は引き出す?そのまま持つ?
| 選び方 | 向いている家庭 |
|---|---|
| 18歳までそのまま持つ | 使う予定がまだ先の家庭 |
| 全額を引き出す | 近いうちに教育費で使う家庭 |
| 引き出してこどもNISAへ | 口座を1つにまとめたい家庭 |
※金融庁のNISA特設サイトの説明をもとに当サイトで整理。
ジュニアNISAの残高の扱いは、3つから選べます。
いちばん手間がかからないのは、18歳までそのまま持つ方法です。
何もしなくても、非課税のまま持ち続けられます。
近いうちに教育費で使う家庭は、全額を引き出す方法もあります。
使う予定が先ならそのまま持つ
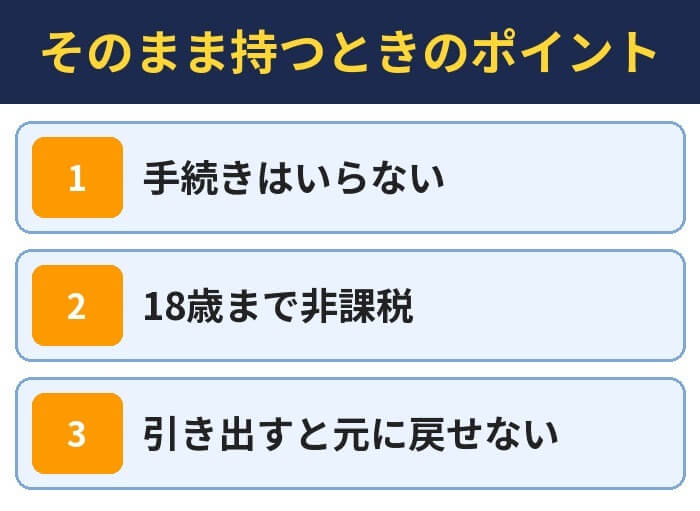
使う予定がまだ先なら、ジュニアNISAはそのまま持っておくのがおすすめです。
引き出すとジュニアNISAの口座は閉じられ、あとから元に戻すことはできません。
引き出したあとに増えた分には、ふつうの口座と同じように税金がかかります。
18歳まで持てば、そのあいだの利益はずっと非課税です。
引き出すなら全額をまとめて
ジュニアNISAは、一部だけを引き出すことができません。
入学金のぶんだけ出したいと思っても、出せるのは全額です。
残ったお金をこどもNISAへ入れ直す場合は、1年に60万円までしか入れられません。
引き出す時期は、使う予定の額と時期を見てから決めましょう。
そのまま持てる
こどもNISAの引き出しルール|節目は12歳と18歳
| 年齢 | 引き出し |
|---|---|
| 12歳未満 | 原則できない |
| 12歳から17歳 | 条件を満たせばできる |
| 18歳から | 自由にできる |
※楽天証券の公式の説明をもとに作成。12歳は3月31日時点の年齢で数える。
こどもNISAの引き出しには、年齢ごとの決まりがあります。
12歳未満は原則として引き出せず、12歳から17歳は条件つきです。
18歳になって大人のNISAへ移ると、自由に引き出せます。
教育費に使うつもりの家庭は、いつ使えるのかを先に確かめておきましょう。
12歳未満は原則として引き出せない
12歳になる前に引き出すと、それまでの利益にさかのぼって税金がかかります。
災害で家が全壊したときなど、税務署が認めた場合だけが例外です。
12歳かどうかは3月31日時点で数えるので、実際の節目は小学6年生の1月です。
小学校のあいだの習い事や塾の費用には、使えないと考えておきましょう。
12歳から17歳は3つの条件を満たせば引き出せる
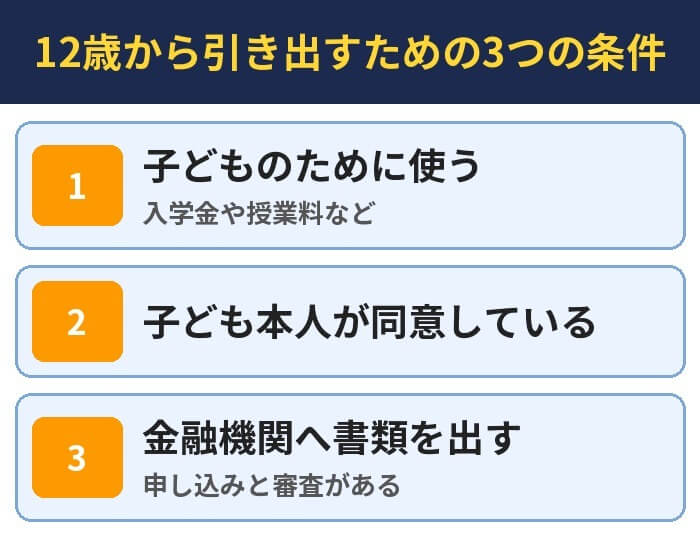
12歳をこえると、3つの条件を満たせば引き出せます。
使い道が入学金や授業料など子どものためであること、子ども本人が同意していること、書類を出すことの3つです。
引き出しには、金融機関への申し込みと審査があります。
親の買い物や生活費の穴うめには使えません。
18歳からは自由に引き出せる
18歳になって大人のNISAへ移ると、引き出しの制限はなくなります。
大学の入学金や一人暮らしの費用に、そのまま使えます。
口座の中のお金は、法律上は子ども本人の財産です。
18歳からは子ども自身が管理するので、何のためのお金かを早めに話しておくと安心です。
18歳からは自由
こどもNISAで買える商品と積み立て方
| 項目 | 内容 |
|---|---|
| 買える商品 | つみたて投資枠の投資信託 |
| 買い方 | 積み立てだけ |
| 1年の上限 | 60万円 |
| 月の目安 | 5万円まで |
| 売った枠 | 翌年以降に戻る |
※楽天証券の公式の説明をもとに作成(2026年10月6日時点)。
こどもNISAの買い方は、大人のNISAのつみたて投資枠とほぼ同じです。
買えるのは、長く積み立てるのに向いた投資信託に限られます。
一度にまとめて買うのではなく、毎月などの積み立てで買っていきます。
買えるのは投資信託だけ
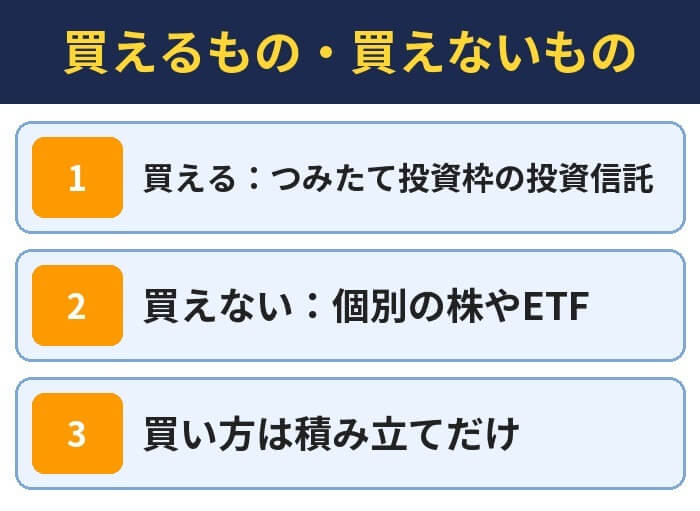
対象になるのは、金融庁の基準を満たした投資信託です。
全世界の株式や米国の株式にまとめて投資する商品が中心になります。
個別の株や、毎月お金が配られるタイプの投資信託は対象外です。
商品の数は証券会社によって違うので、申し込む前に確かめておきましょう。
月5万円まで積み立てられる
1年の上限は60万円なので、毎月同じ額なら月5万円まで積み立てられます。
少ない額から始めることもできます。
楽天証券は、月100円から積み立てられると案内しています。
無理のない額で始めて、児童手当やお年玉のぶんだけ足していく形でもかまいません。
売った分の枠は翌年に戻る
こどもNISAで買った商品を売ると、その分の枠が翌年以降に戻ります。
戻るのは、買ったときの金額のぶんです。
ただし、1年に使える枠は60万円のままで、戻った分を足して多く買うことはできません。
ジュニアNISAで買った商品を売っても、こどもNISAの枠は増えません。
月5万円まで積み立て
こどもNISAはいくら増える?積み立ての試算
| 積み立て方 | 元本 | 年3%で運用 |
|---|---|---|
| 月1万円を18年 | 216万円 | 約286万円 |
| 月2万円を18年 | 432万円 | 約572万円 |
| 月5万円を10年 | 600万円 | 約699万円 |
※毎月積み立てて年3%で運用できた場合の当サイトの計算。将来の成績を約束するものではありません。
こどもNISAで積み立てるといくらになるのかを、計算してみました。
月1万円を0歳から18年積み立てると、元本は216万円です。
年3%で運用できた場合は、約286万円になります。
増えた約70万円に、税金はかかりません。
実際の成績は年によって上下するので、目安として見てください。
月1万円でも18年で元本216万円になる
月1万円の積み立てでも、18年続けると元本は216万円になります。
月2万円なら432万円で、年3%で運用できた場合は約572万円です。
月5万円を積み立てると、10年で上限の600万円に届きます。
早く始めるほど、運用できる期間が長くなります。
児童手当を回すと元本は約234万円
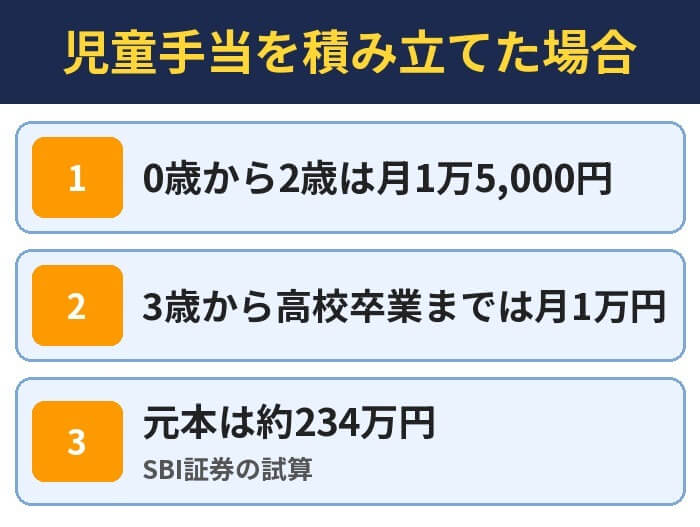
SBI証券は、児童手当をそのまま積み立てた場合の試算を公開しています。
0歳から2歳は月1万5,000円、3歳から高校卒業までは月1万円を積み立てる前提です。
この場合の元本は約234万円になります。
年5%で運用できた場合、18歳の時点の目安は約390万円と示されています。
家計から新しくお金を出さなくても、教育費の一部を用意できる計算です。
※SBI証券の公式メディアの試算より。将来の運用の成績を保証するものではありません。
児童手当で積み立て
こどもNISAの注意点5つ
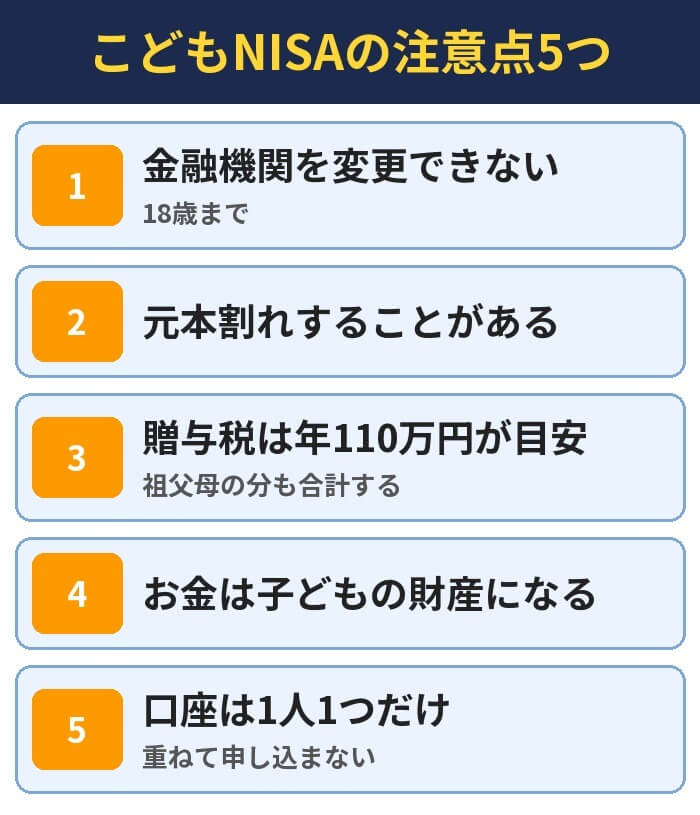
こどもNISAには、始める前に知っておきたい注意点が5つあります。
とくに大事なのは、金融機関をあとから変更できないことです。
1つずつ説明します。
①18歳まで金融機関を変更できない
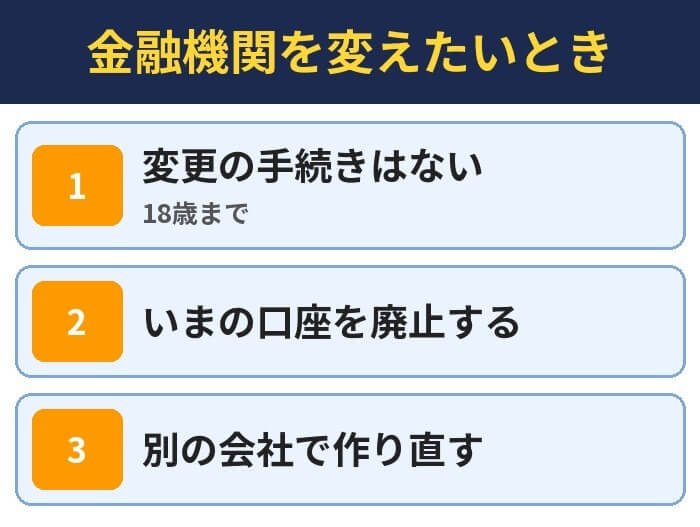
大人のNISAは、1年ごとに金融機関を変えられます。
こどもNISAは、18歳になるまで金融機関を変更できません。
変えたいときは、口座をいったん廃止して、別の会社で作り直すことになります。
最初の会社選びが、大人のNISAより大事になります。
②元本割れすることがある
投資信託は、値段が毎日動きます。
使いたい時期に値下がりしていると、元本を下回ることもあります。
使う時期が3年以内に決まっているお金は、預金で用意するほうが安心です。
進学の時期が近づいたら、少しずつ預金へ移しておく方法もあります。
③贈与税は年110万円が目安
親や祖父母が出したお金は、税金の上では子どもへの贈与になります。
贈与税がかからないのは、子ども1人につき年110万円までです。
こどもNISAの60万円だけなら、この範囲に収まります。
同じ年に祖父母から別のお金をもらっている場合は、合計で数えます。
④口座のお金は子どもの財産になる
こどもNISAの口座は、子どもの名義です。
口座の中のお金は、法律上は子ども本人の財産になります。
18歳からは、子ども自身が自由に使えるようになります。
親が教育費のつもりで積み立てても、使い道を決めるのは子ども本人です。
⑤口座は1人につき1つだけ
こどもNISAの口座は、1人につき1つです。
複数の証券会社へ同時に申し込むと、あとから申し込んだほうは不備になります。
不備になった口座で買った商品は、税金がかかる口座での取引に直されます。
申し込む会社は、1社に決めてから手続きしてください。
会社選びが大事
こどもNISAはどこで始める?迷ったらSBI証券
| SBI証券の特徴 | 内容 |
|---|---|
| 専用の投資信託 | ゼロカン(信託報酬0.00%) |
| 予約の特典 | 現金2,000円 |
| 抽選の特典 | 500名に最大10万円 |
| 予約の受付 | 2026年12月30日まで |
※SBI証券の公式サイトで2026年10月5日に確認。特典はこどもNISAの予約と口座開設などの条件あり。
こどもNISAは金融機関を変更できないので、最初の1社で決まります。
迷ったら、こどもNISA専用の投資信託「ゼロカン」を買えるSBI証券がおすすめです。
ゼロカンは、持っているあいだにかかる信託報酬が0.00%の商品です。
18年の長さで持つ商品だからこそ、毎年かかる費用の差が効いてきます。
信託報酬0.00%のゼロカンを買えるのはSBI証券だけ
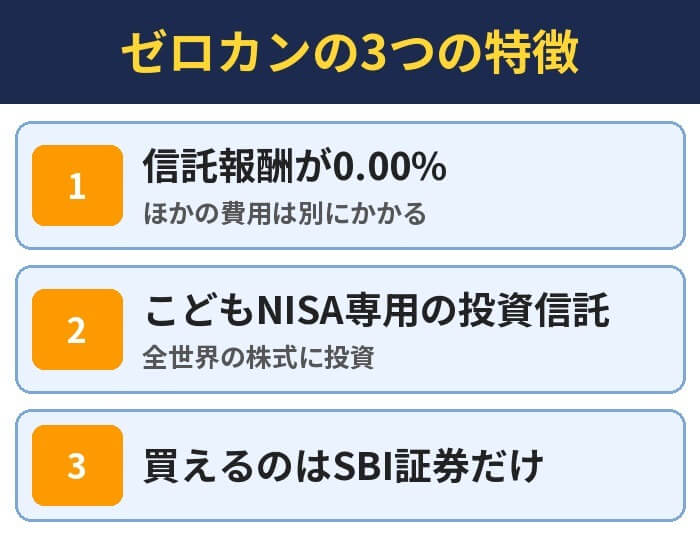
ゼロカンは、全世界の株式に投資するこどもNISA専用の投資信託です。
信託報酬は0.00%で、買えるのはSBI証券だけです。
18歳をこえると新しく積み立てることはできませんが、持っている分の信託報酬は0.00%のまま続きます。
信託報酬のほかに、売買にかかる費用などは別にかかります。
くわしい違いは、ゼロカンとオルカンの違いにまとめています。
ゼロカンの注意点は、ゼロカンのデメリット8つで説明しています。
予約と口座の開設で現金2,000円
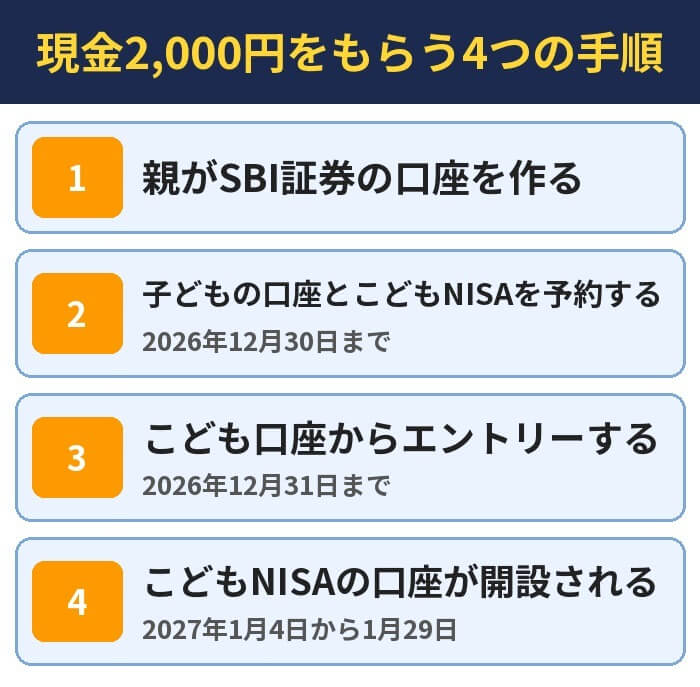
SBI証券では、こどもNISAの予約をした人に現金2,000円の特典があります。
SBI証券の公式の「こどもNISA予約受付開始記念!Wチャンスキャンペーン」の特典です。
2026年12月30日までに予約をして、こども口座からエントリーをします。
2027年1月4日から1月29日のあいだに口座が開設されると、2月末ごろに現金が入ります。
投資信託を5,000円以上買うと、抽選で500名に最大10万円が当たります。
先に親の口座が必要
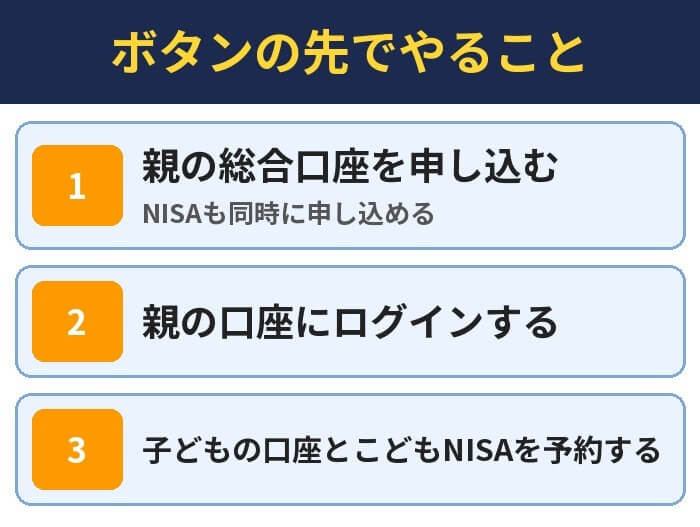
子どもの口座は、親の口座にログインして申し込みます。
そのため、親がSBI証券の口座を持っていない場合は、先に親の口座を作ります。
下のボタンの先は、親の総合口座とNISAを申し込むページです。
こどもNISAの予約は、親の口座ができたあとに、親の口座の中から進めます。
予約は12月30日まで
こどもNISAの始め方|4つの手順
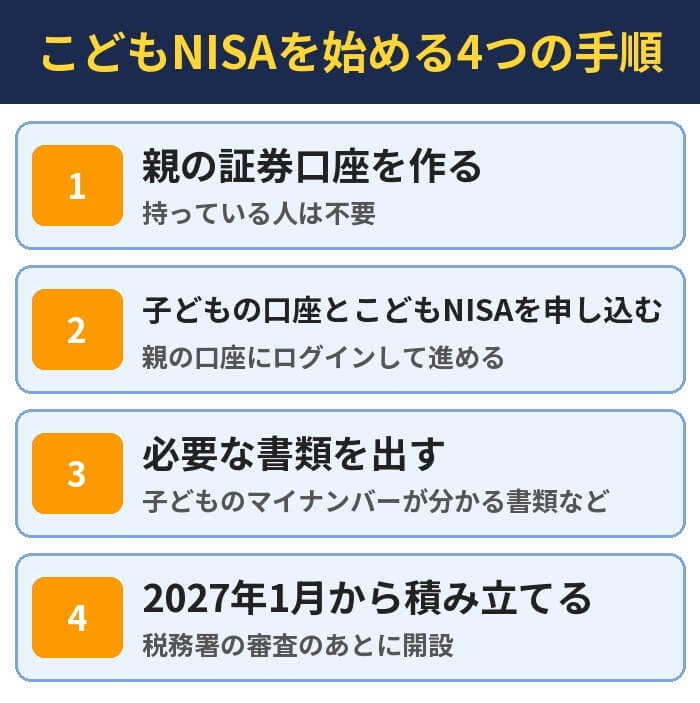
こどもNISAは、4つの手順で始められます。
はじめに親の口座を作り、親の口座から子どもの口座とこどもNISAを申し込みます。
次に、子どものマイナンバーが分かる書類などを出します。
必要な書類は証券会社によって違うので、申し込みの画面で確かめてください。
税務署の審査が終わると、2027年1月以降に口座が開設されます。
申し込みが集中する前に済ませておく
こどもNISAの口座は、税務署の審査を通ってから開設されます。
受付が始まったばかりの時期は、申し込みが集中することも考えられます。
2027年1月から積み立てたい家庭は、年内に申し込みを済ませておきましょう。
親の口座を持っていない人は、そのぶん日数がかかります。
まず親の口座から
こどもNISAの開始までのスケジュール
| 時期 | できごと |
|---|---|
| 2016年4月 | ジュニアNISAが始まる |
| 2023年12月 | ジュニアNISAが終わる |
| 2025年12月 | 税制改正の大綱でこどもNISAが示される |
| 2026年10月 | 証券会社で予約の受付が始まる |
| 2027年1月 | こどもNISAが始まる |
ジュニアNISAの終わりからこどもNISAの始まりまでを、年表にしました。
ジュニアNISAが終わってから、こどもNISAが始まるまで3年の空白があります。
この3年のあいだ、子どもの名義で使える非課税の制度はありませんでした。
2027年1月から、あらためて子どもの名義で積み立てられるようになります。
ジュニアNISAが使いにくいと言われた理由
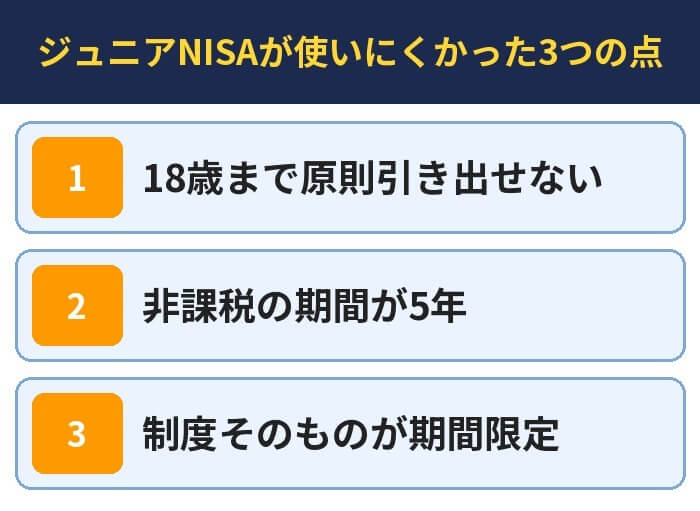
ジュニアNISAは、18歳まで原則引き出せないことが使いにくいと言われていました。
非課税の期間が5年と短く、制度そのものも期間限定でした。
こどもNISAは、この2つの点が見直されています。
引き出しは12歳から条件つきで認められ、非課税の期間は無期限になりました。
2027年1月スタート
こどもNISAと親のNISAはどっちが先?
| 項目 | 親のNISA | こどもNISA |
|---|---|---|
| 1年の枠 | 360万円 | 60万円 |
| 上限 | 1,800万円 | 600万円 |
| 引き出し | いつでも | 12歳から条件つき |
| お金の持ち主 | 親 | 子ども |
教育費のために積み立てるなら、親のNISAでもこどもNISAでも用意できます。
親のNISAは、いつでも引き出せて、使い道も自由です。
こどもNISAは、12歳までは原則引き出せず、お金は子どものものになります。
親のNISAの枠がまだ余っている家庭は、親のNISAを先に使う考え方もあります。
親の枠を使い切っている家庭はこどもNISAが向く
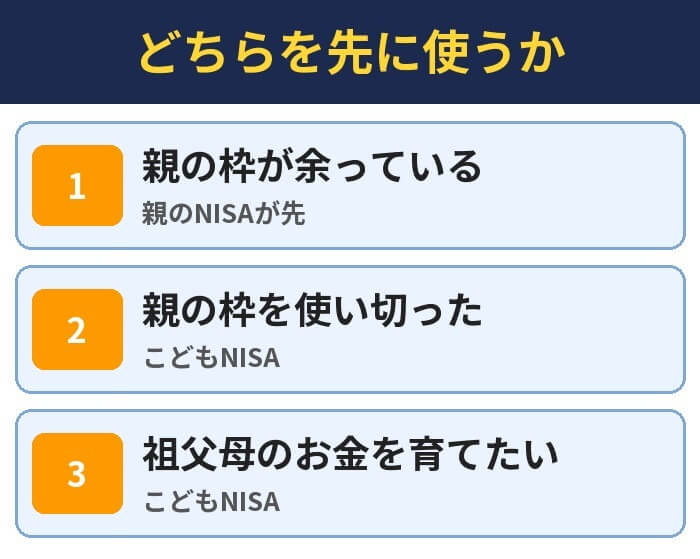
親のNISAの枠を使い切っている家庭は、こどもNISAで非課税の枠を増やせます。
祖父母からのお金を子どもの名義で育てたい家庭にも向いています。
子どもが小さく、使うのが10年以上先という家庭も、こどもNISAと相性がよくなります。
くわしい考え方は、下の記事でまとめています。
親子でそろえる
こどもNISAと学資保険・預金の違い
| 方法 | 増え方 | 元本割れ |
|---|---|---|
| こどもNISA | 運用の成績しだい | ある |
| 学資保険 | 契約のときに決まる | 途中の解約ではある |
| 預金 | 金利のぶんだけ | ない |
教育費を用意する方法は、こどもNISAだけではありません。
学資保険は受け取る額が契約のときに決まり、預金は元本が減りません。
こどもNISAは増える可能性がある代わりに、元本割れすることもあります。
全部をこどもNISAにせず、使う時期が近いお金は預金に置いておくと安心です。
使う時期で分けるのがおすすめ
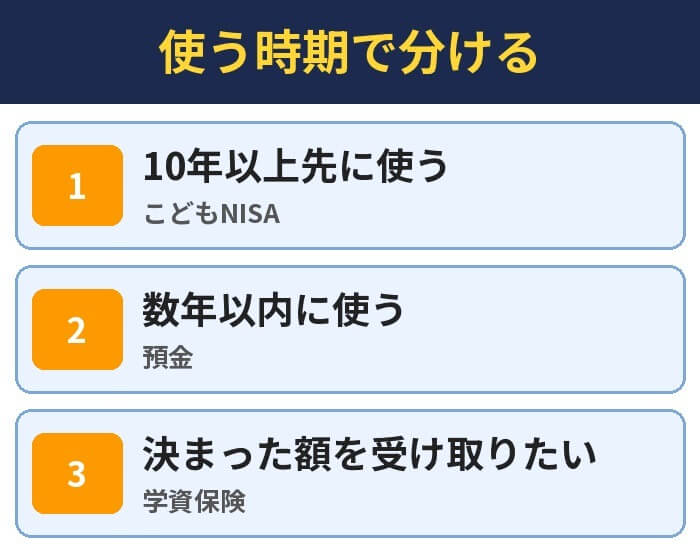
10年以上先に使うお金は、こどもNISAで運用する時間を取れます。
中学や高校の入学金など、使う時期が近いお金は預金が向いています。
学資保険との増え方の差は、別の記事で計算しました。
どちらか1つに決めず、組み合わせて使うのが現実的です。
長く積み立てる
祖父母がお金を出すときの注意
| 出す人 | 気をつける点 |
|---|---|
| 親 | 年60万円なら贈与税の範囲内 |
| 祖父母 | ほかの贈与と合計で年110万円まで |
| 複数の人 | 全員の分を合計して数える |
※贈与税の基礎控除は、もらう人1人につき年110万円。くわしくは税務署や国税庁の案内で確認。
こどもNISAには、祖父母がお金を出すこともできます。
ただし、贈与税がかからない年110万円の枠は、もらう子ども1人ごとに数えます。
父方と母方の祖父母の両方から受け取った年は、合計が110万円をこえないかを確かめてください。
こどもNISAの年60万円だけなら、110万円の範囲に収まります。
お金を出したら子どものものになる
祖父母が出したお金も、こどもNISAに入れた時点で子どもの財産になります。
18歳からは、子ども自身が管理します。
「大学の費用に使ってほしい」という思いは、家族で話しておくことが大切です。
12歳からの引き出しに子どもの同意が必要なのも、同じ考え方によるものです。
祖父母も出せる
こどもNISAが向いている家庭・向いていない家庭
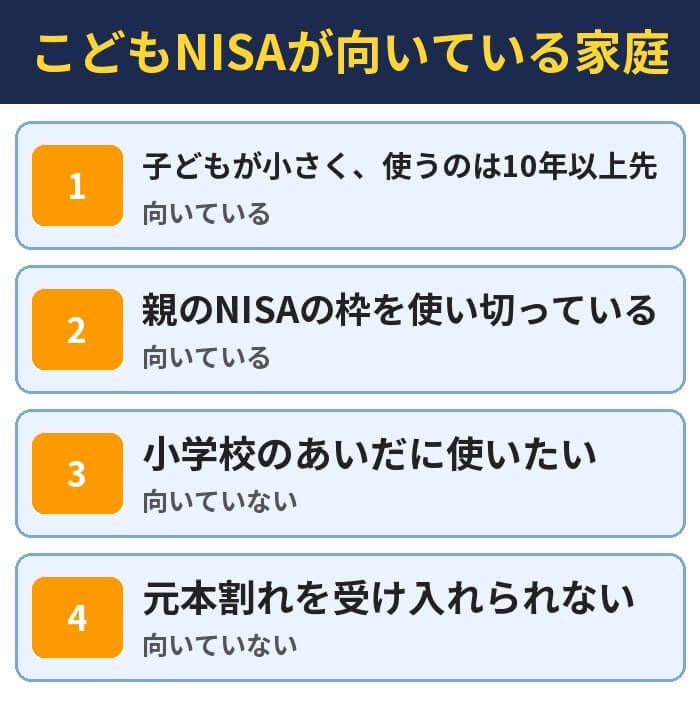
こどもNISAは、すべての家庭に向く制度ではありません。
向いているのは、使う時期が10年以上先の家庭です。
小学校のあいだに使う予定のお金には向きません。
向いている家庭
子どもが0歳から小学校の低学年までの家庭は、積み立てる時間を長く取れます。
親のNISAの枠を使い切っている家庭も、非課税の枠を増やせます。
ジュニアNISAの5年の期限や引き出しの制限が気になって使わなかった家庭にも向いています。
児童手当を使わずに取っておける家庭なら、家計に無理なく続けられます。
向いていない家庭
12歳より前に使う予定のお金は、こどもNISAには入れないほうが安全です。
値下がりを少しも受け入れられない家庭にも向きません。
親のNISAの枠が余っていて、使い道を自由にしておきたい家庭は、親のNISAが先です。
子どもが高校生で、使うまでの期間が短い家庭は、預金のほうが安心です。
向いている家庭は
ジュニアNISAとこどもNISAでよくある勘違い
| よくある勘違い | 実際 |
|---|---|
| ジュニアNISAがそのまま復活する | 別の制度のこどもNISAが始まる |
| 口座は自動で作られる | 新しく申し込む |
| 残高を移せる | 移せない |
| 600万円は別枠 | 1,800万円に含まれる |
| いつでも引き出せる | 12歳未満は原則できない |
「ジュニアNISAの復活」という言葉から生まれやすい勘違いを、5つ並べました。
いちばん多いのは、ジュニアNISAの口座がそのまま使えるという思いこみです。
こどもNISAは別の制度なので、口座も新しく作ります。
表の右の列を押さえておけば、申し込みで迷うことはありません。
「復活」より「作り直し」に近い
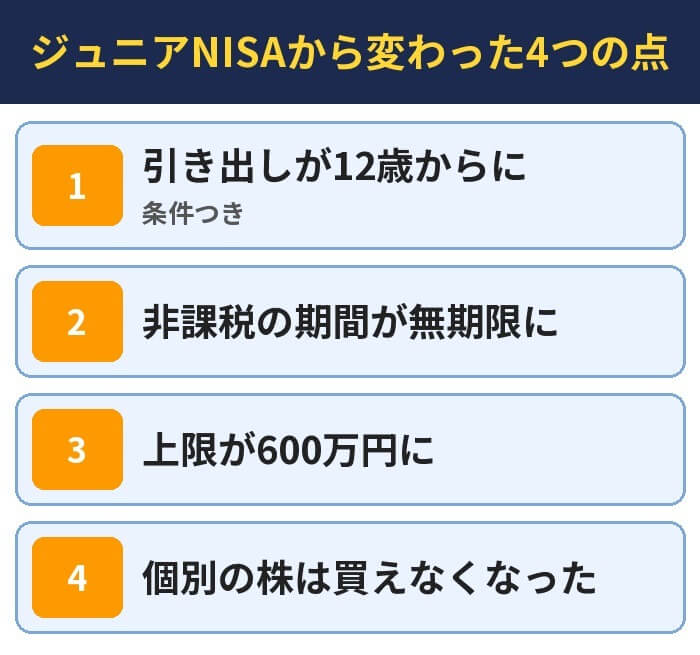
こどもNISAは、ジュニアNISAの使いにくかった点を直した制度です。
引き出しの年齢と非課税の期間は、使いやすい方向に変わりました。
一方で、個別の株が買えなくなり、1年の枠は20万円減っています。
復活というより、長く積み立てる人向けに作り直された制度と考えると分かりやすくなります。
新しく申し込む
ジュニアNISAの復活でよくある質問
- ジュニアNISAは復活しますか?
- 同じ制度としては復活しません。2027年1月から、0歳から17歳の子どもが使える「こどもNISA」という新しい制度が始まります。
- こどもNISAはいつから始まりますか?
- 2027年1月からです。証券会社の予約の受付は2026年10月から始まっています。
- ジュニアNISAとこどもNISAの違いは何ですか?
- 1年の投資枠が80万円から60万円に、持てる上限が400万円から600万円に、非課税の期間が最長5年から無期限に変わりました。買える商品は投資信託だけになり、引き出しは12歳から条件つきでできます。
- ジュニアNISAの口座はどうなりますか?
- 持っている商品は、子どもが18歳になるまで非課税で持ち続けられます。2024年からは、全額であれば年齢に関係なく非課税で引き出せます。
- ジュニアNISAの残高をこどもNISAへ移せますか?
- 移せません。ジュニアNISAを全額引き出してから、こどもNISAで買い直すことになります。
- ジュニアNISAがあってもこどもNISAは作れますか?
- 作れます。ただし自動では開設されないので、新しく申し込みます。
- こどもNISAは何歳から何歳まで使えますか?
- 0歳から17歳までです。18歳になると、大人のNISAへ自動で移ります。
- こどもNISAはいくらまで投資できますか?
- 1年に60万円、合計で600万円までです。毎月同じ額を積み立てるなら月5万円までです。
- こどもNISAはいつ引き出せますか?
- 12歳未満は原則引き出せません。12歳から17歳は、子どものために使うこと・子どもの同意・書類の提出という条件を満たせば引き出せます。18歳からは自由です。
- こどもNISAで株は買えますか?
- 買えません。買えるのは、つみたて投資枠の対象になっている投資信託だけです。
- こどもNISAの600万円は大人のNISAとは別ですか?
- 別ではありません。18歳までに投資した額は、大人のNISAの1,800万円の枠に含まれます。
- こどもNISAの金融機関は変更できますか?
- 18歳になるまで変更できません。変えたいときは、口座を廃止して別の金融機関で作り直します。
- こどもNISAに贈与税はかかりますか?
- 贈与税の基礎控除は、もらう人1人につき年110万円です。こどもNISAの年60万円だけなら範囲内ですが、同じ年のほかの贈与と合計して数えます。
- こどもNISAは親の名義ですか?
- 子どもの名義です。口座の中のお金は子ども本人の財産になります。
- こどもNISAを始めるには何が必要ですか?
- 親の証券口座が先に必要です。親の口座にログインして、子どもの口座とこどもNISAを申し込みます。
- こどもNISAはどこで始めるのがおすすめですか?
- 信託報酬0.00%のこどもNISA専用の投資信託「ゼロカン」を買えるSBI証券です。金融機関を変更できないので、長く持つ商品の費用で選びます。
- SBI証券のこどもNISAの特典は何ですか?
- 2026年12月30日までに予約し、こども口座からエントリーをして、2027年1月4日から1月29日に口座が開設されると現金2,000円がもらえます(2026年10月5日に公式サイトで確認)。
- こどもNISAは複数の証券会社で作れますか?
- 作れません。口座は1人につき1つです。
まとめ|ジュニアNISAは復活せず、2027年1月からこどもNISAが始まる
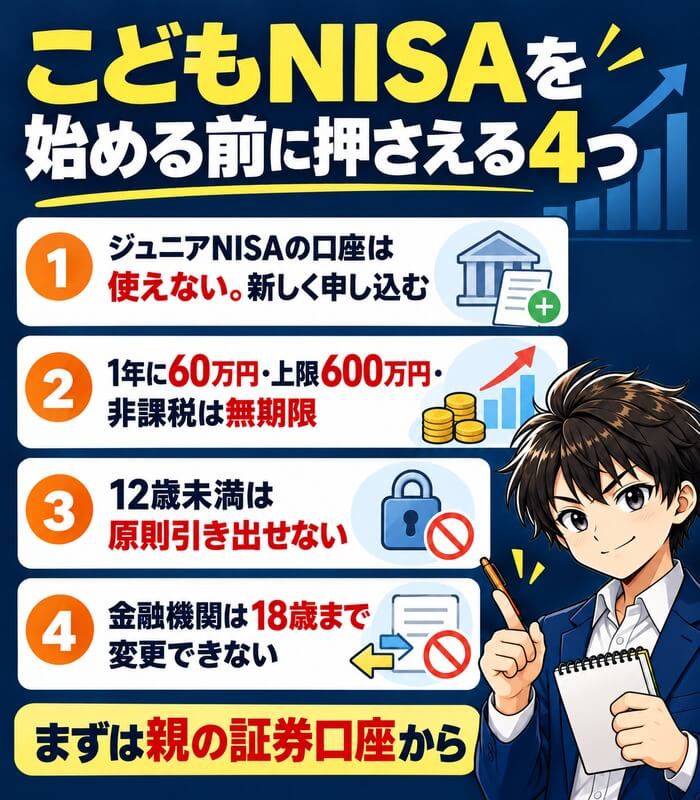
ジュニアNISAは同じ形では復活せず、2027年1月から別の制度のこどもNISAが始まります。
1年の枠は60万円、上限は600万円で、非課税の期間は無期限です。
引き出しは12歳から条件つきでできるようになり、ジュニアNISAより使いやすくなりました。
ジュニアNISAの口座を持っている家庭は、残高をそのまま持ちながら、こどもNISAを新しく申し込めます。
金融機関は18歳まで変更できないので、信託報酬0.00%のゼロカンを買えるSBI証券から検討してみてください。
予約は12月30日まで