記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
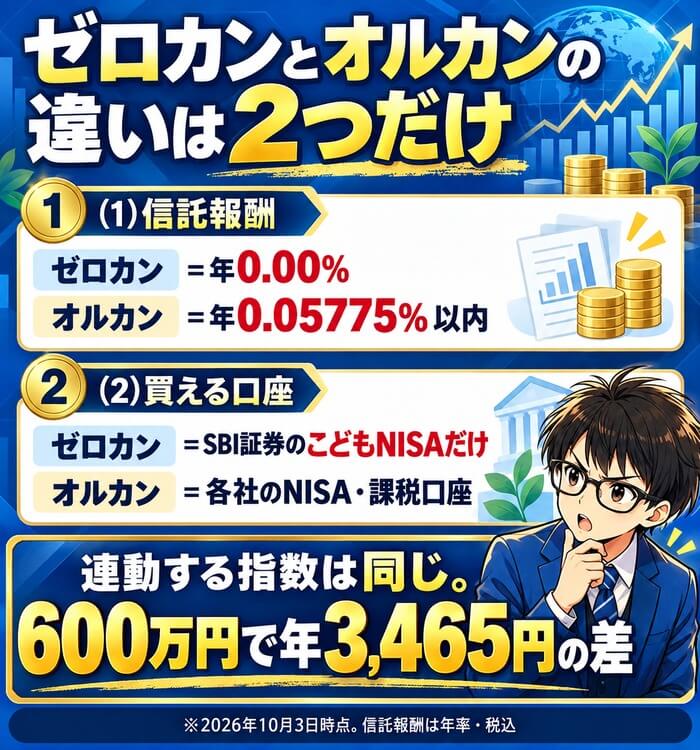
ゼロカンとオルカンの違いは、信託報酬と買える口座の2つだけです。
ゼロカンは信託報酬が年0.00%で、買えるのはSBI証券のこどもNISAだけです。
連動する指数はオルカンと同じなので、中身はほぼ同じままコストだけが下がります。
| 項目 | ゼロカン | オルカン |
|---|---|---|
| 信託報酬 | 年0.00% | 年0.05775% 以内 |
| 連動する 指数 | 全世界株式 (同じ指数) | 全世界株式 (同じ指数) |
| 買える口座 | SBI証券 だけ | 各社で 買える |
| 600万円の 1年のコスト | 0円 | 3,465円 |
| 運用の開始 | 2026年11月 | 2018年10月 |
※2026年10月3日にSBI証券と運用会社の公式サイトで確認。
こどもNISAの上限の600万円を持つと、信託報酬の差は年3,465円です。
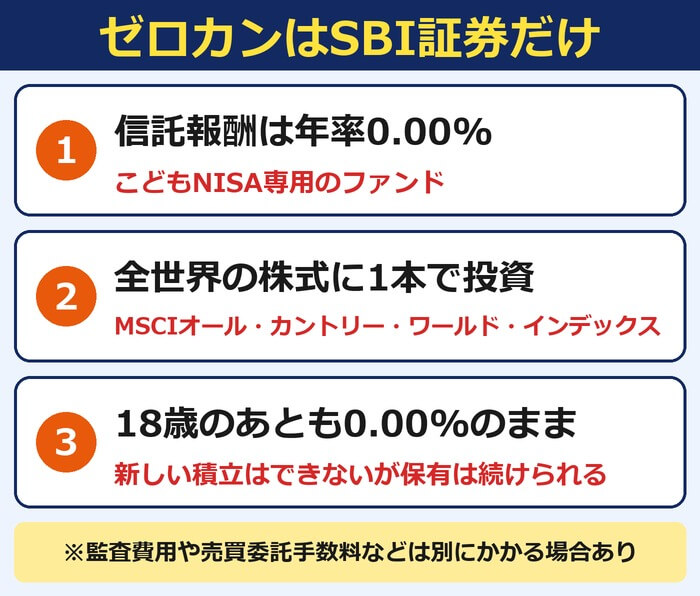
ゼロカンは18歳のあとも、持っている分の信託報酬が0.00%のまま続きます。
年5%で増えた場合の試算では、60歳まで持つと差は約267万円に広がります。
ゼロカンはSBIだけ
目次 非表示
- ゼロカンとオルカンの違いは信託報酬と買える口座
- ゼロカンとは|こどもNISA専用で信託報酬0.00%のファンド
- 信託報酬の差は600万円で年3,465円
- ゼロカンを選ぶメリットは4つ
- ゼロカンのデメリットと注意点は5つ
- ゼロカンは楽天証券で買える?買えるのはSBI証券だけ
- 18歳になったらどうなる?保有分は0.00%のまま
- ゼロカンとSBIオールカントリーの違い
- ゼロカン・オルカン・S&P500はどれを選ぶ?
- ゼロカンが向いている家庭と向いていない家庭
- こどもNISAの基本|年60万円・上限600万円
- ゼロカンの買い方|親のSBI証券の口座が先に必要
- SBI証券のこどもNISAは予約で現金2,000円
- ゼロカンのよくある質問
- まとめ|ゼロカンはオルカンと同じ中身で信託報酬0.00%
ゼロカンとオルカンの違いは信託報酬と買える口座
| ファンド | 信託報酬 | 買える口座 |
|---|---|---|
| ゼロカン | 年0.00% | SBI証券の こどもNISAだけ |
| SBIオール カントリー | 年0.055% | SBI証券の すべての口座 |
| オルカン | 年0.05775% 以内 | 各社のNISA・ 課税口座 |
※信託報酬は年率・税込です。2026年10月3日時点。
比べるのは、ゼロカン・SBIオールカントリー・オルカンの3本です。
オルカンは、eMAXIS Slim 全世界株式(オール・カントリー)の愛称です。
3本とも投資先は同じで、違うのは信託報酬と買える口座です。
信託報酬はゼロカンが年0.00%でいちばん安い
信託報酬は、投資信託を持っている間ずっと差し引かれる費用です。
ゼロカンはこの信託報酬が年0.00%です。
SBIオールカントリーは年0.055%、オルカンは年0.05775%以内です。
SBIオールカントリーは、ゼロカンと同じ日に設定される、どの口座でも買えるファンドです。
連動する指数は3本とも同じ
3本とも、MSCIオール・カントリー・ワールド・インデックス(配当込み・円換算ベース)に連動します。
日本を含む世界中の株式に、1本で分けて投資できる指数です。
指数が同じなので、値動きはほぼ同じになります。
ただし運用のしかたの差があるので、成績が完全に一致するわけではありません。
運用の実績はオルカンのほうが長い
オルカンは2018年10月から運用されています。
ゼロカンとSBIオールカントリーは、2026年11月17日に設定される新しいファンドです。
実績の長さではオルカン、コストの低さではゼロカンという違いがあります。
運用の実績がないことなどの注意点は、ゼロカンのデメリット8つにまとめています。
買える口座はゼロカンだけSBI証券のこどもNISA限定
ゼロカンを買えるのは、SBI証券のこどもNISAだけです。
大人のNISAや課税口座では買えません。
オルカンは、多くの証券会社のNISAや課税口座で買えます。
子どもの分を信託報酬0.00%で積み立てたい家庭は、SBI証券でこどもNISAを作ることになります。
信託報酬は年0.00%
ゼロカンとは|こどもNISA専用で信託報酬0.00%のファンド
| 項目 | 内容 |
|---|---|
| 愛称 | ゼロカン |
| 正式名称 | SBI・ゼロ・ オールカントリー・ インデックス・ファンド |
| 運用会社 | SBIアセットマネジメント |
| 連動する 指数 | MSCIオール・カントリー・ ワールド・インデックス |
| 信託報酬 | 年0.00% |
| 買える口座 | SBI証券のこどもNISA |
| 設定日 | 2026年11月17日 |
※2026年10月1日のSBI証券の発表より。
ゼロカンは、SBIアセットマネジメントが運用するこどもNISA専用の投資信託です。
SBI証券が進める「ゼロ革命」の第4弾として、2026年10月1日に発表されました。
子どもの長い資産づくりをコストの面から助けるために、信託報酬を年0.00%にしています。
正式名称はSBI・ゼロ・オールカントリー・インデックス・ファンド
「ゼロカン」は愛称で、正式名称はSBI・ゼロ・オールカントリー・インデックス・ファンドです。
証券会社の口座の名前や、キャンペーンの名前ではありません。
こどもNISAのつみたて投資枠で買う投資信託の1つです。
設定日は2026年11月17日で買えるのはこどもNISAの開始から
ゼロカンの設定日は2026年11月17日です。
ただし、この日から誰でも買えるわけではありません。
買えるようになるのは、こどもNISAの取扱いが始まる日からです。
こどもNISAの制度は2027年1月に始まります。
こどもNISAの証券会社選びは、こどもNISAはSBI証券と楽天証券どっちの記事で比べています。
信託報酬を0.00%にできる理由
SBI証券は2023年に国内株式の売買手数料を無料にしてから、「ゼロ革命」を続けています。
ゼロカンはその第4弾で、持っている間のコストをゼロにする取り組みです。
子どものうちからSBI証券を使ってもらい、大人になってからも長く使ってもらう狙いがあると考えられます。
利用する側は、仕組みを分かったうえで低いコストを使えば問題ありません。
こどもNISA専用
信託報酬の差は600万円で年3,465円
| 残高 | オルカン との差 | SBIオール カントリー との差 |
|---|---|---|
| 100万円 | 年578円 | 年550円 |
| 300万円 | 年1,733円 | 年1,650円 |
| 600万円 | 年3,465円 | 年3,300円 |
※残高が1年間変わらないと仮定した、信託報酬だけの差です。
こどもNISAで持てる上限は600万円です。
600万円をオルカンで持つと、信託報酬は年3,465円かかります。
ゼロカンなら、この信託報酬が0円です。
月1万円を18年積み立てると差は約2万円
| 積み立て方 | 18歳時点の差 |
|---|---|
| 月1万円を18年 | 約2.0万円 |
| 月2.7万円を18年 | 約5.3万円 |
| 月5万円を10年 | 約8.4万円 |
※年5%で増えた場合の試算。月5万円は10年で上限の600万円。
18歳までの差だけを見ると、約2万円から約8万円です。
月5万円を10年積み立てて上限の600万円まで買った場合で、差は約8.4万円になります。
ここまでは「思ったより小さい」と感じる金額です。
18歳のあとも持ち続けると60歳で約267万円の差
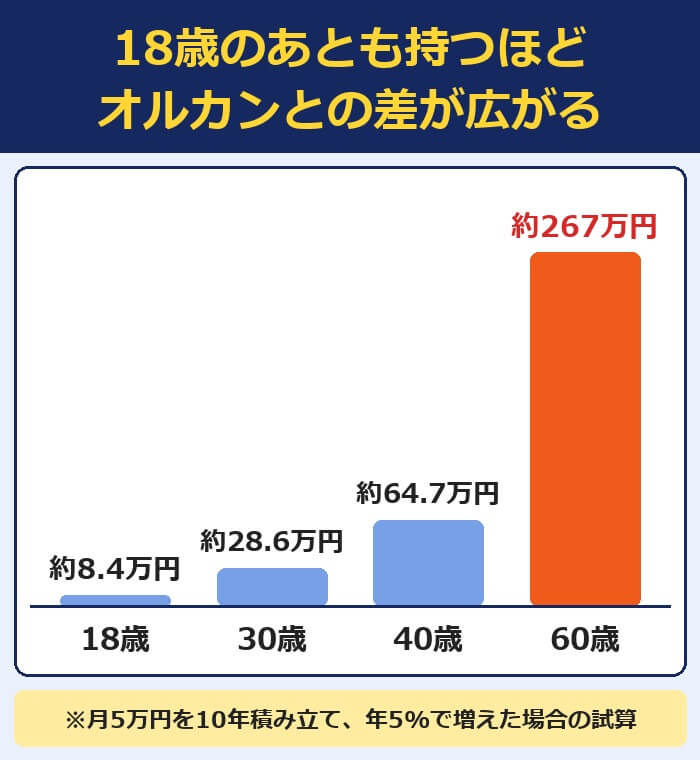
| 年齢 | オルカンとの差 |
|---|---|
| 18歳 | 約8.4万円 |
| 30歳 | 約28.6万円 |
| 40歳 | 約64.7万円 |
| 60歳 | 約267万円 |
※月5万円を10年積み立て、年5%で増え続けた場合の試算。
ゼロカンの強みは、18歳のあとも信託報酬0.00%が続くことです。
持っている分は成人のNISAに移って、そのまま持ち続けられます。
600万円を積み立てて60歳まで持つと、オルカンとの差は約267万円まで広がります。
子どもに渡す資産は持つ期間が長いので、わずかな差が大きくなります。
ゼロカンはSBIだけ
ゼロカンを選ぶメリットは4つ
| メリット | 中身 |
|---|---|
| 信託報酬が かからない | 年0.00% |
| 18歳のあとも 続く | 保有分は 0.00%のまま |
| 1本で 世界中に分散 | 日本を含む 全世界の株式 |
| オルカンと 同じ指数 | 中身が 分かりやすい |
信託報酬がかからない
いちばんのメリットは、信託報酬が年0.00%であることです。
オルカンでも年0.05775%以内と十分に低いですが、ゼロカンはそれより低くなります。
同じ指数に連動するなら、コストが低いほど手元に残るお金が増えます。
18歳のあとも0.00%が続く
こどもNISA専用ですが、0.00%なのは17歳までではありません。
18歳のあとも、持っている分は信託報酬0.00%のままです。
大人になってからも持ち続けられるので、長く持つほどメリットが大きくなります。
1本で世界中の株式に分けられる
ゼロカンは、1本で日本を含む世界中の株式に投資できます。
国ごとにファンドを買いそろえる必要がありません。
18年のあいだ1本を積み立てるだけなので、親の手間もかかりません。
オルカンと同じ指数で分かりやすい
連動する指数は、人気のオルカンと同じです。
新しい指数や特別な仕組みを使っているわけではありません。
オルカンを知っている家庭なら、コストだけが下がったものと考えれば十分です。
同じ指数で0.00%
ゼロカンのデメリットと注意点は5つ
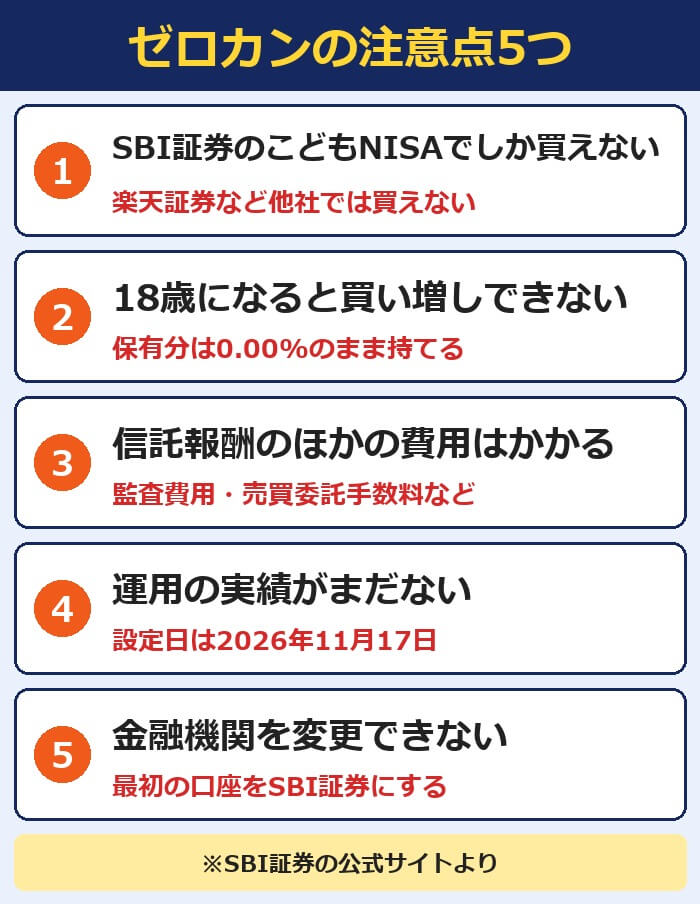
ゼロカンには、買う前に知っておきたい注意点が5つあります。
どれも、長く持つ前提の家庭なら大きな問題にはなりません。
SBI証券のこどもNISAでしか買えない
ゼロカンを買えるのはSBI証券だけです。
楽天証券など、ほかの証券会社のこどもNISAでは買えません。
親がほかの証券会社を使っている家庭は、子どもの口座だけSBI証券に作る形になります。
18歳になると買い増しできない
ゼロカンを買えるのは17歳までです。
18歳になると、新しく買うことも積み立てを続けることもできません。
ただし、持っている分は信託報酬0.00%のまま持ち続けられます。
信託報酬のほかの費用はかかる
「ゼロ」は、信託報酬が年0.00%という意味です。
監査費用や売買委託手数料、外国での保管費用などは別にかかります。
これらの費用は、オルカンなどほかのファンドでも同じようにかかります。
実際にいくらかかったかは、運用が始まったあとの運用報告書で分かります。
運用の実績がまだない
ゼロカンは2026年11月17日に設定される新しいファンドです。
指数にどれだけ正確に連動できるかは、運用が始まるまで分かりません。
オルカンは2018年から運用されていて、純資産は約13.9兆円あります。
実績を見てから決めたい家庭は、こどもNISAでオルカンを選ぶ方法もあります。
こどもNISAは金融機関を変更できない
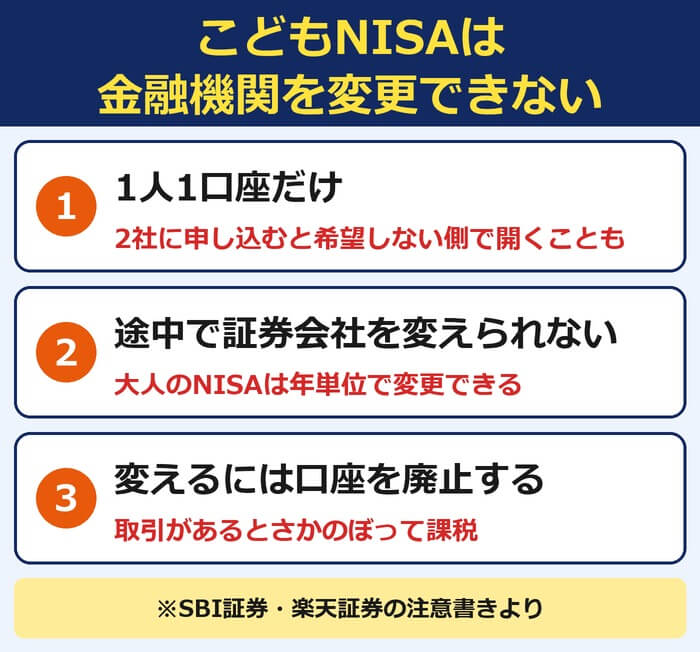
こどもNISAは、あとから金融機関を変更できません。
最初にSBI証券で作ると、18歳までSBI証券で続けることになります。
反対に、ほかの証券会社で作ると、あとからゼロカンを買うことはできません。
ゼロカンを買いたい家庭は、最初の口座をSBI証券にしておく必要があります。
ほかの証券会社の特典やポイントは、こどもNISAの証券会社比較の記事で比べています。
最初の口座が大事
ゼロカンは楽天証券で買える?買えるのはSBI証券だけ
| 口座 | ゼロカン |
|---|---|
| SBI証券のこどもNISA | 買える |
| SBI証券の大人のNISA | 買えない |
| SBI証券の課税口座 | 買えない |
| 楽天証券など他社の口座 | 買えない |
※2026年10月1日時点のSBI証券の発表より。
ゼロカンは楽天証券では買えません。
2026年10月1日時点で、取り扱っているのはSBI証券だけです。
SBI証券でも、大人のNISAや課税口座では買えません。
楽天証券でこどもNISAを作るとゼロカンは買えない
楽天証券でこどもNISAを作った場合は、オルカンなどほかのファンドを選ぶことになります。
こどもNISAは金融機関を変更できないので、あとからSBI証券に移してゼロカンを買うこともできません。
ゼロカンを買うかどうかは、口座を作る前に決めておきましょう。
楽天ポイントで積み立てたい家庭は楽天証券
楽天ポイントを投資に使いたい家庭は、楽天証券が合います。
楽天証券にも、こどもNISAの予約の特典があります。
信託報酬の差は600万円で年3,465円なので、ポイントの使いやすさを優先するのも1つの選び方です。
楽天ポイント派は
18歳になったらどうなる?保有分は0.00%のまま
| 年齢 | ゼロカンの扱い |
|---|---|
| 0~11歳 | 積み立てできる |
| 12~17歳 | 積み立てできる (条件付きで引き出せる) |
| 18歳から | 買い増しできない (保有分は0.00%のまま) |
※SBI証券の公式サイトより。
18歳になっても、ゼロカンを売る必要はありません。
持っている分は成人のNISAのつみたて投資枠で、そのまま持ち続けられます。
持ち続けている間の信託報酬は、年0.00%のままです。
買い増しはSBIオールカントリーで続ける
18歳のあとも同じ指数で積み立てを続けたいときは、SBIオールカントリーを使います。
信託報酬は年0.055%で、オルカンの年0.05775%以内より低い水準です。
自動では切り替わらないので、積み立ての設定をし直します。
12歳からは条件付きで引き出せる
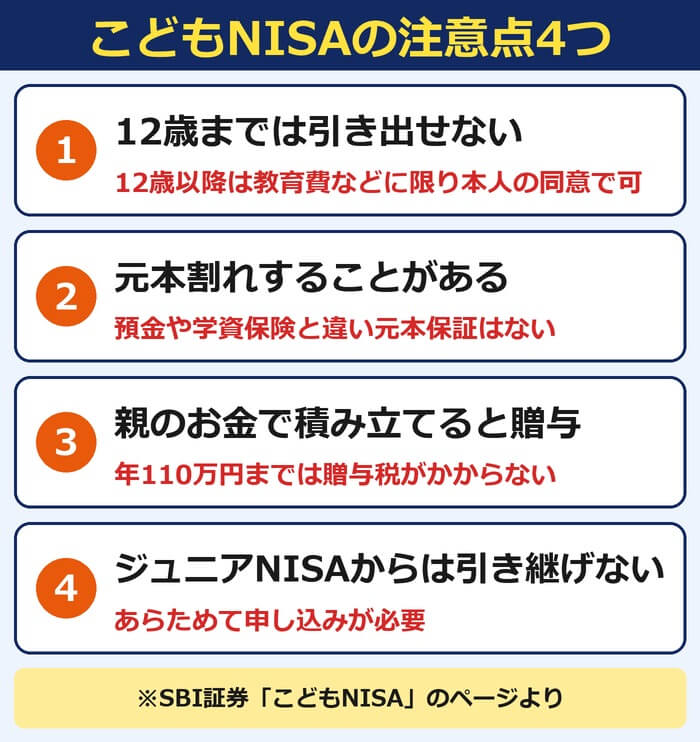
こどもNISAは、原則として12歳になるまで引き出せません。
12歳からは、一定の条件のもとで引き出せるようになります。
数年以内に使う予定のお金ではなく、長く置いておけるお金で積み立てましょう。
18歳後も0.00%
ゼロカンとSBIオールカントリーの違い
| 項目 | ゼロカン | SBIオール カントリー |
|---|---|---|
| 信託報酬 | 年0.00% | 年0.055% |
| 買える口座 | こどもNISA だけ | すべての口座 |
| 買える年齢 | 17歳まで | 制限なし |
| 当初の募集 | なし | 10月19日~ 11月16日 |
| 設定日 | 11月17日 | 11月17日 |
※2026年10月1日のSBI証券の発表より。
SBIオールカントリーは、ゼロカンと同じ日に設定される兄弟のファンドです。
連動する指数は同じで、違いは買える口座と信託報酬です。
大人のNISAや課税口座でも買えるのがSBIオールカントリーです。
こどもNISAで買うならゼロカン
SBI証券のこどもNISAでは、ゼロカンもSBIオールカントリーも買えます。
同じ指数なら、信託報酬が年0.00%のゼロカンを選ぶほうが有利です。
17歳までの積み立てはゼロカン、18歳からの買い増しはSBIオールカントリーという使い分けになります。
親のNISAで買うならSBIオールカントリー
親のNISAではゼロカンを買えないので、同じ指数ならSBIオールカントリーが候補です。
当初の募集は2026年10月19日から11月16日までです。
11月17日からは、通常の購入と積み立ての設定ができます。
親と子どもでどちらの枠から使うかは、親のNISAとこどもNISAの使う順番を参考にしてください。
親のオルカンは買い替えなくてよい
親がすでに持っているオルカンを、売ってまで買い替える必要はありません。
信託報酬の差は年0.00275%で、100万円あたり年27.5円です。
これから新しく買う分だけ、SBIオールカントリーにするかを考えれば十分です。
親子でSBI証券
ゼロカン・オルカン・S&P500はどれを選ぶ?
| ファンド | 投資先 | 向いている家庭 |
|---|---|---|
| ゼロカン | 全世界の株式 | コストを いちばん低く |
| オルカン | 全世界の株式 | SBI証券以外で 作る |
| S&P500 | 米国の株式 | 米国に 絞りたい |
こどもNISAでよく比べられるのは、全世界株式とS&P500の2つです。
全世界株式を選ぶなら、信託報酬がいちばん低いのはゼロカンです。
S&P500は、米国の約500社に絞って投資する指数です。
全世界に分けたい家庭はゼロカン
国を選ばずに世界中の株式へ分けたい家庭は、ゼロカンが合います。
オルカンと同じ指数なので、オルカンを買うつもりだった家庭はそのまま置き換えられます。
同じ中身なら、コストが低いほうを選ぶのが基本です。
米国に絞りたい家庭はS&P500
米国の成長に絞りたい家庭は、S&P500に連動するファンドを選びます。
全世界株式の中でも、いちばん割合が大きいのは米国です。
迷ったときは、1本で世界中に分けられるゼロカンから始めると管理が楽です。
新NISAで何を買うかは、新NISA積立の正解セットの記事にまとめています。
親の口座でどちらを買うか迷う人は、オルカンとS&P500の違いと選び方も参考にしてください。
ゼロカンが向いている家庭と向いていない家庭
| 向いている家庭 | 向いていない家庭 |
|---|---|
| 全世界株式を 長く持ちたい | 数年以内に使う お金を入れたい |
| コストをいちばん 低くしたい | 楽天ポイントで 積み立てたい |
| SBI証券で 口座を作れる | 運用の実績を 見てから決めたい |
ゼロカンが向いている家庭
- オルカンを買うつもりだった家庭
- 子どもに長く残す資産を作りたい家庭
- 親子でSBI証券にそろえられる家庭
オルカンを買うつもりだった家庭は、ゼロカンに置き換えるだけでコストが下がります。
18歳のあとも0.00%のまま持てるので、子どもに長く残す資産に向いています。
ゼロカンが向いていない家庭
- 数年以内に使う教育費を入れたい家庭
- 楽天ポイントで積み立てたい家庭
- 運用の実績を見てから決めたい家庭
こどもNISAは12歳まで引き出せないので、近いうちに使う教育費には向きません。
楽天ポイントを優先したい家庭は、楽天証券でオルカンなどを選ぶ形になります。
近いうちに使う教育費の準備は、学資保険とこどもNISAの使い分けにまとめました。
迷ったらゼロカン
こどもNISAの基本|年60万円・上限600万円
| 項目 | 内容 |
|---|---|
| 対象 | 0~17歳 |
| 使える枠 | つみたて投資枠だけ |
| 1年に買える額 | 60万円 |
| 持てる上限 | 600万円 |
| 引き出し | 原則12歳から |
| 金融機関の変更 | できない |
※SBI証券の公式サイトより。制度の開始は2027年1月。
ゼロカンを買うこどもNISAは、0歳から17歳までが対象の制度です。
1年に買えるのは60万円までで、持てる上限は600万円です。
大人のNISAと違って、成長投資枠は使えません。
月5万円なら10年で上限の600万円
| 毎月の積み立て | 18歳までの元本 |
|---|---|
| 月1万円 | 216万円 |
| 月2.7万円 | 約583万円 |
| 月5万円 | 600万円 (10年で上限) |
※0歳から18年積み立てた場合。
1年の上限の60万円は、月5万円にあたります。
月5万円で積み立てると、10年で上限の600万円に届きます。
月2.7万円なら、18年かけてほぼ上限まで積み立てられます。
無理のない金額で長く続ける
上限まで積み立てる必要はありません。
月1万円でも、18年で元本は216万円になります。
こどもNISAは12歳まで引き出せないので、使う予定のないお金で続けましょう。
こどもNISAの決まりは、ジュニアNISAは復活する?こどもNISAとの違いにまとめています。
ゼロカンの買い方|親のSBI証券の口座が先に必要
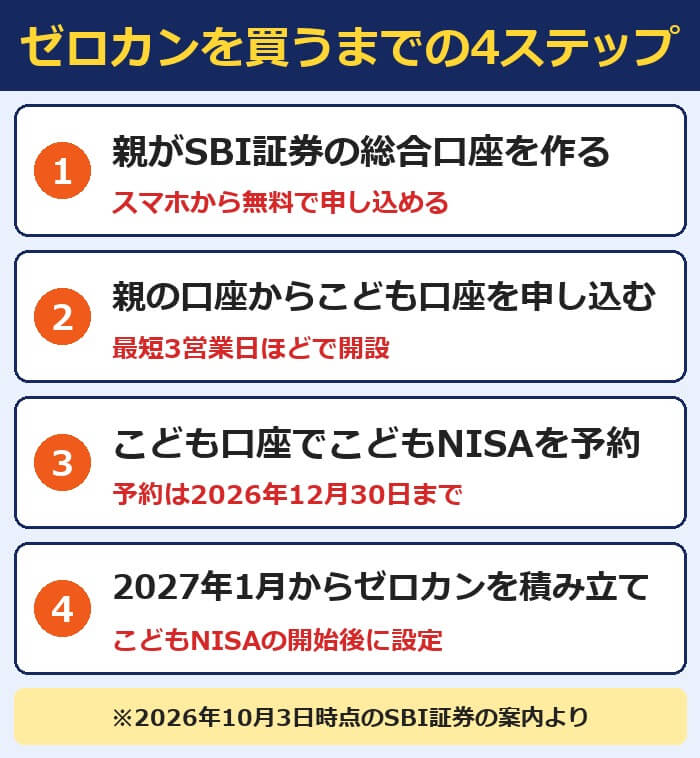
- 親がSBI証券の総合口座を作る
- 親の口座から子どものこども口座を申し込む
- こども口座からこどもNISAを申し込む
- こどもNISAが始まったらゼロカンを積み立てる
ゼロカンを買うには、親のSBI証券の口座が先に必要です。
子どもの口座は、親の口座にログインして申し込みます。
こども口座は、申し込みから最短3営業日ほどで開設できます。
親がSBI証券の口座を持っていない場合
まず親の総合口座を作ります。
口座開設はスマホから申し込めて、無料です。
親の口座ができたら、子どもの口座とこどもNISAを申し込みます。
親の口座が先
すでにSBI証券の口座を持っている場合
親の口座にログインして、こども口座を申し込みます。
こども口座ができたら、子どもの口座でログインしてこどもNISAを申し込みます。
ゼロカンを買えるのは2027年1月のこどもNISA開始から
2026年のうちにできるのは、口座開設とこどもNISAの予約までです。
ゼロカンの積み立ては、2027年1月にこどもNISAが始まってから設定します。
年の初めから積み立てられるように、年内に口座を用意しておきましょう。
SBI証券のこどもNISAは予約で現金2,000円
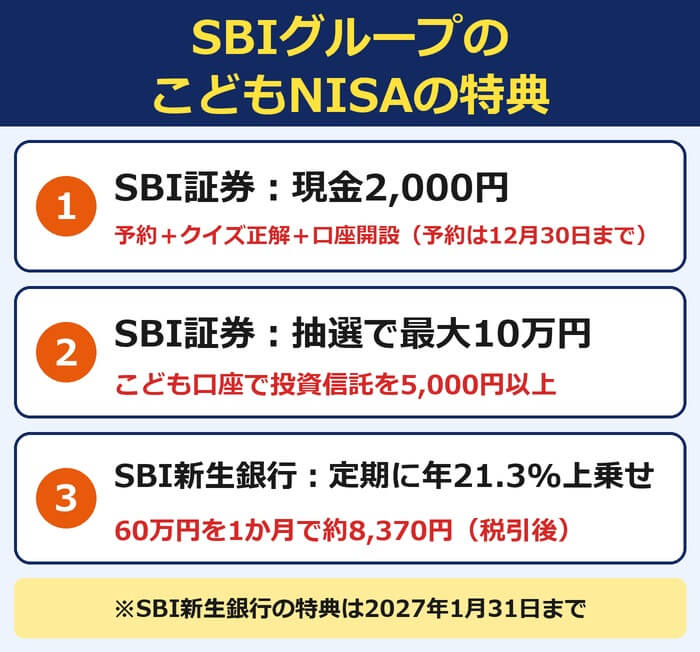
SBI証券では、こどもNISAの予約を2026年12月30日まで受け付けています。
予約してクイズに答え、こども口座からエントリーすると、現金2,000円がもらえます。
こどもNISAの開設が2027年1月4日から1月29日までに終わることが条件です。
現金は2027年2月末ごろに入金されます。
SBI新生銀行では、子ども名義の定期預金に年21.3%を上乗せする特典もあります。
投資信託を5,000円以上買うと抽選で最大10万円
こどもNISAで投資信託を5,000円以上買うと、抽選の対象になります。
500名に最大10万円が当たります。
SBI証券・三井住友カード・SBI新生銀行をまとめて始める方法は、SBIセットの特典の記事で紹介しています。
予約で現金2,000円
ゼロカンのよくある質問
- ゼロカンとオルカンの違いは何ですか?
- 信託報酬と買える口座です。ゼロカンは年0.00%でSBI証券のこどもNISAだけ、オルカンは年0.05775%以内で多くの証券会社で買えます。連動する指数は同じです。
- ゼロカンは楽天証券で買えますか?
- 買えません。2026年10月1日時点で取り扱っているのはSBI証券だけで、こどもNISAでしか買えません。
- ゼロカンは大人も買えますか?
- 買えません。こどもNISA専用のファンドです。大人が同じ指数に投資するなら、信託報酬が年0.055%のSBIオールカントリーがあります。
- ゼロカンはいつから買えますか?
- 設定日は2026年11月17日ですが、買えるのはこどもNISAの取扱いが始まる日からです。こどもNISAは2027年1月に始まります。
- 18歳になったらゼロカンは売らないといけませんか?
- 売る必要はありません。成人のNISAのつみたて投資枠で持ち続けられ、信託報酬は年0.00%のままです。新しく買うことはできません。
- ゼロカンは本当に手数料が0円ですか?
- 年0.00%なのは信託報酬です。監査費用や売買委託手数料、外国での保管費用などは別にかかります。
- ゼロカンにデメリットはありますか?
- SBI証券のこどもNISAでしか買えない、18歳から買い増しできない、運用の実績がまだない、の3つが主な注意点です。長く持つ前提なら大きな問題にはなりません。
- ゼロカンとSBIオールカントリーの違いは何ですか?
- 買える口座と信託報酬です。ゼロカンはこどもNISA専用で年0.00%、SBIオールカントリーはすべての口座で買えて年0.055%です。
- こどもNISAでゼロカン以外も買えますか?
- 買えます。SBI証券の案内では、SBIオールカントリーもこどもNISAで買えます。
- ゼロカンとオルカンはどっちがいいですか?
- SBI証券でこどもNISAを作るなら、同じ指数で信託報酬が低いゼロカンが有利です。楽天証券などほかの証券会社で作るなら、ゼロカンは買えないのでオルカンなどを選びます。
- ゼロカンの信託報酬はずっと0.00%ですか?
- SBI証券は、18歳のあとも持っている間は年0.00%を続けると案内しています。将来の変更の有無は、公開される目論見書で確かめてください。
まとめ|ゼロカンはオルカンと同じ中身で信託報酬0.00%
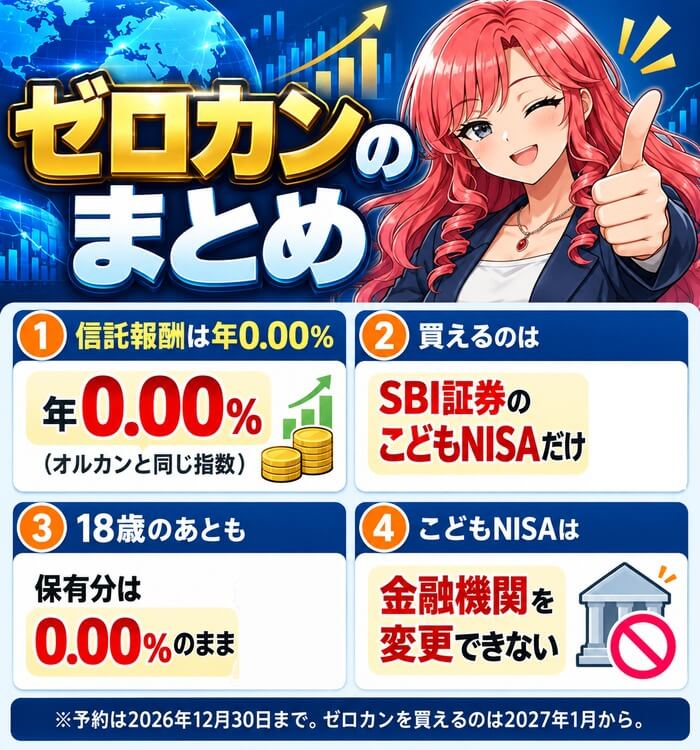
ゼロカンは、オルカンと同じ指数に連動するこどもNISA専用のファンドです。
信託報酬は年0.00%で、18歳のあとも持っている分は0.00%のままです。
買えるのはSBI証券のこどもNISAだけで、こどもNISAは金融機関を変更できません。
ゼロカンを買いたい家庭は、年内にSBI証券で口座を用意しておきましょう。
予約は12月30日まで