記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
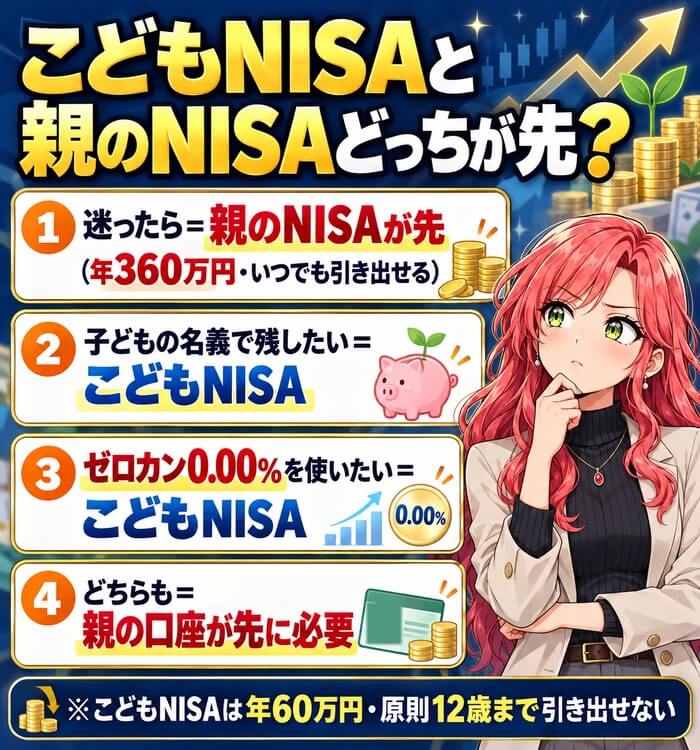
親のNISAの枠が余っているなら、親のNISAが先です。
親のNISAは1年に360万円まで使えて、いつでも引き出せるからです。
こどもNISAは原則12歳まで引き出せないので、先に予約だけ済ませて、余裕のある分を回します。
| 比べる点 | 親のNISA | こどもNISA |
|---|---|---|
| 1年の枠 | 360万円 | 60万円 |
| 持てる上限 | 1,800万円 | 600万円 |
| 引き出し | いつでも | 原則 12歳から |
| 名義 | 親 | 子ども |
| 買える商品 | 投資信託・ 株など | 投資信託 だけ |
※こどもNISAは2027年1月開始。各社の公式サイトより。
ただし、こどもNISAを先に使うほうがよい家庭もあります。
親の枠を使い切っている家庭、子どもの名義で残したい家庭、信託報酬0.00%のゼロカンを使いたい家庭です。
どちらを先にしても、必要なのは同じ証券会社の親の口座です。
親の口座が先
目次 非表示
- 結論|迷ったら親のNISAが先、こどもNISAは予約だけしておく
- 親のNISAとこどもNISAの違いを6項目で比較
- 親のNISAの基本|年360万円・上限1,800万円
- こどもNISAの基本|年60万円・上限600万円
- 親のNISAを先にする理由は3つ
- こどもNISAを先に使うほうがよい家庭は4つ
- こどもNISAの引き出しのルール
- 毎月の予算別|どっちをどれだけ使うか
- 子どもの年齢別の選び方
- 家庭の状況別の選び方
- 家族の非課税枠は合計でいくら?
- 贈与税は年110万円まで|名義で扱いが変わる
- 親のNISAで教育費を貯めるときの注意点は3つ
- 18歳になったあとの違い
- 増え方は同じ|差が出るのはゼロカンの信託報酬
- 夫婦と子どもでNISAを使う順番
- こどもNISAの予約だけ先にしておくメリット
- 教育費はいつ・いくらかかるか
- 月1万円を18年積み立てるといくらになるか
- 親のNISAとこどもNISAでよくある失敗3つ
- 親のNISAとこどもNISAの組み合わせ例
- 親のNISAもこどもNISAもSBI証券で始める
- 口座開設の流れ|親の口座からこどもNISAの予約まで
- こどもNISAと親のNISAでよくある質問
- まとめ|枠が余っているなら親のNISAが先
結論|迷ったら親のNISAが先、こどもNISAは予約だけしておく
| こんな家庭 | 先に使う |
|---|---|
| 親の枠が 余っている | 親のNISA |
| 中学・高校でも 使うかもしれない | 親のNISA |
| 親の枠を 使い切っている | こどもNISA |
| 子どもの名義で 残したい | こどもNISA |
| ゼロカンを 使いたい | こどもNISA |
迷ったときは、引き出しの自由度で決めます。
いつ使うか決まっていないお金は親のNISA、18歳以降まで使わないお金はこどもNISAが合います。
両方を同時に使うこともできます。
親のNISAが先でよい家庭
- 親のNISAの枠(年360万円)を使い切っていない
- 中学や高校の費用にも使うかもしれない
- 家計に急な出費があるかもしれない
ほとんどの家庭は、親のNISAの枠を使い切っていません。
枠が余っているうちは、いつでも引き出せる親のNISAから使うのが安全です。
こどもNISAを先にしてよい家庭
- 親のNISAの枠をすでに使い切っている
- 子どもの名義で資産を残したい
- 大学まで使わないと決めている
こどもNISAは、子どもの名義で資産を残せるのが強みです。
18歳まで使わないと決めているお金なら、引き出しの制限は気になりません。
こどもNISAの予約は先に済ませておく
親のNISAを先に使う家庭でも、こどもNISAの予約は済ませておくのがおすすめです。
SBI証券は、予約とクイズで現金2,000円がもらえます。
予約しても、積み立てを始めるかどうかはあとから決められます。
親子でSBI証券に
親のNISAとこどもNISAの違いを6項目で比較
| 項目 | 親のNISA | こどもNISA |
|---|---|---|
| 対象 | 18歳以上 | 0~17歳 |
| 1年の枠 | 360万円 | 60万円 |
| 持てる上限 | 1,800万円 | 600万円 |
| 引き出し | いつでも | 原則 12歳から |
| 金融機関の 変更 | 年単位で できる | できない |
| 名義 | 親 | 子ども |
※親のNISAの360万円は、つみたて投資枠120万円と成長投資枠240万円の合計です。
いちばん大きな違いは、枠の大きさと引き出しのしやすさです。
親のNISAは枠が6倍あり、いつでも引き出せます。
こどもNISAは枠が小さいかわりに、子どもの名義で残せます。
1年に使える枠は親のNISAが6倍
親のNISAは、1年に360万円まで使えます。
つみたて投資枠が120万円、成長投資枠が240万円です。
こどもNISAは年60万円で、つみたて投資枠だけを使います。
引き出しは親のNISAならいつでもできる
親のNISAは、いつでも売って引き出せます。
売った分の枠は、翌年にまた使えるようになります。
こどもNISAは、原則として12歳になるまで引き出せません。
引き出しの決まりは、ジュニアNISAとこどもNISAの違いでくわしく説明しています。
金融機関を変えられるのは親のNISAだけ
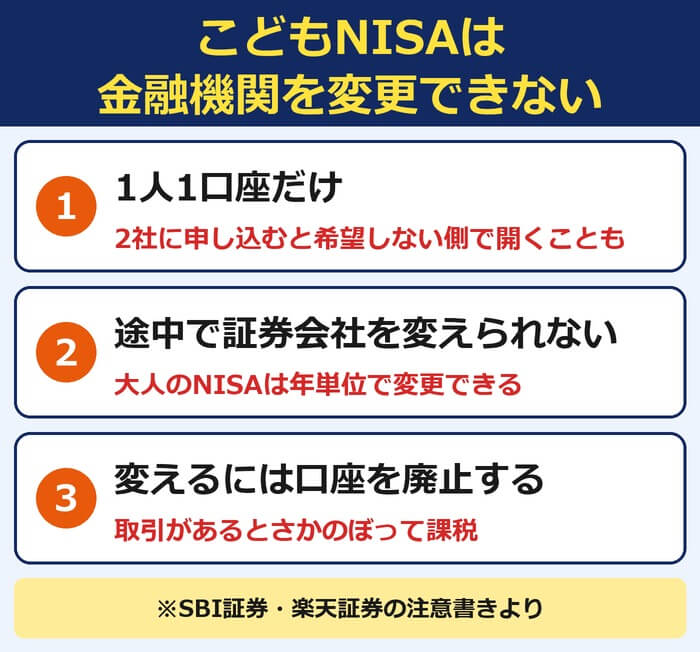
親のNISAは、年単位で金融機関を変えられます。
こどもNISAは、あとから変更できません。
こどもNISAのほうが、最初の証券会社選びが大切になります。
名義が違うので贈与の扱いも変わる
親のNISAは親の名義、こどもNISAは子どもの名義です。
親のお金を子どもの口座に入れると、贈与の扱いになります。
年110万円までなら、贈与税はかかりません。
親のNISAが先
親のNISAの基本|年360万円・上限1,800万円
| 項目 | 内容 |
|---|---|
| 対象 | 18歳以上 |
| つみたて投資枠 | 年120万円 |
| 成長投資枠 | 年240万円 |
| 持てる上限 | 1,800万円 |
| 非課税の期間 | 無期限 |
| 引き出し | いつでも |
※2026年10月時点の制度。
親のNISAは、18歳以上なら誰でも使える制度です。
1年に使える枠は、つみたて投資枠と成長投資枠を合わせて360万円です。
増えた分に税金がかからず、いつでも引き出せます。
つみたて投資枠は月10万円まで
つみたて投資枠は年120万円で、月にすると10万円です。
長く積み立てるのに向いた投資信託を買う枠です。
成長投資枠は年240万円まで
成長投資枠は年240万円で、投資信託のほかに株なども買えます。
まとまったお金を一度に入れるときにも使えます。
こどもNISAの基本|年60万円・上限600万円
| 項目 | 内容 |
|---|---|
| 対象 | 0~17歳 |
| 使える枠 | つみたて投資枠だけ |
| 1年に買える額 | 60万円 |
| 持てる上限 | 600万円 |
| 非課税の期間 | 無期限 |
| 引き出し | 原則12歳から |
| 始まる時期 | 2027年1月 |
※各証券会社の公式サイトより。
こどもNISAは、0歳から17歳までが対象の新しい制度です。
1年に60万円まで投資信託を買えて、増えた分に税金がかかりません。
予約は2026年10月1日から始まっています。
月5万円なら10年で上限の600万円
1年の上限の60万円は、月5万円にあたります。
月5万円で積み立てると、10年で上限の600万円に届きます。
子どもの名義で残す
親のNISAを先にする理由は3つ
いつでも引き出せる
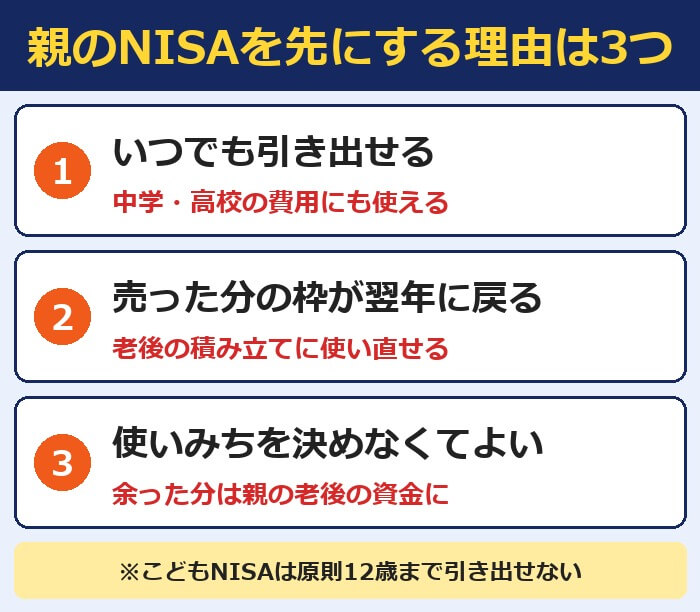
親のNISAは、必要なときにいつでも売って引き出せます。
中学受験や高校の入学金など、12歳より前や18歳より前に使うお金にも対応できます。
こどもNISAは、12歳までは原則として引き出せません。
売った分の枠が翌年に戻る
親のNISAは、売った分の枠が翌年に復活します。
教育費で一度引き出しても、あとから老後のための積み立てに使い直せます。
使いみちを決めなくてよい
親のNISAには、使いみちの決まりがありません。
教育費に使わなかった分は、そのまま親の老後の資金に回せます。
こどもNISAは、子どものための費用にしか引き出せません。
こどもNISAを先に使うほうがよい家庭は4つ
親のNISAの枠を使い切っている家庭
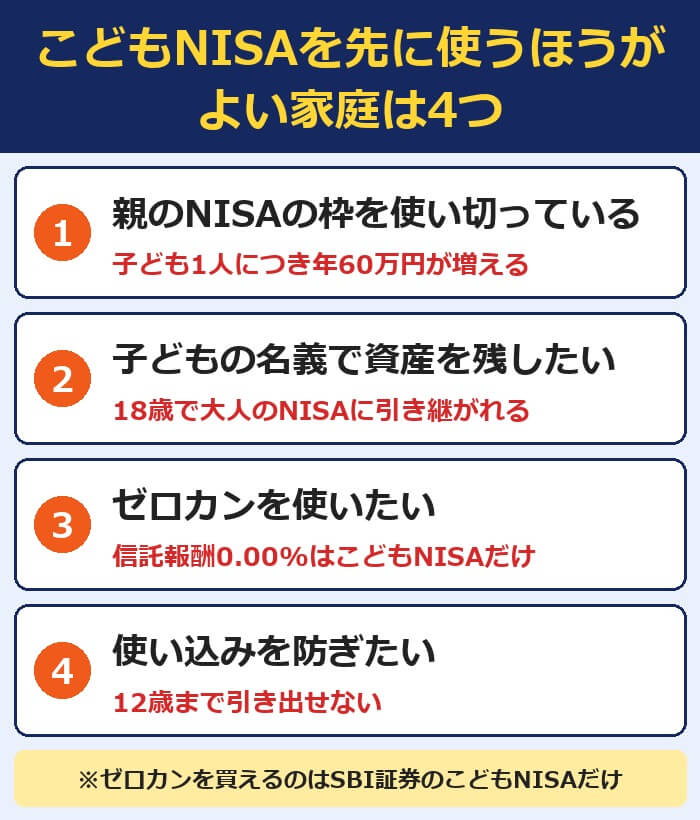
親のNISAを毎年360万円まで使っている家庭は、こどもNISAで枠を増やせます。
子ども1人につき年60万円の非課税の枠が増えます。
子どもの名義で資産を残したい家庭
こどもNISAで積み立てた分は、子ども自身の資産になります。
18歳になると、大人のNISAに自動で引き継がれます。
親のNISAで貯めたお金を子どもに渡すと、その時点で贈与になります。
信託報酬0.00%のゼロカンを使いたい家庭
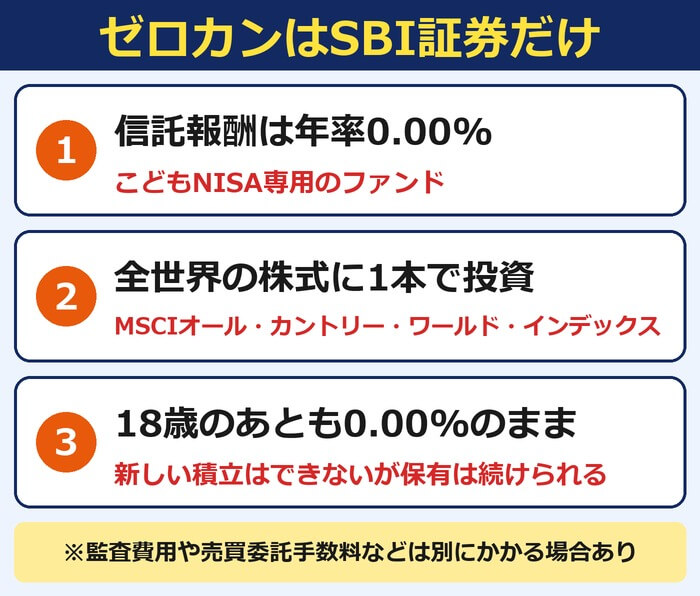
SBI証券のこどもNISAには、信託報酬が年0.00%の専用ファンド「ゼロカン」があります。
親のNISAでは買えません。
コストをいちばん低くしたい家庭は、こどもNISAを優先する理由になります。
ゼロカンの中身は、ゼロカンとオルカンの違いの記事で紹介しています。
使い込みを防ぎたい家庭
こどもNISAは、12歳まで引き出せません。
この制限は、教育費を確実に残す仕組みとしても使えます。
あるとつい使ってしまう家庭には、かえって向いています。
ゼロカンはSBIだけ
こどもNISAの引き出しのルール
| 子どもの年齢 | 引き出し |
|---|---|
| 0~11歳 | 原則できない |
| 12~17歳 | 子どものための 費用なら条件付きで可 |
| 18歳から | 大人のNISAに 引き継がれる |
※SBI証券・楽天証券の公式サイトより。
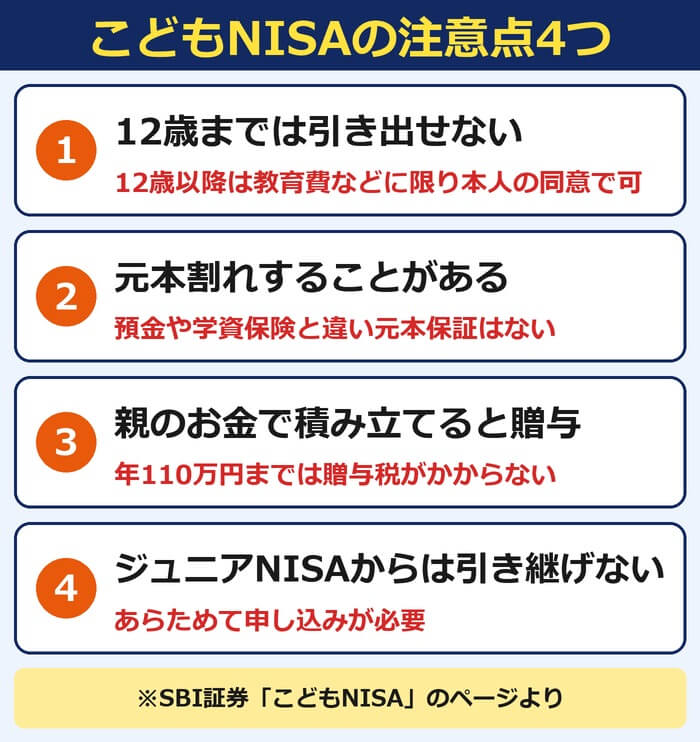
こどもNISAは、原則として12歳になるまで引き出せません。
12歳からは、子どものための使いみちであること、子どもが同意していることなどを条件に引き出せます。
親の生活費や住宅ローンには使えません。
12歳より前に使うお金には向かない
小学校のうちに使う習い事や中学受験の費用は、こどもNISAでは用意できません。
この時期の費用は、親のNISAか預金で用意します。
12歳からの引き出しには手続きが要る
12歳からの引き出しには、子どもの同意と金融機関への書類の提出が必要です。
使いみちは、学校の入学金や授業料など子どものための費用に限られます。
18歳のあとは自由に使えるようになる
18歳になると、こどもNISAは大人のNISAに引き継がれます。
そのあとは、いつでも引き出せるようになります。
口座の持ち主は子ども本人なので、使い方は親子で話し合っておきましょう。
毎月の予算別|どっちをどれだけ使うか
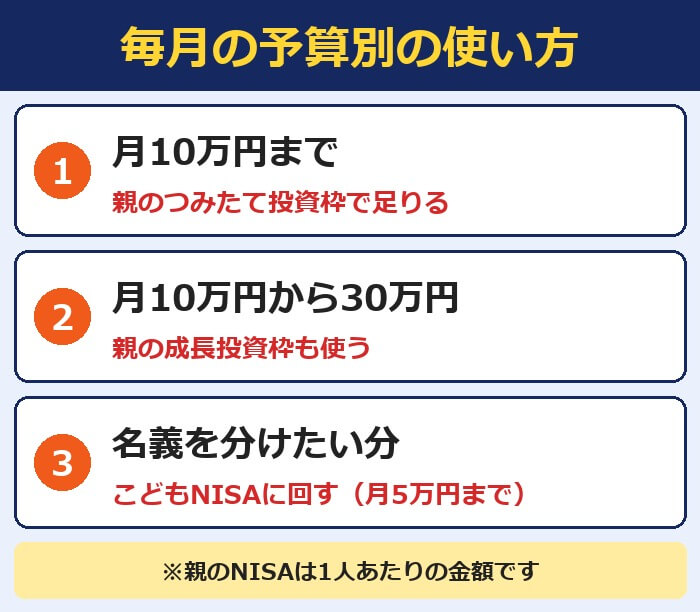
毎月いくら積み立てるかで、使う順番が決まります。
親のつみたて投資枠は月10万円まで使えるので、多くの家庭は親のNISAだけで足ります。
月10万円までは親のつみたて投資枠で足りる
親のつみたて投資枠は、年120万円です。
月にすると10万円まで積み立てられます。
夫婦なら2人で月20万円まで使えます。
名義を分けたい分だけこどもNISAに回す
親の枠が余っていても、子どもの名義で残したい分はこどもNISAに回します。
たとえば、児童手当やお年玉はこどもNISA、家計からの積み立ては親のNISAという分け方です。
児童手当はこどもNISAに回すと分かりやすい
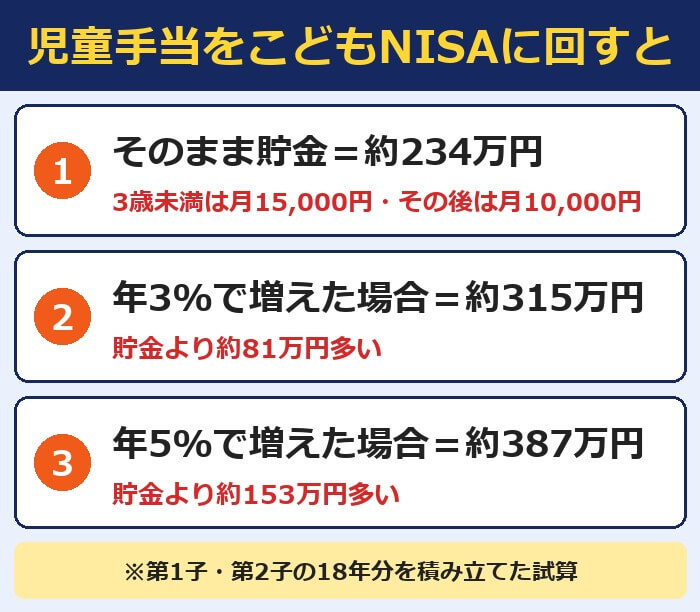
児童手当は、子どものためのお金です。
18年の合計は約234万円で、こどもNISAで年5%で増えれば約387万円になります。
子どもの名義の口座に入れておくと、家計のお金と混ざりません。
児童手当はこども用
子どもの年齢別の選び方
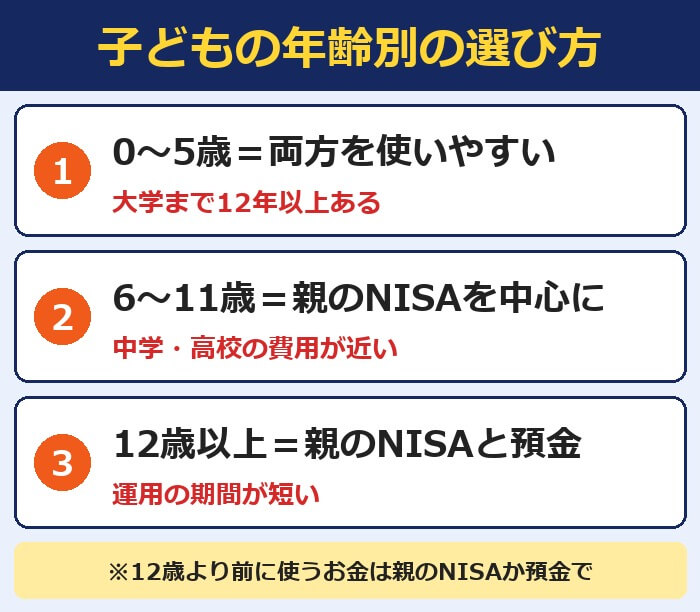
0~5歳は両方を使いやすい
0歳から5歳は、大学まで12年以上あります。
こどもNISAの引き出しの制限が気になりにくい時期です。
小学校や中学校で使う分は親のNISA、大学で使う分はこどもNISAと分けられます。
6~11歳は親のNISAを中心に
6歳から11歳は、中学や高校の費用が近づいてきます。
12歳より前に使うお金は、こどもNISAでは引き出せません。
いつでも引き出せる親のNISAを中心にします。
12歳以上は親のNISAと預金を組み合わせる
12歳以上は、大学まで6年以内です。
運用の期間が短いので、親のNISAと預金を組み合わせます。
18歳以降も残す分だけ、こどもNISAに回します。
親が40代の家庭は、教育費の時期にNISAの積立を下げて続ける方法も確かめてください。
家庭の状況別の選び方
| 家庭の状況 | おすすめ |
|---|---|
| NISAをまだ 始めていない | 親のNISAから |
| 親のNISAを 少しだけ使っている | 親のNISAを 増やす |
| 親の枠を 使い切っている | こどもNISAを 足す |
NISAをまだ始めていない家庭は親のNISAから
まだNISAを始めていない家庭は、親のNISAから始めます。
親の口座ができれば、すぐに積み立てを始められます。
こどもNISAは2027年1月まで買えません。
夫婦のどちらか1人しか使っていない家庭
夫婦の片方しかNISAを使っていない家庭は、もう1人の枠が丸ごと残っています。
こどもNISAの前に、年360万円の枠がもう1つあります。
親の枠を使い切っている家庭はこどもNISAを足す
夫婦で年720万円を使い切っている家庭は、こどもNISAで枠を増やします。
子どもが2人なら、年120万円が上乗せされます。
まずは親のNISA
家族の非課税枠は合計でいくら?
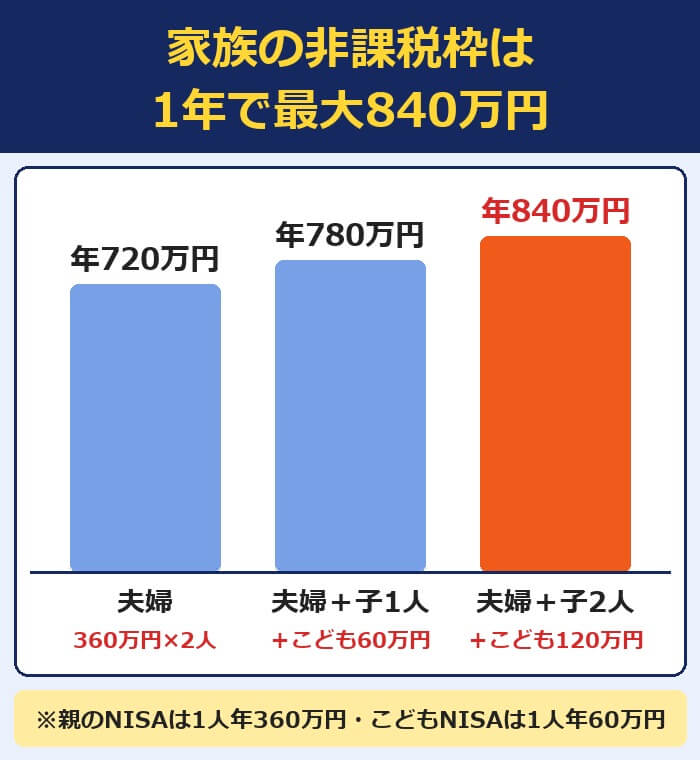
親のNISAとこどもNISAは、別々の枠です。
夫婦と子ども2人の家庭なら、1年に合わせて840万円まで非課税で投資できます。
こどもNISAを使っても、親の枠は減りません。
夫婦のNISAだけで年720万円ある
夫婦それぞれが年360万円なので、合わせて年720万円です。
この枠を使い切る家庭は多くありません。
だからこそ、枠が余っているうちは親のNISAが先でよいと言えます。
夫婦で口座をどう分けるかは、夫婦のNISAの使い方にまとめました。
子ども1人につき年60万円が上乗せされる
こどもNISAは、子ども1人につき年60万円です。
持てる上限は、子ども1人につき600万円です。
贈与税は年110万円まで|名義で扱いが変わる
| 使う口座 | 贈与になる? |
|---|---|
| 親のNISA | ならない (親の名義のまま) |
| こどもNISA | なる (年110万円まで非課税) |
親のお金をこどもNISAに入れると、子どもへの贈与になります。
贈与税は、子どもが1年に受け取った合計が110万円までならかかりません。
こどもNISAの上限は年60万円なので、これだけなら110万円に収まります。
親のNISAで貯めて必要なときに払えば贈与にならない
親のNISAで貯めたお金で、入学金や授業料を必要なときに直接払う分には、贈与税はかかりません。
親が子どもの教育費を払うのは、ふつうの扶養の範囲だからです。
祖父母からの援助はこどもNISAに入れやすい
祖父母からのお祝いや援助は、こどもNISAに入れておくと分かりやすくなります。
ほかの贈与と合わせて、子ども1人につき年110万円を超えないように気をつけます。
親のNISAで教育費を貯めるときの注意点は3つ
| 注意点 | 対策 |
|---|---|
| 老後の資金と 混ざる | ファンドを 分けて管理する |
| つい使って しまう | こどもNISAも 併用する |
| 使う直前の 値下がり | 3年前から 現金に移す |
老後の資金と混ざりやすい
親のNISAは、老後の資金と同じ口座で管理します。
教育費の分は別のファンドで積み立てると、いくら貯まったか分かりやすくなります。
親が50代の家庭は、50代のNISAの始め方も参考にしてください。
いつでも引き出せるので使ってしまいやすい
いつでも引き出せることは、弱みにもなります。
教育費のつもりが、車や旅行に使ってしまうことがあります。
心配な家庭は、引き出せないこどもNISAを併用します。
使う直前の値下がりに備える
親のNISAもこどもNISAも、値下がりすることがあります。
使う時期の3年ほど前から、使う分を少しずつ現金に移しておきましょう。
親子でSBI証券
18歳になったあとの違い
| 項目 | 親のNISA | こどもNISA |
|---|---|---|
| 残った資産 | 親のもの | 子どものもの |
| 子どもに渡す | 贈与になる | 手続き不要 |
| そのあと | 親の老後に 使える | 大人のNISAで 持ち続ける |
18歳になったあと、残った資産が誰のものかが違います。
親のNISAの分は親のもの、こどもNISAの分は子どものものです。
こどもNISAは大人のNISAに自動で引き継がれる
こどもNISAで買った分は、18歳になると大人のNISAに自動で引き継がれます。
引き継ぎ先は、大人のNISAの上限1,800万円の枠です。
子どもは、社会人になる前から資産を持った状態で始められます。
親のNISAの分を子どもに渡すと贈与になる
親のNISAで貯めたお金を、まとめて子どもに渡すと贈与になります。
学費を直接払うのではなく資産として渡したいなら、こどもNISAのほうが手間がかかりません。
増え方は同じ|差が出るのはゼロカンの信託報酬
| 残高 | オルカンの信託報酬 | ゼロカン |
|---|---|---|
| 100万円 | 年578円 | 0円 |
| 300万円 | 年1,733円 | 0円 |
| 600万円 | 年3,465円 | 0円 |
※オルカンの信託報酬を年0.05775%で計算。
同じファンドを買うなら、親のNISAでもこどもNISAでも増え方は同じです。
どちらも、増えた分に税金がかかりません。
差が出るのは、こどもNISAでしか買えないゼロカンを使う場合です。
600万円を持つと年3,465円の差
600万円をオルカンで持つと、信託報酬は年3,465円です。
ゼロカンなら0円で、18歳のあとも持っている分は0.00%のままです。
大きな差ではありませんが、長く持つほど積み上がります。
夫婦と子どもでNISAを使う順番
| 順番 | 使う枠 | 1年の枠 |
|---|---|---|
| 1 | 親のつみたて 投資枠 | 120万円 |
| 2 | もう1人の つみたて投資枠 | 120万円 |
| 3 | 親の成長 投資枠 | 240万円 ×2人 |
| 4 | こどもNISA | 60万円 ×人数 |
※引き出しの自由度が高い順。名義を分けたい分は先にこどもNISAでもかまいません。
引き出しのしやすさで並べると、親のつみたて投資枠がいちばん先です。
夫婦2人のつみたて投資枠だけで、月20万円まで積み立てられます。
多くの家庭は、ここまでで教育費の準備が足ります。
働いていない親の枠も使える
NISAは、収入がなくても18歳以上なら口座を作れます。
専業主婦や専業主夫の枠も年360万円あります。
ただし、夫婦のあいだでお金を移すと贈与の扱いになることがあります。
子どもの名義で残したい分は順番を前にする
児童手当やお祝いなど、子どものためのお金は順番を気にしなくてかまいません。
はじめからこどもNISAに入れておくと、家計のお金と混ざりません。
こどもNISAの予約だけ先にしておくメリット
| 項目 | SBI証券の特典 |
|---|---|
| もれなく | 現金2,000円 |
| 抽選 | 500名に最大10万円 |
| 予約の期限 | 2026年12月30日 |
※SBI証券の公式サイトより。
親のNISAを先に使う家庭でも、こどもNISAの予約はしておく価値があります。
SBI証券は、予約してクイズに答え、こども口座からエントリーすると現金2,000円がもらえます。
予約の期限は2026年12月30日です。
口座があれば必要なときにすぐ使える
こどもNISAの口座を作っておけば、お年玉やお祝いをもらったときにすぐ入れられます。
親の枠を使い切ったときも、手続きなしで積み立てを足せます。
抽選は投資信託を5,000円以上買うと対象になる
こどもNISAで投資信託を5,000円以上買うと、抽選の対象になります。
500名に最大10万円が当たります。
予約で現金2,000円
教育費はいつ・いくらかかるか
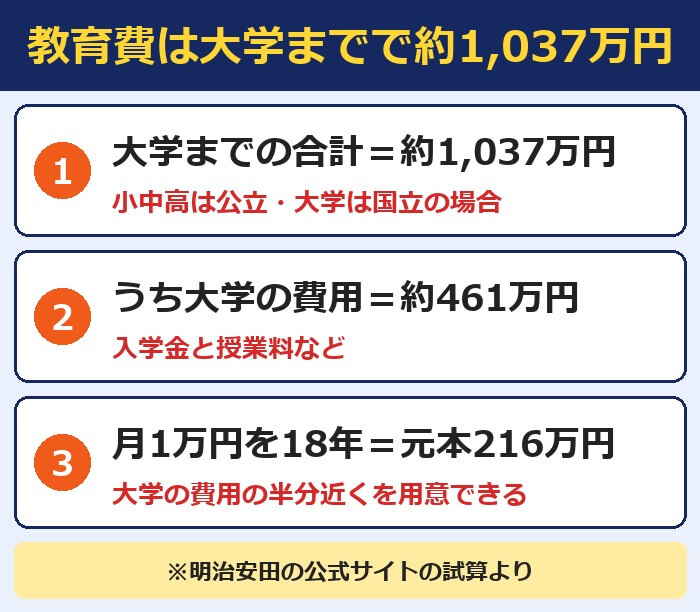
子ども1人が大学を卒業するまでにかかる費用は、約1,037万円です。
このうち、大学の入学金と授業料などが約461万円を占めます。
小中高は公立、大学は国立の場合の金額です。
中学・高校の費用は親のNISAか家計から
中学や高校の費用は、毎月の家計か親のNISAから払います。
塾や部活の費用は、こどもNISAでは引き出しにくいからです。
大学の費用はこどもNISAでも準備できる
大学の費用は、18歳から必要になります。
こどもNISAは18歳で大人のNISAに引き継がれるので、大学の費用なら問題なく使えます。
月1万円を18年積み立てるといくらになるか
| 増え方 | 18年後 | 元本との差 |
|---|---|---|
| 年3% | 約286万円 | +約70万円 |
| 年5% | 約347万円 | +約131万円 |
※元本216万円。親のNISAでもこどもNISAでも同じ試算です。
月1万円を18年積み立てると、元本は216万円です。
年5%で増えれば約347万円になります。
運用の成績しだいなので、これより少なくなることもあります。
月1万円から
親のNISAとこどもNISAでよくある失敗3つ
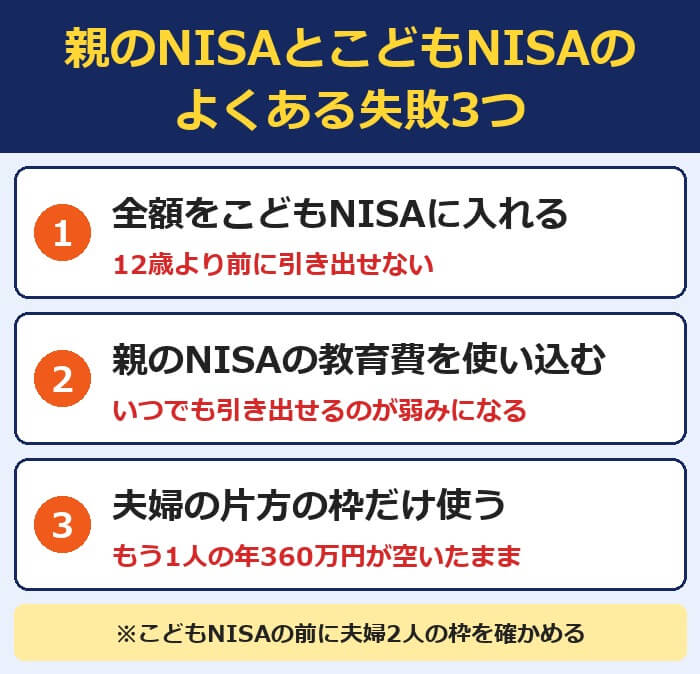
全額をこどもNISAに入れて中学で使えない
教育費の全部をこどもNISAに入れて、中学受験で使えない失敗です。
12歳より前に使うお金は、親のNISAか預金で用意します。
親のNISAの教育費を別のことに使ってしまう
親のNISAはいつでも引き出せるので、別の出費に回してしまうことがあります。
教育費の分はファンドを分けて、手を付けないと決めておきます。
夫婦の片方の枠だけを使っている
夫婦の片方だけがNISAを使い、もう1人の枠が空いたままの家庭は多くあります。
こどもNISAを考える前に、夫婦2人の枠を確かめましょう。
夫婦の枠を確認
親のNISAとこどもNISAの組み合わせ例
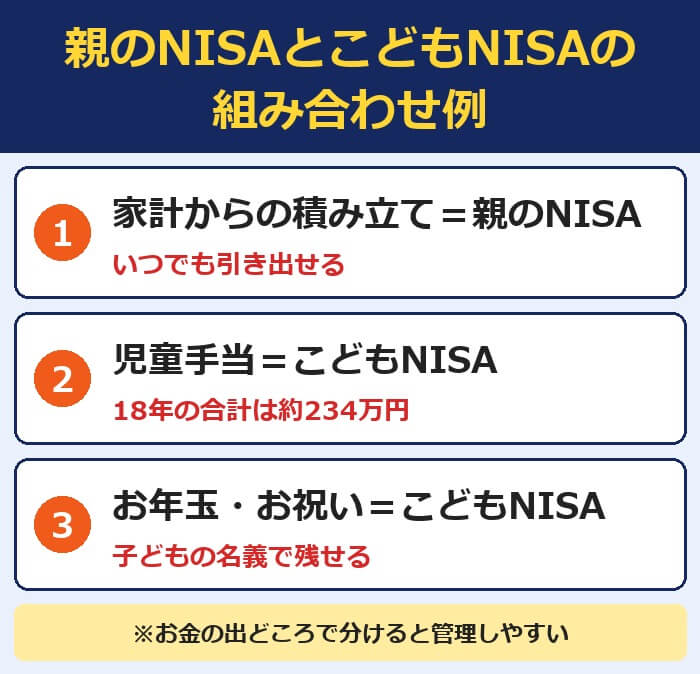
おすすめは、お金の出どころで分ける方法です。
家計からの積み立ては親のNISA、児童手当やお年玉はこどもNISAに入れます。
子どものお金は子どもの名義、家計のお金は親の名義と分かれるので、管理しやすくなります。
ジュニアNISAを持っている家庭はあらためて申し込む
ジュニアNISAの口座があっても、こどもNISAは自動では作られません。
あらためて申し込みが必要です。
親のNISAもこどもNISAもSBI証券で始める
| 項目 | SBI証券 |
|---|---|
| 専用ファンド | ゼロカン (信託報酬0.00%) |
| 予約の特典 | 現金2,000円 (12月30日まで) |
| 親のNISA | 三井住友カードで 積み立てできる |
親のNISAとこどもNISAは、同じ証券会社で始めると管理が楽です。
こどもNISAを作るには、同じ証券会社に親の総合口座が必要だからです。
おすすめは、信託報酬0.00%のゼロカンを買えるSBI証券です。
こどもNISAは金融機関を変更できない
こどもNISAは、あとから金融機関を変更できません。
ゼロカンを買えるのはSBI証券だけなので、ほかの会社で作るとあとから買えません。
ほかの証券会社との違いは、こどもNISAの証券会社比較の記事にまとめています。
親のNISAがほかの会社にあってもよい
親のNISAをほかの証券会社で使っていても、移す必要はありません。
SBI証券に必要なのは、親の総合口座だけです。
親のNISAは今の会社、こどもNISAはSBI証券という形でも始められます。
親のNISAは三井住友カードの積み立てでポイントが貯まる
SBI証券の親のNISAは、三井住友カードで積み立てるとポイントが貯まります。
こどもNISAは、クレカ積立に対応していません。
ポイントを貯めたい分は親のNISA、という使い分けもできます。
親のNISAはカードで
口座開設の流れ|親の口座からこどもNISAの予約まで
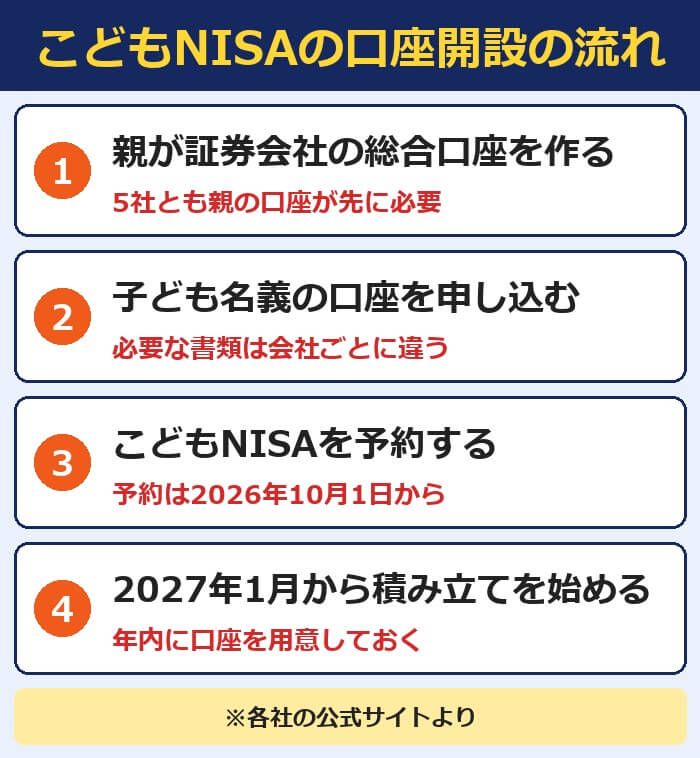
- 親がSBI証券の総合口座を作る
- 親のNISAを申し込む(ほかの会社で使っている人は不要)
- 子ども名義の口座を申し込む
- こどもNISAを予約する
最初に作るのは、親の総合口座です。
親の口座ができたら、子どもの口座とこどもNISAを申し込みます。
SBI証券のこども口座は、申し込みから最短3営業日ほどで開設できます。
こどもNISAで買えるのは2027年1月から
こどもNISAの制度が始まるのは、2027年1月です。
2026年のうちは、口座開設と予約までを済ませます。
親のNISAは、口座ができればすぐに積み立てを始められます。
親の口座は無料
こどもNISAと親のNISAでよくある質問
- こどもNISAと親のNISAはどっちを先に使うべきですか?
- 親のNISAの枠が余っているなら、親のNISAが先です。1年に360万円まで使えて、いつでも引き出せます。
- こどもNISAを先に使ったほうがいいのはどんな家庭ですか?
- 親の枠を使い切っている家庭、子どもの名義で資産を残したい家庭、信託報酬0.00%のゼロカンを使いたい家庭です。
- こどもNISAと親のNISAは両方使えますか?
- 使えます。別々の枠なので、こどもNISAを使っても親の枠は減りません。
- こどもNISAを使うと親のNISAの枠は減りますか?
- 減りません。親は年360万円、子どもは1人につき年60万円で、それぞれ別の枠です。
- こどもNISAはいつ引き出せますか?
- 原則として12歳からです。子どものための使いみちであること、子どもが同意していることなどが条件です。
- 親のNISAで教育費を貯めても贈与税はかかりませんか?
- 親の名義のまま貯めて、入学金や授業料を必要なときに直接払う分にはかかりません。
- こどもNISAに入れるお金は贈与になりますか?
- 親や祖父母のお金を入れると贈与になります。子どもが1年に受け取った合計が110万円までなら、贈与税はかかりません。
- 親のNISAとこどもNISAで買える商品は違いますか?
- こどもNISAは、つみたて投資枠の対象の投資信託だけです。親のNISAは、成長投資枠で株なども買えます。
- 親のNISAが楽天証券にあります。こどもNISAもSBI証券で作れますか?
- 作れます。SBI証券に必要なのは親の総合口座だけで、親のNISAは楽天証券のままでかまいません。
- 児童手当は親のNISAとこどもNISAのどっちに入れるべきですか?
- 子どものためのお金なので、子どもの名義で残せるこどもNISAが分かりやすい方法です。18年の合計は約234万円です。
- こどもNISAだけ使って、親のNISAを使わないのはだめですか?
- だめではありません。ただし、こどもNISAは12歳まで引き出せないので、それまでに使うお金は親のNISAか預金で用意しましょう。
- 夫婦で親のNISAを使うと、合計でいくらまで使えますか?
- 夫婦それぞれ年360万円で、合わせて年720万円です。
- 子どもが小学生です。今からこどもNISAを始める意味はありますか?
- あります。大学の費用や、18歳以降に子どもへ残す資産なら、こどもNISAで準備できます。中学や高校で使うお金は、親のNISAか預金で用意しましょう。
- こどもNISAと親のNISAで同じファンドを買ってもいいですか?
- 買えます。同じファンドなら増え方は同じです。SBI証券のこどもNISAなら、信託報酬0.00%のゼロカンも選べます。
- 親のNISAをまだ始めていません。どちらから始めるべきですか?
- 親のNISAからです。口座ができればすぐに積み立てを始められます。こどもNISAで買えるのは2027年1月からです。
- こどもNISAの予約だけして、積み立てないこともできますか?
- できます。予約をしても、積み立てを始めるかどうかはあとから決められます。
- 専業主婦(主夫)でも親のNISAは使えますか?
- 使えます。収入がなくても18歳以上なら口座を作れて、年360万円の枠があります。
- こどもNISAの予約は親のNISAを使っていなくてもできますか?
- できます。必要なのは同じ証券会社の親の総合口座で、親のNISAを使っているかどうかは関係ありません。
- 親のNISAの枠はどれくらいで使い切りますか?
- 1人あたり年360万円、上限は1,800万円です。毎年上限まで使うと5年で使い切ります。
まとめ|枠が余っているなら親のNISAが先
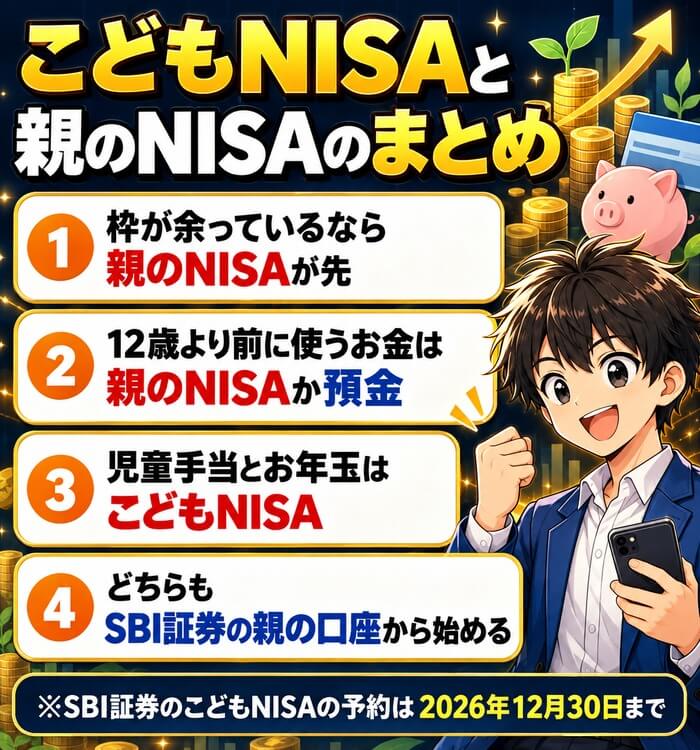
親のNISAの枠が余っているなら、親のNISAが先です。
1年に360万円まで使えて、いつでも引き出せるからです。
子どもの名義で残したい分、ゼロカンを使いたい分は、こどもNISAに回します。
どちらも、SBI証券の親の口座から始められます。
予約は12月30日まで