記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
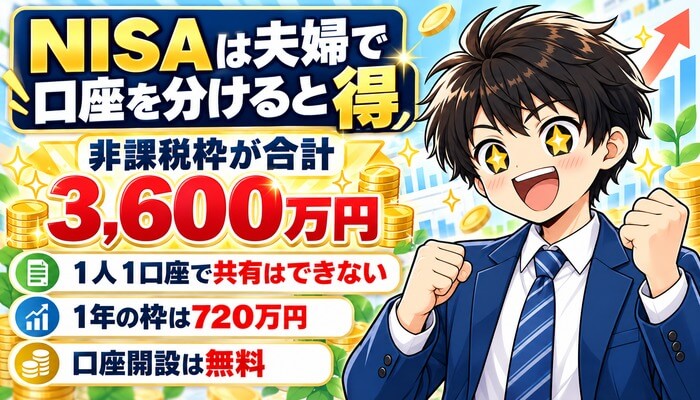
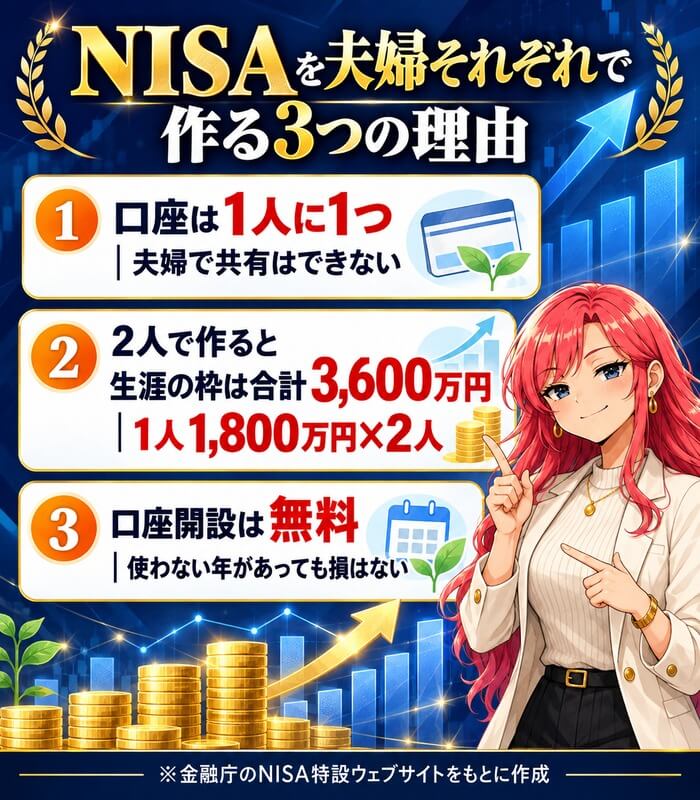
NISAは、夫婦それぞれの名義で口座を作るのが基本です。
口座は1人に1つなので、夫婦で1つを共有する形は作れません。
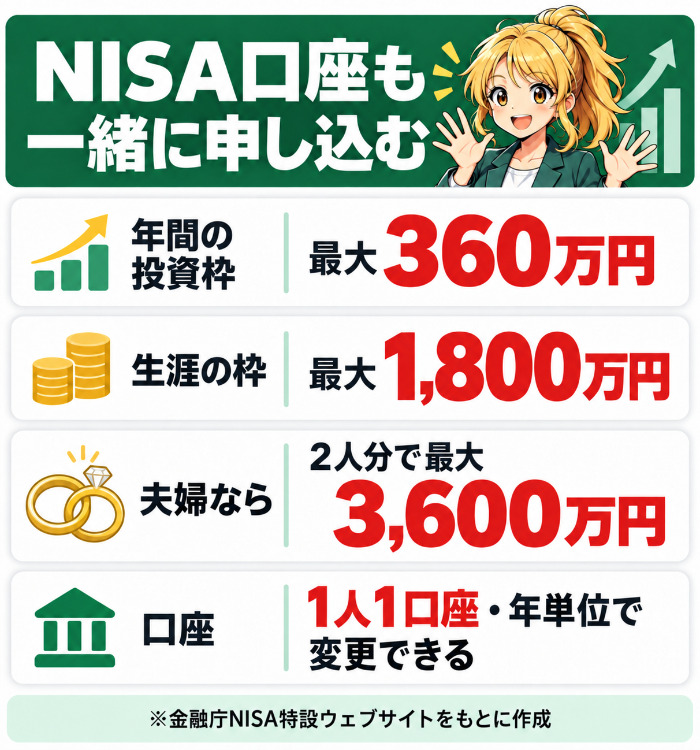
2人とも口座を持つと、生涯の非課税の枠は合計3,600万円になります。
| 比べる点 | 1人だけ | 夫婦2人 |
|---|---|---|
| 1年の枠 | 360万円 | 720万円 |
| 生涯の枠 | 1,800万円 | 3,600万円 |
| 月10万円で 枠が埋まる年数 | 15年 | 30年 |
| 30年後の税金 | 約177万円 | 0円 |
※月10万円を30年・年5%の仮定。1人だけの場合は16年目から課税される口座で積み立てた計算。
夫婦で月10万円を30年積み立てる場合、口座が1つだと15年で枠が埋まります。
残りの15年を税金のかかる口座で積み立てると、利益にかかる税金は約177万円です。
口座開設は無料なので、使う金額が少ない家庭でも2人とも作っておいて損はありません。
口座開設は無料
目次 非表示
- NISAは夫婦で口座を分けるべき?1人1口座で共有はできない
- 口座を1つにまとめると税金はいくら増える?
- NISAを夫婦それぞれで始める5つのメリット
- 夫婦でNISAを分けるデメリットと注意点
- 夫のお金を妻のNISAに入れると贈与税がかかる?
- 共働き・片働き・専業主婦(夫)別のNISAの使い方
- 夫婦でNISAはいくら積み立てる?金額別のシミュレーション
- 夫婦で同じ証券会社にする?別々の証券会社にする?
- 離婚・相続のとき夫婦のNISAはどうなる?
- 子どもがいる夫婦はこどもNISAも合わせて考える
- 夫婦の老後のお金はNISAとiDeCoをどう使い分ける?
- 夫婦でNISAを始める4ステップ
- この記事の計算と調べ方
- 夫婦のNISAでよくある質問
- まとめ|NISAは夫婦で口座を分けて枠を3,600万円に
NISAは夫婦で口座を分けるべき?1人1口座で共有はできない
| 決まり | 中身 |
|---|---|
| 口座の数 | 1人1口座 |
| 作れる人 | 国内に住む 18歳以上 |
| 1年の枠 | 360万円 |
| 生涯の枠 | 1,800万円 |
| 持てる期間 | 期限なし |
※金融庁のNISA特設ウェブサイトより。
NISAの口座は、1人につき1つと決まっています。
作れるのは、日本に住んでいる18歳以上の人です。
収入の金額や働き方の条件はないので、夫も妻も自分の名義で作れます。
夫婦で1つの口座を共有することはできない
銀行の口座と同じで、NISAの口座にも夫婦の共同名義はありません。
「夫婦でまとめる」と言われるのは、どちらか1人の口座だけを使う形のことです。
この場合、もう1人の枠は使われないまま残ります。
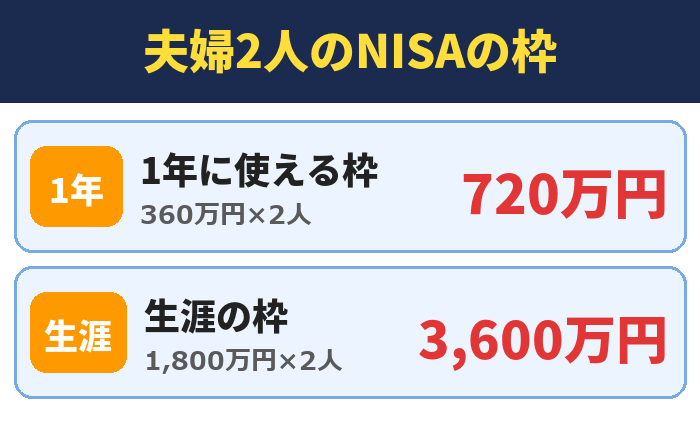
2人で作ると枠は年720万円・生涯3,600万円
NISAの枠は、口座ごとに決まっています。
夫婦2人で作ると、1年に使える枠は720万円、生涯の枠は3,600万円です。
つみたて投資枠だけでも、2人で年240万円まで積み立てられます。
使わなかった枠は相手に譲れない
夫の枠が余っていても、妻が代わりに使うことはできません。
その年に使わなかった枠を、翌年に持ち越すこともできません。
枠は自分の名義の口座で、その年のうちに使う決まりです。
売った分の枠は翌年に戻る
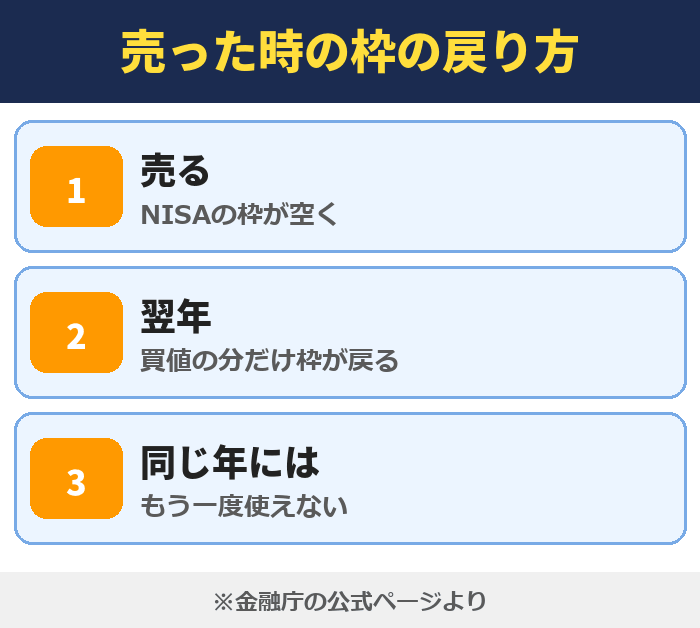
NISAで買った商品を売ると、買った時の金額の分だけ枠が翌年に戻ります。
教育費や家の頭金で一度売っても、翌年からまた同じ枠を使えます。
夫婦2人なら、この戻る枠も2人分になります。
100円から積立
口座を1つにまとめると税金はいくら増える?
| 夫婦の積立 (月) | 1人の口座 | 2人の口座 |
|---|---|---|
| 5万円 | 30年 | 60年 |
| 10万円 | 15年 | 30年 |
| 15万円 | 10年 | 20年 |
| 20万円 | 7年6か月 | 15年 |
| 30万円 | 5年 | 10年 |
※生涯の枠(1人1,800万円)が埋まるまでの年数。自分で計算。
口座を1つにまとめて困るのは、生涯の枠が早く埋まる家庭です。
夫婦で月10万円を積み立てると、1人の口座では15年で1,800万円に届きます。
2人の口座に5万円ずつ分ければ、同じ金額を30年つづけられます。
月5万円までなら30年間は1人の枠で足りる
夫婦の積立が月5万円なら、1人の口座でも30年は枠が残ります。
入れる金額だけを見れば、急いで分ける必要はありません。
ただ、収入が増えたり退職金が入ったりすると、枠は足りなくなります。
退職金をNISAに入れる時にかかる年数は、退職金とNISAの枠の使い方で計算しています。
月10万円を30年なら税金の差は約177万円
| 積み立て方 | 30年後 | 税金 |
|---|---|---|
| 2人の口座に 5万円ずつ | 約8,323万円 | 0円 |
| 1人の口座に 10万円 | 約8,323万円 | 約177万円 |
※年5%の仮定。1人の口座は15年で枠が埋まり、残り15年は課税される口座で積み立てた場合。
1人の口座だけを使うと、16年目からは税金のかかる口座で積み立てることになります。
後半の15年で入れる1,800万円は約2,673万円になり、利益の約873万円に20.315%の税金がかかります。
税金は約177万円で、2人の口座に分けていればかからなかったお金です。
月15万円を20年なら税金の差は約108万円
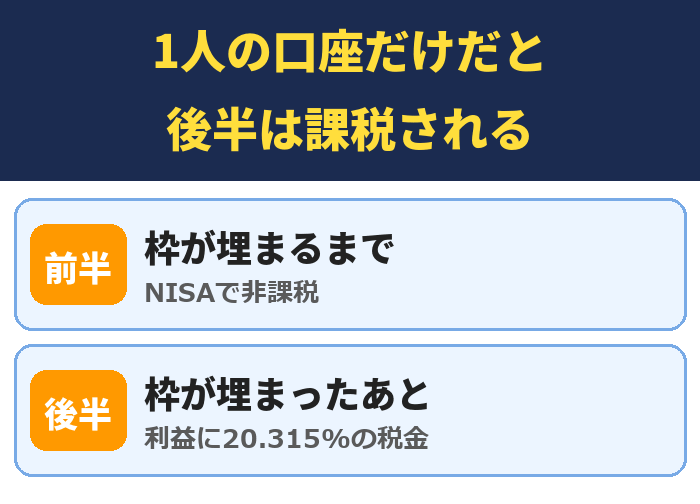
夫婦で月15万円を積み立てると、1人の口座は10年で枠が埋まります。
残りの10年を課税される口座で積み立てると、利益は約529万円で税金は約108万円です。
2人の口座に分ければ、20年間ずっと非課税で積み立てられます。
枠が余る家庭も口座だけは2人とも作っておく
口座開設には、お金がかかりません。
使わない年があっても、損をすることはありません。
積立を増やしたい時にすぐ始められるように、口座だけ先に作っておくのがおすすめです。
最短翌営業日に開設
NISAを夫婦それぞれで始める5つのメリット
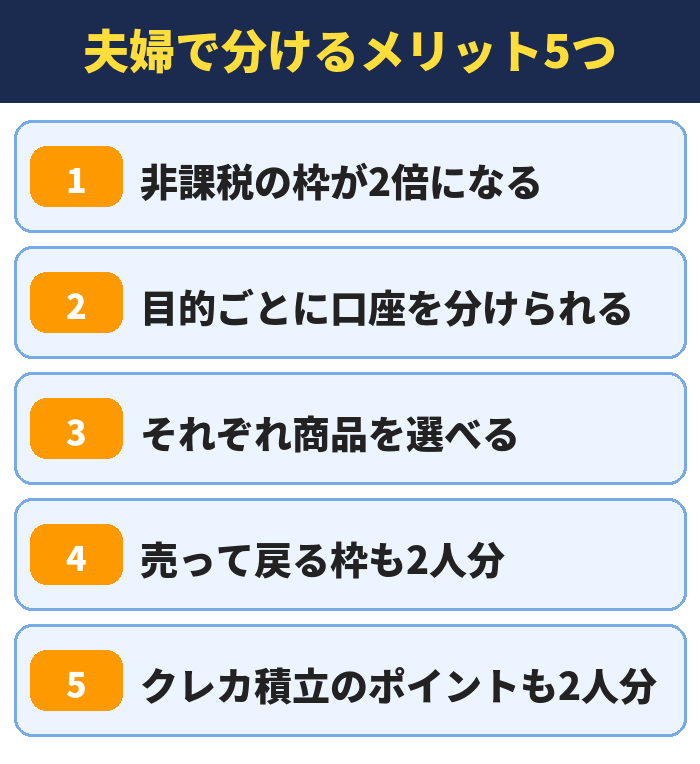
夫婦で口座を分けるメリットは、枠が増えることだけではありません。
目的ごとにお金を分けられることや、ポイントが2人分もらえることもメリットです。
順番に見ていきます。
メリット1|非課税で投資できる枠が2倍になる
いちばん大きいメリットは、非課税の枠が2人分になることです。
1年の枠は720万円、生涯の枠は3,600万円まで広がります。
枠が広いほど、税金のかからない利益も大きくなります。
メリット2|教育費と老後のお金を口座で分けられる
口座が2つあると、目的ごとにお金を分けて管理できます。
たとえば夫の口座は老後のお金、妻の口座は子どもの教育費と決めておく形です。
教育費で売る時に、老後のお金に手を付けずに済みます。
教育費がかかる時期の積立の続け方は、NISAを40代から始める人の金額の決め方で計算しています。
メリット3|それぞれが好きな商品を選べる
口座が別なら、買う商品もそれぞれで決められます。
夫は株式の投資信託、妻は値動きの小さいバランス型という組み合わせもできます。
商品で迷ったら、オルカンとS&P500の選び方も参考にしてください。
メリット4|売って戻る枠も2人分になる
NISAは、売った分の枠が翌年に戻ります。
夫婦2人なら、家の頭金で片方の口座を売っても、もう片方は運用をつづけられます。
大きな出費が重なる時期に、使える手が増えます。
メリット5|クレカ積立のポイントが2人分もらえる
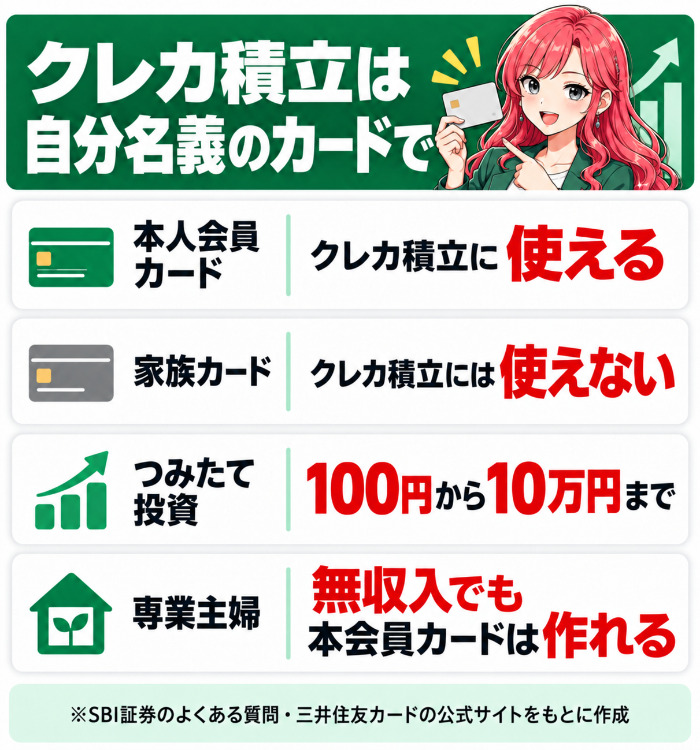
SBI証券のクレカ積立は、本人の名義のカードで払う決まりです。
夫婦それぞれが自分のカードで積み立てると、ポイントも2人分たまります。
家族カードは使えないので、妻の口座には妻が本会員のカードを登録します。
積立でポイント
夫婦でNISAを分けるデメリットと注意点
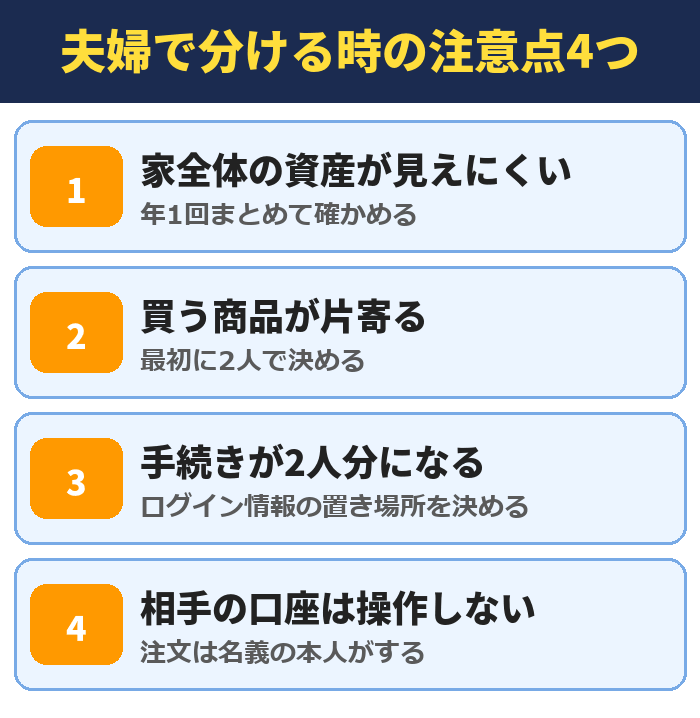
夫婦で口座を分けると、管理の手間は増えます。
ただ、どれも決め事を1つ作るだけで防げるものです。
4つの注意点と対策をまとめます。
家全体の資産がひと目で見えにくい
口座が2つになると、家全体でいくらあるのかが分かりにくくなります。
対策は、年に1回、2人の残高を1枚にまとめることです。
同じ証券会社にしておくと、画面の見方が同じなので確かめやすくなります。
買う商品と金額を2人で決める必要がある
別々に買っていると、値動きの大きい商品に片寄ることがあります。
「毎月いくら・何を買うか」を最初に2人で決めておくと防げます。
2人が同じ投資信託を買っても、問題はありません。
手続きが2人分になる
口座開設や住所変更の手続きは、1人ずつ必要です。
相続の時の手続きも、亡くなった人の口座ごとに書類を出すことになります。
ログインの情報は、もしもの時に相手が困らないよう置き場所を決めておいてください。
相手の口座を代わりに操作してはいけない
夫が妻の口座にログインして売り買いをすると、借名取引と判断されることがあります。
SBI証券は、家族の名義の口座で取引のすべてを任される行為を借名取引と判断する場合があるとしています。
注文は、口座の名義の本人がしてください。
夫のお金を妻のNISAに入れると贈与税がかかる?
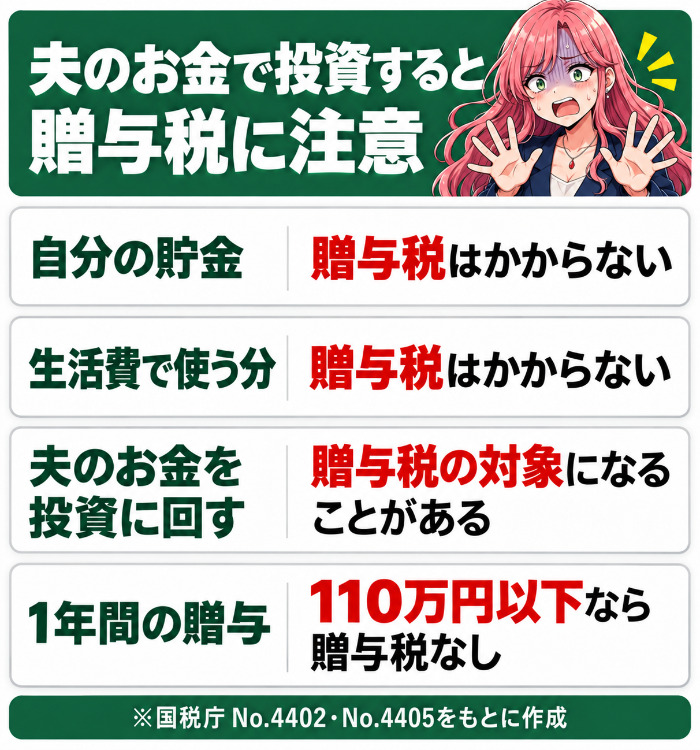
夫の収入を妻の口座に入れて投資すると、贈与になることがあります。
贈与税がかからないのは、1年にもらった金額が110万円までの場合です。
夫婦の間でも、この決まりは変わりません。
年110万円まで(月約9.1万円)は贈与税がかからない
| 1年に渡す金額 | 月にすると | 贈与税 |
|---|---|---|
| 110万円 | 約9.1万円 | 0円 |
| 120万円 | 10万円 | 1万円 |
| 180万円 | 15万円 | 7万円 |
| 240万円 | 20万円 | 13万円 |
| 360万円 | 30万円 | 27万5,000円 |
※国税庁の速算表(一般税率)で自分で計算。ほかの贈与がない場合。
贈与税は、1年にもらった金額から110万円を引いた残りにかかります。
月にすると約9.1万円までなら、妻の口座に入れても贈与税は0円です。
月10万円を1年つづけると120万円になり、1万円の贈与税がかかります。
生活費として渡したお金も投資に回すと対象になる
夫婦の間で渡す生活費には、贈与税がかかりません。
ただし国税庁は、生活費の名目でも株式の買入資金などに充てた場合は贈与税がかかるとしています。
「生活費の残りだから大丈夫」とは言えないので、金額は年110万円までにおさえてください。
共働きなら自分の給料から入れれば問題ない
共働きの夫婦は、自分の給料を自分の口座に入れるのがいちばん簡単です。
自分のお金で買う分には、贈与の心配がありません。
結婚する前からの貯金を自分の口座に入れる場合も同じです。
夫婦で口座を作る
共働き・片働き・専業主婦(夫)別のNISAの使い方
| 働き方 | 口座 | お金の出し方 |
|---|---|---|
| 共働き | 2人とも | 自分の給料から |
| 片働き | 2人とも | 相手の口座は 年110万円まで |
| 貯金がある 専業主婦(夫) | 2人とも | 自分の貯金から |
※相手の口座に入れるお金は贈与になるため、年110万円までが目安。
口座は、どの働き方でも2人とも作っておきます。
違うのは、口座に入れるお金の出どころです。
自分の家庭に近い形を見てください。
共働きはそれぞれの給料から積み立てる
共働きは、給料が入る口座から自分のNISAへ積み立てます。
金額は同じでなくてもよく、収入に合わせて夫3万円・妻2万円のように分けられます。
生活費の分担とセットで決めておくと、あとでもめません。
片働きは働いている側の口座を先に使う
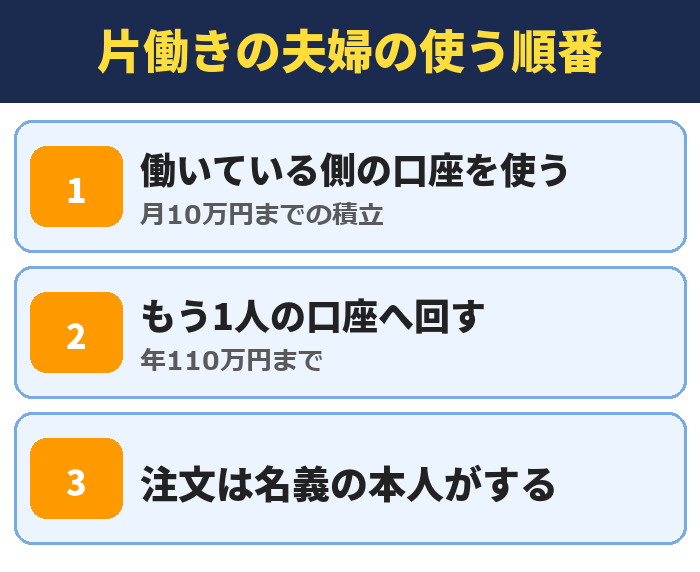
片働きの家庭は、まず働いている側の口座から使います。
月10万円を超えて積み立てたい時に、もう1人の口座へ年110万円までを回します。
この順番なら、贈与税を気にする場面はほとんどありません。
専業主婦(夫)でも口座は作れて扶養にも影響しない
NISAの口座は、収入がなくても作れます。
日本証券業協会は、NISAの利益は合計所得金額に含まれず、配偶者控除などに影響しないとしています。
申し込みの書き方は、SBI証券の口座開設と専業主婦の記事にまとめました。
専業主婦もOK
夫婦でNISAはいくら積み立てる?金額別のシミュレーション
| 夫婦の積立 (月) | 20年後 | 30年後 |
|---|---|---|
| 3万円 | 約1,233万円 | 約2,497万円 |
| 5万円 | 約2,055万円 | 約4,161万円 |
| 10万円 | 約4,110万円 | 約8,323万円 |
| 15万円 | 約6,166万円 | 約1億2,484万円 |
※年5%で増え続けると仮定した計算。将来の成績を約束する数字ではありません。
夫婦で月5万円を20年積み立てると、入れるお金は1,200万円です。
年5%で増えたと仮定すると、20年後は約2,055万円になります。
1人2万5,000円ずつなら、家計への負担も大きくありません。
年3%で計算した場合
| 夫婦の積立 (月) | 20年後 | 30年後 |
|---|---|---|
| 3万円 | 約985万円 | 約1,748万円 |
| 5万円 | 約1,642万円 | 約2,914万円 |
| 10万円 | 約3,283万円 | 約5,827万円 |
| 15万円 | 約4,925万円 | 約8,741万円 |
※年3%で増え続けると仮定した計算。
増え方を年3%に下げると、月5万円の20年は約1,642万円です。
入れたお金の1,200万円より、約442万円多くなります。
値動きの小さい商品を選ぶ夫婦は、こちらを目安にしてください。
税金がかからない効果は月5万円の20年で約174万円
| 夫婦の積立 (月) | 20年の利益 | かからない税金 |
|---|---|---|
| 5万円 | 約855万円 | 約174万円 |
| 10万円 | 約1,710万円 | 約347万円 |
| 15万円 | 約2,566万円 | 約521万円 |
※年5%の仮定。利益に20.315%の税金がかかる口座と比べた金額。
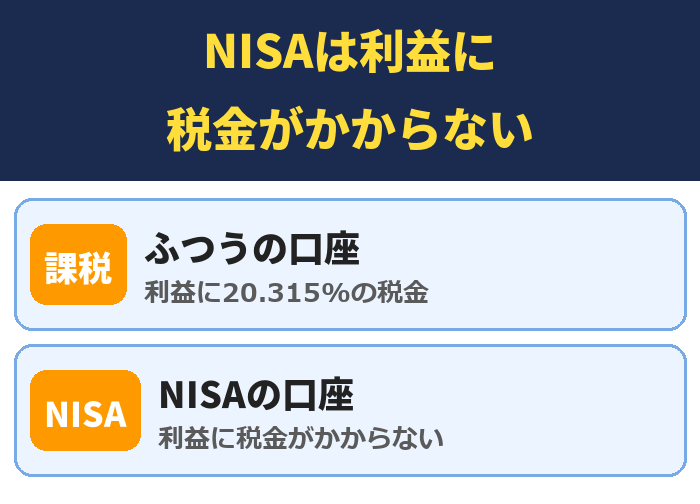
ふつうの口座では、利益に20.315%の税金がかかります。
夫婦で月5万円を20年積み立てた利益が約855万円なら、税金は約174万円です。
NISAの口座なら、この税金がかかりません。
2人の金額は同じでなくていい
積立の金額は、2人で同じにする必要はありません。
月5万円なら、夫3万円・妻2万円でも、2万5,000円ずつでもかまいません。
合計の金額と、それぞれの口座の目的が決まっていれば十分です。
月100円から
夫婦で同じ証券会社にする?別々の証券会社にする?
| 比べる点 | 同じ 証券会社 | 別々の 証券会社 |
|---|---|---|
| 画面と 手続き | 同じで 教え合える | 2社分を 覚える |
| 残高の確認 | しやすい | 手間が増える |
| 買える商品 | 同じ | 会社ごとに 違う |
| 障害の時 | 2人とも 止まる | 片方は使える |
※どちらの形もNISAの決まりの上では問題ありません。
夫婦で別々の証券会社を選ぶことは、NISAの決まりの上では問題ありません。
初めての夫婦には、同じ証券会社にそろえる形をおすすめします。
画面の見方や手続きを教え合えるので、つまずきにくくなります。
同じ証券会社にそろえるメリット
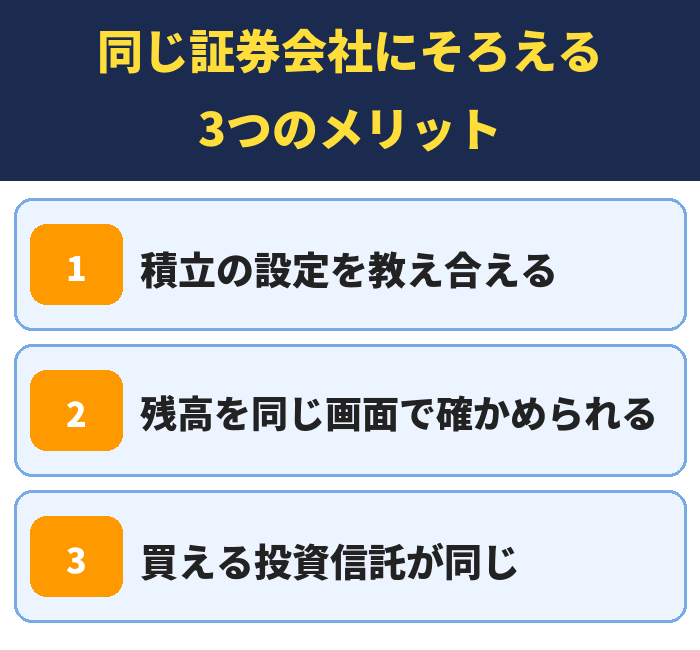
同じ証券会社なら、積立の設定を1人が覚えればもう1人に教えられます。
年に1回の残高の確認も、同じ画面を見比べるだけで済みます。
買える投資信託も同じなので、2人の配分を決めやすくなります。
別々の証券会社にするメリット
別々にするメリットは、会社ごとの強みを両方使えることです。
システムの障害が起きた時に、片方の口座は使えるという安心もあります。
管理の手間が増えても気にならない夫婦に向いています。
NISAの口座はあとから変えられる
NISAの口座を置く金融機関は、1年ごとに変えられます。
銀行で始めた人が、あとからネット証券に移すこともできます。
銀行と証券会社の違いは、新NISAは銀行と証券会社のどちらがいいかで比べています。
夫婦でそろえる
離婚・相続のとき夫婦のNISAはどうなる?
| 場面 | NISAの扱い |
|---|---|
| 離婚 | 名義に関係なく 財産分与の対象 |
| 相続 | 相続人のNISAには 移せない |
| 相続した後 | 課税される口座で 持つ |
※法務省・日本証券業協会・SBI証券の説明より。
離婚と相続では、口座の名義だけで扱いが決まるわけではありません。
「口座を分けておけば自分の分は守られる」という説明は、正確ではありません。
2つの場面を分けて説明します。
離婚|名義が別でも結婚中に築いた分は分ける対象
法務省は、夫婦の協力で作られた財産は名義にかかわらず財産分与の対象になるとしています。
結婚している間に積み立てたNISAは、どちらの名義でも分ける対象です。
口座が別だと「誰がいくら持っているか」がはっきりするので、話し合いは進めやすくなります。
相続|NISAのまま引き継ぐことはできない
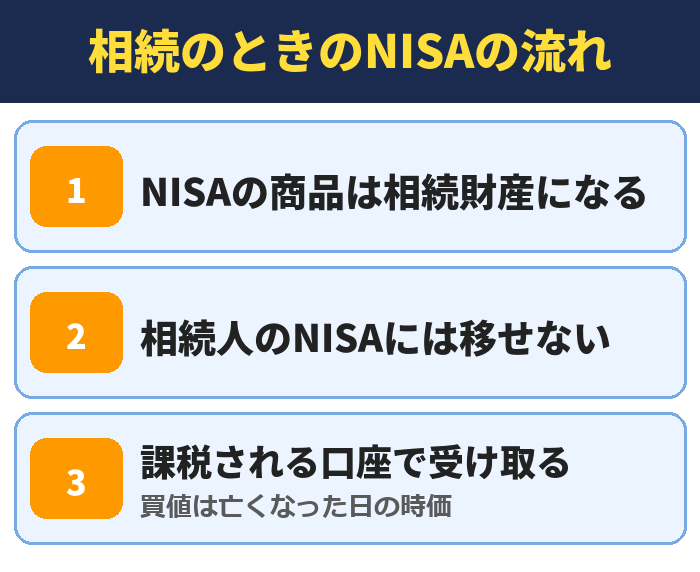
NISAの口座を持つ人が亡くなると、中の商品は相続財産になります。
相続した人は、自分のNISAの口座には移せません。
特定口座などの税金がかかる口座で受け取ることになります。
相続|亡くなった日までの値上がりには所得税がかからない
相続した商品の買った値段は、亡くなった日の時価に置き換わります。
亡くなった日までの値上がり分には、所得税がかかりません。
相続した後に値上がりした分だけが、売る時に課税されます。
相続税は基礎控除までかからない
相続税には、3,000万円+600万円×法定相続人の数の基礎控除があります。
相続人が妻と子ども2人なら、4,800万円までは相続税がかかりません。
財産が大きい家庭は、税理士に相談してください。
子どもがいる夫婦はこどもNISAも合わせて考える
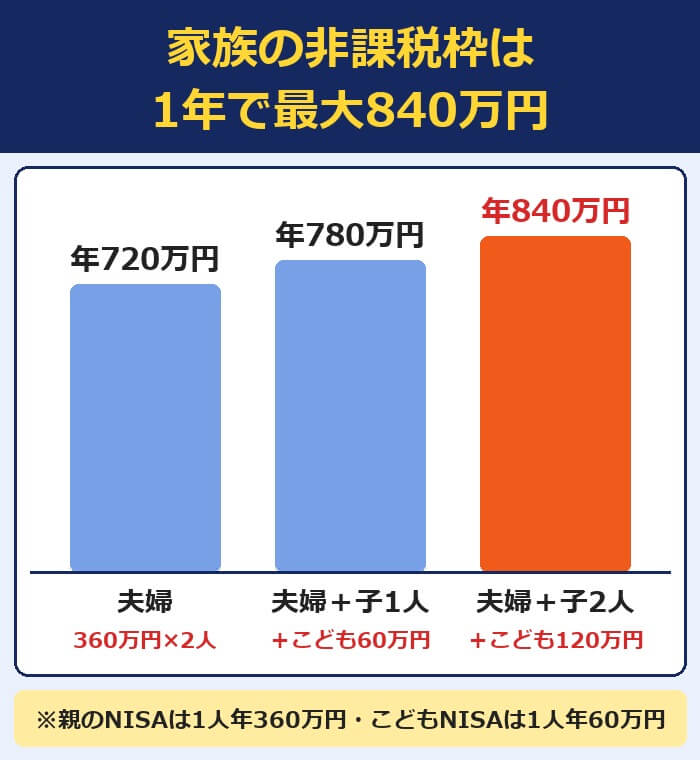
2027年1月からは、子どもの名義で使えるこどもNISAが始まります。
夫婦の枠が年720万円、子どもが1人いると家族で年780万円です。
先に使うのは、いつでも引き出せる親のNISAです。
教育費は親のNISAを先に使う
こどもNISAは、原則として12歳まで引き出せません。
親のNISAはいつでも売れるので、使う時期が読めない教育費に向いています。
くわしい順番は、こどもNISAと親のNISAはどっちが先かで説明しています。
親の口座が先
夫婦の老後のお金はNISAとiDeCoをどう使い分ける?
| 比べる点 | NISA | iDeCo |
|---|---|---|
| 引き出し | いつでも | 原則60歳から |
| 掛金 | 所得控除なし | 所得控除になる |
| 向くお金 | 教育費・ 住宅・老後 | 老後だけ |
※iDeCoの加入の条件と掛金の上限は、働き方で変わります。
夫婦で先に使うのは、いつでも引き出せるNISAです。
iDeCoは掛金が所得控除になりますが、原則60歳まで引き出せません。
教育費や住宅のお金と重なる時期は、NISAを中心にするほうが安心です。
年収ごとのiDeCoの節税の金額は、NISAとiDeCoはどっち?の記事で計算しています。
収入がない人はiDeCoの節税の効果がない
iDeCoの節税は、払っている税金が減る仕組みです。
SBI証券の解説でも、収入がない人は所得控除のメリットがないとされています。
専業主婦(夫)は、NISAから始めるほうが分かりやすい選び方です。
50代の夫婦は使う時期から逆算する
50代から始める夫婦は、お金を使う時期を先に決めます。
65歳まで10年以上あるなら、積立で十分に間に合います。
年代別の考え方は、NISAは50代からでも遅くないの記事を見てください。
夫婦でNISAを始める4ステップ
- 毎月の合計の金額と、2人の分け方を決める
- 夫婦それぞれの名義で、証券会社の総合口座とNISA口座を申し込む
- それぞれ本人の名義のカードか銀行口座を登録する
- 買う投資信託を選んで、積立の設定をする
最初に決めるのは、毎月の合計の金額です。
口座の申し込みは、1人ずつ自分のスマホからします。
積立の設定まで済ませると、あとは自動で買い付けがつづきます。
口座は2人同時に申し込む
口座開設には、本人確認の書類が1人ずつ必要です。
マイナンバーカードがあれば、スマホだけで申し込めます。
同じ日に2人で申し込むと、積立を同じ月から始められます。
クレカ積立は本人の名義のカードを用意する
クレカ積立に使えるのは、口座と同じ名義のカードです。
夫のカードを妻の口座に登録することはできません。
妻の口座でクレカ積立をするなら、妻が本会員のカードを作ります。
口座開設は無料
積立でポイント
この記事の計算と調べ方
| 内容 | 出どころ |
|---|---|
| NISAの枠と 作れる人 | 金融庁の 公式ページ |
| 贈与税 | 国税庁 No.4405・No.4408 |
| 財産分与 | 法務省の 公式ページ |
| 相続と 配偶者控除 | 日本証券業協会・ SBI証券 |
| 金額の計算 | 年3%と年5%の 仮定で自分で計算 |
※公式ページは2026年10月9日に確認しました。
制度の決まりは、金融庁・国税庁・法務省などの公式ページで確かめました。
積立の金額は、毎月の複利で増えると仮定して計算しています。
年3%と年5%は将来を約束する数字ではない
年3%と年5%は、計算のための数字です。
実際の成績は、買う投資信託と時期で変わります。
投資の判断は、自分の責任でしてください。
夫婦のNISAでよくある質問
- NISAは夫婦でやるべきですか?
- 夫婦それぞれの名義で口座を作るのが基本です。NISAは1人1口座で、2人とも作ると生涯の非課税の枠は合計3,600万円になります。口座開設は無料なので、使う金額が少ない家庭でも2人とも作っておいて損はありません。
- 夫婦で同じNISA口座を持つことはできますか?
- できません。NISAの口座は1人につき1つで、夫婦の共同名義の口座はありません。夫は夫の名義、妻は妻の名義で作ります。
- 新NISAは夫婦でまとめられますか?
- 2人の口座を1つにまとめる仕組みはありません。どちらか1人の口座だけを使うことはできますが、その場合の枠は1人分の1,800万円です。
- 夫婦で積立NISAはいくらがいいですか?
- 無理なく続けられる金額で決めます。年5%で増えると仮定すると、夫婦で月5万円は20年で約2,055万円、月10万円は約4,110万円です。将来の成績を約束する数字ではありません。
- 夫のお金を妻のNISAに入れると贈与税がかかりますか?
- 1年に渡した金額が110万円までなら贈与税はかかりません。月にすると約9.1万円です。月10万円を1年つづけると120万円になり、贈与税は1万円です(ほかに贈与がない場合)。
- 専業主婦でもNISAはできますか?
- できます。NISAは日本に住む18歳以上なら、収入がなくても口座を作れます。NISAの利益は合計所得金額に含まれないので、配偶者控除にも影響しません。
- 夫婦で別々の証券会社でもいいですか?
- 問題ありません。初めての夫婦は、同じ証券会社にそろえると画面や手続きを教え合えるので始めやすくなります。
- 夫婦で同じ投資信託を買ってもいいですか?
- かまいません。同じ商品を買っても、非課税の枠は2人分使えます。値動きの大きい商品に片寄らないよう、2人の合計で配分を見てください。
- 夫が妻の口座で代わりに取引してもいいですか?
- できません。口座の名義の本人以外が取引をまかされる形は、借名取引と判断されることがあります。注文は名義の本人がしてください。
- 離婚したら夫婦のNISAはどうなりますか?
- 結婚している間に夫婦の協力で作った財産は、名義にかかわらず財産分与の対象です(法務省)。NISAの口座が別でも、結婚中に積み立てた分は分ける対象になります。
- 夫が亡くなったら夫のNISAはどうなりますか?
- 夫のNISAの商品は相続財産になります。相続した人のNISA口座には移せず、特定口座などの課税される口座で受け取ります。買った値段は亡くなった日の時価に置き換わります。
- 夫婦でクレカ積立をする時、家族カードは使えますか?
- 使えません。SBI証券のクレカ積立は、口座と同じ名義の本会員のカードが対象です。夫婦それぞれが自分の名義のカードを用意します。
- 夫婦のどちらの口座から先に使えばいいですか?
- 共働きなら、それぞれの給料から自分の口座に積み立てます。片働きなら、働いている側の口座を先に使い、足りない分を年110万円までもう1人の口座に回します。
まとめ|NISAは夫婦で口座を分けて枠を3,600万円に
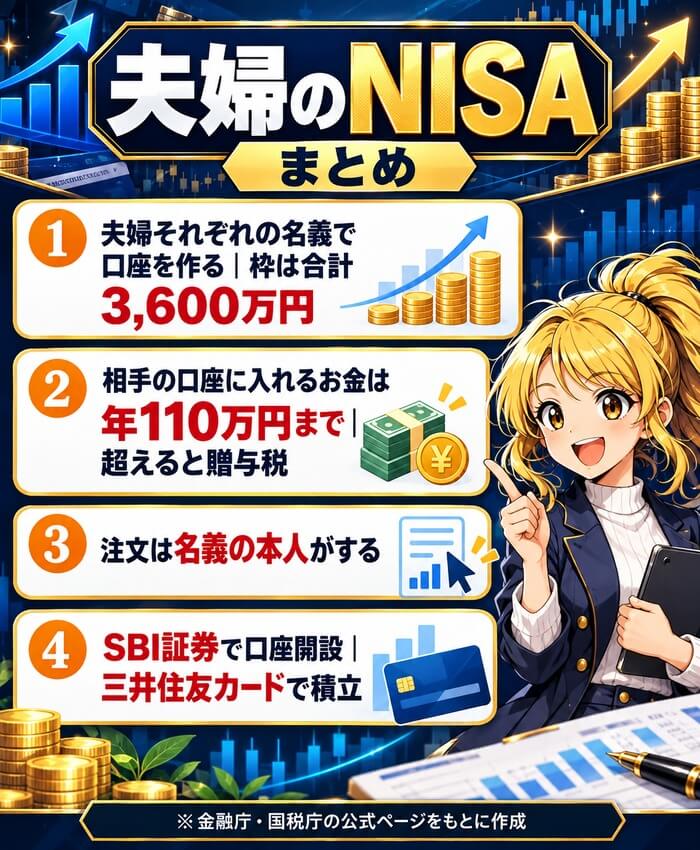
NISAは1人1口座なので、夫婦それぞれの名義で作ります。
2人で作ると、生涯の非課税の枠は合計3,600万円です。
相手の口座に入れるお金は年110万円までにして、注文は名義の本人がしてください。
口座開設は無料
積立でポイント