記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
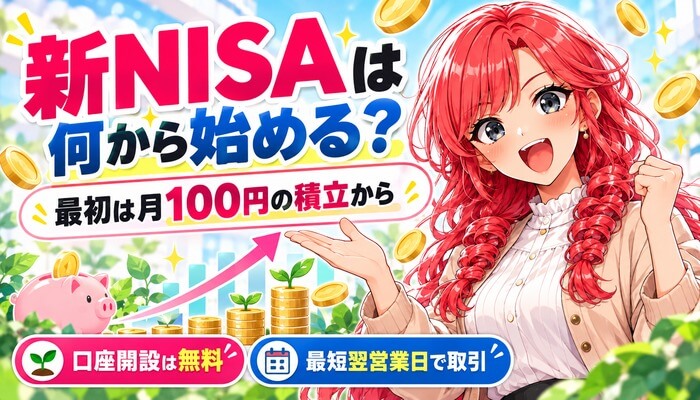
新NISAは、証券口座を作ることから始めます。
口座開設は無料で、SBI証券ならスマホとマイナンバーカードで申し込めて、取引まで最短翌営業日です。
口座ができたら、積み立てる商品を1本と毎月の金額を決めるだけで、あとは自動で続きます。
口座開設は無料
目次 非表示
- 新NISAは何から始める?やることは5ステップ
- 月5万の積立で4,161万円!新NISAの基本
- 新NISAで月5万円を積み立てるといくらになるか【10年・20年・30年】
- 貯金と新NISAはどっちがいい?30年で2,361万円の差
- 貯金だけだとインフレで現金が減る【2026年7月は前年比1.9%】
- 投資初心者でも新NISAで稼ぐ方法は2つだけ
- 【再現性No.1】つみたて投資信託~利回り5~8%
- 高配当株ですぐにおこづかいゲット~利回り3~6%
- 月5万円×30年は新NISAの生涯投資枠1,800万円とちょうど同じ
- 老後2,000万円を用意するには月いくら積み立てればいいか
- 子供の教育費に新NISAを使うときの3つの注意
- 新NISAはいつ始める?思い立った月でいい
- 新NISAのデメリットと注意点4つ
- 初めてで不安な人の3つの疑問
- 年代別|新NISAを始めるときの考え方
- 新NISAにおすすめの証券会社ランキング
- 資産運用をサポートするおすすめセット
- よくある質問&新NISA積立でお金の不安解決法
- まとめ|新NISAは証券口座を作るところから始める
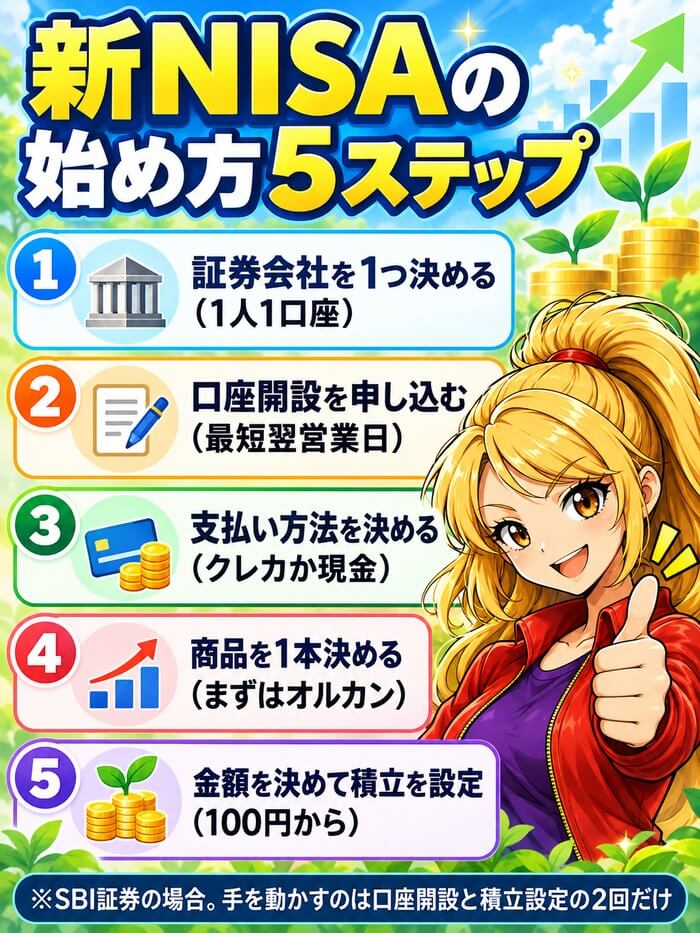
新NISAは何から始める?やることは5ステップ
| 順番 | やること | ポイント |
|---|---|---|
| 1 | 証券会社を 1つ決める | 1人1口座 |
| 2 | 口座開設を 申し込む | 最短 翌営業日 |
| 3 | 支払い方法を 決める | クレカか 現金 |
| 4 | 商品を 1本決める | まずは オルカン |
| 5 | 金額を決めて 積立を設定 | 100円から |
新NISAを始める手順は、大きく分けて5つです。
このうち手を動かすのは口座開設と積立の設定の2回だけで、あとは自動で続きます。
最初の設定さえ済めば、毎月の作業は0回です。
ステップ1|証券会社を1つ決める
新NISAの口座は1人1口座で、銀行でも証券会社でも作れます。
金融機関の変更は年単位でしかできないので、最初の1社が実質そのまま続きます。
迷ったら、投資信託の積立が100円からでき、クレカ積立にも対応しているSBI証券を選べば困りません。
ステップ2|口座開設を申し込む(無料・スマホで完結)
SBI証券の口座開設は、申し込み・本人確認書類の提出・初期設定の順に進みます。
スマホとマイナンバーカードがあれば、カードをかざすだけで本人確認ができ、取引まで最短翌営業日です。
申し込みのときにNISA口座も同時に選べるので、NISA口座の申し込みも一緒に済ませます。
総合口座ができてから2営業日ほどでNISA口座が仮開設され、税務署の審査を待たずに買い始められます。
申し込みは無料
ステップ3|支払い方法を決める
積立の支払いは、証券口座に入れた現金か、クレジットカードのどちらかを選べます。
クレジットカードで積み立てるとポイントが貯まり、SBI証券のクレカ積立は月10万円まで設定できます。
カードを使わない人は、銀行口座から自動で引き落とす設定にしておけば手間は同じです。
ステップ4|買う商品を1本決める
最初の1本は、世界中の株にまとめて投資できる全世界株式(オルカン)で十分です。
1本で世界中の会社に分散されるので、どの国が伸びるかを自分で当てる必要がありません。
商品選びで止まるくらいなら、オルカン1本で始めてあとから足すほうが早く進みます。
ステップ5|毎月の金額を決めて積立を設定する
SBI証券の投資信託の積立は、おおむね100円以上1円単位で設定できます。
積み立てる日は毎月・毎週・毎日から選べ、ボーナス月の増額も設定できます。
金額はあとから変えられるので、最初は続けられる額で始めてください。
| 毎月の額 | 10年 | 20年 | 30年 |
|---|---|---|---|
| 100円 | 1.6万円 | 4.1万円 | 8.3万円 |
| 1,000円 | 15.5万円 | 41.1万円 | 83.2万円 |
| 1万円 | 155万円 | 411万円 | 832万円 |
| 3万円 | 466万円 | 1,233万円 | 2,497万円 |
※年5%で運用できた場合の複利計算です。利回りは仮定で、成果を約束するものではありません。
月100円から積立OK
月5万の積立で4,161万円!新NISAの基本
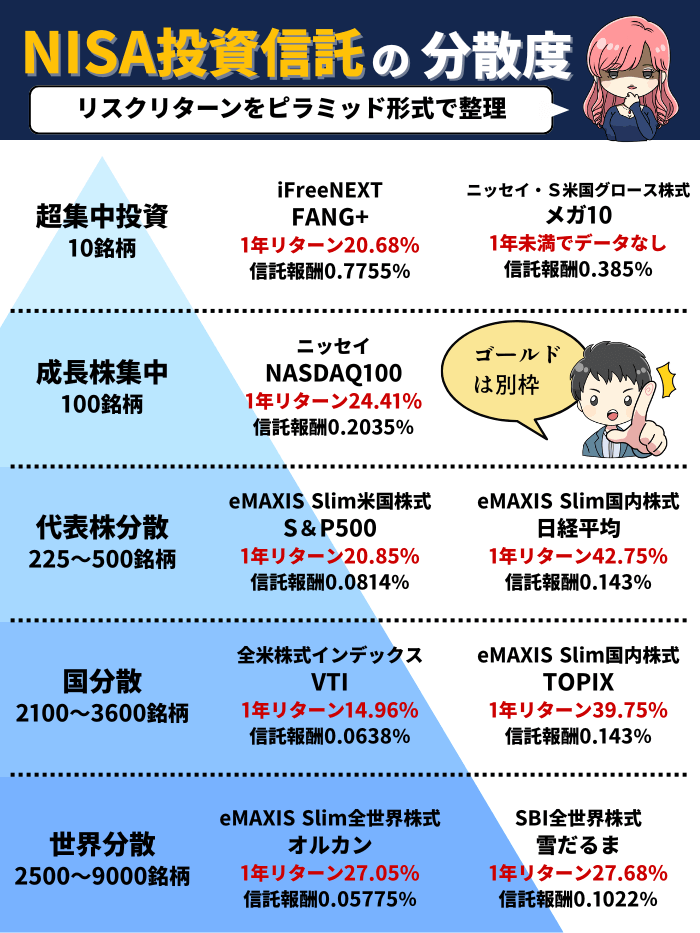
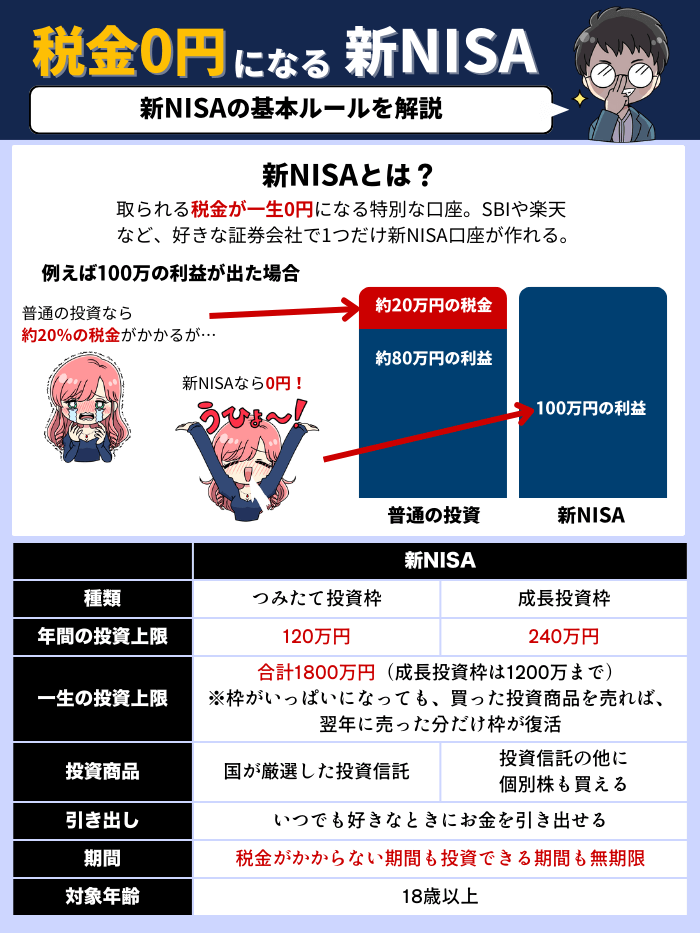
まずは新NISAの基本をまとめています。
約20%の税金が免除される
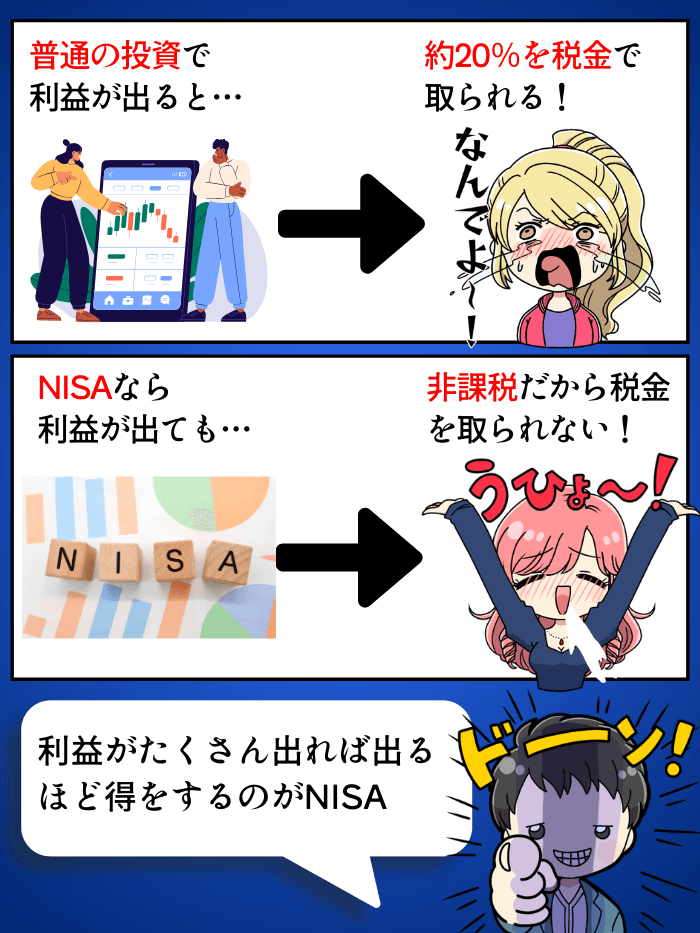
普通の投資は利益が出ると約20%課税されます。
100万円勝っても20万円も持っていかれてしまう。
その税金が免除となるのがNISAの魅力です。
逆に普通の投資と違い、損しても損益通算(負けた分が節税できる)はできないため、リスクを抑えて堅実に増やすのがNISAの基本戦略です。
新NISAのルール&2つの投資枠(つみたて・成長)の違い
| 新NISA | |
|---|---|
| 最大利用可能額 | 1800万円 |
| 年間投資上限額 | つみたて投資枠120万 成長投資枠240万 合計360万円 |
| 非課税期間 | 無期限 |
| 投資できる期間 | 無期限 |
投資信託(株のつめ合わせパックみたいなもの)が買えるつみたて投資枠。
成長投資枠では投資信託に加えて個別株も買える。
両方を同時に1,800万まで運用可能です。
貯金と比較すると30年で2,361万円の差

利回り7%はつみたて投資枠のコストが安い投資信託でも狙える数字です。
逆に日本もインフレが始まったため、貯金だけだと物価高に負けてしまいます。
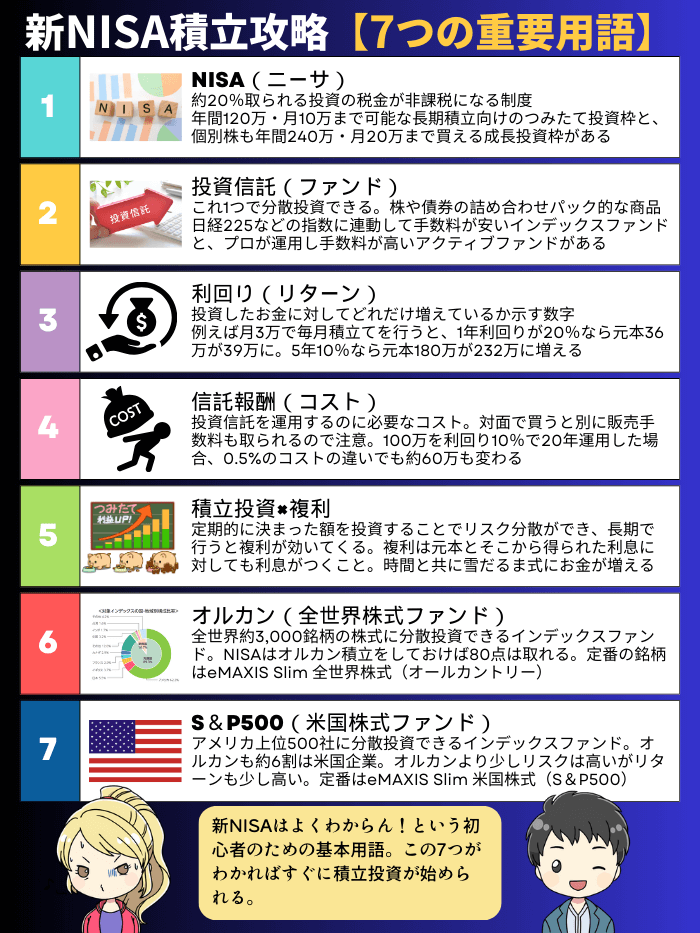
新NISA積立に欠かせない7つの重要用語
新NISAで月5万円を積み立てるといくらになるか【10年・20年・30年】
いちばん知りたいのは制度の説明ではなく、自分がいくらになるのかだと思います。
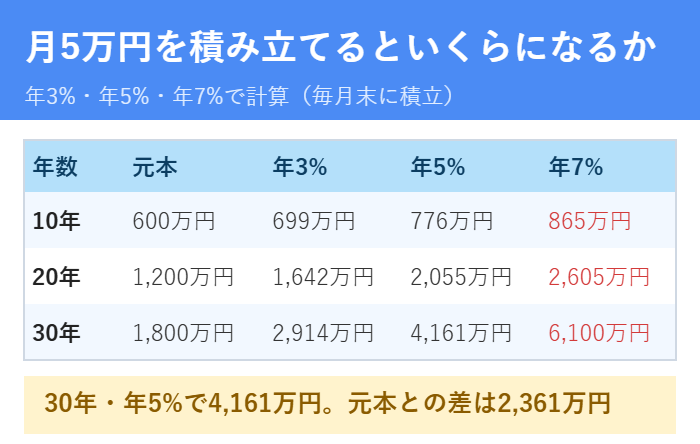
毎月5万円を積み立て続けた場合を、年3%・年5%・年7%の3パターンで計算しました。
30年続けると元本は1,800万円で、年5%なら4,161万円になります。
年7%まで伸びれば6,100万円で、元本との差は4,300万円です。
利回りは約束された数字ではないので、低め(年3%)でも足りるかを先に見てください。
| 積立の年数 | 元本 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 10年 | 600万円 | 699万円 | 776万円 | 865万円 |
| 20年 | 1,200万円 | 1,642万円 | 2,055万円 | 2,605万円 |
| 30年 | 1,800万円 | 2,914万円 | 4,161万円 | 6,100万円 |
10年だと元本の伸びはまだ小さい
10年で年5%なら776万円で、元本600万円との差は176万円です。
この時期は増えた実感がほとんどないので、途中でやめる人がいちばん多い区間になります。
逆にいえば、10年でやめると複利のいちばんおいしい部分を取り逃がします。
20年で差が一気に開く
20年になると年5%で2,055万円、元本1,200万円との差は855万円です。
10年のときの差が176万円だったので、後半10年だけで679万円ふえた計算になります。
積立は年数が武器なので、始める時期が1年ちがうだけで結果が変わります。
30年で老後2,000万円問題は解決する
30年・年5%なら4,161万円で、老後2,000万円問題は倍以上の余裕でクリアします。
年3%まで落ちても2,914万円なので、低め想定でも2,000万円は超えます。
月5万円が難しければ、月3万円・30年でも年5%で2,497万円になります。
※すべて毎月末に積み立てた前提の複利計算です。利回りは仮定で、実際の運用成果を約束するものではありません。
40代から始める人の毎月の金額は、40代から65歳までのNISAの積立シミュレーションで年齢ごとに出しています。
積立は早いほど有利
貯金と新NISAはどっちがいい?30年で2,361万円の差
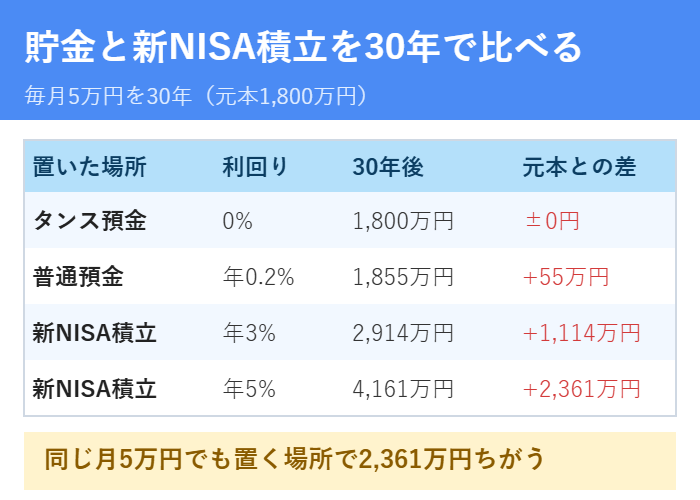
同じ月5万円でも、貯金に置くか積み立てるかで結果はまったく変わります。
貯金は増えないかわりに減りません。
新NISAは減る年もありますが、30年で見ると年5%なら2,361万円の差がつきました。
普通預金の金利を年0.2%として計算しても、30年で1,855万円にしかなりません。
| 30年後 | 置いた場所 | 金額 | 元本との差 |
|---|---|---|---|
| タンス預金 | 金利0% | 1,800万円 | ±0円 |
| 普通預金 | 年0.2% | 1,855万円 | +55万円 |
| 新NISA積立 | 年3% | 2,914万円 | +1,114万円 |
| 新NISA積立 | 年5% | 4,161万円 | +2,361万円 |
貯金のほうがいい場面
3年以内に使うお金は、値動きのある商品に置かないのが原則です。
生活費の半年分を現金でよけておくのが先で、その残りを積み立てに回します。
結婚・住宅の頭金・車の買い替えなど、時期が決まっているお金も貯金です。
新NISAのほうがいい場面
10年以上使う予定のないお金は、貯金に置いておくほうがもったいない結果になります。
とくに老後資金は20年以上先なので、値動きに付き合う時間が十分あります。
迷ったら、貯金と積み立ての両方を並行させれば大きく外しません。
まずは少額から
貯金だけだとインフレで現金が減る【2026年7月は前年比1.9%】
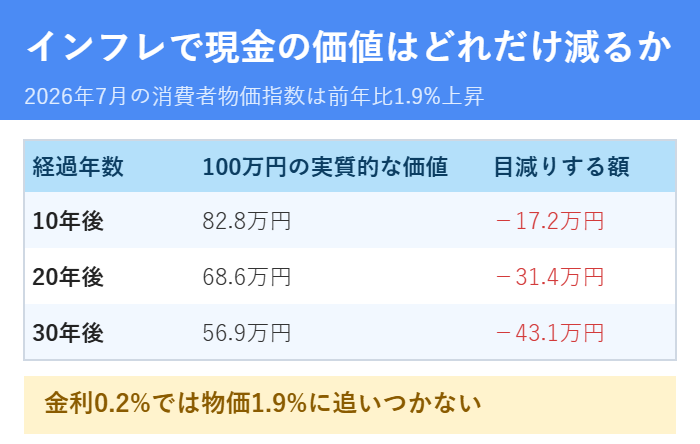
「貯金なら減らない」は金額が減らないだけで、買えるものは減っています。
総務省が2026年8月21日に公表した消費者物価指数は、2026年7月分で前年同月比1.9%の上昇でした。
生鮮食品を除いた指数でも1.8%の上昇で、物価が上がる状態が続いています。
この1.9%が続くと、いま100万円で買えるものが30年後には56.9万円ぶんしか買えません。
| 経過年数 | 100万円の実質的な価値 | 目減りする額 |
|---|---|---|
| 10年後 | 82.8万円 | −17.2万円 |
| 20年後 | 68.6万円 | −31.4万円 |
| 30年後 | 56.9万円 | −43.1万円 |
金利0.2%ではインフレに追いつかない
普通預金の金利を年0.2%としても、物価が1.9%上がるなら実質は毎年1.7%ずつ目減りします。
つまり貯金だけで置いておくのは、ゆっくり減らしているのと同じです。
元本を守ることと、価値を守ることは別の話になります。
だから「全部を貯金」も「全部を投資」も外れ
生活費と近い予定のお金は貯金、10年以上先のお金は積み立て、という分け方が現実的です。
比率で持てば、片方が外れてももう片方が効きます。
この記事がすすめるのは、貯金をやめることではなく分けることです。
貯金と積立を分ける
投資初心者でも新NISAで稼ぐ方法は2つだけ
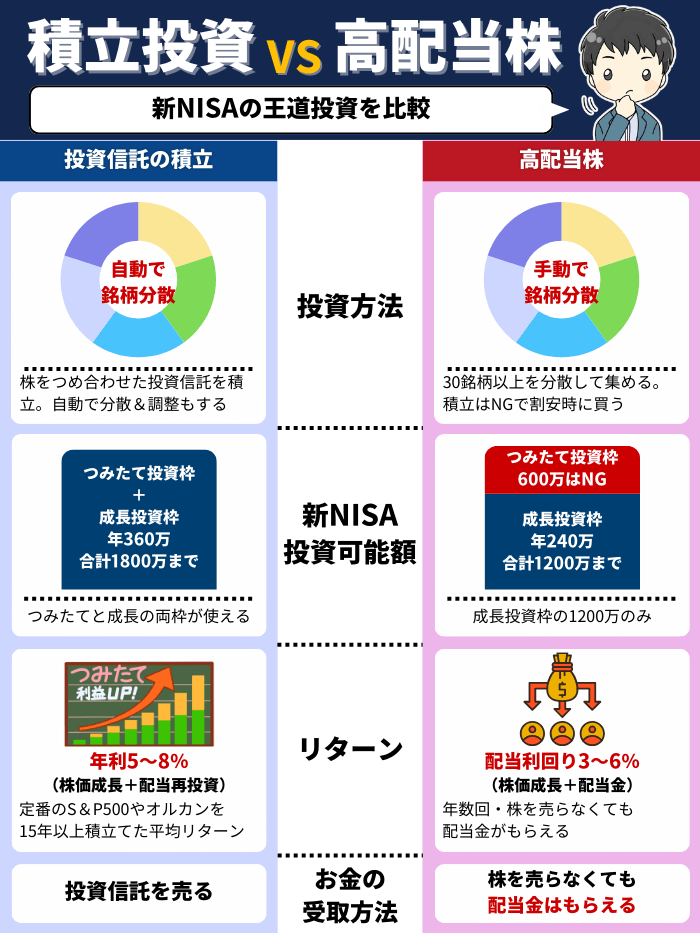
【再現性No.1】つみたて投資信託~利回り5~8%
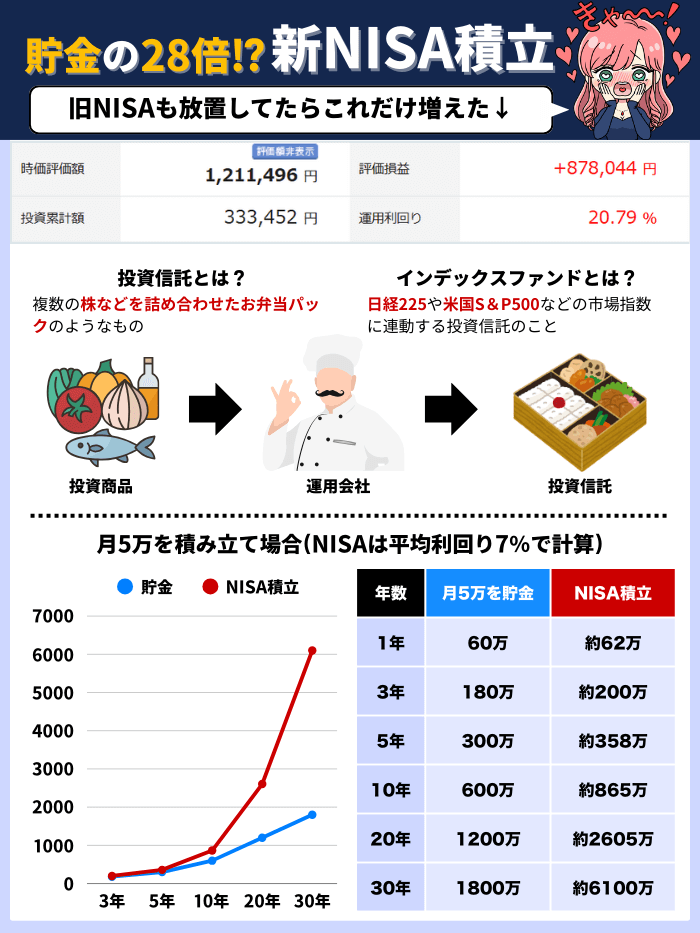
初心者でも利回り5~8%を狙って資産を増やせるのが投資信託のつみたて投資。
投資信託とは株の詰め合わせパックで、1つで複数の銘柄に分散投資できる。
毎月つみたて投資することで、買うタイミングを考えなくても時期も分散できる。
相場が良いときも悪いときもつみたて続けることで、70~80点を取れるのが積立投資のメリットです。
おすすめはインデックス投資(オルカン or S&P500)
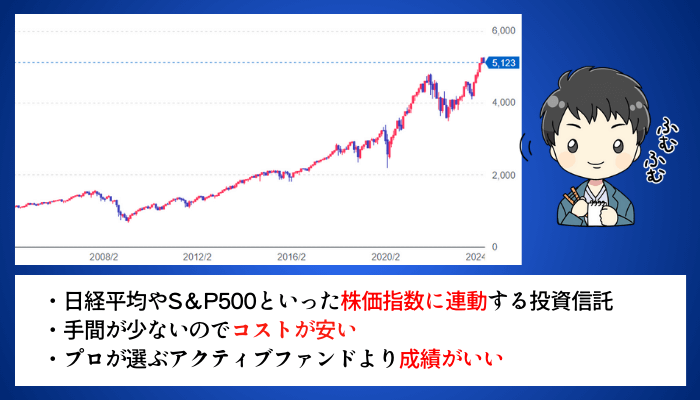
おすすめの投資信託は株価指数に連動するインデックスファンド。
おすすめの銘柄は、「米国株式S&P500」か「全世界株式オルカン」
【一番売れてるのはeMAXIS Slimシリーズ】
| S&P500 | オルカン | |
|---|---|---|
| 1年利回り | 17.39% | 22.92% |
| 5年利回り | 23.97% | 20.68% |
| 信託報酬 (コスト) |
0.0814% | 0.05775% |
| 投資先 | 米国企業 | 全世界企業 (約6割が米国企業) |
その名の通りS&P500はAppleやGoogle、テスラといった米国企業のトップを集めた投資信託。
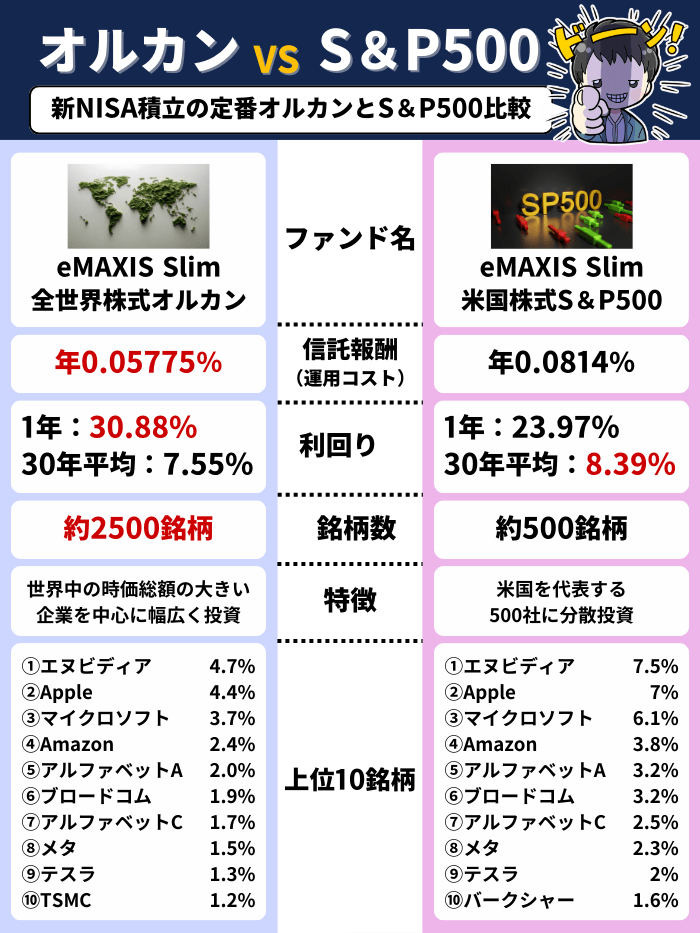
オルカンは米国企業を中心に全世界の企業へ分散しています。
どちらもアメリカ中心ですが、オルカンはダメになったときに他の国に入れ替えることができます。
SBI証券・楽天証券で人気の投資信託
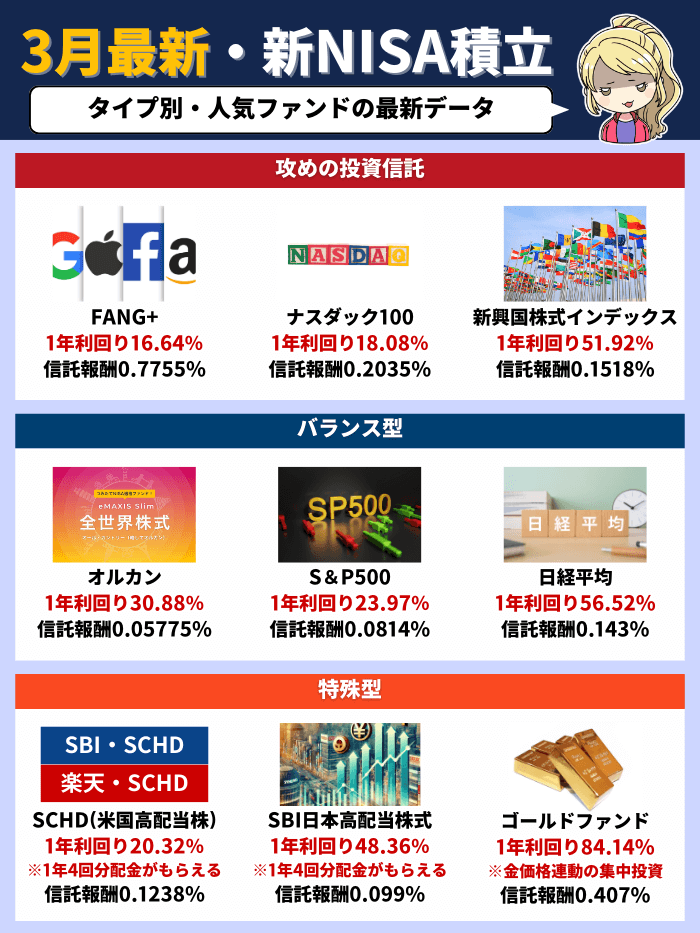
口座数No.1のSBI証券の新NISA投資信託売れ筋ランキングでも、業界2位の楽天証券の売れ筋ランキングでも、オルカンとS&P500が常に1位争い。
楽天オルカンやSBI・V・S&P500を含めればさらに圧倒的な存在です。
2社に分けるとクレカ積立の枠が広がるので、月25万円まで使える組み合わせも見ておいてください。
SBIか楽天の2強
積立投資が最強な2つの理由
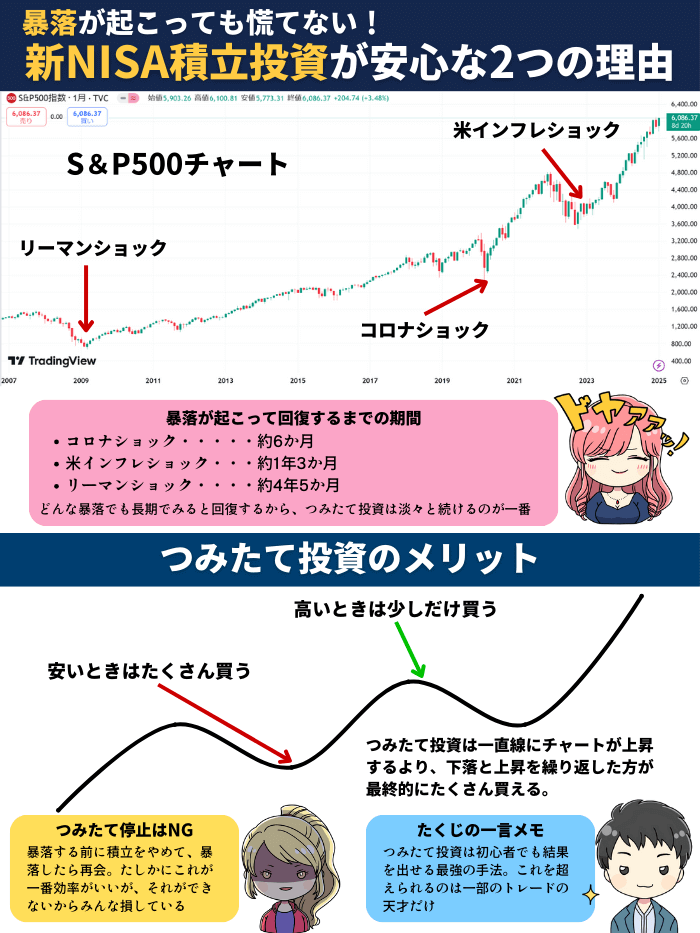
S&P500は1957年から、オルカン(元指数)は1988年から長期でずっと上昇を続けている。
そして積立投資なら、暴落すら味方にして長期で資産を増やしていけます。
NISAは税金0円
高配当株ですぐにおこづかいゲット~利回り3~6%
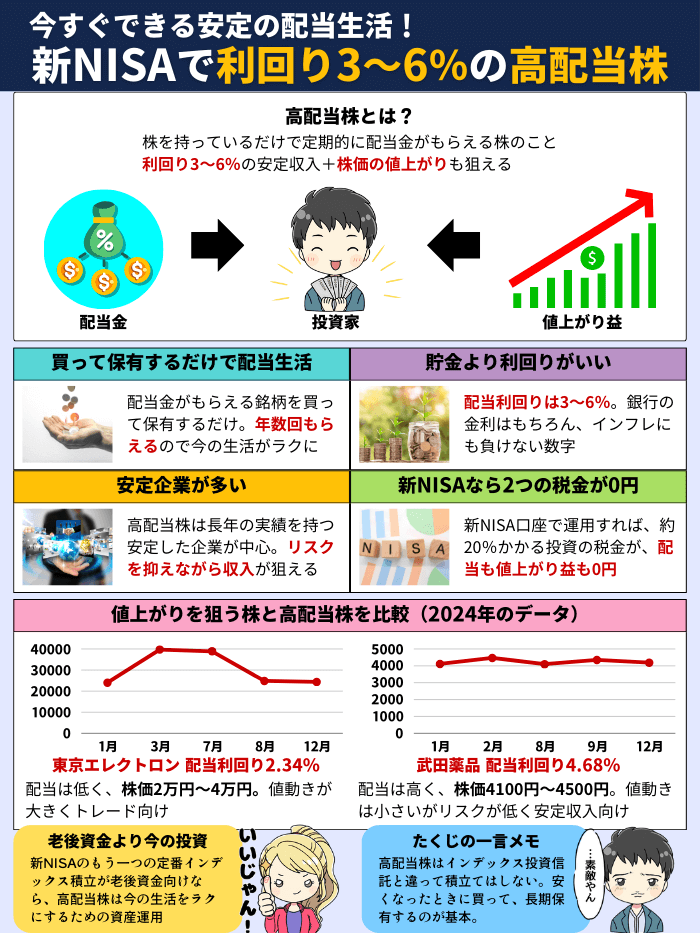
成長投資枠で買える個別株の配当金で利回り3~6%狙うのが高配当株投資。
利回りは下がりますが、つみたて投資と違い売らなくても配当金が年に数回入ってくる。
おこづかい感覚で入ってくるので、老後資金ではなく今の生活を変えたい人向け。
タイミング不要!長期で安定収入
決まりごとは配当利回り3~6%の高配当株を買う!これのみ!
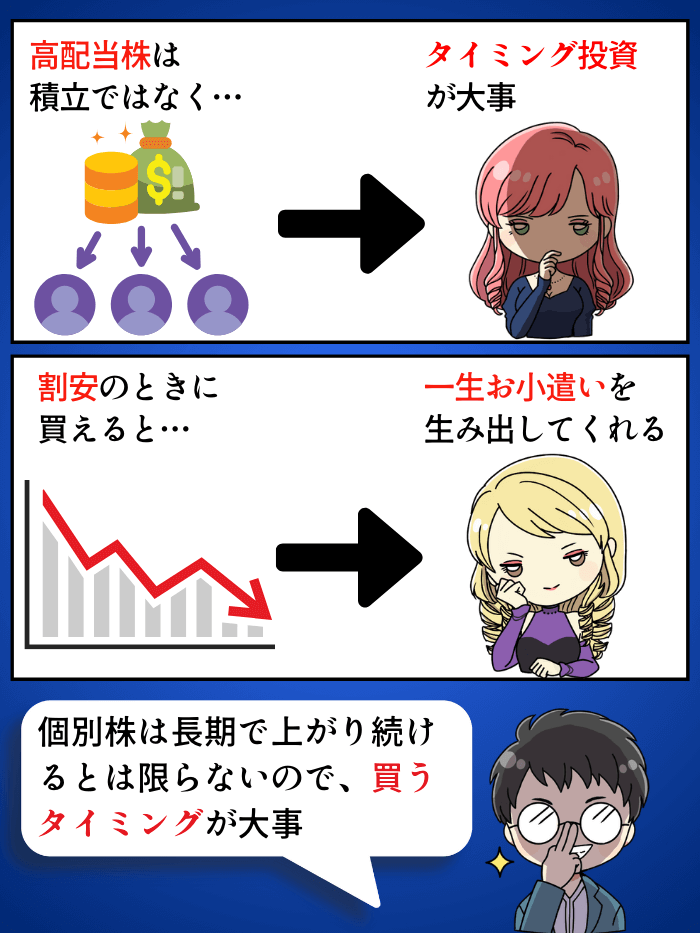
つみたて投資では稼げませんし、高配当株でも買うタイミングを間違えると配当金以上に、株価の下落で損を出してしまいます。
高配当株が割安になったときに買う!タイミング投資が命です。
NISAは税金0円
月5万円×30年は新NISAの生涯投資枠1,800万円とちょうど同じ
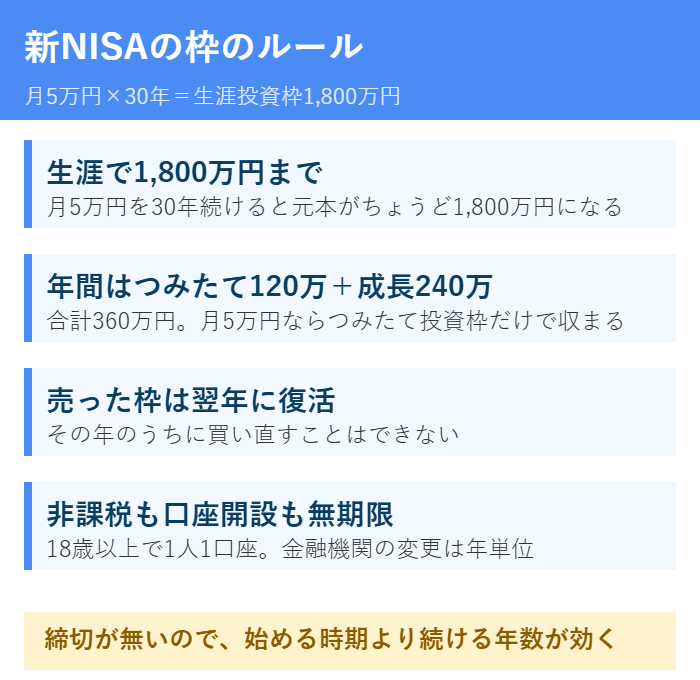
偶然ですが、月5万円を30年続けると元本はちょうど1,800万円になります。
これは新NISAの生涯投資枠(非課税保有限度額)と同じ金額です。
つまり月5万円は、30年かけて枠を使い切るペースということになります。
夫婦それぞれの枠を使う方法は、専業主婦がNISA口座を作る手順にまとめています。
年間の上限は360万円
年間の投資枠は、つみたて投資枠120万円と成長投資枠240万円の合計360万円です。
月5万円なら年60万円なので、つみたて投資枠だけで十分収まります。
枠を早く埋めたい人は、成長投資枠も使って年360万円まで入れられます。
夫婦2人で使うと枠がどう増えるかは、夫婦でNISAを使うと非課税枠が3,600万円になる仕組みで説明しています。
売っても枠は翌年に復活する
新NISAは売った分の枠が復活する制度で、これは旧NISAと大きく違う点です。
ただし復活は売った年ではなく翌年なので、その年のうちに買い直すことはできません。
枠の出し入れを前提にした短期売買には向いていません。
非課税の期間も口座を作れる期間も無期限
非課税で持てる期間に期限はなく、いつまでに始めなければいけないという締切もありません。
ただし18歳以上で1人1口座なので、金融機関は先に決めることになります。
金融機関の変更は年単位でしかできないので、最初の1社が実質そのまま続きます。
最初の1社で迷うなら、銀行と証券会社の違いから読むと決めやすくなります。
非課税の枠は1,800万円
老後2,000万円を用意するには月いくら積み立てればいいか
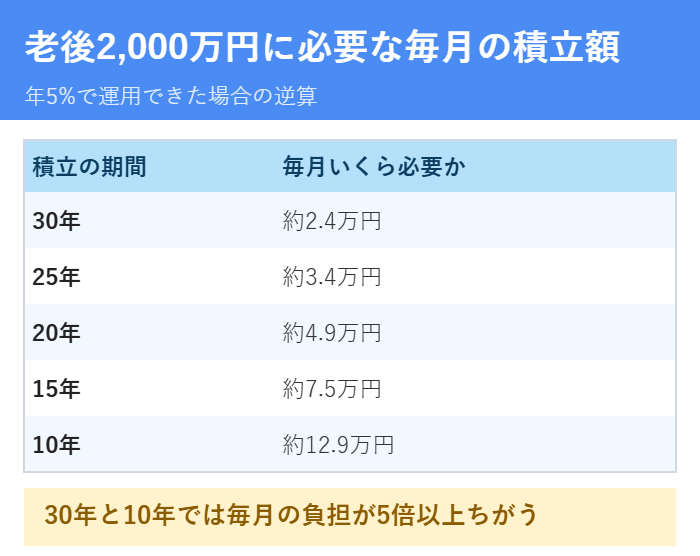
目標から逆算すると、必要な積立額は年数でまったく変わります。
年5%で運用できた場合に2,000万円へ届く金額を、期間別に出しました。
30年あれば月2.4万円で足りますが、10年しかないと月12.9万円必要です。
| 積立の期間 | 年5%で2,000万円に必要な毎月の額 |
|---|---|
| 30年 | 約2.4万円 |
| 25年 | 約3.4万円 |
| 20年 | 約4.9万円 |
| 15年 | 約7.5万円 |
| 10年 | 約12.9万円 |
早く始めるほど毎月の負担が軽くなる
30年と20年では、必要な毎月の額が約2倍ちがいます。
同じ2,000万円でも、時間を味方につけるかどうかで負担がここまで変わります。
いま出せる金額が小さくても、始めてしまうほうが有利です。
足りない分は積立額より年数で埋める
毎月の額を無理に増やすと生活が苦しくなり、途中でやめる原因になります。
金額はあとから増やせるので、まずは続く額で始めるのが正解です。
ボーナス月だけ増額する設定もできます。
続く額で始める
子供の教育費に新NISAを使うときの3つの注意
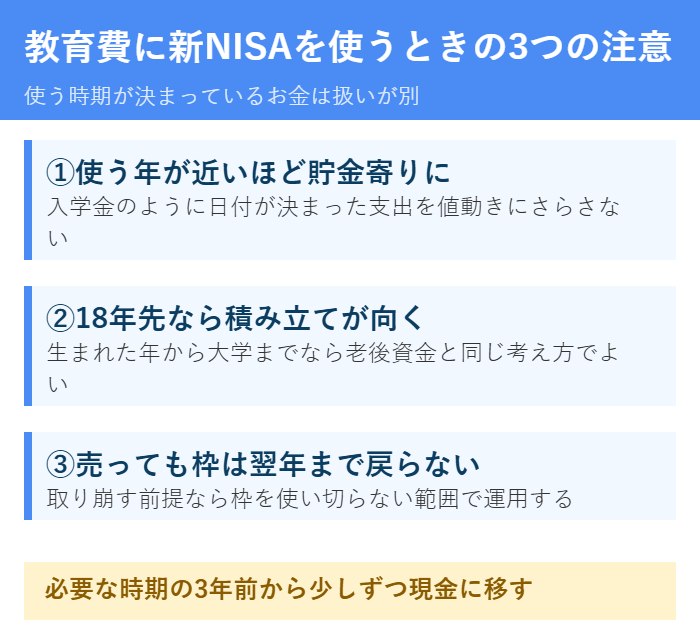
教育費は使う時期が決まっているお金なので、老後資金とは扱いを変えます。
①使う年が近いほど貯金寄りにする
値動きのある商品は、必要な年にたまたま下がっている可能性があります。
大学の入学金のように日付が決まっている支出を、値動きにさらすのは危険です。
必要な時期の3年前くらいから、少しずつ現金に移していくのが基本です。
②18年先なら積み立てが向く
生まれた年から大学までは18年あるので、値動きに付き合う時間は十分あります。
この場合は老後資金と同じ考え方で積み立てて構いません。
ただし枠は1人1口座なので、親の枠を教育費と老後資金で分け合う形になります。
③新NISAは売っても枠がすぐ戻らない
教育費で取り崩すと、その分の枠が使えるようになるのは翌年です。
取り崩す前提なら、枠を使い切らない範囲で運用するほうが自由度が残ります。
教育費と老後資金は、口座を分けるより金額で分けて管理すると混ざりません。
新NISA口座は無料
新NISAはいつ始める?思い立った月でいい
| 積立の年数 | 月3万円の結果 | 30年との差 |
|---|---|---|
| 30年 | 2,497万円 | - |
| 29年 | 2,340万円 | -157万円 |
| 25年 | 1,787万円 | -710万円 |
| 20年 | 1,233万円 | -1,264万円 |
※年5%で運用できた場合の複利計算です。利回りは仮定で、成果を約束するものではありません。
新NISAは口座を作れる期間に締め切りがなく、年の途中から始めても年間の枠(360万円)はそのまま使えます。
待つほど不利になるのは枠ではなく、積み立てる年数です。
月3万円を年5%で積み立てた場合、始めるのが1年遅れるだけで30年後の金額は約157万円少なくなります。
新NISAのデメリットと注意点4つ
| 注意点 | 中身 |
|---|---|
| 元本割れがある | 値下がりする年もある |
| 損益通算できない | 損をしてもほかの利益と相殺できない |
| 1人1口座 | 金融機関の変更は年単位 |
| 売った枠の復活は翌年 | 短い期間の売り買いに向かない |
新NISAは利益に税金がかからない代わりに、いくつか決まりがあります。
いちばん大きいのは元本割れで、値動きのある商品なので減る年もあります。
生活費の半年分は現金で残し、10年以上使わないお金で積み立てると、下がった年も待てます。
初めてで不安な人の3つの疑問
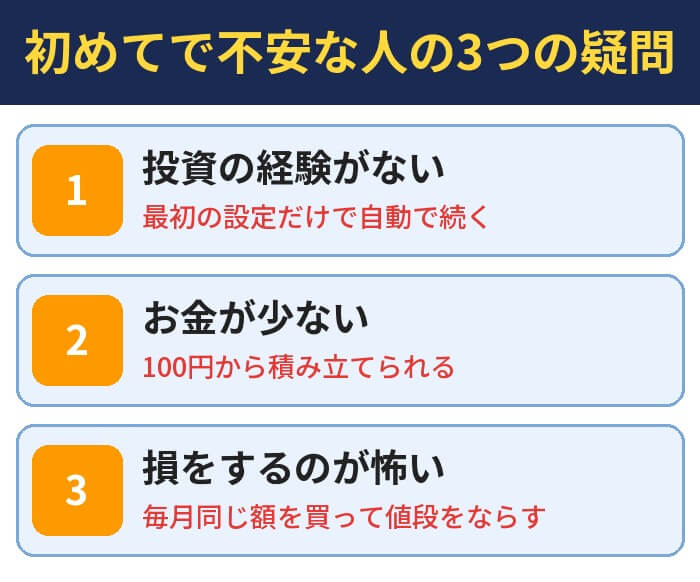
投資をしたことがなくても始められる?
始められます。
新NISAの積立は、最初に商品と金額を決めれば、あとは自動で買い付けが続きます。
値動きを毎日見る必要はなく、売り買いのタイミングを考える場面もありません。
必要なのは、口座を作って設定する最初の1回だけです。
少ないお金でも意味がある?
意味はあります。
月1,000円でも、年5%で30年続ければ元本36万円が約83万円になります。
金額よりも続けた年数が結果を左右するので、少額でも早く始めるほうが有利です。
余裕ができたら、積立額はあとから増やせます。
損をするのが怖いときは?
値下がりが怖いときは、毎月同じ額を買う積立が向いています。
高い月は少なく、安い月は多く買うことになるので、買う値段が平均されます。
それでも不安なら、なくなっても生活に響かない月100円から試してください。
月100円で試せる
年代別|新NISAを始めるときの考え方
| 年代 | 積立の考え方 |
|---|---|
| 20~30代 | 少額でも早く始める |
| 40代 | 65歳までに必要な額から逆算する |
| 50代 | 使う時期に合わせて現金も残す |
| 60代から | 使う予定のないお金だけ回す |
始める年齢で変わるのは、商品ではなく金額と現金の割合です。
若いほど時間が味方になるので、20代と30代は少額でも早く始めるほうが有利です。
50代以降は使う時期が近いので、50代からのNISAの始め方も合わせて見てください。
新NISAにおすすめの証券会社ランキング
1位:総合力が高い「SBI証券」
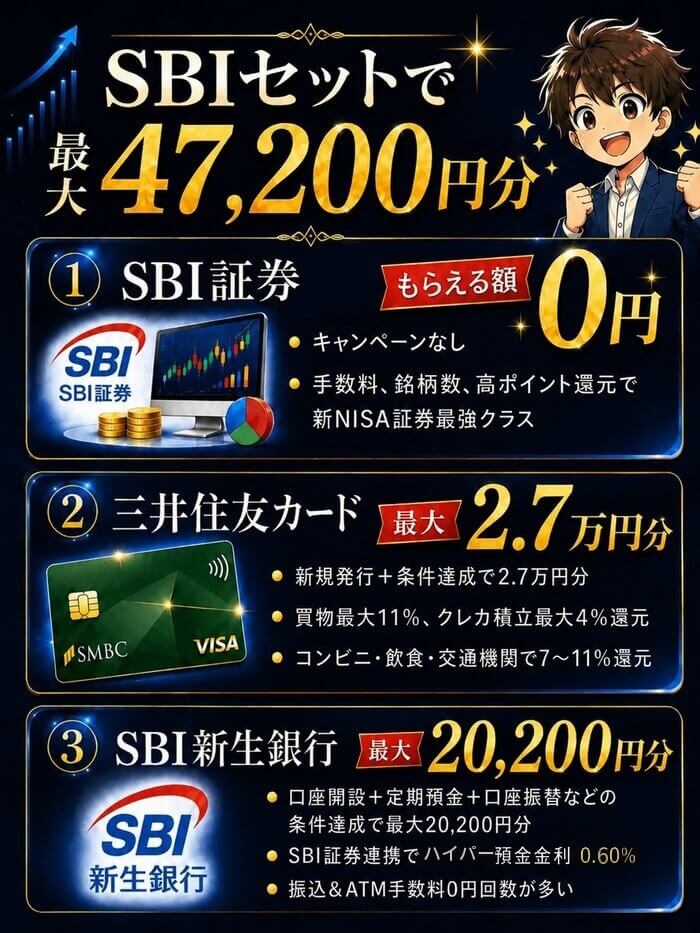
手数料・ポイント・銘柄数・サービス・連携のすべてがトップクラス。
迷ったらSBI証券を口座開設しておけばOK。
以下の銀行とクレカ
を揃えることで、よりポイントと連携力がパワーアップします。
総合力トップクラス
2位:毎月1.4万円超はお得「楽天証券」
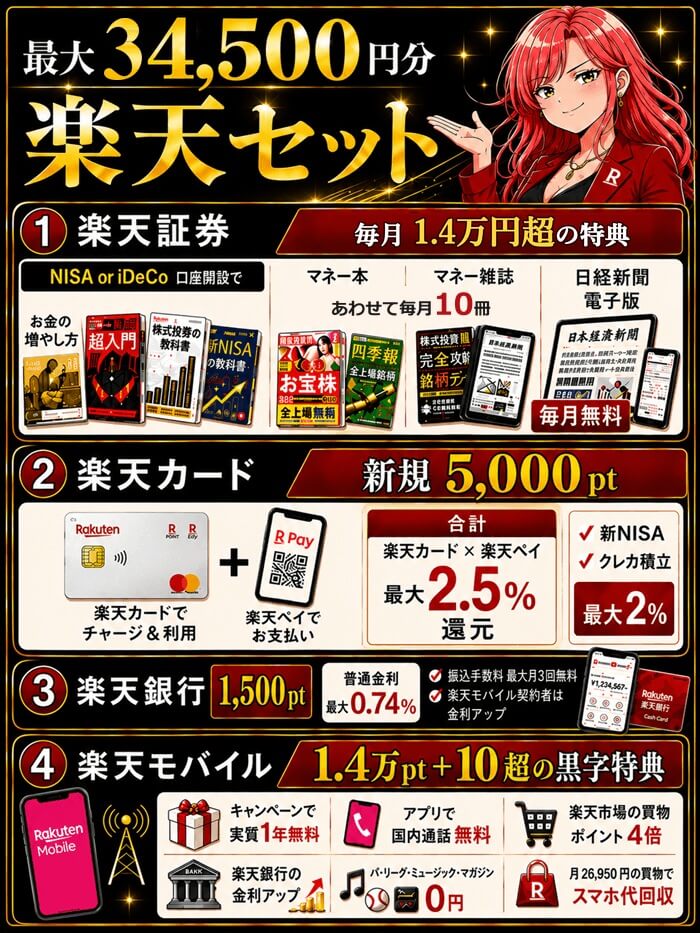
SBIと楽天が証券会社の二強。
ただし、マネー雑誌・本・日経新聞が無料。
楽天証券×楽天銀行×楽天モバイルを揃えると、普通金利もアップします。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
資産運用の4点セットだけでも楽天市場の買物ポイント+7倍。
4点セットが揃えば、毎月1.4万円超は得できる。
毎月1.4万円超の特典
3位:ドコモ経済圏の「マネックス証券」

SBI証券・楽天証券の影に隠れてますが、総合力では二強にせまる勢い。
特にドコモ経済圏のポイント還元力はSBI証券を上回る。
以下のカードと揃えると(銀行は複数あるので一番おすすめを紹介)
また、連続増配年数がみれるなど、PCツールの分析力はSBIや楽天証券を超えます。
新NISA積立が強い
4位:最大5.9万円分の特典「三菱UFJ eスマート証券」
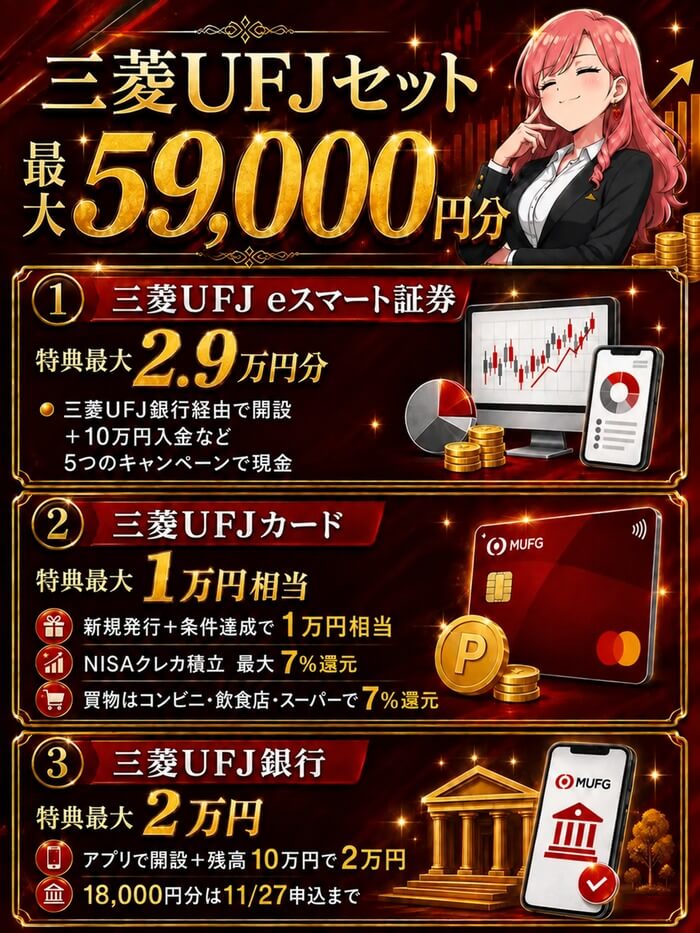
高いポイント還元率と銀行金利の条件がゆるいバランス力の高い。
元auカブコム証券は三菱UFJになって信用格付けネット証券No.1へ。
三菱UFJセットで揃えると特典がエグイ↓
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- 三菱UFJカード:新規発行+条件達成で10,000円相当
- 三菱UFJ銀行:アプリで口座開設+残高10万円で20,000円(11/27まで)
つみたて金額に左右されず、ポイント還元率が高いのが魅力です。
バランス力が高い
5位:無料動画特典あり「松井証券」
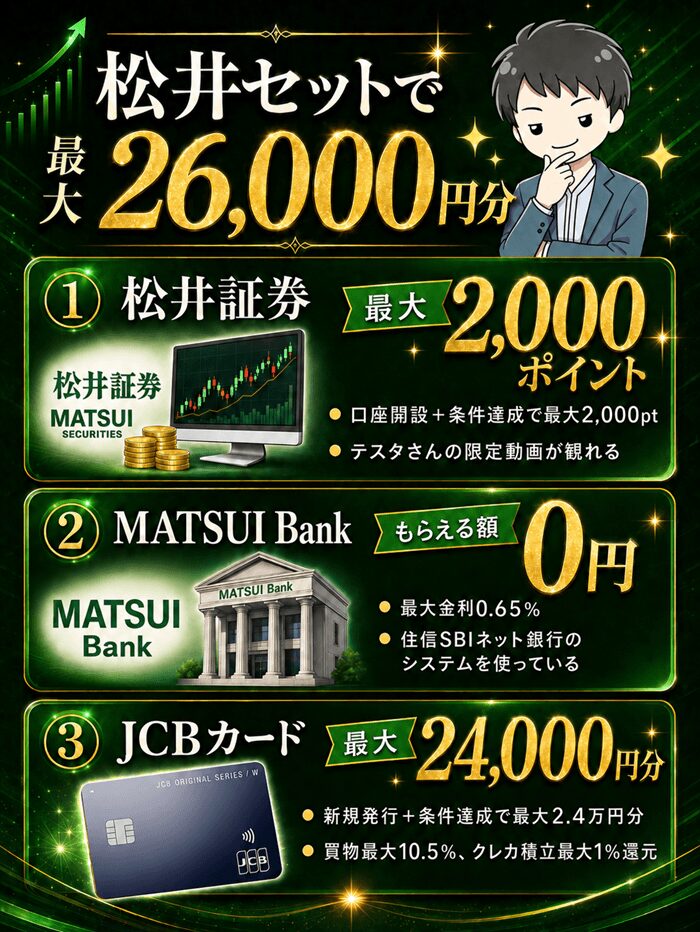
追う立場の松井証券はポイント還元率で勝負!
キャンペーンも絡めることで業界トップのポイントへ。
以下が松井証券セット↓
また、株式投資で100億かせいだテスタさんの限定動画がみれるなど、特典にも力を入れています。
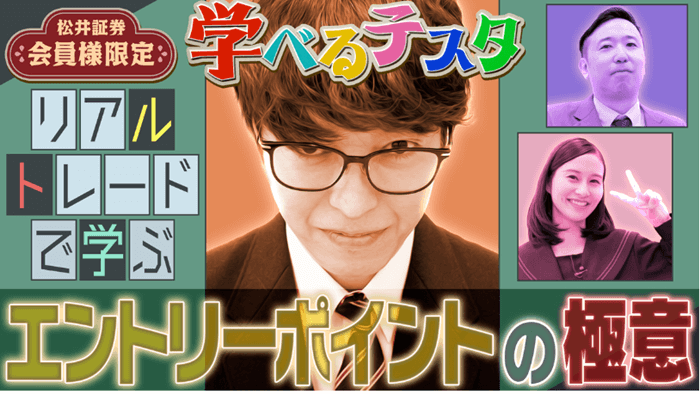
限定動画も見れる
資産運用をサポートするおすすめセット
新NISAだけじゃない、投資全般に役立つツール&サービス。
特典付きの新NISA無料講座【ABCash】
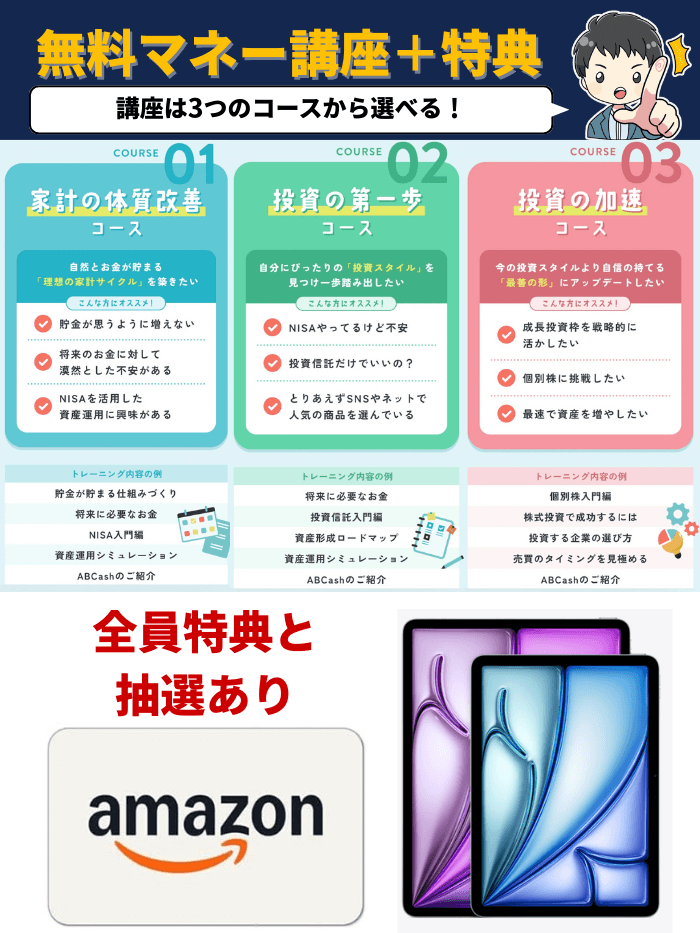
- プロから学べる無料オンライン講座
- キャンペーン時は無料講座参加で特典がもらえる
- 3つの無料講座から選べる
キャンペーンをチェックする
【5000円付き】6つの攻めの分散投資ができる
6つの投資を1つのアプリで出来るのがTOSSY。
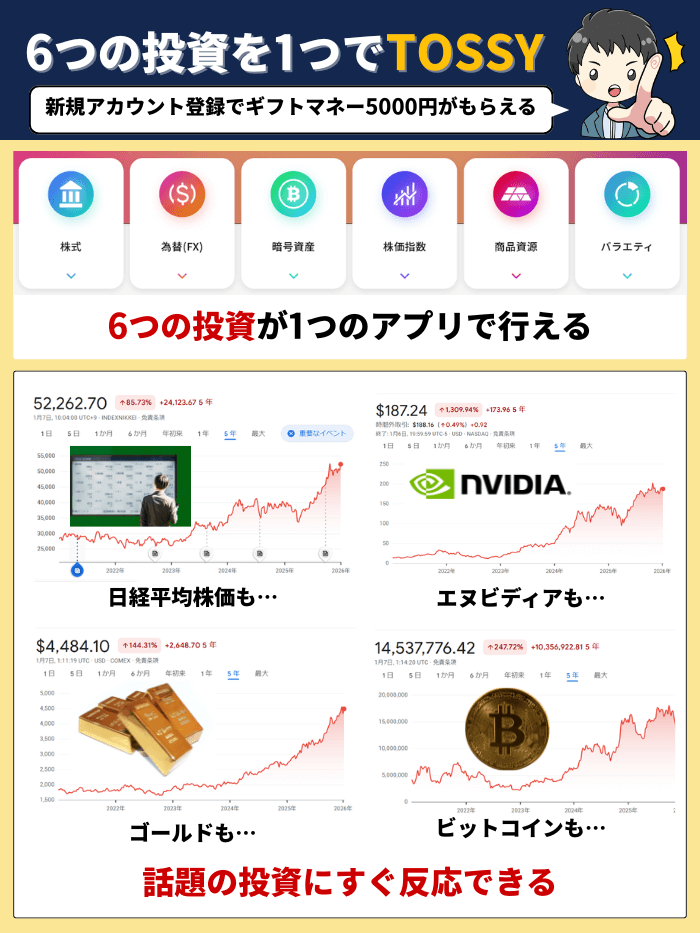
ゴールド・エヌビディア・ビットコイン・日経平均株価指数…
最近だけでも相場が急上昇して話題になった投資はこんなにある。
6つの投資ができるTOSSYなら、これらの流れに即乗ることができます。
まずは5000円から
節約+投資管理で資産を増やすマネーフォワード ME
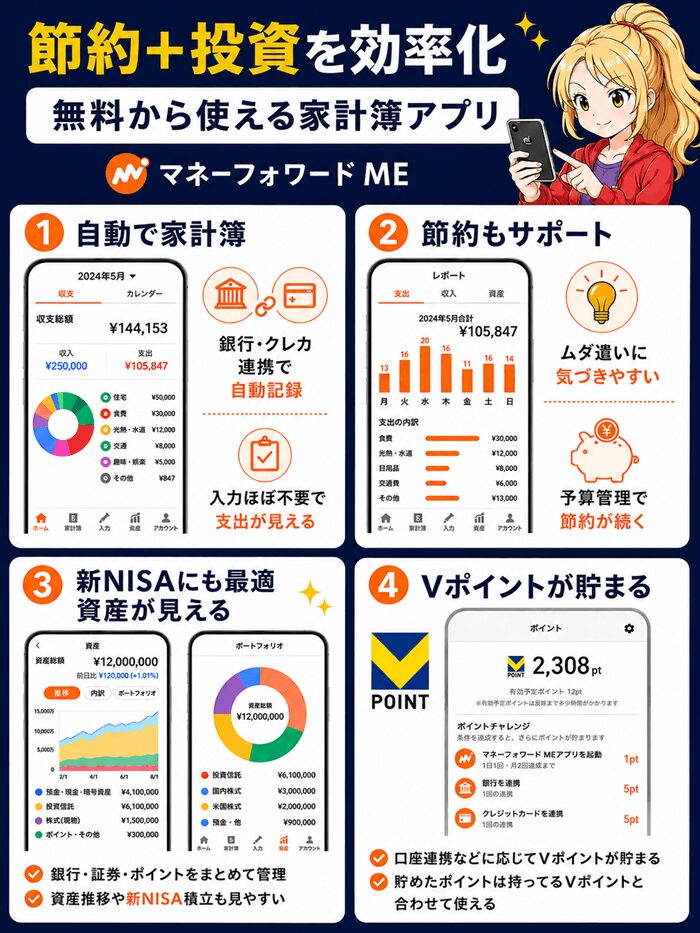
節約と投資管理が同時にできる。
何人もの有名人も愛用している家計簿アプリです。
無料から使える家計簿アプリ
資産を守る【Macbook】
- PCは作業スピードと正確性がスマホの3倍
- 詐欺メールを見破る力がスマホの24倍
- WindowsはMacの10倍以上狙われやすい
資産を守る力が上がる
よくある質問&新NISA積立でお金の不安解決法
- 証券会社は3つの中のどれが一番いい?
- 迷ったらSBI証券を使っておけば間違いありません。
- つみたて投資と高配当株はどっちがいい?
- 初心者ならつみたて投資の方が簡単です。
- オルカンとS&P500はどっちに投資した方がいい?
- 迷ったらオルカンの方が堅実です。
- 新NISAで月5万円を30年積み立てるといくらになりますか?
- 年5%で運用できた場合は4,161万円、年3%でも2,914万円、年7%なら6,100万円です。元本は1,800万円なので、年5%なら2,361万円ふえる計算になります。
- 貯金と新NISAはどっちがいいですか?
- 3年以内に使うお金と生活費の半年分は貯金、10年以上使う予定のないお金は新NISAという分け方が現実的です。月5万円を30年なら、貯金1,800万円に対して年5%の積立は4,161万円になります。
- 貯金だけだと本当に損ですか?
- 金額は減りませんが、買えるものは減ります。2026年7月の消費者物価指数は前年同月比1.9%の上昇で、この水準が続くと100万円の価値は30年後に56.9万円ぶんになります。
- 新NISAの枠はいくらですか?
- 生涯で使える非課税保有限度額は1,800万円、年間の上限はつみたて投資枠120万円と成長投資枠240万円の合計360万円です。非課税の期間も口座を作れる期間も無期限です。
- 月5万円だと枠を使い切れますか?
- 月5万円は年60万円なので、30年続けると元本がちょうど1,800万円で生涯投資枠と同じになります。年間の枠は余るので、つみたて投資枠だけで収まります。
- 売ったら枠はどうなりますか?
- 売った分の枠は復活しますが、復活するのは翌年です。その年のうちに買い直すことはできないので、短期の売買には向いていません。
- 老後2,000万円を用意するには毎月いくら必要ですか?
- 年5%で運用できた場合、30年なら約2.4万円、20年なら約4.9万円、10年しかないと約12.9万円です。期間が短いほど毎月の負担は重くなります。
- 教育費を新NISAで用意してもいいですか?
- 子供が生まれた直後など18年先の支出なら向いています。ただし使う年が近づいたら少しずつ現金に移してください。入学金のように日付が決まった支出を値動きにさらすのは危険です。
- 何を買えばいいですか?
- 全世界株式のオルカンか米国株式のS&P500が定番です。2026年8月28日時点の1年リターンはオルカンが+29.48%、S&P500が+26.99%でした。
- どの証券会社で始めればいいですか?
- 新NISA口座は1人1口座で、金融機関の変更は年単位です。クレカ積立のポイント還元と取扱銘柄数で選ぶことになり、迷ったらSBI証券にしておけばあとから困りません。
- 新NISAは何から始めればいいですか?
- 証券口座を1つ作ることからです。SBI証券ならスマホとマイナンバーカードで申し込めて、取引まで最短翌営業日です。口座ができたら、商品を1本と毎月の金額を決めて積立を設定します。
- 2023年までのNISAを使っていた人はどうなりますか?
- 2023年までに買った分は、新しいNISAの1,800万円とは別の枠でそのまま持てます。新しく積み立てる分は、2024年からのNISAの枠を使います。
- 金融機関はあとから変えられますか?
- 年単位で変えられます。ただしその年にすでにNISAで買っていると、変更は翌年の分からになります。
- 特定口座とは何が違いますか?
- 特定口座は利益に約20%の税金がかかり、NISA口座はかかりません。その代わり、NISAは損をしてもほかの利益と相殺できません。
- 銀行でも新NISAは始められますか?
- 始められます。ただし銀行のNISA口座では株は買えず、買えるのは投資信託です。
- 新NISAは何歳から始められますか?
- その年の1月1日時点で18歳以上の人が対象です。2027年1月からは、0歳から17歳もつみたて投資枠を使えるようになります。
まとめ|新NISAは証券口座を作るところから始める
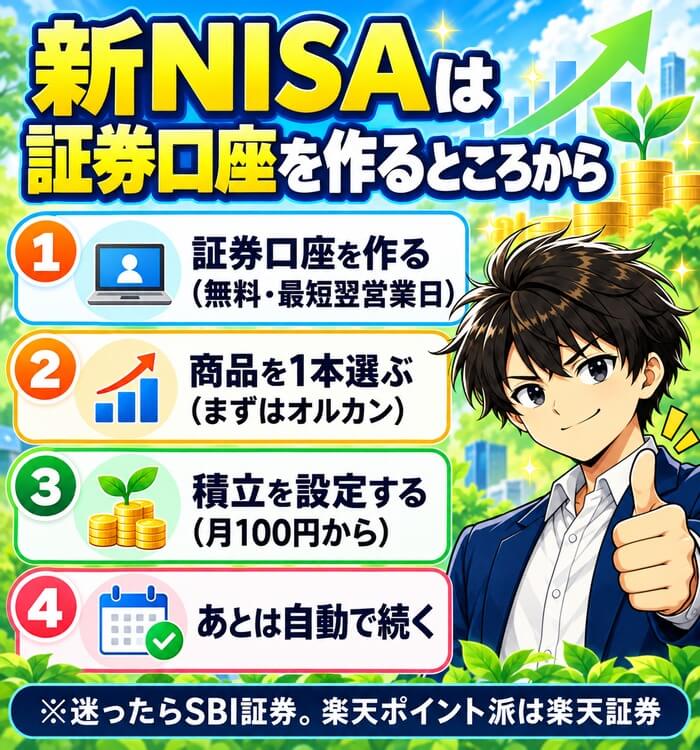
初心者でも簡単な新NISAの稼ぎ方はつみたて投資一択です。
まずは全世界株式オルカンか米国株式S&P500で積立投資を行う。
NISA以外で米国株を買うなら、手数料0円の口座も用意できます。
高配当株やトレードをやりたい場合でも、つみたても行っておけば資産運用の守りが安定します。
どちらも口座は無料