記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
メキシコペソのスワップで手取り月10万円を受け取るには、レバレッジをかけない場合で元手が約2,368万円いります。
一人暮らしの平均の生活費(月173,042円)をまかなうなら約4,098万円です。
下の表は、2026年10月30日調べのみんなのFXのスワップと、11月14日朝のレートで計算した元手の目安です。
| 手取りの月額 | レバ1倍の元手 | レバ3倍の元手 |
|---|---|---|
| 月1万円 | 237万円 | 79万円 |
| 月5万円 | 1,184万円 | 395万円 |
| 月10万円 | 2,368万円 | 789万円 |
| 一人暮らしの生活費 (月17.3万円) | 4,098万円 | 1,366万円 |
| 二人以上の世帯 (月31.4万円) | 7,435万円 | 2,478万円 |
※メキシコペソ(1日150円/10万通貨)・税金20.315%を引いた手取り
計算は「手取りの月額×12か月÷0.79685(税引き後の割合)÷1年のスワップの割合(6.36%)」です。
レバレッジを3倍にすると元手は3分の1になりますが、ペソが約3割下がると強制決済されます。
2014年から2016年にペソは約4割下がったことがあるので、生活費の一部を補う使い方から始めるのが現実的です。
スワップを途中受取
目次 非表示
- スワップ生活はできる?生活費の一部なら現実的
- スワップポイントの仕組み|毎日お金が入る理由
- 月1万円〜30万円に必要な元手|税引き後で計算
- レバレッジで元手は減るが、強制決済が近づく
- スワップ生活に向く通貨はどれ?4つを比べる
- スワップ生活のFX口座はみんなのFXとLIGHT FX
- 実際にスワップ生活をしている人はいる?公開の記録の読み方
- スワップ生活で失敗する人の共通点6つ
- スワップ生活を続けるためのお金の管理4つ
- スワップの税金と社会保険料|手取りで考える
- 会社を辞めてスワップ生活はあり?配当金生活・FIREと比べる
- スワップ生活の始め方|口座開設から最初の1か月
- スワップ生活のよくある質問
- スワップ生活は月1万円の上乗せから始める
スワップ生活はできる?生活費の一部なら現実的
スワップ生活は、FXで金利の高い国の通貨を持ち続け、毎日もらえるスワップポイントを生活費にあてる暮らし方です。
結論から言うと、生活費の全部をスワップだけでまかなうのは、元手が数千万円いるので難しいです。
一方で、毎月の生活費に1万円〜5万円を足す使い方なら、数百万円の元手で届きます。
ここでは「スワップ生活」を3つのかたちに分けて、それぞれに必要な元手を見ていきます。
スワップ生活には3つのかたちがある
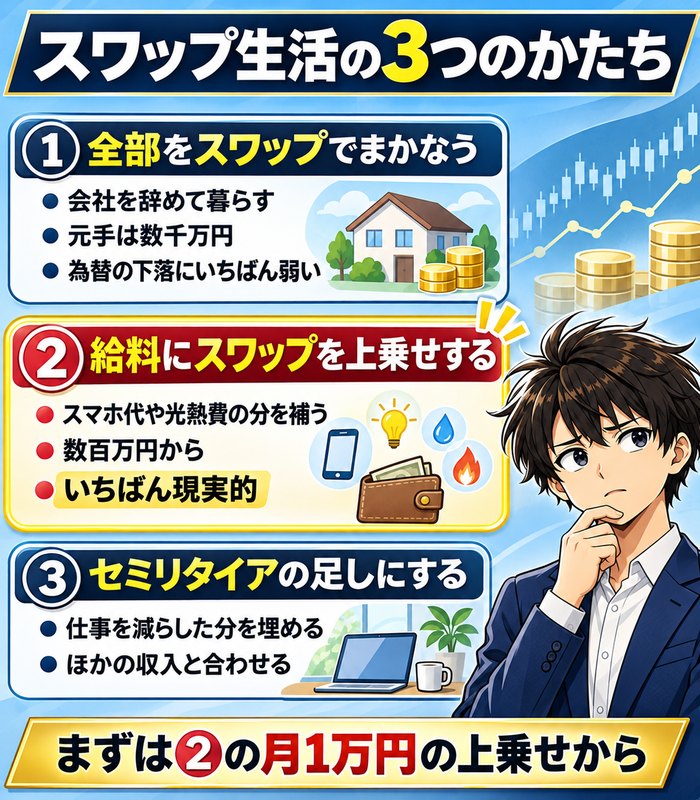
1つ目は、生活費の全部をスワップでまかなうかたちで、会社を辞めてスワップだけで暮らします。
2つ目は、給料や年金にスワップを上乗せするかたちで、スマホ代や光熱費の分を補います。
3つ目は、仕事を減らして収入が少なくなった分をスワップで埋める、セミリタイアのかたちです。
上位の記事や体験談で「スワップ生活をしている」と言う人の多くは、2つ目か3つ目です。
元手がまだ少ないうちは、2つ目から始めるのが現実的です。
生活費の全部をまかなうなら元手はいくら?
総務省の家計調査(2025年)では、1か月の消費支出は一人暮らしで173,042円、二人以上の世帯で314,001円でした。
これを4つの通貨のスワップ(税引き後・レバレッジ1倍)でまかなう元手は、下の表のとおりです。
| 通貨 | 一人暮らし | 2人以上 |
|---|---|---|
| ペソ | 4,098万円 | 7,435万円 |
| ランド | 4,603万円 | 8,353万円 |
| リラ | 906万円 | 1,643万円 |
| 米ドル | 9,420万円 | 17,093万円 |
※表のペソはメキシコペソ、ランドは南アフリカランド、リラはトルコリラの略です
トルコリラだけ元手が小さく見えますが、トルコリラは10年で約9割下がった通貨です。
スワップをもらっても、為替の下落でそれ以上に減っていた期間のほうが長くなっています。
元手を小さく見せる数字ほど、為替で失う額も大きいと考えてください。
現実的なのは月1万円〜5万円の上乗せ
メキシコペソなら、月1万円の手取りは元手約237万円、月5万円は約1,184万円です(レバレッジ1倍)。
レバレッジを2倍にすると、月1万円は約118万円、月5万円は約592万円まで下がります。
給料があるうちに少額で始めて、スワップを足しながら増やすと、為替が下がったときも慌てずに済みます。
スワップ生活は「いきなり会社を辞める」ものではなく、少しずつ育てるものです。
1,000通貨から始める
スワップポイントの仕組み|毎日お金が入る理由
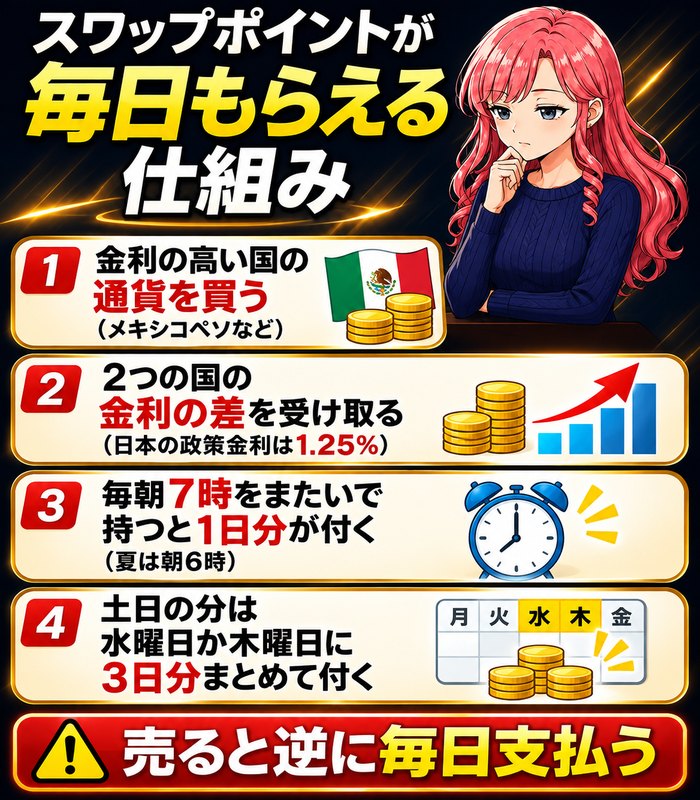
スワップポイントは、2つの国の金利の差から生まれるお金です。
金利の高い国の通貨を買って、金利の低い円を売ると、その差を毎日受け取れます。
逆に、金利の高い通貨を売ると、毎日支払う側になります。
2つの国の金利の差を毎日受け取る
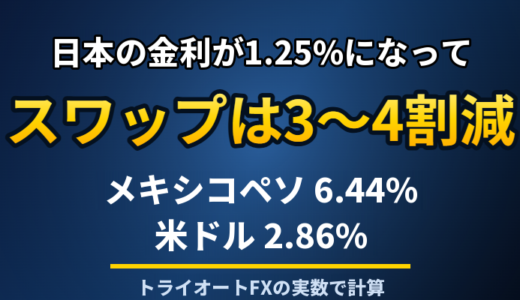
いまの日本の政策金利は1.25%で、メキシコやトルコはそれより大きく上回っています。
下の表のように、日本との差が大きい通貨ほど、もらえるスワップも大きくなります。
| 国 | 政策金利 | 日本との差 |
|---|---|---|
| トルコ | 36.00% | 34.75% |
| 南アフリカ | 7.25% | 6.00% |
| メキシコ | 6.25% | 5.00% |
| 米国 | 3.75〜4.00% | 2.50〜2.75% |
| 日本 | 1.25% | - |
※みんかぶの政策金利一覧(2026年11月5日更新)
ただし、実際のスワップは政策金利そのままではなく、FX会社が取引先の銀行の短期金利をもとに決めます。
そのため同じ通貨でもFX会社でスワップの額が違います。
会社ごとの差は、あとの口座の比較で見ていきます。
スワップが付く時間と土日の分
スワップは、ポジションを翌日まで持ち越したときに付きます。
多くのFX会社は朝7時(夏は朝6時)を1日の区切りにしていて、その時間をまたいで持っていると1日分が付きます。
土日の分は、水曜日か木曜日の朝に3日分まとめて付くのがふつうです。
祝日をはさむ週は付く日がずれるので、各社のスワップカレンダーで確かめてください。
買えばもらえて、売れば払う
スワップがもらえるのは、金利の高い通貨を買ったときだけです。
メキシコペソ円を売ると、もらうはずだったスワップを毎日支払うことになります。
スワップ生活では、高金利の通貨を買って持ち続けるのが基本です。
スワップは毎日変わる|日本の金利が上がると減る
スワップは毎日変わり、将来も同じ額がもらえる保証はありません。
日本の政策金利は2026年9月に1.25%まで上がり、そのぶん外国との金利の差が小さくなりました。
日本がさらに金利を上げたり、メキシコが金利を下げたりすると、スワップは減ります。
2年前の記事にある「高配当株の2倍」のような数字は、いまはそのままでは出ません。
計算は、必ずその時点のスワップで考え直してください。
銀行預金の利息とはまったく違う
スワップは毎日お金が入るので、外貨預金の利息のように思われがちですが、仕組みはまったく違います。
FXは元本が保証されず、通貨が下がれば預けたお金より大きく減ることがあります。
レバレッジをかけていると、下がり方しだいで強制決済され、そこで損が確定します。
預金の利息は預けたお金が減らない前提ですが、スワップは為替の損益とセットで考えるものです。
「毎日もらえるから安心」ではなく、「毎日もらいながら、毎日値動きを受ける」と考えてください。
1,000通貨から始める
月1万円〜30万円に必要な元手|税引き後で計算
| 手取りの月額 | 必要な通貨の量 | レバ1倍の元手 |
|---|---|---|
| 月1万円 | 約28万通貨 | 237万円 |
| 月3万円 | 約83万通貨 | 710万円 |
| 月5万円 | 約138万通貨 | 1,184万円 |
| 月10万円 | 約275万通貨 | 2,368万円 |
| 月20万円 | 約550万通貨 | 4,736万円 |
| 月30万円 | 約825万通貨 | 7,104万円 |
※メキシコペソ8.609円・1日150円/10万通貨・税引き後
メキシコペソで手取りの月額ごとに、必要な通貨の量と元手を出しました。
月30万円を受け取るには、レバレッジをかけない場合で7,000万円を超える元手がいります。
他の記事でよく見る「月30万円なら数百万円」という数字は、レバレッジを高くかけた場合の話です。
計算のしかた|4つの数字で出せる
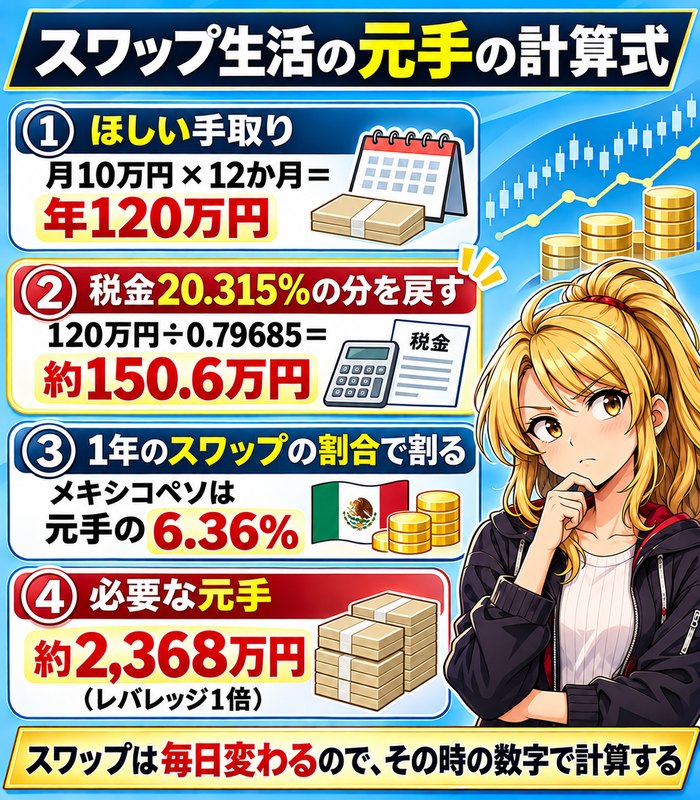
元手は「ほしい手取り」「税金」「1日のスワップ」「通貨の値段」の4つで計算できます。
メキシコペソは10万通貨で約86万円、1日のスワップは150円なので、1年で54,750円です。
54,750円は元手の約6.36%にあたり、税金20.315%を引くと約5.07%が手取りになります。
手取り月10万円は年120万円なので、120万円÷5.07%で約2,368万円になります。
自分の目標に合わせて、手取りの月額だけ入れ替えて計算してみてください。
4つの通貨で比べると
| 通貨 | 1年のスワップ (元手) | 手取りの割合 |
|---|---|---|
| ペソ | 54,750円 (86万円) | 5.07% |
| ランド | 53,290円 (94万円) | 4.51% |
| リラ | 9,125円 (3.2万円) | 22.93% |
| 米ドル | 44,165円 (160万円) | 2.20% |
※ペソとランドは10万通貨、リラと米ドルは1万通貨。手取りは税引き後
元手に対して受け取れる割合は、トルコリラが飛び抜けて大きく、米ドルがいちばん小さくなります。
米ドルは安定していますが、手取り月10万円には約5,444万円いります。
メキシコペソと南アフリカランドは、受け取れる割合と値動きの大きさのバランスがよい通貨です。
通貨ごとの向き不向きは、あとの見出しでくわしく見ます。
元手100万円・500万円・1,000万円なら月いくら?
| 元手 | メキシコペソ | 米ドル |
|---|---|---|
| 100万円 | 月4,223円 | 月1,837円 |
| 300万円 | 月12,669円 | 月5,511円 |
| 500万円 | 月21,115円 | 月9,185円 |
| 1,000万円 | 月42,231円 | 月18,370円 |
| 3,000万円 | 月126,692円 | 月55,109円 |
※レバレッジ1倍・税引き後の手取り
元手100万円なら、メキシコペソで手取りは月4,223円です。
スマホ代1か月分くらいなので、「生活」と呼ぶには小さい額です。
それでも、毎日少しずつ増えていくのを見ると、スワップの仕組みがよく分かります。
元手1,000万円で月4万円を超え、3,000万円で月12万円台になります。
口座開設は無料
レバレッジで元手は減るが、強制決済が近づく
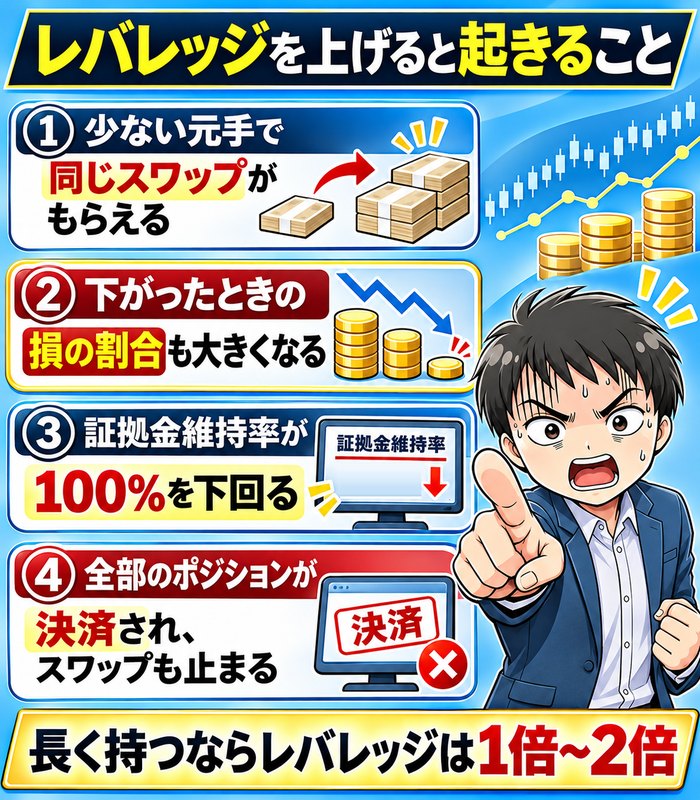
レバレッジは、預けたお金の何倍の取引をするかの倍率で、個人は最大25倍までかけられます。
レバレッジを上げると、同じスワップを少ない元手で受け取れます。
そのかわり、通貨が下がったときの損の割合も大きくなり、証拠金維持率が100%を下回ると全部のポジションが決済されます(みんなのFXの場合)。
強制決済されると、その時点の損が確定し、スワップ生活もそこで終わります。
レバレッジ別の元手と、強制決済までの下落
| レバレッジ | 月10万円の元手 | 強制決済までの下落 |
|---|---|---|
| 1倍 | 2,368万円 | されない |
| 2倍 | 1,184万円 | 約48%(4.48円) |
| 3倍 | 789万円 | 約31%(5.98円) |
| 5倍 | 474万円 | 約17%(7.17円) |
| 10倍 | 237万円 | 約6%(8.07円) |
※ペソ8.609円から・必要証拠金4%・スワップを入れない概算
レバレッジ3倍なら、ペソが5.98円まで下がると強制決済の目安です。
10倍では、わずか6%ほどの下落で決済されてしまいます。
スワップ生活のように長く持ち続けるなら、レバレッジは1倍〜2倍に抑える人が多いです。
過去の下落と比べる|ペソは2年で4割下がった
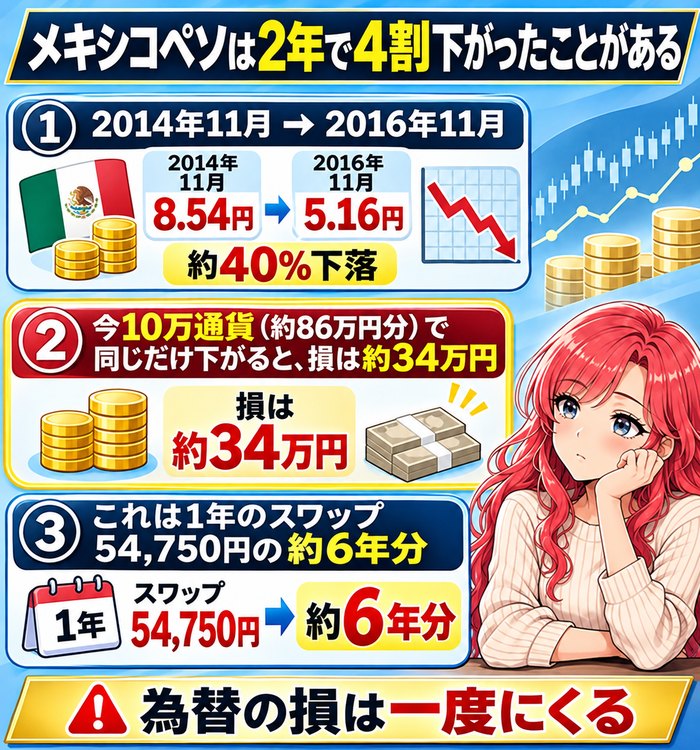
三菱UFJ銀行の公表レート(中値)では、メキシコペソは2014年11月14日の8.54円から、2016年11月14日には5.16円まで下がりました。
2年で約40%の下落で、レバレッジ3倍なら強制決済されていた下がり方です。
いま10万通貨(約86万円分)を持っていて同じ割合で下がると、損は約34万円になります。
これは1年54,750円のスワップの約6年分にあたります。
スワップは少しずつしか入りませんが、為替の損は一度にくるので、下がる前提で元手とレバレッジを決めてください。
レバレッジ1倍なら安全?必要な証拠金は?
レバレッジ1倍なら強制決済はされませんが、通貨が下がれば元手はそのぶん減ります。
ペソが4割下がれば、1倍でも元手の4割を失うので、「1倍なら損をしない」わけではありません。
取引に最低限いるお金(必要証拠金)は取引額の4%で、ペソ1万通貨(約86,090円分)なら約3,444円です。
ただ、最低限のお金だけで持つと実質25倍になり、わずかな下落で強制決済されます。
スワップ生活では、必要証拠金ではなく取引額と同じくらいのお金を口座に入れておく考え方が基本です。
口座開設は無料
スワップ生活に向く通貨はどれ?4つを比べる
| 通貨 | 10年前 | 今 | 変わり方 |
|---|---|---|---|
| ペソ | 5.16円 | 8.61円 | +67% |
| ランド | 7.48円 | 9.54円 | +28% |
| リラ | 32.91円 | 3.18円 | -90% |
| 米ドル | 107.36円 | 159.91円 | +49% |
※三菱UFJ銀行の公表レートの中値(2016/11/14と2026/11/13)
この10年は円安が進んだので、トルコリラ以外の3つはスワップに加えて為替でも増えた時期でした。
ただし、これから先も円安が続くとは限りません。
トルコリラは、高いスワップを受け取っても通貨の値下がりがそれを上回った例です。
メキシコペソ|迷ったらまず候補に
メキシコペソは、元手に対して受け取れるスワップが大きく、値動きも高金利の通貨のなかでは比較的おだやかです。
アメリカとの結びつきが強く、新興国のなかでは経済が安定しやすいと見られています。
FX会社のあいだでスワップの競争が激しく、会社選びで受け取れる額が大きく変わる通貨でもあります。
ただし、2014年から2016年のように大きく下がった時期もあります。
南アフリカランド|ペソと分けて持つ
南アフリカランドは、ペソに近い割合のスワップが受け取れる通貨です。
資源の値段などで値動きが大きくなりやすく、ペソより下がりやすい時期もあります。
ペソと半分ずつに分けて持つと、片方が大きく下がったときの痛みを和らげられます。
トルコリラ|元手が小さく見えるが、いちばん危ない
トルコリラは政策金利が36%もあり、1万通貨(約3.2万円)で1年9,125円のスワップが付きます。
一方で、10年前は1リラ32.91円だったのが、いまは3.18円です。
物価の上がり方が激しく、お金の価値が下がり続けているため、金利が高いのは通貨が弱い裏返しでもあります。
スワップ生活の柱にするより、持つとしても少額にとどめるのが無難です。
米ドル|安心感はあるが元手が大きい
米ドルは世界でいちばん取引される通貨で、新興国の通貨より急な暴落は起きにくいと考えられています。
ただし、元手に対して受け取れるスワップは税引き後で約2.2%しかありません。
手取り月10万円には約5,444万円いるので、すでに大きな資産がある人向けです。
結局どれを選ぶ?
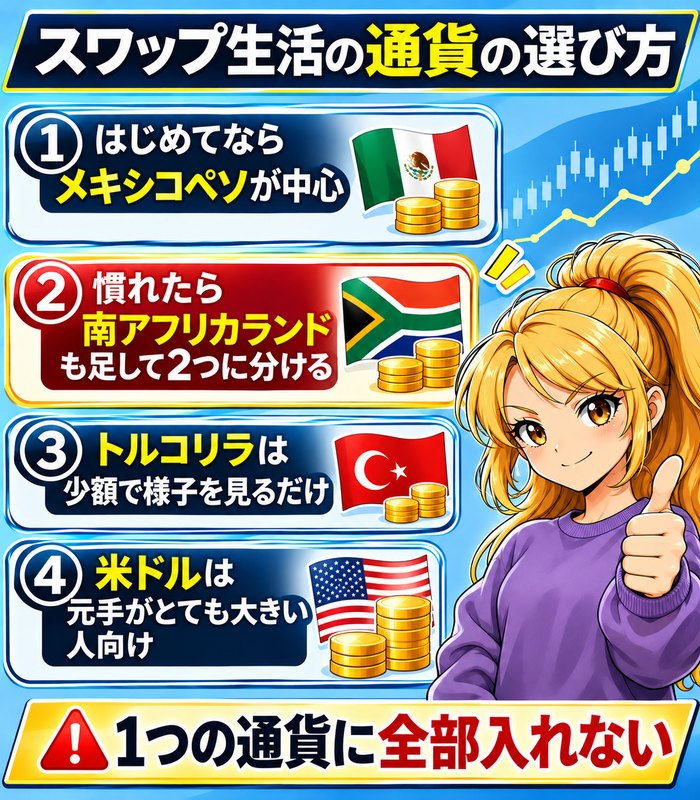
はじめての人は、メキシコペソを中心に考えるのが分かりやすいです。
慣れてきたら南アフリカランドを足して、2つの通貨に分けると値下がりの痛みを和らげられます。
トルコリラは少額で様子を見るくらいにして、生活費の柱にはしないほうが安心です。
4つの通貨のスワップの額をもっとくわしく比べたい人は、スワップポイントの利回り比較の記事も読んでみてください。
LIGHTペアで少額から
スワップ生活のFX口座はみんなのFXとLIGHT FX
| FX会社 | ペソ | ランド |
|---|---|---|
| トライオートFX | 152円 | 144円 |
| GMOクリック証券 | 151円 | 145円 |
| みんなのFX | 150円 | 146円 |
| セントラル短資 | 141円 | 143円 |
| LIGHT FX | 139円 | 142円 |
| ヒロセ通商 | 123円 | 140円 |
| 松井証券 | 111円 | 130円 |
| 外為オンライン | 50円 | 50円 |
※みんかぶ調べ(10/30)・10万通貨の1日の買いスワップ
同じメキシコペソでも、1日のスワップは150円の会社と50円の会社があります。
手取り月10万円を目指す約275万通貨なら、1日2,750円、1年で約100万円の差です。
ペソの1位はトライオートFXですが、みんなのFXとの差は1日2円で、ランドはみんなのFXが1位、リラも1位と同じ額です。
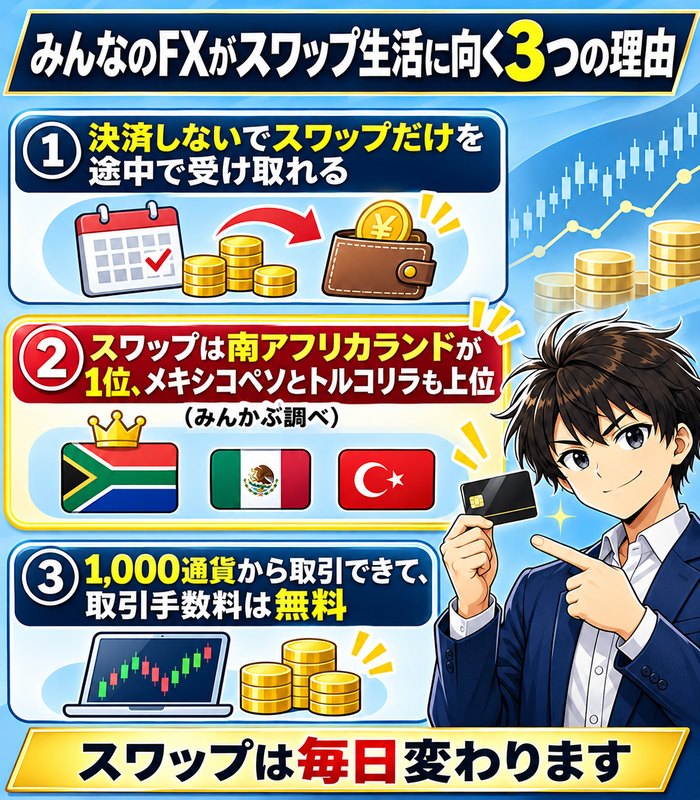
みんなのFXは1,000通貨から取引でき、さらに決済しないでスワップだけを受け取れます。
スワップ生活の口座は、このみんなのFXと、同じ会社のLIGHT FXの2つから選ぶのがおすすめです。
みんなのFX|スワップだけを途中で受け取れる
みんなのFXは、トレイダーズ証券が運営するFXの口座です。
いちばんの特徴は、ポジションを決済しないでたまったスワップだけを先に受け取れる「途中受取」です。
多くのFX会社では、スワップは決済しないと受け取れないので、生活費にあてるには一部を売る手間がかかります。
みんなのFXなら、通貨を持ったままスワップを生活費に回したり、受け取ったスワップで通貨を買い増したりできます。
取引は1,000通貨(ペソなら約8,600円分)からで、取引手数料と出金手数料も無料です。
| 項目 | みんなのFX |
|---|---|
| スワップの途中受取 | できる |
| 取引の単位 | 1,000通貨から |
| 手数料 | 取引・入金(ダイレクト)・出金とも無料 |
| 取引の開始 | スマホで本人確認なら最短当日 |
| 預けたお金 | 信託保全(銀行などで分けて管理) |
※みんなのFXの公式サイト(2026年11月14日に確認)
スワップを途中受取
LIGHT FX|LIGHTペアで少額から始める
LIGHT FXは、みんなのFXと同じトレイダーズ証券が運営するFXの口座です。
「LIGHTペア」という通貨ペアがあり、ふつうの通貨ペアよりスワップが高めに設定されています。
公式サイトでは、メキシコペソ円 LIGHTの買いスワップは10万通貨あたり142円(2026年10月1日分)です。
LIGHTペアは1回の注文と持てる量に上限があるので、少額で始める人や、みんなのFXと分けて持ちたい人に向いています。
| LIGHTペア | 買いスワップ |
|---|---|
| メキシコペソ円 LIGHT | 142円 |
| 南アフリカランド円 LIGHT | 142円 |
| トルコリラ円 LIGHT | 242円 |
※10万通貨あたり・2026年10月1日分(LIGHT FXの自社調べ)
LIGHTペアで少額から
口座を選ぶときに見る5つ
スワップ生活の口座は、その日のスワップの額だけでなく、長く続けたときの差で選びます。
次の5つを公式サイトとみんかぶの比較で確かめてください。
- スワップを長い期間で比べる(1日だけ高い会社より、毎月安定して高い会社)
- スワップだけを受け取れるか(決済しないと受け取れない会社が多い)
- スプレッド(買うときの値段と売るときの値段の差)が狭いか
- 1,000通貨から取引できるか(少額から試せるか)
- 金融庁に登録された国内の会社か(海外のFX会社は使わない)
実際にスワップ生活をしている人はいる?公開の記録の読み方
ブログやSNSで、スワップの記録を毎月公開している人はたくさんいます。
ただし、「スワップで月○万円」だけでは、本当に増えているかは分かりません。
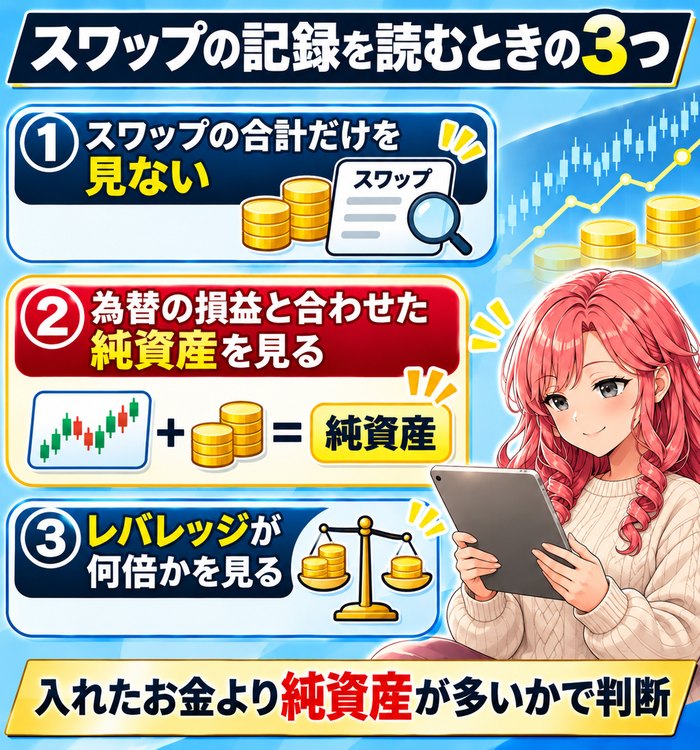
記録を読むときは、為替の損益と合わせた口座の残高が増えているかを見てください。
スワップの合計だけ見ても分からない
スワップの合計が100万円あっても、通貨が下がって為替で150万円の損が出ていれば、全体では50万円のマイナスです。
スワップの合計は増える一方なので、記録の見た目はいつもよく見えます。
本当に増えたかは、口座の純資産(評価損益を含めた残高)が入れたお金より多いかで決まります。
記録を参考にするときは、入金の合計と純資産の両方が書かれているものを選びましょう。
少ない元手で大きく増えた話は、レバレッジが高い
「20万円が半年で数百万円になった」といった体験談は、たいてい高いレバレッジをかけています。
円安が続いた時期は、為替の値上がりとスワップの両方で大きく増えました。
同じやり方で通貨が下がる時期に入ると、短い期間で強制決済になりやすくなります。
うまくいった人の話だけでなく、途中でやめた人がいることも頭に入れておきましょう。
毎日見ておく5つの数字
スワップ生活を続けるなら、FX会社のアプリで次の5つを見る習慣をつけると、強制決済を防ぎやすくなります。
- 実効レバレッジ(持っている通貨の金額÷口座の残高)
- 証拠金維持率(100%を下回ると、みんなのFXでは全部決済)
- スワップの合計(これまでに受け取った額)
- 為替の損益(通貨の値動きによる損と得)
- 純資産(スワップと為替の損益を合わせた残高)
スワップの合計と為替の損益は、分けて記録しておくと、どちらで増えたかが分かります。
スワップ生活は「不労所得」と言われますが、実際には毎日の確認と、下がったときの判断が欠かせません。
数字を見る時間は1日数分なので、朝スワップが付いたあとに確かめると習慣にしやすいです。
1,000通貨から始める
スワップ生活で失敗する人の共通点6つ
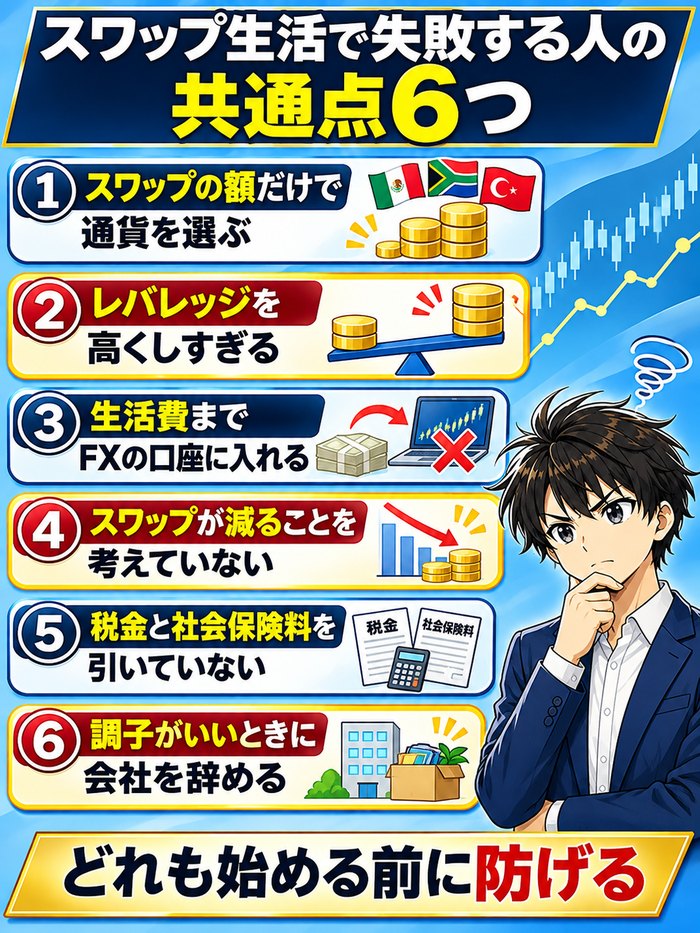
スワップ生活で失敗する人には、始める前に防げる共通点があります。
どれも元手とレバレッジの決め方に関わるものです。
① スワップの額だけで通貨を選ぶ
スワップがいちばん大きいトルコリラだけを持つと、通貨の下落で元手が大きく減るおそれがあります。
通貨はスワップと値動きの両方で選びます。
② レバレッジを高くしすぎる
レバレッジ5倍なら、ペソが約17%下がるだけで強制決済の目安です。
長く持つなら1倍〜2倍が安心です。
③ 生活費までFXの口座に入れる
生活費をFXの口座に入れると、強制決済のときに暮らすお金までなくなります。
生活費の半年分は銀行に残してから始めてください。
④ スワップが減ることを考えていない
日本が金利を上げたり、相手の国が金利を下げたりすると、スワップは減ります。
今の額がずっと続く前提で生活費を組まないことが大切です。
⑤ 税金と社会保険料を引いていない
スワップには20.315%の税金がかかります。
会社を辞めると、国民健康保険料もスワップの所得をもとに計算されます。
⑥ 調子がいいときに会社を辞める
円安で口座の残高が増えた時期に会社を辞めると、下がり始めたときに戻る場所がありません。
辞めるなら、通貨が大きく下がった年も乗り越えてから決めましょう。
口座開設は無料
スワップ生活を続けるためのお金の管理4つ
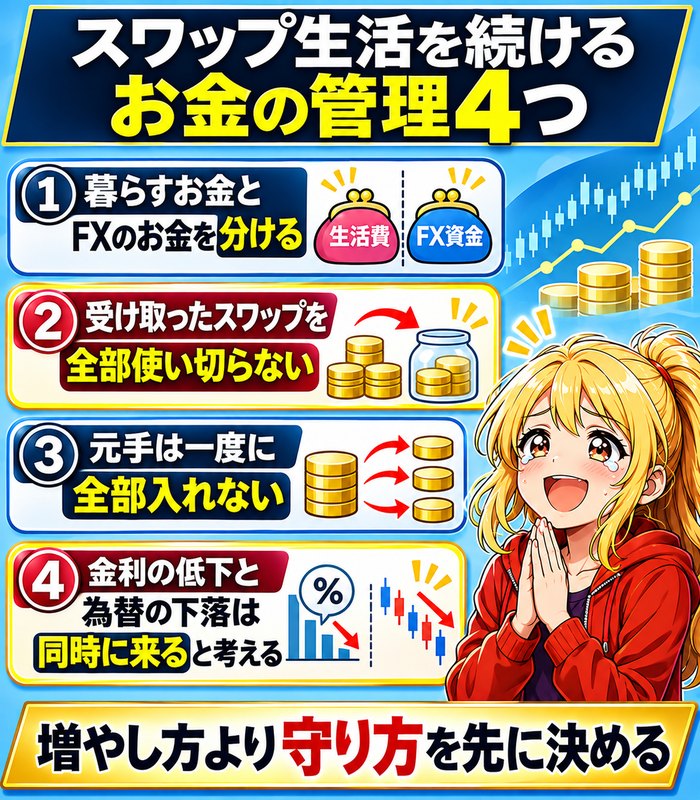
スワップ生活を長く続けている人は、増やし方より守り方を先に決めています。
ここでは、始める前に決めておきたいお金の管理を4つにまとめました。
① 暮らすお金とFXのお金を分ける
生活費の半年分〜1年分は、FXの口座ではなく銀行に置いておきます。
FXの口座には、なくなっても暮らしが止まらない額だけを入れます。
口座を分けておくと、下がったときに慌てて売らずに済みます。
② スワップを全部使い切らない
受け取ったスワップを全部使うと、通貨が下がったときに口座の余裕が増えません。
はじめのうちは、スワップの一部を口座に残しておくと、証拠金維持率が上がって強制決済が遠のきます。
みんなのFXの途中受取なら、使う分だけ受け取ることもできます。
③ 元手は一度に全部入れない
元手を一度に全部入れると、その直後に通貨が下がったとき、いちばん高い値段で全部を持つことになります。
何回かに分けて入れると、持っている通貨の平均の値段がならされます。
「いつが底か」は誰にも分からないので、分けて入れるのは損を小さくするための工夫です。
④ 金利の低下と為替の下落は同時に来ると考える
相手の国が景気を支えるために金利を下げると、スワップが減り、同時に通貨も売られやすくなります。
日本が金利を上げたときも、円高になってスワップが減る、という形で2つが重なりがちです。
「スワップが半分になって、通貨も2割下がる」くらいの場面でも暮らせるかを、始める前に計算しておきましょう。
この4つを決めておけば、スワップ生活は少額からでも続けやすくなります。
スワップの税金と社会保険料|手取りで考える
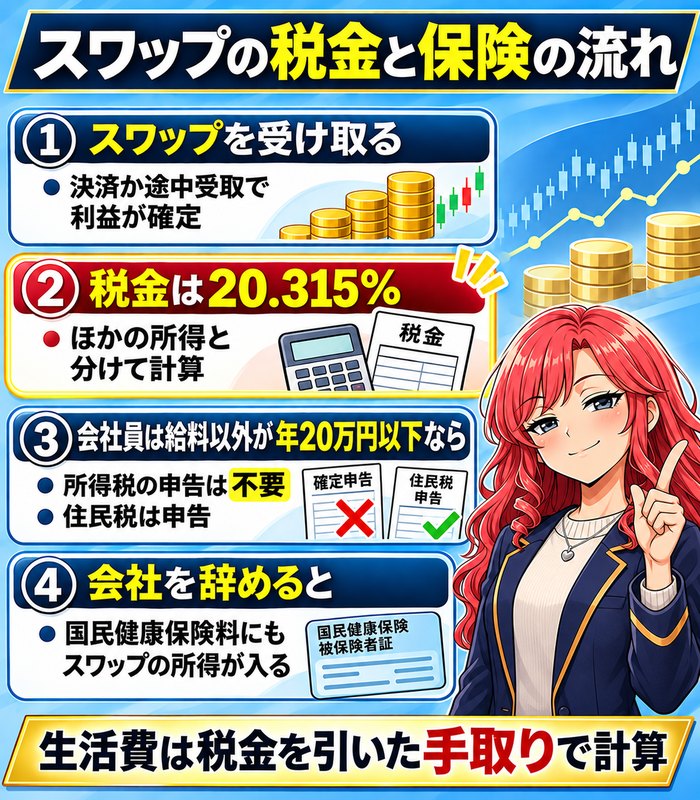
スワップで受け取ったお金は、「先物取引に係る雑所得等」として20.315%の税金がかかります。
生活費にあてる額は、税金を引いた手取りで考えてください。
税率は20.315%の申告分離課税
FXの利益は、給料などほかの所得と分けて税金を計算する申告分離課税です。
税率は所得税15%・復興特別所得税0.315%・住民税5%を合わせた20.315%です。
1年54,750円のスワップなら、税金は約11,122円で、手取りは約43,628円になります。
FXで出た損は、確定申告をすれば翌年から3年間くり越して、利益と差し引けます。
いつ税金がかかる?
スワップは、ポジションを決済したときか、スワップを受け取ったときに利益が確定します。
みんなのFXの途中受取を使った場合も、受け取った年の利益として数えます。
受け取らずにためているスワップは、決済した年にまとめて利益になります。
会社員は年20万円以下なら確定申告がいらないことも
給料を1か所から受け取って年末調整をしている会社員は、給料以外の所得が年20万円以下なら、所得税の確定申告はいりません。
ただし、住民税の申告は別に必要なので、お住まいの市区町村に申告します。
ほかに副業の所得があるときは、それと合わせて20万円を超えるかで判断します。
会社を辞めると国民健康保険料も上がる
会社を辞めてスワップで暮らすと、健康保険は国民健康保険に変わります。
国民健康保険料は、スワップの所得も含めて計算されるので、受け取るスワップが多いほど保険料も上がります。
生活費の計算には、税金に加えて国民健康保険料と国民年金も入れておきましょう。
スワップを途中受取
会社を辞めてスワップ生活はあり?配当金生活・FIREと比べる
| 比べること | スワップ | 高配当株 |
|---|---|---|
| 月10万円の元手 | 2,368万円 | 3,000万円 |
| 下がったとき | 強制決済がある | 強制決済はない |
| 税金 | 20.315% | NISAならかからない |
| 受け取り | 毎日 | 年1〜4回 |
※スワップはペソ・レバレッジ1倍、高配当株は配当が年4%・新NISAで計算
スワップ生活は、高配当株の配当金で暮らすより少ない元手で同じ額を受け取れます。
その一方で、FXは通貨が大きく下がると強制決済され、そこで受け取りが止まるのが大きな違いです。
高配当株は株価が下がっても、売らなければ配当は受け取り続けられます。
新NISAで配当金を受け取る方法は、配当金で月3万円もらうにはいくら必要かの記事で計算しています。
FIREの4%ルールで見ると
FIREでよく使われる4%ルールは、「1年の生活費の25倍の資産があれば、毎年4%ずつ取り崩しても暮らせる」という考え方です。
一人暮らしの生活費(月173,042円)なら、年207.6万円の25倍で約5,191万円です。
スワップだけなら約4,098万円なので、元手は少なく見えますが、通貨の下落で元手そのものが減るおそれがあります。
スワップは「取り崩さずに受け取る」ので、元手が守られている間だけ続く収入だと考えてください。
辞める前に決めておくこと
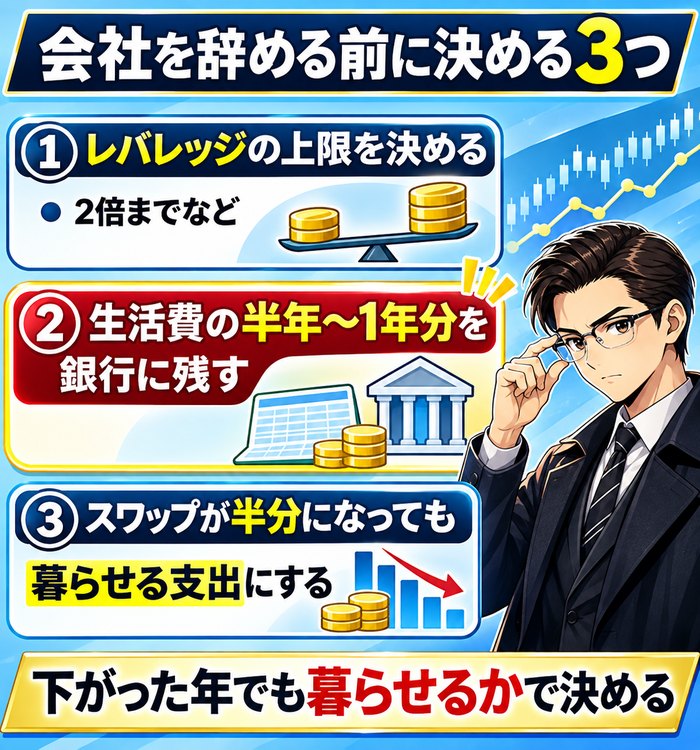
会社を辞めてスワップ生活に入るなら、辞める前に3つのことを決めておくと安心です。
1つ目はレバレッジの上限で、2倍までなどと先に決めておくと、下がったときに買い増しすぎずに済みます。
2つ目は、生活費の半年〜1年分を銀行に残しておくことです。
3つ目は、スワップが半分になっても暮らせる支出にしておくことです。
スワップのほかにも、配当金や不動産クラウドファンディングのような不労所得があります。
比べたい人は、不労所得の種類5つを比べた記事も読んでみてください。
口座開設は無料


スワップ生活の始め方|口座開設から最初の1か月
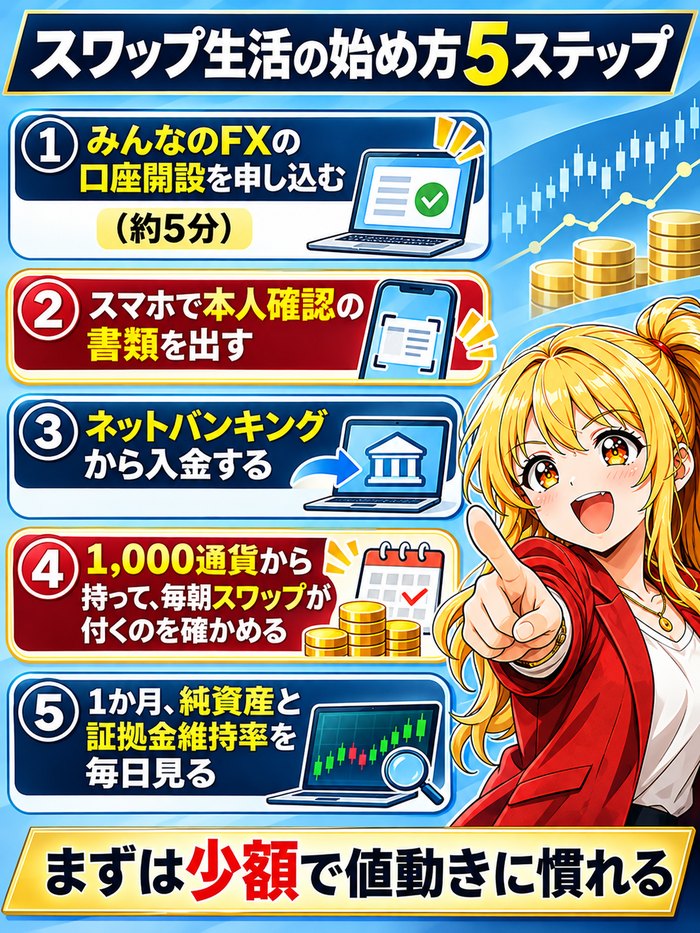
スワップ生活は、口座を作って少額で試すところから始めます。
みんなのFXなら、スマホで本人確認をすると最短で申し込んだ日から取引できます。
- みんなのFXの口座開設を申し込む(約5分)
- スマホで本人確認の書類を出す
- 銀行のネットバンキングから入金する(ダイレクト入金は5,000円から)
- 1,000通貨から通貨を持って、毎朝スワップが付くのを確かめる
- 1か月、純資産と証拠金維持率を毎日見る
最初の1か月は、スワップの額より値動きで純資産がどれくらい動くかを見てください。
1,000通貨のペソは約8,600円分で、1日に付くスワップは約15円です。
金額は小さくても、毎朝スワップが増えていくのと、為替で上下するのを両方見ておくと、元手を増やすときの判断がしやすくなります。
慣れたらレバレッジ1倍〜2倍の範囲で、少しずつ増やしていきましょう。
1,000通貨から始める
スワップ生活のよくある質問
- スワップポイントだけで生活している人は本当にいますか?
- ブログやSNSで記録を公開している人はいます。ただし多くは、給料や年金にスワップを足している人か、仕事を減らしたセミリタイアの人です。生活費の全部をスワップだけでまかなうには、一人暮らしでも元手が約4,098万円(メキシコペソ・レバレッジ1倍・税引き後)いります。
- 100万円でスワップ生活はできますか?
- メキシコペソでレバレッジ1倍なら、手取りは月4,223円くらいです。生活費をまかなうには足りませんが、スマホ代の一部を補うくらいにはなります。100万円で生活費を出そうとレバレッジを上げると、強制決済のリスクが大きくなります。
- 1,000万円あればスワップ生活はできますか?
- メキシコペソでレバレッジ1倍なら、手取りは月42,231円くらいです。一人暮らしの平均の生活費(月173,042円)には届かないので、生活費の一部を補う使い方になります。
- スワップポイントは毎日もらえますか?土日は?
- ポジションを持ったまま朝7時(夏は朝6時)をまたぐと、平日は毎日付きます。土日の分は、水曜日か木曜日に3日分まとめて付くのがふつうです。
- スワップポイントだけを出金できますか?
- みんなのFXは「途中受取」で、ポジションを決済しないでたまったスワップだけを受け取れます。受け取ったスワップは出金したり、通貨の買い増しに使ったりできます。多くのFX会社では、スワップは決済しないと受け取れません。
- スワップがマイナスになることはありますか?
- 金利の高い通貨を売っているときは、スワップを毎日支払います。買っている場合でも、日本と相手の国の金利が逆転すると、受け取りが支払いに変わることがあります。
- ドル円でもスワップ生活はできますか?
- 米ドル円もスワップは付きますが、元手に対する割合は税引き後で約2.2%です。手取り月10万円には約5,444万円いるので、元手がとても大きい人向けです。
- トルコリラなら少ない元手でスワップ生活できますか?
- トルコリラは手取り月10万円の元手が約523万円で、4つの通貨のなかでいちばん小さく見えます。ただし10年前の32.91円から3.18円まで約9割下がっていて、スワップより為替の損のほうが大きかった期間が長い通貨です。生活費の柱にするのはおすすめしません。
- 会社員がスワップ生活を始めると確定申告は必要ですか?
- 給料以外の所得が年20万円以下なら、所得税の確定申告はいりません。住民税の申告は別に必要です。20万円を超えたら確定申告をして、20.315%の税金を納めます。
- スワップ投資は「やめとけ」と言われるのはなぜですか?
- 高い金利の通貨は値下がりしやすく、受け取ったスワップより為替の損が大きくなることがあるからです。高いレバレッジで持つと強制決済で元手の多くを失うこともあります。レバレッジを1倍〜2倍に抑え、生活費と分けて持てば、損を小さくしながら続けられます。
- 米ドル円を100万円分持つとスワップはいくらですか?
- みんなのFXの米ドル円は1万通貨で1日121円(10/30調べ)なので、100万円分(約6,260通貨)なら1日約76円、1年で約2.8万円です。税金を引くと約2.2万円になります。
- スワップ生活は今からでも始められますか?
- みんなのFXやLIGHT FXは1,000通貨から取引できるので、ペソなら約8,600円分から始められます。最初は少額で、スワップの付き方と値動きを確かめてから元手を増やすと安心です。
スワップ生活は月1万円の上乗せから始める
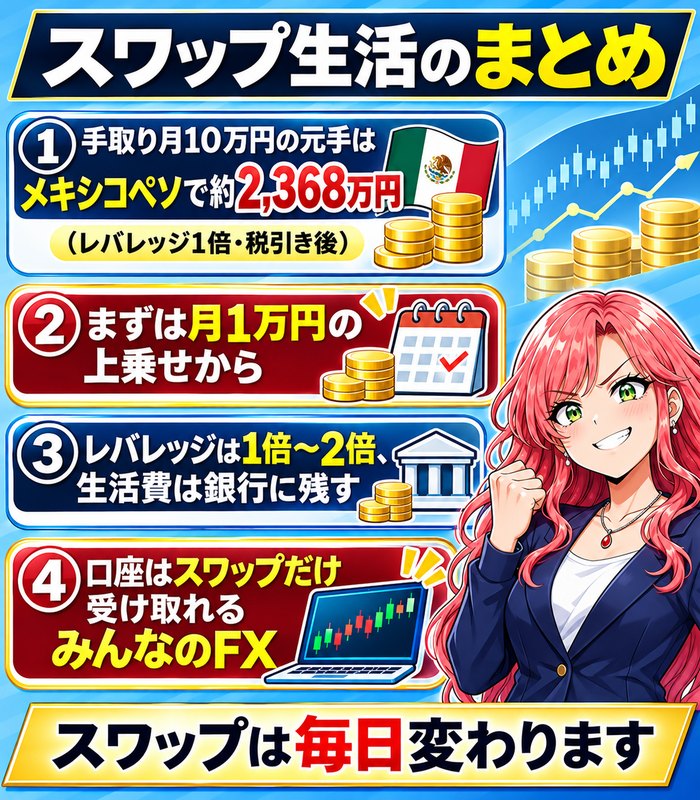
スワップ生活で手取り月10万円を受け取るには、メキシコペソでレバレッジ1倍なら約2,368万円の元手がいります。
生活費の全部をまかなうのは難しいですが、月1万円〜5万円を足す使い方なら、数百万円から届きます。
ペソは2年で4割下がったこともあるので、レバレッジは1倍〜2倍に抑えて、生活費は銀行に残しておきましょう。
口座は、スワップだけを途中で受け取れるみんなのFXが、スワップ生活に使いやすいです。
まずは1,000通貨から始めて、毎朝スワップが増えていくのを確かめてみてください。
スワップを途中受取