記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
全世界約3,000銘柄に分散投資するオルカンの唯一の弱点は100%株式という点。
「有事の金」といわれるゴールドファンドも新NISA積立しておけば、株の暴落リスクをカバーしてくれます。
| ファンド名 | 1年リターン | 信託報酬 |
|---|---|---|
| SBI・iシェアーズ ゴールドファンド | 33.18% | 0.0638% |
| 楽天 ゴールドファンド | 運用1年未満 | 0.1925% |
| ニッセイ ゴールドファンド | 33.83% | 0.275% |
| ゴールド・ファンド | 34.60% | 0.407% |
| 三菱UFJ純金ファンド | 31.25% | 0.55% |
※1年リターンは2026年8月25日時点(みんかぶ)の数字です。
ゴールド最安
目次 非表示
- オルカンとゴールドの組み合わせはアリ?【株100%の弱点を補う】
- オルカンとゴールドのおすすめ比率は「90:10」
- ゴールドを入れすぎる3つのデメリット
- ゴールドファンドはどれを選ぶ?【SBIと楽天を比較】
- 新NISAで買うときの注意点【成長投資枠のみ】
- オルカンとゴールドは何が違う?7項目で比較
- 相関係数は−0.08|オルカンとゴールドはどれくらい値動きが違うのか
- 比率別シミュレーション|株が30%下がると、いくら守れるのか
- 年代・目的別のおすすめ比率|迷ったらここから選ぶ
- 「Tracers オルカン・ゴールドプラス(オルゴル)」は新NISAで買える?
- 新NISAで買えるゴールドファンド6本を実質コストで比較
- 為替ヘッジは「あり」と「なし」どっちを選ぶ?
- 投資信託・ETF・純金積立・現物|ゴールドの持ち方4つを比較
- リバランスのやり方と頻度|売らずに戻すのが正解
- ゴールドを組み合わせる前に知っておきたい5つの注意点
- ゴールドを入れたほうがいい人・入れなくていい人
- なぜ金は上がっているのか|価格を支える3つの需要
- ゴールド以外の組み合わせ候補と比べてどうか
- オルカン×ゴールドの積立を始める4ステップ
- 新NISAの枠はどう配る?年間360万円の使い分け
- 取り崩すときはどちらから売る?出口の考え方
- オルカン×ゴールドのよくある質問
- 新NISAにおすすめの証券会社ランキング
- オルカンとゴールドの組み合わせ【新NISA守りの積立】まとめ
オルカンとゴールドの組み合わせはアリ?【株100%の弱点を補う】
オルカンは全世界の株式約3,000銘柄に分散していますが、中身は100%「株」です。
株どうしの分散なので、暴落のときは全部いっしょに下がります。
ゴールドは株と違う値動きをしやすい資産で、コロナショックやトランプ関税ショックでも、株の下落中に相対的な強さを見せました。
オルカンを運用する三菱UFJアセットマネジメント自身が「オルカン+金」の組み合わせを紹介しているほどです。
| ファンド名 | 1年リターン | 信託報酬 | 特徴 |
|---|---|---|---|
| eMAXIS Slimオルカン | 29.48% | 0.05775% | 全世界株式 約3,000銘柄 |
| SBI・iシェアーズ・ゴールド | 33.18% | 0.0638% | 金価格に連動 |
※1年リターンは2026年8月25日時点(みんかぶ)の数字です。
しかもゴールドも運用コストが安く、1年リターンも悪くありません。
オルカンとゴールドのおすすめ比率は「90:10」
結論、迷ったら「オルカン90%・ゴールド10%」です。
| タイプ | オルカン | ゴールド | 向いている人 |
|---|---|---|---|
| 無難型 | 90% | 10% | まずゴールドを試したい人 |
| バランス型 | 80% | 20% | 下落をしっかり和らげたい人 |
| 守り重視型 | 70% | 30% | 暴落で積立をやめてしまいそうな人 |
楽天証券のシミュレーションでも、オルカンにゴールドを1〜3割混ぜると値動きの幅が下がり、運用効率が改善する結果が出ています。
月3万円積立なら、オルカン27,000円+ゴールド3,000円のイメージです。
新NISA×ゴールド積立の最強
ゴールドを入れすぎる3つのデメリット
株の暴落に強いゴールドですが、入れすぎはNGです。
- 配当や利息を生まない(株のように成長はしない)
- 長期のリターンは株に負けてきた歴史がある
- 「安全資産」のイメージより値動きが大きい
直近1年で33%上がった資産は、逆回転すれば大きく下がる資産でもあります。
主役はあくまでオルカンにして、ゴールドは10〜20%の脇役が正解です。
ゴールドファンドはどれを選ぶ?【SBIと楽天を比較】
| ファンド名 | 1年リターン | 信託報酬 |
|---|---|---|
| SBI・iシェアーズ ゴールドファンド | 33.18% | 0.0638% |
| 楽天 ゴールドファンド | 運用1年未満 | 0.1925% |
| ニッセイ ゴールドファンド | 33.83% | 0.275% |
| ゴールド・ファンド | 34.60% | 0.407% |
| 三菱UFJ純金ファンド | 31.25% | 0.55% |
※1年リターンは2026年8月25日時点(みんかぶ)の数字です。
どちらも金価格に連動するファンドなので、リターンはほぼ同じです。
違いは信託報酬(コスト)だけなので、最安のSBI・iシェアーズ・ゴールドファンド(愛称:サクッと純金)を選べばOKです。
ただしサクッと純金は楽天証券では買えません。
最安ゴールドで積み立てたいなら、SBI証券一択です。
2社を使い分けるなら、両方持ったときのメリットと分け方にまとめています。
ゴールド最安
どうしても楽天経済圏で揃えたい人は、楽天・ゴールドファンドでも大きな差はありません。
楽天も2番目に安い
新NISAで買うときの注意点【成長投資枠のみ】
ゴールドファンドはつみたて投資枠では買えません。
新NISAの成長投資枠で買います(もちろん非課税です)。
「オルカンはつみたて投資枠・ゴールドは成長投資枠」と分けて積立設定すればOKです。
オルカンとゴールドは何が違う?7項目で比較
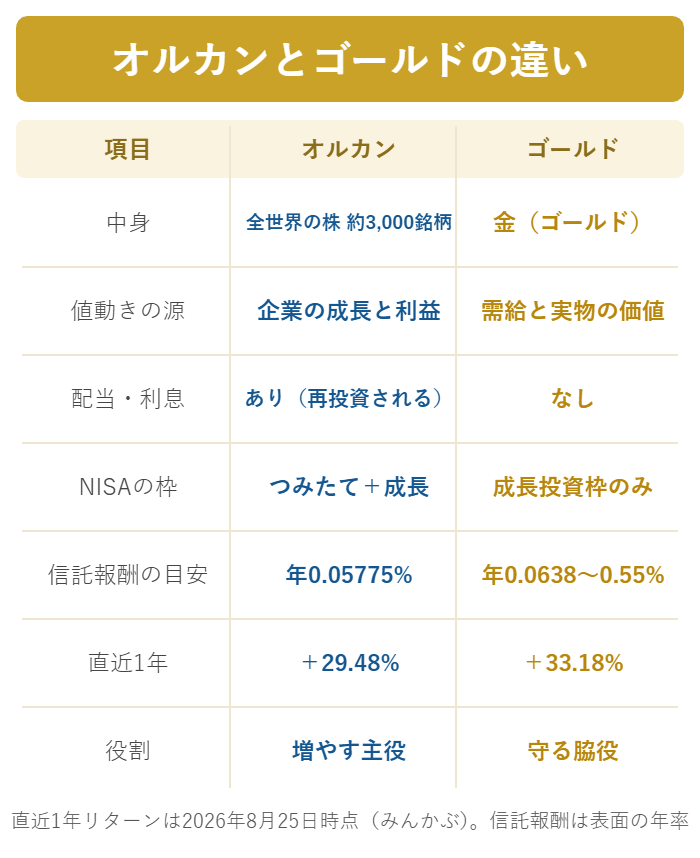
比率を決める前に、この2つがそもそも何の資産なのかを並べて見ておくと迷いません。
いちばん大きな違いは、オルカンは配当や利益を生むが、ゴールドは何も生まないことです。
| 項目 | オルカン | ゴールド |
|---|---|---|
| 中身 | 全世界の株 約3,000銘柄 | 金(ゴールド) |
| 値動きの源 | 企業の成長と利益 | 需給と実物の価値 |
| 配当・利息 | あり(再投資される) | なし |
| NISAの枠 | つみたて+成長 | 成長投資枠のみ |
| 信託報酬 | 年0.05775% | 年0.0638〜0.55% |
| 直近1年 | +29.48% | +33.18% |
| 役割 | 増やす主役 | 守る脇役 |
※直近1年リターンは2026年8月25日時点。ゴールドはSBI・iシェアーズ・ゴールドファンドの数字です。
ゴールドは「利益を生まない」から主役になれない
オルカンが持っているのは世界中の企業の株で、企業が稼いだ利益が配当として戻り、それが再投資されて雪だるま式に増えます。
一方でゴールドは金塊のまま持っているだけなので、利息も配当も1円も生みません。
値上がりでしか増えないので、長期で資産を増やす主役にはできません。
それでも組み合わせる価値があるのは値動きが違うから
ゴールドを入れる理由は増やすためではなく、株が下がったときに全体の目減りを浅くするためです。
株が売られる局面で買われやすいのがゴールドの性質で、これが分散の相手として効く理由になります。
次の章で、その値動きの違いを数字で確認します。
相関係数は−0.08|オルカンとゴールドはどれくらい値動きが違うのか
「値動きが違う」を数字にしたものが相関係数です。
1に近いほど同じ動き、0なら無関係、マイナスなら逆の動きを意味します。
アモーヴァ・アセットマネジメント(旧・日興アセットマネジメント)の公表値では、世界株式と金先物の相関係数は−0.08でした。
計測期間は1999年12月末から2025年12月末までの26年間です。
ほぼゼロからわずかにマイナス、つまり株が上がっても下がっても、金はそれとは関係なく動いてきたということです。
−0.08という数字が意味すること
相関がプラス0.8のような資産どうしを混ぜても、下がるときはいっしょに下がるので分散になりません。
オルカンとゴールドは、この26年間ほとんど連動していなかったので、片方が崩れたときにもう片方が支えになりやすい関係です。
債券やREITよりも株との相関が低い点が、ゴールドが分散先として名前が挙がる理由です。
楽天も2番目に安い
過去の暴落局面で運用会社が挙げている5つの場面
同じ資料では、株と金が別々の動きをした例として次の5つの局面が挙げられています。
- ITバブル崩壊前後(1999年12月末〜2003年12月末)
- リーマン・ショック前後(2007年7月末〜2009年2月末)
- チャイナ・ショック前後(2015年7月末〜2016年2月末)
- コロナ・ショック前後(2019年12月末〜2020年5月末)
- ロシアのウクライナ侵攻前後(2021年10月末〜2022年3月末)
いずれも世界の株価が大きく崩れた時期で、金はそこで違う動きをしています。
20年以上にわたって繰り返し起きているので、たまたまの1回ではありません。
比率別シミュレーション|株が30%下がると、いくら守れるのか
「ゴールドを混ぜると下落が浅くなる」と言われても、どれくらい浅くなるのかが分からないと比率は決められません。
そこで、株が30%下がって金が10%上がったと仮定して、比率ごとの下落率を計算しました。
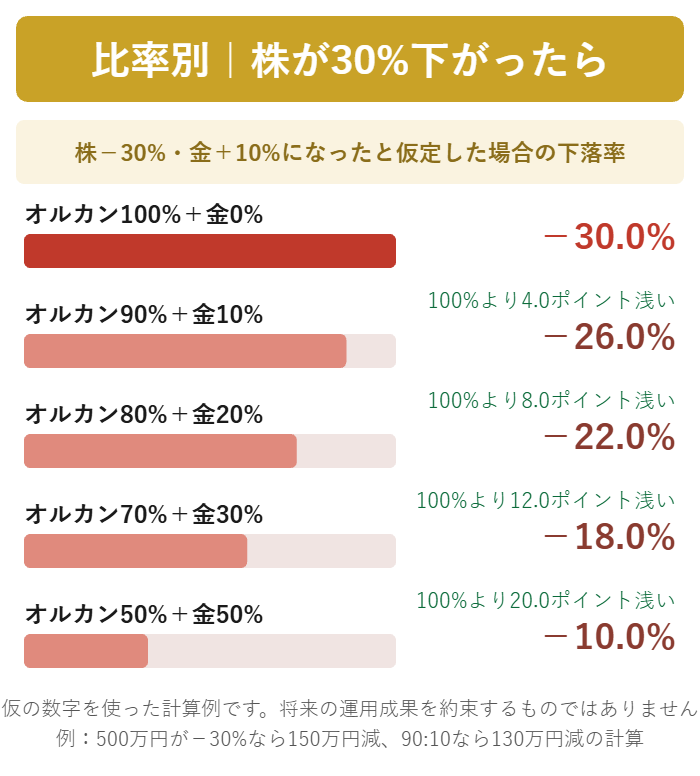
| オルカン | ゴールド | 下落率 | 500万円なら |
|---|---|---|---|
| 100% | 0% | −30.0% | −150万円 |
| 90% | 10% | −26.0% | −130万円 |
| 80% | 20% | −22.0% | −110万円 |
| 70% | 30% | −18.0% | −90万円 |
| 50% | 50% | −10.0% | −50万円 |
ゴールドを10%入れるだけで、下落が4.0ポイント浅くなり、500万円なら20万円ぶん目減りを減らせる計算です。
※将来の値動きを約束するものではなく、仮の数字を使った計算例です。
上げ相場では逆に取り分が減る
当然ですが、株が上がる局面ではゴールドを入れたぶんだけ伸びが鈍ります。
株が30%上がって金が横ばいなら、90:10で+27.0%、80:20で+24.0%、70:30で+21.0%です。
守りを厚くするほど、上がったときの取り分は確実に減ります。
この非対称さを分かったうえで比率を決めるのが大事です。
月3万円ならいくらずつ積み立てるのか
比率を積立額に直すと、毎月の設定がそのまま決まります。
| 比率 | オルカン | ゴールド |
|---|---|---|
| 90:10 | 27,000円 | 3,000円 |
| 80:20 | 24,000円 | 6,000円 |
| 70:30 | 21,000円 | 9,000円 |
| 50:50 | 15,000円 | 15,000円 |
つみたて投資枠でオルカン、成長投資枠でゴールドという2本立てで設定すれば、あとは自動です。
毎月の設定を1回やるだけで、比率は勝手に維持されます。
新NISA×ゴールド積立の最強
年代・目的別のおすすめ比率|迷ったらここから選ぶ
比率に正解はありませんが、あと何年積み立てるかで目安は変わります。
取り崩しまでの期間が長いほど株を厚く、短いほどゴールドを厚くするのが基本の考え方です。
| タイプ | オルカン | ゴールド | 考え方 |
|---|---|---|---|
| 20〜30代 | 90〜100% | 0〜10% | 時間があるので株を厚く |
| 40代 | 90% | 10% | 標準。まず10%から |
| 50代 | 80% | 20% | 取り崩しが近づく |
| 60代〜 | 70% | 30% | 値動きを抑えたい |
20〜30代はゴールドなしでも十分で、40代以降で少しずつ足していく形が無理がありません。
暴落で積立をやめてしまいそうな人は多めに
比率を決めるもう1つの軸が、自分が下落に耐えられるかどうかです。
2020年のコロナ・ショックでは世界の株価が1か月で3割前後下がり、そこで積立をやめた人ほど回復を取り逃しました。
やめてしまうくらいなら、多めにゴールドを入れて続けるほうがいいという考え方です。
年齢が若くても、下落が怖いなら20%まで入れて構いません。
すでにゴールドを別で持っている人は入れなくていい
純金積立や地金、宝飾品としてすでに金を持っている人は、その分もゴールドの比率に含めて考えます。
資産全体で見て10〜20%に収まっていればそれで十分です。
新NISAの枠は限られているので、無理に二重で持つ必要はありません。
「Tracers オルカン・ゴールドプラス(オルゴル)」は新NISAで買える?
「オルカン ゴールド」で検索すると必ず出てくるのがTracers MSCIオール・カントリー・ゴールドプラスです。
1本でオルカンと金の両方を持てる商品なので、比率を考えなくていいように見えます。
ただし結論から言うと、このファンドは新NISAでは買えません。
1万円で2万円分を買うレバレッジ型だから
このファンドは、世界株式に100%、金に100%、合わせて200%相当を投資する仕組みです。
先物取引を使うことで、1万円の投資で2万円分の値動きを取りにいきます。
半分ずつに分けるのではなく、両方をまるごと持つという考え方の商品です。
運用会社自身が「非NISAの分散型レバレッジファンド」と説明しています。
成長投資枠の条件を満たしていない
新NISAの成長投資枠には、信託期間20年以上または無期限・毎月分配型でない・一定のデリバティブ取引を用いないという3つの条件があります。
レバレッジをかけている時点で3つ目の条件から外れるので、対象商品になりません。
課税口座で買うことになり、利益には20.315%の税金がかかります。
基本情報とコスト
| 項目 | 内容 |
|---|---|
| 運用会社 | アモーヴァ・アセットマネジメント |
| 中身 | 世界株式100%+金100% |
| 信託報酬 | 年0.2519%(税抜0.229%) |
| 購入時手数料 | なし(ノーロード) |
| 純資産 | 211億円 |
| 新NISA | 対象外(課税口座のみ) |
※純資産と基準価額は2026年8月25日時点。その他の費用として上限年0.1%がかかります。
コスト自体は年0.2519%と決して高くありません。
それでも非課税で持てないぶんのハンデは大きいので、新NISAの枠が余っているうちは自分でオルカンとゴールドを組み合わせるほうが有利です。
新NISA×ゴールド積立の最強
新NISAで買えるゴールドファンド6本を実質コストで比較
ゴールドファンドはどれも金価格に連動するので、リターンの差はほぼコストの差になります。
そして見るべきなのは、表示されている信託報酬ではなく「実質コスト」のほうです。
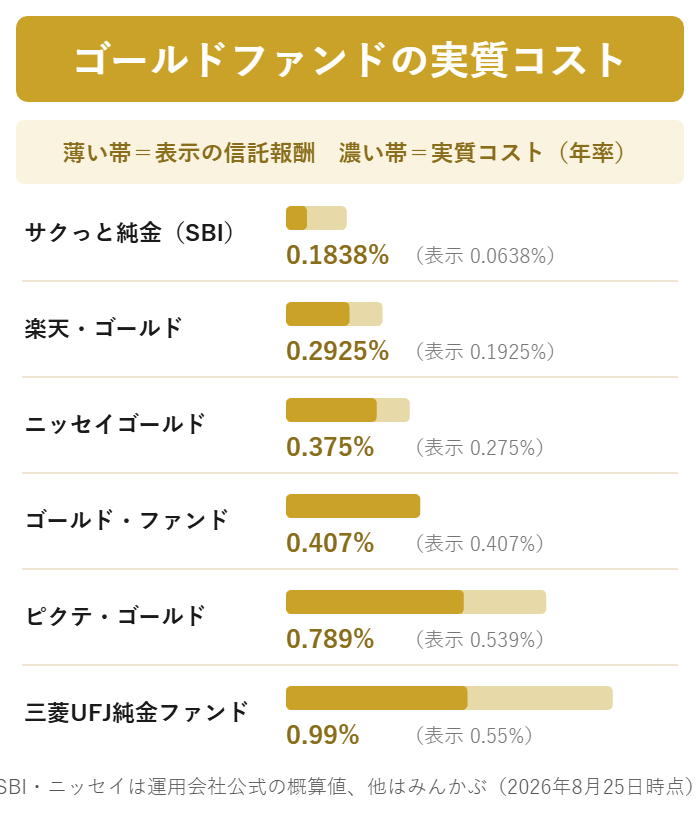
| ファンド | 信託報酬 | 実質コスト | 純資産 |
|---|---|---|---|
| サクっと純金(SBI) | 0.0638% | 0.1838% | 3,649億円 |
| 楽天・ゴールド | 0.1925% | 0.2925% | 322億円 |
| ニッセイゴールド | 0.275% | 0.375% | 115億円 |
| ゴールド・ファンド | 0.407% | 0.407% | 2,587億円 |
| ピクテ・ゴールド | 0.539% | 0.789% | 1兆1,336億円 |
| 三菱UFJ純金ファンド | 0.55% | 0.99% | 9,512億円 |
※2026年8月25日時点。いずれも為替ヘッジなしタイプで、SBIの実質コストは運用会社公表の概算値です。
表示0.0638%のファンドが、実際は0.1838%かかる理由
サクっと純金は海外のETFを買うことで金に投資するタイプのファンドです。
この場合、ファンド自身の信託報酬に加えて、投資先ETFの信託報酬 年0.12%程度が上乗せされます。
運用会社の公式ページにも「実質的な負担(概算値)は年0.1838%程度」と明記されています。
それでも6本のなかでは最安なので、結論は変わりません。
実質コストの調べ方
実質コストは交付目論見書か運用会社サイトの「ファンドの費用」欄に載っています。
「実質的な負担」「実質的にご負担いただく信託報酬」といった言葉を探すとすぐ見つかります。
記載がないファンドは、運用報告書の「1万口当たりの費用明細」から計算します。
純資産が小さいファンドは避ける
コストが安くても、純資産が小さいファンドは繰上償還のリスクがあります。
この6本はいずれも純資産が100億円を超えているので、その心配はありません。
名前を聞いたことのないファンドで純資産が数億円しかない場合は、コストが安くても外すのが無難です。
ゴールド最安
為替ヘッジは「あり」と「なし」どっちを選ぶ?
ゴールドファンドの多くは、為替ヘッジありとなしの2本立てで用意されています。
金はドル建てで取引されるので、円安が進むと円で見た金の価値は上がり、円高が進むと下がります。
ヘッジなしは為替の影響を受け、ヘッジありは受けないという違いです。
長期の積立ならヘッジなしが基本
ヘッジをかけるには日本と米国の金利差ぶんのコストがかかり、これが年数%になることもあります。
長期で持つほどヘッジコストが効いてくるので、積立ならヘッジなしを選ぶ人が多数派です。
オルカンも為替ヘッジなしなので、そろえる意味でも自然です。
ヘッジありが向くのはどんな人か
これから円高に振れると考えている人や、数年以内に使う予定のお金を置いておきたい人には選択肢になります。
ただし為替の方向を当てにいく話になるので、長期の積立とは相性がよくありません。
迷ったらヘッジなしで問題ありません。
投資信託・ETF・純金積立・現物|ゴールドの持ち方4つを比較
ゴールドの持ち方は投資信託だけではなく、大きく4つあります。
新NISAで積み立てたいなら、使えるのは投資信託とETFの2つだけです。
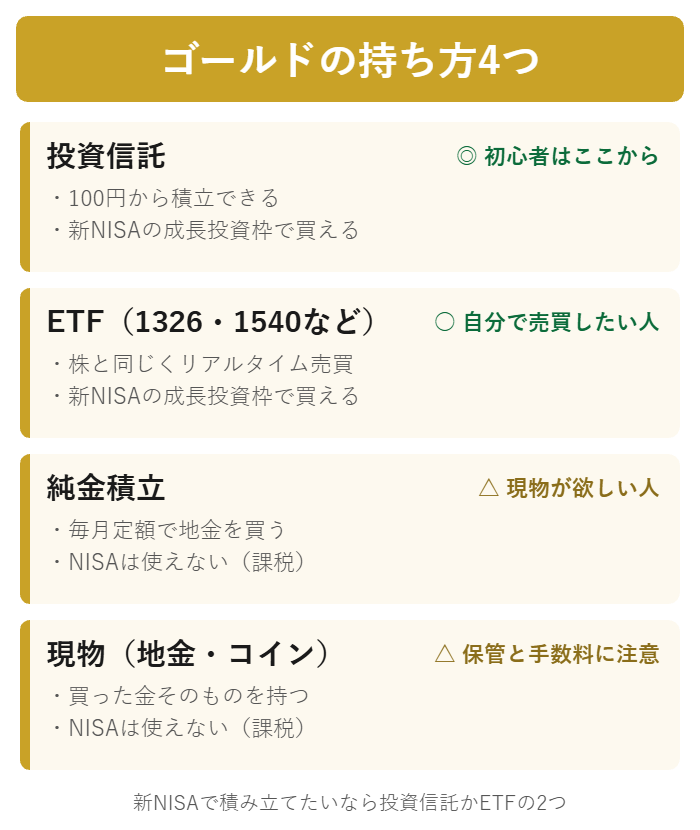
| 持ち方 | 新NISA | 最低金額 | 向いている人 |
|---|---|---|---|
| 投資信託 | 成長投資枠でOK | 100円〜 | 初心者・積立したい人 |
| ETF | 成長投資枠でOK | 1口の価格 | 自分で売買したい人 |
| 純金積立 | 使えない | 1,000円〜 | 現物が欲しい人 |
| 現物(地金) | 使えない | 数万円〜 | 保管できる人 |
※ETFは1326(SPDRゴールド・シェア)や1540(純金上場信託)などが東証に上場しています。
投資信託がいちばん手間がかからない
投資信託なら100円から自動で積み立てられるので、毎月の作業がゼロになります。
金額を指定して買えるので、比率を90:10のようにきっちり合わせられるのも利点です。
ETFは1口いくらの世界なので、少額だと比率がずれます。
純金積立と現物はNISAが使えない
純金積立や地金は有価証券ではないため、新NISAの対象外です。
利益が出れば課税されるうえに、地金には保管や売買の手数料もかかります。
非課税で増やしたいなら、まず投資信託で枠を使うほうが効率的です。
リバランスのやり方と頻度|売らずに戻すのが正解
積み立てていくと、値動きの差で決めた比率からだんだんズレていきます。
元の比率に戻す作業がリバランスです。
頻度は年1回で十分
毎月見直す必要はなく、年1回、決算期や誕生月など日を決めて確認すれば足ります。
目安として、決めた比率から5ポイント以上ズレたら調整する形が分かりやすいです。
90:10のつもりが85:15になっていたら手を入れる、という感覚です。
新NISAでは「売る」より「買う量を変える」
新NISAで売ってしまうと、使った非課税枠が戻るのは翌年になります。
そのため、増えすぎたほうを売るのではなく、減ったほうを多めに買って戻すほうが枠の無駄がありません。
毎月の積立額の配分を数か月だけ変えれば、売らずに比率が戻ります。
枠を使い切っていて買い増しできない場合だけ、売却でのリバランスを考えます。
ゴールド最安
ゴールドを組み合わせる前に知っておきたい5つの注意点
ここまでの内容をふまえて、先に知っておくと後悔しない点を5つにまとめます。
どれも「知らずに始めると効果が薄れる」ものばかりです。
- ゴールドは配当も利息も生まない
- つみたて投資枠では買えず、成長投資枠のみ
- 表示の信託報酬より実質コストは高い
- 円安・円高の影響をそのまま受ける
- 上がりきったあとに慌てて買わない
① 増えるスピードは株に勝てない
ゴールドは値上がりでしか増えず、複利のエンジンを持っていません。
資産を増やす役目はオルカンに任せるのが前提です。
守りを厚くしすぎると、長期のリターンはその分だけ削れます。
② 成長投資枠を使うので枠の管理が必要
ゴールドファンドはつみたて投資枠では買えません。
成長投資枠は年240万円・生涯1,200万円が上限なので、他の商品と取り合いになります。
成長投資枠で個別株や高配当ファンドも買いたい人は、その配分も含めて考えてください。
③ 実質コストは表示より高い
前の章のとおり、海外ETFを経由するファンドは投資先のコストが上乗せされます。
最安のサクっと純金でも表示0.0638%に対して実質0.1838%です。
比べるときは同じ土俵、つまり実質コストどうしで並べてください。
④ 為替の影響をそのまま受ける
ヘッジなしを選ぶ場合、円高になると金価格が動かなくても円建ての評価額は下がります。
金そのものの値動きと円建ての値動きは別物だと理解しておく必要があります。
ここはオルカンも同じ条件なので、両方に共通する話です。
⑤ 上がったあとに飛びつかない
ゴールドは直近1年で+33.18%と大きく上がっています。
上がった直後は、下がるときの幅も大きくなりがちです。
一気に買わず、毎月の積立で時間を分けて入るほうが失敗しにくくなります。
ゴールド最安
ゴールドを入れたほうがいい人・入れなくていい人
ここまでの内容を、自分に当てはまるかで整理します。
入れなくていい人のほうが多いので、無理に組み込む必要はありません。
入れたほうがいい人
資産が育ってきて、1回の暴落で減る金額が大きくなってきた人に効きます。
- 積立の残高が数百万円を超えてきた人
- 50代以降で取り崩しが近い人
- 2020年の暴落で積立をやめた経験がある人
- 値動きが気になって毎日口座を見てしまう人
- 成長投資枠が余っている人
金額が大きいほど、数ポイントの差が実額で効いてきます。
入れなくていい人
積立を始めたばかりで残高が小さいうちは、ゴールドを入れる効果より手間のほうが大きいです。
- 20〜30代で積立を始めたばかりの人
- 残高がまだ100万円以下の人
- 暴落でも淡々と積み立てられる人
- 成長投資枠を個別株や高配当で使い切る人
- すでに純金積立や地金で金を持っている人
まずはオルカン1本で入金力を上げるほうが、結果的に資産は増えます。
残高が増えてきたタイミングで足せばいいので、急ぐ必要はありません。
なぜ金は上がっているのか|価格を支える3つの需要
ゴールドを組み合わせる前に、そもそも何が値段を動かしているのかを知っておくと納得して持てます。
金は企業のように利益を出さないので、価格を決めるのは需要と供給だけです。
その需要は大きく3つに分かれます。
① 宝飾品としての需要
いちばん分かりやすいのがアクセサリーなどの宝飾品です。
買取価格の高騰でニュースになることも増えました。
景気がよくなると増え、悪くなると減る性質があります。
② 工業品としての需要
金は電気をよく通してさびにくいので、スマートフォンや半導体の部品に使われています。
景気の波はあるものの、なくなることのない需要です。
ここが宝飾品と違い、価格の下支えになります。
③ 中央銀行の保有需要
近年いちばん大きいのが、各国の中央銀行が外貨準備として金を買う動きです。
アモーヴァ・アセットマネジメントの資料でも、宝飾品・工業品と並んで中央銀行の保有目的が構造的な下支え要因として挙げられています。
国が持つ資産なので売買のサイクルが長く、値動きの土台になります。
ただし将来の値上がりは誰にも分からない
需要が安定しているからといって、これから必ず上がるわけではありません。
金は利益を生まない資産なので、上がる根拠は「誰かがもっと高く買う」ことだけです。
だからこそ主役ではなく、比率を決めた脇役として持つのが現実的です。
ゴールド最安
ゴールド以外の組み合わせ候補と比べてどうか
オルカンに足す相手はゴールドだけではなく、債券・REIT・S&P500・インド株などもよく候補に挙がります。
分散になるかどうかは、オルカンとの値動きの近さで決まります。
| 組み合わせ先 | 分散効果 | ひとこと |
|---|---|---|
| ゴールド | ◎ | 株との相関がほぼゼロ |
| 先進国債券 | ○ | 金利上昇局面では下がる |
| REIT | △ | 株と同じ方向に動きやすい |
| S&P500 | × | オルカンの6割が米国株 |
| インド株 | × | 株どうしなので同時に下がる |
※分散効果は株式との相関の低さを目安にした評価です。
S&P500やインド株は「分散」にならない
オルカンの中身は6割前後が米国株なので、S&P500を足しても米国株の比率が上がるだけです。
株どうしを混ぜても、暴落のときはいっしょに下がります。
これは「リターンを取りにいく上乗せ」であって、守りの分散ではありません。
土台そのものの選び方は、オルカンとS&P500を5つの違いで比べた記事にまとめています。
債券は分散になるが金利に弱い
先進国債券は伝統的な分散の相手で、株が下がる局面で買われることが多い資産です。
ただし2022年のように金利が上がる局面では、株と債券が同時に下がりました。
この年に強かったのが金で、ここがゴールドが見直された理由でもあります。
REITは株に近い動きをする
REITは不動産に投資する仕組みですが、上場している以上は株式市場の影響を受けます。
株が売られるときはREITも売られやすいので、分散の相手としては中途半端です。
配当利回りの高さを目的に持つなら別ですが、守りの役割は期待しにくくなります。
オルカン×ゴールドの積立を始める4ステップ
ここまで決まったら、あとは証券口座で2本の積立設定をするだけです。
最初の1回だけ手を動かせば、その後は完全に自動になります。
STEP1|サクっと純金が買える証券会社で口座を開く
最安のサクっと純金はSBI証券でしか買えません。
楽天証券では取り扱いがないので、コスト最優先ならSBI証券で口座を開きます。
口座開設は無料で、スマホから最短で申し込めます。
STEP2|つみたて投資枠でオルカンを設定する
まずつみたて投資枠でeMAXIS Slim全世界株式(オール・カントリー)を設定します。
月3万円で90:10にするなら、オルカンは27,000円です。
クレカ積立に対応していればポイントも付くので、設定時に一緒に選んでおきます。
STEP3|成長投資枠でゴールドを設定する
次に成長投資枠でサクっと純金を設定します。
同じく月3万円の90:10なら、ゴールドは3,000円です。
つみたて投資枠では買えないので、枠の選択を間違えないようにしてください。
STEP4|年1回だけ比率を確認する
あとは放置で構いませんが、年に1回だけ比率を見ます。
5ポイント以上ズレていたら、積立の配分を数か月だけ変えて戻します。
売却は使わないので、非課税枠を無駄にしません。
ゴールド最安
新NISAの枠はどう配る?年間360万円の使い分け
新NISAはつみたて投資枠が年120万円、成長投資枠が年240万円で、合わせて年360万円まで投資できます。
生涯で使える上限は1,800万円、うち成長投資枠は1,200万円までです。
ゴールドは成長投資枠しか使えないので、ここの配分が問題になります。
| 枠 | 年間上限 | 買えるもの |
|---|---|---|
| つみたて投資枠 | 120万円 | オルカンなど(ゴールドは不可) |
| 成長投資枠 | 240万円 | オルカン・ゴールド・個別株など |
| 合計 | 360万円 | 生涯1,800万円まで |
※成長投資枠の生涯上限は1,200万円です。
月3万円くらいなら枠は気にしなくていい
月3万円の積立なら年36万円なので、枠の上限にはまったく届きません。
つみたて投資枠でオルカン、成長投資枠でゴールドと分けるだけで十分です。
枠の取り合いを気にする必要が出てくるのは、月10万円を超えるあたりからです。
成長投資枠で個別株も買いたい場合
高配当株や優待株を成長投資枠で買いたい人は、ゴールドとその枠を分け合うことになります。
年240万円のうち、ゴールドに使うのは全体の10%ぶんだけと決めておくと迷いません。
月3万円の90:10なら、ゴールドは年36,000円しか使わない計算です。
枠を使い切ったあとはどうするか
1,800万円を使い切ったあとは課税口座での積立になります。
売却すれば翌年に枠が復活するので、リバランスはそのタイミングでまとめて行う手もあります。
復活するのは買ったときの金額ぶんで、値上がりぶんは戻らない点に注意してください。
取り崩すときはどちらから売る?出口の考え方
積立の話は多いのに、取り崩すときの順番はあまり語られません。
オルカンとゴールドを両方持っていると、ここで差が出ます。
値上がりしているほうから売る
基本は比率が目標より増えているほうから売ることです。
株が好調で95:5になっていればオルカンから、暴落で80:20になっていればゴールドから売ります。
売るだけで比率も元に戻るので、取り崩しとリバランスを同時にできます。
暴落中に株を売らずにすむのがゴールドの価値
取り崩し期にいちばん怖いのは、暴落で値下がりした株を生活費のために売ることです。
そのときにゴールドを持っていれば、そちらを先に売って株の回復を待てます。
これが50代以降でゴールドの比率を上げる本当の理由です。
非課税なので売却益に税金はかからない
新NISAで買ったものは売却益も非課税です。
課税口座なら20.315%が引かれるところが、まるごと手元に残ります。
取り崩しの段階になって、非課税で持っていた効果がいちばん大きく出ます。
オルカン×ゴールドのよくある質問
検索でよく出てくる質問を、ここまでの数字を使ってまとめて答えます。
比率とコストの2つさえ押さえれば、あとは積立の設定をするだけです。
- ゴールドとオルカンはどっちがいいですか?
- 増やす目的ならオルカンです。ゴールドは配当も利息も生まないので、資産を増やす主役にはできません。ゴールドは株が下がったときの目減りを浅くする脇役として10〜20%だけ入れるのが基本です。
- オルカンとゴールドの割合は何対何がいいですか?
- 迷ったらオルカン90%・ゴールド10%です。株が30%下がって金が10%上がったと仮定すると、オルカン100%なら−30.0%のところ、90:10なら−26.0%に収まる計算になります。
- ゴールドは何%まで入れていいですか?
- 多くても30%までが目安です。入れるほど下落は浅くなりますが、上げ相場での取り分も確実に減ります。50:50まで入れると株が30%上がったときの取り分が+15.0%まで落ちます。
- つみたて投資枠でゴールドは買えますか?
- 買えません。ゴールドファンドは新NISAの成長投資枠のみで購入できます。オルカンをつみたて投資枠、ゴールドを成長投資枠と分けて積立設定するのが基本の形です。
- Tracersオルカン・ゴールドプラス(オルゴル)は新NISAで買えますか?
- 買えません。世界株式100%と金100%の合計200%相当を先物で持つレバレッジ型のため、成長投資枠の条件である「一定のデリバティブ取引を用いないこと」を満たさないからです。課税口座でのみ購入できます。
- ゴールドファンドはどれを選べばいいですか?
- 実質コストが最安のSBI・iシェアーズ・ゴールドファンド(サクっと純金)です。表示の信託報酬は年0.0638%、投資先ETFのぶんを含めた実質コストは年0.1838%程度で、純資産も3,649億円あります。
- SBIと楽天のゴールドファンドはどちらが有利ですか?
- コストではSBIです。サクっと純金の実質0.1838%に対し、楽天・ゴールドは実質0.2925%です。ただしサクっと純金は楽天証券では買えないため、楽天経済圏でそろえたい人は楽天・ゴールドでも大きな差にはなりません。
- 信託報酬と実質コストは何が違いますか?
- 信託報酬はそのファンド自身にかかる費用、実質コストは投資先のETFなどの費用まで含めた合計です。海外ETFを経由するファンドでは差が0.1%以上になることがあるので、交付目論見書の「実質的な負担」欄で確認してください。
- 為替ヘッジはありとなし、どちらを選べばいいですか?
- 長期の積立ならヘッジなしが基本です。ヘッジには日米の金利差ぶんのコストがかかり、長く持つほど効いてきます。オルカンもヘッジなしなので、そろえる意味でも自然です。
- リバランスはどのくらいの頻度でやりますか?
- 年1回で十分です。決めた比率から5ポイント以上ズレたときに調整します。新NISAでは売ると枠が戻るのが翌年になるので、売却ではなく毎月の積立配分を変えて戻すほうが枠の無駄がありません。
- ゴールドETFと投資信託はどちらがいいですか?
- 積立なら投資信託です。100円から金額を指定して買えるので、90:10のような比率をきっちり合わせられます。ETFは1口いくらの売買になるため、少額だと比率がずれます。
- 純金積立や地金とはどう違いますか?
- 純金積立と地金は有価証券ではないため、新NISAが使えず利益に課税されます。地金には保管や売買の手数料もかかるので、非課税で増やしたいならまず投資信託で枠を使うほうが効率的です。
新NISAにおすすめの証券会社ランキング
1位:総合力が高い「SBI証券」
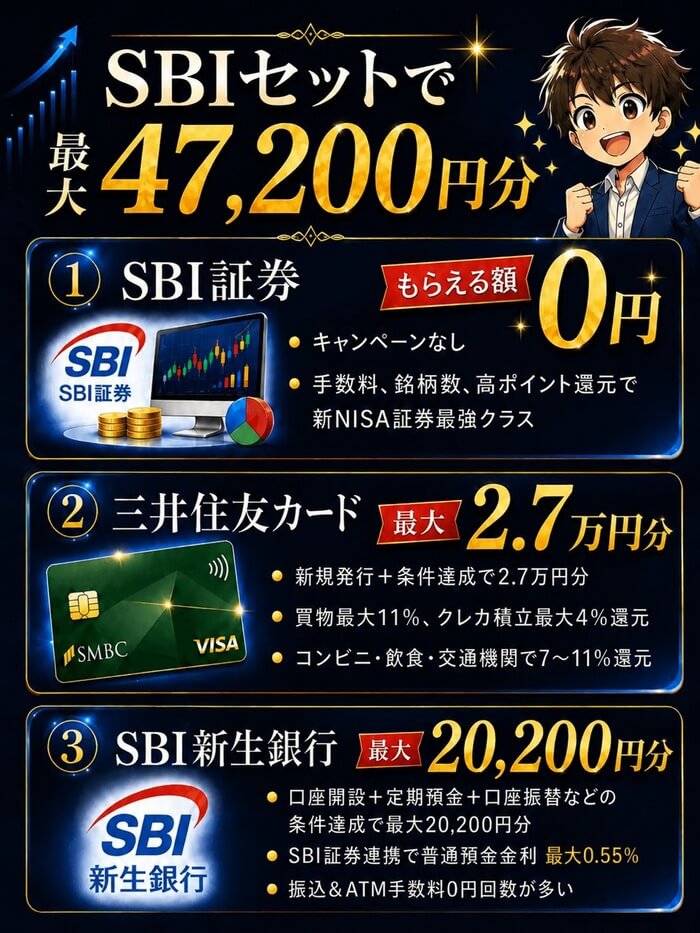
手数料・ポイント・銘柄数・サービス・連携のすべてがトップクラス。
迷ったらSBI証券を口座開設しておけばOK。
以下の銀行とクレカ
を揃えることで、よりポイントと連携力がパワーアップします。
総合力トップクラス
2位:毎月1.4万円超はお得「楽天証券」
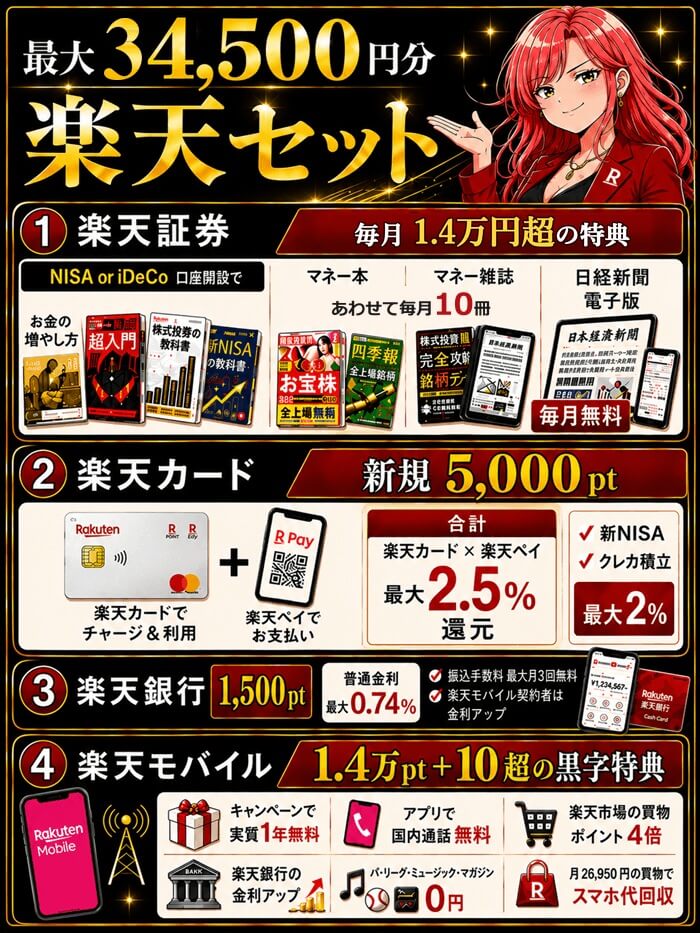
SBIと楽天が証券会社の二強。
ただし、マネー雑誌・本・日経新聞が無料。
楽天証券×楽天銀行×楽天モバイルを揃えると、普通金利もアップします。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
資産運用の4点セットだけでも楽天市場の買物ポイント+7倍。
4点セットが揃えば、毎月1.4万円超は得できる。
毎月1.4万円超の特典
3位:ドコモ経済圏の「マネックス証券」

SBI証券・楽天証券の影に隠れてますが、総合力では二強にせまる勢い。
特にドコモ経済圏のポイント還元力はSBI証券を上回る。
以下のカードと揃えると(銀行は複数あるので一番おすすめを紹介)
また、連続増配年数がみれるなど、PCツールの分析力はSBIや楽天証券を超えます。
新NISA積立が強い
4位:最大5.9万円分の特典「三菱UFJ eスマート証券」
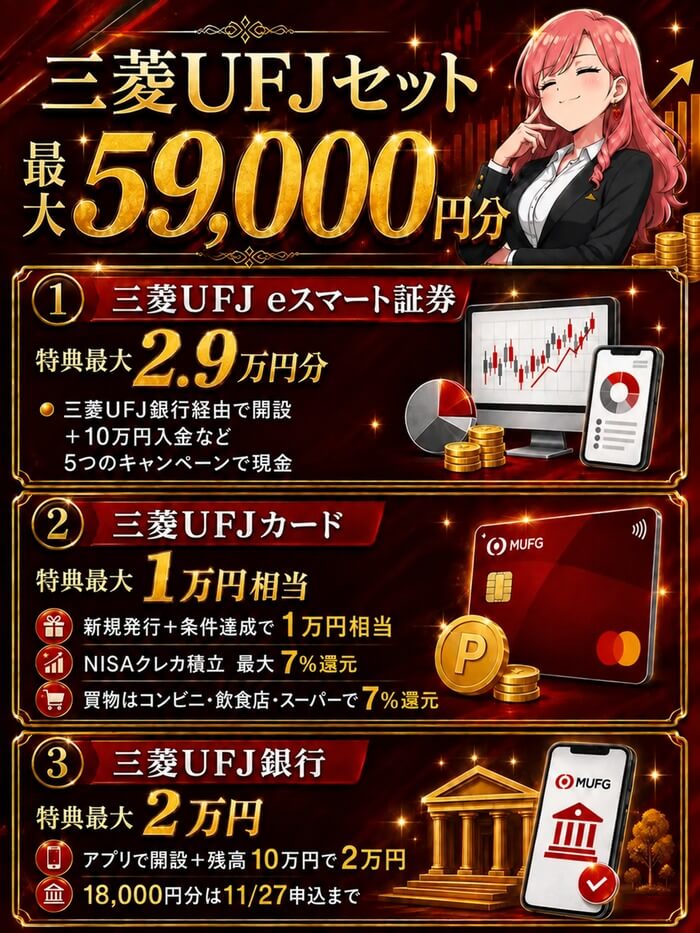
高いポイント還元率と銀行金利の条件がゆるいバランス力の高い。
元auカブコム証券は三菱UFJになって信用格付けネット証券No.1へ。
三菱UFJセットで揃えると特典がエグイ↓
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- 三菱UFJカード:新規発行+条件達成で10,000円相当
- 三菱UFJ銀行:アプリで口座開設+残高10万円で20,000円(11/27まで)
つみたて金額に左右されず、ポイント還元率が高いのが魅力です。
バランス力が高い
5位:無料動画特典あり「松井証券」
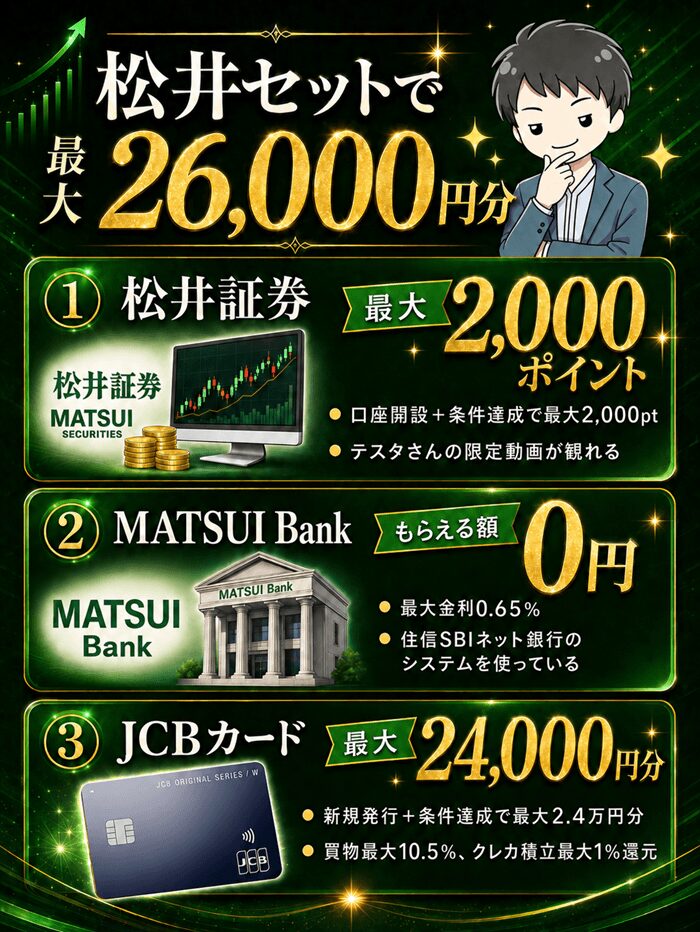
追う立場の松井証券はポイント還元率で勝負!
キャンペーンも絡めることで業界トップのポイントへ。
以下が松井証券セット↓
また、株式投資で100億かせいだテスタさんの限定動画がみれるなど、特典にも力を入れています。
限定動画も見れる
SBI証券と相性のいいカード・銀行は、SBI経済圏のランキングにまとめています。

オルカンとゴールドの組み合わせ【新NISA守りの積立】まとめ
- オルカン×ゴールドの組み合わせはアリ(株の暴落をカバー)
- 比率は「90:10」から。最大でも70:30まで
- ファンドは最安の「サクッと純金」(楽天証券では買えない)
- 買うのは新NISAの成長投資枠
ゴールド最安