記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
2026年8月24日、年利150%をうたっていた暗号資産レンディング「IZAKA-YA」で出金停止が起きた。
数週間前からXでは「出金できない」という相談が相次いでいたのに、運営は直前まで年利100%のキャンペーンで新規の利用者を集めていた。
レンディングは預けた暗号資産の所有権が事業者に移る仕組みなので、事業者が止まれば資産は戻ってこない。
だから選ぶ基準は利率ではなく、返還の条件と事業者の情報開示になる。
この記事では、その基準で国内5社を並べ直した。
返還は年4回まで無料
目次 非表示
- 2026年8月に何が起きたのか|年利150%のレンディングで出金停止
- 暗号資産レンディングの本当のリスクは「返ってこないこと」
- 選ぶときに見る4つの基準
- 暗号資産レンディングおすすめ5社|返還条件で並べ替えた
- 1位|ビットレンディング|返還の条件がいちばん細かい
- 2位|PBRレンディング|固定年利といつでも解約
- 3位|スマートクリプトレンディング|期間を選べる
- 4位・5位|国内の暗号資産交換業者という選択肢
- 出金・返還の条件を先に確認する
- レンディングの税金と確定申告
- 暗号資産をまだ持っていないなら
- レンディング以外の「待つだけ」の選択肢
- そもそも暗号資産レンディングとは何か
- 始め方4ステップ
- よくある3つの勘違い
- どの通貨で預けるかで結果が変わる
- 暗号資産レンディングのよくある質問
- まとめ|利率ではなく「返ってくるか」で選ぶ
2026年8月に何が起きたのか|年利150%のレンディングで出金停止
まず事実関係を整理しておく。
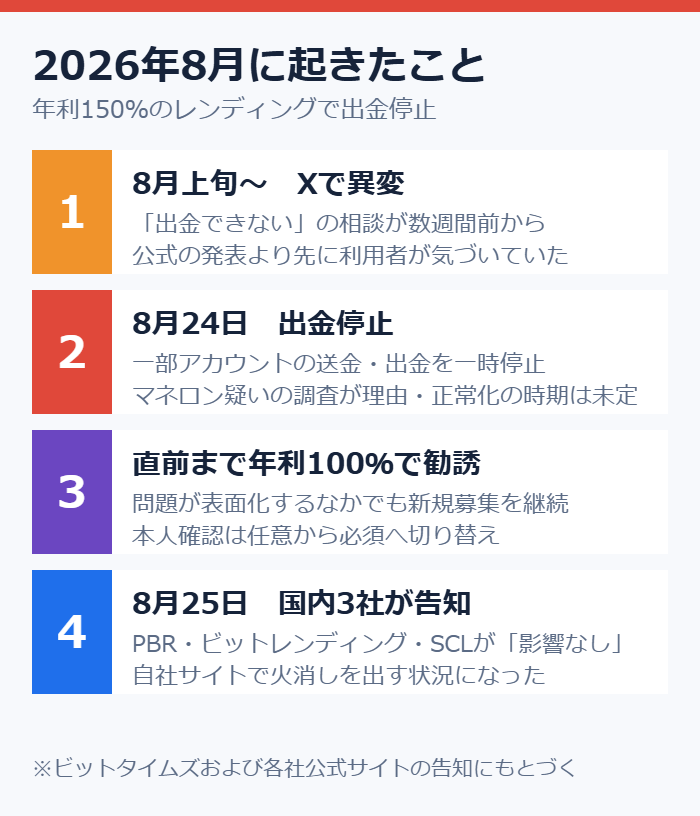
2026年8月24日、暗号資産レンディング「IZAKA-YA」が一部アカウントの送金と出金を一時停止したと発表した。
運営の説明は、一部のアカウントで不正な資金の流入やマネーローンダリングの疑いがある取引を確認したため、安全性の調査が必要というものだ。
停止の対象外でも通常より時間がかかる場合があるとしていて、正常化の時期は示されていない。
あわせて、これまで任意だった本人確認を全利用者に必須へ切り替えている。
発表の前から「出金できない」の声が出ていた
この発表には前段がある。
公式の発表より数週間前から、X上では「出金できない」という相談が相次いでいた。
つまり利用者側から見れば、異変は8月24日より前から始まっていたことになる。
問題が表面化しているあいだも、運営は年利100%の大型キャンペーンで新規の勧誘を続けていた。
高い利率を出し続けている事業者ほど、その原資がどこから来ているのかを見る必要がある。
国内3社が「うちとは関係ない」と告知を出した
この件を受けて、国内のレンディング事業者が相次いで告知を出した。
PBRレンディングは2026年8月25日付で、IZAKA-YAとは資本関係も業務上の関係も一切ないと明記し、影響がないことを公表している。
ビットレンディングも「本件による影響は一切ない」としたうえで、最低貸出期間と返還スケジュールの確認を案内した。
スマートクリプトレンディングも、同様の出金停止は発生しておらず通常どおり運営していると告知している。
自社サイトで火消しの告知を出さざるを得ない状況が起きた、という事実そのものが業界のリスクを示している。
| 会社 | 告知の内容 |
|---|---|
| PBR レンディング | 資本・業務とも 一切関係なし |
| ビット レンディング | 影響は一切なし |
| スマートクリプト レンディング | 同様の停止は 発生していない |
※各社の公式サイトに掲載された告知(2026年8月25日前後)にもとづく。
暗号資産レンディングの本当のリスクは「返ってこないこと」
値下がりのリスクばかりが語られるが、レンディングで最大のリスクはそこではない。
預けた暗号資産の所有権が事業者に移り、返ってこない可能性があることだ。
銀行預金のような預金保険もなければ、証券会社のような分別管理の義務もない。
事業者が運用に失敗しても、資金繰りが詰まっても、損をするのは預けた側になる。
預けた瞬間に所有権は自分のものではなくなる
レンディングは「貸す」という言葉のとおり、資産を事業者に渡す契約だ。
自分のウォレットから事業者のウォレットへ移った時点で、その資産は事業者の管理下に入る。
事業者はそれを運用して収益を上げ、その一部を貸借料として返す。
だから利率の高さは、そのまま「その原資をどこで稼いでいるか」の話になる。
年利150%のような数字が出てくるとき、その原資が説明できているかを見る必要がある。
分別管理も預金保険もない
国内の暗号資産交換業者には、顧客資産の分別管理が法律で義務づけられている。
しかしレンディング専業の事業者は暗号資産交換業の登録がないことがあり、その場合は分別管理の義務も外れる。
銀行の預金保険(1,000万円まで保護)のような制度も、レンディングには存在しない。
事業者が破綻すれば、預けた資産は一般債権として扱われることになる。
だから利率ではなく事業者で選ぶ
ここまでを踏まえると、選び方は自然に決まる。
利率が何%かより先に、返還の条件と情報開示の中身を見るということだ。
返還にどれだけかかるのか、最低貸出期間はあるのか、手数料は何回まで無料なのか。
この3つが公式サイトに数字で書かれているかどうかが、最初のふるいになる。
書かれていない事業者は、それだけで候補から外していい。
選ぶときに見る4つの基準
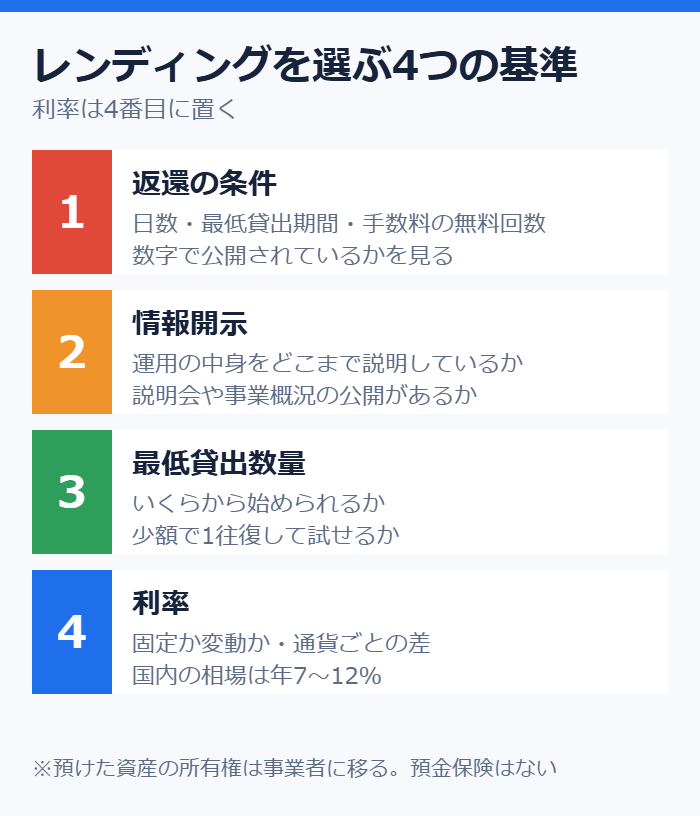
この記事の順位は、次の4項目で付けている。
利率は4番目に置いていて、順位を決める主役にはしていない。
高い利率は魅力だが、返ってこなければ意味がないからだ。
上の3つがそろっている会社の中で、利率を比べるという順番になる。
| 順 | 基準 | 見るところ |
|---|---|---|
| 1 | 返還の条件 | 日数・最低期間 手数料の無料回数 |
| 2 | 情報開示 | 運用の説明 事業概況の公開 |
| 3 | 最低貸出数量 | いくらから 始められるか |
| 4 | 利率 | 固定か変動か 通貨ごとの差 |
基準1|返還にかかる日数と最低貸出期間
いちばん先に確認するのはここだ。
PBRレンディングは出庫申請の受理から通常2〜3営業日と明記していて、いつでも解約できるとしている。
ビットレンディングは最低貸出期間を設けていて、返還スケジュールも公式のFAQで公開している。
「いつでも引き出せます」とだけ書いてあって日数が書かれていない事業者は避けるのが安全だ。
基準2|運用の中身をどこまで説明しているか
預けた資産が何で運用されているかを、どこまで開示しているかを見る。
PBRレンディングはオンライン説明会や事業概況レポートを通じて収益の状況を開示するとしている。
スマートクリプトレンディングは、顧客資産をコールドウォレットで一時保管し、内部・外部監査ができる体制と説明している。
説明が「独自の運用」だけで止まっている事業者は、利率がいくら高くても情報が足りない。
基準3|最低貸出数量
いくらから始められるかで、試せるかどうかが変わる。
PBRレンディングは約1〜3万円程度から、スマートクリプトレンディングはビットコイン0.003枚からとしている。
ビットレンディングはBTC 0.0022枚、ETH 0.07枚、USDT 200枚が最低貸出数量だ。
少額から始められる会社なら、まず1万円分だけ預けて返還まで試してみることができる。
基準4|利率は固定か変動か
同じ年利10%でも、固定と変動では意味が違う。
PBRレンディングは固定年利で、レギュラー10%・プレミアム12%と決まっている。
ビットレンディングは月次更新の変動制で、通貨ごとに7〜10%と幅がある。
変動制は下がることもあるので、預けた時点の数字が続く前提で計算しないほうがいい。
暗号資産レンディングおすすめ5社|返還条件で並べ替えた
4つの基準で並べると、順位は次のようになる。
返還の条件をいちばん細かく公開しているビットレンディングを1位にした。
固定年利と解約の自由度で選ぶならPBRレンディング、期間を選びたいならスマートクリプトレンディングになる。
SBI VCトレードとGMOコインは、暗号資産交換業の登録がある国内大手という安心感が強みだ。
| 会社 | 年利 | 返還・解約 |
|---|---|---|
| 1位 ビット レンディング | 7〜10% | 最低期間あり 年4回無料 |
| 2位 PBR レンディング | 10%と12% | いつでも解約 2〜3営業日 |
| 3位 スマート クリプト | 最大15% | 1〜12ヶ月 |
| 4位 SBI VC トレード | 変動 | 交換業者 |
| 5位 GMO コイン | コース制 | 交換業者 |
※年利は2026年8月28日に各社の公式ページで確認。変動制の会社は月次で更新される。
1位|ビットレンディング|返還の条件がいちばん細かい

1位はビットレンディングにした。
通貨ごとの最低貸出数量・返還手数料の無料回数・最低貸出期間まで公式に数字で出ているのが理由だ。
返還手数料は年4回まで無料で、5回目以降だけ有料になる。
しかも毎月1日に貸借料を元本に繰り入れる全自動の複利運用なので、預けたあとにやることがない。
| 通貨 | 年利 | 最低貸出数量 |
|---|---|---|
| BTC | 8% | 0.0022 BTC |
| ETH | 8% | 0.07 ETH |
| XRP | 7% | 75 XRP |
| SOL | 7% | 1.3 SOL |
| USDT | 10% | 200 USDT |
| USDC | 10% | — |
※貸借料率は月次更新の変動制。2026年8月28日時点の数字。
返還手数料が年4回まで無料
レンディングで見落とされやすいのが、引き出すときの手数料だ。
ビットレンディングは年4回まで返還手数料が無料で、5回目からBTCなら0.00015枚がかかる。
つまり年に数回の出し入れなら、コストはかからない。
頻繁に出し入れする使い方でなければ、実質は手数料0円で回せる。
全自動の複利運用が効く
毎月1日に、その月の貸借料が預けている元本に繰り入れられる。
自分で再投資の操作をしなくても、翌月からは増えた元本に利率がかかる。
長く預けるほど、この差は開いていく。
放置で増える形にしたいなら、複利が自動で回る仕組みは大きい。
弱点|最低貸出期間がある
いつでも自由に引き出せるわけではない。
ビットレンディングには最低貸出期間があり、返還スケジュールも決まっている。
出金停止の件で告知を出したときも、この2つの確認を利用者に案内していた。
短期でこまめに動かしたい人には、PBRレンディングのほうが向いている。
返還は年4回まで無料
2位|PBRレンディング|固定年利といつでも解約

2位はPBRレンディングにした。
利率が固定で、しかもいつでも解約できるという組み合わせが強い。
レギュラープランが固定年利10%、プレミアムプランが固定年利12%だ。
出庫は申請の受理から通常2〜3営業日で、事務手数料も無料になっている。
| プラン | 固定年利 | ロック期間 |
|---|---|---|
| レギュラー | 10% | 貸出開始から 1ヶ月後 |
| プレミアム | 12% | 貸出開始から 1年後 |
※対象はBTC・ETH・ADA・XRP・USDT・USDCの6通貨で、どれも同じ利率。送信手数料は利用者の負担。
固定年利だから計算が狂わない
変動制のサービスは、預けたあとに利率が下がることがある。
PBRレンディングは固定年利なので、預けた時点の数字で最後まで計算できる。
レギュラーなら10%、プレミアムなら12%で、通貨による差もない。
1年後にいくらになるかを先に決めたい人には、この形がいちばん分かりやすい。
情報開示の姿勢がはっきりしている
出金停止の件でも、いち早く2026年8月25日付で告知を出した。
IZAKA-YAとは資本関係も業務上の関係も一切ないと明記し、PDFで見解まで公開している。
普段からオンライン説明会や事業概況レポートで収益の状況を開示するとしている。
運用の中身を説明する姿勢があるかどうかは、利率より先に見る項目だった。
この点では5社の中でもっとも積極的に見える。
弱点|プレミアムは1年間ロックされる
固定12%のプレミアムプランには条件がある。
ロック期間が貸出開始から1年後なので、その間は引き出せない。
レギュラープランなら1ヶ月後なので、こちらは短期でも使える。
12%を取りにいくなら1年動かさない資金で、という前提になる。
固定年利10〜12%
3位|スマートクリプトレンディング|期間を選べる

3位はスマートクリプトレンディング(SCL)にした。
1ヶ月から12ヶ月まで、4つの貸出期間から選べるのが特徴だ。
長期ほど利率が上がる設計で、スタンダードとアドバンスのプランで最高年利15%になる。
15%はUSDT・USDCを12ヶ月貸し出した場合の数字で、BTCなどは最高12%という内訳だ。
| 項目 | SCL |
|---|---|
| 貸出期間 | 1〜12ヶ月 から4つ |
| 最高年利 | 15% (USDT・12ヶ月) |
| BTCの最高 | 12% |
| 最低貸出 | BTC 0.003枚 USDT 300枚 |
| 登録 | 最短5分 |
※12ヶ月固定かつ大口運用の最上位プランは年利最大20%と案内されている。
少額から期間を選んで試せる
ビットコインなら0.003枚から貸し出せる。
1ヶ月のプランを選べば、短い期間で「本当に返ってくるか」を確かめられる。
登録はSMS認証と本人確認だけで、最短5分で完了する。
まず1ヶ月で試して、返還まで問題なければ期間を延ばすという進め方ができる。
資産の管理体制も公開している
SCLは顧客資産をコールドウォレットで一時保管すると説明している。
内部・外部の監査ができる体制と、複数名で監視する資産管理体制を挙げている。
出金停止の件でも、同様の停止は発生しておらず通常どおり運営していると告知した。
ただしランク制度の判定基準は非公開とされているので、そこは見えない部分になる。
弱点|利率の内訳を読み違えやすい
「最大20%」という数字が前面に出ているが、条件は限定的だ。
20%は12ヶ月固定かつ大口運用の最上位プランで、誰でも届く数字ではない。
一般的なプランの最高は15%で、それもUSDT・USDCを12ヶ月預けた場合になる。
BTCで預けるなら最高12%と考えておくのが実態に近い。
1ヶ月から選べる
4位・5位|国内の暗号資産交換業者という選択肢
レンディング専業ではなく、暗号資産交換業の登録がある国内大手を選ぶ手もある。
交換業者は顧客資産の分別管理が法律で義務づけられているので、土台の安心感が違う。
そのかわり利率は専業のサービスより低くなるのが普通だ。
利率を落としてでも、事業者の破綻リスクを下げたい人向けの選択肢になる。
4位|SBI VCトレードの貸コイン

SBIグループが運営する暗号資産交換業者だ。
取り扱う通貨の種類が多く、他では貸し出せない銘柄も選べるのが強みになる。
一方でビットコインやイーサリアムの年利は、専業のサービスより低くなる。
最低数量も高めなので、少額から試したい人には向かない。
5位|GMOコインの貸暗号資産

GMOコインは2つのコースから選べる形になっている。
少額から貸し出せるベーシックと、証拠金が必要なかわりに利率が上がるプレミアムだ。
こちらも暗号資産交換業者なので、分別管理の義務がかかる。
利率よりも、口座を1つにまとめたい人が選ぶ形になる。
売買もレンディングも同じ口座で完結するのは、専業サービスにはない利点だ。
出金・返還の条件を先に確認する
契約する前に必ず見るべき項目を整理しておく。
返還にかかる日数・最低貸出期間・手数料の無料回数の3つだ。
この3つが公式サイトに数字で書かれているかどうかで、事業者の姿勢が分かる。
「いつでも引き出せます」としか書かれていないなら、その時点で候補から外していい。
| 項目 | ビット レンディング | PBR |
|---|---|---|
| 返還日数 | スケジュール を公開 | 2〜3営業日 |
| 最低期間 | あり | 1ヶ月 (レギュラー) |
| 手数料 | 年4回まで 無料 | 事務手数料 無料 |
少額で1往復してみるのがいちばん確実
どれだけ調べても、実際に返ってくるかは試すまで分からない。
最低数量ぶんだけ預けて、期間が終わったら全額を引き出してみるのがいちばん確実な確認になる。
PBRレンディングなら約1〜3万円程度から、SCLならビットコイン0.003枚から試せる。
1往復して問題なく戻ってきてから、金額を上げるという順番を崩さないでほしい。
この記事の5社はいずれも少額から始められる設計になっている。
高すぎる利率は原資を疑う
IZAKA-YAは年利150%をうたっていた。
レンディングの原資は事業者の運用益なので、利率が高いほど高いリスクを取っていることになる。
国内の専業サービスは、おおむね年7〜12%の範囲に収まっている。
この範囲を大きく超える数字が出てきたら、その原資の説明を先に探すのが安全だ。
説明が見つからないなら、それは利率ではなく勧誘の文句でしかない。
レンディングの税金と確定申告
受け取った貸借料には税金がかかる。
暗号資産で得た利益は雑所得で、総合課税になる。
株やFXの申告分離課税(20.315%)とは違い、所得が増えるほど税率が上がる仕組みだ。
給与所得者なら、給与以外の所得が年20万円を超えると確定申告が必要になる。
受け取った時点の時価で計算する
貸借料は暗号資産で受け取ることが多い。
受け取った時点の時価で日本円に換算して、その額が所得になる。
あとで値下がりしても、受け取った時点の金額で課税される点に注意がいる。
複利で毎月繰り入れられる場合は、繰り入れのたびに所得が発生しているという扱いだ。
記録が多くなるので、各社の履歴はこまめに保存しておきたい。
株やFXの損失とは相殺できない
暗号資産の雑所得は、株やFXの損益とは通算できない。
翌年への繰越控除もできないので、損が出た年に救済はない。
同じ雑所得の中でなら相殺できるが、それ以外は別枠になる。
税制の面では、株やFXより不利な扱いになっているのが実情だ。
暗号資産をまだ持っていないなら

レンディングは暗号資産を持っていることが前提になる。
まだ持っていないなら、口座開設だけで暗号資産がもらえるサービスから始める手がある。
DMM.com証券のウルトラ投資アプリTOSSYは、アカウント登録の審査完了で10,000円分のギフトマネーがもらえる。
ギフトマネーは現金ではなく預託証拠金残高への加算で、出金は付与日から180日後という条件つきだ。
※90日間、建玉も有効注文も持たないと自動失効する。解約時も失効する。
登録だけで10,000円分
TOSSYの中身と注意点はTOSSYの評判と怪しいと言われる理由でまとめている。
レンディング以外の「待つだけ」の選択肢
年7〜12%という利率は魅力だが、返ってこないリスクとセットになっている。
同じ「預けて待つ」でも、リスクの種類がまったく違う選択肢がある。
高配当株なら値動きはあるが、株そのものは自分の資産として残る。
FXのスワップポイントも、ポジションを持っているだけで毎日受け取れる形だ。
不労所得の種類を利回りと最低額で比較した記事に、5つの手法を横に並べてまとめている。

利回りとリスクを並べて見る
数字だけを並べると、レンディングは飛び抜けて見える。
ただし高配当株もスワップも、資産そのものは自分の口座に残るという違いがある。
レンディングは資産を渡す契約なので、そこが根本的に違う。
利回りが2倍でも、返ってこない可能性があるなら期待値は同じにならない。
| 手法 | 利回り | 置き場所 |
|---|---|---|
| レンディング | 7〜12% | 事業者に渡す |
| 高配当株 | 3〜5% | 自分の口座 |
| スワップ | 3〜5.7% | 自分の口座 |
※スワップポイントの利回りは2026年8月時点の実数にもとづく。
そもそも暗号資産レンディングとは何か
レンディングは、持っている暗号資産を事業者に貸し出して貸借料を受け取る仕組みだ。
銀行に預けて利息をもらうのと形は似ているが、中身はまったく違う。
銀行預金は元本が保証され、預金保険で1,000万円まで守られる。
レンディングは元本保証も預金保険もなく、事業者の運用が原資になっている。
なぜ利率が付くのか
事業者は借りた暗号資産を運用して収益を上げている。
取引所への貸し出し、機関投資家向けのファンド、実体事業への投資など、会社によって組み合わせが違う。
PBRレンディングは暗号資産の運用に加えて実体事業への投資も行い、収益機会を分散していると説明している。
つまり利率の高さは、その事業者がどれだけリスクを取っているかの表れになる。
年7〜12%という水準は、この運用益から逆算された数字だ。
ステーキングとの違い
よく混同されるのがステーキングだ。
ステーキングはブロックチェーンのネットワークに参加して報酬を得る仕組みで、貸出先は事業者ではない。
レンディングは事業者への貸出なので、事業者の信用リスクがそのまま乗る。
同じ「預けて増やす」でも、リスクを取っている相手が違うという理解が要る。
取引所のレンディングと専業サービスの違い
国内には2種類のレンディングがある。
暗号資産交換業の登録がある取引所のサービスと、レンディング専業の事業者だ。
取引所は顧客資産の分別管理が法律で義務づけられている一方、利率は低くなる。
専業サービスは利率が高いかわりに、事業者の健全性を自分で見極める必要がある。
どちらが正解ということはなく、利率とリスクのどちらを取るかの選択になる。
始め方4ステップ
実際に始めるまでの手順は決まっている。
この順番を守れば、いきなり大きな金額を預けてしまう事故は起きない。
特に最後のステップを飛ばす人が多い。
1往復させてから金額を上げる、という順番がすべてになる。
- 暗号資産を用意する(取引所で買うか、特典でもらう)
- レンディング事業者に登録してKYCを済ませる
- 最低貸出数量ぶんだけ送金して貸し出す
- 期間が終わったら全額を引き出して1往復させる
ステップ1|暗号資産を用意する
レンディングは暗号資産を持っていることが前提になる。
国内の取引所で買うか、口座開設の特典でもらうかの2通りだ。
USDTやUSDCのようなステーブルコインは値動きが小さいので、利率だけを取りにいく使い方に向いている。
ビットコインで預けると、利率で増えても価格が下がれば円換算では減るという点は押さえておきたい。
ステップ2|登録とKYC
どの事業者も本人確認が必要になる。
スマートクリプトレンディングは、SMS認証と身分証のアップロードで最短5分としている。
IZAKA-YAは本人確認を任意にしていて、出金停止と同時に全利用者へ必須に切り替えた。
最初から本人確認を必須にしている事業者のほうが、運営の姿勢としては健全に見える。
ステップ3|最低数量だけ送金する
最初から大きな金額を送らない。
各社の最低貸出数量ぶんだけにとどめる。
送金時のネットワーク(ERC-20かTRC-20かなど)を間違えると資産が消えるので、指定を必ず確認する。
送金の手数料も自己負担になるので、少額すぎると手数料負けする点には注意がいる。
ステップ4|1往復させてから増やす
いちばん大事なのがここだ。
期間が終わったら、いったん全額を引き出す。
申請から着金まで何日かかったか、手数料はいくらだったかを自分で確認する。
ここまでやって初めて、その事業者に預けていい金額が決まる。
この1往復を省いて金額を上げるのが、いちばん危ない進め方になる。
よくある3つの勘違い
検索して出てくる情報のうち、そのまま受け取ると損をするものを3つ挙げる。
どれも半分は正しいが、条件が抜けているという形をしている。
条件まで含めて理解しておけば、判断を誤らずに済む。
数字が大きいものほど、どういう条件で成立するのかを見たほうがいい。
勘違い1|年利が高いほどお得
利率は事業者が取っているリスクの大きさを表している。
年利150%のIZAKA-YAは、出金停止の直前まで年利100%のキャンペーンで勧誘していた。
高い利率で新規の資金を集め続けなければ回らない構造だったのかは、外からは分からない。
国内の専業サービスが年7〜12%に収まっているのは、そこが運用で説明できる範囲だからだ。
勘違い2|いつでも引き出せる
「いつでも解約OK」と書かれていても、条件がある。
PBRレンディングはレギュラーが1ヶ月後、プレミアムが1年後のロック期間を設けている。
ビットレンディングにも最低貸出期間がある。
解約できることと、すぐ手元に戻ることは別の話になる。
出庫の日数まで確認して、初めて「いつ引き出せるか」が分かる。
勘違い3|取引所と同じくらい安全
レンディング専業の事業者と、暗号資産交換業者は法的な立場が違う。
交換業者には顧客資産の分別管理が義務づけられているが、専業事業者にその義務があるとは限らない。
預金保険のような制度も存在しない。
同じ「暗号資産を預ける」でも、守られ方がまったく違うという前提で選びたい。
どの通貨で預けるかで結果が変わる
同じサービスでも、どの暗号資産を預けるかで意味がまったく変わる。
ビットコインで預けると、利率で増えても価格が下がれば円換算では減る。
USDTやUSDCのようなステーブルコインは1ドルに連動するので、値動きの影響をほぼ受けない。
しかもステーブルコインのほうが利率が高い会社が多いという逆転が起きている。
| 通貨 | ビット レンディング | 値動き |
|---|---|---|
| BTC | 8% | 大きい |
| ETH | 8% | 大きい |
| XRP | 7% | 大きい |
| USDT | 10% | ほぼなし |
| USDC | 10% | ほぼなし |
※2026年8月28日時点。ビットレンディングの貸借料率は月次更新の変動制。
利率だけを取りにいくならステーブルコイン
ステーブルコインは米ドルに価値を連動させた暗号資産だ。
1USDT=約1ドルで固定されるので、預けている間の価格変動をほぼ気にしなくていい。
ビットレンディングならUSDT・USDCが年10%で、BTCの8%より高い。
値上がり益ではなく利率だけを取りにいくなら、ステーブルコインのほうが素直になる。
ただし為替の影響は受けるので、円高になれば円換算では目減りする。
値上がりも狙うならビットコイン
すでにビットコインを長期で持っているなら、話は変わる。
売るつもりのない資産を預けて、年8%の貸借料を上乗せするという使い方になる。
価格が上がれば値上がり益と貸借料の両方が乗る。
逆に価格が下がれば、8%の利率では埋まらない損失が出ることもある。
送金するネットワークを間違えない
見落とされやすいのが送金時のネットワーク指定だ。
USDTにはERC-20とTRC-20があり、指定を間違えると資産が届かない。
ビットレンディングもPBRレンディングも、通貨ごとに対応ネットワークを公式に明記している。
送金の前に、送り先の指定と自分が選んだネットワークが一致しているかを必ず確認する。
この確認を怠ると、利率うんぬん以前に資産そのものを失う。
暗号資産レンディングのよくある質問
- 暗号資産レンディングは危険ですか?
- 預けた資産が返ってこないリスクがあります。2026年8月24日には、年利150%をうたっていた「IZAKA-YA」で一部アカウントの出金停止が起きました。レンディングは資産の所有権が事業者に移る契約なので、事業者が止まれば資産は戻りません。利率ではなく、返還の条件と情報開示で選んでください。
- 預金保険の対象になりますか?
- なりません。銀行預金のような1,000万円までの保護制度は、暗号資産レンディングには存在しません。暗号資産交換業の登録がある会社なら顧客資産の分別管理が義務づけられていますが、レンディング専業の事業者は登録がないこともあります。
- IZAKA-YAの出金停止で他の会社にも影響はありますか?
- PBRレンディングは2026年8月25日付で「IZAKA-YAとは資本関係も業務上の関係も一切ない」と明記し、影響がないことを公表しました。ビットレンディングも「影響は一切ない」としています。スマートクリプトレンディングも同様の停止は発生していないと告知しています。
- どれくらいの年利が普通ですか?
- 国内の専業サービスはおおむね年7〜12%の範囲です。ビットレンディングはBTC・ETHが8%、USDT・USDCが10%。PBRレンディングは固定で10%または12%です。この範囲を大きく超える数字が出てきたら、その原資の説明を先に探してください。
- 返還にどれくらいかかりますか?
- 会社によって違います。PBRレンディングは出庫申請の受理から通常2〜3営業日と明記しています。ビットレンディングは最低貸出期間があり、返還スケジュールを公式のFAQで公開しています。日数が書かれていない事業者は避けたほうが安全です。
- 返還に手数料はかかりますか?
- ビットレンディングは年4回まで無料で、5回目以降からBTCなら0.00015枚がかかります。PBRレンディングは事務手数料が無料で、送信手数料のみ利用者の負担です。年に数回の出し入れなら、実質は手数料をかけずに回せます。
- いくらから始められますか?
- PBRレンディングは約1〜3万円程度から、スマートクリプトレンディングはビットコイン0.003枚からです。ビットレンディングはBTC 0.0022枚、ETH 0.07枚、USDT 200枚が最低貸出数量になります。
- 固定年利と変動年利はどちらがいいですか?
- 計算を狂わせたくないなら固定です。PBRレンディングはレギュラー10%・プレミアム12%の固定年利で、預けた時点の数字がそのまま続きます。ビットレンディングは月次更新の変動制なので、預けたあとに下がることがあります。
- 複利で運用されるのですか?
- ビットレンディングは毎月1日に貸借料を元本へ繰り入れる全自動の複利運用です。自分で再投資の操作をしなくても、翌月からは増えた元本に利率がかかります。ただし繰り入れのたびに所得が発生する扱いになるので、税金の記録は残しておいてください。
- 途中で解約できますか?
- PBRレンディングはいつでも解約OKとしていますが、レギュラーは貸出開始から1ヶ月後、プレミアムは1年後というロック期間があります。ビットレンディングには最低貸出期間があります。スマートクリプトレンディングは1ヶ月から12ヶ月の期間を選ぶ形です。
- 税金はどうなりますか?
- 暗号資産で得た利益は雑所得で総合課税です。株やFXの申告分離課税(20.315%)とは違い、所得が増えるほど税率が上がります。給与所得者は給与以外の所得が年20万円を超えると確定申告が必要になります。
- 株やFXの損失と相殺できますか?
- できません。暗号資産の雑所得は株やFXの損益と通算できず、翌年への繰越控除もありません。税制の面では株やFXより不利な扱いになっています。
- 貸借料はいつ受け取れますか?
- 会社によって違いますが、月単位で計算されるのが一般的です。ビットレンディングは毎月1日に元本へ繰り入れます。受け取った時点の時価で日本円に換算した額が所得になるので、あとで値下がりしても課税額は変わりません。
- 取引所のレンディングと専業サービスの違いは何ですか?
- SBI VCトレードやGMOコインのような暗号資産交換業者は、顧客資産の分別管理が法律で義務づけられています。そのかわり利率は専業サービスより低くなります。専業サービスは利率が高い代わりに、事業者の破綻リスクを自分で見極める必要があります。
- 暗号資産を持っていなくても始められますか?
- レンディングには暗号資産が必要です。まだ持っていない場合は、DMM.com証券のTOSSYのようにアカウント登録の審査完了で10,000円分のギフトマネーがもらえるサービスから始める手があります。ただしギフトマネーは現金ではなく、出金は付与日から180日後という条件がつきます。
- 最初はいくらから試すべきですか?
- 各社の最低貸出数量ぶんだけです。まず少額を預けて、期間が終わったら全額引き出す「1往復」を試してから金額を上げてください。どれだけ調べても、実際に返ってくるかは試すまで分かりません。
- ビットコインとステーブルコインのどちらで預けるべきですか?
- 利率だけを取りにいくならステーブルコインです。USDTやUSDCは1ドルに連動するので価格変動をほぼ気にせず、ビットレンディングでは年10%とBTCの8%より高くなっています。すでにビットコインを長期で持っていて売るつもりがないなら、そのまま預けて年8%を上乗せする使い方になります。
- 送金するときに気をつけることはありますか?
- ネットワークの指定です。USDTにはERC-20とTRC-20があり、間違えると資産が届きません。各社が通貨ごとの対応ネットワークを公式に明記しているので、送金前に必ず一致を確認してください。送金手数料も自己負担なので、少額すぎると手数料負けします。
- ステーキングとは何が違いますか?
- ステーキングはブロックチェーンのネットワークに参加して報酬を得る仕組みで、貸出先は事業者ではありません。レンディングは事業者への貸出なので、事業者の信用リスクがそのまま乗ります。同じ「預けて増やす」でもリスクを取っている相手が違います。
- 本人確認は必要ですか?
- 必要です。スマートクリプトレンディングはSMS認証と身分証のアップロードで最短5分としています。なおIZAKA-YAは本人確認を任意にしていて、出金停止と同時に全利用者へ必須に切り替えました。最初から必須にしている事業者のほうが運営の姿勢としては健全です。
- 利率はどこで確認できますか?
- 各社の公式サイトです。ビットレンディングは通貨ごとの貸借料率を月次更新で公開し、最低貸出数量と返還手数料も同じページに出しています。PBRレンディングはレギュラー10%・プレミアム12%の固定年利を明記しています。
- 複数の会社に分けたほうがいいですか?
- 分けたほうがリスクは下がります。レンディングは事業者の信用リスクを取る仕組みなので、1社に集中させると事業者が止まったときに全額が影響を受けます。まず1社で1往復させ、問題なければ2社目を追加するという順番が現実的です。
まとめ|利率ではなく「返ってくるか」で選ぶ
2026年8月の出金停止は、レンディングのリスクがどこにあるかをはっきり示した。
預けた資産の所有権は事業者に移り、預金保険も分別管理の義務もない。
だから見るべきは利率ではなく、返還の条件と情報開示の中身だった。
返還の日数・最低貸出期間・手数料の無料回数が数字で公開されている会社から選んでほしい。
そのうえで、まず最低数量ぶんだけ預けて1往復させる。
この順番を守れば、年利150%の勧誘に資産を預けてしまうことはなくなる。
| こうしたい人 | 選ぶ会社 |
|---|---|
| 返還の条件を 数字で見たい | ビット レンディング |
| 固定年利で 計算したい | PBR レンディング |
| 1ヶ月から 試したい | スマート クリプト |
| 交換業者の 安心感が欲しい | SBI VC・ GMOコイン |
返還は年4回まで無料
- スマホ代1年無料で節約できる
【楽天モバイル】社長特別キャンペーンで14,000ptもらえて実質1年無料 - iPhoneが最大4万円引き
通話とギガ込みで月1,059円で使える - 新NISA最強の口座
総合力が高い【SBI証券】は手数料が安く高ポイント還元 【黒字買物】LYPプレミアム会員
PayPay5000円分+ヤフショの買物毎日ポイント還元7%- 未経験でも正社員になれる
書類選考なしで優良企業と面接できる
固定年利10〜12%