記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
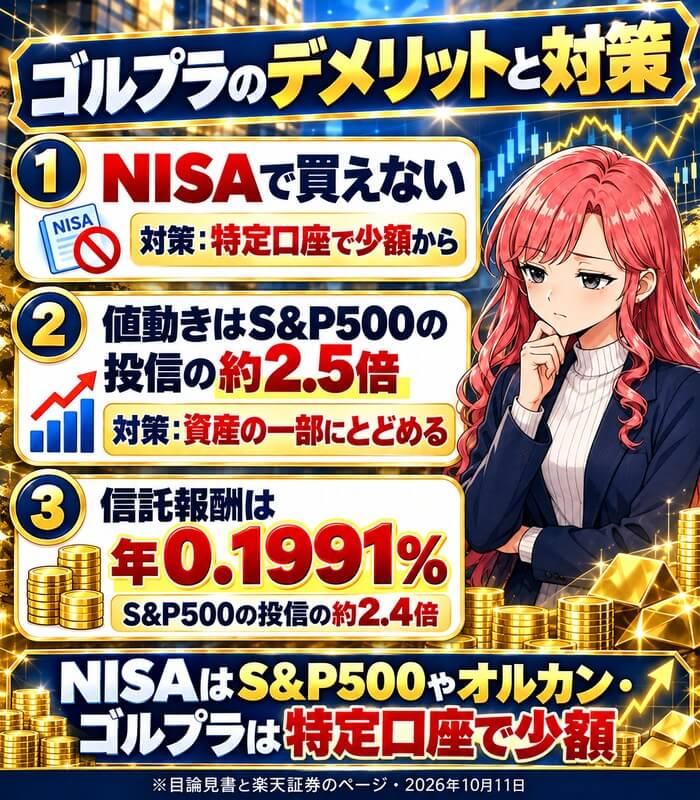
ゴルプラのデメリットは、NISAで買えないことと、値動きが大きいことです。
S&P500と金に100%ずつ、合わせて200%の投資をするので、値動きの大きさはふつうのS&P500の投信の約2.5倍あります。
信託報酬は年0.1991%と安いので、仕組みを知ったうえで少額から持つ人には選択肢になります。
| デメリット | 中身 |
|---|---|
| NISAで買えない | 利益に20.315%の税金 |
| 値動きが大きい | S&P500の投信の約2.5倍 |
| 費用が高め | 信託報酬は約2.4倍 |
| 歴史が短い | 2022年8月に運用開始 |
※楽天証券と運用会社の資料より(2026年10月11日に確認)。
ゴルプラは、NISAの成長投資枠でもつみたて投資枠でも買えません。
買うなら特定口座になるので、NISAではS&P500やオルカンを積み立て、ゴルプラは特定口座で少額という分け方が基本です。
この記事では、目論見書と証券会社のページの数字で、7つのデメリットと向いている人を整理します。
NISAも特定口座も
目次 非表示
- ゴルプラとは|S&P500と金に100%ずつ投資する投資信託
- ゴルプラのデメリット7つ|先に一覧で確認
- ゴルプラはNISAで買える?成長投資枠もつみたて投資枠も対象外
- ゴルプラのリターンとリスク|S&P500の投信と比較
- それでもゴルプラが選ばれる4つの理由
- ゴルプラが向いている人・向いていない人
- 100万円を入れていたらいくら?金額で比べる
- ゴルプラのデメリットへの4つの対策
- ゴルプラでよくある勘違い4つ
- ゴルプラ・ゴルナス・オルカン版の違い
- 特定口座で買う時の税金と手続き
- ゴルプラを買うまでの3つの手順
- ゴルプラのデメリットでよくある質問
- まとめ|ゴルプラはNISAで買えない・特定口座で少額から
ゴルプラとは|S&P500と金に100%ずつ投資する投資信託
| 項目 | 中身 |
|---|---|
| 正式な名前 | Tracers S&P500 ゴールドプラス |
| 運用会社 | アモーヴァ・アセット マネジメント |
| 運用の開始 | 2022年8月31日 |
| 信託報酬 | 年0.1991%(税込) |
| 純資産 | 987.11億円 |
| NISA | 対象外 |
※目論見書と楽天証券(10月9日)。
ゴルプラは、「Tracers S&P500ゴールドプラス」という投資信託の呼び名です。
運用しているのはアモーヴァ・アセットマネジメント(旧・日興アセットマネジメント)で、2022年8月31日に運用が始まりました。
純資産は987.11億円まで増えています。
先物を使って200%の投資をする仕組み
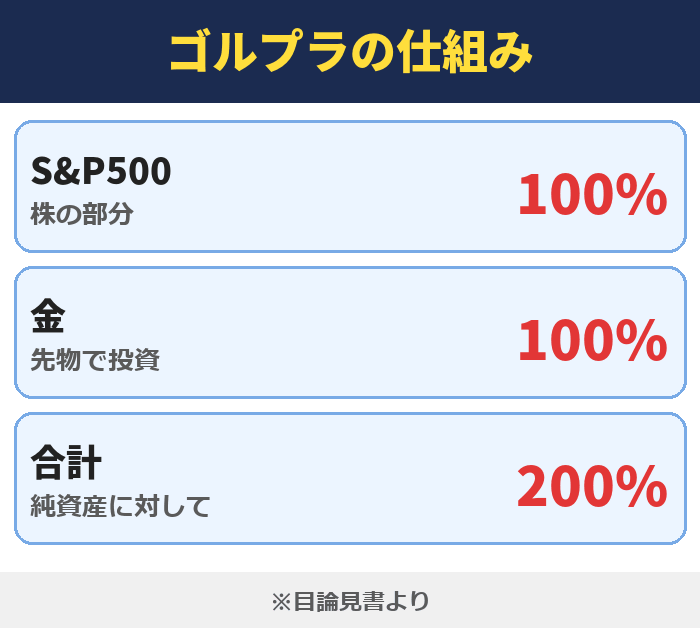
ゴルプラは、S&P500に100%、金に100%、合わせて200%の投資をします。
目論見書によると、株の一部と金に先物取引を使うことで、純資産の2倍の金額を動かしています。
1万円を買うと、S&P500を1万円分と金を1万円分持っているのに近い値動きになります。
少ないお金で大きく投資できるかわりに、下がる時の動きも大きくなります。
シリーズは3本|ゴルナスとオルカン版もある
| 呼び名 | 株の部分 | 信託報酬 |
|---|---|---|
| ゴルプラ | S&P500 | 年0.1991% |
| ゴルナス | NASDAQ100 | 年0.2189% |
| オルカン版 | 全世界株式 | 年0.2519% |
※楽天証券(10月9日)。3本ともNISAは対象外。
同じ仕組みの投資信託は、3本あります。
株の部分がNASDAQ100のものは「ゴルナス」と呼ばれ、純資産は1,606.30億円です。
全世界株式のものは2026年3月に始まったばかりで、3本ともNISAでは買えません。
100円から買える
ゴルプラのデメリット7つ|先に一覧で確認
| 番号 | デメリット |
|---|---|
| ① | NISAで買えない |
| ② | 値動きがS&P500の投信の約2.5倍 |
| ③ | 株と金が同時に下がると下げも大きい |
| ④ | 信託報酬がS&P500の投信の約2.4倍 |
| ⑤ | 信託報酬のほかにも費用がかかる |
| ⑥ | 円安の利益は小さくなる |
| ⑦ | 運用の歴史が短い |
ゴルプラのデメリットは、7つに分けられます。
どれも目論見書や証券会社のページに書かれている内容です。
買う前に知っておけば、金額や持ち方で小さくできます。
デメリット①NISAで買えない
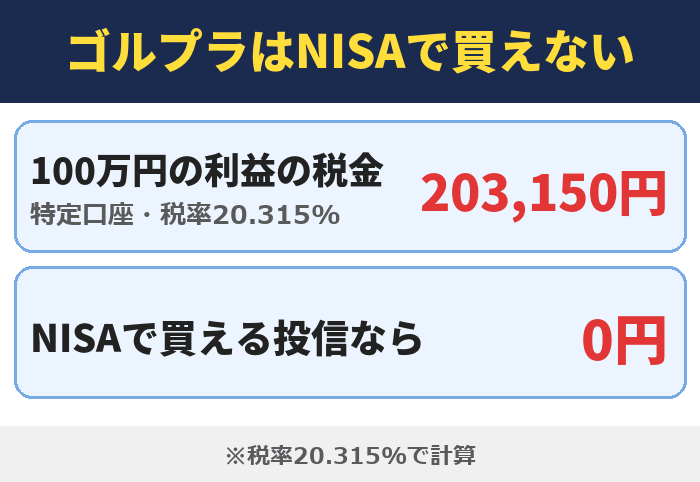
ゴルプラは、NISAの成長投資枠でもつみたて投資枠でも買えません。
楽天証券のファンドのページでは、どちらの枠も「不可」と表示されています。
特定口座で買うと、利益には20.315%の税金がかかります。
100万円の利益が出た場合、税金は203,150円です。
デメリット②値動きがS&P500の投信の約2.5倍
| 期間 | ゴルプラ | S&P500の投信 |
|---|---|---|
| 1年 | 33.21 | 13.45 |
| 3年 | 25.33 | 15.95 |
※楽天証券のリスク(年率・10月9日)。大きいほど値動きが大きい。
値動きの大きさを表すリスク(年率)は、1年で33.21です。
eMAXIS Slim 米国株式(S&P500)は13.45なので、約2.5倍になります。
上がる時も下がる時も、動きがそれだけ大きいということです。
デメリット③株と金が同時に下がると下げも大きい
株と金は、ちがう動きをすることが多い資産です。
ただ目論見書には、説明は一般論で、実際は異なる値動きをする場合があると書かれています。
株と金が同時に下がると、200%の投資をしている分、下げも大きくなります。
直近6か月のリターンは、S&P500の投信が+13.49%なのに、ゴルプラは-5.43%でした。
デメリット④信託報酬がS&P500の投信の約2.4倍
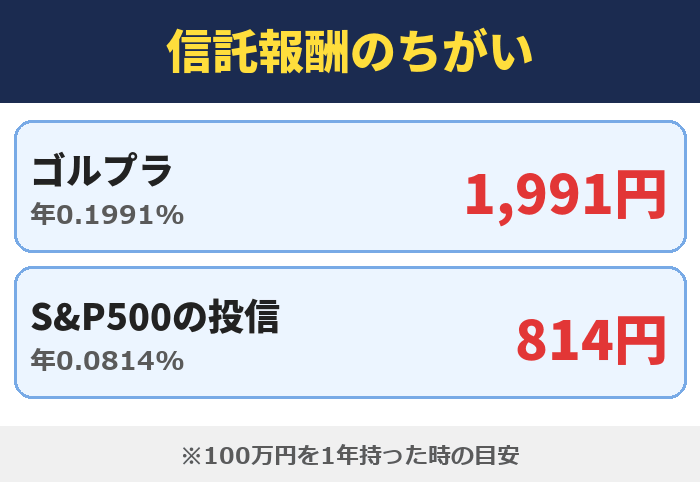
ゴルプラの信託報酬は、年0.1991%です。
eMAXIS Slim 米国株式(S&P500)は年0.0814%なので、約2.4倍になります。
100万円を1年持った時の目安は、ゴルプラが1,991円、S&P500の投信が814円です。
レバレッジを使う投資信託の中では低い水準ですが、ふつうのインデックスファンドよりは高くなります。
デメリット⑤信託報酬のほかにも費用がかかる
信託報酬のほかにも、信託財産から支払われる費用があります。
目論見書によると、目論見書の作成や監査などの諸費用は、純資産に対して年0.1%が上限です。
先物や株を売り買いする時の手数料も、その都度かかります。
実際にかかった費用は、決算のあとに出る運用報告書で確かめられます。
デメリット⑥円安の利益は小さくなる
ゴルプラは、為替ヘッジをしない投資信託です。
ただ目論見書によると、先物の部分は為替の影響が限定的になります。
円高で損をしにくいかわりに、円安になった時の利益も小さくなります。
株を現物で持っている部分は、為替の影響を受けます。
デメリット⑦運用の歴史が短い
ゴルプラの運用が始まったのは、2022年8月31日です。
運用の実績は約4年で、リーマン・ショックのような大きな下落はまだ経験していません。
目論見書には、純資産が10億円を下回った場合などに繰上償還することがあると書かれています。
今の純資産は987.11億円なので、すぐに当てはまる水準ではありません。
少額から試せる
ゴルプラはNISAで買える?成長投資枠もつみたて投資枠も対象外
| 口座 | ゴルプラ | 100万円の利益の税金 |
|---|---|---|
| NISA | 買えない | — |
| 特定口座 | 買える | 203,150円 |
※税率20.315%で自分で計算。NISAの扱いは楽天証券(10月9日)。
ゴルプラは、NISAでは買えません。
同じシリーズのゴルナスとオルカン版も、楽天証券のページでは2つの枠とも「不可」です。
買えるのは特定口座か一般口座で、利益には20.315%の税金がかかります。
NISAで株と金を持つなら2本に分ける
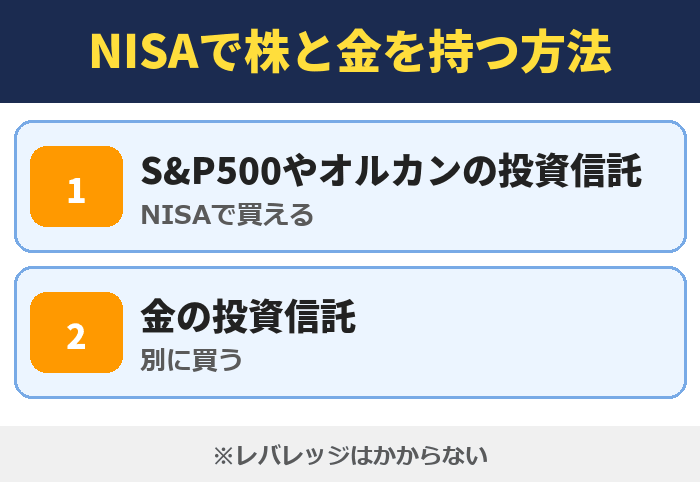
NISAで株と金の両方を持ちたい人は、2本の投資信託に分ける方法があります。
S&P500やオルカンの投資信託と、金の投資信託を別々に買う形です。
この方法ならレバレッジはかからないので、値動きはゴルプラより小さくなります。
比率の決め方は、オルカンとゴールドを90:10で組み合わせる記事で説明しています。
NISAの枠を先に使ってからゴルプラを考える
税金がかからないNISAの枠は、年360万円まであります。
まずNISAでS&P500やオルカンを積み立て、それでも余ったお金でゴルプラを買う順番が税金の面で有利です。
SBI証券なら、NISAと特定口座を1つの口座で使い分けられます。
まずNISAの口座から
ゴルプラのリターンとリスク|S&P500の投信と比較
| 期間 | ゴルプラ | S&P500の投信 |
|---|---|---|
| 6か月 | -5.43% | +13.49% |
| 1年 | +16.27% | +20.26% |
| 3年 | +242.74% (年率50.77%) | +94.39% (年率約24.8%) |
※楽天証券(10月9日)。3年は合計と年率。S&P500の年率は自分で計算。
過去3年の合計のリターンは、ゴルプラが+242.74%(年率50.77%)です。
eMAXIS Slim 米国株式(S&P500)は+94.39%(年率約24.8%)なので、3年ではゴルプラが大きく上回りました。
一方で、直近6か月と1年では、S&P500の投信のほうが高くなっています。
過去の成績は、これからの成績を約束するものではありません。
買う時期で結果が大きく変わる
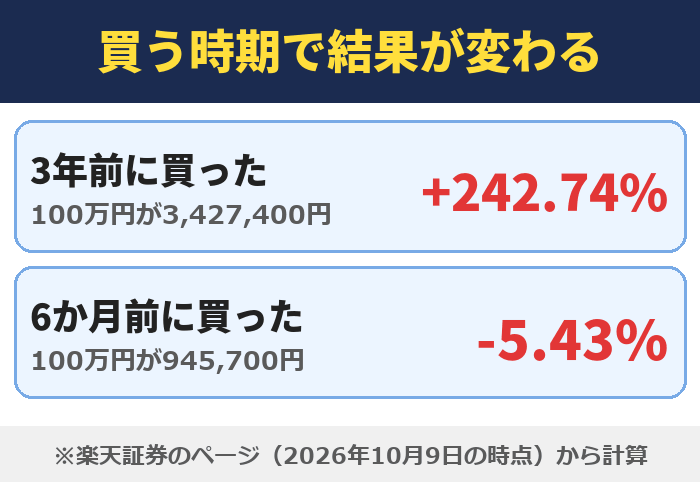
ゴルプラは、買う時期で結果が大きく変わります。
3年前に買った人は資産が約3.4倍になりましたが、6か月前に買った人は5.43%のマイナスです。
一度に大きな金額を入れると、下がった時の損も大きくなります。
毎月少しずつ積み立てると、買う時期を分けられます。
100円から積立
それでもゴルプラが選ばれる4つの理由
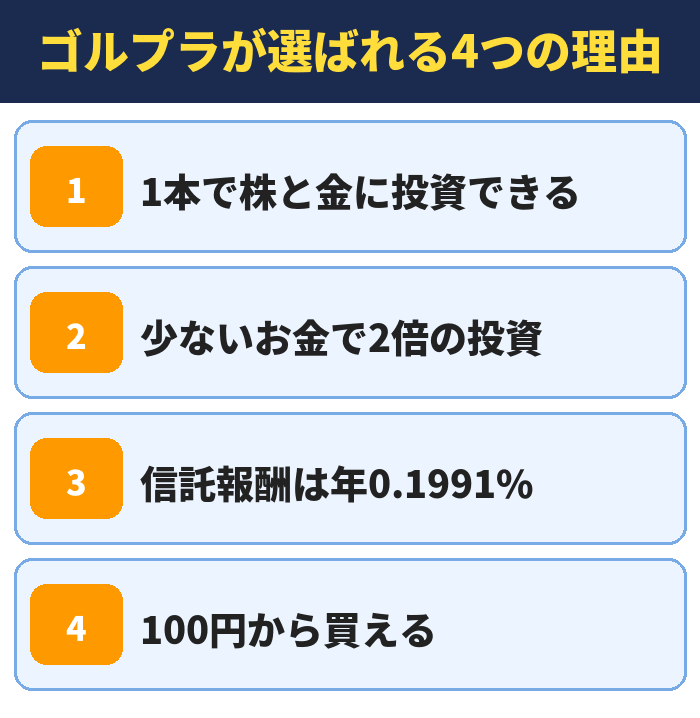
デメリットがあっても、ゴルプラには純資産987.11億円が集まっています。
選ばれている理由は、4つあります。
理由①1本で株と金の両方に投資できる
ゴルプラは、1本でS&P500と金の両方に投資できます。
自分で2本を買って比率を整える手間がかかりません。
理由②少ないお金で2倍の金額を投資できる
1万円で、株1万円分と金1万円分に近い投資ができます。
運用会社は、手元のお金が少ない人でも投資の効率を上げられる点を特徴にあげています。
理由③信託報酬はレバレッジ型の中では低い
信託報酬の年0.1991%は、レバレッジを使う投資信託の中では低い水準です。
購入時の手数料と信託財産留保額は、かかりません。
理由④100円から買える
楽天証券では、ゴルプラを100円から買えます。
積立も100円からなので、まず少額で値動きを体験できます。
まずは少額から
ゴルプラが向いている人・向いていない人
| 向いている人 | 向いていない人 |
|---|---|
| NISAの枠を 使い切った | NISAの枠が 残っている |
| 大きな値動きに 耐えられる | 下がると不安で 売ってしまう |
| 少額から 試したい | 一度に大きく 入れたい |
※この記事の内容から自分でまとめた表。
ゴルプラが向いているのは、NISAの枠を使い切った人です。
NISAの枠が残っている人は、先にNISAで買える投資信託を積み立てるほうが税金の面で有利です。
値動きが大きいので、下がった時に売らずに持てる金額だけにしてください。
資産の中心ではなく一部にする
ゴルプラは、資産の中心にする投資信託ではありません。
中心はNISAのS&P500やオルカンにして、ゴルプラは資産の一部にとどめる持ち方が安心です。
組み合わせ方の考え方は、オルカンとFANG+を組み合わせる記事でも説明しています。
2つの口座を使い分け

100万円を入れていたらいくら?金額で比べる
| 買った時期 | ゴルプラ | S&P500の投信 |
|---|---|---|
| 6か月前 | 945,700円 | 1,134,900円 |
| 1年前 | 1,162,700円 | 1,202,600円 |
| 3年前 | 3,427,400円 | 1,943,900円 |
※100万円を一括で買った場合(税金は別)。楽天証券のリターンから計算。
100万円を3年前に買っていたら、ゴルプラは3,427,400円になっていました。
同じ時期のS&P500の投資信託は1,943,900円なので、差は約148万円です。
6か月前に買った人は、ゴルプラが945,700円、S&P500の投資信託が1,134,900円で、逆に約19万円の差がつきました。
特定口座で売ると、利益の20.315%が税金として引かれます。
3年前に買った人が売った時の税金
3年前の100万円が3,427,400円になった人の利益は、2,427,400円です。
特定口座で売ると、税金は493,126円になります。
NISAで買える投資信託なら、この税金はかかりません。
NISAなら税金0円
ゴルプラのデメリットへの4つの対策
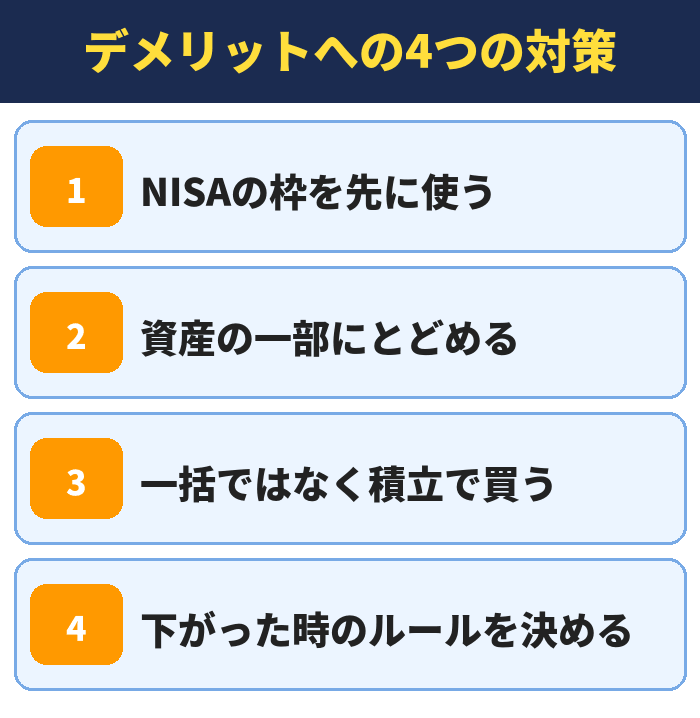
ゴルプラのデメリットは、持ち方で小さくできます。
対策は4つあります。
対策①NISAの枠を先に使う
利益に税金がかからないNISAを先に使います。
NISAでS&P500やオルカンを積み立て、余ったお金でゴルプラを買う順番なら、税金をおさえられます。
対策②資産の一部にとどめる
ゴルプラに入れる金額は、資産の一部にとどめます。
値動きがS&P500の投資信託の約2.5倍あるので、同じ金額を入れると下がった時の損も大きくなります。
対策③一括ではなく積立で買う
買う時期を分けるために、積立を使います。
6か月前に一括で買った人はマイナスですが、毎月に分けて買えば高い時だけで買うことを避けられます。
対策④下がった時にどうするかを先に決める
大きく下がった時にどうするかを、買う前に決めておきます。
何も決めずに買うと、下がった時にあわてて売ってしまいがちです。
「資産の1割まで」「3割下がったら積立の金額を見直す」のように、数字で決めておくと迷いません。
積立は100円から
ゴルプラでよくある勘違い4つ
| 勘違い | 本当のこと |
|---|---|
| S&P500の 2倍の商品 | 株100%と金100%の 合計200% |
| 株と金が 半分ずつ | 半分ずつではなく 100%ずつ |
| NISAで買える | 2つの枠とも対象外 |
| 費用は 信託報酬だけ | 諸費用と売買の 手数料もかかる |
※目論見書と楽天証券のページより。
ゴルプラは、名前だけで中身を想像すると勘違いしやすい投資信託です。
とくに多いのが、S&P500だけを2倍にした商品だという勘違いです。
実際は株が100%で、そこに金を100%足しています。
S&P500が2倍になる商品ではない
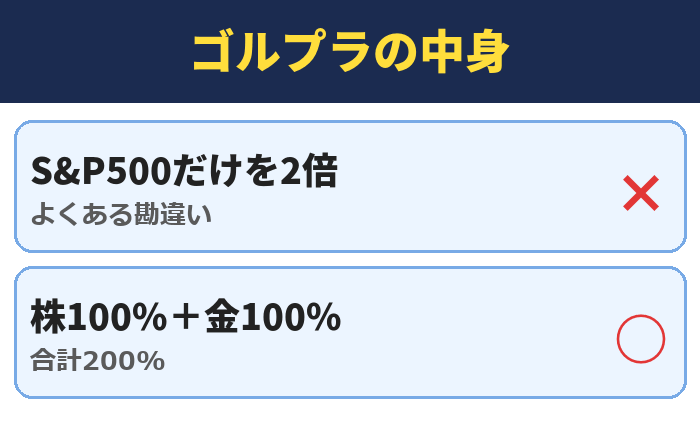
ゴルプラの株の部分は、純資産の100%です。
S&P500が10%上がった時、ゴルプラの株の部分の上がり方も同じくらいです。
2倍になるのは投資の金額の合計で、S&P500の動きではありません。
株と金に半分ずつ分ける商品でもない
株50%・金50%に分ける投資信託ともちがいます。
半分ずつなら合計は100%ですが、ゴルプラは100%ずつで合計200%です。
その分、どちらかが下がった時の影響も大きくなります。
まず口座を開く
ゴルプラ・ゴルナス・オルカン版の違い
| 項目 | ゴルプラ | ゴルナス |
|---|---|---|
| 株 | S&P500 | NASDAQ 100 |
| 信託報酬 | 年0.1991% | 年0.2189% |
| 純資産 | 987億円 | 1,606億円 |
| 開始 | 2022年8月 | 2025年1月 |
| 6か月 | -5.43% | +0.97% |
| 1年 | +16.27% | +22.72% |
| リスク | 33.21 | 37.01 |
※6か月と1年はリターン、リスクは1年の年率。楽天証券(10月9日)。
ゴルプラとゴルナスの違いは、株の部分です。
ゴルプラはアメリカの主な500社、ゴルナスはハイテク株の多いNASDAQ100に投資します。
1年のリターンはゴルナスが+22.72%で高く、値動きの大きさを表すリスクもゴルナスのほうが大きくなっています。
信託報酬は、ゴルプラのほうが年0.0198%安くなります。
オルカン版は2026年3月に始まったばかり
全世界株式と金に投資するオルカン版は、2026年3月6日に運用が始まりました。
信託報酬は年0.2519%で、純資産は182.10億円です。
6か月のリターンは-7.64%で、まだ1年の実績がありません。
実績と費用で選ぶならゴルプラ
3本の中で、運用の実績がいちばん長いのはゴルプラです。
運用が始まって約4年で、信託報酬もいちばん安くなっています。
はじめて買う人は、ゴルプラから少額で試すと特徴をつかめます。
3本とも買える
特定口座で買う時の税金と手続き
| 項目 | 特定口座(源泉徴収あり) |
|---|---|
| 税率 | 利益の20.315% |
| 税金の支払い | 売った時に自動で引かれる |
| 確定申告 | 原則いらない |
※税率は目論見書の税金の説明より。
ゴルプラを買う時は、特定口座を選びます。
「源泉徴収あり」を選ぶと、売った時に証券会社が税金を計算して自動で納めてくれます。
原則として確定申告はいりません。
持っている間は税金がかからない
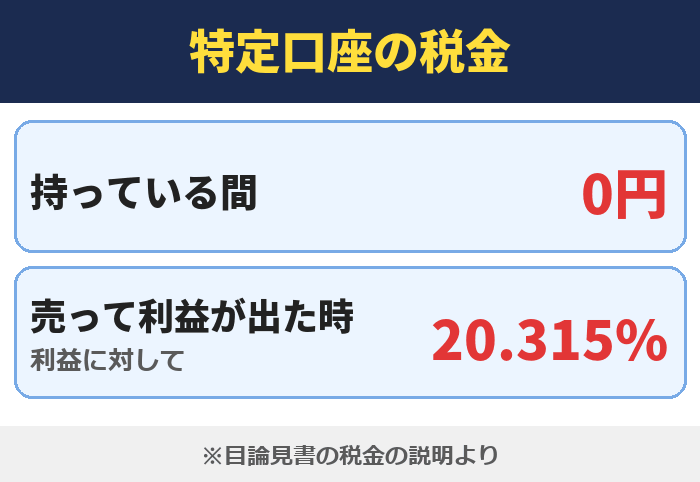
税金がかかるのは、売って利益が出た時と分配金を受け取った時です。
持っているだけなら、値上がりしていても税金はかかりません。
ゴルプラの決算は年1回で、直近の分配金は0円です。
特定口座も選べる
ゴルプラを買うまでの3つの手順
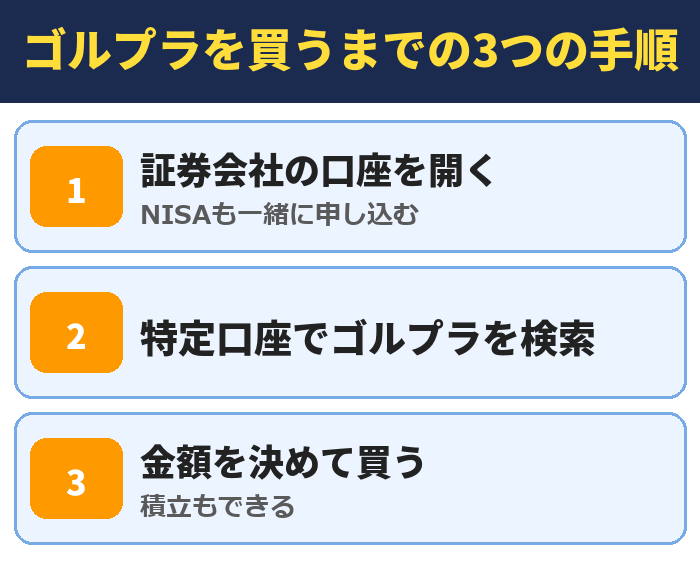
- 証券会社の口座を開く(NISAの口座も一緒に申し込める)
- 特定口座を選んで「Tracers S&P500ゴールドプラス」を検索する
- 金額を決めて買う(積立なら毎月の金額と日を決める)
ゴルプラは、ネット証券の特定口座で買えます。
SBI証券のサイトにも、ゴルプラの目論見書が掲載されています。
口座を開く時にNISAも一緒に申し込めば、NISAと特定口座を1つの口座で使い分けられます。
買う前に決めておく3つのこと
買う前に、3つを決めておきます。
1つめは、ゴルプラに入れる金額を資産の何割までにするかです。
2つめは、一括で買うか積立にするかです。
3つめは、どのくらい下がったら見直すかです。
口座開設は無料
ゴルプラのデメリットでよくある質問
- ゴルプラのいちばん大きなデメリットは何ですか?
- NISAで買えないことです。成長投資枠でもつみたて投資枠でも対象外なので、特定口座で買うことになり、利益には20.315%の税金がかかります。
- ゴルプラはNISAで買えますか?
- 買えません。楽天証券のファンドのページでは、NISAの成長投資枠とつみたて投資枠のどちらも「不可」と表示されています(2026年10月11日に確認)。
- ゴルプラの信託報酬はいくらですか?
- 年0.1991%(税込)です。eMAXIS Slim 米国株式(S&P500)の年0.0814%と比べると約2.4倍です。購入時の手数料と信託財産留保額はかかりません。
- ゴルプラは元本割れしますか?
- します。値動きのある投資信託で、元本は保証されていません。直近6か月のリターンは-5.43%でした(楽天証券・2026年10月9日の時点)。
- ゴルプラとゴルナスの違いは何ですか?
- 株の部分がちがいます。ゴルプラはS&P500、ゴルナスはNASDAQ100です。信託報酬はゴルプラが年0.1991%、ゴルナスが年0.2189%です。
- ゴルプラはレバレッジ2倍の投資信託ですか?
- S&P500に100%、金に100%、合わせて純資産の200%の投資をする投資信託です。S&P500だけを2倍にする商品とはちがいます。
- ゴルプラはいくらから買えますか?
- 楽天証券では100円から買えます。積立も100円からです。
- ゴルプラは長く持っても大丈夫ですか?
- 運用が始まったのは2022年8月31日で、大きな下落をまだ経験していません。資産の中心にせず、下がっても持ち続けられる金額にとどめてください。
まとめ|ゴルプラはNISAで買えない・特定口座で少額から
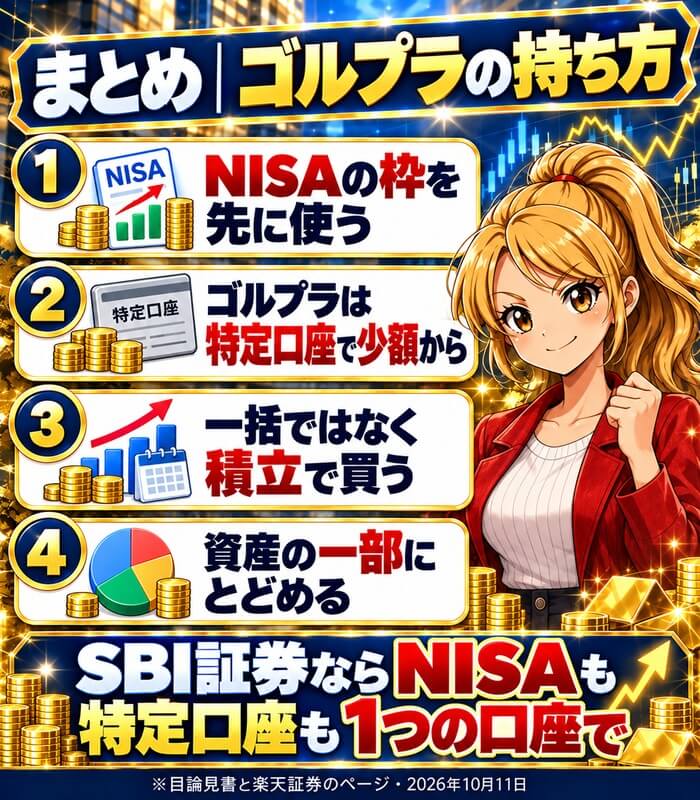
ゴルプラのいちばん大きなデメリットは、NISAで買えないことです。
値動きはS&P500の投資信託の約2.5倍あるので、資産の中心にはせず、一部にとどめます。
NISAではS&P500やオルカンを積み立て、ゴルプラは特定口座で少額からが基本です。
口座開設は無料