記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
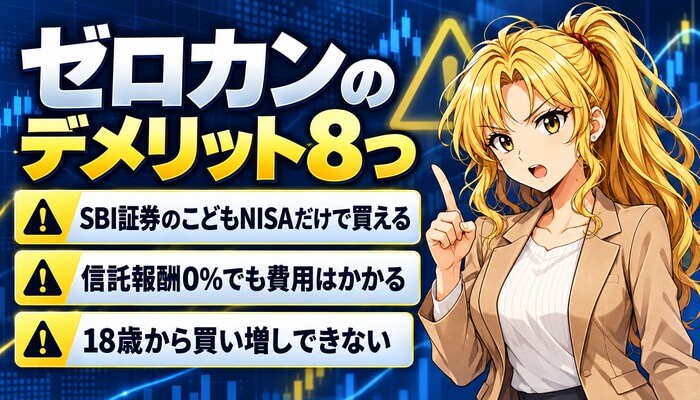
ゼロカンのデメリットは、買える場所と時期がかぎられることです。
買えるのはSBI証券のこどもNISAだけで、こどもNISAは18歳まで金融機関を変更できません。
信託報酬は0%でも、売買の手数料や監査の費用などは別にかかります。
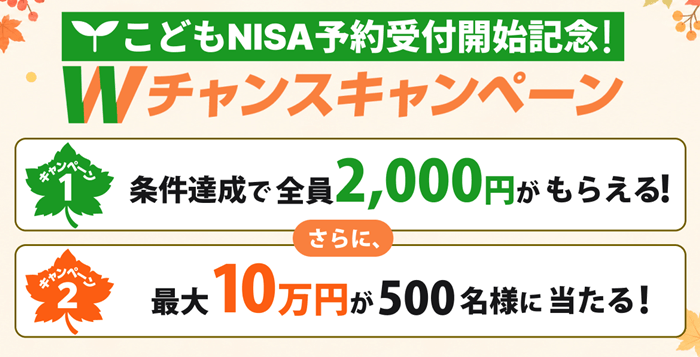
ゼロカンを買うなら、SBI証券でこどもNISAを予約すると現金2,000円がもらえます。
2026年12月30日までに予約し、12月31日までにクイズに答えてこども口座からエントリーすると、全員が対象です。
もらうには、まず親がSBI証券の総合口座を作り、そこから子どもの口座とこどもNISAを申し込みます。
| 親の口座 | やること |
|---|---|
| SBI証券 | 子どもの口座を申し込む |
| 楽天など | NISAはそのまま SBIに口座を作る |
| なし | SBI証券に口座を作る |
親のNISAを楽天証券などで使っていても、NISAは移さずにSBI証券の総合口座だけを作れば買えます。
子どものSBI証券の口座ができると、SBI新生銀行の子ども定期で年21.3%の上乗せも受けられます。
下のボタンの先は、親の総合口座を申し込むページです。
予約で現金2,000円
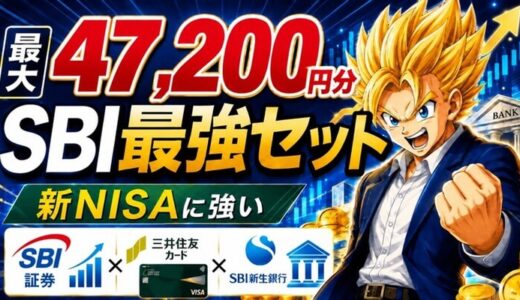
SBIセットで揃えるとキャンペーン特典はさらにお得になる。
目次 非表示
- ゼロカンのデメリット8つ|先に一覧で確認
- デメリット①信託報酬0%でも費用はゼロにならない
- デメリット②貸株の収益は最大55%が運用する側に入る
- デメリット③買えるのはSBI証券のこどもNISAだけ
- デメリット④こどもNISAは金融機関を変更できない
- デメリット⑤18歳になると買い増しできない
- デメリット⑥新しい投資信託で運用の実績がない
- デメリット⑦オルカンとの差は思ったより小さい
- デメリット⑧途中で終わる・条件が変わる可能性がある
- ゼロカンも元本割れする|値動きと為替のリスク
- それでもゼロカンを選ぶ4つの理由
- ゼロカンとオルカン・SBIオールカントリーの違い
- ゼロカンが向いている家庭・向いていない家庭
- ゼロカンのデメリットへの3つの対策
- SBI新生銀行の子ども定期は年21.3%上乗せ|60万円で10,504円
- ゼロカンを買うまでの4つの手順
- ゼロカンのデメリットでよくある質問
- まとめ|ゼロカンのデメリットは買える場所と時期がかぎられること
ゼロカンのデメリット8つ|先に一覧で確認
| デメリット | 中身 |
|---|---|
| ①信託報酬のほかの費用 | 売買の手数料や監査の費用はかかる |
| ②貸株の収益 | 最大55%を運用する側が受け取る |
| ③買える場所 | SBI証券のこどもNISAだけ |
| ④金融機関 | 18歳まで変更できない |
| ⑤18歳から | 新しく買えない |
| ⑥運用の実績 | まだない |
| ⑦オルカンとの差 | 月1万円で18年なら約2万円 |
| ⑧途中で終わる条件 | 純資産10億円未満・制度の改廃 |
※SBIアセットマネジメントの有価証券届出書(2026年10月1日提出)と公式の発表をもとに作成。
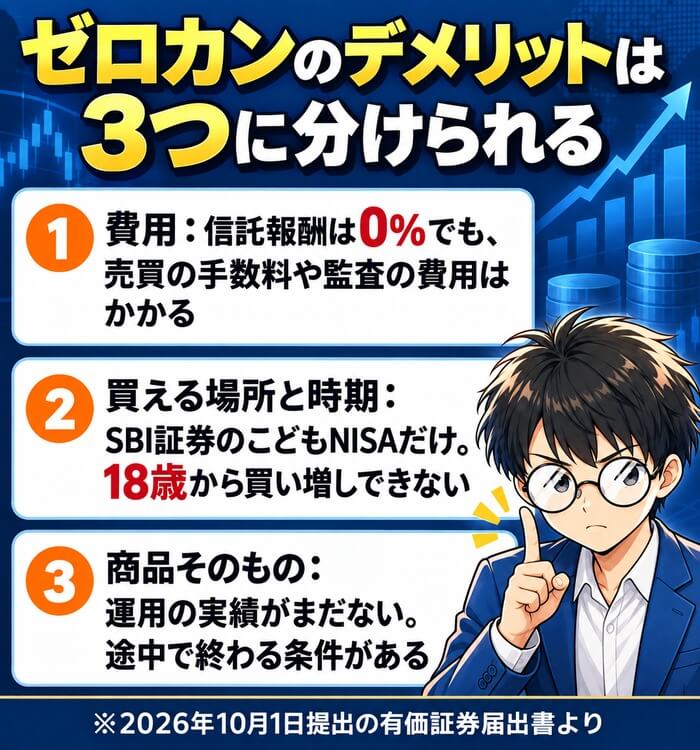
ゼロカンのデメリットを、8つにまとめました。
①と②は費用、③から⑤は買える場所と時期、⑥から⑧は商品そのものについての注意点です。
どれも公式の資料に書かれている内容で、かくされている話ではありません。
1つずつ、どのくらい気にすべきかを説明していきます。
ゼロカンとはこどもNISA専用の投資信託
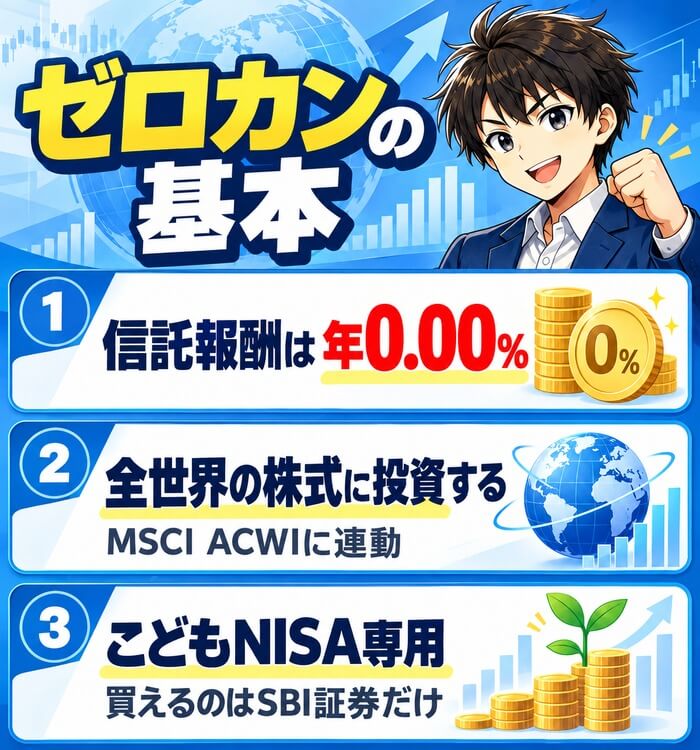
ゼロカンの正式な名前は、SBI・ゼロ・オールカントリー・インデックス・ファンドです。
全世界の株式の指数「MSCIオール・カントリー・ワールド・インデックス」に連動することをめざします。
信託報酬は年0.00%で、こどもNISA専用の商品です。
設定される日は2026年11月17日ですが、買えるのはこどもNISAが始まってからです。
この記事の調べ方
この記事は、EDINETに出された有価証券届出書を読んで書いています。
届出書は、投資信託を売り出す前に運用会社が国に出す書類で、費用や終了の条件がすべて書かれています。
提出された日は2026年10月1日です。
あわせて、SBIアセットマネジメントとSBI証券の公式の発表も確かめました。
運用が始まる前なので、実際にかかった費用や成績はまだ分かりません。
信託報酬は0.00%
デメリット①信託報酬0%でも費用はゼロにならない
| 費用 | かかるか |
|---|---|
| 信託報酬 | 0% |
| 買うときの手数料 | なし |
| 売るときの手数料 | なし |
| 信託財産留保額 | なし |
| 売買委託手数料 | かかる |
| 監査の費用 | かかる |
| 外貨建ての資産の保管費用 | かかる |
※有価証券届出書とSBIアセットマネジメントの発表(2026年10月1日)より。
ゼロカンの「ゼロ」は、信託報酬が0%という意味です。
買うときと売るときの手数料も、信託財産留保額もかかりません。
一方で、ファンドが株を売り買いするときの手数料や、監査の費用などは別にかかります。
これらはファンドの財産から引かれるので、基準価額にすでに反映された形で負担します。
実際にかかった費用は2027年11月の決算まで分からない
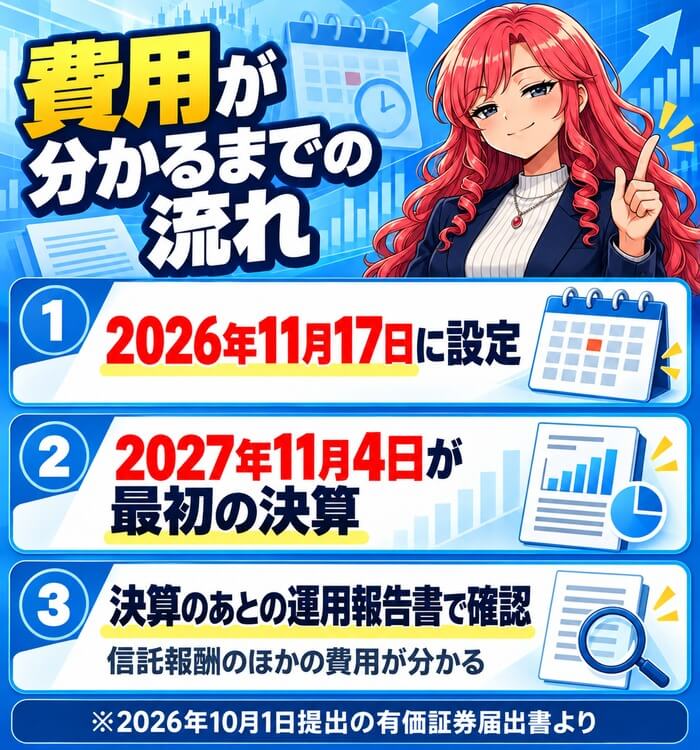
信託報酬のほかの費用がいくらになるかは、運用してみないと分かりません。
ゼロカンの決算は毎年11月4日で、最初の決算は2027年11月4日です。
決算のあとに出る運用報告書で、はじめて全部の費用が分かります。
それまでは、費用の合計がいくらになるかを確かめる方法がありません。
ほかの投資信託でも同じ費用はかかる
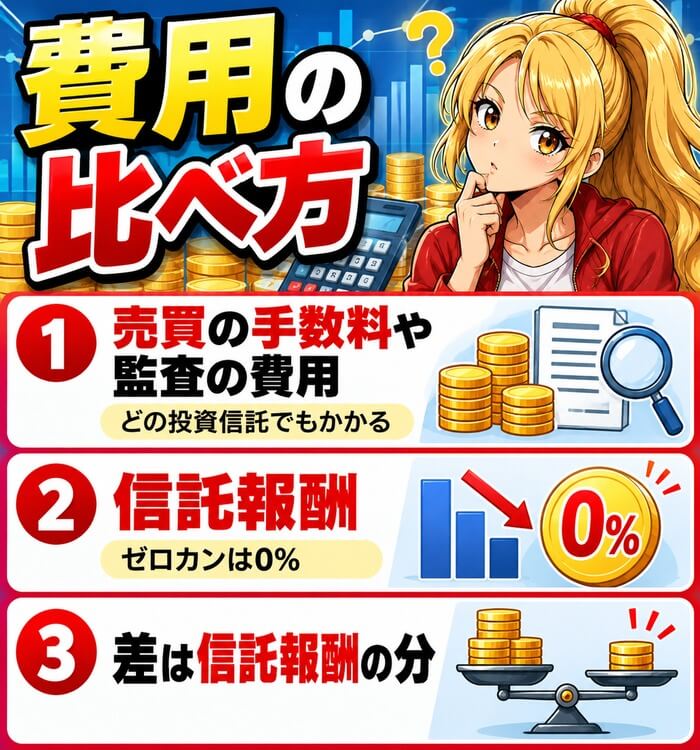
売買の手数料や監査の費用は、どの投資信託でもかかる費用です。
ゼロカンだけが特別に高い費用を取るわけではありません。
ちがうのは、ほかの投資信託ではこれに信託報酬が足されることです。
同じ条件で比べれば、信託報酬の分だけゼロカンのほうが費用は少なくなります。
買うときの手数料なし
デメリット②貸株の収益は最大55%が運用する側に入る
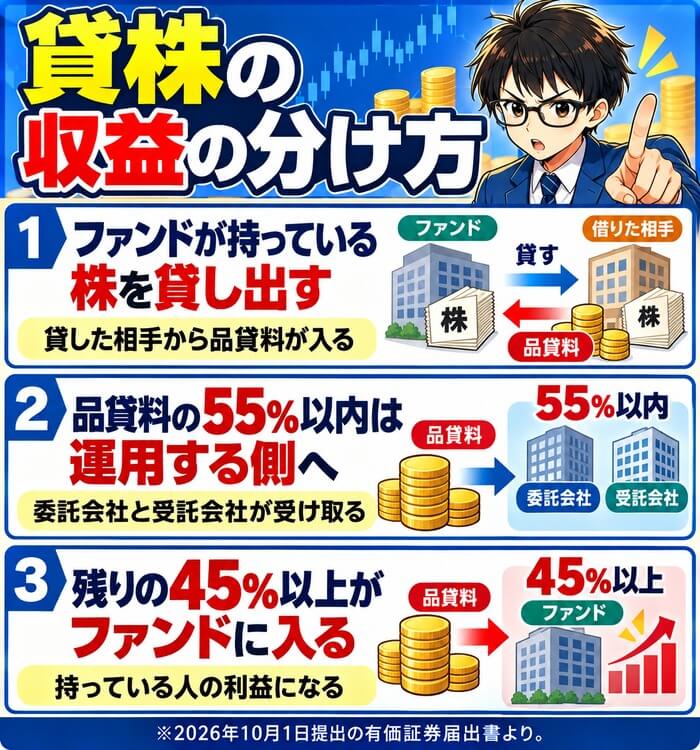
届出書には、貸株についての決まりも書かれています。
貸株は、ファンドが持っている株をほかの会社に貸して、貸し賃を受け取る仕組みです。
ゼロカンでは、この貸し賃の55%以内を運用会社と信託銀行が受け取れます。
信託報酬は0%でも、運用する側の収入がまったくないわけではありません。
受け取る額には年0.5%の上限がある
運用する側が受け取る貸株の収益には、上限があります。
純資産総額に対して年0.5%をこえない決まりです。
貸株をしなければ、この収益は発生しません。
実際にどのくらい貸株をしたかは、運用が始まってからの報告で確かめることになります。
持っている人が直接払う費用ではない
貸株の収益は、持っている人が追加で払うお金ではありません。
本来ファンドに入る収益の一部が、運用する側に回る形です。
残りの45%以上はファンドに入り、基準価額を押し上げる方向に働きます。
貸株には、貸した相手が倒産して株が戻らないリスクもあると届出書に書かれています。
上限は年0.5%
デメリット③買えるのはSBI証券のこどもNISAだけ
| 口座 | ゼロカンを買えるか |
|---|---|
| SBI証券のこどもNISA | 買える |
| ほかの証券会社のこどもNISA | 買えない |
| 親のNISA | 買えない |
| 特定口座 | 買えない |
※SBI証券の公式の発表より。取り扱いはSBI証券だけ(2026年10月1日時点)。
ゼロカンは、こどもNISA専用の投資信託です。
取り扱っているのはSBI証券だけで、ほかの証券会社のこどもNISAでは買えません。
親のNISAや特定口座でも買えません。
ゼロカンを買いたい家庭は、子どものこどもNISAをSBI証券で開くことになります。
親が買えるのはSBIオールカントリー
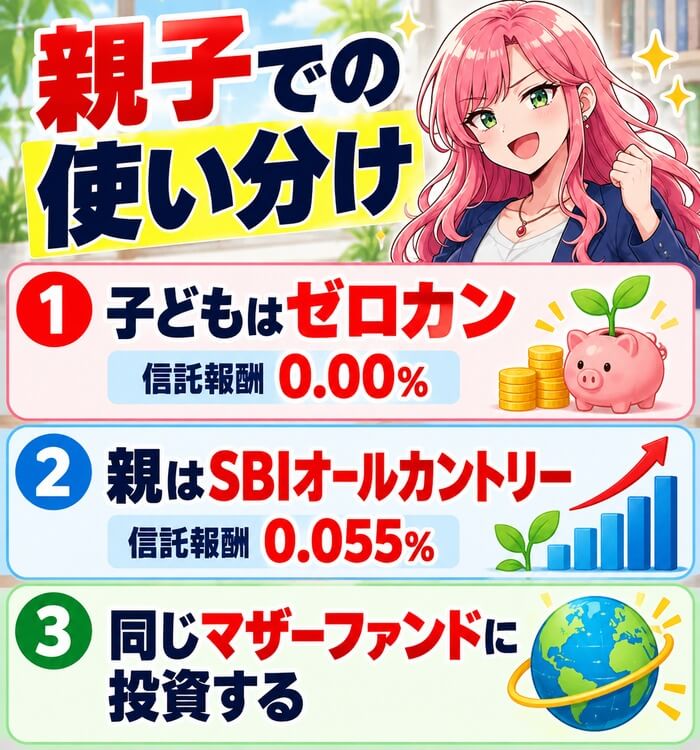
親のNISAで同じ中身の商品を買いたいときは、SBIオールカントリーを選びます。
SBIオールカントリーは、ゼロカンと同じマザーファンドに投資する商品です。
信託報酬は年0.055%で、成長投資枠とつみたて投資枠の両方が対象になる予定です。
親子で同じ指数に投資することはできますが、親の分は信託報酬がかかります。
買えるのはこどもNISAが始まってから
ゼロカンが設定されるのは2026年11月17日です。
ただし、こどもNISAが始まる前は申し込めません。
こどもNISAが始まるのは2027年1月です。
2026年のうちにできるのは、口座の予約までです。
SBI証券だけで買える
デメリット④こどもNISAは金融機関を変更できない
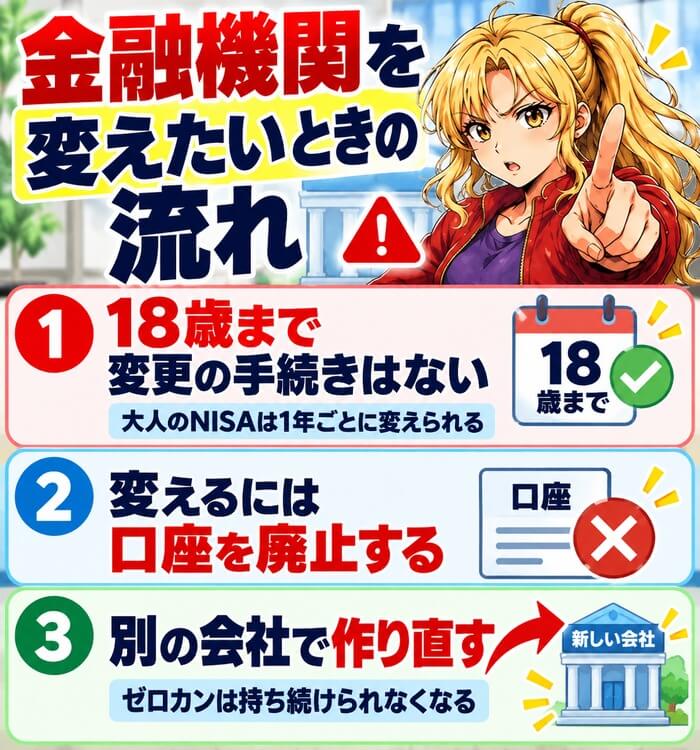
こどもNISAは、18歳になるまで金融機関を変更できません。
大人のNISAは1年ごとに変えられますが、こどもNISAにはその仕組みがありません。
変えたいときは、口座をいったん廃止して、別の会社で作り直すことになります。
ゼロカンを選ぶことは、子どもの口座を18歳までSBI証券に置くと決めることでもあります。
親がSBI証券を使っていない家庭は手間が増える
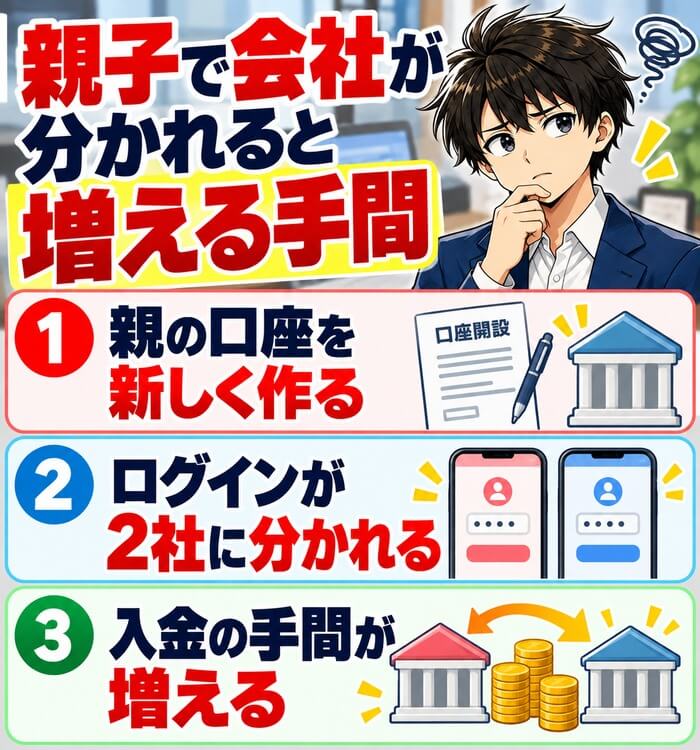
子どもの口座は、親の口座から申し込んで管理します。
親が楽天証券などを使っている家庭は、SBI証券の口座を新しく作る必要があります。
親子で証券会社が分かれると、ログインや入金の手間が増えます。
信託報酬の差より、管理のしやすさを大事にしたい家庭もあるはずです。
SBI証券をすでに使っている家庭には影響が小さい
親がすでにSBI証券を使っている家庭なら、このデメリットはほとんど気になりません。
同じ会社の中で、親の口座と子どもの口座をまとめて管理できます。
この場合、ゼロカンを選ばない理由は少なくなります。
どの会社で開くか迷っている人は、こどもNISAの証券会社比較も参考にしてください。
親のNISAの積み立てに使うカードと銀行は、SBIセットの特典でまとめています。
親子でまとめて管理
デメリット⑤18歳になると買い増しできない
| 時期 | ゼロカンの扱い |
|---|---|
| 17歳まで | 積み立てで買える |
| 18歳から | 新しく買えない |
| 18歳からの保有分 | 信託報酬0.00%のまま持てる |
※SBI証券の公式の発表より(2026年10月3日に確認)。
ゼロカンを買えるのは、こどもNISAを使える17歳までです。
18歳になると、ゼロカンを新しく買うことはできなくなります。
それまでに買った分は、大人のNISAへ移ったあとも信託報酬0.00%のまま持ち続けられます。
売らなければいけない、という決まりはありません。
18歳からは別の商品で積み立てを続ける
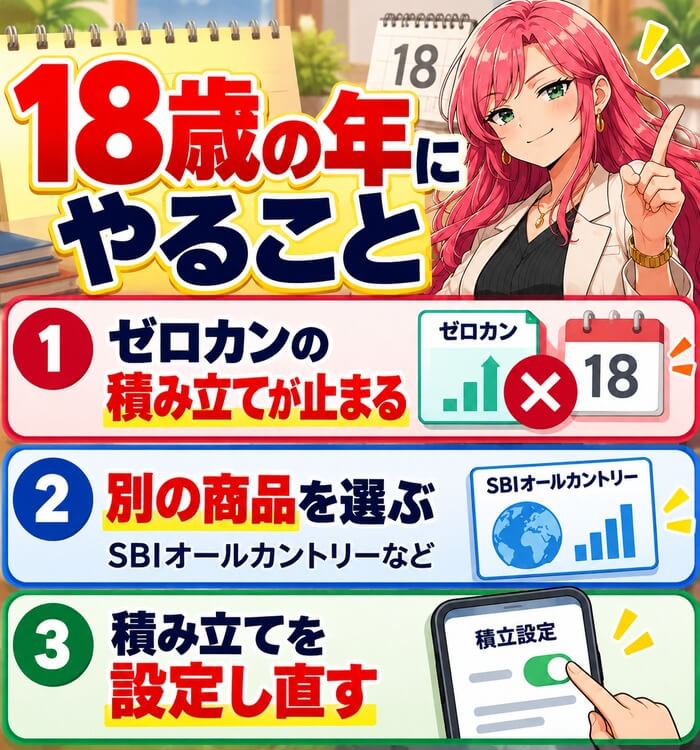
18歳をこえて積み立てを続けたいときは、別の商品を選び直します。
同じ指数に連動するSBIオールカントリーなら、信託報酬は年0.055%です。
積み立ての設定は、自動では引き継がれません。
子どもが18歳になる年に、親子で設定を見直しておきましょう。
こどもNISAの上限は600万円
| 項目 | 内容 |
|---|---|
| 1年に投資できる額 | 60万円 |
| 合計の上限 | 600万円 |
| 月の目安 | 5万円まで |
ゼロカンを買える額にも、上限があります。
こどもNISAで投資できるのは、1年に60万円、合計で600万円までです。
信託報酬0%で運用できるのは、この600万円の元本とその利益までです。
制度のくわしい決まりは、ジュニアNISAとこどもNISAの違いにまとめています。
保有分は0%のまま
デメリット⑥新しい投資信託で運用の実績がない
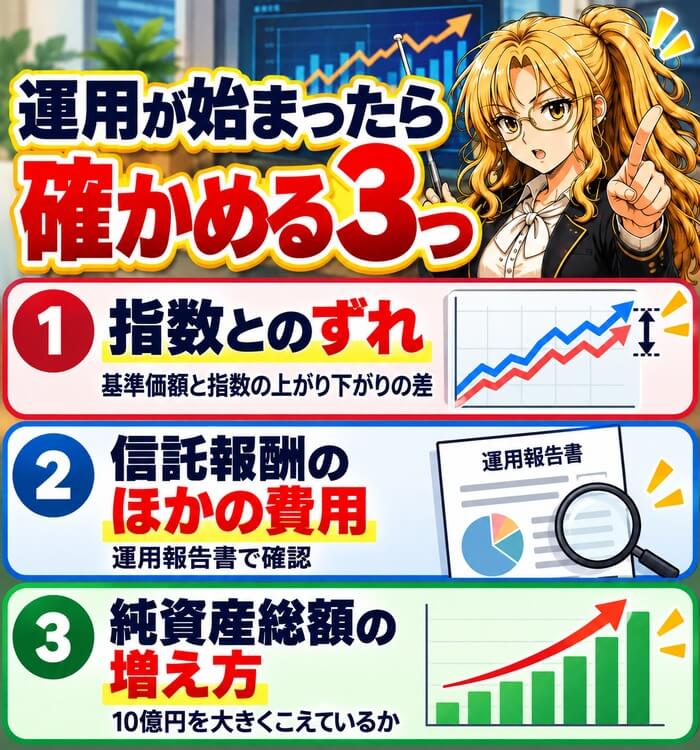
ゼロカンは、2026年11月17日に設定される新しい投資信託です。
まだ運用が始まっていないので、成績も費用も実績がありません。
指数にどれだけ正確に連動するかは、運用が始まってから確かめるしかありません。
信託報酬が0%でも、指数からのずれが大きければ、その分だけ成績は下がります。
中身はSBIオールカントリーと同じマザーファンド
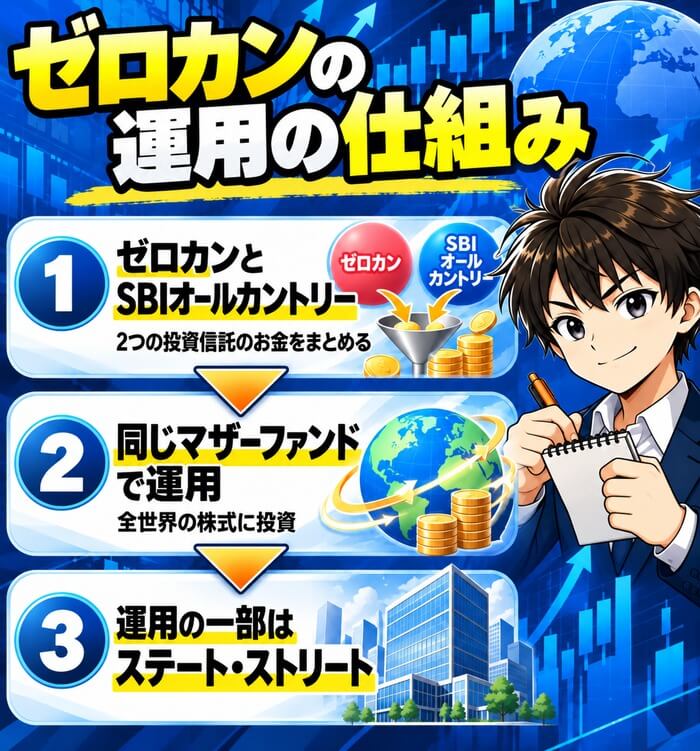
ゼロカンは、SBIオールカントリーと同じマザーファンドに投資します。
マザーファンドは、複数の投資信託のお金をまとめて運用する入れ物です。
運用の一部は、世界有数の運用会社であるステート・ストリートに任されます。
ゼロカンだけの残高が小さいうちも、運用はSBIオールカントリーとまとめて行われます。
最初の運用報告書を待つ方法もある
実績を見てから決めたい人は、最初の決算を待つ方法もあります。
最初の決算は2027年11月4日で、そのあとに運用報告書が出ます。
ただし、こどもNISAの口座そのものは金融機関を変更できません。
あとからゼロカンを買う可能性があるなら、口座は最初からSBI証券で開いておく必要があります。
商品はあとで選べる
デメリット⑦オルカンとの差は思ったより小さい
| 積み立て方 | 18歳までの差 |
|---|---|
| 月1万円を18年 | 約2万円 |
| 月5万円を10年 | 約8万円 |
※信託報酬0.05775%の投資信託と比べた当サイトの計算。年5%で運用できた場合で、信託報酬の差だけを数えた。将来の成績を約束するものではありません。
信託報酬0%の得の大きさを計算しました。
信託報酬が年0.05775%の投資信託と比べると、月1万円を18年積み立てた場合の差は約2万円です。
月5万円を10年積み立てて18歳まで持った場合でも、差は約8万円でした。
いまの低コストの投資信託は、すでに信託報酬がかなり低くなっているからです。
600万円を持っていても年に約3,500円の差
| 持っている額 | 1年の差 |
|---|---|
| 100万円 | 約580円 |
| 300万円 | 約1,700円 |
| 600万円 | 約3,500円 |
※信託報酬0.05775%との差を当サイトで計算。
上限の600万円を持っている場合の差は、1年で約3,500円です。
信託報酬の差の0.05775%を、600万円にかけた金額です。
月に直すと、300円ほどになります。
大きな差ではありませんが、長く持つほど積み上がっていきます。
差が小さいからこそ管理のしやすさも見る
差が数万円なら、証券会社は管理のしやすさで選ぶ考え方もあります。
親が使っている証券会社と同じにすれば、ログインや入金が楽になります。
一方で、親がこれから口座を作る家庭なら、SBI証券を選んでゼロカンを買うのが素直です。
費用で不利になる点がなく、差の分だけ確実に手元に残るからです。
費用で不利にならない
デメリット⑧途中で終わる・条件が変わる可能性がある
| 終わる場合 | 中身 |
|---|---|
| 純資産総額 | 10億円を下回ったとき |
| 指数 | 連動する指数がなくなったとき |
| 制度 | こどもNISAが改廃されたとき |
| そのほか | 持っている人に有利と認めるときなど |
※有価証券届出書の「信託の終了」より。
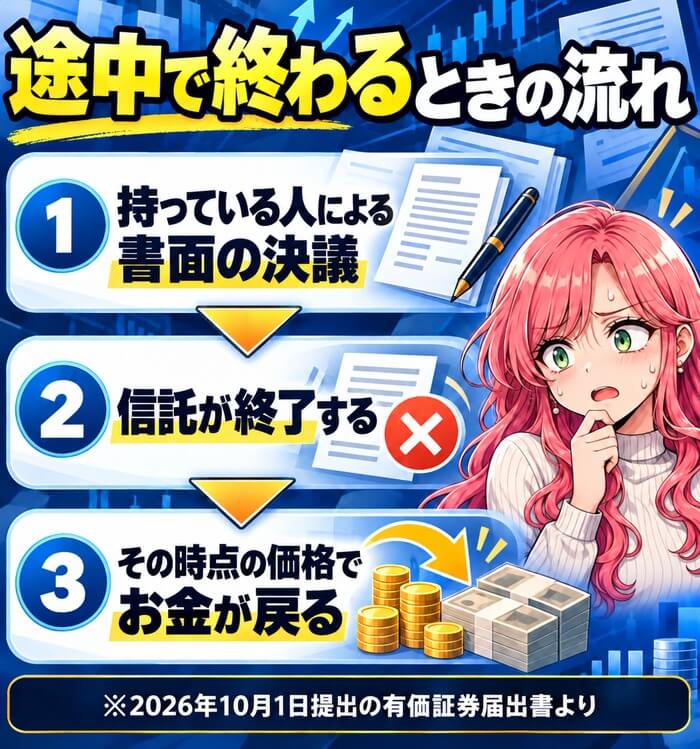
届出書には、ゼロカンを途中で終わらせることができる条件が書かれています。
純資産総額が10億円を下回ったときや、こどもNISAが改廃されたときなどです。
終わらせるときは、持っている人による書面の決議が行われます。
途中で終わると、その時点の価格でお金が戻ってきます。
こどもNISAの改廃が条件に入っている
ゼロカンに特有なのは、こどもNISAの改廃が終わる条件に入っていることです。
ジュニアNISAは、2016年に始まって2023年に終わりました。
こどもNISAが同じように終わった場合、ゼロカンも終わる可能性があります。
ただし、制度が終わっても、すぐに商品が終わると決まっているわけではありません。
信託報酬0%も約款で決まっている
信託報酬が0%という条件は、信託約款で決められています。
約款は、決められた手続きをふめば変更できます。
大きな変更のときは、持っている人による書面の決議が必要です。
決議で意思を示さなかった人は、賛成したものとして数えられます。
これはゼロカンだけの決まりではなく、ほかの投資信託でも同じ仕組みです。
届出書で確認できる
ゼロカンも元本割れする|値動きと為替のリスク
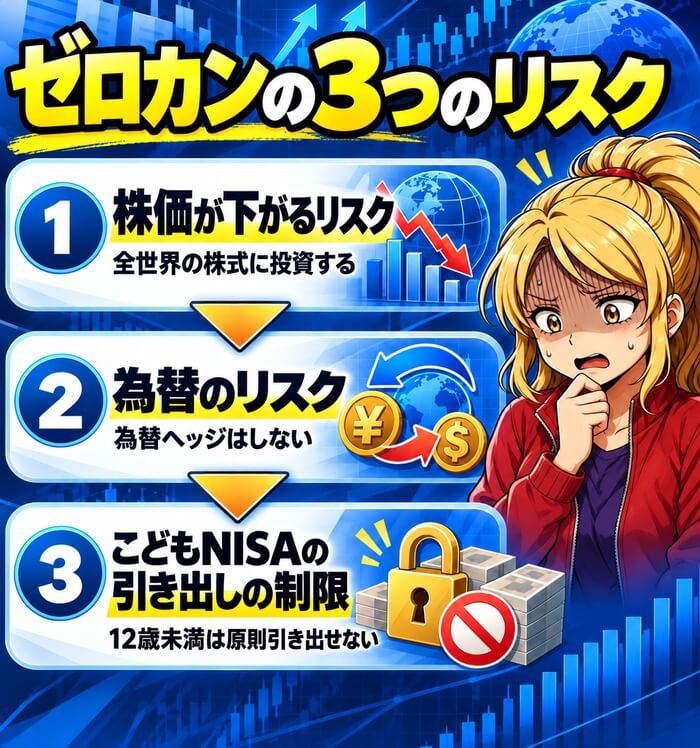
信託報酬が0%でも、値下がりのリスクはなくなりません。
ゼロカンは全世界の株式に投資するので、世界の株価が下がれば基準価額も下がります。
為替ヘッジをしないので、円高になったときも基準価額は下がります。
元本は保証されていません。
使う時期が近いお金には向かない
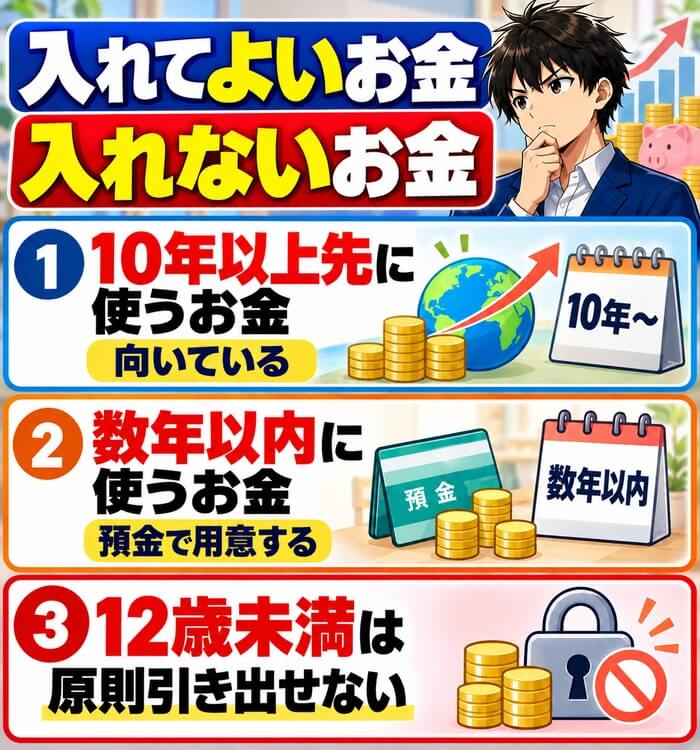
ゼロカンは、10年以上の長さで持つことを前提にした商品です。
数年以内に使う予定のお金を入れると、使う時期に値下がりしているおそれがあります。
こどもNISAは、12歳になるまで原則として引き出せません。
小学校のあいだに使うお金は、預金で用意しておきましょう。
長く積み立てる
それでもゼロカンを選ぶ4つの理由
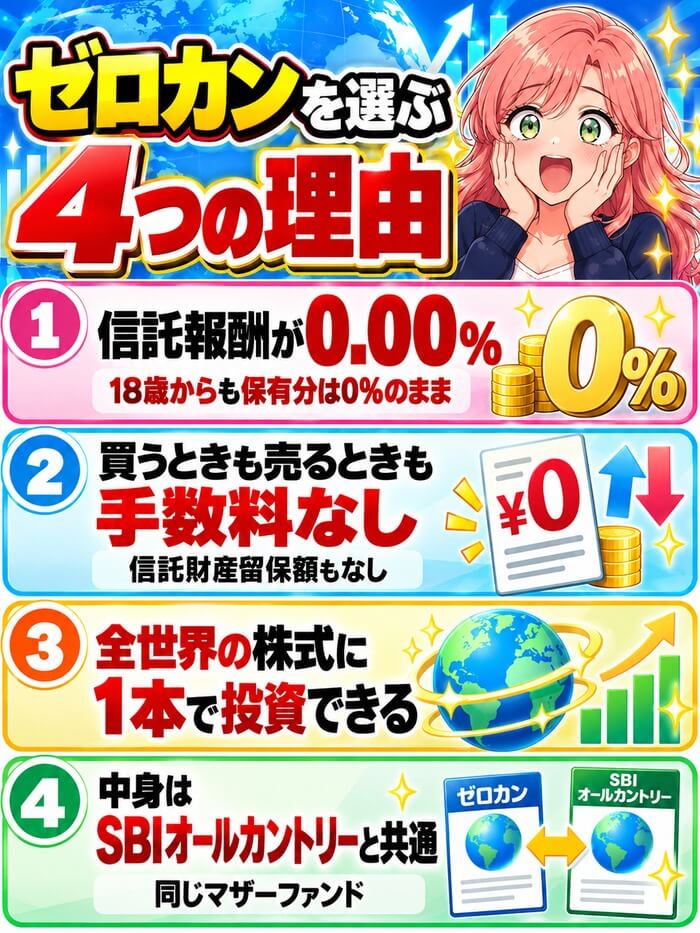
デメリットを8つ挙げましたが、費用の面でゼロカンが不利になる点はありません。
信託報酬は0.00%で、買うときも売るときも手数料がかかりません。
同じ指数に連動する投資信託の中で、信託報酬はいちばん低い水準です。
デメリットのほとんどは、買える場所と時期がかぎられることに集まっています。
18歳からも保有分は信託報酬0%のまま
こどもNISAで買ったゼロカンは、18歳で大人のNISAへ移っても0.00%のままです。
0歳から積み立てた分を、30歳や40歳まで持ち続けることもできます。
持つ期間が長いほど、信託報酬がかからない効果は大きくなります。
子どもに渡す資産を長く育てたい家庭に合う仕組みです。
なぜ0%にできるのか
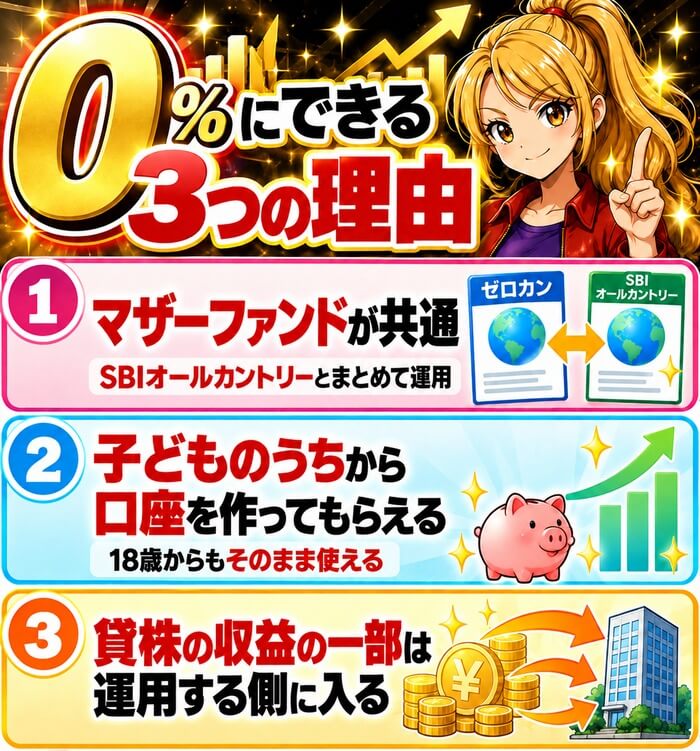
信託報酬を0%にしても成り立つのは、マザーファンドを共通にしているからです。
運用そのものは、信託報酬のかかるSBIオールカントリーとまとめて行われます。
SBI証券にとっては、子どものうちから口座を作ってもらえる利点があります。
NISAの口座は1人1つなので、18歳からもそのまま使ってもらいやすくなるからです。
買う側にとって不利な話ではありません。
保有分はずっと0%
ゼロカンとオルカン・SBIオールカントリーの違い
| 項目 | ゼロカン | SBIオールカントリー |
|---|---|---|
| 信託報酬 | 0.00% | 0.055% |
| 買える口座 | こどもNISAだけ | NISA・特定口座など |
| 18歳からの買い増し | できない | できる |
| 連動する指数 | MSCI ACWI | MSCI ACWI |
| 設定日 | 2026年11月17日 | 2026年11月17日 |
※SBIアセットマネジメントの発表(2026年10月1日)より。
ゼロカンと同じ日に設定されるSBIオールカントリーと比べました。
連動する指数もマザーファンドも同じで、ちがうのは信託報酬と買える口座です。
子どもの分はゼロカン、親の分はSBIオールカントリーという使い分けになります。
オルカンの名前で知られるeMAXIS Slim 全世界株式も、同じ指数に連動する投資信託です。
楽天証券で買える全世界株式は、楽天オルカンとeMAXIS Slimの違いにまとめています。
オルカンとの違いは別の記事で比較
オルカンとのくわしい比較は、別の記事にまとめています。
信託報酬の差を、積み立てる額ごとに計算しました。
くわしくはゼロカンとオルカンの違いを読んでみてください。
この記事では、デメリットと注意点にしぼって説明しています。
親のオルカンをSBIオールカントリーへ乗り換える必要はない
| 持っている額 | 1年の信託報酬の差 |
|---|---|
| 100万円 | 約28円 |
| 300万円 | 約83円 |
| 1,000万円 | 約275円 |
※年0.05775%と年0.055%の差(年0.00275%)で当サイトが計算。
すでに親がオルカンを積み立てているなら、SBIオールカントリーへ乗り換える必要はありません。
信託報酬の差は年0.00275%で、1,000万円を持っていても1年に約275円です。
特定口座で売ると利益に20.315%の税金がかかり、NISAで売ると買い直しにその年の枠を使います。
乗り換えで浮く額より、税金や枠で失うもののほうが大きくなります。
迷うのは親がこれから新しく積み立てる分だけで、SBI証券ならSBIオールカントリーを選べば十分です。
親のオルカンを持ち続けてよいか不安な人は、オルカンを続けていい人とやめたほうがいい人も参考にしてください。
親子で同じ指数
ゼロカンが向いている家庭・向いていない家庭
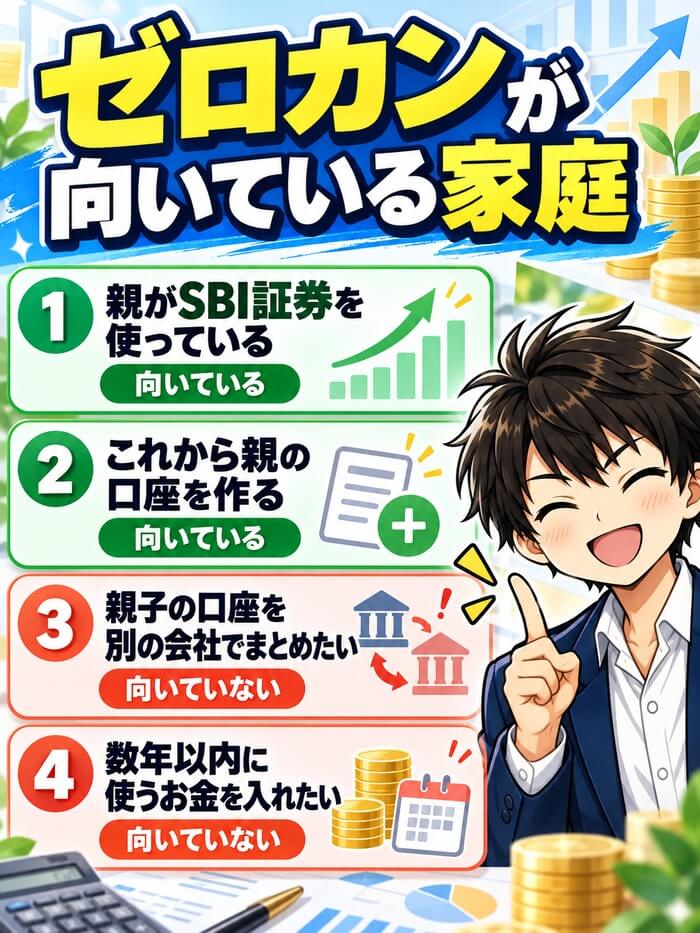
8つのデメリットをふまえて、向いている家庭を整理します。
向いているのは、親がSBI証券を使っている家庭と、これから親の口座を作る家庭です。
親子の口座をほかの証券会社でまとめたい家庭には向きません。
向いている家庭
親がSBI証券を使っている家庭は、デメリットのほとんどが当てはまりません。
子どもの口座を同じ会社で開くだけで、ゼロカンを買えます。
これから証券口座を作る家庭も、最初からSBI証券を選べば同じです。
全世界の株式1本で長く積み立てたい家庭に向いています。
向いていない家庭
楽天証券などで親子の口座をまとめて管理したい家庭は、ゼロカンにこだわる必要はありません。
信託報酬の差は、月1万円の積み立てで18年に約2万円です。
米国の株式だけに投資したい家庭や、ほかの商品を買いたい家庭にも向きません。
数年以内に使うお金を運用したい家庭は、そもそも株式の投資信託を避けたほうが安全です。
家族の資産ではゼロカンも全世界の株式として数える
ゼロカンは、親のオルカンやSBIオールカントリーと同じ指数に連動します。
親子で両方を持つと、別の商品に分けたのではなく、同じ全世界の株式を2つの口座で持つ形になります。
家族の資産を合計すると、株式の割合が思ったより高くなることがあります。
教育費の全部をゼロカンにせず、使う時期が近い分は預金と分けておくと安心です。
学資保険と比べたいときは、学資保険とこどもNISAの増え方の差を読んでみてください。
楽天証券も信託報酬ゼロの専用商品を発表
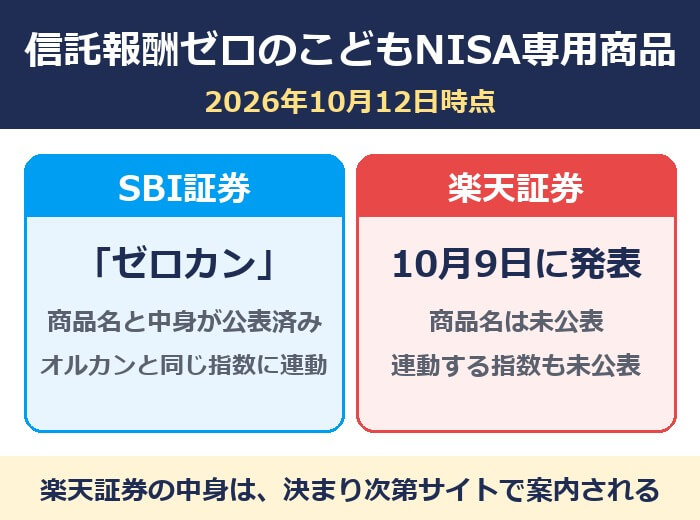
楽天証券は2026年10月9日に、こどもNISA専用で信託報酬ゼロの投資信託を出すと発表しました。
商品名や連動する指数などの詳しい中身はまだ公表されていません。
親子の口座を楽天証券でまとめたい家庭は、この商品の中身が出てから決めても間に合います。
ゼロカンそのものを買えるのは、いまもSBI証券だけです。
楽天ポイント派は
向いている家庭は
ゼロカンのデメリットへの3つの対策
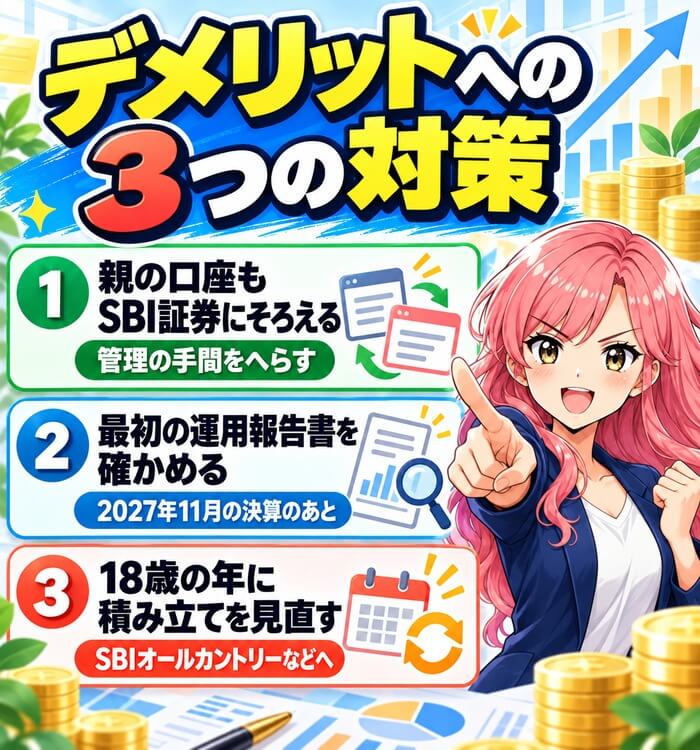
ゼロカンのデメリットは、3つの対策で小さくできます。
親の口座もSBI証券にそろえること、運用報告書を確かめること、18歳の年に積み立てを見直すことの3つです。
どれも、むずかしい手続きではありません。
親の口座もSBI証券にそろえる
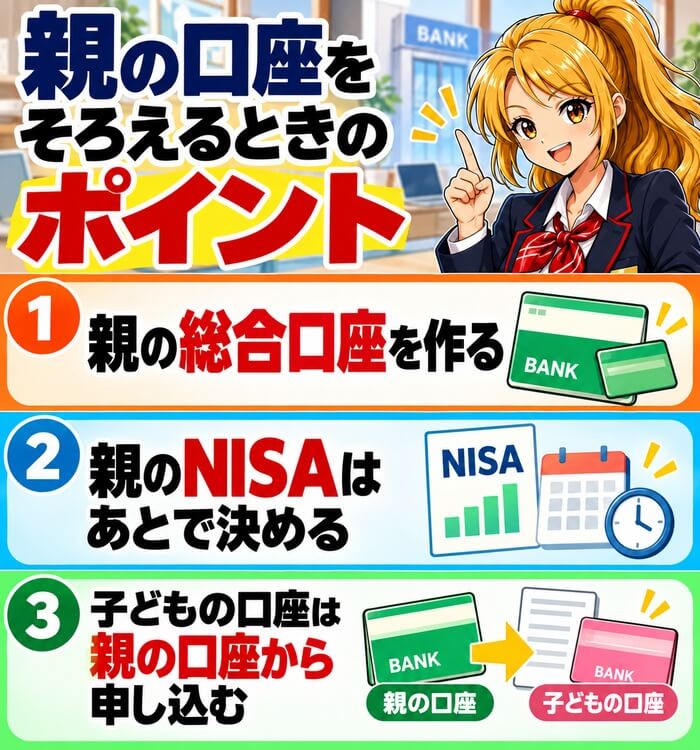
親の口座をSBI証券にそろえると、管理の手間がへります。
子どもの口座は親の口座から申し込むので、どちらにしても親の口座は必要です。
親のNISAをほかの会社で使っている人も、SBI証券の総合口座だけを作ることはできます。
親のNISAをどうするかは、あとから決めればかまいません。
運用報告書と18歳の年を忘れない
最初の運用報告書は、2027年11月の決算のあとに出ます。
信託報酬のほかの費用と、指数とのずれを確かめておきましょう。
子どもが18歳になる年には、ゼロカンの積み立てが止まります。
その年に、SBIオールカントリーなど別の商品で積み立てを設定し直します。
対策は3つだけ
SBI新生銀行の子ども定期は年21.3%上乗せ|60万円で10,504円
| 特典の条件 | 額 |
|---|---|
| 子どもの銀行口座を開く | 1,000円 |
| ハイパー預金に10万円以上 | 1,000円 |
| 初回の1か月定期に60万円 | 10,504円 |
| 合計 | 12,504円 |
SBI新生銀行は、子ども名義の口座を開くと特典が3つもらえるキャンペーンをしています。
いちばん大きいのは、1か月の円定期に年21.3%を上乗せする特典です。
60万円を預けると、上乗せの利息は税引前で10,504円、税引後で約8,370円です。
口座開設の2つの特典と合わせると、子ども1人で12,504円(税引前)になります。
期間は2027年1月31日までで、ハイパー預金の特典は3月末に残高10万円以上が条件です。
SBIハイパー預金にはSBI証券の口座が要る
3つの特典のうち2つは、子どもの口座でSBIハイパー預金を開くのが条件です。
SBIハイパー預金は、SBI新生銀行とSBI証券の両方の口座がないと申し込めません。
子どものSBI証券の口座は、親がSBI証券に口座を持っていないと作れません。
親がSBI証券に口座を作れば、ゼロカンとこの特典の両方を使えます。
積み立てのお金も自動でSBI証券へ移る
SBIハイパー預金に入れたお金は、積立日に合わせて自動でSBI証券へ移ります。
こどもNISAでゼロカンを積み立てるときも、毎月の入金の手間がかかりません。
待っているあいだのお金にも、年0.60%(10月13日時点)の金利が付きます。
まず親の口座から
ゼロカンを買うまでの4つの手順
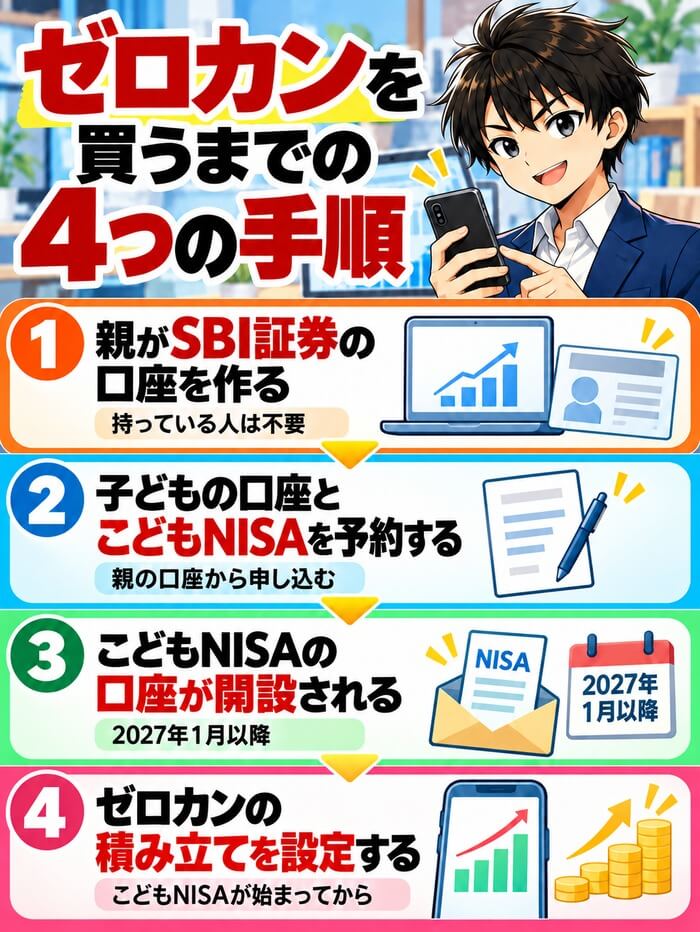
ゼロカンを買うまでの流れは、4つの手順です。
はじめに親がSBI証券の口座を作り、親の口座から子どもの口座とこどもNISAを予約します。
口座が開設されるのは2027年1月以降です。
こどもNISAが始まってから、ゼロカンの積み立てを設定します。
書類や積立の設定まで順に確かめたい人は、ゼロカンの買い方を4ステップで説明した記事を見てください。
ジュニアNISAがある子もこどもNISAは新しく申し込む
ジュニアNISAの口座を持っている子どもも、ゼロカンを買うにはこどもNISAを新しく申し込みます。
SBI証券の公式サイトにも、ジュニアNISAがあってもこどもNISAは自動では開設されないと書かれています。
ジュニアNISAの残高を、こどもNISAへそのまま移すことはできません。
残高は子どもが18歳になるまで非課税のまま持てるので、無理に売る必要はありません。
移したいときは全額を引き出してから買い直すことになり、こどもNISAに入れられるのは年60万円までです。
予約をすると現金2,000円の特典がある
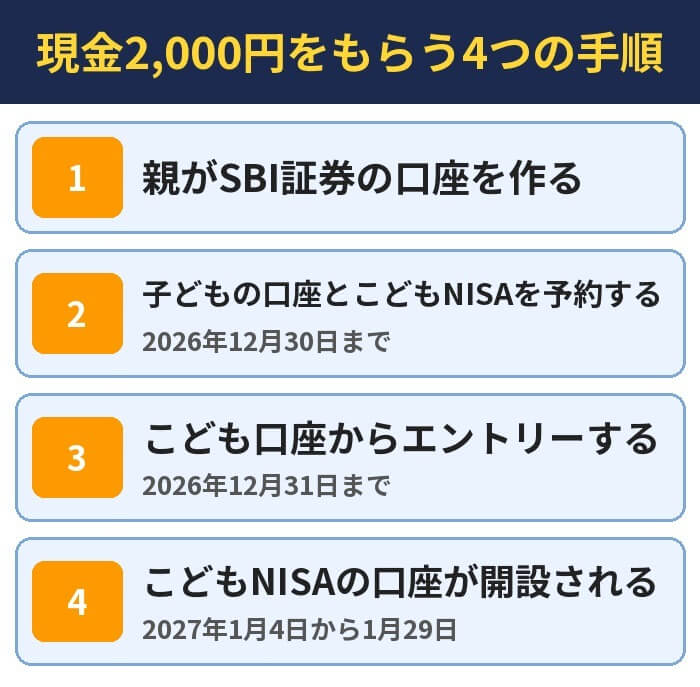
SBI証券では、こどもNISAの予約をした人に現金2,000円の特典があります。
SBI証券の公式の「こどもNISA予約受付開始記念!Wチャンスキャンペーン」の特典です。
2026年12月30日までに予約をして、こども口座からエントリーをします。
2027年1月4日から1月29日のあいだに口座が開設されると、2月末ごろに現金が入ります。
下のボタンの先は、親の総合口座とNISAを申し込むページです。
※特典の内容は2026年10月14日にSBI証券の公式サイトで確認。
予約は12月30日まで
ゼロカンのデメリットでよくある質問
- ゼロカンのデメリットは何ですか?
- 買えるのがSBI証券のこどもNISAだけで、こどもNISAは18歳まで金融機関を変更できないことです。信託報酬のほかの費用がかかること、18歳から買い増しできないこと、運用の実績がまだないことも注意点です。
- ゼロカンは本当に費用が0円ですか?
- 0円ではありません。信託報酬は0.00%ですが、売買委託手数料、監査の費用、外貨建ての資産の保管費用などは別にかかります。
- ゼロカンはSBI証券以外でも買えますか?
- 買えません。取り扱いはSBI証券だけです(2026年10月1日時点)。
- ゼロカンは親のNISAで買えますか?
- 買えません。こどもNISA専用の投資信託です。親が同じ指数に投資したいときは、信託報酬0.055%のSBIオールカントリーを選びます。
- ゼロカンは18歳になったらどうなりますか?
- 新しく買うことはできなくなります。それまでに買った分は、大人のNISAへ移ったあとも信託報酬0.00%のまま持ち続けられます。
- ゼロカンはいつから買えますか?
- 設定日は2026年11月17日ですが、買えるのはこどもNISAが始まる2027年1月からです。
- ゼロカンは元本割れしますか?
- します。全世界の株式に投資するので、株価が下がったときや円高になったときは基準価額が下がります。
- ゼロカンの信託報酬は将来上がりますか?
- 信託報酬0%は信託約款で決められています。約款は決められた手続きで変更でき、大きな変更のときは持っている人による書面の決議が必要です。
- ゼロカンが途中で終わることはありますか?
- 純資産総額が10億円を下回ったときや、こどもNISAが改廃されたときなどに、終わらせることができると届出書に書かれています。
- ゼロカンの貸株とは何ですか?
- ファンドが持っている株を貸して、貸し賃を受け取る仕組みです。貸し賃の55%以内を運用会社と信託銀行が受け取れます。上限は純資産総額の年0.5%です。
- ゼロカンとオルカンの差はどのくらいですか?
- 信託報酬0.05775%の投資信託と比べると、月1万円を18年積み立てた場合で約2万円です(年5%で運用できた場合の当サイトの計算)。
- ゼロカンの実際の費用はいつ分かりますか?
- 最初の決算は2027年11月4日です。そのあとに出る運用報告書で、信託報酬のほかの費用をふくめた金額が分かります。
- ゼロカンはどんな家庭に向いていますか?
- 親がSBI証券を使っている家庭と、これから親の口座を作る家庭です。全世界の株式1本で長く積み立てたい家庭に向いています。
- ゼロカンを買うには何が必要ですか?
- 親のSBI証券の口座と、子どものこどもNISAの口座です。子どもの口座は、親の口座から申し込みます。
- ゼロカンとSBIオールカントリーの違いは何ですか?
- 信託報酬と買える口座です。ゼロカンは0.00%でこどもNISAだけ、SBIオールカントリーは0.055%でNISAや特定口座でも買えます。マザーファンドは同じです。
まとめ|ゼロカンのデメリットは買える場所と時期がかぎられること
ゼロカンのデメリットは8つで、中心は買える場所と時期がかぎられることです。
買えるのはSBI証券のこどもNISAだけで、こどもNISAは18歳まで金融機関を変更できません。
信託報酬のほかの費用や貸株の決まりはありますが、費用の面でゼロカンが不利になる点はありません。
親がSBI証券を使っている家庭と、これから親の口座を作る家庭には、選ばない理由が少ない商品です。
ゼロカンを買うには親の口座が先に必要なので、まずは親の口座から準備してみてください。
予約は12月30日まで