記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
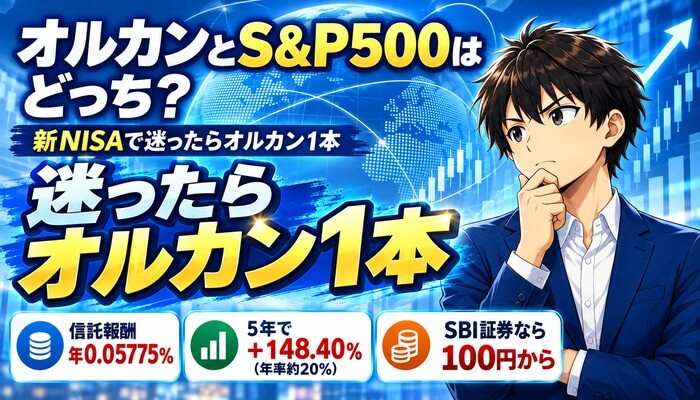
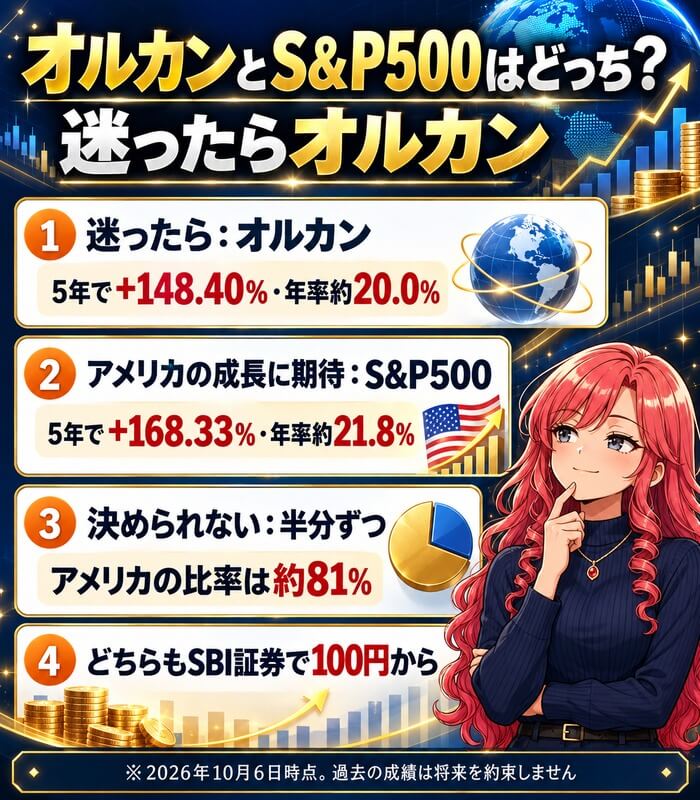
オルカンとS&P500で迷ったら、オルカンを選べば大きな失敗になりません。
オルカンは1本で世界の約2,400銘柄に投資でき、信託報酬も年0.05775%と安いからです。
アメリカの成長に期待する人は、S&P500を選ぶ方法もあります。
| 項目 | オルカン | S&P500 |
|---|---|---|
| 投資先 | 全世界 | アメリカ |
| 信託報酬 | 年0.05775% | 年0.0814% |
| 5年の リターン | +148.40% 年率20.0% | +168.33% 年率21.8% |
※eMAXIS Slimの2本(2026年10月6日)。リターンは5年間の合計と年率。
過去5年の合計のリターンは、S&P500のほうが約20ポイント高くなっています(年率ではオルカン約20.0%・S&P500約21.8%)。
ただし過去の成績は、これからの成績を約束するものではありません。
どちらも新NISAのつみたて投資枠で買えて、SBI証券なら100円から積み立てられます。
100円から積立
目次 非表示
- オルカンとS&P500はどっち?迷ったらオルカン
- オルカンとS&P500の基本
- オルカンとS&P500の違いを5つで比べる
- 過去のリターンを金額で見るといくら違う?
- オルカンの中身の約6割はアメリカ
- オルカンが向いている人
- S&P500が向いている人
- オルカンとS&P500を両方買うのはあり?
- オルカンとS&P500でよくある勘違い4つ
- 毎月いくら積み立てる?金額別の目安
- 100万円を30年そのままにしたらいくらになる?
- 年代と目的で選ぶならどっち?
- 新NISAではどの枠で買う?
- オルカンとS&P500を買うならSBI証券
- SBI証券で積立を設定する流れ
- 買う前に知っておきたいリスクと注意点
- オルカンとS&P500以外の選択肢
- オルカンとS&P500のよくある質問
- まとめ|迷ったらオルカン・アメリカに期待するならS&P500
オルカンとS&P500はどっち?迷ったらオルカン
| こんな人 | 選ぶ投信 |
|---|---|
| どちらか 決められない | オルカン |
| 国を自分で 選びたくない | オルカン |
| アメリカの成長 に期待する | S&P500 |
| 両方の良さを 取りたい | 半分ずつ |
結論は、迷ったらオルカンです。
オルカンは日本をふくむ世界の株式にまとめて投資するので、どの国が伸びても取りこぼしません。
中身の62.8%はアメリカの株式なので、アメリカが伸びればオルカンも伸びます。
S&P500は、アメリカだけにしぼる分、アメリカが伸びたときの増え方が大きくなります。
迷ったらオルカンを選ぶ理由
オルカンを選ぶいちばんの理由は、国を選ばなくていいことです。
10年後や20年後にどの国が伸びているかは、だれにも分かりません。
オルカンは、国ごとの比率を自動で入れ替えてくれます。
アメリカの比率が下がる時代が来ても、自分で買い直す必要がありません。
信託報酬も、S&P500より年0.02365ポイント安くなっています。
アメリカの成長に期待するならS&P500
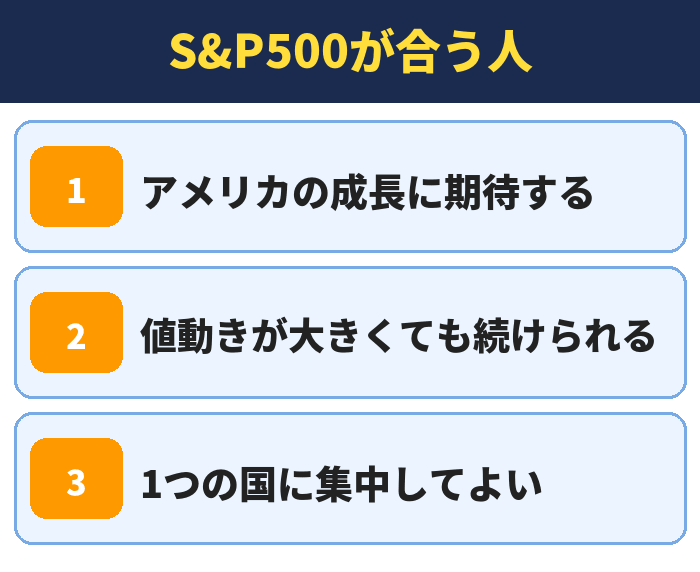
S&P500は、アメリカを代表する約500社に投資する指数です。
過去5年のリターンは合計+168.33%(年率約21.8%)で、オルカンの合計+148.40%(年率約20.0%)を約20ポイント上回っています。
アメリカの企業がこれからも世界を引っぱると考える人は、S&P500が合います。
ただし1つの国に集中するので、アメリカの景気が悪くなると影響を大きく受けます。
決められないなら半分ずつ買う
どうしても決められない人は、半分ずつ買う方法があります。
オルカンとS&P500を同じ金額ずつ買うと、中身のアメリカの比率は約81%になります。
オルカンだけより攻めて、S&P500だけより分散した形です。
SBI証券なら、2本とも100円から積み立てられます。
2本とも買える
オルカンとS&P500の基本
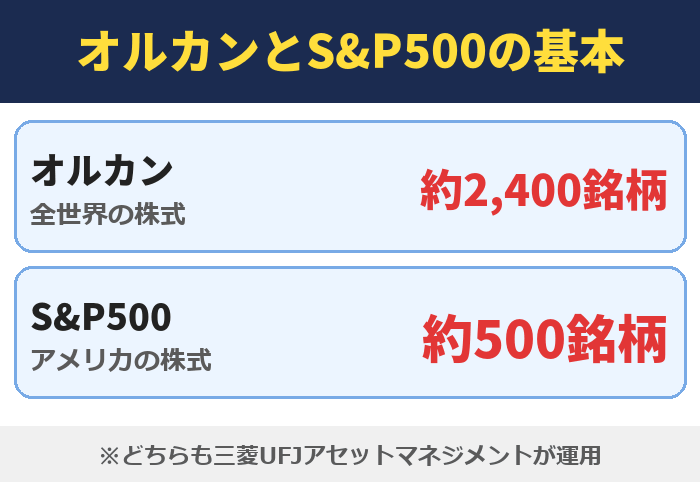
オルカンとS&P500は、どちらも指数に連動するインデックスファンドです。
この記事では、新NISAで買う人が多いeMAXIS Slimの2本で比べます。
運用している会社は、どちらも三菱UFJアセットマネジメントです。
オルカンは全世界の株式に投資する投資信託
オルカンは、「eMAXIS Slim 全世界株式(オール・カントリー)」の愛称です。
世界の株式の動きを表す指数(MSCI オール・カントリー・ワールド・インデックス)に連動します。
設定されたのは2018年10月31日です。
個人投資家が選ぶ「Fund of the Year 2025」のインデックス部門で第1位に選ばれています。
S&P500はアメリカの約500社に投資する投資信託
S&P500は、アメリカを代表する約500社の株価をもとにした指数です。
「eMAXIS Slim 米国株式(S&P500)」は、この指数に連動する投資信託です。
設定されたのは2018年7月3日で、オルカンより約4か月早く始まりました。
投資先は、すべてアメリカの株式です。
eMAXIS Slimは運用コストの安さをめざすシリーズ
eMAXIS Slimは、運用コストの安さをめざすインデックスファンドのシリーズです。
2本とも、純資産は13兆円をこえています。
同じ指数に連動する投資信託はほかの会社にもありますが、この記事では利用者の多いこの2本で比べます。
数字は、三菱UFJアセットマネジメントの公式サイトと月次レポートで確かめました。
どちらも買うときと売るときの手数料は0円
2本とも、買うときの手数料は0円です。
売るときにかかる費用(信託財産留保額)もありません。
持っている間にかかるのは、信託報酬などの運用にかかる費用だけです。
分配金は、設定から一度も出ていません。
利益は投資信託の中で再び投資に回されるので、長い期間の積立に向いています。
手数料0円で積立
オルカンとS&P500の違いを5つで比べる
| 項目 | オルカン | S&P500 |
|---|---|---|
| 投資先 | 全世界 | アメリカ |
| 銘柄数 | 2,409 | 503 |
| 信託報酬 | 年0.05775% | 年0.0814% |
| 純資産 | 約14.2兆円 | 約13.2兆円 |
| 設定日 | 2018年 10月31日 | 2018年 7月3日 |
※銘柄数は2026年8月末、純資産は2026年10月6日時点。
2本の違いは、投資する国と銘柄数、信託報酬の3つが中心です。
純資産はどちらも13兆円をこえていて、日本で最大級の投資信託です。
買うときの手数料と売るときの費用は、2本ともかかりません。
違い1|投資先は全世界かアメリカだけか
| 順位 | 国・地域 | 比率 |
|---|---|---|
| 1 | アメリカ | 62.8% |
| 2 | 日本 | 5.0% |
| 3 | 台湾 | 3.2% |
| 4 | イギリス | 3.1% |
| 5 | カナダ | 3.0% |
※オルカンの国・地域の比率(2026年8月末の月次レポート)。
オルカンは、先進国と新興国の株式にまとめて投資します。
国・地域の比率は、アメリカが62.8%、日本が5.0%、台湾が3.2%です。
S&P500は、投資先の100%がアメリカの株式です。
オルカンを買うと、その約6割でS&P500に近い銘柄を買っていることになります。
違い2|銘柄数は2,409と503
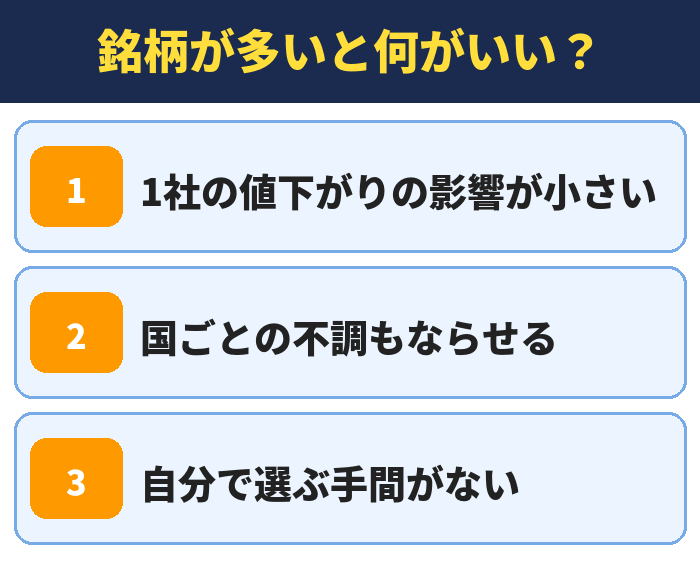
オルカンが投資している銘柄は、2026年8月末で2,409です。
S&P500は503銘柄です。
銘柄が多いほど、1社の値下がりが全体に与える影響は小さくなります。
どちらも、1本買うだけで数百社以上に分散できます。
違い3|信託報酬はオルカンが年0.02365ポイント安い
| 持っている金額 | オルカン | S&P500 |
|---|---|---|
| 100万円 | 年578円 | 年814円 |
| 600万円 | 年3,465円 | 年4,884円 |
| 1,800万円 | 年10,395円 | 年14,652円 |
※信託報酬の上限の率で計算した1年の目安です。
信託報酬は、オルカンが年0.05775%以内、S&P500が年0.0814%以内です。
100万円を持っている場合、1年の差は約237円です。
NISAの上限の1,800万円まで持っても、差は年4,257円です。
費用の差は小さいので、信託報酬だけで決める必要はありません。
違い4|純資産はどちらも13兆円以上
純資産は、オルカンが約14.2兆円、S&P500が約13.2兆円です。
純資産が大きい投資信託は、途中で運用が終わる心配が小さくなります。
2本とも、資金が安定して入り続けています。
規模の面では、どちらを選んでも不安はありません。
違い5|過去のリターンはS&P500が高い
| 期間 | オルカン | S&P500 |
|---|---|---|
| 1年 | +23.61% | +23.24% |
| 3年 | +97.10% 年率25.4% | +100.14% 年率26.0% |
| 5年 | +148.40% 年率20.0% | +168.33% 年率21.8% |
| 設定来 | +283.30% 年率18.5% | +352.32% 年率20.0% |
※上が期間の合計、下が年率です(2026年10月6日時点)。
過去5年のリターンは、S&P500が合計+168.33%(年率約21.8%)、オルカンが合計+148.40%(年率約20.0%)です。
直近の1年は、オルカンが+23.61%でわずかに上になっています。
期間によって、どちらが上かは入れ替わります。
設定された日が違うので、設定来の数字はそのまま比べられません。
合計は期間まるごとの値上がりで、年率は1年あたりにならした数字です。
どちらも100円から
過去のリターンを金額で見るといくら違う?
| 期間 | オルカン | S&P500 |
|---|---|---|
| 1年前 | 約123.6万円 | 約123.2万円 |
| 3年前 | 約197.1万円 | 約200.1万円 |
| 5年前 | 約248.4万円 | 約268.3万円 |
※それぞれの時期に100万円を買っていた場合の2026年10月6日の金額。
5年前に100万円を買っていた場合、オルカンは約248.4万円、S&P500は約268.3万円になっています。
差は約20万円です。
3年前に買った場合の差は約3万円、1年前ならオルカンが約4千円多くなります。
どちらを選んでも、持ち続けた人の資産は大きく増えました。
5年で約20万円の差は円安とアメリカ株の伸び
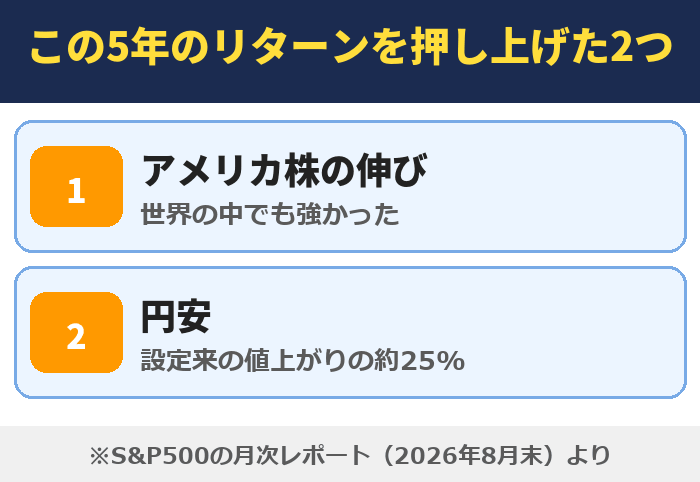
この5年は、アメリカの株式が世界の中でも強く伸びた時期でした。
S&P500の月次レポートによると、設定来の値上がりのうち約25%は為替の影響です。
円安が進むと、ドルで持っている資産の円での価値が上がります。
オルカンも外国の資産が中心なので、同じように円安の追い風を受けています。
過去の成績は将来を約束しない
過去のリターンが高かったからといって、これからも同じ結果になるとは限りません。
アメリカの株式が伸びない時期が長く続いたこともあります。
投資信託は元本が保証されていないので、買ったときより値下がりすることがあります。
だから、1つの国にしぼらないオルカンを選ぶ人が多くなっています。
積立で考えると差はもっと小さく見える
| 積立 | 年5%で運用した場合 |
|---|---|
| 月3万円を 20年 | 約1,233万円 |
| 月5万円を 20年 | 約2,055万円 |
| 月3万円を 30年 | 約2,497万円 |
※税金と費用を考えない月複利の試算です。将来を約束するものではありません。
月3万円を20年、年5%で運用できた場合の金額は約1,233万円です。
このとき、2本の信託報酬の差で生まれる違いは約3万円です。
結果を大きく左右するのは、費用の差よりも、続けた年数と積み立てた金額です。
どちらにするかで止まるより、早く始めるほうが大切です。
早く始めるほど有利
オルカンの中身の約6割はアメリカ
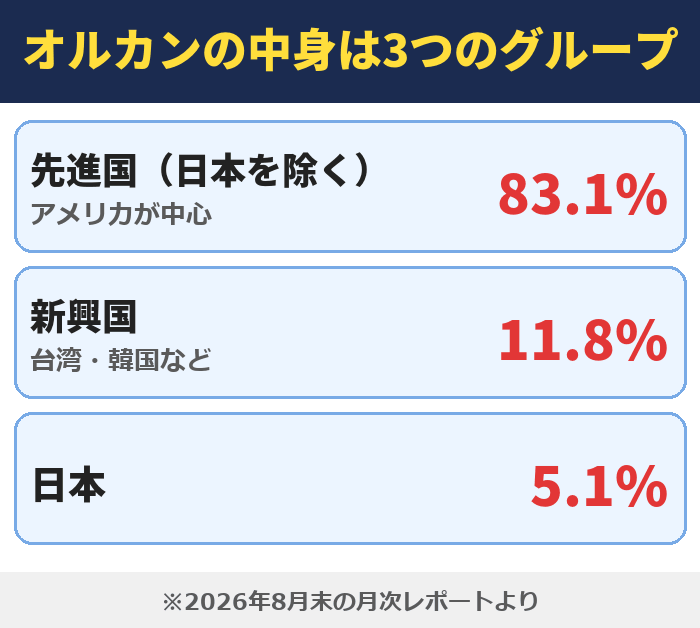
オルカンとS&P500は、まったく別のものではありません。
オルカンの中身は、アメリカが62.8%を占めています。
残りの約4割が、日本やヨーロッパ、新興国の株式です。
オルカンの内訳は先進国83.1%・日本5.1%・新興国11.8%
オルカンは、3つのグループに分けて投資しています。
日本をのぞく先進国が83.1%、日本が5.1%、新興国が11.8%です。
業種では、情報技術が30.5%でいちばん多くなっています。
比率は、2026年8月末の月次レポートの数字です。
国の比率は自動で入れ替わる
オルカンの国ごとの比率は、会社の大きさに合わせて決まります。
アメリカの企業が大きくなれば、アメリカの比率が上がります。
ほかの国が伸びれば、その国の比率が自動で上がります。
自分で売ったり買ったりしなくても、世界の今の姿に合わせてくれます。
S&P500の上位はNVIDIA・Apple・Microsoft
| 順位 | 銘柄 | 比率 |
|---|---|---|
| 1 | NVIDIA | 7.9% |
| 2 | Apple | 7.0% |
| 3 | Microsoft | 5.7% |
| 4 | Amazon | 3.9% |
| 5 | Alphabet (クラスA) | 2.9% |
※S&P500の組入上位(2026年8月末の月次レポート)。
S&P500の上位は、NVIDIA、Apple、Microsoftです。
この3社だけで、全体の20.6%を占めています。
オルカンの上位にも、同じアメリカの大企業が並んでいます。
どちらを買っても、世界を代表するIT企業に投資することになります。
まずは口座を作る
オルカンが向いている人
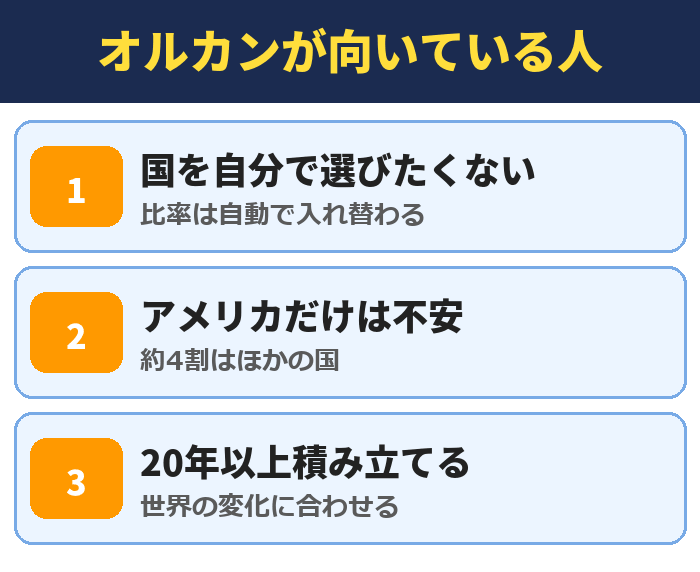
オルカンは、投資に時間をかけたくない人に向いています。
1本で世界に分散できるので、ほかの投資信託を足す必要がありません。
どの国が伸びるか自分で考えたくない人
国や地域を自分で選びたくない人は、オルカンが合います。
世界全体にまとめて投資するので、伸びる国を当てる必要がありません。
ニュースを見て買い替える手間もかかりません。
アメリカだけに集中するのが不安な人
1つの国に資産を集めるのが不安な人も、オルカンが向いています。
アメリカの比率は約6割で、残りの約4割はほかの国です。
アメリカの株式が下がったときも、S&P500より下がり方が小さくなることがあります。
20年以上の長い期間で積み立てる人
20年や30年の長い期間で積み立てる人には、オルカンが合います。
長い期間のうちに、世界の中心になる国が変わるかもしれないからです。
オルカンなら、変化に合わせて中身が自動で入れ替わります。
S&P500が向いている人
| こんな人 | 理由 |
|---|---|
| アメリカの成長 を信じている | 100%アメリカ に投資 |
| 値動きが大きく ても平気 | 1つの国に 集中する |
| 日本株を別に 持っている | 中身が 重ならない |
S&P500は、アメリカの成長にしぼって投資したい人に向いています。
過去5年の合計のリターンは、オルカンより約20ポイント高く、年率では約1.8ポイントの差です。
アメリカの企業がこれからも強いと考える人
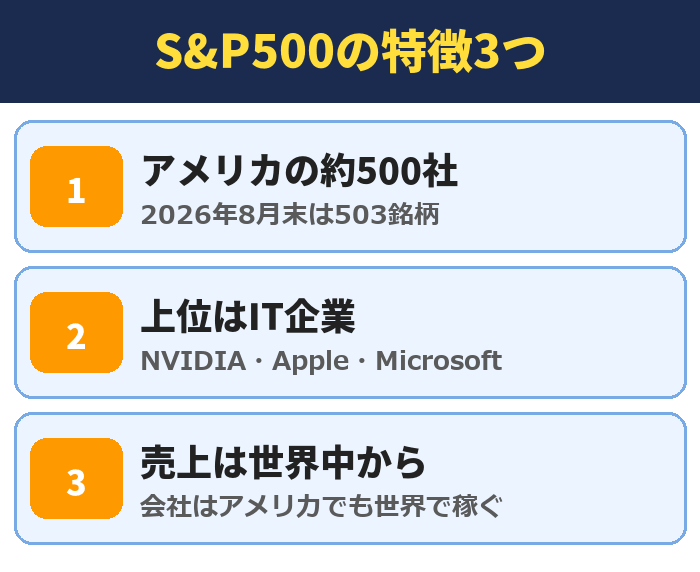
アメリカの企業がこれからも世界を引っぱると考える人は、S&P500が合います。
S&P500は、NVIDIAやAppleなど世界で稼ぐ会社が中心です。
アメリカの会社でも、売上は世界中から入っています。
値動きの大きさを受け入れられる人
S&P500は、オルカンより値動きが大きくなることがあります。
投資先が1つの国に集まっているからです。
下がったときにも売らずに続けられる人に向いています。
日本株やほかの資産を別に持っている人
日本株の投資信託や個別の株を別に持っている人は、S&P500と組み合わせやすくなります。
オルカンには日本が約5%入っているので、日本株と中身が少し重なります。
すでに持っている資産と重ならないように選ぶ考え方です。
アメリカ株も買える
オルカンとS&P500を両方買うのはあり?
| オルカン:S&P500 | アメリカの比率 |
|---|---|
| 10:0 | 62.8% |
| 7:3 | 約74% |
| 5:5 | 約81% |
| 3:7 | 約89% |
| 0:10 | 100% |
※オルカンのアメリカの比率62.8%(2026年8月末)で計算。
両方を買うのはありです。
ただし、オルカンの約6割はアメリカなので、2本の中身はかなり重なります。
半分ずつ買うと、アメリカの比率は約81%になります。
両方を買うのは、アメリカの比率を自分で調整する方法と考えてください。
両方買うとアメリカの比率が上がる
オルカンにS&P500を足すと、アメリカの比率だけが上がります。
7対3で買うと約74%、3対7で買うと約89%です。
分散が広がるわけではない点に注意してください。
アメリカをどれくらい持ちたいかで、割合を決めます。
割合に正解はないので自分で決めてよい
オルカンとS&P500の割合に、決まった正解はありません。
アメリカを多めに持ちたい人は、S&P500の割合を増やします。
分散を広くしたい人は、オルカンの割合を増やします。
決めた割合は、年に1回見直すくらいで十分です。
NISAの非課税の枠は合計で変わらない
2本に分けても、NISAで使える非課税の枠は増えません。
つみたて投資枠は年120万円までで、2本の合計がこの中に入ります。
月10万円を積み立てる人なら、5万円ずつに分ける形です。
途中で変えたいときは買う先だけ変える
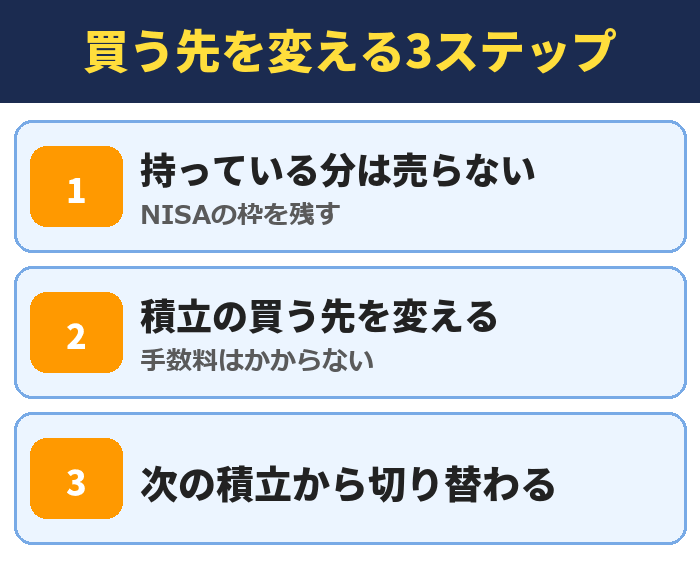
途中で考えが変わったときは、持っている分を売らずに、これから買う先だけを変えます。
NISAで買った分を売ると、その年のうちは枠が戻りません。
積立の設定を変えるだけなら、手数料もかかりません。
設定はいつでも変更
オルカンとS&P500でよくある勘違い4つ
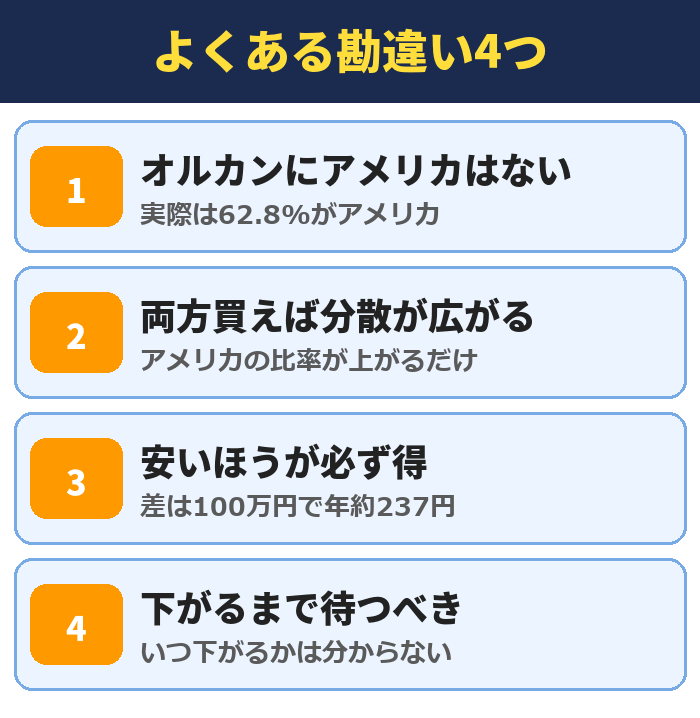
オルカンとS&P500には、よくある勘違いが4つあります。
知らないまま選ぶと、思っていた中身と違うことがあります。
勘違い1|オルカンにアメリカは入っていない
オルカンには、アメリカの株式が62.8%入っています。
「全世界」という名前から、アメリカ以外の国が中心だと思う人がいます。
実際は、中身の半分以上がアメリカです。
オルカンを買えば、アメリカの成長も取りこめます。
勘違い2|両方買えば分散が広がる
オルカンとS&P500を両方買っても、分散は広がりません。
S&P500の銘柄の多くは、オルカンの中にすでに入っているからです。
両方買うと、アメリカの比率が上がるだけです。
分散を広げたいなら、株式とは違う動きをする資産を足します。
勘違い3|信託報酬が安いほうが必ず得
信託報酬はオルカンのほうが安いですが、差は年0.02365ポイントです。
100万円で年約237円の差なので、結果を決めるほどの大きさではありません。
結果を左右するのは、投資先の違いです。
費用だけで選ばず、どの国に投資したいかで選んでください。
勘違い4|今は高いから下がるまで待つべき
価格が下がるのを待っている間は、増える機会も逃しています。
いつ下がるかは、だれにも分かりません。
積立は、高いときも安いときも同じ金額で買うので、買う時期を分けられます。
待つよりも、少ない金額で始めて続けるほうが現実的です。
少額から始める
毎月いくら積み立てる?金額別の目安
| 毎月の積立 | 元本(20年) | 年5%の場合 |
|---|---|---|
| 1万円 | 240万円 | 約411万円 |
| 3万円 | 720万円 | 約1,233万円 |
| 5万円 | 1,200万円 | 約2,055万円 |
| 10万円 | 2,400万円 | 約4,110万円 |
※月複利の試算です。税金と費用は考えていません。将来を約束するものではありません。
毎月の金額は、生活に無理のない範囲で決めます。
月3万円を20年続けると、元本は720万円、年5%で運用できた場合は約1,233万円です。
オルカンでもS&P500でも、積立のしくみは同じです。
生活費の3か月から6か月分は現金で残す
投資を始める前に、生活費の3か月から6か月分は現金で残しておきます。
急にお金が必要になったときに、値下がりした投資信託を売らずに済むからです。
残りのお金の中から、毎月の積立に回す金額を決めてください。
最初は少なく始めてあとから増やす
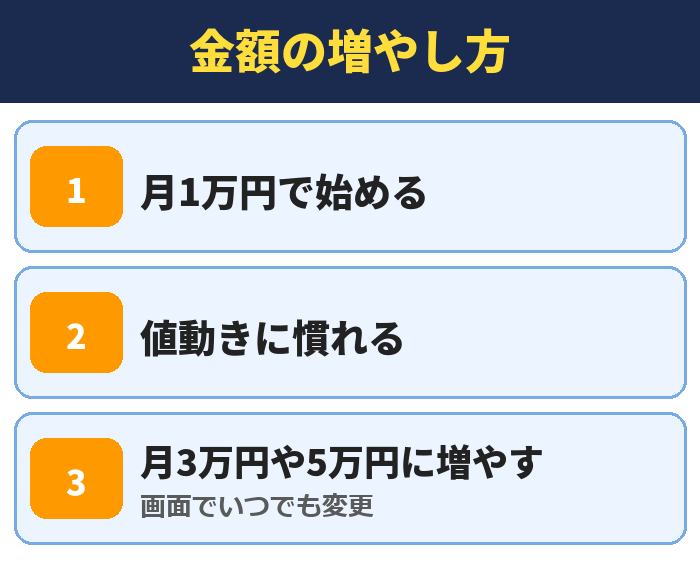
金額に迷う人は、月1万円から始める方法があります。
値動きに慣れてから、月3万円や5万円に増やせます。
積立の金額は、SBI証券の画面でいつでも変えられます。
100万円を30年そのままにしたらいくらになる?
| 年の利回り | 20年後 | 30年後 |
|---|---|---|
| 3% | 約181万円 | 約243万円 |
| 5% | 約265万円 | 約432万円 |
| 7% | 約387万円 | 約761万円 |
※1年ごとの複利の試算です。税金と費用は考えていません。将来を約束するものではありません。
100万円を年5%で30年運用できた場合、金額は約432万円になります。
年3%なら約243万円、年7%なら約761万円です。
オルカンとS&P500のどちらが高い利回りになるかは、事前には分かりません。
分かっているのは、長く持つほど複利の効果が大きくなることです。
利回りの1%の差は30年で大きく開く
年5%と年7%では、30年後の金額に約329万円の差が出ます。
ただし、高い利回りを期待できる投資先ほど、値動きも大きくなります。
S&P500のほうが高くなる年もあれば、オルカンのほうが高くなる年もあります。
どちらか一方が勝ち続けると決めつけないことが大切です。
続けられることがいちばん大事
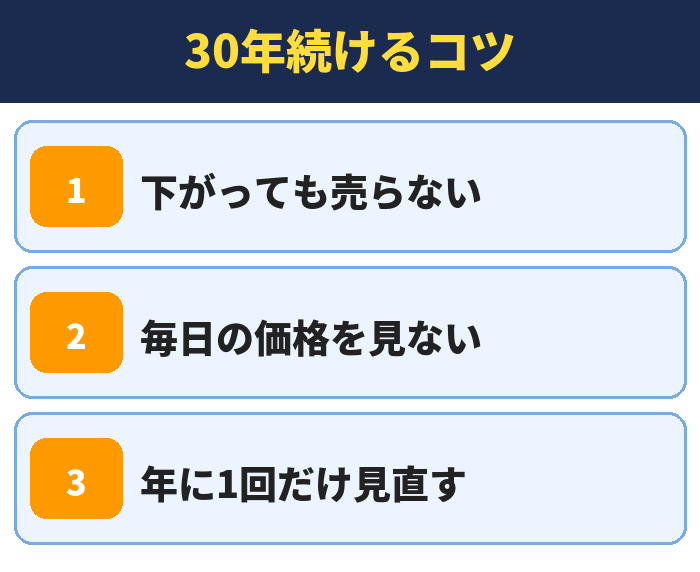
30年の間には、価格が大きく下がる時期が何度かあります。
そのときに売らずに続けられた人だけが、長い期間のリターンを受け取れます。
値動きが気になって眠れない人は、分散の広いオルカンのほうが続けやすくなります。
下がっても気にならない人は、S&P500を選んでも続けられます。
長く続けて増やす
年代と目的で選ぶならどっち?
| 年代・目的 | 考え方 |
|---|---|
| 20代・30代 | 期間が長い どちらでも可 |
| 40代・50代 | 分散の広い オルカン寄り |
| 教育費 | 使う時期に 合わせて減らす |
| 老後の資金 | 長く持てる オルカン寄り |
年代や目的によって、取れるリスクの大きさが変わります。
使う時期が近いお金ほど、値動きの小さい形にしておくのが基本です。
退職金で買う人は、退職金でNISAの商品を選ぶ時の考え方も見てください。
20代・30代は期間の長さを味方にできる
20代や30代は、使うまでの期間が長いのが強みです。
途中で大きく下がっても、戻るまで待つ時間があります。
オルカンでもS&P500でも、早く始めて長く続けることを優先してください。
40代・50代は分散の広さを重視する
40代や50代は、使う時期が近づいてきます。
1つの国の不調で資産が大きく減ると、取り戻す時間が足りなくなることがあります。
分散の広いオルカンを中心にして、現金や預金も合わせて持つと安心です。
50代の積立の金額や注意点は、NISAは50代からでも遅くない理由にまとめています。
教育費は使う時期の前に現金へ移す
子どもの教育費のように使う時期が決まっているお金は、時期が近づいたら少しずつ現金に移します。
使う直前に価格が下がると、必要な金額に足りなくなるからです。
これはオルカンでもS&P500でも同じです。
教育費と老後の両方を貯めている人は、40代のNISAの使い方も参考にしてください。
新NISAではどの枠で買う?
| 枠 | 1年の上限 | 2本の対象 |
|---|---|---|
| つみたて 投資枠 | 120万円 | 対象 |
| 成長 投資枠 | 240万円 | 対象 |
| 生涯の上限 | 1,800万円 | — |
※成長投資枠だけで使えるのは1,200万円までです。
オルカンとS&P500は、つみたて投資枠と成長投資枠のどちらでも買えます。
2つの枠を合わせると、1年に360万円まで非課税で投資できます。
生涯で使える枠は1,800万円です。
積立はつみたて投資枠から使う
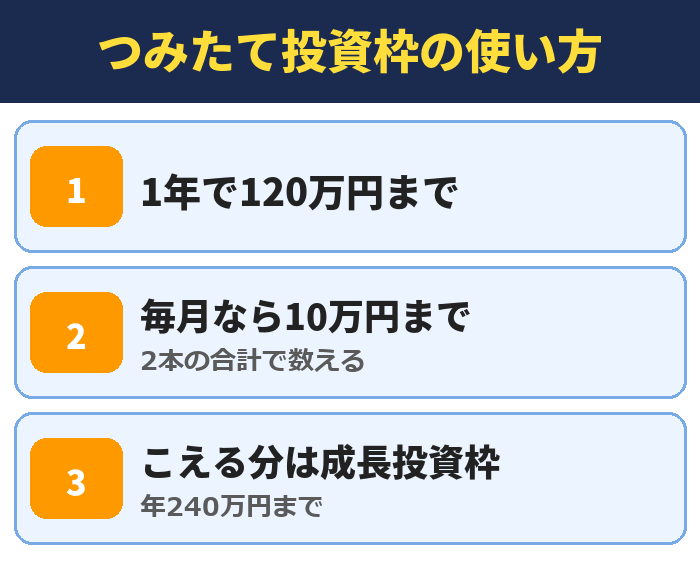
毎月の積立は、つみたて投資枠から使うのが基本です。
年120万円なので、月10万円まで積み立てられます。
月10万円をこえて投資したい人は、成長投資枠も使います。
まとまったお金を一度に入れるか迷う人は、NISAは一括と積立のどっちがいいかも読んでみてください。
NISAの利益には税金がかからない
ふつうの口座では、投資の利益に約20%の税金がかかります。
NISAの口座で買った分は、利益が非課税になります。
非課税で持てる期間に期限はありません。
証券会社の選び方は新NISAの証券会社とクレカと銀行の選び方にまとめています。
オルカンとS&P500を買うならSBI証券
オルカンとS&P500は、SBI証券で2本とも買えます。
投資信託は100円から積み立てられます。
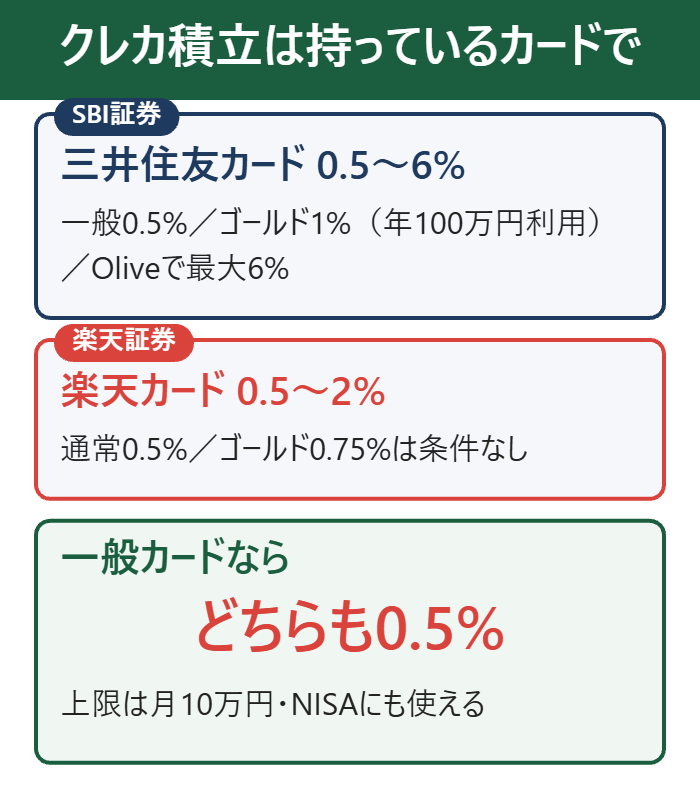
三井住友カードで積み立てると、積立の金額に応じてVポイントも貯まります。
SBI証券は100円から積立できる
SBI証券の投資信託は、100円から買えます。
NISAの口座で投資信託を買うときの手数料はかかりません。
積立は、毎日、毎週、毎月から選べます。
まずは少ない金額で始めて、慣れてから増やすこともできます。
100円から積立
三井住友カードで積み立てるとVポイントが貯まる
SBI証券では、三井住友カードで投資信託を積み立てられます。
カードで積み立てられるのは、月10万円までです。
貯まるポイントの率は、カードの種類と年間の利用額で変わります。
ポイントの条件はネット証券のクレカ積立の比較でくわしく解説しています。
積立でVポイント
口座開設は4ステップ
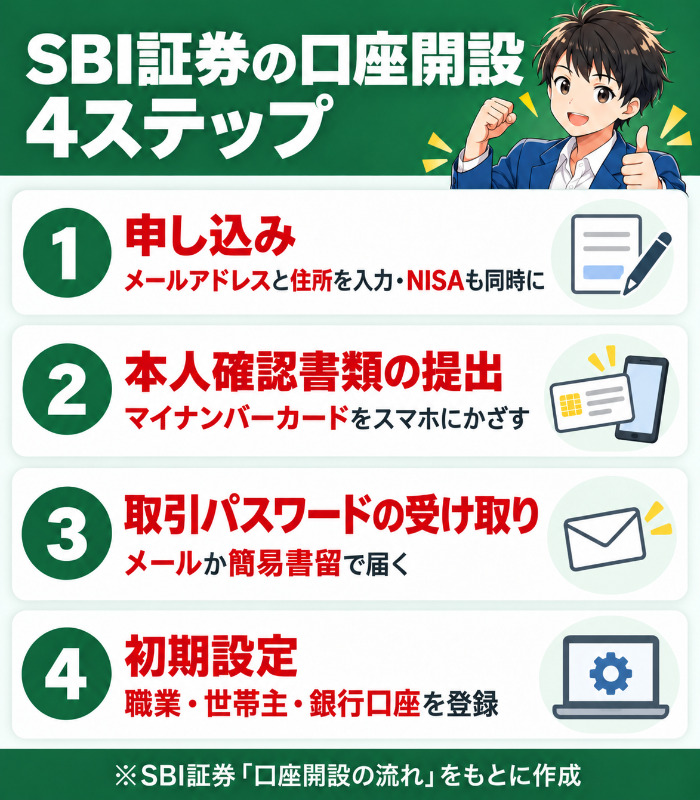
SBI証券の口座は、スマホから申し込めます。
申し込み、本人確認書類の提出、パスワードの受け取り、初期設定の4ステップです。
NISAの口座も、同じ申し込みの中で一緒に作れます。
入力のしかたはSBI証券の口座開設の書き方で解説しています。
NISAも同時に申込
SBI証券で積立を設定する流れ
| 順番 | やること |
|---|---|
| 1 | 口座とNISAを 申し込む |
| 2 | 投資信託を 検索する |
| 3 | 積立の金額と 日を決める |
| 4 | NISAの枠を 選んで設定 |
※画面の表示は変わることがあります。
口座ができたら、積立の設定は4つの手順で終わります。
投資信託の検索で「オール・カントリー」か「S&P500」と入れて、eMAXIS Slimの名前が付いたものを選びます。
似た名前の投資信託があるので、名前と信託報酬を確かめてから設定してください。
積立の日とNISAの枠を選ぶ
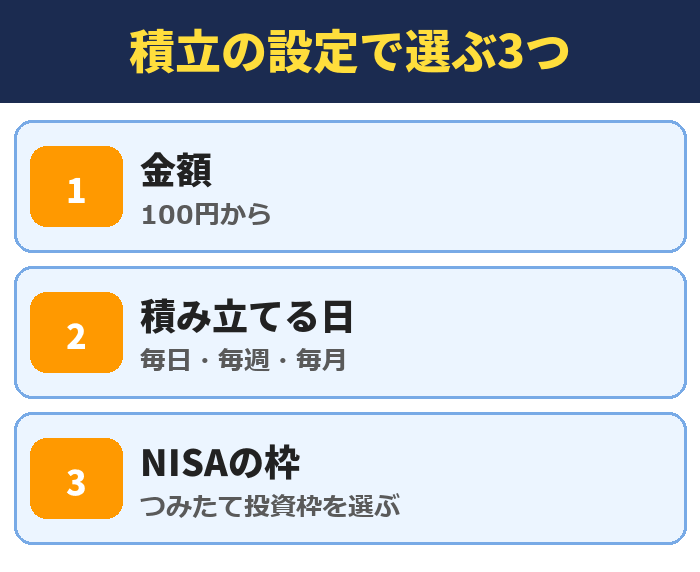
積立の設定では、金額と積み立てる日を決めます。
口座の種類は「NISA(つみたて投資枠)」を選びます。
支払いを三井住友カードにすると、毎月の引き落としが自動になります。
設定したあとは、毎月決まった日に自動で買い付けられます。
設定したあとは年に1回見直す
積立は、設定したらほったらかしで続けられます。
年に1回、金額と買う先が今の自分に合っているかを見直せば十分です。
毎日の価格を見て売り買いする必要はありません。
積立は自動で続く
買う前に知っておきたいリスクと注意点
| リスク | 内容 |
|---|---|
| 値下がり | 元本は保証 されない |
| 為替 | 円高で円での 価値が下がる |
| 集中 | S&P500は アメリカだけ |
| 途中でやめる | 下がった時に 売ると損が出る |
オルカンもS&P500も、元本が保証された商品ではありません。
株式に投資するので、買ったときより値下がりすることがあります。
4つのリスクを知ったうえで、長く続けられる金額で始めてください。
どちらも元本割れすることがある
株式の投資信託は、1年で大きく下がる年があります。
短い期間で見ると、買った金額を下回ることがあります。
生活に使うお金ではなく、しばらく使わないお金で積み立ててください。
円高になると円での価値が下がる
2本とも、為替ヘッジをしていません。
円高が進むと、外国の株価が同じでも円での価値が下がります。
反対に、円安のときは円での価値が上がります。
この5年のリターンには、円安の影響がふくまれています。
S&P500はアメリカの不調を強く受ける
S&P500は、投資先がアメリカだけです。
アメリカの景気や政策が悪い方向に動くと、その影響をそのまま受けます。
オルカンは約4割がほかの国なので、影響が少しやわらぎます。
集中のリスクを取れるかどうかが、2本を選ぶ分かれ目です。
下がったときに積立をやめない
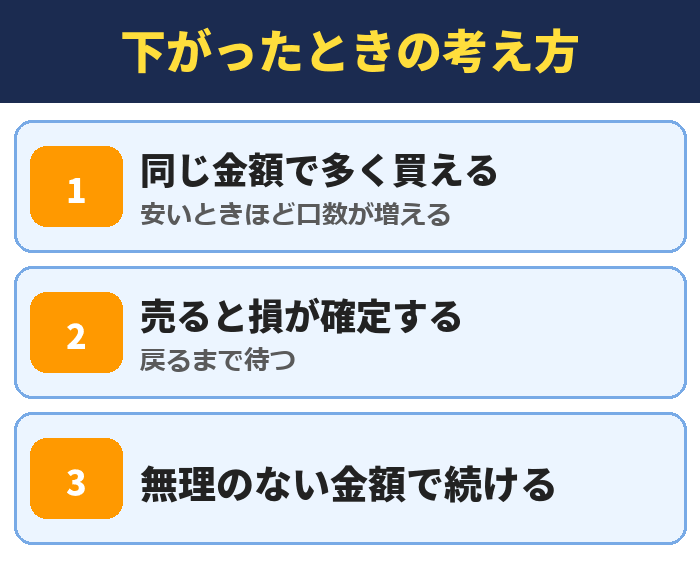
積立は、下がったときにも続けることで効果が出ます。
価格が下がった月は、同じ金額で多く買えるからです。
下がったときに売ってしまうと、損が確定します。
無理のない金額で、長く続けることを優先してください。
オルカンとS&P500以外の選択肢
| 目的 | 選択肢 |
|---|---|
| 子どもの分 | ゼロカン |
| 守りを足す | ゴールド |
| 攻めを足す | FANG+ |
オルカンとS&P500のほかにも、目的に合わせた選択肢があります。
どれも、土台のオルカンやS&P500に足す形で使います。
子どもの分は信託報酬0%のゼロカン
2027年に始まるこどもNISAでは、SBI証券でゼロカンが買えます。
全世界の株式に投資する投資信託で、信託報酬は年0.00%です。
違いはゼロカンとオルカンの違いにまとめています。
値動きをおさえたいならゴールドを少し足す
株式だけの値動きが不安な人は、ゴールドを少し足す方法があります。
株式とは違う動きをしやすい資産だからです。
比率の考え方はオルカンとゴールドの組み合わせ方で解説しています。
攻めたい人はFANG+を少しだけ
もっと高いリターンをねらいたい人は、FANG+を少し足す方法があります。
アメリカの大きなIT企業にしぼった指数なので、値動きは大きくなります。
注意点はオルカンとFANG+の組み合わせにまとめています。
土台から始める
オルカンとS&P500のよくある質問
- オルカンとS&P500はどっちがおすすめですか?
- 迷ったらオルカンです。1本で世界の約2,400銘柄に分散でき、国の比率も自動で入れ替わります。アメリカの成長に期待する人はS&P500を選ぶ方法もあります。
- オルカンとS&P500はどっちが儲かりますか?
- 過去5年の合計のリターンは、S&P500が+168.33%、オルカンが+148.40%です(2026年10月6日時点)。1年あたりにならすと約21.8%と約20.0%です。直近の1年はオルカンが+23.61%でわずかに上です。過去の成績は将来を約束するものではありません。
- オルカンとS&P500を両方買うのは意味がありますか?
- アメリカの比率を調整する意味があります。オルカンの62.8%はアメリカなので、半分ずつ買うとアメリカの比率は約81%になります。分散が広がるわけではありません。
- 信託報酬はどちらが安いですか?
- オルカンが年0.05775%以内、S&P500が年0.0814%以内で、オルカンのほうが安くなっています。100万円を持っている場合の差は、1年で約237円です。
- 新NISAのつみたて投資枠で買えますか?
- 2本とも買えます。つみたて投資枠は年120万円まで、成長投資枠は年240万円までで、どちらの枠でも対象です。
- 途中でオルカンからS&P500に変えられますか?
- 変えられます。持っている分は売らずに、これから積み立てる先だけを変える方法が一般的です。NISAで買った分を売ると、その年のうちは枠が戻りません。
- オルカンに日本は入っていますか?
- 入っています。2026年8月末の月次レポートでは、日本の比率は5.0%です。
- S&P500は何社に投資していますか?
- アメリカを代表する約500社です。eMAXIS Slim 米国株式(S&P500)の組入銘柄は、2026年8月末で503銘柄です。
- いくらから買えますか?
- SBI証券なら、2本とも100円から積み立てられます。NISAの口座で投資信託を買うときの手数料はかかりません。
- オルカンとS&P500の中身はどれくらい重なりますか?
- オルカンの62.8%はアメリカの株式です(2026年8月末)。S&P500の上位にあるNVIDIAやApple、Microsoftは、オルカンの上位にも入っています。
- 円高になるとどうなりますか?
- 2本とも為替ヘッジをしていないので、円高が進むと円での価値が下がります。反対に、円安のときは円での価値が上がります。
- 分配金は出ますか?
- 2本とも、設定から一度も分配金を出していません。利益は投資信託の中で再び投資に回されています。
- 積立と一括はどちらがいいですか?
- まとまったお金がない人や、買う時期に迷う人は積立が向いています。積立は高いときも安いときも同じ金額で買うので、買う時期を分けられます。
- 元本割れすることはありますか?
- あります。どちらも株式に投資する投資信託で、元本は保証されていません。値下がりや円高で、買った金額を下回ることがあります。
まとめ|迷ったらオルカン・アメリカに期待するならS&P500
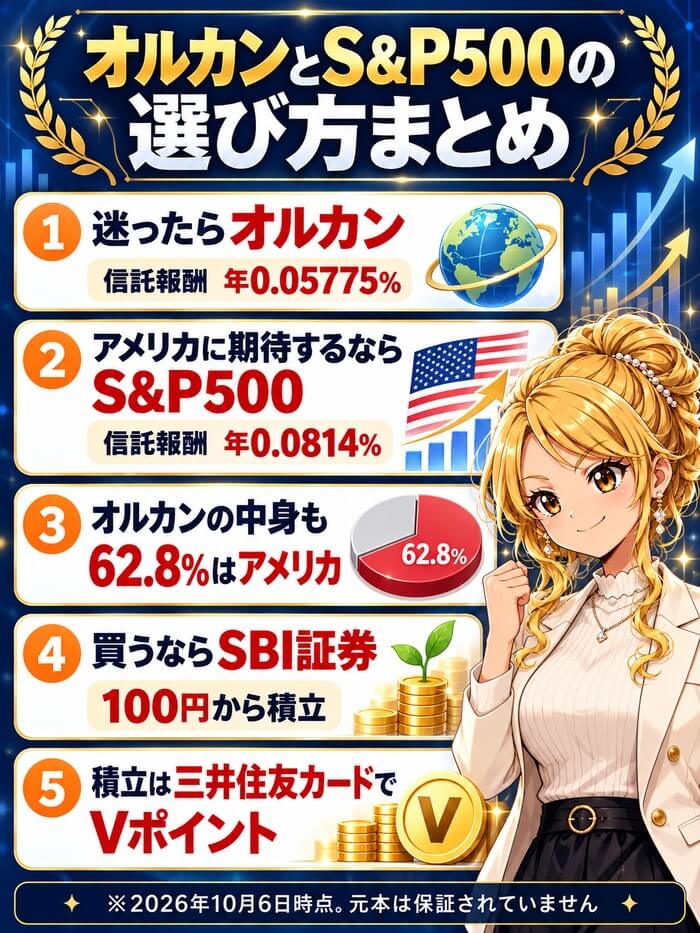
オルカンとS&P500で迷ったら、オルカンを選べば大きな失敗になりません。
過去5年の合計のリターンはS&P500が約20ポイント高い(年率では約1.8ポイントの差)ですが、オルカンの中身も約6割はアメリカです。
信託報酬の差は100万円で年約237円なので、費用よりも続けやすさで選んでください。
決められない人は、半分ずつ買う方法もあります。
どちらもSBI証券で、100円から積み立てられます。
100円から積立
積立でVポイント