記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
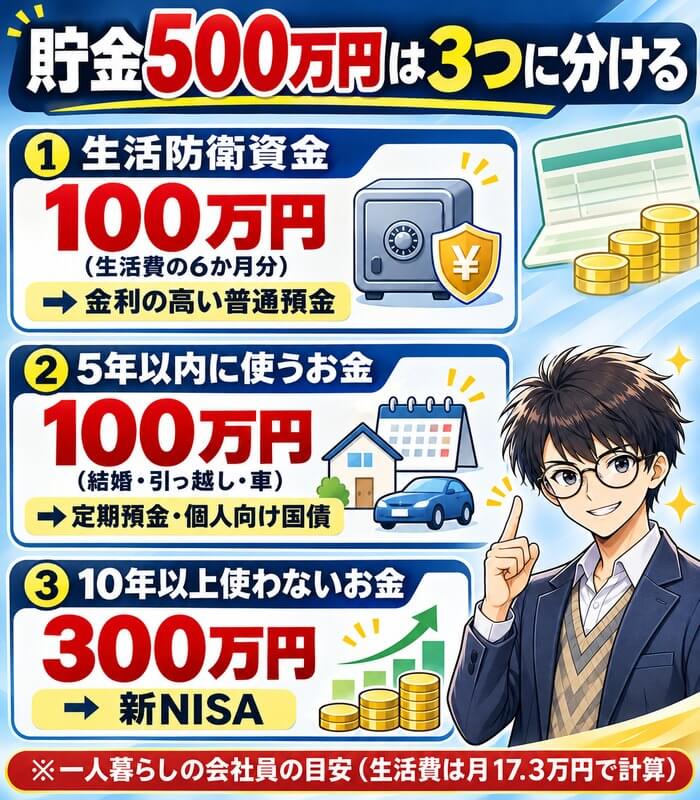
貯金500万円は、生活防衛資金・5年以内に使うお金・10年以上使わないお金の3つに分けると、それぞれの置き場所が決まります。
一人暮らしの会社員なら、預金に200万円を残して、残りの300万円を新NISAへ回すのが目安です。
300万円を年5%で20年増やせれば、預金と合わせて約1,013万円になり、全部を普通預金に置いた約541万円より約471万円多くなります。
新NISAはSBI証券で
貯金500万円は多い?少ない?年代別の平均と中央値
| 単身の年代 | 平均 | 中央値 |
|---|---|---|
| 20代 | 255万円 | 37万円 |
| 30代 | 501万円 | 100万円 |
| 40代 | 859万円 | 100万円 |
| 50代 | 999万円 | 120万円 |
| 60代 | 1,364万円 | 300万円 |
※出典=家計の金融行動に関する世論調査2025年(単身)
一人暮らしの20代は真ん中の人(中央値)が37万円なので、20代で500万円あれば同世代のかなり上にいます。
30代から50代の中央値も100万~120万円なので、500万円は中央値の4倍以上です。
平均が高いのは一部のお金持ちが数字を引き上げているためで、ふつうの人と比べるなら中央値を見ます。
単身の世帯の30.1%は、金融資産をまったく持っていません。
| 2人以上の年代 | 平均 | 中央値 |
|---|---|---|
| 20代 | 525万円 | 125万円 |
| 30代 | 1,096万円 | 311万円 |
| 40代 | 1,486万円 | 500万円 |
| 50代 | 1,908万円 | 700万円 |
| 60代 | 2,683万円 | 1,400万円 |
※出典は上の表と同じ(2人以上の世帯)。
2人以上の世帯では、40代の中央値がちょうど500万円です。
夫婦で500万円なら40代の真ん中と同じくらいで、20代と30代なら多いほうに入ります。
日本の家計の金融資産は47.2%が現金と預金で、アメリカの10.7%と比べると預金にかたよっています(日本銀行「資金循環の日米欧比較」2026年3月末)。
500万円が貯まった今が、預金の一部を増やす側へ移す区切りです。
500万円以上を持つ人は単身で3人に1人
単身の世帯で金融資産が500万円以上ある人は33.2%で、およそ3人に1人です(2,500世帯のうち831世帯)。
単身の世帯の手取りの年収は真ん中の人で220万円なので、500万円は手取りの約2.3年分にあたります。
年収が低いほど500万円に届く人は少なくなるので、届いた人は同じ年収の中でも貯められている側です。
貯金500万円で何年暮らせる?できること
| 1か月の生活費 | 500万円で暮らせる期間 |
|---|---|
| 15万円 | 2年9か月 |
| 17.3万円(単身の平均) | 2年4か月 |
| 20万円 | 2年1か月 |
| 25万円 | 1年8か月 |
| 31.4万円(2人以上の平均) | 1年3か月 |
※平均は家計調査2025年。辞めたあとの税金などは入れていない。
一人暮らしの平均的な生活費なら、500万円で約2年4か月暮らせます。
ただし会社を辞めると、国民健康保険と国民年金の支払いが自分に来るので、実際の期間は表より短くなります。
500万円があるから仕事を辞めるのではなく、次の収入が決まるまでの安心材料として持っておくのが現実的です。
急な出費・大きな買い物・運用の元手に使える
500万円あれば、病気やけが、失業、車の故障のような急な出費を借金なしで払えます。
結婚式や引っ越し、車の買い替え、住宅の頭金のような大きな買い物にも使えます。
生活費の半年分を残しても300万円前後が余るので、NISAで増やす元手にもなります。
使い道が多いぶん、何にいくら使うかを決めずにいると、気づかないうちに減っていくのが500万円です。
口座開設は無料
貯金500万円を超えたら最初にやること4つ
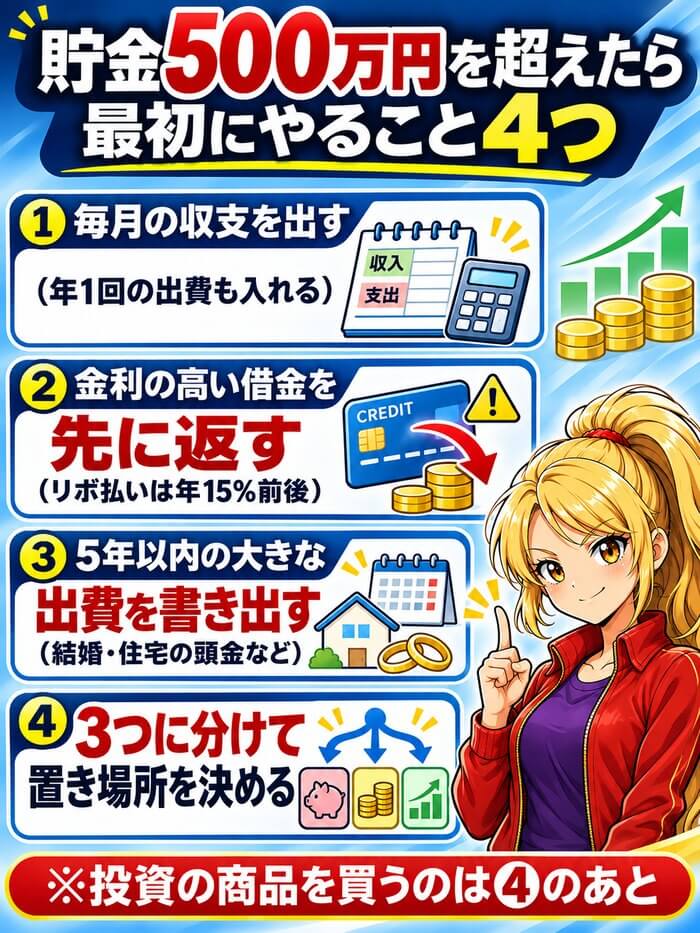
500万円が貯まっても、すぐに投資の商品を買う必要はありません。
先に家計と借金と予定を確かめると、投資に回せる金額がはっきりします。
順番を間違えると使う予定のお金まで値下がりする所に置いてしまうので、次の4つの順番で進めてください。
①毎月の収支を出す
手取りの収入と、毎月の支出を書き出します。
家賃・スマホ代・保険料のような毎月決まった支払いに、年1回の自動車税や帰省の費用も足すと、本当の生活費が分かります。
生活費が分からないと、次に決める生活防衛資金の金額も決められません。
家計簿アプリで銀行とカードをつなぐと、10分ほどで一覧ができます。
②金利の高い借金を先に返す
リボ払いやカードローンが残っているなら、投資より返済が先です。
リボ払いの金利は年15%前後なので、NISAで年5%増やしても利息のほうが大きくなります。
住宅ローンは金利が低いので、繰り上げ返済より手元に残すほうが得なことが多いです。
早く返すと団体信用生命保険(団信)で守られる借金が減り、住宅ローン控除も小さくなるので、金利と控除を比べてから決めます。
③5年以内の大きな出費を書き出す
| 出費 | 目安の金額 |
|---|---|
| 結婚式(挙式と披露宴) | 平均298.6万円 |
| 住宅の頭金など | 平均551.2万円 |
| 子どもの学習費 (幼稚園~高校) | 約614万円 (全て公立) |
※リクルートブライダル総研・住宅金融支援機構・文部科学省の各調査
5年以内に使う予定のお金は、投資に回さず預金に残します。
金額は「結婚マーケット調査2025」「2025年度フラット35利用者調査」「令和5年度子供の学習費調査」の数字です。
株や投資信託は数年のうちに3割ほど下がることがあり、使う年に下がっていると予定の金額が用意できないからです。
時期がまだ決まっていない出費も、だいたいの年を決めて書いておきます。
④3つに分けて置き場所を決める
ここまでの数字がそろったら、500万円を3つに分けます。
分け方と置き場所は、次の章で家族の形ごとにまとめました。
迷ったら、生活費の6か月分と5年以内の出費を預金に残し、残りをNISAと覚えておけば外しません。
NISAの口座から
貯金500万円は3つに分ける(生活防衛資金・5年以内・10年以上)
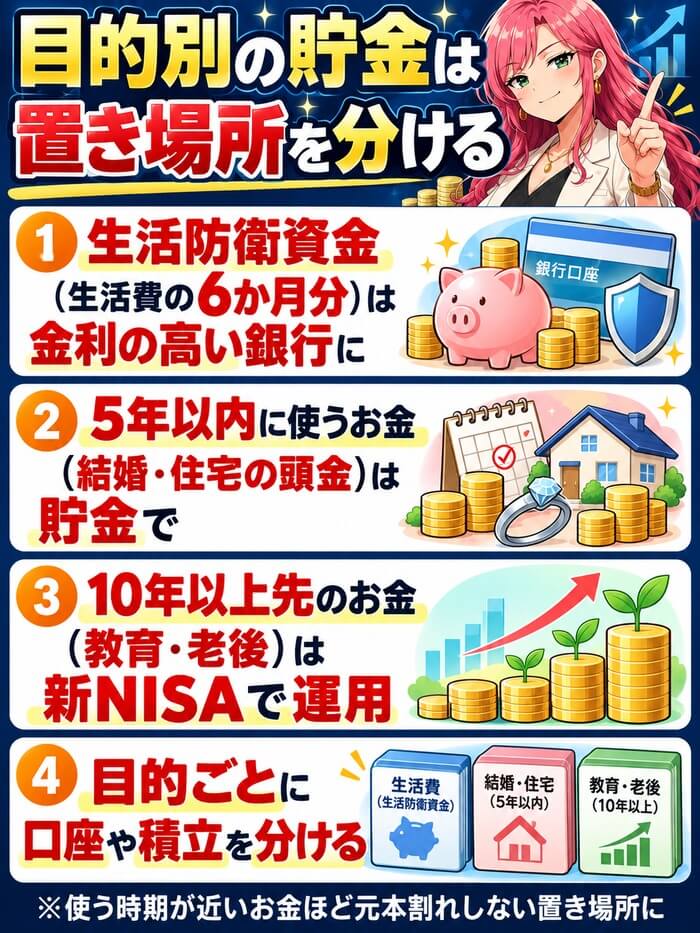
500万円の分け方は、次の引き算で決まります。
500万円-生活防衛資金-5年以内に使うお金=NISAに回せるお金
先に預金に残す金額を決めて、余った分だけを投資に回すので、相場が下がっても生活は困りません。
生活防衛資金は生活費の何か月分?
| 働き方 | 生活防衛資金の目安 |
|---|---|
| 会社員(共働き) | 生活費の3~6か月分 |
| 会社員(収入が1本) | 生活費の6~12か月分 |
| 自営業・フリーランス | 生活費の12か月分 |
生活防衛資金は、病気や失業で収入が止まったときに暮らしを守るお金です。
会社員は傷病手当金や失業給付があるので、共働きなら3~6か月分で足ります。
収入が1本の家庭や給付のない自営業の人は多めにして、12か月分を目安にします。
一人暮らしの平均の生活費(17.3万円)なら、6か月分で約104万円です。
生活防衛資金は金利の高い普通預金に置く
| 普通預金 | 金利と1年の利息 |
|---|---|
| メガバンク | 0.50% 3,984円 |
| 楽天銀行 | 最大0.84% 6,693円 |
※100万円を1年・税引後(2026年11月)。
生活防衛資金はすぐ引き出せることがいちばん大事なので、値動きのない普通預金に置きます。
同じ普通預金でも、銀行によって金利が約1.7倍ちがいます。
楽天銀行は楽天モバイルのRakuten最強U-NEXTと連携すると最大年0.84%(最強プランは0.76%)になり、ATMと振込の手数料が無料になる回数も増えます。
楽天モバイルを使っていない人は、普通預金の金利が高いネット銀行に分けて置くだけでも十分です。
金利最大0.84%
5年以内に使うお金は定期預金か個人向け国債
| 置き場所 | 特徴 |
|---|---|
| 定期預金 | 金利は普通預金より高め 途中で解約すると下がる |
| 個人向け国債 (変動10年) | 最低0.05%を保証 発行の1年後から換金 |
結婚や住宅の頭金のように使う年が決まっているお金は、元本が減らない置き場所にします。
定期預金は使う年に合わせて期間を選べば、普通預金より少し高い金利が付きます。
個人向け国債の変動10年は発行から1年たてば1万円単位で換金でき、そのときは直前2回分の利子(税引後)が引かれるだけで元本は減りません。
家族の形ごとの500万円の分け方
| 家族の形 | 預金に残す | NISAへ |
|---|---|---|
| 一人暮らし 会社員 | 200万円 | 300万円 |
| 共働き夫婦 | 300万円 | 200万円 |
| 子育て中 収入が1本 | 400万円 | 100万円 |
| 自営業 | 300万円 | 200万円 |
※生活費は家計調査2025年の平均。子育て中は9か月分、自営業は12か月分で計算。
一人暮らしの会社員は、生活防衛資金100万円と5年以内のお金100万円を残して、300万円をNISAへ回せます。
子育て中で収入が1本の家庭は、教育費と生活防衛資金を厚くするので、NISAに回すのは100万円ほどです。
表の金額は目安なので、①の収支と③の出費を自分の数字に入れかえて計算してください。
NISAは非課税
預金のまま置いておくと損する2つの理由
| 経過年数 | 500万円の価値 |
|---|---|
| 5年後 | 452.9万円 |
| 10年後 | 410.2万円 |
| 20年後 | 336.5万円 |
※物価が毎年2%上がり、預金の利息がない場合の計算。
物価が上がるとお金の価値が下がる
物価が年2%ずつ上がると、10年後の500万円では今の410万円ほどの買い物しかできません。
普通預金の金利は年0.50%ほどなので、物価の上がり方には追いつきません。
預金の数字は減っていないのに、買えるものが減っていくのが預金だけで持つリスクです。
増やせたはずのお金を逃す
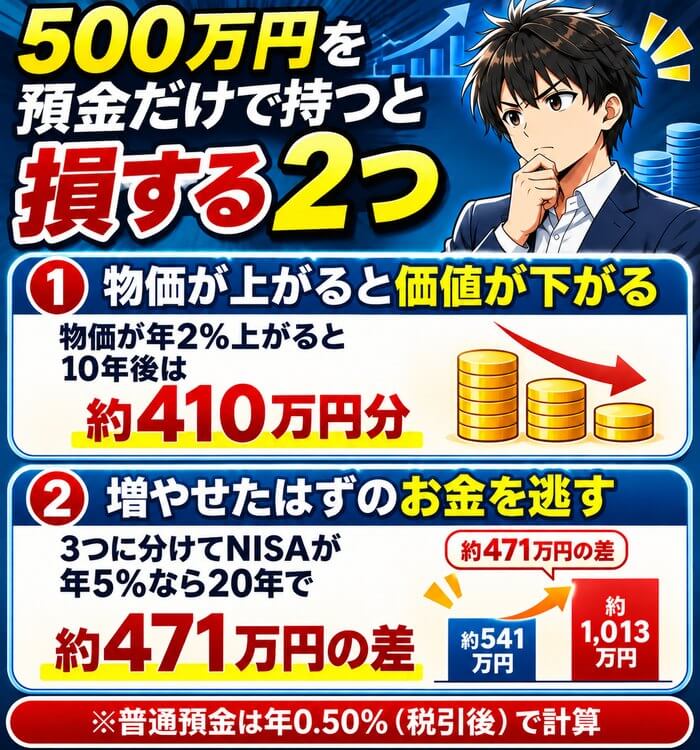
500万円を全部普通預金に置いた場合と、200万円を預金・300万円をNISAに分けた場合を比べました。
| 置き方 | 10年後 | 20年後 |
|---|---|---|
| 全部預金 | 520.3万円 | 541.4万円 |
| NISA年3% | 611.3万円 | 758.4万円 |
| NISA年5% | 696.8万円 | 1,012.5万円 |
※NISAの2行は預金200万円+NISA300万円。預金は年0.50%(税引後)。
NISAが年5%で増えれば、20年後の差は約471万円です。
年3%でも約217万円多くなります。
株や投資信託は値下がりもしますが、金融庁の資料では、国内外の株と債券に分けて20年持った場合は年2~8%の成績に収まり、元本割れはありませんでした。
2020年の新型コロナの急落でも、世界の株価は3割ほど下がったあと1年たたずに元の水準へ戻っています。
増やす口座を作る
増やすお金は新NISAに入れる
| NISAの枠 | 上限 |
|---|---|
| つみたて投資枠 | 1年120万円 |
| 成長投資枠 | 1年240万円 |
| 合計 | 1年360万円 |
| 一生の上限 | 1,800万円 |
※一生の上限のうち、成長投資枠で使えるのは1,200万円まで。
新NISAは、投資で増えた分にかかる約20%の税金が0円になる国の制度です。
1年に入れられるのは合計360万円までなので、300万円なら1年で入れ切れます。
500万円を全部入れることはできず、2年に分けることになります。
NISAとふつうの口座で残るお金の差
| 増え方 | NISA | 課税口座 |
|---|---|---|
| 3%・10年 | 403.2万円 | 382.2万円 |
| 3%・20年 | 541.8万円 | 492.7万円 |
| 5%・10年 | 488.7万円 | 450.3万円 |
| 5%・20年 | 796.0万円 | 695.2万円 |
※300万円。課税口座(ふつうの口座)は売るときに利益の20.315%を引いた額。
300万円を年5%で20年増やすと、NISAなら税金がかからず、ふつうの口座より約101万円多く残ります。
増えるほど差が広がるので、長く置くお金ほどNISAから先に入れます。
何を買う?投資信託の選び方
初めての人は、全世界の株に広く投資するオルカンや、アメリカの大きな会社500社に投資するS&P500のインデックスファンドを選ぶ人が多いです。
選ぶときは、信託報酬・純資産・信託期間の3つを見ます。
信託報酬が年1%ちがうと、300万円を20年持ったときの差は約139万円になります(年5%と年4%で計算)。
銀行の窓口で勧められる投資信託は信託報酬が高いものが多いので、ネット証券で手数料の安いものを選びます。
債券・積立定期・貯蓄型の保険は増やす力が弱い
個人向け国債や積立定期預金は元本が減らない代わりに、増える金額は小さめです。
貯蓄型の保険は途中で解約すると払った額より減ることがあり、保障と貯金をいっしょにすると手数料も見えにくくなります。
10年以上使わないお金を増やすなら、元本が減らない置き場所よりNISAの投資信託が向いています。
iDeCoと不動産投資は後回しでいい
iDeCoは掛金が所得から引かれて税金が安くなりますが、原則60歳まで引き出せません。
500万円からまとめて入れるお金ではなく、NISAの毎月の積立と並べて少額から考えるものです。
不動産投資は500万円を頭金にして数千万円を借りるので、空室や金利の上昇、すぐに売れないことまで自分で背負うことになります。
まずNISAで値動きに慣れてから考えても遅くありません。
NISAはSBI証券で始める
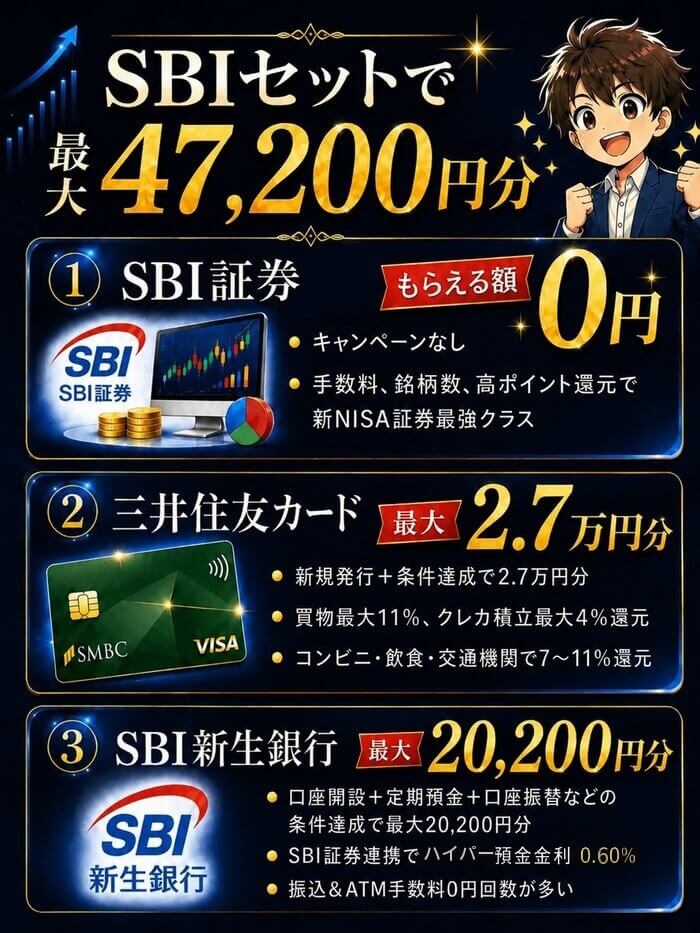
SBI証券は投資信託を買うときの手数料が無料で、オルカンもS&P500も100円から積み立てられます。
三井住友カードで積み立てると、カードの種類と利用額に応じて最大4%のVポイントがたまります。
生活防衛資金をSBI新生銀行に置けば、SBI証券と連携して普通預金の金利が最大0.60%になります。
証券・カード・銀行の3つをそろえると、最大47,200円分の特典ももらえます。
最初は証券会社から
300万円をNISAに入れる3つの入れ方
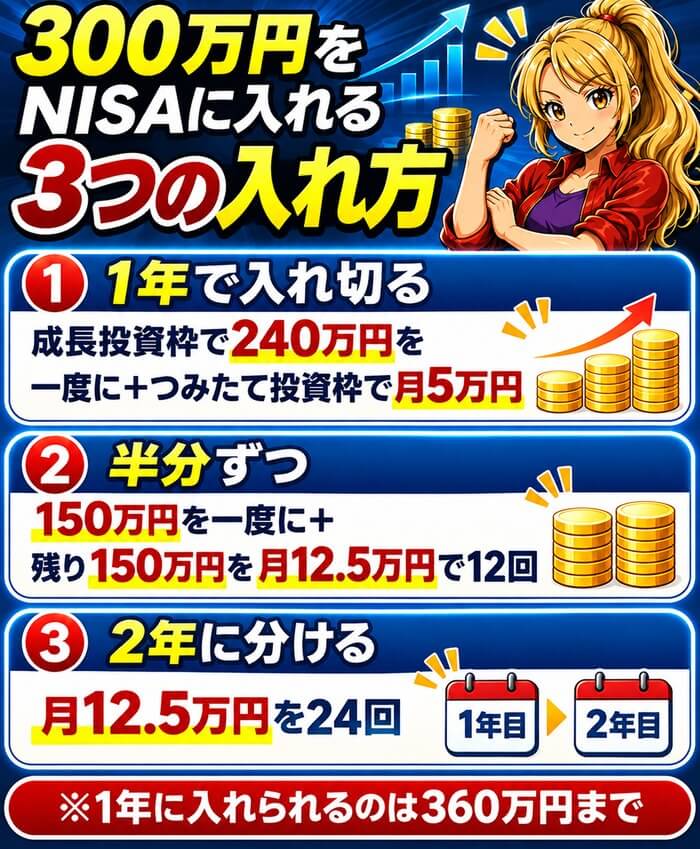
まとまったお金をNISAに入れる方法は、一度に入れるか、何回かに分けるかの2つです。
長い目で見ると一度に入れたほうが増えやすいですが、入れた直後に下がると気持ちがもたない人もいます。
下がっても売らずに持ち続けられるかで、入れ方を決めます。
つみたて投資枠は月10万円までなので、月12.5万円のときは超える分を成長投資枠で積み立てます。
下がるのが怖い人は②の半分ずつにすると、入れた直後に下がっても損は半分で済みます。
一度に入れた300万円が3割下がると、210万円まで減って見えます。
どの入れ方でも、使う予定のお金を入れないことがいちばん大事です。
一括と積立の差を過去の値動きで比べた結果は、NISAの一括と積立の比べでまとめています。
値下がりへの強さで変える配分の目安
| タイプ | NISA | 3割下がると |
|---|---|---|
| 守り | 200万円 | -60万円 |
| ふつう | 300万円 | -90万円 |
| 攻め | 350万円 | -105万円 |
※500万円のうち残りは預金。攻めでも生活費の6か月分は預金に残す。
配分は、値下がりしたときに売らずにいられる金額で決めます。
300万円をNISAに入れると、株が3割下がったときに一時的に90万円減って見えます。
90万円減っても平気なら「ふつう」、眠れなくなりそうなら「守り」から始めて、慣れてから増やします。
年に1回、預金とNISAの割合を見て、NISAが増えすぎていたら一部を預金に戻すと配分が崩れません。
使う時期が近づいたら預金に戻す
老後や子どもの大学費用のように使う年が決まっているお金は、使う5年前ごろから少しずつ預金に移します。
使う年に相場が下がっていても、売らずに済むようにしておくためです。
教育費が要らなくなったら、その分をNISAに回して増やす側へ戻します。
NISAは100円から
貯金500万円を1,000万円にするには何年?
| 毎月の積立 | 年3% | 年5% |
|---|---|---|
| 0円 | 32年1か月 | 19年9か月 |
| 1万円 | 17年9か月 | 13年2か月 |
| 3万円 | 9年7か月 | 8年0か月 |
| 5万円 | 6年7か月 | 5年10か月 |
※預金200万円(年0.50%)とNISA300万円の合計で計算
500万円を3つに分けて、NISAに毎月3万円ずつ足していくと、年5%なら8年で合計1,000万円に届きます。
積立をしないと年5%でも約20年かかるので、毎月の積立を続けるかどうかで10年以上ちがいます。
毎月の積立に回すお金は、スマホや電気の固定費を下げて作るのが近道です。
固定費の下げ方は、毎月5万円を貯める方法で順番にまとめています。
貯金500万円で失敗しやすい5つ
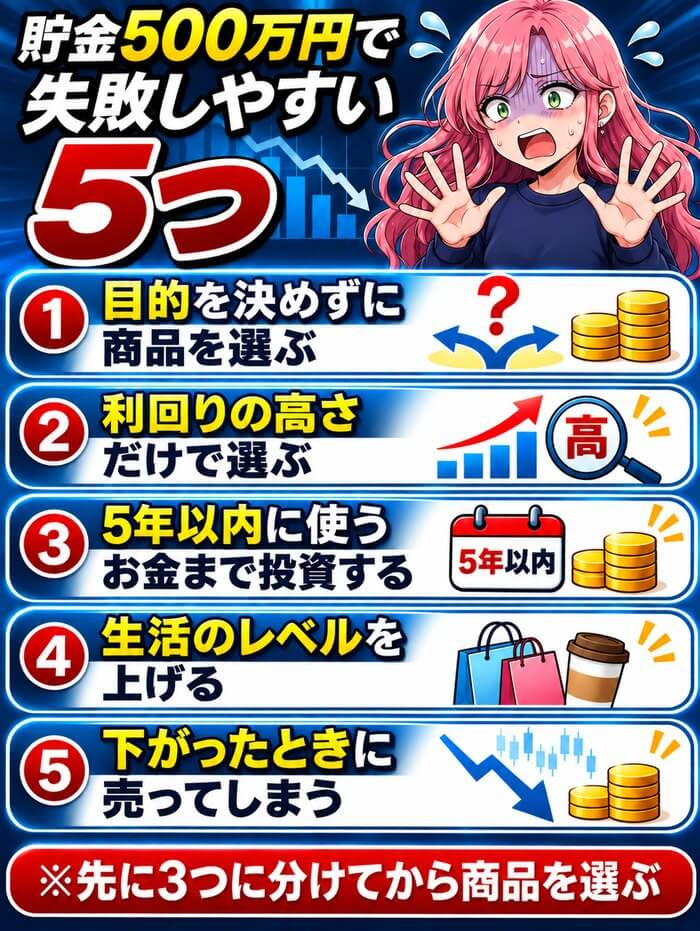
500万円が貯まると、銀行や知り合いから運用の話をされることが増えます。
次の5つは実際によくある失敗なので、先に知っておくと避けられます。
どれも使う目的を決めないまま動くと起きやすい失敗です。
①目的を決めずに商品を選ぶ
使う時期を決めないまま商品を選ぶと、必要なときに値下がりしている商品を売ることになります。
先に3つに分けてから、10年以上使わないお金だけで商品を選びます。
分けるのが先で、商品選びはそのあとです。
②利回りの高さだけで選ぶ
「年10%」のような高い利回りをうたう話ほど、元本が大きく減る心配も大きくなります。
元本保証で高い利回りをうたう勧誘は、詐欺を疑うのが基本です。
手数料の安い投資信託を長く持つほうが、結果として残るお金は多くなります。
③使う時期が近いお金まで投資する
結婚や住宅の頭金のように5年以内に使うお金を投資に回すと、使う年に下がっていたときに予定が崩れます。
近いうちに使うお金は預金か個人向け国債に置きます。
④生活のレベルを上げる
500万円が貯まった安心から、家賃の高い部屋や新しい車に替えると、毎月の固定費が上がります。
固定費は一度上げると下げにくく、毎月の貯金がそのまま減ります。
生活のレベルは、貯金の額ではなく毎月の収入で決めます。
⑤下がったときに売ってしまう
NISAに入れた直後に下がると、怖くなって売りたくなります。
下がったときに売ると損が確定し、そのあと戻ったときの上がり分も受け取れません。
下がっても売らずにいられる金額だけを入れて、積立は止めないのが続けるコツです。
口座は最短で翌日
これから500万円を貯める人の目安
| 毎月の貯金 | 500万円までの期間 |
|---|---|
| 1万円 | 41年8か月 |
| 3万円 | 13年11か月 |
| 5万円 | 8年4か月 |
| 8万円 | 5年3か月 |
| 10万円 | 4年2か月 |
※利息を入れずに、貯金だけで計算。
毎月5万円の貯金なら、500万円まで8年4か月かかります。
同じ5万円をNISAで積み立てて年5%で増やせれば、約7年1か月に縮まります。
貯めるペースを上げるいちばんの近道は、固定費を下げることです。
500万円を貯めた人に多い3つの習慣
500万円を貯めた人に多いのは、給料が入った日に貯金の分を先に別の口座へ移す先取りです。
2つ目は、スマホや保険のような固定費を年に1回見直して、毎月の支出を増やさないことです。
3つ目は、NISAの積立を自動にしておくことで、意志に頼らずお金が増える仕組みを作っています。
お金が貯まりやすいのは、独身のころ・子どもが小さいころ・子どもが独立したあとの3回と言われ、この時期に積立の額を上げると早く届きます。
勤め先に財形貯蓄があれば、給料から天引きで自動で貯まるので、先取りの仕組みとして使えます。
手取りが少なくても1年で100万円を貯めた方法は、1年で100万円貯める方法で紹介しています。

貯金500万円でよくある質問
- 貯金500万円は多いほうですか?
- 一人暮らしの世帯の中央値は20代で37万円、30代から50代で100万~120万円なので、500万円は多いほうです。2人以上の世帯では40代の中央値がちょうど500万円です(金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」)。
- 貯金500万円があれば仕事を辞めてもいいですか?
- 一人暮らしの平均の生活費なら約2年4か月分です。辞めると国民健康保険と国民年金の支払いが自分に来るので、次の収入が決まってから辞めるほうが安全です。
- 貯金とNISAはどちらを先にやればいいですか?
- 生活費の6か月分と5年以内に使うお金を預金で確保してから、残りと毎月余るお金をNISAへ回します。
- 独身で貯金500万円ならどう分けますか?
- 一人暮らしの会社員なら、生活防衛資金100万円・5年以内に使うお金100万円を預金に残し、300万円をNISAへ回すのが目安です。
- 投資が初めてでも300万円をNISAに入れていいですか?
- 下がるのが怖いなら、150万円を一度に入れて残りを12回に分けるか、24回に分けて入れます。入れた直後に下がっても売らずにいられる金額だけを入れます。
- 住宅ローンの繰り上げ返済とNISAはどちらが得ですか?
- 住宅ローンの金利が低いなら、NISAに回すほうが増える見込みは大きくなります。早く返すと団信で守られる借金が減り、住宅ローン控除も小さくなるので、金利と控除を比べてから決めます。
- 貯金が500万円あれば生命保険はいりませんか?
- 一人暮らしなら大きな死亡保障はいらないことが多いです。子どもがいる家庭は、500万円では子どもが独立するまでの生活費に足りないことが多いので、遺族年金で足りない分だけを保険で備えます。
- 500万円で不動産投資を始めてもいいですか?
- 不動産投資は500万円を頭金に数千万円を借りるので、空室や金利の上昇の心配も背負います。まずNISAで値動きに慣れてから考えても遅くありません。
- iDeCoにも入れたほうがいいですか?
- iDeCoは税金が安くなりますが、原則60歳まで引き出せません。生活防衛資金や5年以内に使うお金は入れず、NISAの積立に余裕がある人が少額から始めます。
- 貯金500万円を1,000万円にするには何年かかりますか?
- 預金200万円とNISA300万円に分け、NISAに毎月3万円を足していくと、年5%なら約8年、年3%なら約9年7か月で合計1,000万円に届きます。
貯金500万円を超えたら3つに分けて300万円をNISAへ
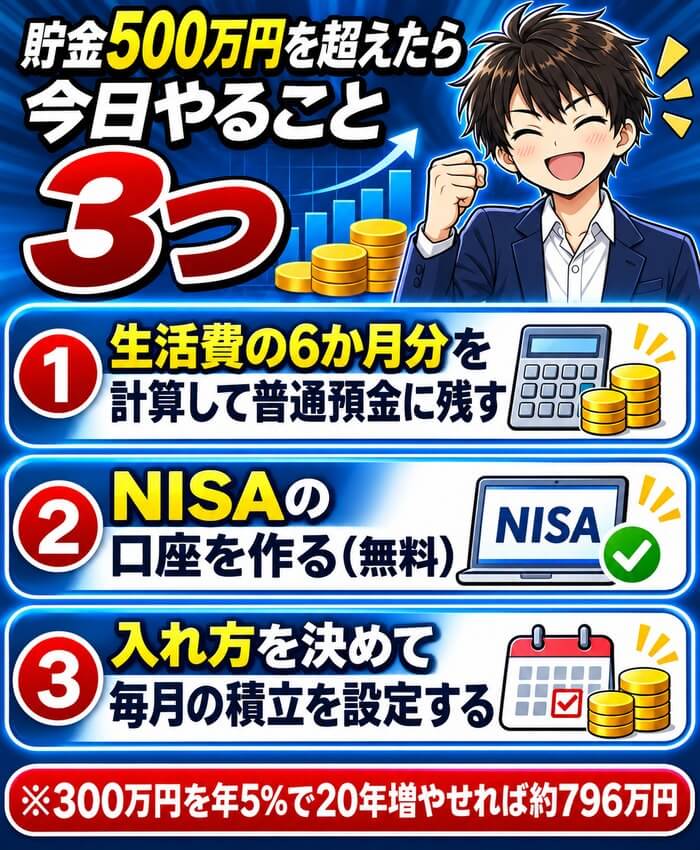
貯金500万円は、多くの年代で中央値を上回る金額です。
生活防衛資金と5年以内のお金を預金に残して、残りを新NISAへ回すと、20年後に大きな差がつきます。
300万円をNISAで年5%で20年増やせれば約796万円(20年で約2.65倍・年5%)です。
口座は無料で作れるので、先に口座を用意してから入れ方を決めてください。
新NISAはSBI証券で