記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
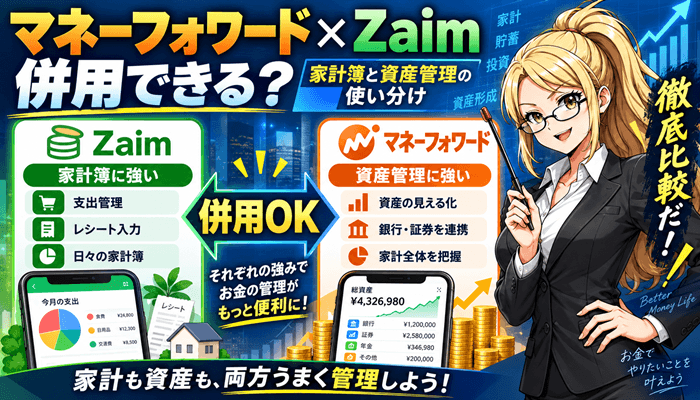
マネーフォワード MEとZaimは併用でき、家計簿はZaim・資産管理はマネーフォワード MEと役割を分ける使い方が考えられます。
ただし、2つのアプリが互いの記録を自動でそろえるわけではないので、両方に表示された支出や残高を足し合わせないことが大切です。
この記事では、無料で始める組み合わせから二重計上の防ぎ方、1か月試して続けるかを決める手順まで整理します。
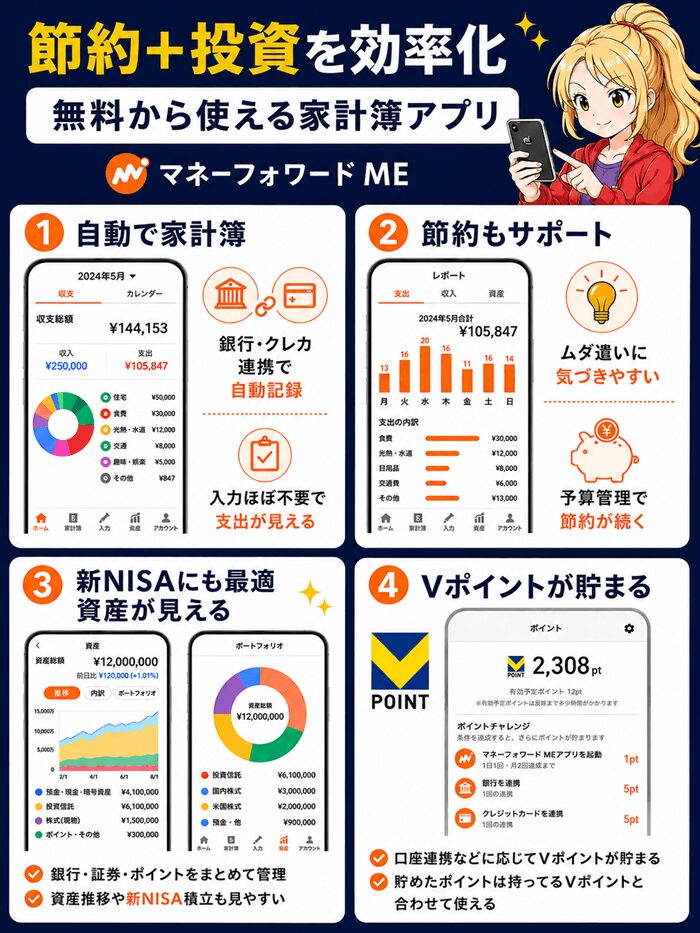
無料で資産を見える化
マネーフォワードとZaimは併用できる?結論は役割分担
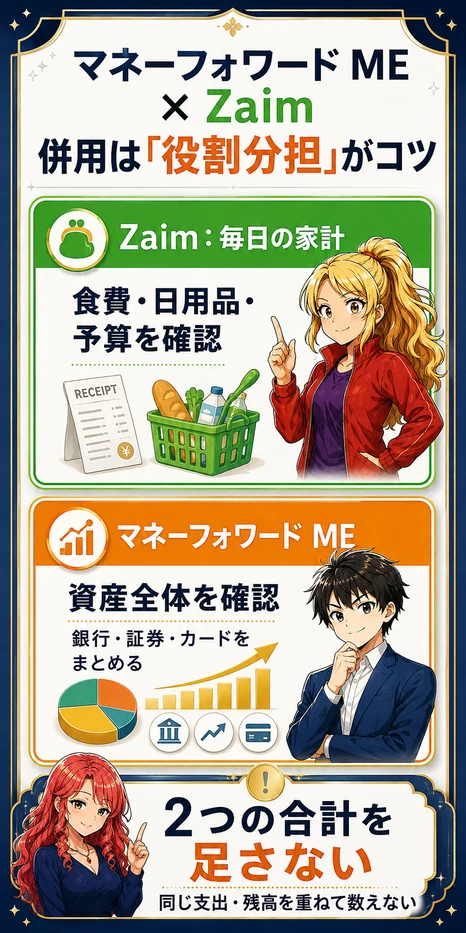
併用するときの出発点は、2つとも完璧な家計簿に仕上げようとしないことです。
毎日の買い物を振り返る画面と、貯金・投資を含めたお金の全体像を見る画面を分ければ、確認する目的がはっきりします。
使い慣れたZaimの記録を残しながら、マネーフォワード MEが自分に合うか試したい人にも取り入れやすい方法です。
併用・同期・データ移行は別の話
併用は、同じ時期に2つのサービスを使うことです。
銀行やカードをそれぞれに連携する場合も、各アプリが対応する金融機関からデータを取得する形になります。
Zaimで直した費目やメモが、そのままマネーフォワード MEに反映される前提では運用しないでください。
一方、マネーフォワード MEから書き出したCSVをZaimへ取り込む移行手順は公式に案内されており、日々の自動同期とは区別が必要です。
※出典:Zaim公式:他社家計簿アプリデータの移行方法(2026年9月5日確認)。
同じ口座を両方で見る場合も、合計する場所は1つ
たとえば同じ預金100万円が両方に表示されても、持っているお金が200万円になるわけではありません。
家計の月次支出はZaim、資産残高はマネーフォワード MEというように、最終的に採用する数字を決めます。
連携可否や取得できる項目はサービス・金融機関によって異なるため、使いたい口座は両方の連携画面で確認しましょう。
無料で資産を見える化
家計簿と資産管理はどう違う?使い分け早見表
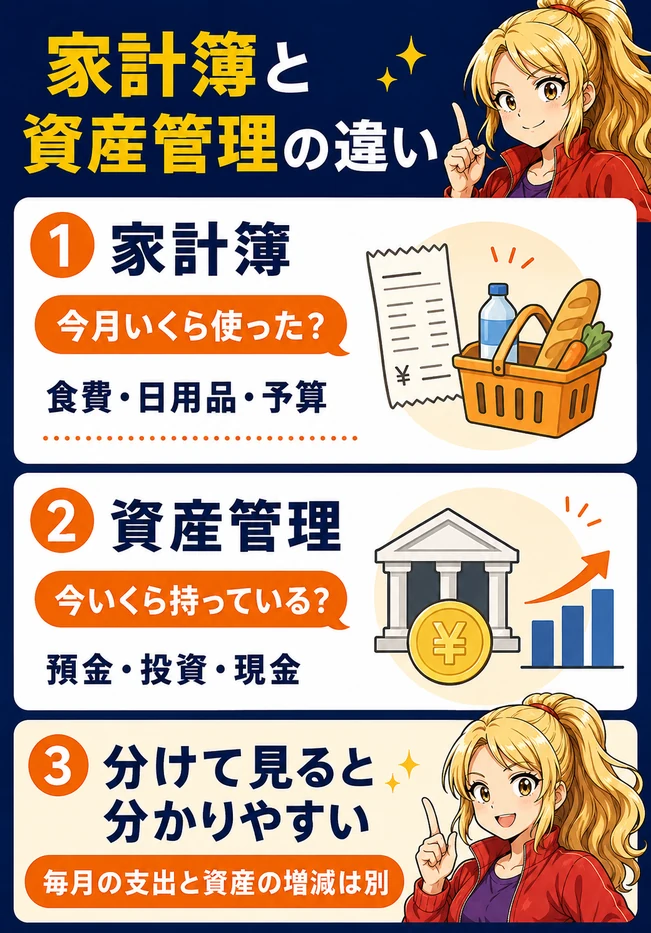
家計簿は一定期間のお金の出入り、資産管理はある時点で持っているお金の残高を見る作業です。
同じ「お金の管理」でも、今月の使いすぎを止めたいのか、貯金と投資の配分を知りたいのかで見るべき数字が変わります。
次の表は機能の優劣ではなく、併用するときの担当の決め方です。
| 見るもの | Zaimの担当例 | MEの担当例 |
|---|---|---|
| 日々の支出 | 食費・日用品 | 必要時に照合 |
| 予算 | 残り予算 | 全体の参考 |
| 資産残高 | 日常口座 | 銀行・証券 |
| 開く頻度 | 日々・週1回 | 週1回・月末 |
お金の全体像を確認
Zaimにも銀行・カードの自動連携がある
Zaimを現金の手入力専用アプリと考える必要はありません。
銀行・カードの連携は無料会員でも利用でき、無料での更新は数日おき、任意のタイミングでの更新はプレミアムの対象です。
普段の支払い方法に合わせ、現金は手入力やレシート、キャッシュレスは連携明細という組み合わせで運用できます。
ただし、対応する金融機関や更新の条件を確認してから使い分けることが大切です。
※出典:Zaim公式:銀行・カード連携とプレミアムの関係(2026年9月5日確認)。
マネーフォワード MEだけで家計簿をつける方法もある

マネーフォワード MEにも家計簿機能があるため、家計簿をつけるにはZaimが必須というわけではありません。
すでにMEで支出の分類や予算の確認が無理なくできているなら、1つにまとめたほうが確認先を減らせます。
併用の目的はアプリを増やすことではなく、今の管理で足りないところを補うことです。
※画像は既存記事の画面例です。現在の表示や使える機能は、アプリの版・利用コースによって異なります。
家計簿以外も含めて選ぶなら、目的から選ぶお金のアプリのほうが探しやすいです。
家計簿はZaim、資産管理はMEに分ける具体例
分担を決めるときは、アプリの全機能を使い切るよりも、自分が毎月知りたいことから逆算します。
ここでは、現金とカードで生活費を払い、銀行と証券口座にお金が分かれている人を例に整理します。
Zaimでは食費・日用品・特別費を確認する
Zaim側で見る数字を、食費や日用品などの月間支出と予算の残りに絞ります。
たとえば食費の予算を5万円、月の途中の支出を3万2,000円とすると、残りは1万8,000円です。
この残り予算をどちらのアプリで判断するか決めておけば、分類を両方で細かく直す作業を減らせます。
旅行や家電の買い替えは普段の食費と混ぜず、自分が見返せるカテゴリやメモで区別すると月ごとの差を説明しやすくなります。
MEでは預金・証券をまとめて資産を確認する

ME側では、連携した銀行の預金や証券口座の評価額を確認し、どこにいくらあるかを把握します。
ただし、未連携の口座や現金があれば、画面の資産総額だけで全財産を把握できているとは限りません。
最初に管理対象の一覧を作り、MEに含めていないお金をメモしておくと見落としを防げます。
画像にあるタグ別の分析などはコースによって利用条件が異なるため、まずは必要な残高が見えるかを優先しましょう。
※既存記事の画面例には有料コースの機能が含まれます。すべて無料で使えるという意味ではありません。
資産タグや配当の分析を使いたい場合は、資産タグやポートフォリオが使える資産形成アドバンスコースの中身を先に確認しておくと迷いません。
現金の残高まで合わせるなら財布の管理も決める
現金払いの支出だけZaimに記録すると、MEの資産集計では手元の現金が抜ける場合があります。
総資産に現金を含めたいなら、財布残高をME側でどう管理するかも決めてください。
小銭まで毎日一致させるのが負担なら、資産の確認日だけ財布を数えるなど、自分が続けられる頻度を選びます。
家計簿の正確さと資産集計の範囲を分けて考えると、どこまで入力する必要があるかが整理できます。
無料で資産を見える化

併用で失敗しやすい二重計上を防ぐ3つのルール
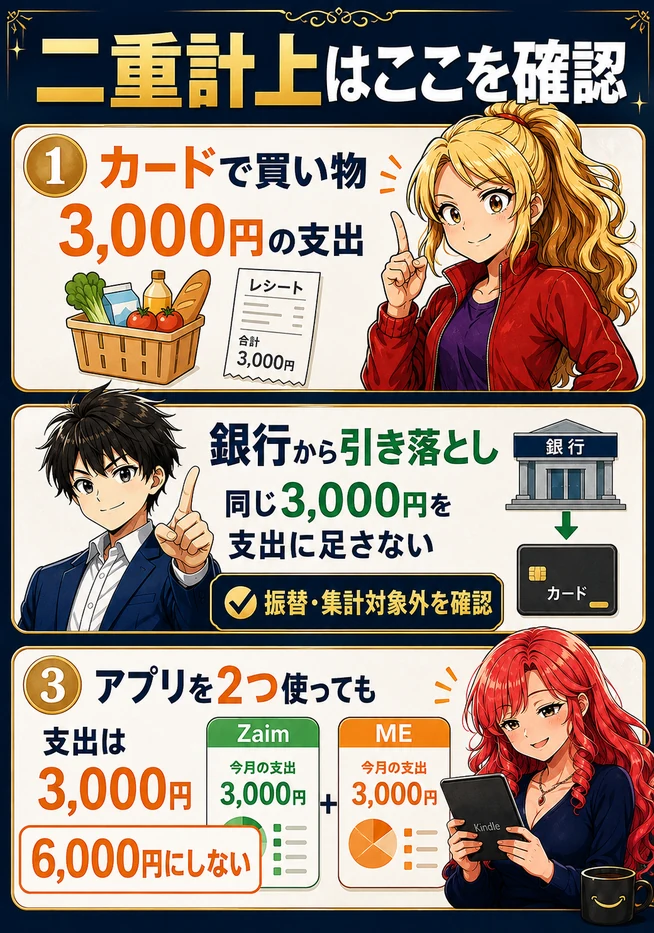
併用で注意したいのは、アプリ同士の合計を足すミスと、1つのアプリの中で同じ支払いを重ねて数えるミスです。
原因が違うため、数字がおかしいときはどちらが起きているかを先に分けて確認します。
カード利用と銀行の引き落としを両方支出にしない
カードで3,000円の食料品を買ったあと、銀行から同じ3,000円が引き落とされても、食費が6,000円になるわけではありません。
Zaim公式では、購入時の履歴を集計し、銀行の引き落としは集計から外すか振替にする方法を案内しています。
自動判定で処理される場合もありますが、思った数字にならないときは引き落とし履歴の集計設定を見直しましょう。
引き落とし履歴そのものを削除する前に、残高と支出のどちらを調整したいのか確認することが大切です。
※出典:Zaim公式:カードの支払いと二重計上(2026年9月5日確認)。
| 記録 | 金額 | 家計簿の扱い |
|---|---|---|
| カード購入 | 3,000円 | 支出として 集計 |
| 銀行引落 | 3,000円 | 振替などで 重複を除く |
| 実際の支出 | 3,000円 | 6,000円には しない |
レシート入力とカードの自動取得を重ねない
カード払いのレシートを入力し、あとから同じ購入のカード明細も取得されると、同じ買い物が2件になる場合があります。
レシートで商品ごとの内容を残したいなら、どの記録を支出として採用するかを決めておきます。
同じ日・同じ金額だけで即座に削除せず、店名と支払い方法まで照合すると、別の買い物を消すミスを減らせます。
2つのアプリの支出総額や資産残高を足さない
Zaimに月20万円、MEにも月20万円の支出が出ていても、同じ支出をそれぞれが表示しているなら支出は月20万円です。
両方の数字を転記して合計すると、家計簿をきれいに整えていても集計の最後で二重になります。
月次の家計簿はZaimの数字を採用する、と最初に決め、MEの支出画面は照合用にとどめると迷いません。
無料で資産を見える化
残高や支出が合わないときは何を確認する?
両方の数字が違っていても、すぐに入力ミスとは限りません。
更新の時刻や集計の対象が違うだけのこともあるため、手で数字を合わせる前に比較条件をそろえます。
更新日時・集計期間・対象口座の順に見る
| 確認順 | 見るところ | ずれる例 |
|---|---|---|
| 1 | 更新日時 | 片方だけ 取得済み |
| 2 | 集計期間 | 月初と 給料日基準 |
| 3 | 対象口座 | 未連携の カードあり |
| 4 | 集計設定 | 振替・ 対象外の差 |
まず、両方が同じ日までの明細を取得できているかを確認します。
次に、1日から月末なのか給料日を基準にしているのか、家計簿の集計期間をそろえます。
最後に連携している口座と計算対象の設定を比べると、明細を1件ずつ探す前に原因を絞れます。
証券口座の評価額は値動きや取得の時点でも変わるため、同じ時刻の数字ではない可能性も考えましょう。
口座間の移動や立て替えを普通の支出と混ぜない
自分の銀行口座から別の自分の口座へ5万円を移しても、それだけで生活費を5万円使ったことにはなりません。
現金の引き出しやカード引き落としなど、収入・支出ではないお金の移動は振替の考え方で整理します。
立て替えの精算や返金がある月は、最初の支出と戻ってきたお金の対応をメモしておくと、あとから見直しやすくなります。
家計の判断に使うほうの記録を正しく説明できる状態に整えましょう。
※出典:Zaim公式:振替を入力する(2026年9月5日確認)。
無料でも併用できる?有料版の料金と選び方
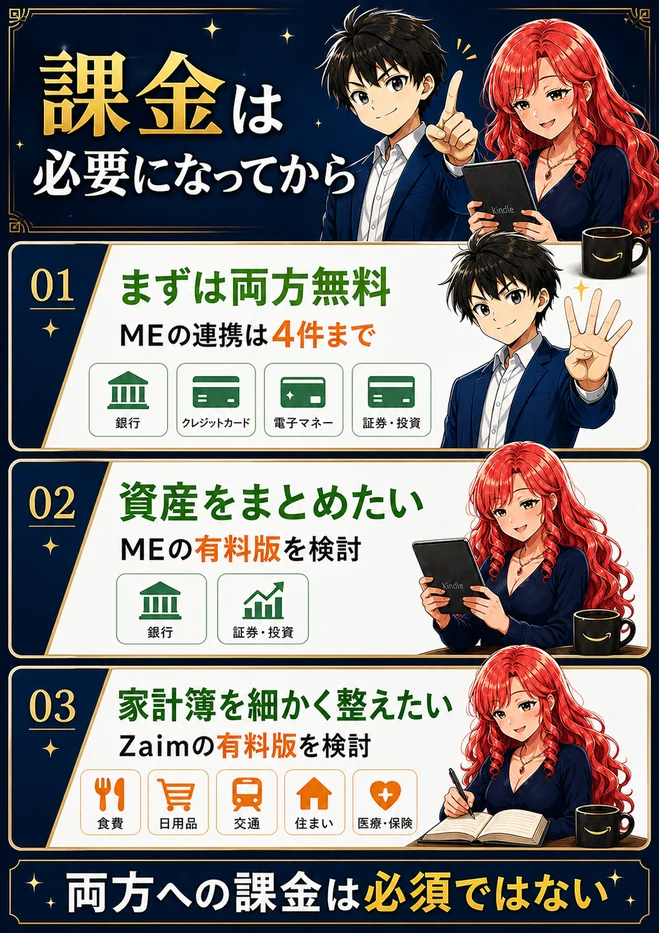
両方とも基本機能は無料で使えるので、併用を始めるだけなら両方への課金は必要ありません。
マネーフォワード MEの無料会員は金融関連サービスの連携が4件まで、データ閲覧が過去1年分などの制限があります。
まずは必要な連携先が無料の範囲に収まるかを確認し、足りない機能が見えてから有料版を検討しましょう。
Zaimは無料会員でも銀行・カードの登録数に上限がないため、連携先が多い家計簿を無料でまとめたい場合の選択肢になります。
ただし、登録数が無制限でもすべての金融機関に対応するという意味ではなく、各口座の連携可否は確認が必要です。
※出典:Zaim公式:銀行・カードの登録数の上限(2026年9月5日確認)。
※出典:マネーフォワード ME公式:コース別対応機能一覧(2026年9月5日確認)。
料金は申し込む方法によって異なる
| サービス | Web月額 | アプリ月額 |
|---|---|---|
| ME スタンダード | 540円 | 590円 |
| Zaim プレミアム | 440円 | 480円 |
| 両方の合計 | 980円 | 1,070円 |
MEのスタンダードをWebのクレジットカード決済で申し込む場合は月額540円、アプリストア決済では月額590円です。
ZaimプレミアムはWeb申し込みが月額440円、アプリからは月額480円なので、両方を月払いにすると合計980円または1,070円になります。
年額プランはMEのスタンダードがWeb5,940円・アプリ6,490円、ZaimがWeb4,378円・アプリ4,800円です。
月額プランを12回払う金額と年額プランの料金は異なるため、支払い単位も合わせて比べてください。
※すべて税込、2026年9月5日確認。表の合計は同じ申し込み方法で両方の月額プランを契約した計算です。MEの資産形成アドバンスコースは別料金です。
※出典:マネーフォワード ME公式:プレミアムサービスの料金(2026年9月5日確認)。
※出典:Zaim公式:プレミアム会員の料金と機能(2026年9月5日確認)。
まずは無料で確認
課金するなら困っている機能から選ぶ
銀行や証券などを4件より多くまとめたいなら、MEの有料コースを検討する理由になります。
Zaimでカテゴリを細かくカスタマイズしたい、対応口座を好きなタイミングで更新したいという場合は、Zaimプレミアムの機能を確認します。
両方を有料にする前に、片方だけの課金で日々の不便が解消するかを試すと判断しやすくなります。
無料お試しを利用する場合は、終了後の料金と更新日を申し込み画面で確認しておきましょう。
課金するかどうかの線引きは、マネーフォワード MEに課金する前の判断ポイントで細かく書いています。
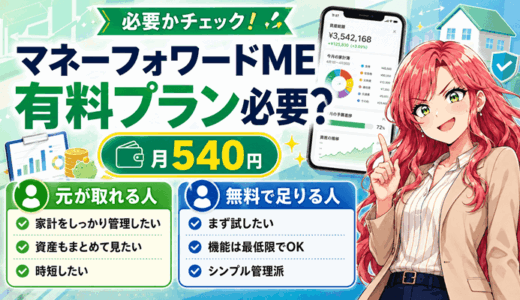
併用に向いている人・1つに絞ったほうがよい人
併用が合うかは、機能の数よりも入力と確認の手間が増えるかどうかで判断できます。
2つを使うことで日々の判断が簡単になるなら継続し、数字をそろえる作業ばかり増えるなら担当を見直しましょう。
Zaimを続けながら資産を見渡したい人に向く
- Zaimの過去の家計簿や入力習慣を残したい
- 生活費と貯金・投資を別の画面で確認したい
- 口座連携や分類の違いを試してから乗り換えたい
すでにZaimで記録が続いているなら、習慣を崩さずに資産の確認先を足せるのが利点です。
MEは残高を見るために開き、Zaimは使いすぎを確認するために開くと決めれば、同じ作業を繰り返さずに済みます。
一方、連携エラーや再認証を確認する場所は2つになるため、完全に放置できる仕組みではありません。
2つの数字を毎日一致させたくなる人は1つから
- 両方に同じ支出を手入力している
- 費目やメモを2回ずつ修正している
- 毎日残高の差を探すことが負担になっている
この状態なら、併用することで家計管理の負担が増えている可能性があります。
まずは家計の判断をするアプリを1つに決め、もう一方は週1回の残高確認などに使い方を絞ります。
それでも面倒なら、使いやすい1つにまとめることも十分合理的です。
アプリを何個使ったかより、予算を守れているか、必要なお金を把握できているかを基準にしましょう。
無料で資産を見える化
併用の始め方は3ステップ
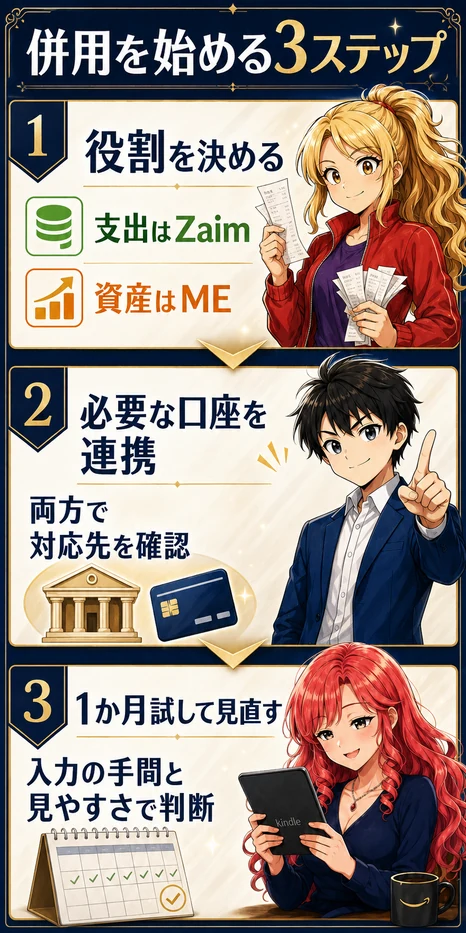
いきなり過去の家計簿を全部移すより、今月から小さく試すほうが分担の向き不向きを確かめやすくなります。
次の順に進めると、どこで入力が重なるのかも見つけやすくなります。
ステップ1:記録の担当と開始日を決める
最初に、生活費の記録はZaim、資産残高の確認はMEというように担当を書き出します。
あわせて今月1日などの開始日を決め、月の途中ならどこまでの明細を確認済みか残しておきます。
移行まで行う場合は取り込み済みの期間と新規取得の期間を重ねないようにし、過去データをまとめて入れる前に少量で確認しましょう。
ステップ2:登録して必要な銀行・カード・証券を連携する
公式の案内からアプリを入れ、使いたいサービスのアカウントを作成します。
連携先の検索で銀行やカード、証券会社を探し、画面の案内に沿って認証を進めます。
MEを無料で試す場合は4件の上限を意識し、生活費の口座や主な証券口座など確認したいものから選びます。
連携できても過去の全履歴が必ず取得できるわけではないため、開始日までの記録が入ったかを確認してください。
必要な口座から始める
ステップ3:1か月後に入力の手間を見直す
1か月分を確認できたら、同じ買い物を2回入力していないか、残高確認のために何度も画面を行き来していないかを振り返ります。
この1か月は記事で提案するお試し期間であり、サービスの無料体験期間という意味ではありません。
便利だった確認方法は残し、二重になった入力や不要な分類の修正は減らしましょう。
まだ迷う場合も、利用目的を増やす前に、何が分かれば十分なのかを一度整理すると判断しやすくなります。
月末の家計簿と資産チェックを短く済ませるコツ
併用を続けるなら、毎日すべての数字を見る必要はありません。
日々の支出チェックと月末の資産チェックに分けて、確認するタイミングを決めておくと負担を抑えられます。
Zaimで予算、MEで残高を確認する
Zaimでは予算を超えた費目と、今月だけ大きく出た特別費を確認します。
MEでは銀行と証券などの残高を見て、未更新や連携の抜けがないかを確認します。
先月より資産が増えていても、節約の成果だけでなく相場の値上がりや入金が影響している場合があります。
生活費の収支と資産評価額の増減を同じ意味で扱わないようにすると、家計の改善点を読み違えにくくなります。
夫婦で使う場合は確認範囲も決めておく
夫婦で家計を見直すなら、家族共通の生活費と個人のお金をどこまで一緒に見るかを先に話しておきます。
2つのアプリを入れただけで、お互いの家計簿や資産が自動的に共有されるわけではありません。
MEのシェアボードはプレミアム会員が作成・招待でき、無料会員も参加できますが、連携件数や閲覧期間には条件があります。
全口座を見せる前提にせず、共有したい情報に合う機能かを公式の説明で確認しましょう。
※出典:マネーフォワード ME公式:シェアボードのよくある質問(2026年9月5日確認)。
無料で資産を見える化
マネーフォワードとZaimの併用でよくある質問
- 同じ銀行口座を両方のアプリに連携してもよい?
- それぞれが対応する金融機関で認証できるかを確認し、各サービスの案内に沿って設定します。同じ残高が両方に出ても合算せず、資産の確認先を1つに決めてください。
- Zaimに入力した記録はMEへ自動で同期される?
- Zaimでの手入力や分類の修正が、そのままMEへ同期される前提では使わないでください。金融機関からの明細取得と、アプリ同士のデータ同期は別の話です。
- マネーフォワード MEからZaimへ過去データを移せる?
- Zaim公式にCSVなどを使う移行手順があります。ME側のデータ書き出しは有料プランの機能で、Zaim側もカテゴリなどの取り込みに利用条件があります。移行データと口座連携で取得する期間の重複にも注意してください。
- 無料プラン同士でも併用できる?
- 基本機能は両方無料で利用できます。MEは連携4件までなどの制限があるので、必要な口座が収まるかを確認しましょう。併用するためだけに両方へ課金する必要はありません。
- カード払いを両方に記録すると支出は2倍になる?
- 別々のアプリに同じ支出が表示されることと、実際の支出が増えることは別です。両方の合計を足さず、1つのアプリの中でも購入明細と引き落としを重ねて集計していないか確認します。
- NISAの資産も含めて管理できる?
- 利用している証券会社が連携に対応し、必要な残高が取得されるかを確認します。証券口座の連携と、家計簿アプリが投資を自動で行うことは別で、記録用アプリを入れるだけで運用が始まるわけではありません。
- 併用が面倒になったら、すぐ片方を退会してよい?
- 先に必要な過去記録や契約状況を確認しましょう。見る頻度を減らすだけで済む場合もあります。有料プランの解約とアカウントの退会は分けて確認し、残したい記録を見失わない順に整理します。
- どちらをメインにするか迷ったら?
- 日々の支出を見て行動を変えやすいほうを家計簿のメインにします。資産残高を見るためにもう一方を使っても構いません。1か月ほど試し、入力の重複が少なく続けやすい組み合わせを選びましょう。
まとめ:家計簿の主役を決めれば併用しやすい
マネーフォワード MEとZaimは、家計簿はZaim・資産管理はMEのように担当を決めて併用する方法があります。
大切なのは、両方の支出や残高を足さず、判断に使う数字の出どころを決めておくことです。
まずは無料で必要な口座を確認し、1か月試してから、役割を分けて続けるか1つにまとめるかを選びましょう。
無料で資産を見える化