記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
マネーフォワード MEの資産形成アドバンスコースが必要かどうかは、資産額ではなく追加の5機能を毎月使うかで決まります。
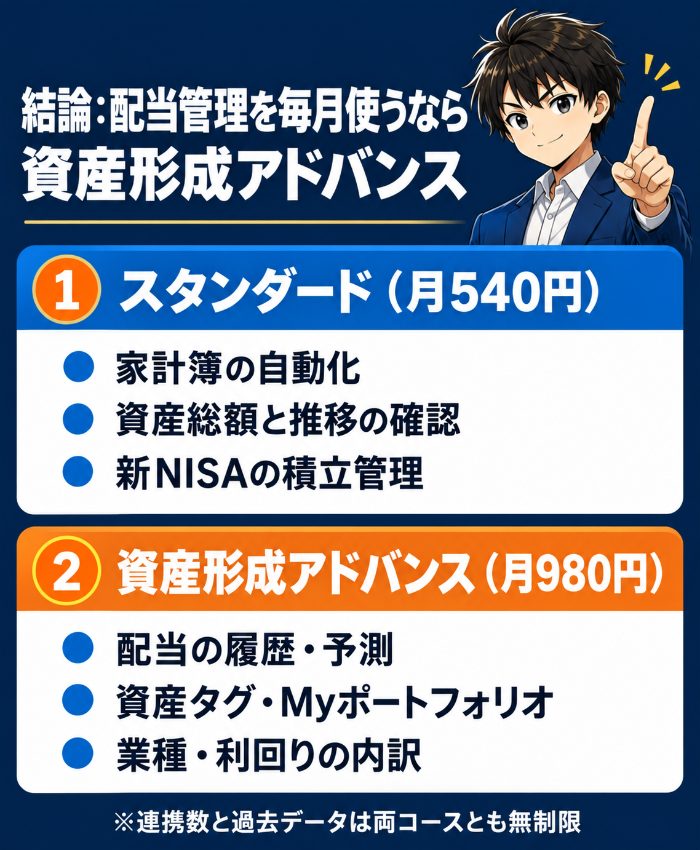
結論は、高配当株を複数の口座で管理する人はアドバンス、積立投資と家計管理が中心ならスタンダードです。
この記事では料金の差、共通の機能、限定の5機能、向く人と向かない人、コース変更の手順までを2026年9月時点の公式情報で整理しました。
30日無料で試す
目次 非表示
- 結論|配当管理を毎月使う人なら資産形成アドバンス
- マネーフォワード MEでできること4つ|どのコースでも土台は同じ
- 料金は月980円・年10,700円|スタンダードとの差額
- スタンダードと共通する機能|連携数やデータ期間は同じ
- 資産形成アドバンスだけで使える5つの機能
- 限定機能はスマホアプリ専用|Web版では使えない
- スタンダードコースが向く人
- 資産形成アドバンスコースが向く人
- 資産額がいくらなら必要?100万円でも1,000万円でも同じ
- 年4,760円の差額で元を取れるか計算
- 資産形成アドバンスコースの評判|使っている人の声
- 30日無料で試せる人・試せない人
- スタンダードから変更・戻す方法と反映時期
- 終了した機能に注意|投資診断と学習機能は使えない
- 無料・スタンダード・アドバンスの3コース比較
- 投資スタイル別おすすめコース
- 申し込み前に確認する3項目
- 申し込み手順|Webからコースを選ぶ
- デメリット|料金・アプリ限定・見すぎに注意
- マネーフォワード光や株主優待の無料特典は使える?
- アドバンスをやめてスタンダードへ戻す目安
- よくある質問
- まとめ|配当分析を毎月使う人だけ月980円へ
結論|配当管理を毎月使う人なら資産形成アドバンス
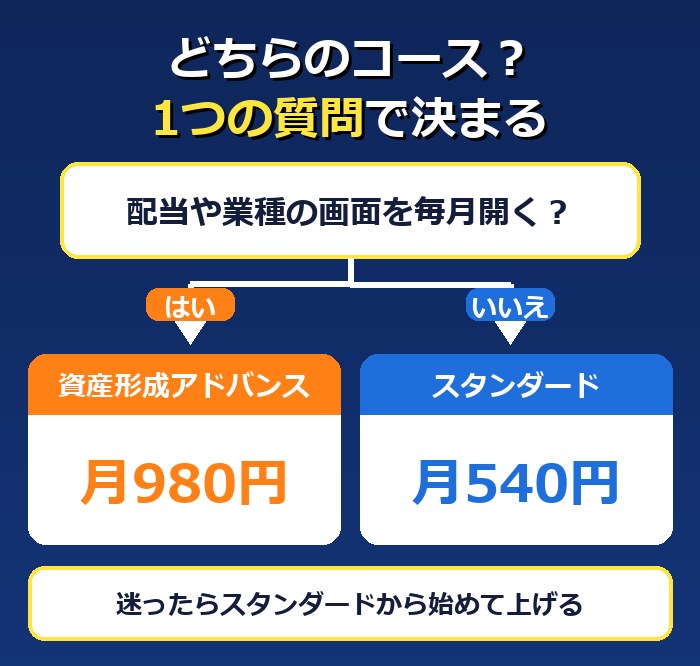
資産形成アドバンスコースは、マネーフォワード MEの家計簿と資産管理に、配当やポートフォリオを詳しく見る機能を足した上位コースです。
日本株や米国株の配当予定を一覧で見て、保有銘柄の偏りを毎月直す人なら、追加料金を払う意味があります。
一方、オルカンやS&P500を積み立てて残高と資産推移を確認するだけなら、スタンダードにも必要な機能がそろっています。
| 投資スタイル | おすすめ | 理由 |
|---|---|---|
| 家計簿が中心 | スタンダード | 共通機能で足りる |
| 投資信託の積立 | スタンダード | 資産推移を見られる |
| 高配当株を管理 | アドバンス | 配当予測が使える |
| 複数の証券口座 | アドバンス | まとめて分析できる |
迷う人はスタンダードから始め、配当管理を表計算から移したくなった時点で上げる順番がムダを抑えます。
たとえば銀行2口座、カード3枚、証券2口座を連携しても、スタンダードなら連携数の上限を気にせず一括更新できます。
アドバンスへ変えても自動分類の精度や連携先の種類が増えるわけではないため、家計簿の不満を解消したい人は先に設定を見直してください。
高配当株をこれから増やす人は、配当金で月3万円を受け取るのに必要な銘柄数と資金も先に確かめておくと、コース選びの基準がはっきりします。
まず標準から始める
マネーフォワード MEでできること4つ|どのコースでも土台は同じ
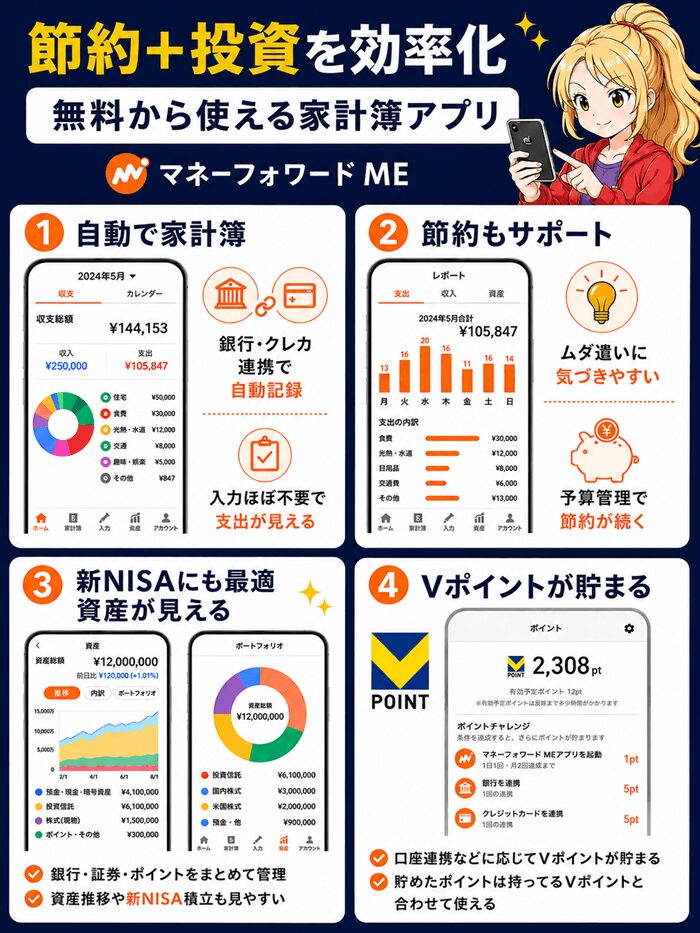
資産形成アドバンスの話に入る前にマネーフォワード MEそのものの魅力を押さえておくと、どのコースでも土台は同じだと分かります。
無料版でも家計簿の自動化と資産の見える化は使えるため、コース選びは土台の上に何を足すかの話です。
①銀行やカードを連携して自動で家計簿になる
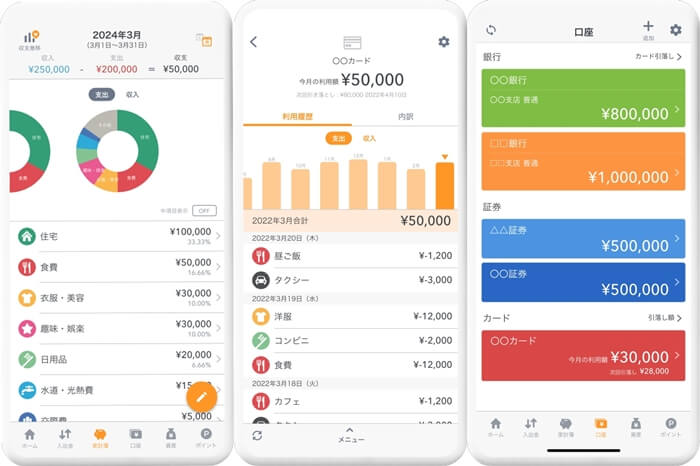
銀行、クレジットカード、電子マネー、証券口座を連携すると、入出金が自動で記録され、食費や住居費などに自動で分類されます。
手入力はほぼ不要でレシート撮影にも対応しているため、三日坊主になりがちな家計簿が続きます。
②レポートでムダ遣いに気づける
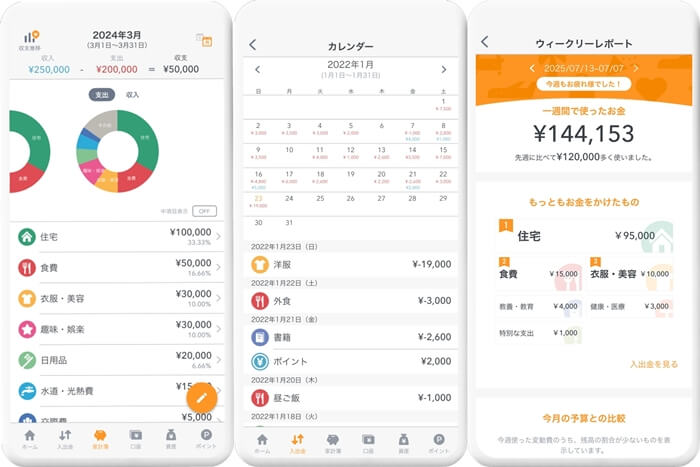
週や月の支出をグラフで見られるので、どの費目が増えたかがすぐに分かります。
予算を決めておけば使いすぎを早めに知らせてくれるため、固定費と変動費の両方を見直すきっかけになります。
③証券口座やポイントも含めて資産全体が見える
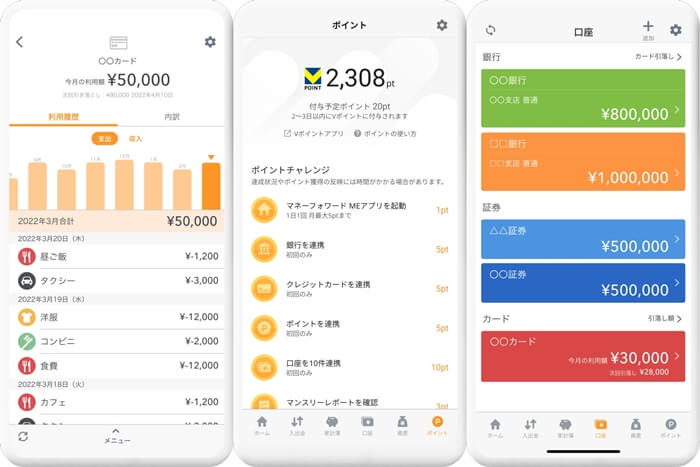
現金、預金、投資信託、株式、ポイントをまとめて1つの画面に集計できるため、新NISAの残高と生活費の口座を同時に把握できます。
資産推移のグラフは無料版だと期間が限られますが、有料コースでは過去1年より前のデータまで残せます。
④Vポイントが貯まる
アプリの起動や口座の連携などの条件を達成すると、Vポイントが貯まる仕組みがあります。
三井住友カードやOliveと組み合わせる人は、三井住友カードとOliveのどちらを選ぶかも合わせて見ておくと、ポイントの取りこぼしが減ります。
料金は月980円・年10,700円|スタンダードとの差額
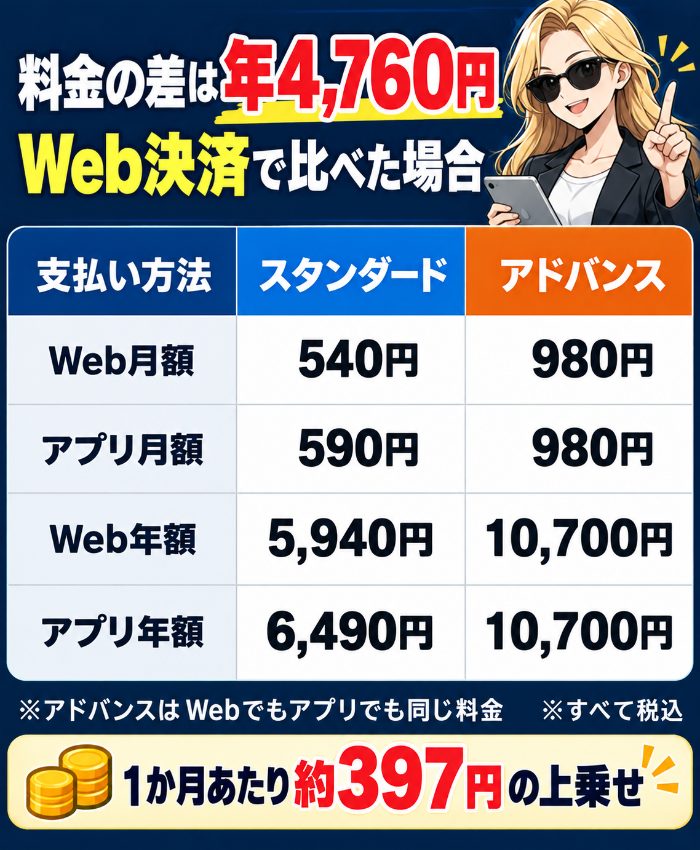
資産形成アドバンスコースは月額980円、年額10,700円で、月払いを12回続ける11,760円より年払いが1,060円安くなります。
スタンダードはWeb決済が月540円または年5,940円、アプリ決済の月額が590円、年額が6,490円です。
Webの年額同士なら差は年4,760円で、1か月あたり約397円の上乗せになります。
| 料金 | スタンダード | アドバンス | 差額 |
|---|---|---|---|
| Web月額 | 540円 | 980円 | 440円 |
| アプリ月額 | 590円 | 980円 | 390円 |
| Web年額 | 5,940円 | 10,700円 | 4,760円 |
| アプリ年額 | 6,490円 | 10,700円 | 4,210円 |
※料金はすべて税込で、2026年9月7日にマネーフォワード公式サポートで確認しました。
年払いは月払いより1,060円安い
1年以上続ける前提なら年額プランが有利ですが、途中でスタンダードへ下げても未使用分の日割り返金はありません。
初めての人は月額で使い方を確かめ、続けると決めてから年額へ切り替えるほうが失敗しにくいです。
スタンダードだけアプリ決済のほうが高い
スタンダードはApp StoreやGoogle Playから申し込むと月50円、年550円高くなりますが、アドバンスはどの決済でも同じ料金です。
そのため月額同士の差はWeb契約なら440円、アプリ契約なら390円と、契約した場所で差額が変わります。
2025年8月5日にスタンダードの料金が改定されているため、古い記事の月500円という数字はもう当てはまりません。
30日無料で確認
スタンダードと共通する機能|連携数やデータ期間は同じ
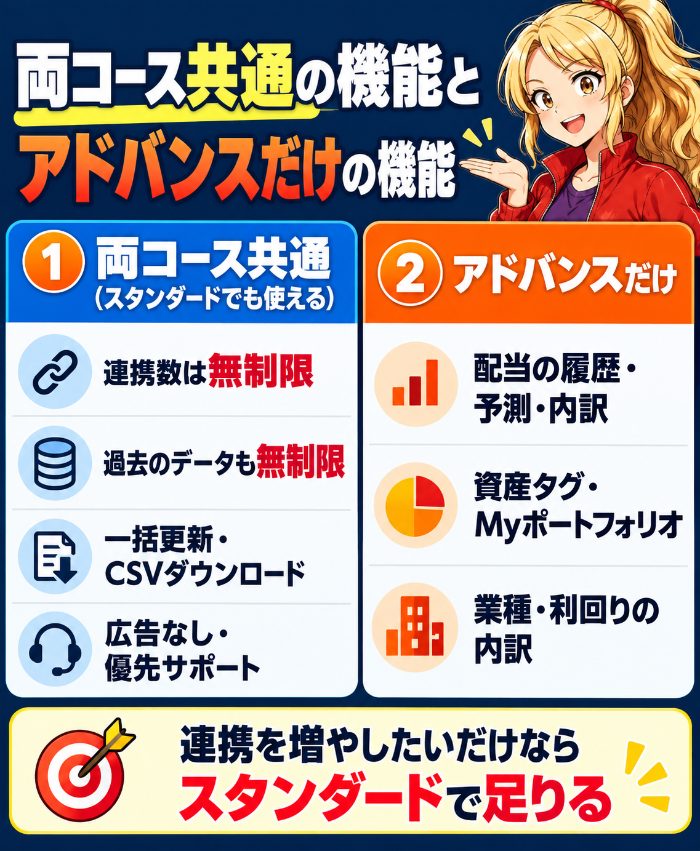
スタンダードとアドバンスは、金融機関の連携数、閲覧できるデータ期間、グループ作成数がいずれも無制限です。
連携先の一括更新、カード残高表示、資産推移グラフ、家計資産レポート、CSVダウンロードも両方で使えます。
銀行や証券口座をたくさん連携するだけなら、アドバンスへ上げる必要はありません。
広告非表示、データバックアップ、サービス品質保証、優先サポートも共通なので、家計管理の快適さに大きな差はないと考えてください。
| 主な共通機能 | スタンダード | アドバンス |
|---|---|---|
| 金融機関の連携 | 無制限 | 無制限 |
| データ閲覧期間 | 無制限 | 無制限 |
| 資産推移グラフ | あり | あり |
| 一括更新・CSV | あり | あり |
| 広告・サポート | 広告なし・優先 | 広告なし・優先 |
家計簿としての使い勝手はほぼ同じ
収支の自動分類、予算管理、マンスリーレポートを目的に使う人はスタンダードで困りません。
無料版との違いである連携4件の壁と過去1年の制限を外すのは、どちらのコースでも同じです。
負債・ポイント通知も両方で使える
負債グラフ、ポイントやマイルの有効期限通知、カード引落し時の残高不足通知、シェアボードも有料2コースの共通機能です。
住宅ローンの残高を毎月見たい人や、家族と家計を共有したい人も、スタンダードで目的を果たせます。
無料版のままでどこまで使えるかは、マネーフォワード MEの有料版が必要な人と無料で足りる人で先に確かめられます。
資産形成アドバンスだけで使える5つの機能
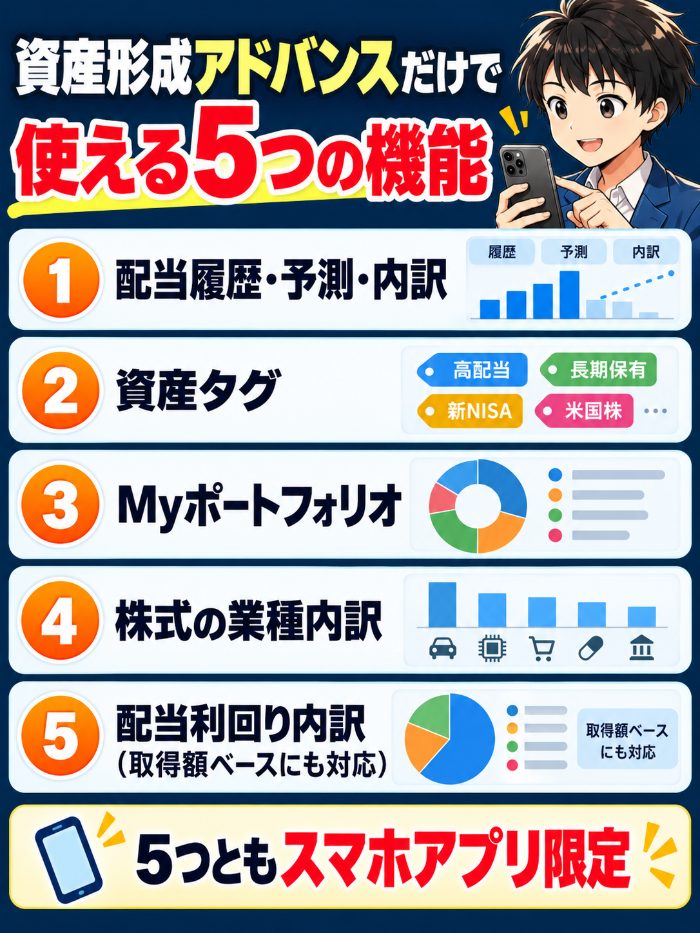
公式のコース比較でアドバンス限定になっているのは、配当、資産タグ、ポートフォリオ、業種、配当利回りに関する5機能です。
追加料金は家計簿の強化ではなく、保有資産の分析画面に払うものだと理解すると選びやすくなります。
1.配当履歴・配当予測・配当内訳
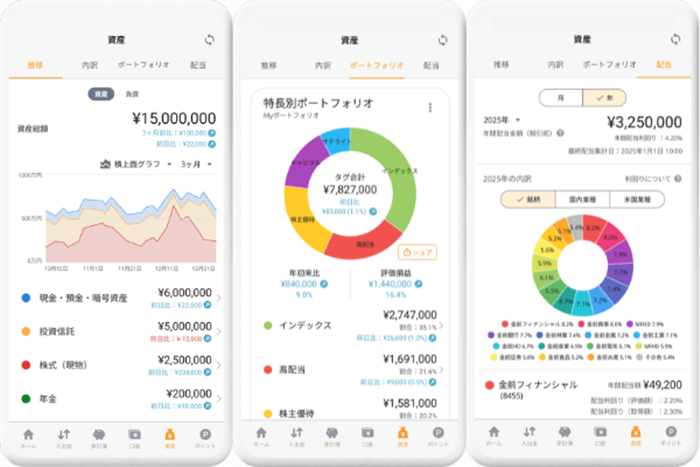
過去の配当を月別と年別で振り返り、今後の受取予定と銘柄ごとの内訳を確認できるため、高配当株の管理表を作る手間を減らせます。
証券口座にログインしなくても、年間の配当予定がスマホで分かるのが一番の変化です。
一部の資産は配当の自動取得に対応しておらず、初回の集計に時間がかかることも公式サポートに書かれています。
2.資産タグ
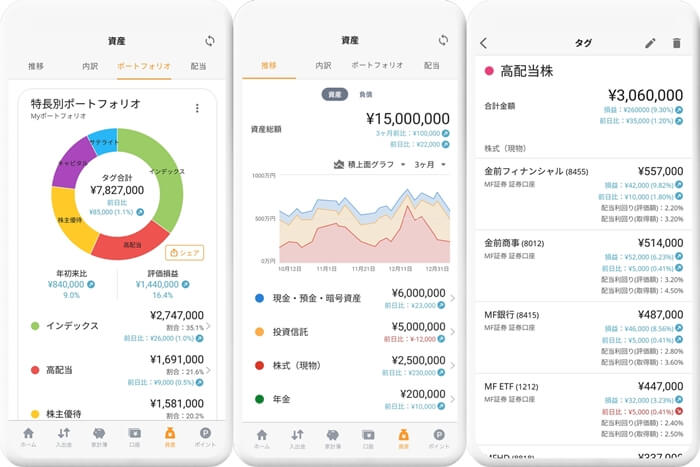
老後資金、教育費、生活防衛資金などの目的を付けて、同じ金融機関の資産でも分けて見られます。
「長期投資」「高配当株」のように自分の言葉で分類できるため、口座の枠を越えて資産を整理できます。
3.Myポートフォリオ
連携した資産から見たい銘柄や口座だけを選び、自分専用の組み合わせを作れます。
リスク資産の割合や国内と海外の比率のように、タグを組み合わせた見方が1画面で済みます。
4.株式の業種内訳
金融、通信、商社など保有株の業種をまとめ、特定の景気や業界へ偏っていないかを確認できます。
国内株と米国株の両方に対応しているので、口座をまたいだ偏りにも気づけます。
5.株式・投資信託の配当利回り内訳
銘柄ごとの利回りと全体への影響を見比べ、利回りだけが高い銘柄へ集中するのを防ぎやすくなります。
2025年には取得額ベースの配当利回りにも対応し、買値に対する本当の利回りが分かるようになりました。
ただし表示された分析は将来の配当を保証するものではなく、銘柄の決算や配当方針は別に確認する必要があります。
| 限定機能 | 役立つ場面 |
|---|---|
| 配当履歴・予測 | 入金予定を把握 |
| 資産タグ | 目的別に分ける |
| Myポートフォリオ | 口座を横断して集計 |
| 株式の業種内訳 | 偏りを点検 |
| 配当利回り内訳 | 収益性を比較 |
配当画面を30日試す
限定機能はスマホアプリ専用|Web版では使えない
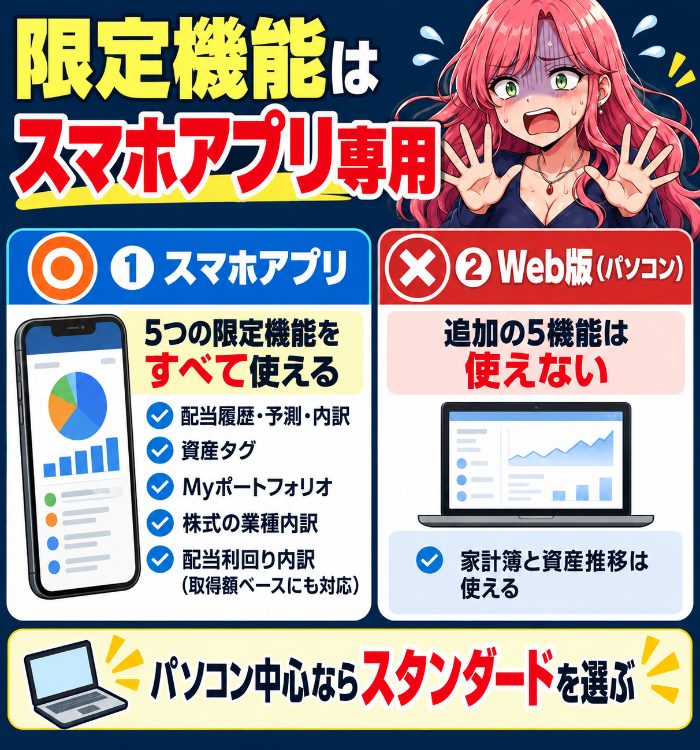
資産形成アドバンスの追加5機能は、マネーフォワード MEのスマホアプリで提供されています。
Web版だけを使う人は月980円へ上げても、アドバンス限定機能を利用できません。
パソコンの大画面で家計や資産を確認するのが中心なら、スタンダードを選ぶほうが料金にムダがありません。
スマホで保有株を開き、配当予定や業種の偏りを確認する習慣があるかを先に考えてください。
通勤中や昼休みにスマホで確認する人には便利ですが、家計簿を月末にパソコンでまとめて見る人には限定機能の出番がほとんどありません。
スタンダードコースが向く人
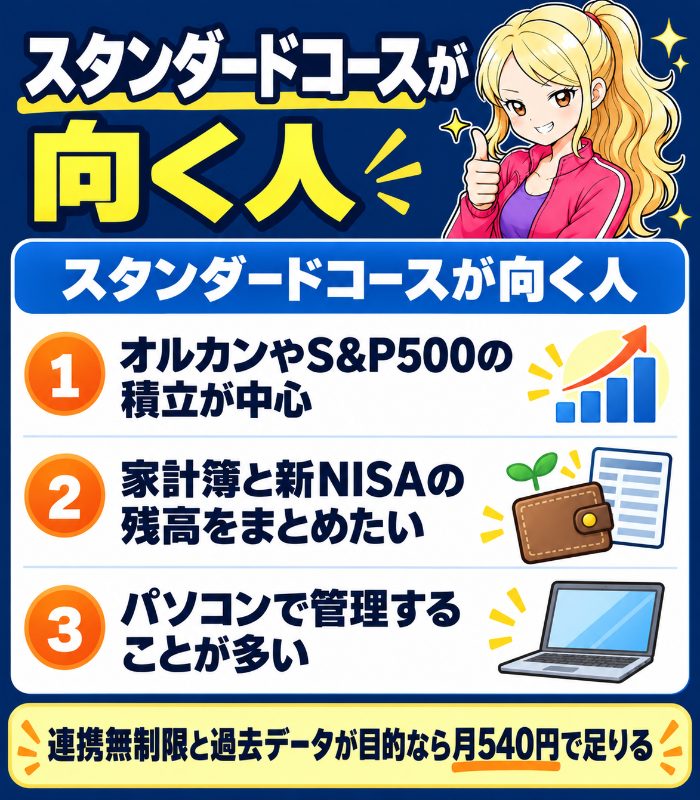
スタンダードが向くのは、家計簿の自動化と資産総額の確認が主目的の人です。
無料版の連携4件や過去1年という制限を外したいだけなら、月540円からのスタンダードで目的を達成できます。
オルカンやS&P500の積立が中心
インデックスファンドを毎月積み立てて長く保有する人は、銘柄選びを頻繁に変えないため詳細な配当分析を使う場面が少なめです。
投資信託の分配金は再投資型を選ぶことが多く、配当の予測画面を開く理由もほとんどありません。
新NISAで積み立てる商品の組み合わせに迷う人は、新NISA積立の正解セットを先に決めておくと、管理する銘柄も自然と少なくなります。
家計簿と新NISAの残高をまとめたい
銀行、クレジットカード、証券口座を一括更新し、毎月の収支と新NISA残高を同じ場所で確認する使い方なら共通機能で足ります。
夫婦で家計を共有したい人も、グループ作成が無制限になるスタンダードで十分です。
パソコンで管理することが多い
限定機能はアプリ専用なので、Web版を中心に使う人は上位コースにしても差を感じられません。
月末にパソコンで家計を締める習慣がある人は、スタンダードのほうが料金と使い方が合っています。
資産形成アドバンスコースが向く人
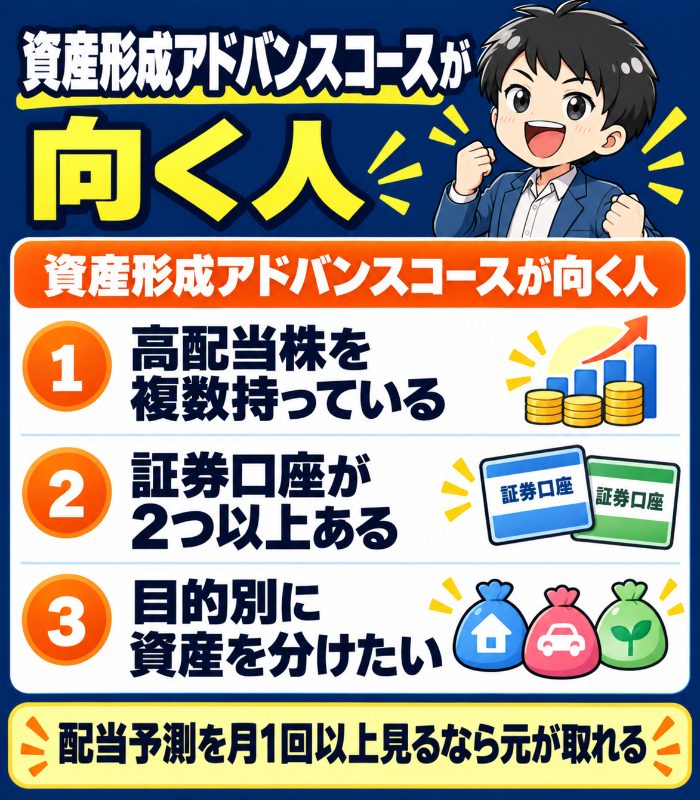
アドバンスが向くのは、家計管理よりも個別株の保有状況を詳しく確認したい人です。
配当予測・業種内訳・利回り内訳の3つを月1回以上見る人なら、上乗せ料金を機能として回収しやすくなります。
高配当株を複数保有している
配当月が分かれる銘柄を多く持つ人は、年間の受取予定をまとめて見られる価値が大きくなります。
減配や増配があったときも配当予測に反映されるため、保有を続けるかの判断材料がそろいます。
銘柄の増やし方に迷う人は、新NISAで高配当株を始める手順から読むと、管理する銘柄数の目安も分かります。
証券口座が複数ある
SBI証券、楽天証券などに銘柄が分かれていても、金融機関をまたいだ資産全体を集計できます。
口座ごとの画面を開いて合計する手間がなくなるため、日本株と米国株を別の証券会社で持つ人ほど価値が大きくなります。
2社を使い分ける前提の人は、SBI証券と楽天証券を両方持つときの役割分担も決めておくと、集計画面がさらに見やすくなります。
目的別に資産を分けたい
老後、教育、配当収入などのタグを付けると、口座ではなく使い道を基準に進み具合を確認できます。
同じ証券口座の中に長期積立と高配当株が混在している場合も、目的別のタグとMyポートフォリオを組み合わせると見たい資産だけを抜き出せます。
配当管理を30日試す
資産額がいくらなら必要?100万円でも1,000万円でも同じ
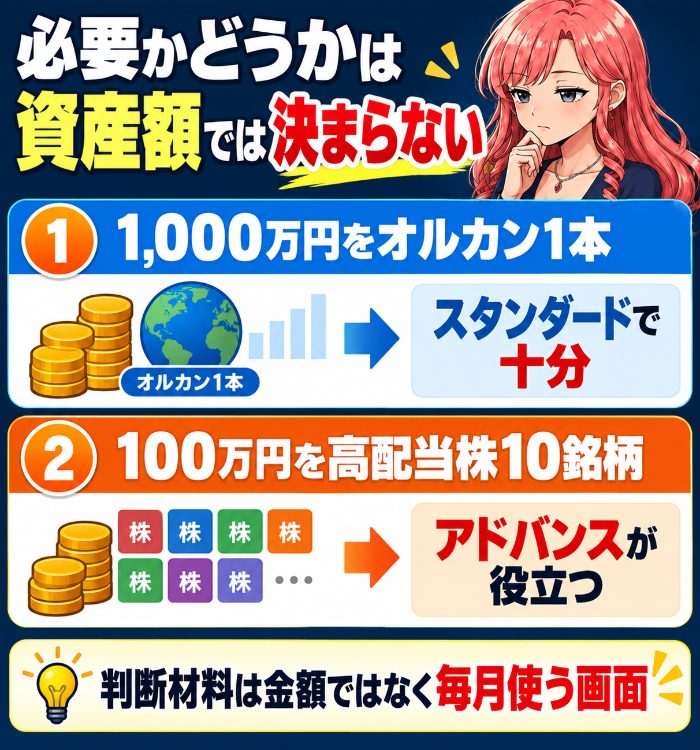
資産形成アドバンスに「資産が何万円を超えたら必要」という決まりはありません。
判断材料は資産額ではなく、保有商品の種類と分析機能を使う頻度です。
1,000万円をオルカン1本で保有する人より、100万円を10銘柄の高配当株へ分けている人のほうが役立つ場合があります。
金額だけで上位へ移ると、高いコースへ入ったのに追加画面を開かないという失敗が起こります。
資産額が増えたときに必要になるのは、まず不正利用対策、口座情報の整理、資産配分の点検であり、上位コースへの加入そのものではありません。
月980円を払うかは、追加画面を使って配当月の偏りを直したり業種分散を確認したりする行動まで続けられるかで決めましょう。
年4,760円の差額で元を取れるか計算
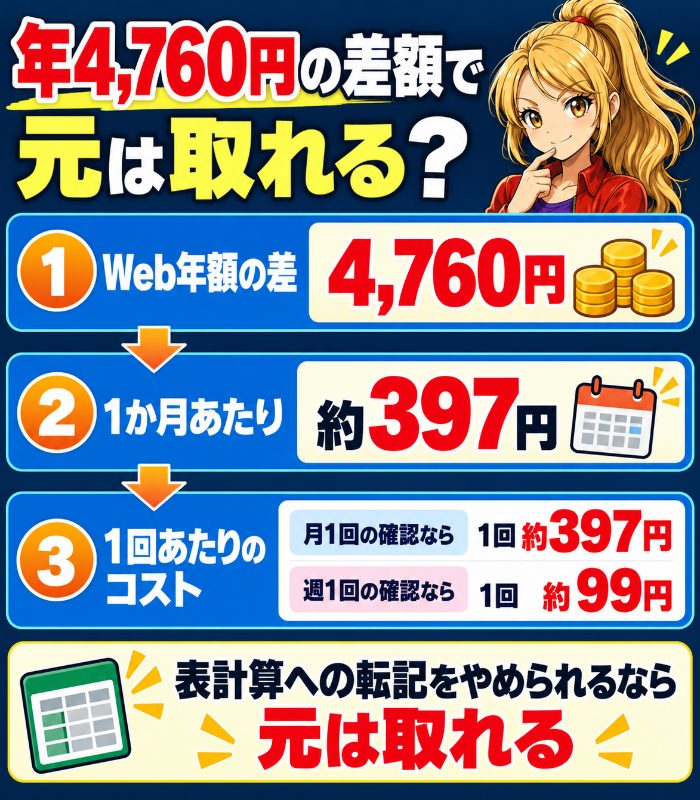
Web年額で比べた差額4,760円を12か月で割ると、1か月あたり約397円です。
月1回分析するなら1回約397円、週1回なら1回約99円という見方ができます。
表計算への転記をやめられる、配当の見落としが減る、資産配分を直せるなら元を取りやすいです。
逆に画面を眺めるだけで売買や積立の行動が変わらないなら、年4,760円を追加投資へ回すほうが分かりやすい選択です。
年4,760円を利回り4%の高配当株に回しても年約190円の配当にしかならないので、分析で1銘柄でも判断を改善できるなら上位コースの元は取れます。
まず30日だけ試す
資産形成アドバンスコースの評判|使っている人の声
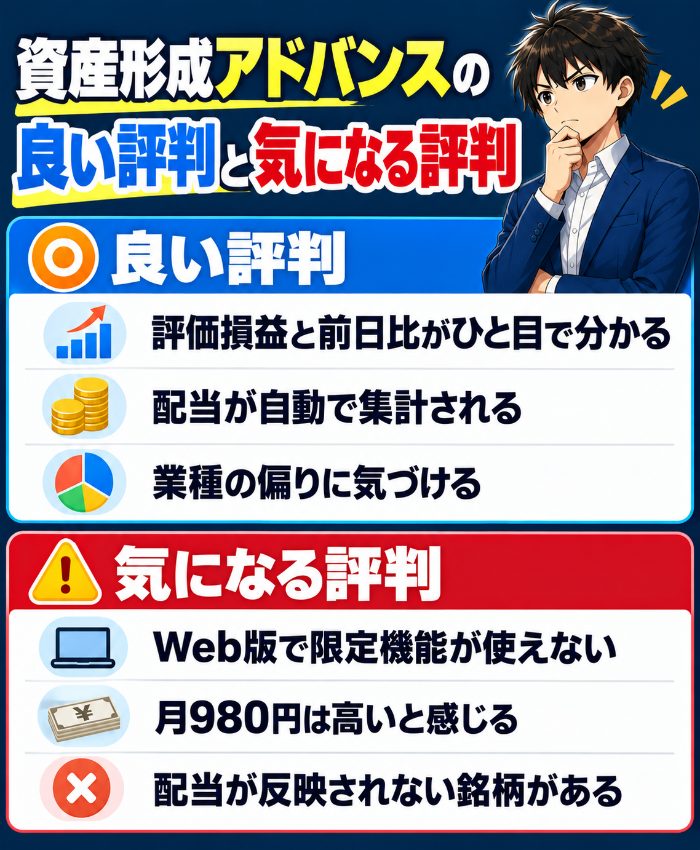
実際に使っている人の感想を検索結果やSNSから集めると、良い評判と気になる評判がはっきり分かれます。
良い評判|ポートフォリオと配当が自動でまとまる
良い評判で多いのは、資産ごとの評価損益や前日比がひと目で分かる、配当が自動で集計されて手作業がいらない、業種の偏りに気づけたという声です。
スタンダードから上げた人の多くは、複数の証券口座を持つ高配当株の投資家です。
気になる評判|Web版で使えない・月1,000円近い
気になる評判は、Web版で限定機能が使えない、月980円は割高に感じる、一部の銘柄で配当が反映されないという3つに集中しています。
配当が表示されない銘柄や初回集計に時間がかかる件は公式サポートにも案内があるため、契約前に自分の保有銘柄が対応しているかを確かめると失敗が減ります。
2週間試して価値を感じず解約した人もいる一方で、翌年も継続している人の感想は配当と評価損益の見やすさに集まっています。
30日無料で試せる人・試せない人
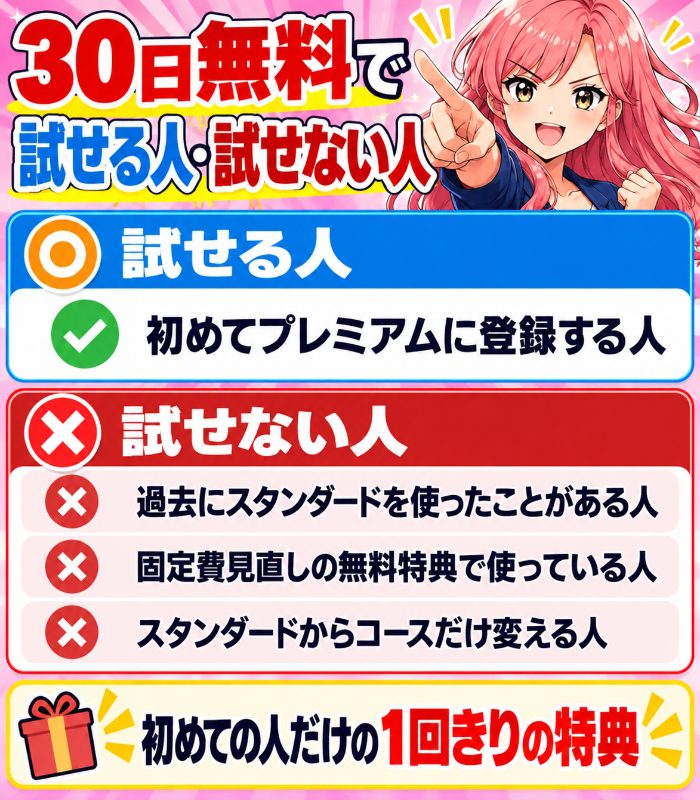
初めてプレミアムサービスへ登録する人は、資産形成アドバンスコースを30日間無料で試せます。
過去にスタンダードを含むプレミアムへ登録したことがある人は、30日無料の対象外です。
固定費見直しなどでもらえる無料特典やスタンダードのクーポンも、アドバンスには適用されません。
すでにスタンダードを使っている人がコースだけを変えた場合も、新しく無料期間が付くことはありません。
対象になる人は、証券口座をすべて連携して追加5画面を開く月に無料期間を始めると判断しやすくなります。
無料期間の終わりだけで判断すると解約を忘れやすいので、開始日、15日目、終了3日前の3回に確認日を決めておくと継続の必要性を冷静に比べられます。
無料期間中にアップグレードすると決済方法で扱いが変わる
スタンダードの無料期間中にアドバンスへ上げると、クレジットカード決済なら無料期間がそのまま続きます。
App Store決済は上げた時点で無料期間が終わり、Google Play決済は残り日数を料金の差で計算し直すため、iPhoneの人は特に注意が必要です。
初めてなら30日無料
スタンダードから変更・戻す方法と反映時期
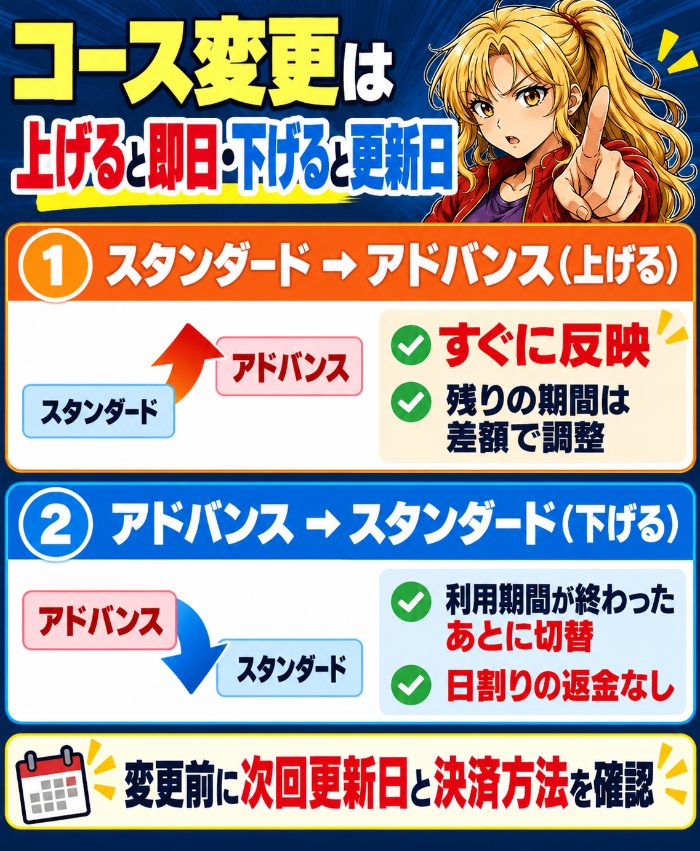
コース変更は、アプリの「プレミアム登録状況」またはWeb版のプレミアムサービスのページから進めます。
スタンダードからアドバンスへ上げるとき
上げる変更はすぐに反映され、残りの期間は料金の差に応じて調整されます。
クレジットカード決済とGoogle Play決済は差額が次の請求に充当され、App Store決済は元のプランの残り日数ぶんが返金されます。
決済方法を変えながらのアップグレードはできないので、先にコースを変えてから決済方法を変更します。
アドバンスからスタンダードへ下げるとき
下げる変更はアドバンスの利用期間が終わったあとに自動でスタンダードへ切り替わります。
手続き後も期間の末日までは限定機能を使え、日割りの返金はありません。
決済方法別の手順
- iPhone=歯車アイコン→アカウント→プレミアム登録状況→コースを選んでApple Accountで認証
- Android=歯車→アカウント→プレミアム登録状況→コースを選んでGoogleアカウントで認証
- Web=プレミアムサービスのページを開き、アップグレードまたはダウングレードを押して利用規約に同意
Web決済の月額プランで上げた月は、前後の更新日が同じ月に重なって2つの料金が合算して請求されることがあります。
返金や残期間の計算で迷わないよう、変更前に次回更新日と決済方法を確認するのが安全です。
終了した機能に注意|投資診断と学習機能は使えない
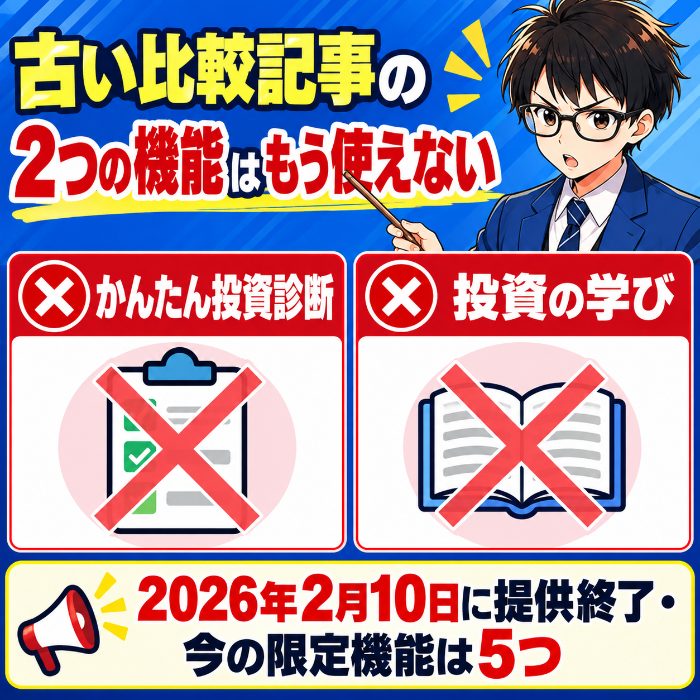
古い比較記事では「かんたん投資診断」と「投資の学び」がアドバンス限定機能として紹介されています。
この2機能は2026年2月10日に提供を終了しており、現在は利用できません。
今の判断では、配当履歴・予測・内訳、資産タグ、Myポートフォリオ、株式の業種内訳、配当利回り内訳の5機能を見ます。
終了済みの機能まで価値へ含めると、実際よりお得に見積もってしまうので注意してください。
無料・スタンダード・アドバンスの3コース比較
3コースを並べると、無料からスタンダードは家計簿と連携の制限解除、スタンダードからアドバンスは投資分析の追加です。
| 比較 | 無料 | スタンダード | アドバンス |
|---|---|---|---|
| 月額 | 0円 | 540円から | 980円 |
| 連携数 | 4件 | 無制限 | 無制限 |
| 閲覧期間 | 1年 | 無制限 | 無制限 |
| 投資分析5機能 | なし | なし | あり |
| 向く人 | 口座が少ない | 家計管理 | 個別株管理 |
無料版の4件制限を超えただけならスタンダード、投資分析まで必要になったらアドバンスという2段階で考えます。
最初から月980円を選ぶ必要はなく、困っている制限に合わせて1段ずつ上げるのが失敗しにくい進め方です。
自分に合う段を選ぶ
投資スタイル別おすすめコース
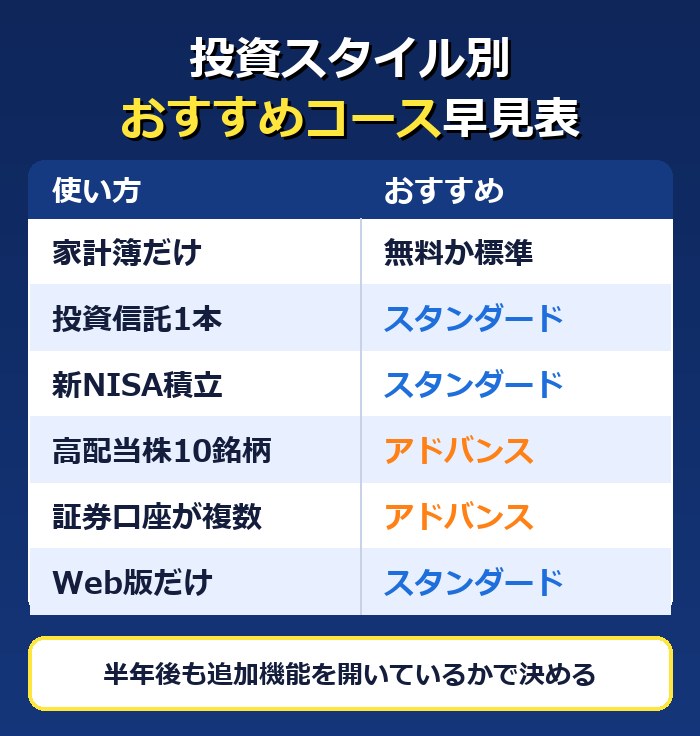
同じ新NISA利用者でも、積立だけの人と個別株を管理する人では必要なコースが変わります。
| 使い方 | おすすめ | 決め手 |
|---|---|---|
| 家計簿だけ | 無料か標準 | 連携数で判断 |
| 投資信託1本 | スタンダード | 推移で足りる |
| 新NISA積立 | スタンダード | 残高を確認 |
| 高配当株10銘柄 | アドバンス | 配当予測 |
| 証券口座が複数 | アドバンス | 横断集計 |
| Web版だけ | スタンダード | 限定機能不可 |
迷う場合は、現在の保有銘柄数ではなく半年後も追加機能を開いているかを想像してください。
毎月見る画面が資産総額だけなら、コースを上げる前にその差額を積み立てるほうが目的に合います。
上位を選んだ人も月1回の確認日を決めておくと、値動きを見すぎて売買が増える失敗を防げます。
申し込み前に確認する3項目
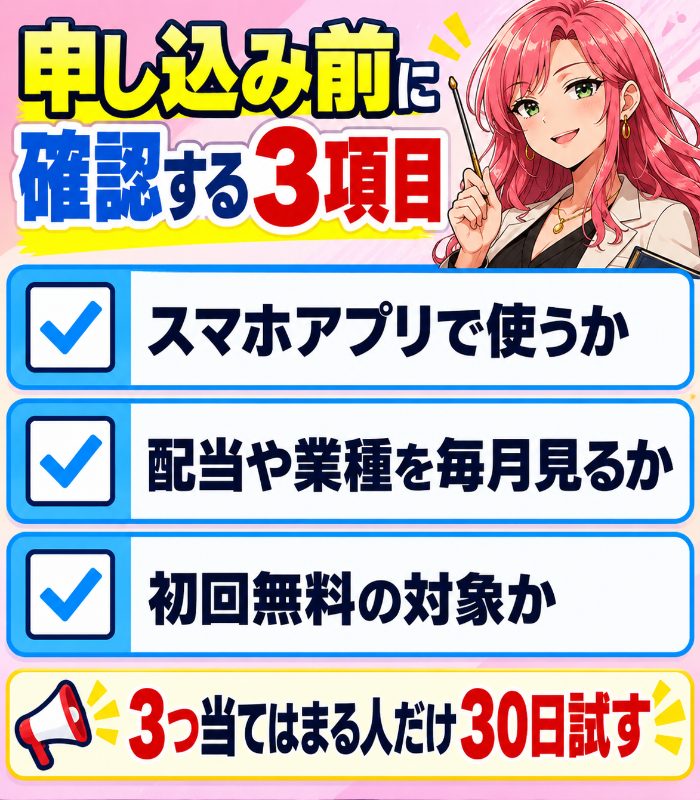
1.スマホアプリを使うか
追加5機能はスマホアプリ専用なので、Web中心なら候補から外します。
2.配当や業種を毎月見るか
毎月の確認項目へ入らないなら、無料期間が終わると使わなくなる可能性が高いです。
3.初回無料の対象か
過去にプレミアムへ登録した人は対象外なので、申し込み画面の課金開始日を確認します。
3項目がすべて当てはまる人だけ、アドバンスを30日試すとムダがありません。
確認できたら、無料期間中に配当予測と業種内訳を最低2回開く予定をカレンダーへ入れておきましょう。
対象なら30日無料
申し込み手順|Webからコースを選ぶ
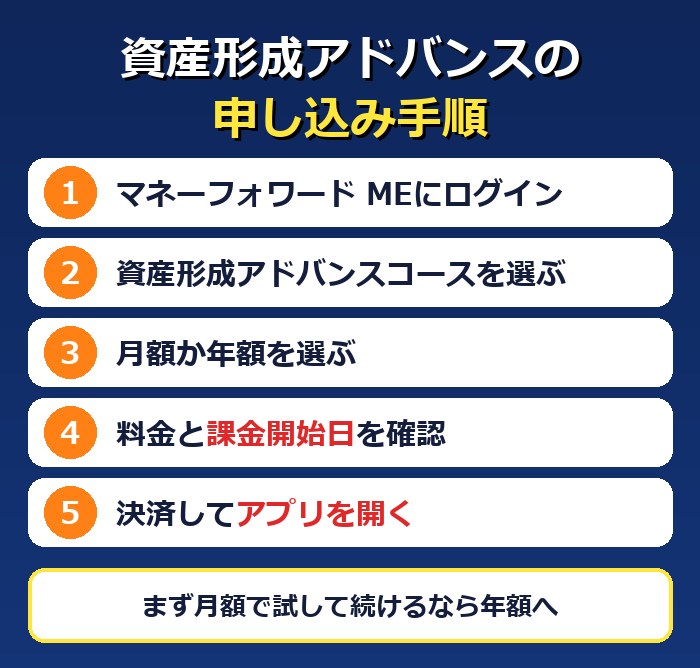
マネーフォワード MEへログインし、プレミアムサービスの紹介画面から資産形成アドバンスコースを選びます。
- マネーフォワード MEへログインする
- 資産形成アドバンスコースを選ぶ
- 月額または年額を選ぶ
- 料金と課金開始日を確認する
- 決済してアプリを開く
安く続けるなら月額で使い方を確認し、継続を決めたあと年額へ切り替える方法が堅実です。
最初から年額を選ぶ人は、途中で下げても未使用期間の返金がない点を確認してください。
登録後はアプリの資産画面を開き、配当・タグ・ポートフォリオの3画面が表示されるかまで確認します。
配当予測の数字を確認したら、現在使っている表計算や証券会社の管理画面より見やすいか、同じ作業が何分短くなったかも記録してください。
時間が短くならず投資判断にも使わないなら、機能が多いこと自体を理由に継続する必要はありません。
公式サイトで申し込む
デメリット|料金・アプリ限定・見すぎに注意
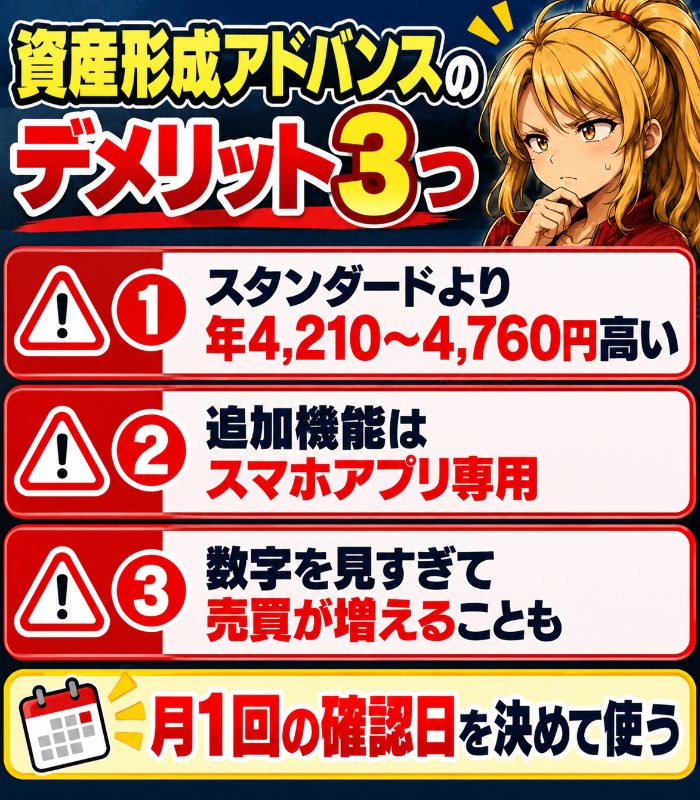
最大のデメリットは、スタンダードより年4,210円から4,760円高いことです。
追加機能がアプリ専用なので、パソコンで細かく分析したい人の希望とは合いません。
資産や配当の数字を毎日見ると、長期投資なのに値動きへ反応して売買回数が増える場合もあります。
月1回の確認日にだけ使い、行動が変わらないならスタンダードへ戻すと決めておくのが対策です。
配当が自動で反映されない銘柄があるため、保有銘柄によっては手入力の補正が残ります。
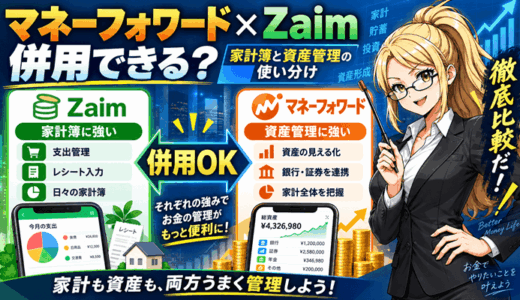
家計簿が目的ならZaimとの併用で有料を上げない選択肢もある
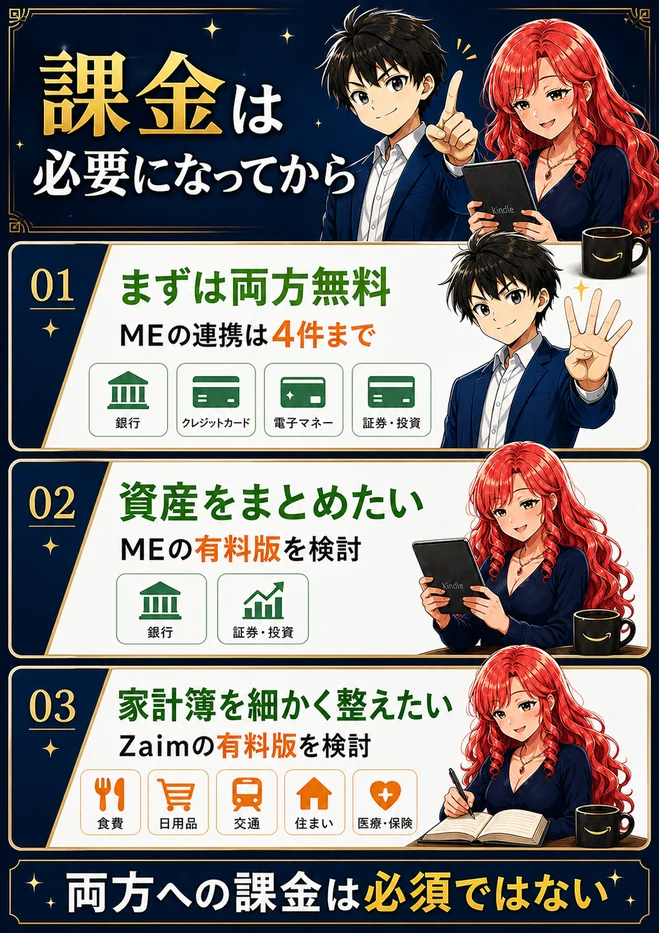
支出の記録や予算管理が主目的なら、家計簿はZaim、資産管理はマネーフォワード MEと役割を分けるほうが安く済むことがあります。
支出管理が主目的の人は、マネーフォワードとZaimを併用して役割を分ける方法も含めて考えると、有料コースを上げずに済む場合があります。
必要なら30日体験
マネーフォワード光や株主優待の無料特典は使える?
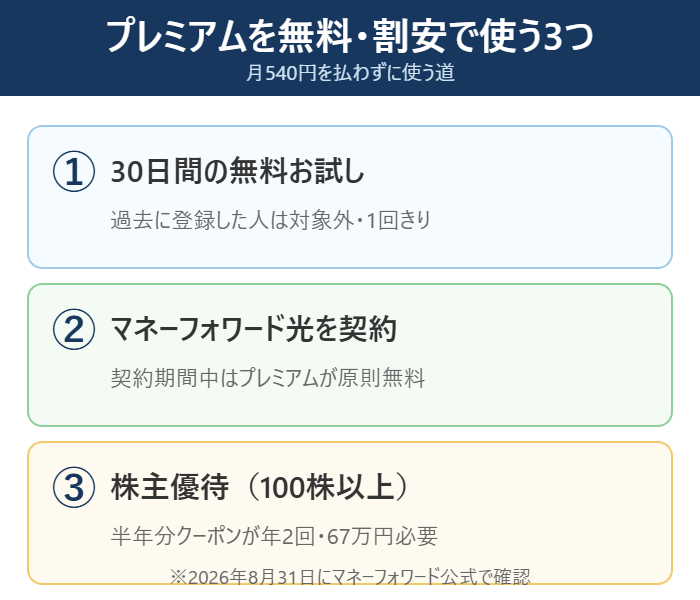
マネーフォワード光の契約特典で原則無料になるのは、スタンダードコースです。
そのため光回線特典だけでアドバンスを無料にできるとは考えないでください。
固定費見直しの特典でスタンダードを使っている人は、クレジットカード決済で月980円を払えばアドバンスに上げられます。
マネーフォワード光ならスタンダードが原則無料
光回線の乗り換えを考えている人は、マネーフォワード光の契約期間中はスタンダードの料金がかからないため、月540円分を回線代に回せます。
ただしアドバンスの差額は別に払う必要があるので、光回線を選ぶ理由は回線の料金と速度で決めましょう。
株主優待は200株以上でアドバンスの半年分クーポン
マネーフォワードの株主優待では、保有株数によりスタンダードまたはアドバンスのクーポンが用意されています。
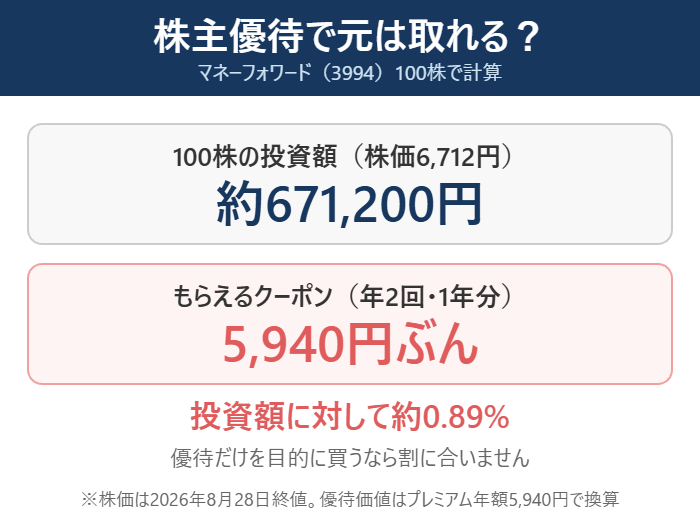
200株以上の区分でアドバンスの半年分クーポンが案内されていますが、優待だけを目的に株を買うのは金額が大きすぎます。
100株で年5,940円分のクーポンをもらう計算では投資額に対する利回りが1%に届かないため、優待は保有中の人のおまけと考えましょう。
優待の条件と損得の考え方は、10万円以下で買える株主優待の選び方でも触れています。
アドバンスをやめてスタンダードへ戻す目安
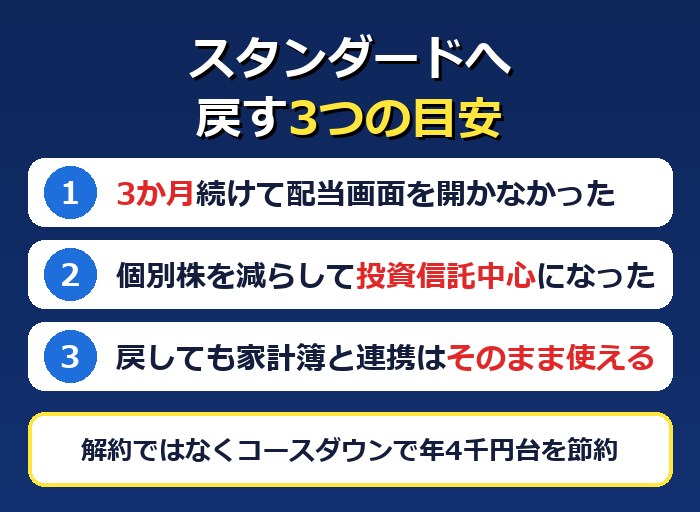
3か月続けて配当予測や業種内訳を開かなかったら、スタンダードへ戻す目安です。
保有商品をインデックスファンドへ整理し、個別株の数が減ったときも上位機能の出番は減ります。
解約ではなくコースダウンなら、家計簿・連携無制限・資産推移はそのまま使えます。
分析機能だけ外せるので、家計管理の記録を捨てずに年4千円台を節約できるのが戻しやすい点です。
よくある質問
- 資産形成アドバンスコースはいくらですか?
- 月額980円、年額10,700円です。年額は月払い12回より1,060円安くなります。
- スタンダードとの一番大きな違いは何ですか?
- 配当履歴・予測・内訳、資産タグ、Myポートフォリオ、株式の業種内訳、配当利回り内訳の5機能です。
- 金融機関の連携数は増えますか?
- 増えません。スタンダードもアドバンスも連携数は無制限です。
- Web版でも限定機能を使えますか?
- 使えません。アドバンス限定の5機能はスマホアプリで提供されています。
- 30日無料は誰でも使えますか?
- 初めてプレミアムへ登録する人が対象です。過去にスタンダードを含むプレミアム登録歴がある人や、コースだけを変更した人は対象外です。
- スタンダードのクーポンでアドバンスは使えますか?
- 使えません。クーポンはアドバンスに適用されず、アドバンスへ登録すると使用中のクーポンは破棄されます。
- オルカン積立だけでも必要ですか?
- 資産総額と推移の確認が目的ならスタンダードで足ります。個別株の配当や業種分析を使う場合に検討してください。
- 途中でスタンダードへ戻せますか?
- 戻せます。アドバンスの利用期間が終わったあとにスタンダードへ切り替わり、日割りの返金はありません。
- 投資診断の機能は使えますか?
- 使えません。「かんたん投資診断」と「投資の学び」は2026年2月10日に終了しました。
- 年額と月額はどちらがお得ですか?
- 1年続けるなら年額が1,060円安くなります。初めて使う人は月額または30日無料で利用頻度を確認してから年額へ変えると失敗を減らせます。
- 家計簿の機能もアドバンスのほうが上ですか?
- 家計簿、連携無制限、データ期間無制限、一括更新、資産推移などの主な機能はスタンダードと共通です。上位コースの差は投資分析の5機能です。
- 証券口座が1つでも役立ちますか?
- 1口座でも高配当株を複数保有し、配当予測や業種別の偏りを毎月確認するなら役立ちます。投資信託の積立だけならスタンダードで足ります。
- コース変更で連携データは消えますか?
- アドバンスからスタンダードへ戻しても、共通機能で扱う家計簿や連携データはそのまま利用できます。限定の分析画面だけが使えなくなります。
- 配当が表示されない銘柄はありますか?
- あります。一部の資産は配当の自動取得に対応しておらず、初回の集計に時間がかかる場合もあると公式サポートに案内されています。
- おすすめの確認頻度はどのくらいですか?
- 長期投資なら月1回を目安に配当予定、業種の偏り、目的別資産を確認すれば十分です。毎日見て値動きに反応しすぎないようにしましょう。
まとめ|配当分析を毎月使う人だけ月980円へ
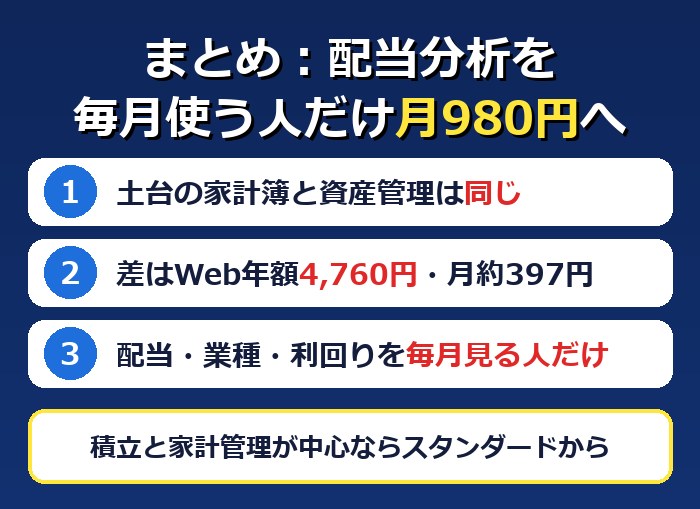
資産形成アドバンスコースは月980円で、スタンダードとのWeb年額差は4,760円です。
連携数、データ期間、家計簿、資産推移などの土台はスタンダードにもそろっています。
配当予測・資産タグ・ポートフォリオ・業種・利回りを毎月見る人だけアドバンスを選びましょう。
オルカンなどの積立と家計管理が中心なら、スタンダードから始めて必要になったときに上げれば十分です。
30日無料で判断