記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
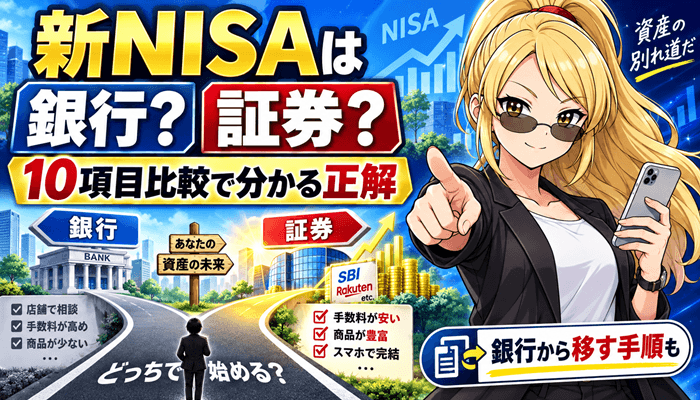
新NISAの口座は、ネット証券(SBI証券か楽天証券)で開くのが正解です。
理由は3つで、銀行では株やETFが買えず投資信託の本数も少ないこと、ネット証券は売買手数料が0円なこと、クレジットカードで積み立てるとポイントが付くことです。
銀行で始めてしまった人も、年に1回だけ金融機関を変えられるので、この記事の手順で証券会社へ移せます。
| 比べる点 | 銀行 | ネット証券 | 差 |
|---|---|---|---|
| 買える商品 | 投資信託だけ | 投資信託+株・ETF | 証券 |
| 投資信託の本数 | 24本(三菱UFJ銀行) | 2,600本超(SBI証券) | 証券 |
| 売買手数料 | 購入時手数料の商品もある | NISAは0円 | 証券 |
| クレカ積立のポイント | なし〜0.3% | 0.5〜2% | 証券 |
| 最低金額 | 月1,000円〜 | 月100円〜 | 証券 |
| 相談窓口 | 対面で相談できる | 電話・チャット | 銀行 |
※銀行の数字は三菱UFJ銀行の公式サイト(2026年9月時点)、証券の数字はSBI証券・楽天証券の公式サイトの値です。

積立ポイントが有利
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
特典が有利
目次 非表示
- 結論:新NISAは銀行ではなくネット証券で始めるのが正解
- 銀行と証券会社の違いを10項目で比較
- 銀行でNISAを始めるメリット・デメリット
- ネット証券でNISAを始めるメリット・デメリット
- 銀行が向いている人・証券会社が向いている人
- 証券会社ならSBI証券か楽天証券|どちらを選ぶかの決め方
- 銀行と証券会社で30年積み立てると差はいくら?
- 銀行から証券会社へNISA口座を移す手順(金融機関変更)
- 銀行で始めてしまった人の3つの選択肢
- 銀行と証券会社で迷った人のよくある失敗5つ
- 口座を開く前に手元に用意する3つのもの
- NISA口座開設の流れ3ステップ(SBI証券・楽天証券共通)
- どちらを選ぶか迷ったら
- よくある質問
- まとめ:新NISAは証券会社で開き、迷ったらSBI証券か楽天証券
結論:新NISAは銀行ではなくネット証券で始めるのが正解
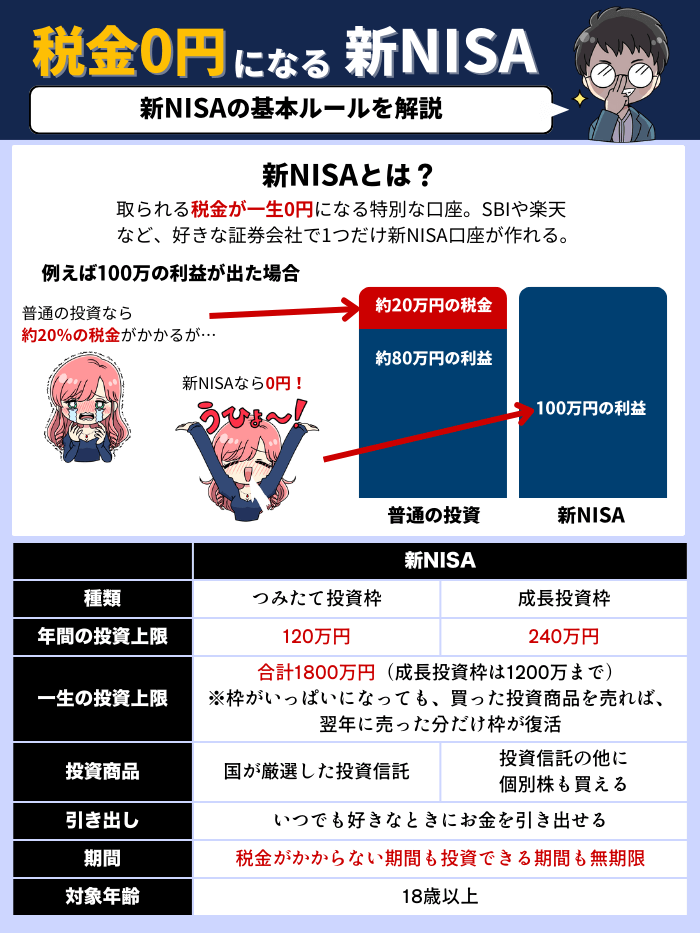
新NISAの口座は1人1つしか作れず、つみたて投資枠と成長投資枠を別の金融機関に分けることもできません。
つまり「どこで開くか」は、これから何十年も使う入り口を1つ選ぶことになります。
金融庁の公式サイトにも「口座は1人につき1口座のみ」「金融機関の変更は年単位で可能」と書かれています。
その入り口として銀行を選ぶと、買える商品・手数料・ポイントの3つで証券会社に負け、あとから変えるにも手間がかかります。
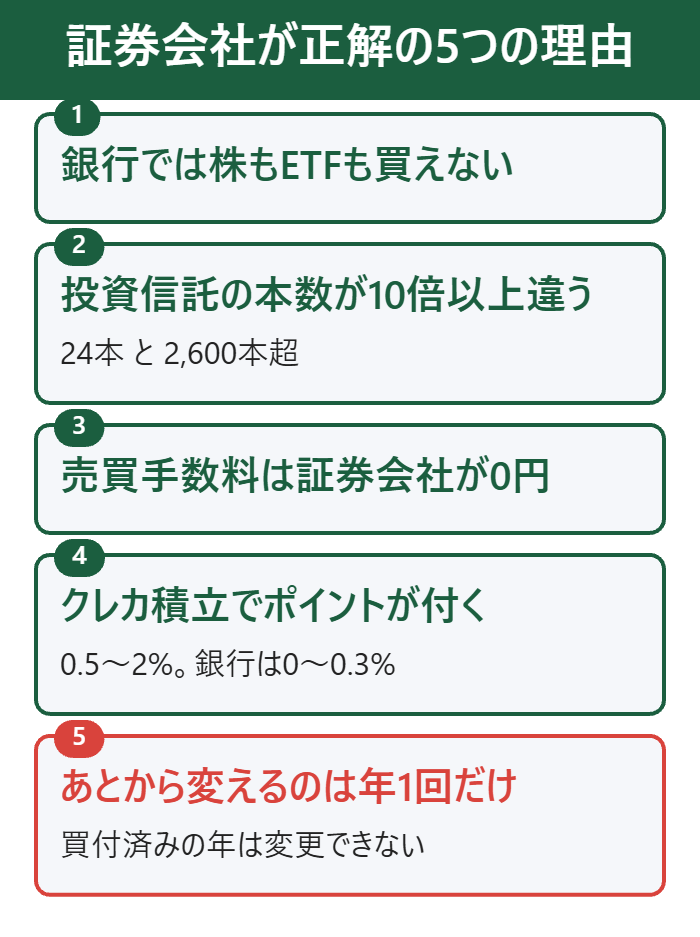
ここでは、証券会社が正解になる5つの理由を順番に見ていきます。
数字は三菱UFJ銀行・SBI証券・楽天証券の公式サイトで2026年9月に確認したものです。
理由1:銀行では株もETFも買えない
銀行のNISAで買えるのは投資信託だけで、個別の株やETF(上場投資信託)、REIT(不動産投資信託)は買えません。
三菱UFJ銀行の公式サイトにも「当行では株式投資信託のみ取り扱いしております」と明記されています。
成長投資枠で高配当株やETFを買いたくなったとき、銀行の口座では手が出せないということです。
理由2:投資信託の本数が10倍以上違う

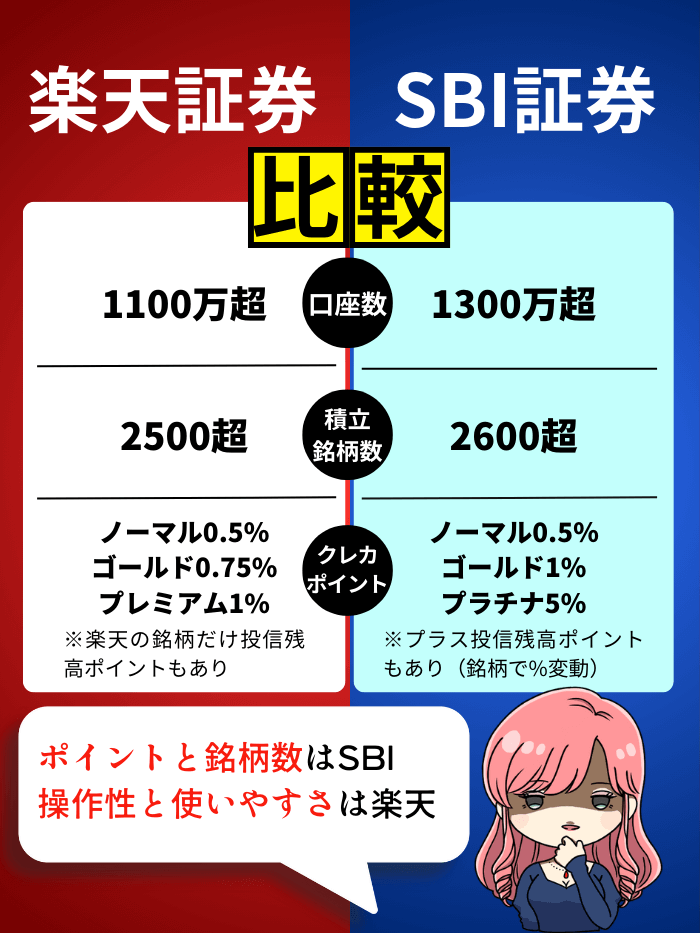
三菱UFJ銀行のつみたて投資枠の対象ファンドは24本で、SBI証券の投資信託は2,600本を超えます。
人気のeMAXIS Slimシリーズは銀行でも買えますが、選べる幅が違うので、あとで別の商品に乗り換えたくなったときの選択肢が限られます。
理由3:売買手数料は証券会社が0円

SBI証券も楽天証券も、NISA口座での国内株・米国株・投資信託の売買手数料は0円です。
銀行の投資信託には購入時手数料が無料のものもありますが、全部が無料ではなく、商品ごとに確認が要ります。
理由4:クレジットカードで積み立てるとポイントが付く
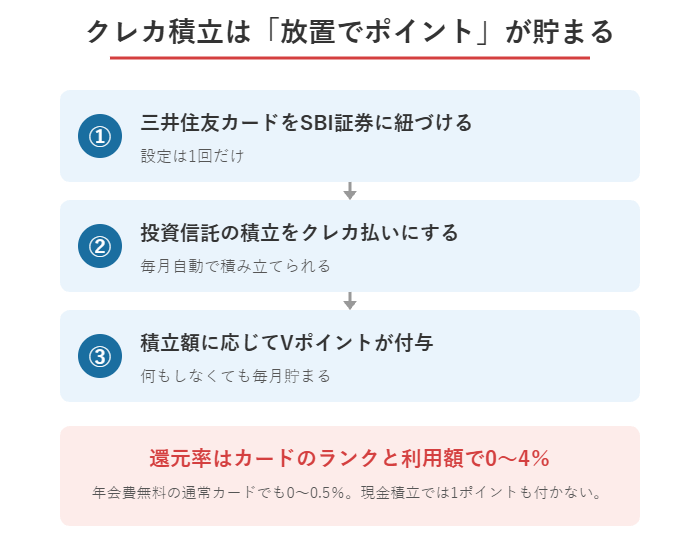
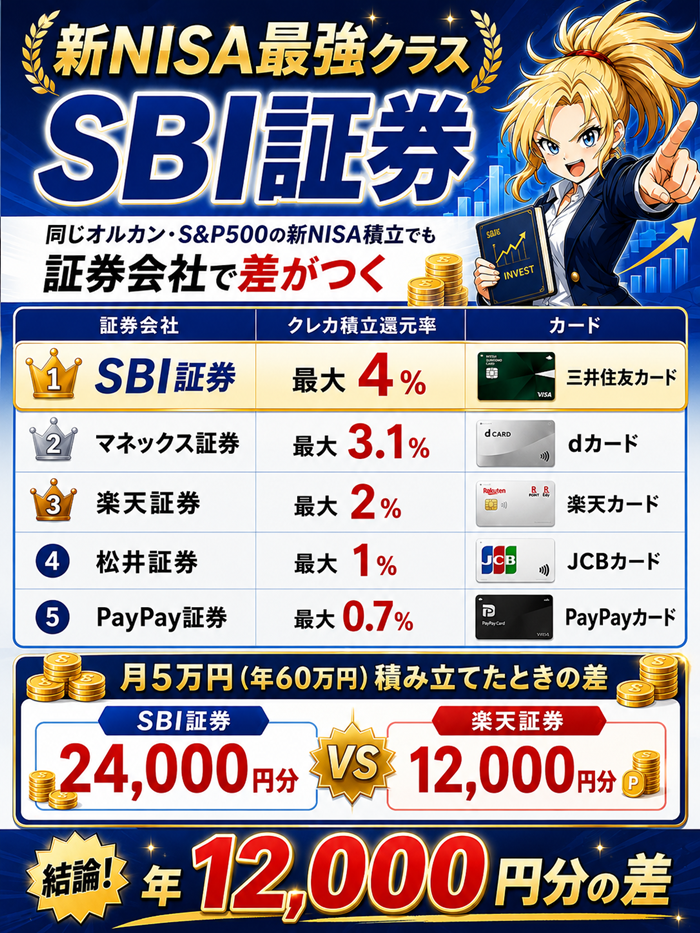
SBI証券は三井住友カード、楽天証券は楽天カードで積み立てると、積立額の0.5〜2%がポイントで戻ります。
銀行にもポイントはありますが、三菱UFJ銀行は1万円ごとに30ポイント(月300ポイントまで)で、率にすると0.3%止まりです。
月5万円を積み立てると、ネット証券なら年3,000〜12,000ポイント、銀行なら年1,800ポイントが上限になります。
理由5:あとから変えるのは年1回しかできない
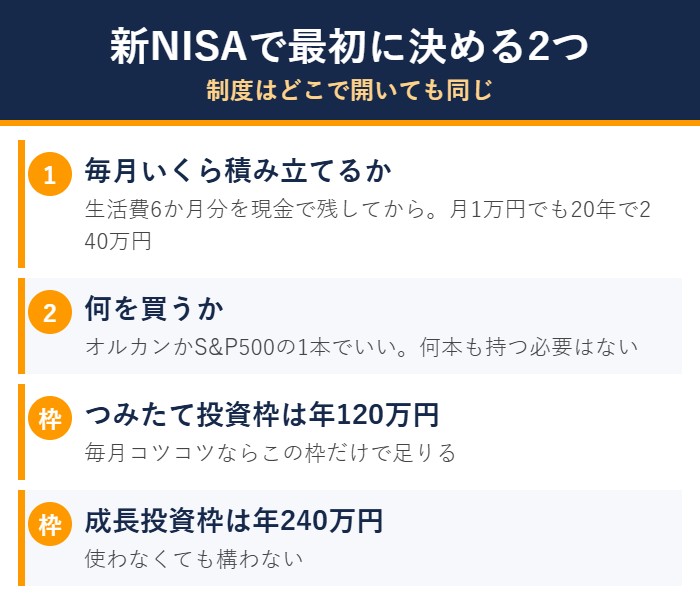
金融機関の変更は年に1回で、変えたい年の前年10月1日から当年9月30日までに手続きします。
その年にすでに1回でも買い付けていると、その年は変更できません。
最初に証券会社で開いておけば、この手間は一生かかりません。
手数料0円で始める
銀行と証券会社の違いを10項目で比較
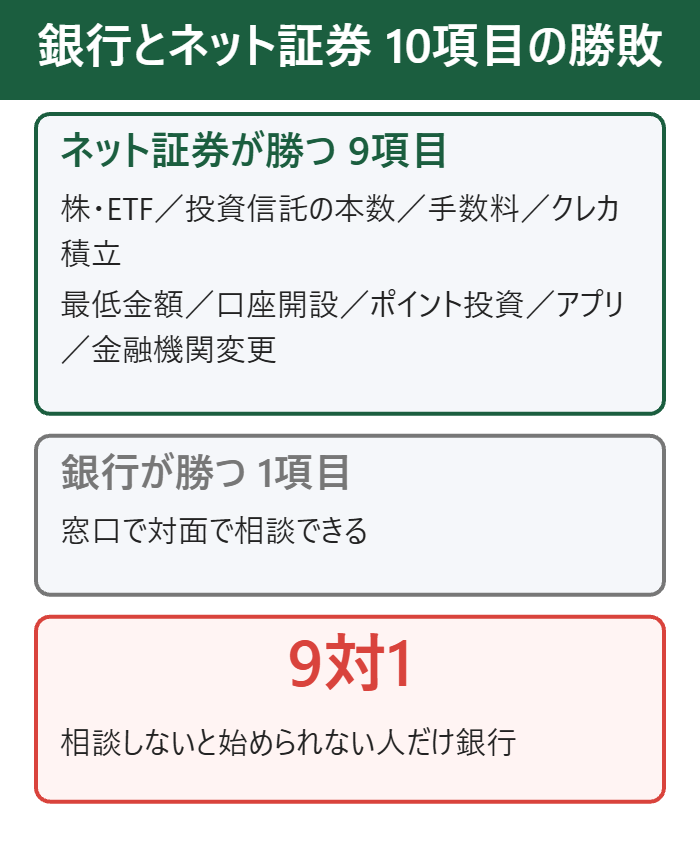
ここからは、銀行とネット証券の違いを10項目に分けて1つずつ見ます。
証券会社はSBI証券と楽天証券、銀行は三菱UFJ銀行の公式サイトの数字で比べます。
銀行が勝つ項目は1つだけで、残りの9項目はネット証券が勝ちます。
| 項目 | 銀行 | ネット証券 |
|---|---|---|
| 株・ETF | 買えない | 買える |
| 投資信託 | 24本 | 2,600本超 |
| 手数料 | 商品による | 0円 |
| クレカ積立 | なし | 0.5〜2% |
| 最低金額 | 1,000円〜 | 100円〜 |
| 相談 | 対面 | 電話・チャット |
| 口座開設 | 来店か郵送 | スマホで完結 |
| ポイント投資 | できない | できる |
| アプリ | 銀行アプリ | 専用アプリ |
| 金融機関変更 | 窓口 | ネットで完結 |
9項目で証券会社
項目1:買える商品|銀行は投資信託だけ
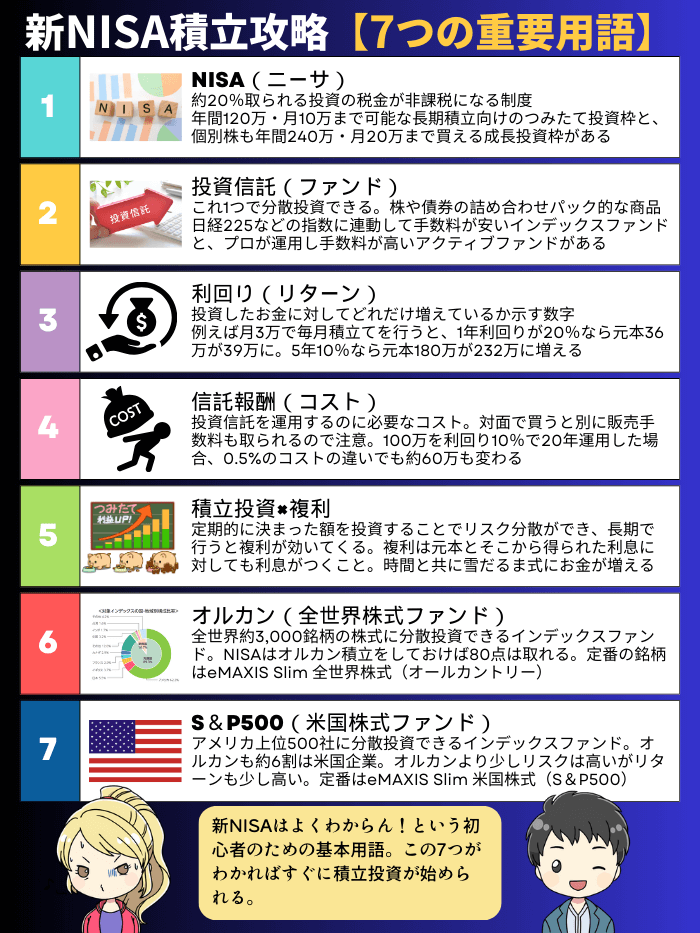
銀行は投資信託だけ、証券会社は投資信託に加えて国内株・米国株・ETF・REITまで買えます。
つみたて投資枠しか使わない人には差が出ませんが、成長投資枠を使う段階で差が出ます。
| 商品 | 銀行 | ネット証券 |
|---|---|---|
| 投資信託 | 買える | 買える |
| 国内株・米国株 | 買えない | 買える |
| ETF・REIT | 買えない | 買える |
項目2:投資信託の本数|24本と2,600本超
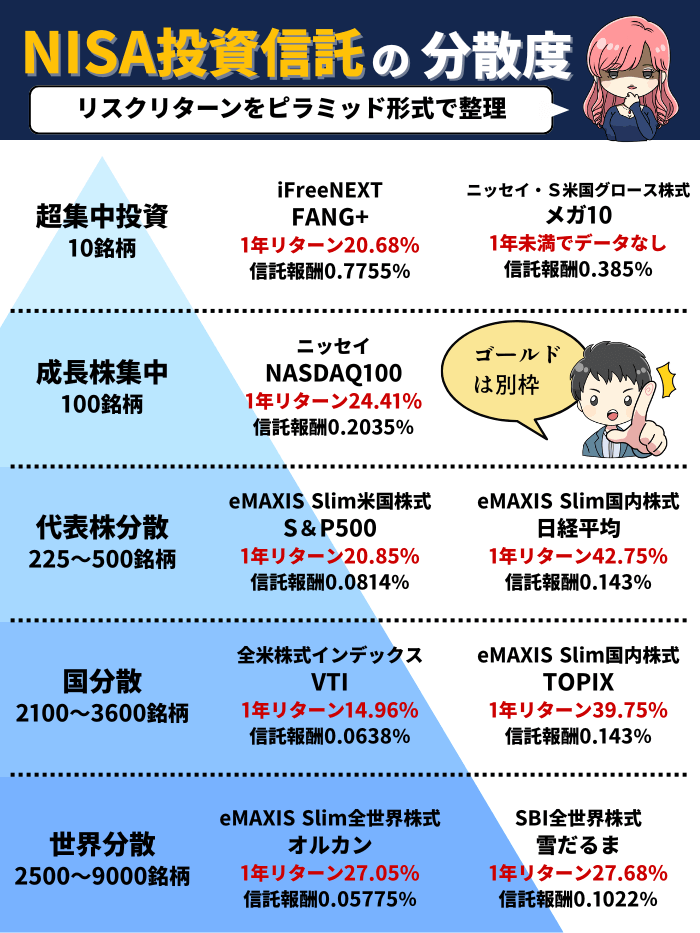
三菱UFJ銀行のつみたて投資枠は24本、SBI証券は投資信託2,600本超です。
低コストの人気ファンドはどちらでも買えますが、ファンドの乗り換え先の幅が違います。
本数が多いほど、信託報酬(持っているあいだにかかる費用)の安い商品を選び直しやすくなります。
| 金融機関 | 本数 |
|---|---|
| 三菱UFJ銀行(つみたて投資枠) | 24本 |
| SBI証券(投資信託全体) | 2,600本超 |
項目3:手数料|証券会社はNISAで0円

SBI証券・楽天証券はNISA口座の売買手数料が0円です。
銀行は購入時手数料が無料の商品もありますが、商品ごとに確認が要ります。
購入時手数料が2%かかる商品を月5万円買い続けると、年1万2,000円が手数料で消えます。
| 手数料 | 銀行 | ネット証券 |
|---|---|---|
| 投資信託の購入時 | 商品による(0〜3%台) | 0円 |
| 株・ETFの売買 | 取扱なし | 0円 |
項目4:クレカ積立|証券会社だけの仕組み
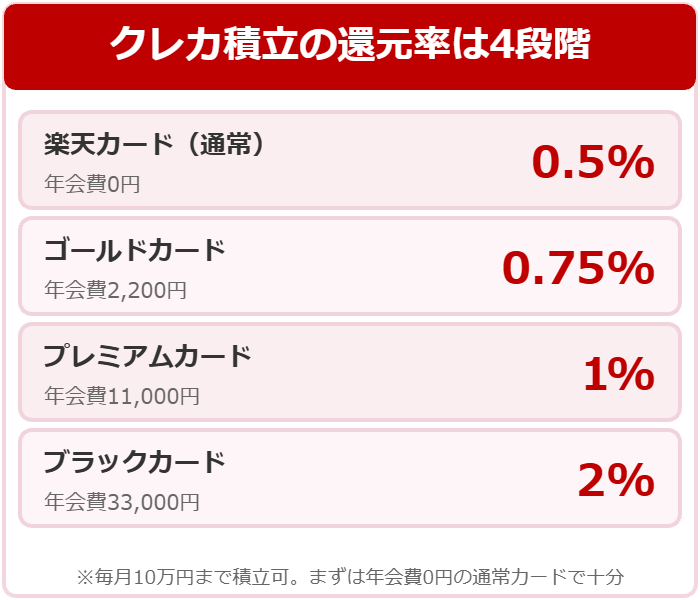
クレジットカードで自動的に積み立ててポイントをもらう仕組みは、ネット証券にしかありません。
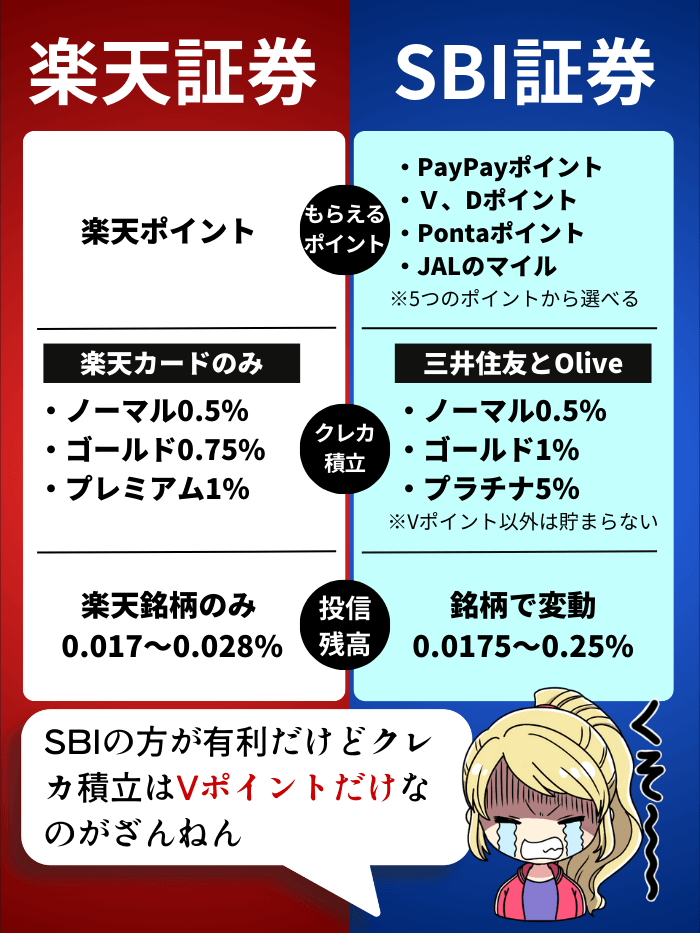
SBI証券は三井住友カードで0.5〜3%、楽天証券は楽天カードで0.5〜2%です。
カードのランクによって率が変わるので、持っているカードで選ぶのも1つの手です。
| 積立方法 | ポイント |
|---|---|
| 銀行の口座振替 | なし〜0.3% |
| SBI証券×三井住友カード | 0.5〜3% |
| 楽天証券×楽天カード | 0.5〜2% |
項目5:最低金額|100円から始められる
ネット証券は月100円から積み立てられます。
三菱UFJ銀行の投信つみたては基本が月1万円以上で、通知を電子化した場合に1,000円からです。
少額で始めて値動きに慣れてから増やす、というやり方はネット証券のほうが向いています。
| 金融機関 | 最低金額 |
|---|---|
| 三菱UFJ銀行 | 月1万円(電子通知なら1,000円) |
| SBI証券・楽天証券 | 月100円 |
100円から始められる
項目6:相談窓口|ここだけは銀行の勝ち
銀行は窓口で対面で相談できます。
ネット証券は電話とチャットが中心ですが、商品を選んでもらうより、自分で選ぶ人にはこれで足ります。
項目7:口座開設|スマホで完結する

ネット証券はスマホから10分ほどで申し込みが終わり、来店も郵送も要りません。
銀行は来店か郵送が必要な場合が多く、NISAの利用申し込みも別の手続きになります。
| 手続き | 銀行 | ネット証券 |
|---|---|---|
| 申し込み | 来店・郵送・ネット | スマホで完結 |
| 本人確認 | 書類の提出 | マイナンバーカードを撮影 |
| かかる日数 | 1〜3週間 | 最短翌営業日から取引可 |
項目8:ポイント投資|貯めたポイントで買える
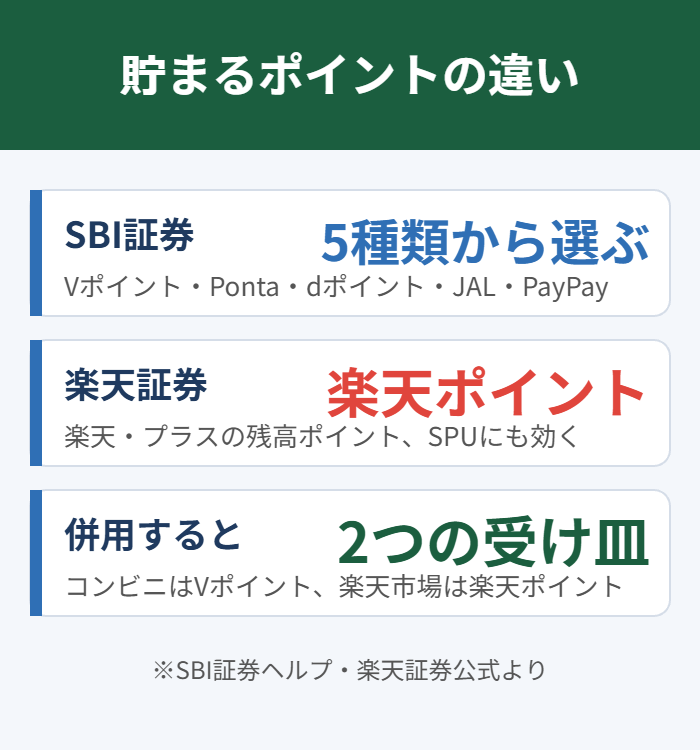
SBI証券はVポイントやPontaなど5種類のポイント、楽天証券は楽天ポイントで投資信託や株を買えます。
現金を出さずに投資を始められるので、初心者の入り口として使えます。
| 金融機関 | ポイント投資 |
|---|---|
| 銀行 | できない |
| SBI証券 | Vポイント・Ponta・dポイント・JAL・PayPay |
| 楽天証券 | 楽天ポイント |
項目9:アプリ|専用アプリで残高と損益が見える
ネット証券は専用アプリで、積立の設定・損益・ポイントの確認が1画面でできます。
銀行は銀行アプリの中の投資信託メニューで見る形になります。
項目10:金融機関変更|ネットで完結するかどうか
ネット証券から別の金融機関へ変えるときは、ネットで書類を請求できます。
三菱UFJ銀行は郵送での受付を2025年12月に終了しており、窓口かネットバンキングでの手続きになります。
スマホで10分で開設
銀行でNISAを始めるメリット・デメリット
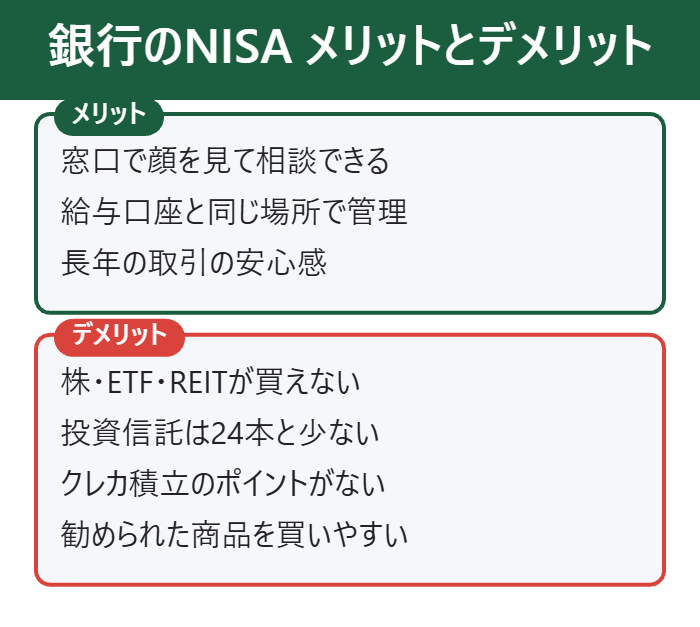
銀行のNISAが向く人も確かにいるので、メリットとデメリットを分けて見ます。
デメリットは4つあり、どれも「あとから困る」種類のものです。
窓口で勧められて開いた人ほど、この4つに気づくのが遅れます。
| 銀行のメリット | 銀行のデメリット |
|---|---|
| 窓口で相談できる | 株・ETF・REITが買えない |
| 給与口座と同じ場所 | 投資信託の選択肢が少ない |
| 長年の取引の信頼 | クレカ積立のポイントがない |
| ー | 勧められた商品を買いやすい |
メリット1:窓口で顔を見て相談できる
銀行の窓口では、担当者に直接商品や手続きの相談ができます。
自分で調べるのが苦手な人には、この安心感は大きいです。
メリット2:給与口座と同じ場所で管理できる

給与や生活費の口座と同じ銀行なら、入金や振替の手間がありません。
お金の流れを1か所で見たい人には向いています。
メリット3:長年の取引で信頼できる
何十年も使ってきた銀行なら、倒産や運営の心配を感じにくいです。
ただし、証券会社の口座も投資者保護基金で保護されているので、安全面の差は実際にはありません。
デメリット1:株・ETF・REITが買えない
成長投資枠で個別株やETFを買いたくなっても、銀行の口座では買えません。
高配当株で配当をもらう、というよくある使い方ができないのは大きな差です。
デメリット2:投資信託の選択肢が少ない

つみたて投資枠の対象が24本なので、比べて選ぶ余地が小さいです。
買いたい商品が銀行にないということが起きます。
デメリット3:クレカ積立のポイントがない
毎月の積立でポイントが付く仕組みは銀行にはありません。
月5万円なら年3,000〜12,000ポイントを取り逃す計算で、10年で3万〜12万円の差になります。
デメリット4:窓口で勧められた商品を買いやすい
窓口では手数料の高い商品を勧められることがあり、断りにくい雰囲気になります。
自分で選ぶネット証券なら、この心配はありません。
銀行のデメリットは4つとも、ネット証券に口座を作ればそのまま解消します。
正解セットで迷わない
ネット証券でNISAを始めるメリット・デメリット
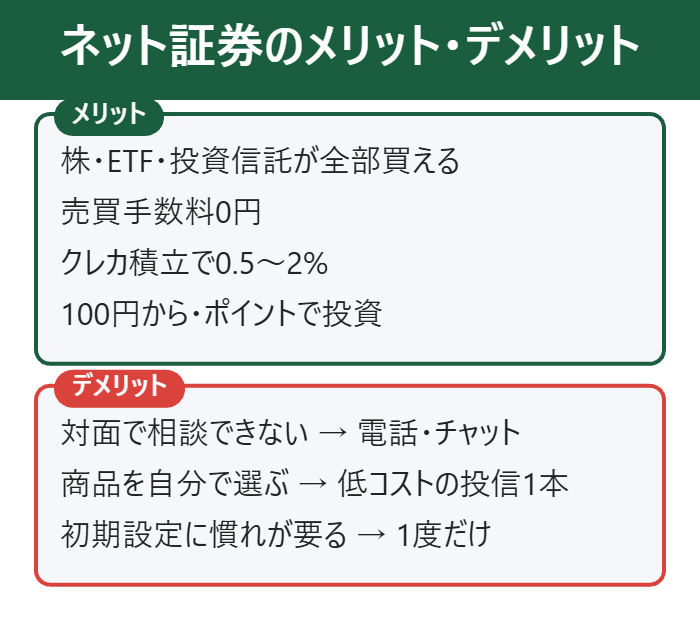
ネット証券にも向かない人はいるので、こちらもメリットとデメリットを分けます。
デメリットは3つで、どれも設定と慣れで解決できるものです。
| ネット証券のメリット | ネット証券のデメリット |
|---|---|
| 株・ETF・投資信託が全部買える | 対面で相談できない |
| 手数料0円 | 商品を自分で選ぶ |
| クレカ積立でポイント | 初期設定に慣れが要る |
| 100円から・ポイント投資 | ー |
メリット1:株・ETF・投資信託が全部買える

成長投資枠で高配当株やETFも買えるので、使い方の幅が広がります。
あとから投資の方針が変わっても、口座を変えずに済みます。
メリット2:手数料が0円
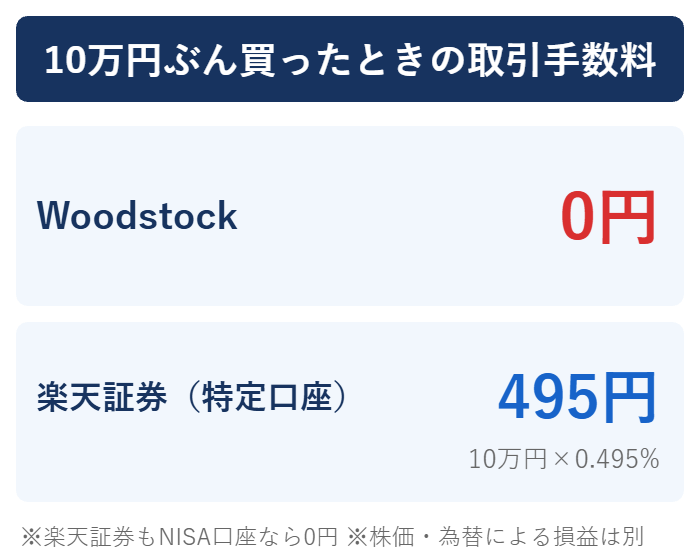
NISA口座の売買手数料は0円なので、少額を何回に分けて買っても損しません。
毎月の積立と相性がいい仕組みです。
メリット3:クレカ積立でポイントが貯まる
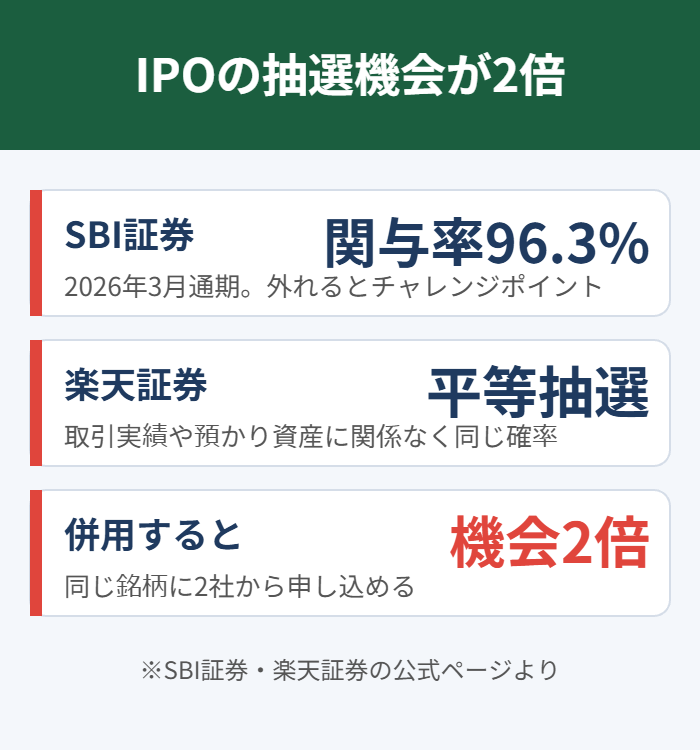
三井住友カードや楽天カードで積み立てると、0.5〜2%がポイントで戻ります。
銀行にはない上乗せなので、同じ金額を積み立てても手元に残るお金が増えます。
メリット4:100円から始められる
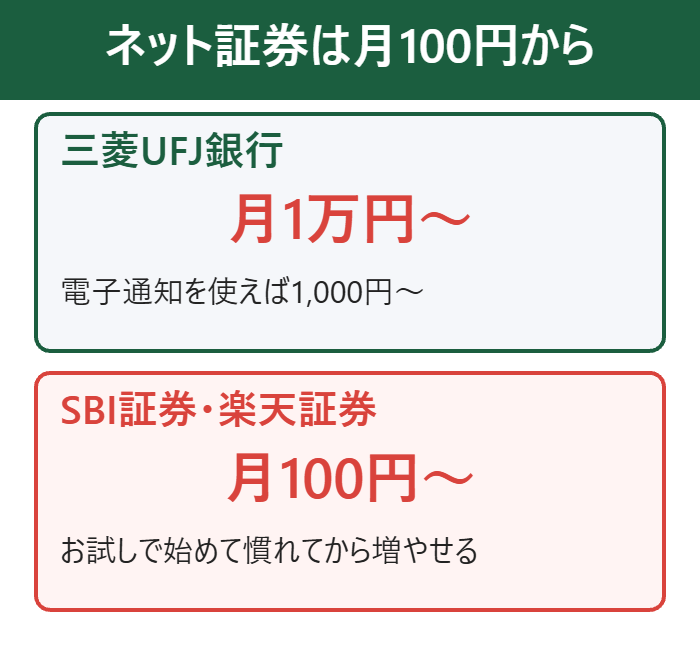
月100円から積み立てられるので、お試しで始めることができます。
慣れてから金額を上げるやり方が向いています。
メリット5:ポイントで投資できる
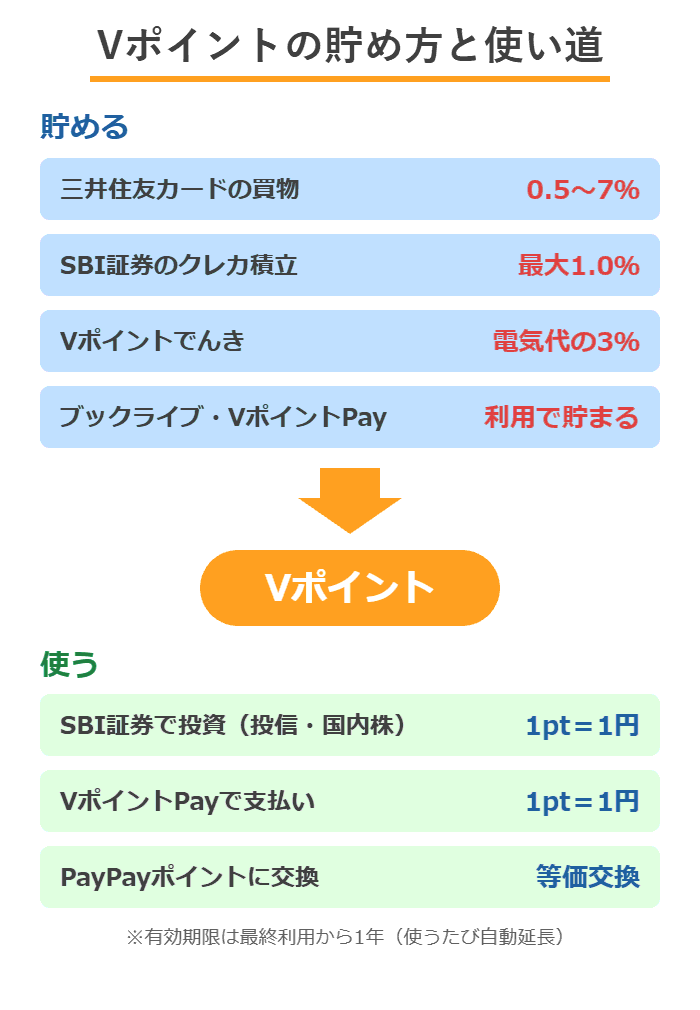
貯まったポイントで投資信託や株を買えるので、現金を使わずに投資を体験できます。
楽天ポイントやVポイントを普段から貯めている人には相性がよいです。
デメリット1:対面で相談できない
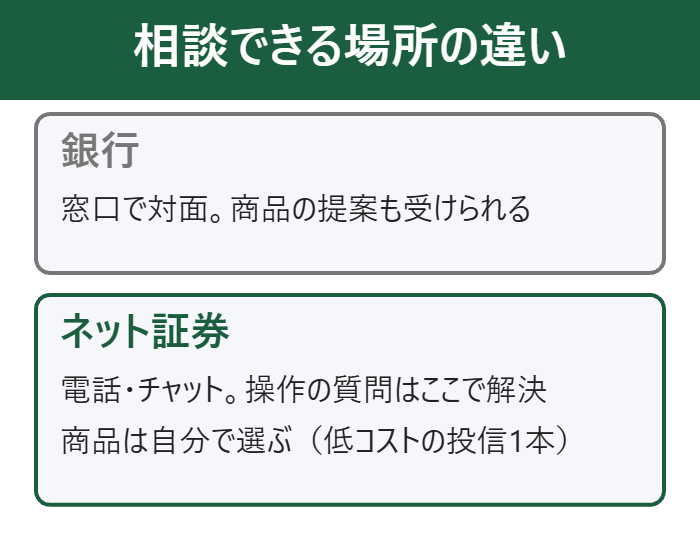
窓口がないので、担当者と顔を見て相談することはできません。
電話とチャットの窓口はあり、操作の質問ならそれで解決します。
デメリット2:商品を自分で選ぶ必要がある
勧めてくれる人がいないので、最初の1本は自分で決めます。
とはいえ、低コストの全世界株か米国株の投資信託を選ぶだけなので、迷う時間は短いです。
デメリット3:ログインと初期設定に慣れが要る
口座開設後に銀行口座の登録やクレカ積立の設定が必要で、最初だけ手間がかかります。
1度設定すればあとは自動で積み立てが続きます。
デメリット3つとも、最初の1週間で解決する種類のものです。
手数料もポイントも
銀行が向いている人・証券会社が向いている人
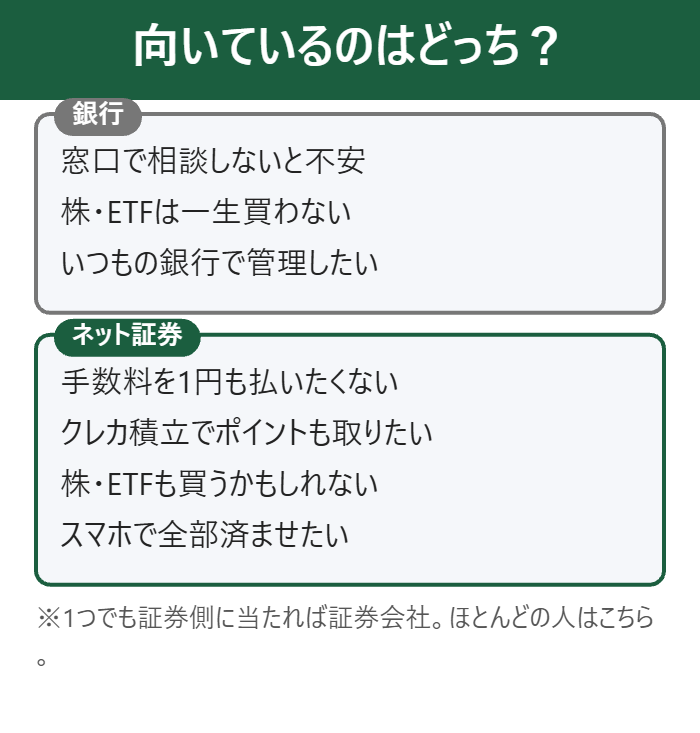
ここまでの内容を、向いている人の形でまとめます。
迷ったら証券会社側に入ると考えてください。
銀行が向いている人
- 商品や手続きを窓口で相談しないと不安な人
- つみたて投資枠だけを使い、株やETFは一生買わないと決めている人
- ポイントや手数料の差より、いつもの銀行で管理できることを優先する人
上の3つに全部当てはまる人だけ、銀行のNISAでも困りません。
1つでも外れるなら、証券会社のほうが合っています。
銀行を選ぶ場合も、購入時手数料が無料で信託報酬の低い投資信託を選べば、運用の中身で大きく損をすることはありません。
差が出るのはポイントと将来の選択肢の広さです。
証券会社が向いている人
- 手数料を1円も払いたくない人
- クレカ積立でポイントも貯めたい人
- 成長投資枠で株やETFも買う可能性がある人
- スマホで口座開設から積立設定まで済ませたい人
4つのうち1つでも当てはまれば、証券会社が向いています。
ほとんどの人はこちらに入ります。
口座開設は0円なので、まず開いてみて合わなければ使わない、という選び方でも損はありません。
開設だけして積立を始めなくても、費用も義務も発生しません。
楽天ポイントで投資
証券会社ならSBI証券か楽天証券|どちらを選ぶかの決め方
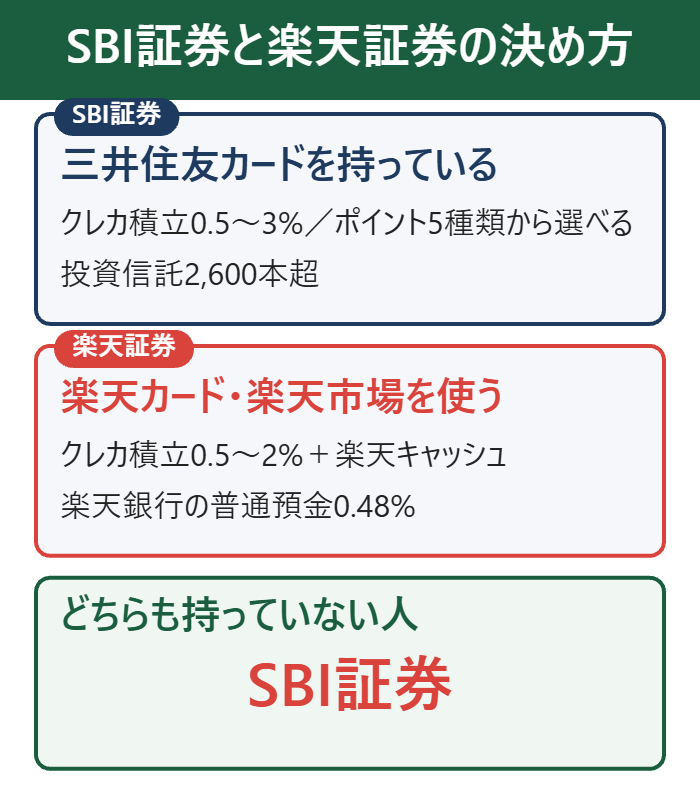
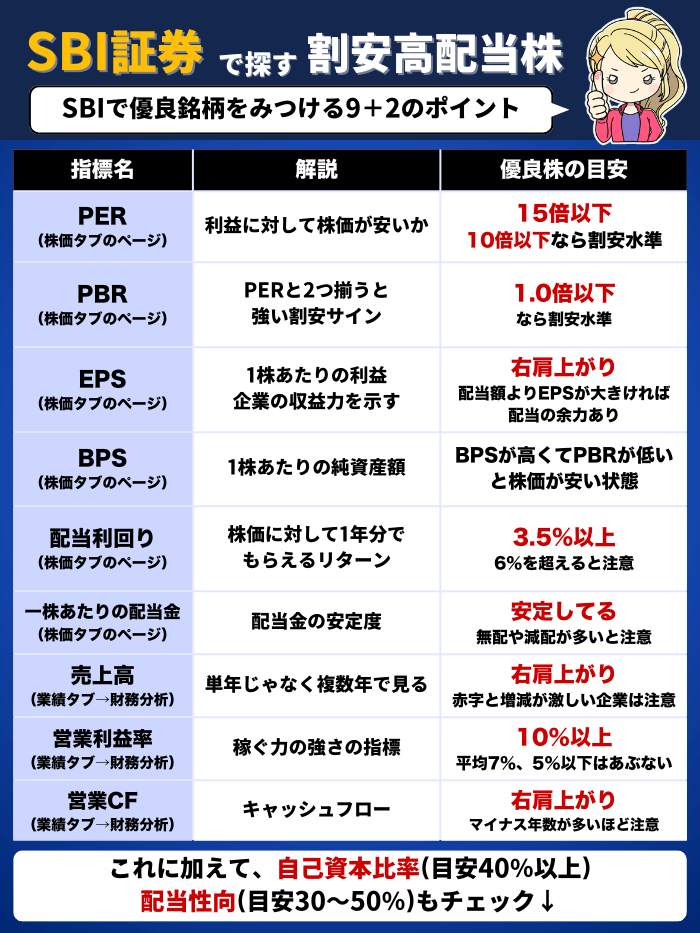
証券会社に決めたら、次はSBI証券と楽天証券のどちらかです。
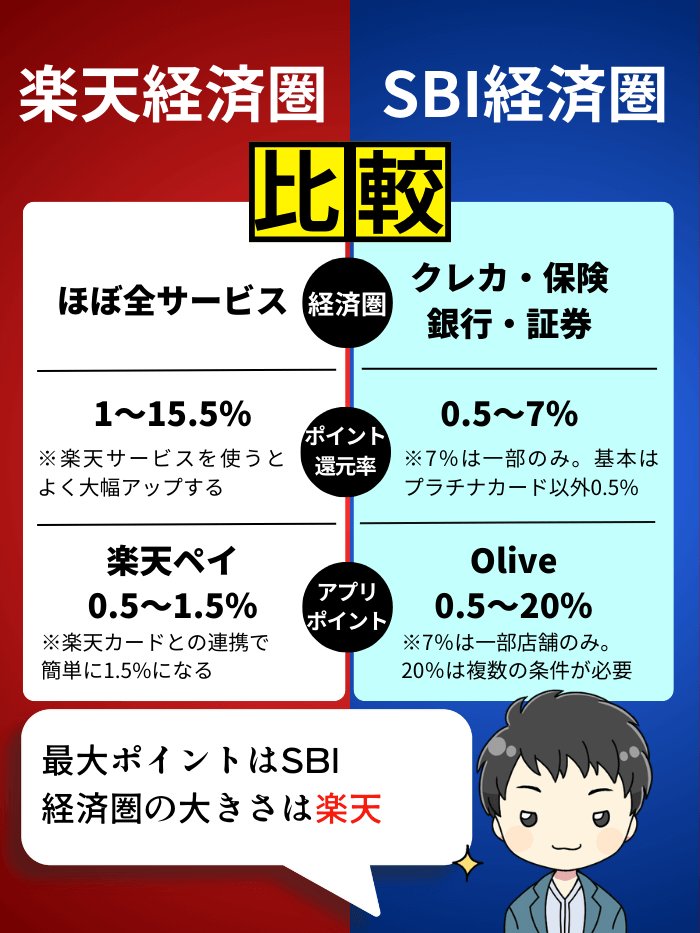
どちらも手数料0円・100円から・クレカ積立ありで、差が出るのは「持っているカード」と「使っている経済圏」です。
| 項目 | SBI証券 | 楽天証券 |
|---|---|---|
| クレカ積立 | 三井住友カード 0.5〜3% | 楽天カード 0.5〜2% |
| 貯まるポイント | Vポイントなど5種類 | 楽天ポイント |
| 投資信託 | 2,600本超 | 主要ファンドはそろう |
| 連携銀行 | 住信SBIネット銀行・SBI新生銀行 | 楽天銀行(普通預金0.48%) |
SBI証券の魅力1:投資信託2,600本超・国内株も米国株も0円
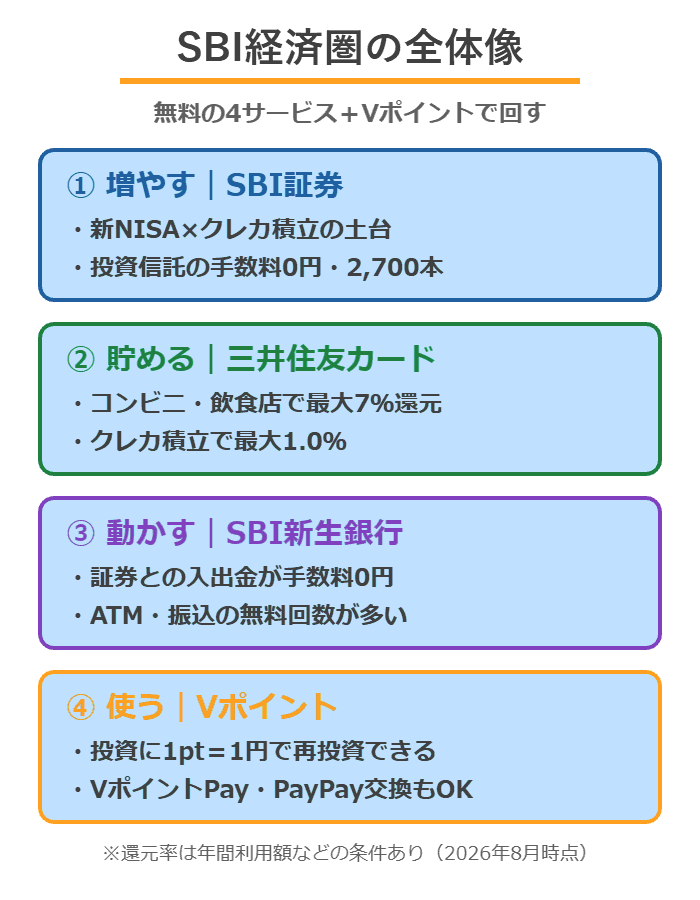
投資信託の本数は業界最多クラスで、国内株・米国株の売買手数料も0円です。
選択肢の広さで選ぶならSBI証券です。
SBI証券の魅力2:三井住友カードのクレカ積立で最大3%

三井住友カードで積み立てると、カードのランクに応じて0.5〜3%のVポイントが付きます。
ゴールドカードを年100万円使う人なら1%が現実的な数字です。

SBI証券の魅力3:ポイントを5種類から選べる
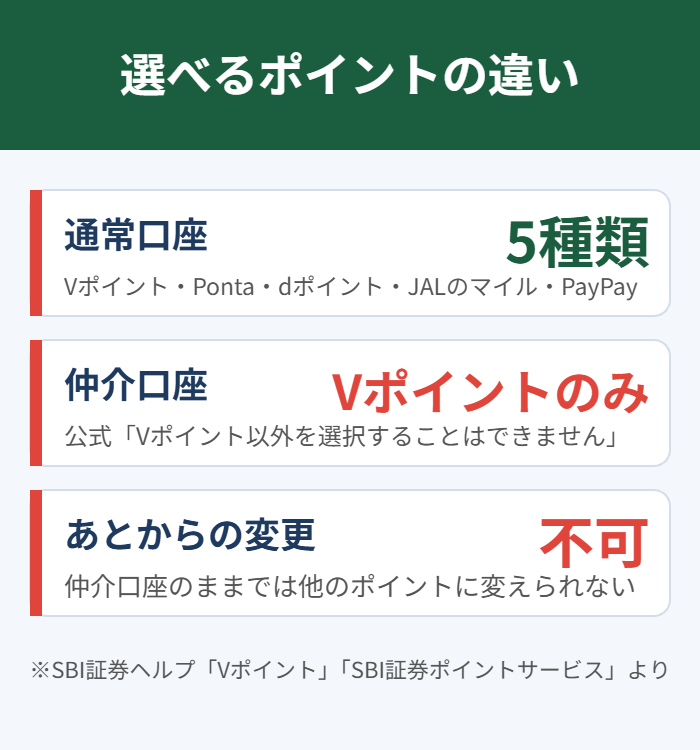
Vポイント・Pontaポイント・dポイント・JALのマイル・PayPayポイントの5種類から選べます。
普段貯めているポイントに合わせられるので、経済圏を選ばない人に向いています。
楽天証券の魅力1:楽天カードと楽天キャッシュで月15万円まで
楽天カードで月10万円、楽天キャッシュで月5万円の合計15万円までポイントが付く形で積み立てられます。
楽天市場をよく使う人なら、ポイントの使い道にも困りません。
楽天証券の魅力2:楽天銀行との連携で普通預金が0.48%
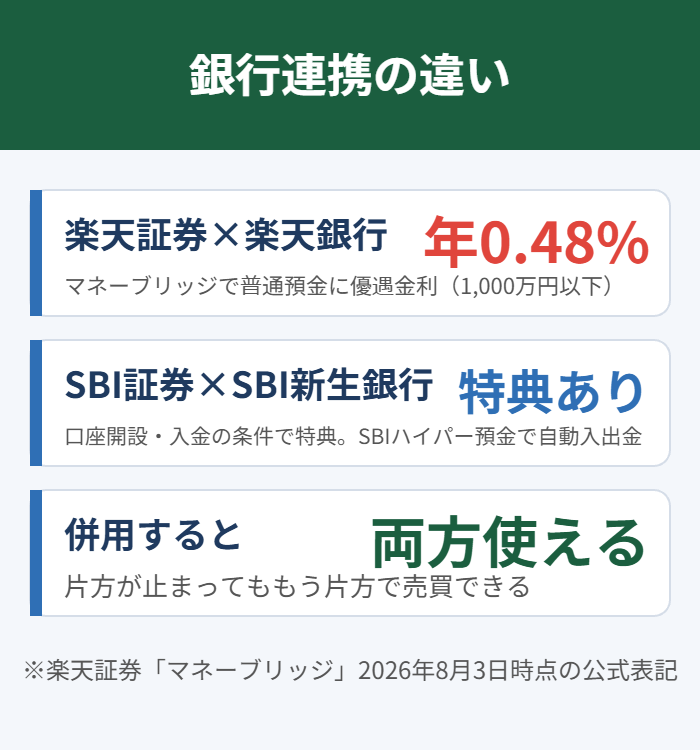
楽天銀行とつなぐ「マネーブリッジ」で、普通預金の金利が年0.48%(1,000万円まで)になります。
待機資金を置いておく場所としても得です。
楽天証券の魅力3:NISA口座数1位で使い方の情報が多い
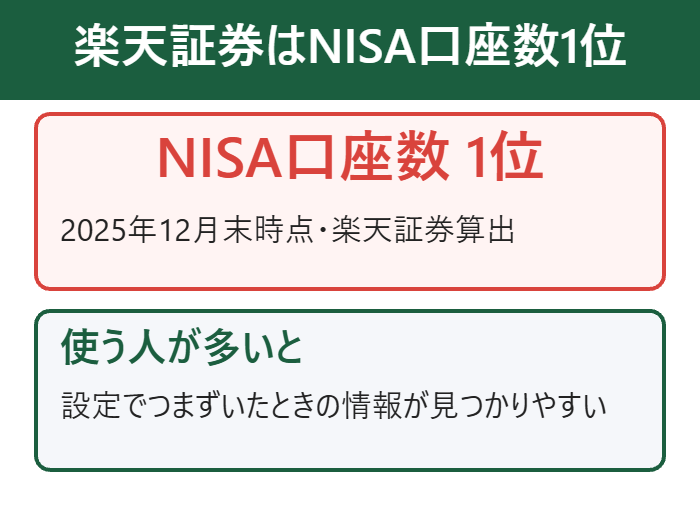
楽天証券はNISA口座数が1位(2025年12月末・楽天証券算出)です。
使っている人が多いので、設定でつまずいたときの情報が見つかりやすいです。

決め方:持っているカードと経済圏で決める
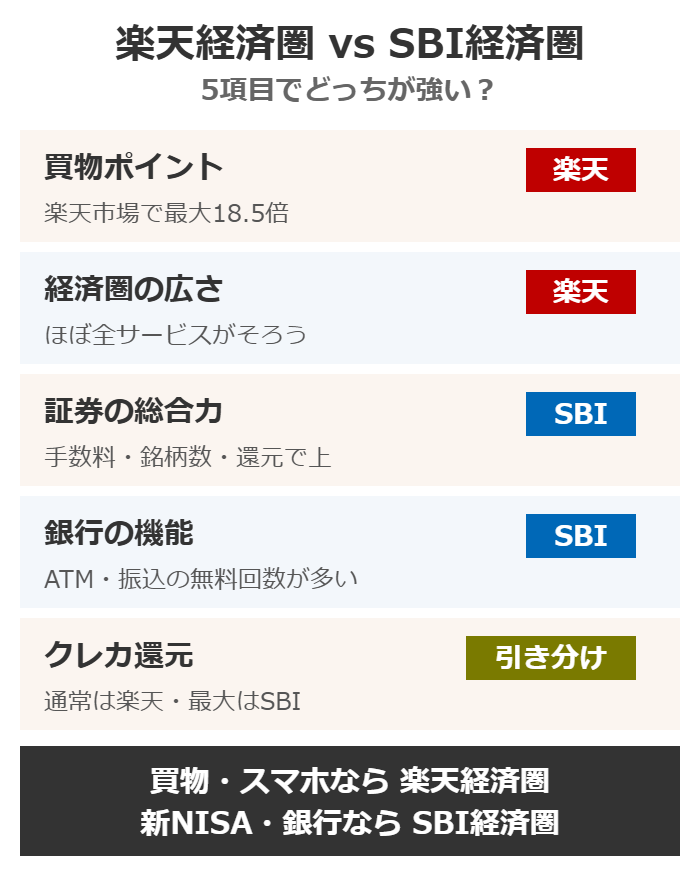
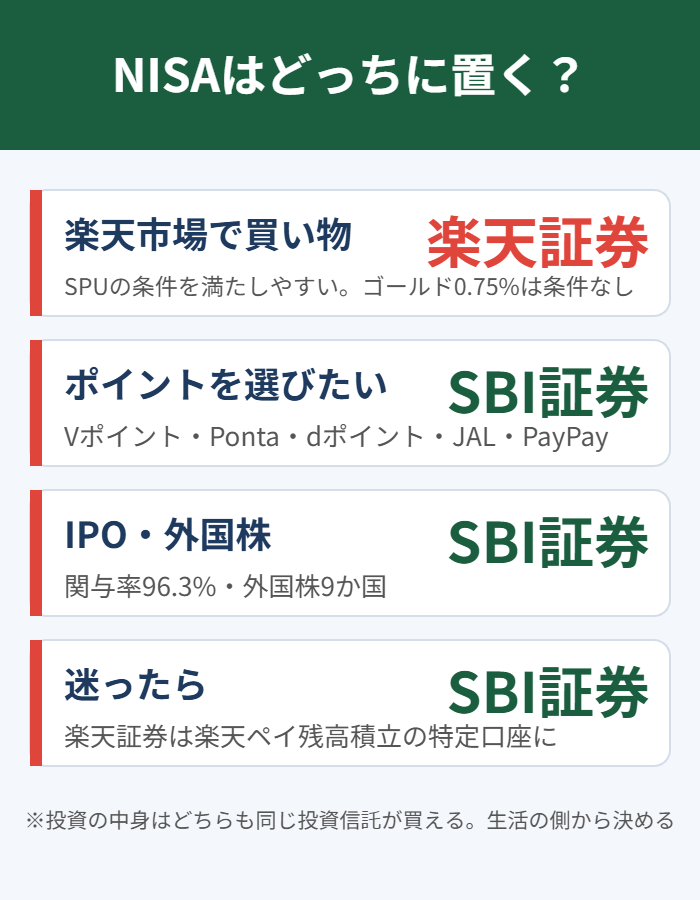
三井住友カードを持っている、またはポイントの種類を選びたいならSBI証券です。
楽天カードや楽天市場を使っているなら楽天証券です。
どちらも持っていない人は、投資信託の本数が多いSBI証券から始めると失敗がありません。
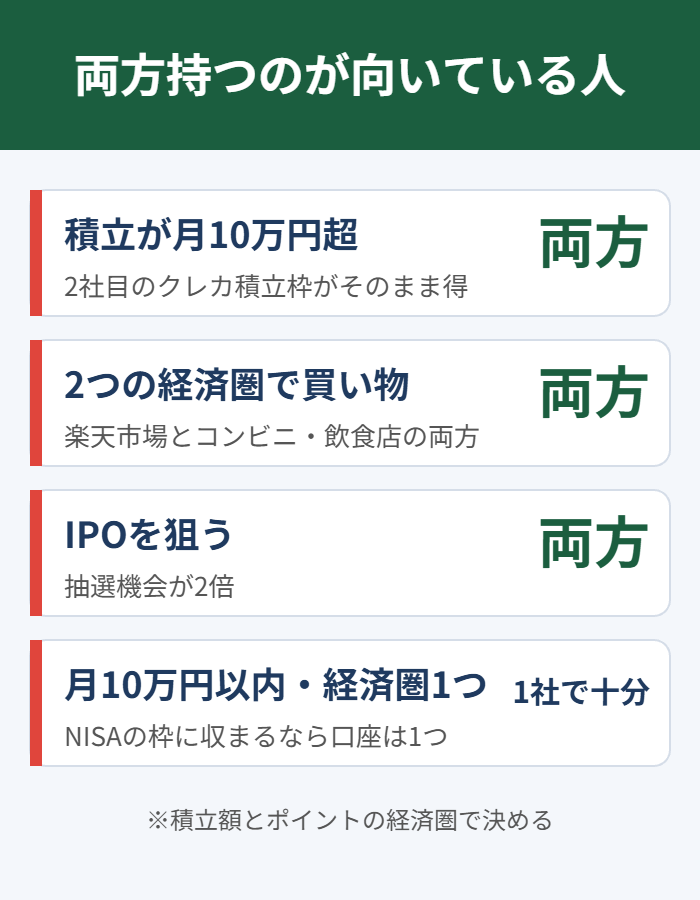
2社とも口座開設は0円なので、迷う時間があるなら両方開いて使いやすいほうにNISAを置く、というやり方も現実的です。
その場合にどちらへNISAを置くかは、2社を併用したときの使い分けで判断できます。
2社の口座は無料
銀行と証券会社で30年積み立てると差はいくら?
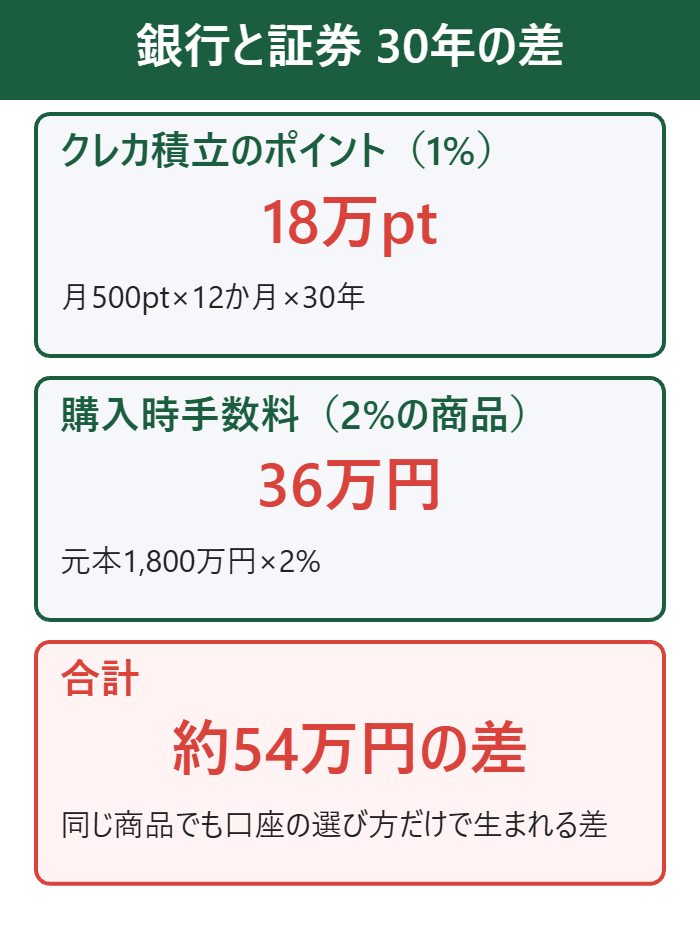
月5万円を30年積み立てると元本は1,800万円で、新NISAの生涯投資枠とちょうど同じです。
この金額で銀行とネット証券の差を、ポイントと手数料の2つだけで計算します。
運用の成績は同じ商品を買えば同じなので、ここでは口座の違いだけで生まれる差を見ます。
| 差が出る項目 | 銀行 | ネット証券 | 30年の差 |
|---|---|---|---|
| クレカ積立のポイント(1%) | 0円 | 年6,000pt | 18万pt |
| 購入時手数料(2%の商品) | 36万円 | 0円 | 36万円 |
| 合計 | ー | ー | 約54万円 |
※ポイントは楽天ゴールドカード・三井住友カード ゴールドNLの1%で計算。購入時手数料は元本1,800万円の2%です。手数料が無料の商品を選べば銀行でも0円になります。
ポイントの差:1%なら30年で18万ポイント
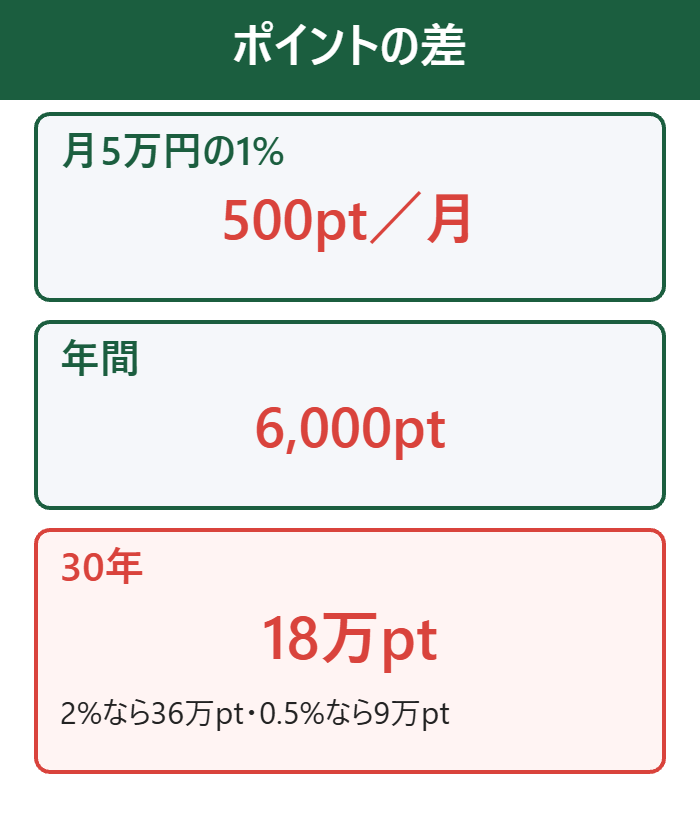
月5万円の1%は500ポイントで、年6,000ポイント、30年で18万ポイントです。
2%のカードなら36万ポイント、0.5%でも9万ポイントの差になります。
手数料の差:購入時手数料2%なら36万円
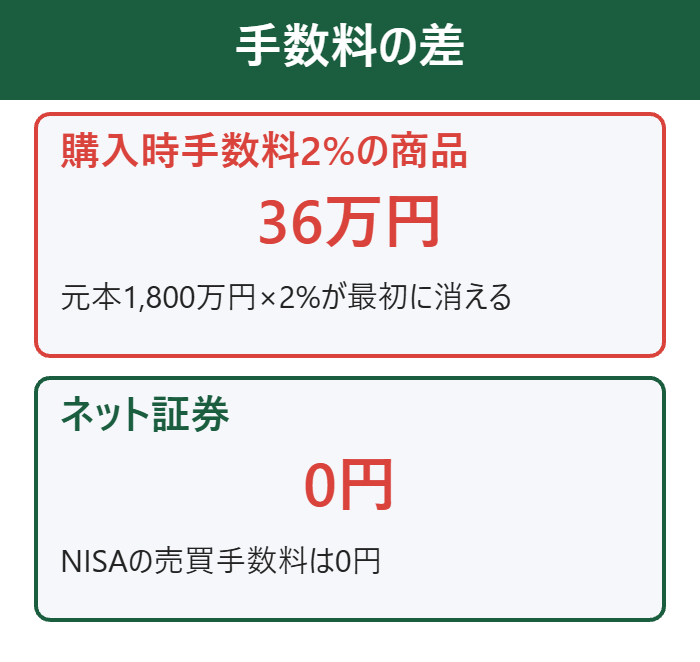
購入時手数料が2%かかる商品を選ぶと、元本1,800万円に対して36万円が最初に消えます。
銀行にも無料の商品はあるので、選び方しだいで0円にはできます。
合計:同じ商品を買っても約54万円の差
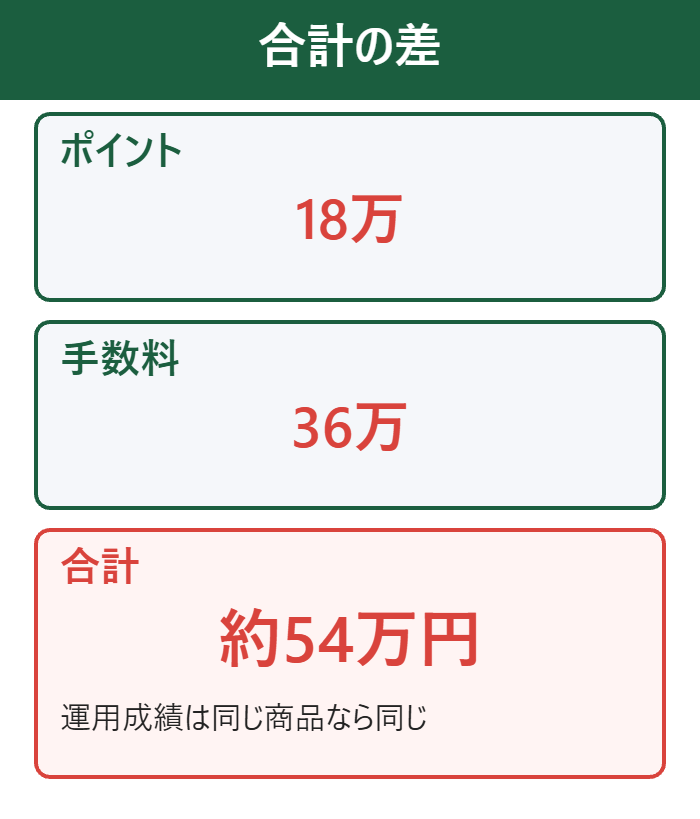
ポイント18万と手数料36万を足すと約54万円です。
運用の成績は同じ商品なら同じなので、この差は口座の選び方だけで生まれます。
積み立てた結果がいくらになるかは、月5万円を30年続けたときの試算で確かめられます。
同じ商品で54万円差
銀行から証券会社へNISA口座を移す手順(金融機関変更)
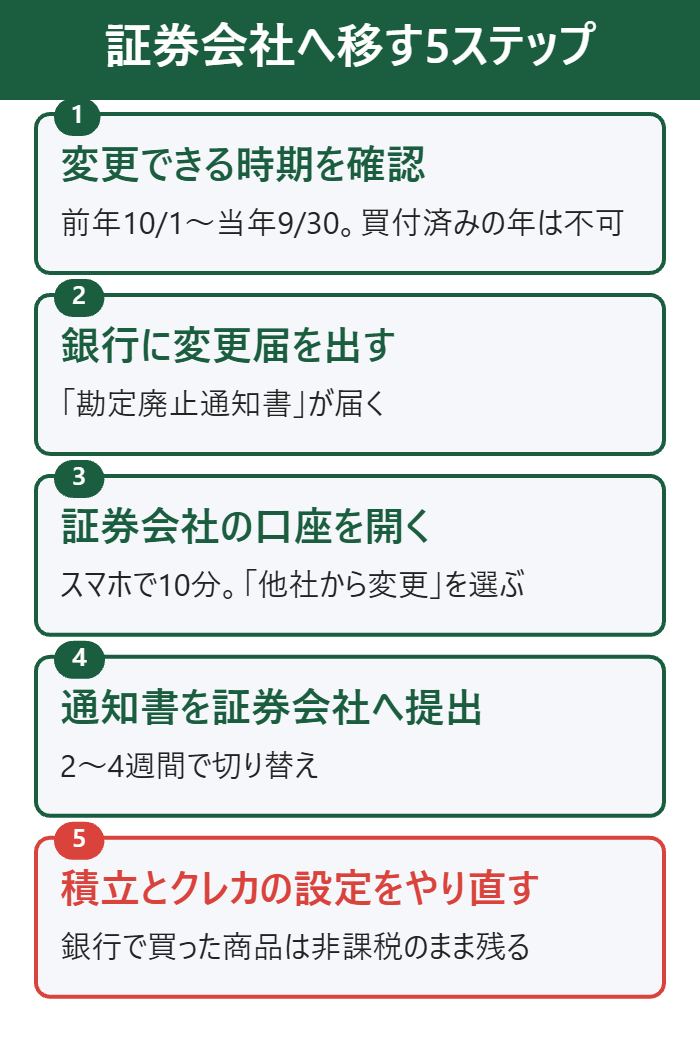
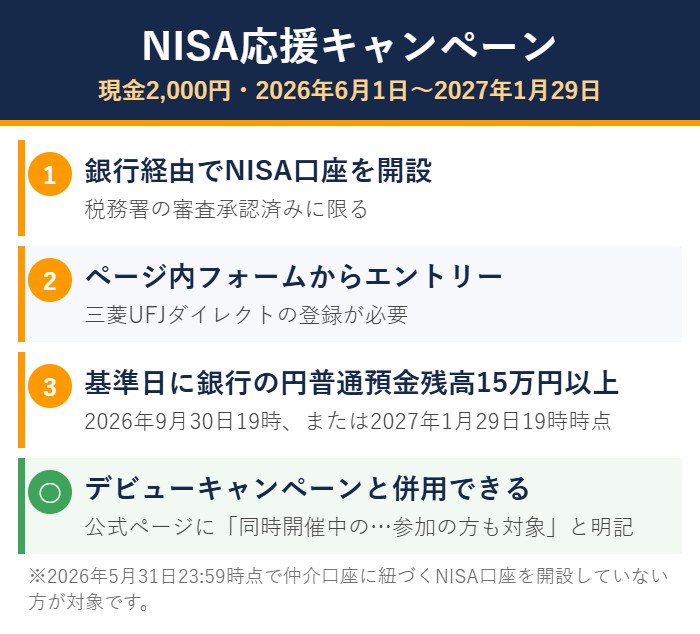
すでに銀行でNISAを始めている人も、年に1回証券会社へ移せます。
手続きは5ステップで、銀行で買った商品はそのまま銀行に残ることだけ最初に知っておいてください。
証券会社への申し込みはスマホで終わるので、実際に手を動かすのは銀行への届出と通知書の提出の2回です。
| ステップ | やること | 目安 |
|---|---|---|
| 1 | 変更できる時期を確認 | 前年10/1〜当年9/30 |
| 2 | 銀行に変更届を出す | 通知書は郵送で届く |
| 3 | 証券会社の口座を開く | スマホで10分 |
| 4 | 通知書を証券会社へ提出 | 2〜4週間 |
| 5 | 積立とクレカの設定 | 1日 |
STEP1:変更できる時期を確認する
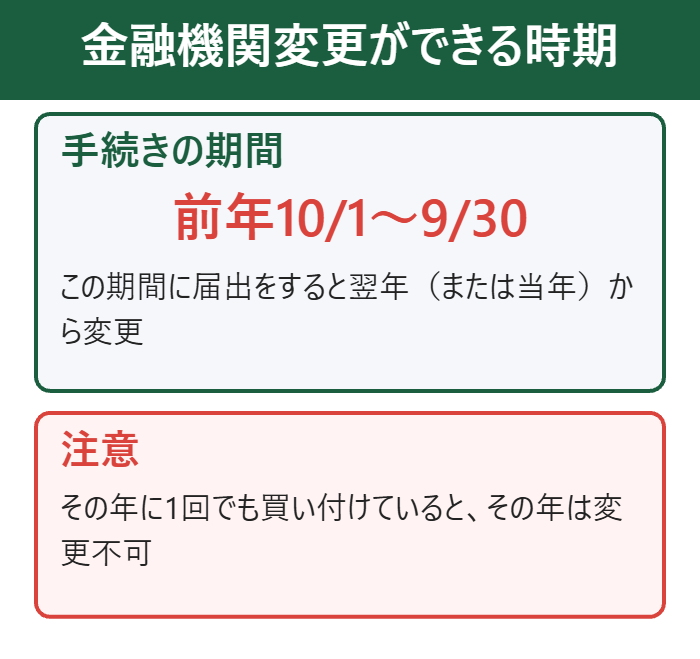
変えたい年の前年10月1日から当年9月30日までが手続き期間です。
その年に1回でも買い付けていると、翌年分からの変更になります。
STEP2:銀行に「金融商品取引業者等変更届出書」を出す
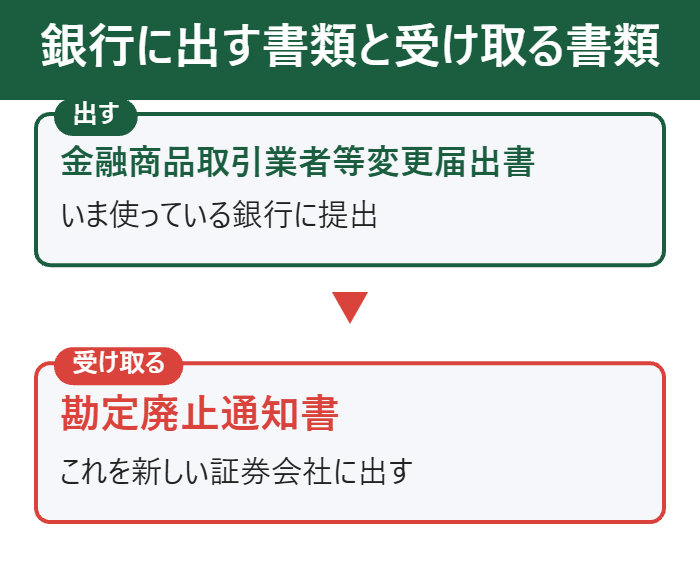
いま使っている銀行に変更の届出書を出すと、「勘定廃止通知書」が交付されます。
三菱UFJ銀行は郵送受付を終了しているので、窓口かインターネットバンキングで手続きします。
STEP3:証券会社の口座を開く
SBI証券か楽天証券の口座をスマホから開きます。
NISA口座の申し込みのときに「他社から変更」を選びます。
STEP4:勘定廃止通知書を証券会社に出す
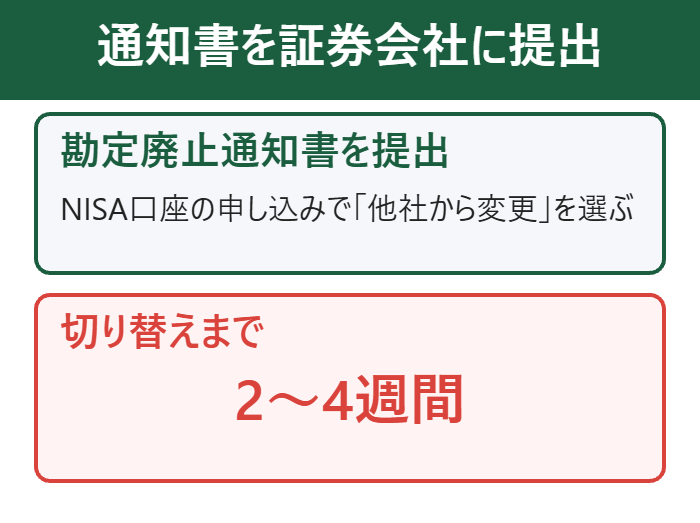
銀行からもらった勘定廃止通知書を、新しい証券会社に提出します。
届いてから2〜4週間ほどで切り替えが終わります。
STEP5:積立の設定をやり直す
銀行で設定していた積立は止まるので、証券会社で積立とクレカ積立の設定をやり直します。
銀行で買った商品は非課税のまま銀行に残り、売るまで持ち続けられます。
移す先をどこにするかは、新NISA向けの証券会社を並べたランキングから選ぶと早いです。
移すなら証券会社
銀行で始めてしまった人の3つの選択肢
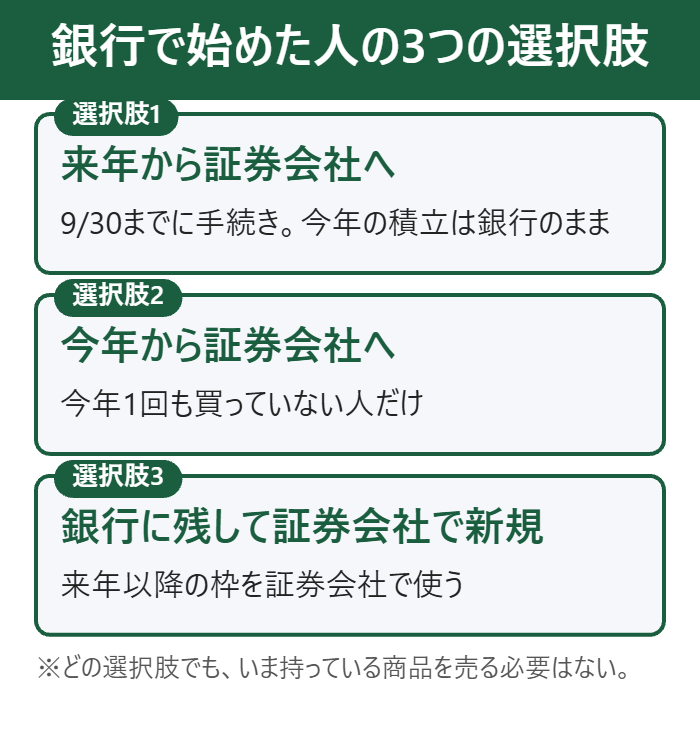
すでに銀行のNISAで積み立てている人の選択肢は3つです。
どれを選んでも、いま持っている商品を売る必要はありません。
違いは「いつから証券会社で買い始めるか」だけです。
| 選択肢 | 向いている人 |
|---|---|
| 来年から証券会社へ | 今年すでに買い付けた人 |
| 今年から証券会社へ | 今年まだ買っていない人 |
| 銀行に残して証券会社で新規 | 手続きを最小にしたい人 |
選択肢1:来年から証券会社に移す
9月30日までに手続きすれば来年1月から証券会社で買えます。
今年の積立は銀行のまま続けて、切り替え日を待ちます。
選択肢2:今年はまだ買っていないなら今年から移す
今年に1回も買い付けていないなら、今年分から変更できます。
年の前半に気づいた人はこちらです。
選択肢3:銀行に残したまま証券会社で新しく積み立てる
銀行で買った分は残し、来年以降の枠を証券会社で使います。
2つの口座に商品が分かれるだけで、非課税のメリットはどちらも続きます。
新しく買う側の中身は、積立の組み合わせをそのまま真似できる形にまとめてあります。
楽天カードで積立
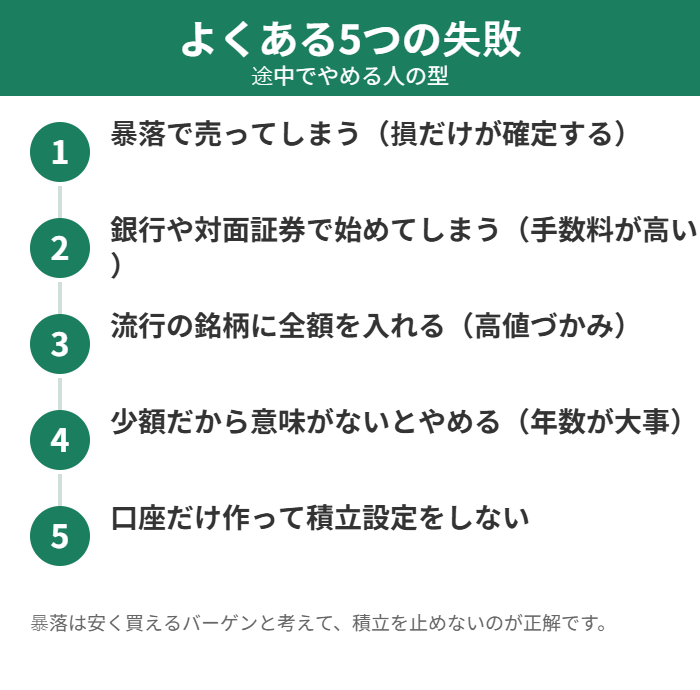
銀行と証券会社で迷った人のよくある失敗5つ
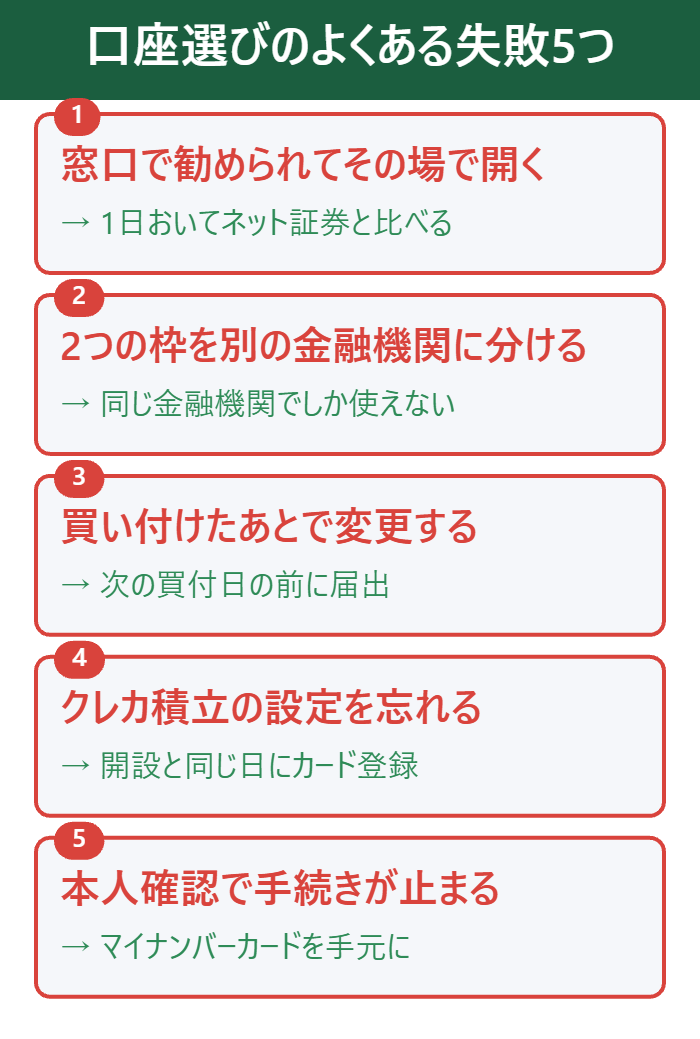
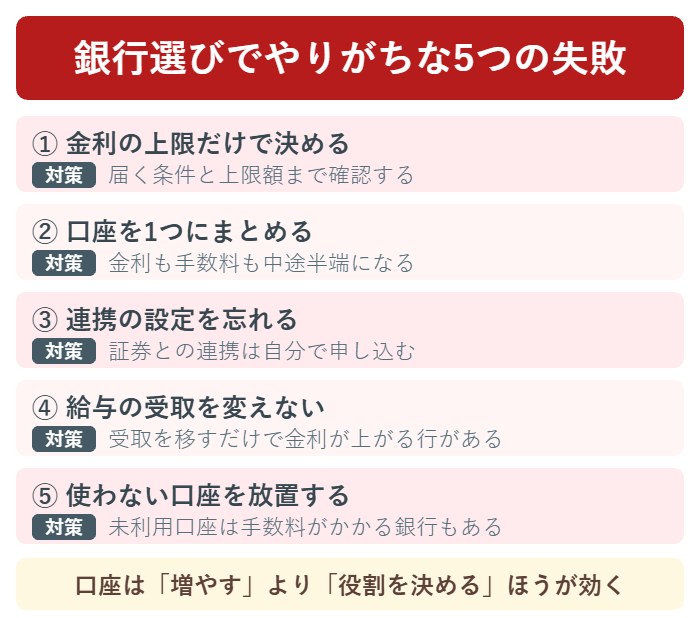
最後に、口座選びでよくある失敗を5つ挙げます。
どれも開く前に知っていれば避けられるものです。
特に多いのは、窓口で勧められてその場で開いてしまう失敗です。
| 失敗 | 避け方 |
|---|---|
| 窓口でその場で開く | 1日おいて比べる |
| 枠を別の金融機関に | 同じ金融機関でしか使えない |
| 買付後に変更 | 買う前に届出 |
| クレカ設定忘れ | 開設と同じ日に登録 |
| 手続きが途中で止まる | マイナンバーカードを用意 |
失敗1:窓口で勧められてその場で開いた
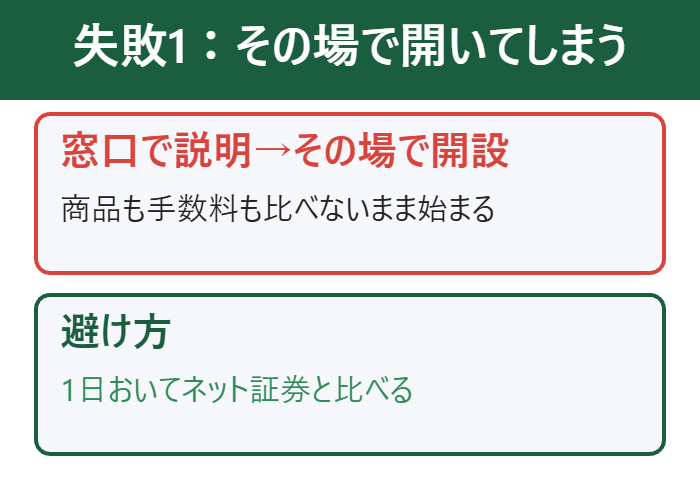
窓口で説明を受けた流れで開くと、商品の比較をしないまま始まります。
1日おいてネット証券と比べるだけで避けられます。
失敗2:つみたて枠と成長枠を別の金融機関にできると思っていた
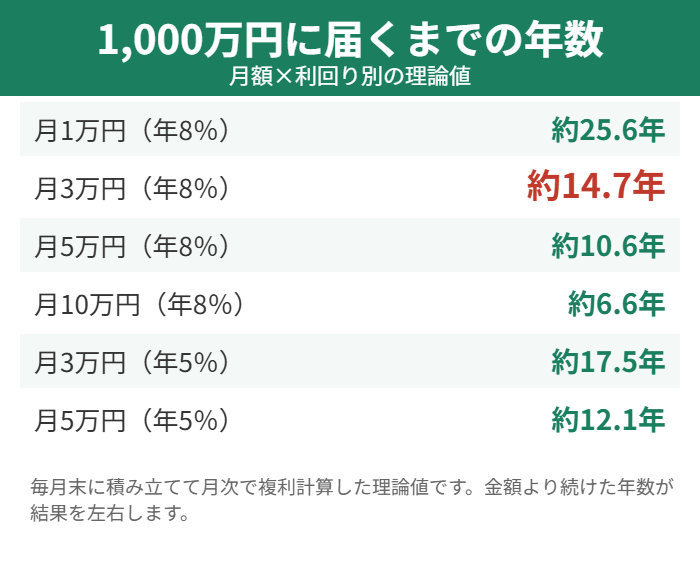
2つの枠は同じ金融機関でしか使えません。
成長投資枠を使う予定があるなら、最初から証券会社です。
失敗3:買い付けたあとで変更しようとした
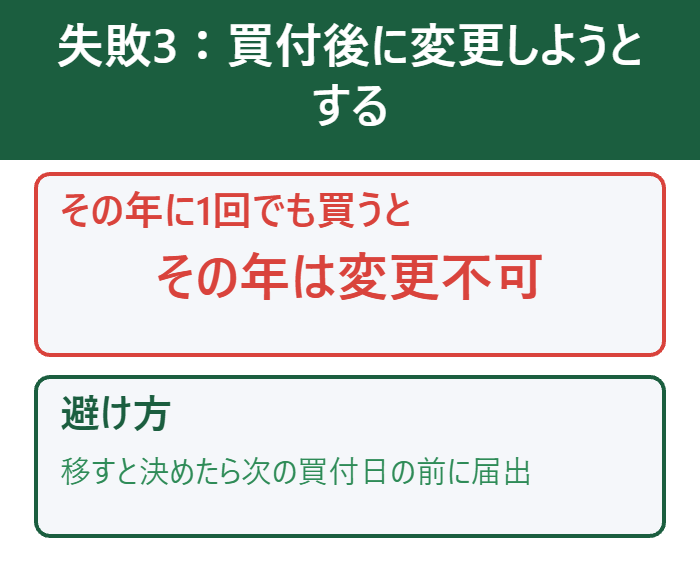
その年に1回でも買うと、その年は変更できません。
移すと決めたら、次の買付日の前に届出書を出します。
失敗4:クレカ積立の設定を忘れて現金で積み立てた
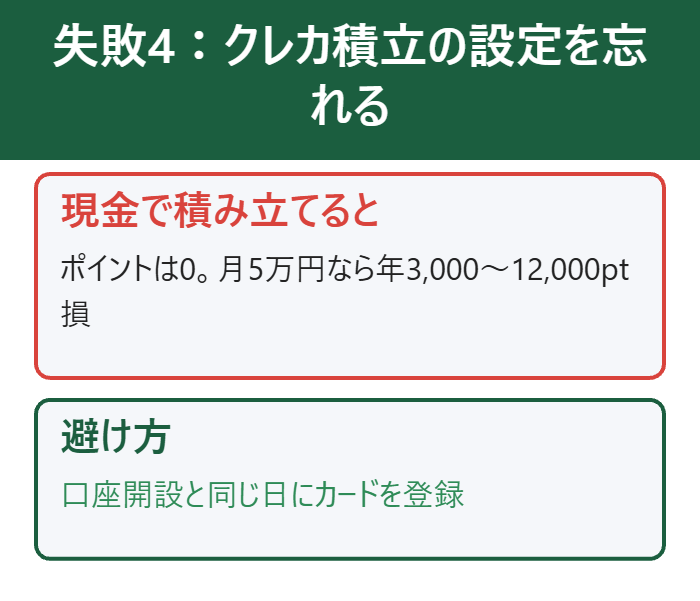
証券会社に移しても、クレカ積立を設定しないとポイントは付きません。
口座開設と同じ日にカードを登録しておくと忘れません。
失敗5:アプリから申し込んで手続きが止まった
本人確認書類の撮影でつまずいて、途中で止まる人が多いです。
マイナンバーカードを手元に置いてから始めれば10分で終わります。
カード登録も同じ日に
口座を開く前に手元に用意する3つのもの
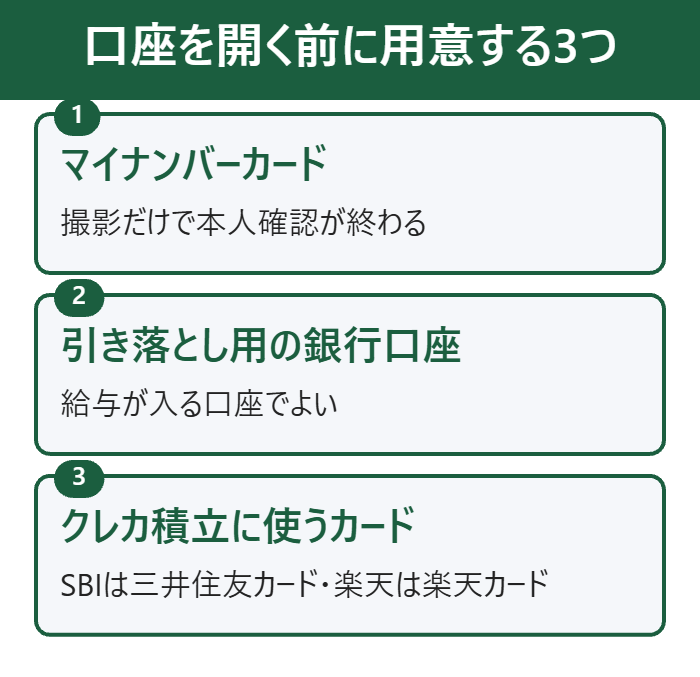
口座開設を10分で終わらせるために、先に3つを手元に置きます。
どれも普段の生活で持っているものなので、新しく用意するものはありません。
途中で探しに行くと、そのまま手続きが止まって放置されがちです。
1:マイナンバーカード
本人確認はマイナンバーカードの撮影がいちばん早く、通知カードと運転免許証の組み合わせでも申し込めます。
有効期限が切れていないかだけ先に見ておきます。
2:引き落とし用の銀行口座
積立の引き落としや出金先に使う銀行口座の番号が必要です。
給与が入る口座をそのまま使えます。
3:クレカ積立に使うカード
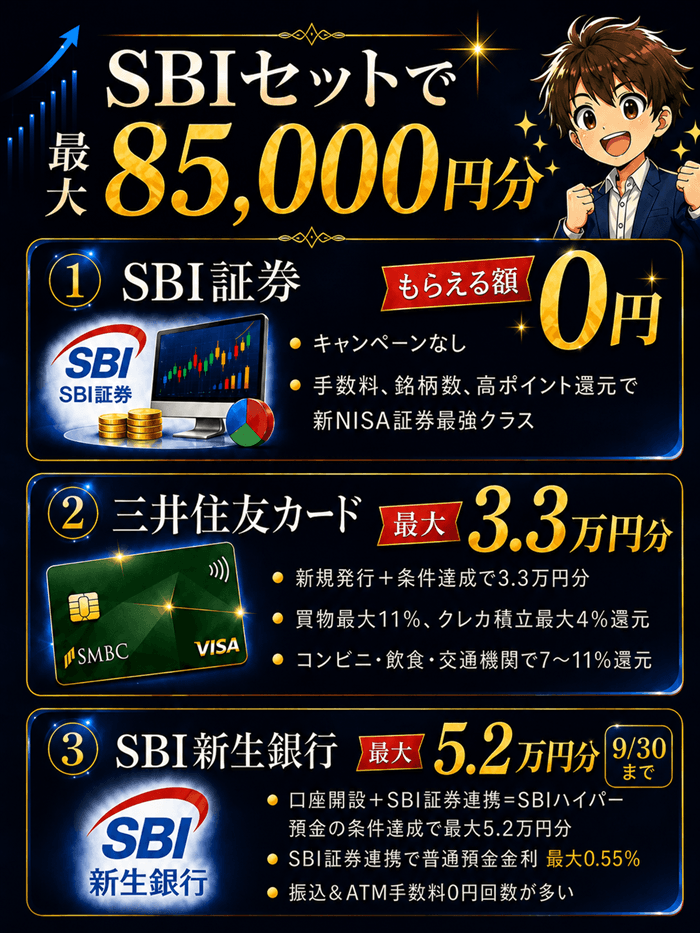
SBI証券なら三井住友カード、楽天証券なら楽天カードを開設と同じ日に登録します。
持っていない人は、カードの申し込みと口座開設を同時に進めると、初月からポイントが付きます。
ただし申し込む入口によって条件が変わるので、カード経由で口座を開いたときの違いだけは先に見ておいてください。
準備は3つだけ
NISA口座開設の流れ3ステップ(SBI証券・楽天証券共通)
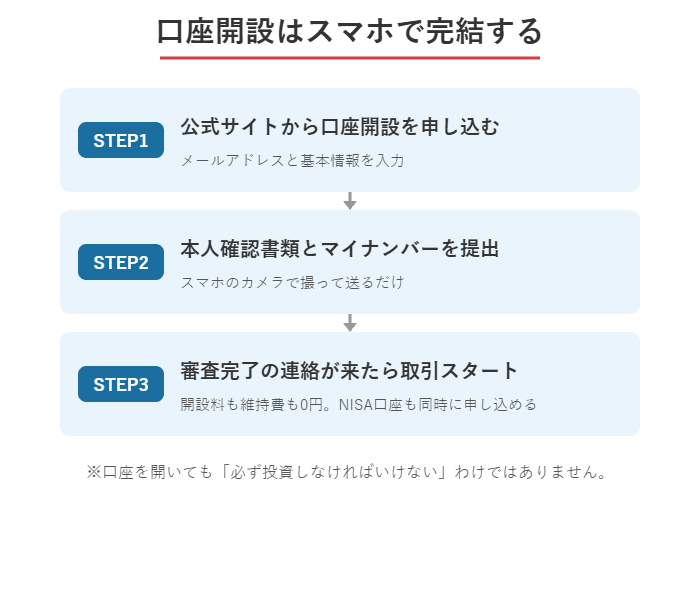
口座開設は3ステップで、スマホだけで終わります。
費用は0円で、開いたあとに投資をしなければならない義務もありません。
SBI証券も楽天証券も流れは同じで、違うのは登録するカードだけです。
- 公式サイトからメールアドレスを登録し、マイナンバーカードと運転免許証のどちらかをスマホで撮影する
- 「NISA口座も開設する」にチェックを入れ、税務署の確認を待つ(1〜2週間)
- 口座が開いたら、クレジットカードを登録して積立の設定をする
口座開設は0円
どちらを選ぶか迷ったら
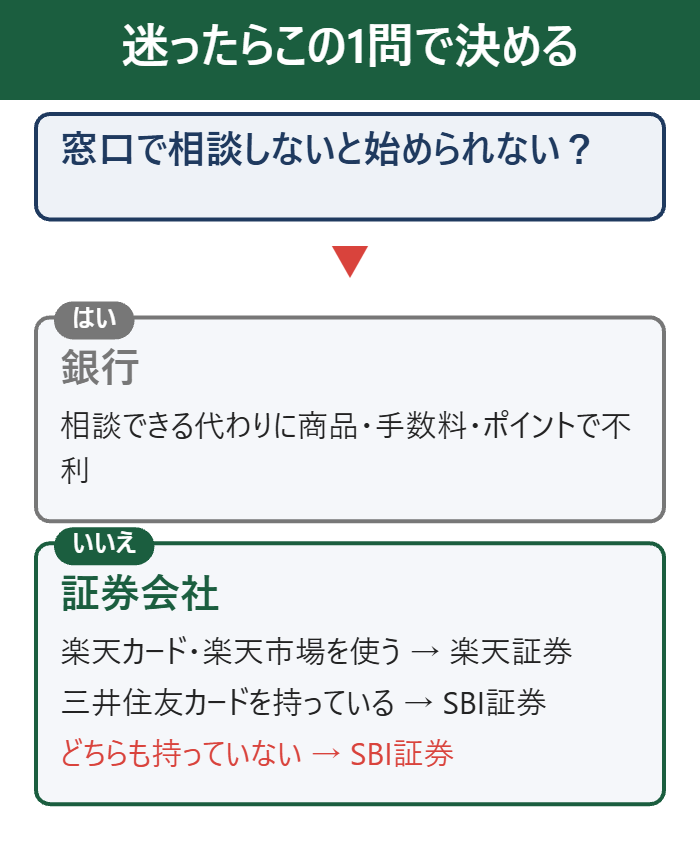
迷ったら、「窓口で相談しないと始められないか」の1問で決めます。
相談しないと始められない人だけ銀行、それ以外は証券会社です。
証券会社の中では、楽天カードや楽天市場を使っている人は楽天証券、それ以外はSBI証券です。
どちらも口座開設は0円なので、迷う時間が長いなら両方開いてから決めても損はありません。
| 状況 | 選ぶ口座 |
|---|---|
| 窓口で相談しないと不安 | 銀行 |
| 楽天カード・楽天市場を使う | 楽天証券 |
| 三井住友カードを持っている | SBI証券 |
| どちらも持っていない | SBI証券 |
迷ったらSBI証券
よくある質問
- 新NISAは銀行と証券会社のどっちで始めるべきですか?
- ネット証券(SBI証券か楽天証券)です。銀行では株・ETFが買えず、投資信託の本数も少なく、クレカ積立のポイントもありません。銀行が勝つのは窓口で相談できる点だけです。
- 銀行のNISAは何がダメなのですか?
- ダメというより、できることが少ないです。買えるのが投資信託だけで、三菱UFJ銀行のつみたて投資枠は24本です。成長投資枠で株やETFを買う選択肢がなくなります。
- 銀行でNISAを始めてしまいました。証券会社に変えられますか?
- 変えられます。年に1回、前年10月1日から当年9月30日までに銀行で変更の届出をして「勘定廃止通知書」をもらい、証券会社に提出します。銀行で買った商品はそのまま銀行に残ります。
- 今年すでに銀行で買い付けています。今年中に変更できますか?
- できません。その年に1回でも買い付けると、その年の変更はできず、翌年分からになります。
- つみたて投資枠は銀行、成長投資枠は証券会社と分けられますか?
- 分けられません。2つの枠は同じ金融機関で使う決まりです。
- 銀行で買った投資信託は、証券会社に移せますか?
- 移せません。銀行の口座に非課税のまま残り、売るまで持ち続けられます。新しい買付だけが証券会社になります。
- SBI証券と楽天証券はどちらがいいですか?
- 三井住友カードを持っている人やポイントの種類を選びたい人はSBI証券、楽天カードや楽天市場を使う人は楽天証券です。どちらも持っていないなら投資信託の本数が多いSBI証券です。
- ネット証券は倒産したら預けたお金はどうなりますか?
- 証券会社は顧客の資産を自社の資産と分けて管理する義務があり、さらに投資者保護基金で1人1,000万円まで補償されます。銀行と同じように保護の仕組みがあります。
- 口座開設にお金はかかりますか?
- かかりません。SBI証券も楽天証券も口座開設・維持は0円で、開いたあとに投資をする義務もありません。
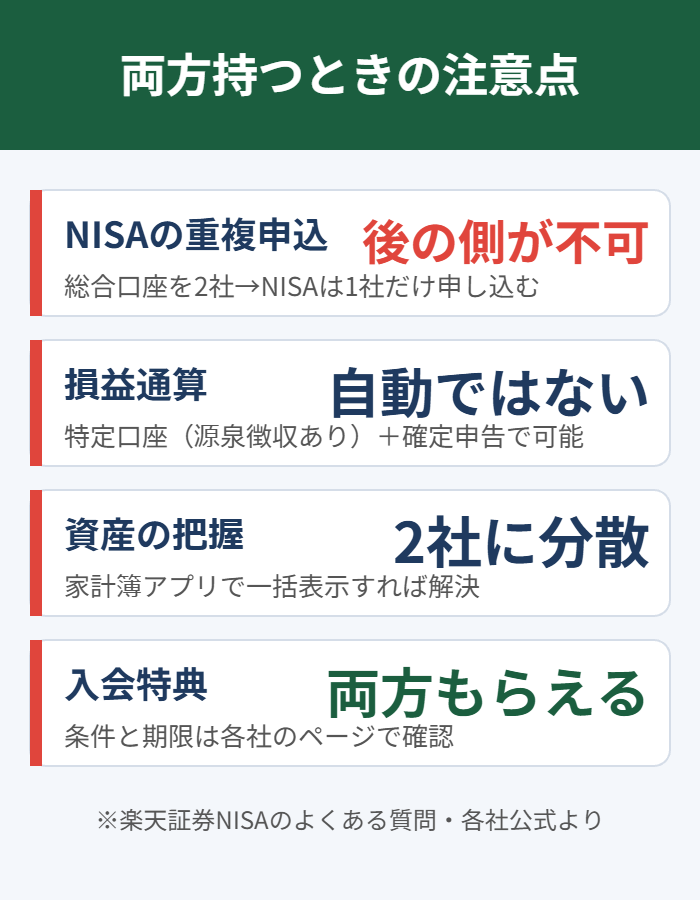
- SBI証券と楽天証券の両方に口座を持てますか?
- 持てます。証券会社の総合口座は何社でも開けて費用もかかりません。NISA口座だけは1社に決める必要があります。
- 銀行のNISAで買った投資信託は売ったほうがいいですか?
- 売る必要はありません。非課税のまま銀行の口座に残り、値上がり益も非課税で受け取れます。新しい積立だけを証券会社に切り替えれば十分です。
- 未成年や学生でもネット証券でNISAを開けますか?
- NISA口座は18歳以上が対象です。18歳以上なら学生でも開けて、収入の条件はありません。
- ゆうちょ銀行や地方銀行のNISAも同じ考え方でいいですか?
- 同じです。銀行はどこも投資信託しか扱えず、株・ETFは買えません。取扱本数やポイントの条件は銀行ごとに違いますが、ネット証券より少ないのは共通です。
- 銀行の窓口で相談したいときはどうすればいいですか?
- 商品選びの相談なら、この記事の正解セットの記事で低コストの投資信託を確認してください。操作の相談は、ネット証券の電話・チャット窓口で解決できます。
まとめ:新NISAは証券会社で開き、迷ったらSBI証券か楽天証券
新NISAの口座はネット証券(SBI証券か楽天証券)で開くのが正解です。
銀行は窓口で相談できる代わりに、株・ETFが買えず、投資信託は24本、クレカ積立のポイントもないので、あとから困ります。
すでに銀行で始めた人も、9月30日までに手続きすれば来年から証券会社に移せて、買った商品は銀行に残せます。
三井住友カードならSBI証券、楽天カードなら楽天証券、どちらも持っていないならSBI証券から始めてください。
口座開設は0円で10分、開いたあとに投資をする義務もありません。
積立ポイントが有利
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
特典が有利