
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
ここではオルカンを中心とした守りのファンド。
FANG+を中心とした攻めのファンド。
他の投資信託と比較しながら、攻めと守りのおすすめ比率と注意点を解説します。
SBI証券でオルカンとFANG+を積み立てるなら、毎月の支払いを三井住友カードにするとVポイントが貯まります。
月3万円(オルカン24,000円・FANG+6,000円)なら、ゴールド(NL)で年3,600円分です。
NLは年会費が永年無料、ゴールド(NL)も条件を達成すると永年無料です。
下のボタンは三井住友カードの紹介ページなので、入会すると紹介特典のポイントももらえます。
| カード | 積立の還元 | 紹介特典 |
|---|---|---|
| NL | 0.5% 年1,800円 | 1,000pt |
| ゴールドNL | 1.0% 年3,600円 | 6,000pt |
※NL=三井住友カード(NL)。還元は最大の値で、月3万円を1年積み立てた場合。
積立でポイントも
目次 非表示
- 新NISA積立で選ぶ攻めと守りの投資信託
- オルカン・S&P500・NASDAQ100・FANG+を数字で比較
- FANG+の構成銘柄10社と「10銘柄しかない」意味
- 新NISA積立オルカンとFANG+の組み合わせはアリ?おすすめ比率と注意点
- 「FANG+はやめとけ」と言われる6つの理由
- それでもFANG+を組み合わせる3つの理由
- オルカンとFANG+はどっちがいい?タイプ別の答え
- 月3万円を80対20で積み立てるといくらになるか
- SBI証券でオルカンとFANG+を比率どおりに積み立てる3ステップ
- 子どもの分はこどもNISAの「ゼロカン」で信託報酬を0%にできる
- プロもやってる新NISA積立より攻める投資
- 比率を途中で変えたくなったときの3つの選択肢
- オルカンとFANG+の組み合わせでよくある勘違い5つ
- オルカンとFANG+以外の「攻め」の選択肢3つ
- オルカンとFANG+の積立で失敗する4つのパターン
- 新NISAにおすすめの証券会社ランキング
- 積立額別|80対20だと毎月いくらずつになるか
- 積立を始めたあとにやることは3つだけ
- オルカンとFANG+の組み合わせでよくある質問
- オルカンとFANG+の組み合わせ【新NISA攻めと守りの積立】まとめ
新NISA積立で選ぶ攻めと守りの投資信託
投資信託のリスク・リターンは分散度で変わる↓
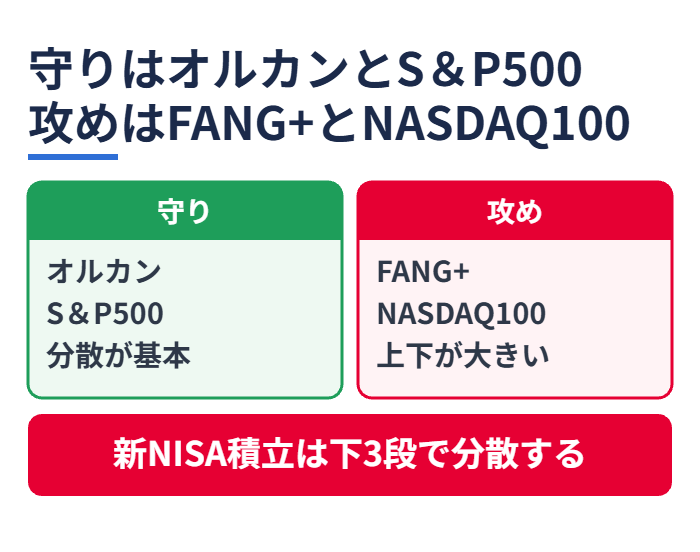
新NISA積立は守りの投資なので、基本はピラミッドの下3段で分散投資するのが理想です。
攻めの投資信託は当たると資産が早く増える分、外れると分散投資以下。
最悪マイナスになるリスクもあります。
守りのエース投資信託はオルカンとS&P500
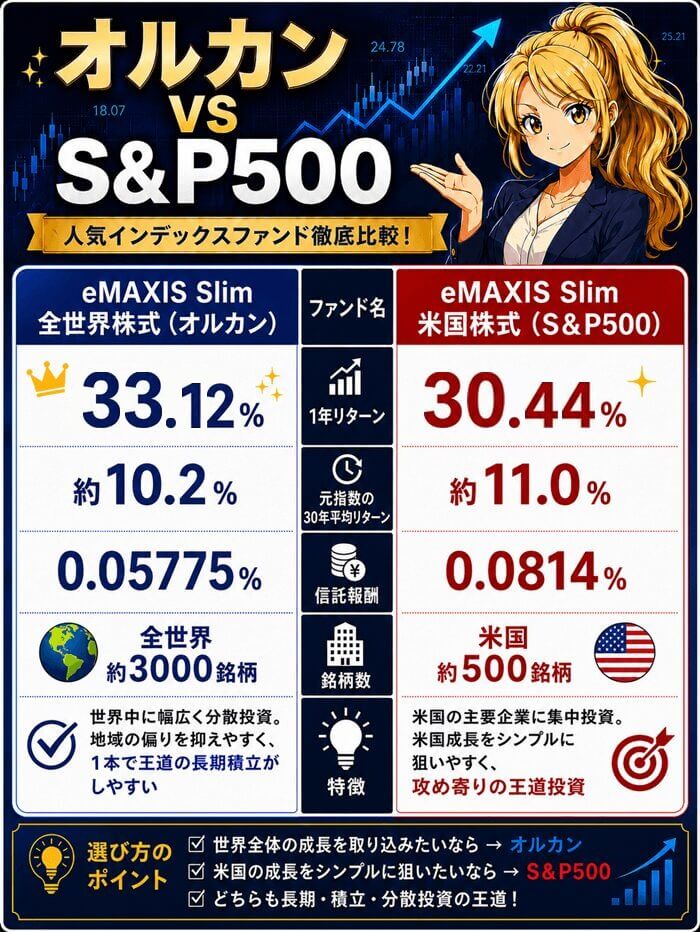
新NISAで堅実に資産を増やすなら全世界株オルカンか米国株式S&P500に投資するのが一番。
オルカンは全世界に分散投資するだけでなく、経済の流れに合わせて国の割合も変えるリスク分散力も高い。
S&P500は米国のみですが、アメリカは世界で稼いでいる大企業ばかりなので、こちらも国を超えたリスク分散はできています。
守りをさらに固めたい人には、オルカンとゴールドの組み合わせという選択肢もあります。
2本のどちらを土台にするかは、オルカンとS&P500はどっちを選ぶかでくわしく比べています。
オルカンが「やめとけ」と言われる理由は、オルカンはやめとけと言われる10の理由で今の数字を使って確かめています。
攻めのエース投資信託はFANG+とナスダック100
| ファンド名 | 1年リターン | 信託報酬 | 特徴 |
|---|---|---|---|
| iFreeNEXT FANG+ | +30.81% | 0.7755% | 米国巨大テック 10銘柄 |
| ニッセイ NASDAQ100 | +35.71% | 0.2035% | 米国成長株 100銘柄 |
攻めのファンドは色々と登場していますが、長く残ってるのはこの2つです。
オルカン・S&P500・NASDAQ100・FANG+を数字で比較
組み合わせを決める前に、4本の数字を同じ日で並べた表を見てください。
2026年10月3日時点のトータルリターン(1年)・信託報酬・リスク(標準偏差1年)・純資産をそろえています。
ここで効いてくるのは、攻めのはずのFANG+が直近1年で守りのオルカンに負けているという事実です。
FANG+は+30.81%で、オルカンの+33.12%にもNASDAQ100の+35.71%にも届いていません。
それでいてリスク(値動きの荒さ)は30.90と4本の中で最大、信託報酬も0.7755%で最高です。
| ファンド | 1年リターン | 信託報酬 | リスク |
|---|---|---|---|
| eMAXIS Slim 全世界株式(オルカン) | +33.12% | 0.05775% | 15.34 |
| eMAXIS Slim 米国株式(S&P500) | +30.44% | 0.0814% | 15.95 |
| ニッセイ NASDAQ100 | +35.71% | 0.2035% | 24.89 |
| iFreeNEXT FANG+ | +30.81% | 0.7755% | 30.90 |
※2026年10月3日時点のYahoo!ファイナンス。数字は毎日変わります。
4本とも買える
FANG+の構成銘柄10社と「10銘柄しかない」意味
FANG+は米国の10銘柄だけに等金額で投資する株価指数です。
運用会社の大和アセットマネジメントが公表している構成銘柄(2026年3月23日時点)は下の10社です。
等金額なので、時価総額の大きさに関係なく1社あたり10%ずつという重みになります。
オルカンが約3,000銘柄に分散しているのに対して、FANG+は10銘柄なので、1社の不調がそのまま10%の重みで効きます。
過去10年で約8倍に成長した実績もありますが、それは同じ集中の裏返しです。
| 企業 | 事業 | 企業 | 事業 |
|---|---|---|---|
| Meta(Facebook) | SNS・広告 | Apple | iPhone・サービス |
| Amazon | EC・クラウド | Microsoft | ソフト・クラウド |
| Netflix | 動画配信 | Nvidia | AI向け半導体 |
| Alphabet(Google) | 検索・広告 | Micron Technology | メモリ半導体 |
| Palantir | データ解析 | Broadcom | 通信・AI半導体 |
4本とも買える
新NISA積立オルカンとFANG+の組み合わせはアリ?おすすめ比率と注意点
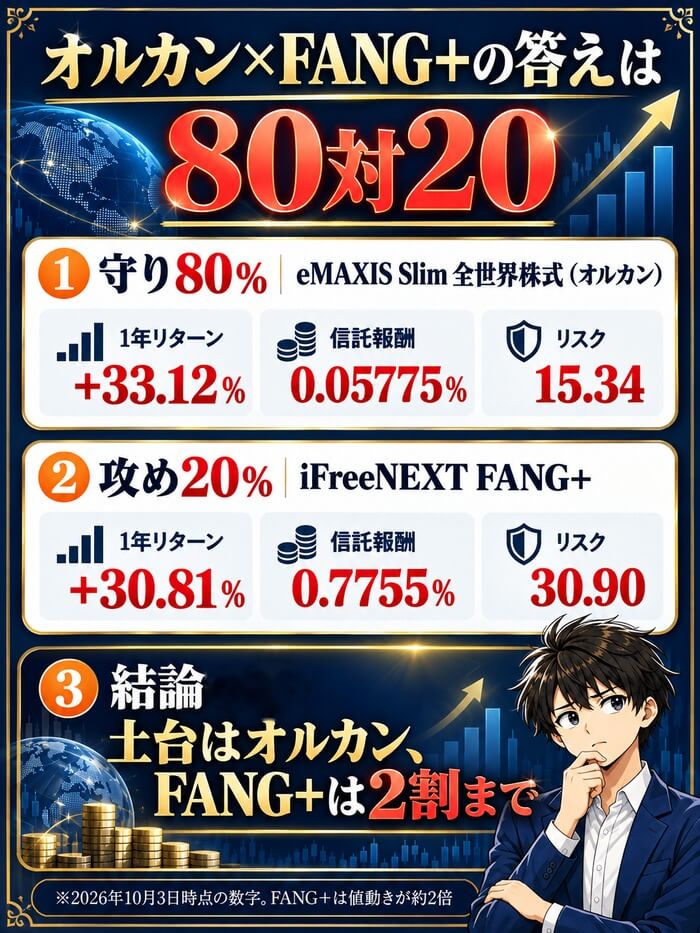
結論、オルカン(またはS&P500)を守りの土台にして、FANG+(ナスダック100)を一部だけ組み合わせるのはアリです。
全世界株や米国株だけでは物足りない人が、リターンを底上げする狙いで使います。
おすすめの比率は「オルカン80%・FANG+20%」
| タイプ | オルカン(守り) | FANG+(攻め) | 向いている人 |
|---|---|---|---|
| 無難型 | 80% | 20% | 初めて攻めを組み込む人 |
| 攻める型 | 70% | 30% | 値動きの大きさに慣れている人 |
積立額の8〜7割を守りのオルカンに回し、残り2〜3割をFANG+に振り分けるのが目安です。
FANG+の比率を上げるほど値動きが激しくなるため、まずは20%から試して慣れたら比率を調整するのがおすすめです。
FANG+を入れすぎるデメリット
- 米国の巨大テック株10銘柄だけに集中するため、下落時の値動きがオルカンより大きい
- 信託報酬がオルカン(0.05775%)よりFANG+(0.7755%)の方が高め
- 比率を上げすぎると「守りの投資」という新NISA積立の土台が崩れる
比率を決めたら「両方買える口座か」を先に確認する
比率が決まっても、FANG+は取り扱いのない金融機関があります。
オルカンはほとんどの窓口で買えますが、FANG+はネット証券が中心です。銀行の窓口や対面の証券会社で新NISAを始めた人は、先に取り扱いを調べてください。
新NISA口座は1人1つしか作れないので、あとから移すより最初に両方そろっている口座を選ぶほうが早いです。
同じ積立額でもクレカ積立の還元で差がつく
毎月の積立をクレジットカードで払うと、積み立てるだけでポイントが貯まります。
SBI証券なら三井住友カードで最大3%です。月3万円を80対20で積み立てるなら、オルカンに24,000円・FANG+に6,000円で、還元は年間で最大10,800ポイントになります。
同じ比率・同じ金額で積み立てても、口座とカードの組み合わせでこの分だけ差がつきます。還元率はカードの種類と年間の利用額で変わります。
両方まとめて積立
「FANG+はやめとけ」は本当?向いている人・向いていない人
デメリットはありますが、それはFANG+だけに全額を入れた場合の話です。
オルカンを土台にして一部だけ上乗せするなら、値動きの大きさは比率でコントロールできます。
| 組み合わせが向いている人 | 向いていない人 |
|---|---|
| 値動きの大きさを受け入れられる | 元本割れをできるだけ避けたい |
| 米国テック企業の成長を長期で信じられる | 数年以内に使う予定のお金を積み立てる |
| 土台のオルカンを崩さずに上乗せしたい | 投資信託は1本だけで完結させたい |
迷ったときは、いま積み立てているオルカンを減らさずに、増額分だけFANG+へ回すのが安全です。
S&P500・NASDAQ100とFANG+の違い
同じ「米国の成長株に攻める」投資信託でも、対象銘柄数が違います。
- S&P500:米国の主要企業約500銘柄に分散(値動きは比較的おだやか)
- NASDAQ100:米国の成長株100銘柄に集中(FANG+よりは分散、オルカンよりは攻め)
- FANG+:米国の巨大テック10銘柄だけに集中(値動きが一番大きい)
分散度で並べると「オルカン>S&P500>NASDAQ100>FANG+」の順に攻めの度合いが強くなります。
迷ったら、FANG+よりまず分散の効いたNASDAQ100を攻めに選ぶのも手です。
新NISA積立をするなら最強口座で
| 証券会社 | 提携クレカ | NISA積立pt | 連携銀行 | 最大金利 |
|---|---|---|---|---|
| SBI証券 | 三井住友カード Olive | 0~6% | SBI新生銀行 三井住友銀行 | 0.60% 0.40% |
| 楽天証券 | 楽天カード | 0.5~2% | 楽天銀行 | 0.84% |
| マネックス証券 | dカード | 0.2~3.1% | ドコモの銀行 | 0.51% |
| 三菱UFJ eスマート | 三菱UFJカード au PAY カード | 0.55~7% | 三菱UFJ銀行 auじぶん銀行 | 0.40% 0.75% |
| 松井証券 | JCBカード | 0~1% | MATSUI Bank | 0.85% |
最強口座で新NISA投資へ
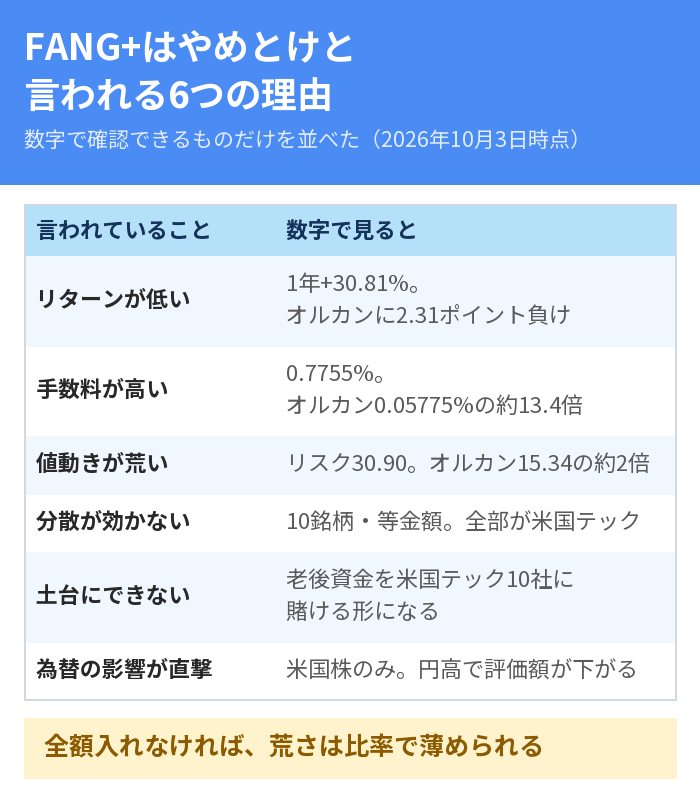
「FANG+はやめとけ」と言われる6つの理由
「やめとけ」と検索される理由を、数字で確認できるものだけ6つに整理しました。
どれも事実ですが、全部が「買うな」という意味ではありません。
①直近1年のリターンがオルカンに負けている
2026年10月3日時点で、FANG+の1年リターンは+30.81%です。
同じ日のオルカンは+33.12%なので、2.31ポイントの差で負けています。
攻めの商品を買ったのに守りの商品に負ける年がある、というのがこの商品の性格です。
②信託報酬がオルカンの13倍以上
FANG+の信託報酬は0.7755%で、オルカンの0.05775%の約13.4倍です。
100万円を1年持つと、FANG+は7,755円・オルカンは578円で、差は7,178円になります。
300万円なら差は年21,532円で、これは成績に関係なく毎年かかります。
③値動きの荒さが約2倍ある
リスク(標準偏差・1年)はFANG+が30.90、オルカンが15.34です。
数字の上では値動きの幅が約2倍あるということです。
上がるときも大きいかわりに、下がるときも同じだけ大きく動きます。
④10銘柄しかないので分散が効かない
オルカンの約3,000銘柄に対して、FANG+は10銘柄です。
しかも等金額なので、1社がつまずくと10%の重みでそのまま響きます。
全部が米国のテック企業なので、業種の分散もありません。
⑤「土台」にすると新NISAの前提が崩れる
新NISAの積立は、長く持って世界経済の成長を取りにいく設計です。
その土台をFANG+にすると、米国テック10社の成否に老後資金を賭けることになります。
だから上乗せとしては使えても、主役には向きません。
⑥為替の影響をそのまま受ける
FANG+は米国株だけなので、円高になると円で見た評価額が下がります。
為替や手数料まで抑えたい人は、手数料0円で米国株を買える口座も検討できます。
オルカンも外国株が中心ですが、こちらは国と通貨が分散されています。
同じ下落でも、原因が株価なのか為替なのかが分かりにくいのがFANG+です。
Woodstockなら、米国株の取引手数料と為替手数料が0円で、200円から1社ずつ買えます。
ただしNISAには対応していないので、利益に税金がかかり、入金の振込手数料も自分持ちです。
株価と為替の動きで元本を割ることがあるのは、FANG+と同じです。
米国株を200円から
それでもFANG+を組み合わせる3つの理由
デメリットだけ見て終わると、この商品が売れている理由が分かりません。
①長期では大きく伸びてきた
運用会社の資料では、米国のビッグテックは過去10年で約8倍に成長したとされています。
FANG+の基準価額も2026年6月に10万円に到達しました。
1年の数字だけで判断すると、この伸びを取り逃がします。
②オルカンの中身と重なるが、重みがまったく違う
オルカンにもAppleやNvidiaは入っていますが、全体の数%ずつです。
FANG+を2割足すと、この10社の比重だけを意図的に引き上げられます。
「米国テックにもう少し寄せたい」という調整が、1本追加するだけでできます。
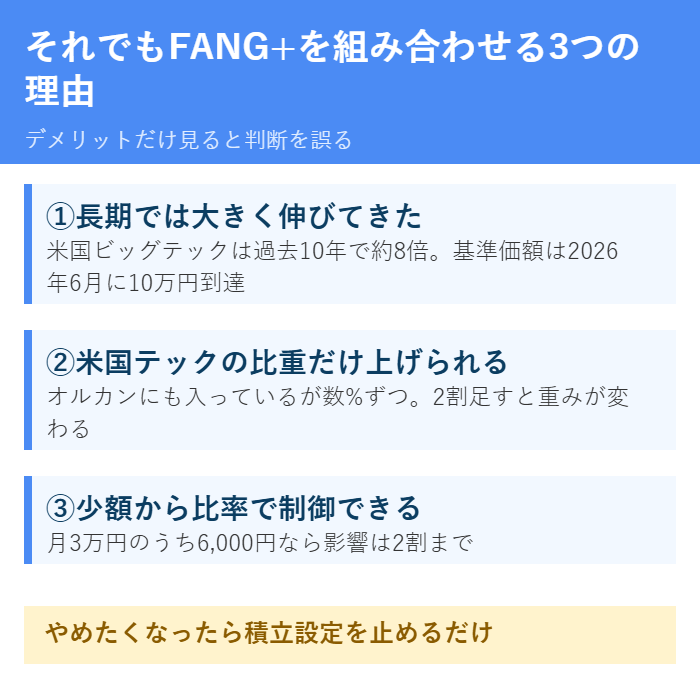
③少額から比率で制御できる
全額を入れなければ、値動きの荒さは比率で薄められます。
毎月3万円のうち6,000円をFANG+にする、という買い方なら影響は2割です。
やめたくなったら、積立の設定を止めるだけで比率を戻せます。
比率は後で変えられる
オルカンとFANG+はどっちがいい?タイプ別の答え
1本に絞るなら答えははっきりしていて、迷っている時点でオルカンです。
1本だけ選ぶならオルカン
分散・コスト・値動きの落ち着きの3つで、オルカンがFANG+を上回っています。
新NISAの積立は「途中でやめないこと」がいちばん効くので、続けやすさで選ぶのが正解です。
FANG+は値動きに耐えられないと途中で売ってしまい、いちばん損な形になります。
2本持つならオルカンを土台にする
組み合わせるなら、主役はオルカンで、FANG+は上乗せです。
逆にすると、下落したときに土台ごと崩れるので立て直せません。
この記事がすすめる比率は、次の章のとおり80対20からです。
S&P500を土台にしてもいい
米国に寄せたい人は、土台をS&P500にしても考え方は同じです。
ただしS&P500とFANG+は中身が重なるので、米国への偏りは強くなります。
分散を優先するなら土台はオルカン、リターンを優先するならS&P500です。
| あなたのタイプ | おすすめ |
|---|---|
| 投資がはじめて | オルカン1本 |
| 値動きが不安 | オルカン1本 |
| 米国テックに乗りたい | オルカン80%+FANG+20% |
| 値動きに慣れている | オルカン70%+FANG+30% |
| 分散も攻めも欲しい | オルカン+NASDAQ100 |
月3万円を80対20で積み立てるといくらになるか
比率を決めるときは、金額に置き換えると判断しやすくなります。
月3万円を20年間、オルカンは年5%・FANG+は年8%で増えたと仮定して計算しました。
オルカン100%だと1,233万円、80対20だと1,339万円で、差は約107万円です。
70対30まで攻めると1,393万円で、100%との差は約160万円になります。
ただしこれはFANG+が年8%で増え続けた場合の話で、直近1年は+30.81%とオルカンに負けています。
増える可能性と同じだけ、減る可能性も比率のぶんだけ増えると考えてください。
| 比率 | 20年後 | 元本との差 | 10年後 |
|---|---|---|---|
| オルカン100% | 1,233万円 | +513万円 | 466万円 |
| オルカン80%・FANG+20% | 1,339万円 | +620万円 | 482万円 |
| オルカン70%・FANG+30% | 1,393万円 | +673万円 | 491万円 |
※元本は月3万円×20年=720万円。年率はあくまで仮定で、実際の運用成果を約束するものではありません。
比率は後で変えられる
SBI証券でオルカンとFANG+を比率どおりに積み立てる3ステップ
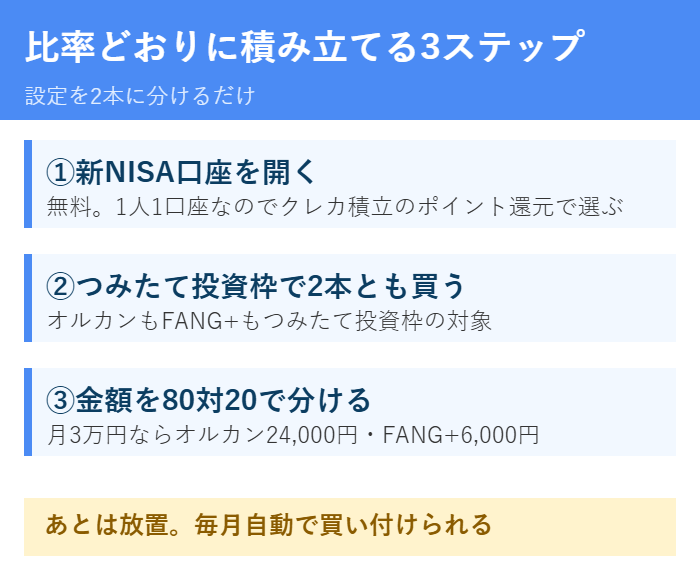
比率を決めたら、あとは積立設定を2本に分けるだけです。
①新NISA口座を開く
口座開設は無料で、スマホと本人確認書類があれば最短で翌営業日から使えます。
新NISA口座は1人1つしか作れないので、クレカ積立のポイント還元で選びます。
SBI証券なら三井住友カードの積立で最大3%が付き、FANG+もオルカンも両方そろっています。
②つみたて投資枠と成長投資枠を使い分ける
オルカンはつみたて投資枠でも成長投資枠でも買えます。
FANG+もつみたて投資枠の対象なので、2本ともつみたて投資枠だけで完結できます。
年間360万円まで使いたい人は、あふれる分を成長投資枠に回します。
③金額を80対20で分けて設定する
月3万円なら、オルカン24,000円・FANG+6,000円で登録します。
積立は1本ずつ設定するので、金額を分けるだけで比率が決まります。
あとは放置で、毎月自動で買い付けられます。
新NISA口座は無料
子どもの分はこどもNISAの「ゼロカン」で信託報酬を0%にできる
| 項目 | オルカン | ゼロカン |
|---|---|---|
| 信託報酬 | 年0.05775% | 年0.00% |
| 投資先 | 全世界の株式 | 全世界の株式 |
| 買える口座 | NISA | こどもNISA |
| 買える会社 | 多くの証券会社 | SBI証券だけ |
| 対象の年齢 | 18歳以上 | 0〜17歳 |
※2026年10月2日にSBI証券の公式サイトで確かめた内容です。
子どもがいる家庭は、2027年1月に始まるこどもNISAでも「土台はオルカン」の考え方が使えます。
SBI証券には、こどもNISA専用で信託報酬が年0.00%の全世界株式ファンド「ゼロカン」があります。
こどもNISAは年60万円・総額600万円まで積み立てられます。
600万円を年0.05775%のファンドで持つと、信託報酬は年3,465円かかります。
ゼロカンなら、この信託報酬が0円です。
親が他社でNISAをしていても、子どもの分だけSBI証券で開けます。
ただし、こども口座を作るには、SBI証券に親の総合口座が必要です。
こどもNISAは金融機関をあとから変更できないので、最初の口座選びが18歳まで続きます。
楽天証券との違いは、こどもNISAでSBI証券と楽天証券を比べた記事にまとめています。
18歳のあとの扱いや注意点は、ゼロカンのデメリットと注意点にまとめました。
ゼロカンはSBIだけ
プロもやってる新NISA積立より攻める投資

攻めの投資はハイリスク・ハイリターン。
新NISA積立の守りの投資で土台を固め、一部を攻めの投資に回す手法はプロもやってる手法です。

一部を攻めの投資に回すだけでも、当たるとこんなにリターンが大きい。
ハズレても大ダメージにならない資金を、攻めの投資に回してチャンスを常に狙い続けるのです。
比率を途中で変えたくなったときの3つの選択肢
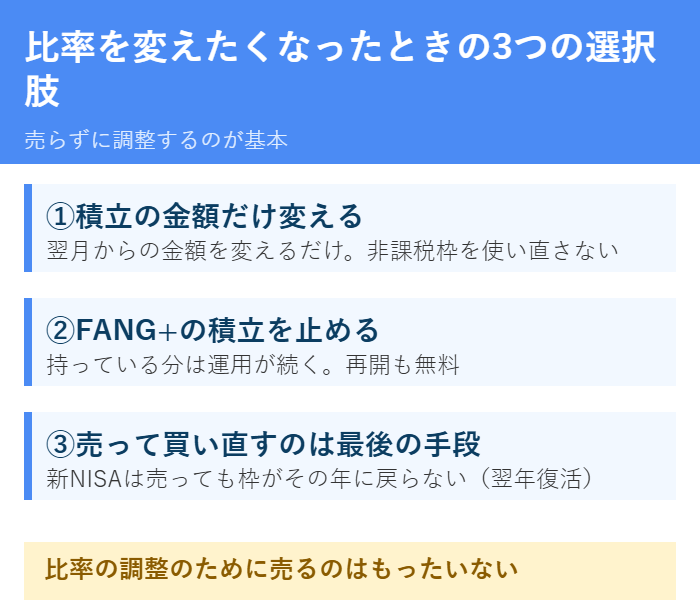
積立の比率はあとからいつでも変えられます。
①積立の金額だけ変える
すでに買った分はそのままで、翌月からの金額だけ変える方法です。
売らないので非課税の枠を使い直す必要がありません。
比率を下げたいときの基本はこれです。
②FANG+の積立をいったん止める
積立設定を止めても、持っている分はそのまま運用が続きます。
「合わないかも」と思ったら、まず止めて様子を見るので十分です。
再開したくなったら設定し直すだけで、手数料はかかりません。
③売って買い直すのは最後の手段
新NISAで売ると、その年の枠はすぐには戻りません(翌年に復活します)。
比率の調整のために売るのは、枠の使い方としてもったいない選択です。
どうしても崩したいとき以外は、①か②で調整してください。
オルカンとFANG+の組み合わせでよくある勘違い5つ
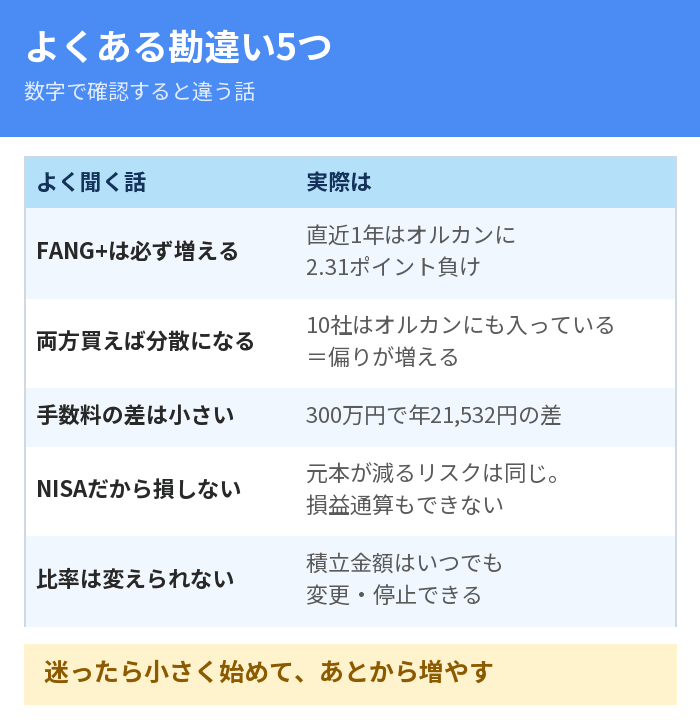
SNSでよく見かける、数字で確認すると違う話を5つ挙げます。
①「FANG+はオルカンより必ず増える」
直近1年はFANG+が+30.81%、オルカンが+33.12%で逆転しています。
攻めの商品は勝つ年と負ける年の振れ幅が大きいだけで、必ず勝つわけではありません。
②「両方買えば分散になる」
FANG+の10社はオルカンにも入っているので、重なる部分が増えるだけです。
分散が増えるのではなく、米国テックへの偏りが強くなります。
③「信託報酬の差は小さい」
0.7755%と0.05775%の差は、300万円で年21,532円です。
成績に関係なく毎年引かれるので、長く持つほど効いてきます。
④「NISAだから損しない」
非課税になるのは利益が出たときだけで、元本が減るリスクは同じです。
しかもNISA口座は損益通算も繰越控除もできません。
⑤「比率は一度決めたら変えられない」
積立の金額はいつでも変えられますし、止めることもできます。
迷ったら小さく始めて、あとから増やすほうが失敗しません。
まず20%から試す
オルカンとFANG+以外の「攻め」の選択肢3つ
攻めに回す2割の中身は、FANG+以外にも選べます。
①ニッセイ NASDAQ100|FANG+より分散が効く
米国の成長株100銘柄に投資するファンドで、1年リターンは+35.71%です。
信託報酬は0.2035%とFANG+の4分の1で、リスクも24.89とFANG+の30.90より低くなっています。
直近1年の数字だけ見れば、攻めるならFANG+よりNASDAQ100という結果です。
NASDAQ100に金を100%足して投資する投資信託もあり、ゴルナスとゴルプラの違いで値動きを比べています。
②eMAXIS Slim 米国株式(S&P500)|攻めというより準・土台
米国の主要500銘柄に分散するので、オルカンの次に落ち着いた値動きです。
1年リターンは+30.44%、信託報酬は0.0814%、リスクは15.95でオルカンとほぼ同じです。
「米国に寄せたいが荒い値動きは嫌」という人は、攻めをS&P500にするだけで十分です。
③ゴールド|攻めではなく守りを厚くする選択
株が下がる場面で逆に動きやすいので、リターンより値動きをならす目的で足します。
比率と考え方はオルカンとゴールドの組み合わせの記事にまとめました。
攻めが怖いと感じたら、攻めずに守りを厚くするという選び方もあります。
株と金を1本で持てるゴルプラの仕組みと注意点も、あわせて確かめておくと安心です。
| 攻めの候補 | 1年リターン | 信託報酬 | リスク |
|---|---|---|---|
| ニッセイ NASDAQ100 | +35.71% | 0.2035% | 24.89 |
| eMAXIS Slim S&P500 | +30.44% | 0.0814% | 15.95 |
| iFreeNEXT FANG+ | +30.81% | 0.7755% | 30.90 |
オルカンとFANG+の積立で失敗する4つのパターン
組み合わせ自体より、続け方でつまずく人のほうが多いです。
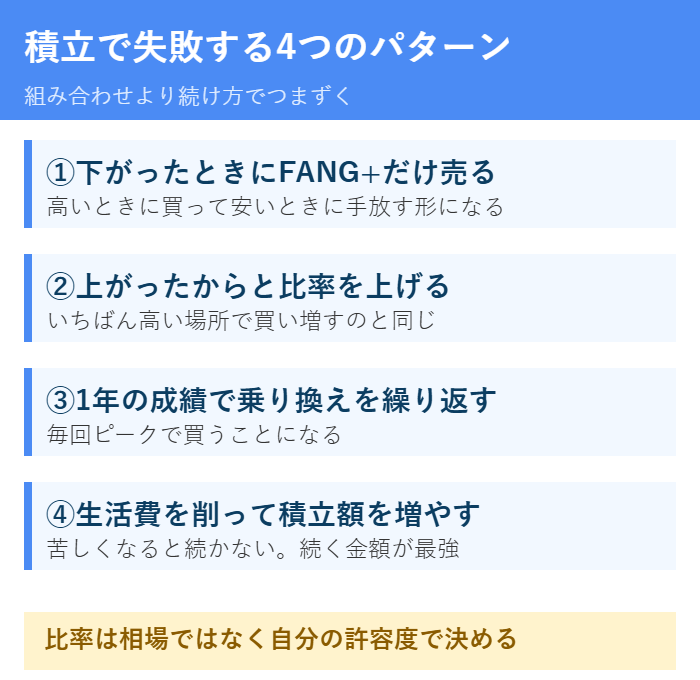
①下がったときにFANG+だけ売ってしまう
値動きが荒いぶん、下落局面でいちばん目につくのがFANG+です。
そこで売ると、高いときに買って安いときに手放す形になります。
売るかどうかは下落率ではなく、最初に決めた比率で判断してください。
②上がったからと比率を上げてしまう
好調なときに比率を上げるのは、いちばん高い場所で買い増すのと同じです。
比率は相場ではなく自分の許容度で決めるものです。
どうしても上げたいなら、増額分だけを回して土台は崩さないようにします。
③1年の成績で乗り換えを繰り返す
直近1年はFANG+がオルカンに負けましたが、その前は逆でした。
毎年いちばん良かったファンドに乗り換えると、毎回ピークで買うことになります。
積立は変えないことが最大の武器です。
④生活費を削ってまで積立額を増やす
相場が良いときほど積立額を増やしたくなりますが、生活が苦しくなると続きません。
新NISAでいちばん強いのは、20年間止めずに続けられる金額です。
金額はあとから増やせるので、まず続く額から始めてください。
新NISAにおすすめの証券会社ランキング
1位:総合力が高い「SBI証券」
手数料・ポイント・銘柄数・サービス・連携のすべてがトップクラス。
迷ったらSBI証券を口座開設しておけばOK。
以下の銀行とクレカ
を揃えることで、よりポイントと連携力がパワーアップします。
総合力トップクラス
2位:毎月1.4万円超はお得「楽天証券」
SBIと楽天が証券会社の二強。
ただし、マネー雑誌・本・日経新聞が無料。
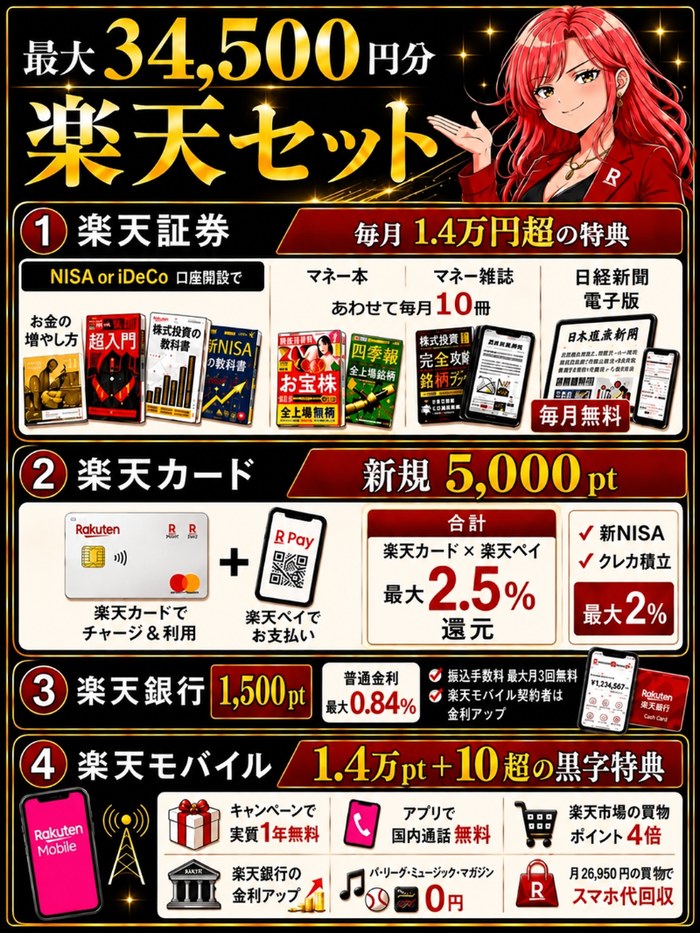
楽天証券×楽天銀行×楽天モバイルを揃えると、普通金利もアップします。
- 楽天証券:NISA口座開設で毎月1.4万円超の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.84%
- 楽天モバイル:実質1年無料+10を超える特典付き
資産運用の4点セットだけでも楽天市場の買物ポイント+7倍。
4点セットが揃えば、毎月1.4万円超は得できる。
毎月1.4万円超の特典
3位:ドコモ経済圏の「マネックス証券」
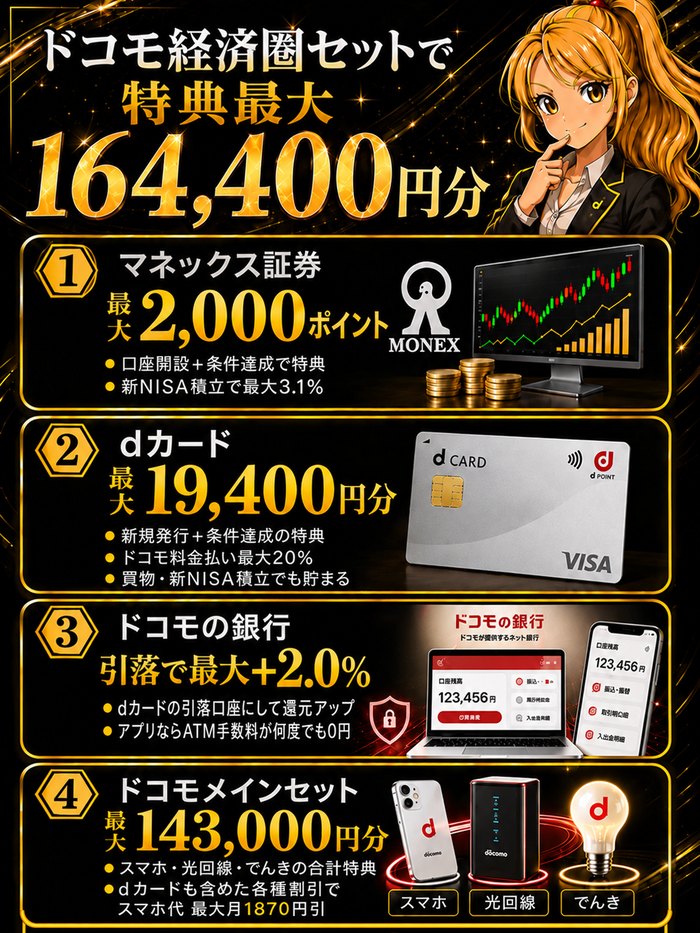
SBI証券・楽天証券の影に隠れてますが、総合力では二強にせまる勢い。
特にドコモ経済圏のポイント還元力はSBI証券を上回る。
以下のカードと揃えると(銀行は複数あるので一番おすすめを紹介)
また、連続増配年数がみれるなど、PCツールの分析力はSBIや楽天証券を超えます。
新NISA積立が強い
4位:最大5.9万円分の特典「三菱UFJ eスマート証券」
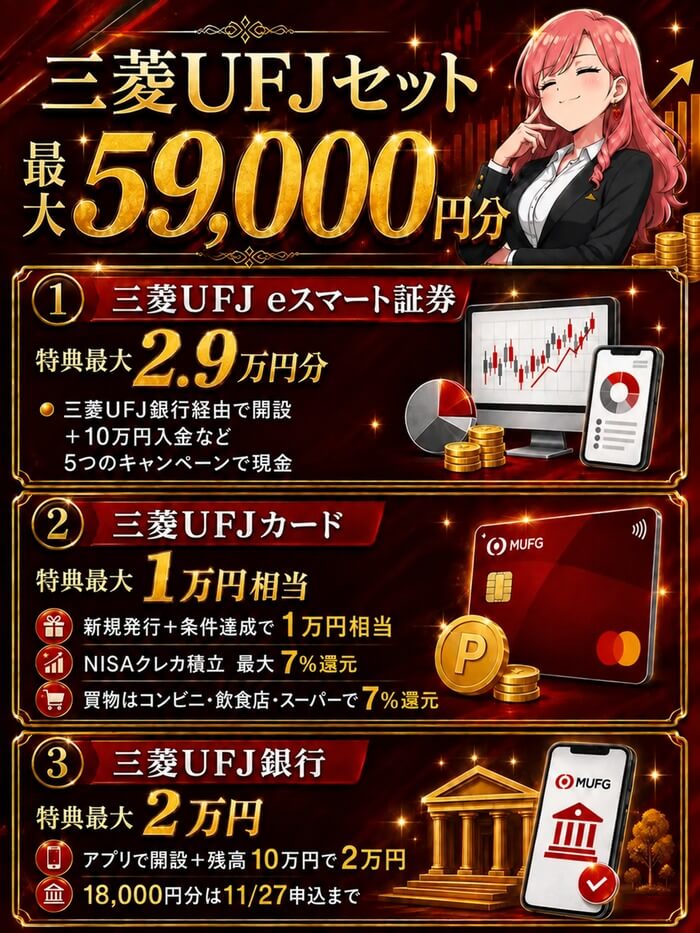
高いポイント還元率と銀行金利の条件がゆるいバランス力の高い。
元auカブコム証券は三菱UFJになって信用格付けネット証券No.1へ。
三菱UFJセットで揃えると特典がエグイ↓
- 三菱UFJ eスマート証券:口座開設と投資信託の取引などで最大12,000円
- 三菱UFJカード:新規発行+条件達成で10,000円相当
- 三菱UFJ銀行:アプリで口座開設+残高10万円で20,000円(11/27まで)
つみたて金額に左右されず、ポイント還元率が高いのが魅力です。
バランス力が高い
5位:無料動画特典あり「松井証券」
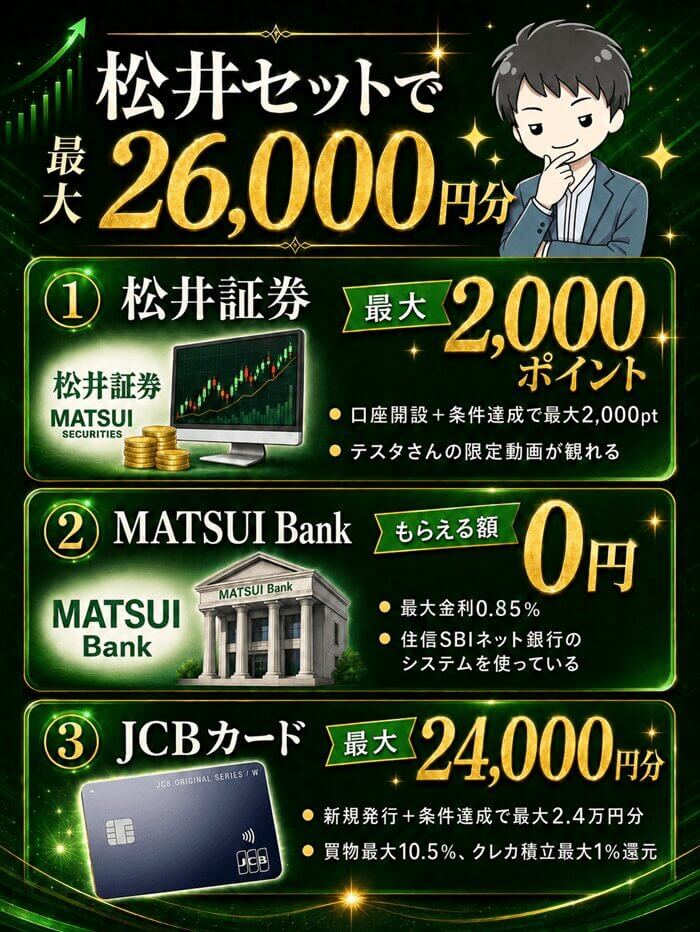
追う立場の松井証券はポイント還元率で勝負!
キャンペーンも絡めることで業界トップのポイントへ。
以下が松井証券セット↓
また、株式投資で100億かせいだテスタさんの限定動画がみれるなど、特典にも力を入れています。
限定動画も見れる
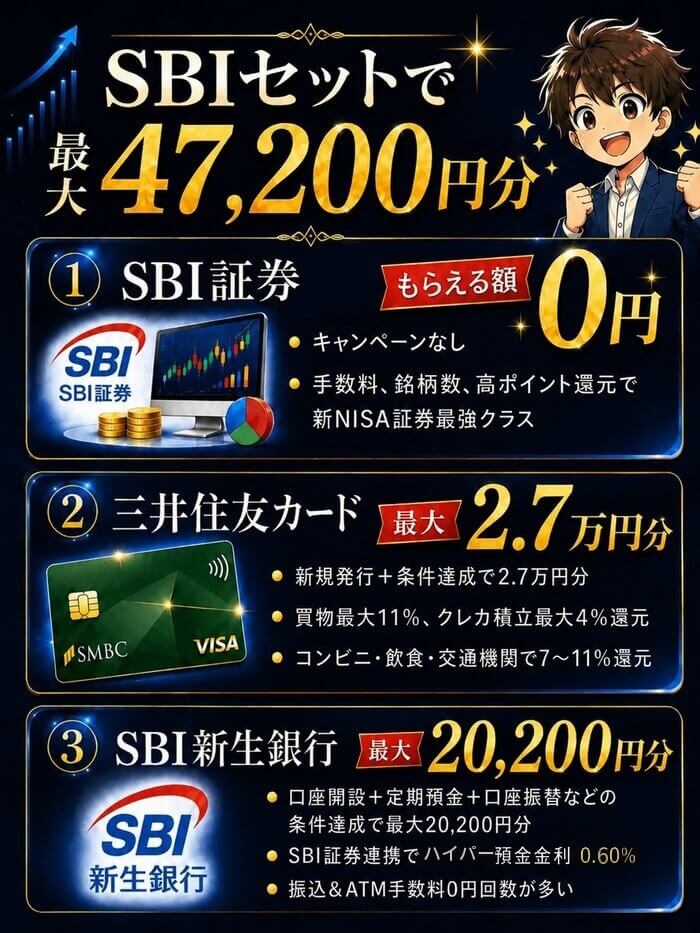
1位のSBI証券をさらに活かして、買物や銀行までまとめてVポイントを貯める方法は、SBI経済圏の攻略ランキングで解説しています。

積立額別|80対20だと毎月いくらずつになるか
比率が決まっても、実際の金額に落とすところで止まる人が多いです。
毎月の積立額ごとに、オルカンとFANG+の内訳と年間の枠の使い方を並べました。
つみたて投資枠の上限は年120万円なので、月10万円まではこの枠だけで収まります。
それを超える分は成長投資枠に回すことになり、2本とも成長投資枠でも買えます。
新NISAの年間の上限は合計360万円で、月30万円をすべて積立に回すと使い切る計算です。
| 毎月の積立額 | オルカン80% | FANG+20% | 年間の合計 |
|---|---|---|---|
| 1万円 | 8,000円 | 2,000円 | 12万円 |
| 3万円 | 24,000円 | 6,000円 | 36万円 |
| 5万円 | 40,000円 | 10,000円 | 60万円 |
| 10万円 | 80,000円 | 20,000円 | 120万円 |
| 30万円 | 240,000円 | 60,000円 | 360万円 |
積立を始めたあとにやることは3つだけ
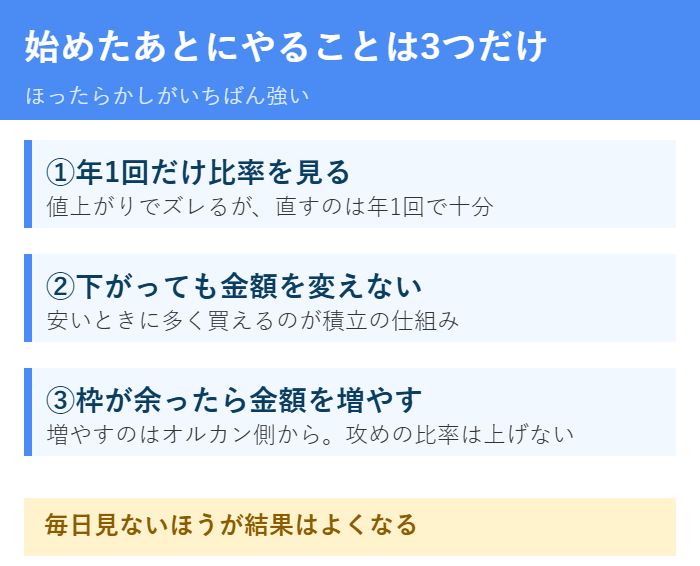
設定さえ終われば、あとはほったらかしがいちばん強いです。
①年1回だけ比率を見る
値動きが違うので、放っておくと80対20の比率は少しずつズレていきます。
ただし毎月直す必要はなく、年に1回そろえるだけで十分です。
直すときも売らずに、翌月からの積立金額で調整します。
証券口座をマネーフォワード MEに連携すると、オルカンとFANG+の評価額を1つの画面で見られます。
無料でも、金融機関を4件まで連携できます。
比率はアプリで確認
②下がっても金額を変えない
相場が下がると積立をやめたくなりますが、そこでやめると安いときに買えません。
毎月おなじ金額を買い続けると、下がった月ほど多くの口数を買えます。
積立でいちばん効くのは、金額ではなく続けた年数です。
下がった月に慌てないためには、値動きの理由を知っておくのがいちばん効きます。
Audibleには「資産・金融」のジャンルがあり、通勤中に耳で投資の本を聴けます。
初めての人は30日間無料で試せます。
投資の本を耳で学ぶ
③枠が余ったら金額を増やす
収入が増えて余裕が出たら、積立額そのものを増やします。
このとき増やすのはオルカン側からで、攻めの比率は上げないのが基本です。
比率を上げたくなったときほど、相場が高いことが多いからです。
オルカンとFANG+の組み合わせでよくある質問
検索されることが多い疑問を、2026年10月3日の数字つきでまとめました。
- オルカンとFANG+は両方持ってもいい?
- 役割が違うので両方でかまいません。オルカンを土台にして、FANG+はリターンを上乗せする役割です。まずはオルカン80%・FANG+20%から試すのがおすすめです。
- FANG+がダメと言われる理由は?
- 米国の巨大テック株10銘柄に集中するため下落時の値動きが大きいこと、信託報酬が0.7755%とオルカンの0.05775%より高いことの2つが主な理由です。土台にすると崩れやすいので、あくまで上乗せとして使います。
- FANG+とオルカンはどっちがいい?
- どちらか1本に絞るなら、分散が効くオルカンです。値動きの大きさを受け入れられる人だけが、一部をFANG+に振り分けます。
- オルカンと組み合わせるなら何がいい?
- 攻めるならFANG+やNASDAQ100、守りを固めたいならゴールドが選択肢になります。目的によって組み合わせる対象が変わります。
- オルカンとFANG+の比率はどのくらいがいいですか?
- 初めて攻めを入れるならオルカン80%・FANG+20%です。値動きに慣れている人で70%・30%まで。FANG+の比率を上げるほど値動きが荒くなるので、20%から試して慣れてから調整してください。
- FANG+は本当にやめたほうがいいですか?
- 全額を入れるならやめたほうがいいですが、オルカンを土台にした2割の上乗せなら選択肢になります。2026年10月3日時点で1年リターンは+30.81%とオルカンの+33.12%に負けていて、信託報酬は13倍以上、値動きの荒さは約2倍です。
- FANG+の構成銘柄は何ですか?
- Meta・Amazon・Netflix・Alphabet・Apple・Microsoft・Nvidia・Micron Technology・Palantir・Broadcomの10社です(大和アセットマネジメント公表・2026年3月23日時点)。10銘柄に等金額で投資するので1社あたり10%の重みになります。
- FANG+はつみたて投資枠で買えますか?
- 買えます。iFreeNEXT FANG+インデックスはつみたて投資枠と成長投資枠の両方の対象なので、オルカンと2本ともつみたて投資枠だけで積み立てられます。
- 信託報酬の差はどのくらい効きますか?
- FANG+が0.7755%、オルカンが0.05775%で約13.4倍の差です。100万円を1年持つと7,755円と578円で差は7,178円、300万円なら年21,532円の差になります。成績に関係なく毎年かかります。
- オルカンとFANG+は中身が重なりませんか?
- 重なります。FANG+の10社はオルカンにも入っているので、両方買うと分散が増えるのではなく米国テックへの偏りが強くなります。分散が目的ならFANG+ではなくゴールドなど値動きの違う資産を足します。
- 攻めに回すならFANG+とNASDAQ100のどちらですか?
- 2026年10月3日時点の数字だけ見るとNASDAQ100です。1年リターンは+35.71%でFANG+の+30.81%を上回り、信託報酬0.2035%・リスク24.89とどちらもFANG+より有利でした。
- あとから比率を変えられますか?
- 変えられます。翌月からの積立金額を変えるか、FANG+の積立を止めるだけで比率は動きます。売って買い直すとその年の非課税枠が戻らない(翌年に復活する)ので、売らずに調整するのが基本です。
- 月いくらから始められますか?
- 証券会社によりますが100円から積み立てられます。月3万円を80対20にするならオルカン24,000円・FANG+6,000円で、1本ずつ金額を設定するだけです。
- どの証券会社で買えばいいですか?
- 新NISA口座は1人1つしか作れないので、クレカ積立のポイント還元と取扱銘柄数で選びます。SBI証券なら三井住友カードの積立で最大3%が付き、オルカンもFANG+も両方そろっています。
オルカンとFANG+の組み合わせ【新NISA攻めと守りの積立】まとめ
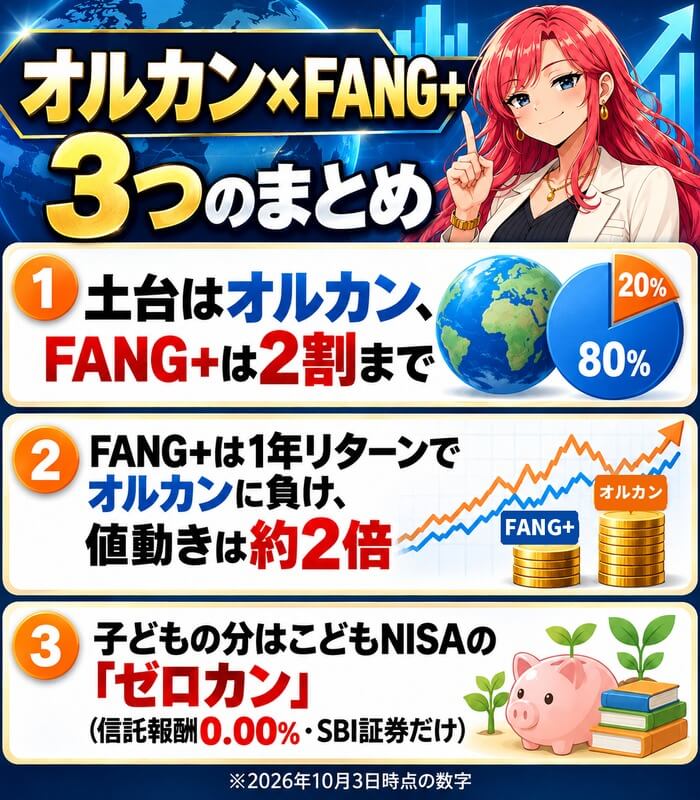
- 守りはオルカンかS&P500
- 攻めはFANG+かナスダック100
- 組み合わせは攻め20%・守り80%
- 子どもの分はこどもNISAのゼロカン
新NISAはオルカンかS&P500で老後資金をじっくり貯めるのが基本ですが、より攻めた銘柄を選んでリターンアップを目指すこともできます。
リスクを取って攻め重視の戦略もアリ。
資金に余裕があるなら、攻めと守りの両方を行えば資産が増えるスピードも上がります。
最強口座で新NISA投資へ
特典ギフト付き


