
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
株主優待は100株持っていれば毎年もらえるオマケですが、株価が下がれば優待の何倍も損をすることがあります。
そこで使われているのが、同じ銘柄を同じ株数だけ現物で買い、同時に信用で売る優待クロス(つなぎ売り)です。
この記事では優待クロスに向く証券会社を貸株料と手数料で比べたうえで、1回あたり数十円のコストで優待を取るまでの手順をまとめました。
新NISAの現物で持つ場合との使い分けと、2026年9月の権利日スケジュールも入れています。
一般信用の在庫が強い
目次 非表示
- 優待クロス(つなぎ売り)とは?株価が動いても優待だけもらえる
- 優待クロスにおすすめの証券会社3社【貸株料と手数料で比較】
- 優待クロスのコストは実際いくら?【金額別の早見表】
- 2026年9月の権利付最終日は9月28日(月)
- 優待クロスのやり方5ステップ
- 「優待クロスは儲からない・ずるい」と言われる5つの理由
- 新NISAで優待株を持つ場合との使い分け
- 優待クロスに向く銘柄の選び方
- SBI証券は銀行・クレカもセットで揃える
- 新NISAが有利になる【楽天モバイル】
- 資産運用をサポートするおすすめセット
- 新NISAにおすすめの証券会社ランキング
- 新NISA株主優待の銘柄の探し方
- 優待クロスのよくある質問
- まとめ|優待クロスは口座選びで9割決まる
優待クロス(つなぎ売り)とは?株価が動いても優待だけもらえる
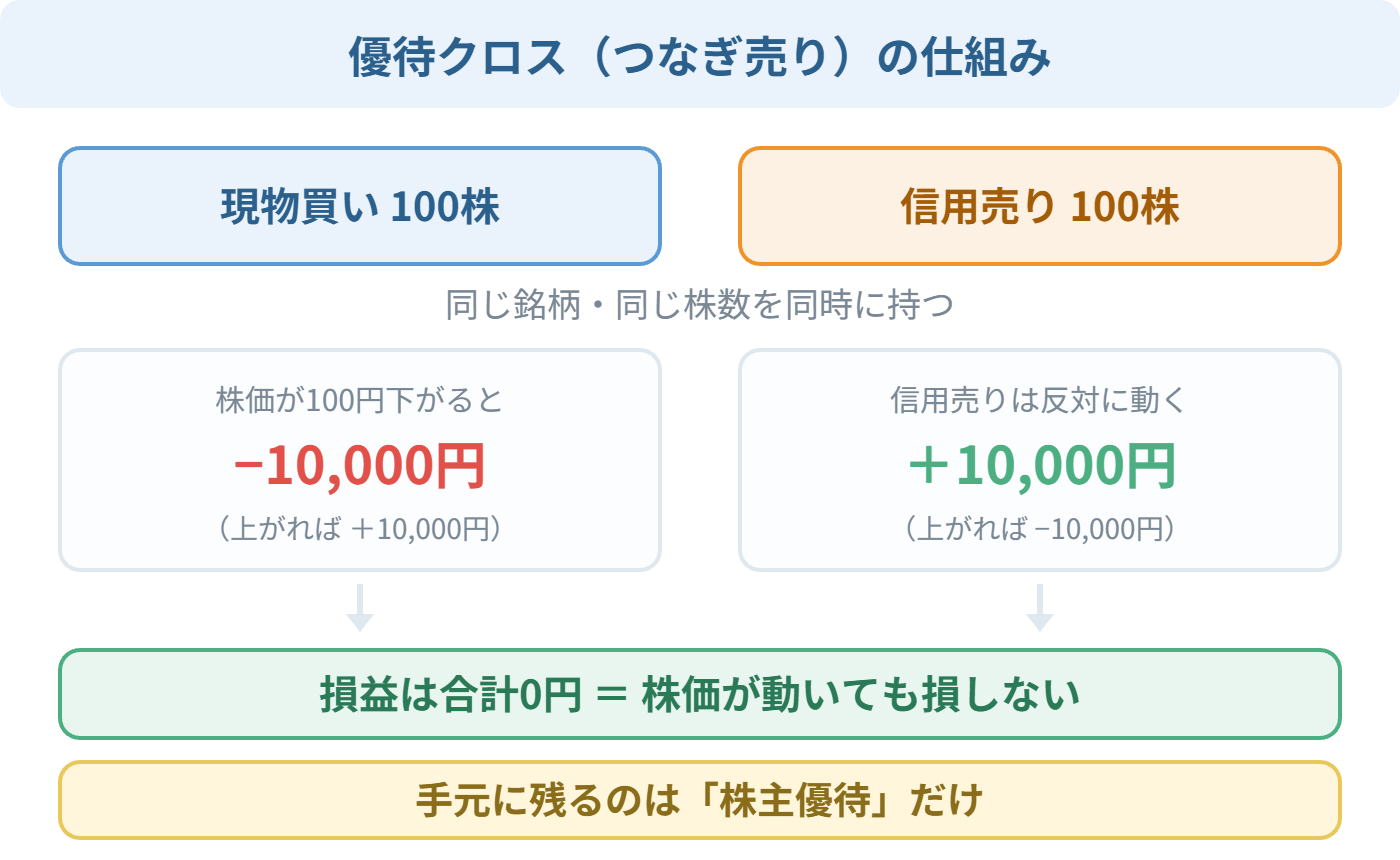
優待クロスは、同じ銘柄を同じ株数だけ「現物買い」と「信用売り」で同時に持つ方法です。
株価が上がれば現物が得をして信用売りが同じだけ損をするので、損益はどちらに動いても打ち消し合います。
それでいて株主名簿に載るのは現物のほうなので、優待だけが手元に残ります。
権利付最終日の取引時間内に両方を持ち、権利落ち日に「現渡し」で同時に解消するのが基本の形です。
残るコストは売買手数料と、株を借りるレンタル料である貸株料だけになります。
なぜ株価が動いても損しないのか
たとえば1,000円の株を100株、現物で買って同時に信用で売ったとします。
翌日に株価が900円へ下がると、現物は1万円の含み損になります。
しかし信用売りのほうは同じ1万円の含み益になるので、合計はゼロです。
逆に1,100円へ上がっても、現物の1万円の利益と信用売りの1万円の損失で相殺されます。
値動きのリスクをゼロにしたうえで優待だけを抜き取るのが、この方法の狙いです。
制度信用ではなく一般信用を使う
信用売りには「制度信用」と「一般信用」の2種類があります。
制度信用は貸株料が安いかわりに、株が足りなくなると逆日歩(品貸料)という追加コストが発生します。
逆日歩は事前に金額が分からず、優待の価値を大きく超える金額になった例もあります。
一般信用なら逆日歩は一切かかりません。
優待クロスで一般信用が使われているのは、コストを建てる前に確定させられるからです。
優待クロスにおすすめの証券会社3社【貸株料と手数料で比較】
一般信用の売り建てができる証券会社は限られていて、条件も会社ごとに大きく違います。
判断材料になるのは貸株料・売買手数料・在庫の取りやすさの3つです。
2026年8月28日に各社の公式ページで確認した内容を並べました。
同じ一般信用でも貸株料は年1.10%と年3.90%で3倍以上の開きがあります。
| 証券会社 | 貸株料 (売建) | 手数料 | 逆日歩 |
|---|---|---|---|
| 三菱UFJ eスマート | 年1.10% (長期) | 0円 | なし |
| 松井証券 | 年2.0% (無期限) | 50万まで 0円 | なし |
| SBI証券 | 銘柄別 | 0円 | なし |
| 楽天証券 | 年3.90% (短期) | 0円 | なし |
※貸株料は年率。プレミアム料が付く銘柄は別途かかるので、発注画面の売建可能銘柄一覧で必ず確認してください。
1位:三菱UFJ eスマート証券|一般信用の在庫と前日抽選が強い
優待クロスの本命は三菱UFJ eスマート証券(旧auカブコム証券)です。
一般信用(長期)の売建は貸株料が年1.10%で、売り建て側の金利は0%、逆日歩もありません。
手数料の面でも、シルバープランなら国内株式の現物・信用の取引手数料が0円になります。
いちばんの武器は在庫の取り方で、申し込みが集中しやすい銘柄は前営業日の19時半から抽選を受け付けています。
日中に在庫が消えてしまう人気銘柄でも、前日の夜に抽選へ参加すれば取れる可能性が残るわけです。
権利日が近づくほど、この前日抽選があるかどうかで結果が変わります。
- 一般信用(長期)の貸株料が年1.10%と最安水準
- 売建の金利は0%・逆日歩なし
- 在庫が薄い銘柄は前営業日19時半から抽選に参加できる
- シルバープランなら国内株式の取引手数料が0円
最大6.5万円分の特典あり
 三菱UFJ eスマート証券のキャンペーンまとめ|最大4.9万円分
2位:松井証券|1日50万円まで手数料0円+優待クロス専用の注文
少額から始めるなら松井証券がいちばん使いやすいです。
1日の約定代金の合計が50万円以下なら売買手数料が0円で、これは現物と信用を合算した金額で判定されます。
貸株料は無期限信用が年2.0%、短期信用は銘柄ごとに設定されています。
さらに「優待クロス」専用の注文画面があり、現物買いと信用売りを1回の操作で同時に発注できます。
権利落ち日の現渡しも清算予約注文で予約でき、この予約注文の手数料は0円です。
初心者がいちばん失敗する現渡しの出し忘れを仕組みで防げるのが、この会社を選ぶ理由になります。
優待クロス専用の注文つき
3位:SBI証券|現物の総合力と口座セットの組みやすさ
SBI証券は一般信用の短期売りに対応していて、取扱銘柄の数も多い証券会社です。
国内株式の売買手数料は0円なので、現物側の往復コストがかかりません。
貸株料やプレミアム料は銘柄ごとに設定されるため、発注前に売建可能銘柄の一覧で確認します。
優待クロスだけでなく新NISAの積立や高配当株もまとめて置けるメイン口座向きの1社です。
三井住友カードとSBI新生銀行を合わせれば、入出金からポイントまで一本化できます。
ただし申し込む入口で条件が変わるので、三井住友カード経由で開いたときの対象外は先に確認が要ります。
総合力トップクラス
楽天証券は「いちにち信用」だけ別枠で強い
楽天証券の一般信用は、短期が年3.90%・無期限が年1.10%です。
短期の3.90%は他社より高めなので、数日またぐクロスには向きません。
ただし当日中に返済するいちにち信用は、金利も貸株料も年0.00%です。
権利付最終日の寄り付きで同時に発注し、その日のうちに現渡しまで終わらせる1日クロスなら貸株料をゼロにできます。
そのかわり在庫の争奪戦になるので、1回目から狙う方法ではありません。
優待クロスのコストは実際いくら?【金額別の早見表】
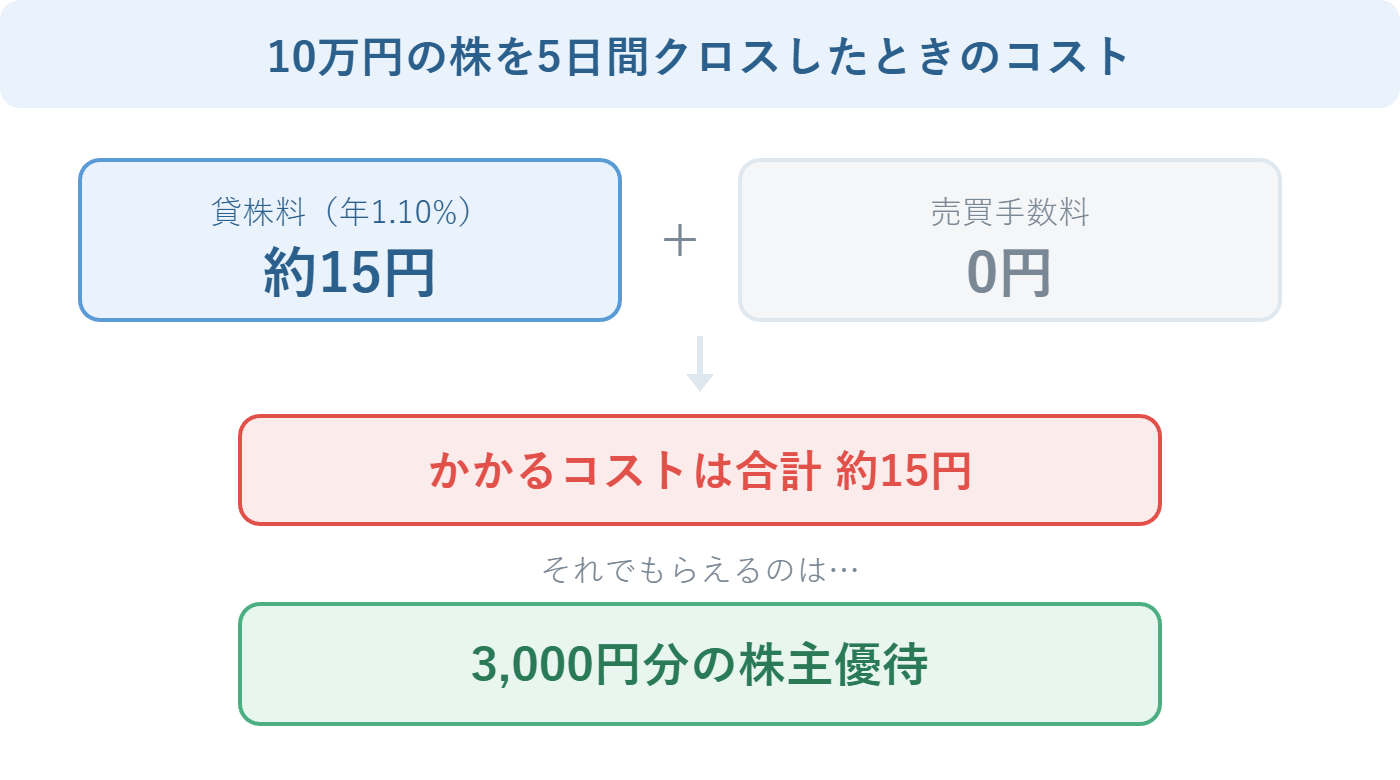
貸株料は「株の金額 × 年率 ÷ 365 × 借りた日数」で決まります。
権利付最終日に建てて権利落ち日に返す最短パターンでも、土日をまたぐと日数が伸びます。
ここでは5日間持った場合で計算しました。
手数料が0円の証券会社を使えば、残るコストは貸株料だけです。
3,000円分の優待でも、数十円のコストで取れる計算になります。
| 株の金額 | 年1.10% 5日間 | 年2.0% 5日間 | 年3.90% 5日間 |
|---|---|---|---|
| 10万円 | 約15円 | 約27円 | 約53円 |
| 20万円 | 約30円 | 約55円 | 約107円 |
| 30万円 | 約45円 | 約82円 | 約160円 |
| 50万円 | 約75円 | 約137円 | 約267円 |
| 100万円 | 約151円 | 約274円 | 約534円 |
※売買手数料が0円の証券会社を使った場合。プレミアム料が付く銘柄は別途かかります。
配当がある銘柄は約5%が持ち出しになる
見落としやすいのが配当金の扱いです。
現物で受け取る配当は税金が引かれて約79.685%になります。
一方で信用売りのほうは、配当落調整金として配当額の約84.685%を支払います。
差額の約5%が持ち出しになるので、配当が大きい銘柄ほど不利になります。
優待だけを狙うなら、配当が小さい銘柄や優待利回りの高い銘柄を選ぶほうがきれいに収まります。
2026年9月の権利付最終日は9月28日(月)
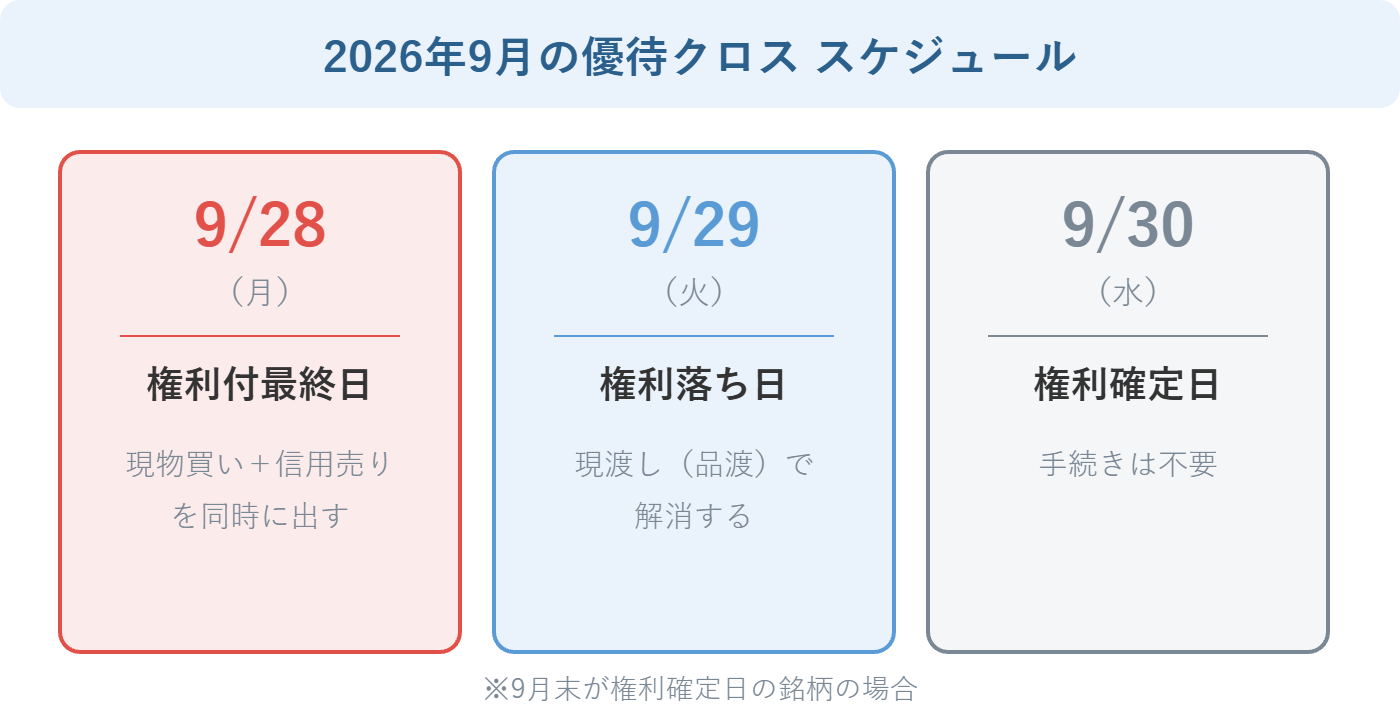
9月末が権利確定日の銘柄は、2026年は9月28日(月)が権利付最終日です。
権利確定日の9月30日(水)から2営業日さかのぼった日が権利付最終日になります。
この日の取引時間内に現物買いと信用売りの両方を持っていれば、優待の権利が取れます。
翌9月29日(火)が権利落ち日で、この日に現渡しをして解消します。
在庫は権利日が近づくほど減るので、直前ではなく数日前に建てるほうが確実です。
| 日付 | 曜日 | やること |
|---|---|---|
| 9月28日 | 月 | 権利付最終日 現物買い+信用売り |
| 9月29日 | 火 | 権利落ち日 現渡しで解消 |
| 9月30日 | 水 | 権利確定日 手続きなし |
優待クロスのやり方5ステップ
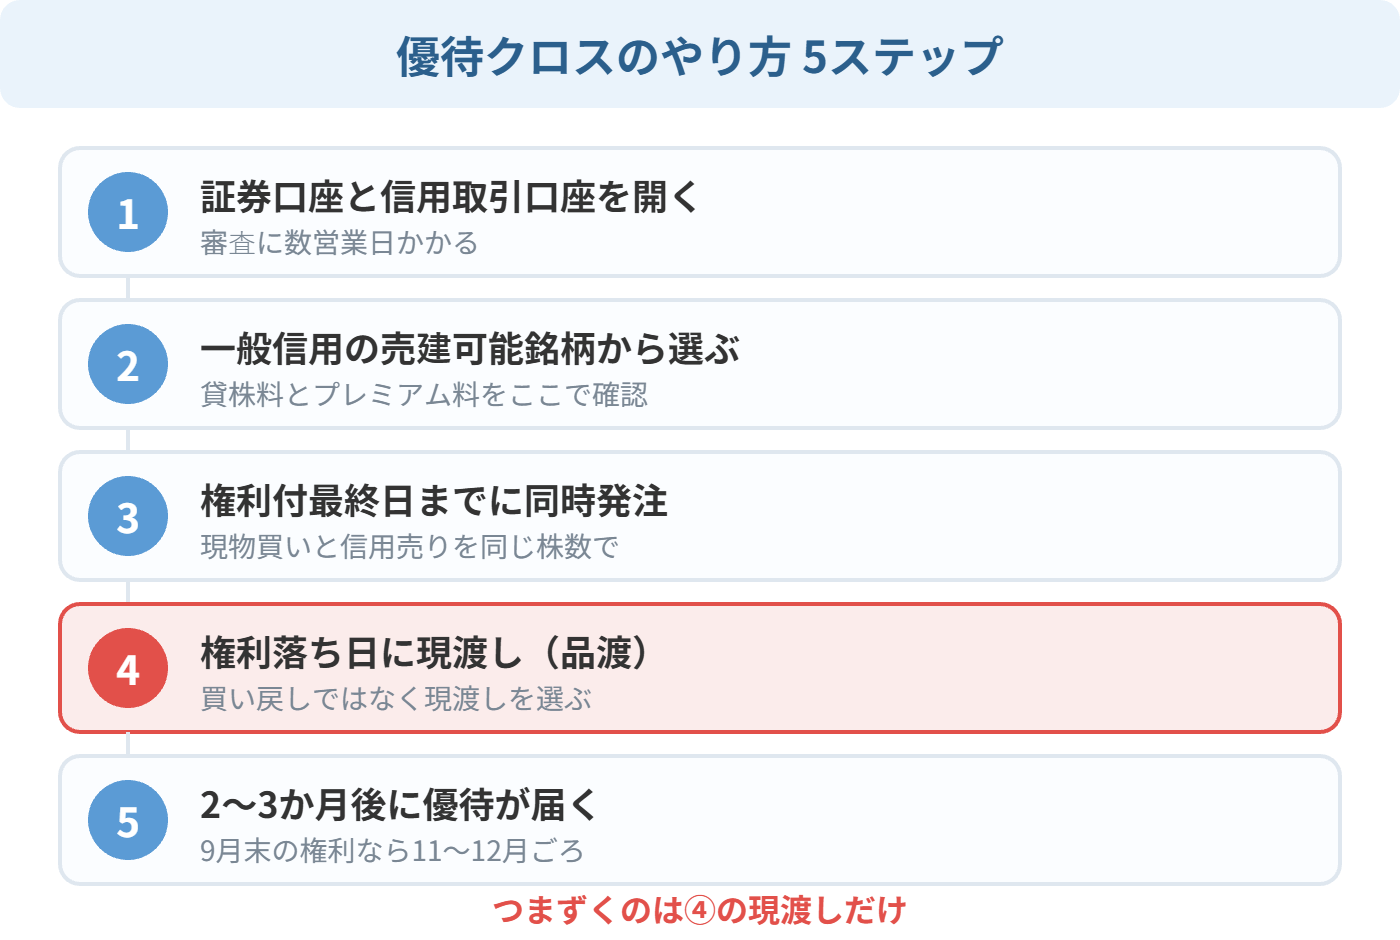
実際の流れは5つだけです。
口座開設と信用取引口座の申し込みには数日かかるので、権利日から逆算して動きます。
つまずくのは最後の現渡しだけなので、そこさえ覚えておけば大丈夫です。
- 証券口座と信用取引口座を開く
- 一般信用の売建可能銘柄から選ぶ
- 権利付最終日までに現物買いと信用売りを同時に出す
- 権利落ち日に現渡しで解消する
- 2〜3か月後に優待が届く
① 証券口座と信用取引口座を開く
信用取引口座は証券口座とは別に申し込みが必要です。
審査があるため、申し込みから使えるまで数営業日かかります。
9月の権利日を狙うなら、遅くとも権利付最終日の1週間前には申し込みを済ませておきます。
② 一般信用の売建可能銘柄から選ぶ
証券会社のサイトで一般信用の売建可能銘柄一覧を開きます。
ここに出ていない銘柄は一般信用でのクロスができません。
同じ画面に貸株料とプレミアム料も出ているので、コストはここで確定させます。
③ 権利付最終日までに現物買いと信用売りを同時に出す
現物買いと信用売りは同じ株数・同じタイミングで出します。
片方だけ約定するとリスクが残るので、寄り付き前の同時発注か優待クロス専用の注文を使います。
成行で同時に出すのがいちばん確実です。
④ 権利落ち日に現渡し(品渡)で解消する
権利落ち日になったら現渡しを出して、現物と信用売りを相殺します。
ここで反対売買(買い戻し)をすると手数料と値動きの差が発生してしまいます。
必ず現渡し(品渡)を選ぶのが唯一の注意点です。
⑤ 優待が届くのは2〜3か月後
優待品や優待券が届くのは、権利確定日から2〜3か月後が一般的です。
9月末の権利なら11月から12月ごろに届きます。
届くまでに時間がかかるので、忘れたころに封筒が来る感覚になります。
「優待クロスは儲からない・ずるい」と言われる5つの理由
検索すると「優待クロスは儲からない」「やめた」という声も出てきます。
実際にやめた人の理由をたどると、原因は5つに絞られます。
在庫が取れない・逆日歩を食らった・現渡しを忘れた・配当の持ち出し・手数料の高い口座を使った、この5つです。
逆にいえば一般信用と手数料0円の口座を使い、現渡しさえ忘れなければ大半は避けられます。
「ずるい」と言われますが制度上まったく問題のない取引で、証券会社自身がやり方を案内しています。
| 言われる理由 | 実際のところ | 対策 |
|---|---|---|
| 儲からない | 優待分は確実に残る | 手数料0円の口座を使う |
| 逆日歩が怖い | 制度信用だけの話 | 一般信用を使う |
| 在庫がない | 人気銘柄は数日で消える | 前日抽選のある会社を使う |
| やめた人が多い | 現渡し忘れが原因 | 清算予約注文で自動化 |
新NISAで優待株を持つ場合との使い分け
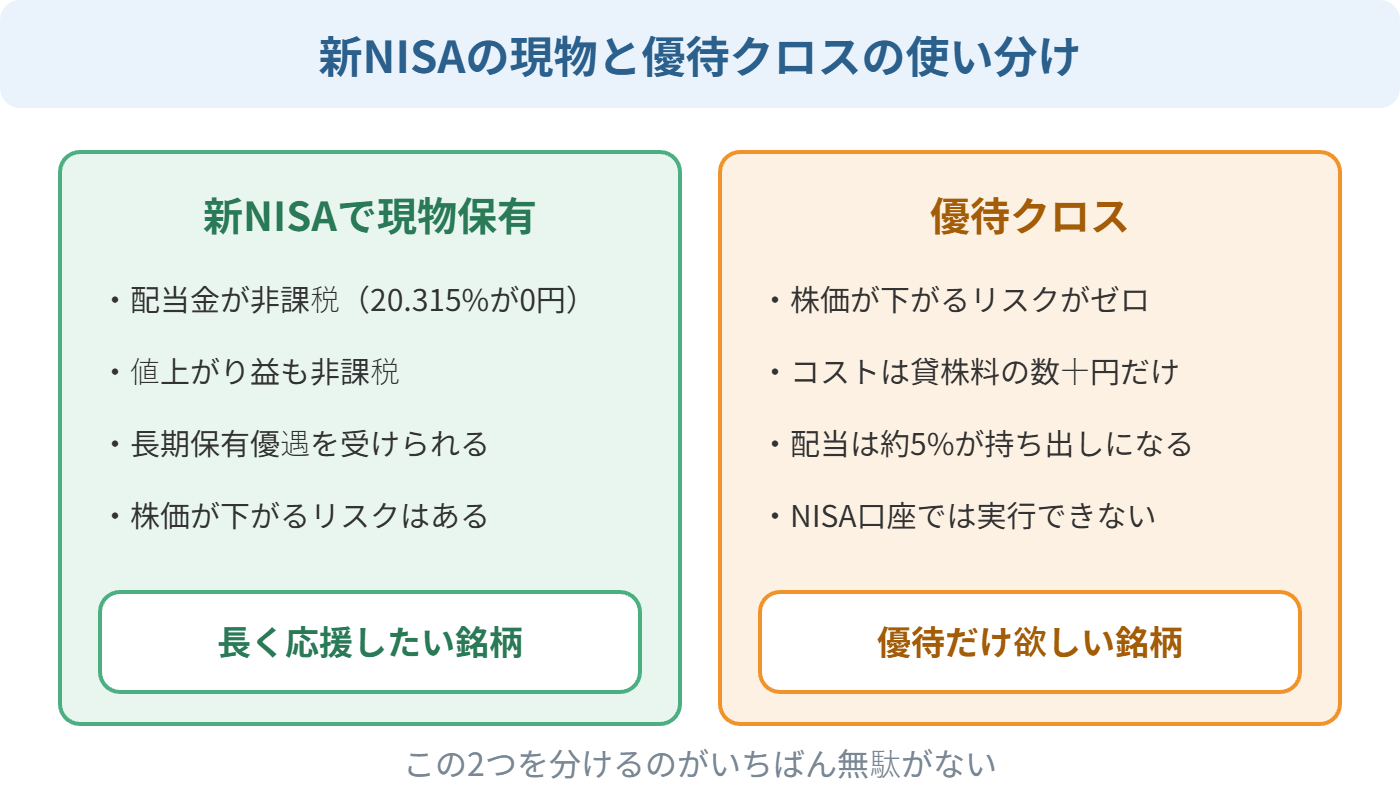
優待クロスは信用取引を使うので、新NISA口座では実行できません。
新NISAでできるのは、現物で買ってそのまま持ち続ける普通の優待株投資です。
そのかわり配当金にかかる20.315%の税金が0円になります。
値上がり益も非課税なので、長く持ちたい銘柄は新NISAの成長投資枠が向いています。
一方で優待クロスは、株価が下がるリスクを取らずに優待だけを毎年集める方法です。
応援したい銘柄は新NISAの現物、優待だけ欲しい銘柄はクロスと分けるのが、いちばん無駄がありません。
| 項目 | 新NISAで現物 | 優待クロス |
|---|---|---|
| 株価の リスク | あり | なし |
| 配当金 | 非課税で まるごと | 約5%の 持ち出し |
| コスト | 0円 | 貸株料 数十円〜 |
| 長期保有 優遇 | 受けられる | 対象外が多い |
優待クロスに向く銘柄の選び方
向いているのは、優待の価値に対して株価が安い銘柄です。
10万円台で買えて3,000円分の優待が出る銘柄なら、コストは数十円で済みます。
銘柄そのものは株主優待のおすすめ銘柄ランキングにまとめています。
逆に100万円を超える銘柄は貸株料も比例して増えるので、優待利回りを必ず確認します。
長期保有条件がある銘柄はクロスでは対象外になることが多いので、その場合は現物で持ちます。
たとえば2026年に優待を新設したマネーフォワードは、半年以上つづけて保有することが条件で、しかも貸株サービスを使っていると対象外になります。
こうした銘柄はクロスでは取れないので、現物で持つかどうかの判断になります。条件の中身はマネーフォワードMEの有料プランは必要?にまとめました。
配当が大きい銘柄も持ち出しが増えるため、優待メインの銘柄を選ぶのが基本です。
SBI証券は銀行・クレカもセットで揃える
ここでは3つそれぞれの詳細を解説します。
証券会社・クレカ・銀行の3点をそろえると、優待も新NISAも取りこぼしがなくなります。
①新NISA株主優待の最強口座【SBI証券】
| 証券会社 | 提携クレカ | NISA積立pt | 連携銀行 | 最大金利 |
|---|---|---|---|---|
| SBI証券 | 三井住友カード Olive | 0~6% | SBI新生銀行 三井住友銀行 | 0.55% 0.40% |
| 楽天証券 | 楽天カード | 0.5~2% | 楽天銀行 | 0.74% |
| マネックス証券 | dカード | 0.2~3.1% | ドコモの銀行 | 0.41% |
| 三菱UFJ eスマート | 三菱UFJカード au PAY カード | 0.55~7% | 三菱UFJ銀行 auじぶん銀行 | 0.40% 0.75% |
| 松井証券 | JCBカード | 0~1% | MATSUI Bank | 0.75% |
最強口座で新NISA投資へ
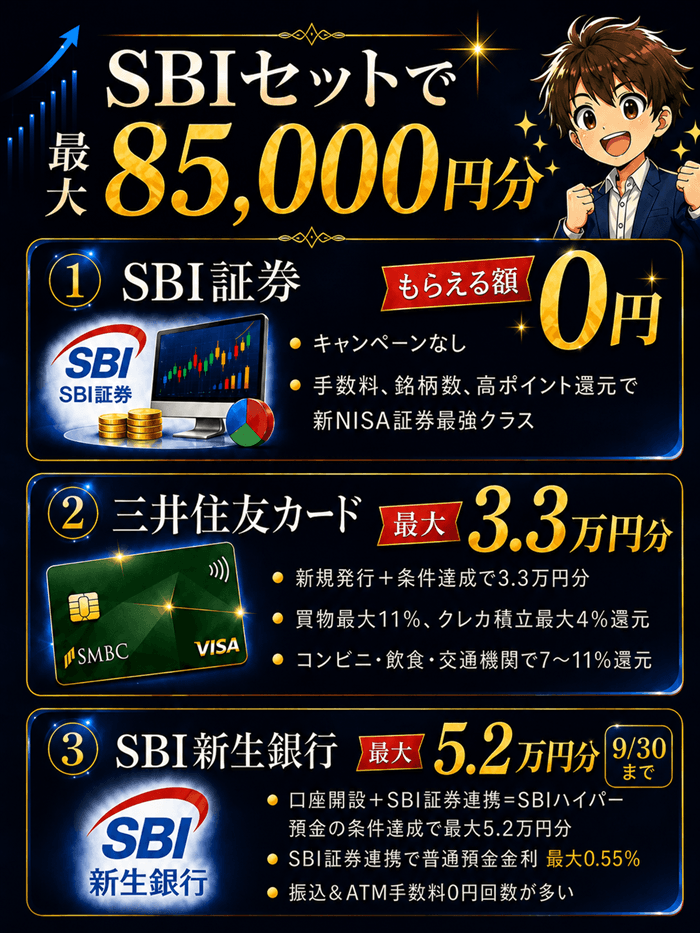
②ポイント還元力と連携力が一番【三井住友カードNL】

- SBI証券との連携力が最高(Oliveは住信SBIネット銀行が使えない)
- クレカ積立ポイント最大4%
- 買物で貯まるポイント最大10%
SBI証券×三井住友の提携クレカで、コンビニ・飲食店での買物ポイント7%、セブンイレブンでは10%まで上がります。
新NISA積立でも最大4%とこれは業界でもトップクラス。
ちなみに同じ三井住友系のOliveはSBI証券との連携が悪い三井住友銀行しか使えないので注意。
37,000円分の特典あり
③手数料0円【SBI新生銀行】

- SBI証券とのやり取りは即時&手数料0円
- ATMは最低月5回、他行への振込手数料は最低月1回0円
- 連携力と使いやすさが圧倒的
SBI新生銀行の使いやすさは、SBI証券連携でライバルの三井住友銀行より圧倒的に上。
使いやすさのライバル楽天銀行と比べても操作性や機能面で上。
一度使ったらもう他は使えない使いやすさがここに。
新NISAが有利になる【楽天モバイル】
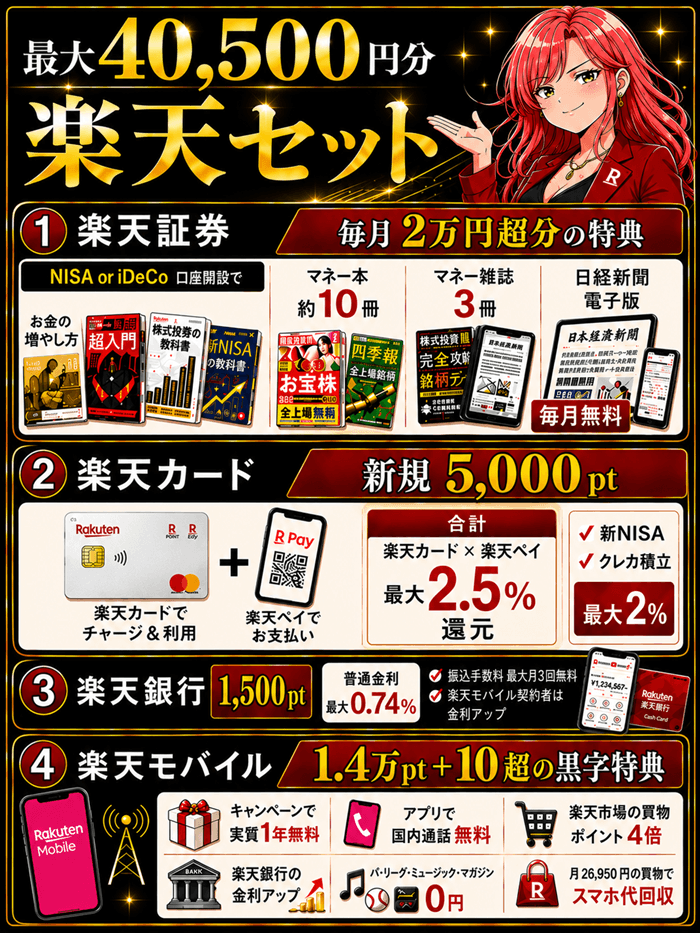
- 実質1年無料&格安料金でスマホ代が浮く
- マネー雑誌&日経新聞が毎月無料
- 楽天銀行の普通金利が最大0.74%へアップ
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
1年無料+格安料金でNISA資金が浮く


楽天モバイル1つでスマホ代・iPhone・買物代が大きく節約できる。
SBI証券派でも楽天モバイルは持っておいて損はなし!
1年無料の特別ページ
毎月マネー雑誌などが3冊無料で読める

楽天モバイルを契約して、下の楽天マガジンライトを申込むだけ。
それでマネーや投資雑誌を含む1000冊の中から毎月3冊を選んで無料で読めます。
好きな雑誌3冊が選べる

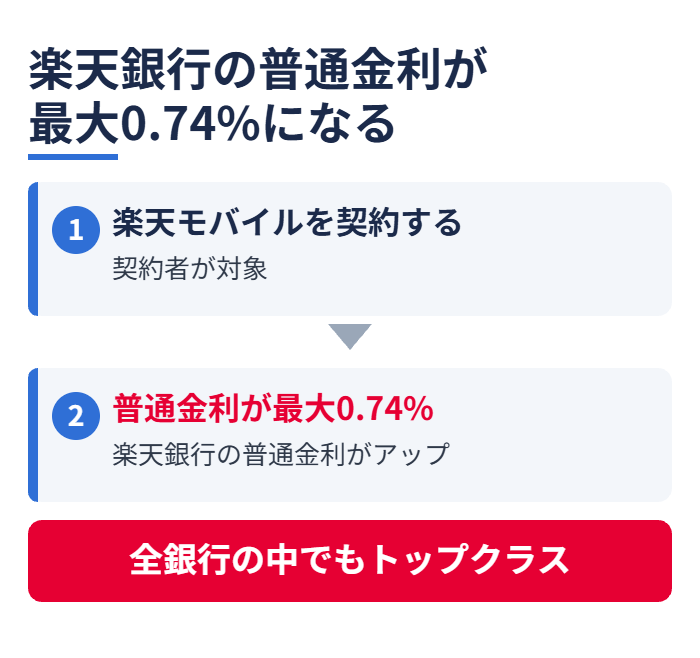
楽天銀行の普通金利が最大0.74%になる
楽天モバイル契約者は楽天銀行の普通金利もアップします。
普通金利最大0.74%は全銀行の中でもトップクラスです。
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き

資産運用をサポートするおすすめセット
新NISAだけじゃない、投資全般に役立つツール&サービス。
特典付きの新NISA無料講座【ABCash】
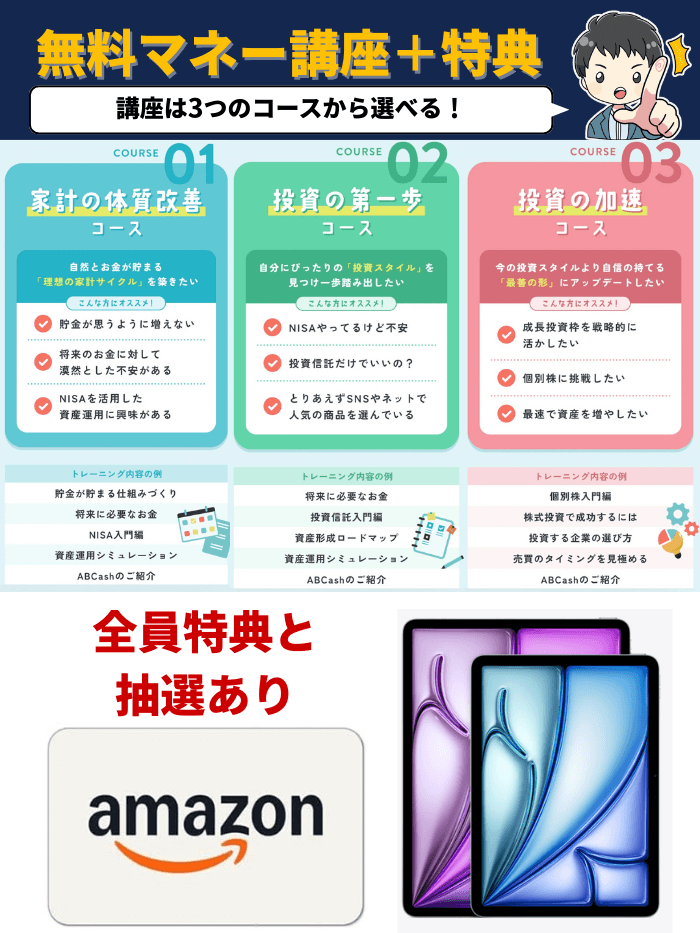
- プロから学べる無料オンライン講座
- キャンペーン時は無料講座参加で特典がもらえる
- 3つの無料講座から選べる
キャンペーンをチェックする
【5000円付き】6つの攻めの分散投資ができる
6つの投資を1つのアプリで出来るのがTOSSY。
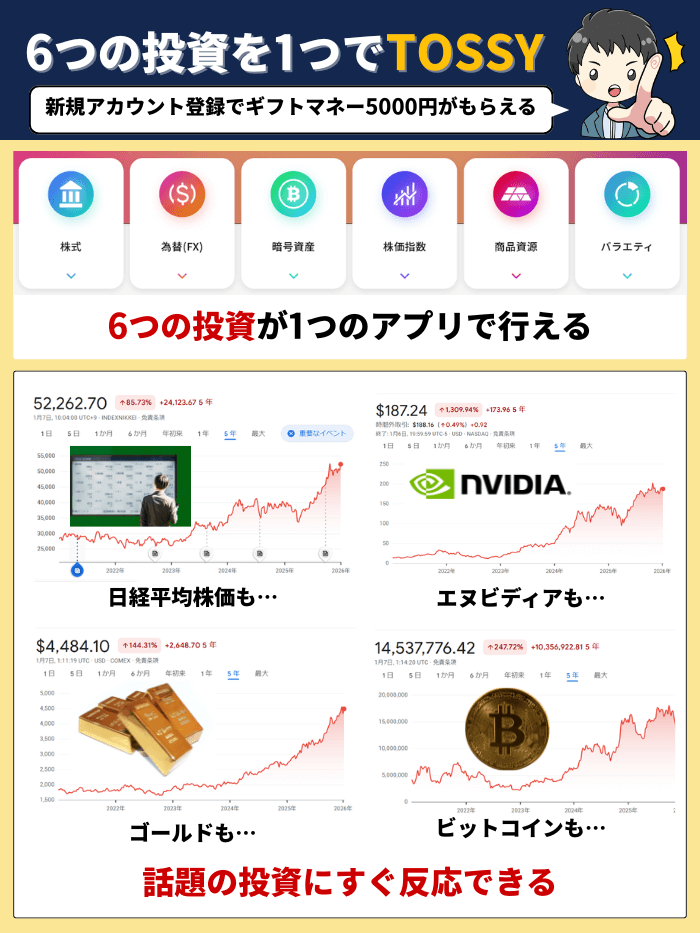
ゴールド・エヌビディア・ビットコイン・日経平均株価指数…
最近だけでも相場が急上昇して話題になった投資はこんなにある。
6つの投資ができるTOSSYなら、これらの流れに即乗ることができます。
まずは5000円から
節約+投資管理で資産を増やすマネーフォワード ME
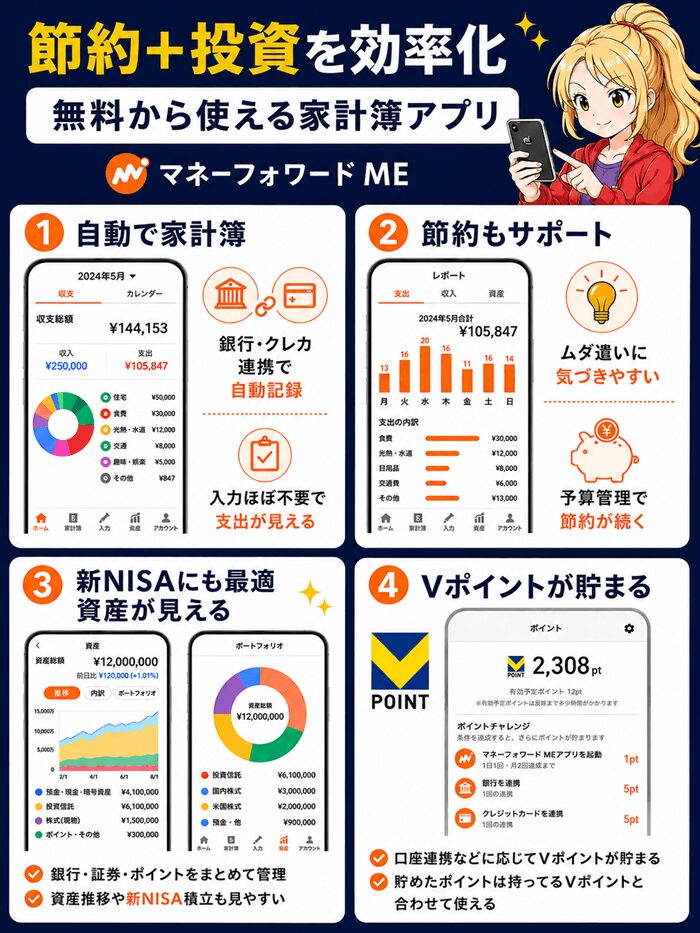
節約と投資管理が同時にできる。
何人もの有名人も愛用している家計簿アプリです。
無料から使える家計簿アプリ
資産を守る【Macbook】
- PCは作業スピードと正確性がスマホの3倍
- 詐欺メールを見破る力がスマホの24倍
- WindowsはMacの10倍以上狙われやすい
資産を守る力が上がる
新NISAにおすすめの証券会社ランキング
1位:総合力が高い「SBI証券」
手数料・ポイント・銘柄数・サービス・連携のすべてがトップクラス。
迷ったらSBI証券を口座開設しておけばOK。
以下の銀行とクレカ
を揃えることで、よりポイントと連携力がパワーアップします。
総合力トップクラス
2位:毎月2万円はお得「楽天証券」
SBIと楽天が証券会社の二強。
ただし、マネー雑誌・本・日経新聞が無料。
楽天証券×楽天銀行×楽天モバイルを揃えると、普通金利もアップします。
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
資産運用の4点セットだけでも楽天市場の買物ポイント+7倍。
4点セットが揃えば、毎月2万円以上は得できる。
毎月2万円はお得な特典
3位:ドコモ経済圏の「マネックス証券」

SBI証券・楽天証券の影に隠れてますが、総合力では二強にせまる勢い。
特にドコモ経済圏のポイント還元力はSBI証券を上回る。
以下のカードと揃えると(銀行は複数あるので一番おすすめを紹介)
また、連続増配年数がみれるなど、PCツールの分析力はSBIや楽天証券を超えます。
新NISA積立が強い
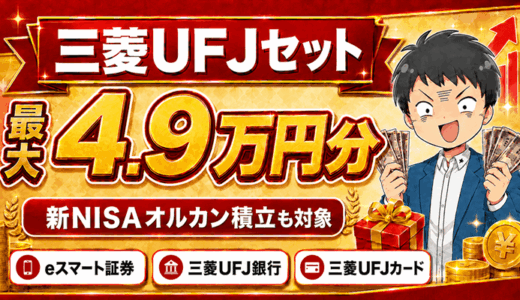
4位:最大4.9万円分の特典「三菱UFJ eスマート証券」

高いポイント還元率と銀行金利の条件がゆるいバランス力の高い。
元auカブコム証券は三菱UFJになって信用格付けネット証券No.1へ。
三菱UFJセットで揃えると特典がエグイ↓
- 三菱UFJ eスマート証券:口座開設+条件達成で最大1.2万円(9/30まで)
- 三菱UFJカード:新規発行+条件達成で最大3万円相当(9/30まで)
- 三菱UFJ銀行:アプリで口座開設+条件達成で2,000円
つみたて金額に左右されず、ポイント還元率が高いのが魅力です。
バランス力が高い
5位:無料動画特典あり「松井証券」
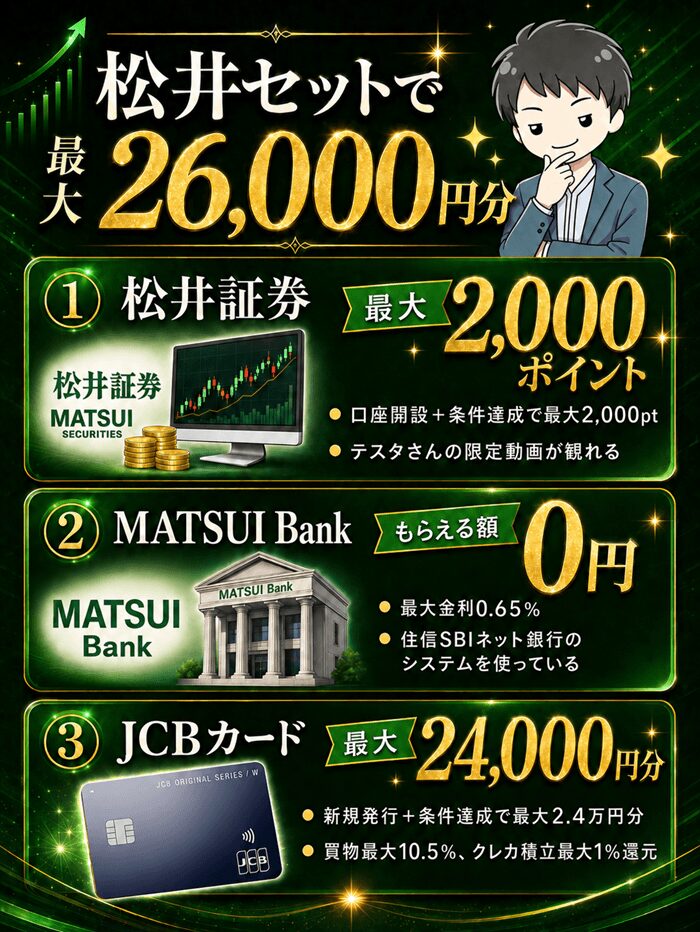
追う立場の松井証券はポイント還元率で勝負!
キャンペーンも絡めることで業界トップのポイントへ。
以下が松井証券セット↓
また、株式投資で100億かせいだテスタさんの限定動画がみれるなど、特典にも力を入れています。
限定動画も見れる
新NISA株主優待の銘柄の探し方


優待クロスのよくある質問
はじめての人がつまずきやすいところをまとめました。
押さえるのは在庫と現渡しの2つだけで、あとは毎年同じ手順の繰り返しです。
分からないまま権利日を迎えるのがいちばん危ないので、先に確認しておきます。
- 優待クロスは新NISA口座でもできますか?
- できません。NISA口座では信用取引が使えないため、優待クロスは課税口座(特定口座)で行います。新NISAでは現物で買って持ち続ける形になります。
- いくらから始められますか?
- 10万円前後で買える優待銘柄なら、貸株料は年1.10%・5日間で約15円です。売買手数料が0円の証券会社を使えば、実質のコストは数十円で済みます。
- 逆日歩はかかりますか?
- 一般信用の売建なら逆日歩はかかりません。制度信用で売った場合だけ発生します。優待クロスで一般信用がすすめられるのはこのためです。
- 現渡しを忘れるとどうなりますか?
- 信用売りの建玉が残り、返済期限まで貸株料がかかり続けます。松井証券の清算予約注文のように、権利落ち日の現渡しを予約できる機能を使うと防げます。
- 配当金はもらえますか?
- 現物の配当は受け取れますが、信用売り側で配当落調整金を支払うため、差し引きで配当額の約5%が持ち出しになります。優待だけを取る方法だと考えてください。
- 長期保有条件のある銘柄はクロスできますか?
- 毎年同じ株主番号での継続保有が条件になっている銘柄は、クロスでは条件を満たせません。その場合は現物で持ち続ける必要があります。
- どの証券会社を選べばいいですか?
- 在庫と貸株料を重視するなら三菱UFJ eスマート証券、少額で操作の簡単さを取るなら松井証券、メイン口座としてまとめたいならSBI証券です。
- 優待はいつ届きますか?
- 権利確定日から2〜3か月後が目安です。9月末の権利なら11月から12月ごろに届きます。
まとめ|優待クロスは口座選びで9割決まる
- 在庫と前日抽選で選ぶなら三菱UFJ eスマート証券
- 1日50万円まで手数料0円の松井証券で少額から練習
- メイン口座と新NISAはSBI証券にまとめる
- 長期保有優遇のある銘柄だけは新NISAの現物で持つ
優待クロスでかかるのは、貸株料と売買手数料のほぼ2つだけです。
どちらも証券会社を選んだ時点で決まるので、口座選びがそのまま結果になります。
2026年9月の権利付最終日は9月28日(月)で、信用取引口座の開設には数営業日かかります。
在庫の多い口座を先に押さえておけば、あとは毎年同じ手順を繰り返すだけです。
最大6.5万円分の特典あり

