記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。

三井住友カードとOliveは、どちらも三井住友カード株式会社が発行するVポイントが貯まるカードです。
ただし2026年5月の買付分から「Olive限定上乗せプラン」が始まり、クレカ積立の還元率に最大2ポイント分の差が付きました。
一方でOliveは引き落とし口座が三井住友銀行に固定されるという弱点があります。
この記事では公式サイトで確認した数字だけを使って、7つの違いを1つずつ比べていきます。

スマホタッチ決済で高還元
目次 非表示
- 三井住友カードとOliveの違いを一覧で比較【2026年8月版】
- 違い①支払い方法|Oliveは1枚で4役、三井住友カードはクレジット専用
- 違い②クレカ積立の還元率|Oliveは最大6%、三井住友カードは最大4%
- 違い③引き落とし口座|Oliveは三井住友銀行に固定される
- 違い④買い物の還元率|デビットモードのときだけOliveが1%高い
- 違い⑤Olive限定の基本特典と選べる特典
- 違い⑥年会費と100万円修行のルール
- 違い⑦入会キャンペーンの金額
- 三井住友カードとOliveはどっちを選ぶ?タイプ別の答え
- 三井住友カードとOliveの2枚持ちはできる?併用が正解になる条件
- 三井住友カードNLのポイント還元力
- 7%還元の対象になるコンビニ・飲食店の全リスト
- Vポイントアッププログラムで最大20%まで上げる方法
- SBIセットで揃えると新NISAも有利になる
- 【年5~15万節約】Vポイントが貯まる家計簿アプリ「マネーフォワード ME」
- 三井住友カードの作り方・SBIセットの始め方【4ステップ】
- 三井住友カードとOliveの注意点・デメリット
- 三井住友カードとOliveのランクを4段階で比較する
- Vポイントの貯め方と使い道
- 三井住友カードとOliveの申し込み手順
- 三井住友カード・Oliveでよくある5つの失敗
- ほかの高還元カードと比べるとどうか
- 積立額別|三井住友カードとOliveで年間ポイントはどれだけ変わるか
- 生活パターン別|1年間で貯まるVポイントを試算した
- Vポイントアッププログラムの始め方【3ステップ】
- すでに三井住友銀行の口座がある人はOliveに切り替えられる
- Oliveの選べる特典はどれを選ぶのが正解か
- 三井住友カードもOliveもカード番号が印字されていない
- 三井住友カードとOliveの違いについてよくある質問
- まとめ|三井住友カードとOliveの違いと、どっちを選ぶかの結論
三井住友カードとOliveの違いを一覧で比較【2026年8月版】
まず全体像から見ていきます。7つの項目すべてで差があるので、順番に確認してください。
7つの項目で違いがあり、項目ごとに有利なほうが入れ替わります。
7つの違いの早見表
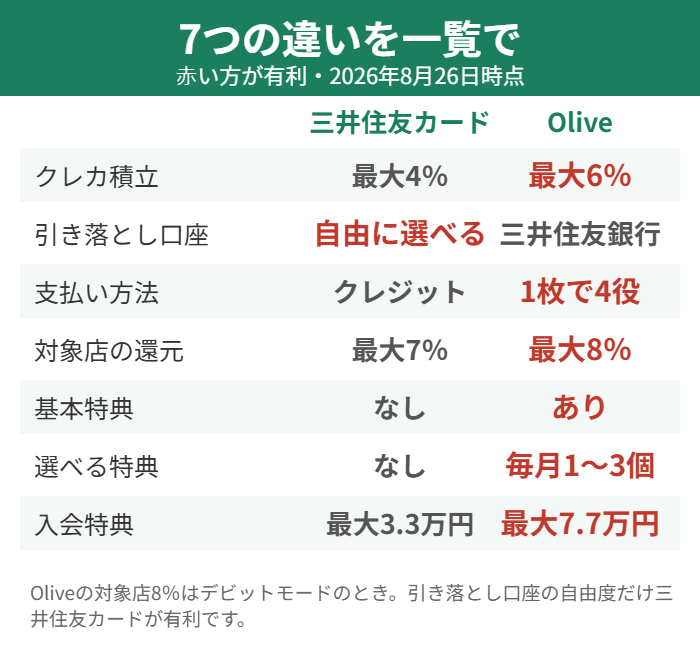
| 項目 | 三井住友カード | Olive |
|---|---|---|
| クレカ積立 | 最大4% | 最大6% |
| 引き落とし口座 | 自由に選べる | 三井住友銀行のみ |
| 支払い方法 | クレジット | 1枚で4役 |
| 対象店の還元 | 最大7% | 最大8% (デビットのみ) |
| 基本特典 | なし | 振込・ATM手数料 |
| 選べる特典 | なし | 毎月1〜3個 |
| 入会特典 | 最大33,000円分 | 最大77,400円相当 |
※2026年8月26日時点。三井住友カードは新規発行と条件達成、Oliveは新規開設と条件達成でもらえる金額です。
クレカ積立と特典の手厚さではOliveが有利です。
引き落とし口座を自由に選べる点だけは三井住友カードが勝ちます。
この1点をどれくらい重く見るかで、選ぶべきカードが変わります。
共通しているところ
違いばかり見ると混乱するので、同じ部分も押さえておきましょう。
- 発行元はどちらも三井住友カード株式会社
- 貯まるポイントはどちらもVポイント(1ポイント=1円)
- 対象のコンビニ・飲食店でスマホのタッチ決済なら最大7%
- SBI証券のクレカ積立に使える提携カード
- Vポイントアッププログラムで最大20%まで上がる
- 年会費の体系(無料・5,500円・33,000円・99,000円)は同じ
つまり土台の仕組みは同じで、Oliveに銀行機能と特典が乗っているという関係です。
積立は最大6%
違い①支払い方法|Oliveは1枚で4役、三井住友カードはクレジット専用
Oliveの正式名称は「Oliveフレキシブルペイ」です。
このフレキシブルペイという名前のとおり、1枚のカードで支払い方法を切り替えられます。
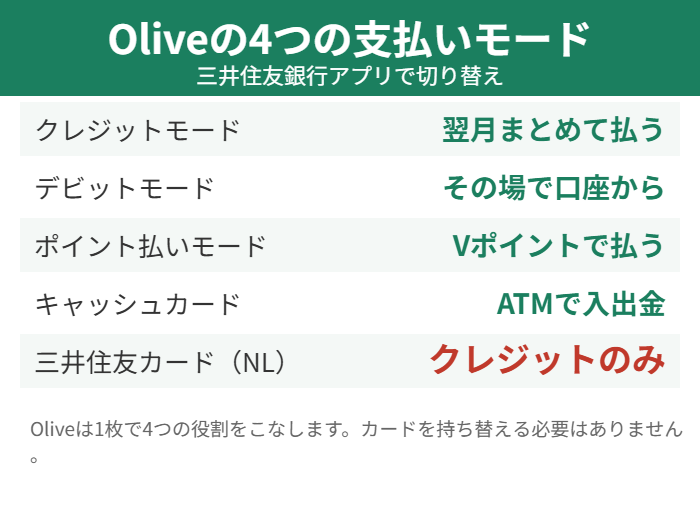
Oliveが切り替えられる4つのモード
| モード | 支払いのタイミング |
|---|---|
| クレジットモード | 翌月にまとめて引き落とし |
| デビットモード | その場で口座から引き落とし |
| ポイント払いモード | 貯まったVポイントで支払い |
| キャッシュカード | ATMでの入出金 |
切り替えは三井住友銀行アプリから行い、カードを持ち替える必要がありません。
財布に入れるカードが1枚で済むので、キャッシュカードとクレジットカードを別々に持ち歩く必要がなくなります。
三井住友カードはクレジット専用
一方の三井住友カード(NL)は、クレジットカードとしての機能だけです。
デビット払いやポイント払いに切り替えることはできません。
銀行のキャッシュカードは別に持つ形になります。
ただしカード番号が印字されていないナンバーレスという点はどちらも同じで、セキュリティ面の差はありません。
違い②クレカ積立の還元率|Oliveは最大6%、三井住友カードは最大4%
ここが2026年でいちばん差が付いた項目です。
2026年4月10日の積立設定締切分(5月買付分)から「三井住友カード つみたて投資」Olive限定上乗せプランが始まりました。
Oliveアカウントを契約している人のクレカ積立の付与率に、円普通預金の残高に応じて最大+0.5%が上乗せされる仕組みです。
円普通預金の残高に応じてクレカ積立のポイントが増えるサービスは、三井住友銀行と三井住友カードによると国内初とのことです。
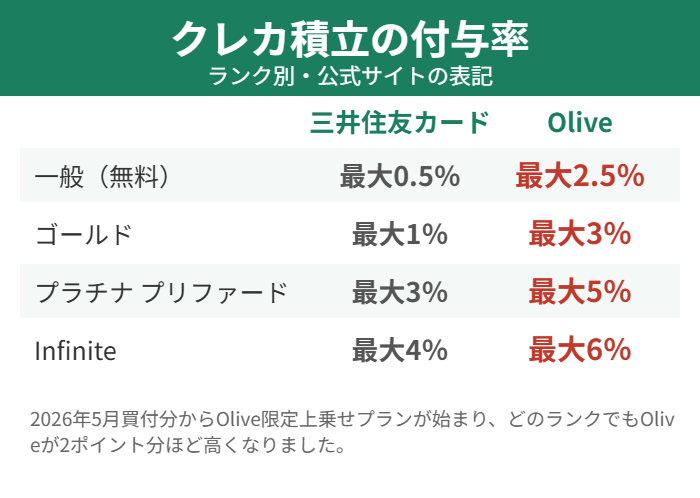
カードランク別のクレカ積立の付与率
| ランク | 三井住友カード | Olive |
|---|---|---|
| 一般 (年会費無料) | 最大0.5% | 最大2.5% |
| ゴールド (5,500円) | 最大1% | 最大3% |
| プラチナ プリファード | 最大3% | 最大5% |
| Infinite (99,000円) | 最大4% | 最大6% |
※各社公式サイトの表記です。いずれも「最大」の数字で、実際の付与率は前年のカード利用額や円普通預金の残高で変わります。
どのランクでもOliveのほうが2ポイント分ほど高いという結果になりました。
年会費無料の一般ランクで比べると、0.5%と2.5%で5倍の開きがあります。
月10万円を積み立てた場合の年間ポイント
上限の月10万円を1年間積み立てた場合で計算しました。
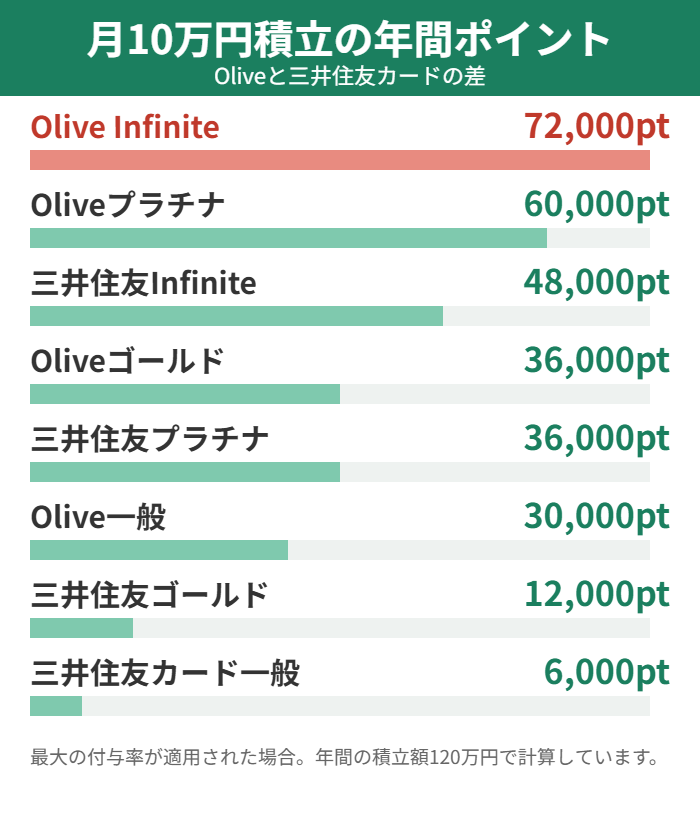
| ランク | 三井住友カード | Olive | 差 |
|---|---|---|---|
| 一般 | 6,000pt | 30,000pt | +24,000pt |
| ゴールド | 12,000pt | 36,000pt | +24,000pt |
| プラチナ プリファード | 36,000pt | 60,000pt | +24,000pt |
| Infinite | 48,000pt | 72,000pt | +24,000pt |
※最大の付与率が適用された場合の金額です。年間の積立額は120万円で計算しています。
どのランクでも年24,000ポイントの差になりました。
Vポイントは1ポイント=1円なので、10年続ければ24万円分の差です。
新NISAのクレカ積立を主目的にするなら、Oliveを選ばない理由はほとんどありません。
他社の還元率と並べたい場合は、ネット証券6社の比較が早いです。
クレカ積立の共通ルール
- 積立に使えるのは月10万円まで(100円以上1円単位)
- 積立設定の締切日は毎月10日
- 積立額はゴールドの「年100万円で年会費無料」の集計対象に入らない
- NISA口座(つみたて投資枠・成長投資枠)でも使える
- クレカ積立に登録できるカードは1枚だけ
とくに積立額が100万円修行の集計に入らない点は間違えやすいので注意してください。
新NISA最強クラス
違い③引き落とし口座|Oliveは三井住友銀行に固定される
Oliveの唯一にして最大の弱点がここです。
Oliveは銀行口座とカードが一体になっているため、引き落とし口座を三井住友銀行以外にできません。
三井住友カード(NL)なら、引き落とし口座を自由に選べます。
SBI証券と連携している銀行はSBI新生銀行と三井住友銀行の2つで、連携させるとSBI証券への入出金手数料が0円になります。
SBI新生銀行と三井住友銀行を比べる
| SBI新生銀行 | 三井住友銀行 | |
|---|---|---|
| 金利 | 普通0.55%、定期1.25% | 普通最大0.40%、定期0.5% |
| ATM手数料 | 0~110円 月5回~無制限で無料 | 0~330円 月0~3回無料 |
| 振込手数料 | 0~529円 月1~10回無料 | 0~990円 月0~3回無料 |
| その他の機能 | 定額自動振替 定額自動振込 スマホATM | Oliveで銀行・決済を一元管理 定額自動入金 定額自動送金 |
金利も手数料もSBI新生銀行のほうが有利です。
普通預金の金利は0.55%と0.40%で、100万円を預けたときの差は年1,500円ほどになります。
ただし前の章で見たとおり、クレカ積立の差は年24,000ポイントです。
積立をする人なら、金利差より積立の還元差のほうがはるかに大きいという結論になります。
- Oliveは引き落とし口座が三井住友銀行に固定される
- 対象店以外でのOliveの還元は0.5%
- クレカ積立に登録できるカードは1枚だけ(NLと2枚持ちしても両方は登録できない)
SBI新生銀行を見る
違い④買い物の還元率|デビットモードのときだけOliveが1%高い
対象のコンビニ・飲食店での還元率は、条件によって変わります。
三井住友カードもOliveのクレジットモードも最大7%で同じです。
差が出るのはOliveのデビットモードで支払ったときだけで、この場合は還元率が+1%されます。
| 支払い方 | 対象店 | セブン |
|---|---|---|
| 三井住友カード | 最大7% | 最大11% |
| Olive クレジット | 最大7% | 最大11% |
| Olive デビット | 最大8% | 最大12% |
※セブン-イレブンの数字には、セブン-イレブンアプリの会員コード提示でもらえる0.5%分(セブンマイル)が含まれます。
デビットモードは口座から即時に引き落とされるので、使いすぎを防ぎたい人には向いています。
ただしデビットモードは家族ポイントによる最大+5%の対象外です。
家族でまとめて登録する予定があるなら、クレジットモードで使うほうが有利になります。
違い⑤Olive限定の基本特典と選べる特典
三井住友カードには存在せず、Oliveだけにある特典があります。
三井住友銀行の公式サイトでも「Oliveの基本特典も選べる特典も、すべて三井住友カード(NL)にはない特典」と明記されています。
基本特典(申し込み不要で全員に付く)
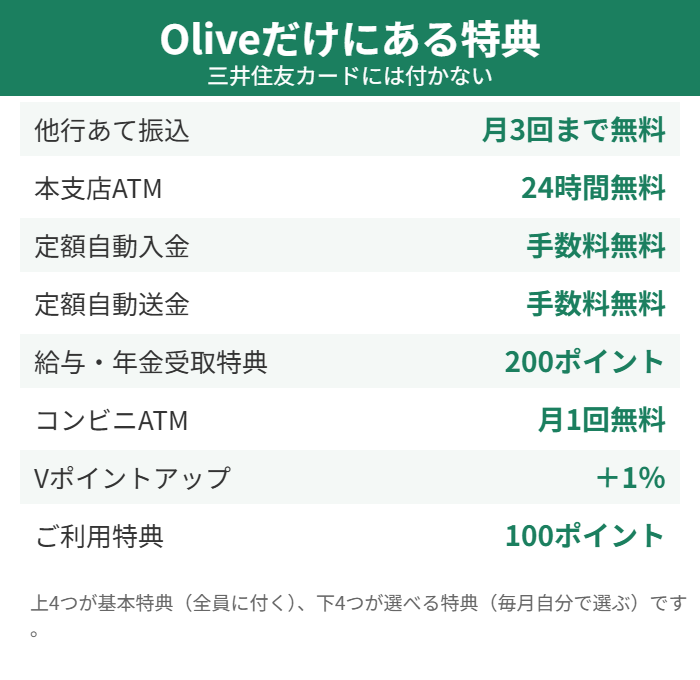
- SMBCダイレクトの他行あて振込手数料が月3回まで無料
- 三井住友銀行の本支店ATMが24時間手数料無料
- 定額自動入金の手数料が無料
- 定額自動送金《きちんと振込》の手数料が無料
- 対象のコンビニATM手数料が月10回無料(Olive Infiniteのみ)
他行あて振込が月3回まで無料になるだけでも、年間で数千円の節約になります。
選べる特典(毎月1つ以上を自分で選ぶ)
| 特典 | 内容 |
|---|---|
| 給与・年金受取特典 | 200ポイント |
| コンビニATM手数料 | 月1回無料 |
| Vポイントアップ プログラム | +1% |
| ご利用特典 | 100ポイント |
選べる特典は毎月変更できるので、その月の使い方に合わせて切り替えられます。
給与受取を設定しているだけで年2,400ポイントもらえる計算です。
選べる数はランクで変わる
| ランク | 申込月〜翌月 | 3ヵ月目以降 |
|---|---|---|
| Olive 一般 | 2つ | 1つ |
| Olive ゴールド | 2つ | 1つ |
| Olive プラチナ プリファード | 2つ | 2つ |
| Olive Infinite | 3つ | 3つ |
三井住友カード(NL)にはこれらの特典がひとつも付きません。
特典はOliveだけ
違い⑥年会費と100万円修行のルール
年会費の体系は三井住友カードもOliveも同じです。
| カード種類 | 買物pt | 年会費 |
|---|---|---|
| 通常カード | 0.5% | 無料 |
| ゴールド | 0.5% | 5,500円 年100万利用で無料 |
| プラチナ | 1〜10% 100万毎1万pt | 33,000円 |
| Infinite | 1〜20% 最大11万pt | 99,000円 |
| カード共通 | 7~11% | コンビニ 飲食店・交通 |
| カード共通 | 12~17.5% | 家族登録、Vポイントアップ |
※対象のコンビニ・飲食店の還元率と、Vポイントアッププログラムの上限はカード共通です。
ゴールドは年100万円の利用で翌年以降の年会費が永年無料になります。
この「100万円修行」と呼ばれる条件は、三井住友カード ゴールド(NL)でもOliveゴールドでも同じです。
さらに100万円を達成した年は、翌年に10,000ポイントがもらえます。
つまり年会費5,500円を払っても、10,000ポイントで元が取れる形です。
上位カードのリワード条件
| カード | 入会後の特典 | 毎年の特典 |
|---|---|---|
| プラチナ プリファード | 3ヵ月40万で 4万pt | 100万毎1万pt 最大4万pt |
| Infinite | 3ヵ月100万 →10万pt | 400万→4万pt 700万→11万pt |
※Oliveフレキシブルペイの場合はデビットモードとクレジットモードの利用が対象です。
プラチナプリファードは、入会月の3ヵ月後末までに40万円以上を使うと40,000ポイント、そのあとは毎年100万円を使うごとに10,000ポイントで最大40,000ポイントまでもらえます。
Infiniteは入会月の3ヵ月後末までに100万円以上で100,000ポイント、毎年は400万円の利用で40,000ポイント、700万円なら110,000ポイントです。
どちらも通常のポイント還元率が1%で、リワードアップ対象の特約店なら+1〜9%が加わります。
対象の特約店は80店以上あり、公式サイトで一覧が公開されています。
プラチナプリファードは年会費33,000円に対して最初の年に40,000ポイントが戻るので、使う予定があるなら損はしません。
ただし積立額は100万円の集計に入らないため、買い物だけで100万円を作る必要があります。
違い⑦入会キャンペーンの金額
新しく作るなら、もらえる特典の金額も気になるところです。
2026年8月26日時点の公式サイトの表示では、次のようになっています。
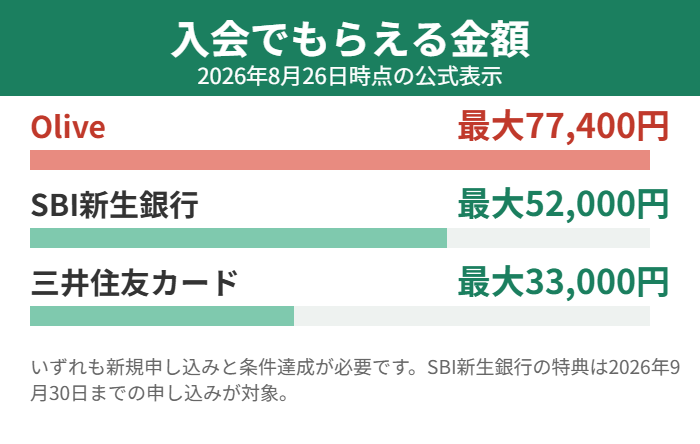
| カード | もらえる金額 |
|---|---|
| Olive | 最大77,400円相当 |
| 三井住友カード | 最大33,000円分 |
| SBI新生銀行 | 最大52,000円分 |
※いずれも新規申し込みと条件達成が必要です。金額や条件は変わるので、申し込む前に公式サイトで確認してください。
OliveはVポイントとポイント払い用のギフトを合わせて最大77,400円相当と、金額だけ見ればいちばん大きくなっています。
三井住友カードとSBI新生銀行を組み合わせる「SBIセット」なら、合わせて最大85,000円分です。
SBI新生銀行の52,000円分は2026年9月30日までの申し込みが対象なので、期限に注意してください。
最大8.5万円分
三井住友カードとOliveはどっちを選ぶ?タイプ別の答え
7つの違いを踏まえて、タイプ別の答えを出します。
判断は新NISAのクレカ積立をするかどうかで決まります。

Oliveを選ぶべき人
- 新NISAのクレカ積立を月10万円まで使い切りたい人
- 三井住友銀行の口座をすでに持っている人
- 振込やATMの手数料を減らしたい人
- キャッシュカードとクレカを1枚にまとめたい人
- デビット払いで使いすぎを防ぎたい人
クレカ積立をするなら年24,000ポイントの差が付くので、Oliveのほうが有利です。
三井住友カード(NL)を選ぶべき人
- 引き落とし口座を三井住友銀行にしたくない人
- SBI新生銀行やネット銀行をメインで使っている人
- クレカ積立をしない、または少額しかしない人
- 三井住友銀行の口座を新しく作りたくない人
- Visa以外の国際ブランドを選びたい人
とくに国際ブランドの選択肢は見落としがちです。
OliveはVisaのみですが、三井住友カード(NL)ならMastercardも選べます。
迷ったときの決め方
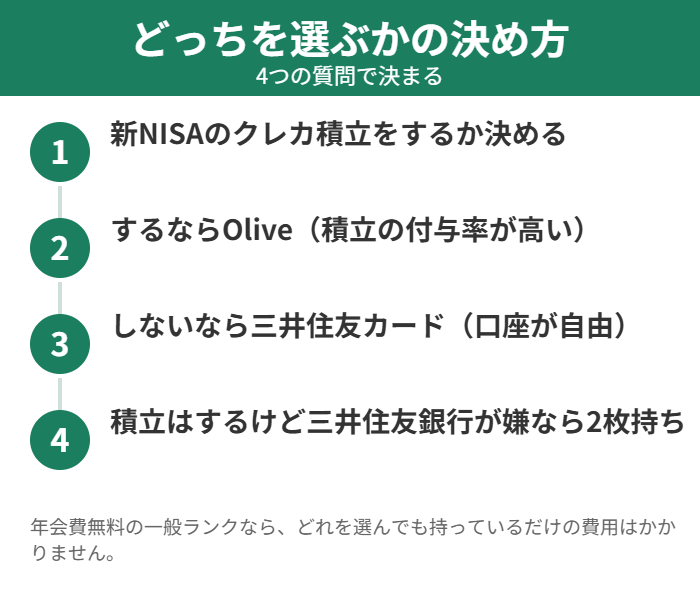
- 新NISAのクレカ積立をするか決める
- するならOlive、しないなら三井住友カード(NL)
- クレカ積立をするけれど三井住友銀行を使いたくないなら、次章の2枚持ちを検討する
- どちらも年会費無料の一般ランクから始めれば失敗しない
年会費無料の一般ランクなら持っているだけで損はしません。
迷ったら三井住友カード
三井住友カードとOliveの2枚持ちはできる?併用が正解になる条件
結論から言うと、2枚持ちはできます。
しかも三井住友カードのプレスリリースには、見逃せない一文があります。
Olive限定上乗せプランについて「本プランを適用するカードはOliveフレキシブルペイに限りません」と書かれているのです。
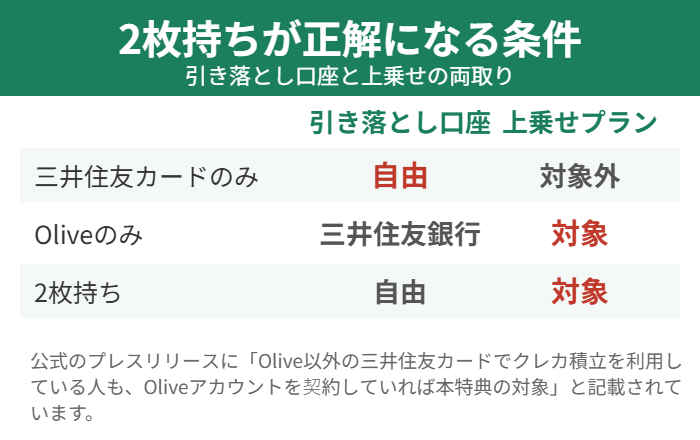
続けて「Olive以外の三井住友カードでクレカ積立を利用しているお客さまも、Oliveアカウントを契約していれば本特典の対象です」とあります。
2枚持ちで何が起きるか
つまりOliveアカウントさえ作れば、クレカ積立に使うカードは三井住友カード(NL)のままでも上乗せの対象になります。
引き落とし口座をSBI新生銀行のままにしたうえで、上乗せプランも受け取れるという形です。
Oliveの基本特典(他行あて振込月3回無料など)も付いてきます。
| 持ち方 | 引き落とし | 上乗せ |
|---|---|---|
| 三井住友カードのみ | 自由に選べる | 対象外 |
| Oliveのみ | 三井住友銀行 | 対象 |
| 2枚持ち | 自由に選べる | 対象 |
※上乗せの対象になるにはOliveアカウントの契約が必要です。付与率の条件は公式サイトでご確認ください。
2枚持ちの注意点
- クレカ積立に登録できるカードは1枚だけ(2枚とも登録はできない)
- 家族ポイントの上乗せには、二親等内の家族が対象カードの本会員である必要がある
- Oliveの選べる特典は毎月自分で選ばないと反映されない
- どちらもナンバーレスなので、カード番号はアプリで確認する
登録できるカードが1枚だけという点は2枚持ちでも変わりません。
2枚持ちもできる
三井住友カードNLのポイント還元力
三井住友カードの基本的な情報です。
Vポイントが貯まる・使いやすい
貯まるVポイントは1ポイント=1円として、普段の買い物の支払い、SBI証券でのポイント投資、景品交換、他社ポイントへの交換などに使えます。
貯めやすく使い道も広いので、ポイントを無駄なく活用できます。
Vポイントが貯まるサービスを総まとめしたSBI経済圏の攻略記事も参考にしてください。
対象のコンビニ・飲食店で7%還元

通常ポイント還元は0.5%~と低めな三井住友カードですが、コンビニ・飲食店では7%ポイント還元とかなり高い。
セブンイレブンは最大11%

コンビニの中でもセブンイレブンは最大11%ポイント還元。
セブンイレブンアプリのバーコード提示で0.5%+スマホ決済で合計11%です。
対象の電車・バスで7%還元
対象の電車・バスでも7%ポイント還元はうれしい。
高ポイント還元クレカ
7%還元の対象になるコンビニ・飲食店の全リスト
「対象のコンビニ・飲食店」と書かれていても、どの店が入るのかは意外と知られていません。
三井住友銀行の公式サイトに載っている対象店舗の全リストをそのまま載せます。
対象のコンビニ
- セブン‐イレブン
- ローソン(ナチュラルローソン・ローソンストア100・ローソンスリーエフも対象)
- ミニストップ
- セイコーマート(タイエー・ハナマスクラブ・ハセガワストアも対象)
- ポプラ(生活彩家も対象)
対象の飲食店
- マクドナルド
- モスバーガー(モスバーガー&カフェも対象)
- ケンタッキーフライドチキン
- フレッシュネスバーガー
- 吉野家
- すき家
- サイゼリヤ
- ガスト・バーミヤン・しゃぶ葉・ジョナサン・夢庵などのすかいらーくグループ
- はま寿司
- かっぱ寿司
- ココス
- スターバックス(モバイルオーダーのみ対象)
- ドトールコーヒーショップ
- エクセルシオール カフェ
すかいらーくグループは、ステーキガスト・から好し・むさしの森珈琲・藍屋・グラッチェガーデンズ・魚屋路・chawan・La Ohana・とんから亭・ゆめあん食堂・桃菜・八郎そば・三〇三も対象です。
※商業施設の中にある店舗など、一部ポイント加算の対象にならない店舗があります。事前のエントリーは不要です。
7%にならない支払い方に注意
対象店で使っても、支払い方を間違えると還元率が下がります。
- カード現物のタッチ決済は対象外
- iDでの支払いは対象外
- カードを差し込む支払いは対象外
- 磁気での支払いは対象外
対象になるのはスマホのタッチ決済(Visaのタッチ決済・Mastercardタッチ決済)とモバイルオーダーだけです。
スマホのタッチ決済の対象店舗と、モバイルオーダーの対象店舗は異なる場合があります。
スターバックスがモバイルオーダーのみ対象なのは、この違いによるものです。
対象店で最大7%
Vポイントアッププログラムで最大20%まで上げる方法

Vポイントアッププログラムは、SMBCグループのサービスをどれだけ使っているかで還元率が上がる仕組みです。
対象のコンビニ・飲食店での還元に最大+7%が上乗せされます。
これに既存のサービスを組み合わせると、上限の20%まで届きます。
利用には対象カードを持ったうえで、SMBC IDへの登録が必要です。
対象サービスと上乗せ率の一覧
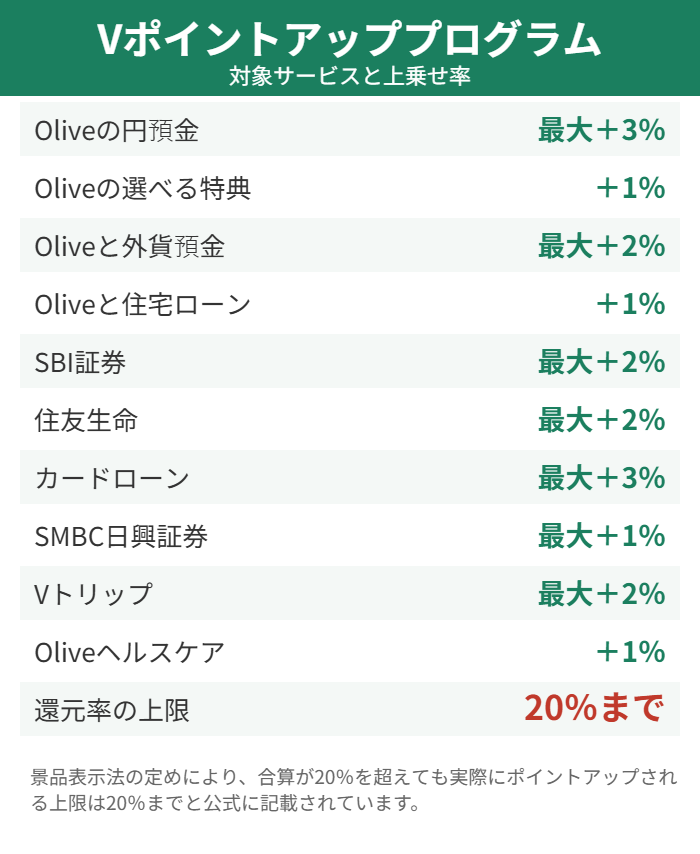
| 対象サービス | 上乗せ | 条件 |
|---|---|---|
| Oliveの円預金 | 最大+3% | 月末残高250万円〜 2,000万円以上 |
| Oliveの選べる特典 | +1% | 「Vポイントアップ +1%」を選択 |
| Oliveと外貨預金 | 最大+2% | 外貨積立1万円 /1万ドル残高 |
| Oliveと住宅ローン | +1% | 住宅ローンの契約 |
| SBI証券 | 最大+2% | Vポイント投資 1万pt以上 |
| 住友生命 | 最大+2% | Vitalityの加入 |
| カードローン | 最大+3% | プレミアムカード ローンの契約 |
| SMBC日興証券 | 最大+1% | バンク&トレード +所定の取引 |
| Vトリップ | 最大+2% | ホテルの予約・宿泊 |
| Oliveヘルスケア | +1% | 加入+利用料の支払い |
※2026年8月26日時点の三井住友銀行の公式サイトより。条件の詳細は公式サイトでご確認ください。
20%が上限になっている理由
公式サイトの注記には、はっきりこう書かれています。
複数の条件を達成すると合算が20%を超えることがあるものの、景品表示法の定めにより実際にポイントアップされる還元率の上限は20%までとされています。
つまり20%を超えて積み上げても、もらえるのは20%までということです。
全部を狙う必要はなく、自分が普通に使うサービスだけ拾えば十分です。
現実的に届く組み合わせ
無理なく達成できるのは、次の3つの組み合わせです。
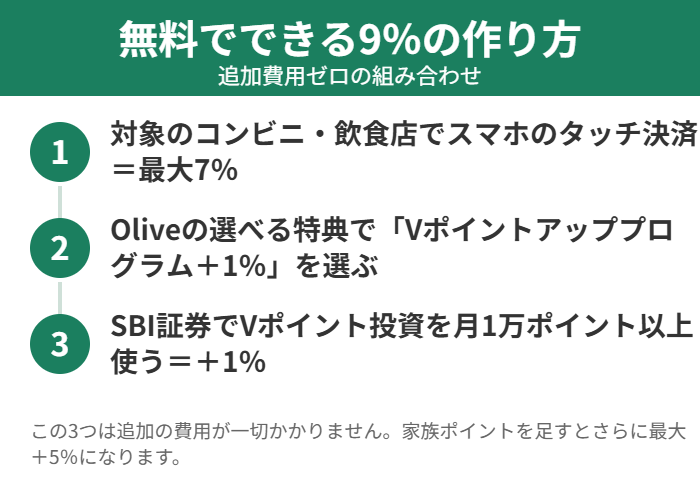
- 対象のコンビニ・飲食店でスマホのタッチ決済=最大7%
- Oliveの選べる特典で「Vポイントアッププログラム+1%」を選ぶ=+1%
- SBI証券でVポイント投資を月1万ポイント以上使う=+1%
この3つなら合計9%で、追加の費用は一切かかりません。
家族ポイントを足すと最大+5%になりますが、二親等内の家族が対象カードの本会員である必要があります。
なお家族ポイントの上乗せはOliveのデビットモードでは対象外です。
最大20%還元
SBIセットで揃えると新NISAも有利になる

三井住友カードは毎日の支払いだけでなく、新NISAの資産形成でも力を発揮します。
カギになるのが、SBI証券・SBI新生銀行と組み合わせる「SBIセット」です。
新NISAの口座はSBI証券にする
SBI証券なら、三井住友カードで投資信託を積み立てる「クレカ積立」ができます。
月10万円まで積み立てに使えて、積み立てるだけでVポイントが貯まります。
還元率はカードのランクに応じて最大4%。
現金で積み立てるより、ポイント分だけ確実にお得です。
積立の設定は毎月10日が締切なので、始めるなら10日までに設定を済ませてください。
申し込む入口で条件が変わるので、カード経由で開いたときの違いも確認しておいてください。
新NISAをSBI証券で始める
引き落とし・入出金はSBI新生銀行
カードの引き落としや証券口座への入出金には、SBI新生銀行が便利です。
普通預金の金利が高めで、ATM手数料や振込手数料の優遇も手厚く、SBI証券との相性も抜群。
三井住友カード(NL)なら引き落とし口座をSBI新生銀行に指定できるので、無理なくまとめられます。
SBI証券と連携させると入出金の手数料が0円になります。
ただしOliveを選ぶ場合は、引き落とし口座が三井住友銀行に固定される点だけ思い出してください。
【年5~15万節約】Vポイントが貯まる家計簿アプリ「マネーフォワード ME」
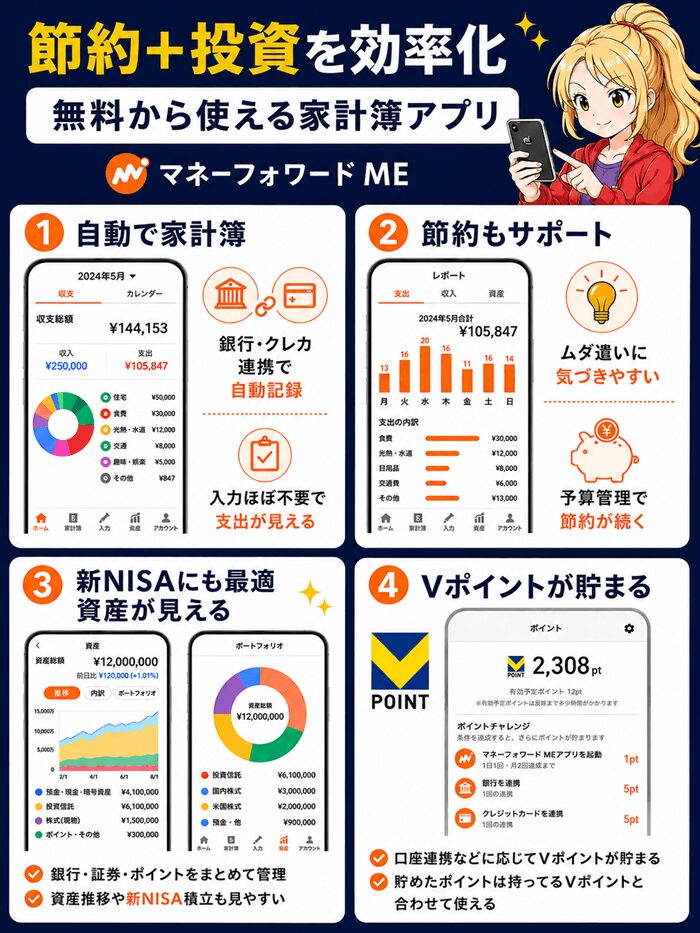
無料から使えて家計管理をするとVポイントも貯まる。
銀行口座やクレカなどを連携するだけで自動で家計管理ができる。
貯金ができない第1位はムダなお金を使いすぎ。
お金の動きが見えることで、無駄遣いを減らします。
ポイントが貯まる行動や、無料版のままどこまで貯められるかはマネーフォワードMEの有料プランは必要?で整理しています。
Vポイントが貯まる
積み立てるのは全世界株式(オルカン)が王道

何を積み立てるか迷ったら、eMAXIS Slim 全世界株式(オール・カントリー)、いわゆる“オルカン”が王道です。
世界中の約2,500〜3,000銘柄にまるごと分散でき、信託報酬(コスト)も最安水準。
これ1本を三井住友カードのクレカ積立×新NISAでコツコツ積み立てるのが、いちばんシンプルで再現性の高い方法です。
信託報酬は年0.05%台と最安の水準で、持っているだけでかかる費用がほとんどありません。
月10万円をオルカンで積み立てると、Oliveの一般ランクなら年30,000ポイントが戻ってきます。
これは投資の成績とは別に確定してもらえる利益です。
現金で積み立てている人は、クレカ積立に切り替えるだけでこの分が上乗せされます。
銘柄選びに迷って始められないより、オルカン1本で始めてしまうほうが結果的に有利です。
三井住友カードの作り方・SBIセットの始め方【4ステップ】
- 三井住友カード(NL)を発行する(オンラインで最短即時発行※)
- SBI証券の口座を開設する(あわせてNISA口座も申し込む)
- SBI新生銀行の口座を開設し、引き落とし・入出金用に設定する
- SBI証券でオルカンを「クレカ積立(月10万円まで)」に設定する
最初の設定さえ済ませれば、あとは毎月自動で積み立てられ、何もしなくてもポイントが貯まります。
積立の設定は毎月10日が締切なので、10日までに済ませるのを忘れないでください。
まずはメインの1枚を作る
三井住友カードとOliveの注意点・デメリット
申し込む前に知っておきたい落とし穴をまとめます。
- 対象店の高還元は“スマホのタッチ決済(またはモバイルオーダー)”が条件(カード現物のタッチは還元率が下がる)
- 家族ポイントの上乗せには、二親等内の家族が対象カードの本会員である必要がある
- クレカ積立の還元率は前年のカード利用額やカードランクで変わる(NLは前年に年10万円以上の利用が条件)
- クレカ積立に回せるのは月10万円まで・ゴールドの「年100万円で年会費無料」の集計対象には含まれない
- OliveとNLを2枚持ちしても、クレカ積立に登録できるカードは1枚だけ
これに加えて、Oliveだけの注意点も3つあります。
- 引き落とし口座は三井住友銀行に固定され、あとから変更できない
- 国際ブランドはVisaのみでMastercardは選べない
- 選べる特典は毎月自分で選ばないと反映されない
とくに引き落とし口座をあとから変えられない点は、作る前に必ず考えてください。
給与の振込口座を別の銀行にしている人は、毎月お金を移す手間が増えます。
その手間を避けたいなら、三井住友カード(NL)+Oliveアカウントの2枚持ちという選び方があります。
三井住友カードとOliveのランクを4段階で比較する
三井住友カードもOliveも、ランクが4段階に分かれています。
年会費の体系は共通ですが、元を取れる条件はランクごとに違います。
一般(年会費無料)
三井住友カード(NL)とOlive一般が該当します。
年会費がずっと無料なので、持っているだけで損をすることがありません。
通常の還元率は0.5%で、対象のコンビニ・飲食店でのスマホのタッチ決済なら最大7%です。
クレカ積立の付与率は三井住友カードが最大0.5%、Olive一般が最大2.5%になります。
迷ったらここから始めるのが正解です。
ゴールド(年会費5,500円・100万円で永年無料)
ゴールドの価値は年会費の免除条件にあります。
年100万円を使うと翌年以降の年会費が永年無料になり、さらに翌年に10,000ポイントがもらえます。
つまり100万円を使い切れる人にとっては、実質無料でゴールドが持てるという形です。
クレカ積立の付与率は三井住友カードが最大1%、Oliveゴールドが最大3%まで上がります。
注意点は、クレカ積立の金額が100万円の集計に入らないことです。
月10万円を積み立てても、それは100万円のうちには数えられません。
プラチナプリファード(年会費33,000円)
通常の還元率が1%に上がり、リワードアップ対象の特約店なら+1〜9%が加わります。
入会月の3ヵ月後末までに40万円以上を使うと40,000ポイントがもらえます。
毎年100万円を使うごとに10,000ポイント(最大40,000ポイント)も付きます。
クレカ積立はOlive版が最大5%なので、月10万円の積立で年60,000ポイントです。
年会費33,000円に対して積立だけで元が取れる計算になります。
Visa Infinite(年会費99,000円)
最上位のランクで、クレカ積立の付与率はOlive版で最大6%です。
月10万円を積み立てると年72,000ポイントになります。
入会月の3ヵ月後末までに100万円以上を使うと100,000ポイント、毎年400万円の利用で40,000ポイント、700万円なら110,000ポイントです。
年会費99,000円を上回るには年400万円以上の利用が目安になります。
年会費の元を取れる条件の早見表
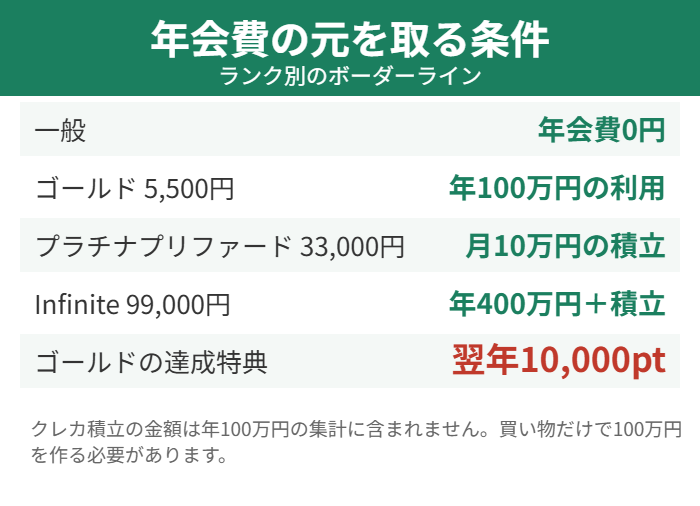
| ランク | 年会費 | 元を取る条件 |
|---|---|---|
| 一般 | 無料 | 条件なし |
| ゴールド | 5,500円 | 年100万円の利用 で永年無料 |
| プラチナ プリファード | 33,000円 | 月10万円の積立 (年60,000pt) |
| Infinite | 99,000円 | 年400万円の利用 +月10万円の積立 |
※ポイントはOliveフレキシブルペイの付与率で計算しています。
積立の付与率が上がったことで、上位カードは積立だけで年会費を回収しやすくなりました。
無料から始める
Vポイントの貯め方と使い道
三井住友カードもOliveも、貯まるのはVポイントです。
1ポイント=1円として使えるので、金額に置き換えて考えられます。
Vポイントが貯まる5つの経路
| 貯め方 | 還元率の目安 |
|---|---|
| 通常の買い物 | 0.5%〜1% |
| 対象のコンビニ・飲食店 | 最大7%〜8% |
| セブン-イレブン | 最大11%〜12% |
| クレカ積立 | 最大0.5%〜6% |
| Vポイント アッププログラム | 上限20%まで |
日常の買い物は0.5%と平凡ですが、対象店に絞れば7%以上に跳ね上がります。
毎日コンビニでコーヒーを買う人なら、ここだけで年間数千ポイントの差になります。
Vポイントの使い道
| 使い道 | 内容 |
|---|---|
| 支払いに充当 | 1ポイント=1円 |
| ポイント投資 | SBI証券で投資信託 や国内株を買う |
| 他社ポイント | 提携先のポイント へ交換 |
| 景品交換 | 商品と交換 |
いちばんおすすめなのはSBI証券でのポイント投資です。
投資信託のスポット買付・積立買付・国内株式の買付に使えて、1ポイント=1円で計算されます。
しかも月に1万ポイント以上をポイント投資に使うと、Vポイントアッププログラムで+1%が付きます。
ポイントを使うほど、買い物の還元率が上がるという仕組みです。
ポイント投資の注意点
- インターネットでの買付だけが対象
- 口数を指定した買付は対象外
- SBI証券のメインポイント設定でVポイントを選んでおく必要がある
- 利用の下限は1ポイント、上限は99,999,999ポイント
メインポイントの設定を忘れるとポイントが使えないので、口座開設のときに済ませておいてください。
三井住友カードとOliveの申し込み手順
申し込みの流れはカードによって少し違います。
三井住友カード(NL)の申し込み
- 公式サイトから申し込む(オンラインで最短即時発行)
- 引き落とし口座を指定する(SBI新生銀行なども選べる)
- SBI証券の口座を開設してクレカ積立を設定する
- SMBC IDに登録してVポイントアッププログラムを有効にする
引き落とし口座を自由に選べるのが三井住友カードの利点でした。
Oliveの申し込み
- 三井住友銀行アプリからOliveアカウントを申し込む
- ランク(一般・ゴールド・プラチナプリファード・Infinite)を選ぶ
- 選べる特典を毎月選択する
- 続けてSBI証券の口座を申し込む
Oliveはアプリで完結し、最短70分で口座開設ができます。
すでに三井住友銀行の口座を持っている人は、アプリからOliveへの切り替えができます。
口座番号はそのまま引き継がれるので、給与の振込先を変更する必要はありません。
アプリで最短70分
三井住友カード・Oliveでよくある5つの失敗
公式サイトの注記を読んでいないと起きやすい失敗をまとめます。
失敗1|カードをそのままタッチして7%にならない
いちばん多いのがこれです。
対象になるのはスマホのタッチ決済かモバイルオーダーだけで、カード現物のタッチ決済は対象外です。
Apple PayやGoogle ウォレットにカードを登録して、スマホをかざす形で支払ってください。
iDでの支払いも対象外なので、登録するブランドにも注意が必要です。
失敗2|クレカ積立で100万円修行を達成したつもりになる
月10万円を12か月積み立てれば120万円ですが、この金額は100万円の集計に入りません。
ゴールドの年会費を無料にしたいなら、積立とは別に買い物で100万円を使う必要があります。
年末になって足りないと気づく人が多いので、毎月8万円ちょっとを目安に進めてください。
失敗3|Oliveを作ってから引き落とし口座を変えたくなる
Oliveは引き落とし口座が三井住友銀行に固定され、あとから変更できません。
給与の振込先が別の銀行だと、毎月お金を移す手間が発生します。
作る前に生活の入り口になる口座をどこにするかを決めておいてください。
失敗4|選べる特典を選び忘れる
Oliveの選べる特典は、毎月自分で選ばないと反映されません。
放置していると年2,400ポイントの給与受取特典を取り逃すことになります。
三井住友銀行アプリで月初に確認する習慣をつけると確実です。
失敗5|家族ポイントをデビットモードで狙う
家族ポイントによる最大+5%は、Oliveのデビットモードでは対象外です。
家族で登録して還元率を上げたいなら、クレジットモードで支払う必要があります。
家族ポイントの登録には、二親等内の家族が対象カードの本会員であることも条件です。
ほかの高還元カードと比べるとどうか
三井住友カードとOliveは、コンビニ・飲食店と新NISAに特化した構成です。
日常のすべてで高還元というタイプではないので、使う場所がはっきりしている人向けになります。
- 対象のコンビニ・飲食店をよく使う人
- 新NISAのクレカ積立を月10万円まで使う人
- SBI証券をメインの証券会社にしている人
- SMBCグループのサービスをまとめたい人
逆にネット通販が中心の人や、対象店をあまり使わない人は、別のカードのほうが向いています。
通信会社の経済圏に寄せたいなら、そちらのカードのほうが有利になることもあります。
カード全体の比較はコスパ最強クレカランキングで、買い物と積立の両方の還元率を並べています。
銀行までまとめて考えたいなら楽天経済圏とSBI経済圏の比較も参考にしてください。
積立額別|三井住友カードとOliveで年間ポイントはどれだけ変わるか
クレカ積立の差は、積み立てる金額によって変わります。
自分の金額に近いところを見てください。
年会費無料の一般ランクで比べる
| 月の積立額 | 三井住友カード | Olive | 差 |
|---|---|---|---|
| 1万円 | 600pt | 3,000pt | +2,400pt |
| 3万円 | 1,800pt | 9,000pt | +7,200pt |
| 5万円 | 3,000pt | 15,000pt | +12,000pt |
| 10万円 | 6,000pt | 30,000pt | +24,000pt |
※最大の付与率が適用された場合の1年間の合計です。
月1万円の少額でも年2,400ポイントの差が出ます。
上限の月10万円まで使うと、差は年24,000ポイントまで広がります。
10年続けた場合の差
新NISAは長く続ける制度なので、10年で見るとどうなるかも出しました。
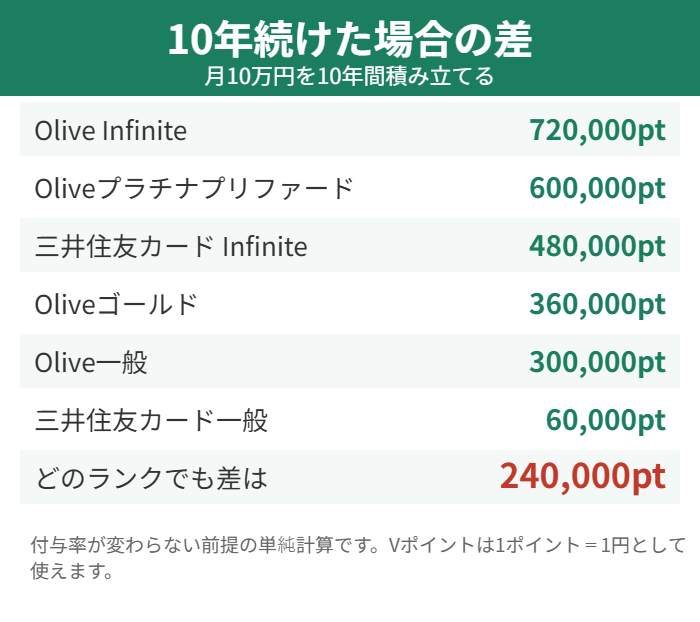
| ランク | 三井住友カード | Olive | 差 |
|---|---|---|---|
| 一般 | 60,000pt | 300,000pt | +240,000pt |
| ゴールド | 120,000pt | 360,000pt | +240,000pt |
| プラチナ プリファード | 360,000pt | 600,000pt | +240,000pt |
| Infinite | 480,000pt | 720,000pt | +240,000pt |
※月10万円を10年間積み立てた場合です。付与率が変わらない前提の単純計算になります。
どのランクでも10年で24万円分の差という結果でした。
積立をする人にとって、この差を無視するのは難しいはずです。
生活パターン別|1年間で貯まるVポイントを試算した
積立だけでなく、買い物も含めた1年間の合計を計算しました。
条件は対象のコンビニ・飲食店で月2万円、それ以外の買い物で月5万円、クレカ積立で月5万円です。
年会費無料で比べる
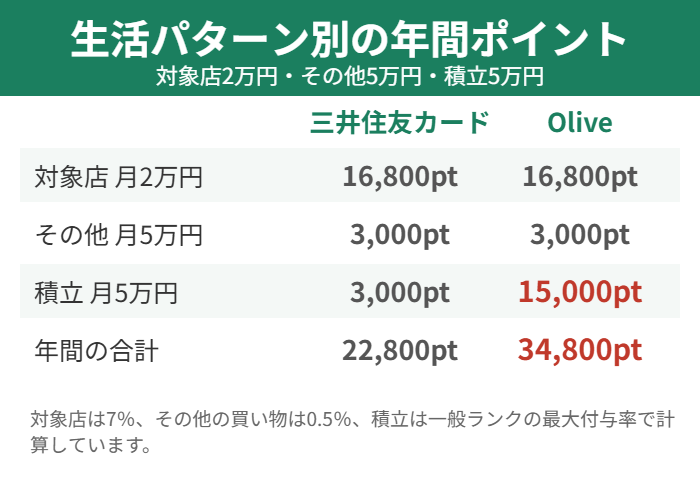
| 内訳 | 三井住友カード | Olive |
|---|---|---|
| 対象店 月2万円 | 16,800pt | 16,800pt |
| その他 月5万円 | 3,000pt | 3,000pt |
| 積立 月5万円 | 3,000pt | 15,000pt |
| 年間合計 | 22,800pt | 34,800pt |
※対象店は7%、その他の買い物は0.5%、積立は一般ランクの最大付与率で計算しています。
同じ使い方でも年12,000ポイントの差が出ました。
差が生まれているのは積立の部分だけです。
ゴールドで100万円を使い切る場合
年100万円を使ってゴールドの年会費を無料にするパターンも計算しました。
| 内訳 | Oliveゴールド |
|---|---|
| 対象店 月2万円 | 16,800pt |
| その他 月6.3万円 | 3,800pt |
| 積立 月5万円 | 18,000pt |
| 100万円達成特典 | 10,000pt |
| 年間合計 | 48,600pt |
※年会費5,500円は年100万円の利用で永年無料になるため、費用は0円です。
年会費を払わずに年48,600ポイントまで届きます。
買い物で年100万円を使える人なら、ゴールドにしない理由がありません。
逆に年100万円が難しい人は、一般ランクのままで十分です。
年48,600ptも狙える
Vポイントアッププログラムの始め方【3ステップ】
還元率を上げるには、自分で登録する作業が必要です。
カードを作っただけでは7%にならないので、ここは必ず読んでください。
ステップ1|対象カードを用意する
三井住友カードでもOliveでも構いません。
どちらもVポイントアッププログラムの対象カードです。
三井住友カードは公式サイトから、Oliveは三井住友銀行アプリから申し込みます。
ステップ2|SMBC IDに登録する
Vポイントアッププログラムを使うには、SMBC IDへの登録が必須です。
SMBC IDはSMBCグループのサービスを横断してつなぐIDで、これがないと各サービスの利用状況が還元率に反映されません。
カードを作ったあと、忘れずに登録してください。
登録しないまま使っていると通常の0.5%のままになります。
ステップ3|スマホのタッチ決済を設定する
Apple PayやGoogle ウォレットにカードを登録します。
登録したら、対象店ではスマホをかざして支払うだけです。
カードを財布から出して差し込むと、還元率が下がってしまいます。
この3つを済ませれば、あとは対象店で使うたびに自動で7%が付きます。
さらに上げたいときの追加設定
- Oliveなら選べる特典で「Vポイントアッププログラム+1%」を選ぶ
- SBI証券でVポイント投資を月1万ポイント以上使う
- 二親等内の家族に家族ポイントを登録してもらう
- SBI証券のNISA口座で投資信託の残高を積み上げる
この4つは追加の費用が一切かからないので、条件に当てはまるならやっておいて損はありません。
登録は無料
すでに三井住友銀行の口座がある人はOliveに切り替えられる
三井住友銀行の口座をすでに持っているなら、新しく口座を作る必要はありません。
三井住友銀行アプリからOliveへ切り替えるだけで、Oliveの特典が使えるようになります。
準備するものは不要で、最短3分ほどで完了します(一般ランクの場合)。
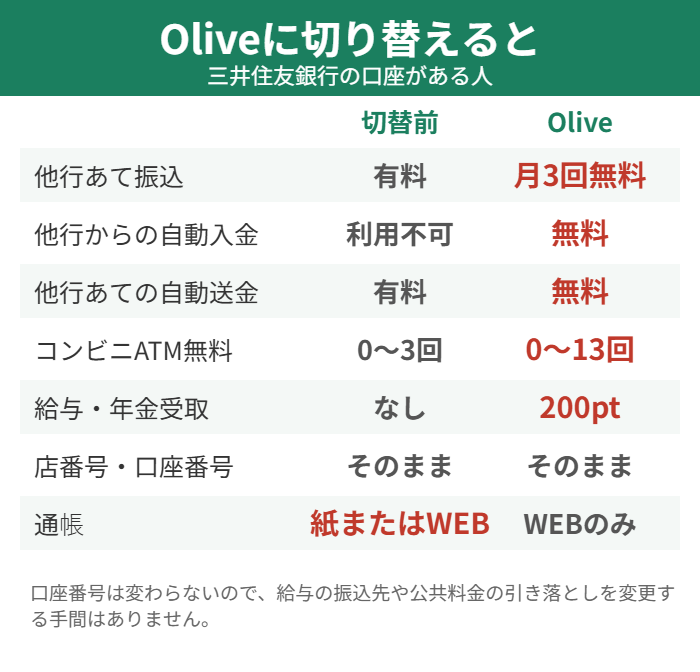
切り替えて変わること
| 項目 | 切替前 | Olive |
|---|---|---|
| 他行あて振込 | 有料 | 月3回まで無料 |
| 他行からの自動入金 | 利用不可 | 無料で利用可 |
| 他行あての自動送金 | 有料 | 無料 |
| コンビニATM 無料回数 | 0〜3回 | 0〜13回 |
| 給与・年金受取特典 | なし | 200ポイント |
| 口座残高1万円以上 | なし | 100ポイント |
| Vポイントアップ プログラム | 対象外 | 対象 |
| 通帳 | 紙またはWEB | WEB通帳のみ |
※コンビニATMの無料回数と選べる特典は、アカウントランクによって変わります。
手数料の面だけでも明確に得になります。
唯一の注意点は、紙の通帳を使っている人がWEB通帳に切り替わることです。
切り替えても変わらないこと
- 店番号と口座番号はこれまでのまま
- 口座の利用料金は無料のまま
- ATMの利用方法は変わらない
- 三井住友銀行アプリとSMBCダイレクトの操作も変わらない
- 残高の確認・振込手続き・諸届の方法も同じ
口座番号が変わらないので、給与の振込先や公共料金の引き落としを変更する手間がありません。
カードだけ新しいものが届き、これまでのキャッシュカードと入れ替える形になります。
三井住友カード(NL)を使っている人がOliveに切り替える場合も、カードはそのまま残せます。
その場合は前に説明した2枚持ちの形になり、上乗せプランの対象にもなります。
最短3分で切替
Oliveの選べる特典はどれを選ぶのが正解か
Oliveの選べる特典は毎月自分で選び直せます。
一般とゴールドは3ヵ月目以降に選べるのが1つだけなので、どれを選ぶかで損得が変わります。
4つの特典をもらえる金額に換算して比べました。
4つの特典を金額に直す
| 特典 | もらえるもの | 月の価値 |
|---|---|---|
| 給与・年金受取 | 200ポイント | 200円 |
| Vポイントアップ +1% | 対象店の利用額 ×1% | 使う額しだい |
| コンビニATM 手数料無料 | 月1回 | 110〜220円 |
| ご利用特典 | 100ポイント | 100円 |
※ATM手数料は時間帯によって変わります。
この中で金額が固定なのは給与・年金受取特典の200ポイントです。
残る「Vポイントアッププログラム+1%」は、対象のコンビニ・飲食店でいくら使うかで価値が変わります。
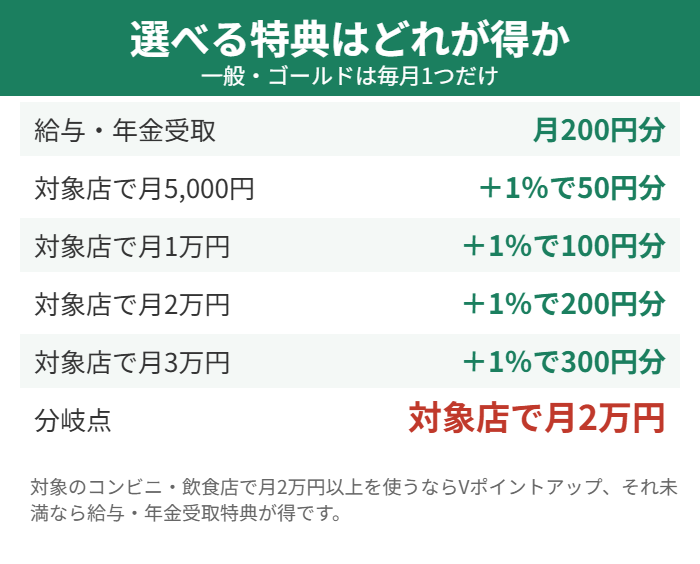
損益分岐は対象店で月2万円
Vポイントアップの+1%が200ポイントを超えるのは、対象店で月2万円を使ったときです。
| 対象店の利用 | +1%の価値 | 有利な特典 |
|---|---|---|
| 月5,000円 | 50円 | 給与受取 |
| 月1万円 | 100円 | 給与受取 |
| 月2万円 | 200円 | どちらも同じ |
| 月3万円 | 300円 | Vポイントアップ |
| 月5万円 | 500円 | Vポイントアップ |
つまり対象のコンビニ・飲食店で月2万円以上を使うならVポイントアップ、それ未満なら給与・年金受取特典のほうが得になります。
毎日コンビニでコーヒーとお昼を買う人なら、月2万円はすぐに超えます。
逆に自炊が中心で対象店をあまり使わないなら、給与受取を選んでおくのが確実です。
給与の振込がない人はどうする
学生や自営業の人など、給与の振込がない場合は給与受取特典を選べません。
その場合はVポイントアップかご利用特典の二択になります。
ご利用特典は口座残高1万円以上で100ポイントなので、対象店を月1万円以上使うならVポイントアップが上回ります。
プラチナプリファードなら2つ、Olive Infiniteなら3つ選べるので、この悩みはなくなります。
特典は毎月選べる
三井住友カードもOliveもカード番号が印字されていない
どちらのカードもナンバーレスで、カードの表にも裏にも番号が印字されていません。
カード番号・有効期限・セキュリティコードは、専用のアプリで確認する形になります。
落としたり見られたりしても番号を盗み見られる心配がないのが利点です。
ネット通販で番号を入力するときだけ、アプリを開いて確認してください。
三井住友カード(NL)はオンライン申し込みなら最短で即時発行され、カードが届く前からアプリで使い始められます。
Oliveも三井住友銀行アプリからの手続きで最短70分ほどで口座開設ができます。
三井住友カードとOliveの違いについてよくある質問
検索でよく見かける疑問と、公式サイトで確認できた答えを12問まとめました。
- 三井住友カードとOliveはどっちがいい?
- 新NISAのクレカ積立をするならOliveです。クレカ積立の付与率が一般ランクで最大2.5%と、三井住友カードの最大0.5%より高く設定されています。引き落とし口座を三井住友銀行以外にしたいなら三井住友カード(NL)を選んでください。
- 三井住友カードとOliveの一番の違いは?
- クレカ積立の還元率と引き落とし口座の2つです。積立ではOliveが有利で、口座の自由度では三井住友カードが有利になります。
- OliveとOliveアプリの違いは?
- Oliveは銀行口座・カード・証券がひとつになった金融サービスの名前で、操作は三井住友銀行アプリから行います。支払いモードの切り替えや選べる特典の変更もアプリで行います。
- Oliveの欠点は何ですか?
- 引き落とし口座が三井住友銀行に固定されて後から変更できないこと、国際ブランドがVisaのみであること、選べる特典を毎月自分で選ぶ必要があることの3つです。
- 三井住友カードとOliveは2枚持ちできる?
- できます。三井住友カードのプレスリリースでは、Olive以外の三井住友カードでクレカ積立を利用している人も、Oliveアカウントを契約していれば上乗せプランの対象になると案内されています。
- 2枚持ちすると積立のポイントは2倍になる?
- なりません。クレカ積立に登録できるカードは1枚だけです。2枚持ちの利点は、引き落とし口座の自由度を保ったままOliveの特典を受けられることにあります。
- クレカ積立はいくらまでできる?
- 月10万円までです。100円以上1円単位で設定でき、積立設定の締切は毎月10日です。
- 積立額はゴールドの100万円修行に含まれる?
- 含まれません。年会費が永年無料になる年100万円の集計には、クレカ積立の金額は入らないため、買い物だけで100万円を作る必要があります。
- 対象のコンビニで7%にならないのはなぜ?
- カード現物のタッチ決済・iD・カードの差し込み・磁気取引は対象外だからです。スマホのタッチ決済かモバイルオーダーで支払う必要があります。
- Vポイントアッププログラムは20%を超える?
- 超えません。公式サイトの注記に、複数の条件を達成して合算が20%を超えても、景品表示法の定めにより実際にポイントアップされる還元率の上限は20%までと書かれています。
- Oliveのデビットモードは何か不利になる?
- 対象のコンビニ・飲食店では逆に還元率が+1%されますが、家族ポイントによる最大+5%の対象外になります。家族で登録する予定があるならクレジットモードのほうが有利です。
- Oliveの選べる特典は何個選べる?
- Olive一般とゴールドは申込月〜翌月が2つ、3ヵ月目以降は1つです。プラチナプリファードは2つ、Olive Infiniteは3つ選べます。
- Oliveに切り替えると口座番号は変わる?
- 変わりません。三井住友銀行の公式サイトでも、店番号と口座番号はこれまでの番号のまま使えると案内されています。給与の振込先や公共料金の引き落としを変更する手間もありません。
- Oliveへの切り替えにはどれくらいかかる?
- 三井住友銀行アプリからの手続きで、準備物は不要、最短3分ほどで完了します(一般ランクの場合)。切り替えると紙の通帳はWEB通帳になります。
- 三井住友カードの引き落とし口座はどこにできる?
- 自由に選べます。SBI証券と連携できるSBI新生銀行を指定すれば、証券口座への入出金手数料が0円になります。
- クレカ積立の設定はいつまでにすればいい?
- 毎月10日が積立設定の締切日です。10日を過ぎると翌々月の買付分からの反映になります。
- Vポイントアッププログラムを使うのに登録は必要?
- 必要です。対象カードを持ったうえで、SMBC IDへの登録が必須になります。登録しないと各サービスの利用状況が還元率に反映されません。
- Oliveゴールドの年会費を無料にする条件は?
- 年100万円の利用で翌年以降の年会費が永年無料になります。さらに達成した年の翌年に10,000ポイントがもらえます。クレカ積立の金額はこの100万円の集計に含まれません。
まとめ|三井住友カードとOliveの違いと、どっちを選ぶかの結論
三井住友カードとOliveは、どちらもVポイントが貯まる同じ系列のカードです。
決め手は新NISAのクレカ積立をするかどうかの1点でした。
積立をするならOliveのほうが年24,000ポイント有利で、引き落とし口座を自由に選びたいなら三井住友カード(NL)が向いています。
どちらにも決めきれないなら、三井住友カード(NL)とOliveアカウントの2枚持ちで両方の利点を取る方法もあります。
まずは年会費無料の一般ランクから始めれば、持っているだけで損をすることはありません。
買物も新NISAも高還元