記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
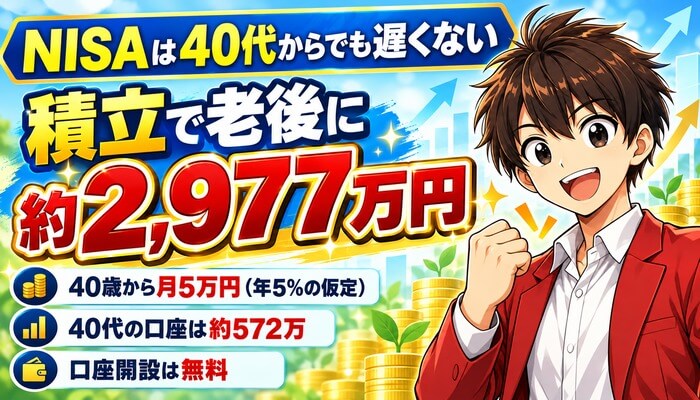
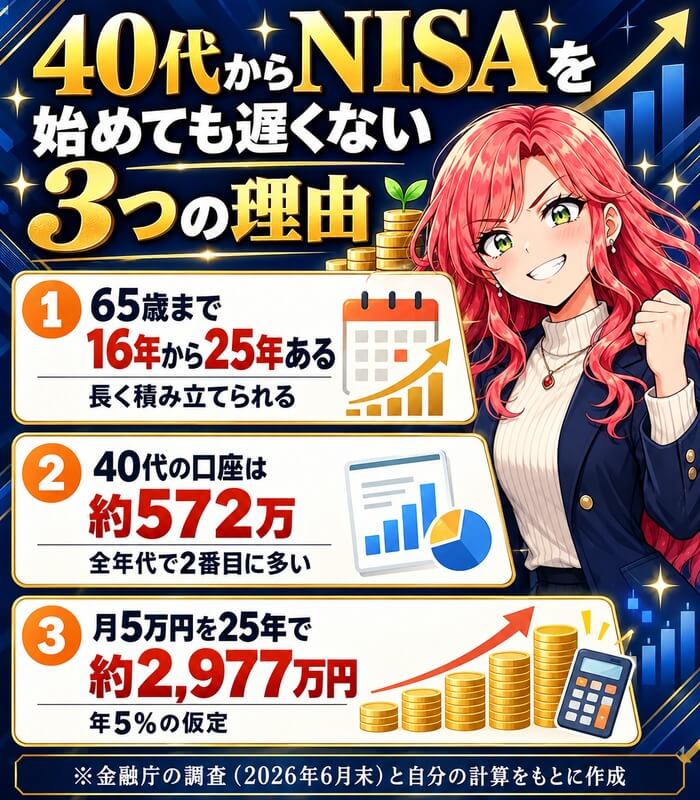
NISAは、40代から始めても遅くありません。
40歳から65歳まで月5万円を積み立てると、年5%の仮定で約2,977万円です。
入れたお金は1,500万円なので、増えた分は約1,477万円になります。
| 始める年齢 | 65歳まで | 月5万円の積立 |
|---|---|---|
| 40歳 | 25年 | 約2,977万円 |
| 43歳 | 22年 | 約2,397万円 |
| 45歳 | 20年 | 約2,055万円 |
| 48歳 | 17年 | 約1,603万円 |
※年5%の仮定で自分で計算。将来の成績を約束する数字ではありません。
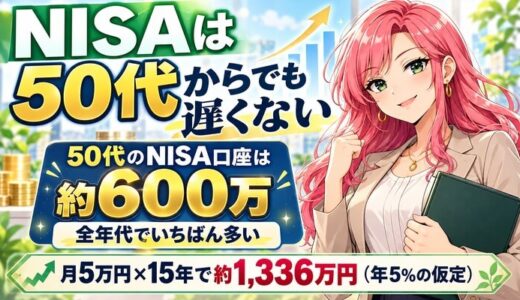
金融庁の調査では、40代のNISA口座は約572万口座です。
全年代のなかで、50代に次いで2番目に多い数です。
始めるのが1年早いだけで65歳の時の金額が変わるので、まずは口座を作って積立を設定します。
口座開設は無料
目次 非表示
- 40代からNISAは遅い?口座数は全年代で2番目に多い
- 40代は65歳まで16年から25年ある
- 40代からの積立シミュレーション|月1万・3万・5万円
- 40代は毎月いくら積み立てる?2,000万円なら月3.4万円から
- 教育費がかかる時期は金額を下げて続ける
- 住宅ローンの繰上返済とNISAはどっちが先?
- 40代のNISAはつみたて投資枠から使う
- 40代がNISAで買う商品の選び方
- 40代がNISAを始める時の注意点5つ
- 40代がNISAを始める前に知っておく3つのリスク
- 40代はNISAとiDeCoのどっちを先に使う?
- 夫婦で使えばNISAの枠は3,600万円になる
- 40代前半と40代後半で変わるNISAの使い方
- 値下がりした時にいくら減るかを先に知っておく
- 40代のタイプ別|NISAの始め方
- 40代のNISAはSBI証券で始める|口座開設の流れ
- NISAで貯めたお金の使い方|売った枠は翌年に戻る
- 40代のNISAでよくある失敗4つ
- この記事の計算と調べ方
- 40代のNISAでよくある質問
- まとめ|40代のNISAは少額でも今日から始める
40代からNISAは遅い?口座数は全年代で2番目に多い
| 年代 | 口座数 | 割合 |
|---|---|---|
| 30代 | 約531万 | 17.4% |
| 40代 | 約572万 | 18.8% |
| 50代 | 約600万 | 19.7% |
| 60代 | 約436万 | 14.3% |
※金融庁「NISA口座の利用状況調査(2026年6月末時点)」より。
金融庁は、年代ごとのNISA口座の数を半年に1回まとめています。
2026年6月末の40代の口座は572万2,939口座で、全体の18.8%です。
40代は、NISAを使っている人がとても多い年代です。
40代の口座は半年で約34万増えた
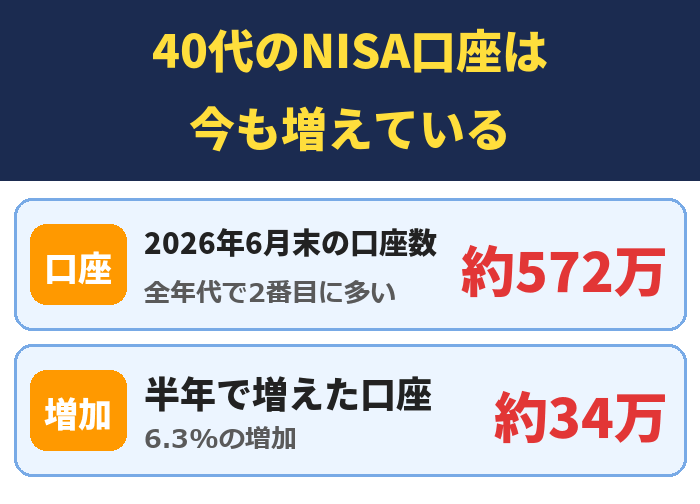
40代の口座は、2025年12月末から34万1,171口座増えました。
半年で6.3%増えた計算です。
今から始める40代も、たくさんいることが分かります。
40代が買った金額は半年で約2.8兆円
2026年1月から6月に40代がNISAで買った金額は、約2.8兆円です。
全体の20.5%で、50代に次いで2番目に多い金額です。
口座の数だけでなく、実際に買っている金額でも40代は中心にいます。
1口座あたりでは半年で約49万円
買った金額を口座の数で割ると、1口座あたり半年で約49万円です。
月にすると約8万円になります。
これは買っていない口座もふくめた平均なので、少ない金額で続けている人もいます。
100円から積立
40代は65歳まで16年から25年ある
| 今の年齢 | 65歳まで | 70歳まで |
|---|---|---|
| 40歳 | 25年 | 30年 |
| 43歳 | 22年 | 27年 |
| 45歳 | 20年 | 25年 |
| 49歳 | 16年 | 21年 |
投資は、続ける期間が長いほど結果が安定しやすくなります。
40歳の人は、65歳まで25年あります。
49歳の人でも16年あるので、長く積み立てる時間は十分に残っています。
NISAは持っていられる期間に期限がない
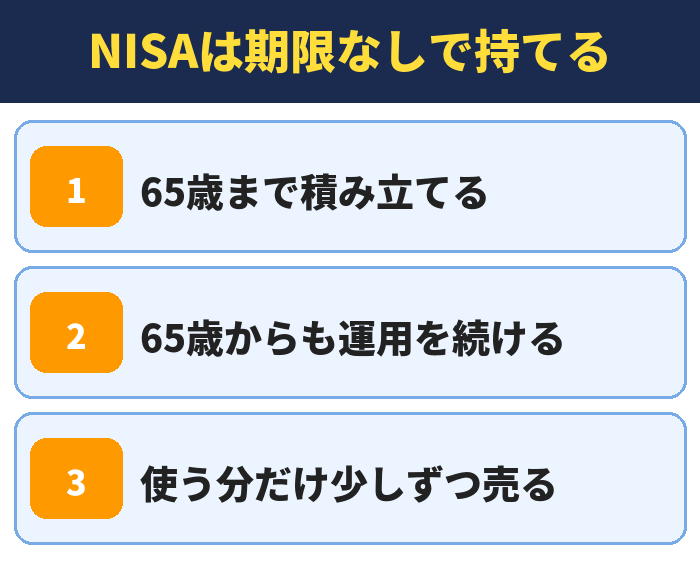
今のNISAは、買った商品を期限なしで持てます。
65歳で全部を売る必要はなく、使う分だけ少しずつ売れます。
残したお金は、そのあとも非課税のまま運用を続けられます。
増えた分がさらに増える複利が効く
長く続けると、増えた分がさらに増える複利が効いてきます。
月5万円を25年積み立てると、元本1,500万円に対して増えた分は約1,477万円です。
同じ月5万円でも10年では約176万円しか増えないので、期間の長さが大きな差になります。
使う時期が近いお金は預金に残す
教育費や車の買い替えなど、5年以内に使うお金は預金に残します。
NISAに入れるのは、10年以上使わないお金です。
使う時期で分けておくと、値下がりした時にあわてません。
40代からの積立シミュレーション|月1万・3万・5万円
| 毎月の積立 | 年3% | 年5% |
|---|---|---|
| 1万円 元本300万円 | 約446万円 | 約596万円 |
| 3万円 元本900万円 | 約1,338万円 | 約1,787万円 |
| 5万円 元本1,500万円 | 約2,230万円 | 約2,977万円 |
※40歳から65歳までの25年。毎月の複利で自分で計算。
40歳から65歳まで25年積み立てた場合の金額です。
月3万円でも、年5%の仮定で約1,787万円になります。
年3%でおさえて計算しても、約1,338万円です。
45歳から始めて20年の場合
| 毎月の積立 | 年3% | 年5% |
|---|---|---|
| 1万円 元本240万円 | 約328万円 | 約411万円 |
| 3万円 元本720万円 | 約985万円 | 約1,233万円 |
| 5万円 元本1,200万円 | 約1,642万円 | 約2,055万円 |
※45歳から65歳までの20年。
45歳から始めても、65歳まで20年あります。
月5万円なら、年5%の仮定で約2,055万円です。
40歳から始めた場合とくらべると約922万円少ないので、始める時期は早いほど有利です。
年3%と年5%は仮定の数字
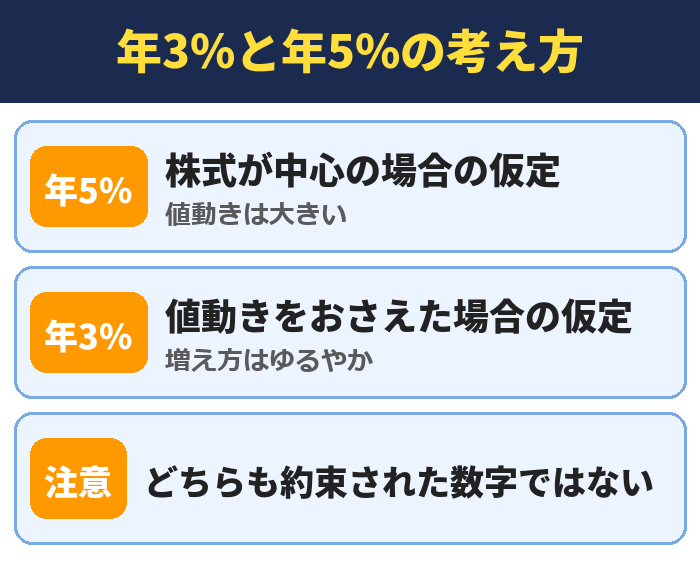
年3%と年5%は、計算のための数字です。
株式が中心の投資信託は、1年で2割から3割下がる年もあります。
毎年同じように増えるわけではないので、目安として見てください。
税金がかからない効果は約300万円
ふつうの口座では、利益に20.315%の税金がかかります。
月5万円を25年・年5%の仮定で増えた約1,477万円にかかる税金は、約300万円です。
NISAなら、この税金がかかりません。
積立は100円から
40代は毎月いくら積み立てる?2,000万円なら月3.4万円から
| 始める年齢 | 年5%の仮定 | 年3%の仮定 |
|---|---|---|
| 40歳 | 月3.4万円 | 月4.5万円 |
| 43歳 | 月4.2万円 | 月5.4万円 |
| 45歳 | 月4.9万円 | 月6.1万円 |
| 48歳 | 月6.3万円 | 月7.6万円 |
※65歳の時に2,000万円になる毎月の積立額。自分で計算。
毎月の金額は、65歳でいくらほしいかから逆算できます。
65歳に2,000万円を目指すなら、40歳からは年5%の仮定で月3.4万円です。
48歳から始めると月6.3万円が必要なので、早く始めるほど毎月の負担は軽くなります。
無理のない金額から始める
最初の金額は、生活費を引いて残るお金の中から決めます。
SBI証券の積立は100円から設定できます。
月1万円でも、25年続ければ年5%の仮定で約596万円です。
金額はあとからいつでも変えられる
積立の金額は、いつでも変えられます。
手数料もかからないので、収入が増えたら増額します。
月3万円で始めて50歳から月7万円に上げると、65歳の時は年5%の仮定で約2,856万円です。
ボーナスの月だけ増やす方法もある
毎月の余裕が少ない人は、ボーナスの月だけ金額を増やせます。
SBI証券の積立には、決めた月に上乗せする設定があります。
毎月は少なめにして、年2回まとめて入れる形でも続けられます。
教育費がかかる時期は金額を下げて続ける
| 積み立て方 | 入れたお金 | 65歳の時 |
|---|---|---|
| ずっと 月5万円 | 1,500万円 | 約2,977万円 |
| 5年間だけ 月1万円 | 1,260万円 | 約2,403万円 |
| 5年間 止める | 1,200万円 | 約2,259万円 |
| 50歳から 月5万円 | 900万円 | 約1,336万円 |
※40歳から65歳・年5%の仮定。下げる期間は45歳から49歳の5年間。
40代は、子どもの教育費がいちばんかかる時期と重なります。
45歳から5年間だけ月1万円に下げても、65歳の時は年5%の仮定で約2,403万円です。
50歳まで待ってから始める場合の約1,336万円とくらべると、約1,066万円多くなります。
やめずに金額を下げる
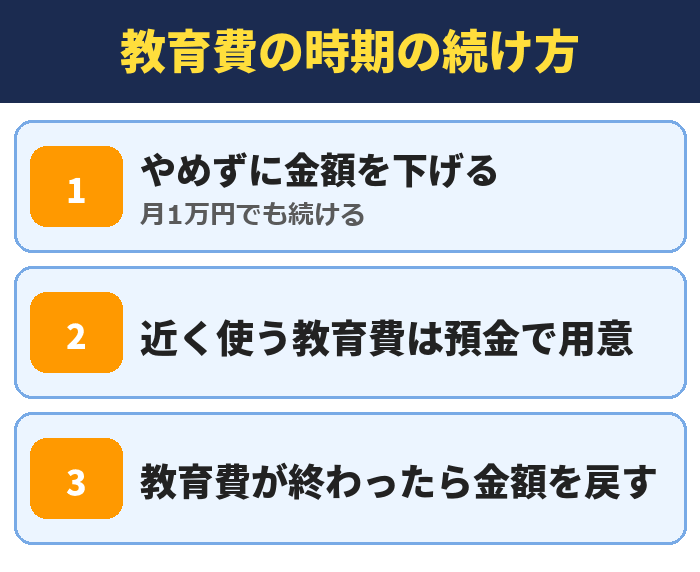
苦しい時期は、積立をやめずに下げるのがおすすめです。
月1万円でも続けていれば、買った分はその後も増えつづけます。
設定を残しておくと、余裕が戻った時に金額を上げるだけで済みます。
数年以内に使う教育費は預金で用意する
入学金や授業料など、使う時期が決まっているお金は預金で用意します。
NISAは値下がりする年があるので、必要な時に減っているかもしれません。
高校や大学の費用が近い家庭は、先に預金の分を確保してください。
子どもの分はこどもNISAも使える
2027年1月からは、こどもNISAが始まる予定です。
子どもの名義で、年60万円まで非課税で積み立てられます。
親の枠と分けて考えたい人は、こどもNISAと親のNISAのどちらを先に使うかも確かめてください。
金額は自由に変更
住宅ローンの繰上返済とNISAはどっちが先?
| 100万円の使い方 | 20年後に増える分 |
|---|---|
| 繰上返済 (金利0.5%) | 約10万円 |
| 繰上返済 (金利1%) | 約22万円 |
| 繰上返済 (金利2%) | 約49万円 |
| NISA (年3%の仮定) | 約81万円 |
※複利で計算した目安。繰上返済は減る利息の分。
住宅ローンがある40代は、繰上返済とNISAで迷います。
金利1%のローンに100万円を返すと、20年で減る利息は約22万円が目安です。
同じ100万円をNISAで年3%で運用できたと仮定すると、増える分は約81万円です。
金利が低いローンはNISAを優先しやすい
ローンの金利が1%前後なら、数字のうえではNISAのほうが増えやすくなります。
ただしNISAは値下がりする年があり、繰上返済は確実に利息が減ります。
迷う人は、半分ずつに分ける方法もあります。
金利が上がったら見直す
変動金利のローンは、金利が上がると利息の負担が増えます。
金利が2%になると、100万円の繰上返済で減る利息は20年で約49万円です。
金利が上がった時は、繰上返済に回す割合を増やすことを考えます。
手元の預金は減らしすぎない
繰上返済もNISAも、預金を減らしすぎないことが先です。
生活費の半年分は、すぐに使える形で残します。
病気や転職で収入が減っても、積立を止めずに済みます。
40代のNISAはつみたて投資枠から使う
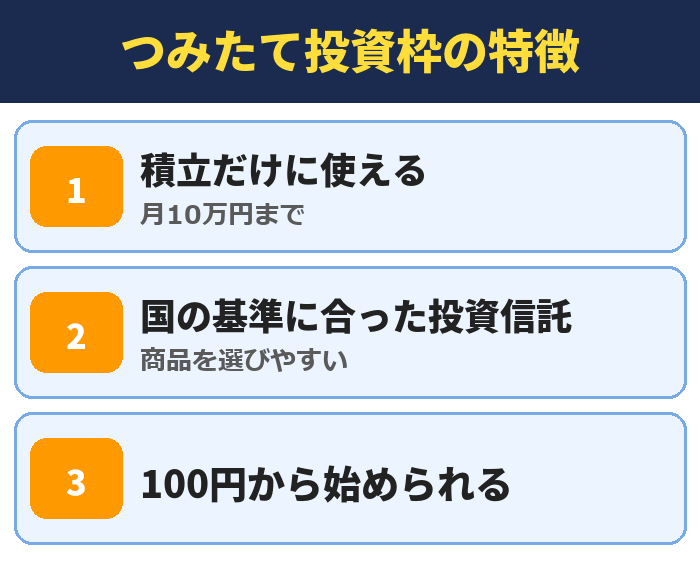
NISAには、つみたて投資枠と成長投資枠の2つがあります。
初めての人は、つみたて投資枠で毎月の積立から始めます。
金融庁の調査でも、40代がつみたて投資枠で買った金額は半年で約8,475億円あります。
つみたて投資枠は月10万円まで
つみたて投資枠は、1年に120万円まで使えます。
毎月にすると10万円までです。
買えるのは国の基準に合った投資信託なので、商品をしぼりやすくなっています。
まとまったお金は成長投資枠で入れる
成長投資枠は、1年に240万円まで使えます。
預金にまとまったお金がある人は、この枠で一度に入れることもできます。
一度に入れるか分けて入れるかは、NISAの一括と積立をくらべた記事で計算しています。
1,800万円の枠を埋める年数の目安
| 毎月の積立 | 枠が埋まるまで |
|---|---|
| 5万円 | 30年 |
| 7.5万円 | 20年 |
| 10万円 | 15年 |
※生涯の枠1,800万円を毎月の積立だけで埋める場合。
NISAで買える金額は、生涯で1,800万円までです。
月5万円なら30年、月10万円なら15年で埋まります。
40歳から月7.5万円を積み立てると、60歳でちょうど枠を使い切ります。
つみたて枠から開始
40代がNISAで買う商品の選び方
40代は、株式の投資信託を中心にできる年代です。
65歳まで16年以上あるので、値下がりしても戻るのを待つ時間があります。
商品は多くても2本までにしぼります。
世界の株式に広く投資する投資信託
初めての人には、世界中の株式にまとめて投資する投資信託が向いています。
1本で数千社に分けて投資できます。
代表的な2本の違いは、オルカンとS&P500をくらべた記事にまとめました。
値動きが気になる人はバランス型を混ぜる
値下がりが不安な人は、債券も入ったバランス型を混ぜます。
株式だけの商品より、値動きが小さくなります。
そのかわり、長い目で見た増え方はゆるやかです。
手数料の低い商品を選ぶ
投資信託には、持っている間ずっとかかる信託報酬があります。
25年続けると、わずかな差でも大きな金額になります。
同じ種類の商品なら、信託報酬が低いものを選んでください。
投資信託は100円から
40代がNISAを始める時の注意点5つ
NISAは、元本が保証されていません。
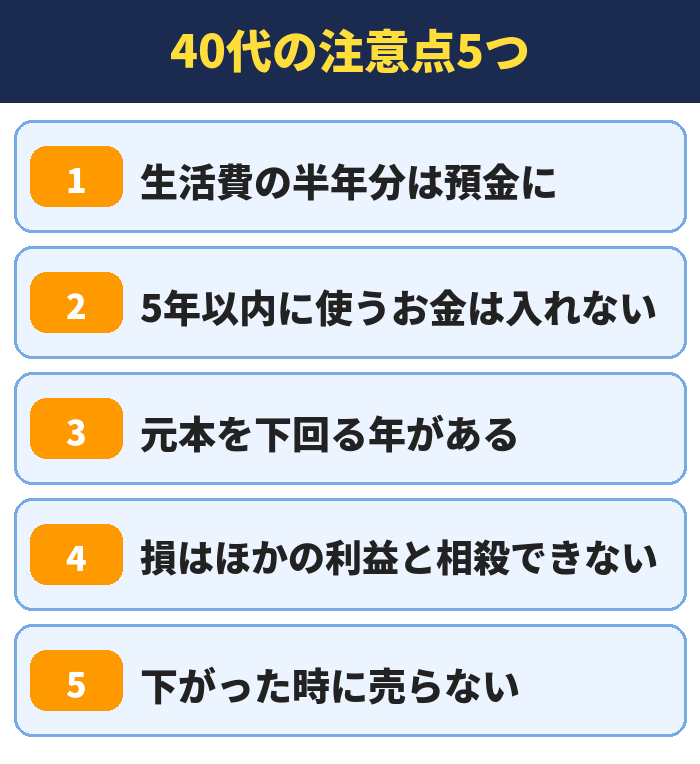
始める前に、次の5つを確かめてください。
生活費の半年分は預金に残す
病気や転職にそなえて、生活費の半年分は預金に残します。
このお金があると、値下がりした時に売らずに待てます。
預金が少ない人は、先に貯めながら少額で積立を始めます。
5年以内に使うお金は入れない
教育費や家の頭金など、使う時期が近いお金はNISAに入れません。
株式の投資信託は、数年では元本を下回ることがあります。
長く置いておけるお金だけを入れてください。
元本を下回る年がある
投資信託の値段は、毎日変わります。
大きく下がる年には、入れたお金より少なくなることもあります。
長く続けることを前提に、金額を決めてください。
NISAの損はほかの利益と相殺できない
NISAで出た損は、ほかの口座の利益と相殺できません。
損を翌年以降にくり越す仕組みも使えません。
値動きの大きい商品に片寄らないようにします。
下がった時に売らない
値下がりした時に売ると、損が決まってしまいます。
積立を続けていれば、安い時に多く買えることになります。
使う予定のないお金で続けていれば、あわてる必要はありません。
40代がNISAを始める前に知っておく3つのリスク
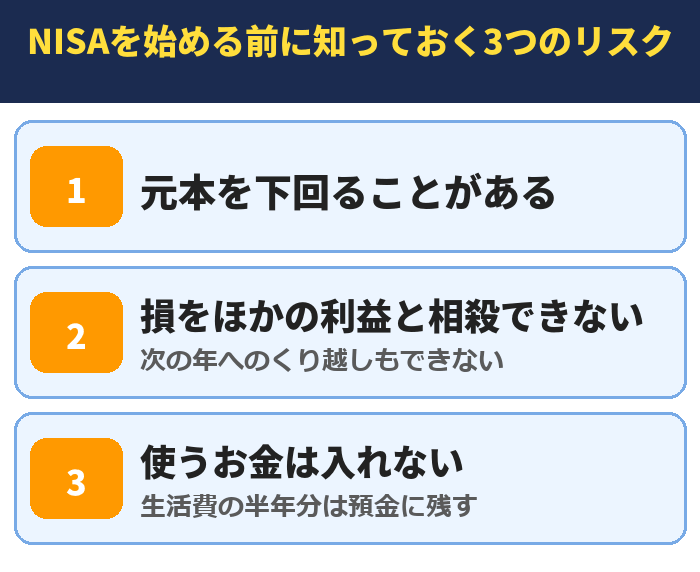
| リスク | 中身 |
|---|---|
| 元本割れ | 買った金額より 下がることがある |
| 損を税金に 使えない | ほかの口座の利益と 相殺できない |
| 使うお金まで 入れてしまう | 下がった時に 売ることになる |
※金融庁のNISAの決まりをもとに整理。
NISAのいちばんのリスクは、元本を下回ることがある点です。
NISAで出た損は、ほかの口座の利益と相殺できません。
損を次の年にくり越して、税金を減らすこともできません。
生活費の半年分は預金に残す
積立を始める前に、生活費の半年分を預金に残します。
急な出費のたびに売ると、下がった時に売ることになるためです。
教育費のように使う年が決まっているお金も、預金に分けておきます。
月々の積立は無理のない金額から
40代の積立は、続けられる金額がいちばん大事です。
教育費がかかる間は少なめにして、終わったら増やす形でも間に合います。
金額はいつでも変えられるので、月1万円からでも始められます。
月100円から積立
40代はNISAとiDeCoのどっちを先に使う?
老後のための制度には、NISAのほかにiDeCoがあります。
40代は教育費や住宅費で急にお金が必要になるので、先に使うのはNISAが向いています。
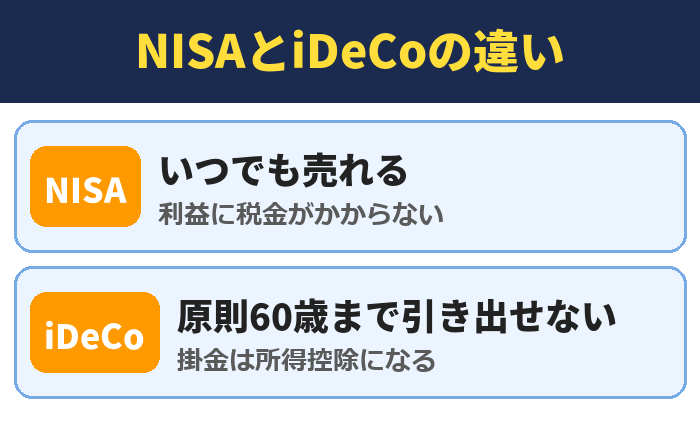
2つの制度の違いと節税の金額は、NISAとiDeCoはどっち?の記事でくわしく比べています。
NISAはいつでも売って引き出せる
NISAは、年齢に関係なくいつでも売れます。
教育費が足りない時にも、必要な分だけ引き出せます。
売った分の枠は、翌年にまた使えます。
iDeCoは原則60歳まで引き出せない
iDeCoは、原則として60歳まで引き出せません。
そのかわり、掛金の全額が所得控除になります。
余裕がある人は、NISAで積立を始めたあとにiDeCoを足す順番にします。
夫婦で使えばNISAの枠は3,600万円になる
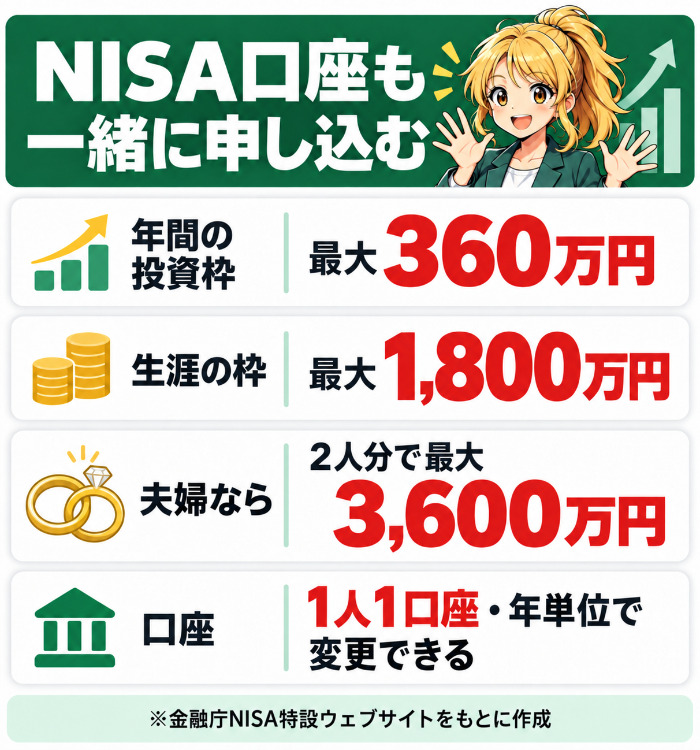
NISAの口座は、1人に1つです。
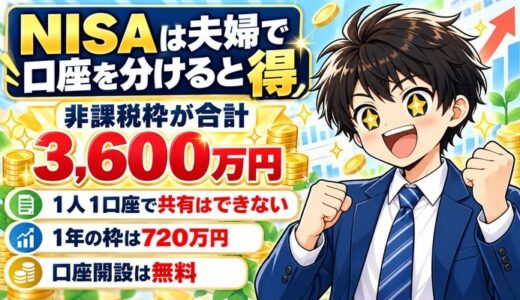
夫婦それぞれで作ると、生涯の枠は合計3,600万円になります。
くわしい分け方は、夫婦でNISAの口座を分ける方法で説明しています。
夫婦で月3万円ずつなら25年で約3,573万円
夫婦で月3万円ずつ積み立てると、合わせて月6万円です。
25年続けると、年5%の仮定で約3,573万円になります。
1人の負担は月3万円なので、教育費がかかる家庭でも続けやすい金額です。
独身の人は自分のペースで金額を決められる
独身の40代は、自分の老後資金を1人で用意します。
月5万円を25年続ければ、年5%の仮定で約2,977万円です。
家族の予定に左右されにくいので、早めに金額を上げていけます。
夫婦で枠は2倍
40代前半と40代後半で変わるNISAの使い方
| 始める年齢 | 65歳まで | 月3万円の積立 |
|---|---|---|
| 40歳 | 25年 | 約1,787万円 |
| 43歳 | 22年 | 約1,438万円 |
| 45歳 | 20年 | 約1,233万円 |
| 48歳 | 17年 | 約962万円 |
※年5%の仮定。
同じ40代でも、始める年齢で65歳までの年数が変わります。
月3万円の積立は、40歳からなら約1,787万円、48歳からなら約962万円です。
始める時期が遅い人は、毎月の金額で調整します。
40代前半は少額でも早く始める
40歳から44歳の人は、20年以上の時間があります。
金額が少なくても、早く始めることを優先します。
住宅ローンや教育費がある時期は、月1万円からでかまいません。
40代後半は金額を上げて追いつく
45歳から49歳の人は、毎月の金額を高めにして追いつきます。
48歳から月5万円を17年続けると、年5%の仮定で約1,603万円です。
子どもの独立が近い家庭は、教育費が終わった分を積立に回します。
50代になったら商品と金額を見直す
50代に入ったら、値動きの大きさを見直します。
退職金や年金の見込みが分かる時期なので、使う時期から逆算して決めます。
50代の使い方は、50代からのNISAの始め方にまとめました。
早いほど有利
値下がりした時にいくら減るかを先に知っておく
| 持っている金額 | 2割下がる | 3割下がる |
|---|---|---|
| 300万円 | 240万円 | 210万円 |
| 500万円 | 400万円 | 350万円 |
| 1,000万円 | 800万円 | 700万円 |
始める前に、値下がりした時の金額を見ておきます。
500万円が3割下がると、350万円になります。
この金額を見ても続けられるかどうかが、商品と金額を決める目安です。
40代は戻るのを待つ時間がある
40代は、値下がりしても待つ時間があります。
積立を続けていれば、下がっている間は安く買えます。
65歳までに使わないお金で続けることが大切です。
値動きを毎日見ない
値段を毎日見ると、下がった時に不安になります。
確かめるのは、年に1回で十分です。
誕生日やボーナスの月など、見る日を決めておきます。
40代のタイプ別|NISAの始め方
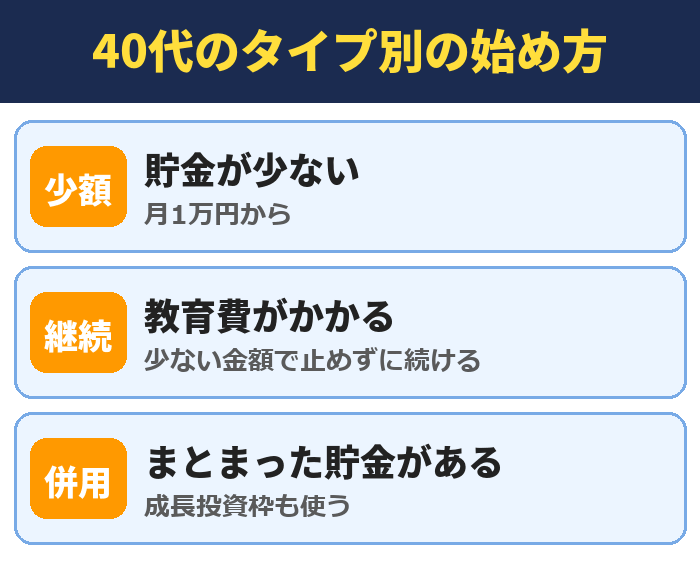
同じ40代でも、家族と貯金で合う始め方が変わります。
自分に近いものを選んで、金額はあとからいつでも変えられます。
貯金が少ない人は月1万円から
貯金が少ない人は、月1万円から始めます。
25年続けると、年5%の仮定で約596万円です。
先に生活費の半年分を貯めながら、少しずつ金額を上げます。
教育費がかかる家庭は少額で続ける
子どもが中学生から大学生の家庭は、少ない金額で続けます。
教育費が終わったら、その分を積立に回します。
止めずに続けることが、65歳の時の金額を大きく変えます。
まとまった貯金がある人は成長投資枠も使う
預金が多い人は、毎月の積立に加えて成長投資枠も使えます。
300万円を年5%で25年運用できたと仮定すると、約1,016万円です。
一度に入れるのが不安なら、1年から2年に分けて入れます。
退職金が入った時の入れ方は、退職金をNISAに入れる時の分け方で説明しています。
金額はあとで変更可
40代のNISAはSBI証券で始める|口座開設の流れ
| 項目 | SBI証券 |
|---|---|
| 口座開設 | 無料 |
| 積立の金額 | 100円から |
| 積立の頻度 | 毎月・毎週・毎日 |
| クレカ積立 | 月10万円まで |
NISAの口座は、1人1つしか作れません。
SBI証券は口座開設が無料で、積立は100円から設定できます。
スマホとマイナンバーカードがあれば、店に行かずに申し込めます。
口座開設は3ステップ
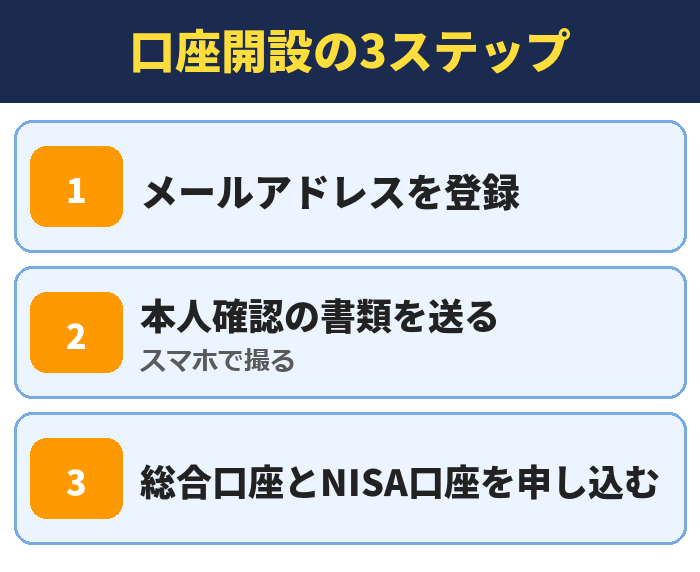
申し込みは、公式サイトから進めます。
総合口座とNISA口座は、同時に申し込めます。
ほかの金融機関でNISAを使っている人は、金融機関を変える手続きが必要です。
積立は投資信託を選んで金額を入れる
口座ができたら、買いたい投資信託を選んで金額と日を入れます。
一度設定すると、あとは自動で買い付けが続きます。
忙しい40代でも、最初の設定だけで続けられます。
口座開設は無料
クレカ積立ならポイントも貯まる
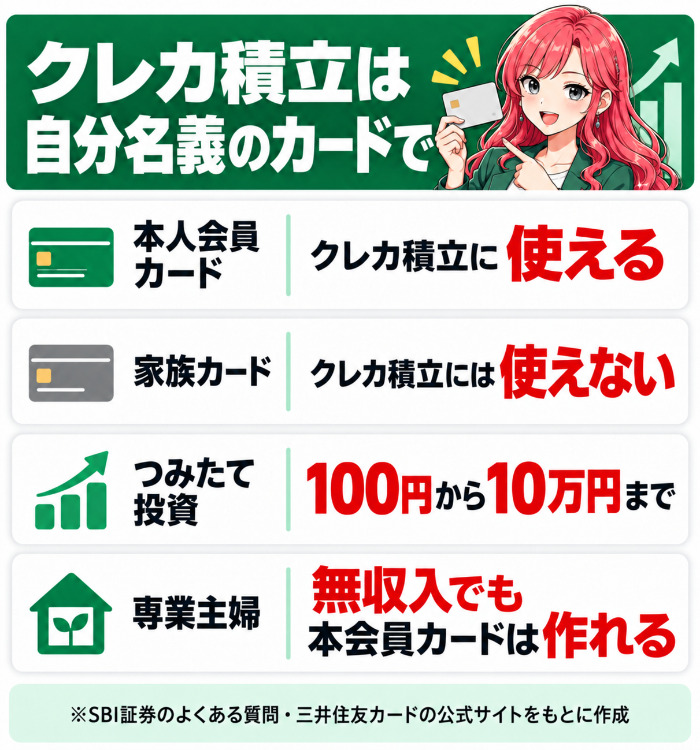
SBI証券は、三井住友カードで投資信託を積み立てられます。
積立の金額は、月10万円までです。
使えるのは口座と同じ名義のカードなので、夫婦で使う時はそれぞれのカードを用意します。
積立でポイント
NISAで貯めたお金の使い方|売った枠は翌年に戻る
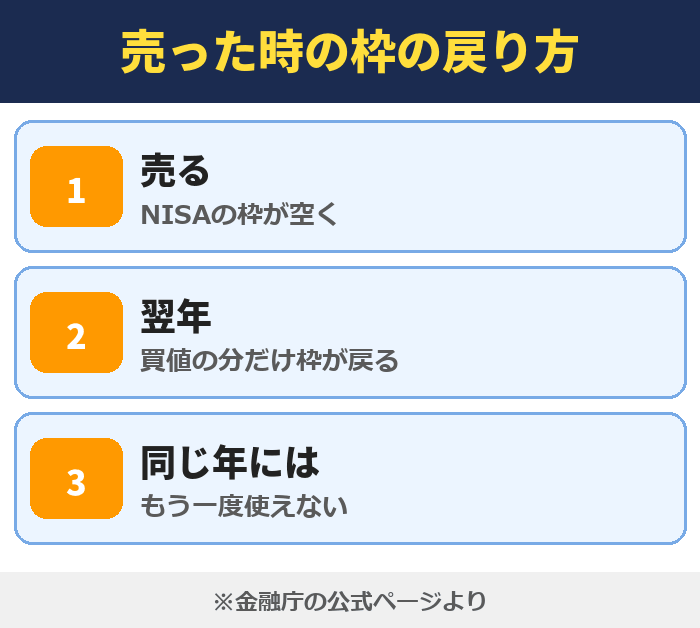
NISAで買った商品は、いつでも売れます。
売っても、利益に税金はかかりません。
教育費で売っても枠はまた使える
NISAで売った分の枠は、翌年に戻ります。
戻るのは、買った時の金額の分です。
教育費で一度売っても、あとから老後のために入れ直せます。
65歳からは使う分だけ売る
65歳になっても、全部を売る必要はありません。
毎月の生活費で足りない分だけを少しずつ売ります。
残りは非課税のまま、運用を続けられます。
40代のNISAでよくある失敗4つ
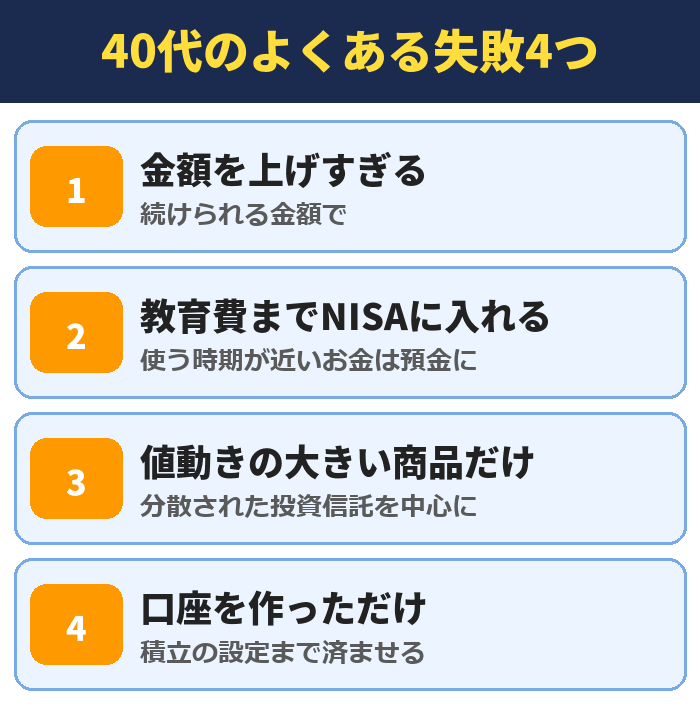
40代の失敗は、急ぎすぎから起きることが多くあります。
次の4つを先に知っておけば、防げます。
遅れを取り戻そうと金額を上げすぎる
まわりより遅いと感じて、無理な金額を入れる人がいます。
生活が苦しくなると、値下がりした時に売ってしまいます。
続けられる金額にしてください。
教育費までNISAに入れてしまう
数年後に使う教育費まで入れると、必要な時に減っていることがあります。
使う時期が決まったお金は、預金に置きます。
NISAと預金を、目的で分けてください。
値動きの大きい商品だけにする
短い期間で増やそうとして、1つの国や業種だけに入れる人がいます。
大きく増える年もありますが、半分になる年もあります。
広く分散された投資信託を中心にします。
口座を作っただけで買っていない
口座を作っても、積立の設定をしないと何も始まりません。
作っただけでは、お金は1円も増えません。
口座ができたその日に、積立の設定まで済ませてください。
この記事の計算と調べ方
| 内容 | 出どころ |
|---|---|
| 口座数と 買った金額 | 金融庁の調査 (2026年6月末) |
| NISAの枠と 決まり | 金融庁の 公式ページ |
| 積立の決まり | SBI証券の 公式サイト |
| 金額の計算 | 年3%と年5%の 仮定で自分で計算 |
※公式ページは2026年10月10日に確認しました。
口座の数と買った金額は、金融庁が2026年10月2日に公表した調査の数字です。
積立の金額は、毎月の複利で増えると仮定して計算しています。
年3%と年5%は将来を約束する数字ではない
年3%と年5%は、計算のための数字です。
実際の成績は、買う投資信託と時期で変わります。
投資の判断は、自分の責任でしてください。
40代のNISAでよくある質問
- 40代からNISAを始めるのは遅いですか?
- 遅くありません。40歳なら65歳まで25年、49歳でも16年あります。40歳から月5万円を積み立てると、年5%の仮定で65歳の時に約2,977万円です。将来の成績を約束する数字ではありません。
- NISAをやっている40代はどのくらいいますか?
- 金融庁の調査(2026年6月末時点)では、40代のNISA口座は572万2,939口座で全体の18.8%です。50代に次いで2番目に多い年代です。
- 40代はNISAで毎月いくら積み立てればいいですか?
- 無理なく続けられる金額で決めます。65歳に2,000万円を目指すなら、年5%の仮定で40歳からは月3.4万円、45歳からは月4.9万円が目安です。
- 40代はNISAとiDeCoのどちらがいいですか?
- 先に使うのはNISAが向いています。NISAはいつでも売って引き出せるので、教育費や住宅費で急にお金が必要になっても対応できます。iDeCoは原則60歳まで引き出せませんが、掛金の全額が所得控除になります。
- 40代のNISAは何を買えばいいですか?
- 世界の株式に広く投資する投資信託が中心です。値下がりが不安な人は、債券も入ったバランス型を混ぜます。商品は1本か2本にしぼってください。
- 貯金が少ない40代でもNISAを始めていいですか?
- 始められます。先に生活費の半年分を貯めながら、月1万円などの少ない金額で積み立てます。月1万円を25年続けると、年5%の仮定で約596万円です。
- 住宅ローンがある40代は、繰上返済とNISAのどちらを優先しますか?
- ローンの金利で考えます。金利1%のローンに100万円を返すと、20年で減る利息は約22万円が目安です。NISAは値下がりする年があるので、迷う人は半分ずつに分ける方法もあります。
- 教育費がかかる時期はNISAを止めたほうがいいですか?
- 止めずに金額を下げるのがおすすめです。40歳から月5万円で始めて45歳から5年間だけ月1万円に下げても、65歳の時は年5%の仮定で約2,403万円です。
- 40代後半からでも間に合いますか?
- 間に合います。48歳から65歳まで月5万円を積み立てると、年5%の仮定で約1,603万円です。65歳を過ぎても、売らずに持っていれば運用は続きます。
- 40代の独身はNISAでいくら積み立てればいいですか?
- 老後の資金を1人で用意するので、続けられる範囲で金額を高めにします。月5万円を25年続けると、年5%の仮定で約2,977万円です。
- まとまった貯金は一度にNISAへ入れてもいいですか?
- 成長投資枠なら1年に240万円まで一度に入れられます。直後に下がるのが不安な人は、1年から2年に分けて入れてください。
- NISAで元本割れすることはありますか?
- あります。NISAで買う投資信託や株式は、値下がりして入れたお金を下回ることがあります。10年以上使わないお金で、分散された投資信託を続けることが基本です。
- 40代で夫婦ともにNISAを使うべきですか?
- 夫婦それぞれの名義で口座を作るのが基本です。NISAは1人1口座で、2人で作ると生涯の枠は合計3,600万円になります。
まとめ|40代のNISAは少額でも今日から始める
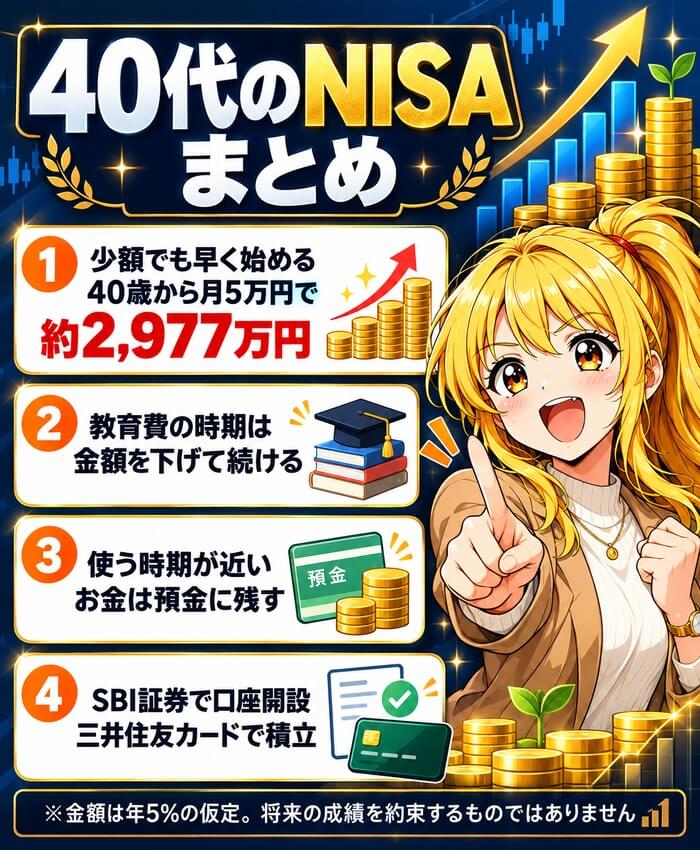
NISAは、40代から始めても遅くありません。
40歳から月5万円を積み立てると、年5%の仮定で65歳の時に約2,977万円です。
教育費がかかる時期は金額を下げて、止めずに続けてください。
口座開設は無料
積立でポイント