記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
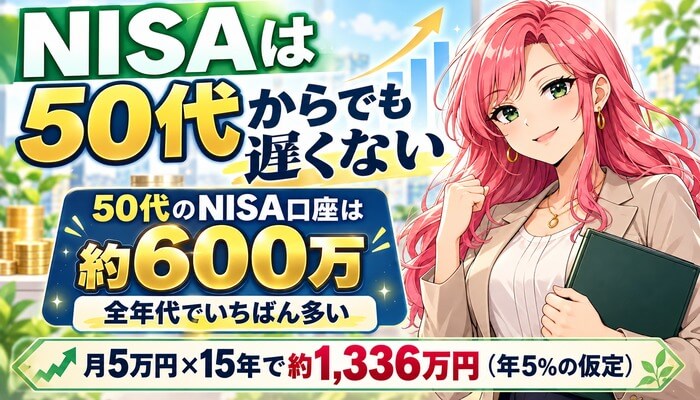
NISAは、50代から始めても遅くありません。
金融庁の調査では、NISAの口座は50代が約600万口座で、全部の年代の中でいちばん多くなっています。
50歳の人の平均余命は男性が約33年、女性が約38年あり、運用に使える時間は十分に残っています。
| 毎月の積立 | 10年後 | 15年後 |
|---|---|---|
| 3万円 | 約466万円 | 約802万円 |
| 5万円 | 約776万円 | 約1,336万円 |
| 10万円 | 約1,553万円 | 約2,673万円 |
※年5%で増え続けると仮定した計算。将来の成績を約束する数字ではありません。
50歳から月5万円を積み立てると、65歳までに入れるお金は900万円です。
年5%で増えたと仮定すると約1,336万円になり、差の約436万円に税金がかかりません。
値下がりする年もあるので、使う時期が近いお金と分けて始めるのが大切です。
100円から積立
目次 非表示
- 50代からNISAは遅い?口座数は全年代でいちばん多い
- 50代でも運用できる期間は30年以上ある
- 50代からの積立シミュレーション|月3万・5万・10万円
- 50代のNISAはつみたて投資枠から使う
- 50代がNISAで買う商品の選び方
- 50代がNISAを始めるときの注意点5つ
- 50代はNISAとiDeCoのどっちを先に使う?
- 夫婦で使えばNISAの枠は3,600万円になる
- NISAで貯めたお金の取り崩し方
- 50代がNISAを使うメリット3つ
- 50代前半と50代後半で変わるNISAの使い方
- 値下がりした時にいくら減るかを先に知っておく
- 50代が積立を長く続ける3つのコツ
- 50代のタイプ別|NISAの始め方
- 50代のNISAはSBI証券で始める|口座開設の流れ
- 50代のNISAでよくある失敗4つ
- この記事の計算と調べ方
- 50代のNISAでよくある質問
- まとめ|50代のNISAは今日の積立設定から
50代からNISAは遅い?口座数は全年代でいちばん多い
| 年代 | 口座数 | 割合 |
|---|---|---|
| 20代 | 約377万 | 12.4% |
| 30代 | 約531万 | 17.4% |
| 40代 | 約572万 | 18.8% |
| 50代 | 約600万 | 19.7% |
| 60代 | 約436万 | 14.3% |
※金融庁「NISA口座の利用状況調査(2026年6月末時点)」より。
金融庁は、NISAの口座数を年代ごとに公表しています。
2026年6月末の時点で、50代は599万9,082口座でした。
全体の3,048万口座のうち19.7%を占めていて、40代や30代より多くなっています。
50代の口座は半年で約47万増えた
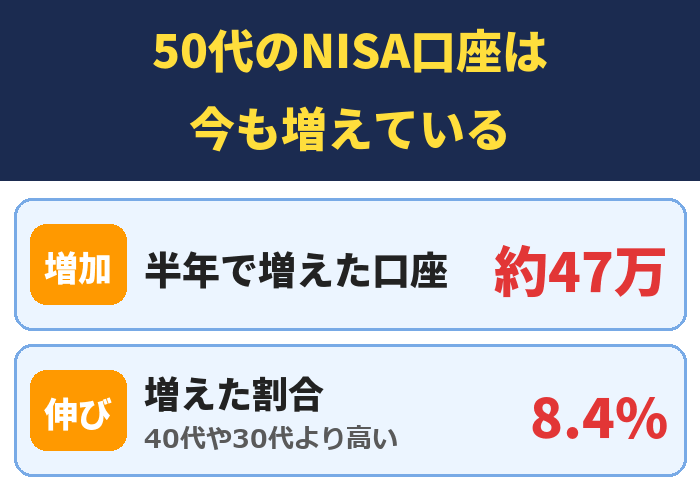
50代の口座は、前回の調査から46万7,269口座増えました。
増えた割合は8.4%で、40代の6.3%や30代の7.3%を上回っています。
50代になってから始める人が、今も増えつづけていることが分かります。
40代のうちから始める場合は、40代からのNISAの始め方を見てください。
買った金額も50代がいちばん多い
| 年代 | 買付額 | 割合 |
|---|---|---|
| 30代 | 約2.3兆円 | 16.5% |
| 40代 | 約2.8兆円 | 20.5% |
| 50代 | 約3.2兆円 | 23.0% |
| 60代 | 約2.5兆円 | 18.4% |
※2026年1月から6月にNISAで買った金額(金融庁の同じ調査より)。
2026年の前半にNISAで買われた金額は、全体で約13.8兆円です。
そのうち50代は約3.2兆円で、全体の23.0%を占めています。
口座の数でも買った金額でも、50代がNISAをいちばん使っている年代です。
1口座あたりでは半年で約53万円
50代の買付額を口座数で割ると、1口座あたり約53万円になります。
半年の数字なので、月にすると約8.8万円です。
買っていない口座もふくめた平均なので、実際に買っている人の金額はもう少し大きくなります。
40代は約49万円、30代は約43万円でした。
口座開設は無料
50代でも運用できる期間は30年以上ある
| 年齢 | 男性 | 女性 |
|---|---|---|
| 50歳 | 32.82年 | 38.41年 |
| 55歳 | 28.26年 | 33.70年 |
| 60歳 | 23.86年 | 29.07年 |
| 65歳 | 19.68年 | 24.52年 |
※厚生労働省「令和7年簡易生命表」の平均余命(生命保険文化センターの資料より)。
50代が「遅い」と感じるのは、定年までの年数で考えるからです。
50歳の平均余命は男性が32.82年、女性が38.41年あります。
お金を使い切るまでの時間で考えると、運用できる期間は30年以上です。
NISAは持っていられる期間に期限がない
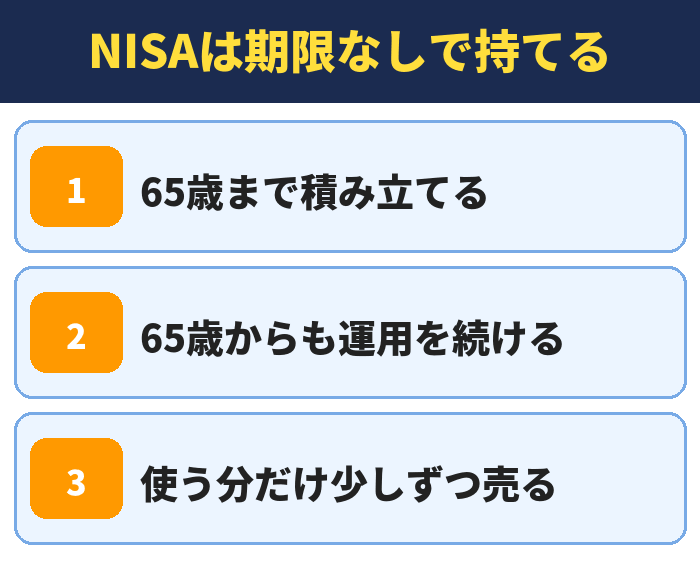
今のNISAは、買った商品をいつまでも非課税で持っていられます。
65歳で積立をやめても、残りを運用しながら少しずつ取り崩せます。
働いている間だけで終わる制度ではありません。
65歳からでも約20年から25年ある
65歳の平均余命は、男性が19.68年、女性が24.52年です。
退職してからも、20年前後は資産を持ちつづけることになります。
全部を一度に現金に戻す必要はなく、使う分だけ売る形で十分です。
使う時期が近いお金は預金に残す
運用できる期間が長いといっても、5年以内に使うお金は別です。
子どもの学費や住宅ローンの繰り上げ返済に使うお金は、預金に置いておきます。
NISAに入れるのは、10年以上使わないお金にしてください。
50代からの積立シミュレーション|月3万・5万・10万円
| 毎月の積立 | 入れたお金 | 15年後 |
|---|---|---|
| 1万円 | 180万円 | 約267万円 |
| 3万円 | 540万円 | 約802万円 |
| 5万円 | 900万円 | 約1,336万円 |
| 10万円 | 1,800万円 | 約2,673万円 |
※50歳から65歳まで・年5%の仮定。
50歳から65歳までの15年で、積立の金額ごとに計算しました。
月5万円なら入れたお金は900万円で、年5%の仮定だと約1,336万円になります。
月10万円なら、15年でNISAの上限の1,800万円をちょうど使い切ります。
55歳から始めて10年の場合
| 毎月の積立 | 入れたお金 | 10年後 |
|---|---|---|
| 3万円 | 360万円 | 約466万円 |
| 5万円 | 600万円 | 約776万円 |
| 10万円 | 1,200万円 | 約1,553万円 |
※55歳から65歳まで・年5%の仮定。
55歳から始めても、65歳まで10年あります。
月5万円の積立は、年5%の仮定で約776万円です。
積立を65歳でやめても、残りはそのまま運用をつづけられます。
年3%で計算した場合
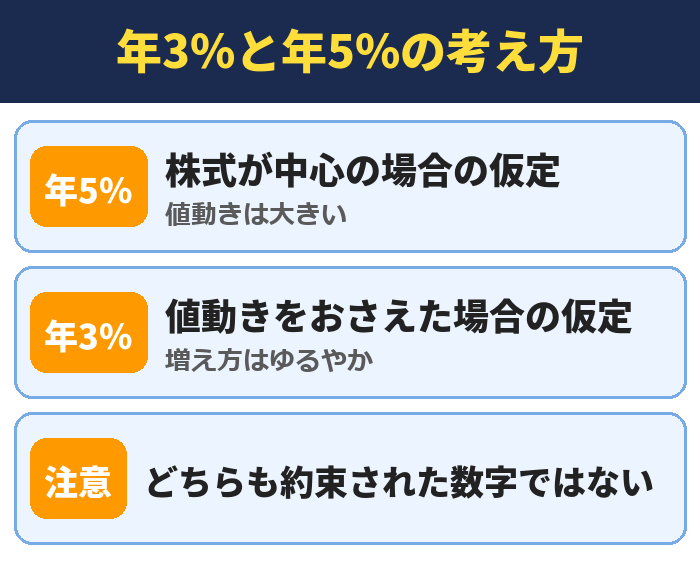
| 毎月の積立 | 10年後 | 15年後 |
|---|---|---|
| 3万円 | 約419万円 | 約681万円 |
| 5万円 | 約699万円 | 約1,135万円 |
| 10万円 | 約1,397万円 | 約2,270万円 |
※年3%で増え続けると仮定した計算。
増え方を年3%に下げて計算すると、月5万円の15年は約1,135万円です。
入れたお金の900万円より、約235万円多くなります。
値動きの小さい商品を選ぶ人は、こちらの数字を目安にしてください。
税金がかからない効果は約89万円
ふつうの口座では、利益に20.315%の税金がかかります。
月5万円を15年積み立てて約436万円の利益が出た場合、税金は約89万円です。
NISAなら、この税金がかかりません。
利益が大きくなるほど、NISAを使う意味も大きくなります。
利益に税金がかからない
50代のNISAはつみたて投資枠から使う
| 枠 | 1年の上限 | 買い方 |
|---|---|---|
| つみたて 投資枠 | 120万円 | 積立だけ |
| 成長投資枠 | 240万円 | 一括も 積立も |
| 合計 | 360万円 | - |
※生涯の上限は1,800万円。成長投資枠はそのうち1,200万円まで(金融庁)。
NISAには、つみたて投資枠と成長投資枠の2つがあります。
1年に使えるのは合わせて360万円で、生涯の上限は1,800万円です。
50代で初めての人は、つみたて投資枠で毎月の積立から始めると迷いません。
つみたて投資枠は月10万円まで
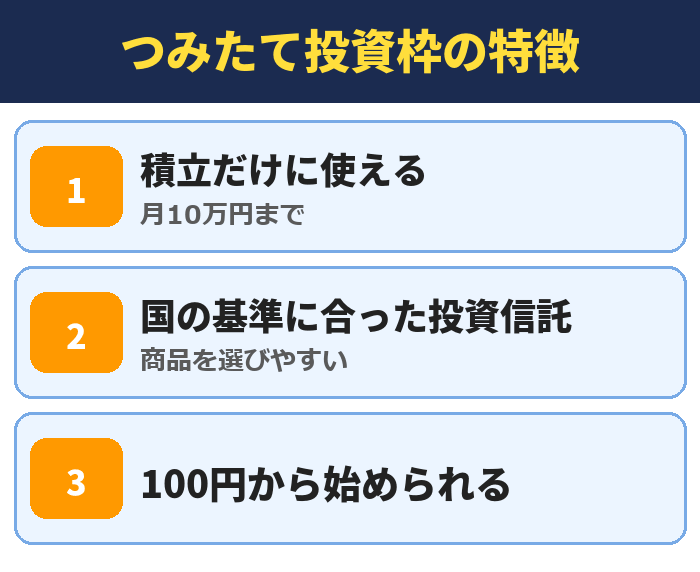
つみたて投資枠は、年120万円までを積立で買う枠です。
毎月なら、月10万円まで積み立てられます。
買えるのは、国の基準に合った投資信託だけなので、商品を選びやすくなっています。
まとまったお金は成長投資枠で入れる
預金や退職金などのまとまったお金は、成長投資枠で入れられます。
1年の上限は240万円で、一括でも積立でも買えます。
一度に入れるのが不安な人は、12回に分けて1年かけて入れる方法もあります。
入れ方の比べ方はNISAの一括と積立を比べた記事にまとめています。
1,800万円を埋める年数の目安
| 毎月の金額 | 1,800万円まで |
|---|---|
| 5万円 | 30年 |
| 10万円 | 15年 |
| 15万円 | 10年 |
| 30万円 | 5年 |
生涯の上限の1,800万円は、月10万円なら15年で埋まります。
50歳から始めると、ちょうど65歳で使い切る計算です。
上限まで入れる必要はなく、無理のない金額でかまいません。
100円から始める
50代がNISAで買う商品の選び方
| 考え方 | 商品の例 |
|---|---|
| 大きく 増やしたい | 世界の株式 (オルカンなど) |
| 値動きを おさえたい | 4資産均等型 などのバランス型 |
| 迷う | 2つを半分ずつ |
50代の商品選びは、どこまで値下がりに耐えられるかで決めます。
株式だけの投資信託は増えやすいかわりに、1年で2割から3割下がる年もあります。
使う時期が近い人ほど、値動きの小さい商品を混ぜると安心です。
世界の株式に広く投資する投資信託
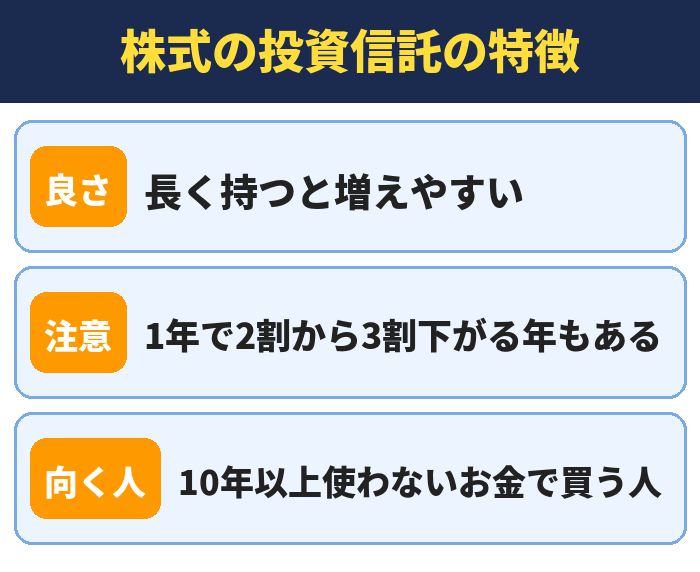
増やすことを優先する人は、世界の株式に広く投資する投資信託が候補になります。
代表的なのは、オルカンとS&P500です。
2つの違いはオルカンとS&P500を比べた記事で解説しています。
SBI証券のレポートは4資産均等型を例に挙げている
SBI証券の投資情報部は、2026年1月のレポートで50代・60代向けの考え方を紹介しています。
国の年金を運用するGPIFの基本の配分を参考に、4資産均等型の投資信託を例に挙げています。
4資産均等型は、国内と海外の株式と債券に4分の1ずつ投資する商品です。
同じレポートは、毎月一定の金額で買い、目安として10年を意識する形を示しています。
1本か2本にしぼる
買う投資信託は、1本か2本で十分です。
本数を増やしても中身が重なることが多く、管理がむずかしくなります。
手数料にあたる信託報酬が低いものを選んでください。
50代がNISAを始めるときの注意点5つ
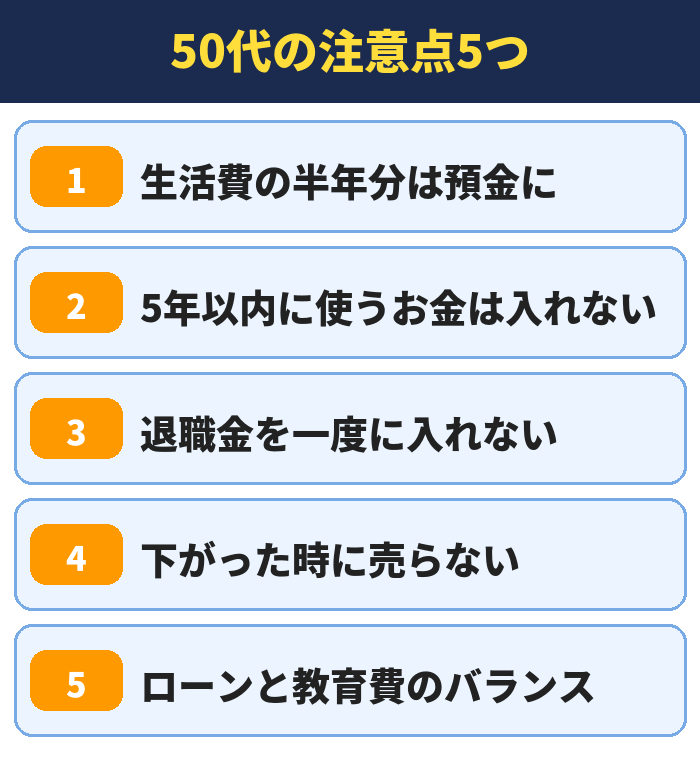
50代は、20代や30代より取り戻す時間が短くなります。
始める前に、次の5つを確かめてください。
生活費の半年分は預金に残す
病気や失業にそなえて、生活費の半年分は預金に残します。
NISAに入れたお金は、値下がりしている時に売ると損が確定します。
急な出費を預金でまかなえるようにしておくことが、長く続ける土台になります。
5年以内に使うお金は入れない
学費や車の買い替えなど、使う予定が決まっているお金は入れません。
株式の投資信託は、数年のあいだ元本を下回ることがあります。
使う時期まで10年以上あるお金を回してください。
退職金を一度に全部入れない
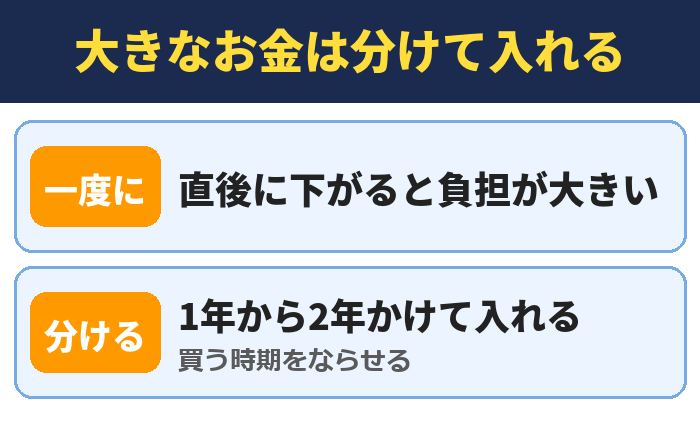
退職金のような大きなお金を、一度に全部入れるのは避けます。
買った直後に2割下がると、1,000万円なら200万円減ります。
1年から2年に分けて入れると、買う時期をならせます。
退職金の分け方と入れる順番は、退職金をNISAで運用する方法にまとめました。
下がった時に売らない
値下がりした時にあわてて売るのが、いちばん多い失敗です。
積立は、下がった時に多く買えるしくみです。
見る回数を減らして、設定を止めずに続けてください。
住宅ローンや教育費とのバランスを見る
住宅ローンが残っている人は、毎月の返済を先に確かめます。
返済と教育費を払ったあとに残るお金から、積立の金額を決めます。
無理な金額にすると、途中でやめることになります。
無理のない金額で
50代はNISAとiDeCoのどっちを先に使う?
| 比べる点 | NISA | iDeCo |
|---|---|---|
| 引き出し | いつでも | 原則60歳から |
| 税金 | 利益が非課税 | 掛金が 所得控除 |
| 向く人 | まず始めたい | 税金を 減らしたい |
50代で初めての人は、NISAから使うのが分かりやすい選び方です。
NISAはいつでも売って現金にできますが、iDeCoは原則60歳まで引き出せません。
iDeCoは掛金が所得控除になるので、税金を減らしたい人には向いています。
50代から始める時の受け取りの年齢は、NISAとiDeCoはどっち?の記事に表でまとめました。
NISAはいつでも売って引き出せる
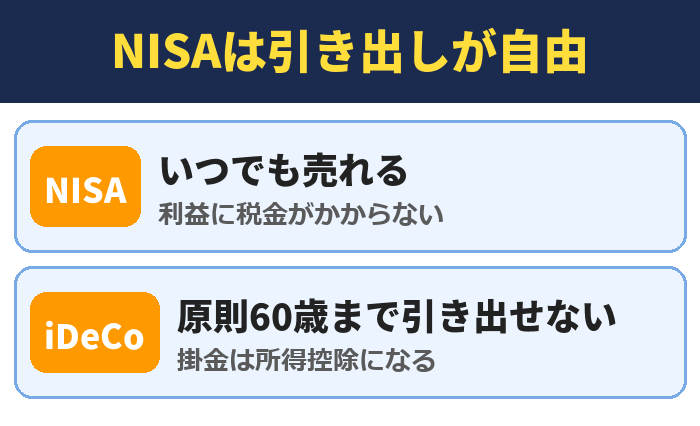
NISAで買った商品は、いつでも売れます。
売った利益にも税金はかかりません。
急にお金が必要になった時も、使う分だけ現金にできます。
iDeCoは受け取りまでの年数を確かめる
iDeCoは、老後のためのお金を作る制度です。
加入できる年齢や受け取れる時期には決まりがあります。
50代から始める人は、国民年金基金連合会の公式サイトで自分の条件を確かめてください。
夫婦で使えばNISAの枠は3,600万円になる
| 使う人 | 1年の上限 | 生涯の上限 |
|---|---|---|
| 1人 | 360万円 | 1,800万円 |
| 夫婦2人 | 720万円 | 3,600万円 |
NISAの枠は、1人ずつに用意されています。
夫婦で口座を作れば、生涯の上限は合わせて3,600万円です。
口座は本人の名義で、本人のお金を入れるのが原則です。
口座を1つにまとめた場合の税金の差は、NISAを夫婦で分けるメリットと注意点で計算しています。
夫婦で月5万円ずつなら15年で約2,673万円
夫婦がそれぞれ月5万円を積み立てると、合わせて月10万円です。
年5%の仮定で、15年後は約2,673万円になります。
1人で月10万円を入れるのと金額は同じですが、枠は半分しか使いません。
収入がない人の口座に入れる時は贈与に注意する
収入のない配偶者の口座にお金を入れると、贈与にあたることがあります。
贈与税には、1年に110万円までの基礎控除があります。
くわしい扱いは、税務署か税理士に確かめてください。
夫婦で口座を作る
NISAで貯めたお金の取り崩し方
| 毎月の 取り崩し | 運用 しない | 年3%で 運用 |
|---|---|---|
| 8万円 | 約14年 | 約18年 |
| 10万円 | 約11年 | 約13年半 |
※1,336万円を取り崩す場合。年3%は仮定の数字。
貯めたお金は、使う分だけ売って取り崩します。
1,336万円を月8万円ずつ使うと、運用をやめた場合で約14年もちます。
年3%で運用をつづけながら取り崩すと、約18年に延びる計算です。
売っても税金はかからない
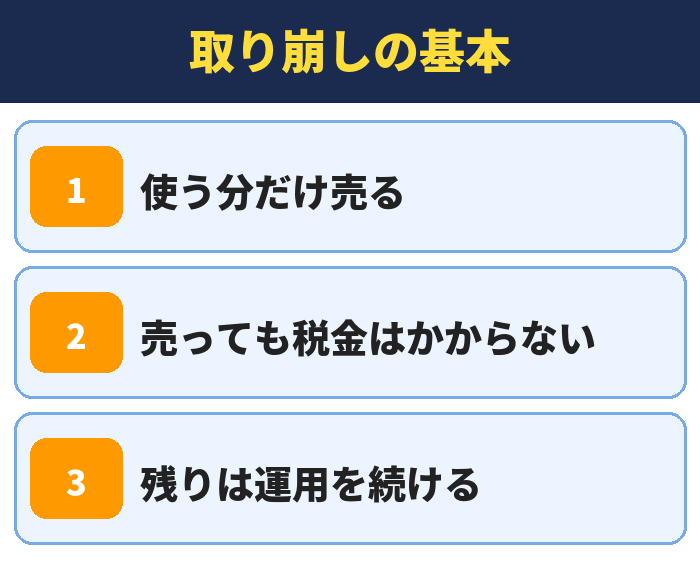
NISAは、売った時の利益にも税金がかかりません。
年金に足りない分だけを、毎月少しずつ売ることができます。
売る金額と時期は、自分で自由に決められます。
売った枠は翌年に戻る
NISAで買った商品を売ると、買った時の金額の分だけ枠が戻ります。
戻るのは翌年で、同じ年のうちにもう一度使うことはできません。
取り崩す時期に入ったら、枠の復活はあまり気にしなくてかまいません。
定額か定率かを決めておく
取り崩し方には、毎月同じ金額を売る方法と、同じ割合を売る方法があります。
同じ金額は生活費を組みやすく、同じ割合は資産が長持ちしやすくなります。
65歳が近づいたら、どちらにするかを決めておくと安心です。
50代がNISAを使うメリット3つ
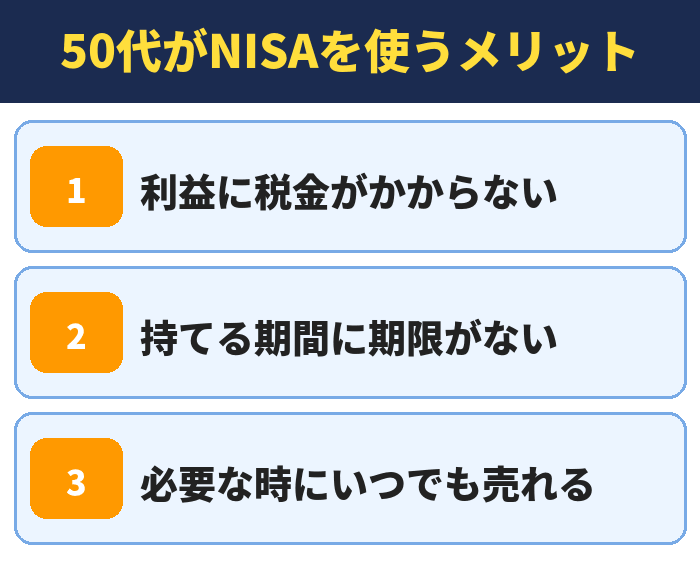
50代にとってのNISAの良さは、老後の途中でも使いやすいことです。
次の3つが、ほかの制度にはない特徴です。
利益に税金がかからない
NISAで買った商品の値上がり益と分配金には、税金がかかりません。
ふつうの口座なら、利益の20.315%が引かれます。
100万円の利益なら、約20万円の差になります。
持っていられる期間に期限がない
前のNISAには、非課税で持てる期間に期限がありました。
今のNISAは、無期限で持ちつづけられます。
50代から始めても、80代まで非課税のまま運用できます。
必要な時にいつでも売れる
NISAは、年齢に関係なくいつでも売れます。
介護や家のリフォームなど、急な出費にも対応できます。
60歳まで引き出せない制度とくらべて、50代には使いやすいしくみです。
50代前半と50代後半で変わるNISAの使い方
| 年齢 | 65歳まで | 月5万円の積立 |
|---|---|---|
| 50歳 | 15年 | 約1,336万円 |
| 53歳 | 12年 | 約984万円 |
| 55歳 | 10年 | 約776万円 |
| 58歳 | 7年 | 約502万円 |
※65歳まで積み立てた場合・年5%の仮定。
同じ50代でも、始める年齢で65歳までの年数が変わります。
月5万円の積立は、50歳からなら約1,336万円、55歳からなら約776万円です。
1年早く始めるだけで、65歳の時の金額が大きく変わります。
50代前半は株式の割合を高めにできる
50歳から54歳の人は、65歳まで10年以上あります。
値下がりしても待てる時間があるので、株式の投資信託を中心にできます。
教育費がかかる時期は、金額をおさえて続けることを優先します。
50代後半は金額と商品のバランスを取る
55歳から59歳の人は、積立の金額を増やしやすい時期です。
子どもが独立して、毎月の余裕が増える家庭が多くなります。
そのかわり値動きの小さい商品を混ぜて、65歳の時の振れ幅をおさえます。
65歳を過ぎても積立は続けられる
NISAの積立には、年齢の上限がありません。
働いている間は、65歳を過ぎても積立を続けられます。
積立をやめたあとも、売らずに持っていれば運用は続きます。
早く始めるほど有利
値下がりした時にいくら減るかを先に知っておく
| 持っている金額 | 2割下がる | 3割下がる |
|---|---|---|
| 300万円 | 240万円 | 210万円 |
| 500万円 | 400万円 | 350万円 |
| 1,000万円 | 800万円 | 700万円 |
始める前に、値下がりした時の金額を見ておきます。
1,000万円が3割下がると、700万円になります。
この金額を見ても続けられるかどうかが、商品と金額を決める目安です。
下がった時に使うお金を別にしておく
値下がりしている時に売らずに済むよう、預金を別に持っておきます。
生活費の半年分に加えて、数年分の予備費があると安心です。
預金から使っている間に、値段が戻るのを待てます。
65歳が近づいたら少しずつ現金を増やす
65歳が近づいたら、数年分の生活費を現金にしておく方法があります。
値上がりしている年に、使う分を少しずつ売っておきます。
全部を一度に売る必要はありません。
50代が積立を長く続ける3つのコツ
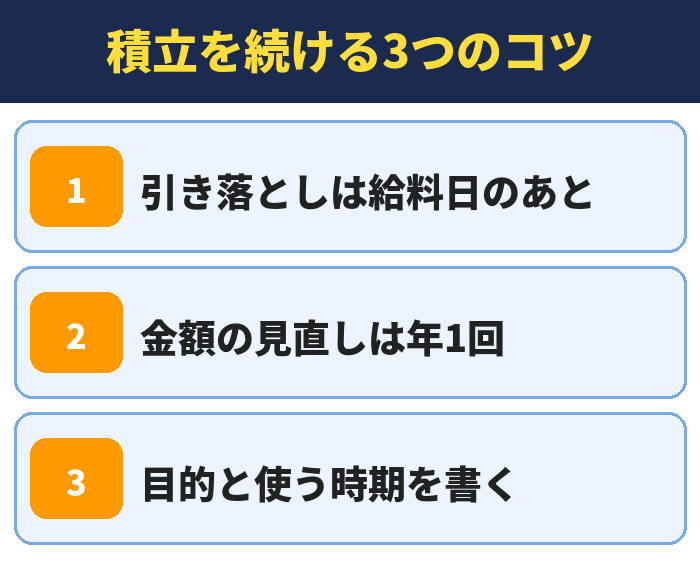
NISAは、続けることでいちばん効果が出ます。
設定を一度すれば、あとは自動で進むしくみを作ります。
引き落としを給料日のあとにする
積立の日は、給料日のすぐあとにします。
先に積立の分が引かれるので、使いすぎを防げます。
残ったお金で生活する形にすると、無理なく続きます。
金額は年に1回だけ見直す
積立の金額は、年に1回見直せば十分です。
値動きを毎日見ると、下がった時にやめたくなります。
ボーナスの時期や誕生日など、見直す日を決めておきます。
目的と使う時期を書いておく
「65歳からの生活費の足しにする」のように、目的を書いておきます。
目的がはっきりしていると、値下がりした時にもあわてません。
家族にも伝えておくと、もしもの時に困りません。
50代のタイプ別|NISAの始め方
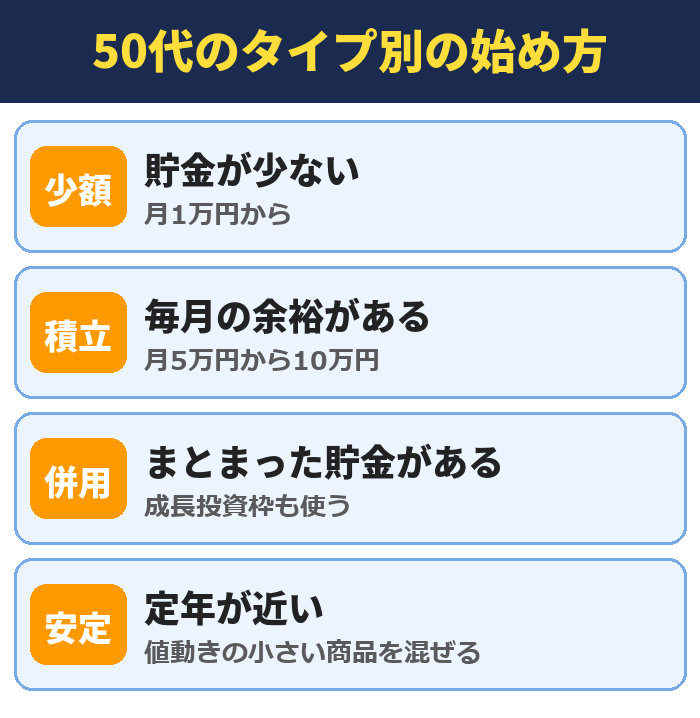
同じ50代でも、貯金と収入で合う始め方が変わります。
自分に近いものを選んで、金額はあとからいつでも変えられます。
貯金が少ない人は月1万円から
貯金が少ない人は、月1万円から始めます。
年5%の仮定で、15年後は約267万円です。
先に生活費の半年分を貯めながら、少しずつ金額を上げていきます。
まとまった貯金がある人は積立と一括を合わせる
預金が多い人は、毎月の積立に加えて成長投資枠も使えます。
500万円を年5%で15年運用したと仮定すると、約1,057万円です。
一度に入れるのが不安なら、1年から2年に分けて入れます。
定年が近い人は値動きの小さい商品を混ぜる
55歳を過ぎて始める人は、バランス型の投資信託を混ぜます。
株式だけより増え方はゆるやかですが、値下がりの幅も小さくなります。
65歳からも運用をつづける前提で、あせらず積み立ててください。
金額はあとで変えられる
50代のNISAはSBI証券で始める|口座開設の流れ
| 項目 | SBI証券 |
|---|---|
| 口座開設 | 無料 |
| 積立の金額 | 100円から |
| 積立の頻度 | 毎月・毎週・毎日 |
| クレカ積立 | 月10万円まで |
NISAの口座は、1人1つしか作れません。
SBI証券は口座開設が無料で、積立は100円から設定できます。
スマホとマイナンバーカードがあれば、店に行かずに申し込めます。
口座開設は3ステップ
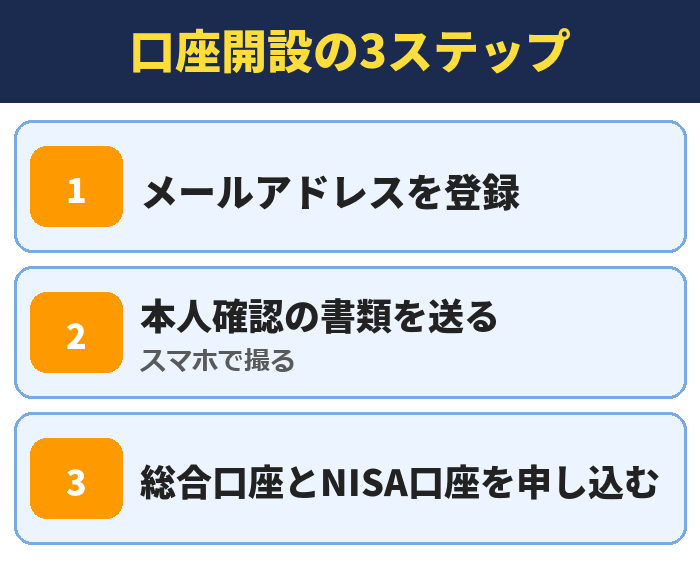
申し込みは、公式サイトから進めます。
総合口座とNISA口座は、同時に申し込めます。
ほかの金融機関でNISAを使っている人は、金融機関を変える手続きが必要です。
積立は投資信託を選んで金額を入れる
口座ができたら、買いたい投資信託を選んで金額と日を入れます。
一度設定すると、あとは自動で買いつづけます。
金額の変更や停止も、同じ画面からできます。
クレカ積立ならポイントも貯まる
三井住友カードで積み立てると、Vポイントが貯まります。
クレカ積立は、月10万円までです。
年会費無料のカードは、年10万円以上使うと積立額の0.5%が貯まります。
口座開設は無料
積立でポイント
50代のNISAでよくある失敗4つ
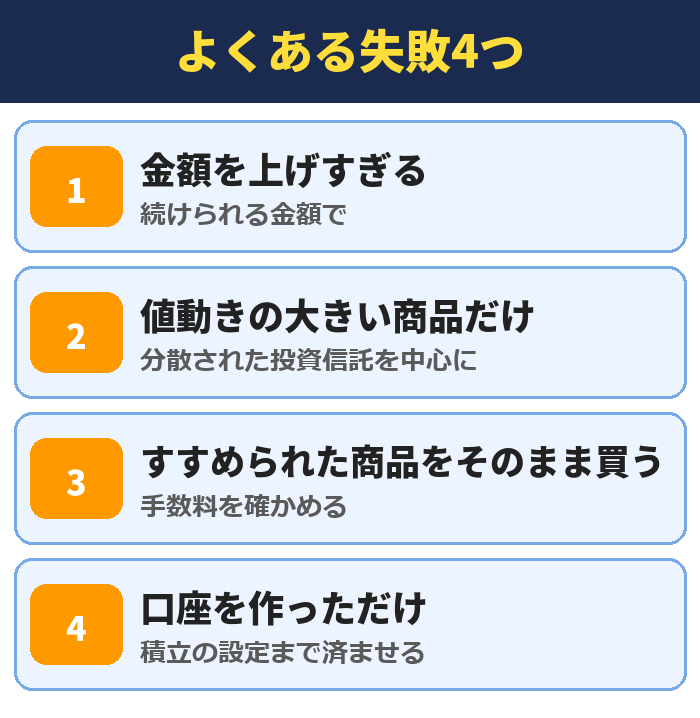
50代の失敗は、急いで増やそうとして起きることがほとんどです。
次の4つを避ければ、大きく崩れることは少なくなります。
遅れを取り戻そうと金額を上げすぎる
始めるのが遅かったからと、無理な金額を入れるのは危険です。
生活費が足りなくなると、値下がりした時に売ることになります。
続けられる金額で始めて、余裕ができたら増やします。
値動きの大きい商品だけにする
短い期間で増やそうとして、値動きの大きい商品だけを買う人がいます。
大きく下がった時に、取り戻す時間が足りなくなることがあります。
広く分散された投資信託を中心にしてください。
銀行の窓口ですすめられた商品をそのまま買う
窓口ですすめられる商品には、手数料の高いものがあります。
買う時の手数料と信託報酬を、自分で確かめてから決めます。
ネット証券は、手数料の低い投資信託を選びやすくなっています。
口座を作っただけで買っていない
口座を作っても、買わなければお金は増えません。
口座ができたその日に、少ない金額でも積立の設定まで済ませます。
設定さえすれば、あとは自動で続きます。
この記事の計算と調べ方
| 内容 | 出どころ |
|---|---|
| 年代別の口座数と 買付額 | 金融庁の調査 (2026年6月末) |
| 平均余命 | 厚生労働省 令和7年簡易生命表 |
| NISAの枠 | 金融庁の 公式ページ |
| 金額の計算 | 年3%と年5%の 仮定で自分で計算 |
※金融庁の調査は2026年10月8日に確認しました。
年代ごとの口座数と買付額は、金融庁が2026年10月2日に公表した調査の数字です。
積立の金額は、毎月の複利で増えると仮定して計算しました。
年3%と年5%は将来を約束する数字ではない
年3%と年5%は、計算のための数字です。
実際の成績は、買う投資信託と時期で変わります。
投資の判断は、自分の責任でしてください。
50代のNISAでよくある質問
- 50代からNISAを始めるのは遅いですか?
- 遅くありません。金融庁の調査(2026年6月末)では、NISAの口座は50代が約600万口座で、全部の年代の中でいちばん多くなっています。50歳の平均余命は男性が32.82年、女性が38.41年あります。
- 50代は毎月いくら積み立てればいいですか?
- 無理なく続けられる金額で始めます。年5%で増えると仮定すると、月3万円は15年で約802万円、月5万円は約1,336万円、月10万円は約2,673万円です。将来の成績を約束する数字ではありません。
- 55歳から始めても間に合いますか?
- 65歳まで10年あります。月5万円の積立は、年5%の仮定で約776万円です。65歳で積立をやめても、残りは運用をつづけながら取り崩せます。
- 50代はつみたて投資枠と成長投資枠のどちらを使えばいいですか?
- 初めての人は、つみたて投資枠で毎月の積立から始めると迷いません。まとまったお金がある人は、成長投資枠も合わせて使えます。
- 50代は何を買えばいいですか?
- どこまで値下がりに耐えられるかで決めます。増やすことを優先するなら世界の株式に広く投資する投資信託、値動きをおさえたいなら4資産均等型などのバランス型が候補です。
- 退職金をNISAに入れてもいいですか?
- 入れられますが、一度に全部入れるのは避けます。成長投資枠は年240万円までなので、1年から2年に分けて入れると買う時期をならせます。生活費と使う予定のお金は預金に残してください。
- NISAとiDeCoはどちらがいいですか?
- 初めての人はNISAから使うのが分かりやすい選び方です。NISAはいつでも売って引き出せますが、iDeCoは原則60歳まで引き出せません。
- NISAは元本割れしますか?
- 投資信託は元本が保証されていないので、値下がりすると入れた金額を下回ります。使う時期まで10年以上あるお金で、長く続けることが大切です。
- 夫婦でNISAを使うと枠はいくらですか?
- NISAの枠は1人ずつにあるので、夫婦2人なら生涯の上限は合わせて3,600万円です。口座は本人の名義で作ります。
- NISAで貯めたお金はいつ引き出せますか?
- いつでも売って引き出せます。売った時の利益にも税金はかかりません。売った分の枠は、買った時の金額の分だけ翌年に戻ります。
- 60歳を過ぎてもNISAは使えますか?
- 使えます。NISAは18歳以上なら年齢の上限がなく、買った商品を持っていられる期間にも期限がありません。
- 銀行とネット証券のどちらでNISAを始めればいいですか?
- 手数料の低い投資信託を選びたい人は、ネット証券が向いています。SBI証券は口座開設が無料で、積立は100円から設定できます。NISAの口座は1人1つなので、先に決めてから申し込んでください。
まとめ|50代のNISAは今日の積立設定から
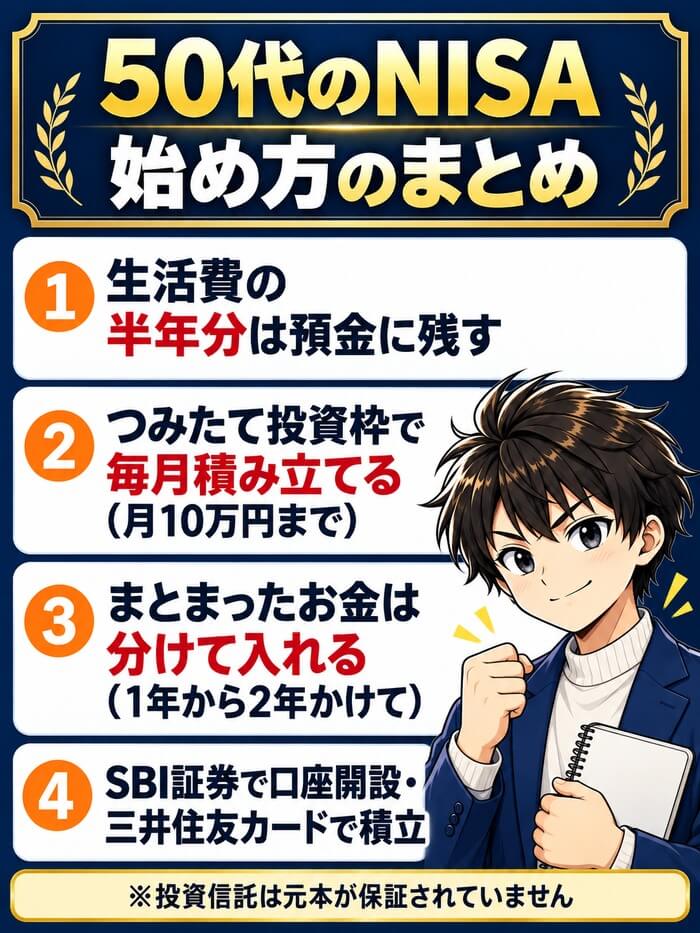
NISAの口座は、50代が全部の年代でいちばん多くなっています。
月5万円を15年積み立てると、年5%の仮定で約1,336万円です。
生活費と使う予定のお金を預金に残して、無理のない金額で始めてください。
口座開設は無料
積立でポイント