記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
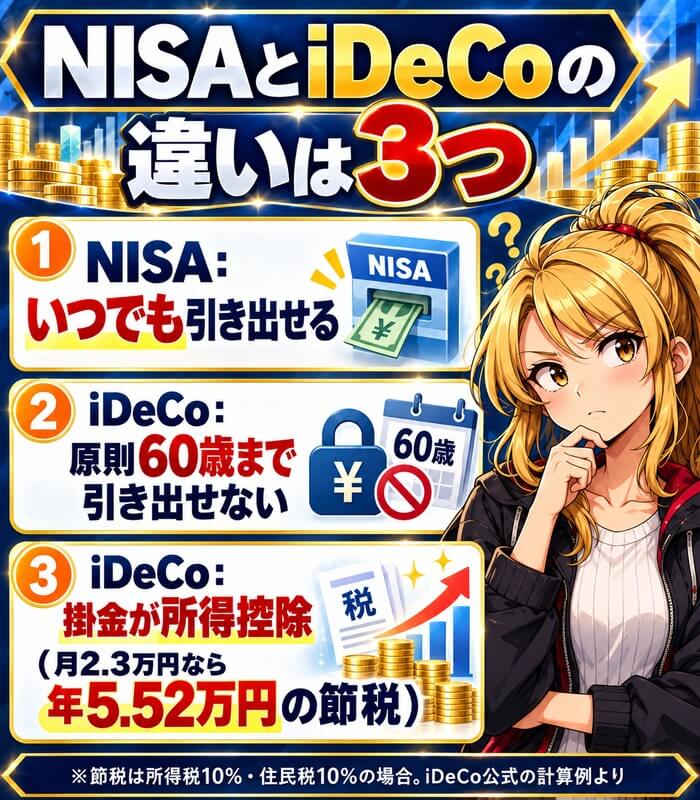
NISAとiDeCoのいちばん大きな違いは、お金を引き出せる時期です。
NISAはいつでも売って使えますが、iDeCoは原則60歳まで引き出せません。
かわりにiDeCoは掛金の全額が所得控除になり、毎年の税金が軽くなります。
| 比べる点 | NISA | iDeCo |
|---|---|---|
| 引き出し | いつでも | 原則60歳から |
| 税金 | 利益が 非課税 | 掛金が所得控除 利益も非課税 |
| 1年の上限 | 360万円 | 27.6万円 (会社員の例) |
| 手数料 | 口座は0円 | 加入時2,829円 毎月171円から |
※iDeCoは企業年金のない会社員の例(2026年10月10日)。手数料は楽天証券の場合。
初めての人は、いつでも引き出せるNISAから始めるのが分かりやすい選び方です。
老後まで使わないと決めたお金がある人は、iDeCoを足すと税金が減ります。
2つは一緒に使えるので、どちらか1つにしぼる必要はありません。
NISAを始めるなら
iDeCoは楽天
目次 非表示
- NISAとiDeCoの違いを6項目で比較
- NISAとiDeCoはどっちを先に?3つの質問で決める
- iDeCoの節税はいくら?掛金ごとの1年の金額
- iDeCoを受け取る時の税金|退職所得控除で計算
- 同じ金額を20年積み立てるとどうなる?
- iDeCoの手数料はいくらかかる?
- 楽天証券のiDeCoは毎月1.4万円超の無料特典がつく
- iDeCoの掛金の上限|2026年12月から上がる
- NISAのしくみ|1年に360万円まで非課税
- 年代別|NISAとiDeCoはどっちが向く?
- NISAとiDeCoを一緒に使う時の分け方
- 積立の金額と年数で見る早見表|15年・30年
- iDeCoが向く人・向かない人の特徴
- iDeCoで後悔しやすい4つの失敗と防ぎ方
- iDeCoの始め方|申し込みから引き落としまでの5つの手順
- iDeCoを始める前に知っておく4つの注意点
- この記事の調べ方
- NISAとiDeCoでよくある質問
- まとめ|迷ったらNISA、老後の分はiDeCoを足す
NISAとiDeCoの違いを6項目で比較
| 項目 | NISA | iDeCo |
|---|---|---|
| 目的 | 自由 | 老後の資金 |
| 対象 | 18歳以上 | 20歳以上 65歳未満など |
| 最低の金額 | 100円から (会社による) | 月5,000円 から |
| 売った時の 利益 | 非課税 | 非課税 |
| 掛金の 所得控除 | なし | あり |
| 受け取り | いつでも | 60歳から 75歳の間 |
※iDeCoは国民年金基金連合会のiDeCo公式サイトより(2026年10月10日)。
どちらも、運用で増えた利益に税金がかからない点は同じです。
違うのは、iDeCoだけ掛金が所得控除になることと、60歳まで引き出せないことです。
6つの違いのうち、選ぶ決め手になるものを順番に説明します。
NISAはいつでも売って引き出せる
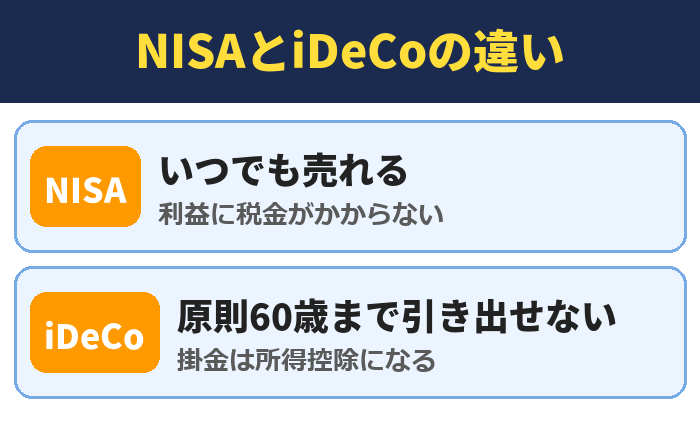
NISAで買った商品は、いつでも売って現金にできます。
住宅や教育など、老後より前に使うお金にも使えます。
売った時の利益にも税金はかかりません。
iDeCoは掛金の全額が所得控除になる
iDeCoの掛金は、全額が所得控除の対象です。
iDeCo公式の例では、毎月1万円の掛金で、税金が年2.4万円軽くなります。
所得税10%と住民税10%の人の場合の金額です。
iDeCoは60歳になるまで引き出せない
iDeCoは、老後の資金を作るための年金の制度です。
原則として、60歳になるまで引き出すことはできません。
急な出費に使うお金は、iDeCoに入れないでください。
NISAとiDeCoはどっちを先に?3つの質問で決める
| 質問 | はい | いいえ |
|---|---|---|
| 60歳まで 使わないお金か | iDeCoも 使える | NISA |
| 所得税と住民税を 払っているか | iDeCoの 効果が大きい | NISA |
| 毎月の積立に 余裕があるか | 両方 | NISAから |
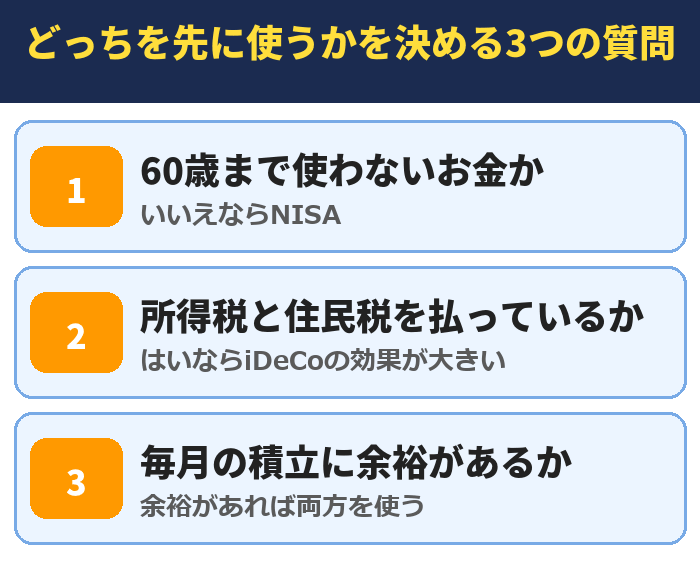
どちらを先に使うかは、3つの質問で決められます。
1つでも「いいえ」がある人は、NISAから始めるのが安全です。
3つとも「はい」の人は、iDeCoを足すと税金を減らせます。
60歳より前に使うかもしれないお金はNISA
教育費や住宅の頭金など、使う時期が決まっていないお金はNISAに入れます。
iDeCoに入れると、必要になっても60歳まで引き出せません。
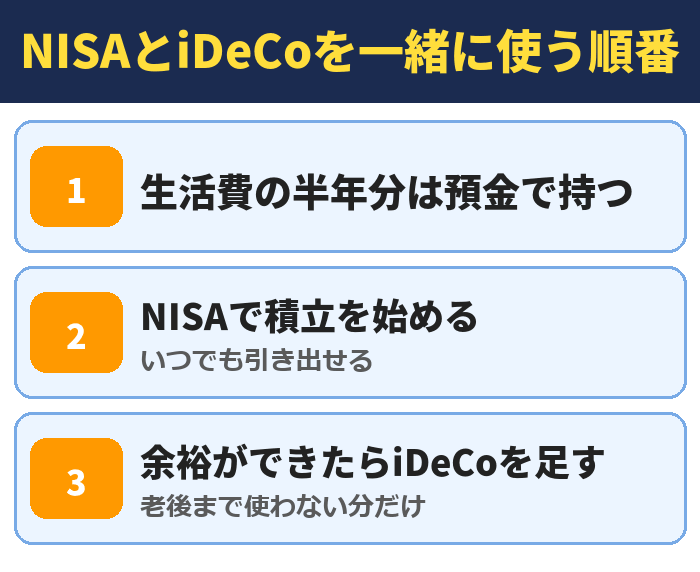
生活費の半年分ほどは、どちらにも入れずに預金で持っておきましょう。
税金を払っている人ほどiDeCoの効果が大きい
iDeCoの所得控除は、払っている税金を減らす仕組みです。
収入がなく税金を払っていない人は、掛金の所得控除の効果がありません。
その場合は、利益が非課税になる点だけがメリットになります。
余裕がある人は両方を使う
NISAとiDeCoは、同時に使えます。
毎月の積立に余裕がある人は、老後の分をiDeCo、それ以外をNISAに分けます。
最初から大きな金額にせず、続けられる金額で始めてください。
迷ったらNISAから
iDeCoの節税はいくら?掛金ごとの1年の金額
| 毎月の掛金 | 1年の掛金 | 1年で軽くなる税金 |
|---|---|---|
| 5,000円 | 6万円 | 1.2万円 |
| 1万円 | 12万円 | 2.4万円 |
| 2.3万円 | 27.6万円 | 5.52万円 |
※所得税10%・住民税10%の人の場合。税率は収入で変わります。
税金が軽くなる金額は、掛金の20%が目安です。
月2.3万円を積み立てると、1年で5.52万円軽くなります。
所得税の税率が高い人は、軽くなる金額がさらに大きくなります。
月2.3万円を20年続けると約110万円
月2.3万円を20年続けると、掛金の合計は552万円です。
軽くなる税金は、20年の合計で約110万円になります。
運用の成績に関係なく受けられるのが、所得控除の強みです。
年収300万・500万・800万円の節税はいくら?
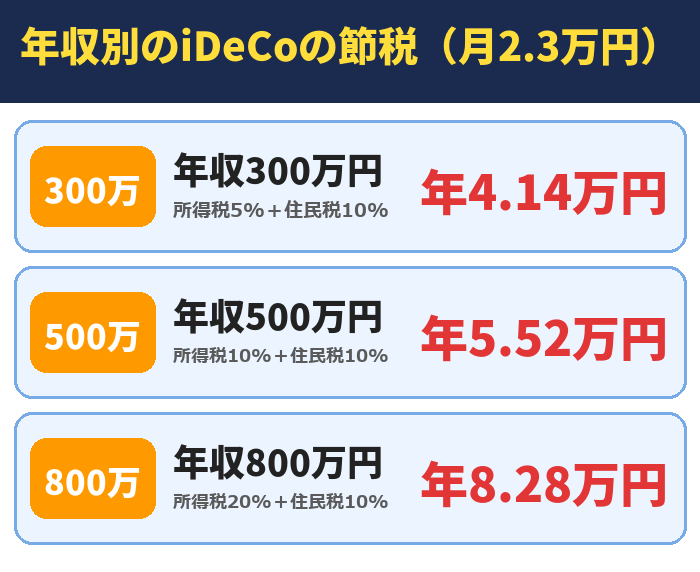
| 年収 | 所得税+ 住民税 | 月2.3万円の 1年の節税 |
|---|---|---|
| 300万円 | 15% | 4.14万円 |
| 500万円 | 20% | 5.52万円 |
| 800万円 | 30% | 8.28万円 |
※独身の会社員で社会保険料を年収の15%と仮定。国税庁の令和8年分の控除で計算。
節税の金額は、年収が高い人ほど大きくなります。
月2.3万円の掛金なら、年収300万円で年4.14万円、年収800万円で年8.28万円です。
年収300万円の人でも、20年続けると約83万円の税金が軽くなります。
月1万円・月2万円の時の年収別の節税
| 年収 | 月1万円 | 月2万円 |
|---|---|---|
| 300万円 | 年1.8万円 | 年3.6万円 |
| 500万円 | 年2.4万円 | 年4.8万円 |
| 800万円 | 年3.6万円 | 年7.2万円 |
※上の表と同じ仮定。扶養する家族がいる人は税率が下がることがあります。
企業年金のある会社員と公務員は、月2万円が上限です。
年収500万円の人が月2万円を積み立てると、1年で4.8万円軽くなります。
自分の税率は、源泉徴収票の金額から国税庁の速算表で確かめられます。
毎月1.4万円分が無料
iDeCoを受け取る時の税金|退職所得控除で計算
| 積み立てた年数 | 退職所得控除 |
|---|---|
| 10年 | 400万円 |
| 20年 | 800万円 |
| 30年 | 1,500万円 |
※国税庁より。20年までは1年40万円、20年をこえた分は1年70万円。
iDeCoを一時金で受け取ると、退職所得控除が使えます。
20年積み立てた人は、800万円までなら税金がかかりません。
控除をこえた分は、半分にした金額に税金がかかります。
月2.3万円を20年積み立てた時の受け取りの税金
| 項目 | 金額 |
|---|---|
| 受け取る金額 | 約945万円 |
| 退職所得控除 | 800万円 |
| 税金がかかる金額 | 約72.5万円 (こえた分の半分) |
| 所得税と住民税 | 約10.9万円 |
※年5%の仮定で退職金がない人の場合。所得税5%・住民税10%で計算。
月2.3万円を年5%で20年積み立てると、約945万円になります。
ほかに退職金がない人なら、受け取りの税金は約10.9万円です。
20年で軽くなった税金の約110万円と比べると、小さな金額です。
一時金・年金・組み合わせの3つから選べる
| 方法 | 使える控除 | 期間 |
|---|---|---|
| 一時金 | 退職所得控除 | 60歳から 75歳の間 |
| 年金 | 公的年金等 控除 | 5年以上 20年以下 |
| 併用 | 両方 | 金融機関 による |
※iDeCo公式サイト「給付について」より(2026年10月10日)。
受け取り方は、一時金と年金から選べます。
年金で受け取ると、国の年金と合わせて公的年金等控除の対象になります。
受け取りは75歳までに請求する決まりです。
退職金がある人は受け取る年をあける
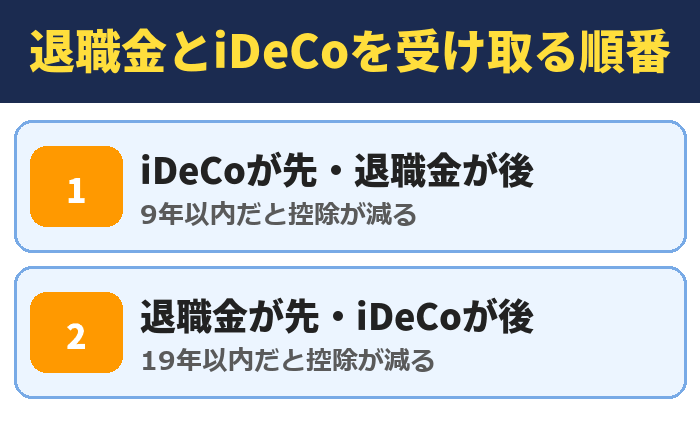
| 受け取る順番 | 控除が減る場合 |
|---|---|
| iDeCoが先 退職金が後 | 前の年までの9年以内に iDeCoを受け取っている |
| 退職金が先 iDeCoが後 | 前の年までの19年以内に 退職金を受け取っている |
※国税庁より。iDeCoが先の9年は、2026年1月以後に受け取った場合。
退職金とiDeCoの一時金は、どちらも退職所得控除の対象です。
近い年に両方を受け取ると、期間が重なる分だけ控除が小さくなります。
退職金が多い人は、年金で受け取る方法も合わせて金融機関に確かめてください。
受け取りにも控除
同じ金額を20年積み立てるとどうなる?
| 項目 | NISA | iDeCo |
|---|---|---|
| 掛金の合計 | 552万円 | 552万円 |
| 20年後の金額 | 約945万円 | 約945万円 |
| 利益への税金 | 0円 | 0円 |
| 掛金の所得控除 | なし | 約110万円 軽くなる |
| 手数料 | 0円 | 約4.7万円 |
※月2.3万円・年5%・税率20%の仮定。手数料は楽天証券で月186円の場合。
同じ金額を同じ利回りで積み立てると、20年後の金額は同じです。
利益の約393万円にかかるはずの税金約80万円は、どちらも0円になります。
差が出るのは、iDeCoの所得控除と手数料です。
iDeCoは所得控除の分だけ有利になる
iDeCoは、掛金の所得控除で約110万円の税金が軽くなります。
手数料の約4.7万円を引いても、100万円以上の差です。
ただし60歳まで引き出せないことと、受け取る時の税金は別に考える必要があります。
年5%は仮定で、元本を下回ることもある
年5%という利回りは、計算のための仮定です。
投資信託で運用すると、元本を下回ることもあります。
iDeCoには、定期預金などの元本確保型の商品もあります。
iDeCoの手数料はいくらかかる?
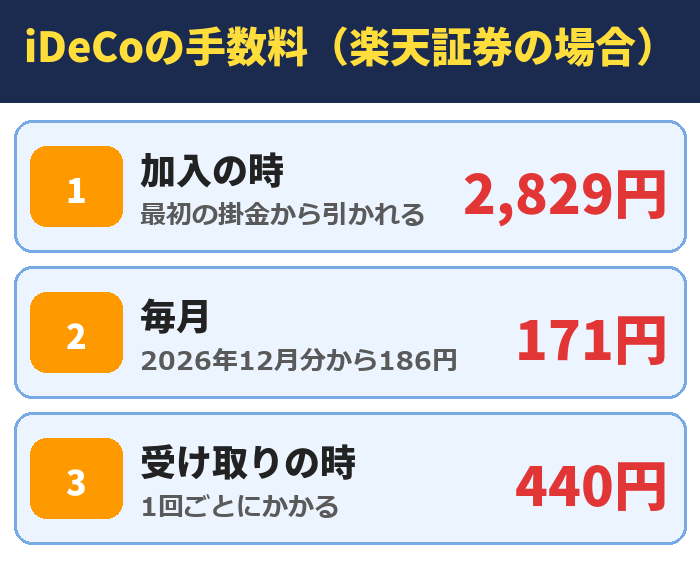
| 手数料 | 金額 | 払う先 |
|---|---|---|
| 加入の時 | 2,829円 | 国民年金 基金連合会 |
| 毎月 | 105円 (12月分から 120円) | 国民年金 基金連合会 |
| 毎月 | 66円 | 事務委託先の 金融機関 |
| 毎月 | 0円 | 楽天証券 |
| 受け取り | 1回440円 | 事務委託先の 金融機関 |
※楽天証券のiDeCoの場合。楽天証券とiDeCo公式より(2026年10月10日・税込)。
iDeCoには、NISAにはない手数料がかかります。
楽天証券の場合、加入の時に2,829円、毎月171円です。
2026年12月分からは毎月186円になり、1年で2,232円かかります。
金融機関によって口座の手数料が違う
口座の管理にかかる手数料は、金融機関によって違います。
楽天証券のiDeCoは、運営管理手数料が0円です。
長く続ける制度なので、手数料の安い金融機関を選んでください。
掛金が少ないと手数料の割合が大きくなる
毎月の手数料は、掛金の金額に関係なくかかります。
月5,000円の掛金で手数料が月186円なら、掛金の約3.7%にあたります。
所得控除で軽くなる税金のほうが大きいかを、先に計算しておきましょう。
雑誌が毎月10冊無料
楽天証券のiDeCoは毎月1.4万円超の無料特典がつく
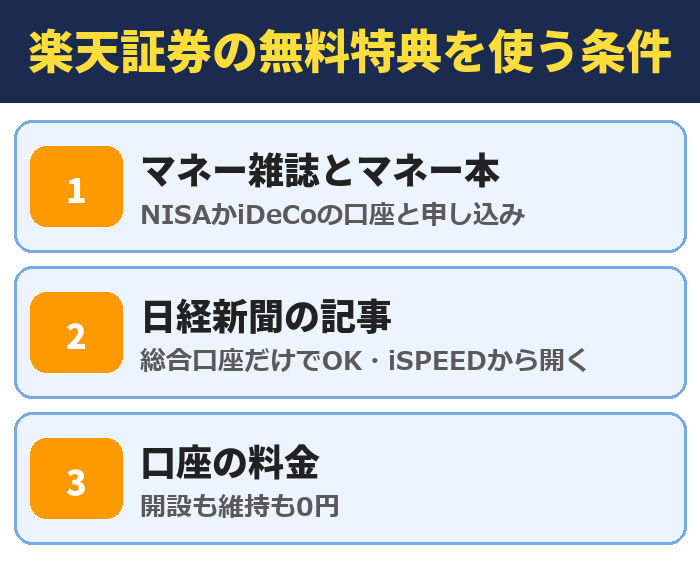
| 特典 | 中身と金額の目安 |
|---|---|
| マネー雑誌と マネー本 | 毎月10冊まで無料 約10,000円分 |
| 日経新聞の 記事 | 日経テレコンで無料 日経電子版なら月4,277円 |
| 口座の料金 | 開設も維持も0円 |
| 合計 | 毎月1.4万円超 |
※楽天証券の公式より(2026年10月10日)。雑誌と本はNISAかiDeCoの口座が条件。
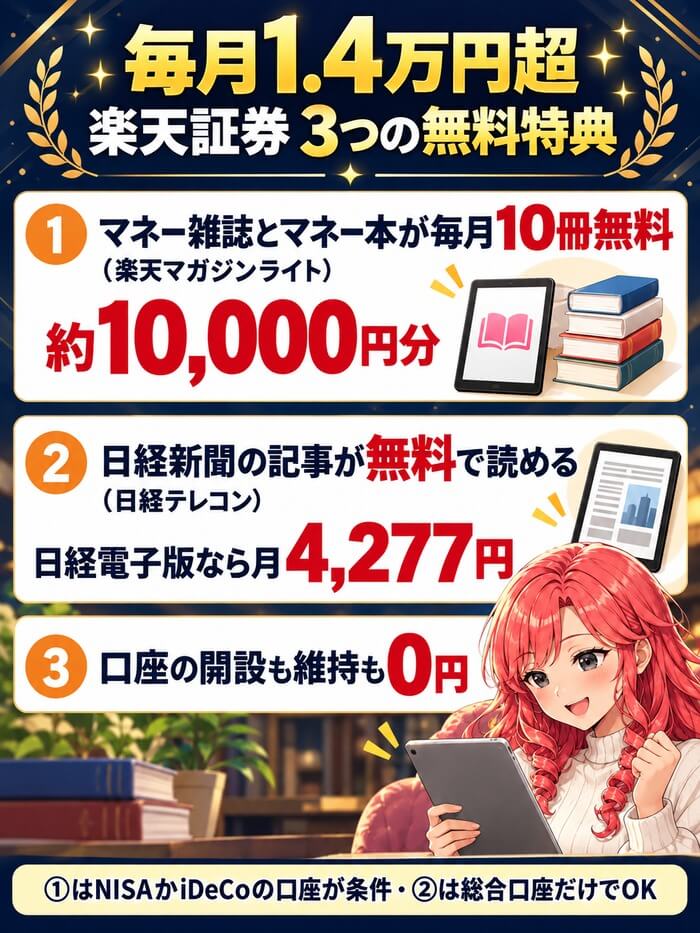
楽天証券でiDeCoを始めると、毎月1.4万円超の特典が無料で使えます。
マネー雑誌とマネー本が毎月10冊で約10,000円分、日経新聞の記事は月4,277円分です。
iDeCoの運営管理手数料も0円なので、特典のぶんがそのまま得になります。
マネー雑誌とマネー本が毎月10冊無料
楽天証券のNISAかiDeCoの口座がある人は、楽天マガジンライトを無料で使えます。
読めるのは毎月10冊までで、使う前に申し込みが必要です。
投資の勉強に使う雑誌と本を、買わずに読めます。
日経新聞の記事は総合口座だけで読める
日経新聞の記事は、日経テレコン(楽天証券版)で無料で読めます。
スマホのアプリ「iSPEED」から開き、総合口座があれば使えます。
日経電子版は月4,277円なので、記事を読むだけなら大きな節約になります。
iDeCoにはクレカ積立のポイントがつかない
iDeCoの掛金は口座から引き落とすので、クレカ積立のポイントはつきません。
そのかわりに選ぶ決め手になるのが、毎月の無料特典です。
手数料が同じ0円なら、特典のある楽天証券が有利です。
毎月1.4万円分が無料
iDeCoの掛金の上限|2026年12月から上がる
| 加入する人 | 今の上限(月額) |
|---|---|
| 自営業など | 6.8万円 |
| 会社員 (企業年金なし) | 2.3万円 |
| 専業主婦(夫) | 2.3万円 |
| 企業年金のある 会社員・公務員 | 2万円まで |
※iDeCo公式サイトより(2026年10月10日)。自営業は国民年金基金などと合わせた枠。
iDeCoの掛金には、働き方ごとの上限があります。
企業年金のない会社員は、月2.3万円までです。
企業年金のある会社員と公務員は、月2万円までです。
企業年金のある会社員と公務員は月2万円まで
| 加入している制度 | iDeCoの上限(月額) |
|---|---|
| 企業型DCだけ | 5.5万円−会社の掛金 (2万円まで) |
| 確定給付企業年金 など | 5.5万円−会社の掛金 (2万円まで) |
| 公務員 | 2万円まで |
※iDeCo公式サイトより(2026年10月10日)。公務員は共済の分を引いて計算。
企業年金のある人の上限は、月5.5万円から会社の掛金を引いた金額です。
引いた金額が大きくても、iDeCoに入れられるのは月2万円までです。
会社の掛金が多い人は、上限が2万円より小さくなることがあります。
2026年12月から会社員の上限は月6.2万円になる
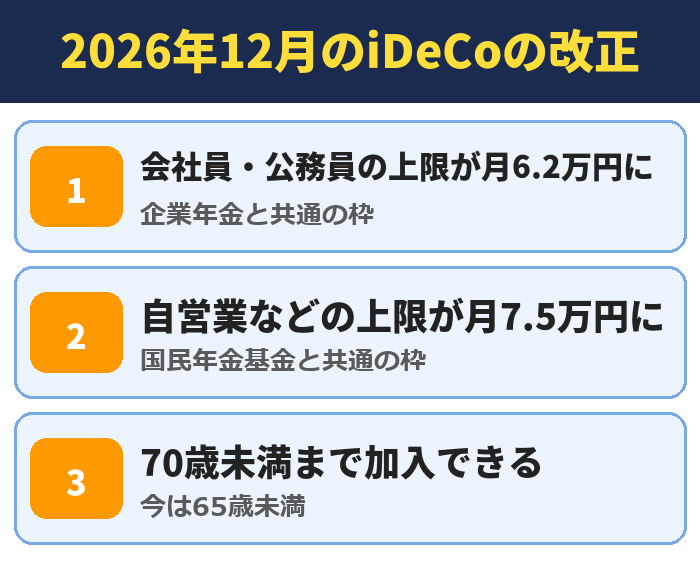
| 改正の中身 | 2026年12月から |
|---|---|
| 会社員・ 公務員 | 月6.2万円 (企業年金と共通の枠) |
| 自営業 など | 月7.5万円 (国民年金基金と 共通の枠) |
| 加入できる年齢 | 70歳未満 |
※iDeCo公式サイト「2026年12月の制度改正の概要」より。
iDeCoは、2026年12月1日に制度が変わります。
会社員と公務員の上限は、企業年金と合わせて月6.2万円に上がります。
加入できる年齢も、65歳未満から70歳未満に広がります。
掛金は月5,000円から1,000円単位で決められる
iDeCoの掛金は、月5,000円から始められます。
金額は1,000円単位で決められ、1年に1回変えられます。
掛金の払い込みを止めることも、いつでもできます。
月5,000円から
NISAのしくみ|1年に360万円まで非課税
| 枠 | 1年 | 買えるもの |
|---|---|---|
| つみたて 投資枠 | 120万円 | 積立向きの 投資信託 |
| 成長投資枠 | 240万円 | 投資信託・ 株など |
| 合計 | 360万円 | 生涯 1,800万円 |
※金融庁のNISAの決まりより。
NISAは、1年に360万円まで非課税で投資できる制度です。
生涯で使える枠は1,800万円で、非課税の期間に終わりはありません。
18歳以上なら、収入や働き方に関係なく使えます。
売った枠は翌年に戻る
NISAで買った商品を売ると、買った時の金額の分だけ枠が戻ります。
戻るのは翌年で、同じ年のうちには使えません。
使う予定ができたら売って、また積み立て直すことができます。
一括で入れるか積立にするかも選べる
NISAは、まとめて買うことも毎月積み立てることもできます。
まとまったお金がある人は、一括と積立のどちらが合うかを先に考えます。
2つの違いは、NISAは一括と積立どっち?の記事で計算しています。
NISAのメリットとデメリット
| 項目 | 中身 |
|---|---|
| NISAの メリット | いつでも引き出せる 非課税に期限がない |
| NISAの デメリット | 所得控除がない 損をしても税金は減らない |
| iDeCoの メリット | 掛金が所得控除 受け取りにも控除 |
| iDeCoの デメリット | 60歳まで引き出せない 手数料がかかる |
※金融庁のNISAの決まりとiDeCo公式サイトより。
NISAのいちばんのメリットは、いつでも引き出せることです。
デメリットは、損が出てもほかの口座の利益と相殺できないことです。
どちらの制度も、投資信託で運用すると元本を下回ることがあります。
つみたて投資枠と成長投資枠の使い分け
毎月コツコツ積み立てる人は、つみたて投資枠を使います。
まとめて買いたい人や株を買いたい人は、成長投資枠を使います。
2つの枠は同じ年に両方使えます。
NISAとiDeCoで買える商品の違い
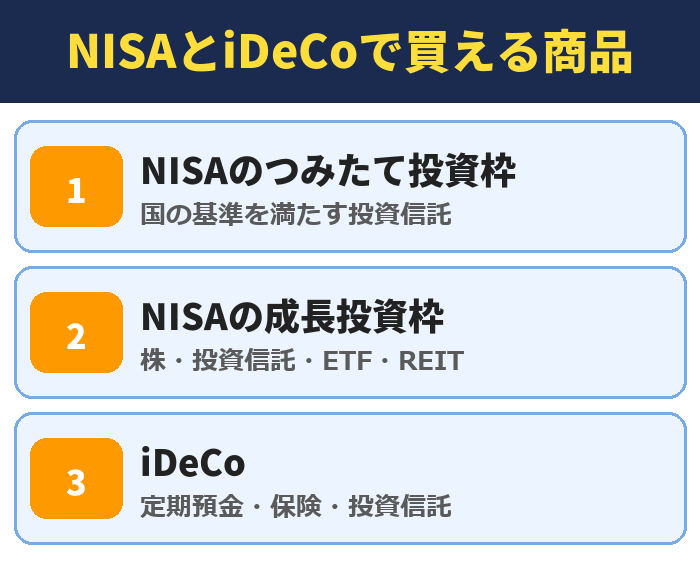
| 制度 | 買えるもの |
|---|---|
| NISA つみたて投資枠 | 国の基準を満たす 投資信託 |
| NISA 成長投資枠 | 株・投資信託・ ETF・REIT |
| iDeCo | 定期預金・保険・ 投資信託 |
※金融庁とiDeCo公式サイト「運用商品を選ぶ」より。
iDeCoには、定期預金などの元本確保型の商品があります。
NISAには元本確保型がなく、株を買えるのは成長投資枠だけです。
元本確保型は、利息より手数料が大きくなることがあります。
生涯1,800万円まで
年代別|NISAとiDeCoはどっちが向く?
| 年代 | 向く使い方 |
|---|---|
| 20代・30代 | まずNISA 余裕が出たらiDeCo |
| 40代 | NISAを中心に 老後の分をiDeCo |
| 50代 | NISAが中心 iDeCoは受け取りの年を確認 |
※この記事の比較をもとにまとめたもの。
若い人ほど、60歳までの年数が長くなります。
使う予定が読めない間は、NISAを中心にするのが安全です。
40代からは、老後の分をiDeCoに分ける意味が大きくなります。
40代は老後までの年数が見えてくる
40代は、60歳まで10年から20年です。
老後まで使わないお金がはっきりしてくるので、iDeCoを足しやすくなります。
40代の積立の金額は、NISAは40代からでも遅くないの記事で計算しています。
50代から始めると受け取りが60歳より後になることがある
| 60歳までの加入期間 | 受け取れる年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
※iDeCo公式サイト「給付について」より(2026年10月10日)。
iDeCoを60歳から受け取るには、加入していた期間が10年以上必要です。
10年に足りない人は、受け取れる年齢が60歳より後になります。
50代から始める人は、NISAは50代からでも遅くないの記事もあわせて読んでください。
55歳から10年積み立てるといくらになる?
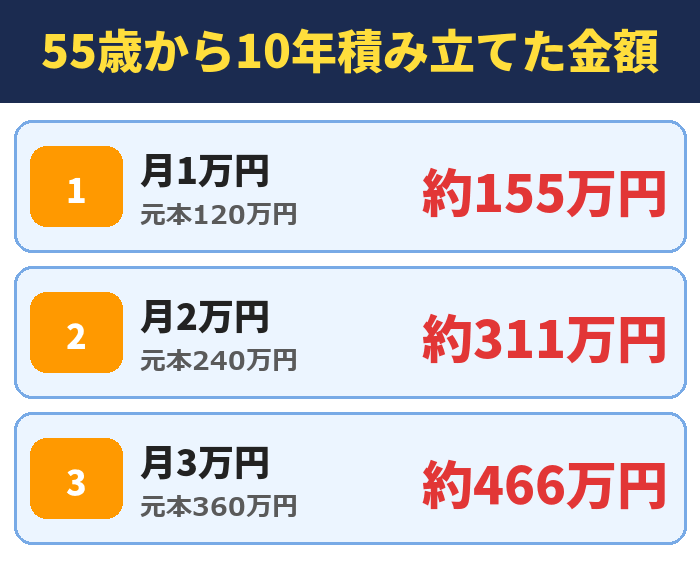
| 毎月の積立 | 元本 | 10年後 (年5%) |
|---|---|---|
| 1万円 | 120万円 | 約155万円 |
| 2万円 | 240万円 | 約311万円 |
| 3万円 | 360万円 | 約466万円 |
※年5%の仮定で自分で計算。元本を下回ることもあります。
55歳から始めても、10年積み立てれば月2万円で約311万円になります。
iDeCoは65歳になるまで掛金を出せますが、60歳からは会社員か国民年金の任意加入の人だけです。
55歳で始めた人は60歳までの加入が5年なので、受け取りは63歳からになります。
退職金を運用するならNISAの成長投資枠
iDeCoの掛金には毎月の上限があり、退職金をまとめて入れることはできません。
まとまったお金は、1年に240万円まで入れられるNISAの成長投資枠が合います。
使う時期が近いお金は、値動きの小さい商品か預金に分けてください。
60歳からの取り崩しはNISAのほうが自由
NISAは、必要な分だけ売って使えます。
iDeCoは60歳から75歳までの間に、受け取りを始める決まりです。
先にNISAのお金を使い、iDeCoの受け取りを遅らせる使い方もできます。
50代はNISAが中心
NISAとiDeCoを一緒に使う時の分け方
| 毎月の積立 | NISA | iDeCo |
|---|---|---|
| 1万円 | 1万円 | なし |
| 3万円 | 2万円 | 1万円 |
| 5万円 | 3万円 | 2万円 |
※分け方の例。企業年金のない会社員の場合。
一緒に使う時は、NISAを多めにするのが基本です。
引き出せないiDeCoは、老後まで使わない分だけにします。
表はひとつの例なので、自分の家計に合わせて決めてください。
少ない金額ならNISAだけで足りる
毎月の積立が1万円ほどなら、NISAだけで足ります。
iDeCoは毎月171円からの手数料がかかるので、少ない掛金だと割合が大きくなります。
積立の金額が増えてから、iDeCoを足しても遅くありません。
ボーナスや昇給で余裕ができたらiDeCoを足す
収入が増えると、払う税金も増えます。
税金が増えた人ほど、iDeCoの所得控除の効果が大きくなります。
掛金は1年に1回変えられるので、あとから増やせます。
目標の金額から毎月の積立を決める
| 目標 | 10年 | 20年 | 30年 |
|---|---|---|---|
| 1,000 万円 | 6.4万円 | 2.4万円 | 1.2万円 |
| 2,000 万円 | 12.9万円 | 4.9万円 | 2.4万円 |
※毎月の積立の金額。年5%の仮定で自分で計算。
積立の金額は、いつまでにいくら必要かを先に決めると選びやすくなります。
20年で1,000万円を目指すなら、年5%の仮定で月2.4万円です。
始める年が早いほど、毎月の金額は小さくて済みます。
始める前に収入と支出を整理する
積立を始める前に、毎月の収入と支出を書き出します。
残ったお金のうち、生活費の半年分をこえる分が積立に回せるお金です。
1つの商品にしぼらず、値動きの違う商品に分けると下がった時の影響が小さくなります。
月2.4万円で1,000万円
積立の金額と年数で見る早見表|15年・30年
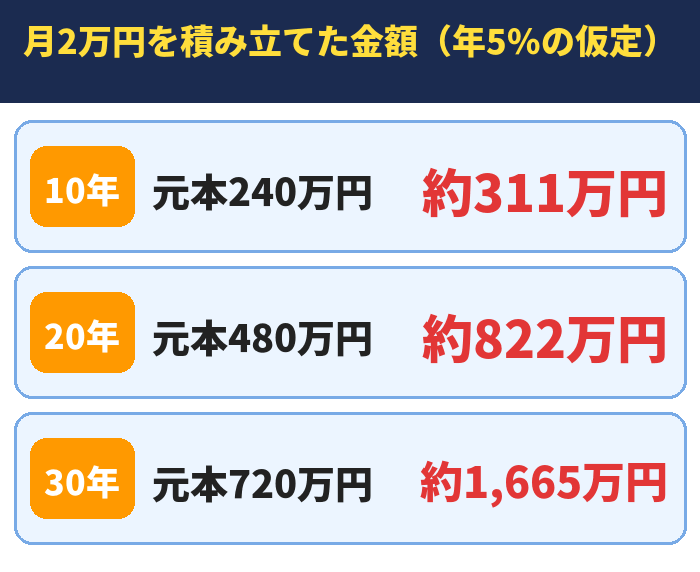
| 年数 | 月1万円 | 月2万円 | 月3万円 |
|---|---|---|---|
| 10年 | 155万円 | 311万円 | 466万円 |
| 15年 | 267万円 | 535万円 | 802万円 |
| 20年 | 411万円 | 822万円 | 1,233万円 |
| 30年 | 832万円 | 1,665万円 | 2,497万円 |
※年5%の仮定で自分で計算(1万円未満は四捨五入)。
積立は、年数が長いほど利益の割合が大きくなります。
月2万円を30年続けると、元本720万円が約1,665万円になる計算です。
NISAでもiDeCoでも、この利益に税金はかかりません。
年3%で計算した時の金額
| 年数 | 月1万円 | 月2万円 | 月3万円 |
|---|---|---|---|
| 10年 | 140万円 | 280万円 | 419万円 |
| 15年 | 227万円 | 454万円 | 681万円 |
| 20年 | 328万円 | 657万円 | 985万円 |
| 30年 | 583万円 | 1,166万円 | 1,748万円 |
※年3%の仮定で自分で計算(1万円未満は四捨五入)。
利回りを年3%に下げても、30年なら元本の1.6倍になります。
月1万円の30年は、元本360万円が約583万円です。
利回りは毎年変わるので、低い数字でも計算しておくと安心です。
短い期間でやめると元本を下回りやすい
投資信託は、値下がりする年もあります。
数年でやめると、下がった時に売ることになり元本を下回ることがあります。
15年以上は続けるつもりで、使う予定のないお金で始めてください。
月1万円からでも
iDeCoが向く人・向かない人の特徴
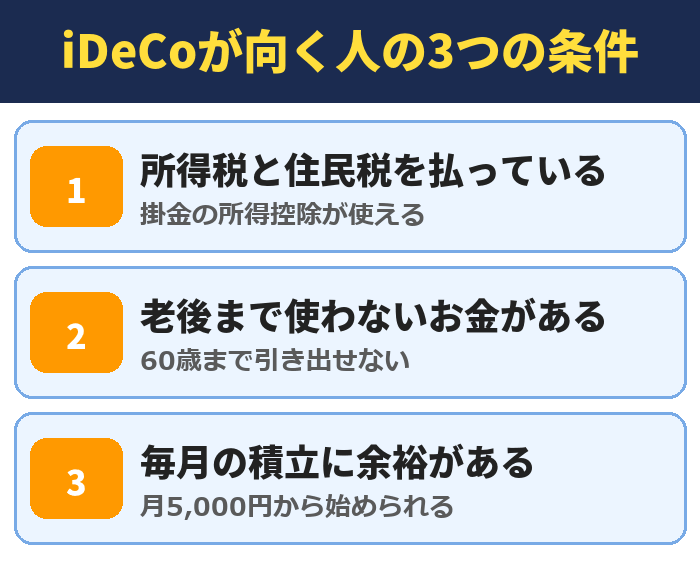
| 向く人 | 向かない人 |
|---|---|
| 所得税と住民税を 払っている | 収入が少なく 税金を払っていない |
| 老後まで使わない お金がある | 60歳より前に 使うかもしれない |
| 毎月の積立に 余裕がある | 近いうちに 大きな出費がある |
| 勤め先に 企業年金がない | 企業年金が多く 上限が小さい |
| 20代から40代で 年数を長く取れる | 60歳まで 10年より短い |
※この記事の比較をもとにまとめたもの。
iDeCoが向くのは、税金を払っていて老後まで使わないお金がある人です。
1つでも右の列に当てはまる人は、NISAを先に使ってください。
右の列に当てはまっても、NISAなら同じように利益が非課税になります。
専業主婦(夫)はNISAが先
専業主婦(夫)も、iDeCoに月2.3万円まで加入できます。
ただし収入がなく税金を払っていない人は、所得控除の効果がありません。
手数料だけがかかるので、先にNISAを使うほうが有利です。
公務員と企業年金のある会社員は上限を確かめる
公務員と企業年金のある会社員は、iDeCoの上限が月2万円までです。
年収500万円の人が月2万円を積み立てると、節税は年4.8万円です。
上限が小さくても、老後まで使わないお金なら使う意味があります。
iDeCoを使わない時の3つの選択肢
| 選択肢 | 特徴 |
|---|---|
| NISA | いつでも引き出せる 利益が非課税 |
| 企業型DCの マッチング拠出 | 会社の掛金に 自分で上乗せする |
| 預金・ 個人向け国債 | 国債は1万円から 1年たてば換金できる |
※個人向け国債は財務省「変動10年」の商品概要より(最低金利0.05%)。
iDeCoを使わない人の選択肢は、NISAがいちばん近いものです。
勤め先に企業型DCがある人は、マッチング拠出で掛金を上乗せできることがあります。
マッチング拠出をしている人は、iDeCoには同時に加入できません。
向かない人はNISA
iDeCoで後悔しやすい4つの失敗と防ぎ方
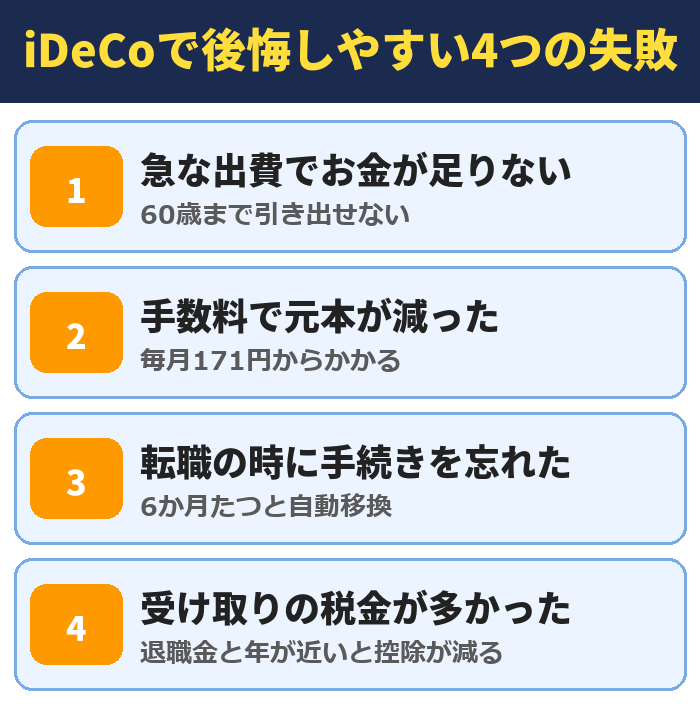
| 失敗 | 防ぎ方 |
|---|---|
| 急な出費で お金が足りない | 生活費の半年分は 預金で持つ |
| 手数料で 元本が減った | 掛金を増やすか 手数料の安い会社を選ぶ |
| 転職の時に 手続きを忘れた | 6か月以内に 移す手続きをする |
| 受け取りの税金が 思ったより多い | 退職金と受け取る年を 先に確かめる |
※この記事で確かめた決まりをもとにまとめたもの。
iDeCoの失敗は、始める前に決まりを知っていれば防げます。
いちばん多いのは、60歳より前にお金が必要になることです。
掛金は月5,000円まで下げられるので、苦しくなったら金額を見直してください。
転職・退職の時は届け出が必要
| 変わったあと | すること |
|---|---|
| 企業型DCのある 会社に入る | 会社のDCに移すか 届け出をして続ける |
| 企業年金のない 会社に入る | 登録の変更届を出す |
| 自営業になる | 種別の変更届を出す |
| 専業主婦(夫) になる | 種別の変更届を出す |
※iDeCo公式サイトより(2026年10月10日)。届け出の先は金融機関。
iDeCoは、転職や退職をしても続けられます。
ただし働き方が変わった時は、金融機関に届け出が必要です。
上限の金額も変わるので、掛金を見直すきっかけになります。
企業型DCをやめて6か月たつと自動移換になる
| 自動移換の手数料 | 金額 |
|---|---|
| 移される時 | 4,348円 |
| 移されている間 | 毎月98円 |
| iDeCoに移す時 | 3,379円 |
※iDeCo公式サイトより(2026年10月10日)。2つの機関の手数料の合計。
企業型DCのある会社をやめた人は、6か月以内に資産を移す手続きが必要です。
手続きをしないと、資産は運用されないまま手数料だけが引かれます。
移されている期間は加入期間に入らないので、受け取れる年齢が遅くなることもあります。
特別法人税はいま止まっている
iDeCoの資産には、年1.173%の特別法人税がかかる決まりがあります。
iDeCo公式によると、この税金は現在は課税が止まっています。
再開されると運用の成績が下がるので、ニュースを確かめておきましょう。
特典は毎月1.4万円超
iDeCoの始め方|申し込みから引き落としまでの5つの手順
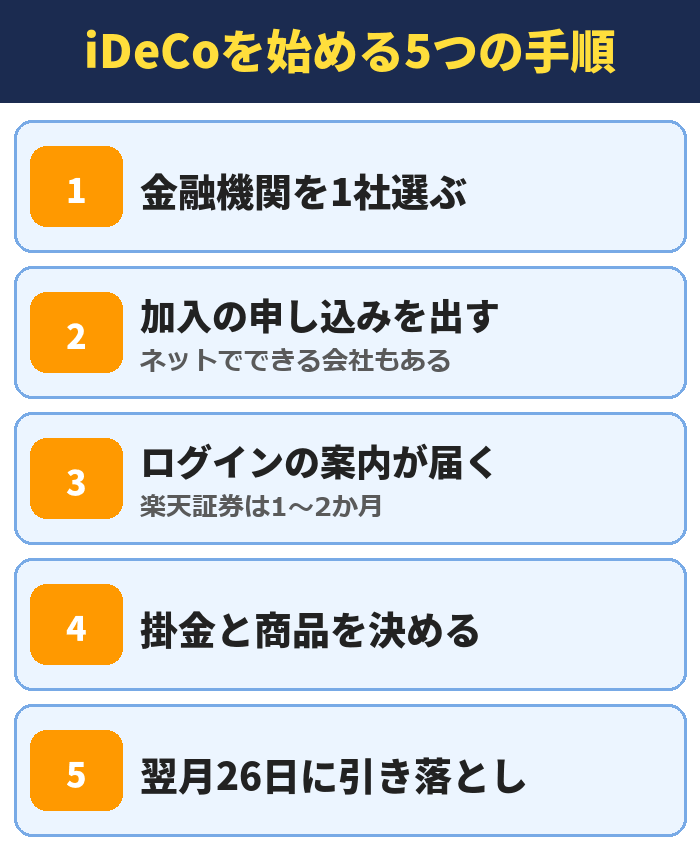
| 手順 | すること |
|---|---|
| 1 | 金融機関を 1社選ぶ |
| 2 | 加入の申し込みを出す (ネットでできる会社もある) |
| 3 | 1〜2か月でログインの 案内が届く(楽天証券) |
| 4 | 掛金と商品を決める |
| 5 | 翌月26日に 掛金が引き落とされる |
※iDeCo公式サイト「加入手続きについて」と楽天証券より(2026年10月10日)。
iDeCoは、金融機関を通して申し込みます。
掛金は毎月、次の月の26日に口座から引き落とされます。
最初の掛金から、加入の手数料2,829円が引かれます。
商品は元本確保型と投資信託の2種類
iDeCoの商品は、元本確保型と投資信託の2つに分かれます。
選んだ商品は、いつでも変えられます。
商品を選ばないままにすると、金融機関が決めた商品が買われることがあります。
会社員は掛金の払い方を2つから選ぶ
会社員は、自分の口座から払う方法と給料から引く方法を選べます。
自分の口座から払う人は、年末調整で控除の証明書を勤め先に出します。
自営業と専業主婦(夫)は、自分の口座から払う方法だけです。
残高が足りないとその月は積み立てられない
引き落としは、月に1回だけです。
残高が足りずに引き落とせなかった月は、あとから払うことができません。
国民年金の保険料を払っていない月も、iDeCoの掛金は出せません。
ネットで申し込める
iDeCoを始める前に知っておく4つの注意点
| 注意点 | 中身 |
|---|---|
| 引き出せない | 原則60歳まで |
| 手数料 | 加入時2,829円 毎月171円から |
| 受け取りの税金 | 控除をこえると かかる |
| 元本割れ | 投資信託は 下がることがある |
※iDeCo公式サイトと楽天証券より(2026年10月10日)。
iDeCoのいちばんの注意点は、60歳まで引き出せないことです。
税金が軽くなるかわりに、自由に使えないお金になります。
4つを確かめてから、無理のない掛金で始めてください。
金融機関は1社だけ選ぶ
iDeCoの口座は、1社だけで作ります。
iDeCo公式によると、取り扱う金融機関は約160社あります。
商品と手数料を比べてから選びましょう。
毎月1.4万円分が無料
この記事の調べ方
| 内容 | 出どころ |
|---|---|
| iDeCoの決まりと 手数料 | iDeCo公式サイト (国民年金基金連合会) |
| 2026年12月の 改正 | iDeCo公式サイトの 制度改正のページ |
| NISAの決まり | 金融庁 |
| 積立の金額 | 年5%の仮定で 自分で計算 |
※iDeCo公式サイトは2026年10月10日に確認しました。
iDeCoの決まりは、iDeCo公式サイトで確かめました。
積立の金額と税金の合計は、仮定を置いて自分で計算した数字です。
税金の金額は人によって違うので、くわしくは税務署か金融機関に確かめてください。
NISAとiDeCoでよくある質問
- NISAとiDeCoはどっちから始めるのがいいですか?
- 迷ったら、いつでも引き出せるNISAからです。60歳まで使わないお金があり、所得税と住民税を払っている人は、iDeCoを足すと税金が軽くなります。
- NISAとiDeCoは両方使えますか?
- 使えます。老後まで使わない分をiDeCo、それ以外をNISAに分ける使い方ができます。
- iDeCoはいつから引き出せますか?
- 原則60歳からです。60歳から受け取るには、加入していた期間が10年以上必要です。10年に足りない場合は、受け取れる年齢が60歳より後になります。
- iDeCoの掛金の上限はいくらですか?
- 企業年金のない会社員は月2.3万円、自営業などは月6.8万円です(2026年10月10日・iDeCo公式)。2026年12月から、会社員と公務員は企業年金と合わせて月6.2万円に上がります。
- iDeCoの手数料はいくらですか?
- 楽天証券の場合、加入の時に2,829円、毎月171円です(国民年金基金連合会105円と事務委託先の金融機関66円)。2026年12月分から、国民年金基金連合会の分が120円になり、毎月186円になります。
- iDeCoで税金はいくら軽くなりますか?
- 所得税10%・住民税10%の人なら、掛金の20%が目安です。月1万円の掛金で年2.4万円、月2.3万円で年5.52万円軽くなります。
- 専業主婦(夫)でもiDeCoは使えますか?
- 加入できます。ただし収入がなく税金を払っていない人は、掛金の所得控除の効果がありません。
- NISAの上限はいくらですか?
- 1年に360万円(つみたて投資枠120万円と成長投資枠240万円)で、生涯の上限は1,800万円です。
- 公務員はNISAとiDeCoのどっちがいいですか?
- 迷ったらNISAからです。公務員のiDeCoの上限は月2万円までで、60歳まで引き出せません。老後まで使わないお金がある人は、iDeCoを足すと税金が軽くなります。
- 55歳からでもiDeCoは間に合いますか?
- 加入できます。ただし60歳までの加入が5年の人は、受け取れるのが63歳からになります。月2万円を年5%の仮定で10年積み立てると、約311万円です。
- iDeCoを受け取る時に税金はかかりますか?
- 一時金で受け取ると退職所得控除、年金で受け取ると公的年金等控除が使えます。20年積み立てた人は、一時金なら800万円まで税金がかかりません(国税庁)。
- 転職したらiDeCoはどうなりますか?
- 続けられます。働き方や勤め先の企業年金が変わった時は、金融機関に届け出を出します。企業型DCのある会社をやめた人は、6か月以内に資産を移す手続きが必要です。
- iDeCoは途中でやめられますか?
- 掛金の払い込みは、いつでも止められます。ただし積み立てたお金は、原則60歳になるまで引き出せません。
まとめ|迷ったらNISA、老後の分はiDeCoを足す
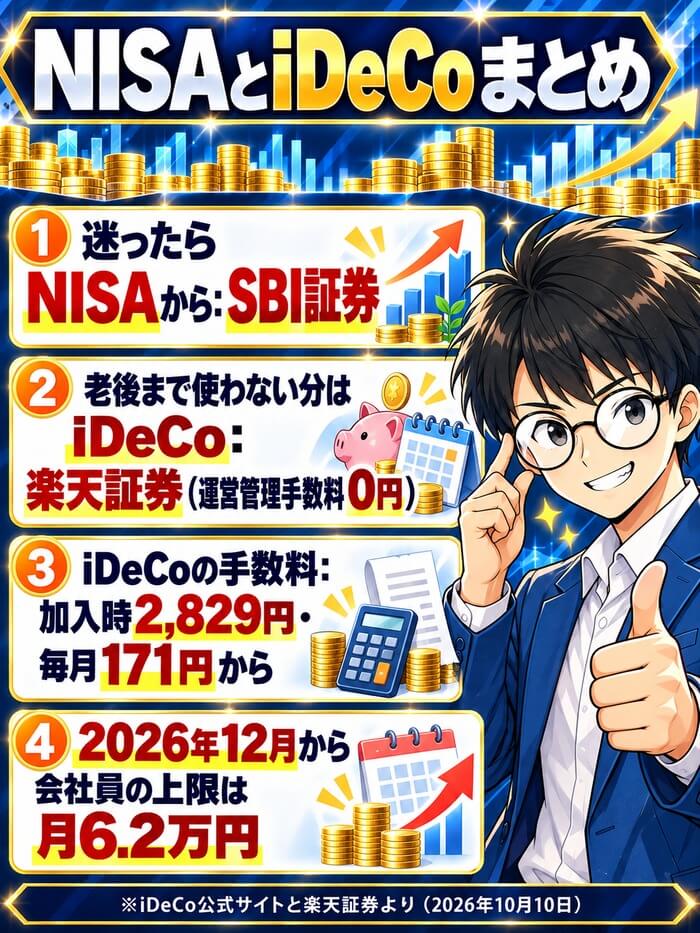
NISAはいつでも引き出せて、iDeCoは原則60歳まで引き出せません。
iDeCoは掛金が所得控除になり、月2.3万円なら1年で5.52万円税金が軽くなります。
迷ったらNISAから始めて、老後まで使わない分をiDeCoに分けてください。
NISAを始めるなら
特典は毎月1.4万円超