記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
結論から言うと、土台は新NISAの高配当株で、それ以外は「攻めの枠」として投資額の3割までに抑えるのが安全です。
この記事では、放置していてもお金が入ってくる仕組みを5つ、利回り・最低額・リスクの3点で並べて比較します。
どれも1万円前後から始められるものばかりです。
登録だけで1万円分
目次 非表示
- 5つの不労所得を利回り・最低額・リスクで比較
- 【登録だけで1万円分】6つの投資ができる無料アプリ「TOSSY」
- 5つの待つだけ資産運用と不労所得の種類
- 高配当株:利回り3〜5%
- FXスワップ:毎日4〜15%
- 投資クラファン:利回り4〜12%
- 貸暗号資産レンディング:利回り5〜15%
- FX自動売買:ミドルリスクミドルリターン
- 5つのうちどれから始めるか
- 配分の考え方|攻めは投資額の3割まで
- 月3万円の不労所得に必要な元手はいくらか
- 始める前に決めておく3つのこと
- 元手50万円で組むモデルケース
- 税金|非課税なのは新NISAだけ
- よくある失敗5つ
- 待つだけ資産運用のよくある質問
- 5つの待つだけ資産運用~不労所得は新NISA高配当株だけじゃないまとめ
5つの不労所得を利回り・最低額・リスクで比較
「不労所得」と一口に言っても、仕組みもリスクもまったく違います。
まずは5つを1つの表に並べて、自分に合いそうなものを絞ってください。
利回りは高いほどリスクも上がる、という関係は5つとも共通です。
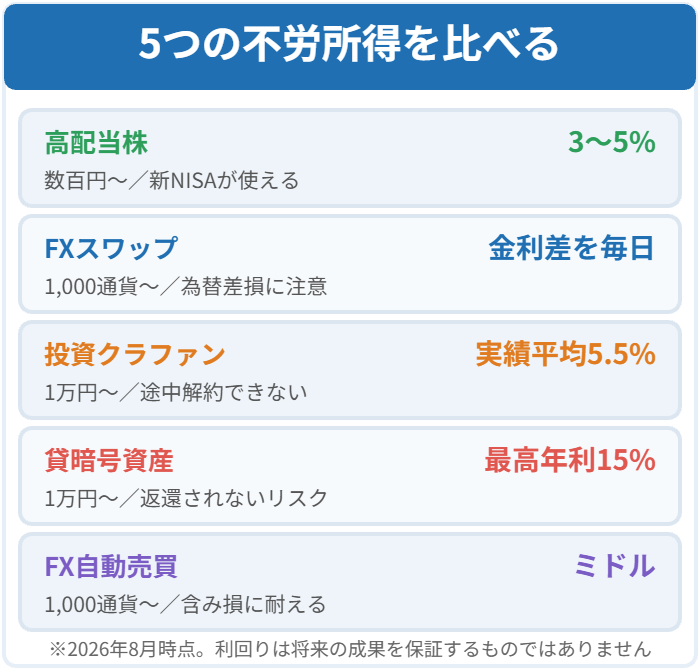
| 種類 | 利回りの目安 | 最低額 | 主なリスク |
|---|---|---|---|
| 高配当株 | 3〜5% | 数百円〜 | 減配・株価下落 |
| FXスワップ | 金利差を毎日 | 1,000通貨〜 | 為替差損 |
| 投資クラファン | 実績平均5.5% | 1万円〜 | 元本保証なし |
| 貸暗号資産 | 最高年利15% | 1万円〜 | 返還されない |
| FX自動売買 | ミドル | 1,000通貨〜 | 含み損が続く |
※利回りは2026年8月時点で各社が公表している数値です。将来の運用成果を保証するものではありません。
不動産や太陽光をこの記事に入れていない理由
「不労所得」で検索すると、不動産投資や太陽光発電が上位に並びます。
どちらも仕組みとしては成立しますが、数百万円から数千万円の初期費用とローンが前提になります。
この記事は「いま余っているお金で今日から始められるもの」に絞ったので、その2つは外しました。
1万円で試せるものと、借金をして買うものは、同じ土俵で比べないほうが安全です。
5つに共通する「向いていない人」
毎日値動きを確認しないと落ち着かない人には、この5つは向きません。
待つだけの仕組みは、放置している間の含み損に耐えることが前提だからです。
近いうちに使う予定のあるお金しかない人も、まず生活防衛資金を貯めるほうが先になります。
生活費の半年分を預金で確保してから、余ったお金で始めてください。
「待つだけ」でも元本は減ることがある
5つに共通するのは、買ったあとに自分で売買しなくてもお金が入ってくるという点です。
ただし放置できるのは手間だけで、値動きや貸し倒れのリスクまで無くなるわけではありません。
高配当株なら株価が下がり、クラファンなら貸したお金が返ってこないことがあります。
そこを理解したうえで、金額を小さく始めるのが基本です。
新NISAが使えるのは高配当株だけ
5つのうち、新NISAの非課税枠が使えるのは高配当株(と投資信託)だけです。
FXスワップ・クラファン・貸暗号資産・自動売買は、すべて課税口座での運用になります。
つまり同じ利回りでも、手取りは高配当株のほうが多く残ります。
だから土台を高配当株に置いて、余力で他を試す順番になります。
【登録だけで1万円分】6つの投資ができる無料アプリ「TOSSY」

登録だけで1万円分
登録だけで1万円分
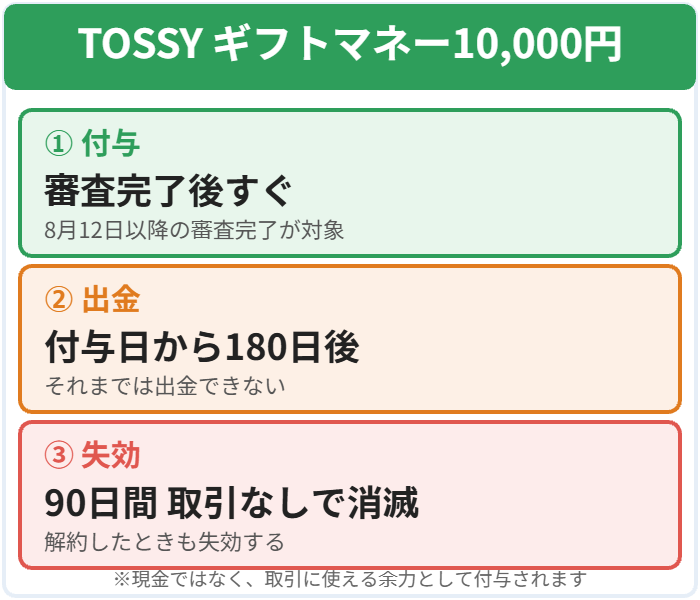
ギフトマネーは現金ではなく「取引に使える余力」
ここだけは先に知っておいてください。
10,000円分のギフトマネーは預けた証拠金の残高に加算される、取引に使えるお金です。
銀行口座にそのまま振り込まれるわけではありません。
そのかわり損失が出たときは自分の現金より先にギフトマネーから減るので、入金なしで感触をつかむ用途に向いています。
出金できるようになるのは付与日から180日が経過した後です。
さらに90日間、建玉も有効注文も持たない状態が続くと自動的に失効します。
登録は最短即日・入金も不要
アプリをダウンロードしてマイナンバーカードをかざせば、審査は最短即日で終わります。
入金しなくてもギフトマネーは付与されるので、まず登録だけして様子を見ることができます。
取引手数料・口座管理手数料・出金手数料はいずれも0円です。
株式・為替・暗号資産・株価指数・商品資源・バラエティの6つを、1つのアプリで売買できます。
5つの待つだけ資産運用と不労所得の種類

ここからは、待つだけでお金が入ってくる5つの仕組みを1つずつ見ていきます。
それぞれ「どういう仕組みでお金が増えるのか」「どこで損をするのか」の順に整理しました。
自分が理解できたものだけを選んでください。
高配当株:利回り3〜5%
高配当株の最強口座

配当金がもらえるしくみ
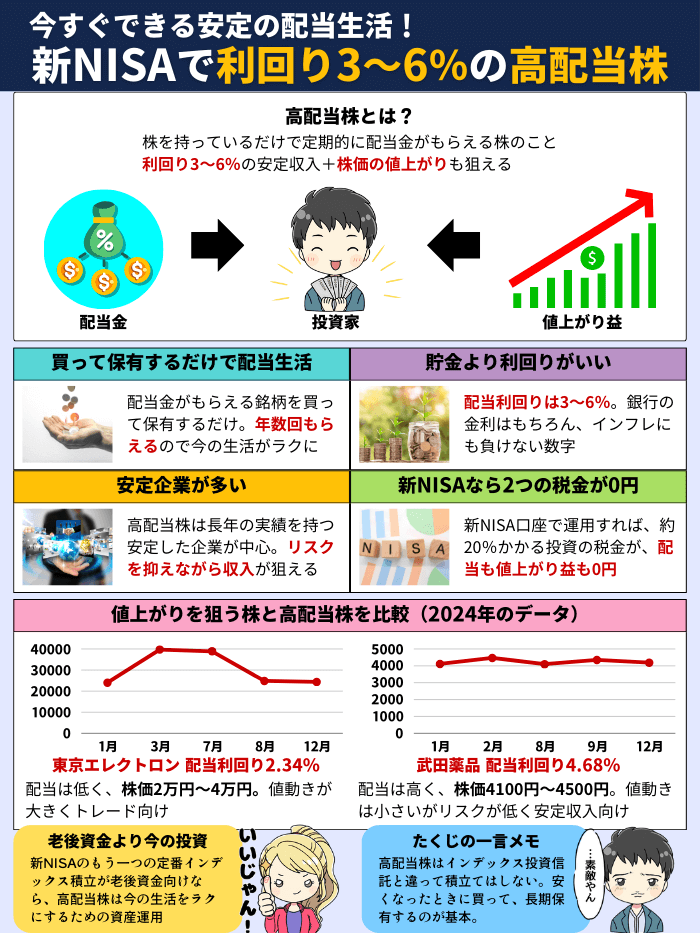
高配当株は、企業が稼いだ利益の一部を株主に配る仕組みです。
年に1〜2回、持っている株数に応じて配当金が振り込まれます。
日本株なら1株から買える証券会社もあるので、数百円からでも始められます。
株価が上がれば売却益も狙えるので、配当と値上がりの二本立てになります。
利回り4%を狙える銘柄は実在する
「3〜5%」という数字は感覚ではなく、実際の銘柄で確認できます。
利回りの高い5銘柄を平均すると約4.0%で、10銘柄に広げても3.7%前後です。
100万円を4%で運用すれば、年4万円・月あたり3,300円の配当になります。
新NISAの成長投資枠で買えば、この配当に税金がかかりません。
注意点|減配と株価下落は同時に来る
配当は約束されたものではなく、業績が悪化すれば減配や無配になります。
しかも減配が発表されると株価も同時に下がるので、二重に損をする形になりやすいです。
対策は30〜50銘柄に分散して、1社の減配で全体が崩れないようにすることです。
1銘柄に集中させないことが、この方法の唯一のリスク対策になります。
銘柄の選び方と必要な金額は配当金で月3万円もらうにはいくら必要かの記事で計算しています。
FXスワップ:毎日4〜15%

最大15万円もらえる
金利の差を毎日受け取るしくみ
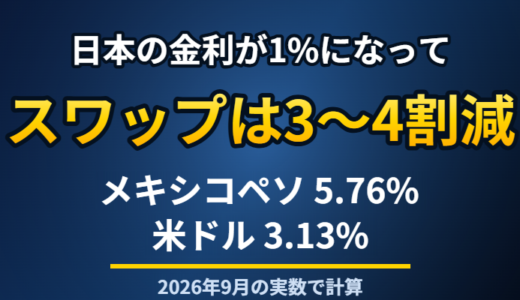
FXは通貨を売って別の通貨を買う取引で、2つの通貨には金利の差があります。
高い金利の通貨を買って低い金利の通貨を売ると、その差額を毎日受け取れます。
これがスワップポイントです。
米ドルの金利4.25%に対して円の金利が0.5%なら、差は+3.75%になります。
高金利通貨を選べば10%を超える組み合わせもあります。
「毎日4〜15%」の読み方
見出しの数字は1日で4〜15%増えるという意味ではありません。
年率に換算した目安を、日割りで毎日少しずつ受け取っていく形です。
たとえば年率4%なら、100万円分のポジションで1日あたり100円前後が積み上がっていきます。
配当と違って年1〜2回を待つ必要がないのが、この方法の魅力です。
注意点|為替が逆に動けば全部消える
毎日もらえるスワップより、為替の値動きのほうが金額は大きくなります。
1年かけて貯めたスワップが、数日の急変で消えることは普通に起こります。
対策はレバレッジを2〜3倍までに抑えて、証拠金に余裕を持たせることです。
高金利通貨ほど値動きも荒いので、通貨選びと数量は慎重に決めてください。
通貨ごとのスワップ実額は毎日もらえるスワップ金利の記事にまとめています。
投資クラファン:利回り4〜12%

実績平均利回り5.5%

事業にお金を貸して利息を受け取るしくみ
投資型クラウドファンディングは、集めたお金を事業者に貸し付けて、その利息を分配する仕組みです。
株のように毎日値段が動くことがないので、申し込んだら償還まで待つだけになります。
オルタナバンクの場合は1万円から、運用期間1か月〜24か月超のファンドを選べます。
運営はSAMURAI証券で、累計のファンド申込額は2026年7月に800億円を突破しています。
「固定利回り」は確約ではない
募集の時点で利回りが決まっているので固定利回りと呼ばれます。
ただし公式サイトにも「利回りを確約するものではありません」と明記されています。
過去に募集されたファンドの実績平均は5.5%(税引前)です。
100万円を5.5%で12か月運用した場合の目安として公式が示している数字になります。
注意点|途中でやめられない・元本保証もない
いちばん大きな制約は、運用期間の途中で解約できないことです。
12か月のファンドを選んだら、そのお金は12か月動かせません。
貸付先が返済できなければ元本が戻らないこともあります。
生活費や近いうちに使う予定のあるお金は、絶対に入れないでください。
他のサービスとの比較は投資クラウドファンディングのおすすめランキングで見比べられます。
貸暗号資産レンディング:利回り5〜15%

最高年利15%のプラン

暗号資産を貸して利息を受け取るしくみ
持っている暗号資産を業者に一定期間預けると、利率に応じた数量が増えて戻ってくる仕組みです。
値上がり益とは別に、持っているだけで枚数が増えるのがレンディングの特徴になります。
スマートクリプトレンディングでは、プランの最高年利が15%です。
これはUSDT・USDCを12か月貸し出した場合の年利で、ビットコインなどは最高12%になります。
自動更新にすると利率が上がっていく
短い期間のプランでも、自動更新をオンにすると次のプランへ順に移行して利率が上がります。
お試しで1か月から始めても、更新を続ければ最終的に12か月プランと同じ利率になります。
長く貸すほど利率が高いという設計なので、途中で引き出す予定がない資金に向いています。
1万円前後から始められる点も、株より入りやすい部分です。
注意点|業者に預ける以上の信用リスクがある
レンディングは自分のウォレットから業者へ資産を移す取引です。
貸出期間中は自分で動かせず、業者が破綻すれば返ってこない可能性があります。
さらに貸している間も暗号資産そのものの価格は動きます。
年利15%で増えても、価格が3割下がれば全体ではマイナスです。
5つの中では最もリスクが高い枠だと考えて、金額を絞ってください。
業者ごとの利率と条件は貸暗号資産おすすめ5選の記事で比較しています。
FX自動売買:ミドルリスクミドルリターン

最大15万円もらえる
ルールを決めて機械に売買させるしくみ
FX自動売買は、あらかじめ決めたルールに従ってシステムが売買を繰り返す仕組みです。
相場が上下する範囲を決めておき、下がったら買い・上がったら売りを自動で積み重ねます。
画面に張り付く必要がないので、日中働いている人でも運用できます。
外為オンラインのiサイクル2取引なら、値幅と数量を選ぶだけで設定が終わります。
勝率が高くても資産が増えるとは限らない
自動売買は小さい利益を何度も確定させるので、勝率だけを見ると9割を超えることもあります。
ただし勝率が高いのは、含み損を抱えたまま決済しない設計だからです。
相場が想定のレンジを外れて動き続けると、含み損が積み上がります。
勝率ではなく、どこまで逆行しても耐えられるかで資金量を決めてください。
注意点|証拠金に余裕を持たせる
自動売買で失敗する原因は、ほぼ資金に対して仕掛ける数量が多すぎることです。
レンジを広く取り、1本あたりの数量を小さくすれば、耐えられる幅が広がります。
最初は最小単位で3か月動かして、値動きの癖を見るのが安全です。
外為オンラインでは新規口座開設と取引で最大15万円のキャッシュバックも実施しています。
ツールごとの実績はFX自動売買のおすすめランキングにまとめました。
5つのうちどれから始めるか
全部を同時に始める必要はありません。
元手・使える時間・どこまで損に耐えられるかの3つで、選ぶ順番は決まります。
迷ったら次の考え方で絞ってください。
元手が10万円以下なら高配当株から
少額ならまず新NISAの高配当株です。
1株から買えるので、数百円でも配当をもらう体験ができます。
非課税で受け取れるぶん、同じ利回りでも手取りがいちばん多く残ります。
慣れてきたら銘柄数を増やして、減配のリスクを薄めていきます。
放置したいなら投資クラファン
値動きを見たくない人には、償還まで何もしなくていい投資型クラファンが向いています。
1万円から選べて、期間も1か月から用意されています。
その代わり途中で解約できないので、使う予定のないお金だけを入れてください。
短い期間のファンドで1回試すのが、いちばん安全な入り方です。
入金なしで試すならTOSSY
自分のお金を1円も入れたくないなら、登録だけで10,000円分のギフトマネーがもらえるTOSSYが唯一の選択肢になります。
もらったギフトマネーの範囲で取引すれば、現金は減りません。
株もFXも暗号資産も1つのアプリで試せるので、どの投資が自分に合うかを確かめる用途に使えます。
ただし出金は180日後で、90日間取引しないと失効します。
配分の考え方|攻めは投資額の3割まで
5つを知ったあと、いちばん大事なのが配分です。
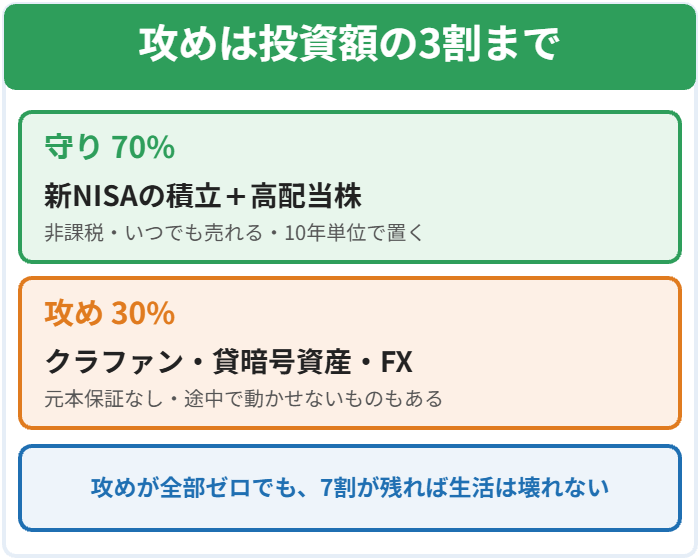
土台は新NISAの積立と高配当株、それ以外は投資額の3割までが、この記事の結論になります。
理由は、残りの4つが元本保証のない「攻め」の枠だからです。
なぜ3割なのか
攻めの枠が全部ゼロになっても、7割が残っていれば生活は壊れません。
逆に半分以上を高利回りに寄せると、1つの失敗で全体が大きく削られます。
利回りの高さは、そのまま元本が減る確率の高さだと考えてください。
3割という数字は、失っても取り返せる範囲の目安です。
始める順番のモデル
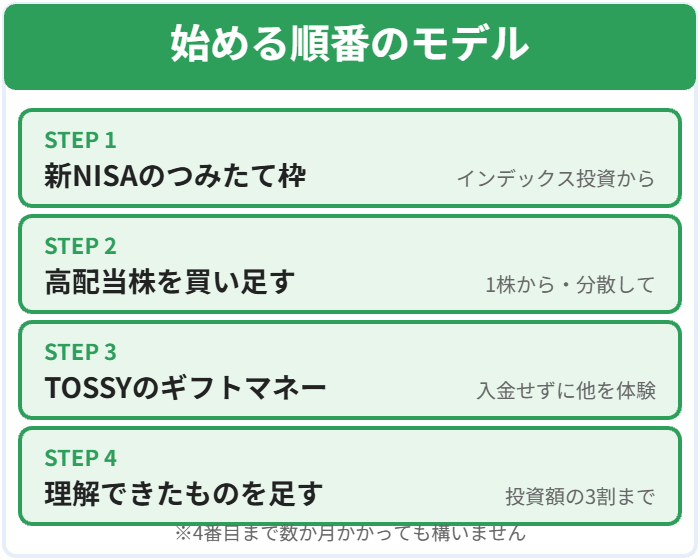
- 新NISAのつみたて枠でインデックス投資を始める
- 余力で高配当株を買い足していく
- TOSSYのギフトマネーで、入金せずに他の投資を体験する
- 内容を理解できたものだけ、投資額の3割の範囲で足していく
この順番なら、理解できていない商品にお金を入れることがなくなります。
4つ目まで来るのに数か月かかっても構いません。
月3万円の不労所得に必要な元手はいくらか
「不労所得で月◯万円」を目指すとき、必要な元手は利回りで決まります。
月3万円=年36万円を各方法で狙う場合の目安を出しました。
利回りが高いほど元手は少なくて済みますが、そのぶん失う確率も上がります。
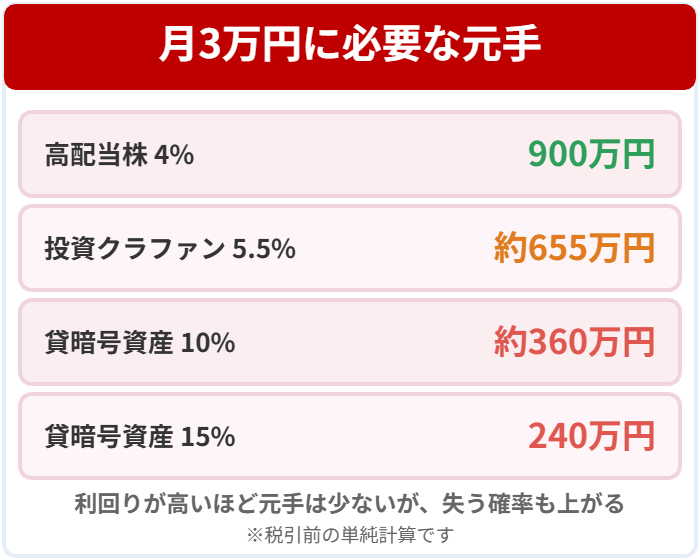
| 方法 | 利回り | 必要な元手 |
|---|---|---|
| 高配当株 | 4% | 900万円 |
| 投資クラファン | 5.5% | 約655万円 |
| 貸暗号資産 | 10% | 約360万円 |
| 貸暗号資産 | 15% | 240万円 |
※税引前の単純計算です。実際は税金と手数料が引かれます。
現実的なのは高配当株の900万円
一見すると利回りの高い貸暗号資産のほうが少ない元手で済むように見えます。
ただし年利15%は12か月固定・大口の条件で、しかも価格変動と業者の信用リスクを丸ごと負う枠です。
360万円を失う確率と、900万円を安全に置く価値を比べると、答えは変わります。
高配当株の900万円は、新NISAの成長投資枠(1,200万円)に収まる範囲でもあります。
積立で900万円に届く年数
900万円は大きく見えますが、積み立てで作れる金額です。
年4%で運用しながら積み立てると、月3万円で17年5か月、月5万円なら11年10か月で到達します。
貯金だけで900万円を作ると25年かかるので、運用しながらのほうが7年以上早い計算です。
くわしい計算は配当金の記事にまとめています。
新NISAで何を積み立てるかは新NISA積立の正解セットで解説しています。
始める前に決めておく3つのこと
5つのどれを選ぶにしても、先に決めておくと失敗しにくくなることが3つあります。
どれも投資を始めた後では決めにくいものばかりです。
①いくらまでなら失っていいか
攻めの4つは元本保証がありません。
最初に「この金額はゼロになっても生活は変わらない」というラインを決めてください。
決めていないと、含み損が出たときに金額を追加してしまいます。
1万円から始められるものばかりなので、最初は小さくて構いません。
②いつまで置いておけるか
投資クラファンは運用期間の途中で解約できません。
貸暗号資産も、貸出期間が終わるまで動かせません。
半年後に使う予定のあるお金は、この2つには入れないのが鉄則です。
期間が読めないなら、いつでも売れる高配当株から始めてください。
③どこで利益を確定するか
配当やスワップは自動で入ってきますが、元本の値動きは自分で判断することになります。
「◯%下がったら一度やめる」というラインを先に決めておくと、迷いが減ります。
自動売買はここを決めないまま数量を増やすのが典型的な失敗です。
決めたラインは、始めた日にメモしておいてください。
元手50万円で組むモデルケース
配分の話を、実際の金額に落とすとどうなるかを出しておきます。
投資に回せるお金が50万円あるとして、3割ルールを当てはめた形です。
| 枠 | 配分 | 入れ先 |
|---|---|---|
| 守り 70% | 35万円 | 新NISAの積立+ 高配当株 |
| 攻め 20% | 10万円 | 投資クラファン (1〜3か月) |
| お試し 10% | 5万円 | 貸暗号資産か FX自動売買 |
TOSSYのギフトマネーはこの50万円の外側にあります。
入金せずにもらえるお金なので、配分を崩さずに株もFXも暗号資産も試せる枠になります。
守りの35万円をどう置くか
35万円はつみたて枠のインデックス投資と高配当株に分けます。
値上がりを狙う部分と、配当を受け取る部分の両方を持っておく形です。
高配当株は1株から買えるので、35万円でも20〜30銘柄に分散できます。
この枠は、10年単位で触らない前提で置きます。
攻めの10万円は期間の短いものから
攻めの10万円は、1〜3か月で結果が出るものから始めます。
投資クラファンの短期ファンドなら、1回まわすだけで仕組みが体感できます。
最初から12か月のファンドに10万円を入れないことだけ守ってください。
1回目が償還されてから、期間を延ばすかどうかを決めます。
お試しの5万円は失っていい金額に
残りの5万円は、ゼロになっても構わない金額として扱います。
貸暗号資産かFX自動売買のどちらか片方に入れて、値動きの荒さを実際に見ます。
両方に手を出すと、どちらの結果なのか分からなくなります。
3か月動かしてみて、続けるかどうかを判断してください。
税金|非課税なのは新NISAだけ
不労所得は、種類によって税金のかかり方がまったく違います。
手取りで比べないと、利回りの比較は意味がありません。
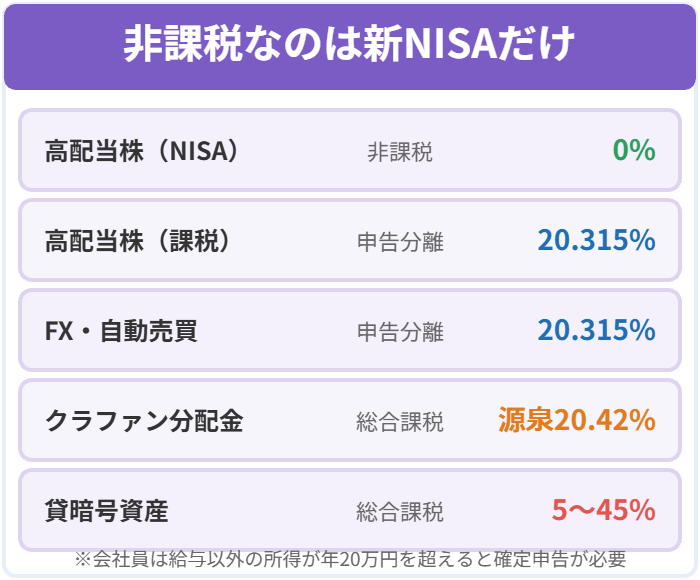
| 種類 | 課税方式 | 税率の目安 |
|---|---|---|
| 高配当株(NISA) | 非課税 | 0% |
| 高配当株(課税) | 申告分離 | 20.315% |
| FX・自動売買 | 申告分離 | 20.315% |
| クラファン分配金 | 総合課税 | 源泉20.42% |
| 暗号資産 | 総合課税 | 5〜45%+住民税 |
FXと自動売買は損失を3年繰り越せる
FXの利益は申告分離課税で一律20.315%です。
損失が出た年は確定申告をしておくと、3年間くりこして翌年以降の利益と相殺できます。
自動売買も同じ区分なので、まとめて計算します。
取引所の先物取引等とも損益通算ができます。
暗号資産だけ総合課税になる
貸暗号資産で受け取った利息は総合課税の雑所得です。
給与などと合算して税率が決まるため、稼ぐほど税率が上がります。
申告分離課税のFXとは損益通算できません。
繰越控除も使えないので、税金の面ではいちばん不利な枠になります。
会社員は年20万円が申告のライン
会社員の場合、給与以外の所得の合計が年20万円を超えると確定申告が必要です。
20万円以下でも、住民税の申告は別に必要になります。
新NISAの配当だけなら非課税なので申告そのものが不要です。
※税金の扱いは個別の状況で変わります。判断に迷うときは所轄の税務署か税理士に確認してください。
よくある失敗5つ
最後に、待つだけ資産運用で実際に起きやすい失敗をまとめます。
どれも始める前に決めておけば防げるものばかりです。
| よくある失敗 | 何が起きるか | 対処 |
|---|---|---|
| 利回りだけで選ぶ | 元本が減る | リスクを先に読む |
| 生活費を入れる | 途中で解約できず 困る | 余剰資金だけ |
| 1つに集中させる | 失敗が直撃する | 3割ルールを守る |
| 高配当株を1銘柄で 買う | 減配で一気に減る | 30銘柄以上に分散 |
| 自動売買で数量を 増やしすぎる | 含み損で耐えられない | 最小単位から |
失敗の共通点は「金額が大きすぎる」こと
5つの失敗はどれも、最初に入れた金額が自分の耐えられる範囲を超えていたことが原因です。
利回りが年10%でも、投資額が1万円なら1年で1,000円です。
小さく始めれば、失敗しても勉強代で済みます。
慣れてから金額を増やしても、利回りは変わりません。
待つだけ資産運用のよくある質問
- いくらから始められますか?
- 高配当株は数百円から、投資クラファンと貸暗号資産は1万円前後から、FXは1,000通貨(数百円の証拠金)から始められます。TOSSYはギフトマネーがもらえるので入金なしでも試せます。
- 本当に何もしなくてもお金が入りますか?
- 買ったあとの売買は不要ですが、値動きや貸し倒れのリスクは残ります。手間が要らないだけで、放置してもリスクが消えるわけではありません。
- いちばん安全なのはどれですか?
- 新NISAの高配当株です。非課税で受け取れて、分散すれば1社の減配で全体が崩れることもありません。
- 新NISAはどれに使えますか?
- 高配当株と投資信託だけです。FX・クラファン・貸暗号資産・自動売買はすべて課税口座での運用になります。
- 高配当株はいくら必要ですか?
- 利回り4%で年4万円(月3,300円)を狙うなら100万円が目安です。1株から買えるので、少額で積み上げていくこともできます。
- FXのスワップは毎日4〜15%増えるのですか?
- 違います。年率に換算した目安を毎日少しずつ受け取る形です。年率4%なら100万円分のポジションで1日100円前後になります。
- 投資クラファンは途中で解約できますか?
- できません。運用期間が終わって償還されるまで資金は動かせないので、使う予定のないお金だけを入れてください。
- 貸暗号資産の年利15%は誰でも取れますか?
- USDT・USDCを12か月貸し出した場合の最高年利です。ビットコインなどは最高12%で、期間が短いプランほど利率は下がります。
- 自動売買は勝率が高いから安全ですか?
- 勝率が高いのは含み損を決済しない設計だからです。相場がレンジを外れると含み損が積み上がるので、数量を小さくして耐える幅を広げてください。
- 税金はどうなりますか?
- 新NISAの配当は非課税、FXと自動売買は申告分離で20.315%、クラファンの分配金は源泉20.42%、暗号資産は総合課税です。会社員は給与以外の所得が年20万円を超えると確定申告が必要になります。
- TOSSYのギフトマネーはすぐ現金にできますか?
- できません。付与日から180日は出金できず、90日間取引がないと失効します。まずは取引の余力として使う前提で考えてください。
- 全部やったほうがいいですか?
- おすすめしません。理解できたものだけを、投資額の3割の範囲で足していくのが安全です。
- 不労所得と副業の違いは何ですか?
- 副業は働いた時間に対して報酬が出ますが、不労所得は預けたお金に対して利益が出ます。時間を使わずに増える代わりに、元本が減るリスクを負う点が違います。
- 会社にバレませんか?
- 投資の利益は給与ではないので副業禁止の対象になりにくい部類です。ただし住民税の通知で気づかれることはあるので、確定申告の際に普通徴収を選ぶ人もいます。
- 元本保証のものはありますか?
- この5つにはありません。元本が保証されるのは預金だけで、そのぶん金利も低くなります。
- いくつまで同時に始めていいですか?
- 最初は1つで十分です。理解できたものから順に足していき、攻めの枠が投資額の3割を超えないようにしてください。
5つの待つだけ資産運用~不労所得は新NISA高配当株だけじゃないまとめ
待つだけ資産運用は、新NISAの高配当株を土台にして、残りを攻めの枠として3割までに抑えるのが基本です。
5つの中で新NISAが使えるのは高配当株だけなので、手取りで比べると土台はここに置くのが有利になります。
クラファンと貸暗号資産は元本保証がなく、途中で解約もできません。
FXスワップと自動売買は、レバレッジをかけすぎなければ待つだけの形で運用できます。
まず入金なしで試すなら、登録だけで10,000円分のギフトマネーがもらえるTOSSYが入口として使えます。
登録だけで1万円分
- スマホ代1年無料で節約できる
【楽天モバイル】社長特別キャンペーンで14,000ptもらえて実質1年無料 - iPhoneが最大4万円引き
通話とギガ込みで月1,059円で使える - 新NISA最強の口座
総合力が高い【SBI証券】は手数料が安く高ポイント還元 【黒字買物】LYPプレミアム会員
PayPay5000円分+ヤフショの買物毎日ポイント還元7%- 未経験でも正社員になれる
書類選考なしで優良企業と面接できる