記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
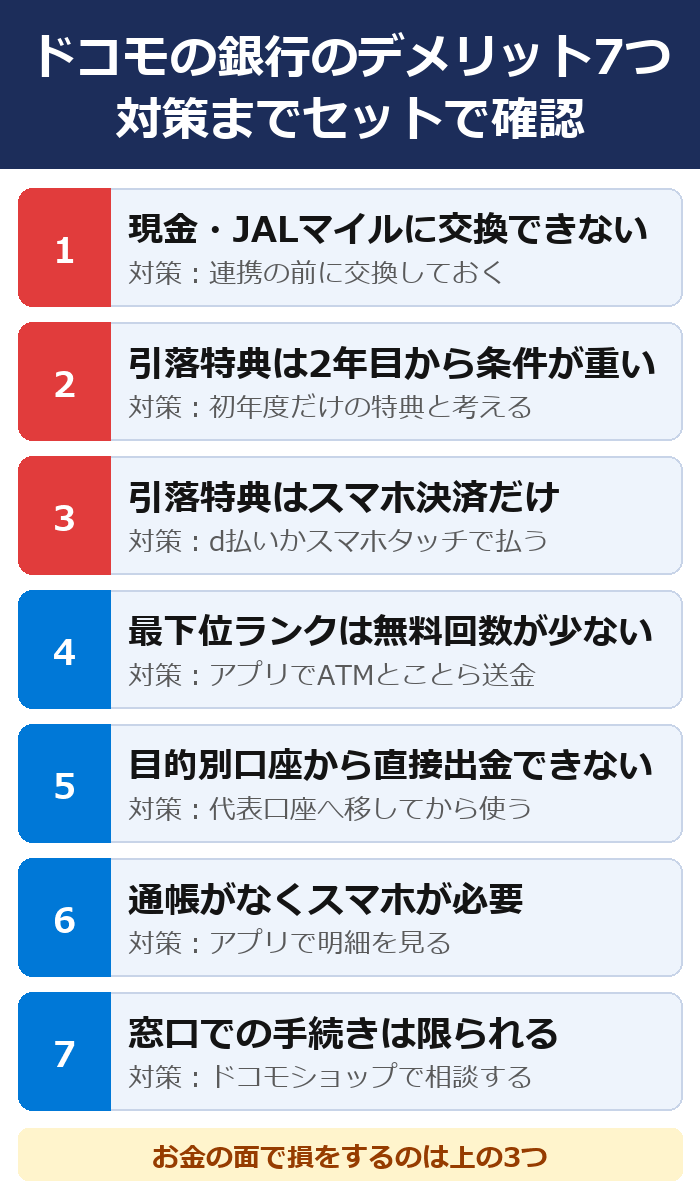
ドコモの銀行のデメリットは7つありますが、お金が減るような改悪はありません。
引っかかるのは、dポイントに切り替えると現金やJALマイルに交換できなくなる点です。
一方で、アプリを使えばATMも他行への送金も何度でも0円のままです。
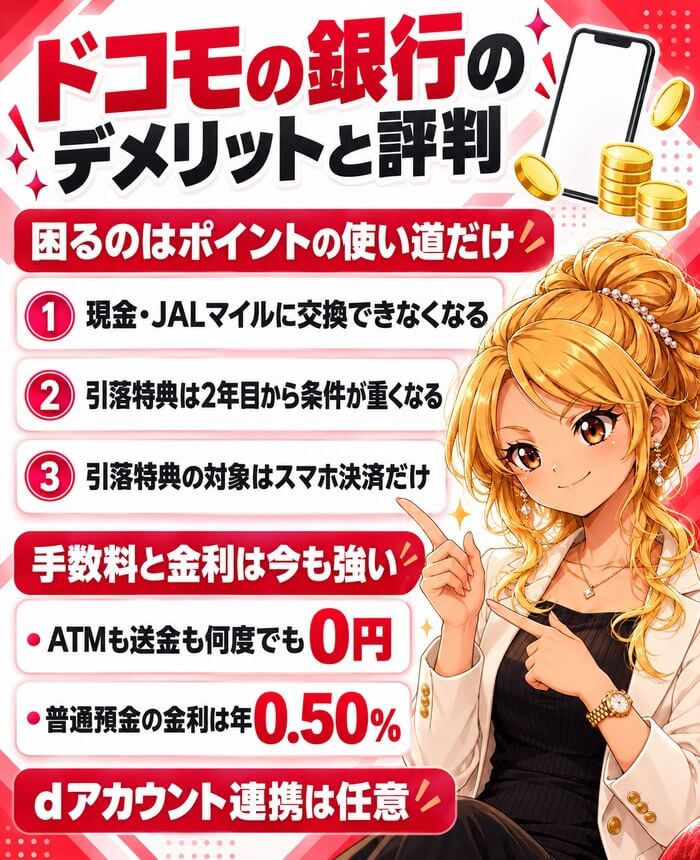
2026年10月1日には、普通預金の金利が年0.50%に上がりました。
この記事では、デメリット7つと評判を公式の情報で確かめ、どんな人なら困らないかまでまとめます。
dカードやマネックス証券と組み合わせたときの還元も、条件つきで正直に書きます。
dカードは特典付き
目次 非表示
- ドコモの銀行のデメリットと評判の結論|困るのはポイントの使い道だけ
- ドコモの銀行のデメリット7つ|申し込む前に知っておきたい注意点
- ドコモの銀行の評判・口コミ|良い声と悪い声のちがい
- dアカウント連携はする?しない?迷ったときの選び方
- ドコモSMTBネット銀行でSBI証券との新NISA連携は改悪?
- 住信SBIネット銀行からドコモの銀行へ|変わったこと・変わらないこと
- ドコモの銀行のメリット8つ|ATM手数料0円とdポイント還元が主役
- ドコモの銀行の金利と手数料|2026年10月1日に金利が上がった
- スマプロランクの仕組みと上げ方|無料回数はここで決まる
- dカードは4種類|引落特典で還元率がどれだけ変わるか
- 年間いくら得する?3つのモデルケースで試算
- マネックス証券との新NISA連携|dカード積立で最大3.1%
- 10月31日まで|最大10億ポイント山分けキャンペーンと同時開催の特典
- 他のネット銀行と比べてどう?金利・手数料の比較
- 目的別口座と自動振替・振込|ドコモの銀行でも使える目玉機能
- 目的別口座の使い方の実例|3つの設定パターン
- ドコモの銀行の口座開設手順|本人確認は最短2分
- dアカウント連携でつまずきやすいポイントと対処法
- ドコモの銀行が向いている人・向いていない人
- ドコモの銀行でdポイントはどう貯まる?貯め方と使い道
- ドコモの銀行のよくある質問
- まとめ|ドコモの銀行のデメリットはポイントだけ・手数料0円は今も続く
ドコモの銀行のデメリットと評判の結論|困るのはポイントの使い道だけ
| デメリット | 困る人 |
|---|---|
| 現金・マイルに 交換できない | ポイントを現金に 換えていた人 |
| 引落特典は2年目 から条件が重い | dカードの利用が 月10万円未満の人 |
| 引落特典は スマホ決済だけ | カードを直接 出して払う人 |
| 最下位ランクは 無料回数が少ない | 給与受取も 口座振替もしない人 |
| 目的別口座から 直接出金できない | すぐ引き出したい人 |
| 通帳がなく スマホが必要 | スマホを 持っていない人 |
| 窓口の手続きは 限られる | 対面で全部 すませたい人 |
※2026年10月8日に公式サイトで確認。
先に結論を表にまとめました。
7つのうち、お金の面で損をするのは上の3つです。
残りの4つは、ネット銀行ならどこでも同じような注意点です。
逆に言うと、ポイントを現金に換えず、dポイントのまま使う人には大きなデメリットがありません。
デメリットで困るのは3つのタイプの人
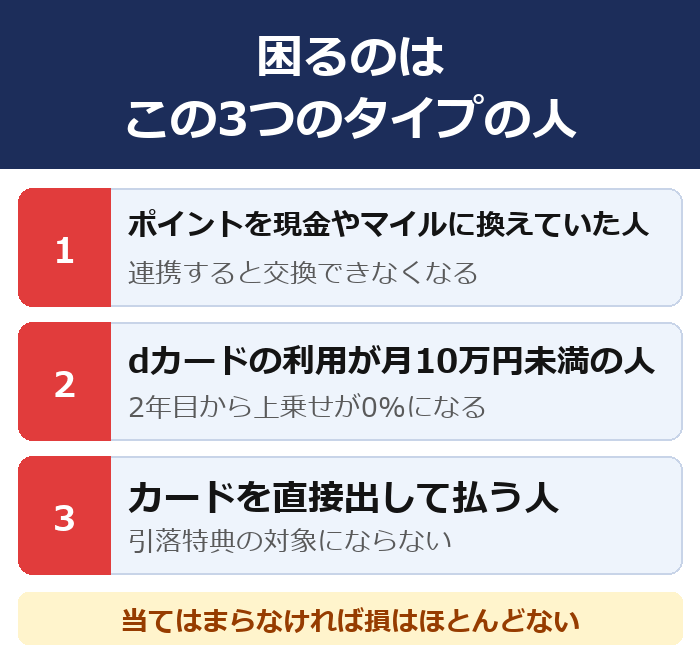
1つめは、これまでスマプロポイントを現金やJALマイルに換えていた人です。
2つめは、dカードを持っていても、月の利用が少ない人です。
3つめは、スマホでのタッチ決済を使わず、カードを直接出して払う人です。
この3つに当てはまらなければ、ドコモの銀行に変わって損をする場面はほとんどありません。
それでも選ばれる理由は手数料0円と金利0.50%
ドコモの銀行は、「アプリでATM」を使えばセブン銀行とローソン銀行のATMが何度でも0円です。
他行への送金も、1回10万円までならことら送金で何度でも0円になります。
普通預金の金利は2026年10月1日に年0.50%へ上がり、メガバンクの年0.40%を上回りました。
ポイントの話をのぞけば、銀行としての使い勝手は良くなっています。
この記事の調べ方
金利・手数料・ランクの条件は、2026年10月8日にドコモSMTBネット銀行の公式サイトで確かめました。
dカードの特典はdカードの公式ページ、キャンペーンは各キャンペーンのページを読んでいます。
検索の上位10サイトも読み、公式と食い違う古い情報は載せていません。
7つのうち気にしなくてよいもの
④から⑦の4つは、ネット銀行ならどこでも同じような注意点です。
最下位ランクの無料回数は、アプリでATMとことら送金を使えば気になりません。
目的別口座から直接出せない点は、貯金を守るしくみでもあります。
通帳がない点も、アプリで明細を見られれば困りません。
申し込む前に確かめたいのは①から③の3つだけです。
年会費無料から選べる
ドコモの銀行のデメリット7つ|申し込む前に知っておきたい注意点
ここからは、7つのデメリットを1つずつ公式の情報と並べていきます。
検索でよく見かける不安のうち、今も正しいものともう古くなったものを分けました。
対策もあわせて書いているので、自分に関係のあるところだけ読んでも大丈夫です。
① dポイントに切り替えると現金・JALマイルに交換できない
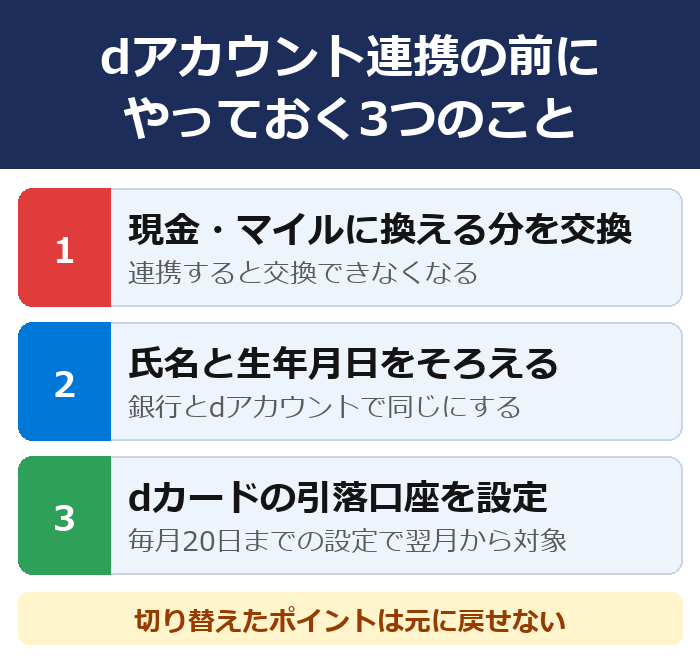
dアカウント連携をすると、スマプロポイントは持っている分もふくめてすべてdポイントに切り替わります。
一度切り替えると、元には戻せません。
切り替えたあとは、現金やJALマイルへの交換ができなくなります。
銀行のデビットカードの支払いにdポイントを使うこともできません。
現金やマイルに換えたい分は、連携する前に交換をすませておくのが安全です。
なお、dアカウント連携は任意です。
連携しなければ、今までどおりスマプロポイントのまま使えます。
ただしその場合、dカードの引落特典とキャンペーンのポイントは受け取れません。
② 引落特典は2年目から利用額の条件が重くなる
| 月の利用額 | PLATINUM | GOLD GOLD U |
|---|---|---|
| 50万円以上 | +2.0% | +1.0% |
| 20万円〜 50万円未満 | +0.75% | +0.5% |
| 10万円〜 20万円未満 | +0.25% | +0.25% |
| 10万円未満 | 0% | 0% |
※2年目以降。初年度は利用額に関係なく+2.0%・+1.0%。
dカードの引落特典は、初年度は条件がゆるく、利用額に関係なく上乗せされます。
ところが2年目からは、dカードの利用が月10万円未満だと上乗せが0%になります。
満額の上乗せを受けるには、月50万円以上の利用が必要です。
「引落口座に設定するだけでずっと+2.0%」ではない点に注意してください。
初年度だけの特典と考えておくと、あとでがっかりしません。
③ 引落特典の対象はスマホでの決済だけ
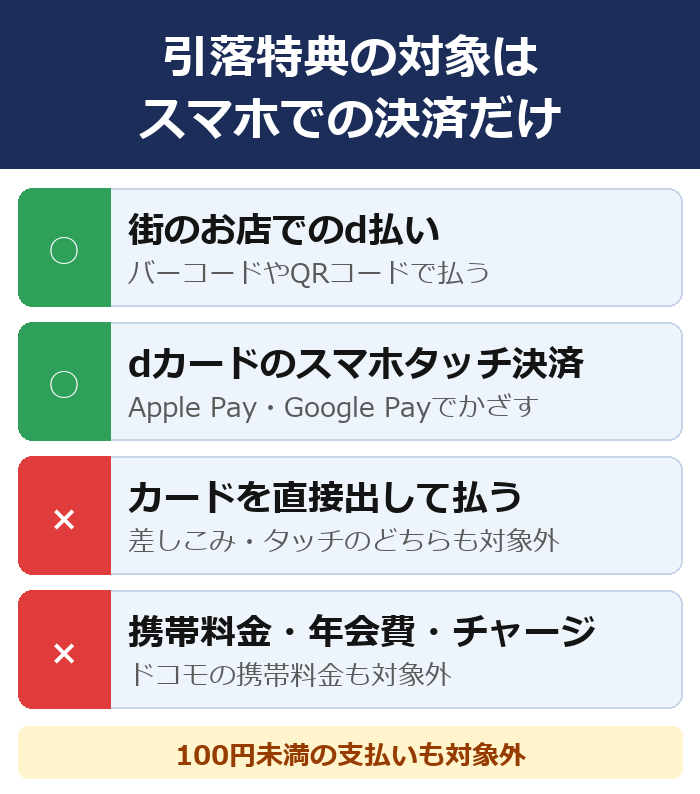
引落特典の対象になるのは、街のお店でのd払いと、dカードのスマホタッチ決済だけです。
スマホタッチ決済とは、Apple PayやGoogle Payでスマホをかざして払う方法です。
カードを直接出して払った分は対象になりません。
ドコモの携帯料金・年会費・電子マネーへのチャージも対象外です。
100円未満の支払いにもポイントは付きません。
対象はスマホ決済
④ 最下位ランクは無料回数が月2回・月1回しかない
ATMと振込の無料回数はスマプロランクで決まります。
いちばん下のベーシックは、ATMが月2回・他行あて振込が月1回だけです。
ただし「アプリでATM」を使えば、ATMは回数に関係なく0円です。
振込も、1回10万円までならことら送金で0円にできます。
新しく口座を開いた人はシルバーから始まり、4か月間はランクが下がりません。
⑤ 目的別口座から直接ATM出金・振込ができない
目的別口座は貯金には便利ですが、そこから直接ATMで下ろしたり振り込んだりはできません。
いったん代表口座へ移してから手続きします。
引き落としの口座に指定することもできません。
うっかり使ってしまうのを防ぐ作りでもあるので、貯金が目的なら長所になります。
⑥ 通帳がなくスマホがないと使えない
紙の通帳は発行されず、残高や明細はアプリとWebサイトで見ます。
本人確認や取引の承認にスマート認証NEOというアプリの機能を使うので、スマートフォンが必要です。
ATMで扱えるのはお札だけで、硬貨は入金できません。
⑦ 窓口での手続きは限られる
ドコモの銀行はネット銀行なので、銀行としての店舗の窓口はありません。
ただし2026年8月21日から、ドコモショップで口座開設などのサポートが始まりました。
最初は196店舗で、早いうちに約1,000店舗へ広げる予定と発表されています。
「相談できる場所が1つもない」という情報は、もう古くなっています。
連携前に準備する
ドコモの銀行の評判・口コミ|良い声と悪い声のちがい
| 多い声 | |
|---|---|
| 良い 評判 | ・手数料がかからない ・目的別口座で貯金が続く ・金利が上がった |
| 悪い 評判 | ・現金に換えられない ・ドコモ以外は得が少ない ・条件が分かりにくい |
社名が変わった直後は、良い声と悪い声がはっきり分かれました。
手数料と貯金のしやすさをほめる声と、dポイントへの一本化をいやがる声です。
上位のサイトに出ている口コミを読んで、多かった内容を整理しました。
良い評判|手数料の安さと貯金の自動化
いちばん多いのは、ATMと振込の手数料が実質かからないことへの評価です。
アプリでATMを使えば、カードを持ち歩かずに現金を下ろせます。
目的別口座と定額自動振替の組み合わせは、ほかのネット銀行にあまりない機能として名前が挙がります。
SBI証券との連携をそのまま使えている、という声も多く見られます。
悪い評判|ポイントと特典の条件への不満
目立つのは、スマプロポイントがdポイントに変わることへの不満です。
現金やJALマイルに換えていた人にとっては、使い道がせまくなります。
ドコモを使っていない人には得が少ない、という声もあります。
dカードの特典は条件が細かく、「思ったより付かない」という感想につながりやすいところです。
口コミを読むときに気をつけたいこと
口コミの多くは切り替えた直後に書かれたもので、日付を見ないと今の状況とずれます。
たとえば「金利が低い」という声は、2026年10月1日の引き上げより前のものです。
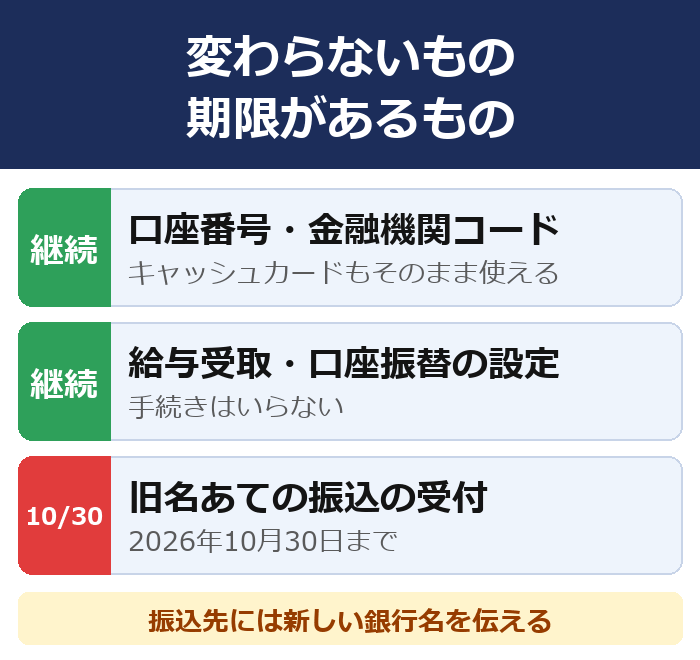
口座番号・金融機関コード・キャッシュカードは変わっていません。
ただし、旧名の「住信SBIネット銀行」あてで振込を受け付けてもらえるのは2026年10月30日までです。
給与の振込先などを旧名で届けている人は、早めに直しておきましょう。
評判から分かること
良い声は銀行としての使い勝手に、悪い声はポイントの変更に集まっています。
つまり、ポイントを現金に換えない人にとっては、良い面のほうが大きい銀行です。
反対に、ポイントの交換を楽しみにしていた人には、連携しない使い方が合っています。
総合力トップ
dアカウント連携はする?しない?迷ったときの選び方
| 連携する | 連携しない | |
|---|---|---|
| ポイント | dポイント | スマプロ ポイント |
| 現金・マイル への交換 | できない | できる |
| 引落特典 | あり | なし |
| 山分けなど | もらえる | なし |
| 手数料・金利 | 同じ | 同じ |
dアカウント連携は任意なので、しないまま使い続けることもできます。
連携しても、手数料の無料回数や金利は変わりません。
ちがいが出るのはポイントの種類と特典だけです。
どちらが得かは、ポイントを何に使うかで決まります。
連携したほうがいい人
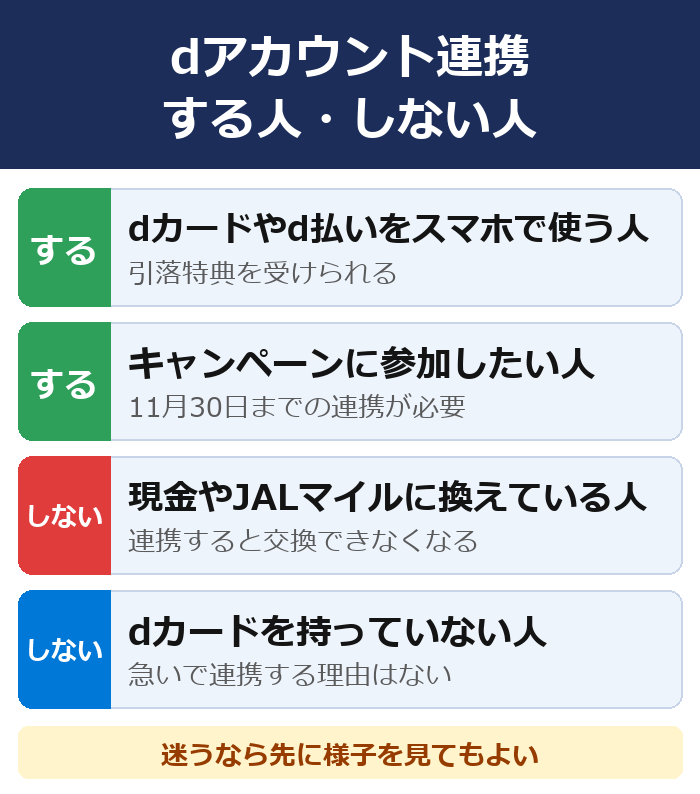
dカードやd払いをスマホで使っている人は、連携したほうが得です。
引落特典は、連携していないと受けられないからです。
山分けや給与受取のキャンペーンに参加したい人も、連携が必要です。
貯めたポイントを買い物で使う人なら、dポイントに変わっても困りません。
連携しないほうがいい人
スマプロポイントを現金やJALマイルに換えている人は、連携しないほうが安心です。
連携すると持っている分もdポイントに変わり、元には戻せません。
dカードを持っていない人も、急いで連携する理由はありません。
あとから連携することもできるので、迷うなら先に様子を見ても大丈夫です。
ただしキャンペーンのポイントを受け取るには、2026年11月30日までの連携が必要です。
連携する前に1つだけやっておくこと
連携すると決めたら、先に現金やマイルに換えたい分を交換しておきます。
交換の手続きは、連携の前でないとできません。
ここだけ守れば、連携して損をすることはありません。
連携するなら
ドコモSMTBネット銀行でSBI証券との新NISA連携は改悪?
| SBI新生銀行 | ドコモの銀行 | |
|---|---|---|
| 金利 | ハイパー預金 0.60% 普通0.55% 定期1.25% | ハイブリッド 預金0.51% 普通0.50% 定期3年1.4% |
| ATM 手数料 | 0~110円 月5回から 無制限で無料 | 0~330円 アプリなら 無制限 |
| 振込 手数料 | 0~529円 月1~10回 無料 | 0~77円 月1~20回 無料 |
| その他 | 投資信託の 定額自動売却 | 目的別口座 |
住信SBIネット銀行といえば、SBI証券と自動連携する「SBIハイブリッド預金」が代名詞でした。
ドコモ傘下になって改悪されるのではないかという声も多いですが、現時点の答えは「変わらない」です。
公式が「そのまま使える」と明言
- SBIハイブリッド預金はそのまま利用可能(公式Q&A)
- 金利は2026年10月1日に年0.51%へ上がった(2026年10月8日現在)
- SBI証券口座への自動反映(スイープ)も従来どおり
- キャッシュカードの再発行や手続きも不要
SBI証券のクレカ積立は三井住友カードを使う仕組みなので、銀行の変更による影響はありません。
唯一の実質的な変更はポイントまわり
dアカウント連携でスマプロポイントがdポイントになると、現金・JALマイルへの交換はできなくなります。
ポイントを現金化していた人やJALマイル派にとっては、ここだけが実質的な改悪ポイントです。
金利で選ぶならSBI新生銀行という手も
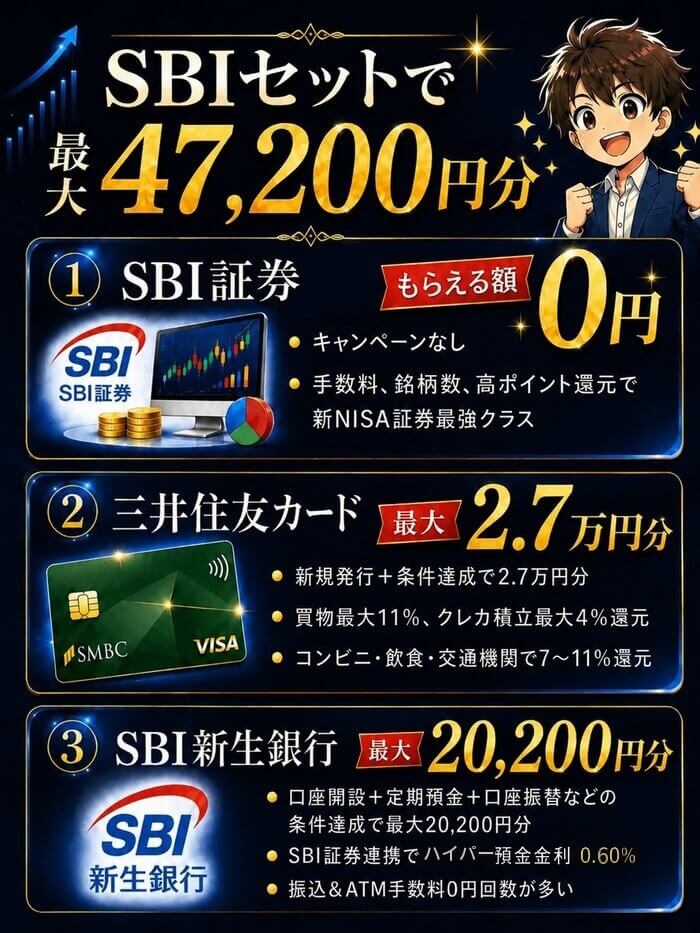
SBI証券との連携預金は、同じSBIグループのSBI新生銀行にも「SBIハイパー預金」があります。
金利は年0.60%と、ドコモの銀行のSBIハイブリッド預金0.51%より少し高めです。
今後ドコモ色が強まるのが気になるSBI証券ユーザーは、SBI新生銀行への乗り換えも選択肢になります。
ただし、目的別口座や定額自動振替のような貯金管理の機能は、住信SBIネット銀行(ドコモの銀行)側だけの強みです。
金利のSBI新生銀行か、機能とdポイント特典のドコモの銀行か、という比較になります。
どちらでSBI証券とつなぐかは、SBI証券に住信SBIネット銀行は必要かの記事で金利と手数料を比べています。
総合力トップクラス
住信SBIネット銀行からドコモの銀行へ|変わったこと・変わらないこと
| 時期 | 変更内容 |
|---|---|
| 2026年 7月1日 | NTTドコモ・フィナンシャル グループが発足 |
| 2026年 8月3日 | 社名が変わり 「ドコモの銀行」が始まる |
| 2026年 8月20日 | dアカウント連携が始まる (連携は任意) |
| 2026年 9月以降 | dカードの引落特典が 始まる |
| 2026年 10月1日 | 円預金の金利を引き上げ 普通預金は年0.50% |
名前が変わっただけでなく、ポイントと金利にも動きがありました。
10月31日までは、最大10億ポイントを山分けする記念キャンペーンも続いています。
ドコモSMTBネット銀行になっても変わらないもの(手続きは一切不要)
- 金融機関コード・支店番号・口座番号
- キャッシュカード(再発行不要)
- SBIハイブリッド預金・ATM・デビットカードなどの各種サービス
- 給与受取・口座振替などの設定
公式Q&Aでも「現在ご提供しているサービスに変更はございません」と明言されており、口座や口座振替の手続きはいりません。
ただし、旧名の「住信SBIネット銀行」あての振込を受け付けてもらえるのは2026年10月30日までです。
振込先を人に伝えている場合は、新しい銀行名を知らせておいてください。
変わるもの=ポイントがdポイントに切り替わる

2026年8月20日に始まったdアカウント連携を行うと、これまでのスマプロポイントはdポイントに切り替わります。
保有中のスマプロポイントもすべてdポイントへ移行され、スマプロポイントに戻すことはできません。
dポイントへの切替後は、現金・JALマイルへの交換ができなくなります。
現金やマイルに換えたい分は、dアカウント連携の前に交換を済ませておきましょう。
なお、dアカウント連携は任意なので、連携しなくても銀行サービスは今までどおり使えます。
dアカウント連携で追加される特典
目玉はdカードを持っている人向けの特典で、スマホでの決済の還元率が初年度最大3.0%になります。
- 銀行取引に応じてdポイントがたまる
- ドコモの銀行引落特典:dカードの引落口座に設定+条件達成で、スマホでの決済の還元が初年度最大3.0%
- マネックス証券特典:条件達成で、さらに最大1.5%上乗せ
- dカード年会費還元特典:預金残高などの条件達成で、最大年会費全額相当のdポイント
dアカウントはドコモ回線がなくても無料で作れるため、ドコモユーザー以外も特典の対象になれます。
NISA積立の入口
ドコモの銀行のメリット8つ|ATM手数料0円とdポイント還元が主役
| メリット | ひとことで言うと |
|---|---|
| ATM手数料 | アプリでATMなら 何度でも0円 |
| 振込手数料 | 他行あても 月1〜20回まで無料 |
| 普通預金の金利 | 年0.50% (ハイブリッド0.51%) |
| dカード 引落特典 | スマホ決済の還元率が 最大+2.0% |
| マネックス 証券特典 | 積立の条件達成で 最大+1.5% |
| 目的別口座 | 10個まで作れて 自動振替もできる |
| 全ランク 共通特典 | 給与受取100pt 口座振替3pt/件 |
| 証券連携 | SBI証券と マネックス証券に対応 |
ドコモの銀行に切り替わっても住信SBIネット銀行だった頃の強みはそのまま残り、そこにdポイントの還元が上乗せされました。
手数料の安さと、dカード・マネックス証券と組み合わせたときの還元率が、ほかのネット銀行にはない武器です。
まずは8つのメリットを一覧で見てください。
どれも口座を持っているだけで使えるもので、有料のオプションは1つもありません。
① ATM手数料はアプリなら何度でも0円
ドコモの銀行の「アプリでATM」を使うと、セブン銀行・ローソン銀行のATMで入金も出金も何度でも0円になります。
キャッシュカードを持ち歩く必要がなく、アプリに表示させた番号をATMに入力するだけで現金を引き出せます。
キャッシュカードを使った場合はスマプロランクごとの無料回数が適用され、超えると1回165円かかります。
つまりアプリさえ使っていれば、ATM手数料という概念そのものがなくなります。
② 他行あて振込も月1〜20回まで無料
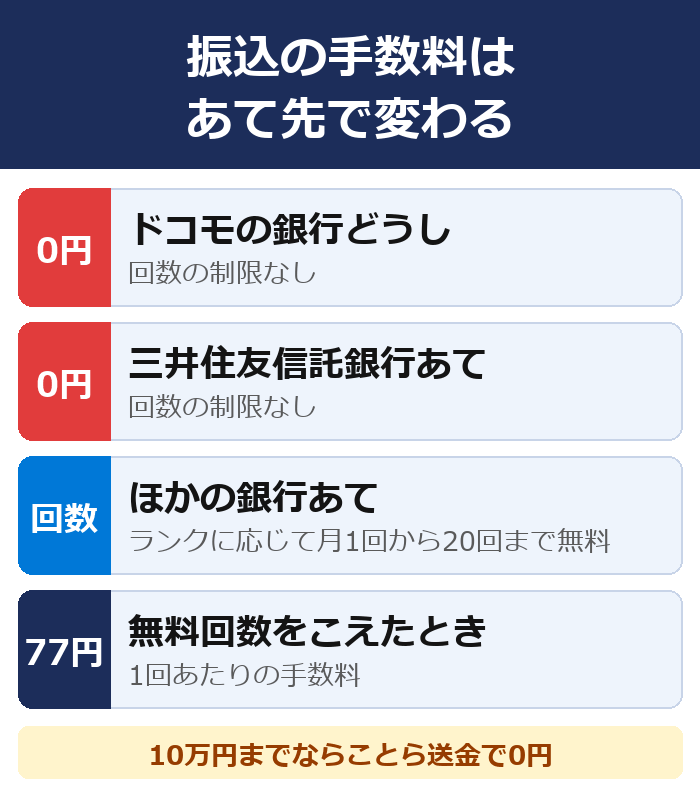
ほかの銀行あての振込手数料も、スマプロランクに応じて月1回から最大20回まで無料です。
ドコモSMTBネット銀行どうしと三井住友信託銀行あての振込は、回数の制限なしでいつでも0円です。
無料回数を超えた場合でも1回77円で、大手銀行の他行あて振込よりかなり安く収まります。
家賃や仕送りのように毎月決まった振込がある人ほど、この無料回数が効いてきます。
③ 普通預金0.50%・SBIハイブリッド預金0.51%の金利
2026年10月8日時点の金利は、円普通預金が年0.50%、SBIハイブリッド預金が年0.51%です。
メガバンクの普通預金(年0.40%)より高い金利を、預けているだけで受け取れます。
円定期預金は6か月もので年1.250%、3年もので年1.400%です。
※金利は変動するため、預ける前に公式サイトで最新の数字を確認してください。
④ dカードの引落特典で決済の還元率が最大+2.0%
dカードの引落口座をドコモの銀行にすると、街のお店でのd払いとスマホタッチ決済にdポイントが上乗せされます。
上乗せ幅はカードのランクで変わり、dカード PLATINUMなら+2.0%、GOLDとGOLD Uなら+1.0%です。
上限は月3,000ポイントで、PLATINUMなら月15万円までの決済が対象になる計算です。
初年度は利用額の条件がないので、すでにdカードを持っている人ほど効果が大きくなります。
約2万円分の特典付き
⑤ マネックス証券の積立でさらに最大+1.5%
同じNTTドコモ・フィナンシャルグループのマネックス証券と組み合わせると、決済の還元率がさらに最大+1.5%上乗せされます。
内訳は、dアカウント連携と自動入金(スイープ)の設定で+0.1%、dカード積立やd払い残高積立が月3万円以上で+1.4%です。
上限は月500ポイントですが、新NISAの積立をしているだけで条件を満たせるのが強みです。
⑥ 目的別口座と定額自動振替で貯金が自動になる
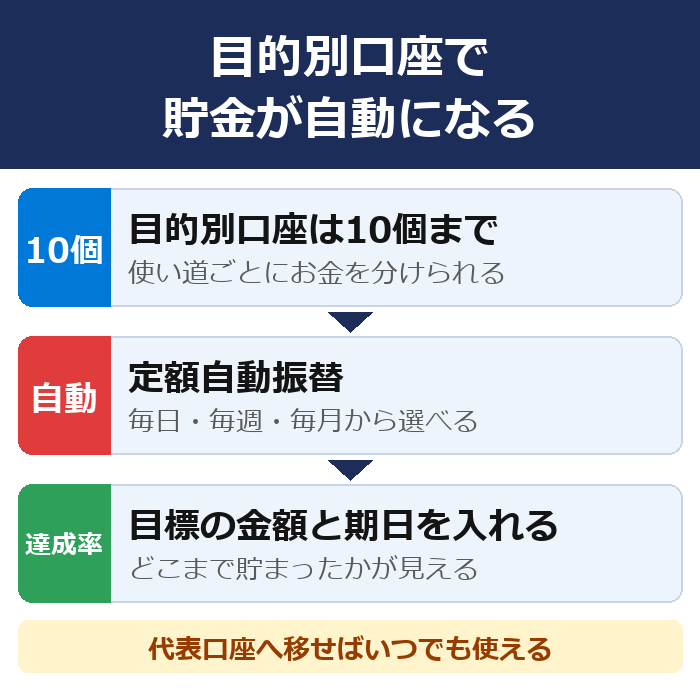
代表口座とは別に、目的別口座を10個まで作って用途ごとにお金を分けられます。
定額自動振替を設定すれば、毎日・毎週・毎月のタイミングで代表口座から目的別口座へ自動でお金が移ります。
目標金額と期日を入れると達成率も表示されるので、貯金が続かない人の受け皿になります。
⑦ 給与受取と口座振替でもdポイントが貯まる
スマートプログラムには全ランク共通の特典があり、給与や年金の受取で月100ポイントが付きます。
口座振替(引落)は1件につき3ポイントで、電気・ガス・携帯代をまとめるとその分だけ増えます。
給与受取と口座振替はランクアップの条件にもなっているので、一石二鳥になります。
⑧ SBI証券とマネックス証券の両方につながる
ドコモの銀行は、SBI証券とマネックス証券の両方と連携できる珍しい銀行です。
SBI証券とはSBIハイブリッド預金でつながり、証券口座へ入金しなくても株や投資信託を買えます。
マネックス証券とは自動入金(スイープ)でつながるので、証券会社を1つに絞らなくていいのが強みです。
証券は2社から選べる
ドコモの銀行の金利と手数料|2026年10月1日に金利が上がった
| 商品 | 金利(年) |
|---|---|
| 円普通預金 | 0.50% |
| SBIハイブリッド預金 | 0.51% |
| 円定期預金(6か月) | 1.25% |
| 円定期預金(1年) | 0.50% |
| 円定期預金(3年) | 1.40% |
※2026年10月8日に公式サイトで確認。税引前。
名前は変わっても、中身は大手のネット銀行のままです。
2026年10月1日に金利が見直され、普通預金は年0.40%から年0.50%に上がりました。
SBI証券とつなぐSBIハイブリッド預金は年0.51%です。
円定期の6か月ものは、2026年11月1日の預け入れ分まで年1.25%の特別金利になっています。
定期預金は6か月ものと3年もの・5年ものが高い
円定期預金は、預ける期間で金利が大きく変わります。
1か月ものと1年ものは年0.50%で、普通預金と同じです。
6か月ものは年1.25%、3年ものは年1.40%、5年ものは年1.60%です。
1年だけ預けるなら、6か月ものを2回くり返すほうが金利は高くなります。
6か月ものの年1.25%は、2026年11月1日の預け入れ分までの金利です。
100万円を1年預けたときの利息
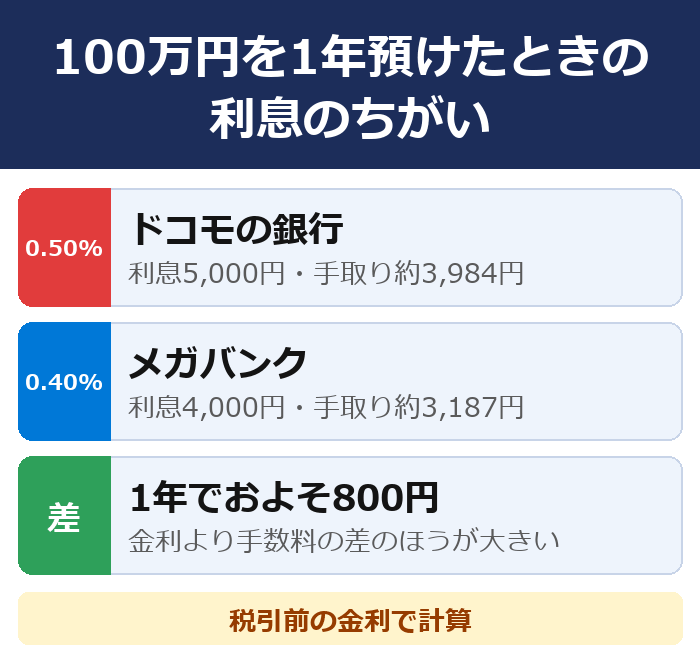
普通預金に100万円を1年預けると、年0.50%で利息は5,000円です。
税金を引いたあとの手取りは、およそ3,984円になります。
メガバンクの年0.40%では利息が4,000円、手取りはおよそ3,187円です。
差は1年でおよそ800円なので、金利だけで銀行を変えるほどの差ではありません。
ドコモの銀行の強みは、金利よりも手数料がかからないことにあります。
手数料はアプリを使えば何度でも0円
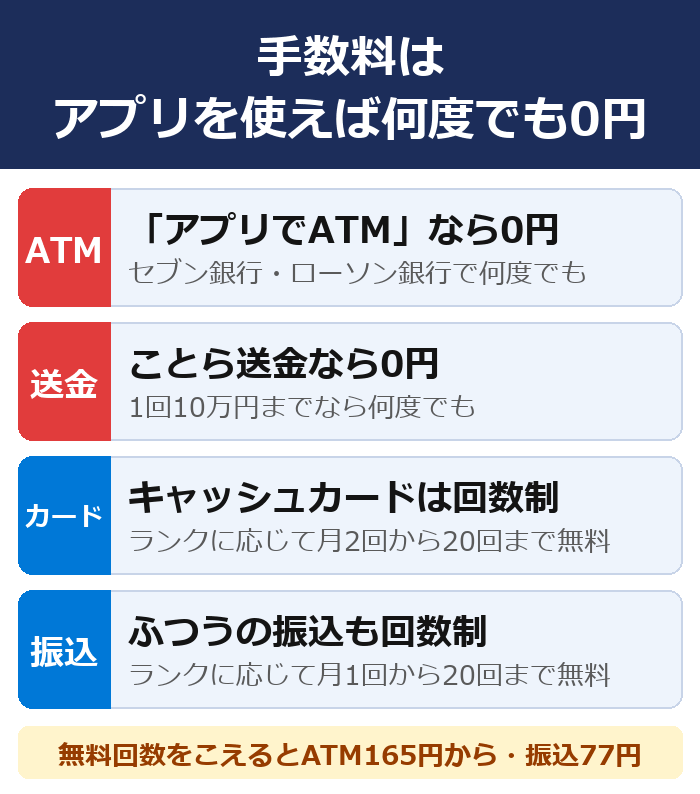
「アプリでATM」を使えば、セブン銀行・ローソン銀行での入出金が何度でも0円です。
他行あての送金も、1回10万円以下ならことら送金でアプリから何度でも0円にできます。
キャッシュカードやふつうの振込を使う場合は、スマプロランクに応じた無料回数があります。
無料回数をこえると、ATMは1回165円から、振込は1回77円です。
浮いた分は積立へ
スマプロランクの仕組みと上げ方|無料回数はここで決まる
| ランク | 無料回数 | 上げる条件 |
|---|---|---|
| プラチナ VIP | ATM20回 振込20回 | 預金1,000万円 以上 |
| VIP | ATM15回 振込15回 | 預金500万円 以上 |
| ゴールド | ATM10回 振込10回 | 預金100万円 以上、または 給与受取と 口座振替 |
| シルバー | ATM5回 振込5回 | 預金50万円 以上、または 給与受取か 口座振替 |
| ベーシック | ATM2回 振込1回 | 条件なし |
※無料回数は1か月あたり。振込は他行あて。
ドコモの銀行の手数料無料回数は、スマートプログラム(スマプロランク)という5段階のランクで決まります。
ランクが上がるほどATMと振込の無料回数が増え、デビットカードの還元率も上がります。
アプリでATMを使う人にとって重要なのは、他行あて振込の無料回数のほうです。
条件はどれか1つを満たせばよく、預金残高だけで上げることもできます。
最短でシルバー・ゴールドに上げる方法
いちばん手っ取り早いのは、給与の受取口座に指定するか、口座振替を1件登録することです。
このうち1つでシルバー、2つ達成でゴールドに上がります。
電気・ガス・携帯代の引落をドコモの銀行にまとめれば、口座振替1件はすぐ達成できます。
預金残高で上げる場合は、円普通預金とSBIハイブリッド預金の合計で50万円以上がシルバーの条件です。
ランクが反映されるのは翌々月
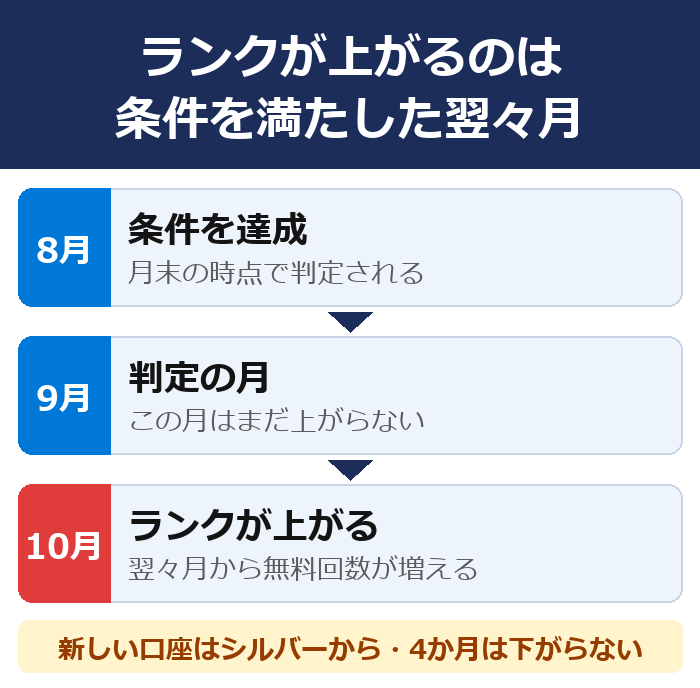
ランクは判定対象月の月末時点の達成状況で決まり、実際に適用されるのは翌々月です。
8月に条件を達成すると、ランクが上がるのは10月になります。
新規に口座を開いた人はシルバーからスタートし、開設日から4カ月間はランクが下がりません。
総合力トップ
dカードは4種類|引落特典で還元率がどれだけ変わるか
| カードと年会費 | 上乗せ | 最大 |
|---|---|---|
| PLATINUM 29,700円 | +2.0% | 4.5% |
| GOLD 11,000円 | +1.0% | 3.5% |
| GOLD U 3,300円 | +1.0% | 3.5% |
| dカード 無料 | +0.25% | 2.75% |
※最大は基本1.0%+引落特典の上乗せ+マネックス証券特典1.5%。
引落特典の上乗せは、持っているdカードの種類で変わります。
dカードは4種類あり、年会費と上乗せのバランスで選びます。
下の表は初年度の数字です。
年会費と上乗せのバランスがいちばん良いのはdカード GOLD Uです。
年会費3,300円で、上乗せはGOLDと同じ+1.0%になります。
ただしGOLD Uは18歳から29歳までの人しか申し込めません。
30歳以上の人は、年会費無料のdカードかGOLDから選ぶことになります。
dカードの選び方はdカード GOLDの特典と年会費のもとを取る方法でくわしくまとめています。
引落特典を受けるための4つの条件
特典を受けるには、4つの条件をすべて満たす必要があります。
- dカードの支払い口座をドコモの銀行にする
- その口座とdアカウントを連携する
- そのdアカウントにdカードの利用携帯番号を登録する
- その月にdカードの引き落としがある
毎月20日までに設定を終えると、翌月の買い物から還元率が上がります。
対象になるのは、カード番号が4363・5344・5365で始まる新しいdカードだけです。
上限は月3,000ポイント|もらえるのは期間・用途限定ポイント
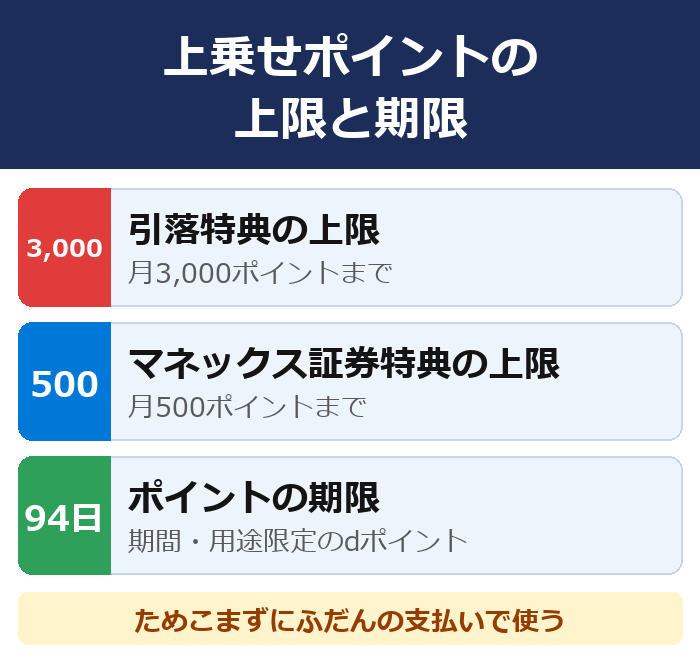
引落特典でもらえるポイントは、月3,000ポイントが上限です。
マネックス証券特典は月500ポイントが上限です。
どちらも期間・用途限定のdポイントで、期限は94日間です。
ためこまずに、ふだんの支払いで使い切るのが向いています。
年会費無料のdカードは2027年から条件が変わる
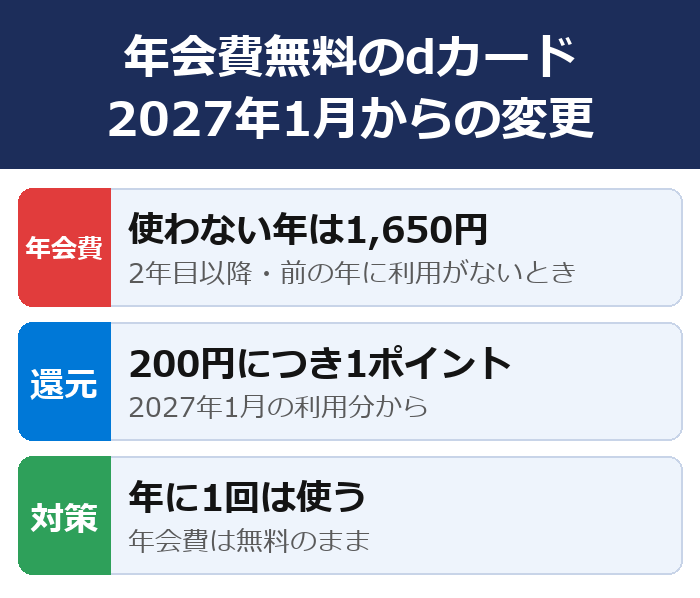
年会費無料のdカードは、2027年1月から決まりが変わります。
2年目以降は、前の年に1回も使っていないと年会費1,650円がかかるようになります。
基本の還元も、2027年1月の利用分から200円につき1ポイントになります。
持つなら、年に1回は使うようにしておきましょう。
約2万円分の特典付き
年間いくら得する?3つのモデルケースで試算
| ケース | 月の使い方 | 年間の目安 |
|---|---|---|
| ①dカード なし | 給与受取と 口座振替3件 | 約1,300pt |
| ②GOLD | スマホ決済 月8万円 | 約19,200pt |
| ③プラチナ と積立 | スマホ決済 月10万円 | 約36,000pt |
※②③は初年度。当サイトの試算。
ここまでの還元と手数料を、実際の使い方に当てはめて年間の数字に直しました。
初年度の条件で、スマホでの決済だけを数えています。
2年目からは利用額の条件が加わるので、この数字より小さくなります。
ケース①|dカードなし・給与受取だけの人
給与の受取でシルバーランク、ATMはアプリで月4回、他行あての振込を月2回する人を考えます。
ATM手数料は年間0円で、振込も無料の5回におさまるので0円です。
給与受取の100ポイントが12か月で1,200ポイント、口座振替3件で年108ポイントが付きます。
年間およそ1,300ポイントに加えて、ほかの銀行なら払っていた手数料が浮きます。
ケース②|dカード GOLDで月8万円をスマホ決済する人
dカード GOLDの引落口座をドコモの銀行にして、月8万円をd払いやスマホタッチ決済で払う場合です。
基本の1.0%に引落特典の+1.0%が加わり、月1,600ポイント・年間19,200ポイントになります。
このうち引落特典の分は年9,600ポイントです。
2年目は月の利用が10万円未満だと上乗せが0%になるので、初年度だけの数字と考えてください。
ケース③|PLATINUM+マネックス証券で積立する人
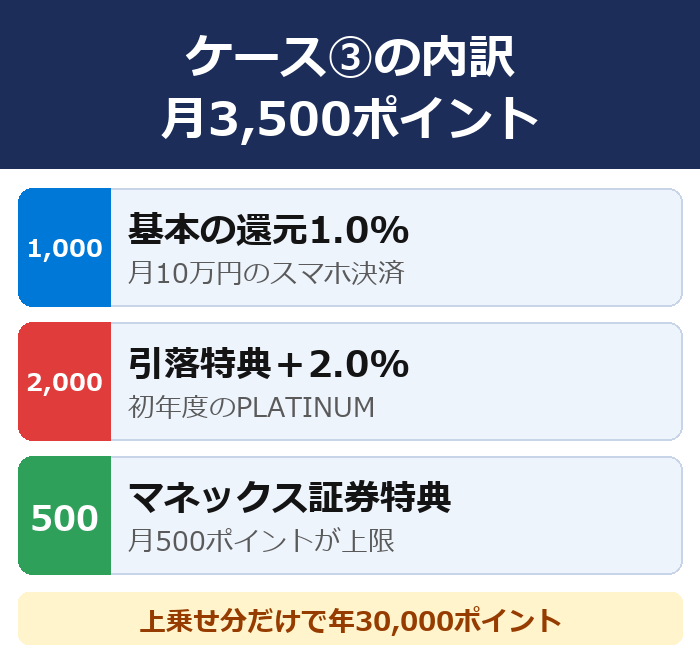
dカード PLATINUMで月10万円をスマホ決済し、マネックス証券で月3万円のdカード積立をする場合です。
基本1.0%と引落特典2.0%で、決済分は月3,000ポイントになります。
マネックス証券特典の1.5%は、月500ポイントが上限です。
月10万円の決済では上限の500ポイントが付くので、合わせて月3,500ポイントです。
基本の1,000ポイントをのぞいた上乗せ分だけで年30,000ポイントになります。
2年目からはどれだけ減るのか
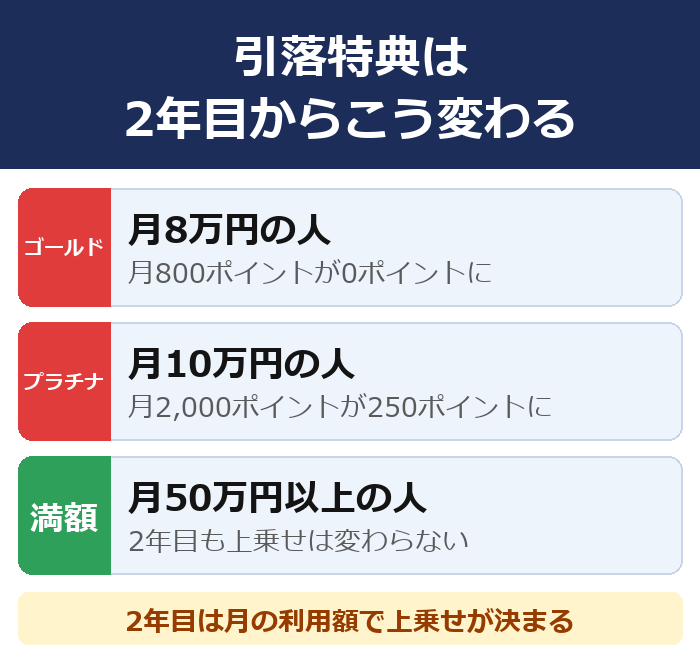
2年目からは、dカードの月の利用額で上乗せが決まります。
ケース②のdカード GOLDで月8万円の人は、月10万円未満なので引落特典が0ポイントになります。
ケース③のPLATINUMで月10万円の人は+0.25%になり、引落特典は月2,000ポイントから月250ポイントに減ります。
満額のまま続けるには、月50万円以上の利用が必要です。
2年目も同じだけ戻ると考えて年会費の高いカードを選ぶと、あてが外れます。
NISA積立最大3.1%
マネックス証券との新NISA連携|dカード積立で最大3.1%
| カード | 積立の還元率 |
|---|---|
| dカード | 最大1.1% |
| GOLD・GOLD U | 最大1.1% |
| PLATINUM | 最大3.1% |
| ポイ活プラン契約 (GOLD以上) | さらに+1.0% |
※上限の数字。積立額やカードの利用額で下がります。
ドコモの銀行と同じNTTドコモ・フィナンシャルグループには、マネックス証券があります。
マネックス証券の新NISAでは、dカードで投資信託を積み立てる「dカード積立」が使えます。
積立は月10万円までで、NISA口座にも対応しています。
dカード PLATINUMとドコモのポイ活プランを組み合わせると最大4.1%になります。
PLATINUMの還元率は毎月のカード利用額で決まり、2026年12月の決済分から基準が変わります。
3つをそろえると買い物の還元も上がる

投資信託を持っているだけでも、残高に対して最大0.26%(年率)のdポイントが毎月たまります。
買い物への上乗せは、ドコモの銀行からの自動入金の設定で+0.1%、月3万円以上のdカード積立などで+1.4%です。
基本の1.0%と引落特典・マネックス証券特典を合わせると、スマホ決済が初年度最大4.5%還元になります。
銀行・証券・dカードをそろえる手順は、ドコモ経済圏でdポイントをまとめて貯める方法で紹介しています。
NISA積立最大3.1%
10月31日まで|最大10億ポイント山分けキャンペーンと同時開催の特典
| 名前 | 内容 | 期限 |
|---|---|---|
| 山分け | 10万円以上 ふやすと参加 | 10月31日 |
| 給与受取 | 給与の受取で 現金5,000円 | エントリー 10月31日 |
| お友だち 紹介 | 紹介した人も された人も 500円 | 10月31日 |
| 円定期 6か月 | 年1.25%の 特別金利 | 11月1日の 預け入れ分 |
※2026年10月8日に各キャンペーンのページで確認。
2026年8月3日から、最大10億ポイントを山分けする「ドコモの銀行誕生祭」が開かれています。
円普通預金・SBIハイブリッド預金・円定期預金のどれかを10万円以上ふやすと参加できます。
期間は2026年10月31日までです。
山分けの条件は「10万円以上ふやす」だけ
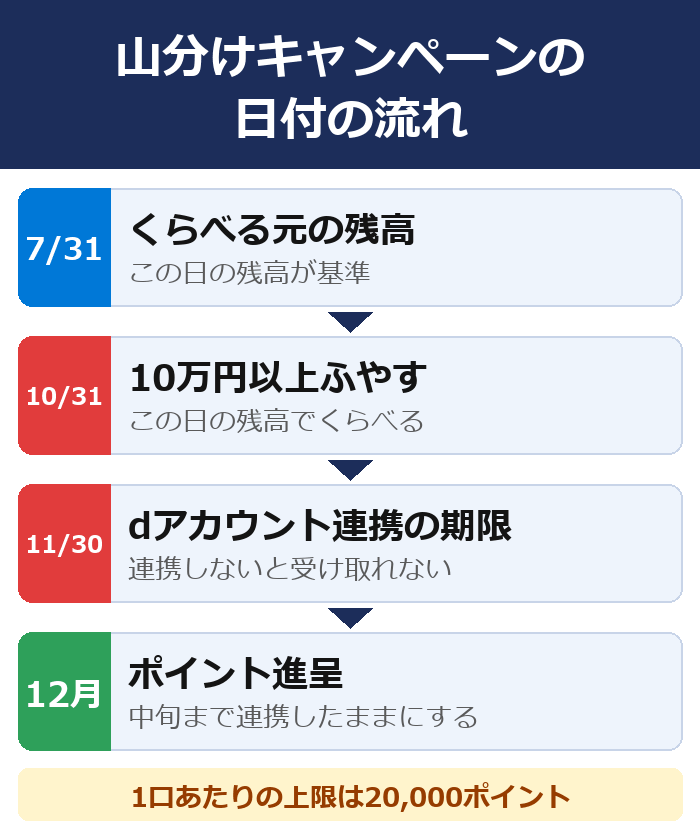
くらべるのは、2026年7月31日の残高と2026年10月31日の残高です。
ふやした金額が大きいほど「口数」が増え、山分けの取り分も増えます。
口数は1人あたり各枠10口までで、1口あたりの上限は20,000ポイントです。
全体でふえた金額が少ないと、1口あたりのポイントも小さくなります。
ポイントの受け取りには11月30日までの連携が必要
見落としやすいのが、ポイントの受け取りには2026年11月30日までのdアカウント連携が必要なことです。
連携を外すとポイントは付かないので、12月中旬の進呈日までは連携したままにしておきます。
連携するとスマプロポイントがdポイントに切り替わるので、現金に換えたい分は先に交換してください。
給与受取で現金5,000円のキャンペーン
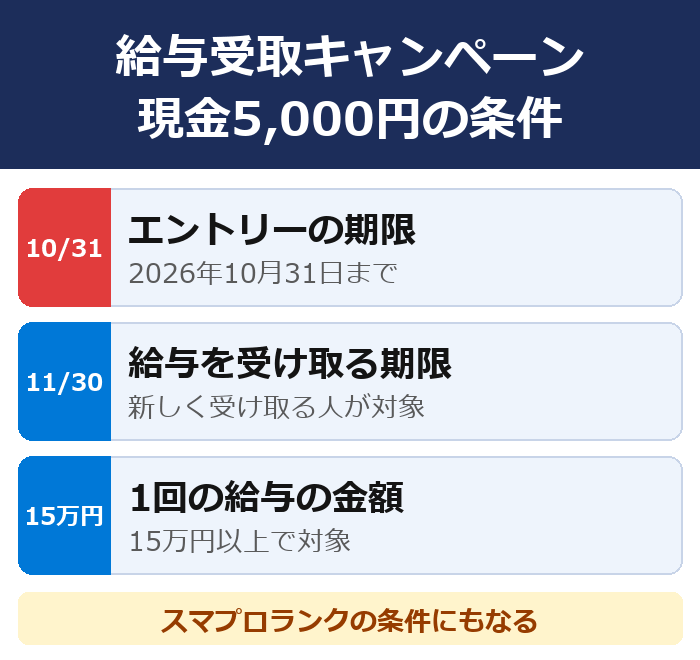
2026年9月1日から、給与の受け取りで現金5,000円がもらえるキャンペーンも始まっています。
エントリーは10月31日まで、給与の受け取りは11月30日までです。
条件は、新しく1回15万円以上の給与を受け取ることです。
給与受取はスマプロランクの条件にもなるので、まとめて設定するとむだがありません。
くわしい条件はドコモの銀行誕生祭のページで確かめられます。
引落口座にするなら
他のネット銀行と比べてどう?金利・手数料の比較
| 銀行 | 最大金利 | 無料回数 |
|---|---|---|
| auじぶん 銀行 | 0.75% | ATM月2〜15回 振込月3〜15回 |
| 楽天銀行 | 0.74% | ATM月0〜7回 振込月0〜3回 |
| PayPay 銀行 | 0.70% | ATM3万円以上0円 振込月0〜3回 |
| SBI新生 銀行 | 0.60% | ATM月5回から 振込月1〜10回 |
| ドコモの 銀行 | 0.51% | ATMアプリで0円 振込月1〜20回 |
※ドコモの銀行以外は当サイトの銀行ランキングの数字。金利の高い順。
ドコモの銀行をおもなネット銀行と並べると、立ち位置がはっきりします。
金利の高さでは下のほうですが、手数料の無料回数では上位です。
金利だけを見るなら、auじぶん銀行や楽天銀行のほうが上になります。
それでも選ばれるのは、アプリでATMが何度でも0円になる点と、証券会社2社とつながる点があるからです。
各銀行の金利と条件は資産を増やす銀行おすすめランキングでまとめています。
2つの銀行を使い分ける方法
貯めるお金は金利の高い銀行に、動かすお金はドコモの銀行に置く使い分けもできます。
ドコモの銀行は、アプリを使えばATMと送金の手数料がかからないからです。
他行への移動もことら送金なら0円なので、口座を分けても手数料は増えません。
1つの銀行にまとめる必要はありません。
積立で還元を取る

目的別口座と自動振替・振込|ドコモの銀行でも使える目玉機能

住信SBIネット銀行には貯金管理の便利機能がそろっていて、ドコモの銀行になってもそのまま使えます。
① 目的別口座|お金の使い道ごとに口座を分けて管理
代表口座とは別に、「旅行資金」「教育費」など名前をつけた口座を最大10個まで作れます。
- 目標金額と期日を設定でき、達成率もひと目でわかる
- 円定期預金・外貨預金も目的ごとに管理できる
- 目的別口座からは直接出金できないので、うっかり使いを防げる
- 作成・管理・口座間の振替はアプリで完結
② 定額自動振替|先取り貯金を全自動にできる
毎日・毎週・毎月のタイミングで、代表口座から目的別口座へ自動でお金を移して積み立てられます(手数料無料・1円から設定可)。
「給料日の翌日に2万円を貯金用へ」と一度設定すれば、使ってしまう前に貯まる先取り貯金が続きます。
振替先にはSBIハイブリッド預金も選べるので、新NISA用の資金を毎月自動でSBI証券側へ仕分けることもできます。
③ 定額自動振込・定額自動入金|毎月のお金の移動を全自動化
定額自動振込を使えば、毎月の家賃・駐車場代・月謝・仕送りなど、決まった振込を最大10件まで自動化できます。
スマプロランクの無料回数は定額自動振込にも適用されるので、シルバー以上なら実質手数料0円で回せます。
他行口座から毎月自動でお金を移す「定額自動入金」(手数料無料)と組み合わせれば、給与口座からの資金移動→振り分け→貯金まで全自動にできます。
dカードの特典
目的別口座の使い方の実例|3つの設定パターン
| パターン | 設定の例 |
|---|---|
| 先取り貯金 | 給料日の翌日に 毎月3万円を移す |
| 年払いの積立 | 保険料や税金を 12回に分けて積む |
| 新NISAの仕分け | 積立額を ハイブリッド預金へ移す |
目的別口座は作っただけでは効果がなく、定額自動振替とセットで設定してはじめて機能します。
組み方を3つ紹介します。
どのパターンも設定は無料で、振替の手数料もかかりません。
パターン①|先取り貯金(給料日の翌日に自動で移す)
「貯金」という名前の目的別口座を作り、給料日の翌日に毎月3万円を自動振替する設定にします。
残ったお金だけで生活する形になるので、意識しなくても貯金が積み上がります。
目的別口座からは直接ATMで下ろせないため、うっかり使ってしまう事故も防げます。
パターン②|年払いの支払いを1年かけて積み立てる
保険料や税金のように年に一度まとまって出ていくお金は、12分割して毎月自動で積み立てると負担が平準化します。
目標金額と期日を設定できるので、達成率を見ながら進められます。
車検・帰省費・固定資産税のように時期が読める支出と相性がいい使い方です。
約2万円分の特典
パターン③|新NISAの資金をハイブリッド預金へ仕分ける
定額自動振替の振替先にはSBIハイブリッド預金も選べます。
毎月の積立額をあらかじめハイブリッド預金へ移しておけば、証券口座への入金作業がいらなくなります。
生活費と投資資金が混ざらないので、使い込みを防ぐ意味でも効きます。
マネックス証券を使う場合は、自動入金(スイープ)を設定すると同じことができます。
ドコモの銀行の口座開設手順|本人確認は最短2分
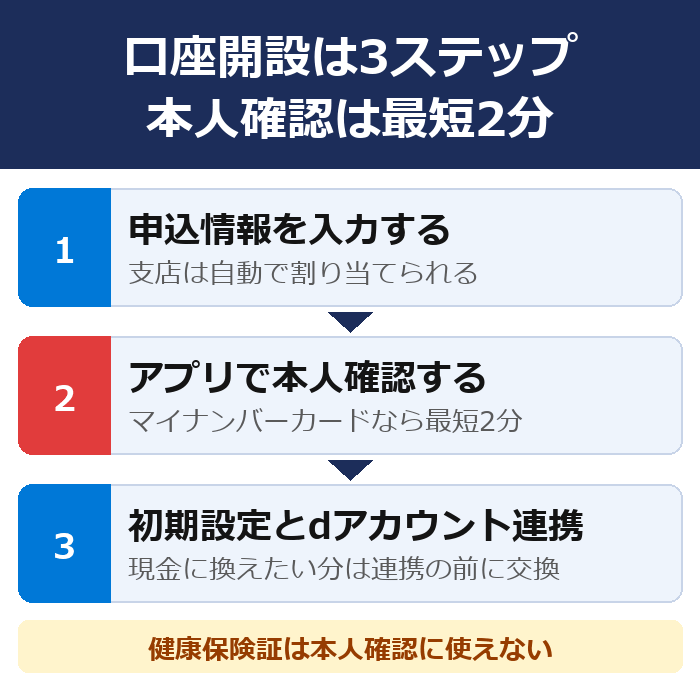
口座開設はすべてスマホで終わり、マイナンバーカードがあれば本人確認は最短2分です。
手順は大きく3ステップです。
dアカウントはドコモの回線がなくても無料で作れるので、ほかの会社のスマホを使っている人も申し込めます。
STEP1|申込情報を入力する
公式サイトの申し込みボタンから、氏名や住所などを入力します。
支店は自分で選べません。
新しく口座を作る人には、スイーツの名前が付いた支店が自動で割り当てられます。
STEP2|アプリで本人確認する(方法は3つ)
| 方法 | 必要なもの | 時間 |
|---|---|---|
| 公的個人 認証 | マイナンバー カード | 最短2分 |
| ICチップ 読取 | マイナンバー カードや 運転免許証 | 最短即日 |
| 郵送 | 住民票の 写しなど | 1週間 ほど |
※書類を撮影する方法は2026年9月28日で終わりました。
ドコモの銀行のアプリを入れて、本人確認をします。
健康保険証と資格確認書は本人確認の書類として使えません。
運転免許証を使う場合は、免許を作ったときに決めた4けたの暗証番号が必要です。
STEP3|初期設定とdアカウント連携
口座ができたら、アプリにログインして初期設定をします。
特典を受けたい人は、ここでdアカウント連携までやっておきます。
連携するとスマプロポイントがdポイントに切り替わるので、現金やマイルに換えたい分は連携の前に交換してください。
- dアカウント(無料・ドコモ回線がなくてもOK)
- マイナンバーカードか運転免許証
- スマートフォン(アプリを入れる)
積立はここから
dアカウント連携でつまずきやすいポイントと対処法
| つまずく場所 | 確かめること |
|---|---|
| 支店 | フルーツ・スイーツ・ 海の生き物の名前か |
| 氏名と生年月日 | 銀行と dアカウントで同じか |
| 連携の解除 | 進呈日まで 外していないか |
特典の入口はすべてdアカウント連携なので、ここでつまずくと何も始まりません。
条件を満たしていないとエラーになります。
つまずくのはだいたい3か所なので、先に確認しておいてください。
① 支店がスマートプログラムの対象かどうか
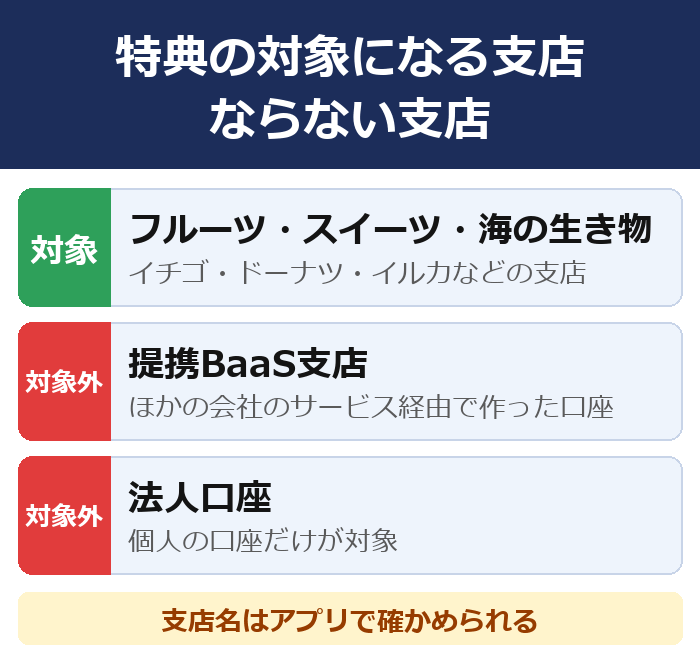
特典の対象になるのは、フルーツ・スイーツ・海の生き物の名前が付いた支店だけです。
イチゴ支店やドーナツ支店、イルカ支店などがこれにあたります。
提携BaaS支店と法人口座は対象外なので、他社サービス経由で作った口座は特典を受けられません。
② カナ氏名と生年月日が一致しているか
連携するには、銀行の登録情報とdアカウント側のカナ氏名・生年月日が一致していることが必要です。
照合されるのはdポイントクラブ会員・回線契約者・回線利用者・dカード会員の4つの情報です。
結婚などで姓が変わったまま片方だけ更新していないケースが、いちばん多いつまずきです。
エラーが出たら、まず銀行側とdアカウント側の登録内容を見比べてください。
③ 連携を解除するとポイントがもらえない
キャンペーンのポイントは進呈時点で連携していることが条件で、途中で解除すると付与されません。
山分けキャンペーンのポイント受取には、2026年11月30日までの連携が必要です。
連携先の口座を別の口座に変えた場合も、条件から外れることがあるので注意してください。
ドコモの銀行が向いている人・向いていない人
| 向いている人 | 向いていない人 |
|---|---|
| dカードやd払いを スマホで使う | ポイントを現金や マイルに換えたい |
| 新NISAを 積み立てている | 金利の高さだけで 選びたい |
| ATMと振込を毎月使う | 窓口で 全部すませたい |
| 先取り貯金を 自動にしたい | スマホを 持っていない |
ここまでの内容をふまえて、どんな人に向くのかをまとめます。
見るところはdカードをスマホで使うかと、貯金や新NISAを自動にしたいかの2つです。
ポイントを現金やマイルに換えたい人は、dアカウント連携をしないという選び方もあります。
連携しなければ今までどおり使えるので、むりに切り替える必要はありません。
スマホ決済で還元
ドコモの銀行でdポイントはどう貯まる?貯め方と使い道
| 貯まる場面 | もらえるポイント |
|---|---|
| 給与・年金の受取 | 月100ポイント |
| 口座振替(引落) | 1件につき3ポイント |
| デビットカード決済 | 1.25〜2.50% |
| dカードの引落特典 | スマホ決済の 最大2.0% |
| マネックス証券特典 | 決済額の最大1.5% |
ドコモの銀行は、預けているだけ・使っているだけでdポイントが貯まる仕組みを持っています。
貯まる場面は大きく5つです。
給与受取と口座振替だけでも年間1,300ポイント前後が自動で貯まります。
デビットカードの還元率はランクで変わる
ドコモの銀行のデビットカードは、スマプロランクに応じて還元率が上乗せされます。
| ランク | プラチナ デビット | デビット Point+ |
|---|---|---|
| プラチナ VIP | 2.50% | 2.00% |
| VIP | 2.00% | 1.75% |
| ゴールド | 1.75% | 1.50% |
| シルバー | 1.50% | 1.25% |
| ベーシック | 1.25% | 1.25% |
基本還元分は通常ポイント、上乗せ分は限定ポイントで付与される点だけ覚えておいてください。
限定ポイントの有効期限は付与日から3カ月なので、貯め込まずに使い切るのが前提です。
貯めたdポイントの使い道
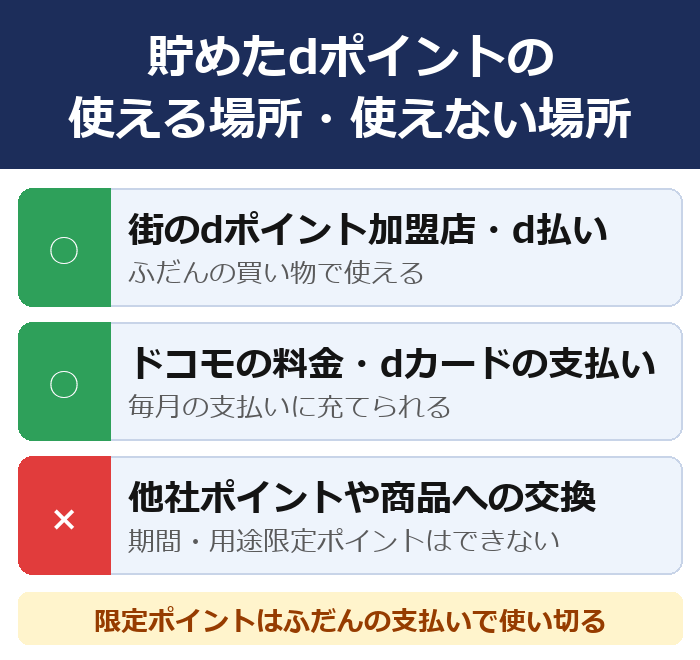
貯まったdポイントは、街のdポイント加盟店・d払い・ドコモの料金充当などに使えます。
dカードの利用代金に充てたり、dショッピングでの買い物に使ったりもできます。
ただし期間・用途限定ポイントは他社ポイントや商品への交換ができません。
引落特典やマネックス証券特典で付くのはこの期間・用途限定ポイントなので、日常の支払いで消化するのがいちばん確実です。
特典は約2万円分
ドコモの銀行のよくある質問
- ドコモの銀行のいちばんのデメリットは何ですか?
- dアカウント連携をすると、スマプロポイントがdポイントに切り替わり、現金やJALマイルに交換できなくなることです。連携は任意なので、交換を続けたい人は連携しないまま使えます。
- ドコモの銀行に変わって手続きは必要ですか?
- 口座番号・金融機関コード・キャッシュカードはそのまま使えます。ただし、旧名の住信SBIネット銀行あての振込が受け付けられるのは2026年10月30日までなので、振込先を伝えている相手には新しい銀行名を知らせてください。
- 普通預金の金利はいくらですか?
- 2026年10月8日時点で、円普通預金が年0.50%、SBIハイブリッド預金が年0.51%です。2026年10月1日に引き上げられました。
- ATM手数料は本当に何度でも無料ですか?
- 「アプリでATM」を使えば、セブン銀行・ローソン銀行のATMで何度でも0円です。キャッシュカードを使う場合はランクごとの無料回数があり、こえると1回165円からかかります。
- SBI証券との連携はそのまま使えますか?
- 使えます。SBIハイブリッド預金は続いていて、終わるという発表もありません。金利は年0.51%です。
- ドコモユーザーでなくても口座を作れますか?
- 作れます。dアカウントはドコモの回線がなくても無料で作れるので、ほかの会社のスマホを使っている人も申し込めます。
- dアカウント連携はしないとダメですか?
- 任意です。連携しなければスマプロポイントのまま使えますが、dカードの引落特典とキャンペーンのポイントは受け取れません。
- 引落特典はどんな支払いが対象ですか?
- 街のお店でのd払いと、dカードのスマホタッチ決済(Apple Pay・Google Payなど)です。カードを直接出して払った分や、ドコモの携帯料金は対象になりません。
- 引落特典は2年目からどうなりますか?
- dカードの月の利用額で上乗せが変わります。10万円未満は0%、10万円から20万円未満は+0.25%で、満額の上乗せには月50万円以上の利用が必要です。
- スマプロランクはどうやって上げますか?
- 給与の受け取りか口座振替のどちらか1つでシルバー、2つでゴールドになります。預金の残高で上げる場合は50万円以上でシルバーです。
- 口座開設にはどれくらいかかりますか?
- マイナンバーカードの公的個人認証なら本人確認は最短2分、ICチップの読み取りなら最短即日、郵送なら1週間ほどです。
- 10億ポイント山分けキャンペーンはいつまでですか?
- 2026年10月31日までです。ポイントを受け取るには、2026年11月30日までにdアカウント連携をすませる必要があります。
まとめ|ドコモの銀行のデメリットはポイントだけ・手数料0円は今も続く
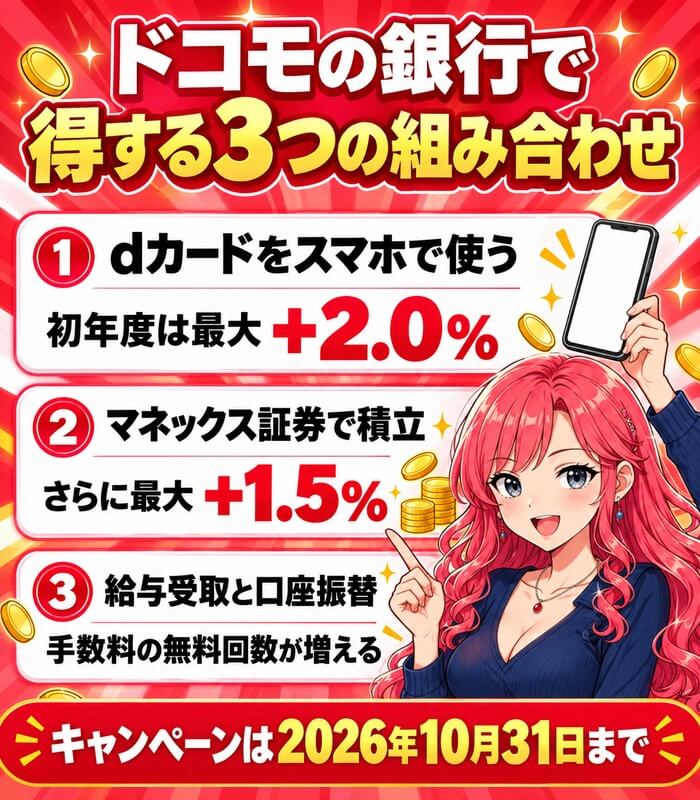
ドコモの銀行のデメリットは7つありますが、お金の面で困るのはポイントの使い道と特典の条件です。
現金やマイルに換えたい人は、dアカウント連携をしなければ今までどおり使えます。
手数料が何度でも0円という強みは変わらず、金利は年0.50%に上がりました。
dカードをスマホで使う人や、新NISAを積み立てている人は、組み合わせるほど得になります。
10月31日までは山分けと給与受取のキャンペーンも開かれています。
自分に合う組み合わせから、1つずつそろえてみてください。
約2万円分の特典付き