記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
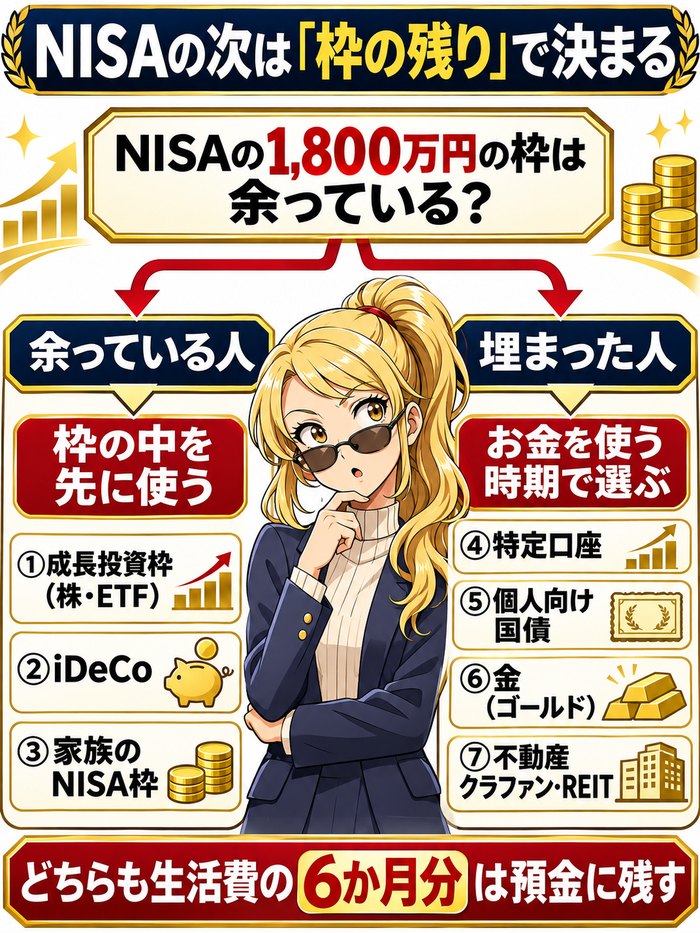
NISAの次にやる投資は、まずNISAの枠がどれだけ残っているかで決まります。
枠が余っている人は、成長投資枠・iDeCo・家族のNISA枠の3つを先に使います。
1,800万円の枠が埋まった人は、特定口座・個人向け国債・金・不動産の4つから、お金を使う時期に合わせて選びます。
どれが自分に合うか決めきれない人は、ABCash Technologies提供のBootCampの無料オンラインセミナーで、今の積立を続けたままその一歩先の選択肢を学べます。
答え合わせしてみる
NISAの次にやる投資7選|比較表
| 次にやる投資 | 向く人 |
|---|---|
| ①成長投資枠 (株・ETF) | 枠が余っている人 |
| ②iDeCo | 60歳まで使わない お金がある人 |
| ③家族のNISA枠 | 配偶者や 子どもがいる人 |
| ④特定口座 | 枠が埋まった人 |
| ⑤個人向け国債 | 数年以内に使う お金を守りたい人 |
| ⑥金(ゴールド) | 株と違う値動きを 足したい人 |
| ⑦REIT・ 不動産クラファン | 家賃が元の収益を 足したい人 |
※クラファンはクラウドファンディングの略
①から③はNISAの枠が余っている人、④から⑦は枠が埋まった人の選択肢です。
番号は、税金の得が大きい順に並べました。
①から③は利益に税金がかからず、②のiDeCoは掛金も所得から引けます。
④から⑦は、利益に約20%の税金がかかります。
まず成長投資枠の残りを使ってから④以降に進むのが、税金で損をしない順番です。
口座開設は無料
NISAの次を考える前に|1,800万円の枠が埋まるまで何年?
| 毎月の積立 | 1年の金額 | 1,800万円が 埋まるまで |
|---|---|---|
| 3万円 | 36万円 | 50年 |
| 5万円 | 60万円 | 30年 |
| 10万円 | 120万円 | 15年 |
| 15万円 | 180万円 | 10年 |
| 20万円 | 240万円 | 7年6か月 |
| 30万円 | 360万円 | 5年 |
※1年に入れられるのは最大360万円
NISAの生涯の枠は1,800万円で、1年に入れられるのは最大360万円です。
毎月5万円の積立なら、枠が埋まるのは30年後です。
毎月30万円を入れ続けても、埋まるまでに5年かかります。
多くの人にとっての「NISAの次」は、枠の外ではなく枠の中のまだ使っていない部分にあります。
つみたて投資枠と成長投資枠の残りを確かめる
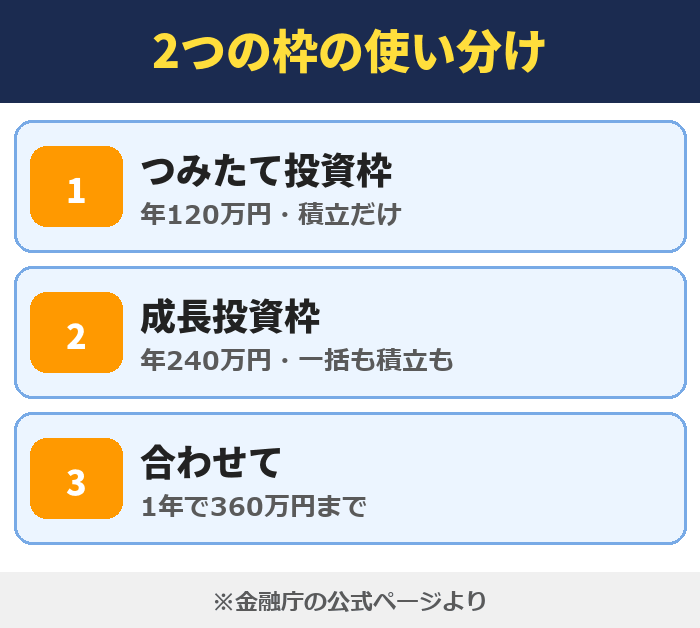
NISAの枠は、つみたて投資枠が年120万円、成長投資枠が年240万円です。
成長投資枠は生涯で1,200万円まで使え、つみたて投資枠と合わせて1,800万円です。
積立だけをしている人は、成長投資枠の240万円がまるごと空いていることが多いです。
残りの枠は、証券会社のNISA口座の画面で年ごとに確かめられます。
売ると枠は翌年に戻る
NISAで買ったものを売ると、買ったときの金額のぶんだけ翌年に枠が戻ります。
100万円で買って120万円で売ったなら、戻るのは100万円分です。
売った年のうちには戻らないので、枠を使い直せるのは翌年からです。
枠が埋まった人も、売って現金にしたぶんは翌年から入れ直せます。
NISAだけで足りる人も多い
NISAの枠は1人1,800万円あり、夫婦なら3,600万円です。
老後の資金や子どもの教育費の多くは、NISAの枠の中だけで準備できます。
NISAの次を考えるのは、枠が埋まりそうな人か、税金をもっと減らしたい人、株と違う値動きを足したい人です。
今の積立に不安があるだけなら、新しい投資を足す前に、積立の額と期間が目標に合っているかを見直します。
NISAの積立は、続けることがいちばんの土台です。
自分はどっち?枠が余っている人と埋まった人
NISAの次を考える人は、大きく2つに分かれます。
1つは、毎月の積立は続けていて、成長投資枠が余っている人です。
もう1つは、1,800万円が埋まった、または数年で埋まりそうな人です。
前の人は下の①から③、後の人は④から⑦へ進んでください。
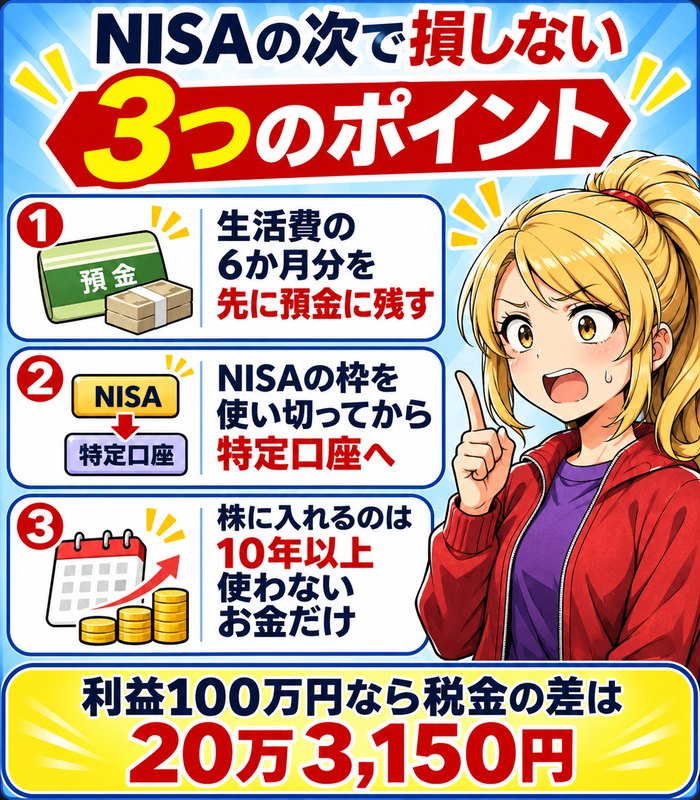
どちらの人も、生活費の6か月分を預金に残してから投資に回します。
枠が余っている人のNISAの次の投資3つ
①成長投資枠で高配当株・個別株・ETFを買う
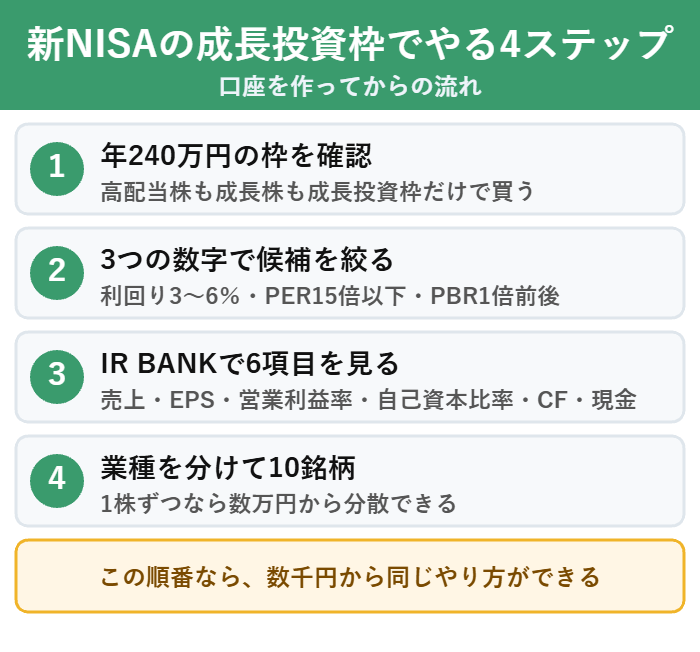
つみたて投資枠で投資信託を積み立てている人は、成長投資枠で株やETFを足せます。
株を1株から買える証券会社もあり、少ない金額でも始められます。
配当を受け取りたい人は高配当株、伸びる会社を持ちたい人は個別株、1つで分散したい人はETFが合います。
個別株は値動きが大きいので、全体の1~2割にとどめると積立の土台が崩れません。
配当の受け取り方と始める手順は、新NISAで高配当株を始める手順にまとめました。
口座開設は無料
積立を土台に、株は1~2割まで(コアサテライト)
資産の大部分を投資信託の積立にして、一部だけ株を持つ形をコアサテライトと呼びます。
土台の積立が資産の8~9割あれば、株が大きく下がっても全体への影響は小さくなります。
株の割合を決めておくと、値上がりした銘柄を買い増しすぎることも防げます。
個別株は、会社の決算を年に何回か見る時間がある人に向いています。
見る時間がない人は、ETFで分散するほうが続けやすいです。
②iDeCoで掛金を所得から引く
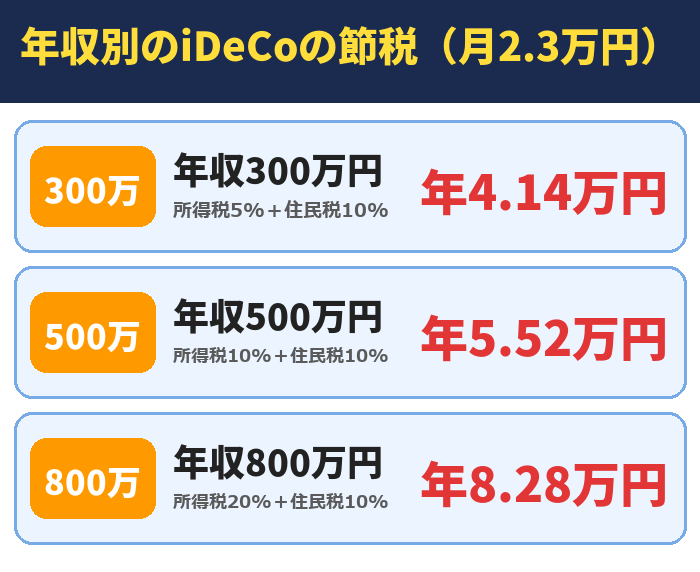
iDeCoは、掛金の全額が所得から引かれ、毎年の所得税と住民税が軽くなります。
年収500万円の会社員が月2.3万円を積み立てると、税金は1年で5.52万円軽くなります。
そのかわり、iDeCoのお金は原則60歳まで引き出せません。
2026年12月1日からは、会社員と公務員の上限が企業年金と合わせて月6.2万円に上がります。
NISAとの分け方は、NISAとiDeCoのどちらを先にやるかで比べています。
③家族のNISA枠を使う
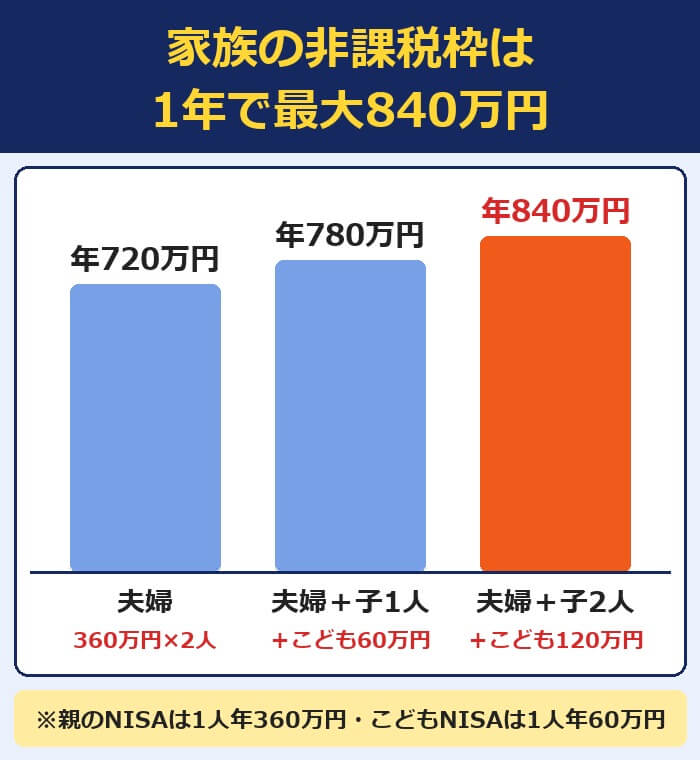
NISAは1人に1つの口座なので、夫婦で使えば枠は合わせて3,600万円になります。
収入の多い人の枠が埋まりそうなら、配偶者のNISAで積立を始める方法があります。
ただし口座の名義人のお金で買うのが決まりで、一方のお金を入れると贈与とみなされることがあります。
2027年1月からは、子どもの名義で使えるこどもNISAも始まる予定です。
夫婦の分け方は、NISAは夫婦で口座を分けると得にまとめました。
枠が埋まった人のNISAの次の投資4つ
| 利益 | NISAの手取り | 特定口座の手取り |
|---|---|---|
| 10万円 | 10万円 | 7万9,685円 |
| 100万円 | 100万円 | 79万6,850円 |
| 500万円 | 500万円 | 398万4,250円 |
※特定口座は税率20.315%で計算
1,800万円の枠が埋まったあとは、NISAの外で投資を続けます。
NISAの外では、同じ100万円の利益でも手取りは79万6,850円になります。
この差を知ったうえで、お金を使う時期に合わせて④から⑦を選びます。
④特定口座で同じ投資信託を続ける
いちばん迷わないのは、NISAで買っていた投資信託を特定口座で買い続ける方法です。
特定口座の源泉徴収ありを選べば、証券会社が税金を計算して引くので、確定申告はいりません。
同じ証券会社なら、NISAと同じ投資信託を同じ画面から積み立てられます。
特定口座の分をNISAへ移したいときの順番は、一括と積立のどちらで入れるかで説明しています。
口座開設は無料
⑤個人向け国債で守りのお金を置く
数年以内に使うお金や、値下がりが怖いお金は、個人向け国債に置く方法があります。
個人向け国債は1万円から買え、国が元本と利子を払うので、元本割れしません。
変動10年・固定5年・固定3年の3種類があり、どれも最低0.05%の金利が約束されています。
買ってから1年たてば、直前2回分の利子を差し引いて途中で換金できます。
株が下がった年でも減らない置き場所があると、積立をやめずに続けやすくなります。
⑥金(ゴールド)は資産の1割までにする
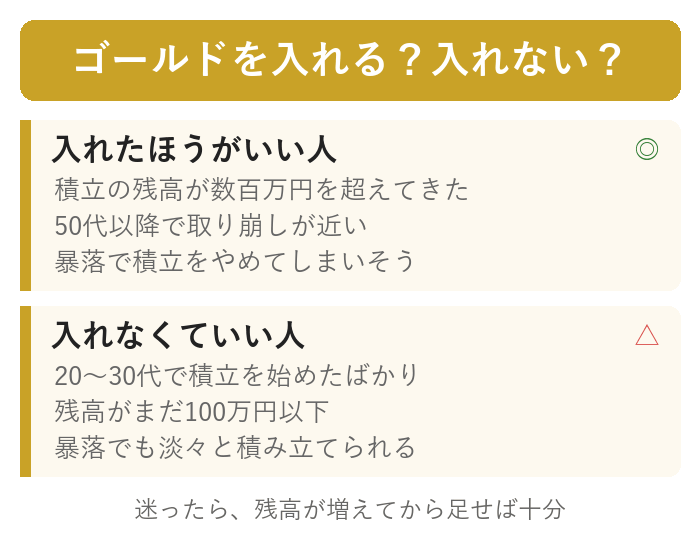
金は株と違う動きをしやすく、株が大きく下がった年の守りになります。
ただし金そのものは配当も利子も生まないので、資産の1割までにとどめるのが目安です。
金の値段に連動する投資信託なら、NISAの成長投資枠でも買えます。
積立の残高が数百万円を超えてきた人ほど、入れる意味が大きくなります。
割合の決め方は、オルカンとゴールドの比率で計算しました。
口座開設は無料

⑦不動産クラウドファンディング・REITで家賃の収益を足す
不動産に1万円から出資できるのが、不動産クラウドファンディングです。
家賃などから分配を受ける仕組みで、株と違う値動きを足せます。
一方で元本の保証はなく、運用中は途中で引き出せない案件が多いことに注意します。
上場しているREITなら、NISAの成長投資枠で買えて、いつでも売れます。
選び方と注意点は、不動産クラウドファンディングはやめとけと言われる理由で詳しく書きました。
ほかの選択肢|ロボアドバイザー・外貨預金・社債
7つのほかに、ロボアドバイザー・外貨預金・社債を挙げる人もいます。
ロボアドバイザーは配分と売り買いを任せられますが、年1%前後の手数料がかかります。
同じ投資信託を自分で積み立てれば、この手数料はかかりません。
外貨預金は金利が高く見えても、円に戻すときの為替で増えたり減ったりします。
社債は国債より金利が高いぶん、会社が払えなくなるリスクがあります。
どれも7つを使ってから考える順番で足ります。
口座開設は無料
NISAの次の投資の選び方|お金を使う時期で分ける
| お金を使う時期 | 置き場所 |
|---|---|
| 1年以内 | 普通預金 |
| 1~5年 | 定期預金・個人向け国債 |
| 5~10年 | NISA・特定口座 (株と国債を混ぜる) |
| 10年以上 | NISA→iDeCo→特定口座 |
どの投資を選ぶかは、そのお金をいつ使うかで決めます。
1年以内に使うお金は、値下がりしない預金に置きます。
10年以上使わないお金は、税金の得が大きいNISA、iDeCo、特定口座の順に入れていきます。
その間の1~10年のお金は、株と国債を混ぜて値動きを小さくします。
いつまでにいくら必要かを書き出す
NISAの次を選ぶ前に、何のためのお金かを書き出します。
「10年後の大学の費用に500万円」「65歳までに老後の資金を2,000万円」のように、時期と金額を1行ずつ並べます。
時期が近いお金ほど安全な置き場所に、遠いお金ほどNISAの枠に入れます。
目標が決まると、毎月いくら積み立てればいいかも逆算できます。
生活費の6か月分を先に残す
投資に回す前に、生活費の6か月分を預金に残しておきます。
急な出費で投資を売ると、値下がりした時期に損を確定させてしまうからです。
毎月の生活費が25万円なら、150万円が目安です。
預金をどこに置くかは、貯金500万円を超えたらどうするかで銀行ごとに比べました。
自分が耐えられる値下がりを決める
NISAの次の投資を増やすほど、資産全体の値動きは大きくなります。
株が3割下がったときに、いくらまでなら売らずに待てるかを先に決めておきます。
1,000万円を株で持つなら、3割下がると300万円減ります。
その金額で眠れなくなるなら、株の割合を下げて国債や預金を増やすのが合っています。
安全なお金と増やすお金に分ける
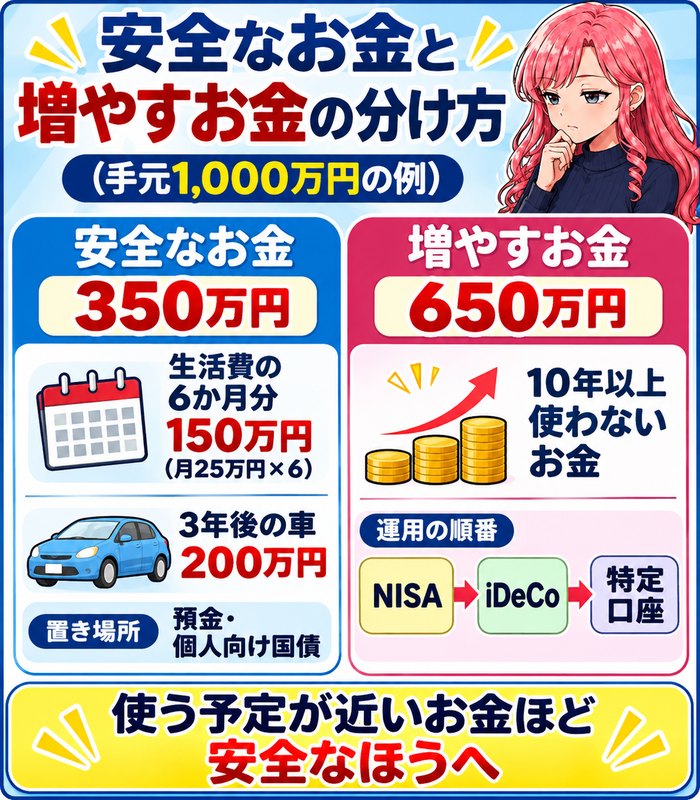
資産は、減らしたくない「安全なお金」と、時間をかけて増やす「増やすお金」に分けて考えます。
安全なお金は生活費の6か月分と数年以内に使う予定のお金で、預金と個人向け国債に置きます。
手元に1,000万円あり、生活費が月25万円で3年後に車を買う予定なら、安全なお金は150万円と車の200万円で350万円です。
残りが増やすお金で、NISAの枠から順に入れていきます。
安全なお金の割合は、使う予定が近い人ほど多めにします。
リバランスは売るより買う量で戻す
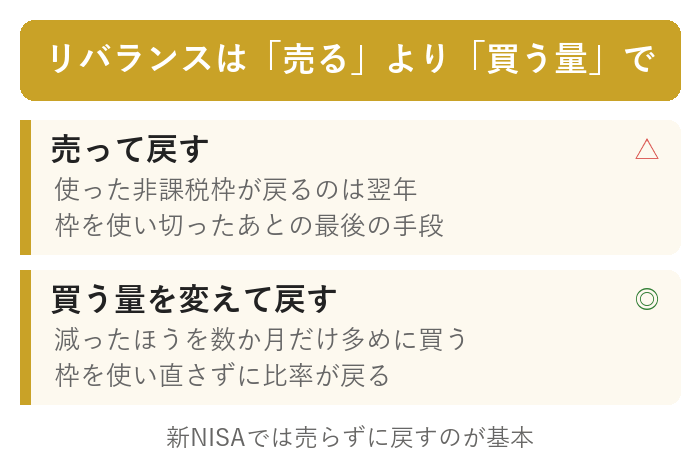
株と国債などの割合は、値動きで少しずつずれていきます。
ずれたときは売って戻すより、減ったほうを多めに買って戻すほうが、NISAの枠も税金もむだになりません。
見直しは年に1回、誕生日や年末など決まった日にすると続けやすいです。
売るかどうかの判断基準
売るのは、目標の金額に届いて使う時期が来たときが基本です。
株の割合が決めた割合から大きくずれたときや、持っている投資信託の方針が変わったときも見直します。
ニュースで下がったからという理由だけで売ると、戻ったときの値上がりを逃します。
売るときの基準は、買う前に紙に書いておくと迷いません。
答え合わせしてみる
NISAの次にやることの優先順位|6つの順番
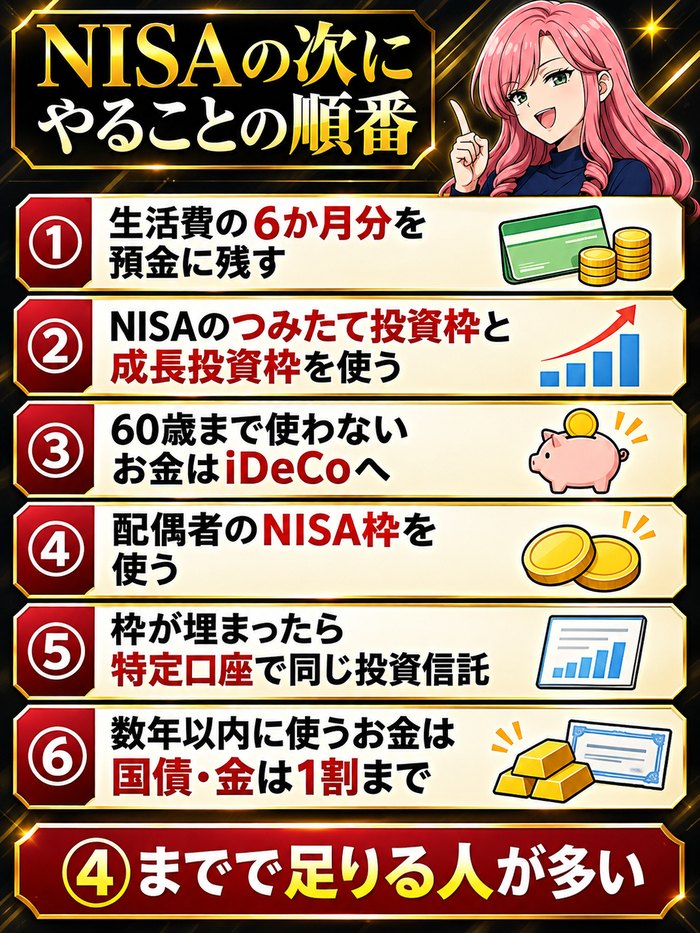
- 生活費の6か月分を預金に残す
- NISAのつみたて投資枠と成長投資枠を使う
- 60歳まで使わないお金はiDeCoへ
- 配偶者のNISA枠を使う
- 枠が埋まったら特定口座で同じ投資信託を続ける
- 数年以内に使うお金は国債、守りに金を1割まで
上から順に進めると、税金の得を取りこぼさずにNISAの次へ進めます。
とくに2番の成長投資枠を残したまま特定口座で買うと、払わなくていい税金を払うことになります。
4番までで足りる人が多いので、5番と6番は枠が埋まってからで十分です。
毎月の投資額ごとの分け方の例
| 毎月の投資額 | 分け方の例 |
|---|---|
| 3万円 | NISA 3万円 |
| 5万円 | NISA 4万円 iDeCo 1万円 |
| 10万円 | NISA 7.7万円 iDeCo 2.3万円 |
| 30万円 | NISA 30万円 (埋まったら特定口座) |
※iDeCoは企業年金なしの会社員の上限
iDeCoには60歳まで使わない額だけを入れ、残りをNISAに入れる分け方です。
毎月30万円なら1年で360万円になり、NISAの1年の上限と同じです。
5年で1,800万円が埋まるので、6年目からは特定口座で続けます。
配偶者がいる人は、配偶者のNISAに分ける方法もあります。
口座開設は無料
NISAの次を一度答え合わせしたい人は|BootCampの無料セミナー
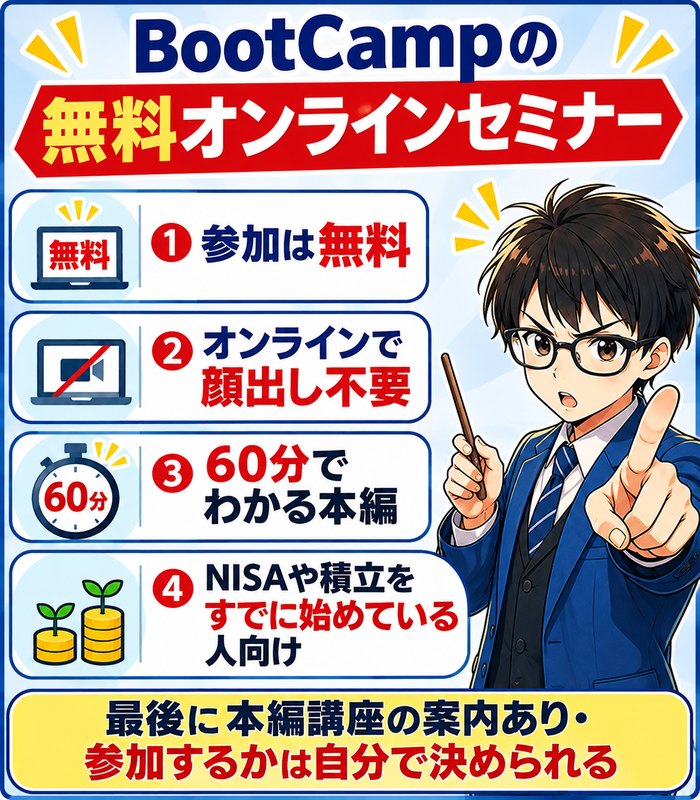
BootCampは、ABCash Technologiesが提供する無料オンラインセミナーです。
NISAや積立などをすでに始めている方が、今の投資を続けながら、その一歩先の資産形成について学びます。
調べる時間や相場を見る時間、毎回自分で判断する負担を増やしすぎずに、資産形成を前に進めるための考え方を学びます。
参加は無料で、顔出しは不要です。
このセミナーで分かること
- 積立を続けているのに「これでいいのか」と感じる理由
- 今の積立とは違う資産形成の考え方
- 相場を毎日見続けないための考え方
- 感覚だけで判断しないためのルール
- リスクを買う前に考える方法
- 今の投資の一歩先にどんな選択肢があるのか
NISAや積立をやめる話ではなく、続けた上でその次を知るための内容です。
具体的なやり方は、セミナーの中で説明されます。
講師と参加した人の数
講師は元国債ディーラーで、「1,200名以上の個人投資家を指導」した実績があります。
セミナーの実績は「1,000名以上参加」です。
5,000円程度から始めた方もいます。
参加の流れと特典
- 公式ページから日時を選んで予約する(予約にはLINE登録が必要)
- 当日、届いたZoomのリンクから参加する(顔出し・発言は不要)
- 60分でわかる本編のあと、案内と特典の説明がある
最後まで参加した方には、6点の特典があります(受け取りは当日23:59まで)。
特典は、市場チェックルーティン表やイベント戦略カレンダーなどの資料です。
最後に本編講座の案内があります。
参加するかどうかはご自身で決められます。
無理な勧誘が心配な人へ
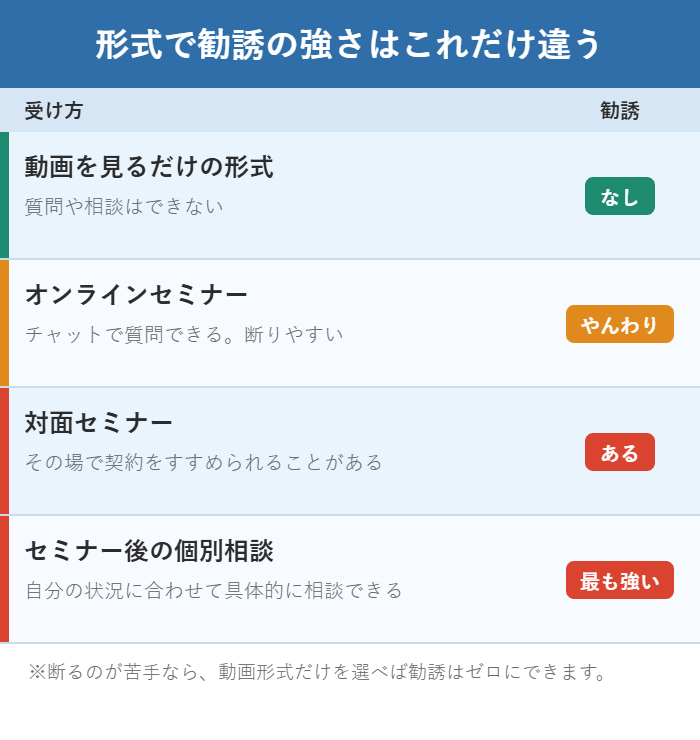
オンラインのセミナーは、対面より断りやすい形式です。
BootCampは顔出しも発言も不要なので、聞くだけで終えられます。
本編講座に進むかどうかは、セミナーのあとで自分で決められます。
怪しいセミナーの見分け方は、無料マネーセミナーは怪しい?にまとめました。
答え合わせしてみる
NISAの次の投資でかかるお金|税金と手数料
| かかるお金 | 目安 |
|---|---|
| 特定口座の利益 | 20.315% |
| iDeCoの手数料 | 加入時2,829円 毎月171円から |
| 投資信託の信託報酬 | 年0.05~0.2%前後 (インデックス) |
| 個人向け国債の 途中換金 | 直前2回分の利子 |
| 金の売り買い | 買う値段と 売る値段の差 |
※iDeCoの手数料は口座のある会社で変わる
NISAの中では利益に税金がかからず、売買の手数料も0円の証券会社が多いです。
NISAの外へ出ると、税金と手数料が少しずつかかります。
とくにiDeCoの毎月の手数料は、運用の成績に関係なく引かれます。
枠が余ったまま特定口座で買わない
成長投資枠が残っているのに特定口座で買うと、払わなくていい税金を払うことになります。
100万円の利益なら、その差は20万3,150円です。
特定口座を使うのは、その年の枠を使い切ってからにします。
短い期間で増やそうとしない
NISAの次の投資は、増やすことより、続けられる形にすることが大切です。
数か月で大きく増やそうとすると、値動きの大きい商品ばかりを買い、下がったときに売ってしまいがちです。
株に入れるのは10年以上使わないお金だけにします。
下がった年も積立をやめない
株は、数年に1回は大きく下がる年があります。
下がった年に積立をやめると、安く買える時期を逃してしまいます。
積立の設定は自動のままにして、値動きを毎日見ないくらいがちょうどいいです。
下がるのが怖いなら、国債や預金の割合を増やすほうで調整します。
自分への投資も選択肢に入れる
NISAの次に、資格や仕事の技術に使うお金も選択肢になります。
年収が上がれば、毎月の積立額そのものを増やせます。
20代や30代で積立の額が小さい人ほど、収入を上げるほうが資産は早く増えます。
使う前に、何年で元が取れるかを考えてから選びます。
口座開設は無料
NISAの次の投資のよくある質問
- NISAの枠は夫婦で3,600万円まで使えますか?
- はい。NISAは1人1つの口座なので、夫婦それぞれが1,800万円まで使えます。ただし、口座の名義人のお金で買う必要があります。
- 特定口座とiDeCoはどちらを先にしますか?
- 60歳まで使わないお金があるならiDeCoが先です。掛金が所得から引かれるぶん税金が軽くなります。近いうちに使うかもしれないお金は、いつでも引き出せる特定口座にします。
- 成長投資枠でインデックスの投資信託を買い続けてもいいですか?
- 問題ありません。つみたて投資枠と同じ投資信託を成長投資枠でも買えば、1年に360万円まで税金なしで積み立てられます。
- NISAの枠を埋める前に、ほかの投資をしてもいいですか?
- してもかまいませんが、税金の面では損になります。iDeCoと家族のNISA枠を除けば、先にNISAの枠を使うほうが手取りが多くなります。
- 米国株や米国ETFの配当にはどんな税金がかかりますか?
- アメリカで10%が引かれます。特定口座なら、確定申告で外国税額控除を使うと取り戻せます。NISAでは日本の税金はかかりませんが、アメリカの10%は取り戻せません。
- 特定口座で持っている投資信託をNISAに移せますか?
- そのまま移すことはできません。特定口座で売ってからNISAで買い直す形になり、売ったときの利益には税金がかかります。
- BootCampのセミナーに参加したら、講座に入らないといけませんか?
- いいえ。最後に本編講座の案内がありますが、参加するかどうかはご自身で決められます。
まとめ|NISAの次は枠の残りから決める
NISAの次にやる投資は、NISAの枠が余っているかどうかで決まります。
枠が余っている人は、成長投資枠・iDeCo・家族のNISA枠を先に使います。
枠が埋まった人は、特定口座・個人向け国債・金・不動産から、お金を使う時期に合わせて選びます。
どれも、生活費の6か月分を預金に残してから始めます。
答え合わせしてみる