記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
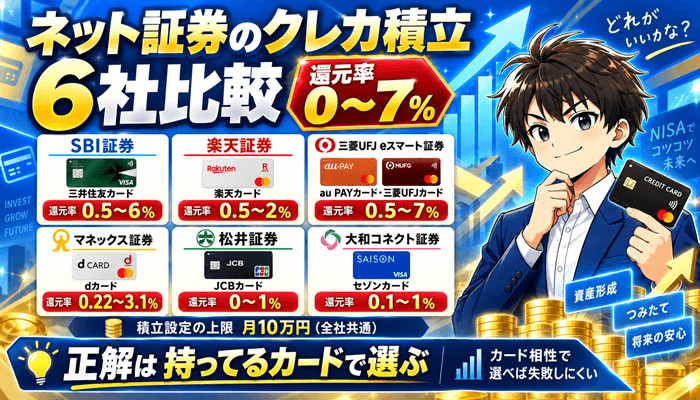
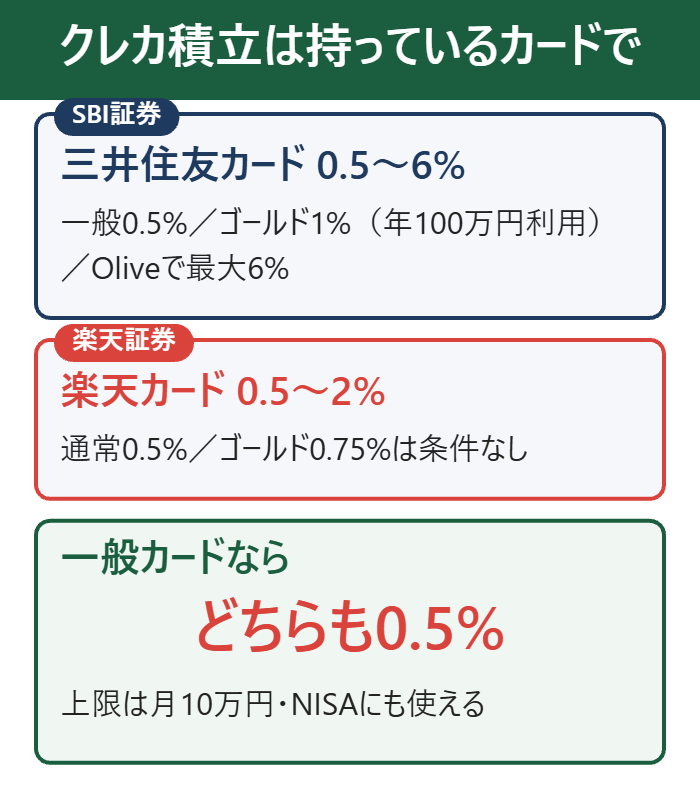
クレカ積立はSBI証券×三井住友カードか、楽天証券×楽天カードの2つから、いま持っているカードで選ぶのが正解です。
還元率だけを見ればSBI証券の最大6%が最高ですが、その数字にはカードのランクと年間利用額の条件が付くので、一般カードなら両社とも0.5%で差はありません。
2社とも月10万円まで・新NISAのつみたて投資枠に使えて、口座開設は0円なので、両方開いて月20万円までポイントを取る使い方もできます。
| 証券会社 | カード | 還元率 | 上限 |
|---|---|---|---|
| SBI証券 | 三井住友カード | 0.5〜6% | 月10万円 |
| 楽天証券 | 楽天カード | 0.5〜2% | 月10万円 |
| 三菱UFJ eスマート証券 | au PAYカード・三菱UFJカード | 0.5〜7% | 月10万円 |
| マネックス証券 | dカード | 0.22〜3.1% | 月10万円 |
| 松井証券 | JCBカード | 0〜1% | 月10万円 |
| 大和コネクト証券 | セゾンカード | 0.1〜1% | 月10万円 |
※還元率は各社の公式サイトで2026年9月に確認した値です。上の数字はカードのランクと利用額の条件で変わります。マネックス証券は三菱UFJ eスマート証券の公式比較表(2026年6月)の値です。
積立ポイントが有利
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
特典が有利
目次 非表示
- 結論:クレカ積立はSBI証券か楽天証券、持っているカードで決める
- 主要6社のクレカ積立を比較(2026年9月・公式サイトの値)
- ゴールドカードの年会費は元が取れるか|損益分岐点
- 還元率の落とし穴6つ
- 月5万円・10万円でいくら貯まる?還元率別のシミュレーション
- SBI証券×三井住友カードの詳しい条件
- 楽天証券×楽天カードの詳しい条件
- 貯まるポイントの使い道を比べる
- 2社を併用して月20〜25万円までポイントを取る
- 持っているカード別に見る向いている証券会社
- クレカ積立の設定手順3ステップ(SBI証券・楽天証券共通)
- クレカ積立でよくある失敗5つ
- 還元率はこの2年で何度も変わっている
- カード別・積立額別の年間ポイント早見表
- クレカ積立に「投信の保有ポイント」を足す
- どちらを選ぶか迷ったら
- よくある質問
- まとめ:クレカ積立は持っているカードで証券会社を決める
結論:クレカ積立はSBI証券か楽天証券、持っているカードで決める
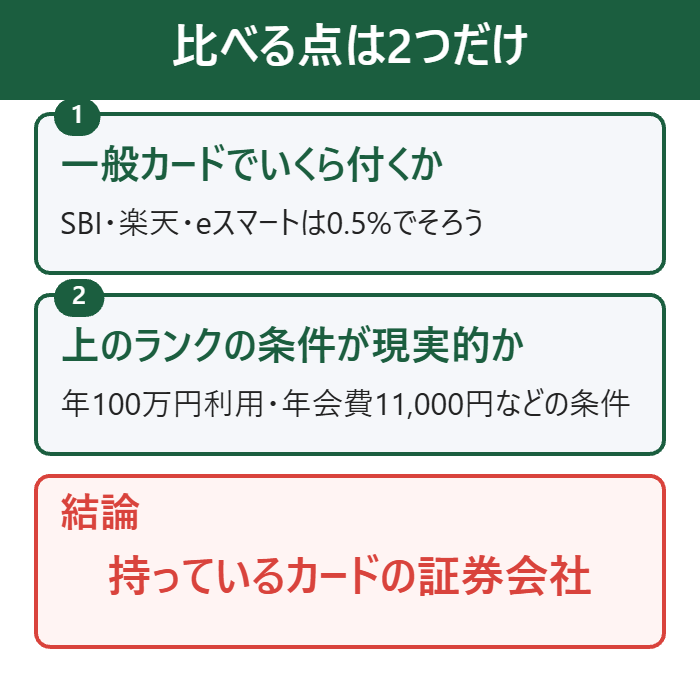
クレカ積立を比べるときに見るのは「一般カードでいくら付くか」と「上のランクの条件が現実的か」の2つです。
6社の公式サイトを並べると、一般カードで0.5%以上が付き、月10万円まで積み立てられて、新NISAに対応しているのはSBI証券・楽天証券・三菱UFJ eスマート証券の3社です。
そのうち投資信託の本数や使っている人の多さまで含めると、SBI証券と楽天証券の2社が候補に残ります。
三菱UFJ eスマート証券はau PAYカードや三菱UFJカードを持っている人だけの候補で、カードを新しく作るほどの差はありません。
金融庁の決まりで新NISAの口座は1人1つなので、NISAはどちらか1社、クレカ積立は2社で分ける形が一番ポイントを取れます。
この記事の数字は、SBI証券・楽天証券・三菱UFJ eスマート証券・松井証券・大和コネクト証券の公式サイトと、三井住友カード・楽天カードの公式サイトで2026年9月に確認しました。
還元率は各社が条件を変え続けているので、記事の後半に変わった時期の一覧も付けています。
理由1:一般カードなら両社とも0.5%で差がない
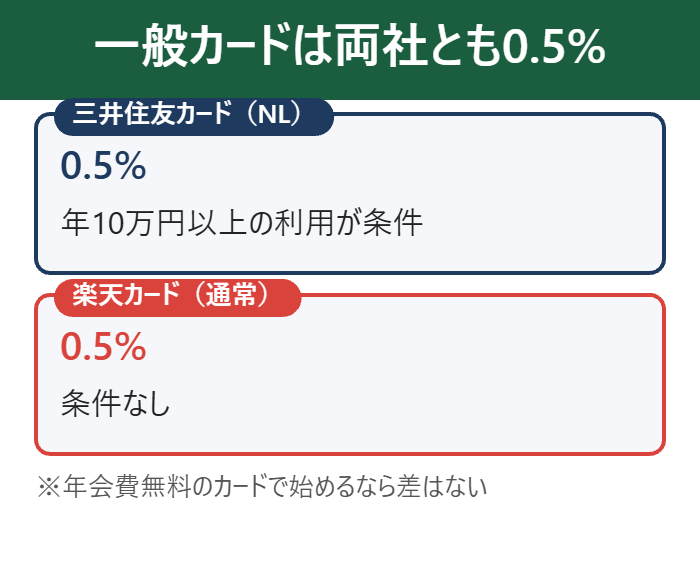
三井住友カードの一般カードは0.5%(年10万円以上の利用が条件)、楽天カードの通常カードも0.5%です。
年会費無料のカードで始める人は、どちらを選んでもポイントは同じなので、口座の使いやすさとポイントの使い道で決めればよいことになります。
理由2:上のランクは条件が付く
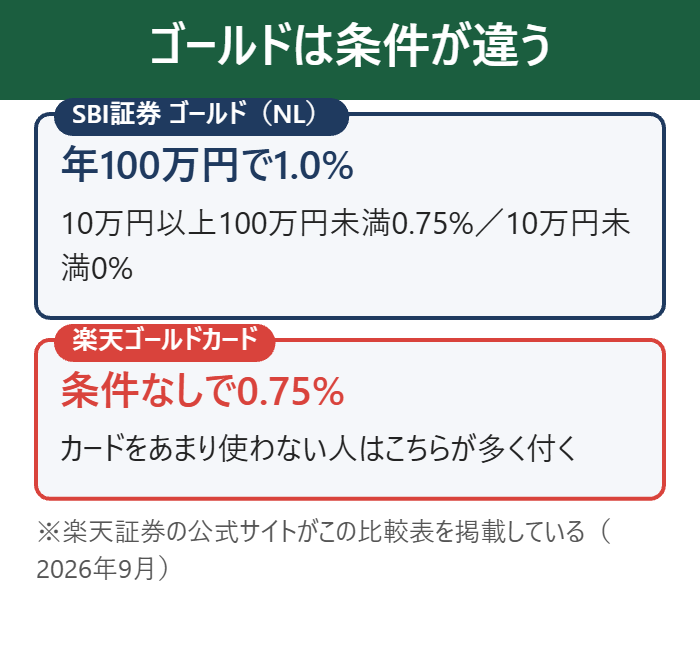
SBI証券の三井住友カード ゴールド(NL)は年100万円の利用で1.0%、10万円以上100万円未満なら0.75%、10万円未満は0%です。
楽天証券の楽天ゴールドカードは年間の利用額の条件なしで0.75%なので、カードをあまり使わない人は楽天のほうが取りこぼしがありません。
楽天証券の公式サイトが、この差をSBI証券との比較表で示しています。
理由3:2社で分けると月20万円までポイントが付く
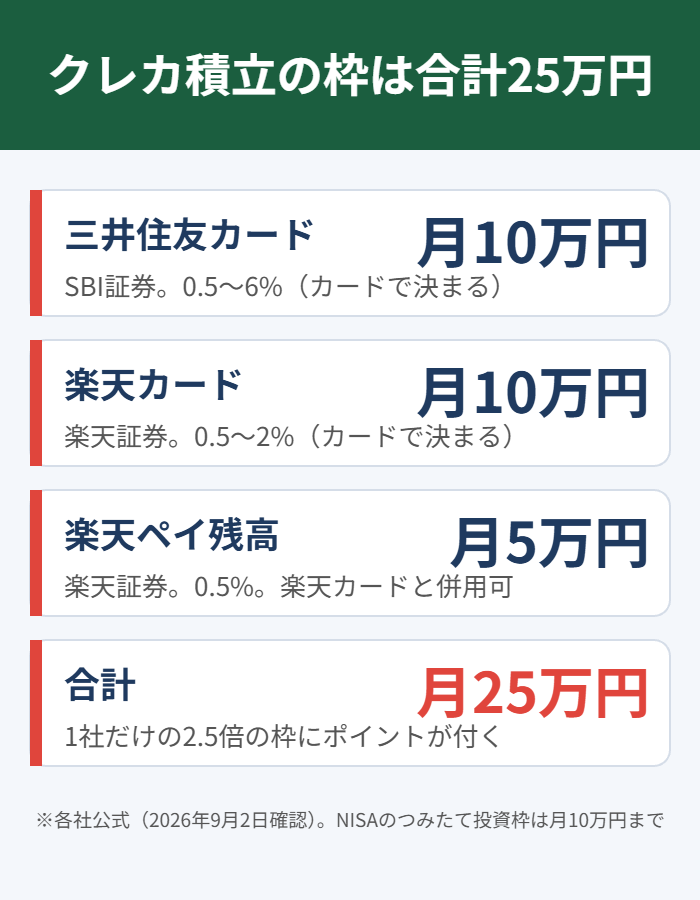
クレカ積立の上限はどの証券会社も月10万円です。
SBI証券と楽天証券の両方に口座を作れば、月20万円までポイントが付き、楽天ペイ残高(楽天キャッシュ)の5万円を足すと25万円になります。
口座開設は2社とも0円で、新NISAの口座はどちらか1社に置きます。
2社を並行して持つときの分け方は、両方持つ場合のメリットとNISAの置き方で詳しく書いています。
一般は同じ0.5%
主要6社のクレカ積立を比較(2026年9月・公式サイトの値)
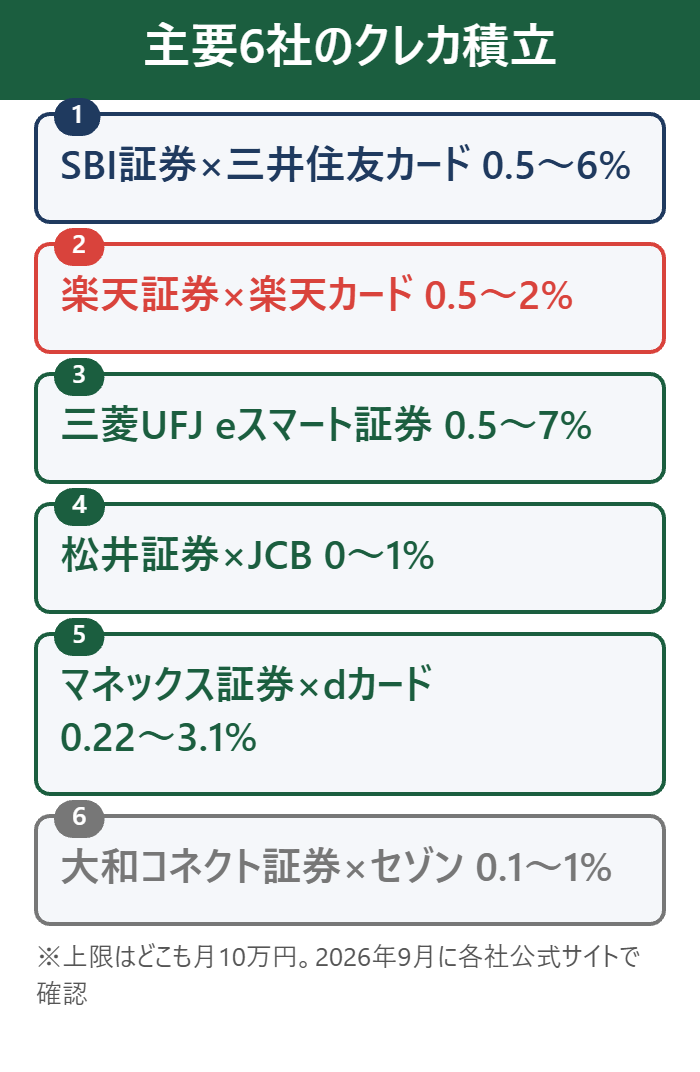
ここからは、公式サイトで確認できた6社を1社ずつ見ます。
還元率の「最大」の数字はカードのランクと年間利用額の条件で決まるので、一般カードの数字も合わせて載せます。
| 証券会社 | 一般カード | 最大 | 特徴 |
|---|---|---|---|
| SBI証券 | 0.5% | 6%(Olive) | ポイント5種類 |
| 楽天証券 | 0.5% | 2%(ブラック) | ゴールド0.75%は条件なし |
| 三菱UFJ eスマート証券 | 0.5%/0.55% | 7%(条件達成) | au PAY・三菱UFJの2枚 |
| マネックス証券 | 0.22%〜 | 3.1% | dカード |
| 松井証券 | 0〜0.5% | 1% | 月5万円以上の買物が条件 |
| 大和コネクト証券 | 0.1〜0.5% | 1% | 1,000円から・63銘柄 |
6社の上限は月10万円
1位:SBI証券×三井住友カード|0.5〜6%・ポイントを5種類から選べる
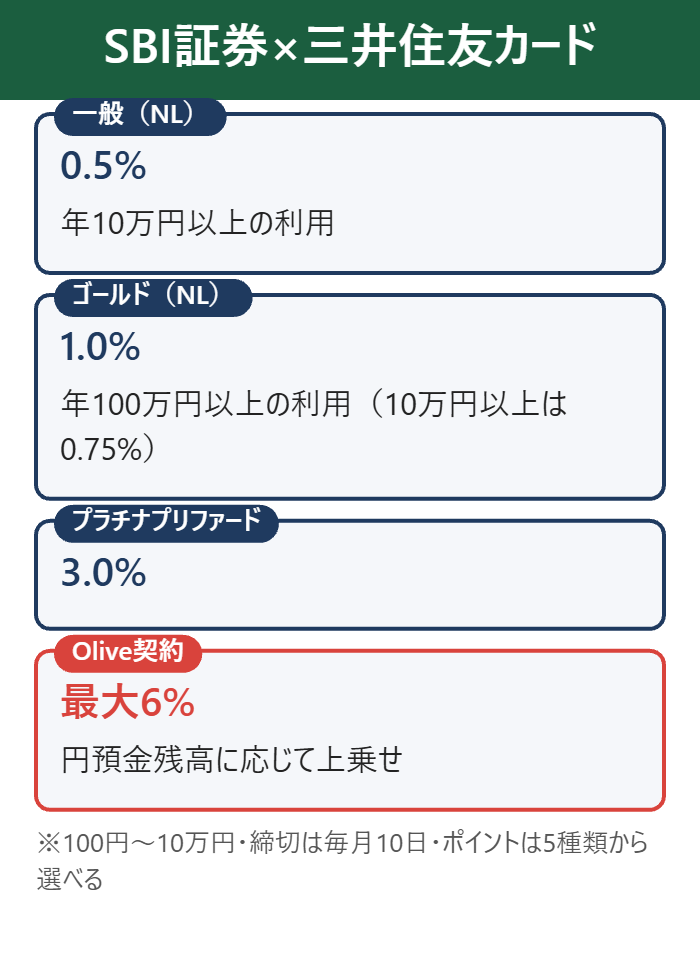
三井住友カードの一般カードで0.5%、ゴールドで1.0%(年100万円利用)、プラチナプリファードで3.0%、Infiniteで4.0%です。
Oliveアカウントを契約していると円預金の残高に応じて最大6%まで上がります。
貯まったVポイントはVポイント・Ponta・dポイント・JALのマイル・PayPayポイントの5種類から選べて、投資信託や国内株の購入にも使えます。
積立は月100円から10万円まで、締切は毎月10日です。
ポイントは買付月の翌々月ごろに付き、NISA口座・特定口座のどちらでも対象です。
投資信託の本数が2,600本超と多いので、カードを選んだあとに商品で困らないのもSBI証券の強みです。
| 条件 | SBI証券 |
|---|---|
| 積立額 | 100円〜10万円 |
| 締切 | 毎月10日 |
| 対象口座 | NISA・特定・一般 |
| 家族カード | 不可 |
| カード | 還元率 | 年会費 |
|---|---|---|
| 三井住友カード(NL) | 0.5% | 無料 |
| ゴールド(NL) | 1.0%(年100万円利用) | 5,500円(年100万円で無料) |
| プラチナプリファード | 3.0% | 33,000円 |
| Olive契約 | 上乗せで最大6% | ー |
ポイント5種類
2位:楽天証券×楽天カード|0.5〜2%・ゴールドは条件なしで0.75%
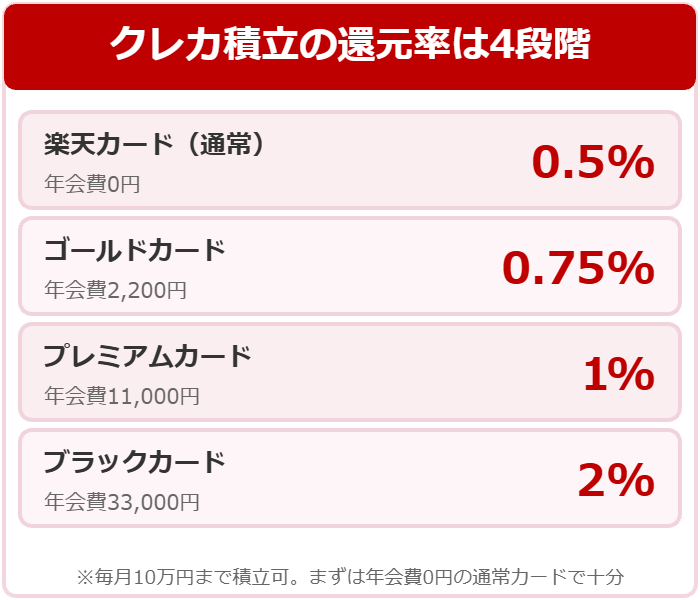
楽天カードの通常カードで0.5%、ゴールドで0.75%、プレミアムで1.0%、ブラックで2.0%です。
楽天ゴールドカードは年間の利用額の条件がなく0.75%なので、カードをあまり使わない人はSBI証券のゴールド(10万円未満は0%)より取りこぼしが出ません。
楽天ペイ残高(楽天キャッシュ)でも月5万円まで0.5%が付き、カードと合わせて月15万円までポイントが付きます。
貯まる楽天ポイントは楽天市場でも投資信託の購入でも使えます。
こちらも100円から10万円まで、NISAのつみたて投資枠は全額をカード決済にできます。
NISA口座数1位(2025年12月末・楽天証券算出)で、設定でつまずいたときの情報も見つけやすいです。
| 条件 | 楽天証券 |
|---|---|
| 積立額 | 100円〜10万円 |
| 楽天ペイ残高 | 別枠で月5万円 |
| 対象口座 | NISA・特定・一般 |
| 家族カード | 不可 |
| カード | 還元率 | 条件 |
|---|---|---|
| 楽天カード(通常) | 0.5% | なし |
| 楽天ゴールドカード | 0.75% | なし |
| 楽天プレミアムカード | 1.0% | なし |
| 楽天ブラックカード | 2.0% | 招待制 |
条件なしで0.75%

3位:三菱UFJ eスマート証券×au PAYカード・三菱UFJカード|最大7%
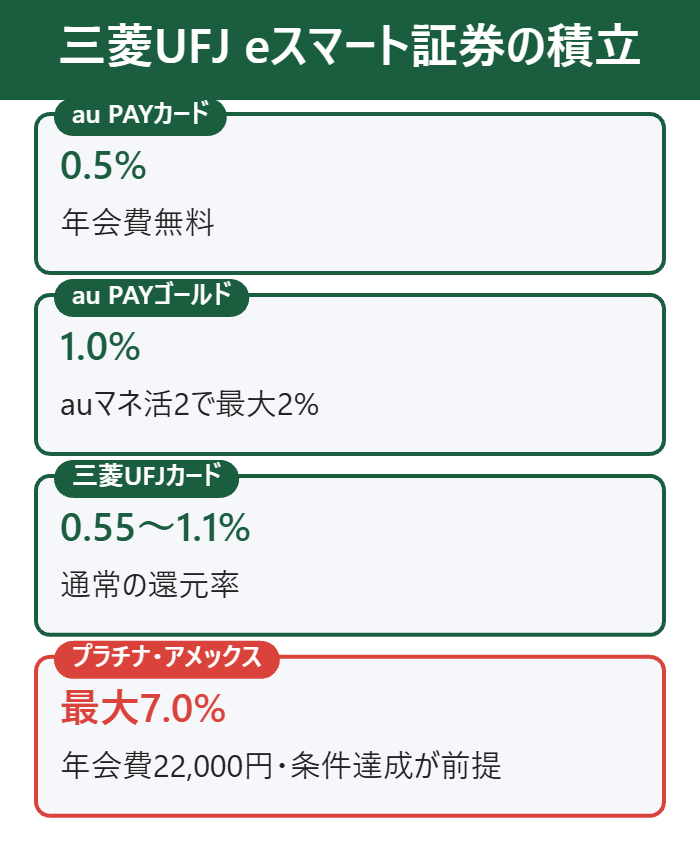
au PAYカードで0.5%、au PAYゴールドカードで1.0%、auの通信プラン「auマネ活2」を使っていると最大2%です。
三菱UFJカードなら通常0.55〜1.1%で、プラチナ・アメリカン・エキスプレス・カードの条件達成で最大7.0%まで上がります。
7%は業界最高の数字ですが、年会費22,000円のカードと利用額の条件が前提なので、一般カードの人は0.5〜0.55%で見ます。
上限は月10万円で、家族カードは使えません。
au PAYカードと三菱UFJカードの両方を持っている人は、還元率の高いほうを登録します。
| 条件 | 三菱UFJ eスマート証券 |
|---|---|
| 積立額 | 月10万円まで |
| カード | au PAY・三菱UFJの2種類 |
| 対象口座 | NISA・特定・一般 |
| 家族カード | 不可 |
| カード | 還元率 | 年会費 |
|---|---|---|
| au PAYカード | 0.5% | 無料 |
| au PAYゴールドカード | 1.0%(auマネ活2で最大2%) | 11,000円 |
| 三菱UFJカード | 0.55〜1.1% | 無料 |
| 三菱UFJカード プラチナ・アメックス | 最大7.0% | 22,000円 |
auなら最大2%
4位:松井証券×JCBカード|月5万円以上の買物で最大1%
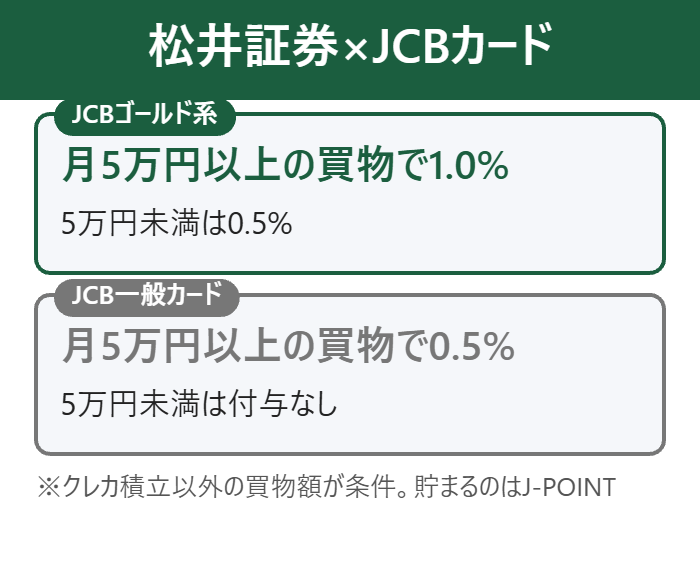
JCBのゴールド系カードは月5万円以上の買物で1.0%、5万円未満で0.5%です。
一般カードは月5万円以上の買物で0.5%、5万円未満だと付与なしなので、カードをあまり使わない人には向きません。
貯まるのはJ-POINTで、松井証券ポイントに交換して投資信託の購入に使えます。
投資信託の保有残高にもポイントが付く仕組みがあり、公式は2つを合わせた還元額を強みにしています。
買物の条件を毎月満たせるかどうかが、松井証券を選ぶかどうかの分かれ目です。
| 条件 | 松井証券 |
|---|---|
| 積立額 | 月10万円まで |
| 条件 | 買物月5万円以上で率が上がる |
| 貯まるポイント | J-POINT |
| 対象口座 | NISA・特定・一般 |
| カード | 月5万円以上 | 月5万円未満 |
|---|---|---|
| JCBゴールド系 | 1.0% | 0.5% |
| JCB一般カード | 0.5% | なし |
JCBメインの人向け
5位:マネックス証券×dカード|0.22〜3.1%
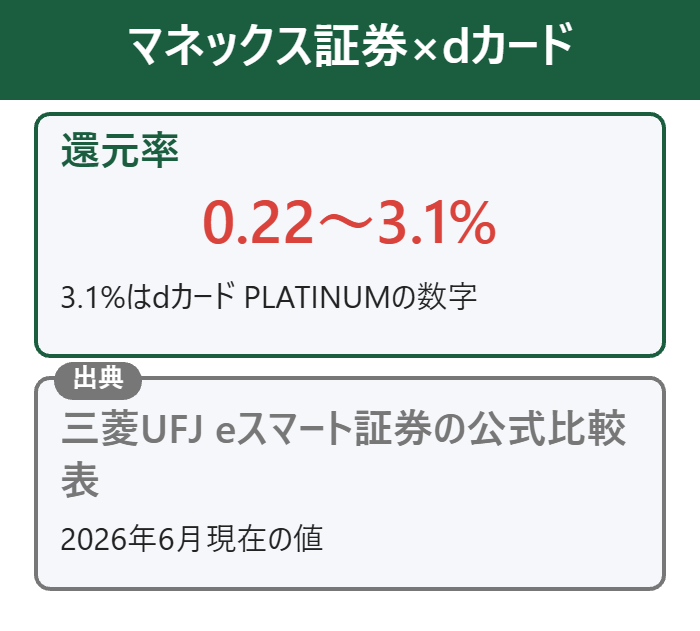
三菱UFJ eスマート証券の公式比較表(2026年6月)では、マネックス証券×dカードの還元率は0.22〜3.1%です。
3.1%はdカード PLATINUMの数字で、年会費のかかるカードが前提になります。
dポイントを貯めている人の候補で、ドコモ経済圏の人はdカードの記事で年会費の元が取れるかを先に確かめてください。
積立の上限は他社と同じ月10万円です。
dカードを持っていない人が、この数字のためにカードを作る理由はありません。
| 条件 | マネックス証券 |
|---|---|
| 積立額 | 月10万円まで |
| カード | dカード |
| 貯まるポイント | dポイント |
| 還元率 | 0.22〜3.1% |
dポイント派の候補

6位:大和コネクト証券×セゾンカード|0.1〜1%
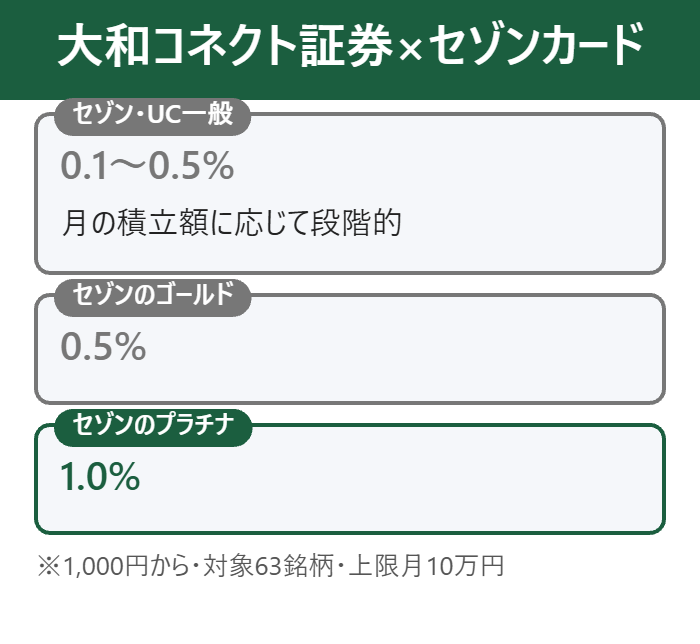
セゾンカード・UCカードで積み立てると、月の積立額に応じて0.1〜0.5%、セゾンのプラチナカードで1.0%です。
積立は1,000円からで、対象は63銘柄と少なめです。
還元率も本数も上の5社に届かないので、セゾンのプラチナカードをすでに持っている人以外は候補から外れます。
1,000円からという最低額も、100円から始められる上の2社より高めです。
| カード | 還元率 | 積立 |
|---|---|---|
| セゾン・UC一般 | 0.1〜0.5% | 1,000円〜10万円 |
| セゾンのゴールド | 0.5% | 同じ |
| セゾンのプラチナ | 1.0% | 同じ |
ゴールドカードの年会費は元が取れるか|損益分岐点
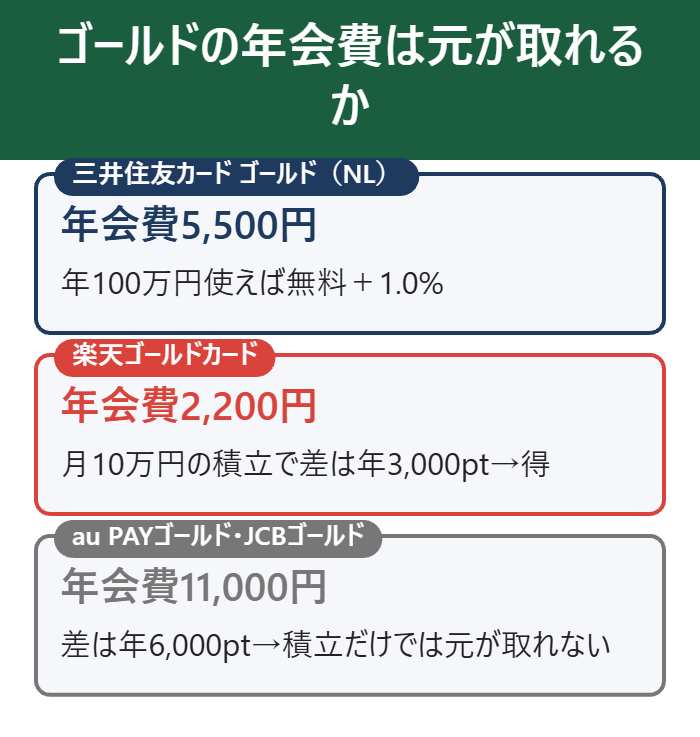
還元率を上げるためにゴールドカードを作るなら、年会費とポイントの差を比べます。
月10万円を積み立てる人だけが、ゴールドで元が取れるラインに乗ります。
| カード | 年会費 | 差(月10万円) | 判定 |
|---|---|---|---|
| 三井住友ゴールド(NL) | 5,500円 | 年6,000pt | 年100万円使えば得 |
| 楽天ゴールド | 2,200円 | 年3,000pt | 月10万円なら得 |
| au PAYゴールド | 11,000円 | 年6,000pt | 積立だけでは損 |
| JCBゴールド | 11,000円 | 年6,000pt | 積立だけでは損 |
※差は「ゴールドの還元率−一般の還元率」×年120万円で計算しています。
三井住友カード ゴールド(NL):年100万円使う人だけ
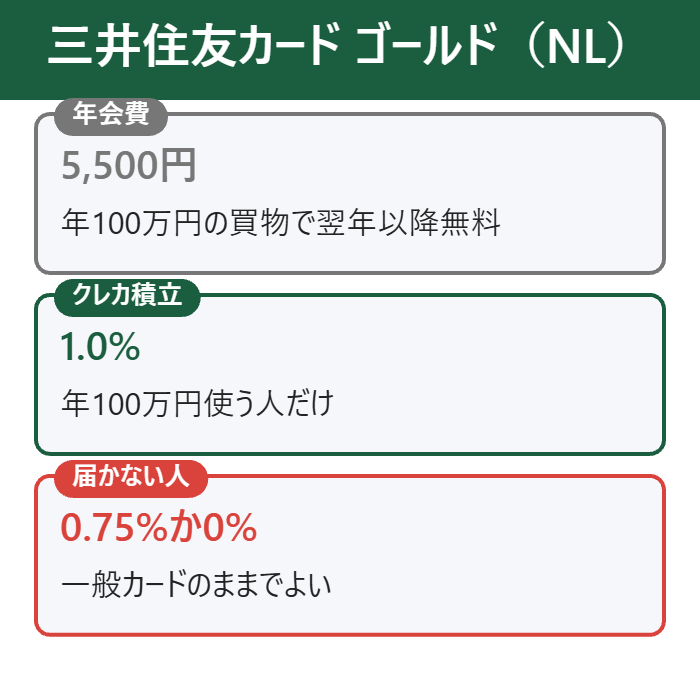
年会費5,500円は年100万円の買物で翌年以降無料になり、その人はクレカ積立も1.0%になります。
100万円に届かない人は0.75%か0%なので、一般カードのままでよいことになります。
楽天ゴールドカード:月10万円積み立てるなら得
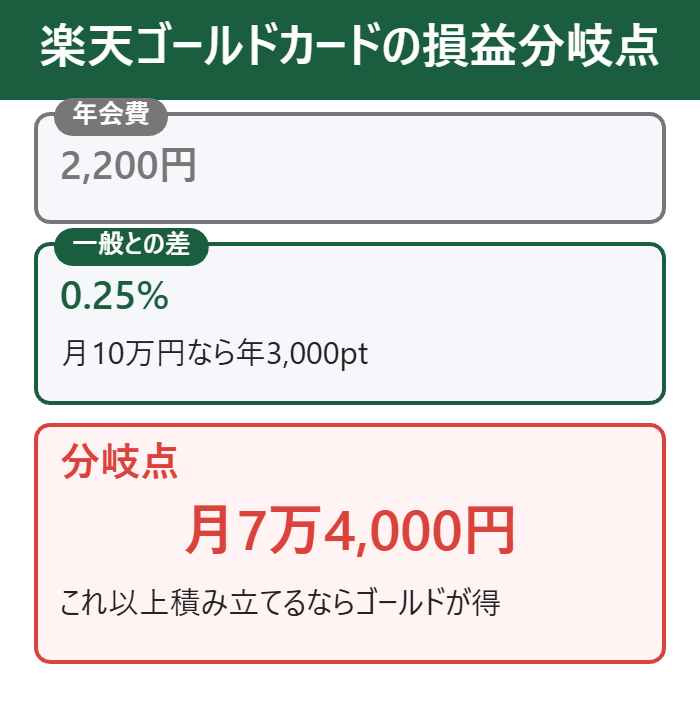
年会費2,200円に対して、一般との差は月10万円で年3,000ポイントです。
月7万4,000円以上積み立てる人なら、年会費より差のほうが大きくなります。
au PAYゴールド・JCBゴールド:積立だけでは元が取れない
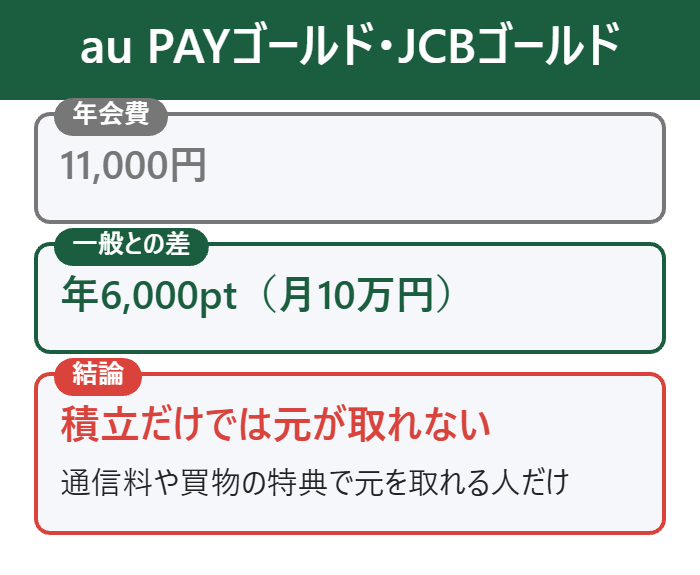
年会費11,000円に対して、一般との差は月10万円でも年6,000ポイントです。
auの通信料やJCBの買物の特典で元が取れる人だけが候補になります。
年会費は積立額で判断
還元率の落とし穴6つ
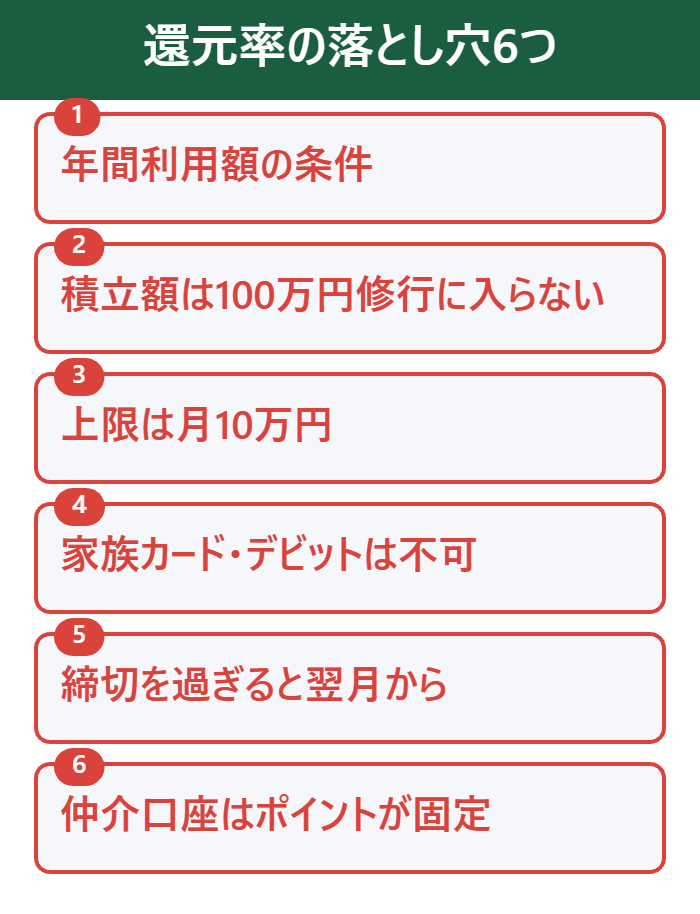
「最大◯%」の数字だけで選ぶと、実際に付くポイントが半分以下になることがあります。
公式サイトの条件から、見落としやすい6つを拾いました。
| 落とし穴 | どこで起きる |
|---|---|
| 年間利用額の条件 | SBI証券のゴールド・プラチナ |
| 積立額は利用額に入らない | 三井住友カードの100万円修行 |
| 上限は月10万円 | 全社 |
| 家族カード・デビット不可 | 全社 |
| 締切日を過ぎると翌月 | SBI証券は毎月10日 |
| 仲介口座はポイント固定 | 三井住友カード経由のSBI証券 |
落とし穴1:ゴールドの1%は年100万円使った人だけ
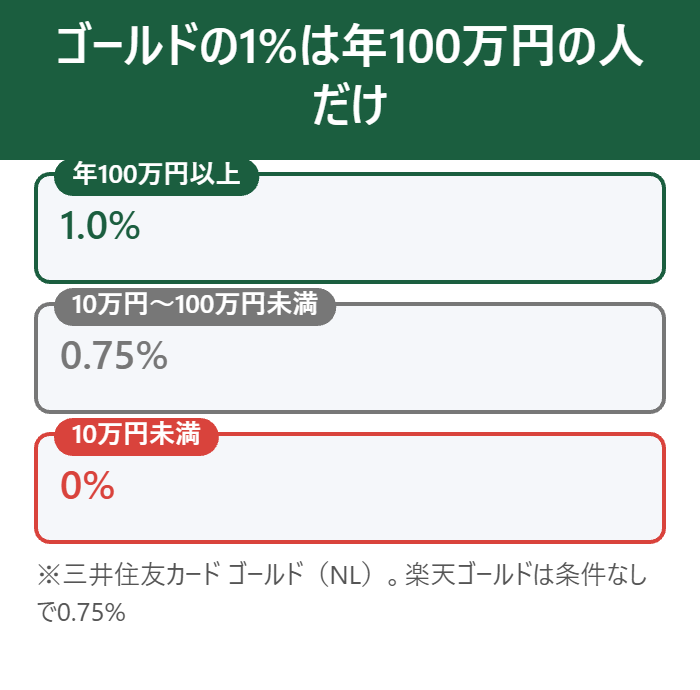
三井住友カード ゴールド(NL)の1.0%は年100万円以上カードを使った人の数字です。
10万円未満なら0%になるので、買物にあまり使わない人は楽天ゴールドカード(条件なしで0.75%)のほうが多く付きます。
自分の年間利用額を先に確かめてから、どちらのゴールドにするか決めます。
落とし穴2:積立額は「100万円修行」に入らない
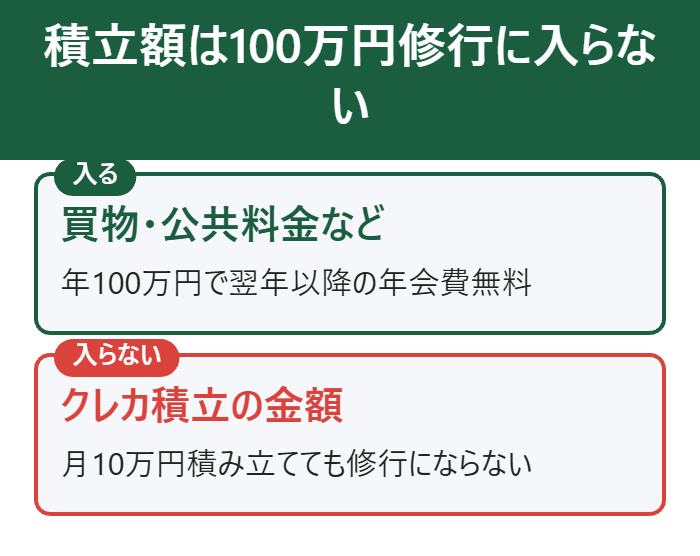
三井住友カード ゴールド(NL)の年会費を無料にする年100万円の利用額に、クレカ積立の金額は入りません。
月10万円積み立てても修行にはならず、買物だけで100万円が必要です。
落とし穴3:上限は月10万円
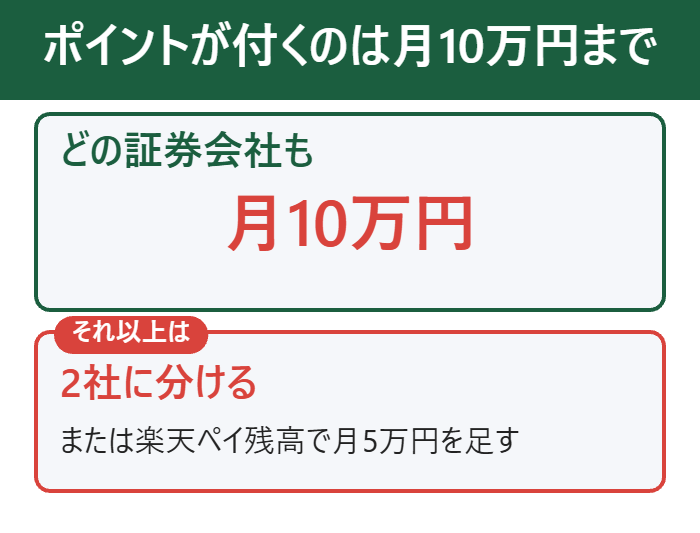
どの証券会社も、ポイントが付くのは月10万円までです。
それ以上を積み立てたい人は、2社に分けるか楽天ペイ残高(月5万円)を足します。
落とし穴4:家族カード・デビットカードは使えない
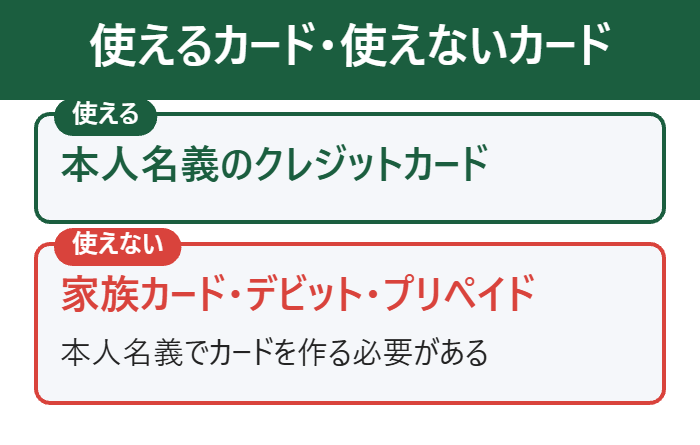
クレカ積立に使えるのは本人名義のクレジットカードだけです。
家族カード・デビットカード・プリペイドカードは登録できないので、本人の名義でカードを作る必要があります。
夫婦で2人ぶん積み立てるなら、それぞれの名義で口座とカードを用意します。
落とし穴5:締切日を過ぎると翌月から
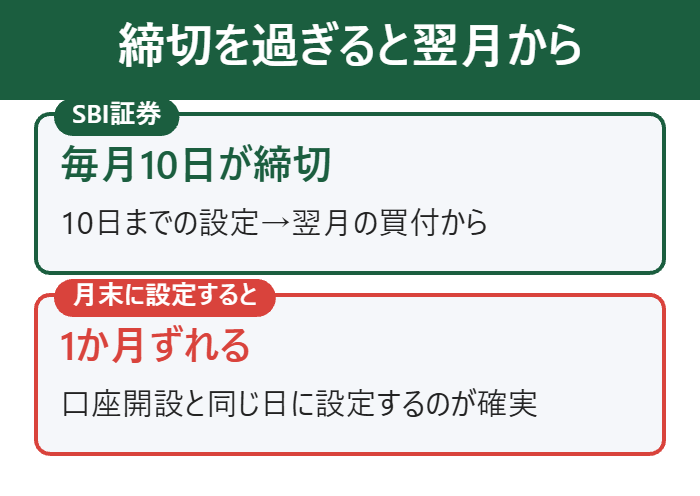
SBI証券は毎月10日までに設定したものが翌月の買付になります。
月末に設定すると1か月ずれるので、口座開設と同じ日に設定しておくと取りこぼしがありません。
落とし穴6:三井住友カード経由の口座はポイントが固定される
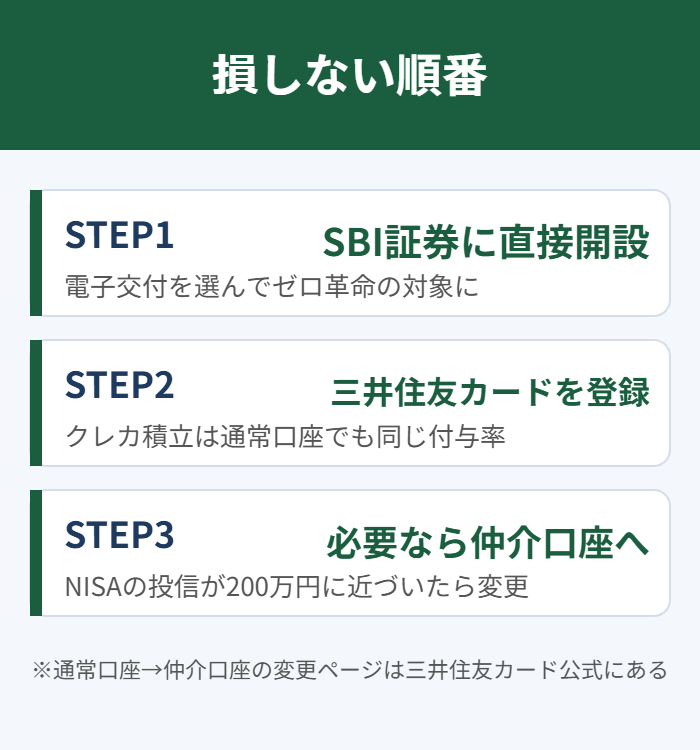
三井住友カードのサイトからSBI証券を開くと「仲介口座」になり、貯まるポイントがVポイントに固定されます。
ポイントを5種類から選びたい人は、SBI証券のサイトから直接開いて、あとからカードを登録します。
この仲介口座の扱いは細かいので、三井住友カード経由で開いたときに何が変わるかを先に読んでおくと迷いません。
条件なしの0.75%
月5万円・10万円でいくら貯まる?還元率別のシミュレーション
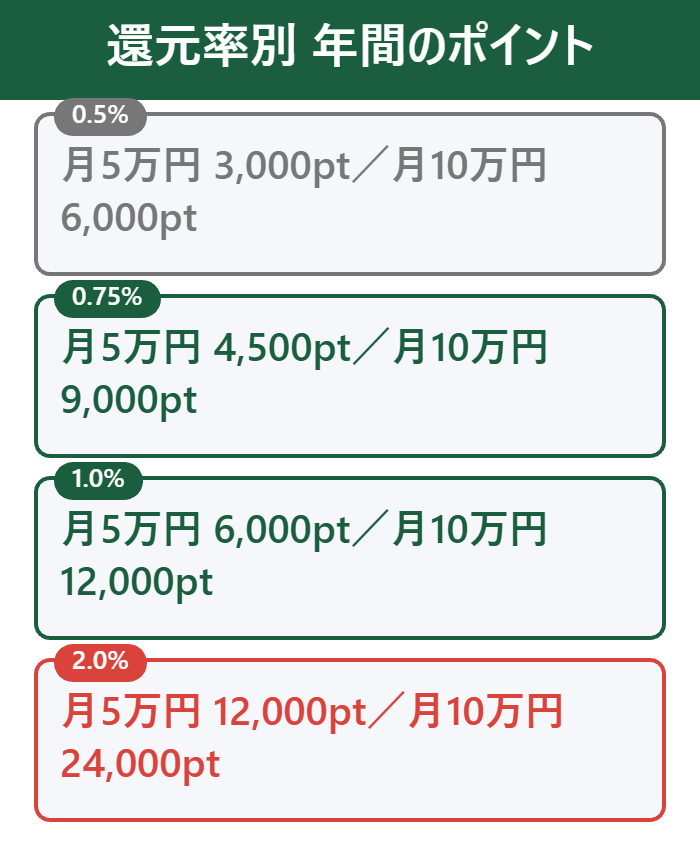
還元率の差が1年でいくらになるかを、月5万円と月10万円で計算します。
0.5%と1%の差は、月10万円なら年6,000ポイントです。
| 還元率 | 月5万円(年) | 月10万円(年) | 10年(月10万円) |
|---|---|---|---|
| 0.5% | 3,000pt | 6,000pt | 60,000pt |
| 0.75% | 4,500pt | 9,000pt | 90,000pt |
| 1.0% | 6,000pt | 12,000pt | 120,000pt |
| 2.0% | 12,000pt | 24,000pt | 240,000pt |
月5万円:0.5%と1%の差は年3,000ポイント
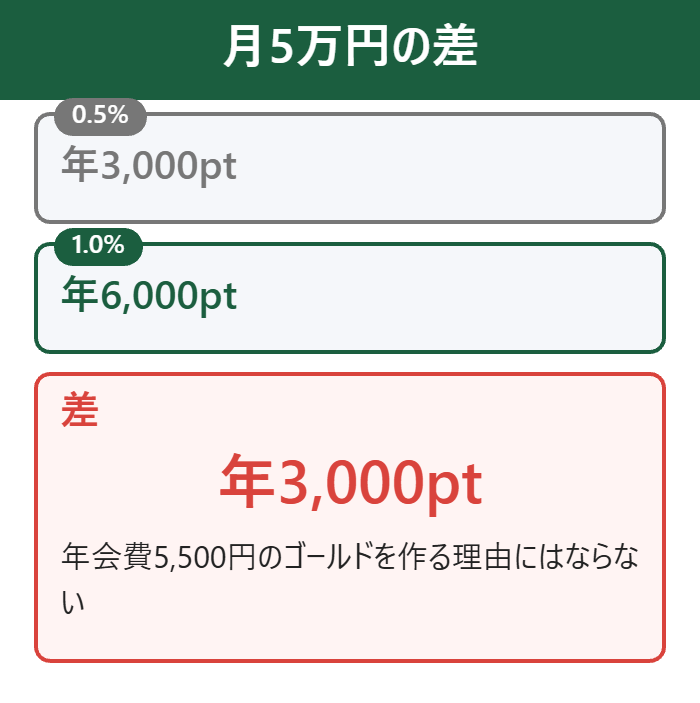
月5万円なら、0.5%で年3,000ポイント、1%で年6,000ポイントです。
差は年3,000ポイントなので、年会費5,500円のゴールドカードを作る理由にはなりません。
月10万円:1%なら年12,000ポイント
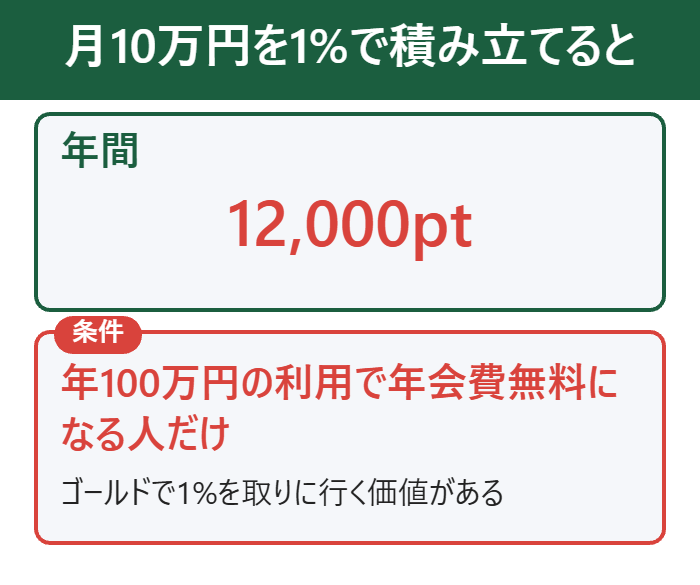
月10万円を1%で積み立てると年12,000ポイントです。
ゴールドカードの年会費が年100万円の利用で無料になる人だけ、1%を取りに行く価値があります。
10年続けると:2%と0.5%で18万ポイントの差
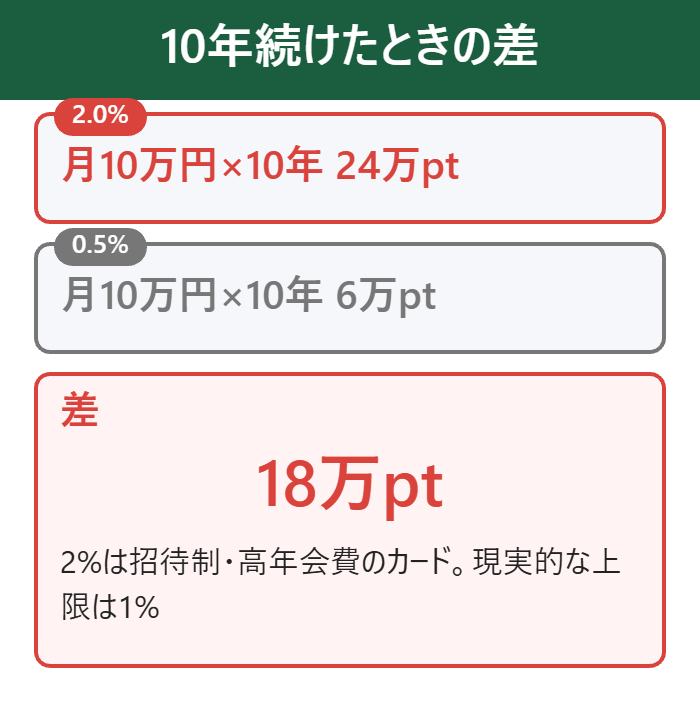
月10万円を10年、2%と0.5%で比べると差は18万ポイントです。
ただし2%は楽天ブラックカードなど招待制や高年会費のカードの数字なので、現実的な上限は1%と考えて計算します。
今月から0.5%を取る
SBI証券×三井住友カードの詳しい条件
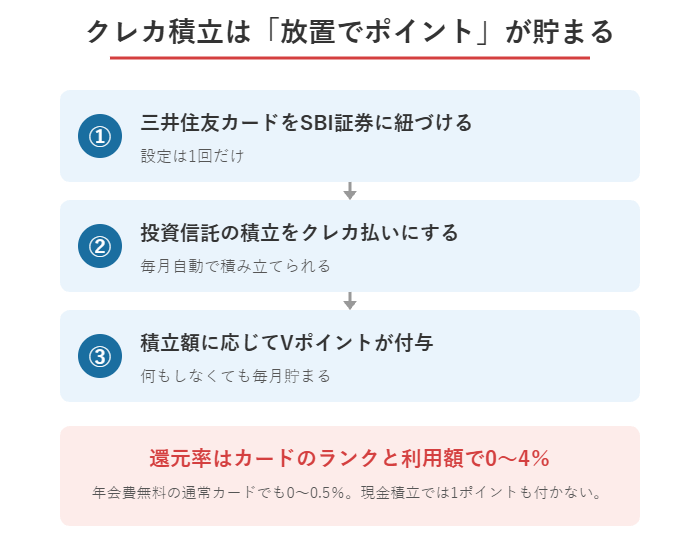
SBI証券のクレカ積立は三井住友カードを登録して積立を設定するだけで、毎月自動でVポイントが付きます。
条件はカードのランク・年間利用額・Olive契約の3つで決まります。
ランク別の付与率と年間利用額の条件
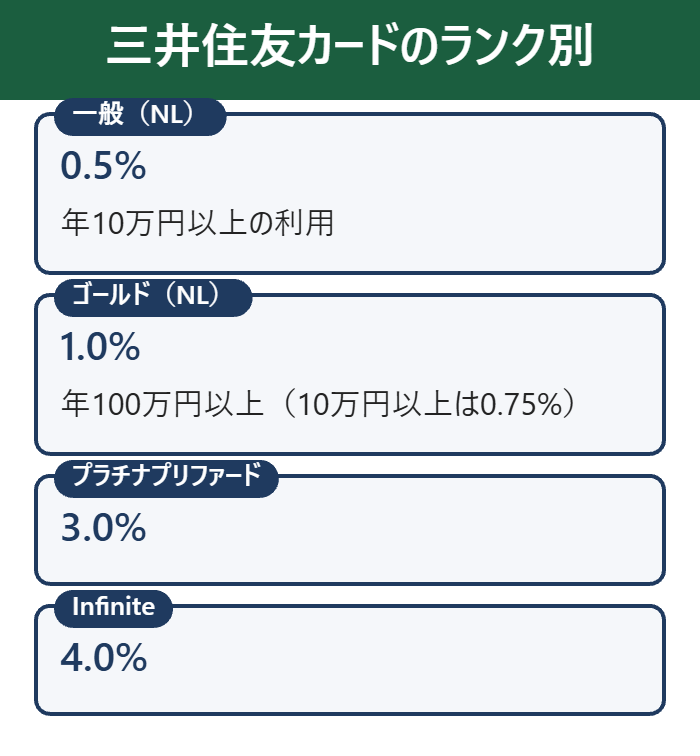
一般(NL)は年10万円以上の利用で0.5%、ゴールド(NL)は年100万円以上で1.0%(10万円以上で0.75%)です。
プラチナプリファードは3.0%、Infiniteは4.0%で、利用額の条件が付きます。
Oliveアカウントで最大6%
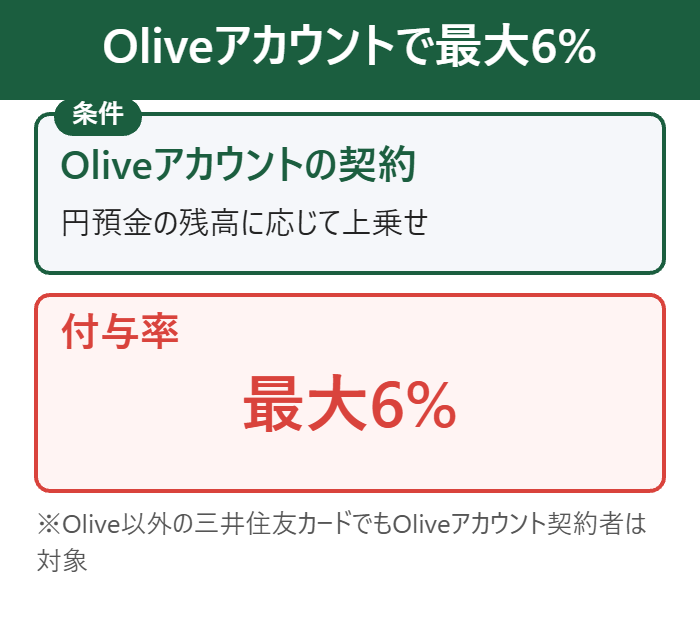
Oliveアカウントを契約していると、円預金の残高に応じて付与率が上乗せされ最大6%になります。
Olive以外の三井住友カードでも、Oliveアカウントを契約していれば対象です。
ゴールド(NL)の100万円修行は買物だけ
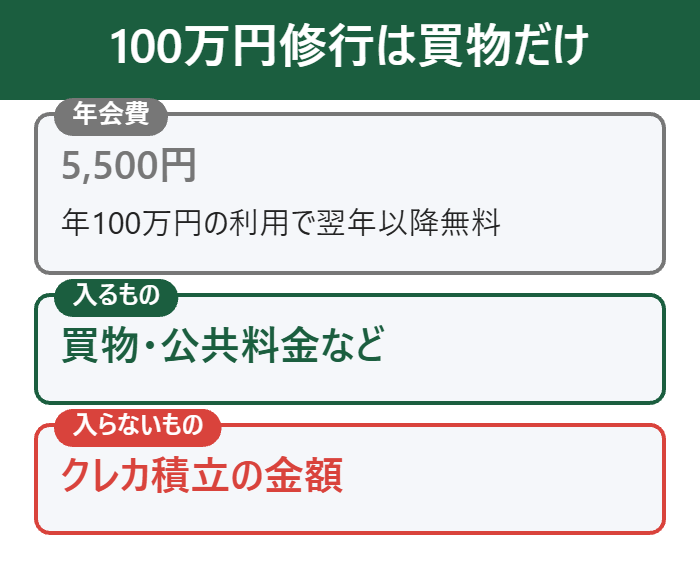
年会費5,500円を無料にする年100万円の利用に、クレカ積立は入りません。
買物だけで100万円を使う人がゴールドで1%を取れる人です。
設定手順:カードを登録して積立を設定
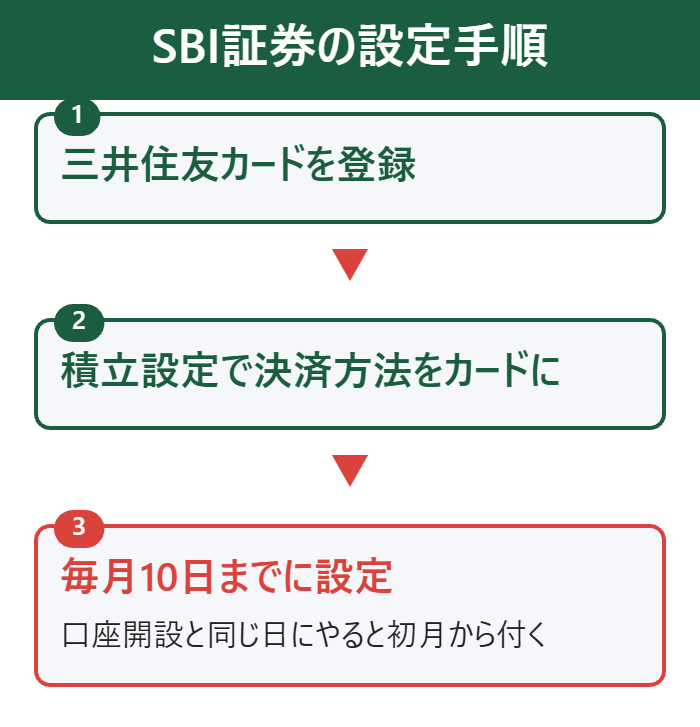
SBI証券にログインして三井住友カードを登録し、投資信託の積立設定で決済方法をクレジットカードにします。
締切は毎月10日で、口座開設と同じ日にやると初月から付きます。
証券口座とカード、銀行をまとめて作る手順は、SBI証券・三井住友カード・SBI新生銀行を1日でそろえるやり方にまとめました。
Oliveで最大6%

楽天証券×楽天カードの詳しい条件
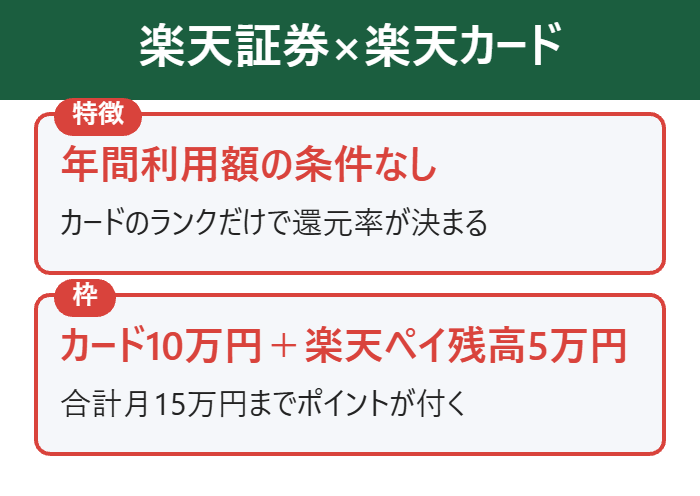
楽天証券のクレカ積立は楽天カードのランクだけで還元率が決まり、年間利用額の条件がありません。
楽天ペイ残高(楽天キャッシュ)と合わせると月15万円までポイントが付きます。
ランク別の付与率:条件なしで0.5〜2%
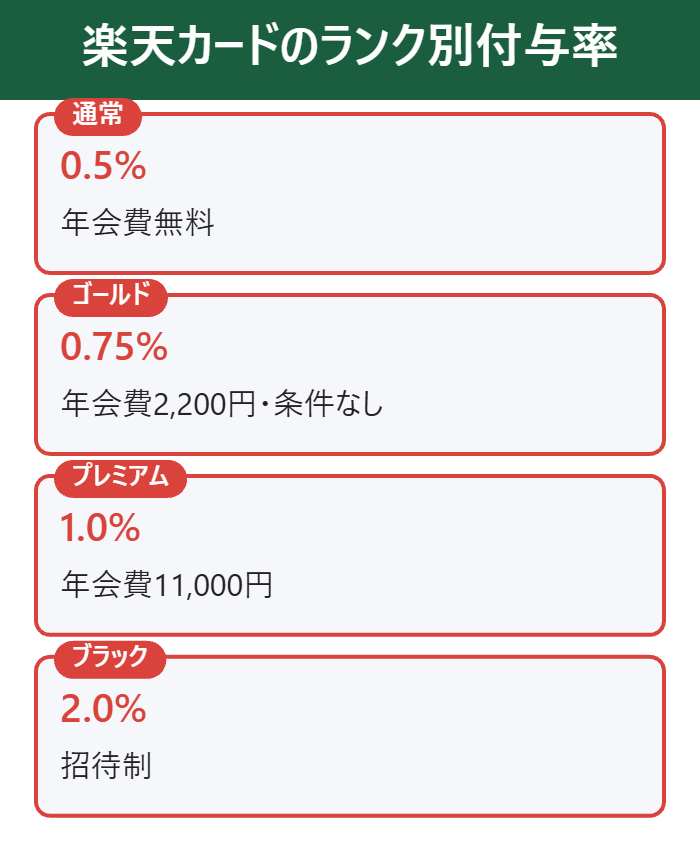
通常カード0.5%、ゴールド0.75%、プレミアム1.0%、ブラック2.0%です。
年間利用額の条件がないので、カードをあまり使わない人でも表の数字がそのまま付きます。
楽天ペイ残高で月5万円を追加
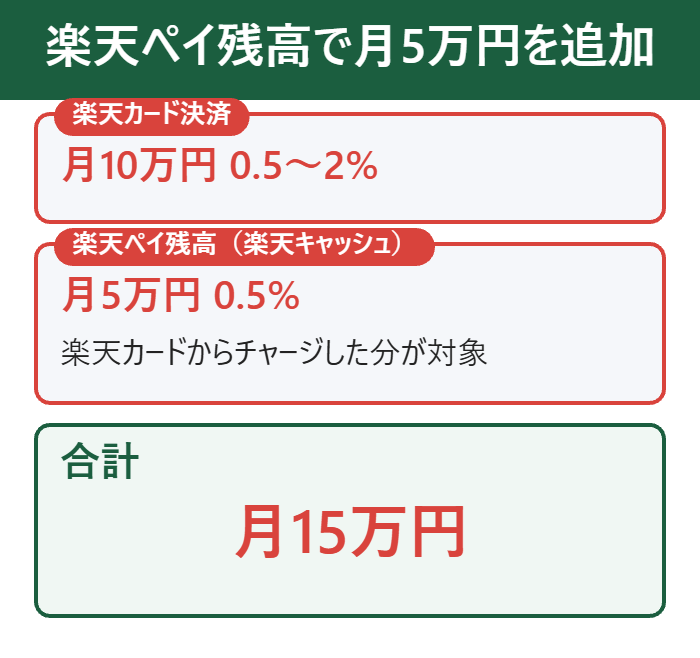
楽天カードから楽天ペイ残高(楽天キャッシュ)にチャージして積み立てると、月5万円まで0.5%が付きます。
カードの10万円と合わせて月15万円がポイントの対象です。
マネーブリッジで普通預金0.48%
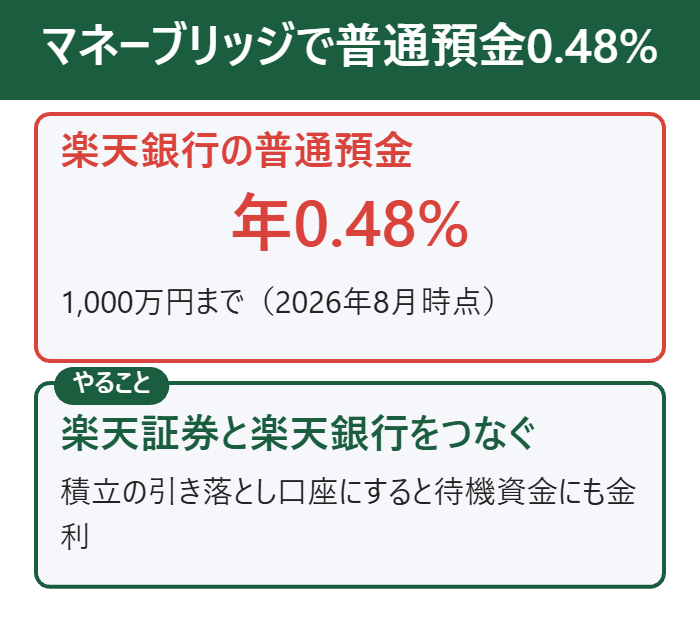
楽天銀行とつなぐ「マネーブリッジ」で、普通預金の金利が年0.48%(1,000万円まで)になります。
積立の引き落とし口座を楽天銀行にしておくと、待機資金にも金利が付きます。
設定手順:カードを登録して積立を設定
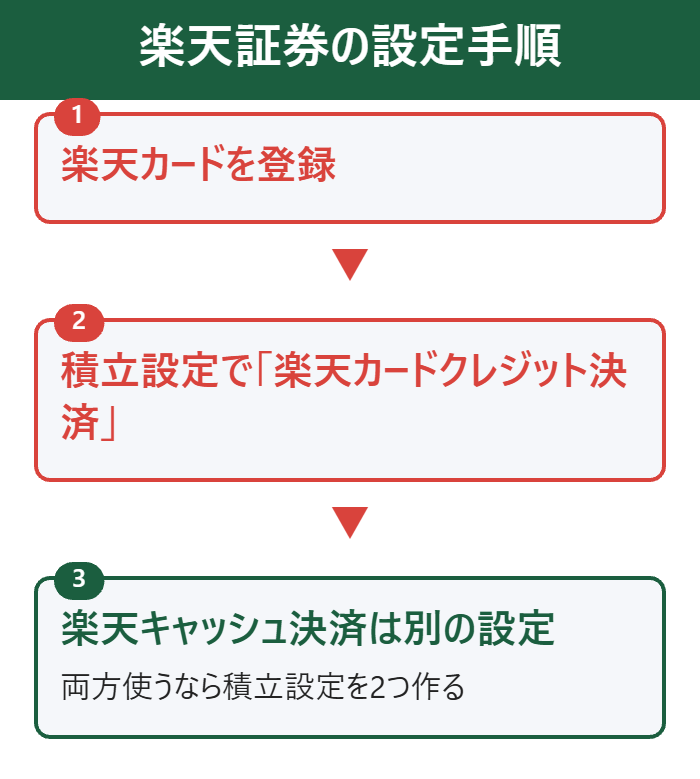
楽天証券にログインして楽天カードを登録し、投資信託の積立設定で「楽天カードクレジット決済」を選びます。
楽天キャッシュ決済は別の枠なので、両方使うなら2つの積立設定を作ります。
楽天側も同じで、楽天証券・楽天カード・楽天銀行をつなぐ順番をなぞれば特典を取りこぼしません。
条件なしの楽天
貯まるポイントの使い道を比べる
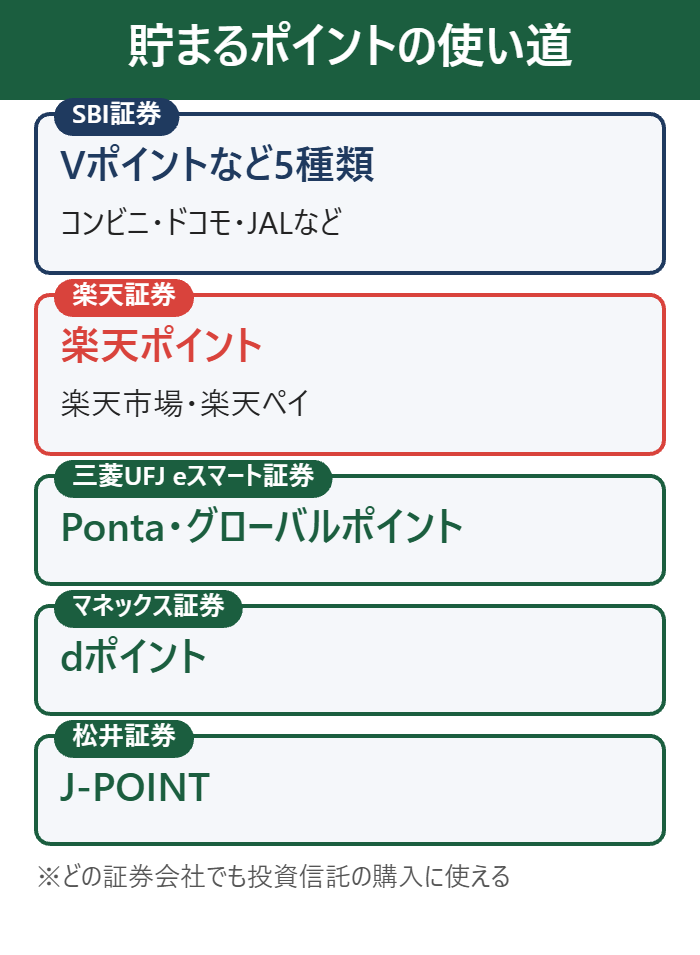
還元率が同じなら、貯まったポイントを何に使えるかで選びます。
どの証券会社でも投資信託の購入には使えるので、差が出るのは日常の買物での使いやすさです。
| 証券会社 | 貯まるポイント | 買物で使える場所 |
|---|---|---|
| SBI証券 | 5種類から選ぶ | コンビニなど |
| 楽天証券 | 楽天ポイント | 楽天市場・楽天ペイ |
| 三菱UFJ eスマート証券 | Ponta等 | ローソン・au PAY |
| マネックス証券 | dポイント | ドコモ・d払い |
| 松井証券 | J-POINT | JCBの商品 |
※どの証券会社でも投資信託の購入には使えます。
SBI証券:5種類から選べるので受け皿を変えなくていい
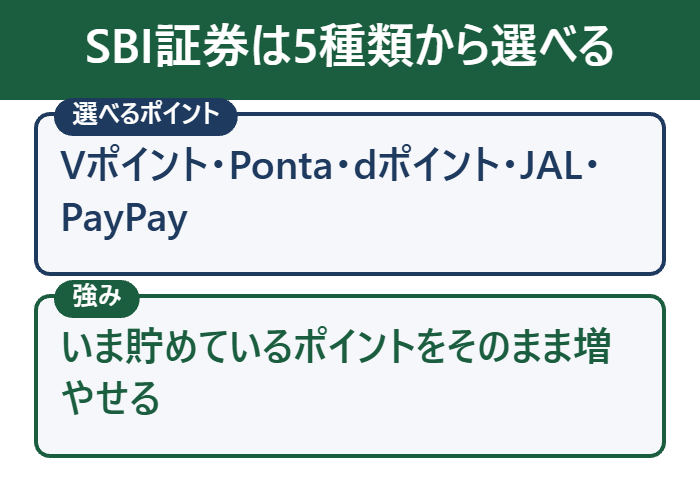
Vポイント・Ponta・dポイント・JALのマイル・PayPayポイントの5種類から選べます。
いま貯めているポイントをそのまま増やせるのはSBI証券だけです。
楽天証券:楽天市場で使い切れる
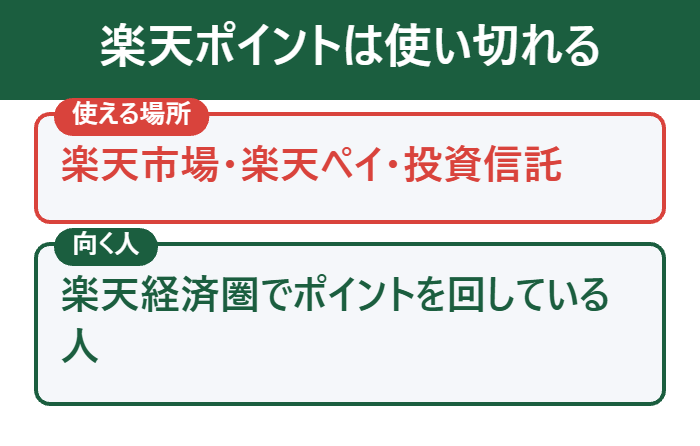
楽天ポイントは楽天市場・楽天ペイで使えるので、使い道に困りません。
楽天経済圏の人にとっては、ポイントの価値が一番高い組み合わせです。
ポイント投資で「もらったポイントで投資信託を買う」
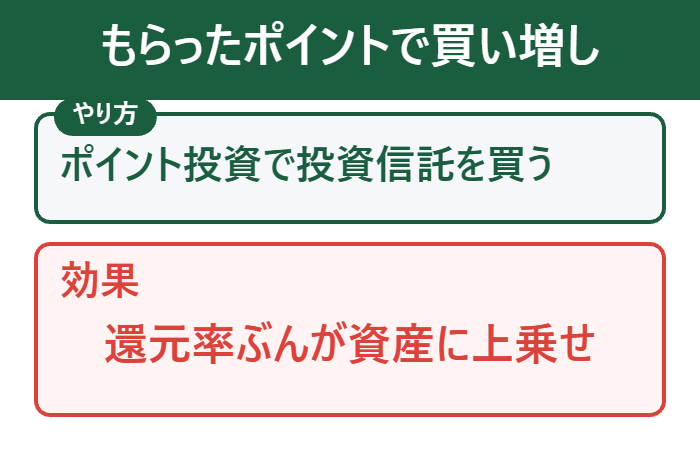
どの証券会社でも、クレカ積立でもらったポイントで投資信託を買い増しできます。
ポイントを現金と同じように再投資すると、還元率ぶんがそのまま資産に上乗せされます。
ポイントも再投資へ
2社を併用して月20〜25万円までポイントを取る
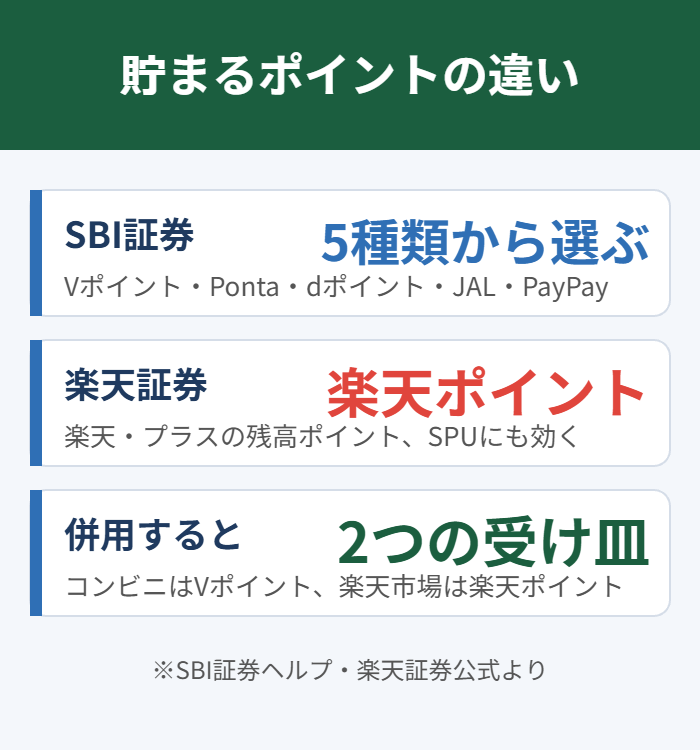
NISA口座は1社ですが、クレカ積立は2社で分けられるので、SBI証券と楽天証券の両方に口座を作ると月20万円までポイントが付きます。
楽天ペイ残高の5万円を足すと月25万円です。
NISAは1社、クレカ積立は2社
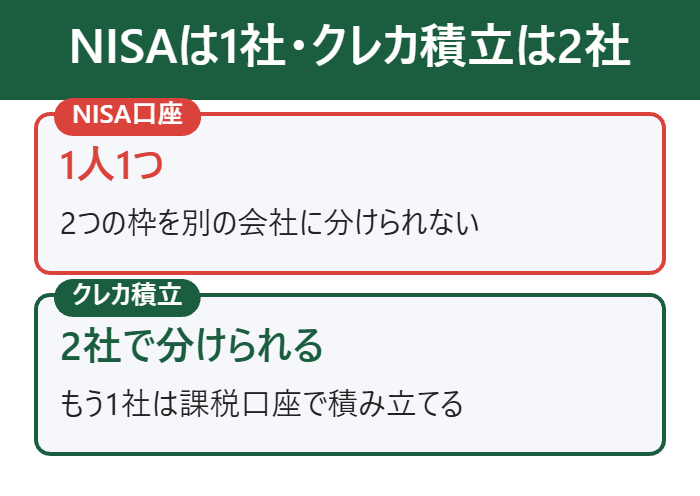
新NISAの口座は1人1つで、つみたて投資枠と成長投資枠を別の会社に分けられません。
NISAはどちらか1社に置き、もう1社は課税口座でクレカ積立をする形になります。
月25万円の内訳
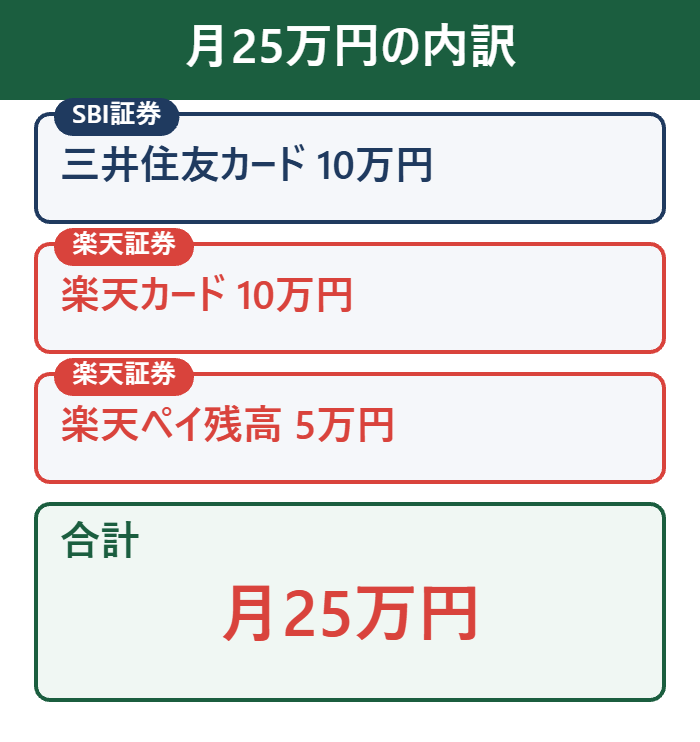
三井住友カードで10万円、楽天カードで10万円、楽天ペイ残高で5万円の合計25万円です。
2社とも口座開設は0円なので、枠を広げるための費用はかかりません。
2社の使い分けの例
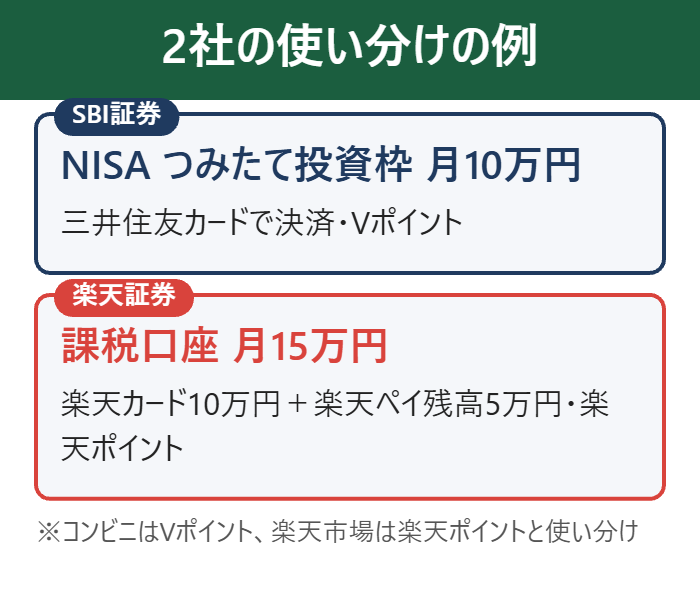
NISAをSBI証券に置いてつみたて投資枠を月10万円、楽天証券の課税口座で楽天カード10万円+楽天ペイ残高5万円という形です。
貯まるポイントも2種類になるので、コンビニはVポイント、楽天市場は楽天ポイントと使い分けられます。
2社で月25万円まで
持っているカード別に見る向いている証券会社
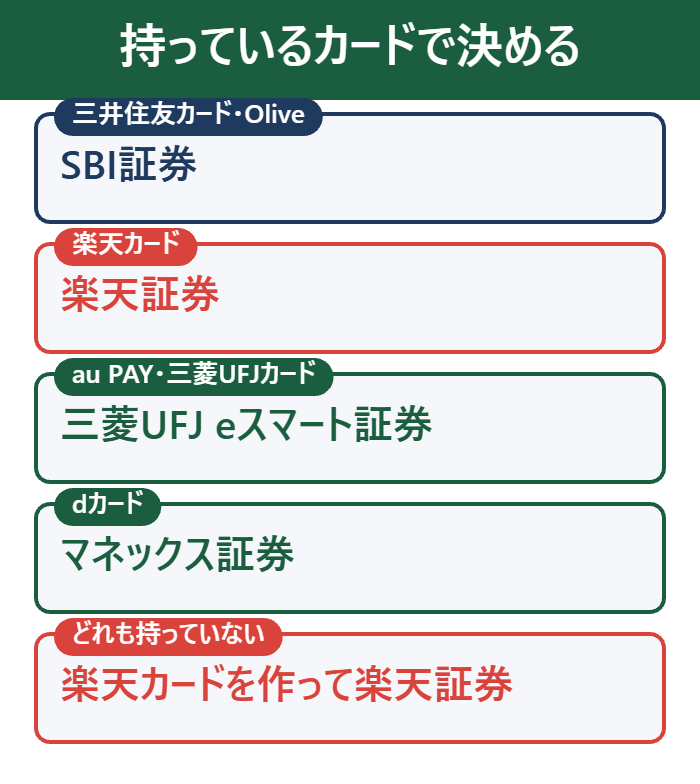
迷ったら、いま財布に入っているカードで決めます。
新しくカードを作るのは、月10万円を積み立てる人だけで十分です。
| 持っているカード | 向いている証券会社 |
|---|---|
| 三井住友カード・Olive | SBI証券 |
| 楽天カード | 楽天証券 |
| au PAYカード・三菱UFJカード | 三菱UFJ eスマート証券 |
| dカード | マネックス証券 |
| JCBカード(月5万円以上使う) | 松井証券 |
| どれも持っていない | 楽天カードを作って楽天証券 |
三井住友カード・Oliveを持っている人はSBI証券
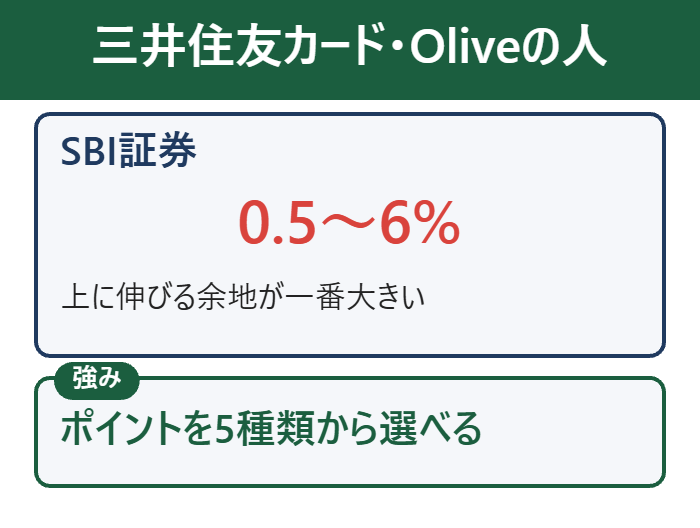
一般カードで0.5%、ゴールドで1.0%、Oliveで最大6%と上に伸びる余地が一番大きいです。
ポイントを5種類から選べるのもSBI証券だけです。
Oliveアカウントを持っている人は、円預金の残高で上乗せが付くので相性が一番よい組み合わせです。
楽天カードを持っている人は楽天証券
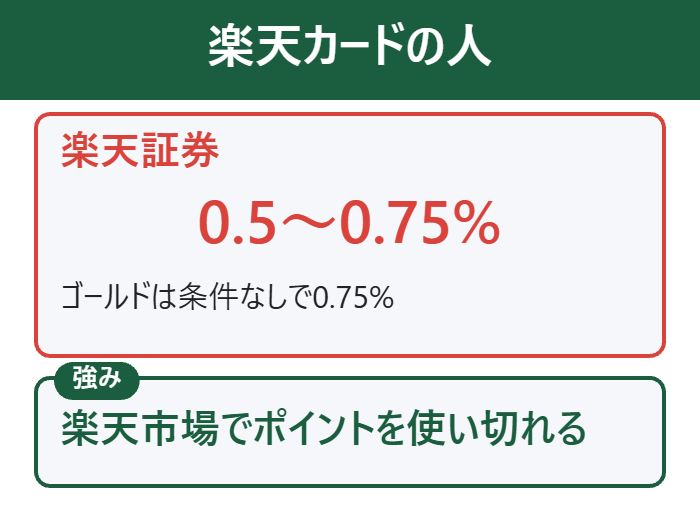
通常カードで0.5%、ゴールドなら条件なしで0.75%です。
楽天市場でポイントを使う人は、そのまま楽天経済圏で回せます。
楽天銀行とつなげば普通預金の金利も上がるので、引き落とし口座まで楽天でそろえると無駄がありません。
au PAYカード・三菱UFJカードの人は三菱UFJ eスマート証券
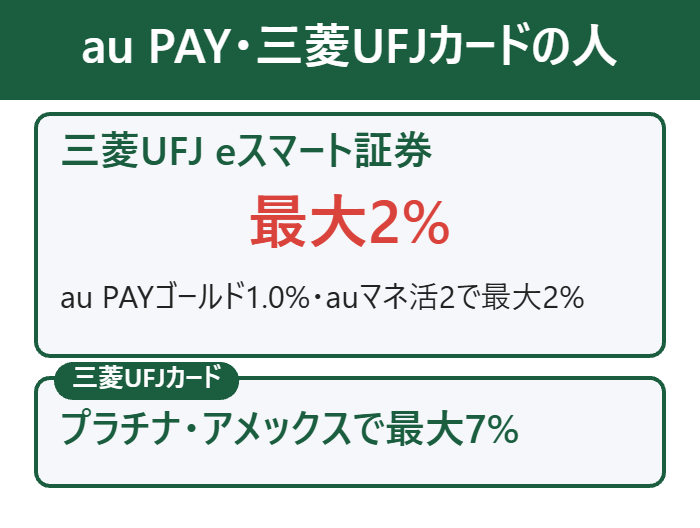
au PAYゴールドで1.0%、auマネ活2で最大2%です。
三菱UFJカードのプラチナ・アメックスなら最大7%で、業界最高の数字です。
どちらのカードも一般ランクなら0.5〜0.55%なので、無理にゴールドへ上げる必要はありません。
どれも持っていない人は楽天カードを作って楽天証券
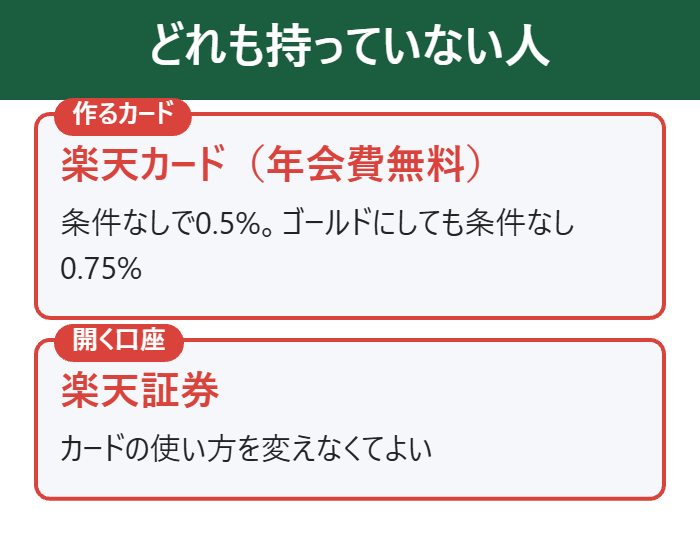
年会費無料で条件なしの0.5%が付き、ゴールドに上げても条件なしで0.75%です。
カードの使い方を変えなくてよいので、投資の初心者に向いています。
カードの申し込みと口座開設を同じ日に済ませると、初月からポイントが付きます。
財布のカードで決める
クレカ積立の設定手順3ステップ(SBI証券・楽天証券共通)
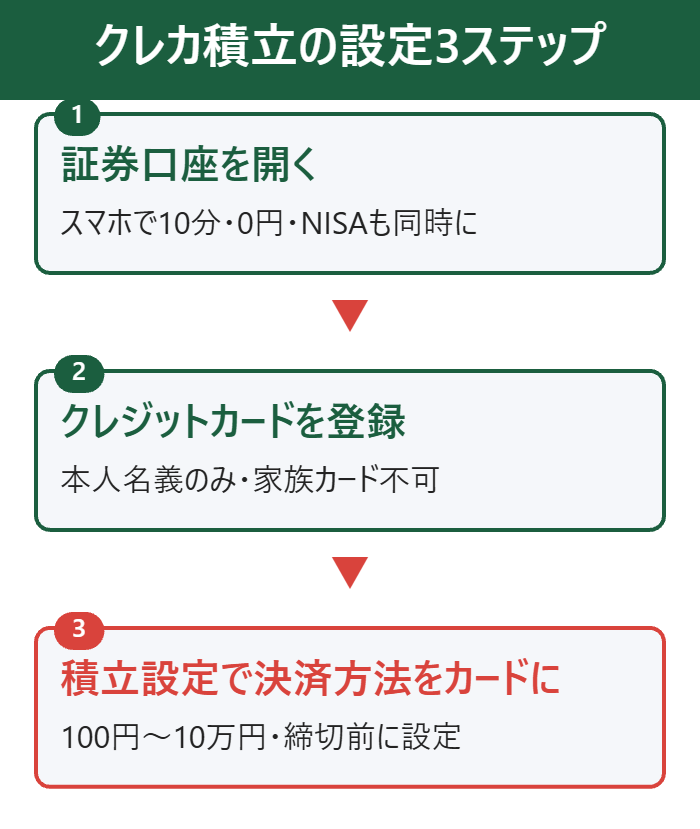
設定は3ステップで、口座開設と合わせても30分あれば終わります。
締切日の前に設定すると、翌月の買付からポイントが付きます。
- 証券会社の口座を開く(スマホで10分・0円)。NISA口座も同時に申し込む
- ログイン後にクレジットカードを登録する(本人名義のカードのみ・家族カードは不可)
- 投資信託の積立設定で決済方法をクレジットカードにし、金額(100円〜10万円)を入れる
設定は3ステップ
クレカ積立でよくある失敗5つ
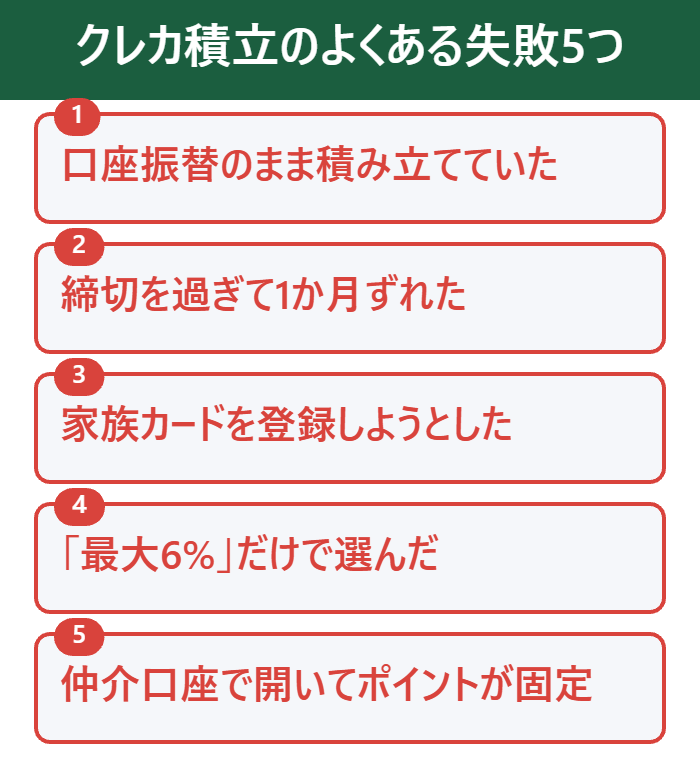
よくある失敗を5つ挙げます。
どれも設定の前に知っていれば避けられるものです。
| 失敗 | 避け方 |
|---|---|
| 現金積立のまま | 決済方法をカードに切り替える |
| 締切を過ぎた | 開設と同じ日に設定 |
| 家族カードを登録 | 本人名義のカードで |
| 最大%だけで選んだ | 一般カードの%で比べる |
| 仲介口座で開いた | 証券会社のサイトから直接 |
失敗1:口座振替のまま積み立てていた
口座を開いて積立を始めても、決済方法が銀行口座振替のままだとポイントは付きません。
積立設定の決済方法を確認します。
失敗2:締切を過ぎて1か月ずれた
SBI証券は毎月10日が締切で、過ぎると翌月の買付になります。
開設した日に設定しておくのが確実です。
失敗3:家族カードを登録しようとした
家族カード・デビットカード・プリペイドカードは登録できません。
本人名義のクレジットカードだけが対象です。
失敗4:「最大6%」だけで選んだ
最大の数字はランクと利用額の条件付きです。
一般カードの0.5%で比べると差がなくなるので、持っているカードで決めます。
失敗5:三井住友カードのサイトから開いて仲介口座になった
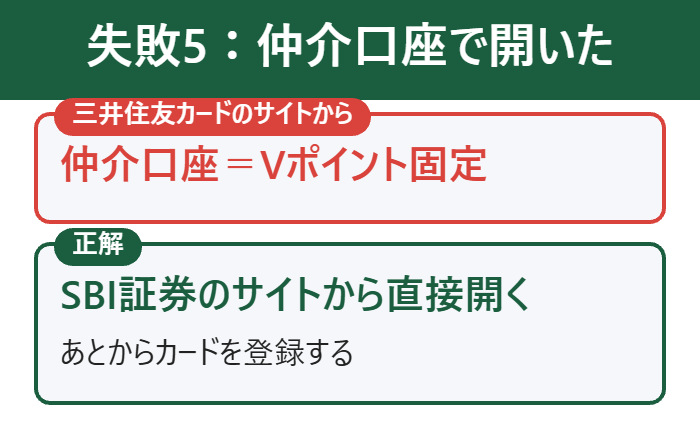
仲介口座になると貯まるポイントがVポイントに固定されます。
SBI証券のサイトから直接開くのが正解です。
決済方法を1回確認
還元率はこの2年で何度も変わっている
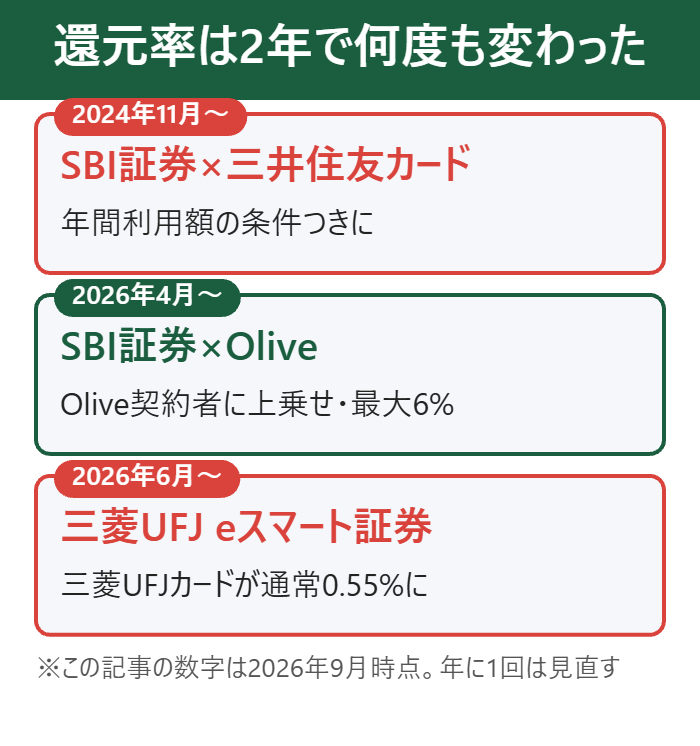
クレカ積立の還元率は各社が条件を変え続けている分野です。
この記事の数字は2026年9月の公式サイトの値で、年に1回は見直してください。
| 時期 | 変わったこと |
|---|---|
| 2024年11月買付分〜 | SBI証券×三井住友カードが年間利用額の条件つきに |
| 2026年4月〜 | SBI証券×OliveでOliveアカウント契約者に上乗せ(最大6%) |
| 2026年6月利用分〜 | 三菱UFJ eスマート証券×三菱UFJカードが通常0.55%に |
SBI証券:2024年11月から年間利用額の条件が付いた
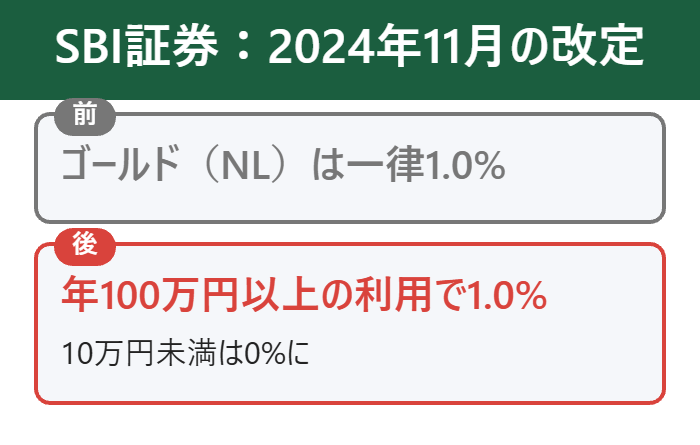
それまで一律だったゴールド(NL)の1.0%が、年100万円以上の利用が条件になりました。
買物にあまり使わない人はこのときから0.75%か0%になっています。
三菱UFJ eスマート証券:2026年6月から通常0.55%
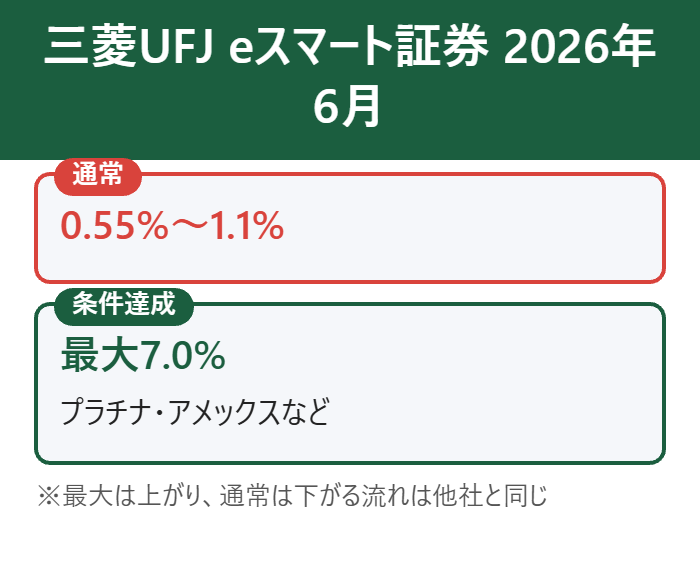
三菱UFJカードの通常の還元率が0.55%になり、条件達成で最大7.0%という形に変わりました。
最大の数字は上がり、通常の数字は下がるという流れは他社と同じです。
見直しのタイミングは年1回
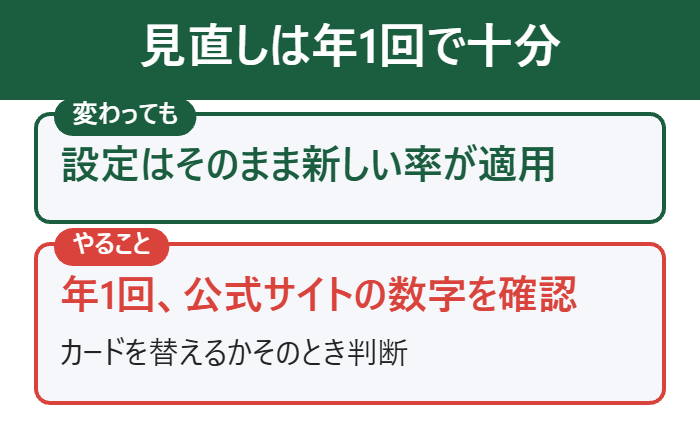
還元率が変わっても、設定を変えなければ自動で新しい率が適用されます。
年に1回、公式サイトの数字を確かめて、カードを替えるか判断すれば十分です。
自分の率で選ぶ
カード別・積立額別の年間ポイント早見表
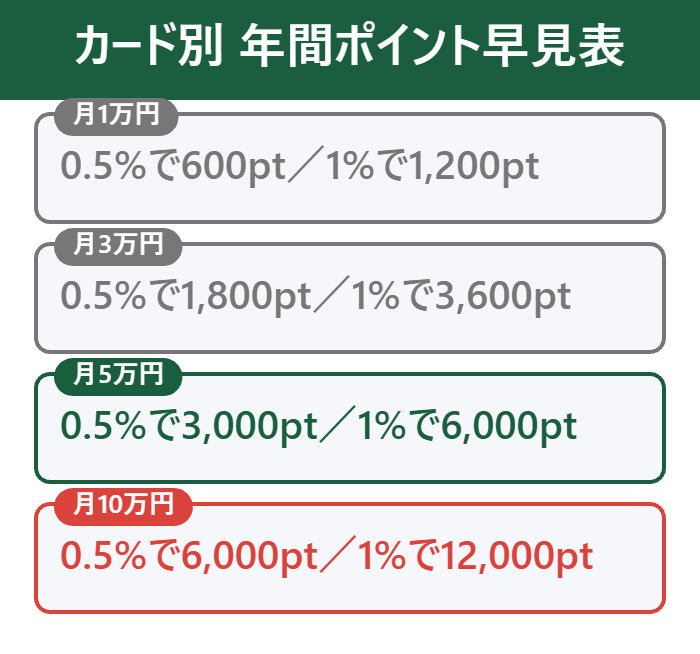
自分のカードと積立額で年にいくら付くかを、早見表にしました。
月5万円なら一般カードで年3,000ポイント、ゴールドで4,500〜6,000ポイントが目安です。
| 月の積立額 | 0.5% | 0.75% | 1.0% |
|---|---|---|---|
| 1万円 | 600pt | 900pt | 1,200pt |
| 3万円 | 1,800pt | 2,700pt | 3,600pt |
| 5万円 | 3,000pt | 4,500pt | 6,000pt |
| 10万円 | 6,000pt | 9,000pt | 12,000pt |
三井住友カード(NL):一般0.5%・ゴールド1%
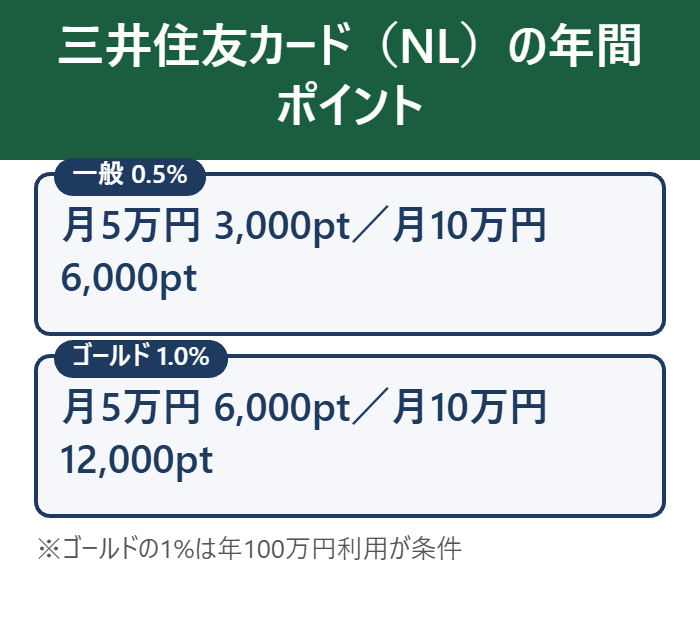
一般(NL)は月5万円で年3,000ポイント、ゴールド(NL)は年100万円の利用があれば月5万円で6,000ポイントです。
ゴールドの条件を満たさないと0.75%か0%になるので、下の表の1%は年100万円使う人だけの数字です。
| 月の積立額 | 一般(NL)0.5% | ゴールド(NL)1.0% |
|---|---|---|
| 3万円 | 1,800pt | 3,600pt |
| 5万円 | 3,000pt | 6,000pt |
| 10万円 | 6,000pt | 12,000pt |
楽天カード:通常0.5%・ゴールド0.75%・プレミアム1%
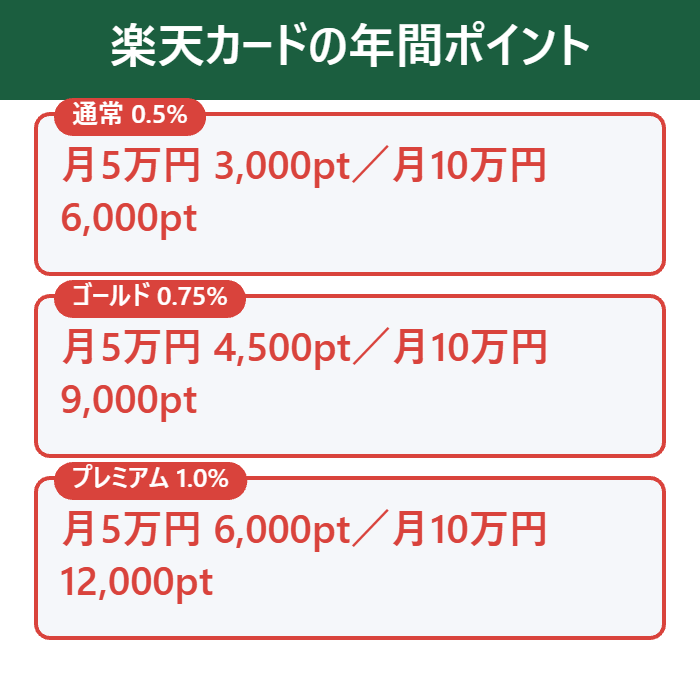
楽天カードは条件なしで表の数字がそのまま付きます。
月5万円ならゴールドで年4,500ポイント、年会費2,200円を引いても2,300ポイントが手元に残ります。
| 月の積立額 | 通常0.5% | ゴールド0.75% | プレミアム1.0% |
|---|---|---|---|
| 3万円 | 1,800pt | 2,700pt | 3,600pt |
| 5万円 | 3,000pt | 4,500pt | 6,000pt |
| 10万円 | 6,000pt | 9,000pt | 12,000pt |
au PAYカード・JCBカード:一般0.5%・ゴールド1%
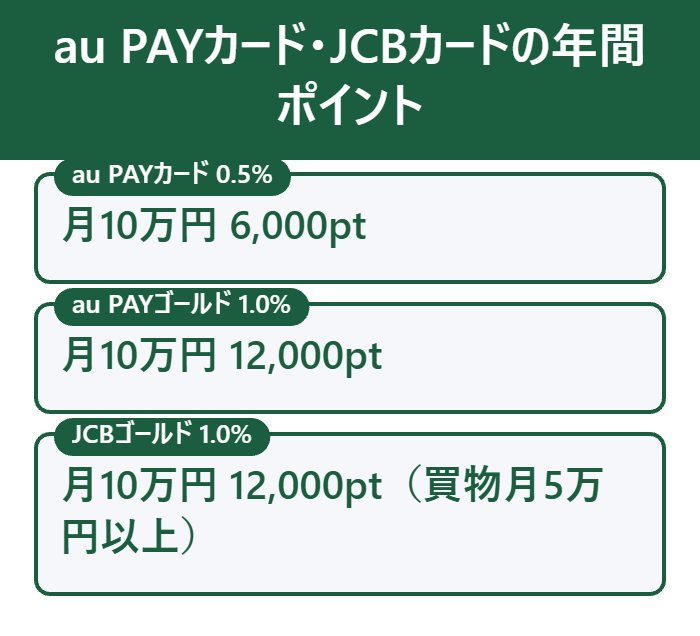
au PAYカードは0.5%、au PAYゴールドカードは1.0%で、JCBはゴールド系が月5万円以上の買物で1.0%です。
ゴールドの年会費11,000円に対して月10万円でも差は年6,000ポイントなので、積立だけで元を取ることはできません。
| 月の積立額 | au PAY 0.5% | au PAYゴールド 1.0% | JCBゴールド 1.0% |
|---|---|---|---|
| 5万円 | 3,000pt | 6,000pt | 6,000pt |
| 10万円 | 6,000pt | 12,000pt | 12,000pt |
月5万円で年3,000pt
クレカ積立に「投信の保有ポイント」を足す
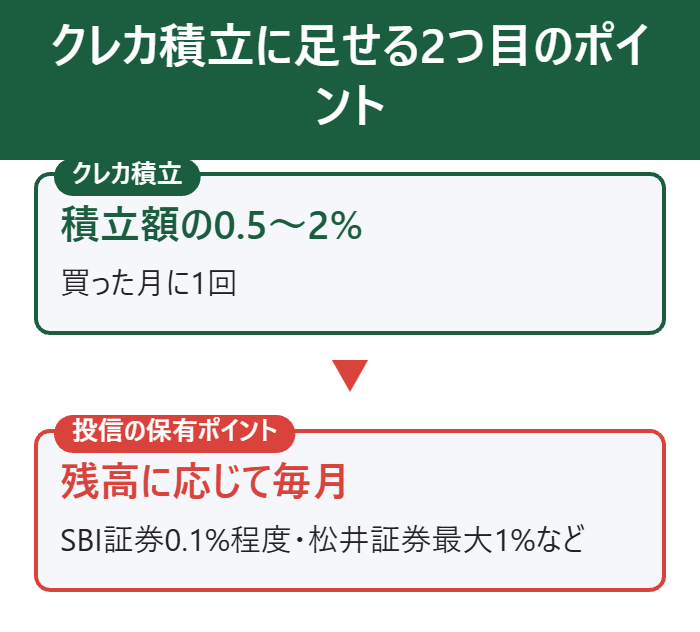
クレカ積立のポイントは買った月に1回付くものですが、証券会社によっては投資信託を持っているだけで毎月付くポイントもあります。
2つを合わせると、同じ積立額でも手元に残るポイントが増えます。
| 証券会社 | 保有ポイント | 条件 |
|---|---|---|
| SBI証券 | 年0.1%前後(投信マイレージ) | ファンドで率が違う |
| 楽天証券 | 年0.017〜0.053% | 楽天・プラスなど対象ファンド |
| 松井証券 | 最大1% | 毎月エントリー |
※率は各社公式サイトの2026年時点の値です。ファンドごとに違うので、持っている銘柄の率は各社のページで確認してください。
SBI証券:投信マイレージで毎月Vポイント
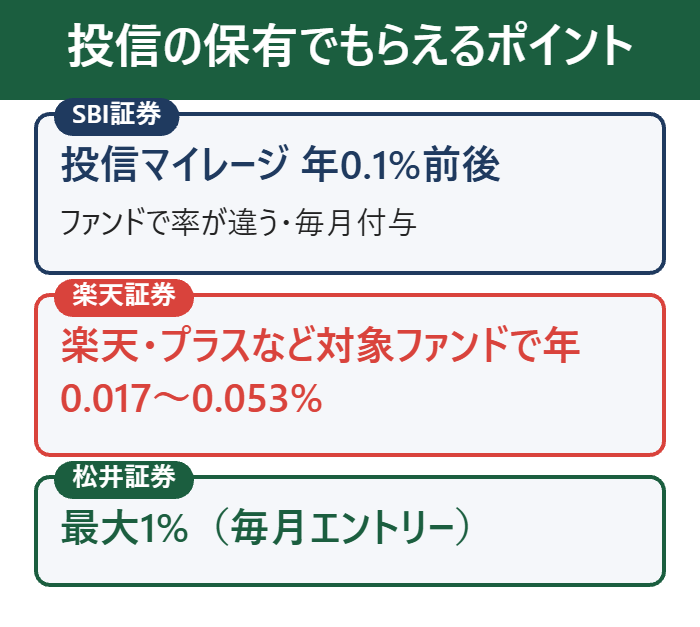
SBI証券は投資信託の残高に応じて年0.1%前後のポイントが毎月付きます(ファンドで率が違います)。
クレカ積立の0.5%と合わせると、積み立てるほど毎月のポイントが増えていきます。
松井証券:保有ポイントは最大1%
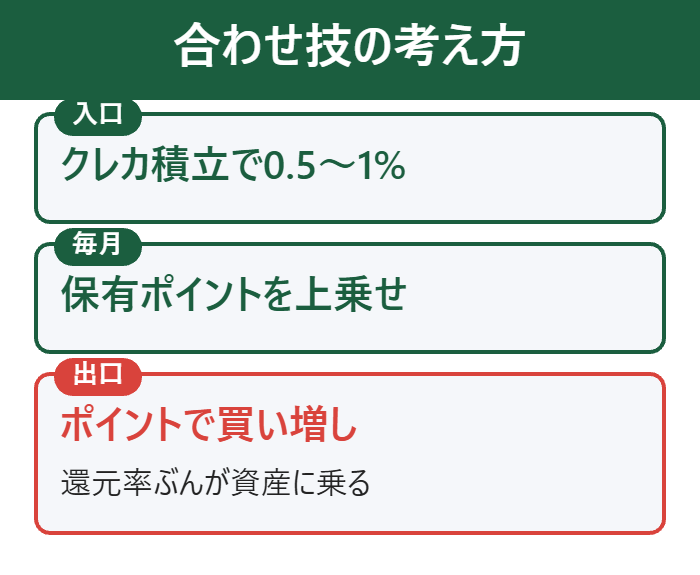
松井証券は「最大1%貯まる投信残高ポイントサービス」で、保有残高に応じて最大1%が付きます。
クレカ積立の還元率は低めでも、長く持つ人には保有ポイントで差を埋められる仕組みです。
保有ポイントも足す
どちらを選ぶか迷ったら
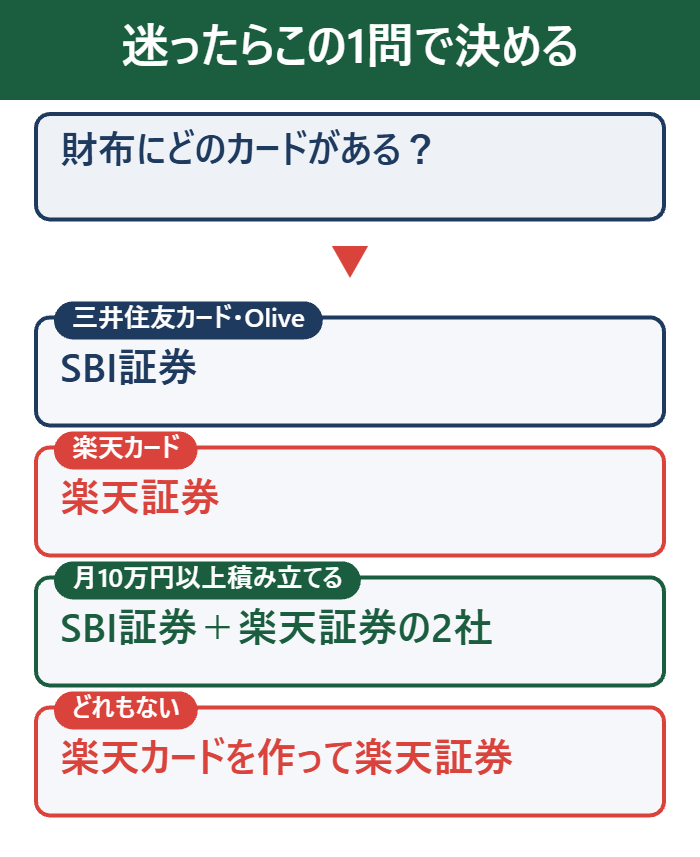
迷ったら「財布にどのカードがあるか」の1問で決めます。
三井住友カードならSBI証券、楽天カードなら楽天証券、どれもないなら楽天カードを作って楽天証券です。
| 状況 | 選ぶ組み合わせ |
|---|---|
| 三井住友カード・Olive | SBI証券 |
| 楽天カード | 楽天証券 |
| 月10万円以上積み立てる | SBI証券+楽天証券の2社 |
| どれも持っていない | 楽天カード+楽天証券 |
迷ったら楽天証券
よくある質問
- クレカ積立の還元率が一番高いネット証券はどこですか?
- 最大の数字は三菱UFJ eスマート証券×三菱UFJカード プラチナ・アメックスの7.0%、次にSBI証券×Olive契約の6%です。ただし年会費と利用額の条件が付くので、一般カードで比べるとSBI証券・楽天証券・三菱UFJ eスマート証券は0.5%前後でそろいます。
- クレカ積立は新NISAでも使えますか?
- 使えます。つみたて投資枠の月10万円をクレジットカードで決済でき、ポイントも付きます。
- クレカ積立の上限はいくらですか?
- どの証券会社も月10万円です。楽天証券は楽天ペイ残高(楽天キャッシュ)でさらに月5万円まで積み立てられます。
- SBI証券と楽天証券の両方でクレカ積立はできますか?
- できます。証券口座は何社でも開けるので、月20万円までポイントが付きます。NISA口座だけは1社に決めます。
- 楽天カードの通常カードとゴールドカードはどちらが得ですか?
- 月10万円を積み立てる場合、通常0.5%で年6,000ポイント、ゴールド0.75%で年9,000ポイントです。差の3,000ポイントとゴールドの年会費2,200円を比べて決めます。
- 三井住友カード ゴールド(NL)の1%はいつ付きますか?
- 前年のカード利用額が100万円以上のときです。10万円以上100万円未満は0.75%、10万円未満は0%です。クレカ積立の金額は利用額に入りません。
- 家族カードでクレカ積立はできますか?
- できません。本人名義のクレジットカードだけが登録できます。デビットカードとプリペイドカードも対象外です。
- ポイントはいつ付きますか?
- SBI証券は買付月の翌々月ごろ、楽天証券は買付の翌月に付きます。細かい日付は各社の公式サイトで確認してください。
- クレカ積立のポイントで投資信託を買えますか?
- 買えます。SBI証券はVポイント・Ponta・dポイント・PayPayポイント、楽天証券は楽天ポイントで投資信託を購入できます。
- クレカ積立を途中でやめられますか?
- やめられます。積立設定を解除するか、決済方法を口座振替に変えるだけで、手数料はかかりません。
- 還元率はまた変わりますか?
- 変わる可能性があります。各社ともこの2年で条件を変えているので、年に1回は公式サイトの数字を確認してください。この記事の数字は2026年9月時点です。
- 楽天ペイ残高(楽天キャッシュ)での積立とは何ですか?
- 楽天カードから楽天ペイ残高にチャージし、その残高で投資信託を積み立てる方法です。月5万円まで0.5%が付き、楽天カード決済の10万円とは別枠なので、合わせて月15万円までポイントが付きます。
- 大和コネクト証券やPayPay証券は候補に入りますか?
- 大和コネクト証券は還元率0.1〜1%・63銘柄で上の5社に届きません。PayPay証券は公式サイトで条件を確認できなかったので、この記事では比較から外しています。
- クレカ積立の引き落とし日はいつですか?
- カード会社の通常の引き落とし日と同じです。三井住友カードは翌月10日か26日、楽天カードは翌月27日が基本で、買付の代金はカードの利用額として請求されます。
- クレカ積立の金額を月10万円にすると、カードの利用枠は減りますか?
- 減ります。積立額はカードの利用枠を使うので、利用枠が小さいカードでは買物の枠が圧迫されます。月10万円を積み立てるなら、利用枠が30万円以上あるカードが安心です。
- クレカ積立に向いている投資信託はありますか?
- 長く持つ低コストの投資信託(全世界株式や米国株式のインデックス型)が向いています。毎月同じ金額を自動で買う仕組みなので、値動きを見て売買する商品よりも相性がよいです。
- クレカ積立で買った投資信託はすぐ売れますか?
- 売れます。クレカ積立で買った投資信託も通常の買付と同じ扱いで、売却の制限はありません。ただしNISA口座で売ると、その分の非課税枠が戻るのは翌年です。
- クレカ積立の設定を変えると、いつから新しい金額になりますか?
- SBI証券は毎月10日までの変更が翌月の買付に反映されます。楽天証券も締切日があるので、変更したい月の前月中に設定します。
- クレカ積立と現金(口座振替)の積立で、買える商品や手数料は違いますか?
- 違いません。同じ投資信託を同じ手数料0円で買え、違いはポイントが付くかどうかだけです。
- 三井住友カードのサイトからSBI証券を開くと何が違いますか?
- 仲介口座になり、貯まるポイントがVポイントに固定されます。付与率は同じですが、ポイントを5種類から選べなくなるので、SBI証券のサイトから直接開くのがおすすめです。
まとめ:クレカ積立は持っているカードで証券会社を決める
クレカ積立はSBI証券×三井住友カードか楽天証券×楽天カードで、いま持っているカードのほうを選びます。
最大6%や7%の数字はカードのランクと利用額の条件付きで、一般カードなら0.5%で差はありません。
上限は各社とも月10万円なので、それ以上は2社に分けるか楽天ペイ残高を足します。
口座開設は0円で、設定は3ステップ、締切の前に設定すれば翌月からポイントが付きます。
還元率は年に1回見直し、条件が変わったらカードを替えるか判断すれば十分です。
迷っている時間のぶんだけポイントを取り逃すので、まず持っているカードで今月の積立から始めてください。
積立ポイントが有利
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
特典が有利