記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
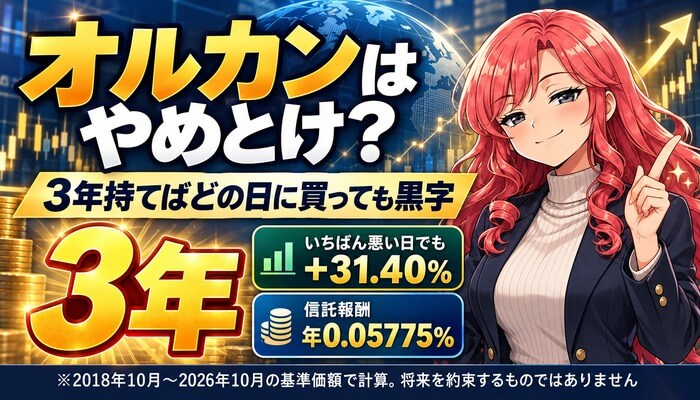
結論から言うと、オルカンは10年以上積み立てる人なら今も続けてよい投資信託です。
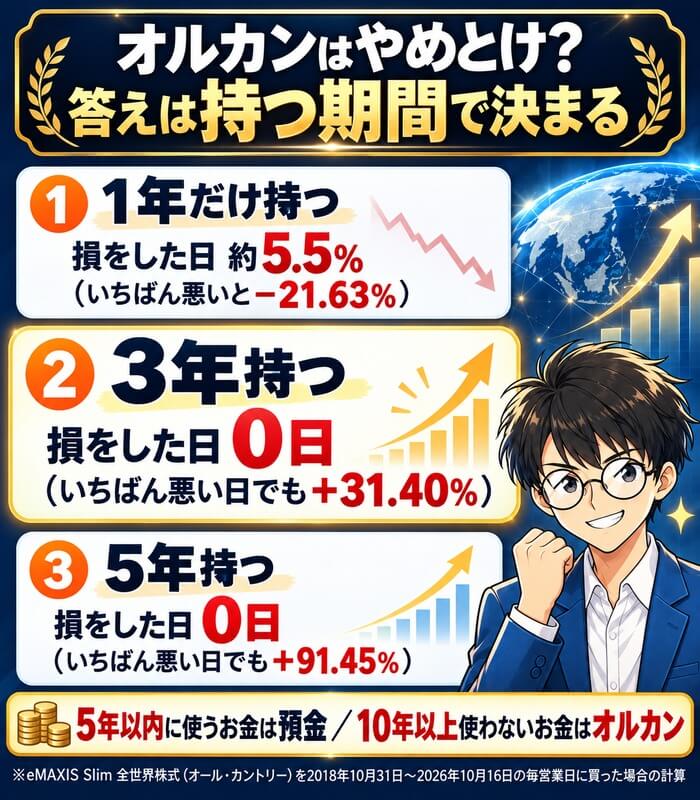
設定日の2018年10月31日から2026年10月16日までの基準価額で計算すると、どの日に買っても3年後にはプラスになっていました。
いちばん悪い日に買った人でも、3年後は+31.40%です。
| こんな人 | オルカンは? |
|---|---|
| 10年以上 積み立てる | 続けてよい |
| 数年以内に 使うお金 | やめとけ (預金で持つ) |
| アメリカに 集中したい | S&P500も 候補 |
| 株だけでは 不安 | 預金や金と 組み合わせる |
| 楽天証券を 使っている | 楽天オルカン でもよい |
※オルカン=eMAXIS Slim 全世界株式
「やめとけ」と言われる理由の多くは、持つ期間と使い方で答えが変わります。
1年だけ持つ場合は、買った日のうち約5.5%で損をしていました。
だから、数年以内に使うお金をオルカンに入れるのはやめておきましょう。
100円から積立
目次 非表示
- そもそもオルカンとは?中身を1分でおさらい
- オルカンはやめとけと言われる理由を今日の数字で確かめた
- オルカンはやめとけと言われる10の理由
- 専門家が「オルカンはやめとけ」と言う本当の意味
- 過去の暴落でオルカンはどこまで下がり何か月で戻った?
- オルカンは何年持てば損しにくい?1年・3年・5年で計算した
- それでもオルカンを選ぶ4つのメリット
- オルカンをやめたほうがいい人・続けていい人
- オルカンとS&P500はどっちがいい?
- 楽天オルカンとeMAXIS Slimのオルカンの違い
- オルカン1本で大丈夫?ほかの資産と組み合わせるなら
- オルカンはいつ買う?今からでは遅い?いくら積み立てる?
- 年代別のオルカンとの付き合い方
- オルカンを売るタイミングと暴落したときの対応
- オルカンの利回りの目安と積立のシミュレーション
- オルカンはどこで買う?SBI証券で積み立てる手順
- オルカンはやめとけに関するよくある質問
- まとめ|オルカンはやめとけではなく長く持つ人の1本
そもそもオルカンとは?中身を1分でおさらい
| 項目 | オルカンの中身 |
|---|---|
| 正式な名前 | eMAXIS Slim 全世界株式 (オール・カントリー) |
| 運用会社 | 三菱UFJアセット マネジメント |
| まねる指数 | MSCI ACWI (配当込み・円) |
| 投資先 | 47か国の 2,359社 |
| 信託報酬 | 年0.05775%以内 |
| 純資産 | 14兆1,045億円 |
| 始まった日 | 2018年10月31日 |
※月次レポート(9月30日)と基準価額(10月16日)
オルカンは、日本をふくむ世界の株にまとめて投資する投資信託です。
オール・カントリーを略して「オルカン」と呼ばれていて、正式な名前は「eMAXIS Slim 全世界株式(オール・カントリー)」です。
世界の株の値動きを表すMSCI ACWIという指数と同じ動きをめざして運用されます。
1万円で始まった基準価額は、2026年10月16日に37,926円になりました。
約8年で+279.26%(年率約18.2%)増えたことになります。
分配金は出さずに、利益をそのまま運用に回す増やす型の投資信託です。
1本で世界に分散
オルカンはやめとけと言われる理由を今日の数字で確かめた
| やめとけの理由 | 本当? | 今日の数字 |
|---|---|---|
| アメリカが 多すぎる | 本当 | アメリカ 63.4% |
| S&P500より 増えない | 5年は本当 | 5年で 約22pt差 |
| 暴落で 一緒に下がる | 本当 | コロナで -33.81% |
| 円高で 目減りする | 本当 | 値上がりの 約23%が為替 |
| 株しか 入っていない | 本当 | 株式 100% |
| 新興国が 入っている | 少しだけ | 新興国 12.0% |
| 大きなIT企業に 偏る | 一部は本当 | 情報技術 32.4% |
| 楽天オルカンは 実績が短い | 本当 | 設定から 約3年 |
| 長く持っても 損をする | 過去は違う | 3年持って 損は0日 |
※月次レポート(9月30日)と基準価額(10月16日)から計算
「やめとけ」と言われる理由を1つずつ数字で確かめると、多くは本当です。
ただし、どれも「オルカンが悪い商品だから」ではなく、株の投資信託ならどれにもある弱点でした。
ここからは、理由を1つずつ見ていきます。
オルカンはやめとけと言われる10の理由

「やめとけ」と言われる理由は、中身の偏りと値動きの大きさの2つに分けられます。
どの理由も、知ったうえで買えば困らないものです。
①アメリカが63.4%で「全世界」に分散していない
| 順位 | 国・地域 | 比率 |
|---|---|---|
| 1 | アメリカ | 63.4% |
| 2 | 日本 | 5.2% |
| 3 | 台湾 | 3.3% |
| 4 | イギリス | 3.0% |
| 5 | カナダ | 2.9% |
| 6 | 韓国 | 2.5% |
| 7 | フランス | 1.9% |
| 8 | スイス | 1.9% |
| 9 | ドイツ | 1.8% |
| 10 | オーストラリア | 1.3% |
※2026年9月30日の月次レポートの組入上位10か国
オルカンの中身は、63.4%がアメリカの会社です(2026年9月30日)。
2位の日本は5.2%しかなく、名前のわりにアメリカの影響を強く受けます。
アメリカの株が大きく下がると、オルカンも同じように下がります。
これは、世界の株の値段の合計に占めるアメリカの割合が大きいからです。
オルカンは国を選んで買う商品ではなく、世界の株を値段の大きさの順に買う商品です。
アメリカの会社の値段が下がれば、オルカンの中のアメリカの割合も自動で下がります。
②5年ではS&P500よりリターンが低い
| 期間 | オルカン | S&P500 |
|---|---|---|
| 1年 | +22.39% | +22.99% |
| 3年 | +90.85% (年率約24.0%) | +95.33% (年率約25.0%) |
| 5年 | +135.16% (年率約18.6%) | +156.89% (年率約20.8%) |
※eMAXIS Slimの2本・2026年10月16日の基準価額から計算
過去5年のリターンは、S&P500のほうが約22ポイント高くなっています。
この5年はアメリカの大きなIT企業が伸びたので、アメリカだけのS&P500が有利でした。
「S&P500のほうが増えるならオルカンはやめとけ」という声は、この差から出ています。
ただし、2025年の1年間ではオルカンが+20.51%で、S&P500の+15.66%を上回りました。
どちらが勝つかは年によって入れ替わるので、先のことはだれにも分かりません。
くわしい比べ方は、オルカンとS&P500はどっちを選ぶかの記事でまとめています。
2本とも100円から
③暴落のときはオルカンも一緒に下がる
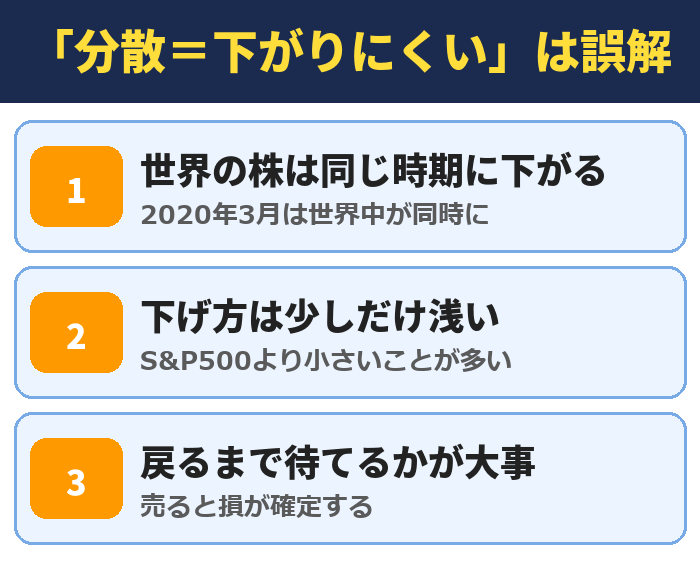
「全世界に分散しているから下がりにくい」と思われがちですが、そうではありません。
2020年のコロナショックでは、オルカンは約1か月で33.81%下がりました。
世界の株はまとめて下がることが多いので、分散しても大きな下げは避けられません。
ただし、下がり方はS&P500より少し小さいことが多いです。
2025年4月の下げでは、S&P500の-24.08%に対して、オルカンは-20.51%でした。
くわしい数字は、このあとの「過去の暴落」の表で比べます。
④円高になると円での値段が目減りする
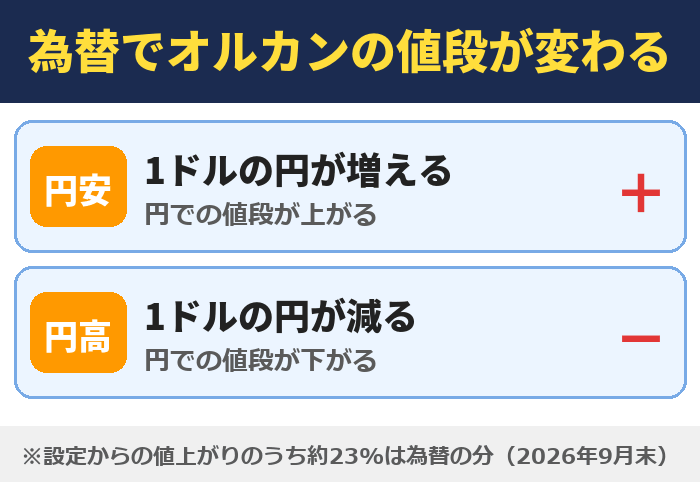
オルカンは外国の株を買うので、為替の動きでも値段が変わります。
円安になると円での値段が上がり、円高になると下がります。
設定から9月末までの値上がり27,791円のうち、約23%にあたる6,374円は為替の分でした。
2022年は、世界の株がドルで見て18.36%下がった年でした。
それでも円安が進んだので、オルカンの円での値下がりは5.58%で済みました。
反対に円高が進む年は、株が上がってもオルカンが増えにくくなります。
⑤株式100%で、債券や金は入っていない
オルカンの中身は、全部が株式です。
値動きをおだやかにする債券や、株と違う動きをしやすい金は入っていません。
株が下がる年は、オルカンだけを持っていると資産の全部が同じように下がります。
ただ、これはS&P500やほかの株の投資信託も同じです。
株以外の分散は、預金や金をオルカンとは別に持つことで作れます。
組み合わせ方は、このあとの「オルカン1本で大丈夫?」で説明します。
⑥成長が遅い国や新興国も入っている
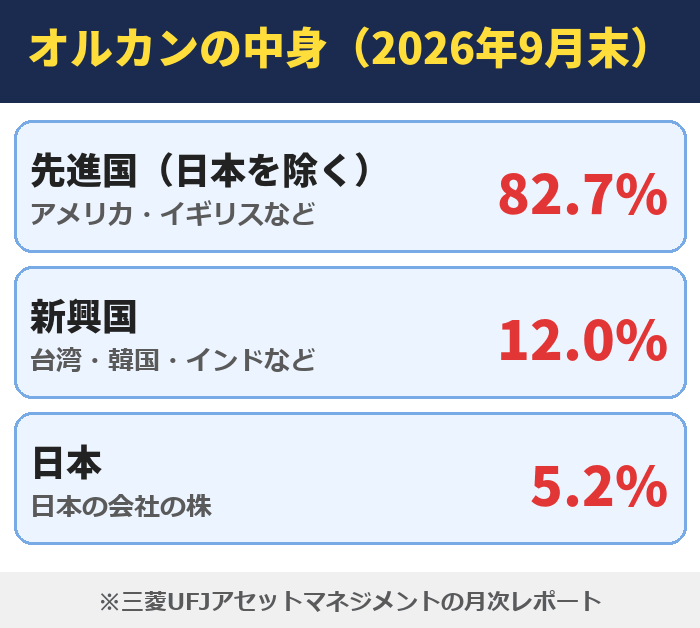
オルカンには、インドや中国、ブラジルなどの新興国も入っています。
新興国は、政治が急に変わったり、お金の決まりが変わったりするカントリーリスクが先進国より大きい国です。
ただ、新興国の割合は12.0%で、全体の1割ほどしかありません。
反対に、「新興国の成長に期待して買ったのに少ない」と感じる人もいます。
新興国に多く投資したい人は、新興国だけの投資信託を別に選ぶ必要があります。
オルカンは、どちらにも振りすぎない真ん中の1本です。
1本で47か国
⑦大きなIT企業に偏っている
| 順位 | 会社 | 比率 |
|---|---|---|
| 1 | NVIDIA | 5.0% |
| 2 | Apple | 4.6% |
| 3 | Microsoft | 3.4% |
| 4 | Amazon | 2.3% |
| 5 | TSMC | 1.8% |
| 6 | Alphabet A | 1.7% |
| 7 | Alphabet C | 1.7% |
| 8 | Meta | 1.5% |
| 9 | Broadcom | 1.5% |
| 10 | Micron | 1.1% |
※2026年9月30日の月次レポートの組入上位10銘柄
オルカンは2,359社に投資していますが、上位10社だけで約24.6%をしめています。
業種でも、情報技術が32.4%といちばん多くなっています。
AIの関係の会社が大きく下がると、オルカンもその影響を受けます。
これは、値段の大きい会社ほど多く買う仕組みだからです。
大きな会社が小さくなれば、その会社の割合も自動で減ります。
偏りが気になる人は、オルカンの割合を下げてほかの資産を足すのが現実的です。
⑧「全世界」でも投資先は47か国だけ
オルカンがまねる指数は、先進国23か国と新興国24か国の合計47か国が対象です。
世界には190を超える国があるので、本当の意味の全世界ではありません。
株を自由に売り買いできる市場が育っていない国は、指数に入らないからです。
それでも、この指数は世界で投資できる株の約85%を集めています(MSCIの資料)。
株の値段の合計で見れば、世界の大部分を1本で持てるということです。
「47か国だけだからやめとけ」と心配する必要はありません。
⑨S&P500でも世界の成長は取れるという意見
「アメリカの大きな会社は世界中で商品を売っているので、S&P500だけで十分」という意見もあります。
たしかに、AppleやMicrosoftの売上はアメリカの中だけではありません。
S&P500を買えば、アメリカの会社を通して世界の成長の一部は取れます。
ただ、台湾のTSMCや韓国のサムスンのようなアメリカ以外の大きな会社は、S&P500には入っていません。
オルカンなら、こうした会社もまとめて持てます。
アメリカの会社だけで十分と考えるか、ほかの国の会社も持ちたいかで選びましょう。
⑩楽天オルカンは運用の実績がまだ短い
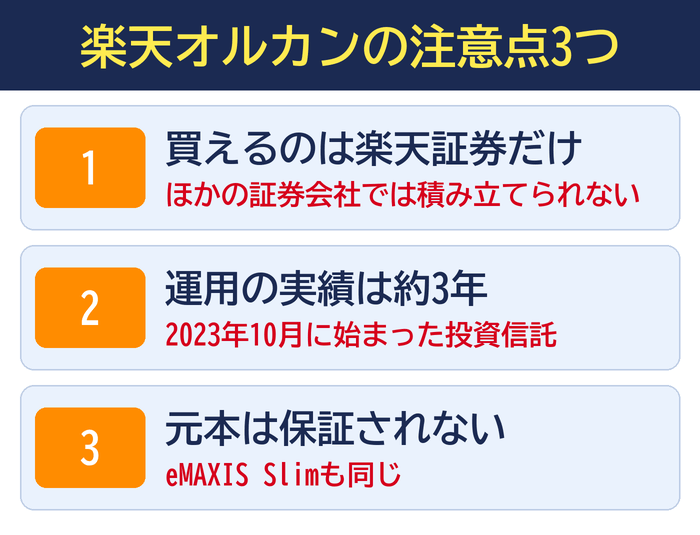
楽天証券で人気の楽天オルカンは、2023年10月に始まった投資信託です。
eMAXIS Slimのオルカンは約8年の実績がありますが、楽天オルカンはまだ約3年です。
運用の実績が短いと、指数とのずれや、信託報酬のほかにかかる費用を確かめにくくなります。
2つの違いは、楽天オルカンとeMAXIS Slimの比べ方でくわしく書いています。
信託報酬のほかの費用も入れた楽天オルカンの総経費率は、直近の運用報告書で年0.08%でした。
eMAXIS Slimの年0.07%とほぼ同じで、どちらを選んでも大きな差はありません。
純資産は約1兆260億円(2026年8月末)まで増えているので、規模が小さすぎる心配はありません。
100円から始める
専門家が「オルカンはやめとけ」と言う本当の意味
「やめとけ」は、雑誌や経済のニュースでもよく見かける言葉です。
中身を読むと、オルカンを売れではなく頼りすぎるなという意味のものがほとんどでした。
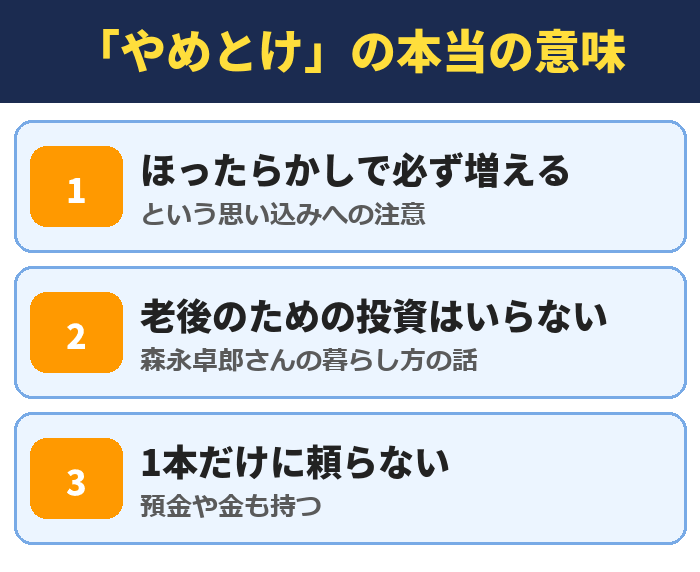
「ほったらかしで必ず増える」という思い込みへの注意
ダイヤモンド・オンラインでは、ブルーモ証券の中村仁さんが、オルカンに集まりすぎていることに注意を呼びかけています。
2022年はアメリカの株がドルで約2割下がっても、円安のおかげで円での損は小さく済みました。
その経験から「オルカンは預金の延長」と考える人が増えたことを、危ないと指摘しています。
東洋経済オンライン(2025年6月)も、「オルカンはリスクが低い」という見方がどこまで正しいかを取り上げています。
どちらの記事も、オルカンそのものではなく、値下がりを想定していない買い方を問題にしています。
下がる年がある前提で持てば、この「やめとけ」は当てはまりません。
森永卓郎さんの「新NISAをやめなさい」の真意
経済アナリストの森永卓郎さんは、オルカンやS&P500をすすめないと話していました(プレジデントオンライン・2025年4月)。
森永さんの考えは、老後が不安だから投資をすること自体に反対するものです。
都会と田舎の中間に住んで生活費を下げれば、資産をふやさなくても豊かに暮らせると説いていました。
つまり、オルカンという商品の良し悪しより、暮らし方の考え方の話です。
投資をすると決めた人が、どの商品を選ぶかという問いには答えていません。
投資をするなら、コストが安く世界に広く分散できるオルカンは今も有力な選択肢です。
ファイナンシャルプランナーが言う「1本だけはやめとけ」
お金の専門家の記事では、オルカン1本に全部を入れないようにすすめるものが多くあります。
10年に1度ほどは大きな下げがあるので、預金や債券、金も持っておくと慌てずに済むという考えです。
オルカンをやめるのではなく、オルカン以外も持つという意味です。
長く持てる分だけ
過去の暴落でオルカンはどこまで下がり何か月で戻った?
| 下げた時期 | オルカン | S&P500 |
|---|---|---|
| 2018年 12月 | -15.40% 戻るまで 約2か月 | -22.42% 戻るまで 約10か月 |
| 2020年 3月 | -33.81% 戻るまで 約8か月 | -34.44% 戻るまで 約5か月 |
| 2022年 | -13.63% 戻るまで 1か月以内 | -15.18% 戻るまで 約2か月 |
| 2024年 8月 | -16.84% 戻るまで 約3か月 | -17.44% 戻るまで 約3か月 |
| 2025年 4月 | -20.51% 戻るまで 約3か月 | -24.08% 戻るまで 約4か月 |
※最高値からの下落率と底から戻るまで(2022年は3回のうち最大)。基準価額から計算
2018年10月の設定から今までに、オルカンが10%以上下がったことは7回ありました(2022年は3回)。
どの下げも、そのあと最高値まで戻っています。
下がり方は、表の5回ともS&P500より小さくなっていました。
いちばん深かったのは、2020年のコロナショックの-33.81%です。
底から最高値に戻るまで約8か月かかり、S&P500より戻るのは遅い結果でした。
戻るまでの間に売ってしまうと、損がそのまま確定します。
リーマンショックでは指数が58.38%下がった
オルカンは2018年に始まったので、2008年のリーマンショックは経験していません。
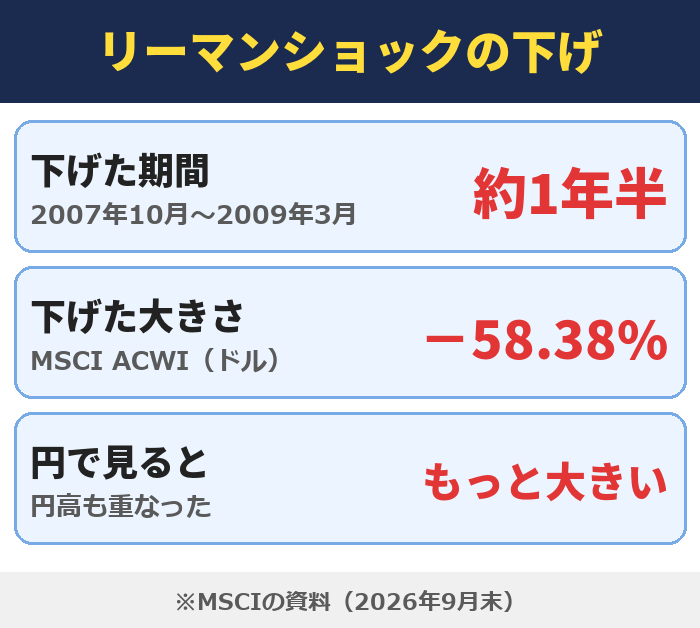
オルカンがまねる指数(MSCI ACWI)は、2007年10月から2009年3月にドルで58.38%下がりました(MSCIの資料)。
当時は円高も進んだので、円で見た下げはさらに大きかったことになります。
「3年持てば黒字」は、2018年からの上がりやすかった時期の結果です。
リーマンショックのような下げが来れば、3年では戻らないこともあり得ます。
だから、使う時期が決まっているお金はオルカンに入れないことが大切です。
最高値の日に買った人もあとから増えている
| 買った日 | その後の増え方 |
|---|---|
| 2020/2/21 (コロナ前) | 1年後 +12.8% 3年後 +41.1% 今 +209.8% |
| 2022/1/5 | 1年後 -6.5% 3年後 +61.0% 今 +120.6% |
| 2024/7/11 | 1年後 +3.4% 今 +39.0% |
| 2025/1/24 | 1年後 +22.4% 今 +35.2% |
※「今」は2026年10月16日の基準価額
下げる直前の最高値の日に買ってしまった人を、基準価額で追いかけてみました。
コロナの直前に買った人でも、1年後には+12.8%になっていました。
2022年1月の最高値で買った人だけは、1年後に-6.5%でしたが、3年後には+61.0%まで増えています。
毎月の積立で分散
オルカンは何年持てば損しにくい?1年・3年・5年で計算した
| 持った 年数 | 損をした 日の割合 | いちばん 悪い結果 |
|---|---|---|
| 1年 | 約5.5% | -21.63% |
| 3年 | 0% | +31.40% |
| 5年 | 0% | +91.45% |
※2018年10月31日から2026年10月16日の毎営業日に買った場合を計算
設定日からの毎営業日に買ったとして、1年後・3年後・5年後の値段を全部の日で計算しました。
1年だけ持った場合は、約5.5%の日で損をしていました。
3年以上持った場合は、損をした日が1日もありませんでした。
S&P500で同じ計算をすると、1年で損をした日は約7.1%でした。
いちばん悪い1年はS&P500が-16.06%で、オルカンの-21.63%より浅かったです。
どちらも、短い期間で見ると損をすることがあるのは同じです。
過去8年は上がりやすい時期だった
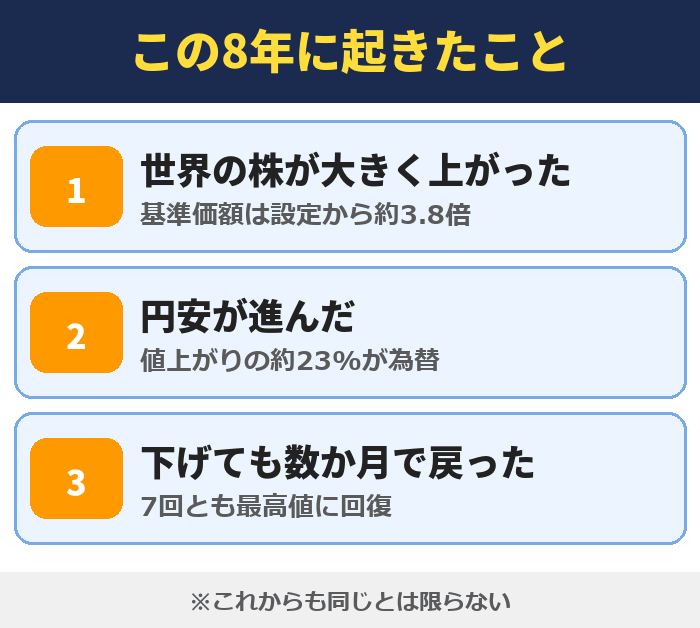
この計算は、2018年から2026年までの約8年の結果です。
この期間は世界の株が大きく上がり、円安も進みました。
これからも同じように増えるとは限りません。
長い歴史で見ると、指数は2000年12月末から年率7.41%で増えています(ドル・MSCIの資料)。
持つ期間を長くするほど、悪い年を良い年が埋めやすくなります。
筆者のNISAのオルカンも長く持って増えている
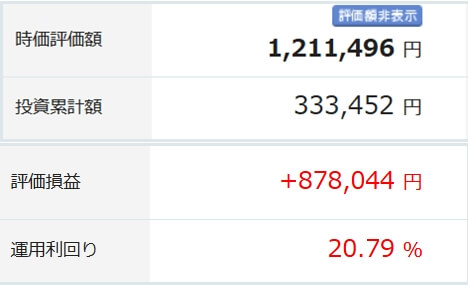
こちらは、筆者のNISA口座のオルカンの画面(2026年2月)です。
積み立てた33万3,452円が、121万1,496円になっていました。
画面の運用利回りは20.79%です。
それでもオルカンを選ぶ4つのメリット
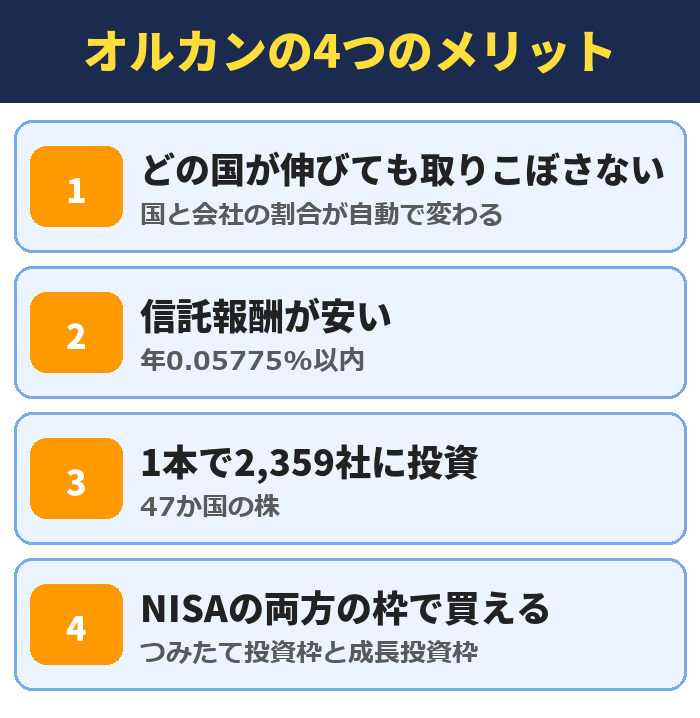
ここまで弱点を見てきましたが、オルカンにはほかの商品にない良さもあります。
純資産は2026年10月16日に14兆1,045億円で、日本の投資信託でいちばん大きくなっています(ダイヤモンド・オンライン)。
①どの国が伸びても取りこぼさない
10年後や20年後に、どの国の株がいちばん伸びているかはだれにも分かりません。
オルカンは世界の株の値段に合わせて、国と会社の割合が自動で変わります。
アメリカ以外の国が伸びる時代が来ても、自分で買い直す必要がありません。
世界の人口は今も増えていて、買い物をする人が増えれば会社の売上も伸びやすくなります。
オルカンは、その世界全体の成長をまるごと取りにいく商品です。
②信託報酬が年0.05775%と安い
オルカンの信託報酬は、年0.05775%以内です。
100万円を1年持っても、かかる費用は約578円です。
買うときの手数料と、売るときの信託財産留保額もかかりません。
③2,359社に1本で投資できる
オルカン1本で、世界の2,359社の株を持てます(2026年9月30日)。
1社がつぶれても、資産の全部がなくなることはありません。
自分で会社を選ぶ手間もいりません。
④NISAのつみたて投資枠と成長投資枠の両方で買える
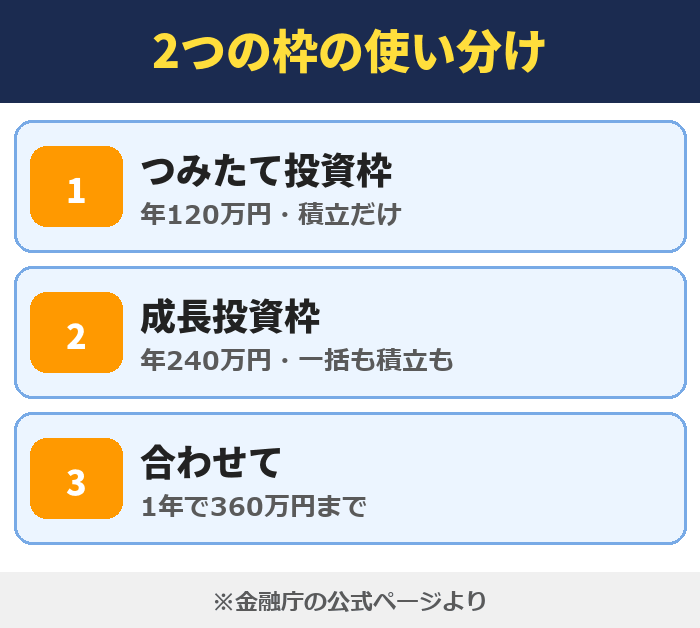
オルカンは、新NISAのつみたて投資枠と成長投資枠のどちらでも買えます。
1年に360万円まで、利益に税金がかかりません。
月3万円を20年積み立てて年5%で増えた場合、税金がかからない効果は約102万円になります。
NISAで税金0円
オルカンをやめたほうがいい人・続けていい人
| やめたほうがいい人 | 続けていい人 |
|---|---|
| 5年以内に 使うお金 | 10年以上 使わないお金 |
| 元本割れが 絶対にいや | 下がっても 売らずに待てる |
| 短い期間で 大きく増やしたい | 手間をかけずに 長く持ちたい |
| 新興国に 多く投資したい | 国を選ぶのが むずかしい |
オルカンが合うかどうかは、使う時期と下がったときに待てるかで決まります。
左の列に当てはまる人は、オルカンの「やめとけ」が当てはまります。
5年以内に使うお金がある人はやめたほうがいい
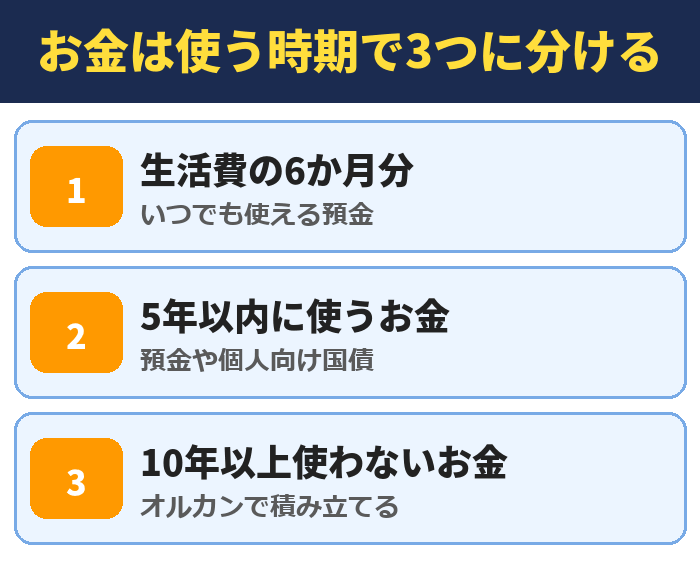
結婚や家の頭金、子どもの入学金など、使う時期が決まっているお金はオルカンに入れないでください。
1年持っただけで2割以上下がった時期もあるので、必要なときに足りなくなるおそれがあります。
5年以内に使うお金は、預金で持つのが安全です。
元本割れが絶対にいやな人はやめたほうがいい
オルカンは株の投資信託なので、元本は保証されません。
少しでも減るのがいやな人は、預金や個人向け国債のほうが合っています。
値動きを見るたびに不安になる人は、少ない金額から試してみましょう。
10年以上積み立てる人は続けていい
使う予定のないお金を、毎月決まった金額で積み立てる人は、オルカンを続けてよい人です。
過去の計算では、3年以上持った人はどの日に買っても黒字でした。
下がった月は、同じ金額で多くの口数を買えるので、あとで増えやすくなります。
下がった月に多く買えるのが積立の強み
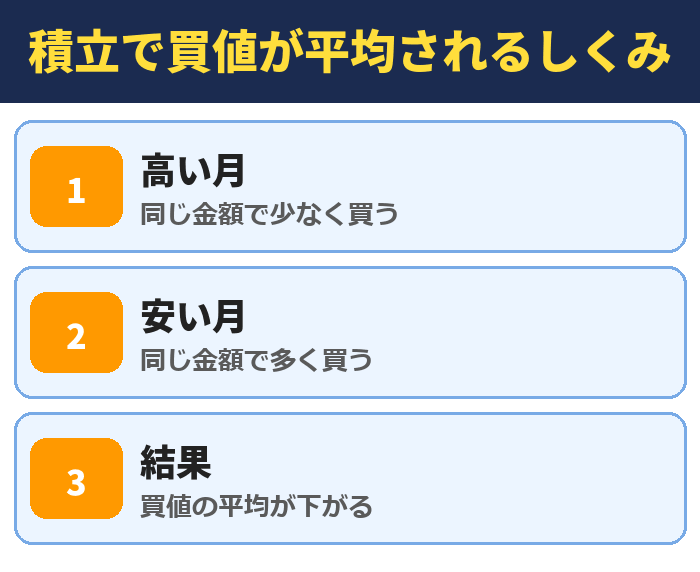
積み立てでは、値段が高い月は少なく、安い月は多く買えます。
その結果、買った値段の平均が下がります。
下がる年がある前提で、止めずに続けることがいちばん大切です。
余ったお金で積立
オルカンとS&P500はどっちがいい?
| くらべる点 | オルカン | S&P500 |
|---|---|---|
| 投資先 | 世界47か国 | アメリカ 約500社 |
| アメリカの 割合 | 63.4% | ほぼ 100% |
| 信託報酬 | 年0.05775% | 年0.0814% |
| 5年の リターン | +135.16% | +156.89% |
| 2025年4月の 下げ | -20.51% | -24.08% |
※eMAXIS Slimの2本・2026年10月16日
リターンを重く見るならS&P500、国を選ばずに長く持つならオルカンです。
迷ったら、国を選ばなくてよいオルカンを選べば大きく外しません。
S&P500とオルカンを半分ずつ持つのもあり
どうしても決められない人は、半分ずつ積み立てる方法もあります。
オルカンとS&P500を同じ金額ずつ持つと、アメリカの割合は約81.7%になります。
オルカンだけより攻めた形ですが、2本とも新NISAで買えます。
全世界株を2本持っても分散は広がらない
オルカンと、ほかの会社の全世界株の投資信託を2本持っても、中身はほぼ同じです。
同じ指数をまねているので、分散はほとんど広がりません。
全世界株は1本に絞るほうが、管理も楽になります。
アメリカ全体に投資するVTIとオルカンを半分ずつ持つと、アメリカの割合は約8割に上がります。
「両方買えば最強」というより、アメリカ寄りの全世界株になると考えましょう。
2本とも買える

楽天オルカンとeMAXIS Slimのオルカンの違い
| くらべる点 | eMAXIS Slim | 楽天オルカン |
|---|---|---|
| 信託報酬 | 年0.05775% | 年0.0561% |
| 総経費率 | 年0.07% | 年0.08% |
| 始まった年 | 2018年 | 2023年 |
| 持つと付く ポイント | SBI証券で 年0.0175% | 楽天証券で 年0.017% |
| ポイントを 引いたコスト | 年0.04025% | 年0.0391% |
※総経費率は各ファンドの交付運用報告書。ポイントを引いたコストは信託報酬から計算
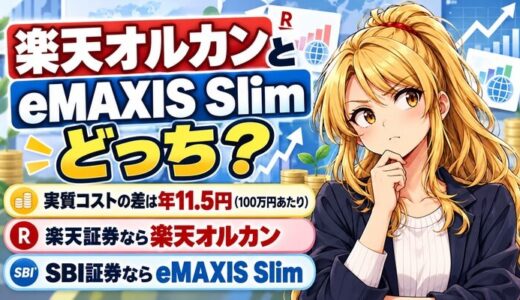
2本の差は、100万円を持っても年11.5円ほどしかありません。
だから、使っている証券会社で選べば大丈夫です。
SBI証券を使うならeMAXIS Slimのオルカン
SBI証券でeMAXIS Slimのオルカンを持つと、残高に年0.0175%のポイントが付きます。
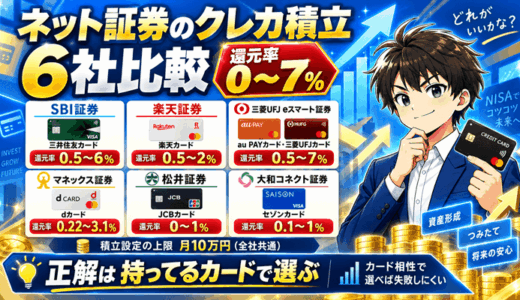
クレカ積立は、三井住友カード(NL)なら0.5%のポイントが付きます(年10万円以上の利用)。
月5万円のクレカ積立なら、1年で3,000ポイントです。
クレカ積立でポイントを上乗せする
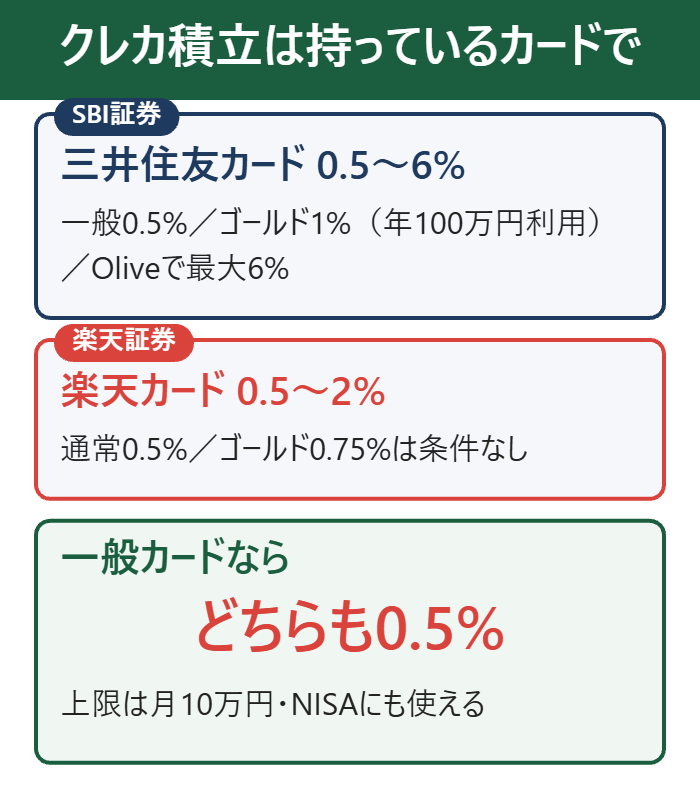
毎月の積立をカードで払うだけで、ポイントがたまります。
クレカ積立は月10万円まで使えて、NISAでも使えます。
カードの選び方は、クレカ積立の比較でくわしく書いています。
クレカ積立0.5%
楽天証券を使うなら楽天オルカン
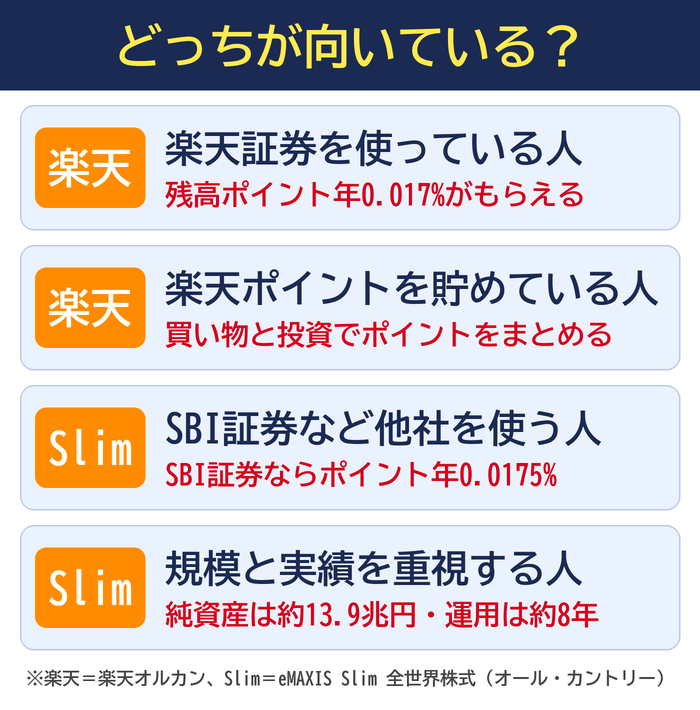
楽天証券を使っている人は、楽天オルカンを選ぶと残高に年0.017%の楽天ポイントが付きます。
eMAXIS Slimのオルカンも楽天証券で買えますが、ポイントが付くのは楽天オルカンのほうです。
楽天ポイントで投資信託を買えるので、買い物で貯めたポイントも使えます。
ポイントで投資
オルカン1本で大丈夫?ほかの資産と組み合わせるなら
| 足すもの | 役割 | 目安 |
|---|---|---|
| 預金 | 生活費と 5年以内の分 | 生活費の 6か月分〜 |
| 金(ゴールド) | 株と違う 動きをする | 全体の 1割ほど |
| 債券 | 値動きを おだやかに | 50代から 多めに |
| 日本を除いた 全世界株 | 日本の資産が 多い人向け | オルカンの 代わりに |
オルカン1本でも、10年以上持つお金なら問題はありません。
不安な人は、オルカン以外を足して、資産全体の値動きを小さくしましょう。
生活費と5年以内に使うお金は預金で持つ
いちばん大切なのは、オルカンに入れるお金と、使うお金を分けることです。
生活費の6か月分ほどを預金で持っておけば、暴落の年もオルカンを売らずに済みます。
急な出費のたびにオルカンを売る形は、損を確定させやすくなります。
金を1割ほど足すと下げがおだやかになる
金(ゴールド)は、株が下がる年に上がることがある資産です。
オルカンに金を1割ほど足すと、悪い年の下げが浅くなりやすくなります。
割合の決め方は、オルカンとゴールドの比率で計算しています。
日本の資産が多い人は「除く日本」も選べる
家や仕事など、すでに日本の資産が多い人は、日本を除いた全世界株を選ぶ方法もあります。
eMAXIS Slim 全世界株式(除く日本)の信託報酬は、オルカンと同じ年0.05775%です。
ただ、オルカンの中の日本は5.2%だけなので、どちらを選んでも大きな差はありません。
攻めたい人はFANG+を少しだけ足す
もっと増やしたい人は、アメリカの大きなIT企業10社に投資するFANG+を足す方法もあります。
FANG+は値動きがオルカンの約2倍あるので、全体の2割までにとどめましょう。
比率の決め方は、オルカンとFANG+の組み合わせでまとめています。
不動産に1万円から投資できる不動産クラウドファンディングを足す人もいます。
ただし元本保証ではなく、途中で解約できない商品も多いので、少額で試すのが基本です。
注意点は、不動産クラウドファンディングはやめとけと言われる理由でまとめています。
金もSBI証券で

オルカンはいつ買う?今からでは遅い?いくら積み立てる?
オルカンを始める時期に、早すぎも遅すぎもありません。
長く持つほど、増えた分がさらに増える複利が効くので、始めるなら早いほうが有利です。
最高値の近くでも積み立てなら気にしなくていい
2026年10月16日の基準価額は37,926円で、8月14日の最高値39,019円から2.80%下がったところです。
最高値の近くで買うのが怖い人は、毎月同じ金額で少しずつ買いましょう。
まとまったお金がある人の入れ方は、NISAの一括と積立の比べ方で計算しています。
2018年11月から毎月3万円ずつ積み立てた場合を、基準価額で計算しました。
元本の291万円は、2026年10月16日に約675.9万円になっています。
途中のコロナや2025年の下げの月も、止めずに買い続けた場合の結果です。
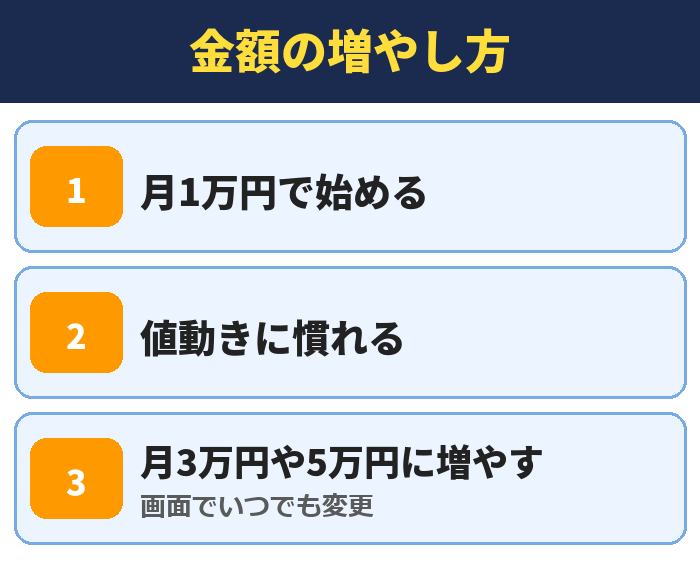
金額は毎月残るお金の1〜2割から
オルカンを運用する三菱UFJアセットマネジメントのインタビューでは、毎月手元に残るお金の1〜2割を積み立てる考え方を紹介しています。
毎月5万円残る人なら、5,000円から1万円です。
SBI証券なら、オルカンを100円から積み立てられます。
積立の設定で決める3つのこと
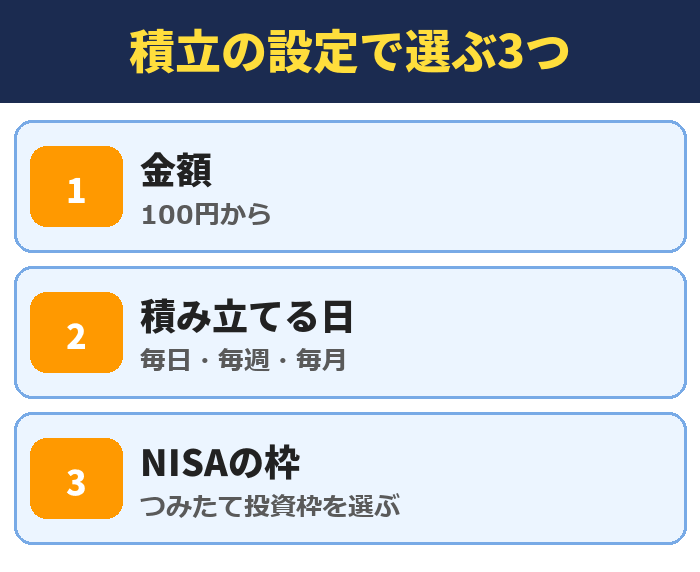
積立の設定では、金額・積み立てる日・NISAの枠の3つを決めます。
NISAは、まずつみたて投資枠で毎月の積立を設定するのが分かりやすいです。
一度設定すれば、あとは自動で買い続けてくれます。
100円から積立
年代別のオルカンとの付き合い方
| 年代 | 積み立て方 | 気をつけること |
|---|---|---|
| 20代 | 少額で 習慣にする | 自分への 投資を優先 |
| 30代〜 50代前半 | 金額を 増やしていく | 教育費や 住宅費は別に |
| 50代後半〜 | 新しい積立は やめていく | 預金と 半分ずつ持つ |
※三菱UFJアセットマネジメントのインタビュー(カン・チュンド氏監修)をもとに作成
同じオルカンでも、年代によって積み立て方が変わります。
どの年代でも、使うお金と分けて無理のない金額にすることが大前提です。
20代は少額でも積み立てを習慣にする
20代は、収入をふやすための勉強や仕事に、お金と時間を使う時期です。
オルカンは月1,000円や5,000円でもよいので、積み立てを習慣にしておきましょう。
収入が増えたら、あとから金額を増やせます。
30代から50代前半は金額を増やしていく
30代から50代前半は、支出を見直して積み立ての金額を増やす時期です。
スマホ代や保険料を下げると、月5,000円から1万円の積み立て資金が出てくることがあります。
まとまった貯金をオルカンに移すときは、何年かに分けて少しずつ入れると気持ちが楽です。
くわしくは、50代からのNISAの始め方でも年代に合わせた金額を計算しています。
50代後半からは新しい積立をやめて預金と半分ずつ
50代後半からは、退職が近づくので、新しい積み立てを少しずつ止めていく考え方があります。
ただし、すぐに全部を売る必要はなく、預金とオルカンを半分ずつ持ち続ける形がすすめられています。
退職金の入れ方は、退職金をNISAで運用する方法でまとめています。
今の金額で始める
オルカンを売るタイミングと暴落したときの対応
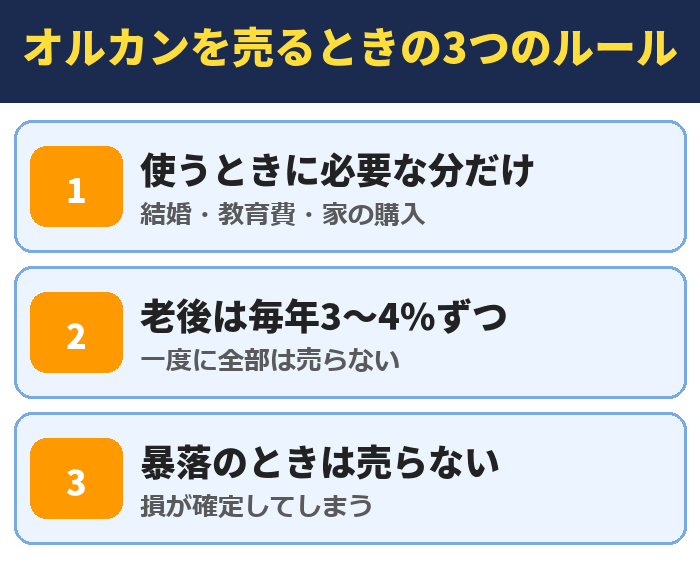
オルカンは、必要なときに必要な分だけ売るのが基本です。
値段を見て売り買いするほど、損をしやすくなります。
売る時期の考え方を、3つに分けて説明します。
結婚や教育費など使うときに必要な分だけ売る
結婚や出産、教育費、家を買うときなど、まとまったお金が必要なときにその分だけ売りましょう。
そのために積み立ててきたお金なので、迷わず使ってよいお金です。
NISAなら、売っても利益に税金はかかりません。
老後は毎年3〜4%ずつ取り崩す
退職したあとも、オルカンを全部売る必要はありません。
三菱UFJアセットマネジメントのインタビューでは、資産全体の3〜4%ほどを毎年取り崩す方法が紹介されています。
残りは持ち続けるので、お金が長持ちしやすくなります。
暴落したときは売らずに積み立てを続ける
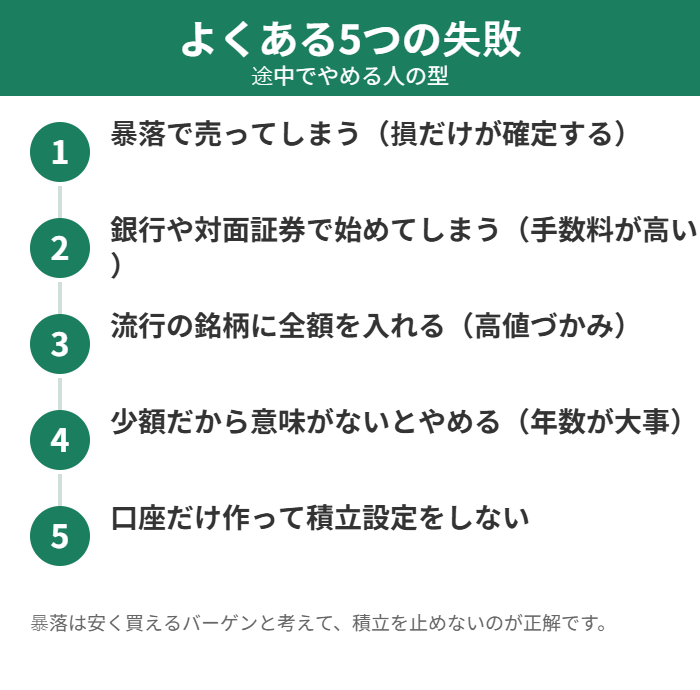
暴落したときにいちばん多い失敗は、怖くなって売ってしまうことです。
過去7回の下げは、どれも最高値まで戻っています。
生活費を預金で持っておけば、暴落の年も売らずに待てます。
暴落の年は、積み立てで安い値段で多く買える年でもあります。
アプリを毎日開くと不安になるので、見るのは年に1回くらいで十分です。
積立は自動で続く
オルカンの利回りの目安と積立のシミュレーション
| 毎月の 金額 | 20年後 | 30年後 |
|---|---|---|
| 1万円 | 約408万円 | 約819万円 |
| 3万円 | 約1,222万円 | 約2,456万円 |
| 5万円 | 約2,037万円 | 約4,094万円 |
※年5%で増え続けると仮定して計算。税金はNISAで0円の場合
オルカンの過去の年率は、設定から約18.2%でした(2026年10月16日まで・約8年)。
ただ、これは上がりやすかった時期の数字なので、計算では年5%で控えめに見ています。
月3万円を20年積み立てると、元本720万円が約1,222万円になる計算です。
10年なら、月3万円で約465万円です。
年3%・5%・7%で10年後は何倍?
| 年率 | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 3% | 1.34倍 | 1.81倍 | 2.43倍 |
| 5% | 1.63倍 | 2.65倍 | 4.32倍 |
| 7% | 1.97倍 | 3.87倍 | 7.61倍 |
※100万円を一度に入れて増え続けた場合。過去の成績は将来を約束しない
100万円を一度に入れて年5%で増えると、10年後に1.63倍になります。
指数の過去10年の年率は12.38%(ドル)なので、同じなら10年で約3.2倍です。
ただし先のことは分からないので、年3%から7%の幅で考えておきましょう。
NISAで積立
オルカンはどこで買う?SBI証券で積み立てる手順
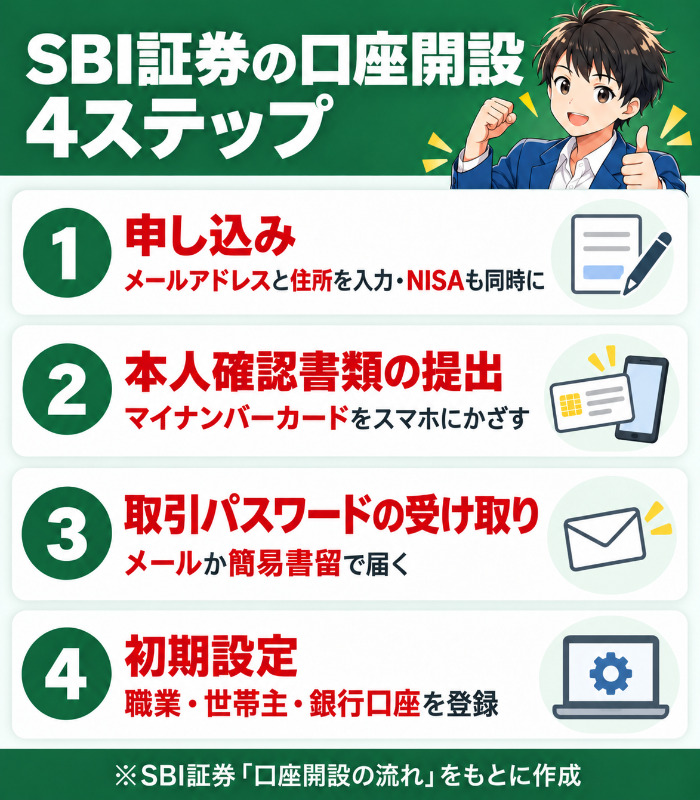
オルカン(eMAXIS Slim)は、SBI証券や楽天証券などのネット証券で買えます。
銀行でも買えますが、ネット証券のほうがポイントが付いて有利です。
迷ったら、ポイントの付き方がそろっているSBI証券から始めましょう。
- SBI証券の公式サイトで口座開設を申し込む(NISAもいっしょに)
- マイナンバーカードで本人確認をする
- ログインしてオルカンを探し、積立の設定をする
- 支払いを三井住友カードにするとポイントが付く
口座開設もNISA口座も、無料です。
マイナンバーカードがあれば、スマホで本人確認まで終わります。
口座ができたら、オルカンを選んで積立の金額を入れるだけです。
口座開設は無料
オルカンはやめとけに関するよくある質問
- オルカンは今から買っても遅くない?
- 遅くありません。2026年10月16日の基準価額は最高値から2.80%下がったところです。長く持つほど複利が効くので、始めるなら早いほうが有利です。高値が怖い人は毎月の積立で少しずつ買いましょう。
- オルカンは10年後に何倍になる?
- 分かりません。年5%で増え続けた場合は10年で1.63倍、年7%なら1.97倍です。指数の過去10年の年率は12.38%(ドル)でしたが、将来も同じとは限りません。
- オルカンで損する確率は?
- 2018年10月31日から2026年10月16日の毎営業日に買った場合、1年後に損をしていたのは約5.5%の日でした。3年以上持った場合に損をした日はありませんでした。ただし過去の結果です。
- オルカンは何年持つべき?
- 使う予定のないお金なら10年以上が目安です。過去の計算では3年以上で損をした日はありませんでしたが、リーマンショックのような下げでは指数が58.38%下がっています。
- オルカン1本に投資すれば問題ない?
- 10年以上使わないお金なら1本でも問題ありません。生活費と5年以内に使うお金は預金で持ち、不安なら金を1割ほど足す方法があります。
- オルカンは日本を除いた方がいい?
- 日本の資産が多い人は「除く日本」も選べます。信託報酬はどちらも年0.05775%で、オルカンの中の日本は5.2%だけなので大きな差はありません。
- オルカンの下落はいつまで続く?
- 先のことは分かりません。設定からの7回の下げは、底から1か月以内から約8か月で最高値に戻りました。下げの間も積立を止めないことが大切です。
- オルカンが暴落したら売るべき?
- 売らないほうがよいです。売ると損が確定します。暴落で売らずに済むように、生活費は預金で分けて持っておきましょう。
- オルカンとS&P500を両方買うのはあり?
- ありです。同じ金額ずつ持つとアメリカの割合は約81.7%になります。全世界株を2本持つのは中身がほぼ同じなので意味がありません。
- オルカンとNISAの相性は?
- 相性はよいです。つみたて投資枠と成長投資枠の両方で買えて、利益に税金がかかりません。長く持つほど税金がかからない効果が大きくなります。
- 楽天オルカンはやめとけって本当?
- 楽天オルカンは2023年に始まったので実績が短いのは本当です。ただ総経費率は年0.08%でeMAXIS Slimの年0.07%とほぼ同じです。楽天証券を使う人なら選んで問題ありません。
- 楽天オルカンからeMAXIS Slimへ乗り換えるべき?
- 持っている分を売ってまで乗り換える必要はありません。費用の差は100万円で年十数円なので、持っている分はそのままにして、これから買う分だけ使っている証券会社に合わせれば十分です。
- オルカンはどこで買える?
- SBI証券や楽天証券などのネット証券や銀行で買えます。ポイントが付くネット証券が有利で、SBI証券なら100円から積み立てられます。
まとめ|オルカンはやめとけではなく長く持つ人の1本
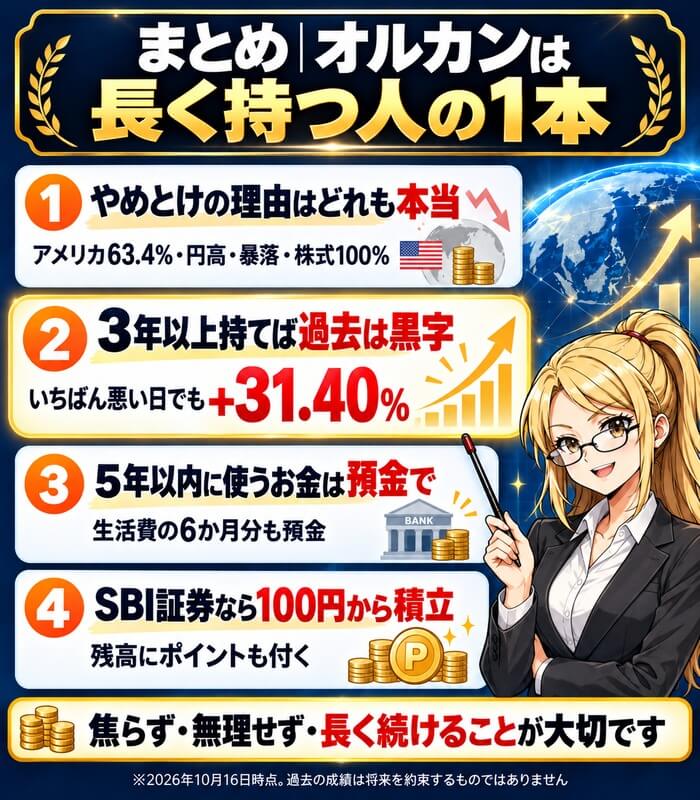
オルカンが「やめとけ」と言われる理由は、アメリカが63.4%・円高・暴落・株式100%など、どれも本当です。
ただし、2026年10月16日までの基準価額では、3年以上持った人はどの日に買っても黒字でした。
5年以内に使うお金は預金で持ち、10年以上使わないお金だけでオルカンを積み立てましょう。
SBI証券なら、オルカンを100円から積み立てられて、残高にポイントも付きます。
100円から積立