
記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。
5人の手法はバラバラですが、共通しているのは「守りを固めてから攻める」という一点です。
資金量が必要な部分は真似できなくても、入金力とコスト削減は誰でも今日から真似できます。
この記事では5人の投資術を並べたうえで、自分に合う手法の選び方までまとめました。
テスタさんの限定動画が見れる
目次 非表示
- 有名投資家5人の投資術を1枚で比較
- 5人に共通する4つの原則
- 真似できる部分・真似してはいけない部分
- 資産100億テスタさんの投資術
- 資産7億超え桐谷さんの投資術
- 借金450万→資産7000万超え節約オタクふゆこさんの投資術
- 100万円→85億にした井村俊哉さんの投資術
- 資産800億の清原達郎さんの投資術
- 新NISAにおすすめの証券会社ランキング
- 5人が口をそろえて「やるな」と言うこと
- 投資家の情報を追うときの3つの注意
- 自分に合うのはどのタイプ?目的別の選び方
- 5人の手法を新NISAに落とし込む具体手順
- 5人が使っている証券会社と、選ぶ基準
- 新NISAで5人の手法を試すときの注意
- 5人の投資術を1年続けたらどうなるか
- 有名投資家に関するよくある質問
- 有名投資家の投資術についてよくある質問
- 資産運用をサポートするおすすめセット
- 有名投資家の新NISA投資術まとめ
有名投資家5人の投資術を1枚で比較
この記事で紹介する5人は、資産の作り方がまったく違います。
先に全体像を並べておくと、自分が参考にすべき人がどこにいるかがすぐ分かります。
資産額と手法をまとめました。
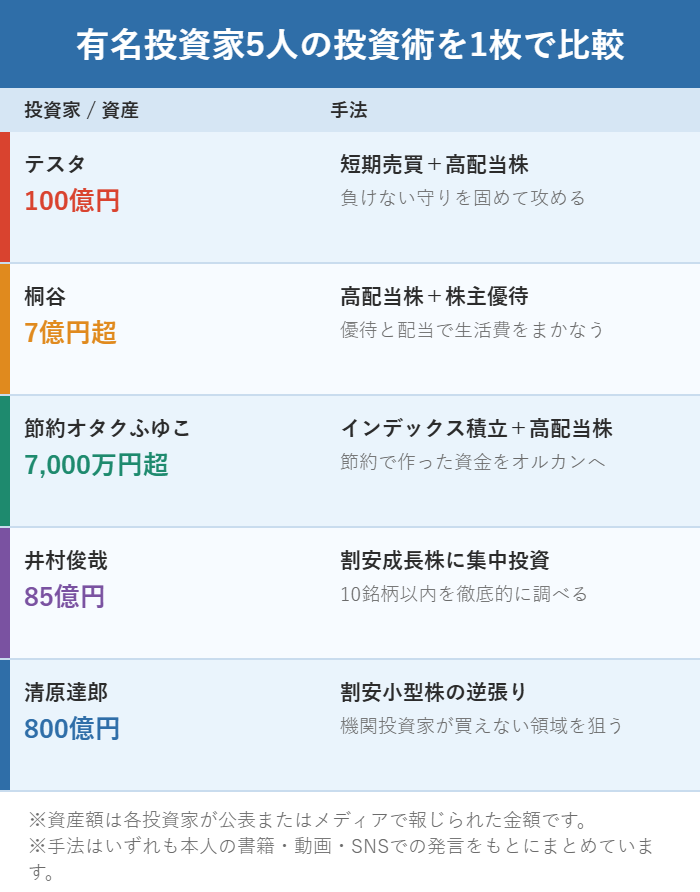
| 投資家 | 資産 | 手法 | 新NISAでの活かし方 |
|---|---|---|---|
| テスタ | 100億円 | 短期売買+高配当株 | 成長投資枠で高配当株を持ちつつ値上がりも狙う |
| 桐谷 | 7億円超 | 高配当株+株主優待 | 優待銘柄を成長投資枠で長期保有 |
| 節約オタクふゆこ | 7,000万円超 | インデックス積立+高配当株 | つみたて枠でオルカン、成長枠で高配当株 |
| 井村俊哉 | 85億円 | 割安成長株に集中投資 | つみたて枠は定番、成長枠で厳選銘柄 |
| 清原達郎 | 800億円 | 割安小型株の逆張り | 大型はETF、小型株は成長枠で分散 |
注目したいのは、100億円も800億円も稼いだ人ほど「守り」を先に固めていることです。
テスタさんは「負けない投資家になる」、清原さんは「大型株はETFで十分」と言っています。
つまり派手な手法よりも、退場しない設計のほうが先だということです。
5人に共通する4つの原則
手法はバラバラでも、5人が同じことを言っている部分があります。
ここが資金量に関係なく再現できる部分です。
4つに整理しました。
1|入金力を上げることが最初の一手
ふゆこさんは借金450万円から節約で種銭を作り、井村さんは年収3万円から資金を作りました。
どれだけ手法が優れていても、投資に回すお金がなければ何も始まりません。
だから最初にやるのは銘柄選びではなく、固定費を削って毎月の入金額を増やすことです。
スマホ代や保険を見直すだけで、月1〜2万円は投資に回せるようになります。
2|守りを固めてから攻める
テスタさんは「退場したら投資は終わり」と言い、損小利大を徹底しています。
清原さんも大型株は自分で分析せずETFや投資信託に任せると割り切っています。
共通しているのは、全額を勝負に使わないという一点です。
新NISAなら、つみたて投資枠を守り、成長投資枠を攻めに使う形がそのまま当てはまります。
3|自分が理解できる範囲で勝負する
テスタさんは「身近な銘柄から始める」、井村さんは「競合他社と比較して調べ尽くす」と言っています。
清原さんの小型株も、機関投資家が手を出せない=自分が調べれば勝てる領域という理屈です。
逆に言えば、知らない業界の銘柄に飛びつくのは全員が否定しているやり方になります。
4|手数料と税金を先に削る
桐谷さんは「NISAで税金を、ネット証券で手数料をカットする」と繰り返し言っています。
リターンを1%上げるのは難しくても、コストを1%下げるのは今日できます。
しかもコスト削減は確実に効くので、上級者ほどここを最初に固めます。
真似できる部分・真似してはいけない部分
5人の手法には、初心者がそのまま真似すると危ないものも混ざっています。
見分ける基準は単純で、資金量・時間・経験が前提になっているかだけです。
線引きを表にしました。
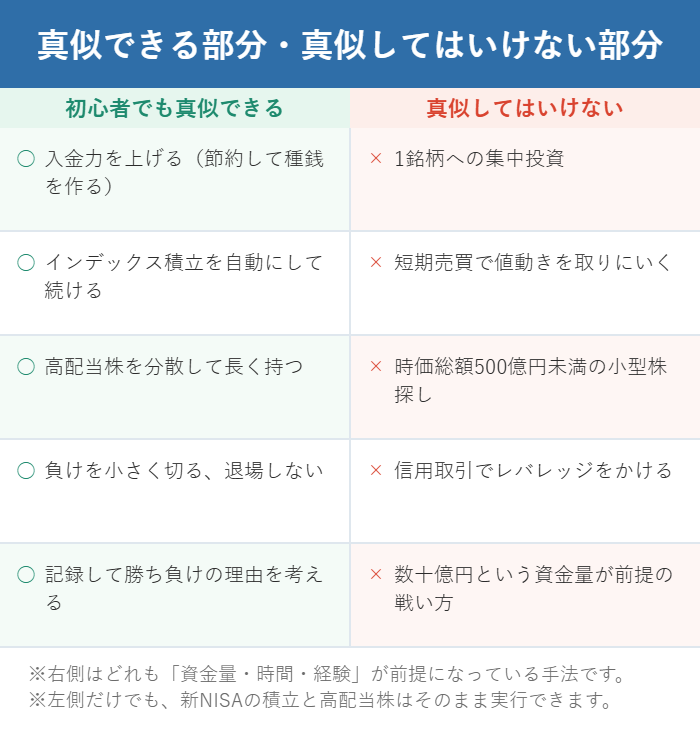
| 真似できる | 真似してはいけない | 理由 |
|---|---|---|
| 入金力を上げる | 1銘柄への集中投資 | 外したときに取り返せない |
| インデックス積立を自動化 | 短期売買で値動きを取る | 専業レベルの時間が要る |
| 高配当株を分散して長期保有 | 小型株の発掘 | 分析にかける時間が桁違い |
| 損を小さく切る | 信用取引でレバレッジ | 退場するリスクが跳ね上がる |
たとえば清原さんの小型株投資は、四季報を端から読み込む時間があって初めて成立します。
テスタさんの短期売買も、19年の経験と資金量が土台にあります。
手法だけを切り取って真似すると、前提が抜け落ちて失敗します。
資産100億テスタさんの投資術
- 小さな取引から始める
初心者には小額での実際の取引をおすすめし、自分に合ったスタイルを見つけることが成功への近道だと強調しています。 - 常に考え続ける
勝ったときも負けたときも理由を考えて修正していく。この積み重ねで自分ならではの勝ちパターンが見つかると語っています。 - 身近な銘柄からはじめる
自分が働いている会社や好きな分野なら他の人より多くの知識がある。それが有利になる可能性があるからです。 - 負けない投資家になる
退場したら投資は終わり。まずは小さく勝って、損小利大(小さな損失で大きな利益を狙う)を目指す。 - 資金効率を重視する
負けない守りをしっかり固めて攻めで大きく稼ぐ。テスタさんは高配当株でも保有して配当金をもらうだけでなく、株価上昇の売買利益も常に狙っています。

テスタさん投資術の新NISA3点セット
- マンガでわかるテスタの株式投資
テスタさんの投資術が学べる - テスタさん限定動画がみれる【松井証券】
口座開設するだけでテスタさんのトレード動画がみれる - テスタさんも登場するマネー雑誌が無料
楽天証券か楽天モバイルがあれば毎月3冊タダ
テスタさん保有の高配当株
2024まとめ⑨
FIRE口座はこれまでのこの口座の総確定利益が20億を突破しました🙆♂️
なので気持ち的には取得額実質4億で
年間配当1.2億なので理想的なPFに。今年はTOBも何個か引けたし
8月5日以降大きく動けたりがありましたね。… https://t.co/ASm7Bs9H7N pic.twitter.com/ilTBGIfgHq— テスタ (@tesuta001) December 27, 2024

資産7億超え桐谷さんの投資術
- 高配当株と株主優待を重視
桐谷さんは高配当株を中心に投資し、株主優待も活用して安定収入を確保。配当金と優待品は株価が下がっても受け取れるのでリスクも抑えれます。 - リスク分散を意識する
投資先を分散させることでリスクを抑える。複数の銘柄に少額ずつ投資し、特定の銘柄への依存を減らして安定利益を追求します。 - 長期保有できる銘柄を選ぶ
短期的な売買ではなく、配当金や優待を定期的に受け取るための長期保有が基本。じっくりと資産を増やしていく - 実生活で使える優待を選ぶ
日常の買い物や外食、娯楽に優待を活用してお金を節約。食品や日用品、金券や割引券など、配当金と合わせて日頃の生活を豊かにする - NISAやネット証券でコスト削減
桐谷さんはコスト削減の大事さも強調。NISAで税金をネット証券で取引手数料をカット。これで手元に残るお金がさらに増える

桐谷さん投資術の新NISAセット
- 一番売れてる月刊マネー誌ZAiと作った桐谷さんの株入門
桐谷さんの株式投資術が学べる - 桐谷さんが出演している【楽天証券】
使いやすいだけでなく、マネー雑誌や日経新聞もタダになる
桐谷さんが紹介した高配当株+株主優待


借金450万→資産7000万超え節約オタクふゆこさんの投資術
- 節約した資金を投資に回す
0円どころか借金450万円からまずは節約で貯金を増やした。誰でもできる月15万円生活!貯金はメンタルが9割から始まる資産形成。 - 初心者は新NISAでインデックス投資信託の積立が最強
米国S&P500や日経平均に連動する投信信託がインデックスファンド。株価が上昇する限り、長期積立をすれば高い確率で成果が出るのがこの投資法 - 投資信託はeMAXIS slim全世界株オールカントリー
オルカン一つで全世界約2500銘柄に分散投資できる。自動で中身も入れ替えてくれる - 口座は楽天証券
楽天証券はSBIと二強の実力。さらに楽天で揃えるとポイントが貯まり買物もお得になる。投資・節約・ポイ活の総合力で楽天証券がおすすめ - 日米の高配当株で今のお金をサブ的に増やす
オルカン積立は売れないとお金になりませんが、高配当株なら保有したまま配当金が年数回はいってくる。ふゆこさん投資術ではオルカンがメイン、高配当株がサブです
節約オタクふゆこさん投資術の新NISA3点セット
- お金はこれで増やせます 失敗したくない人のための投資の教科書
ふゆこさんが実際にやった投資術が学べる - 毎月2万円お得【楽天証券】
楽天ポイントが貯まる他にマネー雑誌や日経新聞も無料に - 資産+家計管理【マネーフォワード ME】
自動で家計と投資管理ができる無料から使えるアプリ
節約オタクふゆこさん保有の高配当株

節約オタクふゆこさんの節約術

節約オタクふゆこさんの節約セット
- 貯金はこれでつくれます 本当にお金が増える46のコツ
実際にお金を増やした節約術が学べる - 節約+資産アップ【マネーフォワード ME】
自動で家計と投資管理ができる無料から使えるアプリ - 格安+1年無料【楽天モバイル】
ギガ無制限は一番安く、14000ptもらえて実質1年無料
節約+投資管理で資産を増やすマネーフォワード ME
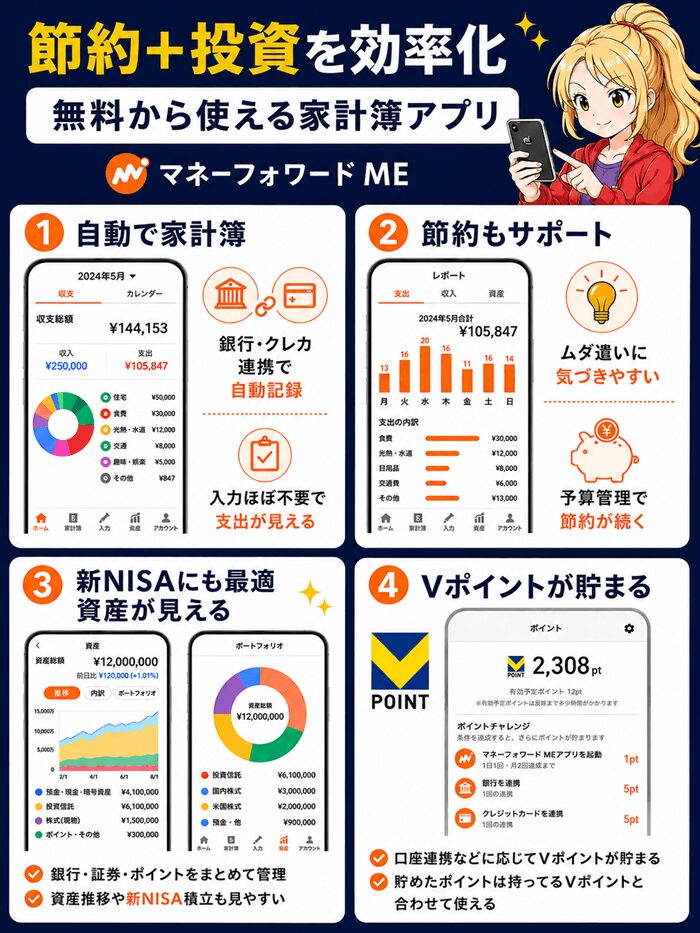
節約と投資管理が同時にできる。
有名人も複数愛用している家計簿アプリ。
無料から使える家計簿アプリ
自動で家計のムダを見える化

家計簿といっても面倒な入力はなし!
銀行やクレカと連携すれば、あとは自動で集計して作成してくれる。
画像のように収入や支出の項目も自動で設定し、円グラフやレポートで表示してくれます。
クレカ・銀行・ポイントもまとめて管理できる

連携すればクレカや銀行のお金の動きも丸わかり。
ポイントもまとめて表示してくれるので、銀行やクレカアプリではわからない真の意味の合計資産もわかります。
新NISA管理に役立つ証券会社も連携できる

他の家計簿アプリとの大きな違いは、新NISAなどの投資管理も一緒にできる。
証券口座と連携すれば、こちらも円グラフで投資信託や株の資産が見える。
高配当株の配当金にも対応しています。
無料版と有料版の違いや、使っているだけでVポイントが貯まる仕組みはマネーフォワードMEの有料プランは必要?にまとめました。
無料から使える家計簿アプリ
格安スマホ&1年無料の楽天モバイル~年3~8万円の節約(月7,000円カット)

ドコモ・au・ソフトバンクの大手キャリアを使っていたら月額は一気に下がる。
格安SIMでも通信の品質は変わりません。
14000ptもらえて実質1年無料
三木谷社長特別ページで実質1年無料
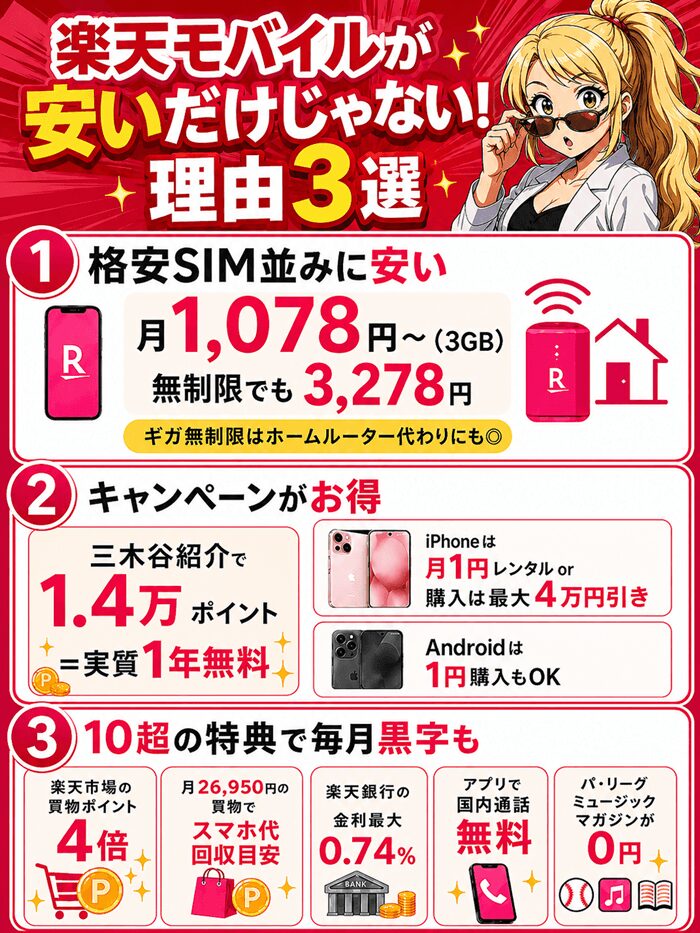
楽天モバイルは格安SIM並に安いだけじゃない。
三木谷社長の特別ページから申込めば14000ポイントもらえて実質1年無料にできる。
iPhoneも同時に買えば2万円割引になる。
特別ページ限定
iPhone&Android激安1円~
iPhone17eならレンタル月1円から。

- 他社から電話番号そのままで乗り換え
- 楽天カード48回払いで購入
- 1人1点まで。申込時点で3回線以上解約してると対象外
ただし、返却を忘れると逆に高くなるので注意。
25か月目返却で月1円
新品iPhone購入ならこっちがお得!

- iPhone 16は乗り換えで40,000円引き
- 最新iPhoneも対象(機種によってお得度が違う)
- 初めて楽天モバイル+他社から電話番号そのままで乗り換え
- 一括または24回払い
全キャリア最安
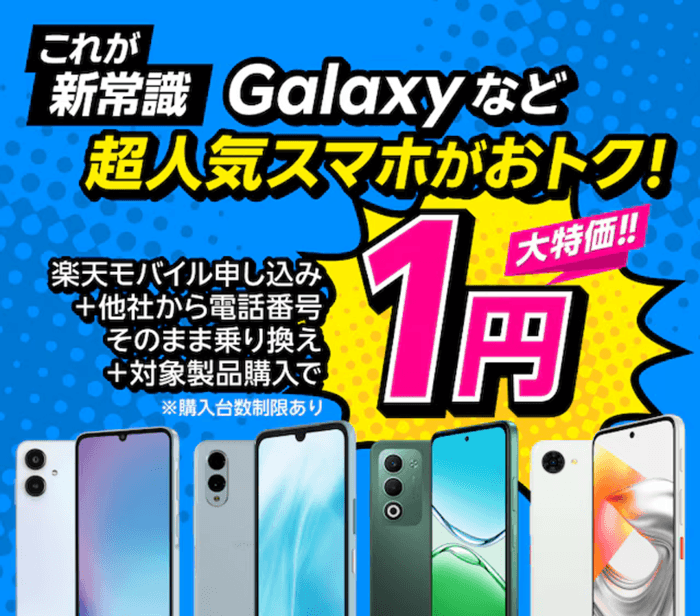
- 他社から電話番号そのままで乗り換え
- 上の3つの機種から選ぶだけ
4つの1円あり
格安SIMよりつながりやすい大手キャリア回線

楽天モバイルは独自回線を持っている大手キャリアなので、対象地域なら格安SIMよりつながりやすい。
ただし、エリア外だとau回線を借りているため、つながりやすさは大手キャリアと格安SIMの中間程度に。
口コミで楽天モバイルはつながりにくいと言っている人は、このエリア外から使っているからですね。
お得な二大キャンペーン
格安SIMを徹底比較したいならこちらの記事↓

電気・ガスを乗り換え~年最大6.5万円の節約(月5000円カット)

効果は小さいけど、電気もガスも申し込むだけでカンタンに切り換えれる。
切り換えた後はお得がずっと続くので、長く使うほど節約できます。
5000円まで電気代0円【タダ電】

タダ電は電気使用料金が割高な分、5000円までタダ、5000円を超えると超えた分だけ支払う形(5100円なら100円の支払い)
あまり電気を使わないなら毎月0円も夢じゃない。
逆に電気をよく使う人は高くなるので注意しましょう。
電気をよく使うなら【楽天でんき】がお得

- ガスと一緒に乗り換えでさらにお得
- 楽天モバイルユーザーは乗り換えポイントもらえる
- 年11,760ポイント乗り換えでお得に
楽天でんきは料金が他より安い水準+楽天ポイントが貯まる。
楽天サービスでまとめると、さらにお得になります。
楽天で揃えるとさらにお得
100万円→85億にした井村俊哉さんの投資術
- 優良な割安株を狙う
価値がある銘柄なのに割安になっているものを積極的に狙う。 - 気になる銘柄の競合他社と比較する
割安優良株か見極めるため、競合他社と比較・分析する。 - 自信がある銘柄のみに集中投資
値上がりを狙う銘柄は10銘柄以内に集中投資し、当たったときに大きなリターンをもらう。 - 円高・円安に強い銘柄でリスクを抑える
円高・円安の為替リスクは、それに強い銘柄を揃えることでカバー。 - 新NISAは安定投資を中心に
つみたて投資枠はオルカンやS&P500などの長期・積立・分散投資。成長投資枠は高配当株などの安定配当銘柄を。
井村俊哉さん投資術の新NISAセット
- 年収3万円のお笑い芸人でも1億円つくれたお金の増やし方5.0
新NISA資金の作り方から学べる - 口座数No.1【SBI証券】
新NISAはオルカン積立や高配当株の安定投資を
井村俊哉さん手法で厳選した高配当株

資産800億の清原達郎さんの投資術
- 多数の逆を行く逆張り戦略
大きな利益は多数が間違うときに生まれる。 - 割安小型株(時価総額500億円未満)にチャンスあり
プロの機関投資家が扱えない小型株は個人の狙い目。ライバルが少ないので、割安成長小型株を見つけたときに大きな利益を生む。 - 小型株を10銘柄程度を分散投資
個別株は個別ではバブルになるが全体ではバブルになりにくいから。 - 分析は銘柄ページと会社HPで十分
PBRで割安をチェックし、ネットキャッシュ(企業の金持ち度)比率が高い銘柄を選ぶ。 - 大型株はETFや投資信託が合理的
大型株は自分で分析しても得るリターンが少ない。具体的なETFや投資信託はTOPIX・S&P500・REIT

清原達郎さん投資術の新NISAセット
- わが投資術 市場は誰に微笑むか
新NISA対応の投資家のバイブル誕生 - 最強口座【SBI証券】
新NISAはやらなきゃ損。40代・50代の資産形成にも最適と語っている
清原達郎さん保有の高配当株

新NISAにおすすめの証券会社ランキング
1位:総合力が高い「SBI証券」
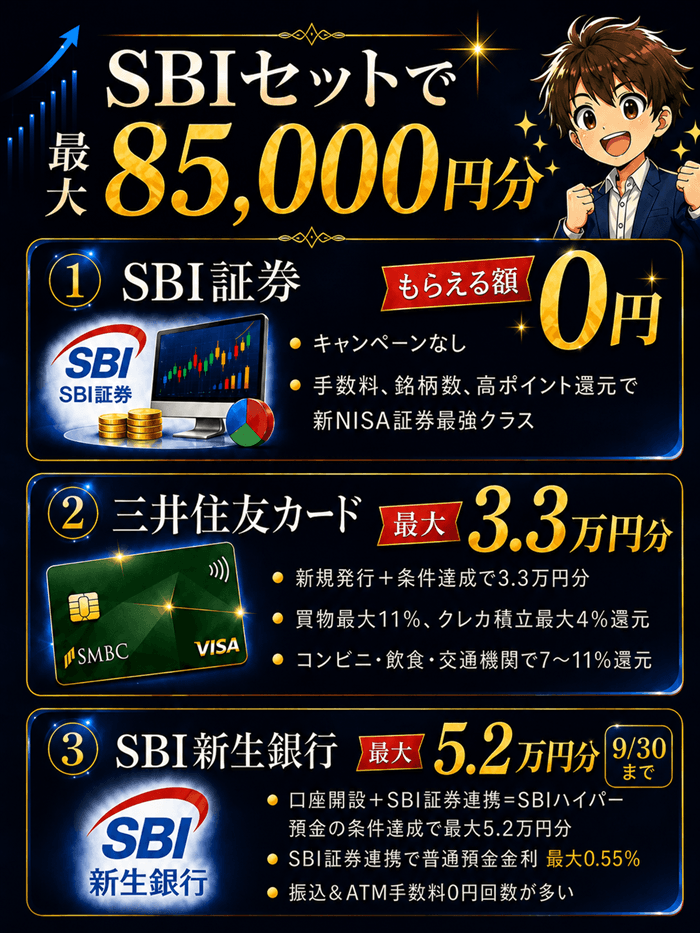
手数料・ポイント・銘柄数・サービス・連携のすべてがトップクラス。
迷ったらSBI証券を口座開設しておけばOK。
以下の銀行とクレカ
を揃えることで、よりポイントと連携力がパワーアップします。
総合力トップクラス
2位:毎月2万円はお得「楽天証券」
SBIと楽天が証券会社の二強。
ただし、マネー雑誌・本・日経新聞が無料。
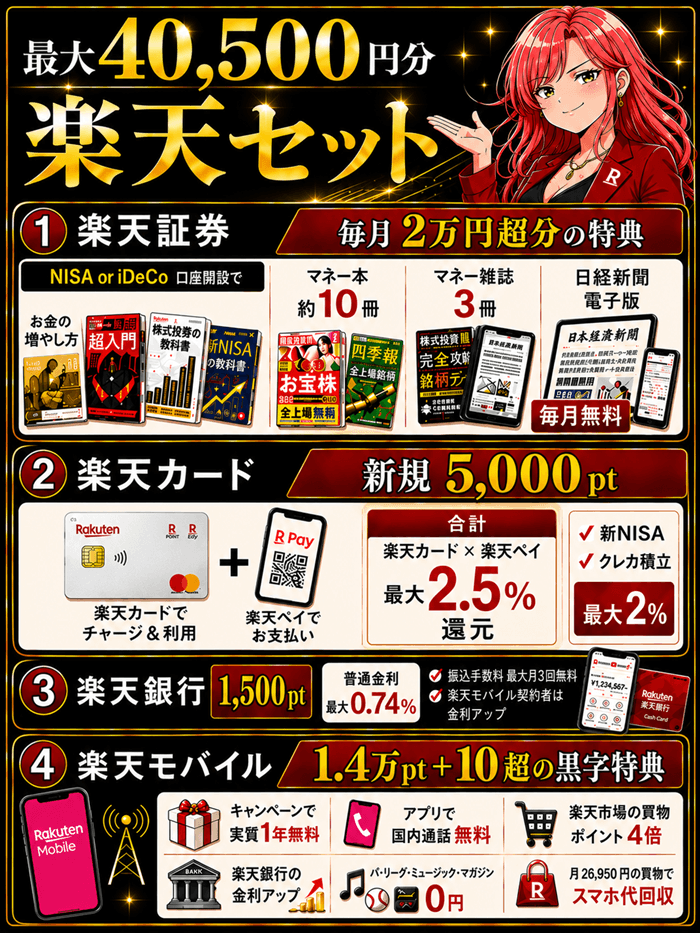
楽天証券×楽天銀行×楽天モバイルを揃えると、普通金利もアップします。
- 楽天証券:NISA口座開設で毎月2万円分の無料特典
- 楽天カード:楽天カード×楽天ペイで最大2.5%還元。新規発行+条件達成で5000pt
- 楽天銀行:楽天モバイルとセットで最大金利0.74%
- 楽天モバイル:実質1年無料+10を超える特典付き
資産運用の4点セットだけでも楽天市場の買物ポイント+7倍。
4点セットが揃えば、毎月2万円以上は得できる。
毎月2万円はお得な特典

3位:ドコモ経済圏の「マネックス証券」

SBI証券・楽天証券の影に隠れてますが、総合力では二強にせまる勢い。
特にドコモ経済圏のポイント還元力はSBI証券を上回る。
以下のカードと揃えると(銀行は複数あるので一番おすすめを紹介)
また、連続増配年数がみれるなど、PCツールの分析力はSBIや楽天証券を超えます。
新NISA積立が強い
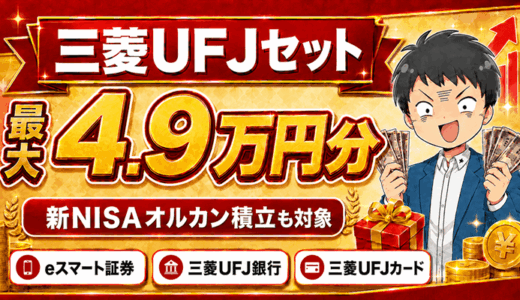
4位:最大4.9万円分の特典「三菱UFJ eスマート証券」

高いポイント還元率と銀行金利の条件がゆるいバランス力の高い。
元auカブコム証券は三菱UFJになって信用格付けネット証券No.1へ。
三菱UFJセットで揃えると特典がエグイ↓
- 三菱UFJ eスマート証券:口座開設+条件達成で最大1.2万円(9/30まで)
- 三菱UFJカード:新規発行+条件達成で最大3万円相当(9/30まで)
- 三菱UFJ銀行:アプリで口座開設+条件達成で2,000円
つみたて金額に左右されず、ポイント還元率が高いのが魅力です。
バランス力が高い
5位:無料動画特典あり「松井証券」
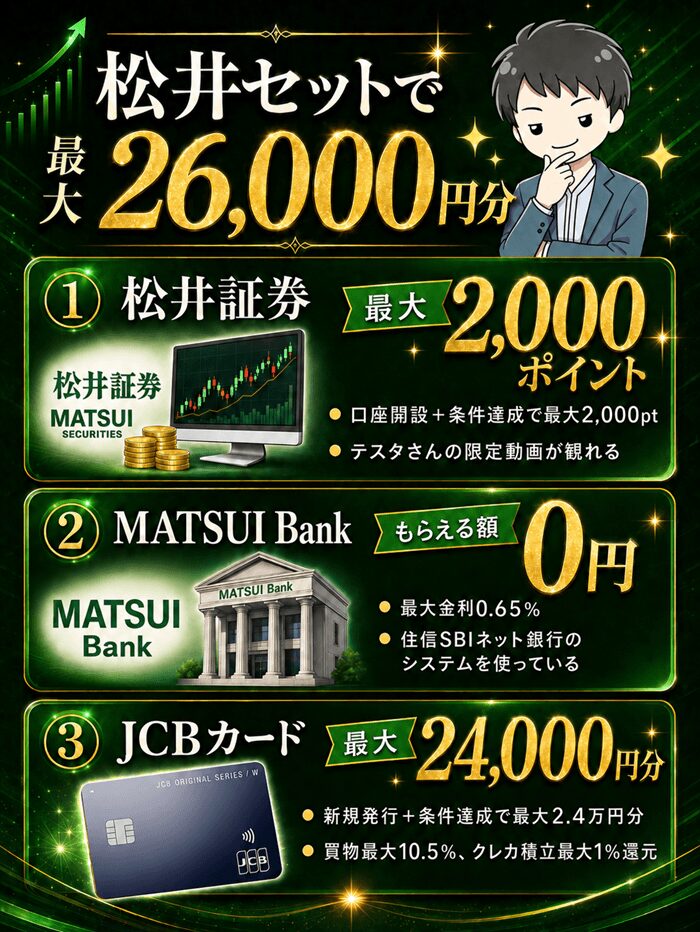
追う立場の松井証券はポイント還元率で勝負!
キャンペーンも絡めることで業界トップのポイントへ。
以下が松井証券セット↓
また、株式投資で100億かせいだテスタさんの限定動画がみれるなど、特典にも力を入れています。
限定動画も見れる
5人が口をそろえて「やるな」と言うこと
手法はバラバラでも、否定していることはほぼ一致しています。
稼いだ人が避けているものは、初心者にとってはもっと危険です。
5つにまとめました。
| やってはいけないこと | 理由 |
|---|---|
| よく知らない銘柄に飛びつく | 情報がない状態では判断のしようがない |
| 全額を1つに集中させる | 外したときに取り返す手段がなくなる |
| 損を確定できずに持ち続ける | 含み損を抱えたまま資金が固定される |
| 借金や生活費で投資する | 退場すると次の一手が打てなくなる |
| 手数料や税金を軽視する | リターンより先に確実に削られる |
よく知らない銘柄に飛びつかない
テスタさんは「身近な銘柄から始める」と繰り返し言っています。
自分が働いている業界や、よく使うサービスなら他人より情報を持っているからです。
SNSで話題になっているだけの銘柄は、情報が出そろった後に買わされる側になりがちです。
全額を1つに集中させない
井村さんの集中投資も、清原さんの小型株も10銘柄程度に分散したうえでの話です。
「集中投資=1銘柄に全額」ではなく、調べ尽くした複数銘柄に絞るという意味になります。
新NISAなら、つみたて枠のインデックスが自動で分散の役割を果たしてくれます。
損を確定できずに持ち続けない
テスタさんの損小利大は、小さい損はすぐ切ることが前提です。
含み損を抱えたまま持ち続けると、資金が動かせず次のチャンスを逃します。
買う前にいくら下がったら売るかを決めておくだけで、この失敗は防げます。
生活費や借金で投資しない
ふゆこさんは借金450万円を先に返して、節約で種銭を作ってから投資に入っています。
借りたお金で投資すると、相場が下がったときに耐える体力がなくなります。
投資に回すのは当面使わないお金だけという順番を崩さないでください。
投資家の情報を追うときの3つの注意
SNSや動画で投資家の発言を追うのは勉強になりますが、そのまま真に受けると危険です。
理由は、発信されている時点で状況が変わっているからです。
3つだけ頭に入れておいてください。
1|保有銘柄の公開はタイムラグがある
SNSで公開される保有銘柄は、すでに買い終わったあとの情報です。
見た人が買う頃には株価が上がっていることも珍しくありません。
参考にするのは銘柄名ではなく、なぜその銘柄を選んだかという理由のほうです。
2|資産額が違えば取れるリスクも違う
資産100億円の人が1銘柄に1億円入れるのと、資産100万円の人が全額入れるのは意味が違います。
同じ%でも、失ったときに生活が壊れるかどうかがまったく別です。
金額ではなく自分の総資産に対する割合で考えてください。
3|成功例だけが表に出る
うまくいかなかった投資家の発信は、そもそも表に出てきません。
だから見えている情報は勝った人だけに偏っています。
だからこそ5人が共通して言う「退場しない」という守りの部分が、いちばん再現価値があります。
一次情報にあたるのがいちばん早い
伝聞ではなく、本人の書籍と証券会社の公式コンテンツを見るのが確実です。
松井証券のテスタさん限定動画や、楽天証券トウシルの桐谷さんの動画は口座があれば無料で見られます。
切り抜き動画は文脈が抜けているので、同じ発言でも意味が変わっていることがあります。
自分に合うのはどのタイプ?目的別の選び方
5人分を読んでも、結局どれをやればいいのかで止まりがちです。
決め方は簡単で、手法から選ばず、自分の目的から逆に引くだけです。
目的別に参考にすべき人をまとめました。
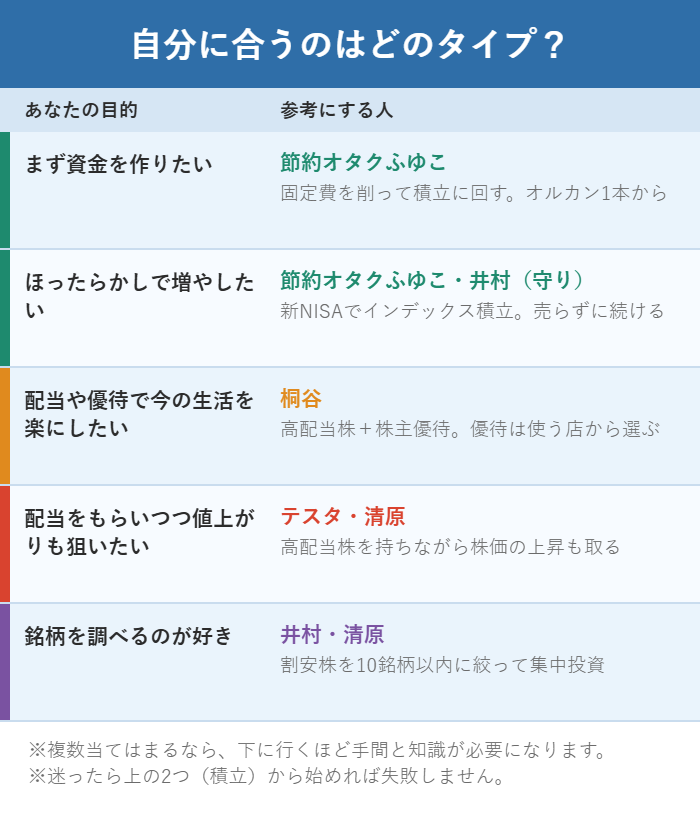
まず資金を作りたいなら、ふゆこさん
投資に回すお金がない段階で銘柄を調べても、先に進みません。
ふゆこさんは借金450万円の状態から、節約だけで資産形成の入口に立っています。
固定費を削って毎月の余りを作り、そのままオルカンの積立に回すのが最短です。
種銭ができてから、他の4人の手法を検討すれば充分間に合います。
ほったらかしで増やしたいなら、インデックス積立
相場を見る時間がないなら、つみたて投資枠でオルカンかS&P500を積み立てるのが答えです。
ふゆこさんも井村さんも、新NISAの守りの部分は定番のインデックスと言っています。
やることは積立設定を1回するだけで、あとは触らないほうが成績は良くなります。
今の生活を楽にしたいなら、桐谷さん
積立は売るまでお金になりませんが、配当と優待は持っているだけで入ってきます。
桐谷さんは優待と配当で生活費をまかなっていて、株価が下がっても受け取れる点を重視しています。
選ぶコツは自分が実際に使う店の優待にすることで、使わない優待は価値がありません。
配当も値上がりも狙いたいなら、テスタさん・清原さん
高配当株を持ちながら株価の上昇も取りにいくのが、この2人に共通する形です。
テスタさんはFIRE口座の年間配当が1.2億円ありながら、売買益も常に狙っています。
ただし銘柄の見極めが要るので、積立で土台を作ったあとの次の一手と考えてください。
銘柄を調べるのが好きなら、井村さん・清原さん
井村さんは10銘柄以内への集中投資、清原さんは時価総額500億円未満の小型株が主戦場です。
どちらも徹底的に調べることが前提で、片手間でやる手法ではありません。
その代わり当たったときのリターンは大きく、個人が機関投資家に勝てる数少ない領域でもあります。
5人の手法を新NISAに落とし込む具体手順
ここまでの内容を、実際の操作レベルまで落とします。
新NISAはつみたて投資枠と成長投資枠の2つがあり、この2枠に5人の手法をきれいに割り当てられます。
順番どおりにやれば迷いません。
| 枠 | 年間の上限 | 入れるもの | 参考にする人 |
|---|---|---|---|
| つみたて投資枠 | 120万円 | オルカン・S&P500の積立 | ふゆこ・井村(守り) |
| 成長投資枠 | 240万円 | 高配当株・株主優待銘柄 | テスタ・桐谷・清原 |
| 課税口座 | 上限なし | 短期売買や小型株の勝負 | テスタ・清原 |
STEP1|つみたて投資枠を自動で埋める
最初にやるのは、つみたて投資枠でオルカンかS&P500の積立設定を1回することです。
クレカ積立にすればポイントも付くので、証券会社と対応カードは揃えておいてください。
ここは設定したあと触らないのが正解で、相場を見て止めるのが最大の失敗になります。
ふゆこさんも井村さんも、新NISAの守りは定番のインデックスで固めると言っています。
STEP2|成長投資枠で高配当株を少しずつ買う
積立が回り始めたら、成長投資枠で高配当株を1銘柄ずつ増やします。
桐谷さんのように自分が使う店の優待銘柄から入ると、値動き以外の満足も得られます。
一度に買わず数か月かけて分けて買うと、高値づかみを避けられます。
配当が入り始めると、含み損が出ても持ち続けやすくなるのが大きい利点です。
STEP3|勝負したくなったら課税口座で
短期売買や小型株を試したくなったら、新NISAではなく課税口座を使ってください。
新NISAは売ってもその年のうちに枠が戻らないので、回転させる使い方に向きません。
枠を守りに使い、勝負は別口座に分けるのが5人の考え方といちばん噛み合います。
5人が使っている証券会社と、選ぶ基準
投資家がどこの証券会社を使っているかは、手法とセットで意味を持ちます。
短期売買なら手数料、積立ならポイント還元と、重視する項目が手法ごとに違うからです。
目的別の選び方に整理しました。
| 重視すること | 向いている証券会社 | 理由 |
|---|---|---|
| 売買手数料の安さ | 松井証券・SBI証券 | 1日の約定代金が一定額まで無料の枠がある |
| クレカ積立のポイント | SBI証券・マネックス証券 | 積立額に応じて還元が付く |
| 情報とコンテンツ | 松井証券・楽天証券 | 限定動画やマネー雑誌が無料で読める |
| 単元未満株 | SBI証券・マネックス証券 | 数百円から高配当株を1株ずつ買える |
短期売買を試すなら手数料を最優先
売買の回数が増えるほど、手数料がリターンを直接削ります。
1日の約定代金が一定額まで無料になる枠を使えば、少額の練習は実質タダでできます。
テスタさんも往復のコストを軽く見ないという趣旨の発言を繰り返しています。
だから練習の段階ほど手数料の安い口座を選んでおくべきです。
積立が中心ならポイント還元で選ぶ
毎月同じ額を積み立てるだけなら、差が付くのはクレカ積立の還元率だけです。
年間120万円を積み立てて還元率が1%違えば、それだけで年1.2万円の差になります。
証券会社と対応クレカはセットで決まるので、カードごと揃えてから口座を開くのが効率的です。
情報目当てなら口座を開くだけで元が取れる
松井証券ではテスタさんの限定動画、楽天証券ではマネー雑誌や日経新聞が読めます。
どちらも口座開設と維持は無料なので、情報を取るためだけに開いても損はありません。
書籍を数冊買う前に、無料で見られるものを先に見るほうが順番として正しいです。
高配当株を1株ずつ買うなら単元未満株
100株そろえる資金がなくても、単元未満株なら1株から買えます。
数百円ずつ複数銘柄に分ければ、少額でも分散が効きます。
配当も保有株数に応じて受け取れるので、練習しながら配当の感覚をつかめます。
新NISAで5人の手法を試すときの注意
新NISAには課税口座にはない制約がいくつかあります。
知らずに使うと、枠を無駄にしたり損益通算ができずに損をします。
先に3つだけ押さえてください。
| 制約 | 内容 | 対処 |
|---|---|---|
| 売却枠は翌年まで戻らない | その年に売った分の枠は再利用できない | 短期売買は課税口座で行う |
| 損益通算ができない | 損失を他の利益と相殺できない | 大きく負ける可能性のある銘柄は入れない |
| 対象外の商品がある | 一部の投資信託やレバレッジ商品は買えない | 対象商品かを買う前に確認する |
特に損益通算ができない点は見落とされがちです。
課税口座なら損失を他の利益とぶつけて税金を減らせますが、新NISAの損失はただの損失になります。
だから新NISAには、清原さんが言う大型はETFで十分のような堅い商品を置くのが理にかなっています。
5人の投資術を1年続けたらどうなるか
手法を選んだあとに気になるのが、実際どれくらいで結果が出るのかです。
相場次第なので断言はできませんが、やることの量と手間の差ははっきりしています。
1年後にどうなっているかを型ごとに書いておきます。
積立型(ふゆこ・井村の守り)
毎月5万円を1年積み立てれば、元本は60万円になります。
この型でいちばん大きいのは金額ではなく、相場が下がっても積立を止めなかったという経験です。
1年続けられた人は、その後10年続けられる確率が跳ね上がります。
やることは最初の設定1回だけで、あとは何もしません。
高配当・優待型(桐谷・テスタの守り)
成長投資枠で高配当株を少しずつ買えば、1年目から配当が入り始めます。
利回り4%の銘柄を60万円分持てば、年2.4万円ほどの配当になります。
金額は小さくても、持っているだけでお金が入る感覚をつかめるのがこの型の価値です。
優待を選べば、配当に加えて日常の支出も少し減ります。
個別株型(井村・清原の攻め)
この型だけは、1年で結果が出るとは限りません。
銘柄を調べる時間が必要で、当たり外れの振れ幅も大きいからです。
だからこそ5人とも、攻めに回すのは資産の一部だけにしています。
積立と高配当で土台を作ってから、余力で試すのが順番として正しいです。
まず今日やることは3つだけ
証券口座を開き、つみたて投資枠の積立を設定して、固定費を1つ見直す。
この3つが終われば、5人の投資術のうち再現できる部分はほぼ実行できています。
残りは続けながら覚えれば間に合います。
有名投資家に関するよくある質問
資産額が桁違いの人を参考にする意味はある?
あります。参考にするのは金額ではなく判断のルールだからです。
「知らない銘柄は買わない」「損は小さく切る」は、資産が10万円でも100億円でも同じように効きます。
逆に資金量が前提の手法だけは切り離して考えてください。
5人の中で一番リスクが低いのは?
インデックス積立を軸にするふゆこさんの型です。
銘柄を選ぶ判断が要らず、積立設定だけで始められるのが理由になります。
その代わり増えるまで時間がかかるので、若いうちに始めるほど有利になります。
高配当株はいくらから始められる?
1株から買える証券会社なら、数百円から始められます。
単元未満株のサービスを使えば、100株そろえる資金がなくても配当を受け取れます。
少額から複数銘柄に分けたほうが、1社に偏るリスクを抑えられます。
株主優待は新NISAでも受け取れる?
受け取れます。優待は保有株数と権利確定日で決まるので、口座の種類は関係ありません。
むしろ配当が非課税になるぶん、新NISAで持ったほうが有利です。
ただし成長投資枠の240万円という上限があるので、銘柄数は絞る必要があります。
投資の勉強はどこまでやればいい?
積立を始めるだけなら、勉強はほとんど要りません。
必要になるのは、成長投資枠で個別株を選ぶ段階からです。
先に口座を開いて1,000円でも買ってみるほうが、本を10冊読むより早く分かります。
途中で手法を変えてもいい?
問題ありません。むしろやってみて合わなければ変えるのが自然です。
テスタさんも、小さな取引を繰り返して自分に合うスタイルを見つけろと言っています。
大事なのは変えた理由を記録しておくことで、これが自分の型になっていきます。
つみたて枠と成長投資枠はどう配分する?
決まった正解はありませんが、迷ったらつみたて枠を先に埋めるのが基本です。
つみたて枠の対象商品は金融庁の基準を満たしたものに絞られていて、大きく外れる商品が入っていません。
成長投資枠は選べる幅が広いぶん、銘柄選びの判断が要ります。
積立が習慣になってから成長枠を使い始めれば、順番として無理がありません。
家族の分も新NISAを使ったほうがいい?
使えるなら使ったほうが有利です。新NISAは1人1口座で年間360万円までだからです。
夫婦それぞれが口座を持てば、世帯として年720万円まで非課税で運用できます。
ただし名義の人のお金で、その人が運用するのが原則なので、贈与の扱いには注意してください。
相場が下がったときはどうすればいい?
積立に関しては、何もしないのが正解です。
下がった月は同じ金額でより多く買えるので、長期では有利に働きます。
5人が共通して言う「退場しない」は、まさにこの場面のための言葉です。
売りたくなったら、自分が積立を始めた理由を先に読み返してください。
50代からでも間に合う?
間に合います。清原さんは新NISAは40代・50代の資産形成にも最適だと語っています。
運用できる期間が短いぶん、20代と同じ配分にする必要はありません。
退職までの年数から逆算して、値動きの小さい商品の比率を上げるのが現実的な調整です。
高配当株なら受け取りながら持てるので、期間が短くても成果が見えやすくなります。
有名投資家の投資術についてよくある質問
5人の中で初心者が最初に真似すべきなのは?
節約オタクふゆこさんです。
理由は、資金がない状態から始めていて再現の前提条件がいちばん軽いからです。
固定費の見直しとオルカンの積立設定だけなら、今日から同じことができます。
新NISAでも短期売買はできる?
できますが、新NISAは売却枠がその年に戻らないので短期売買には向きません。
枠を使い切ると、その年は非課税で買い直せなくなります。
短期売買をするなら課税口座で、新NISAは長期用に分けるのが基本です。
高配当株と積立、どちらを先にやるべき?
先にやるべきは積立です。
高配当株は銘柄選びが要りますが、インデックス積立は設定だけで始められます。
積立を自動にしてから、余力で高配当株を1銘柄ずつ増やすのが失敗しにくい順番になります。
資産が少ないうちは何から始める?
投資よりも入金力を上げるほうが効きます。
元本10万円で年5%増えても5,000円ですが、固定費を月5,000円削れば年6万円です。
つまり序盤は節約のほうがリターンが大きいということになります。
本や動画はどれを見ればいい?
本人が出している書籍と、証券会社の公式コンテンツが一次情報にいちばん近いです。
松井証券ではテスタさんの限定動画、楽天証券のトウシルでは桐谷さんの動画が見られます。
どちらも口座を開くだけで無料なので、書籍代をかける前に見ておいて損はありません。
真似しても同じ結果にならないのはなぜ?
相場環境も資金量も違うので、同じ結果になるほうが不自然です。
5人が共通して言っているのは、記録して自分の勝ち負けの理由を考えることでした。
借り物の手法をそのまま使うのではなく、自分の型に作り替えるところまでが投資術です。
資産運用をサポートするおすすめセット
新NISAだけじゃない、投資全般に役立つツール&サービス。
特典付きの新NISA無料講座【ABCash】
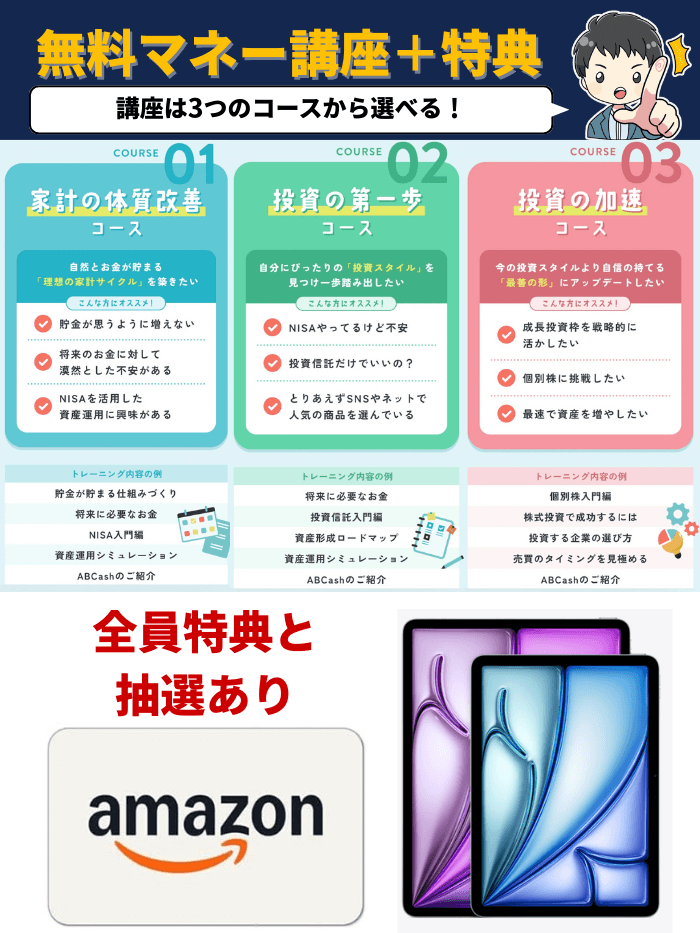
- プロから学べる無料オンライン講座
- キャンペーン時は無料講座参加で特典がもらえる
- 3つの無料講座から選べる
キャンペーンをチェックする
【5000円付き】6つの攻めの分散投資ができる
6つの投資を1つのアプリで出来るのがTOSSY。
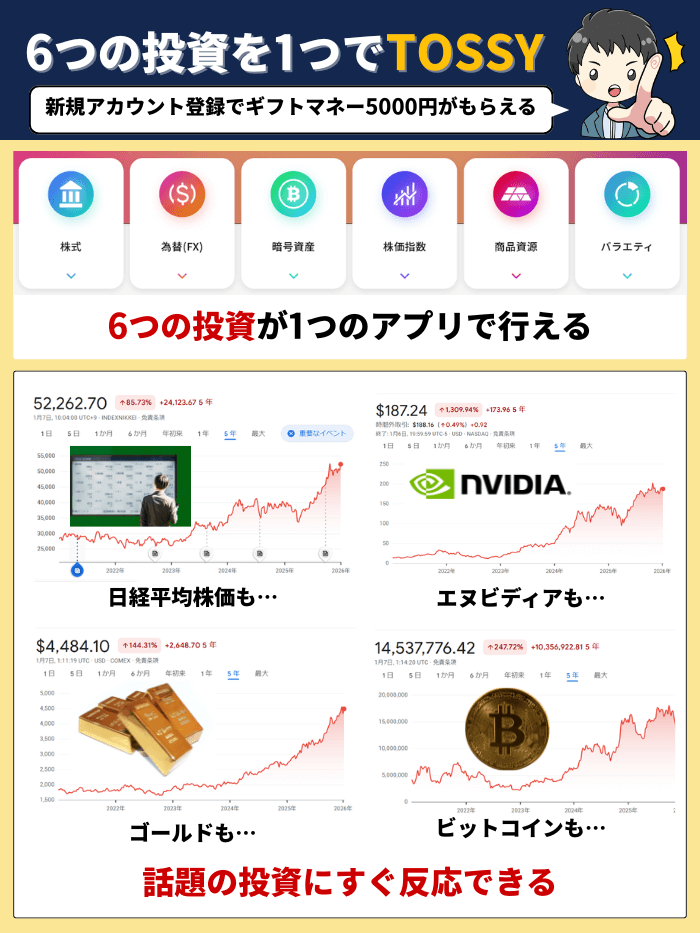
ゴールド・エヌビディア・ビットコイン・日経平均株価指数…
最近だけでも相場が急上昇して話題になった投資はこんなにある。
6つの投資ができるTOSSYなら、これらの流れに即乗ることができます。
まずは5000円から
節約+投資管理で資産を増やすマネーフォワード ME
節約と投資管理が同時にできる。
何人もの有名人も愛用している家計簿アプリです。
無料から使える家計簿アプリ
資産を守る【Macbook】
- PCは作業スピードと正確性がスマホの3倍
- 詐欺メールを見破る力がスマホの24倍
- WindowsはMacの10倍以上狙われやすい
資産を守る力が上がる
有名投資家の新NISA投資術まとめ
大きな固定費を削れると月数万円も変わる。
定期的にチェックして、削減できるものは早めに見直していこう!
- スマホ代1年無料で節約できる
【楽天モバイル】社長特別キャンペーンで14,000ptもらえて実質1年無料 - iPhoneが最大4万円引き
通話とギガ込みで月1,059円で使える - 新NISA最強の口座
総合力が高い【SBI証券】は手数料が安く高ポイント還元 【黒字買物】LYPプレミアム会員
PayPay5000円分+ヤフショの買物毎日ポイント還元7%- 未経験でも正社員になれる
書類選考なしで優良企業と面接できる

